MM Computer Systems (MMCS) 拥有23 年的行业沉淀、超过 15 家政联机构客户、营收连续两年创新高…… 单看这份成绩单,MMCS 的资历并不低。但翻开招股书,这是一家市值约 RM 1.25 亿的 ACE Market 小公司,认购价 RM 0.22,每股净资产只有 RM 0.09,也就是说认购价比账面净值高出一倍以上。
与此同时,马来西亚 IT 解决方案行业正处于难得一见的上升周期:Google、AWS、Oracle、Microsoft 合计宣布在大马投入超过 RM 765 亿的云端基础设施资金,《网络安全法 2024》强制 NCII 机构定期安全审计,国家数字经济政策也在持续催热 IT 采购需求。
这张票,到底是一家低调老兵趁势而起的入场机会,还是一家规模偏小、客户集中的公司在行业热度下蹭了一个 IPO 的窗口?
这篇文章带你从业务、财务、竞争格局到风险,逐层拆解 MM Computer Systems Berhad(MMCS)的 IPO。
MM Computer Systems Berhad IPO 上市详情
MM Computer Systems 股票代号
MMCS(0456)
IPO 日期
| 事项 | 日期 |
|---|---|
| 公众申请开放日 | 2026年5月11日 |
| 公众申请截止日 | 2026年5月25日 |
| 抽签日 | 2026年5月28日 |
| 股份分配日 | 2026年6月8日 |
| 正式上市日 | 2026年6月11日 |
上市板块
马来西亚证券交易所 – 创业板(ACE Market)
IPO 价格
RM 0.22 每股(本益比 12.29x 倍)
大众集资额
RM 26,180,000(马币2,618万令吉)
上市后市值
RM 124,740,000(马币1亿2474万令吉)
股息政策
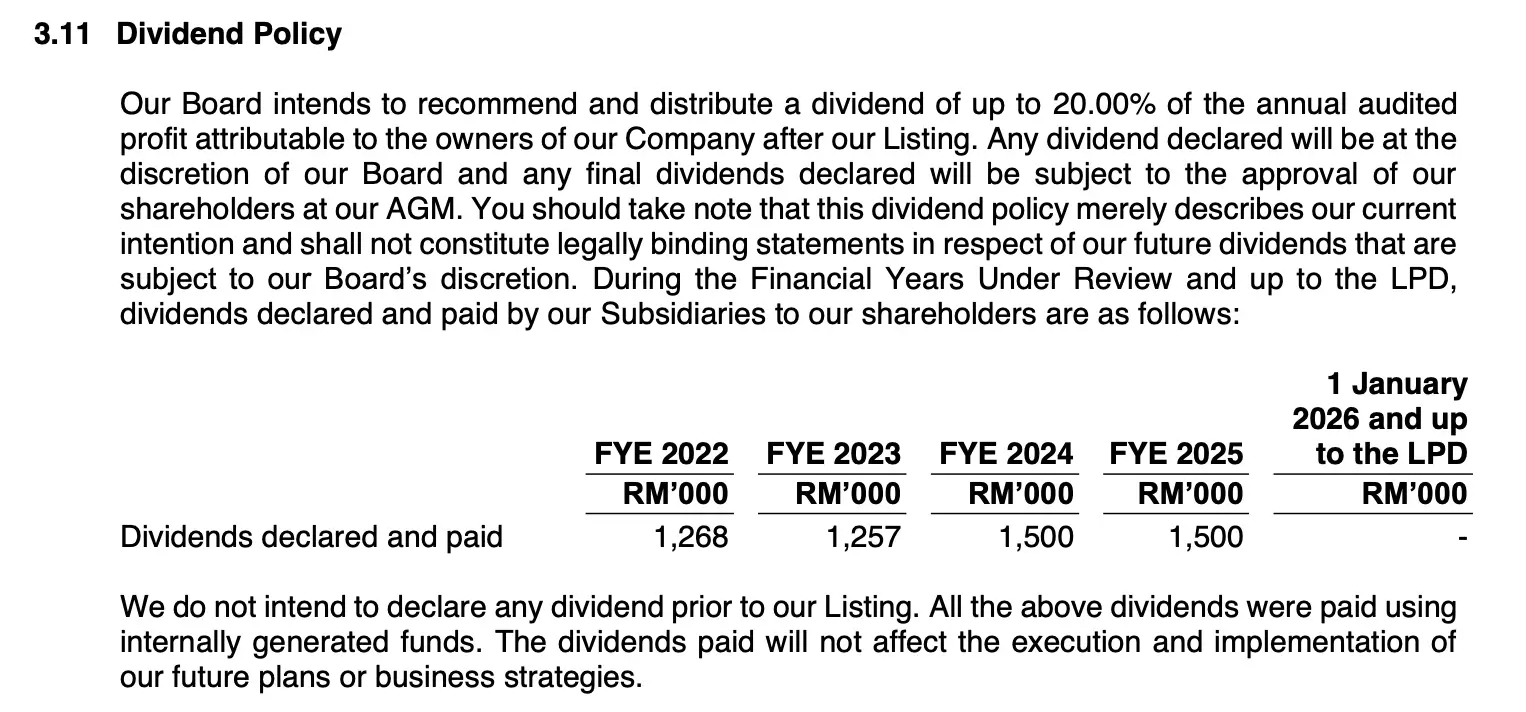
上市后,董事会计划每年派发最多 20% 的年度经审计净利作为股息,由董事会酌情决定,非保证派息。
过去四个财年,旗下子公司每年均有实际派息记录:126万8千令吉(2022年)、125万7千(2023年)、150万令吉(2024年)及150万令吉(2025年)。
所有派息均来自内部现金,不依赖借贷。
此外,MMCS 在上市前不会进行派息。
首次公开发行的股份分配
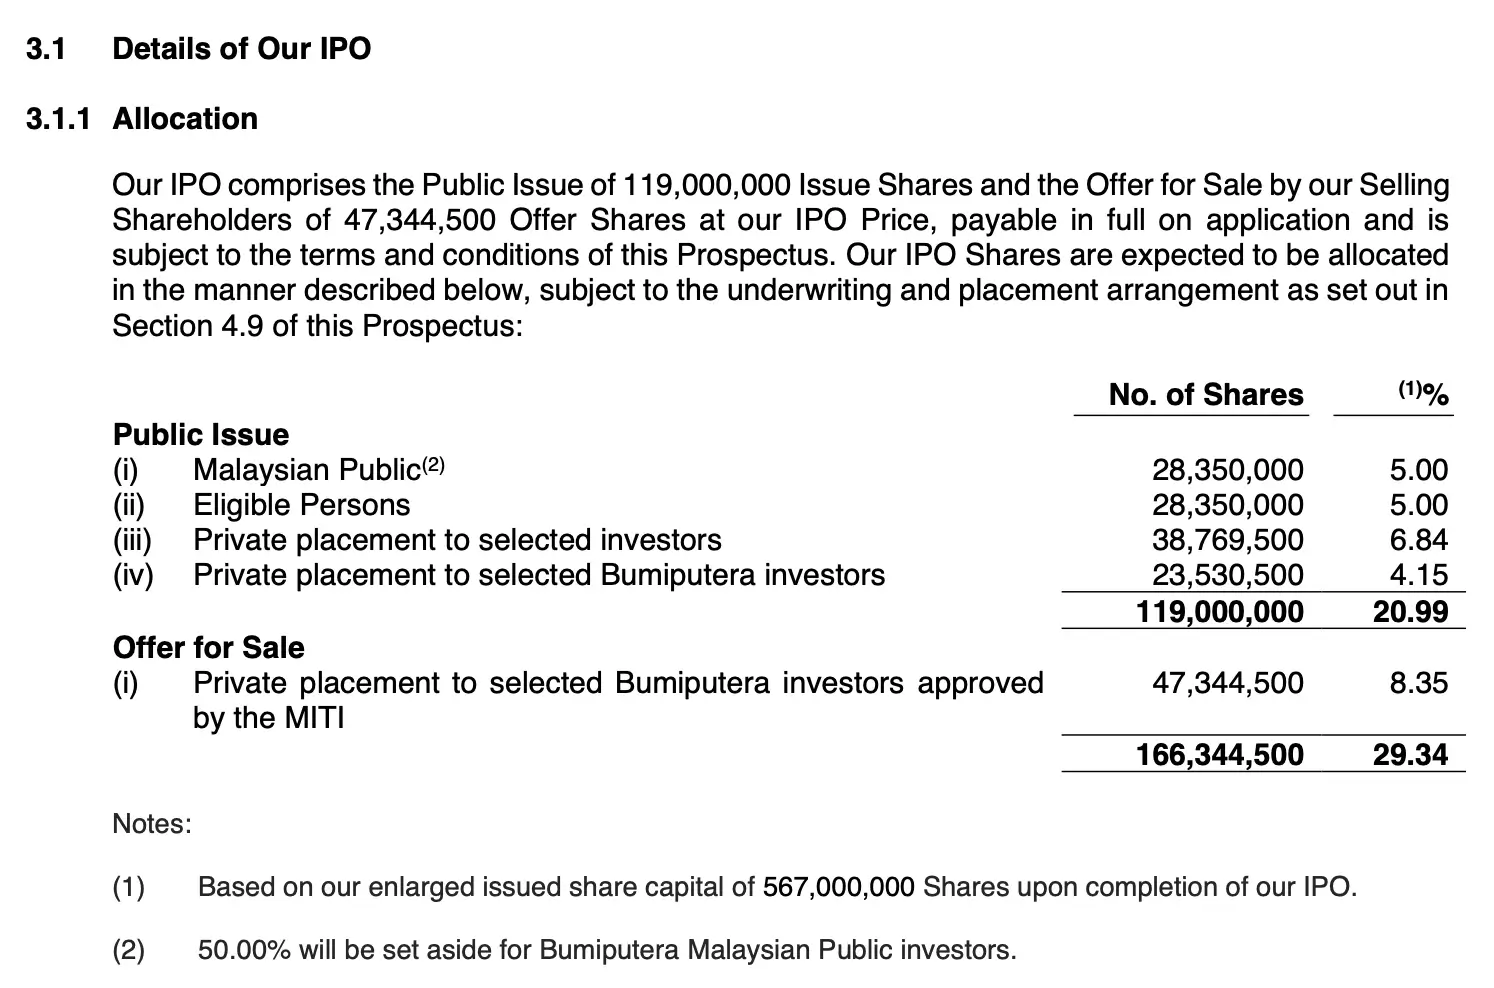
本次 IPO 共发行 166,344,500 股(新股 119,000,000 股 + 旧股出售 47,344,500 股),占上市后扩大股本 29.34%,分配如下:
| 认购类别 | 股数 | 占扩大股本 |
|---|---|---|
| 马来西亚公众(其中 50% 为土著配额) | 28,350,000 | 5.00% |
| 合资格董事、员工及贡献人士 | 28,350,000 | 5.00% |
| 私人配售(特选投资者) | 38,769,500 | 6.84% |
| 私人配售(MITI 批准土著投资者,新股) | 23,530,500 | 4.15% |
| 旧股出售(MITI 批准土著投资者) | 47,344,500 | 8.35% |
| 合计 | 166,344,500 | 29.34% |
MM Computer Systems Berhad 是什么公司?
MM Computer Systems Berhad(MMCS)是马来西亚一家 IT 解决方案供应商,它的背景可追溯到 2003 年。现任总执行长 Young Yoong Chang 与执行董事 Lee Choon Weng 于 2023 年 6 月共同创立了公司的核心运营实体 —— MTS,距今已有超过 23 年的经营历史,从一开始就专注服务马来西亚的政联机构和企业客户。
控股公司层面,MMCS 于 2019 年 9 月 以 Joycloud Sdn Bhd 名义注册成立,2023 年 10 月 更名为 MM Computer Systems Sdn Bhd,2025 年 8 月 转为上市公众公司,正式启动 IPO 程序。
MMCS 的集团架构简洁:
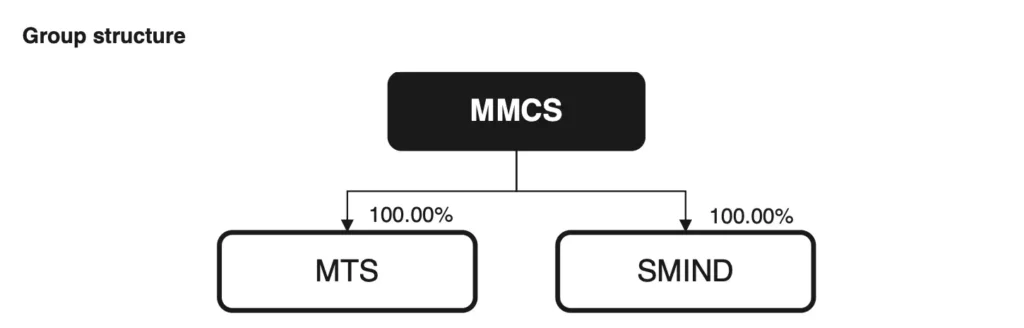
公司总部位于吉隆坡武吉加里尔(Bukit Jalil),拥有 91 名技术人员,服务范围延伸至澳大利亚、印尼、台湾和新加坡。截至 LPD,公司累计服务过 15 家政府官联公司(GLC),其中 7 家为重复合作的回头客。
MMCS 的主要业务
MMCS 是纯粹的 B2B IT 解决方案供应商,客户群以政府官联公司(GLC)、企业和 Reseller 为主,收入来自四大业务板块。
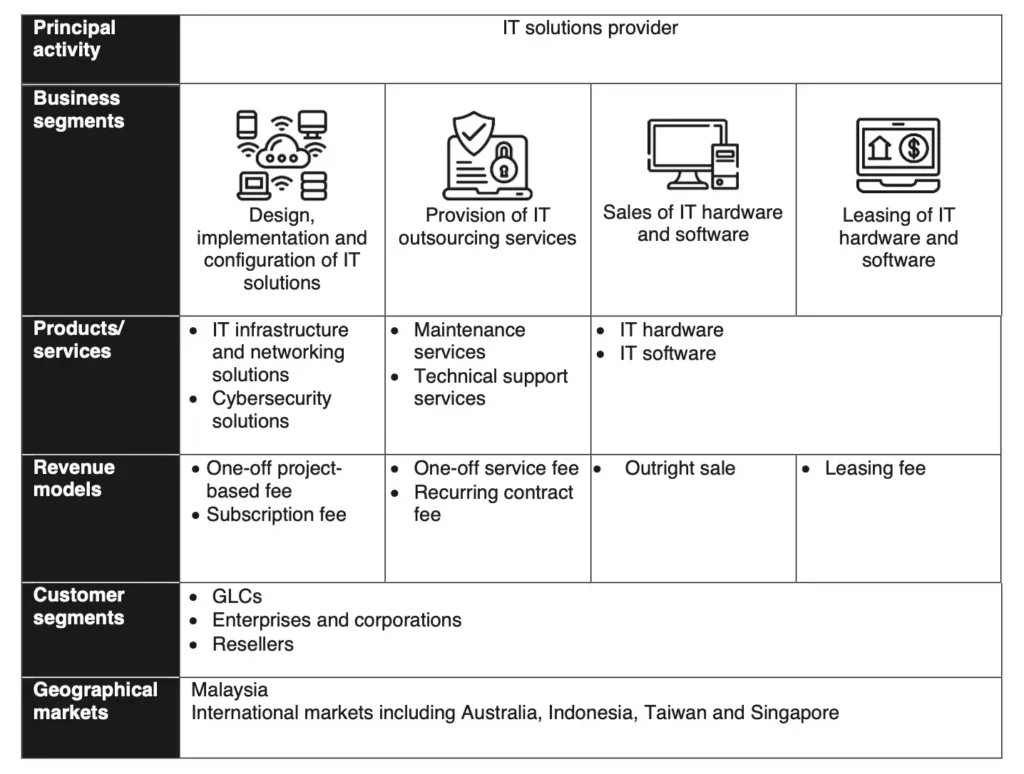
设计、实施与配置 IT 解决方案
MMCS 的设计、实施与配置 IT 解决方案内包含了两种不同类型的方案:
- IT 基础架构与网络解决方案:为客户设计和部署服务器、存储、网络设备等基础设施,涵盖本地部署与云端方案,以一次性项目费或订阅费收取。
- 网络安全解决方案:提供端点防护、网络监控、防火墙部署等方案,防御网络攻击。MMCS 已取得国家网络安全局(NACSA)颁发的 Cyber Security Service Provider Licence,未来可进入托管安全运营中心(managed SOC)监控服务市场。
FYE 2025 设计、实施与配置 IT 解决方案贡献49.85%的营收(约 RM 4,919万)。
IT 外包服务
IT 硬件维护和技术支持服务通常以合约制收费,收入相对稳定,也是维系客户黏性的核心手段。FYE 2025 IT 外包服务贡献31.19%的营收(约 RM 3,078 万)。
IT 硬件与软件销售
直接销售 IT 设备、软件及云端订阅。MMCS 与多家国际 Principal 建立了授权合作伙伴关系,合作品牌包括:
- Dell Technologies(Gold Partner)
- Trend Micro(Elite Partner)
- Hewlett Packard Enterprise(Silver Solution Provider)
- Sangfor Technologies(Gold Partner)
- IBM(Silver Partner)
- Veeam Software(Silver Value-Added Reseller)
MMCS 不绑定单一品牌,可按客户需求灵活配搭方案。FYE 2025 IT 硬件与软件销售贡献17.6%的营收(约 RM 1,737万)
IT 硬件与软件租赁
目前规模最小,但租赁模式提供周期性收入,公司正积极拓展此板块。FYE 2025 IT 硬件与软件租赁贡献1.36%的营收(约 RM 134 万)
MMCS 主要客户与供应商
客户面:GLC 是核心,但集中度偏高
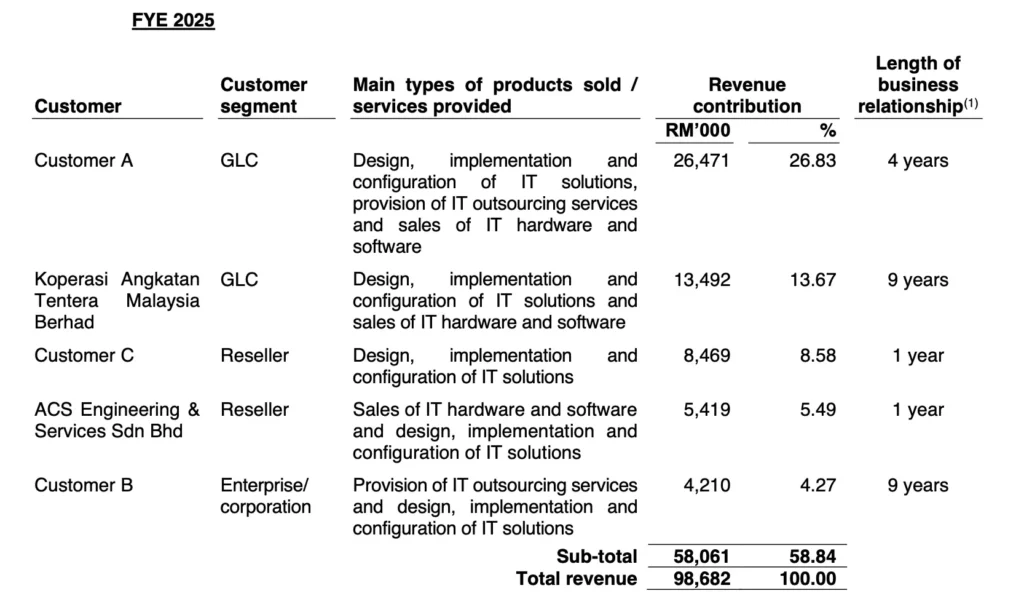
MMCS 的客户覆盖政府、国防、金融、电信等多个行业,GLC 客户是重中之重。
招股书披露,Customer A(未披露名称,据招股书说明为 Bursa 主板上市公司)和马来西亚武装部队合作社(Koperasi Angkatan Tentera Malaysia Berhad),是最重要的两个客户。两者合计贡献的营收占比近四年如下:
| 财年 | 两大客户合计占比 |
|---|---|
| FYE 2022 | 42.76% |
| FYE 2023 | 48.56% |
| FYE 2024 | 48.99% |
| FYE 2025 | 40.50% |
好消息是,双方合作关系分别维持了4 年和 9 年,基础稳固。
坏消息是,双方并无长期合约约束,客户随时可以更换供应商。在这种情况下,公司每年都必须主动争取续单与新订单。
供应商面:VSTECS 依赖度高
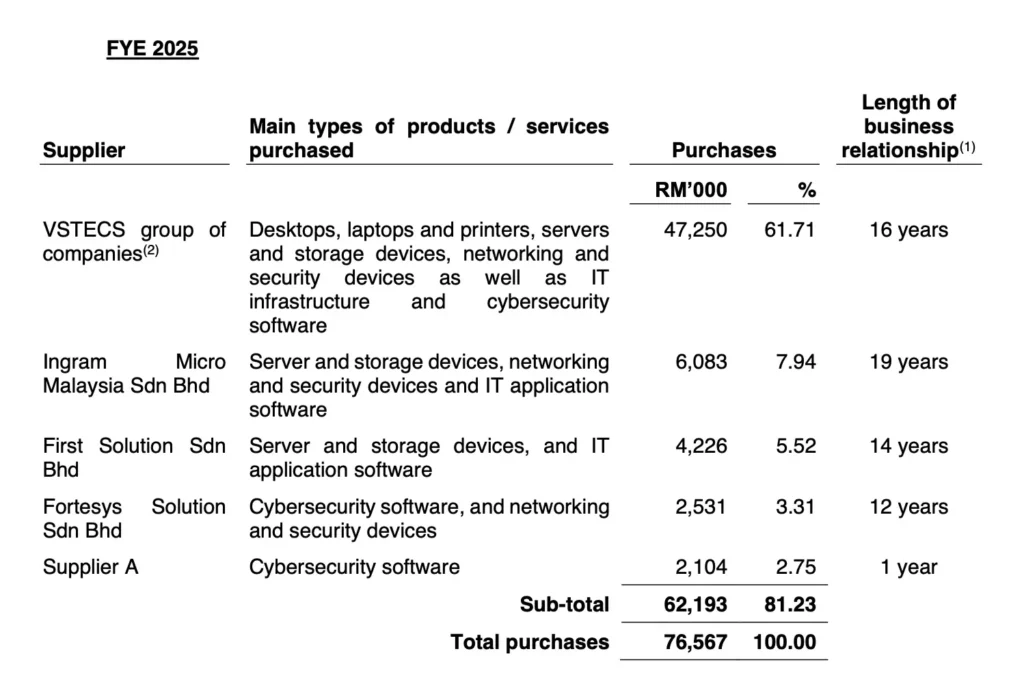
MMCS 从多家 Principal 授权分销商采购。其中 VSTECS 集团是最主要的供应商来源,FYE 2025 采购占比达 61.71%,合作关系超过 16 年:
| 财年 | VSTECS 占总采购比例 |
|---|---|
| FYE 2022 | 22.90% |
| FYE 2023 | 59.66% |
| FYE 2024 | 65.87% |
| FYE 2025 | 61.71% |
VSTECS 提供的优惠信用条款和快速交货能力,是 MMCS 维持竞争力的重要支柱。一旦这段关系出现变化,短期内寻找条件相当的替代来源并不容易。
MMCS 上市集资用途
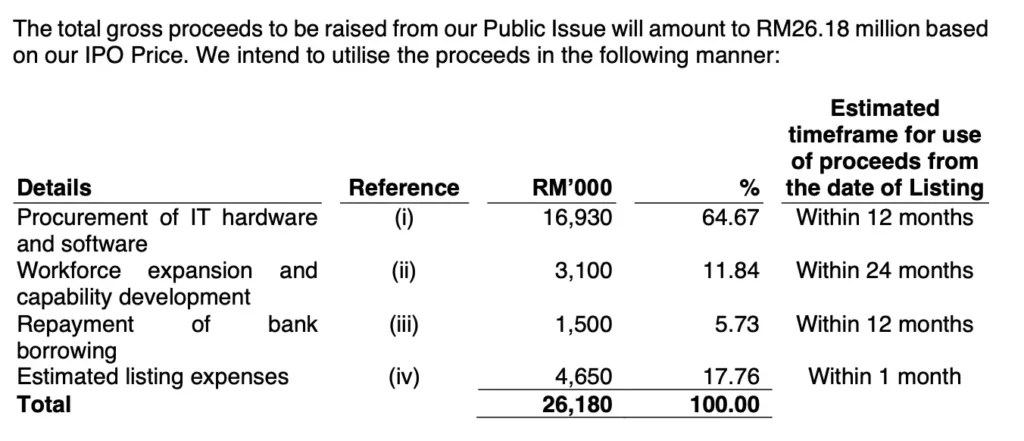
本次 Public Issue 集资 2,618 万令吉,规划用途如下:
采购 IT 硬件与软件库存 – RM 1,693 万(占64.67%)
这是四项用途中金额最大的一项,也是最贴近 MMCS 核心业务逻辑的用途。
公司的业务模式需要提前备货。客户下单后,MMCS 需要迅速调配硬件与软件完成项目交付。截至 LPD,公司手上有 105 个进行中的项目,另有 7 份招标报价在等待结果,合计潜在合约价值达 RM 1.271 亿。如果这些标单陆续落地,现有的采购资金将不够支撑。
从数字来看,RM 1,693 万相当于 MMCS FYE 2025 全年总采购额(约 RM 4,210 万)的约 40.21%,属于相当大比例的库存扩充。公司目前虽有 RM 3,156 万的贸易融资额度,但已动用约 RM 900 万,现金余额约 RM 415 万,短期内靠内部资金独撑大单采购存在压力。
IPO 集资能让公司在不过度依赖短期贸易融资的情况下,争取更好的采购价格,同时提升接单弹性——尤其是那些需要一次性大批配置设备的大型政府与 GLC 项目。
人力扩编与能力发展 – RM 310 万(占11.84%)
MMCS 计划动用 RM 287 万来增聘 17 名新员工,职位分布如下:
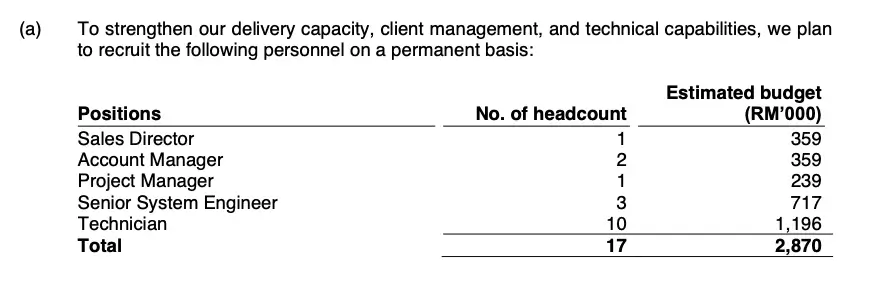
技术员占新增人手的大多数(10 人),配合工程师和项目经理,目的是支撑更多同步进行的项目,缩短交付周期。Sales Director 和 Account Manager 的加入,则是为拓展新客户群、尤其是突破现有两大客户依赖格局做准备。
另外 RM 23 万用于员工培训,计划安排 40 人次的专业课程报名,涵盖 IT 基础架构、网络安全及项目管理三大方向,旨在升级团队技术资历,争取更高层级的合作伙伴认证。
偿还银行借贷 – RM 150 万(占5.73%)
这 RM 150 万将用于部分偿还 RHB Islamic 定期贷款(Term Loan)。
这笔借贷是公司 2023 年为购置吉隆坡武吉加里尔(Bukit Jalil)新总部所取得的,原始贷款额 RM 711 万,截至 LPD 尚欠 RM 699.9 万,年利率 3.95%,无提前还款罚款。
以 RM 150 万的部分还款计算,每年可节省利息约 RM 6 万。金额不算大,但有助于逐步降低负债水平,改善资产负债表结构。
上市费用 – RM 465 万(占17.76%)
上市开销细项如下:
| 费用类别 | 金额(RM 万) |
|---|---|
| 专业费用(法律、会计、顾问等) | 320 |
| 承销费用 | 84.2 |
| 监管费用(SC、Bursa 等申请费) | 10 |
| 印刷、广告及其他杂项 | 50.8 |
| 合计 | 465 |
专业费用(RM 320 万)是上市开销中最大的一块,涵盖了整个 IPO 过程的法律咨询、会计审计和企业融资顾问服务。这笔费用属于一次性支出,上市完成后不再重复产生。
MMCS 的财务状况
营收趋势与业务构成
MMCS 的四年财务走势,有一个清晰的谷底与回升。
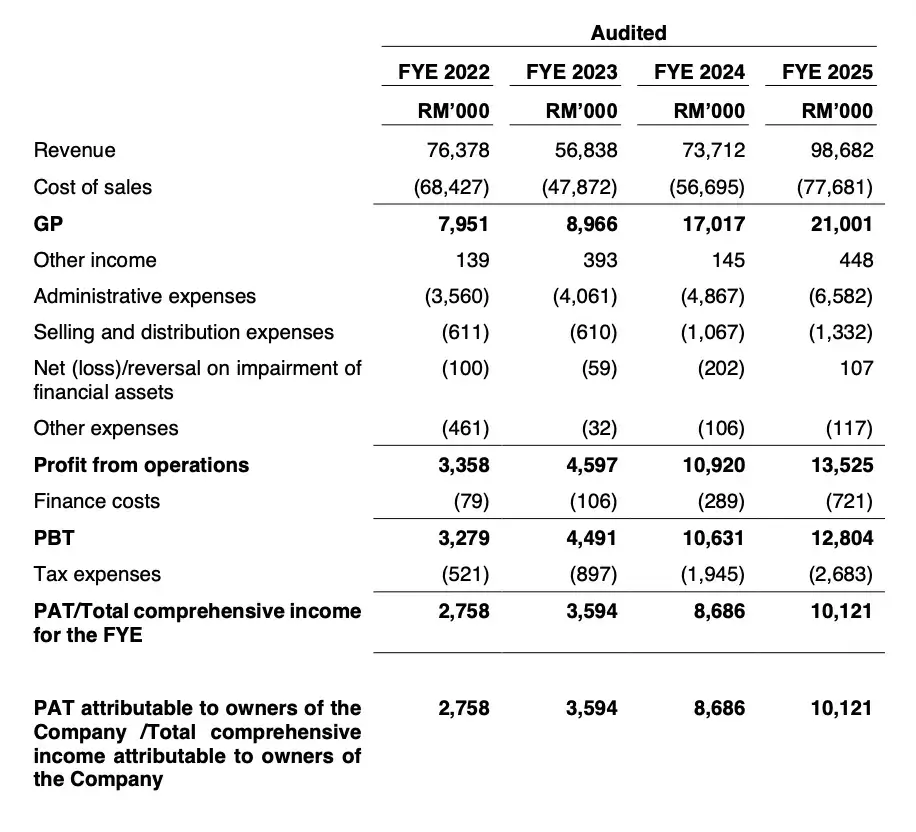
FYE 2023 营收下滑:两个大单项目消失
FYE 2022 的营收 RM 7,638 万,有相当大一部分来自两笔来自 Reseller 的大型 IT 硬件项目:一是为砂拉越州教育厅供应约 RM 1,650 万的笔电与周边设备;二是为马来西亚数字经济家庭(PEDi)中心供应笔电与桌机,涉及约 RM 1,408 万。FYE 2023 这两笔均无延续,IT 硬件销售板块营收因此从 RM 3,493 万骤降至 RM 1,346 万,成为当年营收下滑的主因。
FYE 2024 – 2025 回升:GLC 大单与网安业务驱动
从 FYE 2024 开始,MMCS 开始受益于 GLC 基础设施升级带来的大型项目。FYE 2024 有 4 个来自同一 GLC(电力局相关客户)的新项目同步进行,合计贡献约 RM 1,189 万新增营收。
FYE 2025 网络安全解决方案板块营收更翻倍,从 RM 796 万跳升至 RM 1,636 万,成为全年增长的重要贡献来源之一。
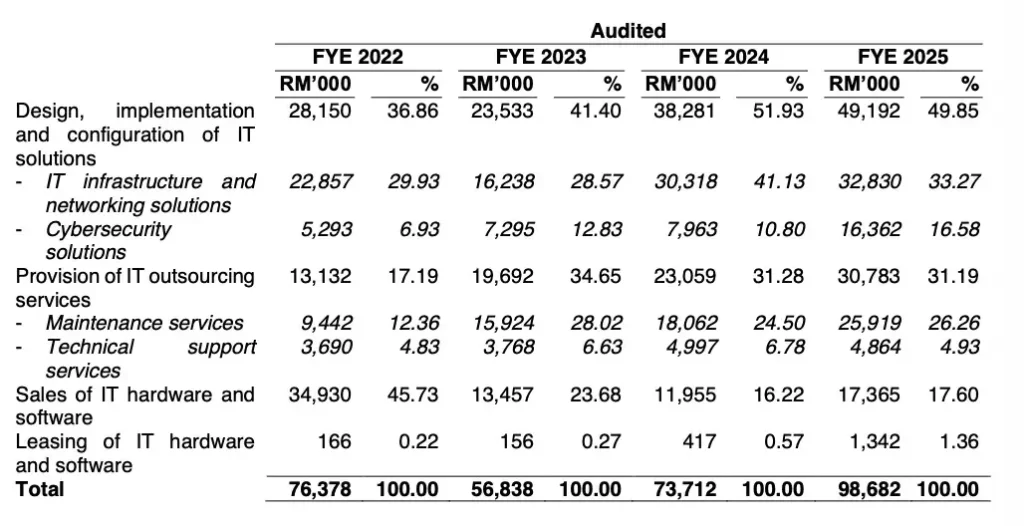
MMCS 的业务结构在4年的时间内有明显转型:IT 硬件销售占比从 45.7% 降至 17.6%,而利润率更高的 IT 解决方案和 IT 外包服务合计占比则从 54.1% 升至 81.1%。
这是一个向更高价值、更稳定经常性收入移动的趋势,长期而言对毛利率有正面支撑作用。
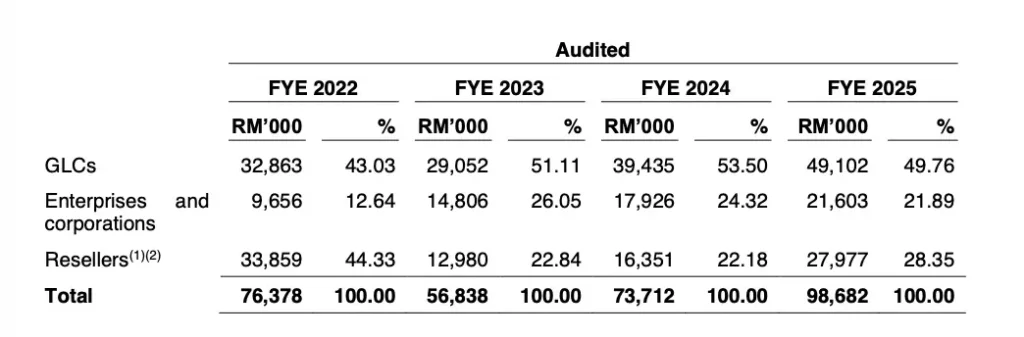
GLC 始终是核心客户群,FYE 2022 – 2025 持续贡献约五成营收。Reseller 占比在 FYE 2023 大幅下滑(因大型项目结束),但 FYE 2025 回升至 28.3%,反映公司重新拿到来自 Reseller 渠道的新合约。
毛利率:结构升级的证据
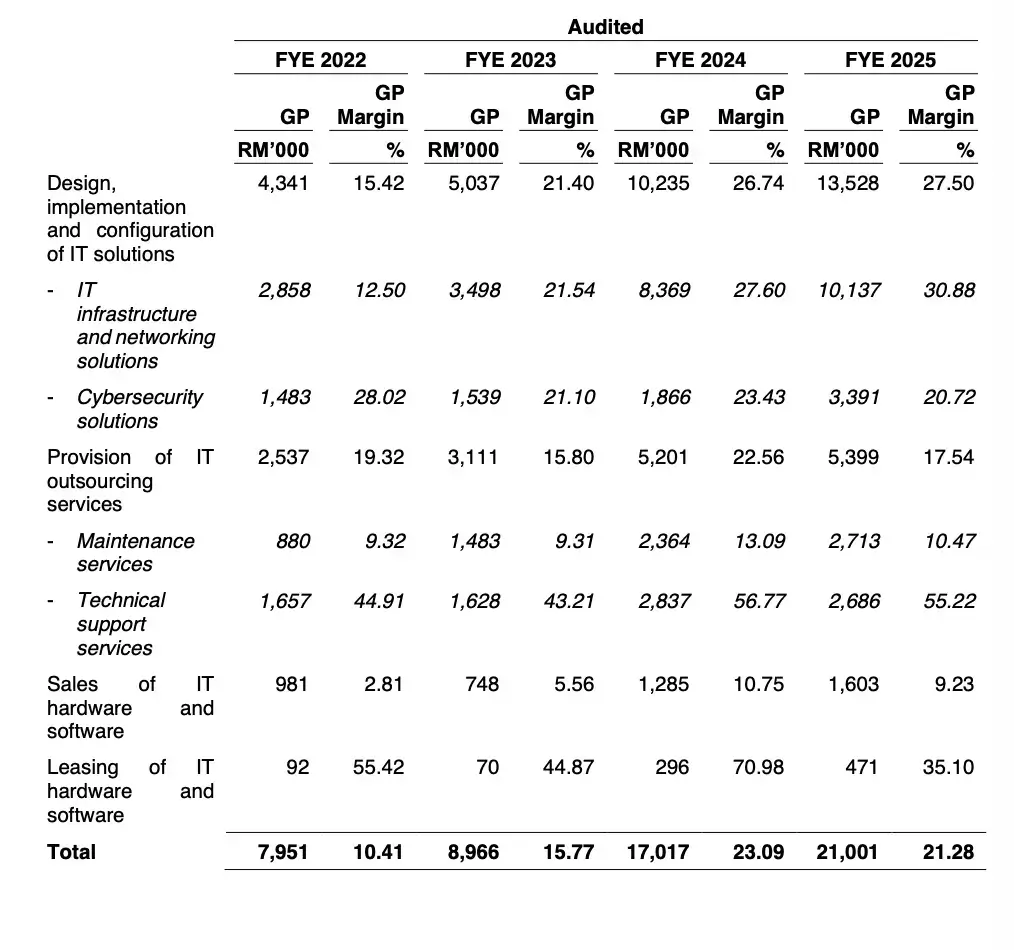
毛利率从 FYE 2022 的 10.41% 到 FYE 2024 峰值 23.09%,累计改善近 13 个百分点——这不是偶发的,背后有结构性逻辑。
FYE 2022 毛利率被两笔 Reseller 大单拉低,这类大批量硬件交付项目的毛利本来就薄,剔除这两笔,当年 IT 硬件销售板块的毛利率估算应为约 8.66%,而非录得数字。FYE 2023 – 2024 收入结构向 IT 解决方案与外包服务倾斜后,整体毛利率自然跟着提升。
FYE 2025 毛利率从 23.09% 小幅回落至 21.28%,主要有两个原因:
- IT 外包服务板块接下来自同一 GLC 的 3 个维护项目,这些新合约毛利率低于现有项目平均水平(据招股书披露,剔除这 3 个项目,外包服务毛利率仍有约 22.00%)
- 一笔 Reseller 的 IT 硬件大单(为联邦直辖区市议会供应端点设备),拉低了 IT 硬件销售板块毛利率。
IT 解决方案的毛利率从 FYE 2022 的 15.4% 提升至 FYE 2025 的 27.5%,是四年间改善最显著的板块,反映公司在 GLC 大型基础架构项目上持续提升定价权和交付效率。
IT 租赁的毛利率最高(35% 以上),但规模仍小,FYE 2025 营收仅占总营收 1.4%,对整体毛利率的拉动作用有限。IT 硬件销售的毛利率则持续偏低(FYE 2025 约 9.2%),这是 IT 分销业务的行业常态。
延伸阅读:
股本回报率(ROE)与资产回报率(ROA)
盈利能力看毛利率,另一个维度是看资本效率,也就是公司用股东的钱,到底赚到多少回来。
| 财年 | ROE(股本回报率) | ROA(资产回报率) |
|---|---|---|
| FYE 2022 | 27.3% | 11.2% |
| FYE 2023 | 27.5% | 14.1% |
| FYE 2024 | 42.9% | 13.7% |
| FYE 2025 | 35.0% | 16.6% |
FYE 2025 的 ROE 达到 35%,放在马来西亚上市 IT 服务类公司来看,属于相当高的水平——意味着每 RM 1 的股东权益,每年能创造约 RM 0.35 的净利。FYE 2024 ROE 峰值 42.9% 是因为当年净利大幅跃升,而股东权益尚未随 IPO 扩大,所以回报率特别高。
ROA 的改善更值得关注:从 FYE 2022 的 11.2% 升至 FYE 2025 的 16.6%,反映公司在资产扩张(FYE 2024 应收账款暴升、FYE 2025 购入物业)的同时,盈利能力依然同步提升,没有出现「资产越来越多、回报越来越薄」的稀释效应。
延伸阅读:
运营成本结构
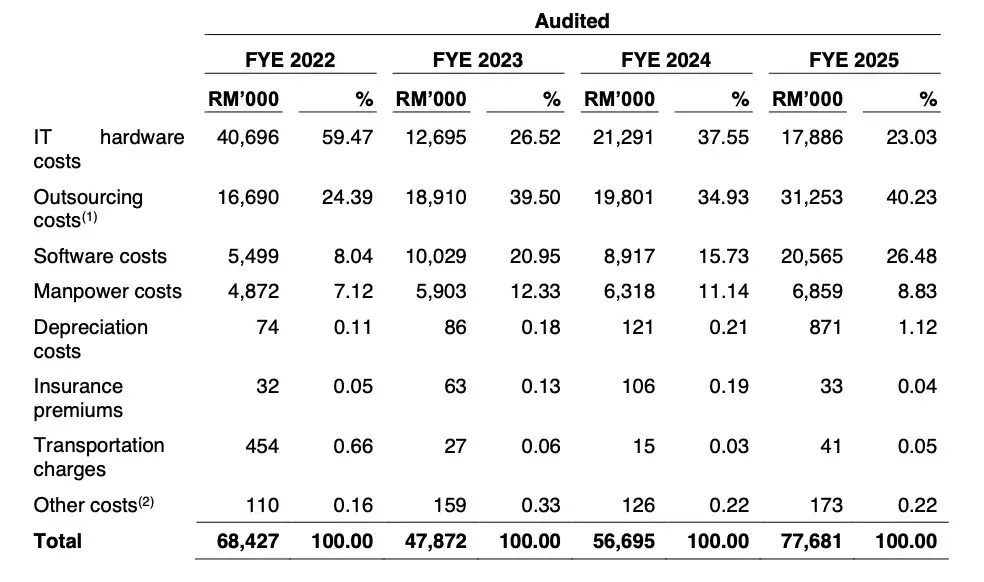
FYE 2022 硬件采购成本占近六成,因为当年以大批量硬件项目为主。随着业务结构向解决方案与外包转型,外包成本(FYE 2025 占 40.2%)和软件成本(FYE 2025 占 26.5%)逐步成为最大的两项成本——这恰好也解释了为何毛利率在改善的同时,还没有更大幅度的跃升:外包成本的比重上升,压缩了部分毛利空间。
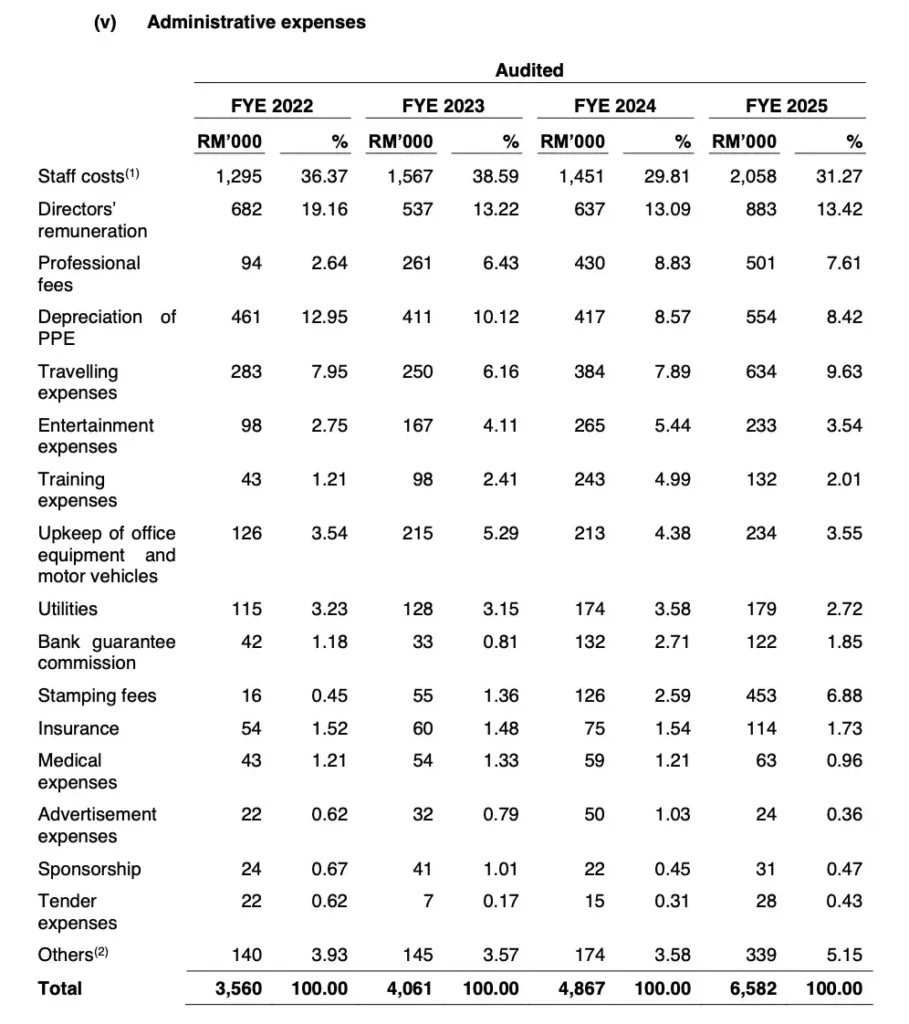
行政开支方面,FYE 2025 行政费用为 RM 658 万,较 FYE 2022 的 RM 356 万增加 84.8%,主要驱动因素包括员工薪酬(RM 206 万,含董事酬劳 RM 88 万)、差旅费(RM 63 万)和印花税(RM 45 万,因 IPO 准备工作增加)。行政费用占营收比例从 FYE 2022 的 4.66% 降至 FYE 2025 的 6.67%,绝对金额增加但相对占比仍在可接受范围内。
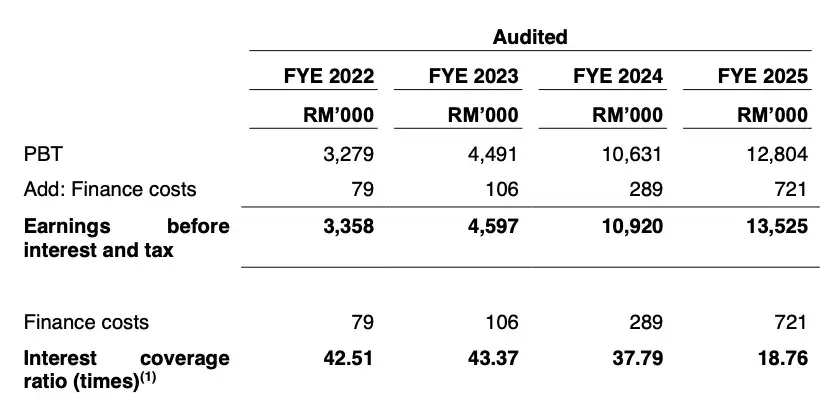
融资成本方面,FYE 2025 为 RM 72 万,年度利息覆盖率(Interest Coverage Ratio)为 18.76 倍,FYE 2022 – 2024 分别为 42.51 倍、43.37 倍、37.79 倍。FYE 2025 覆盖率下降,主要因为当年新增 RHB Islamic 定期贷款(购置武吉加里尔新总部),融资成本上升;但 18.76 倍的覆盖率仍属充裕,债务偿还压力不大。
延伸阅读:
资产与负债
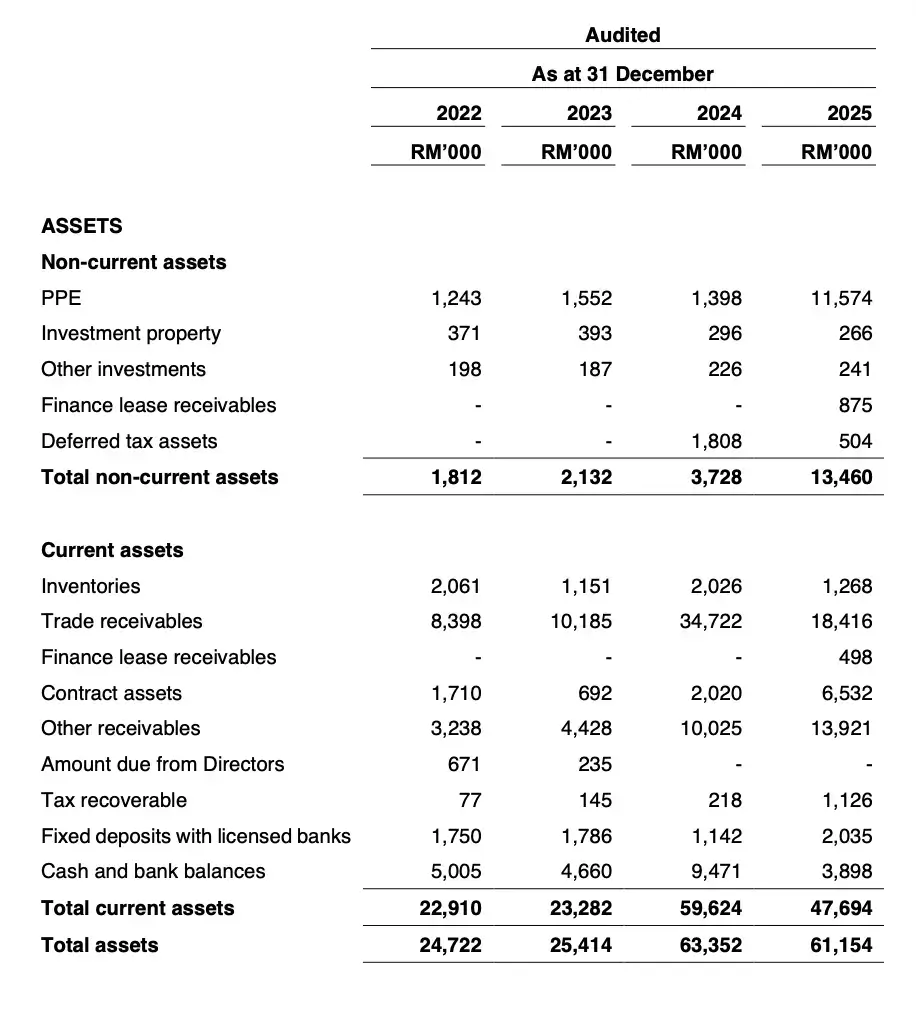
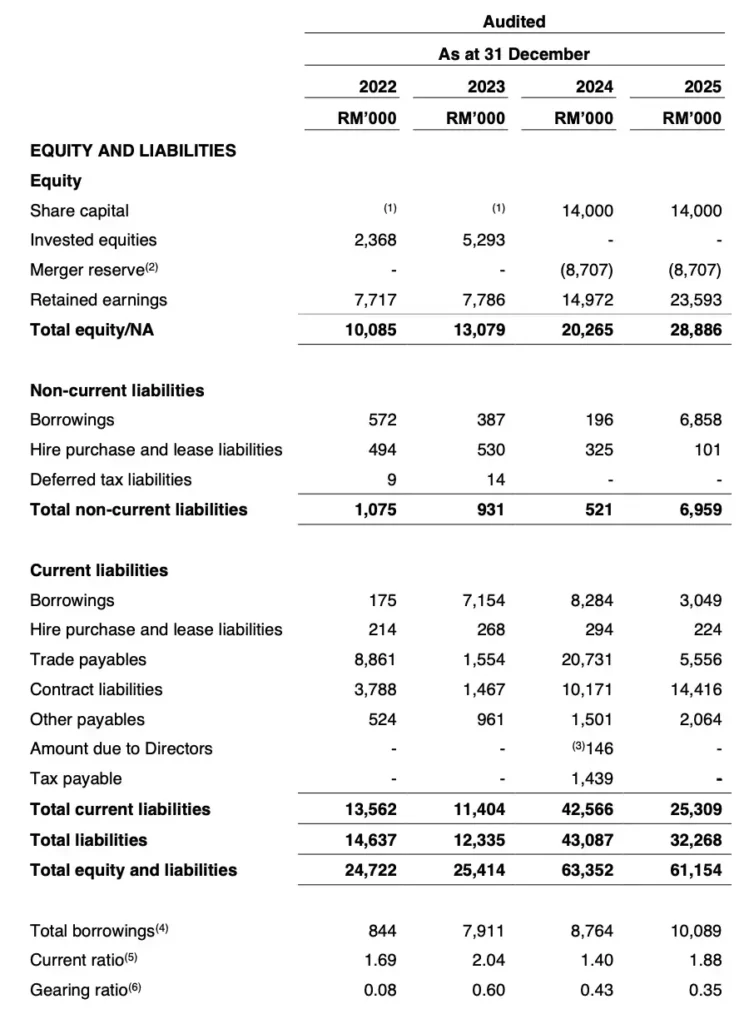
FYE 2024 的总资产急升至 RM 6,335 万(FYE 2023 只有 RM 2,541 万),主要因为 GLC 大型项目集中在年末交付,应收账款(Trade Receivables)从 RM 1,019 万骤升至 RM 3,472 万。对应地,贸易应付账款(Trade Payables)也从 RM 155 万升至 RM 2,073 万。
这种「两头膨胀」反映的是 IT 方案商的行业特性。项目完成后收款需要时间,同时也必须先向供应商付款。FYE 2025 应收账款已大幅回收至 RM 1,842 万,说明 FYE 2024 年末积压的欠款基本在 FYE 2025 内完成收款,现金转化效率好转。
把这个数字量化一下更直观,用应收账款周转天数(Days Sales Outstanding,DSO)来衡量平均收款速度。
DSO 的计算公式是:
DSO = (应收账款 ÷ 营收)× 365
| 财年 | 应收账款(RM 万) | 营收(RM 万) | DSO(天) |
|---|---|---|---|
| FYE 2022 | 840 | 7,638 | 40 天 |
| FYE 2023 | 1,019 | 5,684 | 65 天 |
| FYE 2024 | 3,472 | 7,271 | 172 天 |
| FYE 2025 | 1,842 | 9,868 | 68 天 |
FYE 2024 的 172 天 DSO 是一个需要重视的数字——几乎等于半年才能从客户那里收回货款。好消息是,这与该年度项目集中在年末交付的时序有直接关系(非坏账),且 FYE 2025 已经收回并恢复至正常的 68 天水平。但这也说明 MMCS 的现金流存在明显的项目时序波动,当年营收越高、年末项目越集中,次年初的现金压力就越大。这是认购前必须理解的业务特性。
MMCS 的存货也是值得关注的部分,用存货周转天数(Days Inventory Outstanding,DIO)来计算。
DIO = (存货 ÷ 销售成本)× 365
| 财年 | 存货(RM 万) | 销售成本(RM 万) | DIO(天) |
|---|---|---|---|
| FYE 2022 | 206 | 6,843 | 11 天 |
| FYE 2023 | 115 | 4,787 | 9 天 |
| FYE 2024 | 203 | 5,670 | 13 天 |
| FYE 2025 | 127 | 7,768 | 6 天 |
存货周转天数(Days Inventory Outstanding)表现相对亮眼。FYE 2025 仅约 6 天,远优于 FYE 2022 的 11 天,反映公司库存管理效率高,不囤积大量积压货品。
非流动资产(Non-current Assets) 方面,FYE 2025 大幅增至 RM 1,346 万(FYE 2024 仅 RM 373 万),主要原因是 FYE 2025 以 RM 789 万购入武吉加里尔(Bukit Jalil)新总部物业,以及为两份 GLC 租赁合同新增了合计 RM 255 万的网络设备与 IT 基础架构资产。
合同负债(Contract Liabilities)方面,FYE 2025 达 RM 1,442 万,较 FYE 2024 的 RM 1,017 万进一步增加,主要来自 GLC 客户的预付款。这是个正面信号,反映客户提前付款预订维护服务,也是收入可见度的一种体现。
股东权益四年间持续增长,从 FYE 2022 的 RM 1,009 万扩大至 FYE 2025 的 RM 2,889 万,留存盈利不断积累,没有依赖外部融资稀释股东价值。
延伸阅读:
现金流分析
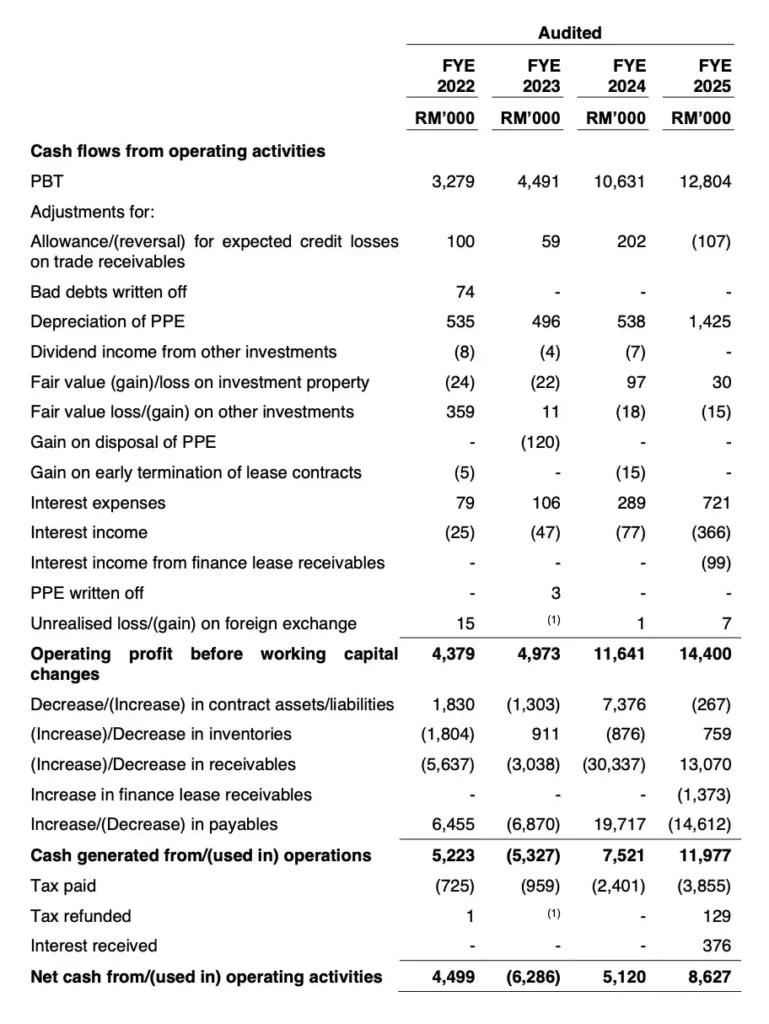
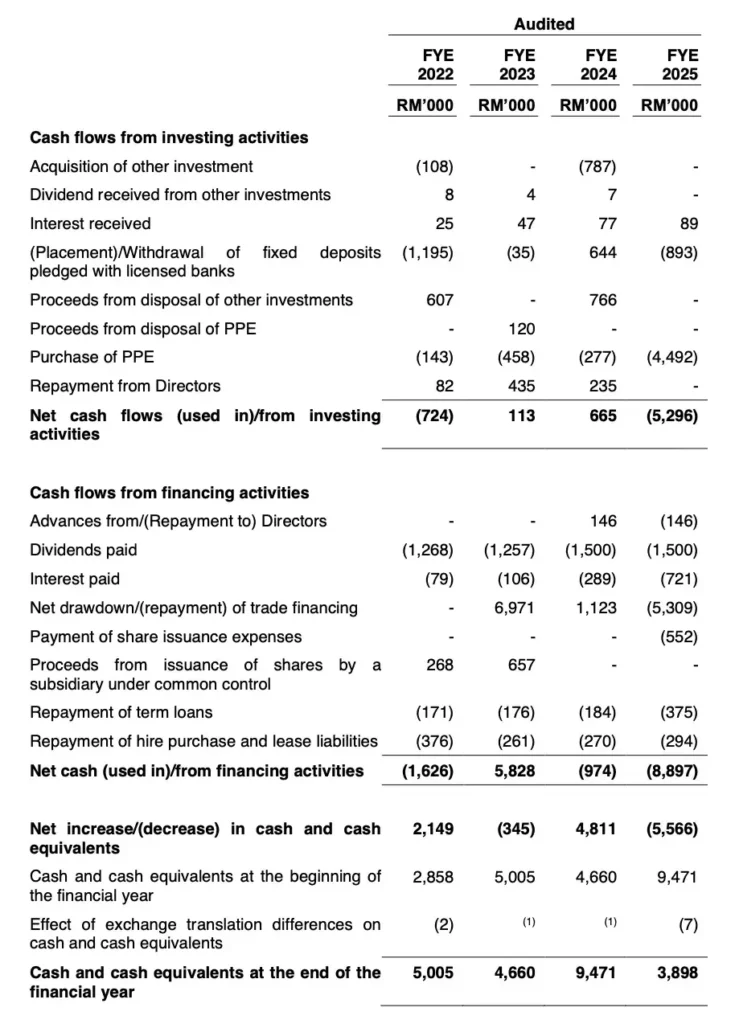
营运现金流是最核心的一块。FYE 2023 营运现金流转负 RM 629 万,有特定背景:当年贸易应付账款减少 RM 731 万(即供应商欠款比 FYE 2022 更快还清),同期虽然净利有 RM 359 万,但付款时序导致现金短暂出现压力。
FYE 2025 营运现金流回升至 +RM 863 万,是四年最高。RM 3,472 万的大额应收账款在 FYE 2025 得以收回,正是最主要的驱动力。
投资现金流方面,FYE 2025 净流出 RM 530 万,较其他年份大幅增加,主要是因为购入武吉加里尔物业(PPE 增加约 RM 789 万)。从历史来看,MMCS 是典型的轻资产模式,过去三年(FYE 2022 – 2024)的投资现金流几乎可以忽略不计,FYE 2025 的突增是一次性资产购置,非常规的经常性开支。
融资现金流方面,FYE 2023 录得净流入 RM 583 万,主要来自贸易融资新增提款 RM 697 万(用于支持年内项目采购)。FYE 2025 净流出 RM 890 万,主要是偿还贸易融资 RM 531 万、派发股息 RM 150 万及支付利息 RM 72 万。
FYE 2025 期末现金余额下降至 RM 390 万(FYE 2024 为 RM 947 万),加上定期存款 RM 204 万,合计流动现金约 RM 594 万。现金下降主要是一次性影响(购房、还贷、派息),而非核心业务运营出现问题。上市后注入约 RM 2,153 万净集资,流动性将大幅改善。
借贷结构
FYE 2023 总借贷从 RM 84 万急增至 RM 791 万,是因为当年新增了多笔贸易融资额度(trade financing)用于项目采购。
FYE 2025 进一步增至 RM 1,009 万,主要是新增 RHB Islamic 定期贷款(RM 711 万)购置新总部。即便如此,资产负债率仍从 FYE 2023 的峰值 0.60 倍逐步改善至 FYE 2025 的 0.35 倍,财务杠杆属于合理低水平。
盈利质量与自由现金流
净利数字好看,但现金流才是最难造假的指标。用「营运现金流 ÷ 净利」(OCF/NI 比率)来衡量盈利的现金转化质量:
| 财年 | 营运现金流(RM 万) | 税后净利(RM 万) | OCF/NI 比率 | 自由现金流(RM 万) |
|---|---|---|---|---|
| FYE 2022 | +450 | 276 | 1.63x | +378 |
| FYE 2023 | -629 | 359 | -1.75x | -617 |
| FYE 2024 | +512 | 869 | 0.59x | +579 |
| FYE 2025 | +863 | 1,012 | 0.85x | +333 |
OCF/NI 比率理想值为 1.0 倍以上,代表每 RM 1 净利背后有同等甚至更多的实际现金流入。
FYE 2025 的 0.85 倍略低于 1,主要因为 FYE 2025 年末合同资产(Contract Assets)增加 RM 451 万。这是已做工但尚未开账单的工程收益,账面认收了收入,但现金还没到。这属于暂时性差异,并非坏账风险。
FYE 2022 的 1.63 倍反映当年收款情况良好;FYE 2023 的 -1.75 倍则是现金流最差的一年,但其背后是付款时序问题而非业务恶化。
自由现金流(FCF = 营运现金流 + 投资现金流)方面,FYE 2025 为正 RM 333 万,考虑到当年购入武吉加里尔新总部(RM 789 万,一次性资产支出),剔除这笔后经调整自由现金流约为 +RM 1,122 万,反映核心业务的现金生成能力依然健康。
延伸阅读:
估值与订单能见度
每股盈利(EPS)趋势
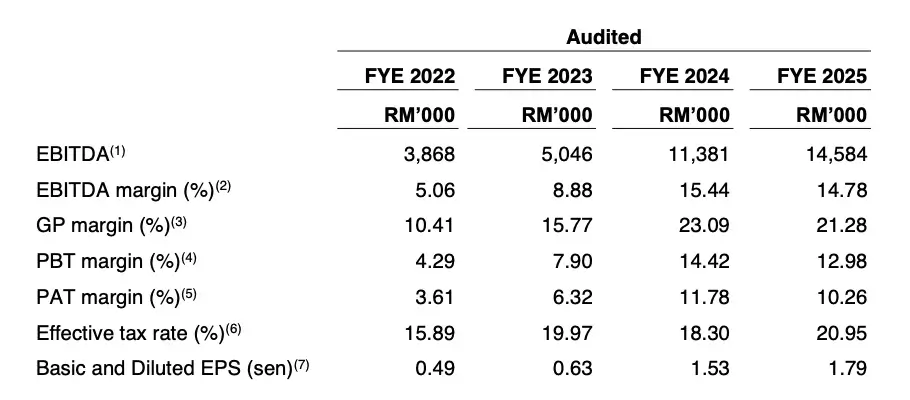
| 财年 | EPS(sen) | 增长率 |
|---|---|---|
| FYE 2022 | 0.49 | — |
| FYE 2023 | 0.63 | +28.6% |
| FYE 2024 | 1.53 | +142.9% |
| FYE 2025 | 1.79 | +17.0% |
以 IPO 价格 RM 0.22 计算,市值约 RM 1.247 亿:
| 估值指标 | 数值(基于 FYE 2025) | 说明 |
|---|---|---|
| P/E(本益比) | 12.3 倍 | 基于扩大股本后 EPS 1.79 sen |
| EV/EBITDA | 8.8 倍 | 企业价值 / EBITDA,相对较低 |
| P/B(市账率) | 4.32 倍 | 账面净资产(NTA)RM 0.09/股 |
| P/S(市销率) | 1.26 倍 | 基于 FYE 2025 营收 |
| 每股净资产(NTA) | RM 0.09 | IPO 价格较 NTA 溢价 144% |
| 历史 EPS CAGR(FYE22-25) | 约 53.9% | 基数低,参考价值有限 |
P/E 12.3 倍在 ACE Market IT 方案商中属于偏低区间,而 EV/EBITDA 仅 8.8 倍更值得关注,因为这是一个排除了资本结构影响、更纯粹反映运营价值的指标。8.8 倍的 EV/EBITDA 对一家 EBITDA 连续两年正增长、且 EBITDA 率维持在 14% 以上的公司来说,估值并不激进。
P/B 4.32 倍和 NTA 溢价 144% 则说明账面价值低(公司主要靠轻资产模式运营),投资者支付的主要是未来盈利预期,而非现有资产。这个溢价能否长期维持,取决于盈利能否持续增长。
延伸阅读:
- 每股盈餘EPS是什麼?多少算好?用EPS換算股價,選股注意這4點!
- 什麼是本益比?教你如何用本益比買對股票!
- 企業價值倍數 EV/EBITDA 是什麼?和 EV/EBIT 區別?巴菲特討厭的估值指標
- 股價淨值比是什麽Price to Book Ratio?股價淨值比多少合理?
未确认订单(Order Book)
截至 LPD,未确认营收达 RM 8,083 万,相当于 FYE 2025 全年营收的约 82%,为未来 12 – 24 个月提供了一定的收入能见度。其中包含 105 个进行中的项目,以及 7 份合计潜在价值 RM 1.271 亿的待结果标单。如果这批标单陆续落地,营收在未来一年将具备进一步突破 RM 1 亿的基础。
未来计划
扩大现有业务,拓展 managed SOC 服务
公司计划追逐规模更大的项目与合约,并利用 NACSA 网络安全服务商执照,进入托管安全运营中心(managed SOC)监控服务市场——这是一个利润率较高、在大马仍处于发展阶段的新兴领域。随着《网络安全法 2024》强制 NCII 机构定期安全审计,GLC 和企业的监控服务采购需求正在上升,MMCS 在资质上已提前布局。
自主研发一体化票务系统
公司计划开发覆盖多部门的内部管理系统,将现有大量纸质流程数字化,整合维护工单、备用零件库存、服务报告和订阅更新提醒等功能。系统落地后不仅提升运营效率,也能降低人工失误风险,有助于维护 GLC 客户的信任关系。
马来西亚 IT 解决方案行业前景
MMCS 所在的赛道,正处于政策与资本双重驱动的上升周期。
行业增长速度(来源:MMCS 招股书中Providence 独立市场研究)
| 细分领域 | 2019–2025 CAGR | 2026–2028 预测 CAGR |
|---|---|---|
| IT 基础架构与网络解决方案 | 17.3% | 18.5% |
| 网络安全解决方案 | 16.7% | 15.9% |
| 云服务 | 23.9% | 20.0% |
| IT 外包服务 | 5.5% | 5.7% |
| IT 硬件与软件 | 4.5% | 4.8% |
跨国云端投资带动下游 IT 需求
Google(RM 91 亿)、AWS(RM 283 亿)、Oracle(RM 297 亿)、Microsoft(RM 94 亿)相继宣布在马来西亚落地云端基础设施,合计超过 RM 765 亿。这些投资将直接拉动本地 IT 配套、网络安全和外包服务需求。
政策催化剂
《网络安全法 2024》正式要求国家关键信息基础设施(NCII)机构定期进行安全审计与风险评估,创造出一批由法规驱动的安全采购需求。Budget 2026 专项拨出 RM 5,300 万推动 AI 应用、RM 20 亿建立主权 AI 云,进一步扩大 IT 解决方案的政策需求面。
马来西亚数字经济对 GDP 的贡献,已从 2019 年的 19.2% 升至 2024 年的 23.4%,上升趋势持续,IT 解决方案需求的政策背书相当充分。
财务比率前瞻:增长空间在哪里?
结合上述行业催化剂与 MMCS 的现有财务基础,有几个比率值得从发展角度来解读:
ROE 有望维持在 30% 以上。 FYE 2025 ROE 已达 35%,MMCS 属于轻资产模式(资产周转率 1.61 倍),只要净利率维持在 10% 以上、不大幅稀释股本,ROE 结构性撑住并不难。IPO 后股本扩大(+119,000,000 新股)会对 ROE 产生一次性摊薄压力,但只要业务持续扩张,中期 ROE 仍应维持在 25% – 35% 区间。
毛利率提升的关键:网络安全与 managed SOC 占比。 目前网络安全板块毛利率(FYE 2025 约 20.7%)与 IT 外包服务(17.5%)尚有提升空间。若 managed SOC 订阅式服务占比逐步上升,理论上可将整体毛利率推向 23% – 25% 区间,对应 EBITDA 率也会随之改善。
DSO 是观察指标。 FYE 2024 的 172 天 DSO 是公司历史最高点,FYE 2025 已回落至 68 天,反映收款改善。未来 GLC 项目体量增大,监测 DSO 是否能持续稳定在 60 – 80 天范围内,是判断公司现金转化能力的重要指标。若 DSO 再次大幅拉长,将直接压缩营运现金流。
EV/EBITDA 的估值空间。 8.8 倍的 EV/EBITDA(基于 FYE 2025)若对标马来西亚 IT 解决方案同类上市公司 12 – 15 倍的区间,意味着在盈利继续增长的前提下,估值仍有相对合理的上行空间——但前提是营收必须持续突破,而非单靠估值修复。
MMCS 竞争分析
马来西亚 IT 解决方案行业属于高度分散的竞争格局,进入门槛不高,主要靠价格、技术能力和与客户的长期关系来竞争。MMCS 在这个市场里属于中等规模业者,比大型跨国 SI(系统整合商)小得多,但在本地中小型方案商中,已算是有规模、有年资的一家。
以下将 MMCS 与招股书独立市场研究(Providence)识别的同类业者作对比,重点聚焦 Bursa 上市可比同行:
Bursa 上市同行对比(最新财年数据)
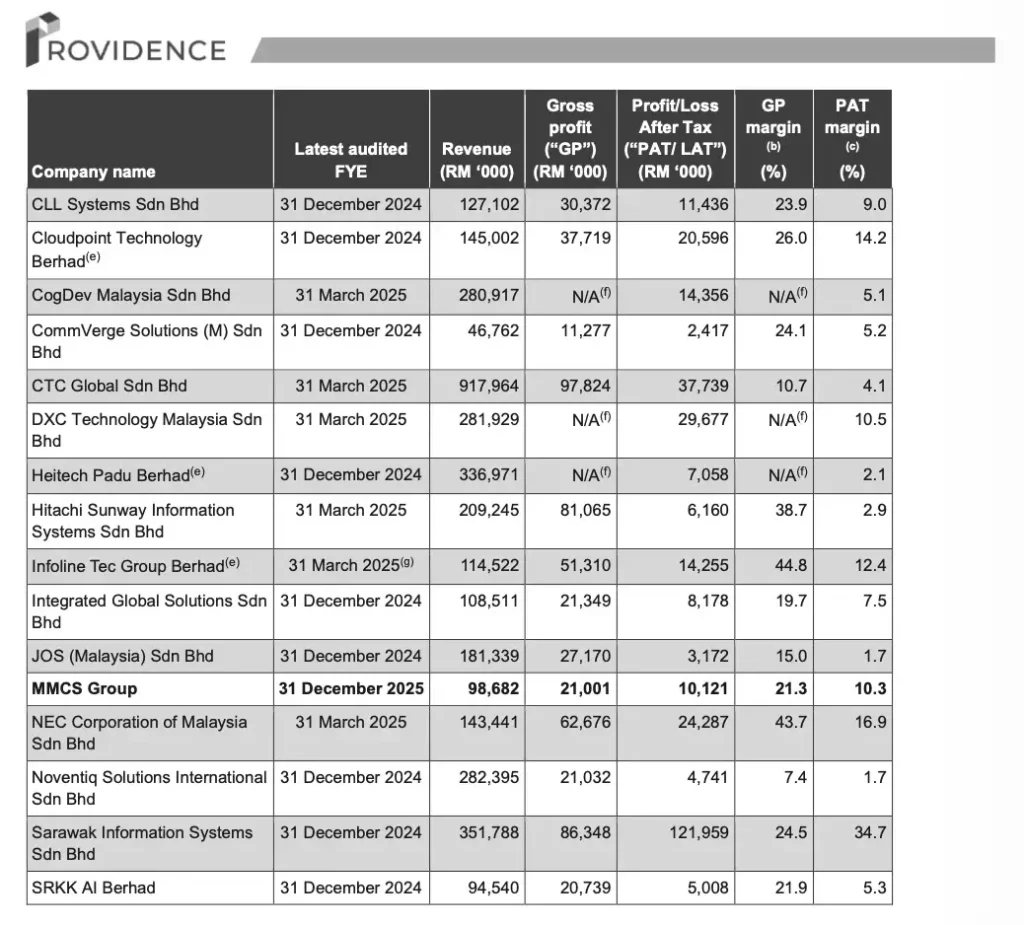
盈利能力处于中等偏上。 MMCS 的净利率 10.3% 高于 SRKK AI(5.3%)和 Heitech Padu(5.1%),与 Infoline Tec(12.4%)和 Cloudpoint(14.2%)相比略低。对于一家以 IT 基础架构销售为主要业务的方案商,这个净利率水平属于合理区间。
毛利率改善空间存在。 Infoline Tec 的 44.8% 毛利率反映了软件和高增值服务的较高利润率结构。MMCS 的 21.3% 毛利率,说明目前业务组合仍以硬件和基础架构项目为主,未来若网络安全和 managed SOC 占比提升,有望带动毛利率上移。
规模偏小是现实。 MMCS 营收约 RM 9,868 万,在可比同行中属于偏小一端,Cloudpoint 和 Heitech Padu 的营收均超过 RM 1 亿至 RM 2.8 亿,规模效应和资源上的差距客观存在。
市占率目前仍属微小。 据招股书披露,MMCS 在各细分市场的市占率约 0.2%–0.3%(IT 基础架构及网络安全),行业整体高度碎片化,市占率提升空间大,但竞争激烈程度也不容低估。
MMCS 主要风险
在关注机会之前,这几个风险同样需要认真权衡:
客户集中,无长期合约保障
两大主要客户合计贡献约 40.50% 的营收,但双方均无长期合约约束。每一次续单,其实都是重新竞标的过程。一旦任何一家客户转向其他供应商,对 MMCS 的业绩冲击会相当直接,也难以在短期内找到同等规模的替代来源。
供应商高度集中
VSTECS 集团占总采购额的 61.71%,一旦对方调整信用条款、拉长交货周期或终止合作,MMCS 的运营会立刻承压。采购渠道集中,是招股书明确列出的主要风险之一。
IT 系统故障与数据安全隐患
提供 IT 外包服务时,MMCS 员工会接触客户的机密 IT 系统。即使公司有内部守则和培训,数据泄漏或系统故障的风险仍然存在。一旦发生,不仅损害当事客户的关系,也可能动摇公司在 GLC 圈子多年积累的声誉。
项目执行受不可控因素干扰
IT 项目进度依赖客户方的配合。一旦客户负责人缺席、系统突然停机或发生意外,项目进度延误,营收确认时间也随之推后,对当年业绩造成波动。
关键管理层依赖
核心管理团队平均拥有 25 年工作经验,在业务开发和客户关系上扮演关键角色。若任何一位核心人员离开且未能及时接替,将影响业务的连贯性和增长前景。
如何申请 MM Computer Systems Berhad IPO 新股认购 ?
只要持有 Direct CDS Account,即可申请认购 MMCS 的 IPO 新股。
认购截止日期:2026年5月25日下午 5 PM,过时不候,逾期只能等上市后于 ACE Market 场内买入。
如果你有兴趣认购马来西亚股票市场的 IPO,考虑开设以下大马投资平台的账户,直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
总结
MMCS 是一家有年资、有 GLC 客户基础、但规模偏小的 B2B IT 方案商。行业风口是真实的——马来西亚 IT 解决方案市场正处于难得一见的上升周期,NACSA 执照也为公司打开了 managed SOC 这扇增值利润更高的门。
但这张票的问题也同样真实:市值只有约 RM 1.25 亿,ACE Market 流动性有限,两大客户占营收逾 40%,主要供应商采购集中超过 60%,股息上限仅 20%。认购价 RM 0.22 比每股净资产 RM 0.09 高出一倍以上,意味着你为这家公司支付了相当的成长溢价——而这个溢价能否兑现,取决于 MMCS 能否持续突破客户集中的天花板、在竞争激烈的 IT 行业拿下更多大型合约。
适合认真考虑的投资者: 对马来西亚 IT 行业有信心、可以接受 ACE Market 流动性和规模风险、不追求短期高派息、愿意以 12.29 倍本益比为未来成长下注的人。
建议保持观望的投资者: 需要高流动性、偏好稳定大派息、或对两大客户集中度和 VSTECS 依赖度感到不安的人。
这不是一张改变游戏规则的票,但也不是一家来混水摸鱼的公司。以行业老兵的底子、正在改善的盈利能力和 RM 8,083 万的订单能见度,MMCS 有理由被认真研究,但同样有足够多的理由让你在下单前多想一步。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 MM Computer Systems Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。