本文探讨新加坡主权基金:GIC(新加坡政府投资公司)、Temasek(淡马锡控股)、MAS(新加坡金融管理局)、CPF(中央工积金局) 的背景、职能、风险定位以及各自的投资组合,分析它们在全球金融市场中的表现和影响力。普通人究竟可以复制新加坡政府的投资组合,实现这么好的回报吗?
新加坡主权基金在全球分别排名第 6 和第 11,新加坡政府投资公司(GIC)的战绩更是名列前茅,20 年期年化回报达 5.6%、第三方估算资产规模约 US$936 billion,普通人复制新加坡政府投资公司的投资组合是不是也能赚钱?
新加坡,虽然国土面积仅有 743.2 平方公里,却跻身全球十大最富有国家之列,并成为全球金融中心之一。自独立以来,新加坡通过实行高度开放的经济政策,积极融入全球贸易。凭借其得天独厚的地理位置,新加坡成功吸引了大量国际贸易和直接投资。
然而,新加坡不仅善于创造财富,更懂得如何有效地管理和增值国家资产。而这重任是由新加坡4大资产管理机构来负责,他们分别 MAS、 GIC、Temasek Holdings、以及中央公积金局 (CPF)。
主权基金是什么?新加坡主权基金在全球排名第几?
主权基金,英文称为 Sovereign Wealth Fund,是政府成立和拥有,用于投资在各种金融产品实现盈利来增加国家财富。
简单来说,主权基金就像国家的一个投资账户,与其把钱放在银行吃利息,不如把钱投入到可创造更多收益的金融产品上,比如买股票、债券、房产投资企业等,来实现比银行定存更高的收益。
新加坡主要的主权基金有新加坡政府投资公司 GIC 和淡马锡控股 Temasek。在全球主权基金排名中,新加坡的 GIC 和 Temasek 分别排在第6名和第11名。
注意:MAS 和 CPF 不属于主权基金,但本文依然将这两者放入文章中,是因为他们的投资也依赖于 GIC 和 TEMASEK,也是新加坡人最信任的另外2大资产管理机构,他们的投资方向也是受人民所追捧,为方便讲解,故此归类。
在新加坡,政府和主权基金的角色就像是客户和基金经理的关系。政府是客户,主权基金是政府的基金经理。基金的投资目标和风险偏好由政府设定,主权基金则根据政府的设定来选择投资的金融产品并打理基金的投资组合。
主权基金排名 TOP 10
| 排名 | 主权基金 | 资产(美元) | 国家 |
|---|---|---|---|
| 1 | Norway Government Pension Fund Global | $2,048,995,080,000 | 挪威 |
| 2 | SAFE Investment Company | $1,952,000,000,000 | 中国 |
| 3 | China Investment Corporation | $1,567,334,000,000 | 中国 |
| 4 | Abu Dhabi Investment Authority | $1,128,750,000,000 | 阿联酋-阿布扎比 |
| 5 | Kuwait Investment Authority | $1,072,000,000,000 | 科威特 |
| 6 | GIC Private Limited | $936,000,000,000 | 新加坡 |
| 7 | Badan Pengelola Investasi Daya Anagata Nusantara(Danantara) | $900,000,000,000 | 印尼 |
| 8 | Public Investment Fund | $900,000,000,000 | 沙地阿拉伯 |
| 9 | Qatar Investment Authority | $600,000,000,000 | 卡塔尔 |
| 10 | Hong Kong Monetary Authority Investment Portfolio | $533,562,836,400 | 香港 |
| 11 | Temasek Holdings | $401,000,000,000* | 新加坡 |
新加坡4大资产管理机构
严格来说,新加坡的主权基金只有2两个,那就是 GIC 和淡马锡。但是,如果放眼新加坡的整个金融资产管理体系,主要依托于四大关键机构,它们分别是:
- 淡马锡控股(Temasek Holdings)、以及
- 中央公积金局(Central Provident Fund, CPF)
- 新加坡金融管理局(Monetary Authority of Singapore, MAS)
- 新加坡政府投资公司(Government of Singapore Investment Corporation, GIC)
根据最新数据,这4大资产管理机构的投资管理组合合计约 S$21500亿新元,其中:
- Temasek 截至2026年3月31日的净投资组合价值达 S$5180亿,首次突破5000亿新元关口
- GIC 无披露资产管理规模,第三方最新估算(SWFI,2026年7月)约为 US$936 billion
- MAS 的官方外汇储备截至2026年6月达 S$551,345.00 million
- CPF会员户口总结余(CPF 局代所有会员保管、并透过特别国债(SSGS)投资出去的资金总池)截止至2026年3月达 S$6770亿。
2026财年(估算数),这些资产管理机构为新加坡带来 S$284.8亿的净投资回报贡献(Net Investment Returns Contribution,NIRC),较2025财年的 S$275.3亿 增长3.4%,占了约五分之一的政府总收入。证明了这项机构在管理国家财富、维护金融稳定和保障国民利益方面发挥着重要作用。
新加坡政府投资公司(Government of Singapore Investment Corporation, GIC)

新加坡政府投资公司(GIC)是新加坡最大的主权财富基金之一,属于私人公司,由新加坡政府全资拥有,负责管理国家的外汇储备,让其增长,也确保国家资产在经济不景气时被受保护。
虽然 GIC 并无披露他们的资产管理规模,但根据 CNA 在纪录片中的讲述,GIC 管理着至少 S$100 billion 的资产,而 SWFInstitute 最新数据显示 GIC 的资产管理规模达 US$936 billion(2026年7月数据)。
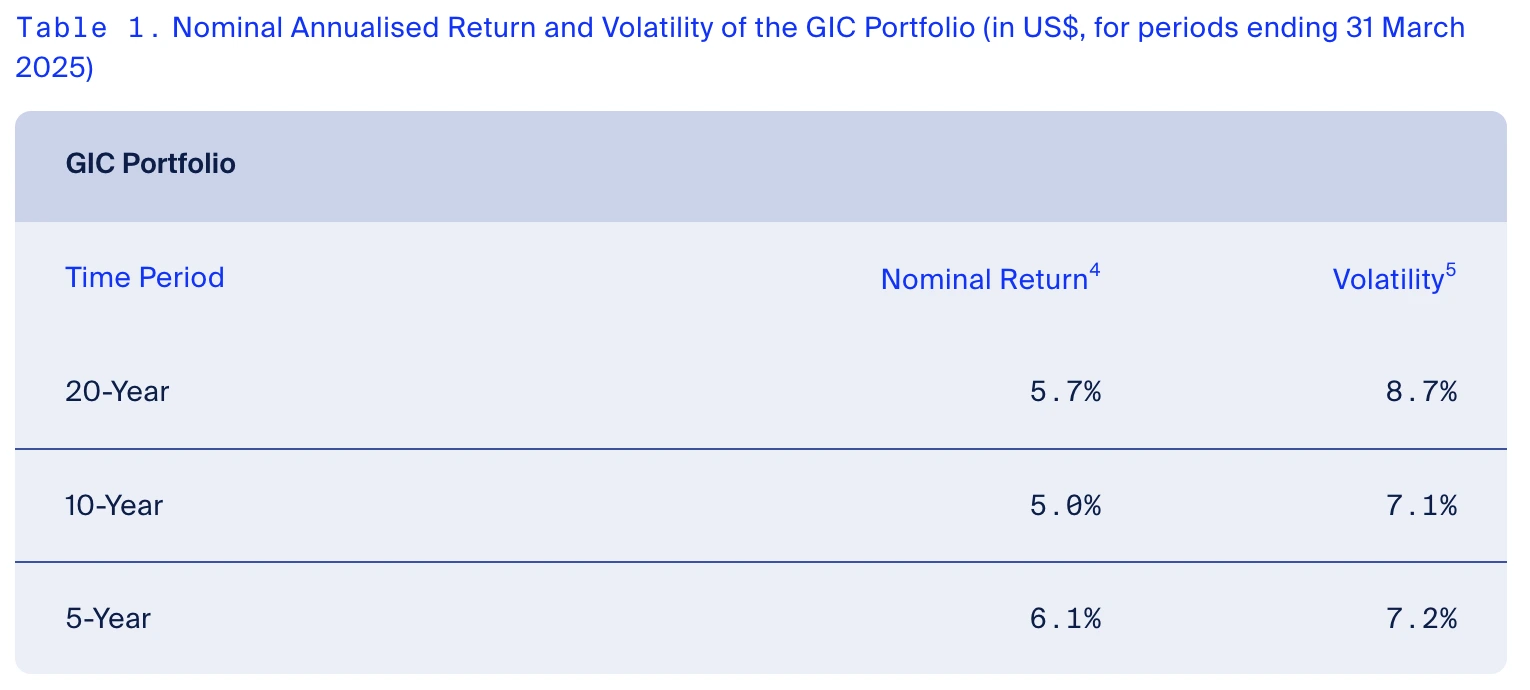
GIC 投资组合多样化,涵盖了发达市场和新兴市场的股票、债券、房地产以及私募股权等多个类别。截至2025年3月31日的财年,GIC 在过去二十年、十年以及五年的名义年化回报率(annualised nominal return)分别达到了5.6%,5.0% 以及6.1%。
GIC 的全球布局广泛,从新加坡到东京、伦敦再到纽约等多个区域都设有办公室。
由于 GIC的角色相当于基金经理,服务的客户是政府,所以它的运作模式是收取管理费,因此其投资策略相对保守。
淡马锡控股(Temasek Holdings)

淡马锡虽然不完全是一家传统的主权财富基金,但它的运作方式与主权财富基金相似。
淡马锡控股成立于1974年,新加坡当时正处于独立后的经济转型期,政府希望通过淡马锡来集中管理国有企业,优化这些企业的经营效率,并实现国家资产的增值。
如今淡马锡仍由新加坡政府全资拥有,截至2026年3月31日,净投资组合价值达 S$5180亿,同比增加 S$490亿,首次突破5000亿新元关口,也是过去十年组合规模翻倍的成果。
和 GIC 的运营模式不同,淡马锡控股属于投资公司,盈亏自负,所以其投资策略更加激进。
淡马锡在亚洲地区的投资力度较大,其约 66% 的资产集中在亚洲。淡马锡的投资组合多元化,涵盖了科技、金融、交通、消费等多个行业,并且着眼于创新和长期增长潜力。
新加坡金融管理局(Monetary Authority of Singapore, MAS)

新加坡金融管理局(MAS)是新加坡的中央银行和金融监管机构,负责制定和执行国家的货币政策、监管金融机构以及确保金融体系的稳定。
MAS 在管理国家外汇储备中扮演者绝对重要的角色。国家外汇储备是一个国家经济稳定和金融安全的重要保障。通过持有和管理这些储备,国家可以更好地应对国际经济波动、维持货币稳定、保障国际支付能力。
根据 MAS 数据,截至 2025年4月 MAS 管理着 S$ 508,221.60 million 的外汇储备。那 MAS 是如何管理这庞大的外汇储备呢?
MAS 对外汇储备的投资遵循稳健的风险管理策略,重点是保值和流动性,而非追求高收益。MAS 将外汇储备投资于高信用评级的主权债券、机构债券和其他固定收益产品。
在截至3月31日的财年中,新加坡金融管理局(MAS)实现了 S$184 million 的投资收益,主要来自利息收入、股息和已实现的资本收益。
MAS管理的外汇储备的一部分会通过财政部转移至 GIC,以便 GIC 进行更长期的投资。
中央公积金局(Central Provident Fund, CPF)

中央公积金局(CPF)是新加坡社会保障体系的核心,通过强制性储蓄帮助公民和永久居民为退休、医疗和住房积累资金。
CPF 的资金主要由政府管理,通过投资于新加坡政府发行的特别国债(Special Singapore Government Securities, SSGS),这些债券提供固定的回报率,以确保 CPF 成员的资金安全和稳定增值。此外,CPF成员也可以通过CPF投资计划(CPF Investment Scheme, CPFIS)选择将部分资金投资于经批准的投资产品,如股票、单位信托、房地产投资信托(REITs)等。
根据 Global SWF,新加坡中央公积金局(CPF)管理的总资产规模超过了 S$400 billion。这些资产主要通过购买新加坡政府发行的特别国债(SSGS)进行管理,这些国债为 CPF成员提供了稳定的回报,也贡献了政府不收资金来源。
GIC VS TEMASEK、MAS、CPF 不同投资模式帮新加坡赚钱
GIC、MAS 和 Temasek 都通过投资多种金融产品来增强新加坡的储备,但他们的角色有所不同。
MAS 的首要目标是确保新加坡的储备稳定增长,主要通过货币政策和投资债券来维持货币价值,并将投资收益纳入国家储备,部分资金由国家主权基金 GIC 管理。
CPF 则是把股息分给新加坡公民。
GIC 是帮政府投资的经理,主要采取较为保守的投资策略,更多地投资于风险较低的资产,如债券和成熟企业,通过长期投资使储备不断增长。
相对而言,淡马锡作为自主权较高的投资公司,则采用较高风险的投资方式,主要在私人和公开市场的企业中持股。根据净投资回报贡献(NIRC)框架,淡马锡将一半的收益以股息形式分配给政府,用于基础设施、医疗、国防和教育等开支。
新加坡4大主权基金:GIC、TEMASEK、MAS、CPF投资组合
新加坡政府投资公司(GIC)投资组合
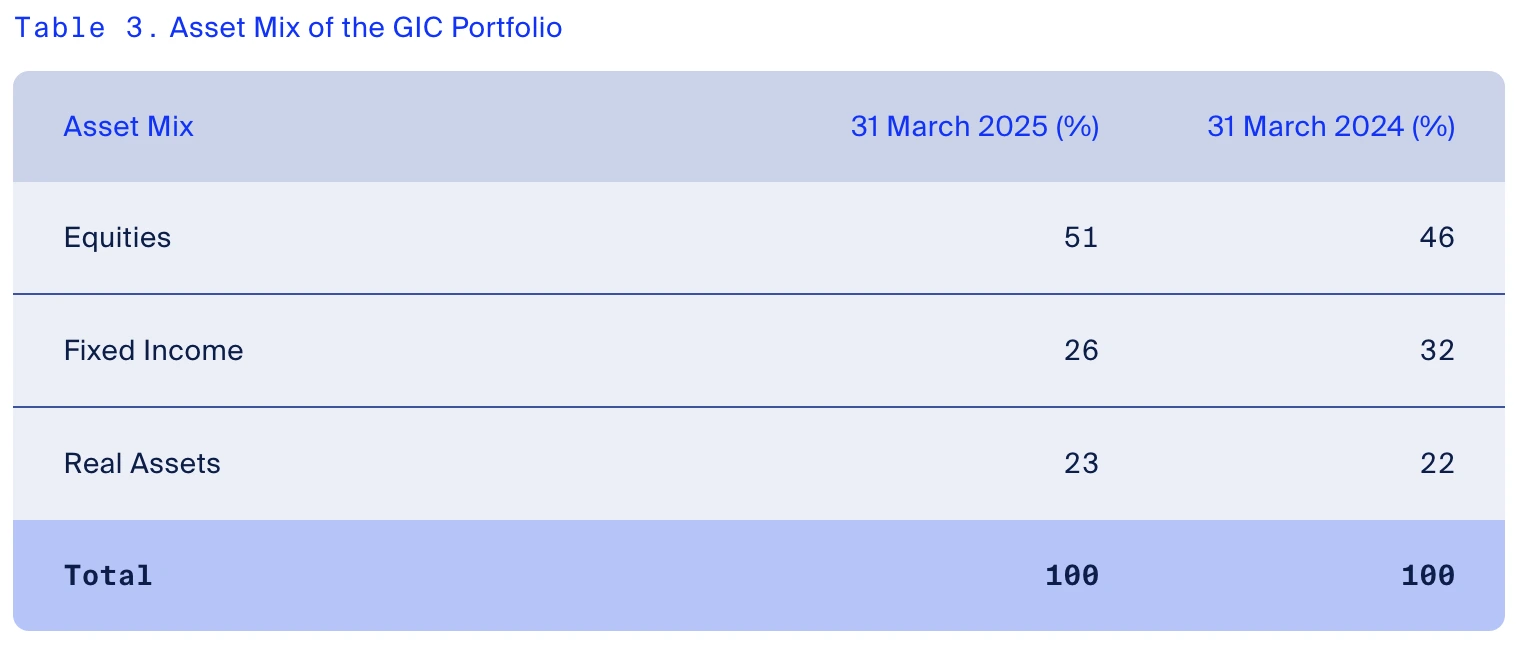
GIC 的投资作风比 MAS 稍微激进,但比淡马锡保守。截至2025年3月31日:股票51%、固定收益26%、实物资产23%(前一年46%/32%/22%)。
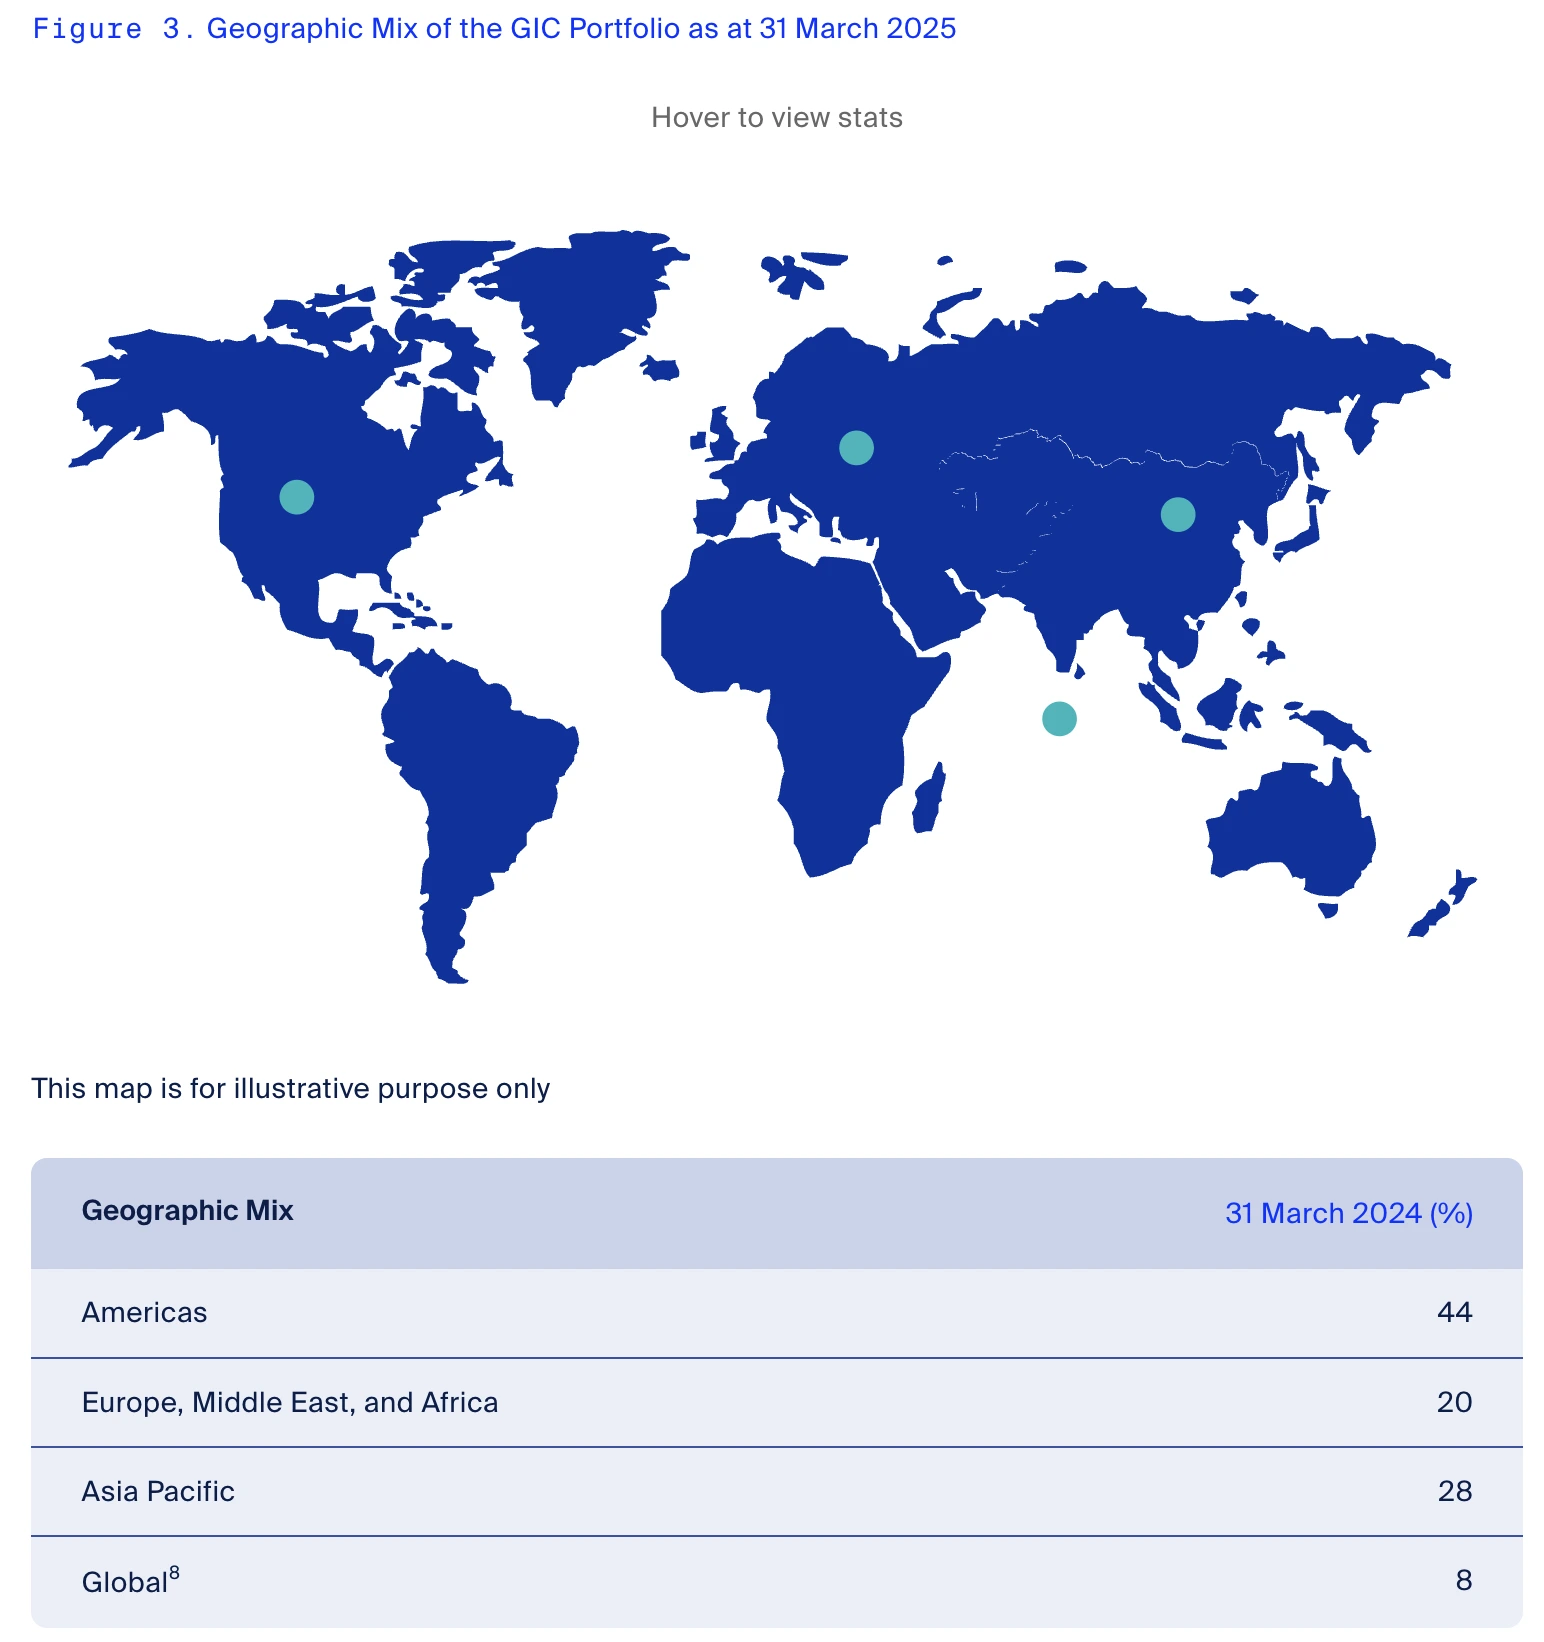
GIC 主要投资于美国(44%);欧洲、中亚及非洲(20%);亚太(28%);其他(8%)。
很遗憾的,拥有庞大资产的 GIC 并没有披露其基金投资在哪些公司,仅能从第三方资料来源取得信息。根据 CNA 专访,GIC 拥有在菲律宾披萨连锁餐厅 Shakey’s Pizza Asia Ventures Inc (PIZZA) 13.8% 的股份、韩国星巴克 32.5% 的股份、以及私人企业股份如地中海度假村经营公司 Sani/ikos Group 、基因研究和家族历史服务公司 Ancestry 、和其他在不同国家的房地产。
而根据 FINTEL 从 GIC 提呈给美国证券交易委员会(SEC)的 13D 和 13G报告(只反映达到揭露门槛的重大持股,不是 GIC 的完整投资组合。),GIC 持有的美股是:
| 公司(代码) | % 所有权 | 最新申报日期 | 申报类型 |
|---|---|---|---|
| Medline Inc.(MDLN) | 14.64% | 2025年12月29日 | 13G |
| GDS Holdings Limited(GDS) | 11.28% | 2026年2月17日 | 13G/A |
| Corporación Inmobiliaria Vesta(VTMX) | 8.44% | 2025年11月12日 | 13G/A |
| WaterBridge Infrastructure LLC(WBI) | 7.90% | 2025年11月6日 | 13G |
| HawkEye 360, Inc.(HAWK) | 7.10% | 2026年5月12日 | 13G |
| Xanadu Quantum Technologies Limited(XNDU) | 6.68% | 2026年4月7日 | 13G |
| BBB Foods Inc.(TBBB) | 6.21% | 2026年4月23日 | 13G/A |
| StandardAero, Inc.(SARO) | 5.74% | 2026年5月7日 | 13G/A |
| IMAX Corporation(IMAX) | 5.23% | 2026年5月7日 | 13G |
| MakeMyTrip Limited(MMYT) | 4.87% | 2026年4月23日 | 13G/A |
| Amplitude, Inc.(AMPL) | 4.80% | 2025年8月11日 | 13G/A |
| Paymentus Holdings, Inc.(PAY) | 4.43% | 2025年8月6日 | 13G/A |
| Rentokil Initial plc(RTO) | 4.42% | 2026年2月2日 | 13G/A |
| AXIA Energia SA(AXIA) | 4.39% | 2026年2月9日 | 13G/A |
| New Oriental Education & Technology Group(EDU) | 3.93% | 2025年8月6日 | 13G/A |
淡马锡控股(Temasek)投资组合
淡马锡(Temasek)作为新加坡的主权财富基金,投资于多个行业和国家的股票。
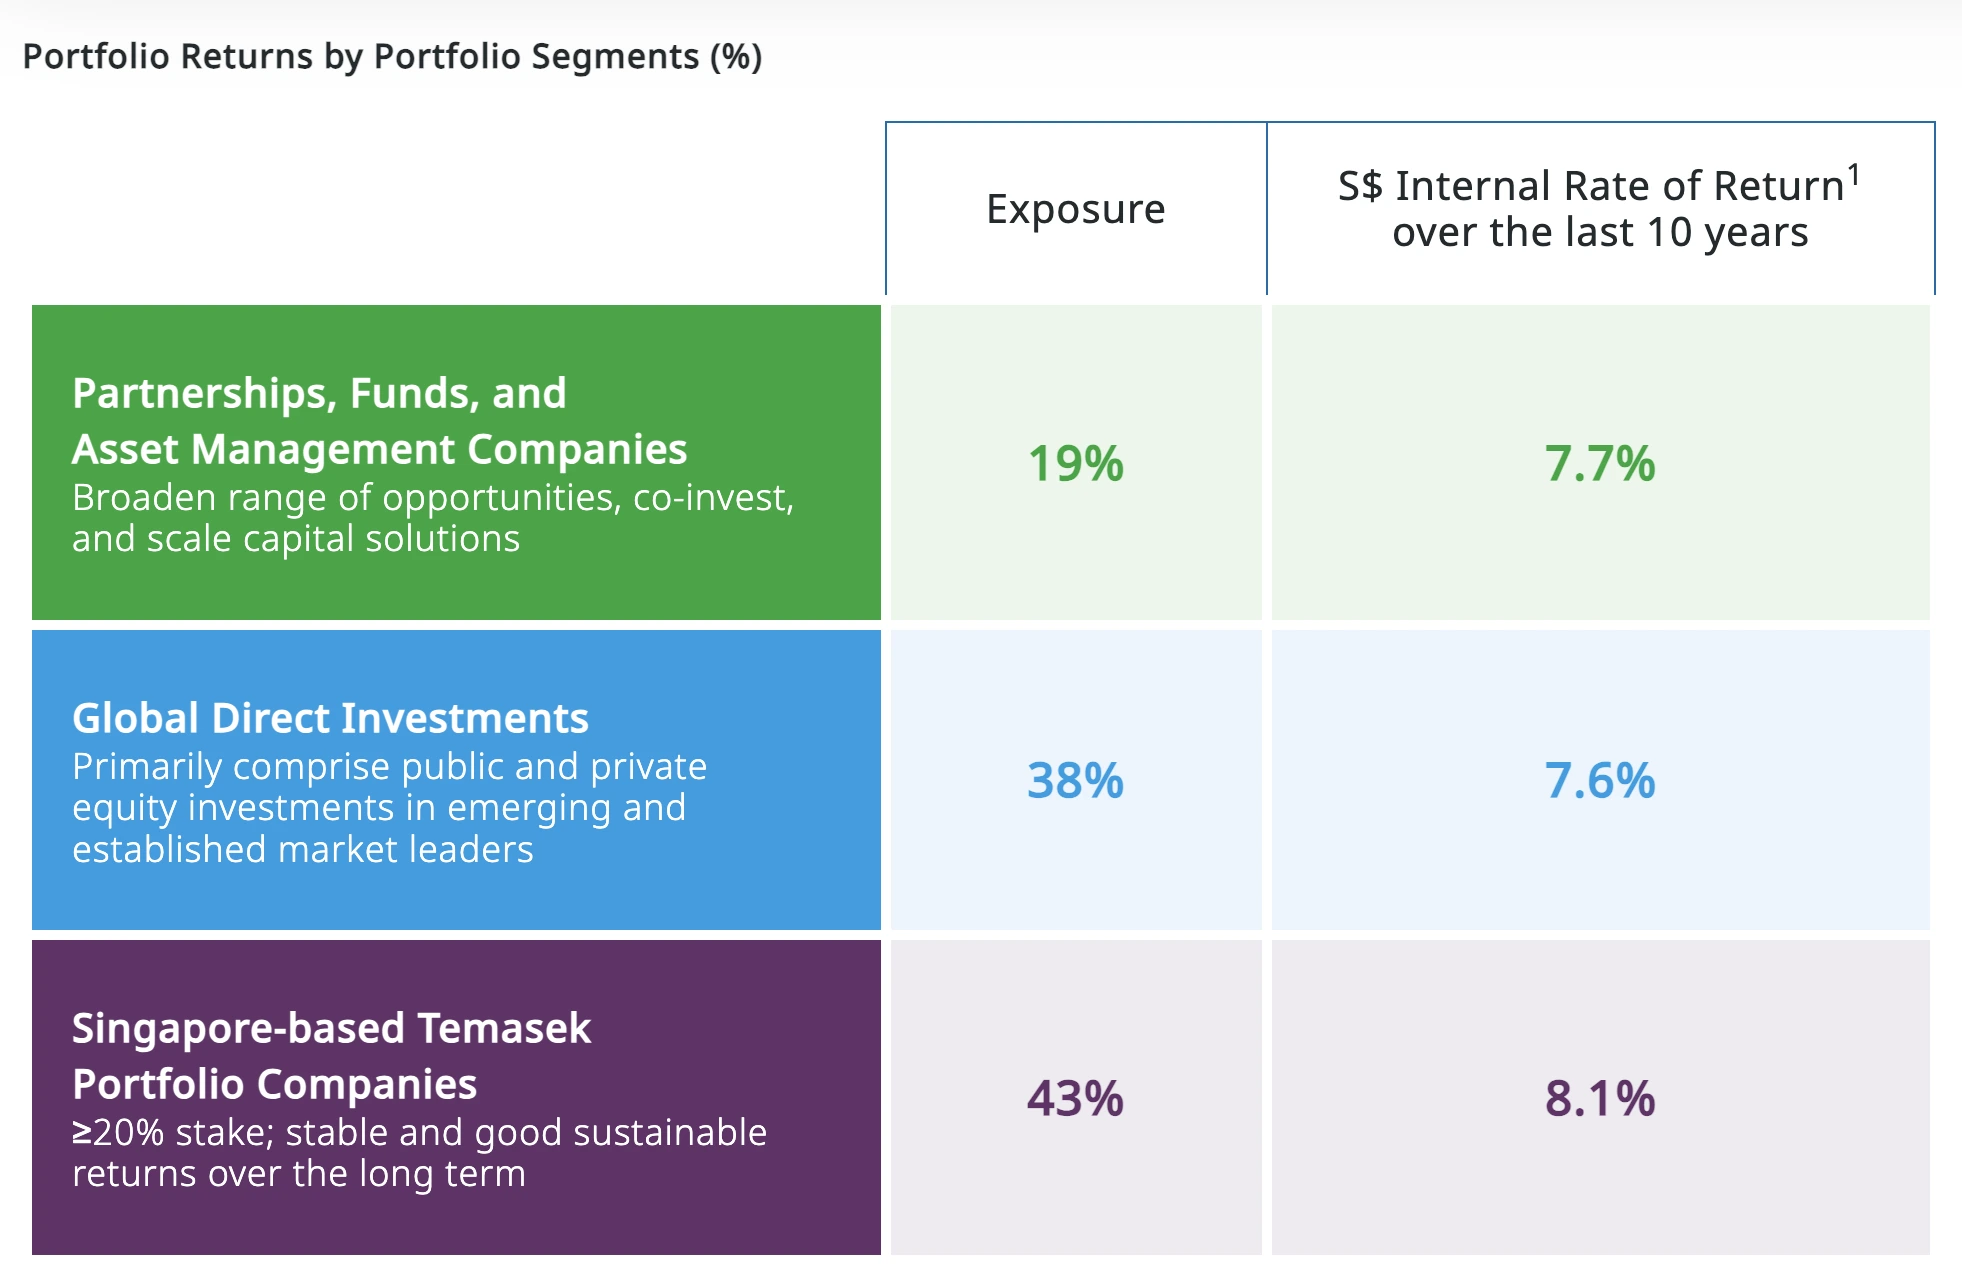
淡马锡目前将投资组合分为三大板块:新加坡核心资产(Singapore-based Temasek Portfolio Companies)占43%、全球直接投资(Global Direct Investments)占38%、以及伙伴基金与资产管理平台(Partnerships, Funds and Asset Management Companies)占19%,这个约40-40-20的分布自2018年以来大致稳定。
三大板块过去10年的内部回报率(Internal Rate of Return)分别为:新加坡核心资产8.1%、全球直接投资7.6%、伙伴基金与资管平台7.7%。
另外,我们也可以在 Temasek 的投资组合领悟到投资在自己熟悉领域的重要性。截至2026年3月31日,新加坡核心资产(TPC)合计创造约 S$2000亿收入。Temasek 大部分的新加坡投资都是盈利的,其中盈利最高的是运输与工业行业的 Seatrium 和 Sembcorp,这两家公司分别是新加坡领先的海洋工程以及能源和水务处理公司。
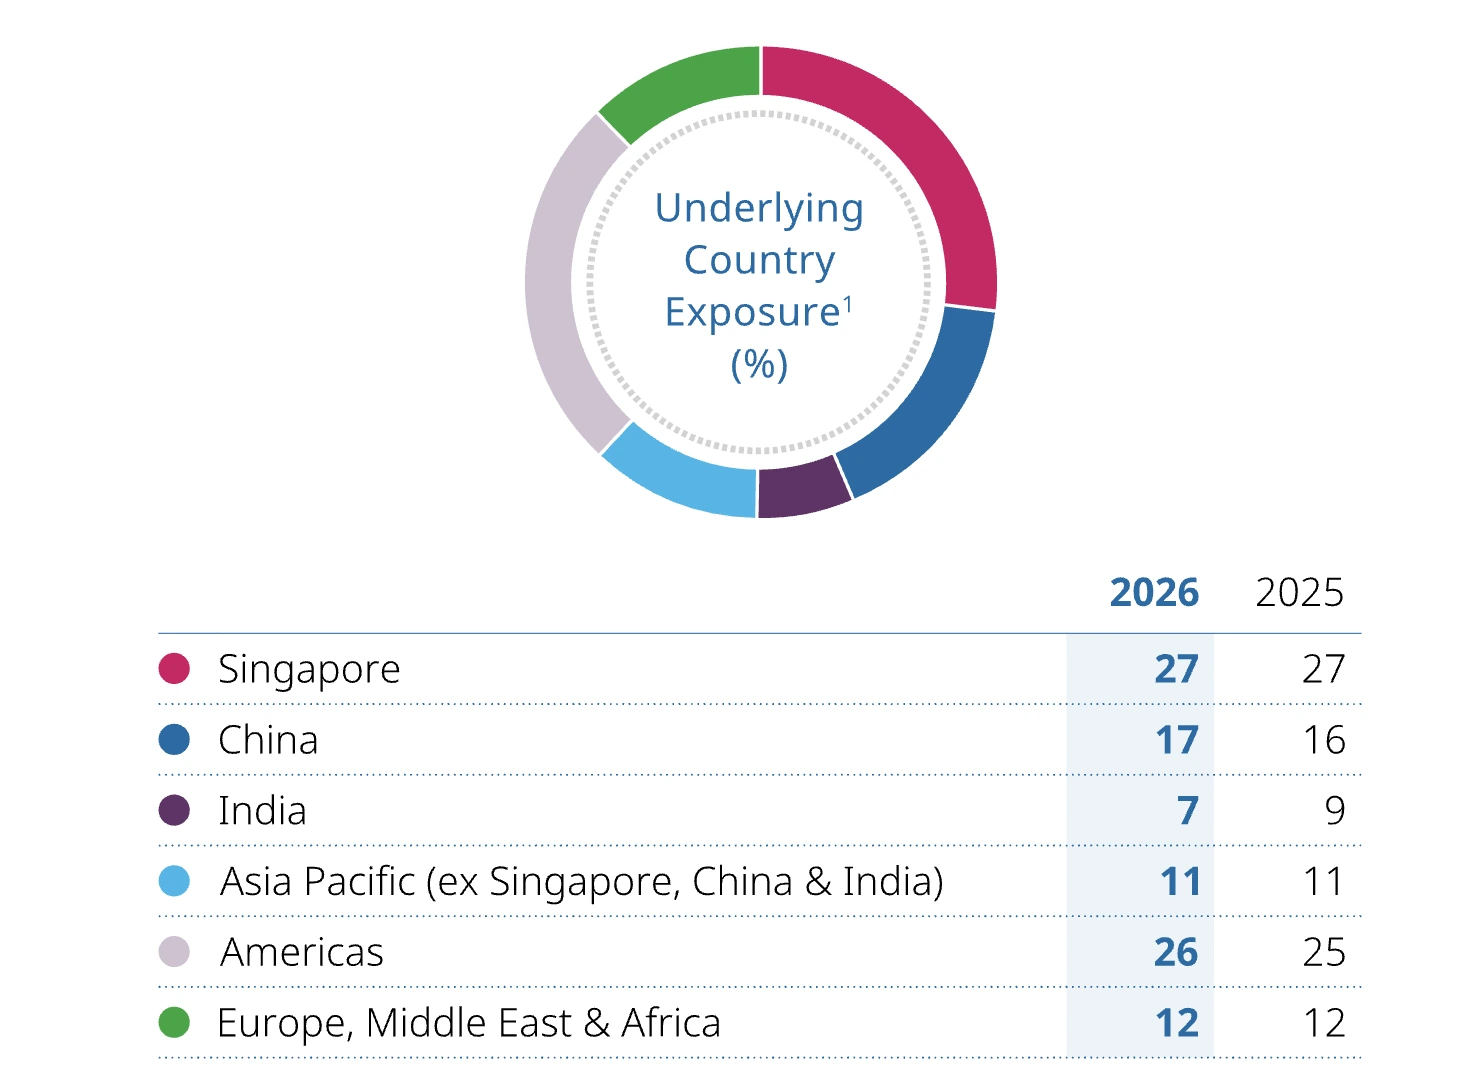
Temasek 的投资集中于亚洲地区,特别是本体新加坡股票(27%)、中国股票(17%)、印度(7%)这3个地方以外的亚太地区(11%),同时也涉足美股(26%)和欧洲、中亚、非洲(12%)的市场。淡马锡的投资策略具有较高的多样性和风险分散性,关注长期增长和价值创造。
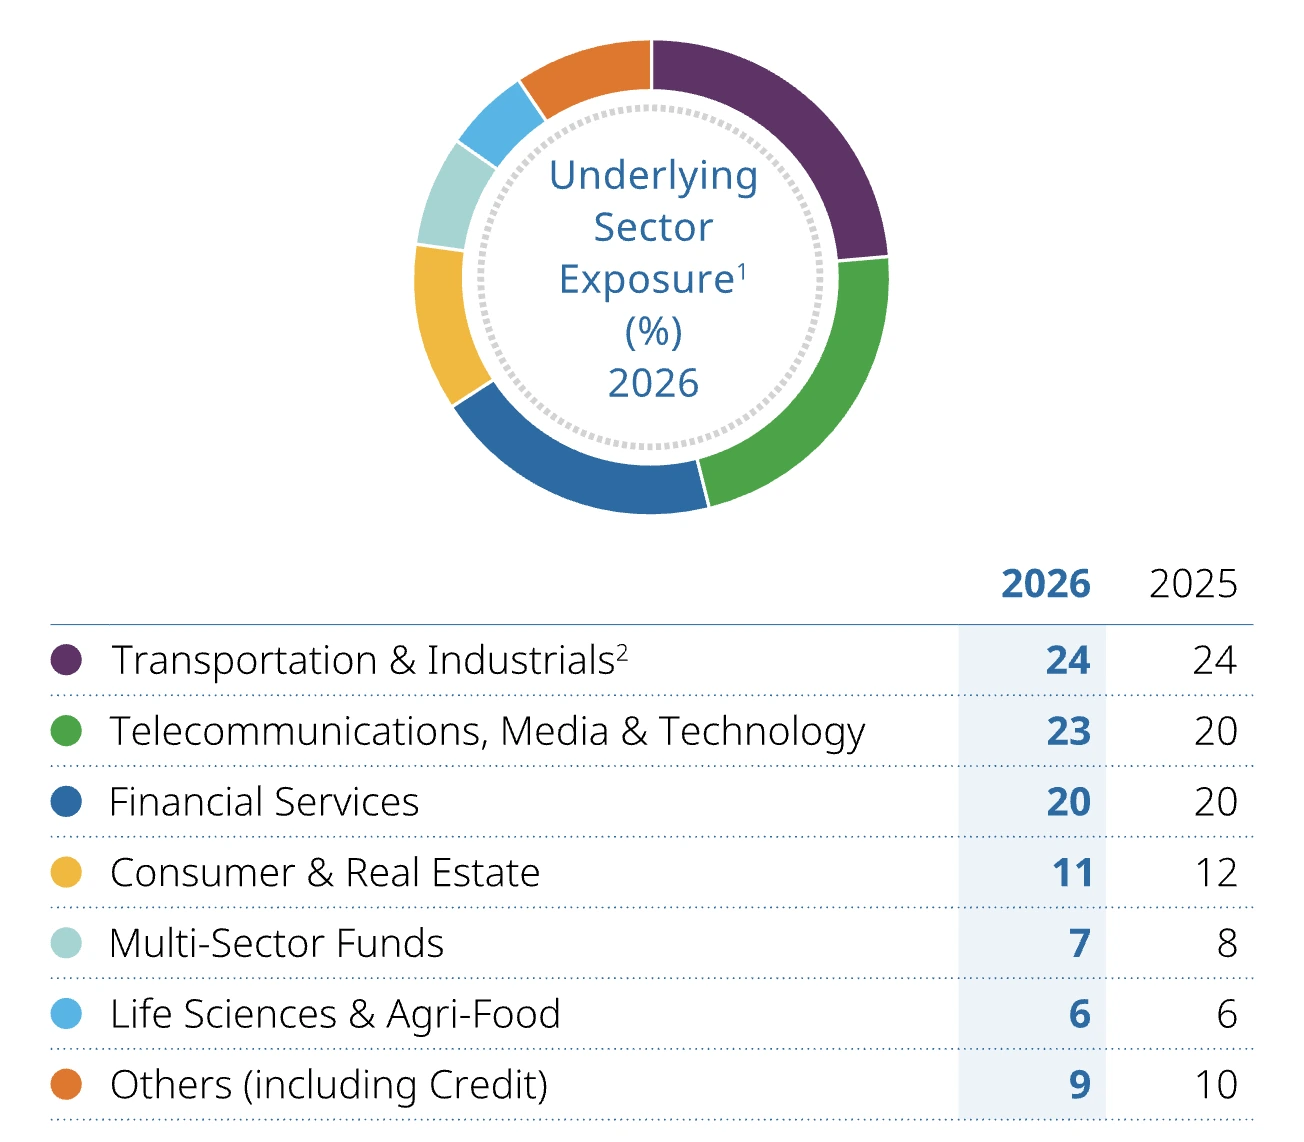
以下是 Temasek 公开披露截至 2026 年 3 月 31 号的投资组合,主要集中在运输和工业(24%)、电信、媒体和科技(23%)、金融(20%)、消费和地产领域(11%)、多元领域基金(7%)、生命科学和农业食品(6%)、其他(9%)。
在全球直接投资(GDI)板块中,上市投资占63%,非上市投资占37%;过去十年,非上市部位的年化回报率达10.0%(美元计价10.6%),高于上市部位的6.1%(美元计价6.4%),主要反映上市部位过去十年受中国市场表现拖累。
这个财年也是淡马锡从帐面价值全面转向市值计算法(mark-to-market)的关键一年。目前约75%的投资组合已按市值计算,包括所有上市投资,以及已经市价化的非上市基金与共同投资;淡马锡自2022年起持续披露剩余部分按市值计算后的价值提升,本财年是首次全面采用这个计算方式。淡马锡表示,这个转变能更真实反映特定时间点的资产价值变化,也让呈报标准更贴近全球主要投资机构。
在新的计算方式下,淡马锡20年期股东总回报率(Total Shareholder Return)为6.8%,10年期为7.1%,5年期为4.6%,1年期为10.5%(新元计价);以美元计价,对应回报率分别为8.0%、7.5%、5.4%和14.8%。
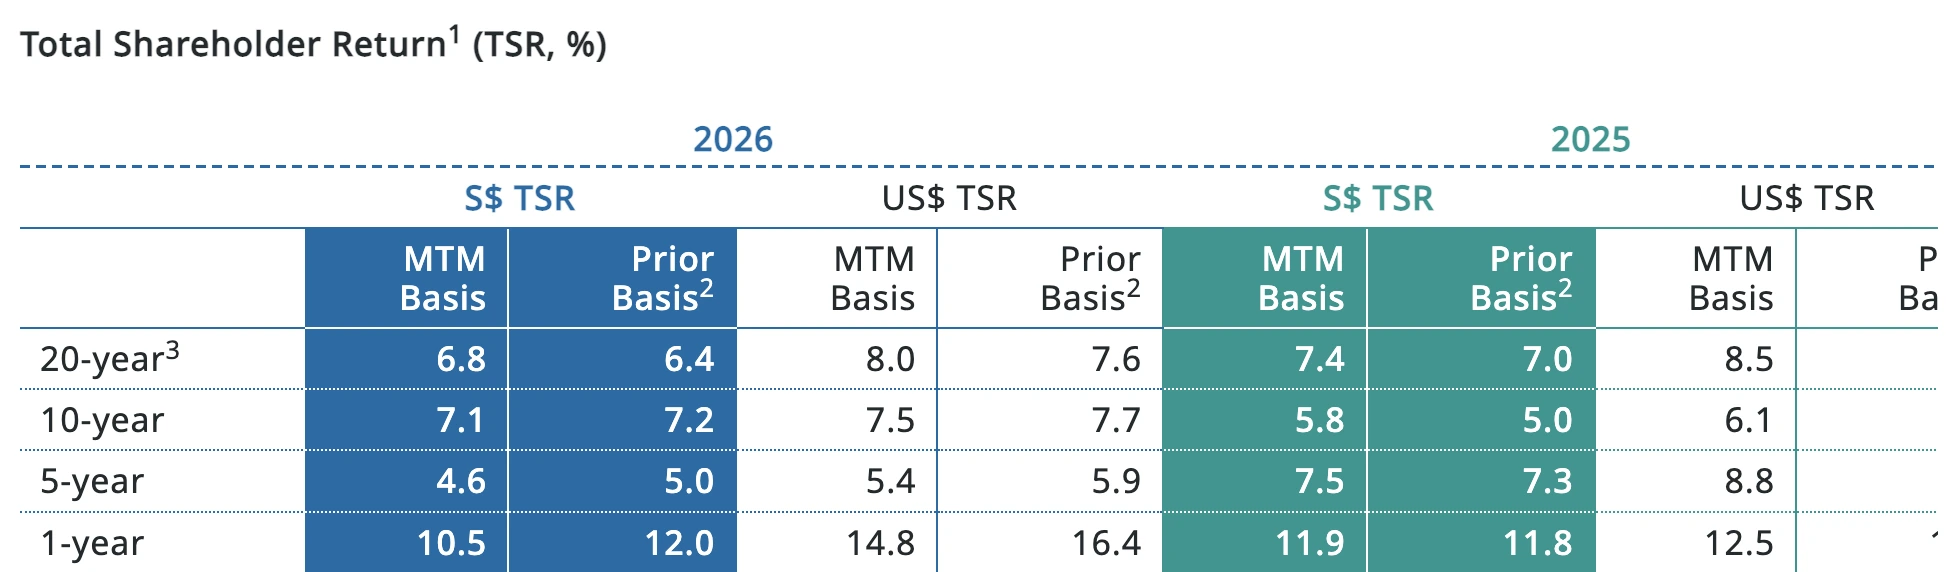
5年期回报率主要受2021年至2024年中国资本市场表现疲弱拖累,但淡马锡自2024年1月起调整执行策略,加上中国市场估值回升,使近两年回报持续走强。1年期回报则受中东局势影响。财年最后一个月净值回落约2%,抵消了全球直接投资组合的部分涨幅;新元兑主要外币升值(兑美元3.8%、港元4.6%、印度卢比13.2%)也拖累1年期回报约2个百分点,若以固定汇率计算,1年期回报可达12.9%。
| 公司名称 | 持股比例(%) | 市值或股东权益(S$十亿) | 所属领域 | 投资组合分类 |
|---|---|---|---|---|
| Adyen N.V. | 5 | 39.7 | 金融服务 | 全球直接投资(GDI) |
| AIA Group Limited | 2 | 146.9 | 金融服务 | 全球直接投资(GDI) |
| Aranda Principal Strategies | 100 | 不适用 | 其他(含信贷) | 伙伴基金与资管平台(PFA) |
| AS Watson Holdings Limited | 25 | 5.4 | 消费与房地产 | 全球直接投资(GDI) |
| BlackRock, Inc. | 3 | 203.5 | 金融服务 | 全球直接投资(GDI) |
| CapitaLand Group Pte. Ltd. | 100 | 12.9 | 消费与房地产 | 新加坡核心资产(TPC) |
| DBS Group Holdings Ltd | 28 | 161.8 | 金融服务 | 新加坡核心资产(TPC) |
| Element Materials Technology Group Limited | 88 | 3.9 | 工业与交通 | 全球直接投资(GDI) |
| ICICI Bank Limited | 2 | 117.6 | 金融服务 | 全球直接投资(GDI) |
| Internet Brands | 25 | 未披露 | 科技与媒体 | 全球直接投资(GDI) |
| Keppel Ltd. | 21 | 21.1 | 工业与交通 | 新加坡核心资产(TPC) |
| Manipal Health Enterprises Limited | 51 | 0.9 | 医疗与农业科技 | 全球直接投资(GDI) |
| Mapletree Investments Pte Ltd | 100 | 18.5 | 消费与房地产 | 新加坡核心资产(TPC) |
| Mastercard Incorporated | <1 | 575.4 | 金融服务 | 全球直接投资(GDI) |
| NVIDIA Corporation | <1 | 5,471.8 | 科技与媒体 | 全球直接投资(GDI) |
| OpenAI Group | <1 | 未披露 | 科技与媒体 | 全球直接投资(GDI) |
| Ping An Insurance (Group) Company of China, Ltd. | <1 | 185.9 | 金融服务 | 全球直接投资(GDI) |
| PSA International Pte Ltd | 100 | 16.2 | 工业与交通 | 新加坡核心资产(TPC) |
| SATS Ltd. | 40 | 5.2 | 工业与交通 | 新加坡核心资产(TPC) |
| Seatrium Limited | 36 | 8.0 | 工业与交通 | 新加坡核心资产(TPC) |
| Sembcorp Industries Ltd | 50 | 11.8 | 工业与交通 | 新加坡核心资产(TPC) |
| Seviora Holdings Pte. Ltd. | 100 | 12.3 | 其他(含信贷) | 伙伴基金与资管平台(PFA) |
| Singapore Airlines Limited | 50 | 20.8 | 工业与交通 | 新加坡核心资产(TPC) |
| Singapore Power Limited | 100 | 13.3 | 工业与交通 | 新加坡核心资产(TPC) |
| Singapore Technologies Engineering Ltd | 51 | 33.8 | 工业与交通 | 新加坡核心资产(TPC) |
| Singapore Telecommunications Limited | 52 | 81.3 | 科技与媒体 | 新加坡核心资产(TPC) |
| Standard Chartered PLC | 18 | 59.2 | 金融服务 | 全球直接投资(GDI) |
| Taiwan Semiconductor Manufacturing Company Limited | <1 | 1,838.4 | 科技与媒体 | 全球直接投资(GDI) |
| Tencent Holdings Limited | <1 | 727.3 | 科技与媒体 | 全球直接投资(GDI) |
| Visa Inc. | <1 | 739.19 | 金融服务 | 全球直接投资(GDI) |
根据以上图表,可以发现 Temasek 在投资上市公司的股价在近3年的回报率是不错的,但过去表现较不好的大部分是中国公司,主要原因是中国股市在2021年至2024年间因为政治、经济、以及房地产危机等因素导致投资者对中国股市失去信心所造成。
不过,随着中国市场估值回升,淡马锡近年持续加码中国市场,本财年对中国的曝险增加了 S$100亿,并参与了物流平台 ANE 私有化、领投影石 Insta360 上市等交易。
淡马锡的全球直接投资组合中,美洲、欧非中东(EMEA)与印度也呈现出不同样貌。美洲是淡马锡在全球直接投资板块中曝险最大的地区,过去十年曝险规模增长了两倍,主要受惠于资本持续加码以及美股市场表现强劲;科技类投资占美洲组合超过三分之一,DoorDash、Internet Brands、Roblox 等平台型企业带来不错回报,金融服务方面则透过 BlackRock、Mastercard、Visa 等资产管理与支付龙头,受惠于全球无现金支付的长期趋势。
欧非中东地区的投资起步相对较晚,淡马锡2014年才在伦敦设立办公室,2023年再进驻巴黎,目前投资以欧洲为主,金融服务是最大配置板块,Adyen、Ermenegildo Zegna Group 等是主要持股;不过整体回报落后于其他地区,主要反映欧洲近年历经连续供给冲击与地缘政治不确定性的宏观逆风,加上组合相对年轻,淡马锡仍看好欧洲的长期发展潜力。
印度则是过去十年回报表现最好的地区,尽管印度卢比兑新元贬值约30%,淡马锡的印度投资组合仍跑赢其他地区。金融服务、以 Schneider Electric India 为代表的工业投资、以及 Eternal、CarTrade 等科技消费平台都有不错贡献,淡马锡也持续看好印度消费升级与产业发展带动的长期增长。
淡马锡控股在2020、2021年期间的投资策略相当激进,被视为初创公司的大金主。像滴滴出行、Gojek、Traveloka 等独角兽背后都有淡马锡和 GIC 的投资。淡马锡比较成功的创投有:荷兰支付公司 Adyen、美国食品配送公司 DoorDash 以及拥有 Zomato 的印度企业 Eternal 等。
不过,在经历了FTX破产、eFishery造假等一系列投资滑铁卢后,淡马锡对初创企业的热情正在迅速降温。作为全球最具影响力的主权财富基金之一,这家新加坡巨擘近年大幅削减了早期投资的力度:从2021年高峰时期的44亿美元暴跌至2023年的5亿美元出头,今年至今投入更不足1亿美元。项目数量也骤减,从两年前的82个首轮投资缩减到仅剩11个,几乎可以说是“全面撤退”。
这一转变背后,是对市场环境变化的理性回应。随着全球利率上升,初创公司融资难度加剧、上市路径受阻,加剧了投资风险。淡马锡内部已经开始调整策略,更加重视资产组合的稳定性与回报的可预测性。一位了解其内部运作的管理人指出:在经历连续挫败后,基金正寻求多元化布局,减少业绩波动。
尤其是FTX的事件,对淡马锡造成的不只是2.75亿美元打水漂的财务损失,还引发了公众质疑与政治层面的压力。新加坡政府对此罕见表态,随后淡马锡也对相关投资团队进行了降薪处理。紧接着,印尼eFishery爆出财务造假,更加剧了基金对早期市场的谨慎情绪。
在风控框架下,淡马锡将早期投资的曝险上限维持在整体投资组合价值的6%,截至2026年3月31日,实际曝险约为4%,其中约一半透过直接投资、另一半透过创投基金参与。
值得留意的是,这个早期投资曝险上限,与淡马锡近期公布的人工智能(AI)曝险目标是两个不同概念。淡马锡计划将 AI 相关领域的投资曝险比率从目前的6%提高至最多15%(不含新加坡核心资产的相关曝险),目标在2031财年前逐步落实。除了 AI,淡马锡也看好增益型基础设施(涵盖电网现代化、可再生能源、核能及储能技术)与私募信贷两大领域,两者的曝险比率分别计划从1%提高至5%、以及从2%提高至5%。私募信贷平台 Aranda Principal Strategies 成立于2024年,初始规模为 S$100亿,目前已突破 S$130亿,每年产生超过 S$10亿的经常性收入。
对于一家投资组合规模5180亿新元、肩负国家战略使命的主权基金而言,风控优先、聚焦长期稳定回报,似乎成了当前阶段更现实的选择。
整体来说,Temasek 的投资策略达到多元化的效果。即使它们在一些科技公司或中国市场的投资上亏损,但通过投资在高利息且稳定的金融行业如 BlackRock、DBS、ICICI Bank、Standard Chartered,让 Temasek 可获取股息之余还实现资本增值。
另外,我们也可以在 Temasek 的投资组合领悟到投资在自己熟悉领域的重要性。Temasek 大部分的新加坡投资都是盈利的,其中盈利最高的是运输与工业行业的 Seatrium 和 Sembcorp,这两家公司分别是新加坡领先的海洋工程以及能源和水务处理公司。
延伸阅读:
- 新手買股票系列:最完整的新加坡股投資懶人包
- 【陸股】外國人/台灣人可以買大陸股票嗎?怎麽買?投資中國股市前三思
- 新手買股票系列:最完整的美股投資懶人包
- 價值股有哪些?值得投資嗎?價值投資選股指標大公開
- 投資成長股能讓財富快速增長?成長股和價值股,哪個比較好?
新加坡金融管理局(MAS)投资组合
新加坡金融管理局(MAS)作为新加坡的中央银行,管理国家的官方外汇储备。
由于其保守的投资策略,MAS 的投资组合主要集中在流动性高的金融市场工具中,如短期政府債券。
MAS 持有的资产不仅用于确保新加坡货币体系的稳定,还为国家提供应对国际经济波动的缓冲。
此外,政府还通过新加坡政府投资公司(GIC)和淡马锡控股(Temasek)管理其主要资产,三者共同确保国家储备的长期可持续增长。MAS 与 GIC 和淡马锡相比,是其中最为保守的投资实体。
中央公积金局( CPF)
新加坡中央公积金局并无披露其投资组合,但 CPF 的投资主要通过政府管理的新加坡政府证券(Singapore Government Securities, SGS)和特别政府证券(Special Singapore Government Securities, SSGS)来实现。
这些证券由政府发行,并由新加坡政府投资公司(GIC)进行管理,目的是确保资金的安全性和稳定性。
普通投资者可以跟着新加坡金融机构投资吗?
其实,普通投资者要直接跟着新加坡金融机构投资是不实际的。
主要原因是这些机构管理的资产规模庞大,管理着数千亿的资产,当投资的股票下跌时,他们可有许多资金持续投资,把成本价拉低,这就是大户和散户之间购买能力(Purchasing Power)的差异。
此外,这些机构的投资目标通常以国家利益为重,具备特殊的政府资源和政策支持,策略往往更具长期性和保守性。他们所投资的资产类别通常有较长的持有期和低流动性,普通投资者可能无法承受长时间的资金锁定。
再来,这些机构投资范围包括大量的私人市场交易、特定国家的资产、债券等,普通投资者通常没有机会或能力参与这些高门槛的投资。比如,在新加坡国债券的最低门槛是每张 S$1000,而企业债券是 $250,000 。这投资门槛对许多普通投资者来说是非常高的。
与其去复制新加坡政府的投资模式,不如学习他们的投资策略,也可以从中领悟一些投资道理。比如通过多元化和长期投资来做风险管理:
- 多元化 / 分散投资
相信大部分投资者都听过 “不要把鸡蛋放在一个篮子里” 的这个道理。如果你的投资组合里有着来自不同领域的股票,当一个领域处于下跌趋势时,其他来自处于上升趋势或保持稳定领域的股票可以抵消其他下跌的股票,减少整体投资组合的亏损。 - 专注长期投资
不要追求短期暴利。短期投资的风险较大,需要你一直盯着市场看,随时准备买卖,这对每天上班的人来说不太现实。如果错过了买卖时机,可能会亏不少钱。所以,对于大多数人来说,更好的做法是长期投资,这样不用时刻关注市场,还更有可能获得稳定的收益。稳定领域的股票可以抵消其他下跌的股票,减少整体投资组合的亏损。像 GIC 没有因为中美贸易战就贸然抛售中国股票,而是以长期趋势来看待。 - 清楚定位自己的风险承受能力
GIC 的目标是维护国家外汇储备,因此它能够承受的风险偏好属于中低,而 Temasek 的目标则是追求最大长期回报,所以能够承受的风险更高,投资策略也更激进。厘清自己的风险偏好,而不是盲目追求高回报,才能够让投资更加适应我们的生活,不会在未来造成财务负担,甚至因为炒股炒到倾家荡产。
总结
新加坡通过其四大金融管理机构——MAS、GIC、Temasek 和 CPF 支撑了新加坡的经济奇迹。这些机构以多元化投资和长期增长为目标,不仅为积累了庞大的财富,还确保了国家的金融稳定和未来的持续发展。尽管普通投资者难以完全跟随这些机构的投资策略,但可以借鉴其风险管理和多样化投资的理念,结合自身情况进行投资决策。
新加坡市场文章推荐阅读:
- 新手買股票系列:最完整的新加坡股投資懶人包
- 喜歡收股息?值得關注的12支新加坡高股息股票
- 新加坡REITs值得投資嗎?精選推薦5檔新加坡REITs
- 新加坡定期存款FD利率 2024(更新至最新月份)
- 马来西亚人可以在新加坡开银行户口吗?教你在CIMB Singapore开户口
- 马币兑新币曾是1:1,为什么现在马币一直跌?马币贬值会影响投资和生活吗?
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。