Impact Capital IPO在2026年10月27日开放申购,砂拉越副首长拿督阿玛黄锦泉医生当天亲自出席这家古晋ICT系统整合商的招股书推介礼。根据《婆罗洲邮报》报道,砂拉越2025年经济规模约RM1,535亿,目标是2030年做到RM2,820亿,而智慧城市、再生能源、医疗、交通和金融服务的发展,都需要安全的网络、数据基础设施、云端运算和网络安全系统;他也点名Impact Capital可以在州的数字基建中扮演更大角色,同时提醒公司要保持良好治理和执行力。
联邦政府这边,2027年财政预算案拨出RM50亿给JENDELA计划,扩大乡区和偏远地区的网络覆盖,并推进连接西马、沙巴和砂拉越的MADANI海底电缆系统。
Impact Capital过去4年有一半左右的营收来自政府推动的数字基建项目。根据招股书引用的独立市场研究报告(Vital Factor),砂拉越州政府在SALURAN计划下已投入约RM23亿改善全州网络覆盖,截至2026年6月,砂拉越的网络覆盖率达到94.5%;2026年州预算再拨出RM4.5亿,继续推进SMART项目和MySRBN农村宽频计划。
SMART600是其中最大的一块。砂拉越数字经济机构(SDEC)计划在偏远地区兴建600座4G电讯塔,让超过18万名乡区居民用得上网络。Impact Capital旗下的Impact Business Solutions(IBS)和华为马来西亚一起拿下这份合约,华为负责供应设备,IBS负责设计、安装、测试、调试和维护,IBS的合约金额约RM3.15亿,是公司成立21年来最大的一份合约。
这家公司将以每股RM0.22登陆ACE Market,股票代号0483,简称IMPACT,上市后市值约RM1.056亿。招股书以2026财年(截至2026年6月30日)净利RM936万计算,本益比约11.28倍,比同样在ACE Market挂牌的Pentech、Divfex等ICT同业约19至20倍的本益比低。同样由PublicInvest担任主要顾问的Pentech,今年6月以每股20仙上市,公众部分超额认购约121倍,首日开在29仙,10月29日收在32.5仙。
不过,申购前有几件事要先弄清楚。SMART600在2026财年贡献了41.02%的营收,剩下约RM6,591万的工程预计在2027年4月前全部入账;另一个政府项目POP 2也预计在2026年12月完工。截至2026年9月30日,公司RM1.70亿的订单簿里,约59%来自这两个项目,2028财年预计能入账的订单只有约RM2,106万。整合业务的订单簿也从草拟招股书时的RM2.012亿,降到现在的RM1.30亿。
另外,公司约76%的营收涉及华为产品,2026财年向华为集团的采购占总采购额44.04%;这次集资RM2,127万里,有RM480万(22.57%)用来支付上市费用。
本文会带你看懂Impact Capital IPO的上市详情、业务模式、客户与供应商结构、集资用途、财务表现、估值算法、同业比较、行业前景与风险,帮你判断这次申购是否适合自己。
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
Impact Capital IPO 上市详情
股票代号
股票代号0483,股票简称IMPACT
Impact Capital IPO 日期
| 项目 | 日期 |
|---|---|
| 公众申请认购开放日 | 2026年10月27日,上午10时 |
| 公众申请认购截止日 | 2026年11月6日,下午5时 |
| 认购抽签日 | 2026年11月12日 |
| 分配IPO股份日 | 2026年11月19日 |
| 暂定上市日 | 2026年11月24日 |
上市板块
马来西亚证券交易所,ACE Market(创业板)
公司的股票已获证监会伊斯兰咨询委员会(SAC)列为符合伊斯兰教义的股票(Shariah-compliant)。
IPO 价格
每股RM0.22,申请时要全额付款。
招股书以2026财年经审计净利RM935.5万、上市后总股本4亿8,000万股计算,每股盈利(EPS)约1.95仙,对应本益比约11.28倍。这个数字会因为用哪一年的盈利去算而差很多,后文的估值章节会把几种算法并排比较。
集资规模
这次IPO分成两部分:
- 公众发售(Public Issue):发行9,669万股新股,集资约RM2,127万,全数进入公司
- 旧股出售(Offer for Sale):创办人Winston Chai Fung Chun和Kok Teck Kuan合共出售2,862.09万股旧股,套现约RM630万,这笔钱归卖股股东,公司拿不到
两部分合计1亿2,531.09万股,占扩大后股本26.10%。按发售价计算,IPO总规模约RM2,757万。这次IPO没有超额配股权(greenshoe),也不设稳定价格机制。
Impact Capital 上市后市值
按发售价RM0.22、上市后总股本4亿8,000万股计算,上市后市值约RM1.056亿。
Impact Capital 股息政策
招股书明确表示,Impact Capital没有正式的股息政策,派不派息、派多少,由董事会按盈利、资本开支和其他因素决定。
过去4个财年的派息记录:
| 财年 | 宣派股息 | 净利 | 派息率 |
|---|---|---|---|
| FYE 2023 | – | RM408.3万 | – |
| FYE 2024 | RM200万 | RM934.5万 | 21.40% |
| FYE 2025 | RM396.5万 | RM702万 | 56.48% |
| FYE 2026 | – | RM935.5万 | – |
注:FYE 2025的RM396.5万股息在2025年6月宣派、2025年9月支付,全数由Winston Chai和Kok Teck Kuan两人收取。2026年7月1日至招股书最后实际可行日期(LPD,2026年9月30日),公司没有再宣派股息。
如果把过去两次派息金额换算成上市后的股数,分别约等于每股0.42仙和0.83仙,以发售价计算的周息率约1.9%和3.8%。这只是用历史数字做的示意,公司没有承诺任何派息比例,不能当作未来的派息预期。
首次公开发行的股份分配
| 分配类别 | 新股 | 旧股 | 合计 | 占扩大后股本 |
|---|---|---|---|---|
| 大马公众抽签 (土著) | 1,200万股 | – | 1,200万股 | 2.50% |
| 大马公众抽签 (非土著) | 1,200万股 | – | 1,200万股 | 2.50% |
| 合资格人士 (董事、员工及贡献者) | 1,600万股 | – | 1,600万股 | 3.33% |
| 私下配售予甄选投资者 | 5,669万股 | 2,862.09万股 | 8,531.09万股 | 17.77% |
| 合计 | 9,669万股 | 2,862.09万股 | 1亿2,531.09万股 | 26.10% |
开放给大马公众抽签的只有2,400万股,按发售价计算约RM528万,非土著投资人能抽的部分是1,200万股,约RM264万。
这次IPO少了常见的「MITI认可土著投资者」配售部分。原因是子公司IBS在2024年获得大马数字地位(Malaysia Digital Status),而IBS贡献集团超过50%的税后盈利,按证监会规定可以豁免12.5%的土著股权要求。招股书也注明,如果公司日后从ACE Market转到主板,或进行导致业务方向重大改变的收购,就要重新向证监会申请评估。
招股书设有回拨与重新分配(clawback and reallocation)机制:公众抽签部分如果认购不足,余额先分给合资格人士,再分给私配甄选投资者,最后由承销商包销;反过来,私配部分的新股如果没被认满,余额会回拨给公众抽签。公众部分的实际认购倍数,要等11月12日抽签前后才会公布。
合资格人士部分的1,600万股中,4名独立董事各获配20万股,最多102名员工合共获配673万股,最多34名对集团有贡献的客户、供应商和业务伙伴合共获配847万股。3名创办人没有参与这部分配售。
这次IPO的主要顾问、保荐人、唯一承销商及唯一配售代理都是Public Investment Bank(PublicInvest),包销公众与合资格人士部分共4,000万股新股,包销佣金为2.50%,配售费最高2.75%。
上市后的股权结构与禁售期
| 股东 | 上市前持股 | 本次卖出 | 上市后持股 |
|---|---|---|---|
| Winston Chai Fung Chun | 49.75% | 1,953.18万股 | 直接1.86% |
| Kok Teck Kuan | 23.15% | 908.91万股 | 直接0.99% |
| Chyr Ye Hong | 23.15% | – | 直接2.89% |
| IGE (3名创办人的控股公司) | – | – | 65.00% |
| Lee Yew Weng (上市前投资者) | 3.95% | – | 3.15% |
上市时,3名创办人会把合共3亿1,200万股转到控股公司IGE名下,IGE由Winston Chai持有52%,另外两人各持24%。上市后,3人直接和透过IGE合计持有70.74%,仍是绝对控股股东。按发售价计算,Winston Chai这次套现约RM430万,Kok Teck Kuan约RM200万。
根据ACE Market上市规则,3名创办人和IGE的全部持股在上市后首6个月不能出售;之后6个月,合计仍须锁定至少45%的股份;再之后,锁定的股份每年最多只能解禁三分之一。上市前投资者Lee Yew Weng在提交上市申请前12个月内、以低于发售价的价格入股,他的全部持股同样要锁定6个月。
Impact Capital 是什么公司?
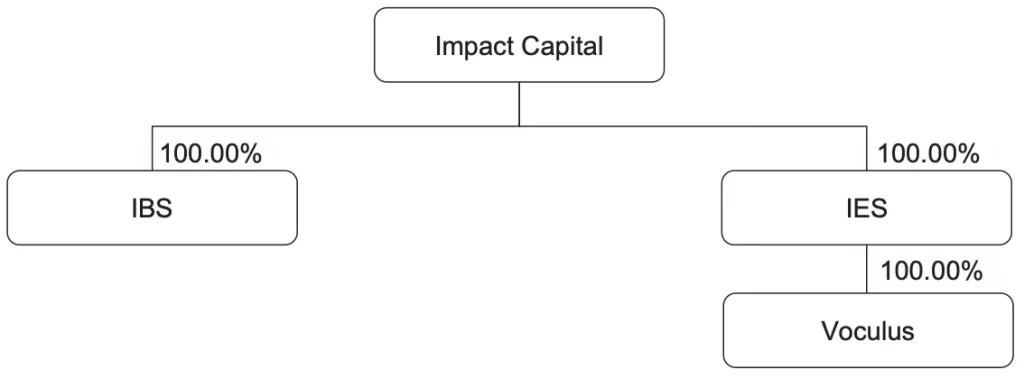
Impact Capital Holdings Berhad(中文名:颍博科技控股)是一家投资控股公司,2024年7月1日才成立,目的是为了这次上市重组集团架构,2025年10月转为公众公司。真正营运的是三家子公司:
- Impact Business Solutions(IBS):100%持有,负责ICT设备与系统整合、ICT产品销售与服务,是集团的主要营收来源
- Impact Energy Solutions(IES):100%持有,原本做再生能源相关的ICT系统,目前主要支援IBS的整合项目
- Voculus:IES的全资子公司,负责软件销售和ICT顾问服务
集团的历史要从2005年说起。那一年,Winston Chai Fung Chun、Kok Teck Kuan和Chyr Ye Hong三人在古晋创办IBS,起初三人各持10%,另外70%由新加坡公司Impact Multimedia Pte Ltd持有,主要卖电脑配件和提供顾问服务。2007年,三人买下全部股权。
三位创办人今年都是52岁。Winston Chai在加拿大McMaster大学念工程,曾在新加坡的Seagate、MediaRing等公司工作,负责电讯和网络技术支援,现任董事经理,管销售和业务方向;Kok Teck Kuan曾在砂拉越能源(SEB)旗下的SESCO担任资讯系统主任,负责SAP系统和数据库管理,现在负责集团营运、人事和行政;Chyr Ye Hong拥有纽西兰坎特伯雷大学电机与电子工程硕士学位,2014年创办软件公司Voculus,2024年把它卖给IES,现在负责策略、创新与研发。
2018年是一个转折点。IBS那一年成为华为在马来西亚的授权合作伙伴,2020年升级为华为亚太区金牌及认证服务伙伴,2021年再升级为授权钻石经销商(Authorised Diamond Reseller)。之后几年拿下的大型项目,大多和华为的产品或合作关系有关。
Impact Capital 发展里程碑
| 年份 | 里程碑 |
|---|---|
| 2005年 | IBS在古晋成立,经营电脑配件贸易与顾问服务 |
| 2006年 | 首个系统整合项目:为一个政府部门安装企业网络与安全系统 |
| 2007年 | 首次为SEB集团做项目;在吉隆坡设立办公室 |
| 2008年 | 首个数据中心项目;在雪兰莪Bandar Damansara Perdana买下办公室 |
| 2018年 | 成为华为在马来西亚的授权合作伙伴 |
| 2020年 | 首个电讯基建整合项目:为SEB升级电网专用的OTN/DWDM光纤通讯网络 |
| 2021年 | 首个光纤到户(FTTH)项目;IBS注册为CIDB G7承包商;升级为华为钻石经销商 |
| 2022年 | 与SDEC和华为签下SMART600三方合约,IBS部分约RM3.15亿,是公司至今最大合约 |
| 2023年 | 拿下POP 2乡区光纤宽频项目;首次透过自家网络营运中心(NOC)提供网络托管服务 |
| 2024年 | IBS获大马数字地位;IES收购Voculus;与中国数字孪生公司Raychange签署3年合作备忘录 |
| 2026年 | 与中国数据及AI软件公司KeenData签署3年合作备忘录;拿下吉隆坡国际机场(KLIA)网络设备维护合约;拿下首个铁路企业网络项目 |
截至LPD,集团共有109名员工,全部是本地员工,没有外籍劳工。其中73人在古晋、3人在民都鲁、31人在八打灵再也、2人在亚庇。
董事与主要管理层
| 姓名 | 职位 | 背景 |
|---|---|---|
| Datu William Anak Patrick Nyigor | 独立非执行主席 | 68岁,曾任砂拉越州政府ICT组(ICTU)总监、砂拉越教育、创新与人才发展部常任秘书,2019年退休 |
| Winston Chai Fung Chun | 董事经理(联合创办人) | 约29年ICT业经验 |
| Kok Teck Kuan | 执行董事(联合创办人) | 约28年ICT业经验,曾任职SESCO |
| Chyr Ye Hong | 执行董事(联合创办人) | 约23年ICT业经验,Voculus创办人 |
| Cheong Woon Chee | 独立非执行董事 | 独立董事 |
| Goh Chin Yee | 独立非执行董事 | 独立董事 |
| Lu Yieng Ping | 独立非执行董事 | 独立董事 |
| Ting Mee Ming | 首席财务官 | MIA会员,曾任职PKF会计师事务所与Mary Kay |
| Jonathan Ang Teck Meng | 服务交付经理 | 曾任职砂拉越资讯系统公司(SAINS) |
董事会7人中有4名独立董事。主席Datu William在砂拉越公共服务和州政府ICT规划领域工作超过30年,熟悉州政府的数字化政策;考虑到公司约一半营收来自政府机构,这类背景对业务有帮助,但上市后董事会和审计委员会如何处理与政府客户相关的利益冲突,也值得留意。
2026财年,3名执行董事的薪酬各约RM60万,合共约RM180万;招股书列出的2027财年建议薪酬合共约RM189万,未包括花红。4名独立董事上市后合共每年约RM16万董事费。
Impact Capital 的主要业务
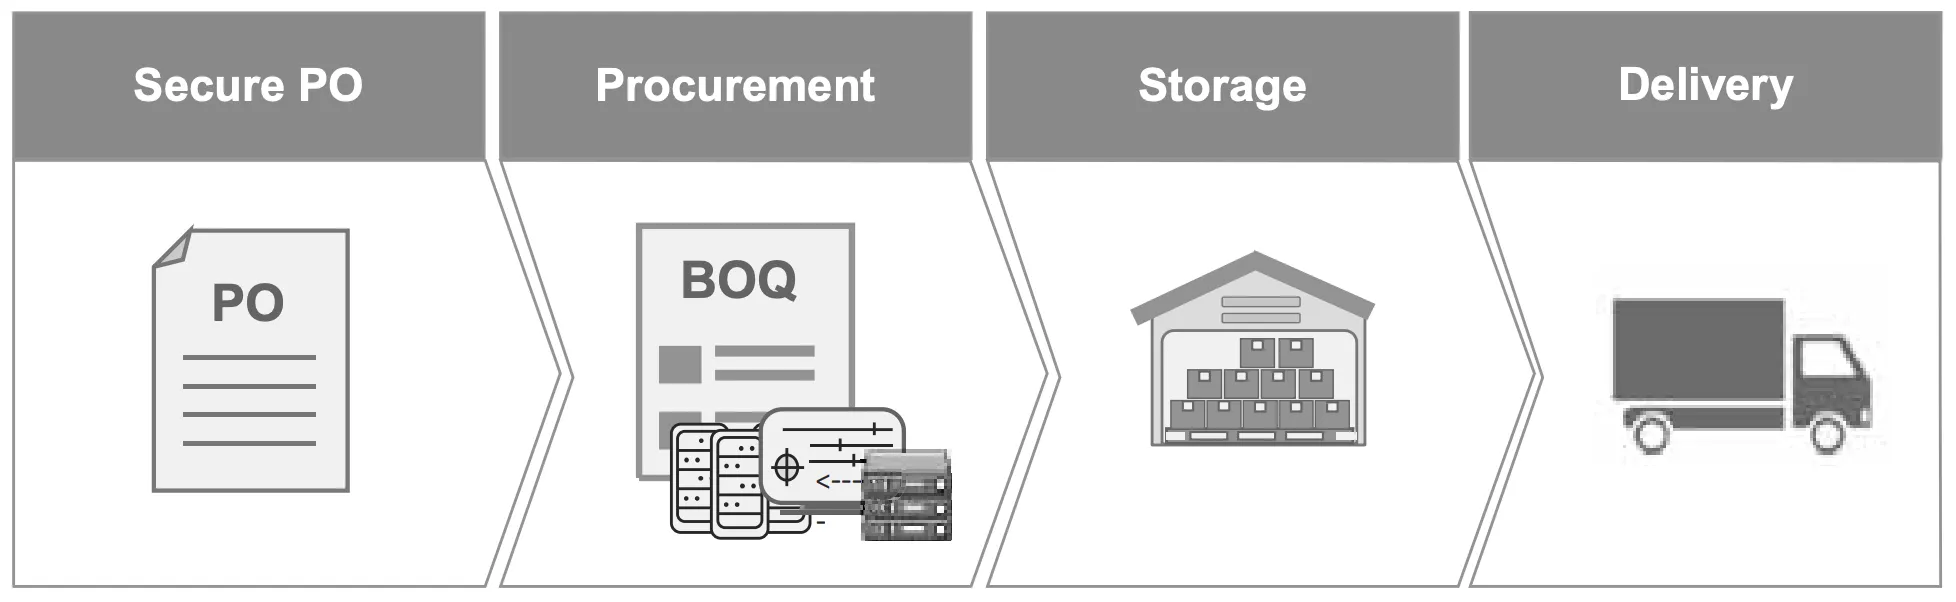
Impact Capital的角色是「系统整合商」:它本身不生产电讯塔、服务器或网络设备,而是向华为、Dell、Cisco等品牌采购设备,再负责设计、安装、配置、测试、调试和日后的维护,让整套系统能运作起来。招股书也说明,公司不负责兴建电讯塔或铺设光纤电缆。
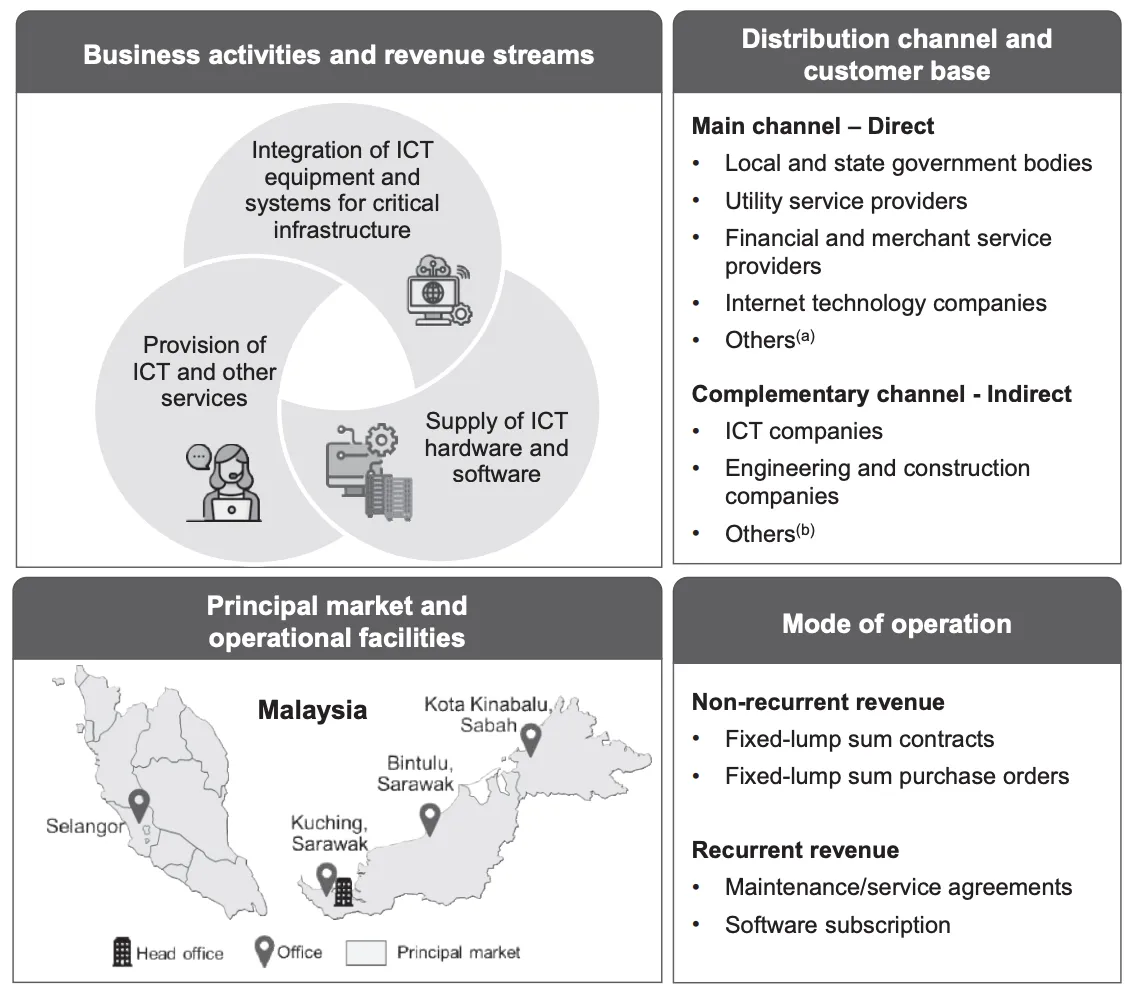
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 关键基建ICT设备与系统整合 | 81.06% | 82.73% | 82.70% | 72.68% |
| ICT硬件与软件供应 | 7.52% | 9.55% | 8.76% | 14.30% |
| ICT及其他服务 | 11.42% | 7.72% | 8.54% | 13.02% |
| 总营收 | RM1.132亿 | RM1.602亿 | RM1.454亿 | RM1.547亿 |
注:财年截至6月30日,下同。
关键基建ICT设备与系统整合
这是公司的主力业务。「关键基建」指的是电讯、电力、政府服务、金融、交通等一旦停摆就会影响民生和经济的系统。Impact Capital的整合项目涵盖五个领域:
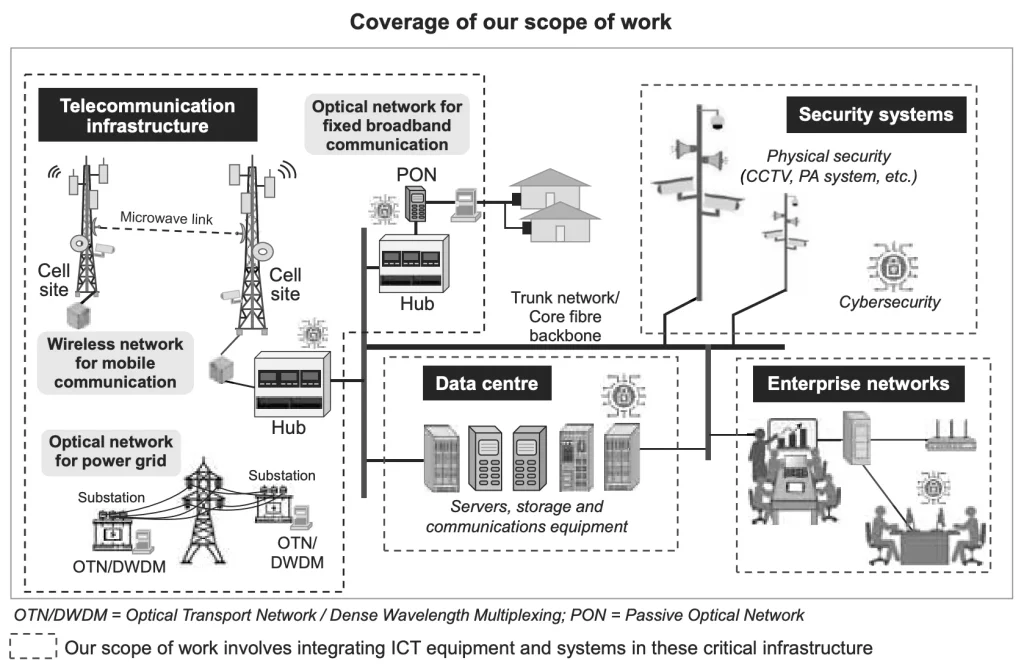
- 电讯基建:4G基站、微波传输、电网专用的OTN/DWDM光纤通讯网络,以及乡区光纤宽频
- 企业网络:有线和无线局域网、广域网(WAN、SD-WAN)、网络安全与虚拟化
- 数据中心:服务器、储存系统、私有云、模组化/货柜式数据中心
- 安全系统:闭路电视、门禁、警报系统,以及防火墙、端点保护、SIEM等网络安全方案
- 数字孪生(digital twin):用软件建立实体设施的虚拟模型,即时监测和模拟运作
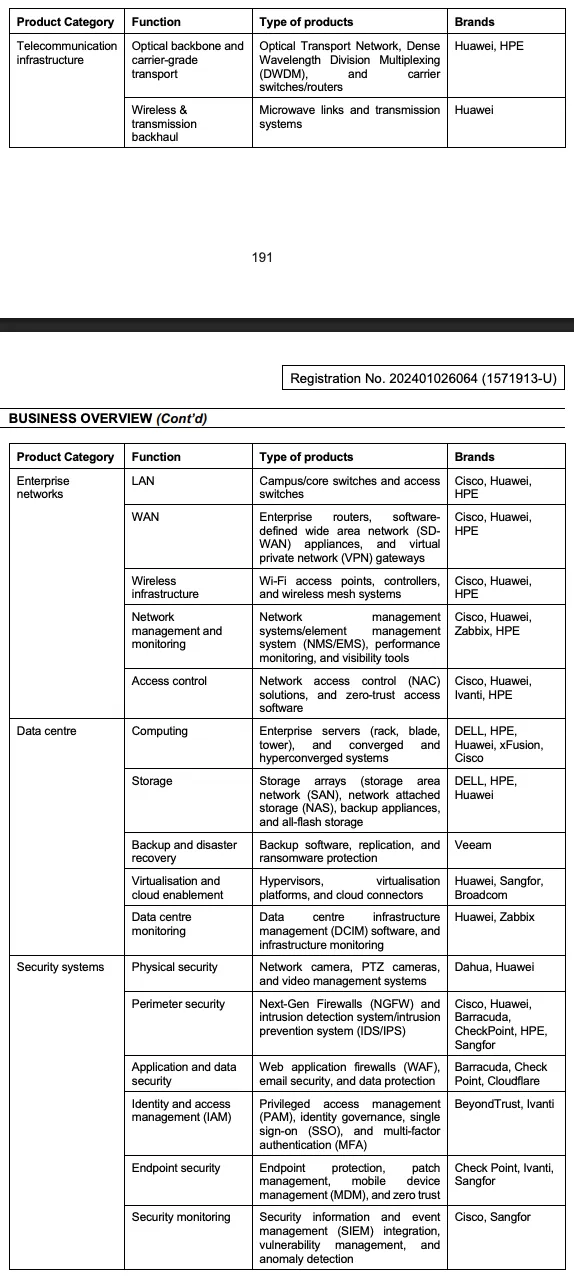
按项目类型拆分,2026财年整合业务RM1.124亿的营收中,综合ICT基建设施(主要是SMART600)贡献RM6,818万,安全系统RM1,397万,电讯基建RM1,158万,数据中心RM998万,企业网络RM869万,数字孪生只有RM4万,仍在起步阶段。
4个大型政府项目撑起业绩
2021年以前,公司接的项目大多在RM1,000万以下。2021年之后,公司拿下4个合约价值超过RM5,000万的大型项目,全部是政府主导的关键基建项目:
| 项目 | 内容 | 合约价值 | 状态 |
|---|---|---|---|
| SMART600 | 为SDEC在砂拉越乡区 600座4G电讯塔安装和整合设备 | 约RM3.04亿 (不含税) | 完成78.34%, 剩余RM6,591万, 预计2027年4月完工 |
| POP 2 | 联邦通讯部与砂拉越多媒体机构的 乡区光纤宽频项目, 砂拉越约681个站点 | 约RM6,597万 | 剩余RM3,436万, 预计2026年12月完工 |
| 综合营运中心ICT平台 (ICT Infrastructure IOC) | 为砂拉越一个综合营运中心 建置ICT平台 | RM5,000万至RM7,000万 | 2024年8月完成 |
| 综合营运中心安全系统 (IOC Security) | 同一个营运中心的 安全基建 | RM6,000万至RM8,000万 | 2026年9月完成验收, 待发出验收证书 |
注:两个IOC项目因合约保密条款,招股书只披露价值范围。
这4个项目在2023至2026财年分别贡献公司52.16%、65.36%、65.01%和49.99%的营收。把表格看完会发现,两个IOC项目已经完成,SMART600和POP 2也都会在未来6个月内完工,四个项目都在收尾。
SMART600合约原本为期3年,从2022年4月开始,因为部分基站迟迟拿不到电源和骨干传输,工地交接延误,合约延长到2027年4月。招股书说明延误不是IBS造成的,不会被罚违约赔偿金。根据招股书引用的SDEC资料,截至2025年7月,600座电讯塔中已有587座完工、431座启用。
ICT硬件与软件供应
公司也单独卖ICT硬件和软件订阅,例如服务器、储存设备、网络设备、备份软件和网络安全平台,主要卖给不需要整合服务、想直接向授权经销商采购的客户。2026财年这项业务营收增加73.73%至RM2,212万,招股书解释主要来自现有客户续订软件,以及一名大客户为了在马来西亚扩展业务而增购企业网络硬件。
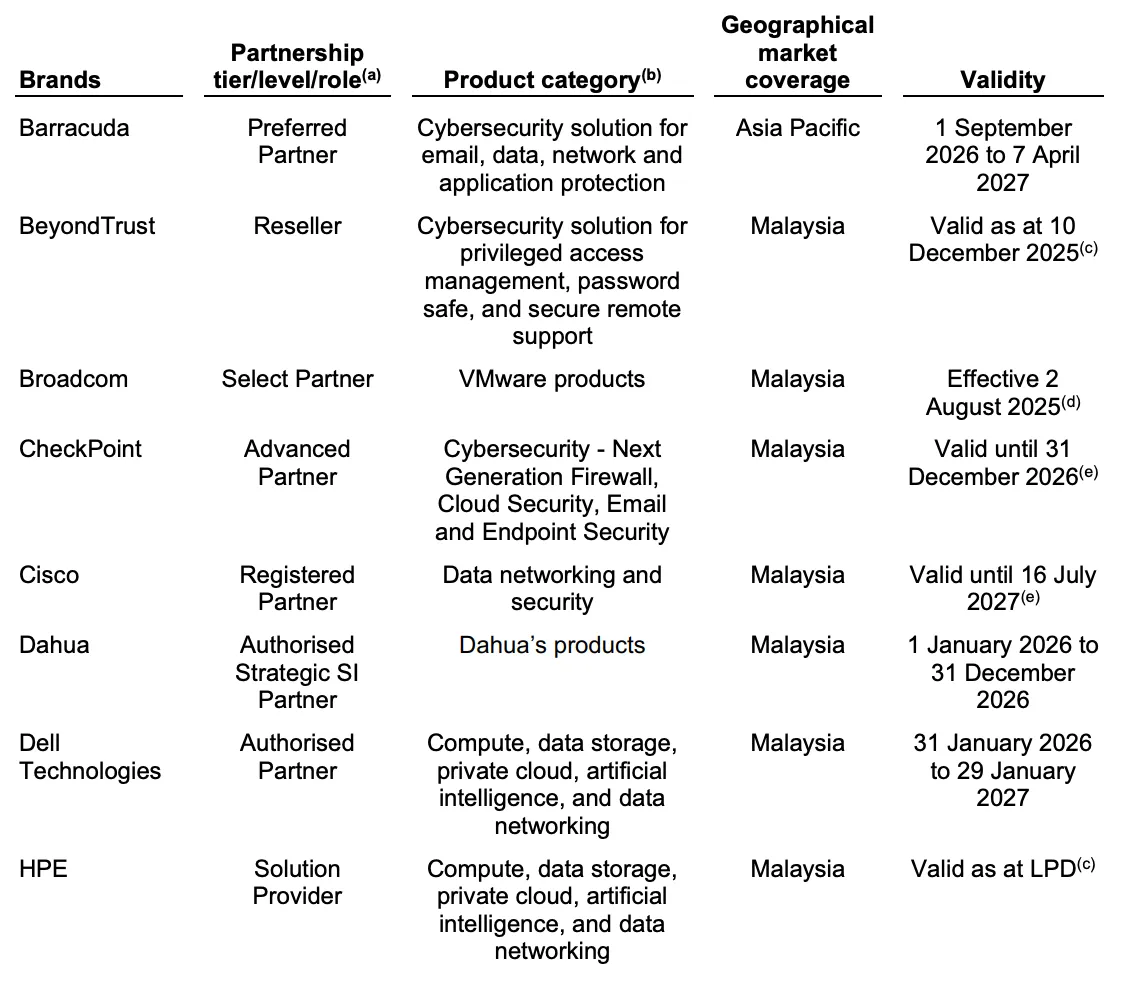
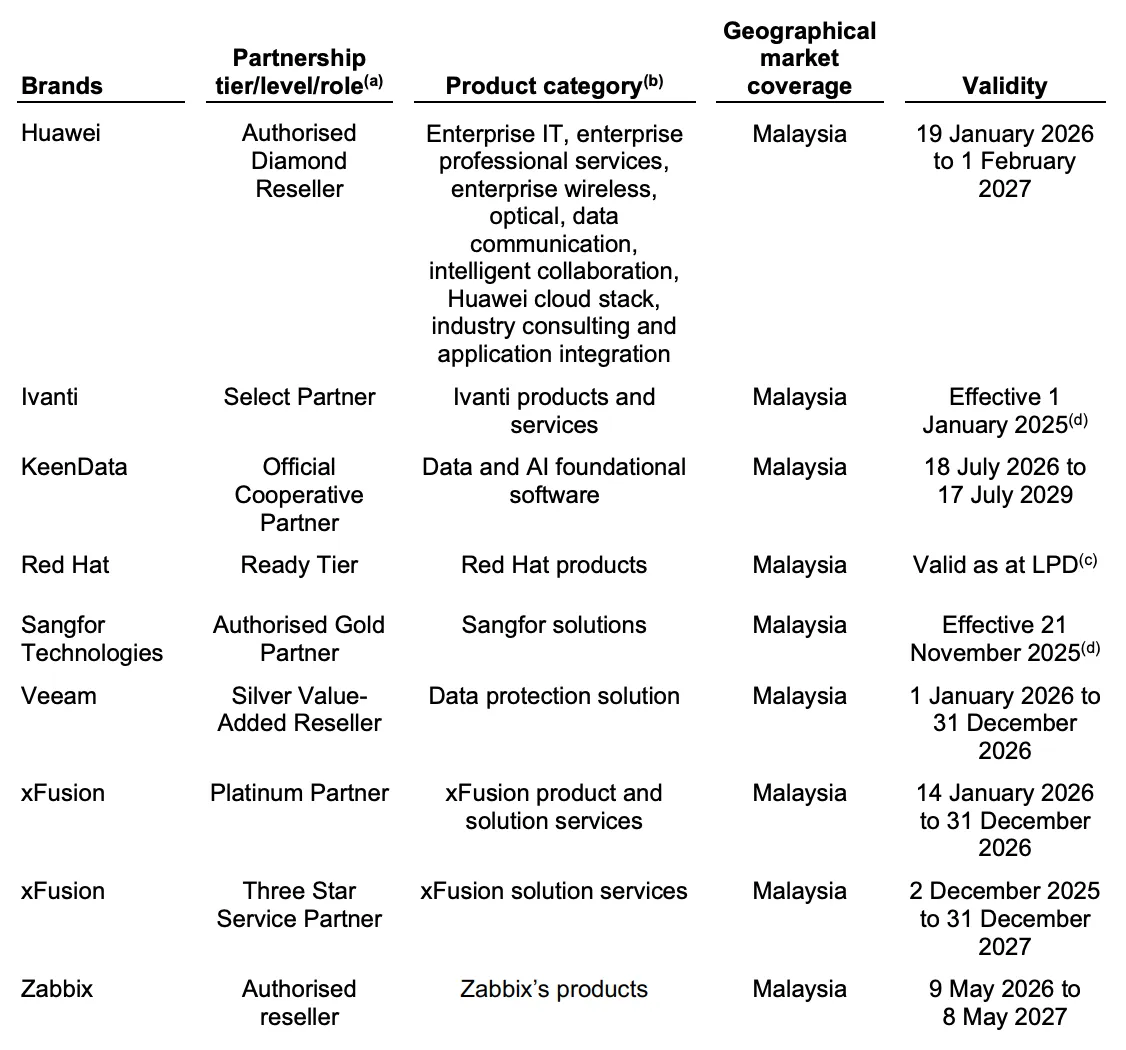
截至LPD,公司是16个品牌的授权合作伙伴,包括Barracuda、BeyondTrust、Broadcom(VMware)、Check Point、Cisco、Dahua、Dell Technologies、HPE、华为、Ivanti、KeenData、Red Hat、Sangfor、Veeam、xFusion和Zabbix。这些合作关系都不是独家的,其他整合商也可以拿到同等级的授权。
ICT及其他服务
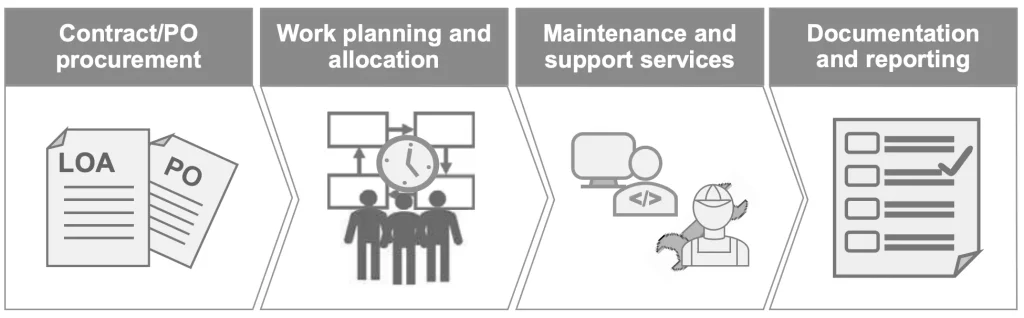
这部分包括整合项目完工后的维护与技术支援、IT服务管理(ITSM)、透过自家网络营运中心为一名砂拉越客户提供核心网络托管,以及仪表板客制化、ICT培训和设备租赁。2026财年营收增长62.05%至RM2,014万,主要是更多维护合约续约。
销售渠道与客户群
公司主要透过直接渠道(direct distribution channel)接单,也就是直接面对最终用户、和决策者打交道,按客户的技术规格和需求设计方案;间接渠道则是透过其他ICT公司、工程与建筑公司等中间商接单,由它们向最终用户交付整套系统。
| 渠道与客户类型 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 直接渠道 | 78.82% | 86.53% | 88.26% | 85.41% |
| 地方与州政府机构 | 49.49% | 61.19% | 57.37% | 48.72% |
| 公用事业公司 | 19.07% | 13.75% | 19.98% | 21.76% |
| 金融与支付服务商 | 6.99% | 3.73% | 5.88% | 5.16% |
| 网络科技公司 | 1.53% | 4.73% | 2.58% | 6.25% |
| 其他 (油气、制造、物流、教育等) | 1.74% | 3.13% | 2.45% | 3.52% |
| 间接渠道 | 21.18% | 13.46% | 11.73% | 14.59% |
| ICT公司 | 14.01% | 10.88% | 7.50% | 12.40% |
| 工程与建筑公司 | 4.49% | 2.01% | 3.83% | 1.45% |
| 其他 (电讯、分销贸易、顾问公司) | 2.68% | 0.57% | 0.40% | 0.74% |
直接渠道每年贡献约八成以上的营收,其中地方与州政府机构就占了将近一半,公用事业公司(主要是SEB集团)约两成。间接渠道的占比虽然不高,但可以帮公司接触到自己不容易直接接触的客户。招股书也提到,公司有部分项目来自品牌商的转介,例如华为会把部分客户指引到IBS采购。
营运模式:固定总价合约、履约保证金与保修期
公司的整合项目大多以固定总价合约或订单(fixed lump-sum contract/PO)进行,合约价值事先定好,涵盖安装与整合服务费、硬件,以及3至5年的软件订阅,部分合约还包括同期的维护服务。
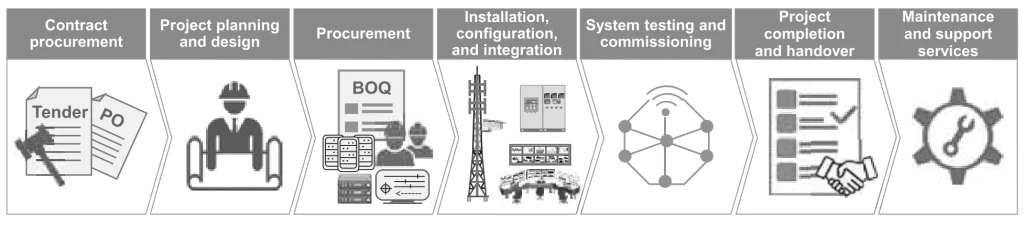
- 工期:一般项目的部署约3至6个月,复杂项目可能长达一年;涉及多个站点的大型项目,整体合约期约2至3年,每个站点约3个月
- 收款:按合约的付款时间表开单,包括下订单时的首期款,以及按里程碑支付的进度款
- 履约保证金:视合约要求,一般最高为合约价值的5%,以银行担保形式开出,有效期通常到系统验收为止,部分项目覆盖整个合约期。截至LPD,公司开出的履约保证金合共约RM2,064万,主要用于SMART600和SEB的项目
- 保修期:系统验收后一般有24个月的缺陷责任期(DLP),期间要修复施工或材料瑕疵;分包商造成的问题由分包商负责,硬件保修则和供应商背对背(back-to-back)安排
- 违约赔偿:如果因公司本身原因延误交付,可能要按每天固定金额或订单价值百分比支付违约赔偿(LAD)
维护与软件订阅则按固定的周期收费,按年或按月开单,是公司经常性收入的来源。
主要执照与注册
IBS持有CIDB G7承包商注册(不设工程金额上限,涵盖建筑、土木和机电工程,有效期至2029年5月),以及财政部(MOF)的供应与服务注册(有效期至2028年5月)。
对一家主要做砂拉越生意的公司来说,砂拉越州的承包商注册(UPKJ)同样重要。所有想参与砂拉越州政府采购的承包商和供应商都要在UPKJ注册,IBS持有A类供应与服务注册,可以竞标价值超过RM100万的州政府合约。UPKJ的规定是,供应与服务类注册公司的外资持股不能超过30%(东盟外资最多51%)。招股书说明,创办人上市后合计持有70.74%股权,因此符合规定,而且创办人打算在禁售期结束后继续维持持股,以保住UPKJ注册。
IBS另外加注了「电讯与ICT」(Heading X)类别,这个类别要求公司80%股权由砂拉越人持有。上市后创办人的持股降到70.74%,公司已在2026年8月取得砂拉越多媒体机构(SMA)不反对的回函。这张UPKJ证书有效至2027年8月16日,届满后能否续期由当局决定;招股书也注明,公司过去和目前的项目都不需要用到Heading X类别。
经常性收入占比提高
公司把收入分成两类:一类是以固定总价合约或订单计算的非经常性收入,另一类是按固定周期收费的经常性收入,来自维护服务合约和软件订阅。
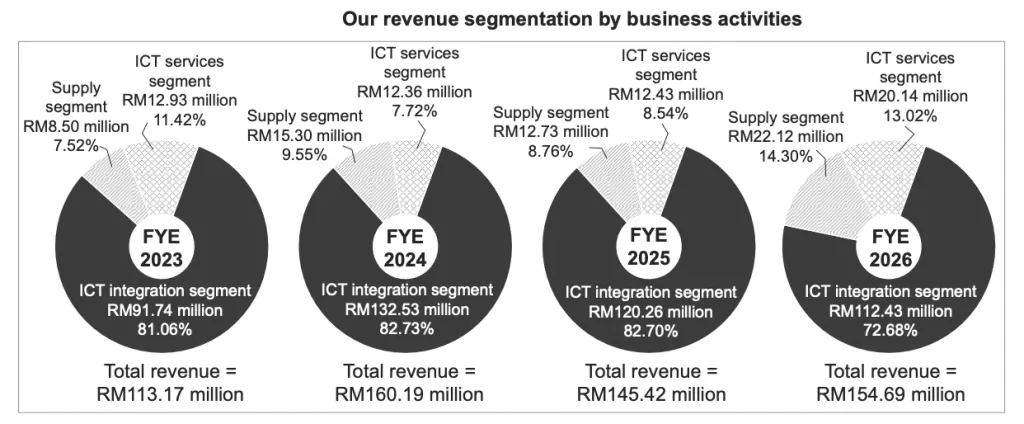
| 收入类别 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| 非经常性收入 | RM9,438万 (83.39%) | RM1.440亿 (89.90%) | RM1.263亿 (86.87%) | RM1.216亿 (78.60%) |
| 其中:关键基建ICT整合 | RM9,174万 (81.06%) | RM1.325亿 (82.73%) | RM1.203亿 (82.70%) | RM1.124亿 (72.68%) |
| 其中:ICT硬件供应 | RM264万 (2.33%) | RM1,149万 (7.17%) | RM607万 (4.17%) | RM916万 (5.92%) |
| 经常性收入 | RM1,879万 (16.61%) | RM1,617万 (10.10%) | RM1,909万 (13.13%) | RM3,310万 (21.40%) |
| 其中:ICT及其他服务 | RM1,293万 (11.42%) | RM1,236万 (7.72%) | RM1,243万 (8.55%) | RM2,014万 (13.02%) |
| 其中:软件订阅 | RM587万 (5.19%) | RM382万 (2.38%) | RM666万 (4.58%) | RM1,296万 (8.38%) |
| 总营收 | RM1.132亿 | RM1.602亿 | RM1.454亿 | RM1.547亿 |
注:前面「ICT硬件与软件供应」这项业务,在这里拆成两半,硬件销售算非经常性收入,软件订阅算经常性收入。
非经常性收入在过去4年每年都占78%以上,公司的业绩主要还是看项目。招股书的说法是,经常性收入能在合约期内持续进账,可以缓和项目型业务营收忽高忽低的情况。
2026财年经常性收入增加73.4%至RM3,310万,占比首次超过两成,其中ICT及其他服务增加约RM771万,软件订阅增加约RM630万,主要来自现有客户续约和续订。整合项目完工后,通常会附带3至5年的维护和软件订阅,所以大型项目做得越多,后续的经常性收入就越多。这部分收入的毛利率也比较高,2026财年ICT服务的毛利率是25.91%,整合业务只有12.25%。
不过,经常性收入每年RM1,600万至RM3,300万的规模,还不足以填补SMART600在2024至2026财年每年约RM6,300万至RM8,500万的营收。
营收八成来自砂拉越
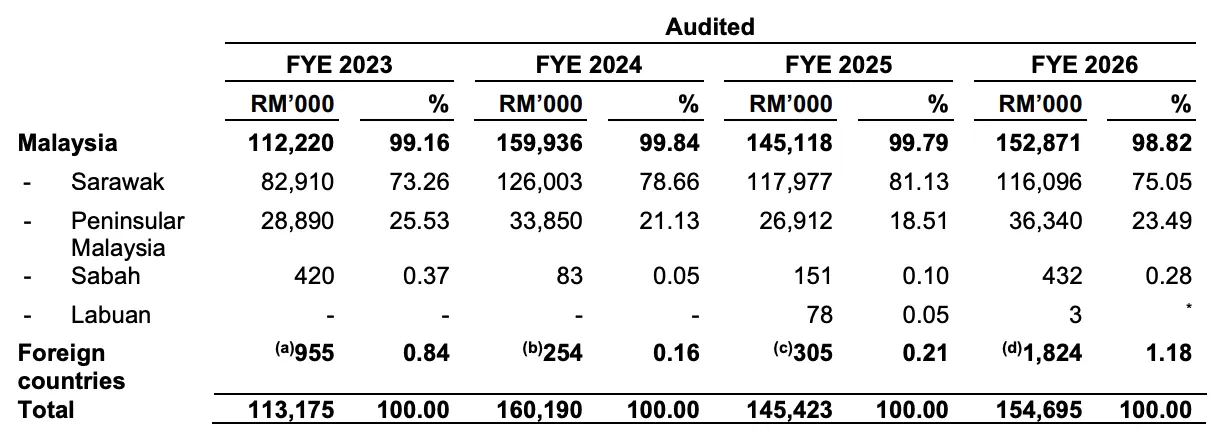
| 地区 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 砂拉越 | 73.26% | 78.66% | 81.13% | 75.05% |
| 西马 | 25.53% | 21.13% | 18.51% | 23.49% |
| 沙巴、纳闽及海外 | 1.21% | 0.21% | 0.36% | 1.46% |
按客户类型,2026财年地方与州政府机构贡献48.72%的营收,公用事业公司21.76%,ICT公司12.40%,网络科技公司6.25%,金融与支付服务商5.16%。公司的生意高度集中在砂拉越和政府相关客户,这也是这次集资要在巴生谷、柔佛和沙巴开设或扩大办公室的原因。
Impact Capital 的主要客户与供应商
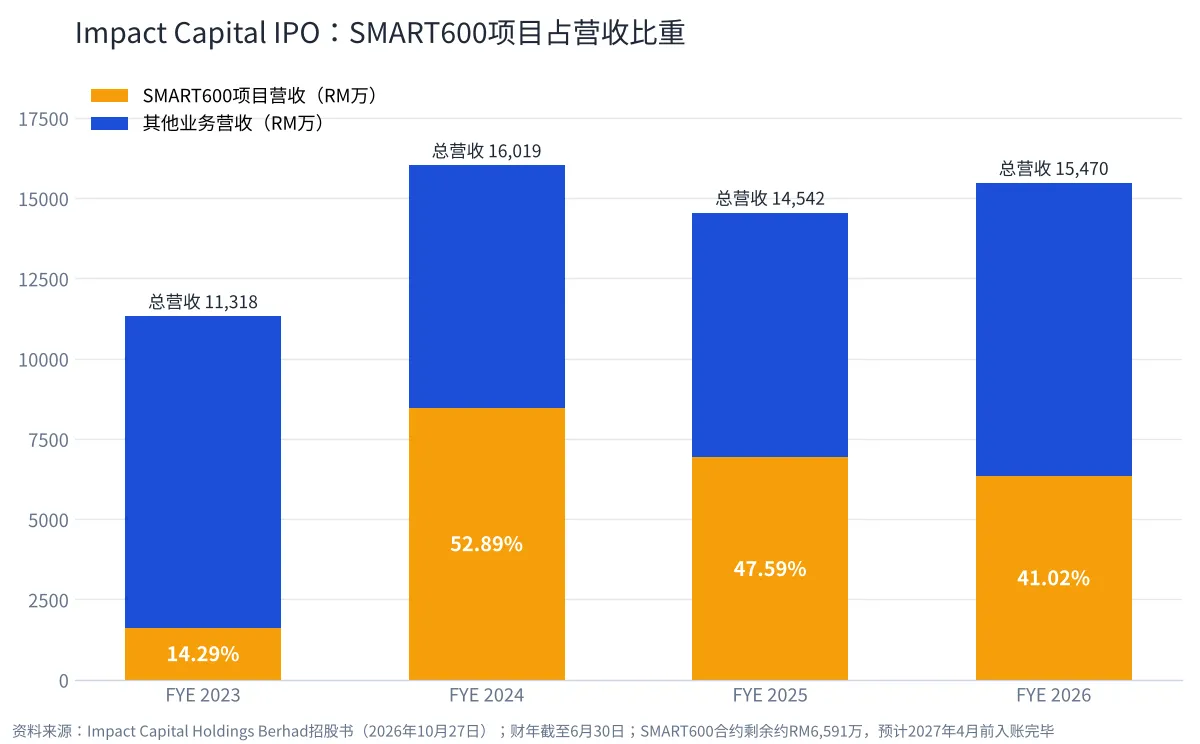
主要客户:SDEC一家贡献四成以上
| 客户 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 砂拉越数字经济机构(SDEC) | 14.29% | 52.89% | 47.59% | 41.31% |
| SEB集团 | 15.11% | 6.87% | 9.43% | 16.86% |
| Customer A | 34.20% | 6.50% | 8.47% | 5.89% |
| Borneo Restu集团 | 3.69% | 6.14% | 9.20% | 3.71% |
| 前五大客户合计 | 71.19% | 75.59% | 77.27% | 71.79% |
注:招股书没有披露Customer A的名称,它的营收来自砂拉越一个综合营运中心的两份合约(即上节的两个IOC项目);Borneo Restu集团是POP 2项目的相关方。
招股书自己也承认,公司依赖SDEC。SDEC是砂拉越州政府设立的数字经济推动机构,它的营收几乎全部来自SMART600。2026财年,SMART600单一项目贡献RM6,346万,占总营收41.02%。
SEB集团(砂拉越能源及其子公司SESCO等)是合作最久的客户,关系长达19年。2026财年SEB的营收贡献回升到16.86%,主要来自新的维护合约和一个私有云数据中心项目。SEB的项目多数和电网通讯网络有关,订单金额不大,但持续性高。
主要供应商:华为占采购额四至五成
| 供应商 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 华为集团 | 27.02% | 50.85% | 56.73% | 44.04% |
| Supplier B(机电与土木分包商) | – | 20.11% | 10.68% | 14.25% |
| Supplier A(机电与土木分包商) | 36.43% | 6.51% | 6.99% | 7.68% |
| VSTECS集团 | 6.60% | 3.86% | 2.88% | 5.95% |
| 前五大供应商合计 | 75.16% | 84.98% | 81.69% | 75.42% |
注:「-」表示该年度不在前五大名单内。华为集团包括华为马来西亚,以及经营华为云的Sparkoo Technologies马来西亚。VSTECS是主板上市的ICT分销商。
华为同时扮演三个角色:设备供应商、SMART600的合作伙伴,以及分包商(SMART600的核心网络整合和货柜式数据中心整合,又转包回华为)。招股书披露,2026财年公司约75.96%的营收涉及使用华为的硬件或软件,其中约49.83%的营收来自SMART600,以及华为指定客户透过IBS采购的产品和维护服务,因为IBS是华为的钻石经销商。
IBS和华为签有一份销售框架协议,有效期从2026年1月1日到2026年12月31日,每年续签。招股书表示,如果华为的合作关系中断,公司仍可以透过其他授权分销商买到华为产品,但条件可能比较差;如果客户指定要华为品牌,公司就没有替代方案。
分包商:成本里的最大项
Impact Capital的人手不多,大量工地工程交给分包商做,包括机电与土木工程、核心网络设计、电讯设备安装等。2026财年分包及其他服务成本占销售成本65.56%,材料成本28.22%,自家员工成本只有5.78%。公司在2026财年用了46家分包商,前三大分包商(包括华为)合计占总采购额43.97%。
这种模式的好处是资本开支很少,接大项目时不用先养大批人手;缺点是利润率被分包费压住,整合业务的毛利率只有一成左右。这次集资里,公司打算招聘12名机电工程师、项目经理和技术员,目的就是把部分分包工作收回来自己做。
Impact Capital IPO 集资用途
公众发售预计集资约RM2,127万,用途如下:
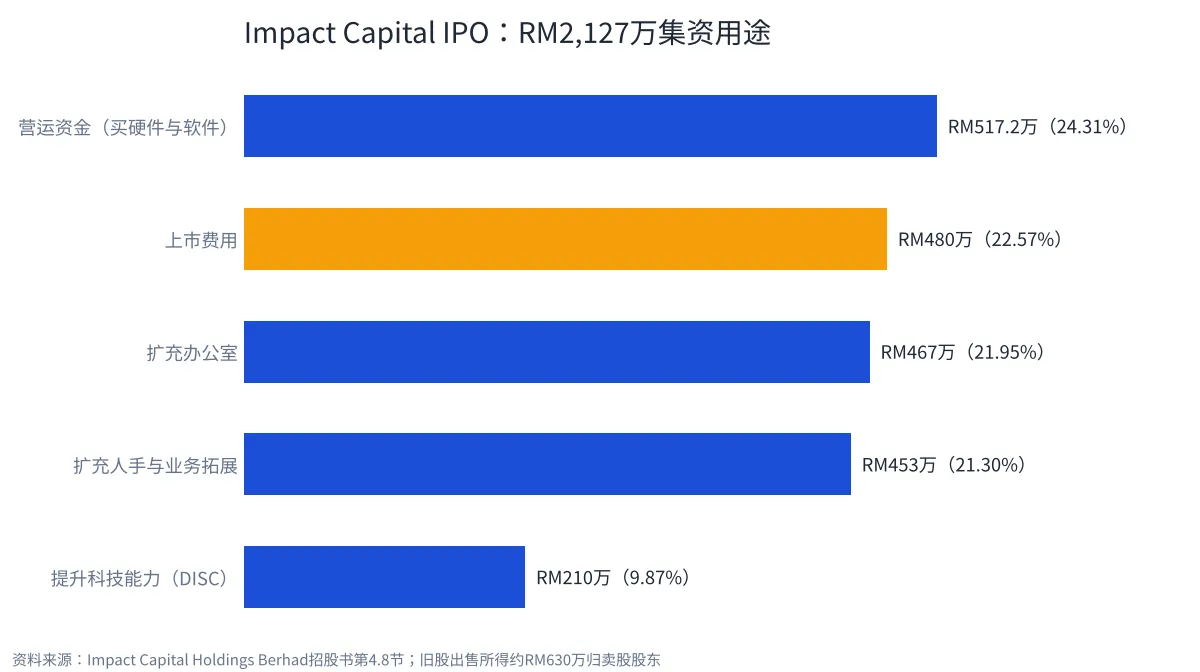
| 用途 | 金额 | 占比 | 预计时限 |
|---|---|---|---|
| 扩充办公室 | RM467万 | 21.95% | 上市后36个月内 |
| 扩充人手与业务拓展 | RM453万 | 21.30% | 上市后36个月内 |
| 提升科技能力 | RM210万 | 9.87% | 上市后12个月内 |
| 营运资金 | RM517.2万 | 24.31% | 上市后12个月内 |
| 上市费用 | RM480万 | 22.57% | 上市后1个月内 |
| 合计 | RM2,127.2万 | 100.00% |
扩充办公室(RM467万)
| 地点 | 面积 | 预计开业 | 金额 |
|---|---|---|---|
| 巴生谷新办公室 (含数字创新与方案中心DISC) | 约7,700平方尺 | 2027年第三季 | RM328.3万 |
| 亚庇 (从共享办公室搬到正式办公室) | 约1,850平方尺 | 2027年第三季 | RM61.5万 |
| 民都鲁 (从共享办公室搬到正式办公室) | 约1,350平方尺 | 2027年第四季 | RM24.5万 |
| 新山 (新设) | 约1,870平方尺 | 2028年第二季 | RM52.7万 |
这RM467万里,约RM306.5万是4间办公室36个月的租金,其余是装修和家具设备。截至LPD,4个地点都还在找办公室。巴生谷新办公室预计有54人,其中32人从现有的雪兰莪办公室调过去,原办公室改为服务支援中心。
扩充人手与业务拓展(RM453万)
公司计划在2027至2029年间招聘约60名员工,包括16名系统分析师、数据分析师、软件工程师和UI/UX工程师;16名中层管理、销售与业务拓展人员;12名机电工程师、项目经理和技术员;8名支援与服务工程师;8名客服人员。
招股书估计,这60人3年的薪金和公积金等开支合计约RM1,793万,IPO只出其中RM399万,其余约RM1,394万要靠内部资金或银行贷款。另外RM54万用于参加贸易展和品牌营销。
以公司目前109名员工计算,人手会增加约55%。人全部到齐后,每年的薪金开支会多出约RM600万,相当于2026财年净利的六成以上。这笔开支是固定的,订单能不能跟上,就是这项计划的关键。
提升科技能力(RM210万)
这笔钱用来在巴生谷新办公室设立「数字创新与方案中心」(DISC),购买示范设备、硬件、测试工具,以及3年的软件授权。公司目前要借用华为、Dell等品牌商自己的方案中心向客户示范,有了自家DISC,就可以把不同品牌的设备放在一起做整合示范和测试。
营运资金(RM517.2万)
其中RM380万用来买硬件(服务器、OTN设备、交换机、路由器、防火墙),RM137.2万买软件(作业系统、地理空间分析软件、AI生产力工具、虚拟化软件),供日后项目使用。实际怎么分配,要等接到新项目才决定。
上市费用(RM480万)
| 项目 | 金额 |
|---|---|
| 专业顾问费 | RM330万 |
| 经纪、包销与配售费 | RM80万 |
| 印刷与广告费 | RM25万 |
| 监管机构费用 | RM10万 |
| 发行公司费用 | RM10万 |
| 杂费与预备金 | RM25万 |
| 合计 | RM480万 |
上市费用占集资额22.57%,以ACE Market的小型IPO来说比例偏高。这RM480万并不全是上市后才要付的钱:公司在2023至2026财年已经用内部资金支付,并陆续计入损益合共约RM207.5万(其中2026财年约RM94万);剩下约RM272.5万之中,约RM100.9万属于发行新股的直接成本,会冲减股本,约RM171.6万会在上市后计入损益。也就是说,2027财年的盈利还会被上市费用压低一次。
旧股出售的RM630万全部归卖股股东,相关费用约RM17万也由卖方承担。
Impact Capital 财务状况
过去4年业绩
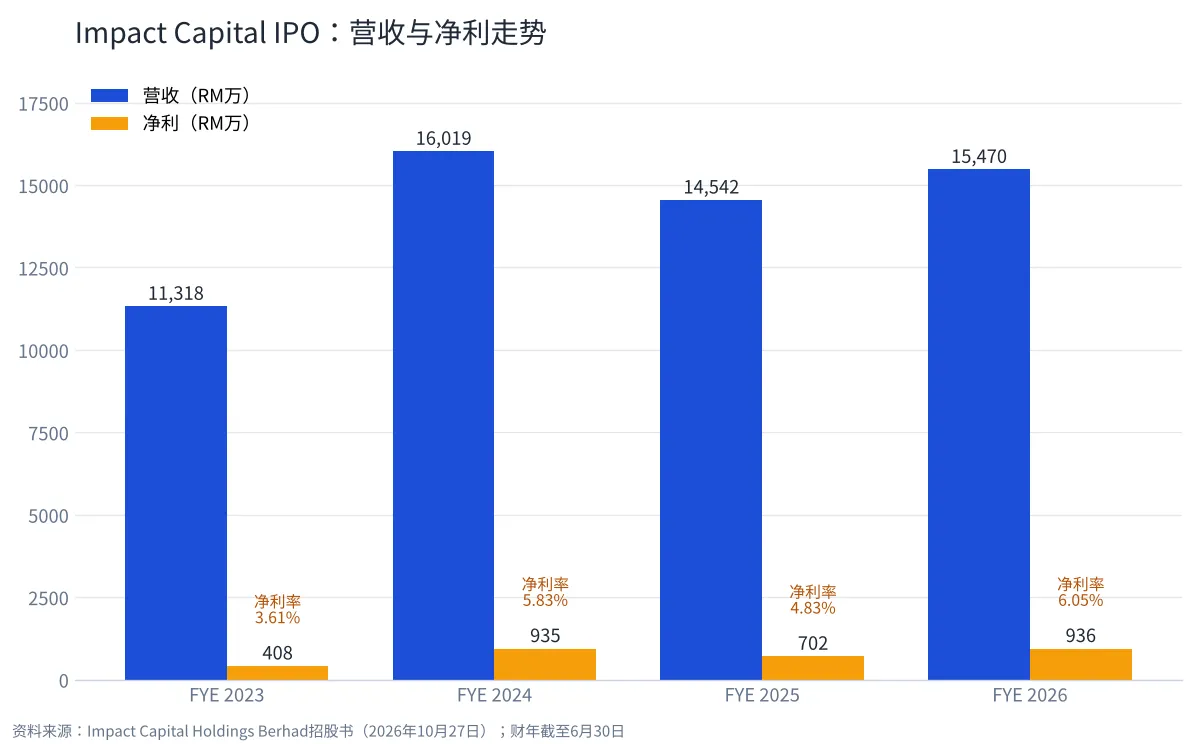
| 财年 | 营收 | 毛利率 | 税前盈利 | 净利 | 净利率 |
|---|---|---|---|---|---|
| FYE 2023 | RM1.132亿 | 9.25% | RM549.4万 | RM408.3万 | 3.61% |
| FYE 2024 | RM1.602亿 | 12.59% | RM1,291.3万 | RM934.5万 | 5.83% |
| FYE 2025 | RM1.454亿 | 11.91% | RM982.7万 | RM702万 | 4.83% |
| FYE 2026 | RM1.547亿 | 14.21% | RM1,264万 | RM935.5万 | 6.05% |
Impact Capital的营收在2024财年跳升41.5%,主要是SMART600进入施工高峰,一年贡献RM8,472万。之后两年营收在RM1.45亿至RM1.55亿之间徘徊,SMART600的营收逐年减少,由数据中心项目、软件订阅和维护服务补上。
净利的走势没有一路向上。2025财年净利下跌24.9%至RM702万,主要是整合业务和硬件供应的毛利率下降;2026财年回升33.3%至RM935.5万,几乎回到2024财年的水平。4年下来,净利在RM408万至RM935万之间起伏,看不出明显的增长趋势。
各业务的毛利率
| 业务 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 关键基建ICT设备与系统整合 | 7.84% | 11.42% | 10.79% | 12.25% |
| ICT硬件与软件供应 | 9.83% | 21.18% | 12.05% | 13.54% |
| ICT及其他服务 | 18.86% | 14.57% | 22.68% | 25.91% |
| 整体 | 9.25% | 12.59% | 11.91% | 14.21% |
整合业务的毛利率偏低,招股书解释是大型项目的利润率本来就比较低,而这几个大型项目占整合业务营收的57.56%至70.10%。2026财年整合业务毛利率升到12.25%,主要靠一个新的私有云数据中心项目。
ICT服务的毛利率最高,2026财年达到25.91%。招股书解释,部分维护合约进入第四年,工作主要由自家员工完成,成本比较低。这说明大型项目完工后留下的维护合约,对利润率有帮助。
整体毛利率从9.25%升到14.21%,但整合商的利润率很看项目组合,一两个大项目的条件就能让数字明显波动,不宜直接推论会持续改善。
其他收支
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 行政开支 | RM437万 | RM749.9万 | RM680.9万 | RM853.7万 |
| 其中:董事酬金 | RM155万 | RM267.5万 | RM171.8万 | RM181.1万 |
| 融资成本 | RM29.1万 | RM29.1万 | RM30.7万 | RM24.2万 |
| 实际税率 | 25.68% | 27.63% | 28.56% | 25.99% |
融资成本每年只有RM25万至RM30万左右,公司几乎没有靠借贷经营。2026财年的利息覆盖率(息税前盈利÷融资成本)超过50倍。
实际税率每年都高于24%的法定税率,原因包括折旧、招待费、法律与专业费用等不可扣税开支,以及过往年度的税务调整:2024财年补提了约RM139万的上一年度所得税,同年又认列了约RM111万之前没有认列的递延税务资产,两者大致抵销;2025财年也补提了约RM71万递延税项,但同年有约RM73万的上一年度所得税多提回拨。2025财年的其他开支里还有一笔约RM19.3万的税务罚款。金额都不大,但反映公司过去的税务处理不算稳定,上市后可以留意。
汇率方面,2026财年以外币计价的采购占总采购额12.27%,外币营收占5.83%,主要是美元和新元,公司没有使用对冲工具,当年汇兑净收益约RM13.7万,影响有限。
主要财务指标
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
| EBITDA | RM614.4万 | RM1,383.3万 | RM1,091.5万 | RM1,373.8万 |
| EBITDA利润率 | 5.43% | 8.64% | 7.51% | 8.88% |
| 总权益 | RM1,541.6万 | RM2,376.1万 | RM2,681.6万 | RM3,617.1万 |
| 净现金 (现金及定存减银行借贷) | 约RM775万 | 约RM2,109万 | 约RM2,348万 | 约RM2,879万 |
| 负债比率 (银行借贷÷总权益) | 0.11倍 | 0.08倍 | 0.17倍 | 0.11倍 |
| 流动比率 | 1.53倍 | 1.32倍 | 1.34倍 | 1.51倍 |
| 股本回报率 (ROE) | – | 约47.7% | 约27.8% | 约29.7% |
| 合约负债 (客户预付款) | RM404.2万 | RM708.1万 | RM1,052.2万 | RM1,441万 |
注:EBITDA、负债比率与流动比率取自招股书;净现金、ROE(净利÷平均总权益)由SSF按招股书财务报表计算。
负债比率4年都在0.2倍以下,公司每年都是净现金,财务结构很保守。ROE看起来很高,有一部分是因为过去股本很小;上市后备考股东权益增加到约RM5,568万,同样的盈利对应的ROE约16.8%。
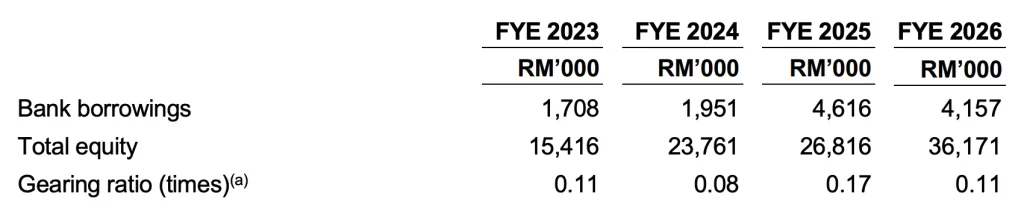
合约负债从RM404万增加到RM1,441万,4年间约增至3.6倍,代表客户提前付款、但公司还没交付的工作越来越多,这对现金流有利,也是未来要认列的营收;反过来说,这些款项要用工程或服务交付来抵销,不能当作可以自由动用的现金。
现金与债务:账上现金比集资额还多
截至2026年6月30日,公司持有现金及银行结余RM3,150.8万,加上定存RM143.6万,扣除银行借贷约RM415.8万(不含租赁负债),净现金约RM2,879万,相当于上市市值的27%左右。负债比率只有0.11倍,银行借贷中约RM405万是浮动利率。截至LPD,公司的银行额度合共RM4,880万,尚未动用的约RM4,022万。
这里有一个问题值得想一想:公司账上已经有约RM3,300万现金,这次集资只有RM2,127万,而且近四分之一拿去付上市费用。招股书列出的上市目的,除了集资,也包括取得进入资本市场的管道、提高公司知名度以吸引人才和客户。
不过,这笔现金不全是闲钱。同一天,公司的应付账款和应计成本合计RM3,945万,客户预付的合约负债RM1,441万,这些都是短期内要付出或要用工程交付来抵销的款项。整合商的现金流会跟着大项目的收付款节奏大起大落,2023财年营运现金流还是负RM84万,2024财年又冲到RM1,644万。
应收账款回收变慢
| 指标 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 应收账款周转天数 | 16天 | 48天 | 95天 | 95天 |
| 应付账款周转天数 | 40天 | 68天 | 104天 | 99天 |
| 年底应收账款 | RM1,058万 | RM3,900万 | RM4,435万 | RM4,410万 |
公司给客户的信贷期一般是30至60天,但应收账款周转天数从16天拉长到95天。招股书解释,2024和2025财年主要是年底前一两个月开出大量账单,而且这些客户的信贷期较长,加上部分客户付款变慢;到了2026财年,逾期应收账款占比从1.64%升到13.88%,部分客户付款明显放慢。另外,账上还有约RM365万的保留金(retention sum)。
好消息是,截至2026年6月30日的RM4,410万应收账款,到LPD已收回约RM3,860万(87.53%),逾期款项都在60天以内,没有超过90天的坏账;公司当年只为可疑债务提拨了约RM40万。
公司也用同样的方式拖长付给供应商和分包商的时间:招股书说明,2024财年应付账款大增,是因为部分客户付款比预期慢,公司也跟着放慢付款给供应商。
这样做让现金周转勉强平衡,但也代表公司的营运资金一部分是供应商在撑。如果大客户付款再拖慢,或供应商收紧付款期,现金流就会受压。
现金流
| 项目 | FYE 2023 | FYE 2024 | FYE 2025 | FYE 2026 |
|---|---|---|---|---|
| 营运现金流 | -RM83.7万 | RM1,643.7万 | RM300.2万 | RM1,011.2万 |
| 资本开支 | RM52.6万 | RM48万 | RM20.4万 | RM63.2万 |
| 派息 | – | RM200万 | – | RM396.5万 |
4年合计营运现金流约RM2,871万,相当于同期累计净利RM2,980万的96%,盈利大致都能变成现金。资本开支每年不到RM70万,这是轻资产的整合商模式。扣除资本开支、租赁和利息后,2026财年的自由现金流约RM897万(SSF按招股书现金流量表计算),以上市市值计算的自由现金流收益率约8.5%。
创办人为银行贷款提供个人担保
截至LPD,3名创办人和Kok Teck Kuan的太太为集团合共RM7,163万的银行额度提供个人担保,实际动用约RM601万,其中包括Hong Leong Bank为SMART600开出的RM1,600万履约保证金额度。各银行已有条件同意在上市后改由公司提供企业担保。
另外,截至LPD,公司为29个整合项目和多份维护、供应合约开出的银行履约保证金合共约RM2,064万,主要是SMART600和SEB的项目。招股书表示公司没有重大或有负债,但如果项目出现违约,客户有权没收全部或部分履约保证金。
过往的合规问题
招股书披露了几项已经或正在纠正的合规问题:子公司IES从2015年起在古晋ICOM Square一个单位营业,却没有申请营业与贸易执照,直到2024年7月搬到另一个单位才补齐;集团在古晋和八打灵再也租用或拥有的5个办公单位,曾在没有获批建筑图则的情况下进行装修,其中两个单位已缴付合共约RM9,500罚款,公司为此支付的纠正、搬迁和专业费用合共约RM25.9万。招股书表示这些事项不会对集团造成重大影响,并已设立执照追踪机制和合规框架。金额不大,但反映公司过去在行政合规上不算严谨。
关联交易
招股书列出的关联交易金额都不大,大部分发生在2023和2024财年,包括IES在2024年1月以RM50万向Chyr Ye Hong买下Voculus,以及Winston Chai在2024年以每股RM1的价格,把IBS欠他的RM100万债务转为IBS股份,当时IBS的每股净资产约RM6.79。招股书承认这两项交易没有按公平原则(arm’s length)进行,并表示以后不会再做同类交易。上市后,关联交易会交由审计与风险管理委员会审核。
Impact Capital IPO 估值:11.28倍本益比到底贵不贵?
不同算法下的本益比
招股书的11.28倍本益比是以2026财年净利计算。这一年刚好是4年里盈利最高的一年之一,换个基准,结果差很多:
| 计算基准 | 净利 | 每股盈利(EPS) | 本益比(RM0.22) |
|---|---|---|---|
| FYE 2026(招股书) | RM935.5万 | 1.95仙 | 11.28倍 |
| FYE 2026,加回已认列的上市费用 | 约RM1,029.5万 | 约2.14仙 | 约10.3倍 |
| FYE 2025 | RM702万 | 1.46仙 | 约15.0倍 |
| 过去4年平均 | 约RM745万 | 约1.55仙 | 约14.2倍 |
注:上市费用约RM94万为招股书数字。招股书的税务对账显示,2026财年不可扣税开支的税务影响约RM50.5万,主要包括折旧、招待费以及法律与专业费用,SSF据此把上市费用视为不可扣税开支,直接加回。每股盈利以上市后总股本4亿8,000万股计算。
从这张表来看,11.28倍落在中间偏低的位置。如果用4年平均盈利来算,本益比约14倍;如果相信2026财年的盈利水平能维持,估值就在10至11倍之间。
问题在于2027财年之后。SMART600和POP 2会在2027年4月前完工,2027财年还有上市费用约RM171.6万要入账,加上新办公室租金和新员工薪金陆续增加,要维持2026财年的盈利,公司需要在这几个月里接到足够多的新项目。
股价对净资产溢价
上市并动用集资后,Impact Capital的备考每股净资产约RM0.11,发售价RM0.22相当于约2.0倍股价净值比(P/B)。新股东每股要承受RM0.11的稀释,稀释幅度为发售价的50%。
以2026财年净利计算,上市前的股本回报率(ROE)约29.7%;以上市后备考股东权益约RM5,568万计算,同样的盈利对应的ROE约16.8%。
对比之下,3名创办人的每股平均成本只有约RM0.07,这是公司在2026年8月以IBS截至2025年6月的经审计净资产约RM2,582万为基准,发新股收购IBS和IES时的作价。上市前投资者Lee Yew Weng是特许会计师,也是多家上市公司的董事,招股书说明创办人邀请他入股,是希望借助他的人脉带来业务机会。他在2025年6月以RM307.5万向Winston Chai买下IBS 4.10%股权,当时作价以IBS 2024财年净利RM677万计算,约11.08倍本益比,换算成上市后的股数,每股成本约RM0.20。这次IPO的定价,和一年多前私下交易的本益比几乎一样。
和上市同业比较
招股书的独立市场研究报告列出了几家业务相近的同业,其中有4家在Bursa上市:Binasat Communications、Hextar Capital、Divfex(ACE Market)和Cloudpoint Technology(主板)。SSF另外加入2026年6月上市的Pentech Holdings、2025年6月上市的ICT Zone Asia,以及Impact Capital的供应商之一VSTECS作参考:
| 公司 | 上市板块 | 主要业务 | 股价 | 市值 | 本益比(约) |
|---|---|---|---|---|---|
| Impact Capital | ACE | 关键基建ICT整合 | RM0.22 (发售价) | RM1.06亿 | 11.3倍 |
| Divfex | ACE | 电讯设备整合、企业网络 | RM0.13 | RM9,695万 | 约20.1倍 |
| Pentech Holdings | ACE | 企业网络整合、网络安全 | RM0.325 | RM2.02亿 | 约19.0倍 |
| Cloudpoint Technology | 主板 | 企业网络整合 | RM0.505 | RM2.68亿 | 约15.2倍 |
| VSTECS | 主板 | ICT产品分销 | RM1.60 | RM17.26亿 | 约15.2倍 |
| ICT Zone Asia | ACE | ICT基建与方案 | RM0.215 | RM1.71亿 | 约9.7倍 |
| Hextar Capital | ACE | 电讯设备整合 | RM0.15 | RM8,716万 | 亏损 |
| Binasat Communications | ACE | 卫星与电讯工程 | RM0.07 | RM4,230万 | 亏损 |
有盈利的5家同业里,本益比介于约9.7倍至20.1倍,中位数约15.2倍。Impact Capital的11.28倍低于中位数,也低于同样做电讯与网络整合的Divfex、Pentech和Cloudpoint。
不过,这张表也提醒了两件事。第一,ICT整合股的估值落差很大,Hextar Capital和Binasat这两家做电讯设备整合的公司最近12个月都处于亏损,股价分别只有15仙和7仙,项目型公司的业绩起伏可以很大。第二,同样以20仙上市的ICT Zone Asia,2025年6月首日以发售价开盘,10月29日收在21.5仙,本益比约9.7倍,比Impact Capital的发售本益比还低;Pentech则首日开在29仙、收在26仙,之后继续走高。同类新股上市后的表现差距很大,市场最终看的还是盈利能否持续。
Impact Capital 未来计划
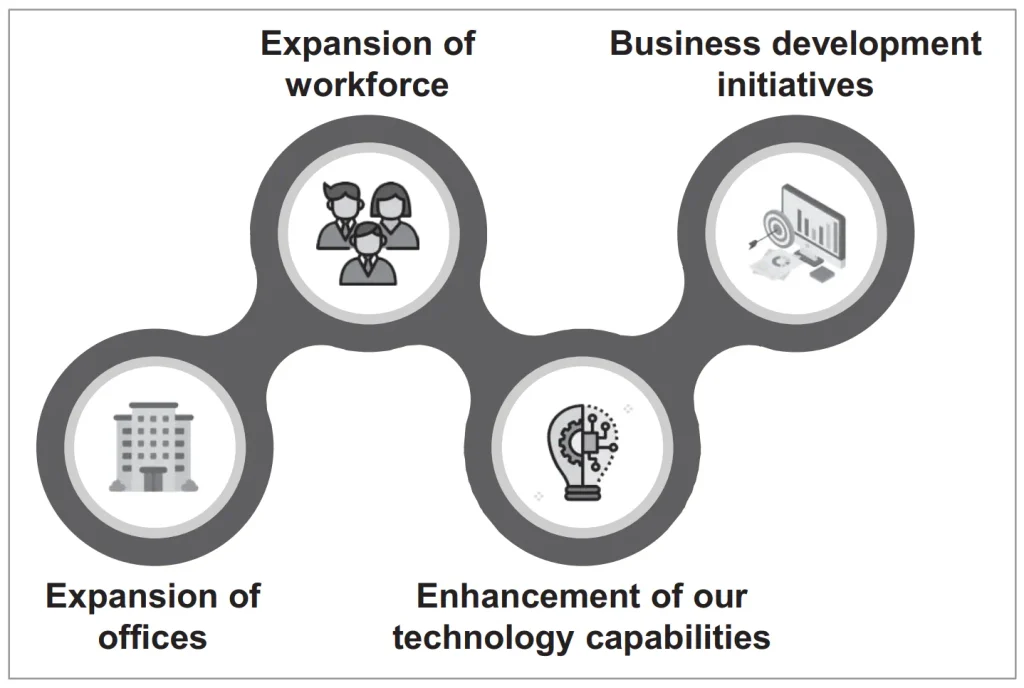
走出砂拉越,扩大西马和沙巴版图
公司计划在巴生谷设立更大的新办公室,把民都鲁和亚庇的共享办公室换成正式办公室,并在2028年第二季前进军柔佛新山。2026财年西马营收占23.49%,管理层认为西马企业总部、政府机构和跨国公司更集中,潜在的ICT整合项目更多。
公司近期也开始在砂拉越以外接到新项目,例如2026年7月起为期两年、可再延长一年的KLIA网络设备维护合约,以及首个铁路设施企业网络整合项目。
加强数据与AI能力
公司计划扩大策略、创新与发展(SID)团队,把数据与AI基础软件融入整合方案。2026年7月,公司和中国的KeenData(Beijing Kejie Technology)签了3年合作备忘录,取得其数据与AI基础软件的官方合作伙伴资格;2024年11月,也和另一家中国公司Raychange签了数字孪生技术的3年合作备忘录。
数字孪生目前还在试验阶段。2026财年,公司为砂拉越一个净水厂和一个灾害监测区域开发数字孪生原型,这项业务全年营收只有RM4万。
补充订单簿
截至LPD,公司有15个合约价值超过RM250万的进行中整合项目,另有45个较小的项目。除了SMART600和POP 2,较大的进行中项目主要来自公用事业客户,例如一个价值RM1,269万的私有云基础设施项目、一个RM971万的OTN设备项目,以及2026年9月新拿到的RM623万变电站OTN与网络设备项目,单一项目规模都比SMART600小得多。
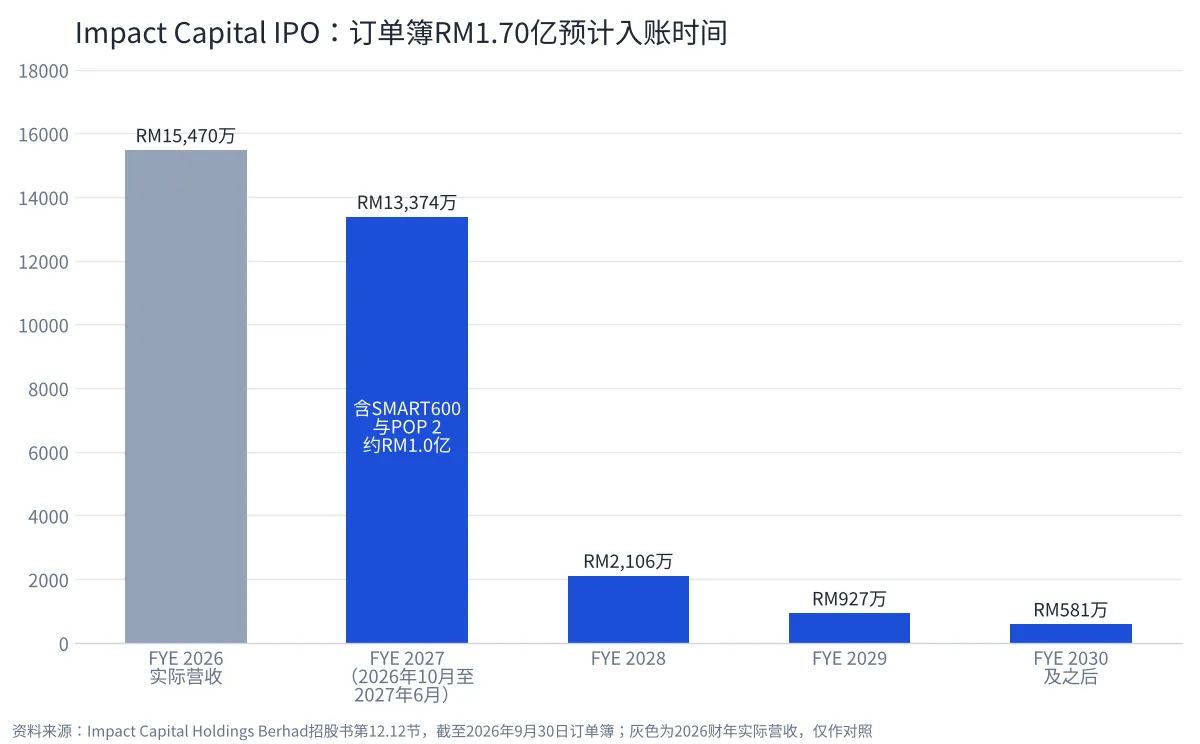
| 业务 | 订单簿 | FYE 2027 (2026年10月至2027年6月) | FYE 2028 | FYE 2029 | FYE 2030及之后 |
|---|---|---|---|---|---|
| 关键基建ICT整合 | RM1.300亿 | RM1.173亿 | RM692万 | RM284万 | RM290万 |
| ICT及其他服务 | RM3,689万 | RM1,357万 | RM1,399万 | RM642万 | RM291万 |
| ICT硬件与软件供应 | RM300万 | RM284万 | RM15万 | RM1万 | – |
| 合计 | RM1.699亿 | RM1.337亿 | RM2,106万 | RM927万 | RM581万 |
截至2026年9月30日,订单簿RM1.699亿约等于2026财年营收的1.1倍。整合业务的RM1.30亿订单里,SMART600和POP 2合计RM1.003亿,占约77%;扣除这两个项目,整合业务的订单只剩约RM2,971万。维护服务的RM3,689万订单分布在未来几年,是比较稳定的部分。
招股书在风险章节里说得很直白:如果公司不能及时接到新的大型项目,营收「将很可能大幅下降」。
马来西亚ICT基建行业前景
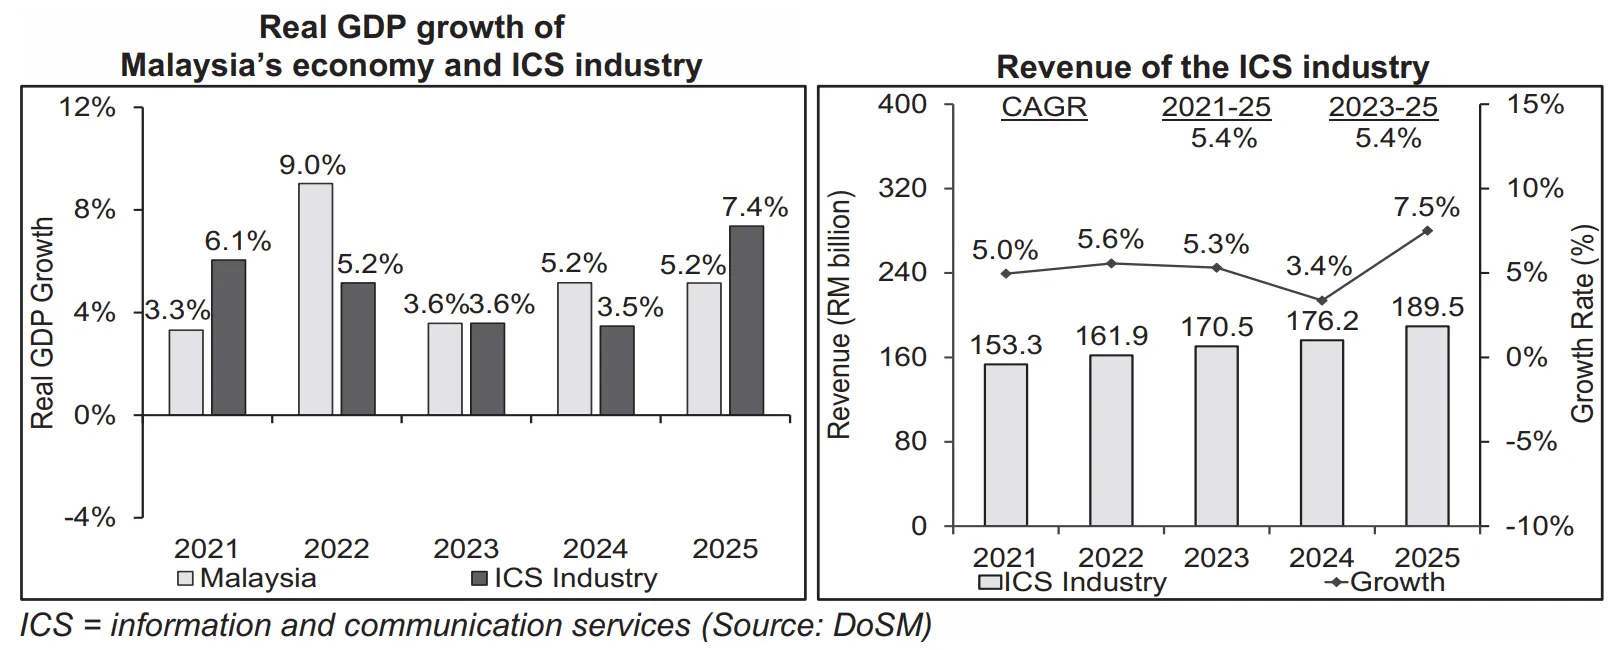
根据招股书引用的Vital Factor独立市场研究报告,马来西亚资讯与通讯服务(ICS)行业营收在2023至2025年间以5.4%的年复合增长率(CAGR)增长,2025年达到RM1,895亿;2026年上半年营收RM1,003亿,按年增长8.5%。报告预计ICT领域在2026和2027年分别增长7.8%和7.9%,动力来自数字连接需求、云端运算和数据中心投入运作。
联邦与州政府的数字基建开支
政府是这个行业最重要的订单来源之一。根据报告:
- 2027年财政预算案拨出RM50亿给JENDELA(全国数字网络计划),用来扩大原住民聚落的网络覆盖、加强公路与铁路沿线的网络,以及推进连接西马与东马的海底电缆项目
- POP第二阶段全国规划3,693个站点,截至2025年底完成2,331个,2026年财政预算案拨出RM7.7亿继续推进
- 截至2026年第一季,5G在人口稠密地区的覆盖率达到82.4%
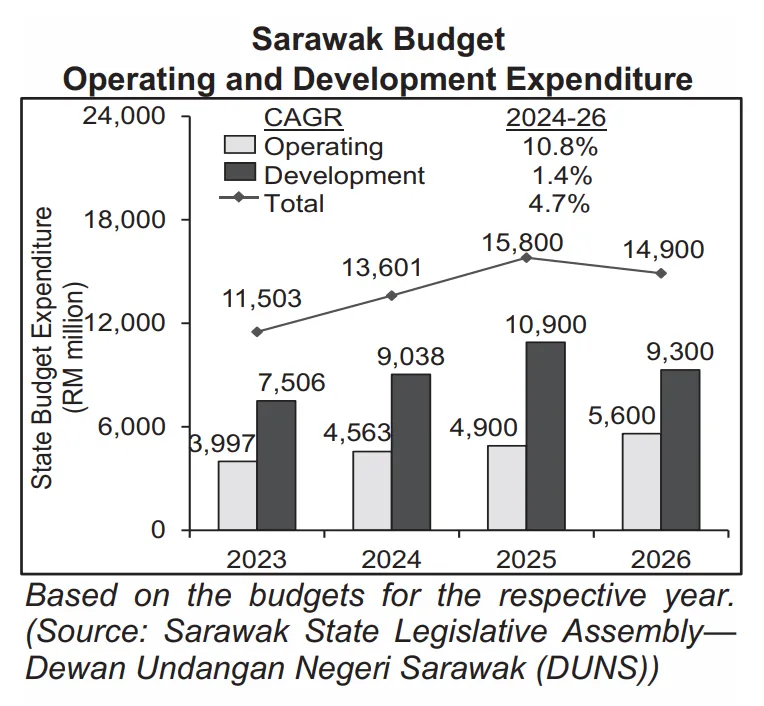
- 砂拉越2026年州预算达RM149亿,其中RM4.5亿用于SMART项目和MySRBN计划
- 砂拉越《2030年数字经济蓝图》的目标是2030年高速网络覆盖率达到96%、数字经济占州GDP的20%
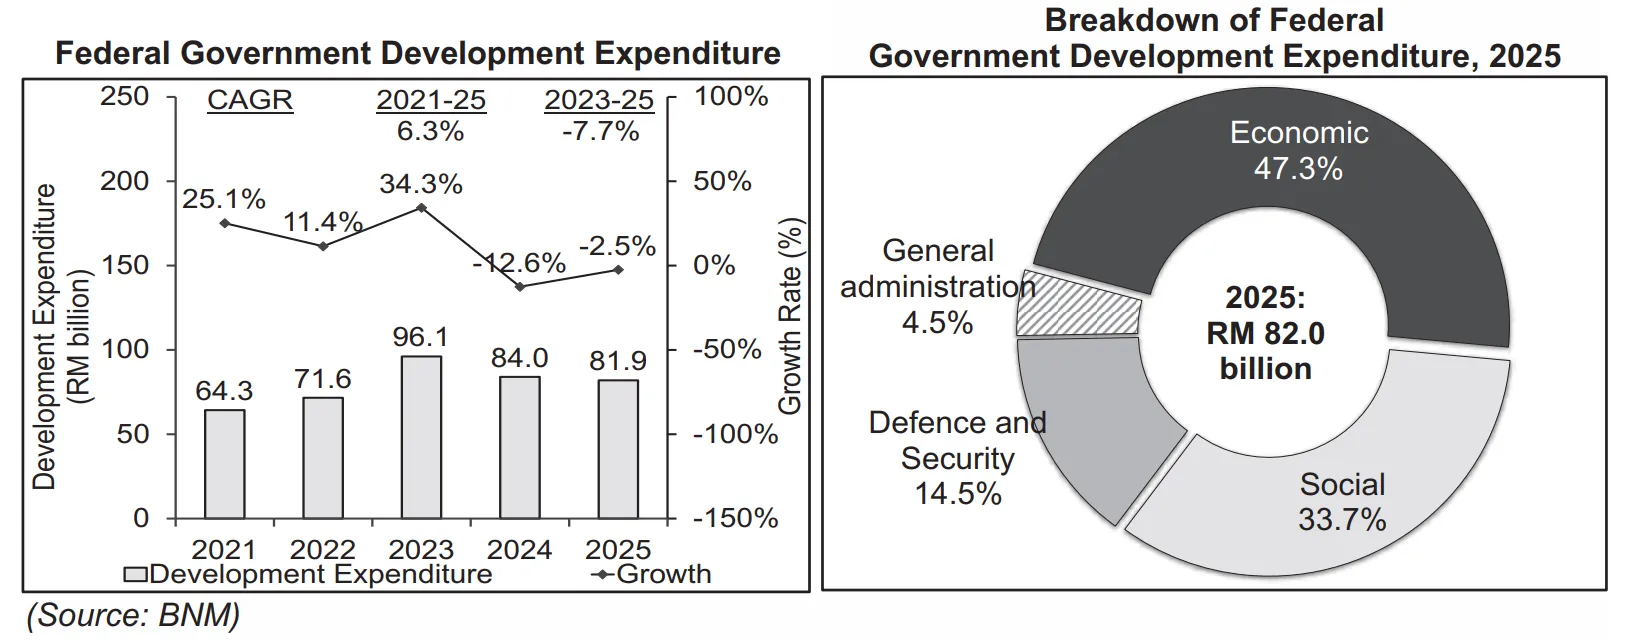
这些计划对Impact Capital这类在砂拉越深耕的整合商是利好。不过报告也显示,2023至2025年联邦政府的发展开支每年平均下降7.7%,2025年为RM819亿;2027年预算案的发展开支为RM830亿。政府项目的规模和时间点,取决于财政状况和政策优先次序,不是公司能控制的。
另外,SMART600已接近完工,砂拉越的4G覆盖率也已经很高,下一阶段的州政府数字基建项目是什么、规模多大、由谁来做,目前都还没有明确答案。
Impact Capital 的竞争分析
Vital Factor的报告直接写明,关键基建ICT系统整合行业的进入门槛「普遍偏低」,因为没有严格的执照或监管要求,而且硬件和软件都可以向品牌商或第三方采购,资本投入很少。真正的门槛是项目往绩和技术人才。
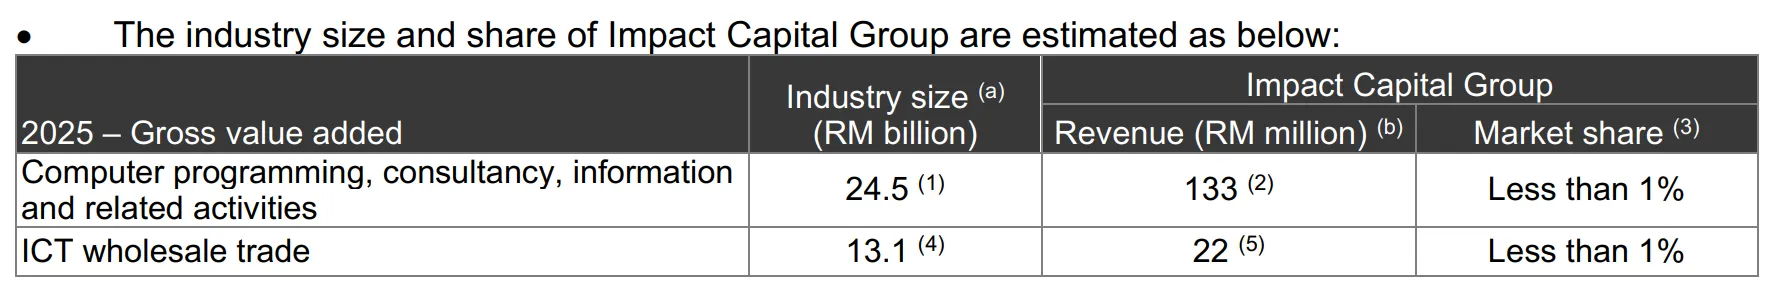
按报告估算,Impact Capital在相关行业的市占率不到1%。
报告按4个条件筛选同业:从事电讯设备整合或企业网络整合;电讯设备整合业者营收RM1,000万以上,企业网络整合业者营收RM1亿以上;在马来西亚营运;有较新的财务资料。报告排除了品牌商和电讯塔业主,并注明名单并不完整:
| 公司 | 上市状况 | 最近财年 | 营收 | 毛利 | 毛利率 | 净利 | 净利率 |
| Impact Capital | 申请ACE上市 | 2026年6月 | RM1.547亿 | RM2,200万 | 14.2% | RM940万 | 6.0% |
| 电讯设备整合 | |||||||
| Binasat Communications | ACE上市 | 2025年12月 | RM1.182亿 | RM1,070万 | 9.0% | 亏损RM1,120万 | -9.5% |
| Nexuscorpgroup | 未上市 | 2024年12月 | RM9,420万 | RM3,070万 | 32.6% | RM630万 | 6.7% |
| Hextar Capital | ACE上市 | 2025年12月 | RM8,480万 | RM860万 | 10.1% | RM340万 | 4.0% |
| Divfex | ACE上市 | 2025年6月 | RM8,200万 | RM2,320万 | 28.2% | RM680万 | 8.3% |
| Foursons Engineering | 未上市 | 2025年12月 | RM4,030万 | RM1,480万 | 36.8% | RM200万 | 5.1% |
| Universal Cellular Engineering Services | 未上市 | 2025年12月 | RM1,930万 | RM220万 | 11.5% | 少于RM10万 | 0.2% |
| G-Tex Communication & Engineering | 未上市 | 2026年3月 | RM1,280万 | RM260万 | 20.2% | RM40万 | 3.5% |
| 企业网络整合 | |||||||
| CTC Global (伊藤忠旗下) | 未上市 | 2026年3月 | RM10.056亿 | RM1.119亿 | 11.1% | RM4,640万 | 4.6% |
| Sarawak Information Systems (SAINS) | 未上市 | 2025年12月 | RM3.985亿 | RM1.175亿 | 29.5% | RM5,710万 | 14.3% |
| Pentech Holdings | ACE上市 | 2025年12月 | RM2.329亿 | RM3,480万 | 14.9% | RM1,060万 | 4.5% |
| JOS Malaysia (StarHub旗下) | 未上市 | 2025年12月 | RM2.223亿 | 未披露 | 未披露 | RM850万 | 3.8% |
| Bridgenet Solutions (CelcomDigi旗下) | 未上市 | 2025年12月 | RM2.213亿 | RM3,080万 | 13.9% | RM750万 | 3.4% |
| Hitachi Sunway Information Systems (日立旗下) | 未上市 | 2026年3月 | RM2.083亿 | RM8,310万 | 39.9% | RM790万 | 3.8% |
| CLL Systems | 未上市 | 2025年12月 | RM1.839亿 | RM3,760万 | 20.4% | RM1,500万 | 8.2% |
| Cloudpoint Technology | 主板上市 | 2025年12月 | RM1.839亿 | RM5,220万 | 28.4% | RM2,400万 | 13.0% |
| Valsa (Sarawak) | 未上市 | 2025年4月 | RM1.015亿 | RM1,320万 | 13.1% | RM640万 | 6.3% |
在8家电讯设备整合业者里,Impact Capital的营收最大,净利率6.0%排第3,只输给Divfex和Nexuscorpgroup。但它的毛利率14.2%,明显低于Divfex、Nexuscorpgroup和Foursons的28%至37%,这和它大量依赖分包商、接大型低毛利政府项目的模式有关。
企业网络整合业者的规模普遍比Impact Capital大,9家里有8家营收超过RM1.8亿,其中不少是伊藤忠、StarHub、CelcomDigi、日立等大集团的子公司,背后有母公司的客户网络和资金支持。这些公司是Impact Capital进军西马时要面对的对手。
在电讯设备整合同业里,Impact Capital的营收最大,净利率6.0%也排在前段。但它的毛利率14.2%,明显低于Divfex、Nexuscorpgroup和Foursons等同业的28%至37%,这和它大量依赖分包商、接大型低毛利政府项目的模式有关。
在砂拉越本地,Impact Capital要面对的一个重要对手是砂拉越资讯系统公司(SAINS)。SAINS由砂拉越州政府全资拥有,长期为州政府提供ICT服务,营收是Impact Capital的2.6倍,净利率14.3%也高得多。Impact Capital的主席和服务交付经理过去都曾在SAINS任职。
另外,Impact Capital的产品来自华为、Dell、Cisco等品牌,这些授权都不是独家的,其他整合商也能卖同样的产品。它的竞争力主要在于和SDEC、SEB等砂拉越客户长期合作累积的往绩,以及华为钻石经销商的地位。
Impact Capital 的优势
21年往绩,砂拉越关键基建经验深
Impact Capital从2005年起就在古晋做ICT整合,和SEB集团合作19年,做过电网通讯网络、数据中心、政府营运中心和乡区4G网络等项目。这类关键基建项目对稳定性和保密要求高,客户倾向找有往绩的承包商,新进业者很难在短时间内累积同样的资历。
华为钻石经销商地位
IBS是华为在马来西亚的授权钻石经销商,过去几年拿过多项华为颁发的伙伴奖项。招股书披露,部分客户是华为直接指引到IBS采购的。在华为产品占有一定份额的电讯和公用事业领域,这个地位带来稳定的订单来源。
经常性收入逐年增加
2026财年经常性收入RM3,310万,占比21.40%,而且毛利率比项目收入高。整合项目完工后通常附带3至5年维护合约,SMART600完工后,维护阶段的收入也有机会延续一段时间。
净现金、几乎零负债
公司账上净现金约RM2,879万,负债比率0.11倍,过去4年营运现金流累计约RM2,871万,和累计净利相当。上市后再加上集资款项,财务上有余力承接新项目和开出履约保证金。
估值低于大部分上市同业
发售本益比11.28倍,低于Divfex、Pentech、Cloudpoint等有盈利同业约15至20倍的本益比;以过去4年平均盈利计算约14倍,也没有明显高于同业。
Impact Capital 的风险
两大政府项目即将完工,订单簿出现断层
这是这次IPO最需要想清楚的风险。SMART600在2026财年贡献41.02%的营收,预计2027年4月完工;POP 2预计2026年12月完工。截至2026年9月30日,订单簿预计在2028财年入账的只有约RM2,106万,约为2026财年营收的14%。如果公司未来一年接不到规模相近的新项目,2028财年的营收和盈利可能会明显下滑。
订单簿比草拟招股书时缩水
根据《砂拉越论坛报》2026年1月的报道,Impact Capital提交草拟招股书时,整合业务的订单簿为RM2.012亿;到了2026年9月30日,这个数字降到RM1.30亿。整合商的订单簿会随工程进度消耗,这很正常,但也说明这段期间新接的订单不足以补上消耗的部分。
依赖单一客户SDEC
SDEC在2024至2026财年每年贡献41%至53%的营收。SMART600合约也给了SDEC在30天前通知就无理由终止合约的权利,延误交付还要按每天0.1%计算违约赔偿,上限10%。
高度依赖华为
2026财年约76%的营收涉及华为产品,约一半营收和SMART600或华为指引的客户有关;向华为的采购占总采购额44.04%。和华为的销售框架协议每年续签一次。如果华为调整在马来西亚的渠道策略、降低IBS的经销等级,或者地缘政治因素影响华为产品的供应和客户接受度,公司的接单能力会直接受影响。公司近年签下的两份技术合作备忘录(KeenData和Raychange)对象也都是中国公司。
收入依赖政府开支
2026财年48.10%的营收来自政府主导的ICT基建项目,前两年更高达约66%。政府项目的批出时间和规模受财政预算影响,联邦政府的发展开支在2023至2025年间平均每年下降7.7%。
扩张会推高固定成本
集资计划会让员工人数增加约55%,并在4个地点租用或扩大办公室。60名新员工3年的薪金开支约RM1,793万,IPO只负担其中RM399万;办公室租金也在36个月后要由公司自己支付。如果新订单跟不上,这些固定开支会直接压缩利润。
毛利率低,固定总价合约有成本超支风险
整合业务的毛利率只有约8%至12%,公司的项目大多是固定总价合约,如果硬件、软件、分包或人工成本在项目进行中上涨,又不能转嫁给客户,就要自行吸收。延误交付还可能面对违约赔偿(LAD)。
UPKJ注册与持股限制
UPKJ规定砂拉越州政府供应与服务类承包商的外资持股不能超过30%,创办人表示禁售期结束后也打算继续维持持股,以保住IBS的UPKJ注册。另外,「电讯与ICT」类别要求80%股权由砂拉越人持有,上市后已经低于这个门槛,目前靠砂拉越多媒体机构的不反对函,而现有证书在2027年8月16日届满,续期由当局决定。如果日后公司要发新股集资,或创办人减持,都可能影响这项注册,进而影响竞标州政府项目的资格。
依赖分包商
分包及其他服务成本占销售成本约三分之二,前三大分包商占总采购额约44%。分包商的表现直接影响工程质量和进度,如果分包商出问题,公司可能要先赔偿客户,再向分包商追讨。
应收账款回收变慢
应收账款周转天数从16天拉长到95天,政府项目的付款节奏会直接影响公司的现金流。公司目前靠延长付款给供应商来平衡,这个做法有其极限。
大股东控股权高
上市后3名创办人直接和间接持有70.74%股权,对公司决策有绝对影响力。过去曾有两项没有按公平原则进行的关联交易,虽然金额不大,上市后仍需要独立董事和审计委员会严格把关。
新股稀释与股价波动
新股东每股承受RM0.11的稀释,相当于发售价的50%。ACE Market的小型新股挂牌初期股价波动通常较大,公众部分只有5%股份,市值约RM1亿的公司流动性也有限。同样做电讯设备整合的Hextar Capital和Binasat目前都处于亏损,股价分别只有15仙和7仙,说明这类项目型公司的业绩和股价起伏可以很大。
如何申请Impact Capital IPO新股认购?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购Impact Capital Holdings Berhad的IPO。
如果你有兴趣认购马来西亚股票市场的IPO,可以考虑开设大马投资平台的账户,直接在线申请认购IPO。
请留意,Impact Capital Holdings Berhad的申购截止日期是2026年11月6日下午5时,申请时要按发售价RM0.22全额付款。一旦超过截止日期,就无法申购,只能等公司在2026年11月24日正式上市后,才能在二级市场买卖。
总结
回到开头的问题。砂拉越这几年在乡区网络上花了大钱,SMART600、POP 2和州政府营运中心等项目,让Impact Capital的营收在2024财年跳到RM1.6亿,也让这家古晋的整合商有机会上市。21年的往绩、华为钻石经销商的地位、几乎零负债的资产负债表,以及逐年增加的维护和订阅收入,是它的基本盘。
这次IPO最吸引人的地方,是11.28倍的发售本益比低于大部分有盈利的上市ICT同业,公司账上的净现金也约占市值四分之一。
但开头提到的几个问题确实存在:4个超过RM5,000万的大型政府项目都在收尾,2028财年预计入账的订单只有约RM2,106万;约76%的营收涉及华为产品,SDEC一家客户就贡献四成以上;集资款项近四分之一用来付上市费用,其余大部分用在租金和薪金等营运开支,扩张会先推高成本,新订单要在之后才看得到。
对于看好砂拉越与全国数字基建投资、能接受小型项目股业绩起伏的投资人,Impact Capital的估值提供了一定的安全边际;如果你比较在意盈利的持续性和订单能见度,就要先评估SMART600完工后的业绩缺口能不能接受。申购前或上市后,建议重点留意三件事:公司能否在2027年上半年拿到新的大型项目、和华为的销售框架协议能否续签,以及经常性收入能否继续增加。
延伸阅读: SKA Capital IPO 订单超RM3亿,TNB电网工程股SKACAP值得申购吗? Big Caring IPO 马股今年第二大IPO,本益比41.5倍,BCG值得申购吗?
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自 Impact Capital Holdings Berhad招股书、Bursa Malaysia公告及公开信息,包括The Star、Business Today等媒体报道,以及TradingView市场数据。Spark Spark Finance不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。