




ELK-Desa Resources Berhad(ELKDESA,5228,永联资源)是马来西亚少数能从 2012 年上市至今、连续 13 年不间断派息的非银行金融股。这家公司专注于被主流银行长期忽视的市场,为低收入群体提供二手车按揭贷款融资,靠着这个小众但稳定的商业模式,过去五年平均股息率约 4.6%,截至 2026 年 6 月 9 日依然有 4.33% 的股息率,而股价还低于账面价值(P/B 为 0.94)。
不过,马来西亚通货膨胀率在 2026 年 3 月加速至 1.7%,主要推手是运输和物流成本的急剧反弹。与此同时,中东地缘局势持续升温,波斯湾霍尔木兹海峡受阻,国内油价剧烈波动,进一步压缩低收入群体的可支配收入。
雪上加霜的是,马来西亚国会于 2026 年通过了《按揭贷款修订法令 2026》(Hire-Purchase (Amendment) Act 2026),要求所有按揭贷款机构从传统的 Rule 78 利息计算法切换至余额递减法,同时强制披露实际利率(EIR),并设置利率上限。这项监管变化,将冲击 ELK-Desa 超过 7 亿令吉的二手车贷款组合。
本文带你全面了解 ELK-Desa Resources Berhad 的业务模式、FY2026 全年业绩、资产质量,以及这家公司在当前宏观环境下的机遇与风险。
ELK-Desa Resources Berhad 重点信息概览
| 项目 | 内容 |
|---|---|
| 公司名称 | ELK-Desa Resources Berhad(ELK-Desa) |
| 股票名称与代码 | ELKDESA(5228) |
| 上市日期 | 2012 年 12 月 18 日 |
| 上市板块 | 马股主板(Other Financials) |
| 主要业务 | 二手车按揭贷款融资 + 家具批发 |
| FY2026 营收 | RM 203.9 百万 |
| FY2026 税后盈利 | RM 31.6 百万 |
| FY2026 每股盈利(EPS) | 7.07 仙 |
| FY2026 每股股息(DPS) | 4.50 仙 |
| 股息率(截至 2026 年 6 月 9 日) | 4.33% |
| 净资产(NTA)每股 | RM 1.11 |
| 市账率(P/B) | 0.94(低于账面价值) |
| 市盈率(P/E) | 14.99 倍 |
| 市值 | RM 4.73 1️⃣ |
| Shariah-Compliant | ❌ |
ELK-Desa Resources Berhad 是什么公司?
ELK-Desa Resources Berhad 是一家在马来西亚主板上市的非银行金融机构,专注为低收入群体提供二手车按揭贷款融资,同时辅以家具批发业务。
公司的历史可以追溯到 1971 年。当年,现任执行主席 Teoh Hock Chai @ Tew Hock Chai)创立了 Eng Lee Kredit Sdn Bhd,专门从事按揭贷款业务。经过超过 50 年的发展,ELK-Desa 于 2012 年 12 月 18 日在马股主板正式上市。
公司的核心定位是服务那些被主流银行忽视的小额贷款需求群体,尤其是无法通过银行信贷审批、需要购买代步二手车的低收入家庭。这个市场虽然信用风险较高,但长期处于服务不足的状态,也因此让 ELK-Desa 在竞争激烈的按揭贷款行业中找到了清晰的差异化定位。
公司架构
ELK-Desa通过两家全资子公司开展业务:
ELK-Desa Capital Sdn Bhd:按揭贷款融资业务是集团的核心业务主体,在吉隆坡总部及雪兰莪巴生(Klang)各设一间办公室,以巴生谷(Klang Valley)地区的二手车买家和二手车经销商为主要服务对象,同时通过子公司 ELK-Desa Risk Agency Sdn Bhd 代理销售汽车相关普通保险,主要合作保险商为 Tokio Marine Insurans(马来西亚)有限公司及 Berjaya Sompo Insurance Berhad。分部目前雇用 208 名员工,并同时持有马来西亚按揭贷款公司协会(Association of the Hire Purchase Companies Malaysia)及吉隆坡与雪兰莪汽车经销商及信贷公司协会(KLSCDCCA)的会员资格。
ELK-Desa Furniture Sdn Bhd:家集团的非核心辅助业务,于 2015 年中旬开始运营,主要从事国内外家具的批发业务,产品以集团自有品牌发售,同时在雪兰莪巴生设有 2 间零售展厅,另附设小型家具组装工场,专注于沙发组装,为零售展厅及批发业务提供支援。批发销售渠道覆盖全国,近年积极拓展东马(沙巴、砂拉越)市场。家具批发业务,于 2015 年中旬开始运营,在国内及东马(沙巴、砂拉越)地区从事家居家具的批发业务。
ELK-Desa Resources Berhad 的主要业务和客户
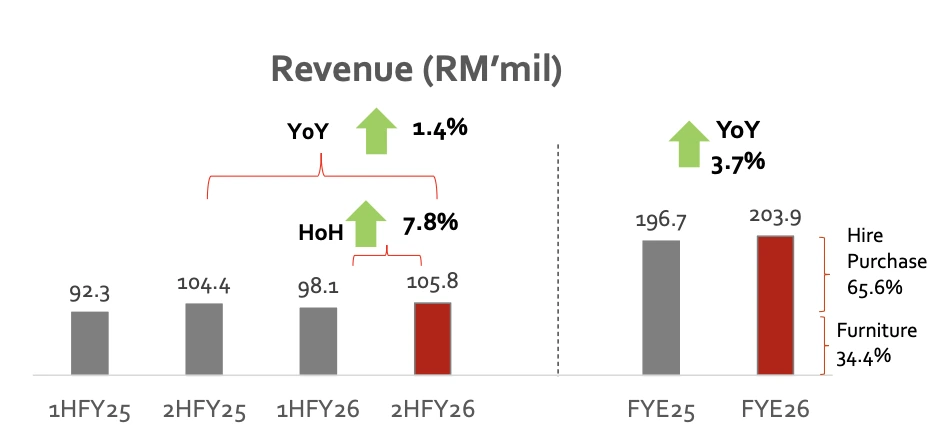
按揭贷款融资业务(Hire Purchase Financing)营收占比 65.6%
这是ELK-Desa的核心业务,FY2026 贡献营收 RM 1 亿 3,369 万 4,253 令吉,占集团整体营收的 65.6%。
公司的按揭贷款模式直接:向购买二手车的买家提供分期付款贷款,从中赚取利息收入。目标客群是在银行信贷审批上存在困难、需要替代性融资渠道的低收入借款人。利息收入占按揭贷款部门整体营收的约 91%。
公司的客户群体高度集中。截至 FY2025 年 3 月 31 日,按揭贷款分部服务约 40,312 名借款人,每名借款人平均未偿还应收款项约为 RM 18,180,单笔贷款金额偏小,有助于分散信用风险。根据年报数据,95% 以上的借款人属于 B40 至 M40 收入群体(马来西亚家庭月收入低于 RM 9,900 的中低收入阶层),这一客群是主流银行按揭审批覆盖率最低的群体,也是 ELK-Desa 最核心的差异化定位所在。
在业务渠道方面,ELK-Desa 依托超过 450 家活跃二手车经销商组成的渠道网络开展业务,经销商是公司获取新客户的主要来源。
截至 2026 年 3 月 31 日,集团按揭贷款应收款项总额达 RM 7 亿 2,749 万,比上一财年增长 2%。FY2026 全年新增贷款发放额为 RM 2 亿 2,210 万,低于 FY2025 的 RM 2 亿 7,298 万,反映公司在当前信贷环境趋紧下主动缩减了新贷审批规模。
公司也会向借款人交叉销售汽车普通保险产品,为整体收入带来额外贡献。
延伸阅读:
家具批发业务(Furniture Segment)营收占比 34.4%
家具批发是ELK-Desa的第二业务,FY2026 营收为 RM 7,021 万 4,826 令吉,占集团整体营收的 34.4%。
这项业务主要在国内市场批发家居家具,同时在东马地区保持正向增长势头。近年来,公司持续优化产品结构,在维持竞争定价的同时,拓宽产品系列以满足消费者对平价家具的需求。
FY2026 家具业务的毛利率(扣除运输成本后)从 29% 提升至 30%,运营表现有所改善。税前盈利大幅增长 49.5%,但需要注意:FY2026 的家具业务盈利包含一笔 RM 210 万的非经常性收益,来自联营公司 Tat Lian Holding Sdn Bhd 清盘分配所得。剔除这笔一次性收益后,家具业务调整后税前盈利约为 RM 436 万,同比约增 2.3%,增长相对平稳。
ELK-Desa Resources Berhad 的股权分配
ELK-Desa是一家高度家族控制型的上市公司,创始人及其家族关联方实际掌控了集团的绝大部分股权。
第一大实际控制人:Teoh Hock Chai @ Tew Hock Chai
Teoh Hock Chai @ Tew Hock Chai 是公司的创始人兼现任执行主席,直接与间接合计持股约 43.85%。他在 1971 年创立 Eng Lee Kredit,是按揭贷款行业的资深老将,现年 80 岁,同时担任吉隆坡与雪兰莪汽车经销商及信贷公司协会(KLSCDCCA)顾问。
他的三个儿子分别担任公司核心职位:
- Teoh Seng Hui:集团行政总监兼首席执行官(CEO),53 岁,英国肯特大学会计与法律系毕业,拥有逾 30 年按揭及家具行业经验
- Teoh Seng Hee:执行董事兼首席财务官(CFO),44 岁,南洋理工大学工程系(荣誉)及商业管理硕士毕业,特许管理会计师(FCMA)
- Teoh Seng Kar:非独立非执行董事,44 岁,现同时任职 Unico Holdings Berhad 集团行政总监
主要股东概览(截至 2025 年 6 月 30 日)
| 股东 | 直接持股 | 间接持股 | 合计 |
|---|---|---|---|
| Teoh Hock Chai @ Tew Hock Chai | 0.35% | 43.50% | 43.85% |
| Teoh Hock Chai Family (L) Foundation 家族基金 | 2.21% | 39.16% | 41.37% |
| Zhongxin Resources Sdn Bhd | 5.60% | 33.56% | 39.16% |
| Eng Lee Kredit Sdn Bhd | 29.89% | — | 29.89% |
高度集中的家族持股结构为公司带来了战略上的稳定性,也确保了派息政策的连贯执行,但同时意味着小股东在公司治理决策上的影响力相对有限。
ELK-Desa Resources Berhad FY 2026 业绩好不好?
整体业绩:营收创历史新高,盈利却因减值拨备走低
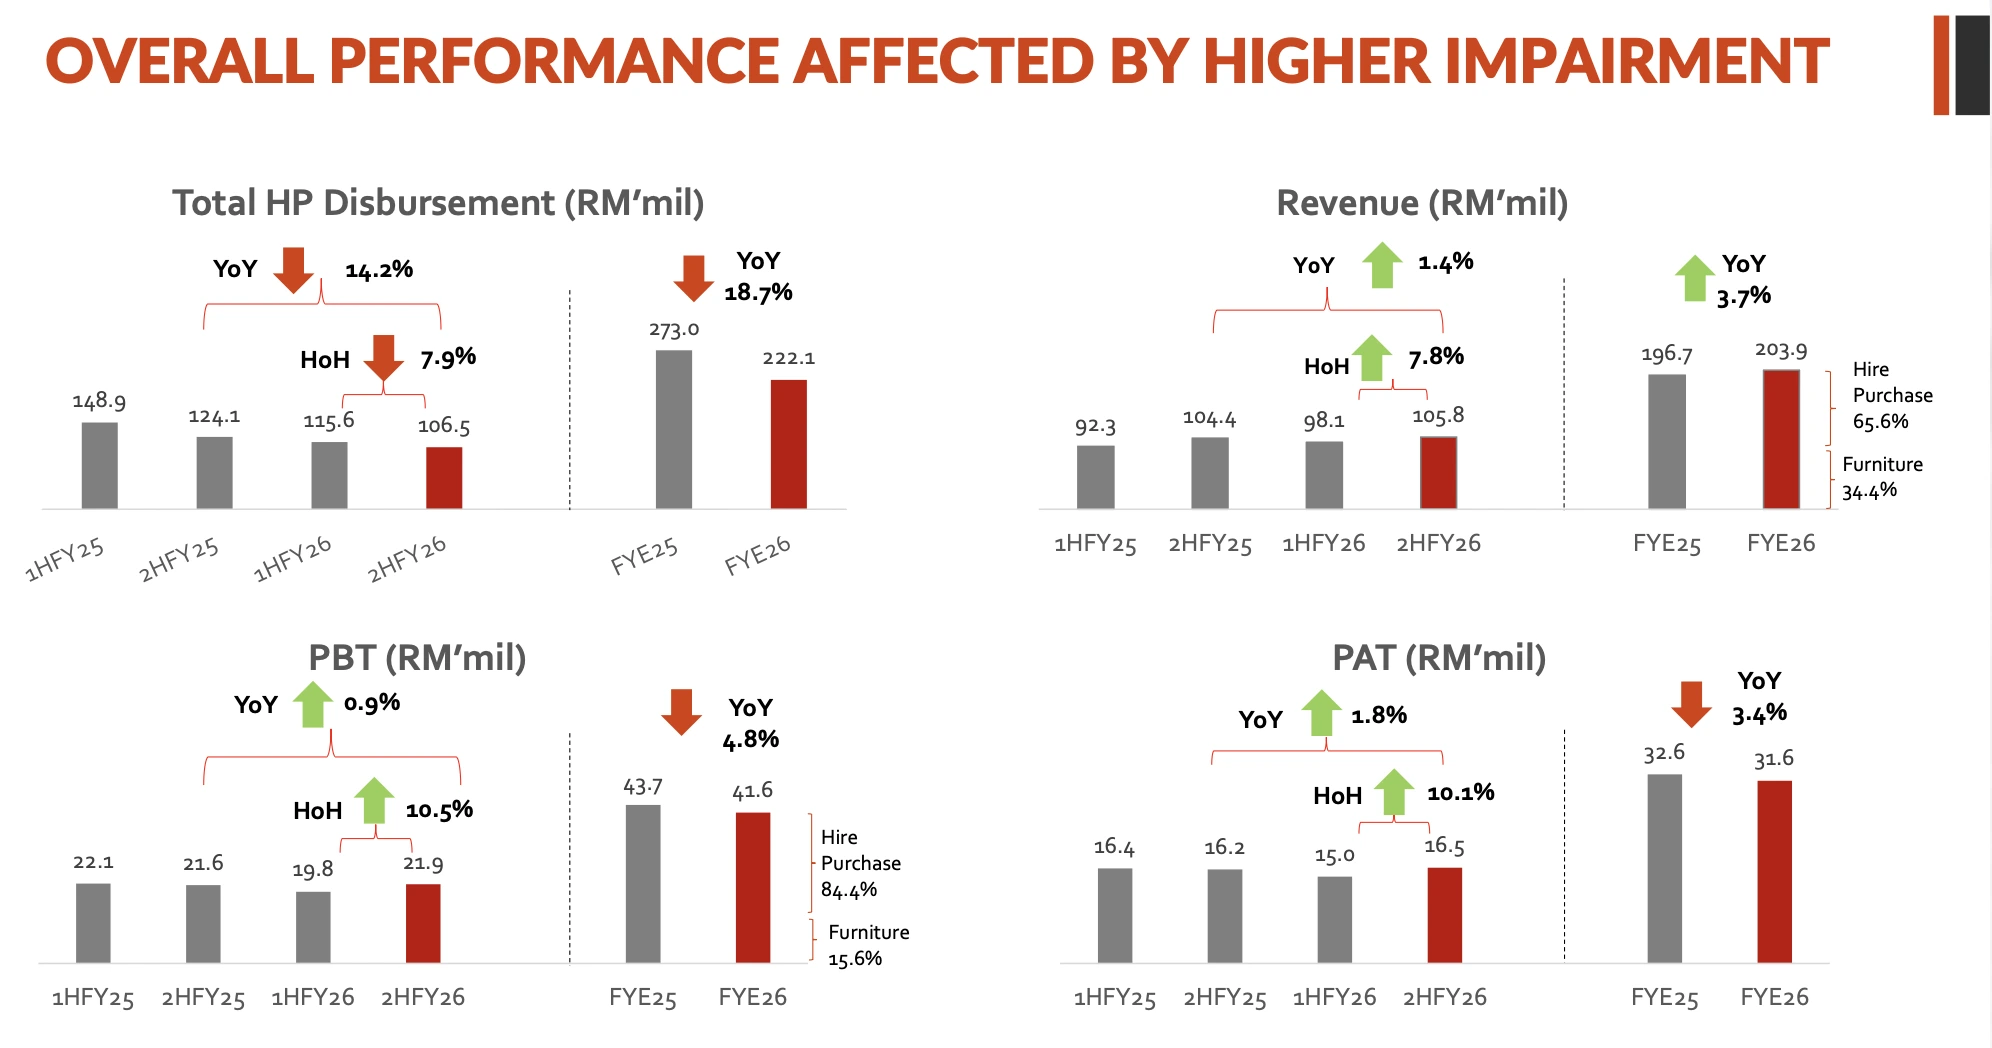
FY2026(截至 2026 年 3 月 31 日的财政年度)集团整体表现可以用”量升利跌”来描述。
营收增长 3.7% 至 RM 2 亿 390 万 9,079 令吉,创下公司上市以来的历史新高。然而,税前盈利却下跌 4.8% 至 RM 4,162 万 1,640 令吉,税后净利下滑 3.4% 至 RM 3,155 万 1,885 令吉。
| 项目 | FY2026 | FY2025 | 同比 |
|---|---|---|---|
| 营收 (Revenue) | RM 203.9M | RM 196.7M | +3.7% |
| 税前盈利 (PBT) | RM 41.6M | RM 43.7M | -4.8% |
| 税后盈利 (PAT) | RM 31.6M | RM 32.6M | -3.4% |
| 每股盈利 (EPS) | 7.07 仙 | 7.18 仙 | -1.5% |
| 每股股息 (DPS) | 4.50 仙 | 4.50 仙 | 持平 |
| 净资产每股 (NTA) | RM 1.11 | RM 1.08 | +2.8% |
拉长时间轴来看,各项比率的走势更能说明问题:
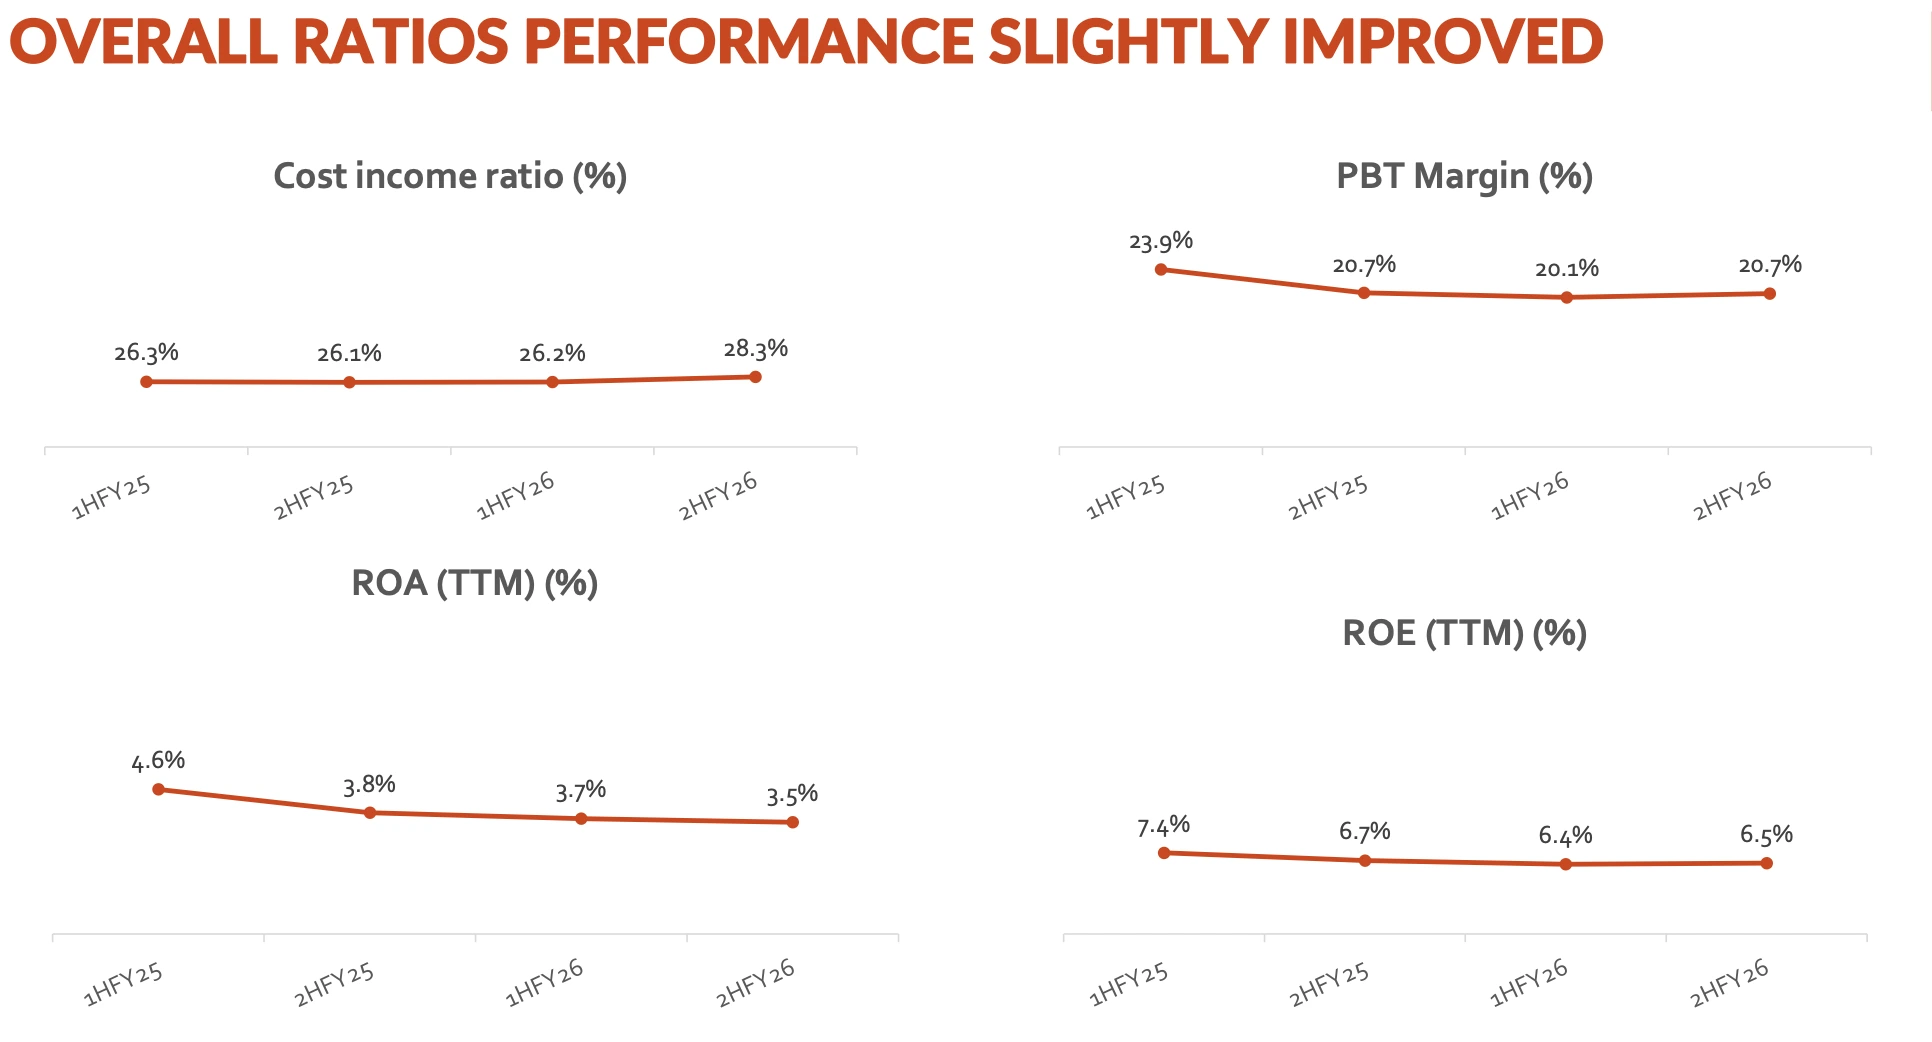
| 指标 | 1H FY25 | 2H FY25 | 1H FY26 | 2H FY26 |
| 成本收入比 Cost-to-Income Ratio (HP 分部) | 26.3% | 26.1% | 26.2% | 28.3% |
| 税前盈利率 PBT Margin | 23.9% | 20.7% | 20.1% | 20.7% |
| 总资产回报率 ROA (TTM) | 4.6% | 3.8% | 3.7% | 3.5% |
| 股本回报率 ROE (TTM) | 7.4% | 6.7% | 6.4% | 6.5% |
ROA 和 ROE 从 1H FY25 起持续走低,CIR 则在 2H FY26 跳升至 28.3%,显示下半年运营成本压力明显加剧。ROE 在 2H FY26 微幅回升至 6.5%,但整体仍处于下行通道。
盈利下跌的主因是按揭贷款部门的减值拨备(Impairment Allowances)持续扩大。FY2026 减值拨备增加 12% 至 RM 4,929 万 6,587 令吉;信贷损失率(Credit Loss Charge,即减值拨备占平均净贷款应收款项的比例)从 FY2025 的 6.34% 上升至 FY2026 的 6.70%。
Q4 FY2026 单季业绩:表面靓丽,背后有一次性因素
Q4 FY2026(截至 2026 年 3 月 31 日当季)整体税前盈利达 RM 1,132 万,同比大增 16%;但数字背后需要仔细解读。
当季盈利增长的主要原因并非核心业务改善,而是包含了来自联营公司 Tat Lian Holding Sdn Bhd 清盘分配所得的一次性非经常性收益 RM 210 万。
拆分两个业务板块来看:
按揭贷款板块:单季税前盈利实际下滑 15% 至 RM 695 万 6,271 令吉,主要原因是当季减值拨备增加 11%,以及 2026 年 3 月份因宏观经济不确定性导致的非履约账户激增。
家具板块:受上述一次性收益推动,单季税前盈利大幅增至 RM 436 万 5,931 令吉(同比增长 172%);剔除一次性收益后,调整后税前盈利约为 RM 213 万,仍高于去年同期的 RM 160 万,反映家具业务的基本面有所改善。
与上一季度(Q3 FY2026)相比,整体营收增长 6% 至 RM 5,454 万,税前盈利增长 8% 至 RM 1,132 万,环比表现有所回升。
贷款组合与资产质量:核心隐忧
| 指标 | FY2026 | FY2025 | 变化 |
|---|---|---|---|
| 按揭贷款应收款项 | RM 727.5M | RM 716.4M | +2% |
| 全年新增贷款发放额 | RM 222.1M | RM 273.0M | -18.7% |
| 信贷损失率 | 6.70% | 6.34% | +36bps |
| 净不良贷款比率 | 0.99% | 0.60% | +39bps |
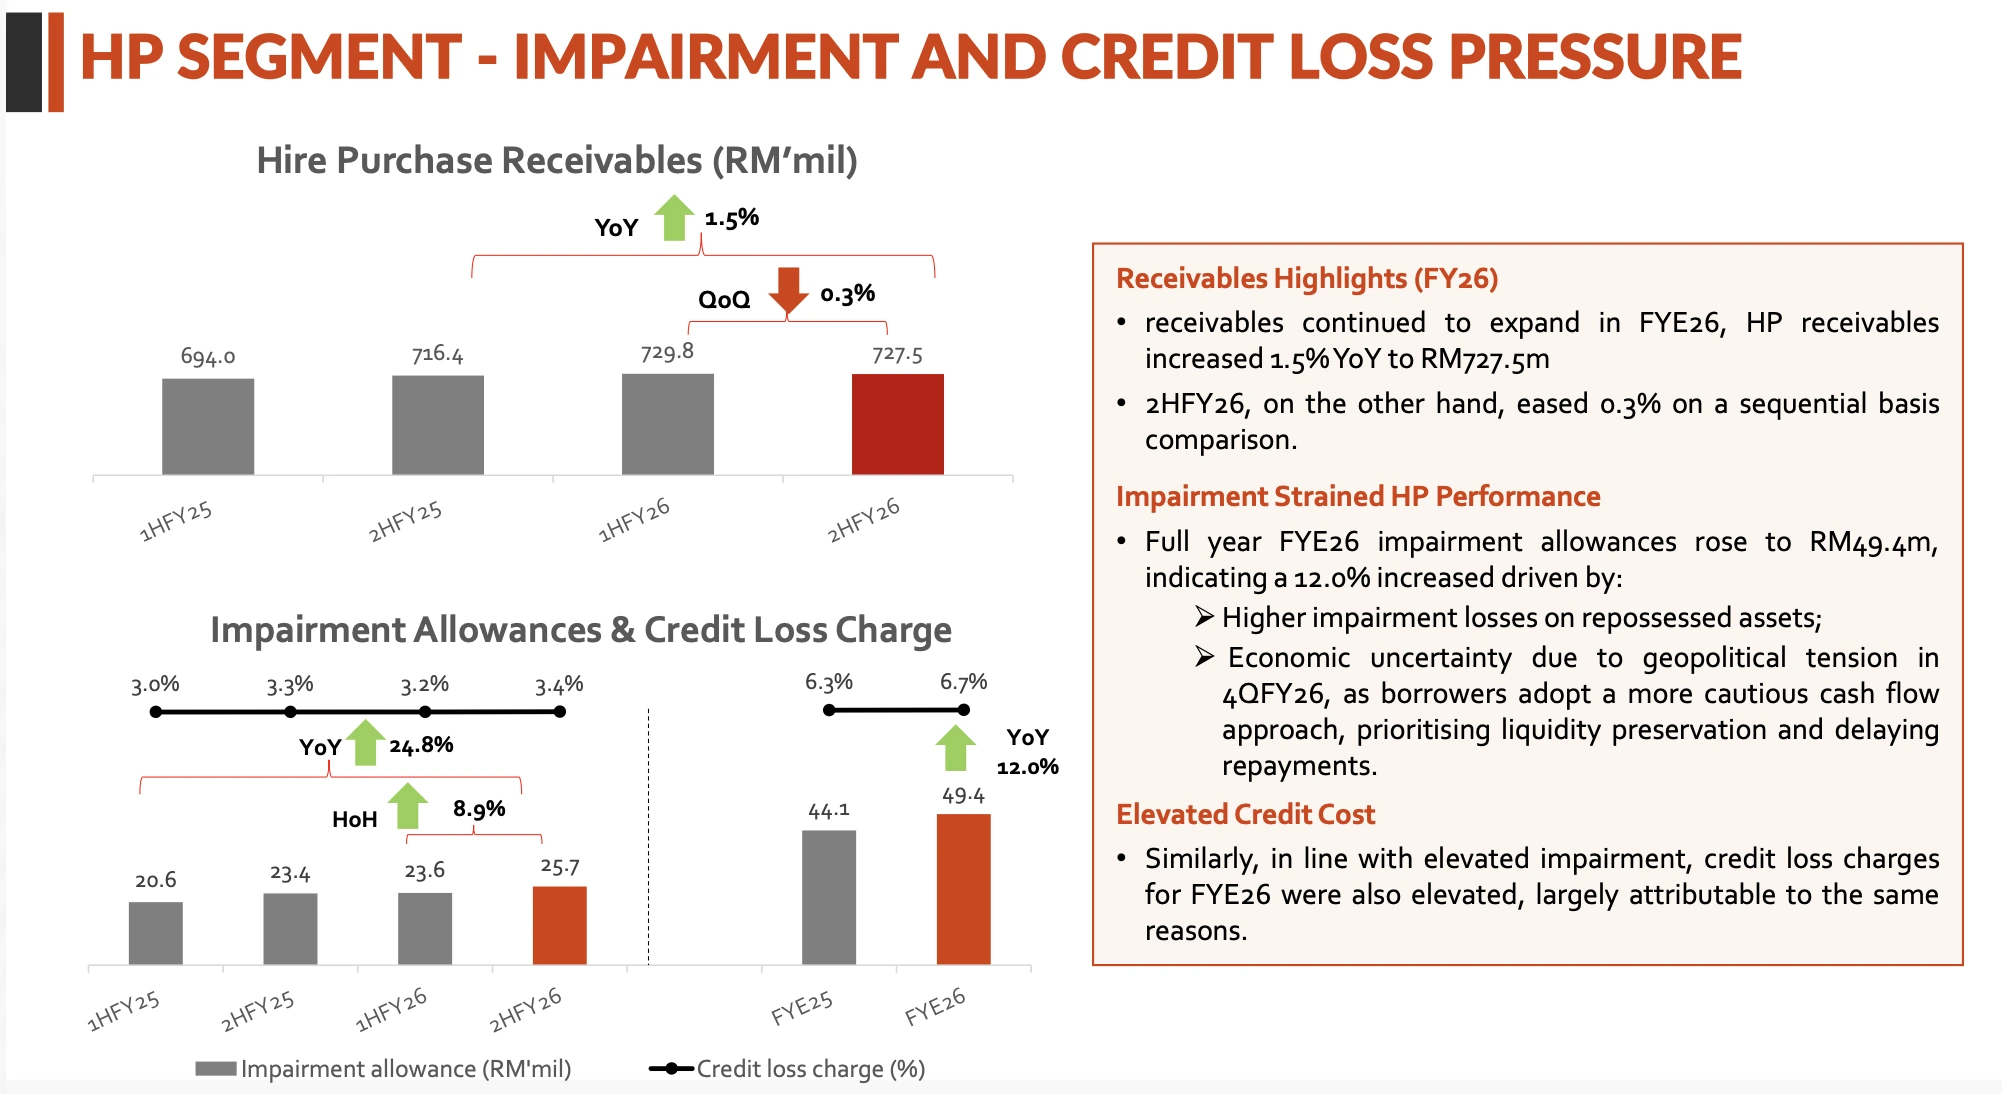
按揭贷款应收款项(HP Receivables)在 FY2026 全年增长 1.5%(同比)至 RM 7 亿 2,750 万,贷款组合整体持续扩张。不过下半年(2H FY26)出现了微幅收缩,环比 1H FY26 下降 0.3%,反映公司在信贷质量承压的情况下,已主动放缓了新贷审批节奏。
净不良贷款比率从 FY2025 的 0.60% 攀升至 FY2026 的 0.99%,管理层解释主要原因有三:
第一,中东地缘政治局势升温导致能源价格波动,直接压缩借款人可支配收入,借款人的还款优先级受到影响。
第二,被收回车辆(Repossessed Vehicles)的变现损失增加。中国汽车品牌在马来西亚市场的激进定价正持续压低传统内燃机二手车残值,导致公司在处置收回车辆时回收率下降。
第三,BNPL(先买后付)的快速普及加剧了低收入群体的隐性杠杆问题,部分借款人在外表信用状况正常的情况下,实际已累积了大量 BNPL 未偿付款。
值得留意的是,Q4 FY2026 净不良贷款比率已从 Q3 的 1.32% 降至 0.99%,主要是因为公司在财年末对逾期账户进行了集中核销(Write-off)。这个数字在短期内看起来有所改善,但并不代表整体信贷质量问题已经解决。
现金流与财务结构
FY2026 经营活动产生的净现金流入为 RM 3,819 万,对比 FY2025 净流出 RM 2,848 万有明显改善,主要原因是公司缩减了新贷款发放规模,减少了对贷款应收款项的资金占用。
集团总借款为 RM 3 亿 7,869 万 5,711 令吉,负债率(Gearing Ratio)为 0.78 倍,在可控范围内。主要融资来源为固定利率的区块折现应付款(Block Discounting Payables),即以贷款组合作为抵押向银行借款,截至 2026 年 3 月 31 日余额达 RM 3 亿 3,421 万。
FY2026 年内,公司斥资 RM 2,029 万在公开市场回购了 1,810 万股自家股票,平均回购价约 RM 1.12 每股,持有为库存股(Treasury Shares)。股份回购是管理层认为当前估值合理的一个信号。
股息:五年来首次派息金额低于 FY2023 峰值,但维持 4.50 仙不变
ELK-Desa 是一只以稳定派息著称的马股。自上市以来连续 13 年不间断派息,FY2016 起正式设立不低于净利润 60% 的派息政策,过去五年平均股息率约 4.6%,派息比例近5年稳定维持在 61%-63% 之间。
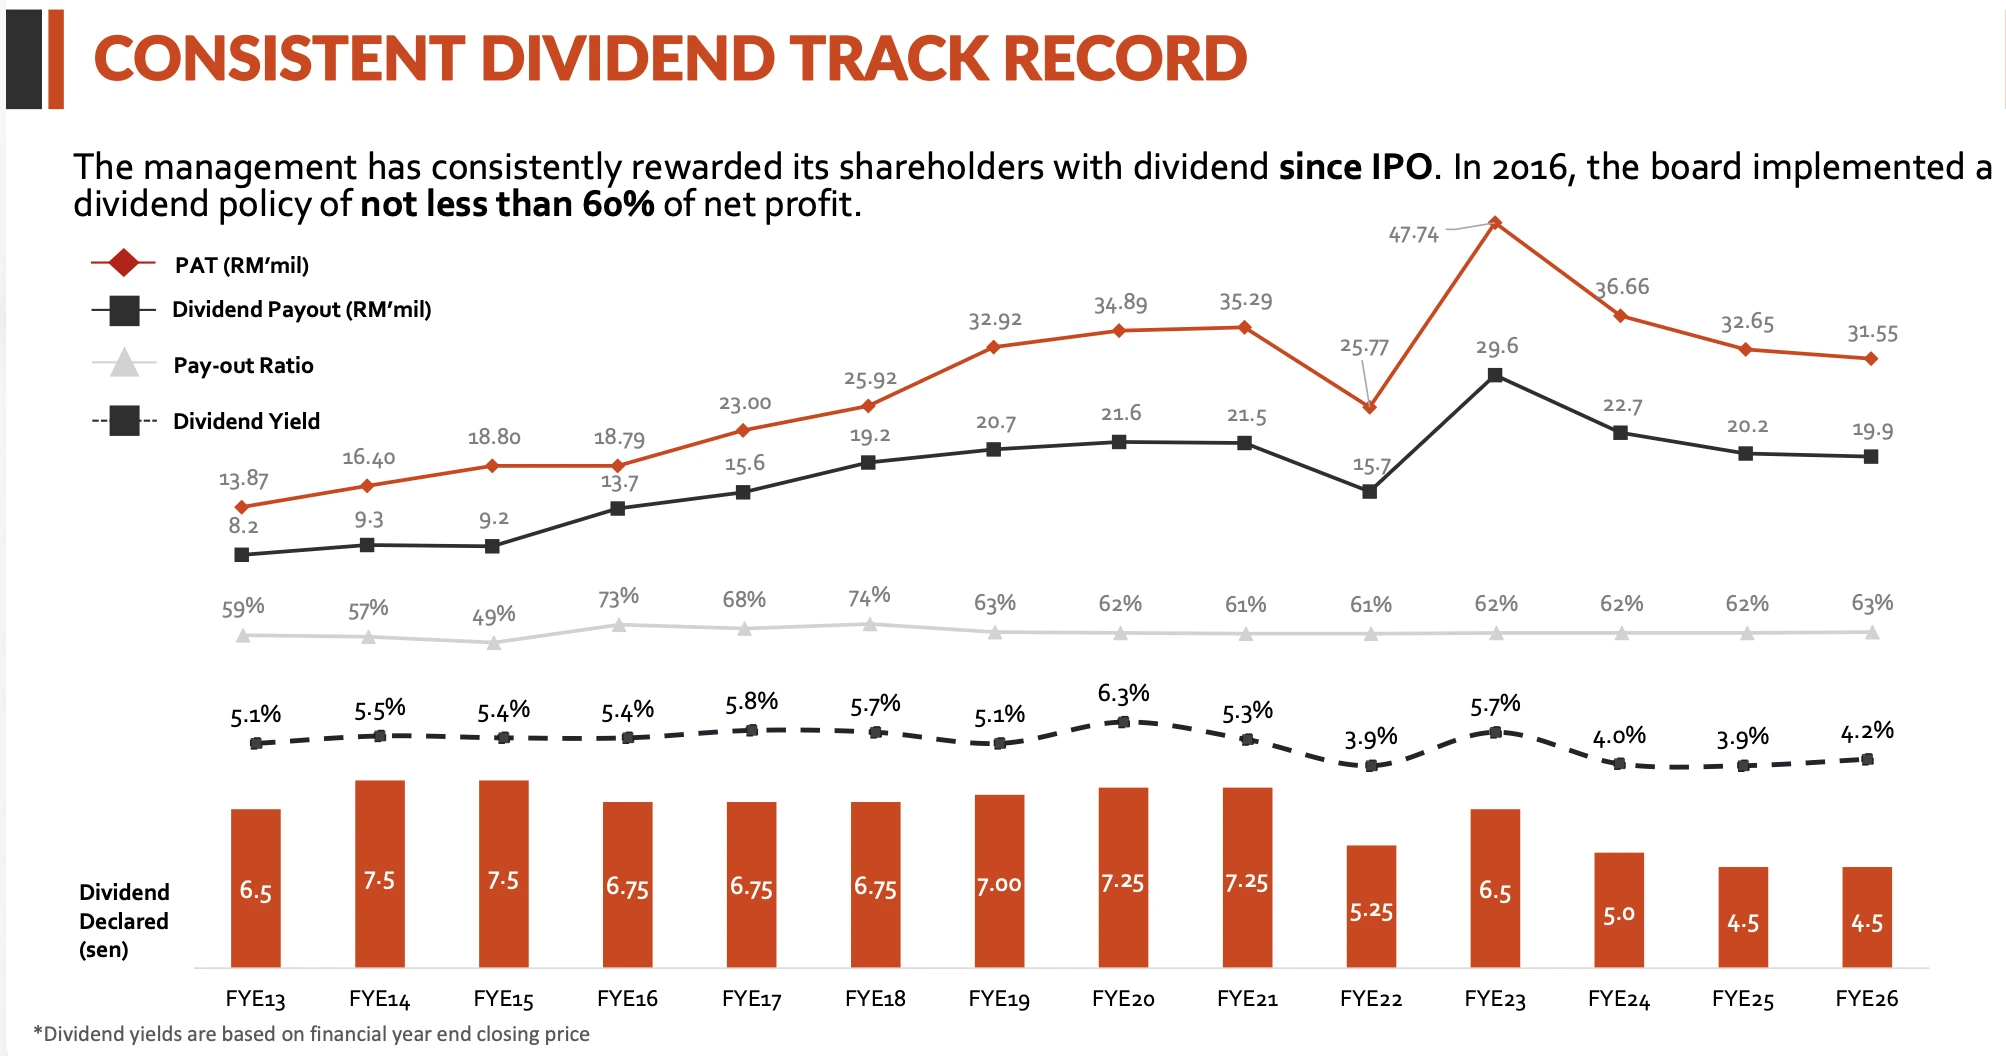
FY2026 每股股息维持在 4.50 仙,与 FY2025 持平,派息比例 63%。
两次派息安排为:
- 第一次中期股息:每股 2.00 仙,于 2026 年 1 月 8 日支付
- 第二次中期股息:每股 2.50 仙,除权日 2026 年 6 月 11 日,付款日 2026 年 6 月 25 日
按2026年6月9日股价 RM 1.040 计算,股息率约为 4.33%。
延伸阅读:
重大监管变化:《按揭贷款修订法令 2026》
这是目前ELK-Desa面临的最重大结构性变化,也是市场对 FY2027 业绩前景最大的不确定因素之一。
《按揭贷款修订法令 2026》针对按揭贷款行业引入三项实质性改变:
1. 计息方法变更(Rule 78 → 余额递减法):传统 Rule 78 法允许贷款机构在贷款初期确认更多利息收入,切换至余额递减法后,每期利息的确认将更符合实际贷款余额,直接影响公司的利息收入结构和收益节奏。
2. 强制披露实际利率(EIR):借款人将首次清楚看到贷款的实际年化利率,透明度提升的同时,也可能影响市场对非银行按揭产品定价的接受度。
3. 利率上限:直接限制非银行贷款机构对高风险贷款的风险定价空间,对盈利能力有潜在负面影响。
ELK-Desa管理层表示正积极准备在过渡期内完成合规,并密切监控对按揭贷款收益管理的实际冲击。这项法规对公司整体商业模式的影响程度,将是 FY2027 最值得持续跟踪的变量之一。
延伸阅读:
行业前景与宏观环境
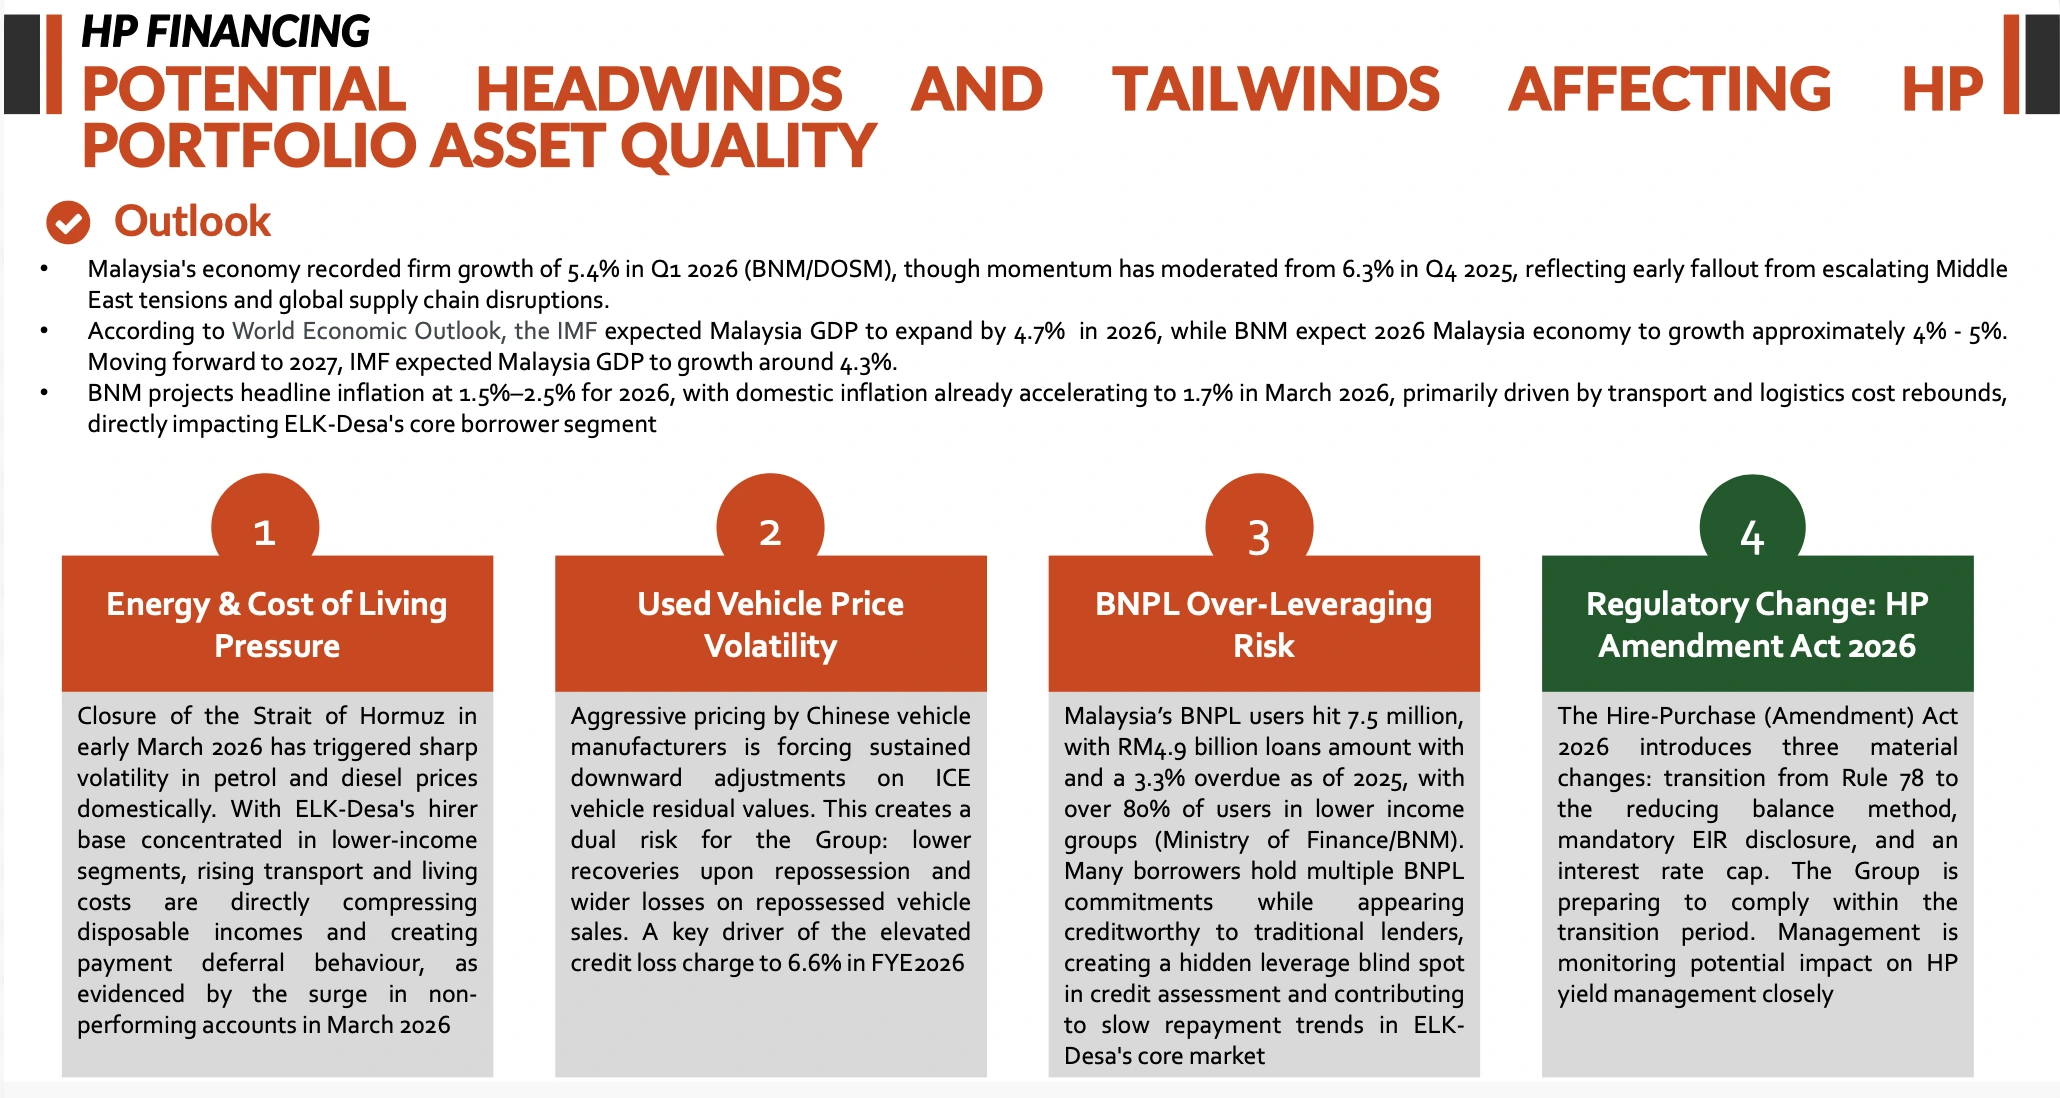
根据马来西亚统计局(DOSM)及马来西亚国家银行(BNM)的最新数据,马来西亚经济在 2026 年第一季度同比增长约 5.3%,但增速从 2025 年第四季度的 6.3% 有所放缓,主要受 2026 年 2 月底以来中东局势升温的影响。IMF 预测马来西亚 2026 年全年 GDP 增速约 4.7%,BNM 预测区间在 4% 至 5% 之间。
对ELK-Desa业务有直接影响的宏观因素包括以下几方面。
能源价格与通胀:国内通胀率在 2026 年 3 月加速至 1.7%(2025 年第四季平均仅 1.3%),BNM 预测 2026 年全年通胀率在 1.5% 至 2.5% 之间。运输和物流成本的快速上涨,直接侵蚀了ELK-Desa核心借款群体的可支配收入,影响还款能力。
BNPL 过度借贷风险:马来西亚 BNPL 用户数已达 750 万人,2025 年下半年 BNPL 贷款余额达 RM 49 亿,其中 3.3% 已逾期。根据财政部与 BNM 数据,超过 80% 的 BNPL 用户属于低收入群体,与ELK-Desa核心借款群体高度重叠。BNPL 的快速扩张制造了”隐性杠杆盲点”。借款人在申请车贷时表面信用正常,但实际已累积了大量未偿付款,增加了整体违约风险。
二手车市场价格压力:中国汽车品牌在马来西亚市场的激进定价,持续压低传统内燃机二手车残值。这直接影响ELK-Desa收回抵押车辆后的变现回收率,推高信贷损失成本。
家具业务支撑因素:根据 NAPIC 的数据,马来西亚住宅房产市场在 2026 年第一季度录得温和改善,雪兰莪与柔佛两州的房产活动尤为活跃,带动对家居家具的持续需求。ELK-Desa的家具批发业务有望从中受益。
ELK-Desa 未来计划
根据 FY2025 年报的前瞻性陈述,ELK-Desa 管理层明确了以下策略重点:
按揭贷款业务方面,集团将继续深耕巴生谷区域的小额二手车按揭市场,不会为追求规模扩张而承担超出能力范围的风险。
资本结构上,公司现阶段没有通过资本市场融资的计划,将以内部产生的资金支撑业务增长,并对新银行信贷额度的申请保持审慎态度。在盈利目标上,管理层将中期 ROE 目标设定在 8% 以上,目前 FY2026 的 6.5% 仍与此目标有一定差距,反映改善盈利质量是接下来的核心任务。
家具业务方面,集团的重点是提升东马(沙巴、砂拉越)的批发覆盖,同时持续优化全国各区域的物流效率与产品系列,以进一步巩固市场份额。
ELK-Desa Resources Berhad 的风险
信贷质量风险
FY2027,管理层明确预期按揭贷款业务将面临更大阻力,预计增长极为有限甚至接近零增长。核心信贷质量压力来自:高能源价格压缩可支配收入、车辆定价波动导致资产回收损失加大,以及 BNPL 带来的过度杠杆问题。
净不良贷款比率虽然在年末因集中核销而有所下降,但信贷质量的根本压力并未消散。如果 FY2027 宏观环境进一步恶化,减值拨备可能继续扩大,继续侵蚀盈利。
监管合规风险
《按揭贷款修订法令 2026》的实施,将对公司利息收入节奏和贷款定价能力造成结构性影响。从 Rule 78 切换至余额递减法,意味着公司在贷款初期可以确认的利息收入将减少;利率上限则限制了公司对高风险借款人的风险补偿空间。这两项变化对盈利的实际冲击幅度,目前仍有待 FY2027 财报数据来验证。
融资结构风险
公司的主要融资来源为以贷款组合作抵押向银行借款的区块折现应付款,负债率 0.78 倍。如果宏观利率上升,或银行因信贷政策收紧而提高对非银行机构的融资成本,公司的财务开支将面临上行压力。FY2026 融资成本已较 FY2025 增加 14% 至 RM 1,895 万。
集中风险与家族治理
ELK-Desa的业务高度集中于单一市场(马来西亚低收入群体二手车按揭贷款),缺乏地理和产品多元化的保障。同时,高度家族化的治理结构也可能引发对管理层客观性和小股东利益保护的关注。
如何投资 ELK-Desa Resources Berhad?
如果你有意投资 ELK-Desa Resources Berhad(ELKDESA,5228),需要先开立一个 CDS 账户(Central Depository System Account)和股票交易账户。在马来西亚,投资账户分为直接账户(Direct CDS Account)与代理账户(Nominee CDS Account)两类,建议优先开立直接账户,同时可以参与马股 IPO 申购。
推荐通过 SSF 的独家链接开户 CGSI,享受 CDS 开户费豁免,佣金最低至 RM 8,同时配备股票经纪人(Remisier)服务,随时掌握市场最新动态。
延伸阅读:
总结
ELK-Desa Resources Berhad 是马股中定位清晰的低调非银行金融机构,亮点是:
- 连续 13 年不间断派息,FY2026 股息率 4.33%
- 市账率(P/B)低于 1
- 经营现金流在 FY2026 实现逆转(从上年净流出 RM 2,848 万变为净流入 RM 3,819 万)
- 管理层通过股份回购表达对股价的信心
- 专注于银行长期忽视的低收入二手车贷款市场,竞争壁垒并不低
不过挑战同样实质:
- FY2026 信贷质量明显恶化,净不良贷款比率升至 0.99%
- 《按揭贷款修订法令 2026》带来的利率上限和计息方式变更直指核心盈利模式
- BNPL 的快速扩张持续侵蚀借款群体的偿债能力
- 中东地缘紧张局势与高油价加深宏观不确定性
- 管理层已明确预期 FY2027 整体业绩将比 FY2026 更为疲软
对于寻求稳定股息收入的长期投资者而言,ELK-Desa 一贯的派息记录和低于账面价值的估值值得认真研究;但在买入之前,需密切留意 FY2027 贷款质量数据的走向,以及《按揭贷款修订法令 2026》对公司利息收入的实际冲击规模。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 ELK-Desa Resources Berhad 的财报里获得的。 Spark Spark Finance 不对这来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,才来做出自己的投资决定,买卖自负。 以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







