




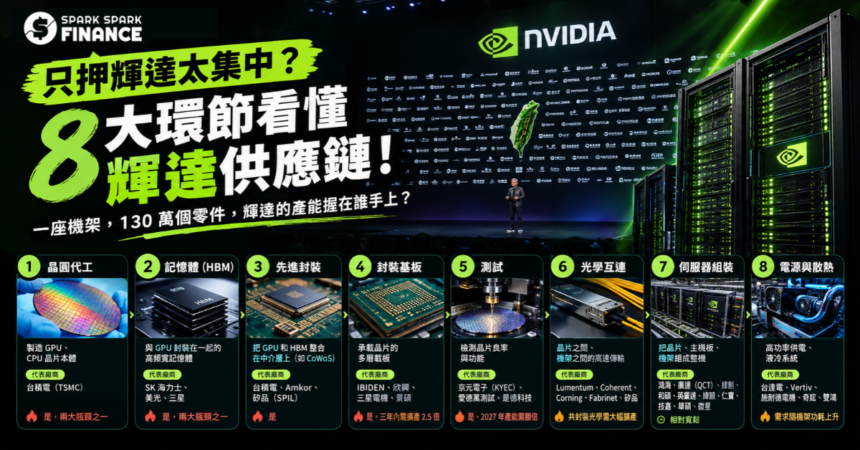
輝達供應鏈有哪些公司?2026年10月21日,輝達(NVDA)在 GTC 柏林大會上一口氣和六家供應商簽下擴產協議,黃仁勳當場說:「需求是非凡的,產能是限制所在。」輝達現在不缺訂單,缺的是供應商的產能。
輝達(NVIDIA)是一家無晶圓廠(Fabless)半導體公司,自己沒有晶圓廠,也不組裝伺服器,只負責設計 GPU、CPU、網路晶片和軟體,製造全部交給外部供應商。一座 Vera Rubin 機架需要約130萬個零件,晶片、記憶體、網路、電源、散熱、機構件缺一樣就不能出貨。
所以輝達未來兩年能賣多少,要看供應商跟不跟得上。下面按環節整理輝達的主要供應商、最新擴產進度、台灣供應鏈名單,以及投資人可以怎麼買到這些公司。
本文重點
- 輝達供應鏈分為晶圓代工、HBM 記憶體、先進封裝、封裝基板、測試、光學互連、伺服器組裝、電源散熱 8 個環節,台積電先進製程和 HBM 是目前兩大瓶頸
- 台積電2025年最大客戶占其營收 19%(2024年為 12%),市場普遍認為這位客戶就是輝達;亞洲供應商約占輝達生產成本 90%
- 2026年10月21日,輝達與 IBIDEN、Amkor、京元電子等六家供應商簽擴產協議,新產能要到2027至2028年才陸續到位
- 15 家主要供應商中有 10 家在美股掛牌(含 ADR),,其餘的台股、韓股也能透過 Interactive Brokers(IBKR)買到
輝達供應鏈是什麼?從晶圓到機架的 8 個環節
輝達供應鏈就是幫輝達把晶片設計變成一座座 AI 機架的所有廠商,總共分 8 個環節:
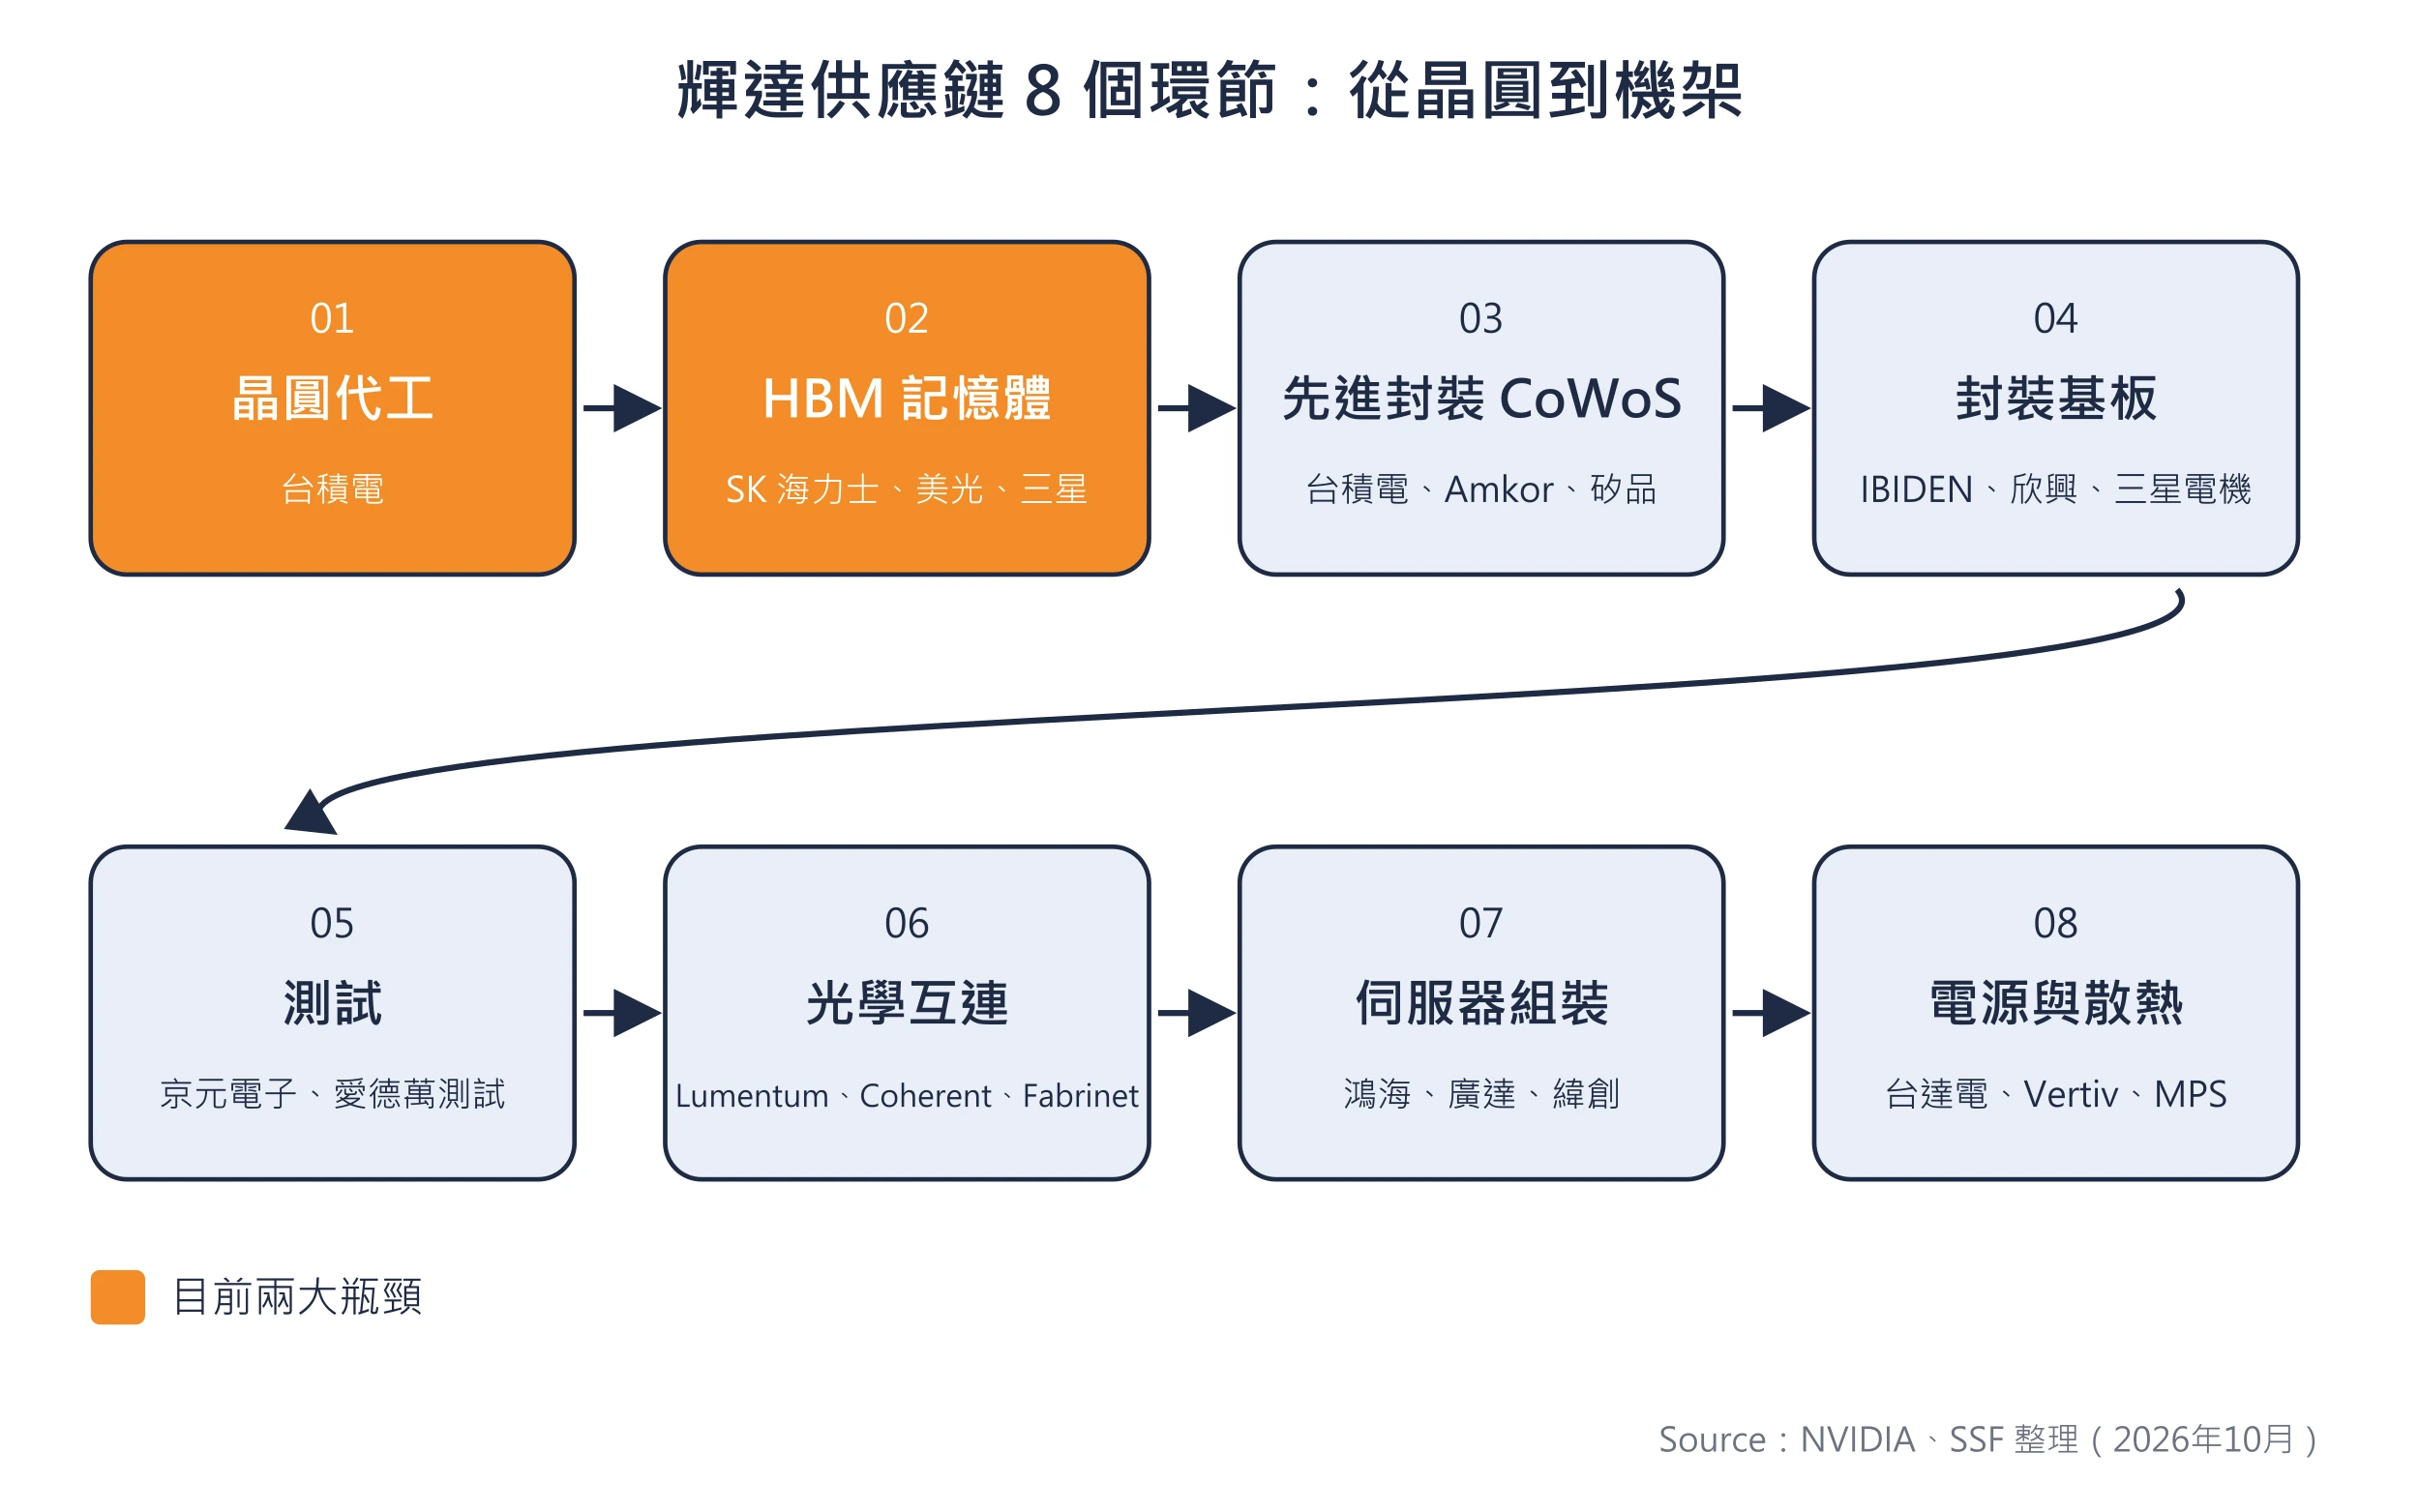
| 環節 | 做什麼 | 代表廠商 | 目前是否吃緊 |
|---|---|---|---|
| 晶圓代工 | 製造 GPU、 CPU 晶片本體 | 台積電(TSMC) | 是,兩大瓶頸之一 |
| 記憶體 (HBM) | 與 GPU 封裝在一起的 高頻寬記憶體 | SK 海力士、 美光、 三星 | 是,兩大瓶頸之一 |
| 先進封裝 | 把 GPU 和 HBM 整合 在中介層上 (如 CoWoS) | 台積電、 Amkor、 矽品(SPIL) | 是 |
| 封裝基板 | 承載晶片的 多層載板 | IBIDEN、 欣興、 三星電機、 景碩 | 是,三年內需擴產 2.5 倍 |
| 測試 | 檢測晶片良率 與功能 | 京元電子(KYEC)、 愛德萬測試、 是德科技 | 是,2027年產能需翻倍 |
| 光學互連 | 晶片之間、 機架之間的高速傳輸 | Lumentum、 Coherent、 Corning、 Fabrinet、 矽品 | 共封裝光學需大幅擴產 |
| 伺服器組裝 | 把晶片、主機板、 機架組成整機 | 鴻海、 廣達(QCT)、 緯創、 和碩、 英業達、 緯穎、 仁寶、 技嘉、 華碩、 微星 | 相對寬鬆 |
| 電源與散熱 | 高功率供電、 液冷系統 | 台達電、 Vertiv、 施耐德電機、 奇鋐、 雙鴻 | 需求隨機架功耗上升 |
越上游的環節,供應商越少、越難替換。全世界能幫輝達做最先進晶片的只有台積電,能大量供應 HBM 的也只有三家;組裝廠就有五六家可以選。所以台積電和 SK 海力士對輝達的議價能力,比組裝廠高得多。
CoWoS 是台積電的先進封裝技術,把 GPU 和好幾顆 HBM 並排放在一片矽中介層上,讓資料在晶片之間跑得更快。輝達的資料中心 GPU 幾乎都用這種封裝,CoWoS 產能有多少,大致就決定輝達一季能出多少顆晶片。HBM 是把好幾層 DRAM 疊起來的記憶體,頻寬比一般記憶體高很多,AI 訓練和推論都靠它。這兩樣技術門檻高、擴產又慢,是整條供應鏈最容易卡住的地方。
延伸閱讀:
輝達供應鏈卡在哪?2026 年的兩大瓶頸
輝達供應鏈最緊的是台積電的先進晶圓與 CoWoS 產能,以及 HBM 記憶體。輝達財務長 Colette Kress 在 Q2 FY2027 法說會上表示,供應至少到 FY2028 結束前都會是瓶頸。
先進晶圓與 CoWoS:台積電
輝達的 GPU、Vera CPU 都由台積電製造,大部分 CoWoS 封裝也在台積電完成。
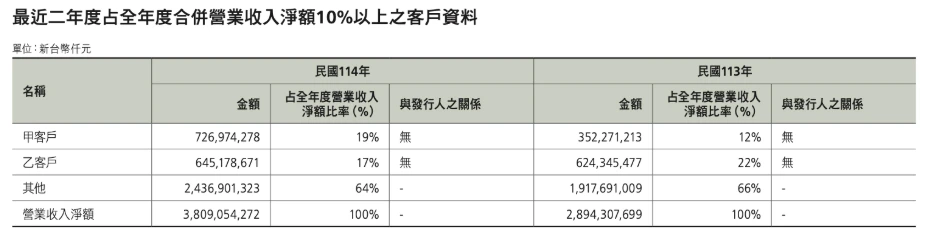
台積電不公開客戶名稱,但年報會揭露大客戶占營收多少。台積電2025年年報披露,最大客戶的占比從2024年的 12% 升到2025年的 19%,第二大客戶從 22% 降到 17%。市場普遍認為前者是輝達、後者是蘋果,輝達已經取代蘋果,成為台積電第一大客戶。
產能方面,匯豐研報估計輝達已預訂台積電 CoWoS-L 產能的約 63%(2026年)和 52%(2027年),其他晶片公司很難搶到同樣多的產能。
HBM 記憶體:SK 海力士、美光、三星
SK 海力士是輝達最主要的 HBM 供應商,美光和三星也有供貨。
HBM 是現在最缺的零組件之一。Kress 在同一場法說會上說,記憶體市場正處於「極端定價條件」,而記憶體短缺很大一部分就是 AI 建置本身造成的。這也是輝達下修 Q3、Q4 毛利率指引的主因,Q3 毛利率指引是 74.0%(上下 0.5 個百分點),低於 Q2 的 75.0%。
輝達已和 SK 海力士簽下多年期技術合作協議,同時跟三家記憶體廠協調增加供應。
延伸閱讀:
輝達怎麼管理這條供應鏈?
2026年9月10日,輝達宣布和 Palantir 合作,把 Nemotron 開源模型放進 Palantir 的 Foundry 平台,先用在輝達自己的供應鏈管理,提早發現哪些零件會缺貨、找替代料、分配物料。黃仁勳的說法是:「供應鏈是實體經濟的作業系統。」
輝達供應商有哪些?15 家主要供應商與依賴度
輝達最大的供應商是台積電,其次是 HBM 記憶體廠 SK 海力士和美光,再來是組裝、封測、基板、光學、電源和測試廠。輝達不公布完整供應商名單,下表是第三方平台根據公開資料整理的 15 家主要供應商:
| 公司 | 代碼 | 國家/地區 | 角色 | 美股掛牌 |
|---|---|---|---|---|
| 台積電 (TSMC) | TSM.US/ 2330.TW | 台灣 | 晶圓代工、先進封裝 | 是 (ADR) |
| SK 海力士 (SK Hynix) | SKHY.US/ 000660.KS | 韓國 | HBM 記憶體 | 是 (ADR,2026年7月掛牌) |
| 緯創 (Wistron) | 3231.TW | 台灣 | GPU 基板與模組組裝 | 否 |
| Fabrinet | FN.US | 泰國/ 美國 | 光學模組代工 | 是 |
| Flex | FLEX.US | 新加坡/ 美國 | 電子製造服務(EMS) | 是 |
| 美光 (Micron) | MU.US | 美國 | HBM 記憶體 | 是 |
| 日月光投控 (ASE) | ASX.US/ 3711.TW | 台灣 | 封裝測試 | 是(ADR) |
| 是德科技 (Keysight) | KEYS.US | 美國 | 測試與量測設備 | 是 |
| IBIDEN | 4062.JP | 日本 | 封裝基板 | 否 |
| 三星電子 (Samsung) | 005930.KS | 韓國 | 記憶體 | 否 |
| Monolithic Power Systems | MPWR.US | 美國 | 電源管理 IC | 是 |
| Amkor | AMKR.US | 美國/ 韓國 | 先進封裝與測試 | 是 |
| 愛德萬測試 (Advantest) | 6857.JP | 日本 | 測試設備 | 否 |
| 廣達 (Quanta) | 2382.TW | 台灣 | 伺服器組裝、ODM | 否 |
| Western Digital | WDC.US | 美國 | 儲存 | 是 |
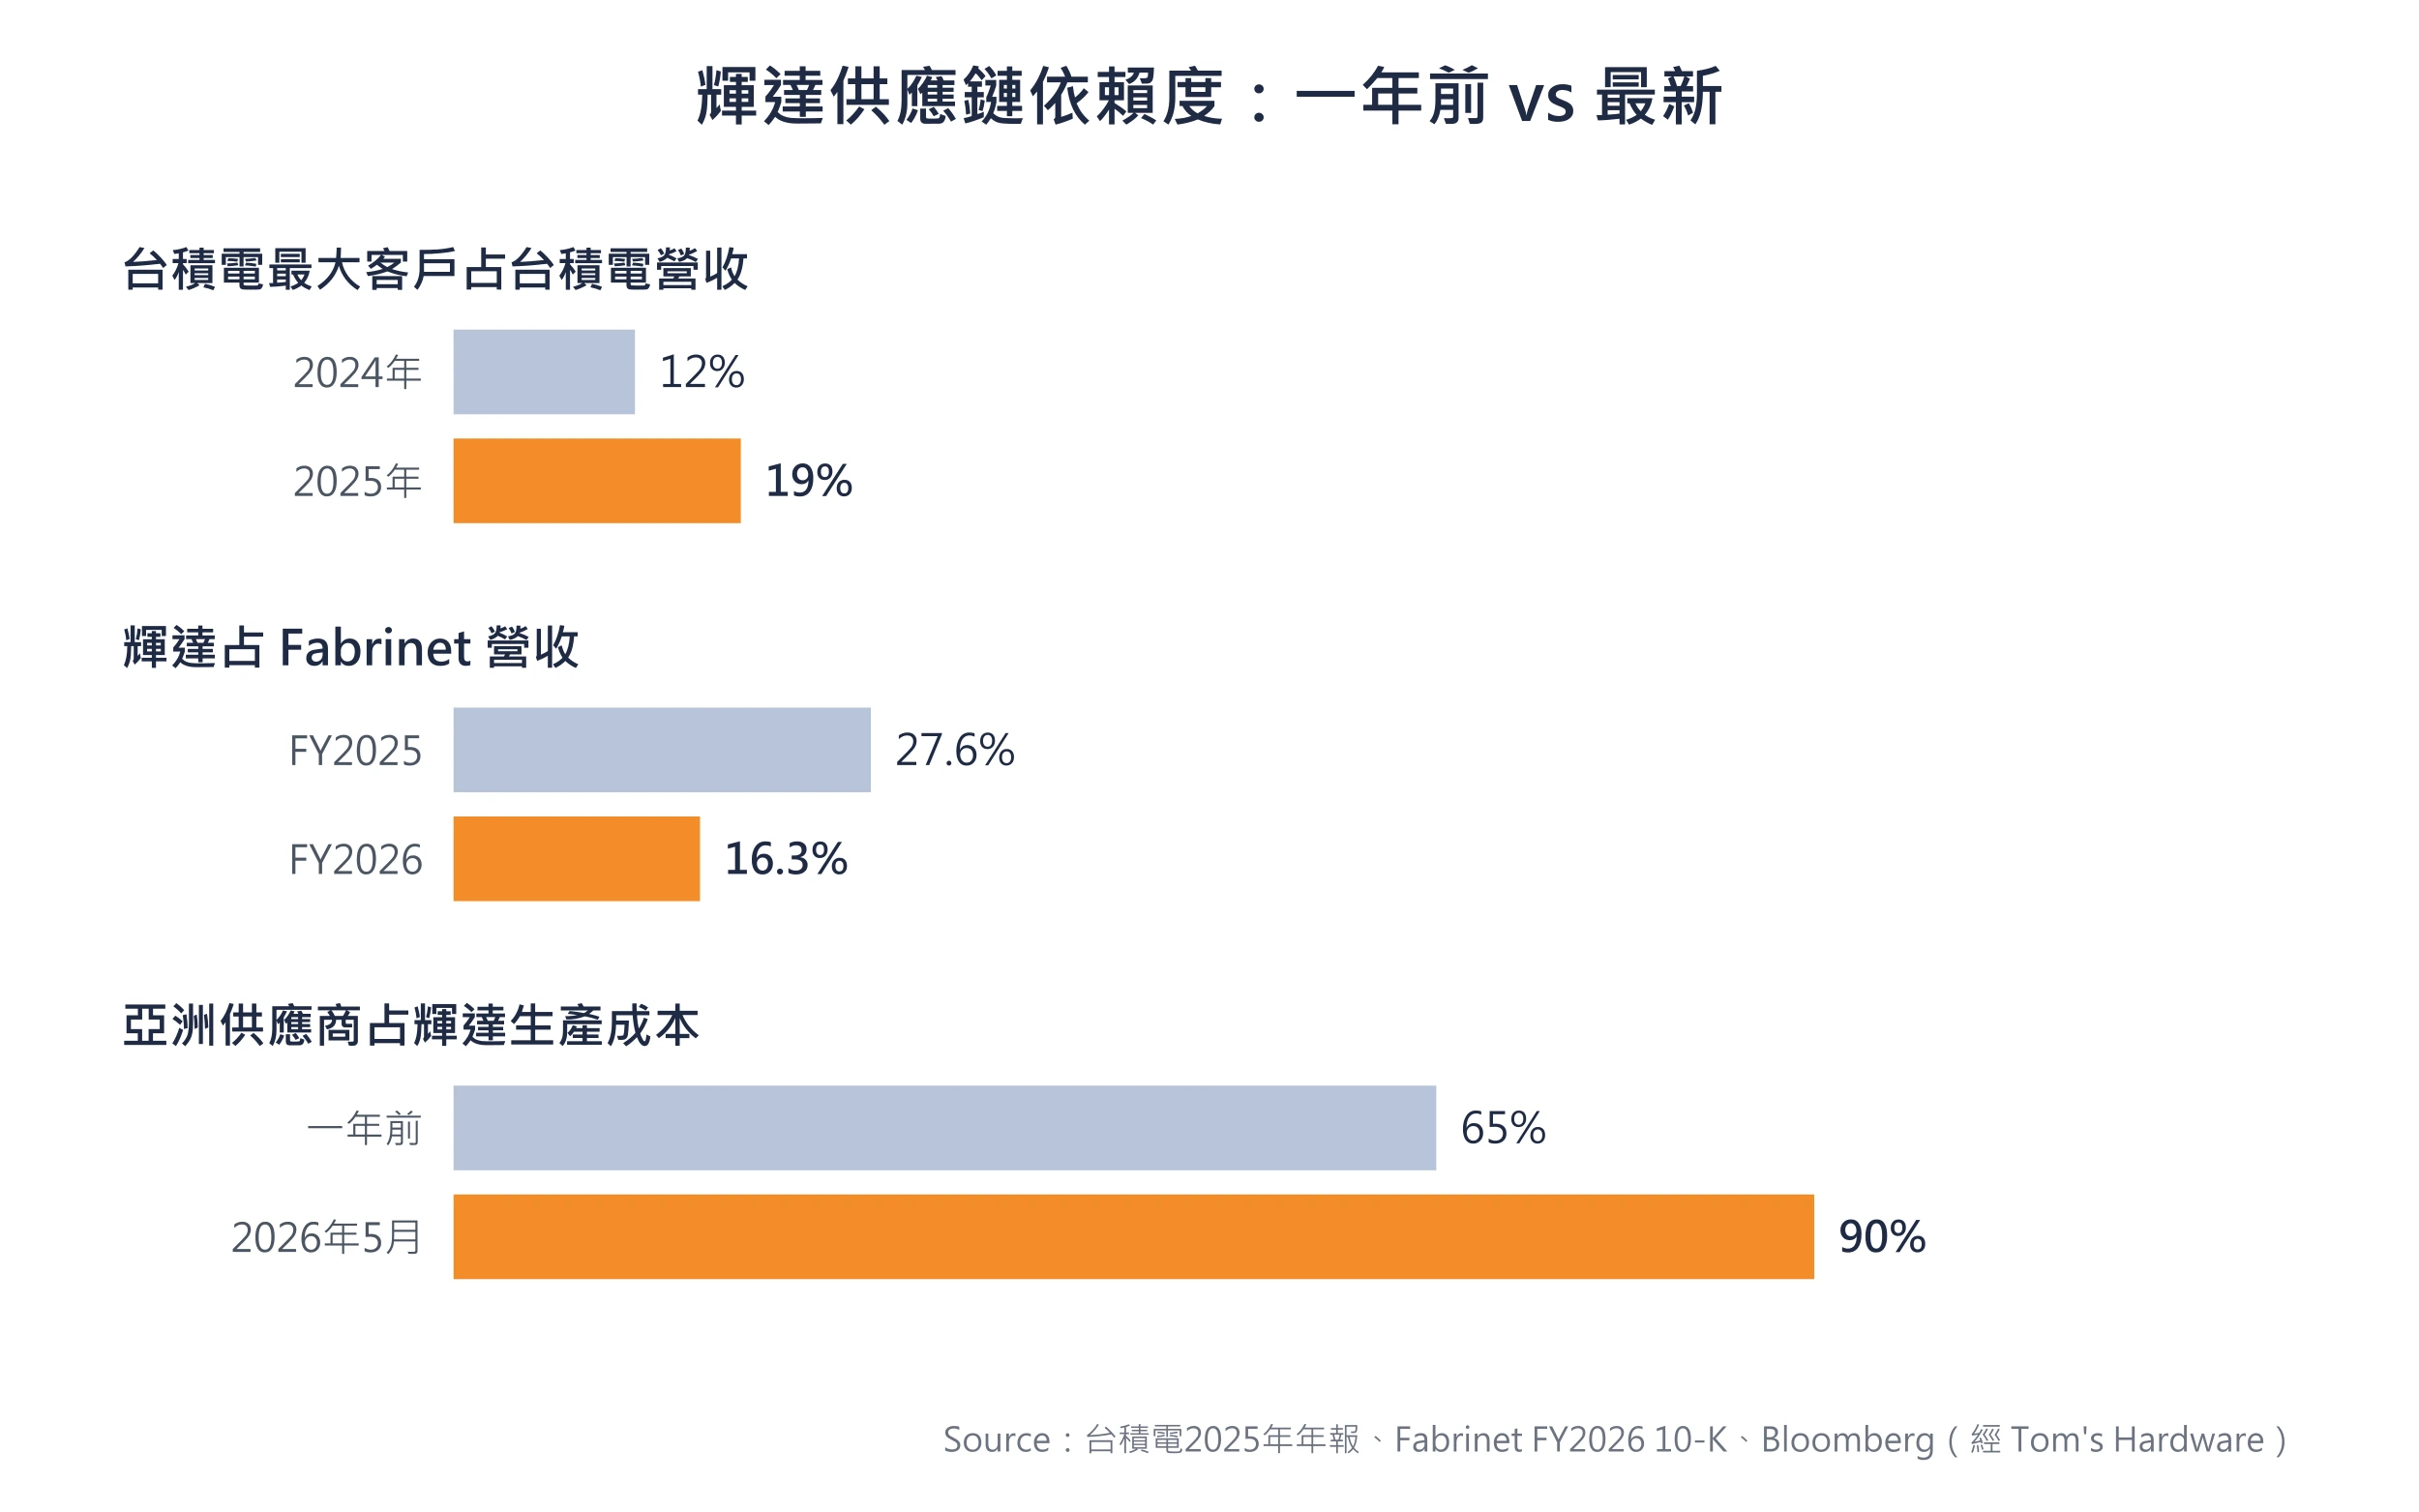
網路上流傳的「占輝達成本 %」「占供應商營收 %」大多是第三方估算,而且變得很快。SSF 在在財報或權威媒體查到確切數據的是:
| 指標 | 一年前 | 最新 | 來源 |
|---|---|---|---|
| 台積電最大客戶 (市場普遍認為是輝達) 占台積電營收 | 12%(2024年) | 19% (2025年) | 台積電2025年年報 |
| 輝達占 Fabrinet 營收 | 27.6%(FY2025) | 16.3% (FY2026) | Fabrinet FY2026 10-K |
| 亞洲供應商占輝達生產成本 | 約 65% | 約 90% | Bloomberg 數據 |
台積電和亞洲供應商的數字往上走,輝達對亞洲供應鏈越來越依賴。Fabrinet 剛好相反:Fabrinet FY2026 年報(10-K)顯示,輝達占它營收的比重從 27.6% 降到 16.3%,同一年 Cisco、Nokia、Amazon 都變成占營收 10% 以上的大客戶。第三方估算曾把這個比例算到三成以上,只看舊表的話,會高估 Fabrinet 跟輝達綁得有多緊。
1. 台積電:晶圓代工與先進封裝
台積電幫輝達做 GPU 和 Vera CPU,也包辦大部分 CoWoS 封裝,是整條供應鏈最難被取代的一家。CoWoS 是把 GPU 和多顆 HBM 記憶體整合在同一片中介層上的封裝技術,AI 晶片能不能出貨,很大程度取決於這一步的產能。
輝達占台積電營收約兩成,兩家公司對彼此都越來越重要。
台積電董事長魏哲家在2026年7月法說會上直言,封裝產能吃緊已經限制客戶的成長,台積電並將2026年資本支出上調至600億至640億美元。
2. SK 海力士、美光、三星:HBM 記憶體
SK 海力士是輝達最大的 HBM 供應商,美光和三星排在後面。美光是美股公司;SK 海力士2026年7月在 Nasdaq 掛牌 ADR,代號 SKHY;三星電子目前只在韓國交易所交易。
黃仁勳在2026年6月表示,三家廠商的 HBM4 都已通過 Vera Rubin 認證,但輝達沒有公開各家的供應比例。
延伸閱讀:
3. 鴻海、廣達、緯創等:伺服器組裝
緯創主要做 GPU 基板和前段模組。鴻海、廣達旗下的雲達(QCT)、和碩、英業達負責 GB300、Vera Rubin 這類整座機架的組裝。組裝廠的產能還算充足,目前不是瓶頸。
鴻海旗下鴻佰科技已在2026年8月為微軟產出首批 Vera Rubin NVL72 機架。不過輝達也表示,Blackwell(含 GB300)目前仍占營收的絕大部分,Vera Rubin 的營收貢獻要到後續季度才會逐步放大。組裝環節產能相對充足,不是目前的主要瓶頸。
4. 矽品、Amkor、日月光、京元電子:封裝與測試
矽品(SPIL)屬於日月光投控,負責先進封裝和測試,也會幫輝達生產共封裝光學用的光學引擎。
Amkor 是美國的封測公司,跟日月光沒有關係,主要在韓國和美國亞利桑那州幫輝達擴充先進封裝產能。
京元電子是輝達主要的晶片測試夥伴,測試設備則有日本的愛德萬測試。
5. IBIDEN、欣興、三星電機:封裝基板
封裝基板是承載晶片的多層載板。AI 晶片越做越大,基板也要更大、更多層,產能就更吃緊。IBIDEN 長期是輝達的主要基板供應商,欣興和三星電機在2026年拿到輝達的產能預留支持。
投資人也需留意個別供應商的公司風險。以欣興為例,2026年8月底因 PCB 產品的產地標示爭議遭桃園地檢署搜索,案件仍在偵查中,公司表示將配合調查、營運正常,相關人員是否涉法仍待司法認定。
6. Lumentum、Coherent、Fabrinet、是德科技:光學與量測
一座 AI 工廠裡有幾萬顆 GPU 要互相連線,越來越多改用光學元件。輝達分別投資 Lumentum、Coherent 簽了多年期合作,各投入約20億美元,也和 Corning 簽了長期光纖合作。Fabrinet 負責光學模組的代工組裝,是德科技(Keysight)提供生產時用的電子測試與量測設備。
7. 台達電、Vertiv、MPS:電源與散熱
AI 機架的耗電量越來越高,供電和散熱規格也跟著升級。台達電做伺服器電源和散熱方案,Vertiv 做資料中心的電源設備和液冷系統,Monolithic Power Systems(MPS)做晶片旁邊的電源管理 IC。
TrendForce 引述《工商時報》的法人估算,一座 Vera Rubin 機架約780萬美元,比 GB300 貴不少;每座機架的電源模組價值估計增加約 32%,散熱系統增加約 12%。這些是法人預估,實際要看出貨後的數字。
延伸閱讀:
GTC 柏林協議:輝達出資鎖定 6 家供應商
2026年10月21日,輝達在 GTC 柏林大會上宣布和 Amkor、IBIDEN、京元電子、三星電機、矽品、欣興電子六家供應商擴充產能,範圍包括基板、先進封裝、測試和光學引擎。
| 環節 | 供應商 | 擴產目標 | 時程 |
|---|---|---|---|
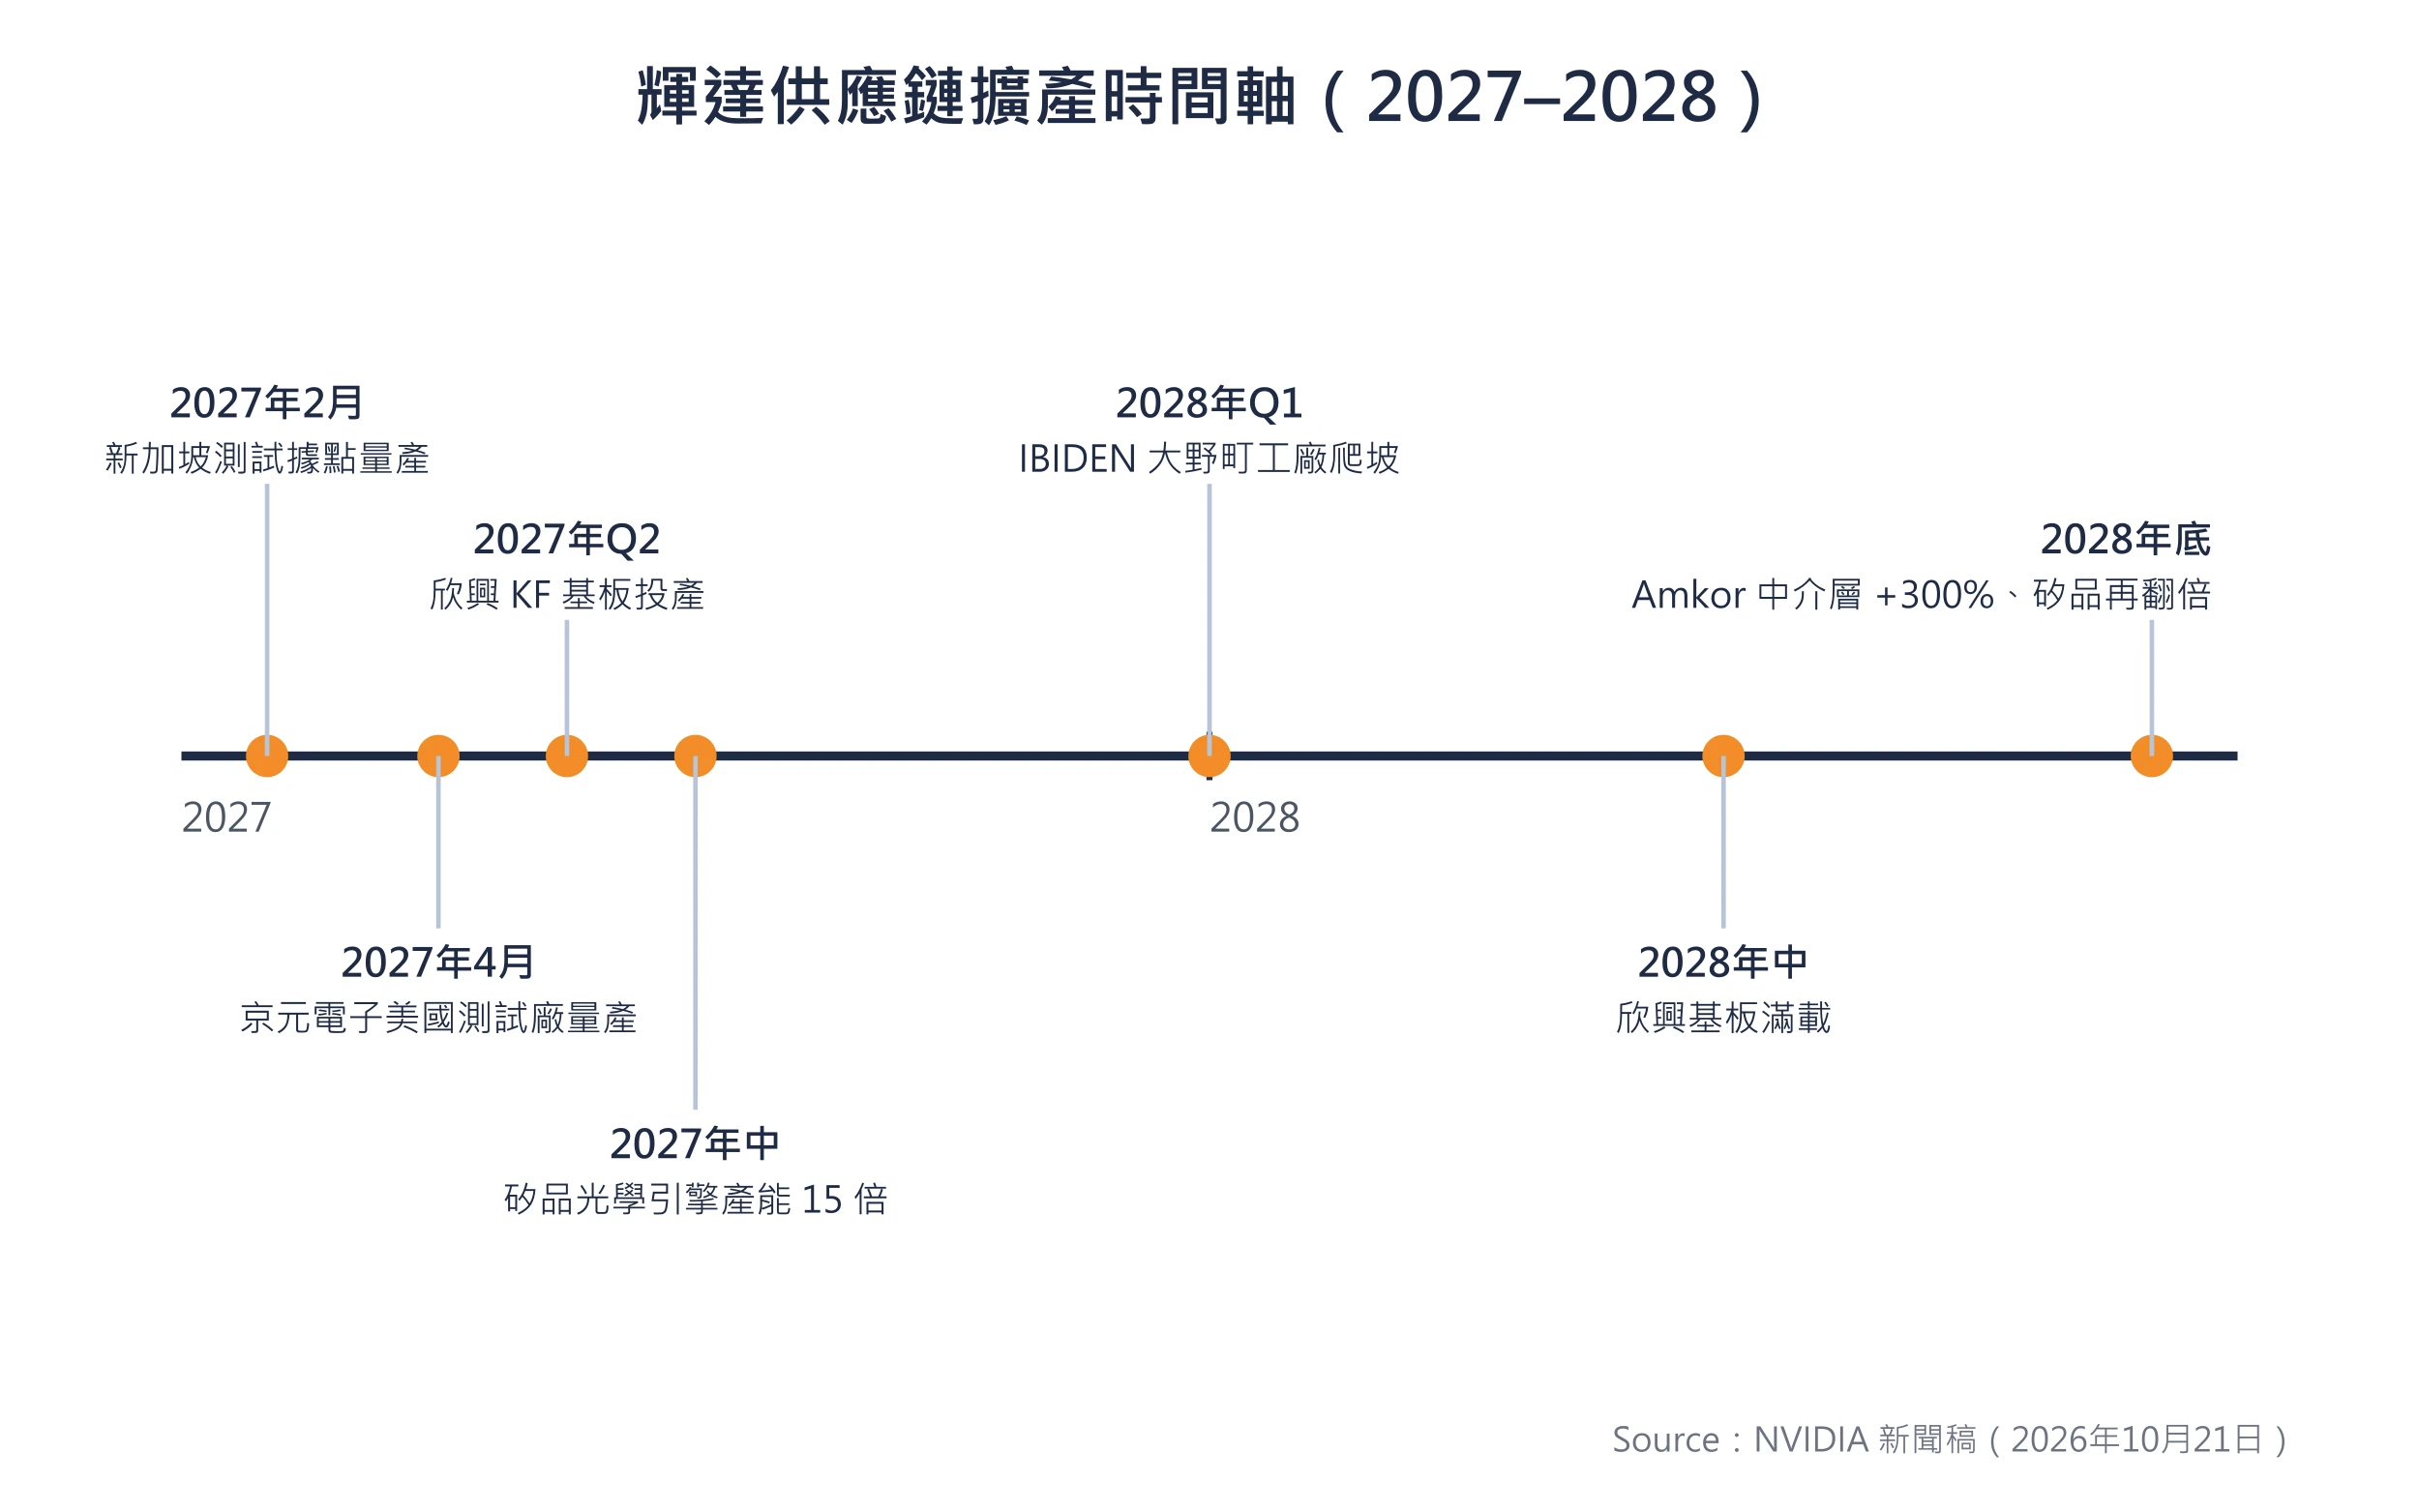
| 封裝基板 | IBIDEN (日本大野町工廠) | 產能提升到現在的 3 倍, 輝達提供數十億美元產能預留預付款 | 2028年 Q1 開始爬坡 |
| 封裝基板 | 三星電機 (韓國) | 首度加入輝達基板供應鏈, 現有工廠立即供貨, 並升級及新建世宗、釜山工廠 | 2028年前分配大比例產能給輝達 |
| 封裝基板 | 欣興電子 (台灣) | KF 基板擴產, 輝達以產能預留協議支持 | 2027年 Q2 投產, 2028年中滿載 |
| 先進封裝 | Amkor (韓國) | 中介層晶圓產能增加逾 300% | 2028年底前 |
| 測試 | 京元電子 (美國新廠) | 輝達提供11億美元產能預留預付款, 用來蓋廠和買設備 | 2027年4月大規模量產 |
| 測試 | 新加坡據點 | 擴充測試業務 | 2027年2月大規模量產 |
| 共封裝光學 | 矽品 (台灣) | 光學引擎產能擴大 15 倍, 2028年底前再翻倍 | 2027年中達 15 倍 |
三項基板協議加起來,會讓輝達的基板產能在三年內增加到 2.5 倍,官方說還有更多協議在談。測試總產能預計從2026年到2027年翻倍,分布在美國、台灣和新加坡。
這批協議對投資人有什麼意義?
- 供應限制有機會在2027至2028年鬆綁:輝達在法說會上給出 FY2028 營收增長約 70% 的初步預期,產能如果如期到位,這個預期還有往上調的空間
- 輝達拿現金換產能優先權:京元電子11億美元、IBIDEN 數十億美元都是預付款,短期會壓低輝達的自由現金流。Q2 FY2027 財報的現金流量表顯示,「預付款及其他資產」單季增加約55億美元,就和這類安排有關
- 生產據點分散到日本、韓國、美國和新加坡:降低對單一地區的依賴,京元電子到美國設測試廠,也符合美國推動本土製造的方向
- 共封裝光學產能擴大 15 倍:輝達下一代網路架構正從可插拔光模組轉向共封裝光學,相關供應商的訂單能見度跟著拉長
產能2027年後才到位,要留意什麼?
這些產能最快2027年、多數到2028年才出來。這段期間如果 AI 資本支出放慢,預付款鎖住的產能反而可能變成負擔。台積電先進製程和 HBM 這兩大瓶頸也不在這次協議裡,短期內還是卡住輝達出貨的主因。
對供應商來說,拿到輝達預付款,擴產的錢有人幫忙出,但也代表一大塊產能綁在同一個客戶身上。
三星電機就是例子。官方說到2028年,分給輝達的產能會占它封裝基板年產能的很大一部分。這類公司未來的營收,會越來越跟著輝達的出貨走。
從下單到入股:輝達投資了哪些供應鏈公司?
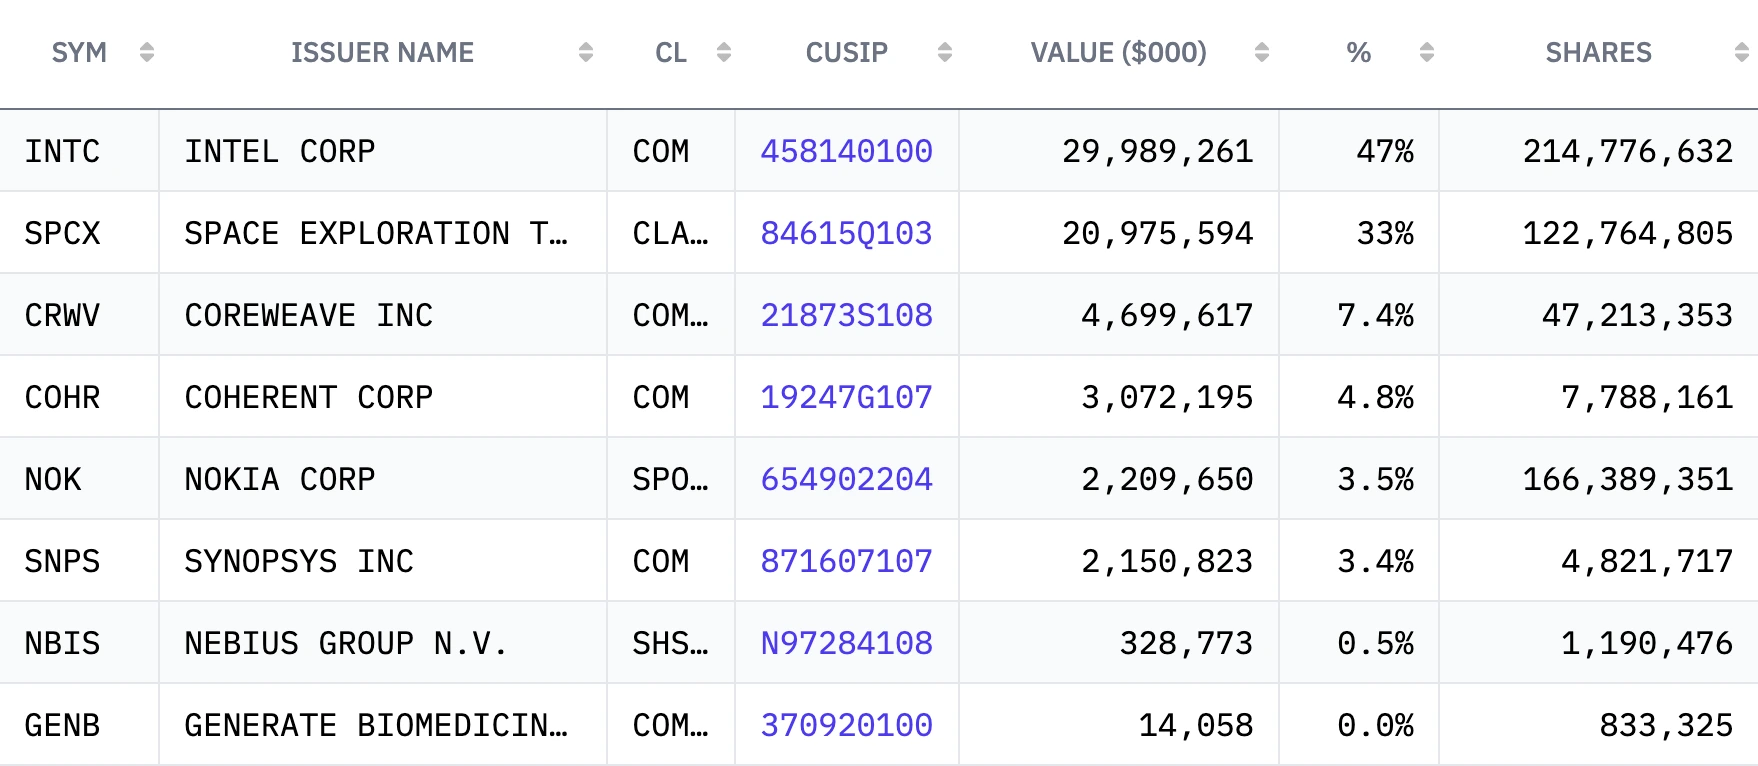
除了付預付款,輝達從2025年下半年開始直接入股供應鏈上的公司。到2026年10月,已公開的至少有 7 家,合計約175億美元:
| 公司 | 投資金額 | 宣布時間 | 在輝達供應鏈的角色 |
| 英特爾 Intel (INTC) | 50億美元, 認購普通股 | 2025年9月宣布,12月完成 | 合作開發整合 NVLink 的 x86 CPU |
| Nokia (NOK) | 10億美元 | 2025年10月 | 網路設備、 AI-RAN 合作 |
| 新思科技 Synopsys (SNPS) | 20億美元 | 2025年12月1日 | 晶片設計軟體(EDA) |
| Lumentum (LITE) | 20億美元 | 2026年3月2日 | 共封裝光學用的雷射元件 |
| Coherent (COHR) | 20億美元 | 2026年3月2日 | 雷射元件與光通訊產品 |
| 邁威爾 Marvell (MRVL) | 20億美元 | 2026年3月31日 | 客製化 XPU、 網路晶片、 矽光子 |
| 聯發科 (2454) | 35億美元 可轉換公司債 | 2026年8月31日 | 客製化 AI 晶片、 PC 與車用晶片 |
這 7 筆投資大致分成三類。
晶片:拉進 NVLink 生態系。 Marvell 和聯發科都會採用 NVLink Fusion,這是輝達開放給其他晶片公司的互連平台,客戶自己設計的客製化晶片(XPU)也能接上輝達的機架系統。聯發科會用 NVLink Fusion 幫雲端客戶開發客製化 AI 晶片,雙方也繼續合作 RTX Spark、DGX Spark 等 PC 晶片和車用平台。
客製化 ASIC 原本是輝達 GPU 的競爭對手,輝達讓它們接上自己的網路和機架,客戶就算改用別家的運算晶片,還是要買輝達的 CPU、網卡、交換器和機架。
英特爾的合作方向類似,雙方一起開發能用 NVLink 連接輝達 GPU 的 x86 CPU,市場也把英特爾視為輝達潛在的第二個先進製程代工來源。
光學:鎖定共封裝光學的關鍵零件。 輝達投資 Lumentum 和 Coherent 各20億美元,同時附上數十億美元的採購承諾,以及部分雷射元件的優先取得權。兩家公司會把資金用在研發和擴充美國產能。這和前面 GTC 柏林協議裡矽品擴產 15 倍光學引擎是一樣的,輝達下一代網路要改用共封裝光學,雷射元件和光學引擎都得先把產能準備好。
設計與網路:補上周邊環節。 新思科技提供輝達設計晶片用的 EDA 軟體;Nokia 負責資料中心之間的網路設備,也和輝達合作開發 AI-RAN 基地台。
據輝達 13F 持股報告,英特爾是輝達申報的股票部位裡比重最大的一筆。輝達另外也投資了 CoreWeave、Nebius、OpenAI、SpaceX 等公司,但這些是買輝達晶片的客戶,不屬於供應鏈,所以沒有列進上表。
延伸閱讀:
輝達台灣供應鏈名單
輝達台灣供應鏈從晶圓代工、封測、基板,一路到伺服器組裝和電源散熱都有。NVIDIA 官方部落格提到,台灣有超過500家輝達生態系夥伴,Vera Rubin 平台超過100萬件 MGX 機架零組件,來自台灣 25 個廠區。
2026年6月2日至4日 COMPUTEX 期間舉行的 GTC Taipei,輝達也在官方活動頁面展示合作夥伴生態系,並設有 AI Factory MGX 生態系展區。這份夥伴名單除了零組件和組裝廠,也包括伺服器品牌、軟體公司等合作對象,範圍比供應鏈大。下表只列出實際參與輝達晶片與機架生產的台灣公司:
| 公司 | 台股代號 | 環節 |
|---|---|---|
| 台積電 | 2330 | 晶圓代工、 CoWoS 先進封裝 |
| 日月光投控 (含矽品) | 3711 | 封裝測試、 共封裝光學 |
| 京元電子 | 2449 | 晶片測試 |
| 欣興電子 | 3037 | 封裝基板 |
| 景碩 | 3189 | 封裝基板 |
| 鴻海 | 2317 | 機架級系統組裝 |
| 廣達 (含雲達 QCT) | 2382 | 伺服器組裝 |
| 緯創 | 3231 | GPU 基板與模組 |
| 和碩 | 4938 | 系統組裝 |
| 英業達 | 2356 | 伺服器組裝 |
| 台達電 | 2308 | 電源與散熱 |
這些台廠也把輝達的 AI 技術搬進自己工廠。台積電用 NVIDIA cuLitho 加速計算微影,成本效益或週期時間比用 CPU 改善 20% 至 50%;鴻海用輝達的工廠營運藍圖開發製造管理代理,找出問題根源的時間縮短約 80%,還在台灣蓋一座搭載1萬顆 NVIDIA GPU、投資約14億美元的 AI 超算中心。
除了上述官方點名的夥伴,台灣媒體與投顧也經常把以下族群列為「輝達概念股」,例如:
- 矽光子/共封裝光學:華星光、上詮、波若威等,隨輝達網路架構轉向共封裝光學而受關注
- 高速 PCB 與銅箔基板:聯茂等,受惠 AI 伺服器對高速傳輸板材的需求
- 液冷散熱:奇鋐、雙鴻等,隨機架功耗上升而需求增加
名單裡只有台積電(TSM)和日月光投控(ASX)在美股有 ADR,其他公司要直接買台股。馬來西亞投資人可以透過 IBKR 交易台股。
輝達供應鏈概念股:美股、台股能買到哪些?
輝達供應鏈概念股,指的是業務和輝達訂單高度相關的上下游公司。15 家主要供應商裡有 10 家在美股掛牌,加上 Lumentum、Coherent、Corning、Vertiv 這些光學和電源公司,大部分環節用美股就買得到;緯創、廣達、鴻海這些組裝廠和欣興、京元電子則要買台股。
美股可交易的輝達供應鏈公司
下表按環節整理,列出的是這些公司在輝達供應鏈裡的角色,不代表 SSF 推薦買入:
| 環節 | 公司 | 美股代號 | 和輝達的關係 |
| 晶圓代工 | 台積電 | TSM | 製造 GPU、 CPU 和大部分 CoWoS 封裝 |
| HBM 記憶體 | SK 海力士 | SKHY | 輝達最大的 HBM 供應商 |
| HBM 記憶體 | 美光 | MU | HBM 供應商之一 |
| 封裝測試 | 日月光投控 | ASX | 旗下矽品負責先進封裝與共封裝光學 |
| 封裝測試 | Amkor | AMKR | 韓國中介層晶圓產能擴增逾 300% |
| 光學互連 | Lumentum | LITE | 輝達2026年3月入股20億美元 |
| 光學互連 | Coherent | COHR | 輝達2026年3月入股20億美元 |
| 光學互連 | Fabrinet | FN | 光學模組代工, 輝達占其營收 16.3%(FY2026) |
| 光學互連 | Corning | GLW | 長期光纖合作 |
| 測試量測 | 是德科技 | KEYS | 生產測試與量測設備 |
| 電源散熱 | Vertiv | VRT | 資料中心電源與液冷 |
| 電源散熱 | Monolithic Power Systems | MPWR | 電源管理 IC |
| 組裝 | Flex | FLEX | 電子製造服務 |
研究輝達供應鏈股,先看這 3 個數字
同樣叫輝達概念股,每家公司跟輝達的關係深淺差很多。打開年報前,先找這三個數字:
- 大客戶占營收多少:美股公司的 10-K 年報會列出占營收 10% 以上的客戶,台積電這類不點名的公司則寫「客戶 A、客戶 B」。輝達占比越高,股價跟著輝達財報上下的幅度通常越大
- 毛利率怎麼走:供應越緊的環節(例如 HBM、CoWoS),廠商越有漲價空間,毛利率往往跟著上去;供應寬鬆的環節,毛利率就很難拉高
- 擴產的錢誰出:京元電子、IBIDEN 這類拿到輝達預付款的公司,擴產資金壓力小,訂單也比較有保障;自己掏錢擴產的公司,萬一需求轉弱,折舊和閒置產能都要自己扛
這三個數字最好看兩三年的變化。Fabrinet 就是例子,只看一年前的數字會以為它很依賴輝達,看了最新年報才知道客戶已經分散了。
想看個別公司的營收、毛利率和估值,可以看 SSF 的個股與產業文章:
- 記憶體概念股有哪些?2026美光、SK海力士、SanDisk等20檔週期見頂了?
- SK 海力士股票怎麼買?SK hynix ADR 上市美股,記憶體龍頭值得投資嗎?
- 15檔資料中心概念股【2026】為何巨頭砸7,000億美元建資料中心?
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
- AI ETF值得投資嗎?2025年6檔美股 AI ETF推薦
- 半導體 ETF 推薦 2026:美股、台股、中國 14 檔半導體 ETF 有哪些?
怎麼投資輝達供應鏈概念股?
如果只想買美股和 ADR,大部分美股券商都可以。想把台股、韓股、日股供應商也一起買齊,投資人比較方便的選擇是 Interactive Brokers(IBKR),一個帳戶就能交易這幾個市場:
| 市場 | 可買到的輝達供應商 |
| 美股 | 台積電(TSM)、SK 海力士(SKHY)、美光、日月光(ASX)、Amkor、Fabrinet、Vertiv 等 |
| 台股(上市) | 台積電(2330)、鴻海、廣達、緯創、日月光投控、欣興、京元電子、台達電等 |
| 台股(上櫃) | 在櫃買中心掛牌的中小型供應鏈公司 |
| 韓股 | SK 海力士(000660)、三星電子、三星電機 |
| 日股 | IBIDEN、愛德萬測試 |
台積電這類同時有台股和 ADR 的公司,要先想好買哪一種。ADR 用美元交易,和其他美股放在一起管理比較方便;台股本股用新台幣交易,價格和 ADR 不一定同步,兩者之間常有溢價或折價。
IBKR 的費用、開戶流程和優缺點,可以看 Interactive Brokers 評測。
延伸閱讀:
- ADR是什麼?ADR和股票有什麼區別?一文了解ADR特徵、優缺點、投資方式
- 美股投資懶人包|新手美股入門,開戶、交易時間、手續費全教學
- 台股投資入門:加權指數、交易時間、手續費,新手如何買台股?
- 韓國股市懶人包:KOSPI 指數是什麼?韓國股票怎麼買?
- 巴菲特都愛的日股怎麼買?9檔日股及日本ETF推薦|日股投資懶人包
- 美股怎麼買?美股開戶推薦8家海外美股券商,手續費、功能全比較
NVPS|PurePlay NVIDIA Ecosystem Picks & Shovels Index ETF
ETF 類型:輝達供應鏈主題 ETF
NVPS 是2026年6月才推出的新 ETF,由 Exchange Traded Concepts 發行,追蹤 Solactive NVIDIA Picks & Shovels Index。它只挑和輝達有實質業務往來的公司,從原材料、設備、晶片製造、封裝、基礎設施到連接六大類都有,等於一次買進整條輝達供應鏈。它最大的問題是規模太小,截至2026年10月20日只有約249萬美元。
| 項目 | 數據 |
|---|---|
| 市價 | 20.78美元(截至2026年10月20日) |
| 淨值(NAV) | 20.73美元(截至2026年10月20日) |
| ETF 規模 | 約249萬美元(截至2026年10月20日) |
| 追蹤指數 | Solactive NVIDIA Picks & Shovels Index |
| 成立日期 | 2026年6月17日 |
| 總內扣費用 | 0.75% |
| 持股數 | 39 檔(截至2026年10月20日) |
| 配息 | 2026年9月首次配息每股0.0087美元 |
| 30 天買賣價差中位數 | 0.50% |
近期回報(截至2026年9月30日):
| 期間 | 淨值報酬率 | 市價報酬率 |
|---|---|---|
| 1 個月 | +6.59% | +6.64% |
| 3 個月 | -12.00% | — |
| 成立以來 | -7.08% | -7.11% |
前 10 大持股(截至2026年10月20日):
| 排名 | 公司 | 產業鏈位置 | 比重 |
|---|---|---|---|
| 1 | 台積電 TSMC | 晶圓代工 | 8.66% |
| 2 | 美光 Micron | 記憶體 | 5.94% |
| 3 | Vertiv | 電源與散熱 | 5.70% |
| 4 | SK 海力士 SK Hynix | 記憶體 | 5.57% |
| 5 | 艾司摩爾 ASML | 半導體設備 | 3.54% |
| 6 | 美超微 Super Micro | 伺服器 | 3.50% |
| 7 | Digital Realty | 資料中心 | 3.24% |
| 8 | 邁威爾 Marvell | 客製化晶片、網路 | 3.16% |
| 9 | Equinix | 資料中心 | 3.14% |
| 10 | 伊頓 Eaton | 電源管理 | 3.09% |
前 10 大持股合計約 45.5%,前 10 名裡沒有輝達本身。
優點:
- 一檔買到整條供應鏈:從台積電、記憶體廠到資料中心和電源公司都有,不用自己挑股,也不用開台股、日股、韓股帳戶
- 避開輝達本身:持股組合中沒有輝達,適合已經持有輝達、想再分散到上下游的人
缺點:
- 規模太小:約249萬美元的規模,和動輒數十億美元的主流半導體 ETF 差了上千倍。規模長期起不來的 ETF,有被發行商清盤的風險
- 交易成本高:0.75% 的內扣費用是一般半導體 ETF 的 2 倍多,買賣價差中位數 0.50% 也偏寬,進出一次就先少掉一截
- 溢價和折價波動:2026年第三季有 34 天以溢價交易、30 天以折價交易,市價常常和淨值對不上
- 上市以來表現落後:成立到2026年9月30日,淨值下跌 7.08%,3 個月跌幅達 12%
適合誰: 想參與整條輝達供應鏈、但不想自己挑個股的投資者。規模還很小,買之前先確認成交量和買賣價差,資金比重也不宜太高。
想比較規模更大、流動性更好的半導體 ETF,可以看:
投資輝達供應鏈股有什麼好處和風險?
投資輝達供應鏈股的好處,是能參與 AI 基礎建設的成長,又不必把錢全押在輝達一家公司;風險則是這些公司的訂單、股價和輝達高度連動,景氣一轉,受到的衝擊可能比輝達還大。
投資輝達供應鏈股的 4 個好處
- 不用只押輝達一家:AI 資本支出會同時流向晶圓、記憶體、封裝、光學、電源等多個環節,分散投資在不同環節,可以降低單一公司財報或產品出狀況的影響
- 瓶頸環節有議價能力:台積電 CoWoS 和 HBM 都供不應求,供應商比較有空間調整價格。輝達財務長也說記憶體市場正處於「極端定價條件」
- 訂單能見度比較高:京元電子、IBIDEN、欣興這類拿到輝達產能預留預付款的公司,擴產資金有人分擔,未來兩三年的訂單也比較有保障
- 有機會參與下一代技術:共封裝光學、液冷、高功率電源都是隨 Vera Rubin 世代升級的新需求,Lumentum、Coherent、矽品、Vertiv 這些公司都在擴產
投資輝達供應鏈股的 5 個風險
- 客戶集中:輝達占營收越多的供應商,股價對輝達砍單或財測下修的反應就越大。輝達引進新供應商(例如三星電機首度加入基板供應鏈),原本的供應商份額也可能被分走
- AI 資本支出週期:供應商的訂單來自輝達,輝達的訂單來自雲端巨頭的資本支出。雲端業者一放慢建置,壓力會沿著供應鏈往上傳,越上游、擴產越重的公司,受影響的時間通常越晚、拖得越久
- 出口管制與地緣政治:亞洲供應商約占輝達生產成本 90%,台灣又是重中之重,貿易限制、關稅或區域風險會同時打到好幾家供應商。輝達把測試產能分到美國和新加坡,部分就是為了降低這類風險
- 估值偏高:AI 題材熱的時候,供應鏈股常常提前反映好幾年的成長。新產能2027至2028年才開出來,這段期間營收只要不如預期,股價就可能修正。可以把本益比和公司過去五年的區間比一比,看市場已經反映了多少預期
- 匯率:ADR 用美元計價,台股用新台幣、韓股用韓元計價,實際報酬都還要看這些貨幣的匯率
輝達供應鏈常見問題
輝達 NVIDIA 有自己的工廠嗎?
沒有。輝達是無晶圓廠(Fabless)公司,負責設計晶片、系統架構和 CUDA 軟件,晶圓製造交給台積電,HBM 記憶體向 SK 海力士、美光、三星採購,伺服器組裝則交給鴻海、廣達、緯創等廠商。
輝達最大的供應商是誰?
輝達最大的供應商是台積電,負責製造 GPU、CPU 和大部分 CoWoS 先進封裝。台積電2025年最大客戶占其營收 19%,市場普遍認為就是輝達。
輝達台灣供應鏈有哪些公司?
輝達台灣供應鏈主要有台積電、日月光投控(含矽品)、京元電子、欣興、景碩、鴻海、廣達、緯創、和碩、英業達和台達電。輝達官方表示,台灣共有超過500家生態系夥伴。
輝達合作廠商和輝達概念股有什麼不同?
合作廠商是真正幫輝達生產或供應零組件的公司;概念股是市場認為會受惠於輝達成長的股票,範圍更廣,可能包括只有少量業務相關的公司。
怎麼買輝達供應鏈概念股?
投資人可以用一般能交易美股的券商,買台積電(TSM)、SK 海力士(SKHY)、美光(MU)、Amkor(AMKR)等美股或 ADR。
如果想一次搞定美股、台股、韓股供應商可以透過 IBKR 交易,也可以考慮 NVPS 主題 ETF,但要留意它規模很小。
為什麼 HBM 是輝達供應鏈的瓶頸?
HBM 要和 GPU 封裝在一起,全球只有 SK 海力士、美光和三星能大量生產。AI 需求暴增讓 HBM 供不應求,輝達財務長形容記憶體市場正處於極端定價條件。
列入輝達供應鏈名單的公司一定會受惠嗎?
不一定。輝達不披露各供應商的訂單金額與分配比例,官方夥伴名單只代表角色相符,不代表接單規模或獲利。投資前仍需研究個別公司的營收結構與風險。
結論:產能是限制,也是觀察重點
黃仁勳在 GTC 柏林那句「需求是非凡的,產能是限制所在」,體現了輝達現在的處境。訂單很充足,接下來要看台積電、HBM、基板、封裝和測試能不能及時跟上。
接下來兩年可以盯幾個時間點:2027年2月新加坡測試產能、2027年4月京元電子美國廠、2027年中矽品共封裝光學、2028年 IBIDEN 和欣興基板滿載。產能如期到位,輝達出貨的天花板就會往上移;AI 資本支出如果先轉弱,這些預付款綁住的產能就會變成考驗。
研究輝達供應鏈,除了看名單,也要追依賴度怎麼變。Fabrinet 一年內從高度依賴輝達變成客戶更分散,就是很好的提醒。
想從美股、台股一次研究整條輝達供應鏈,可以從 IBKR 開始。
延伸閱讀:
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







