




i-Legasi 是 KWSP(公积金局)推出的存款转移机制,让 55 岁以上、总存款超过 RM 650,000 的会员,把超出退休门槛的部分直接转入配偶或子女的 EPF 退休账户,在保障自己退休储蓄的前提下,帮助家人提前储备退休金。
你听说过有人存款”太多”的烦恼吗?听起来有点荒唐,但对一些 KWSP 会员来说,存款已经远超退休所需,多出来的部分放着继续滚利息,还是有办法趁自己还在世的时候,转给孩子或配偶、帮他们把退休储蓄垫高?
2025 年,KWSP 推出 i-Legasi。这个机制让符合条件的会员,把 KWSP 存款中超过”足额储蓄水平”(Tahap Simpanan Mencukupi)的部分,直接转入直系家属的 EPF 账户。
转出的钱不走信托、不走遗产程序,进入对方的退休户口后,受 KWSP 的退休保障框架保护,一直到对方到了提款年龄才能动用。
本文和你分享 KWSP/EPF i-Legasi 是什么、申请条件、转账计算、账户机制、文件清单,以及它和 i-Sayang、EPF 提名三者的核心区别。把EPF存款转给家人到底值得吗?i-Legasi 有什么好处和坏处?
KWSP i-Legasi 是什么?
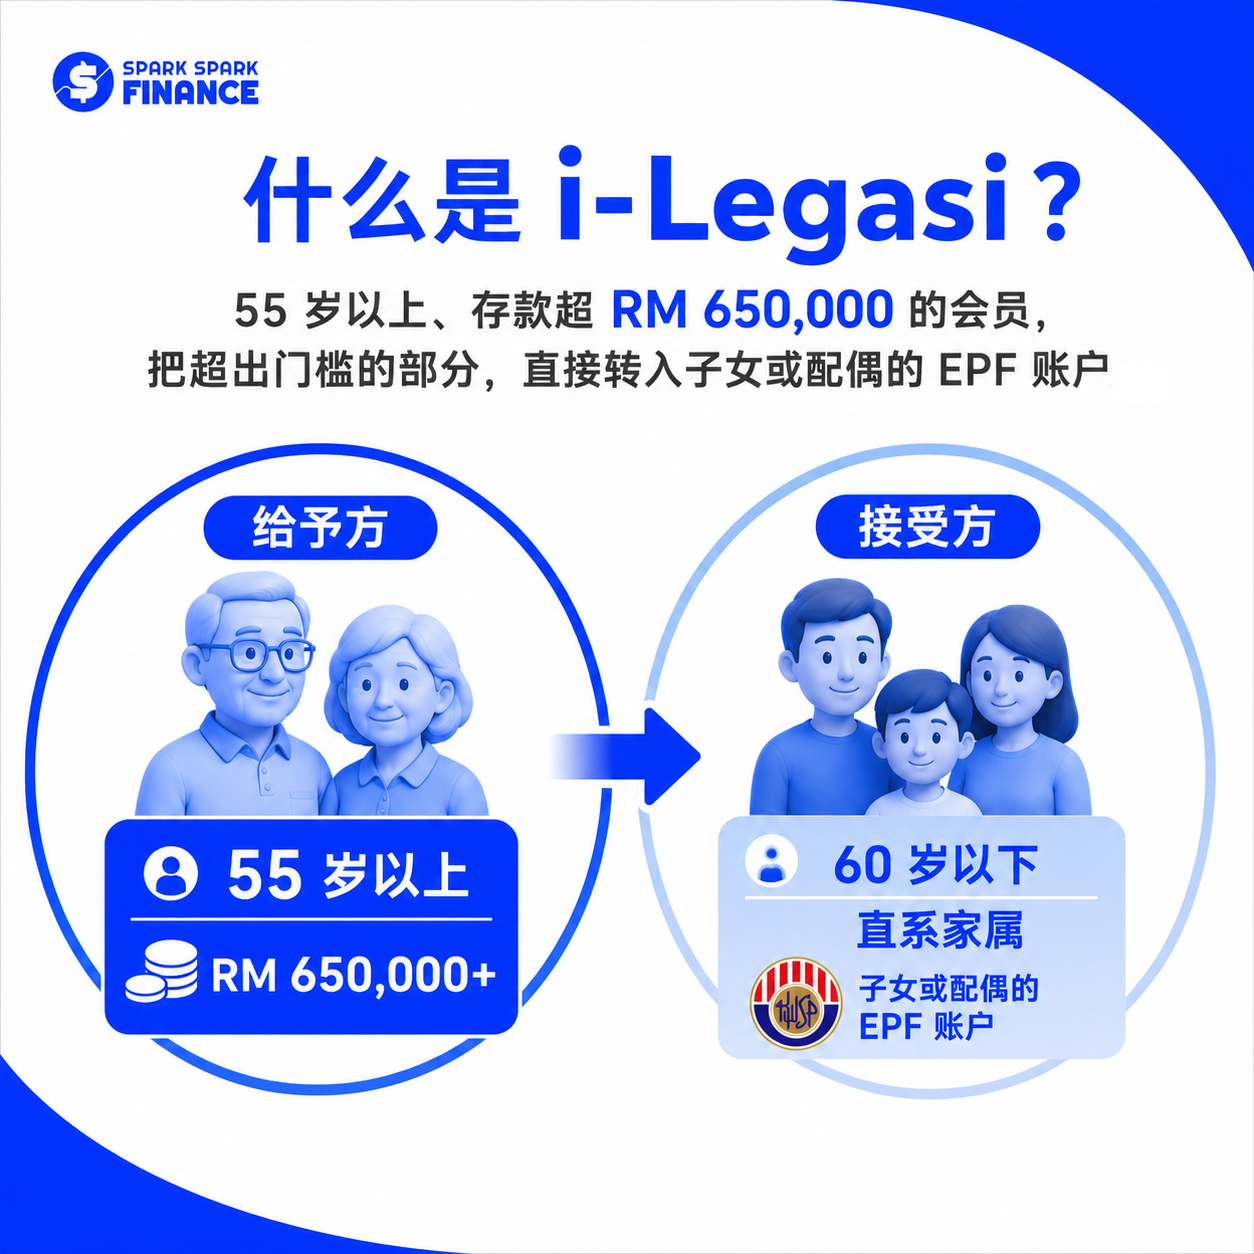
i-Legasi 是 KWSP 提供的存款转移服务,允许达到完全提款年龄(55 岁)的会员,把部分 KWSP 存款转移到直系家属的 EPF 账户。
这笔转账是单向、不可逆的。一旦过了 7 天冷静期,钱就正式归属接受方,给予方没有追讨权利。
KWSP 设计这个机制,出发点有两个:
- 让储蓄有余裕的会员能在生前帮助家人增加退休储蓄
- 确保给予方自己的退休安全不受影响
因此,i-Legasi 规定只有超出足额储蓄水平(目前为 RM 650,000)的存款才能转出,低于或刚好等于这个门槛的会员,没有余额可以转。
转出的钱也不是直接现金,而是进入接受方的 Akaun Persaraan(EPF Account 1,公积金第一户口 / 退休账户)或 Akaun Emas(黄金账户),具体看接受方的年龄。
这意味着接受方拿到的不是可以即时花用的钱,而是锁在 EPF 体系里的退休储蓄。这一点是 i-Legasi 和直接给孩子一笔钱最本质的区别。
延伸阅读:
- EPF几岁可以拿? 55岁公积金如何申请Akaun Emas? i-Emas值得吗
- EPF是什么?利息6.15%,怎么算、扣多少?大马人必懂的KWSP退休金
- 马来西亚退休金计算,退休需要多少钱?EPF存款多少才够?
谁可以申请 i-Legasi?
i-Legasi 的申请涉及两方:给予方(Pemberi)和接受方(Penerima)。两方必须同时符合各自的条件,申请才能成立。
给予方(Pemberi)的条件
给予方是主动发起申请的那一方。条件有三个:
- 马来西亚公民、非公民或永久居民均可
- 年龄 55 岁及以上
- KWSP 总存款必须超过 RM 650,000
第三个条件是实际的门槛。RM 650,000 是 KWSP 目前设定的足额储蓄水平(Tahap Simpanan Mencukupi),代表 KWSP 认为足够支撑退休生活的最低存款额。
只有总存款超过这个数字,超出的部分才能转出。
如果你的 KWSP 存款刚好是 RM 650,000 或以下,没有余额可以转。
接受方(Penerima)的条件
接受方必须满足以下所有条件:
- 是 KWSP 会员(已经有 EPF 账户)
- 年龄 60 岁以下
- 马来西亚公民或永久居民
- 与给予方有直系亲属关系,限以下四类:
- 配偶(在马来西亚或海外依法注册的婚姻)
- 亲生子女
- 继子女
- 合法领养子女(须已向国家注册局 JPN 登记并取得确认书)
接受方不需要亲自到场办理申请,也不能拒绝这笔转账,因为 i-Legasi 的主导权完全在给予方手上。
能转多少?转账金额怎么计算
最低 RM 50,最高无上限。
只要超出 RM 650,000 的余额有多少,理论上就能转多少。
计算方式:可转金额 = KWSP 总存款 − RM 650,000
这个公式看起来简单,但实际操作有一层细节需要留意:55 至 59 岁的给予方,存款只能从 Akaun 55 转出,因为 Akaun Emas 要到 60 岁才开放提取或转移。
60 岁以上的给予方则可以从两个账户都转,KWSP 会先动用 Akaun 55 的余额,不够的部分再从 Akaun Emas 补。
KWSP 官方给了三个计算情境帮助理解,已知储蓄超过 RM 650,000 才能转移存款:
| 情境 | 年龄 | Akaun 55 | Akaun Emas | 总存款 | 可转金额 | 来源账户 |
|---|---|---|---|---|---|---|
| A | 55 岁 | RM 450,000 | RM 350,000 | RM 800,000 | RM 150,000 | 只能从 Akaun 55 转出 |
| B | 60 岁 | RM 200,000 | RM 600,000 | RM 800,000 | RM 150,000 | 从 Akaun 55 转出, 余额足够 |
| C | 60 岁 | RM 80,000 | RM 720,000 | RM 800,000 | RM 150,000 | Akaun 55 先转 RM 80,000 余下 RM 70,000 从 Akaun Emas 补 |
以情境 A 为例,即使给予方的 Akaun Emas 里有 RM 350,000,55 岁的他动不了那笔钱,因为Akaun Emas 在 60 岁前是锁定状态。
不过情境 A 的可转金额 RM 150,000 全部来自 Akaun 55 的 RM 450,000,实际操作完全没问题。
情境 C 是混合来源情况:Akaun 55 余额不够覆盖整个可转金额,KWSP 自动从 Akaun Emas 补足差额。
转出的钱,会进入接受方的哪个账户?
这一点很多人没搞清楚,直接影响接受方什么时候、以什么方式才能动用这笔钱。
钱不是随意落入接受方的某个户口,而是根据给予方和接受方各自的年龄,对应到特定账户:
| 给予方年龄 | 给予方账户 | 接受方年龄 | 进入接受方的账户 |
|---|---|---|---|
| 55–59 岁 | Akaun 55 | 54 岁及以下 | Akaun Persaraan (退休账户) |
| 55–59 岁 | Akaun 55 | 55–59 岁 | Akaun Emas (黄金账户) |
| 60 岁及以上 | Akaun Emas | 54 岁及以下 | Akaun Persaraan (退休账户) |
| 60 岁及以上 | Akaun Emas | 55–59 岁 | Akaun Emas (黄金账户) |
KWSP 刻意把 i-Legasi 的转账限制在 Akaun Persaraan 和 Akaun Emas 两个退休用途账户,不允许流入 Akaun Fleksibel(EPF Account 3,第三户口 / 灵活账户)。
这个设计的用意很明确:确保这笔钱真的用于退休,而不是转手就被花掉。
实际效果是,你把钱转给 30 岁的孩子,他不能马上提取这笔钱。这笔钱会进入他的 Akaun Persaraan,继续在 KWSP 体系内增值,到他符合退休提款条件时才能动用。
如果孩子已经 55 岁,钱则进入 Akaun Emas,等到 60 岁提款时才可使用。
如何申请 i-Legasi?需要准备哪些文件?
申请只能亲自到任何一间 KWSP 办事处办理,目前没有网上申请渠道。
到场之前要先预留时间做一对一的理财咨询(khidmat nasihat),这是强制环节,目的是让给予方充分了解 i-Legasi 对自己退休储蓄的影响,才正式递交申请。
文件分两大类:给予方的身份证明,以及证明双方亲属关系的文件。
给予方的身份文件
- MyKad 原件,或警察证(Kad Kuasa Polis)/军人证(Kad Kuasa Tentera)
- 若暂无 MyKad:公民身份确认信(Surat Pengesahan Kad Pengenalan Awam)
- 非马来西亚公民:有效期内的护照
- 若还未取得 MyKad:公民证书(Sijil Warganegara)
亲属关系文件(按接受方关系类型)
| 接受方关系 | 所需文件 |
|---|---|
| 配偶 (妻或夫) | MyKad + 结婚证书 |
| 亲生子女 | MyKad + 子女出生证明 |
| 继子女 | MyKad + 结婚证书 + 子女出生证明 |
| 合法养子女 | MyKad + JPN 领养确认书 |
关于文件认证:所有复印件必须经授权人士认证,须注明认证人的完整姓名、职位和官方印章。
KWSP 接受的认证人士包括:
- KWSP 柜台职员(Gred G5 或 18 以上)
- 雇主
- 律师(Peguam bela dan peguam cara)
- 太平绅士(Jaksa Pendamai)
- 政府官员或法定机构人员(管理与专业组)
- 国会议员(Ahli Parlimen)或州议员(Ahli Dewan Undangan Negeri)
- 村庄发展与安全委员会主任(JKKK/JKKKP)
- 外交使馆人员(适用于非马来西亚公民)
最省事的做法:直接带原件到 KWSP 办事处,让柜台职员当场认证,不用另外跑其他地方。
值得留意的是,亲属关系文件只需在第一次申请时提交。之后再转款给同一位接受方,不需要重新准备这些文件。
转账完成后可以取消吗?7 天冷静期说明
可以,但有时限。KWSP 设有 7 天冷静期(cooling-off period),从申请日期起算。
在这 7 个日历日内,给予方可以亲自到 KWSP 办事处要求取消申请。
一旦超过这个期限,转账就无法撤回,钱正式归属接受方,给予方没有任何追讨权利。
接受方没有权利拒绝或取消这笔转账,被通知的方式只有 i-Akaun 收件箱或 SMS。
冷静期内有两个特殊情况:
- 如果在冷静期内有人申请了去世提款(Pengeluaran Kematian),i-Legasi 申请会自动作废
- 如果接受方在冷静期内去世,只要给予方没有主动取消,KWSP 仍然会把钱转入接受方的账户
冷静期一过,这笔钱的归属就是接受方了。做决定之前想清楚,特别是金额较大的情况下。
转账成功后,给予方仍然可以继续申请其他符合条件的 KWSP 提款,只要账户里还有余额就可以,i-Legasi 不影响给予方动用剩余存款的权利。
i-Legasi、i-Sayang 和 EPF受益人提名,到底有什么区别?
你有没有觉得 i-Legasi 的机制有点眼熟?其实它和 KWSP 更早推出的 i-Sayang 有异曲同工之妙。
i-Sayang 是让会员把部分存款转入配偶的 EPF 账户。i-Legasi 可以理解为 i-Sayang 的扩展版,接受方从配偶扩大到了子女(亲生、继子女、养子女都算),同时对给予方的存款门槛设了明确规定:总存款必须超过 RM 650,000 才有余额可以转。
i-Legasi 和 i-Sayang 都是生前存款转移,两者的共同点是,钱从给予方的 EPF 账户移出,进入接受方的 EPF 账户。
EPF 提名受益人虽然也是安排要把存款给哪个直系亲属,但它处理的是你身后的安排。你去世后,你的 KWSP 存款会依照你登记的提名比例,以现金形式分配给受益人。这笔钱不会进入受益人的 EPF 账户,走的是遗产分配程序,和 i-Legasi、i-Sayang 是两个平行的机制。
那已经有了 Nomination 提名受益人为什么需要 i-Legasi?
Nomination(提名人)只有在会员去世后,受益人才能领到钱。那时候孩子可能已经 50 岁了,虽然也是钱,但可能错过了他们最需要资金(如买房、创业、教育)的黄金时期。
| i-Legasi | i-Sayang | EPF 提名受益人 | |
|---|---|---|---|
| 触发时间 | 在世时 (55 岁起) | 在世时 | 去世后 |
| 可以转给谁 | 配偶、 亲生/继/养子女 | 配偶 | 直系亲属 |
| 存款门槛 | 总存款 > RM 650,000 | 每月所缴11%EPF 中的 2% | 无 |
| 钱进哪里 | 接受方的 EPF 第一户口 | 按比例分配至配偶的 3个 EPF 账户 | 不进 EPF, 作为遗产现金分配 |
| 接受方能马上取出吗 | 不能 | 不能 | 视情况, 须经遗产程序 |
| 可以撤回吗 | 可以 (7 天冷静期内) | 不能, 除非配偶离婚或去世 | 可随时更改提名人 |
有一点要明确,i-Legasi 不能取代 EPF 提名。如果你用 i-Legasi 把多余的存款转给孩子,你账户里剩余的存款(至少 RM 650,000)在你身后仍然需要通过提名安排来处理。
两件事要分开做。
i-Sayang 也好,i-Legasi 也好或者是提名受益人,转出的钱都是从你的存款余额直接扣减,不是另外贡献新的资金,也不算自愿缴款,没有相关税务减免。
延伸阅读:
把EPF存款转给家人值得吗?i-Legasi 有什么好处和坏处
好处 1: 帮家人提前积累退休储蓄,而且有保障
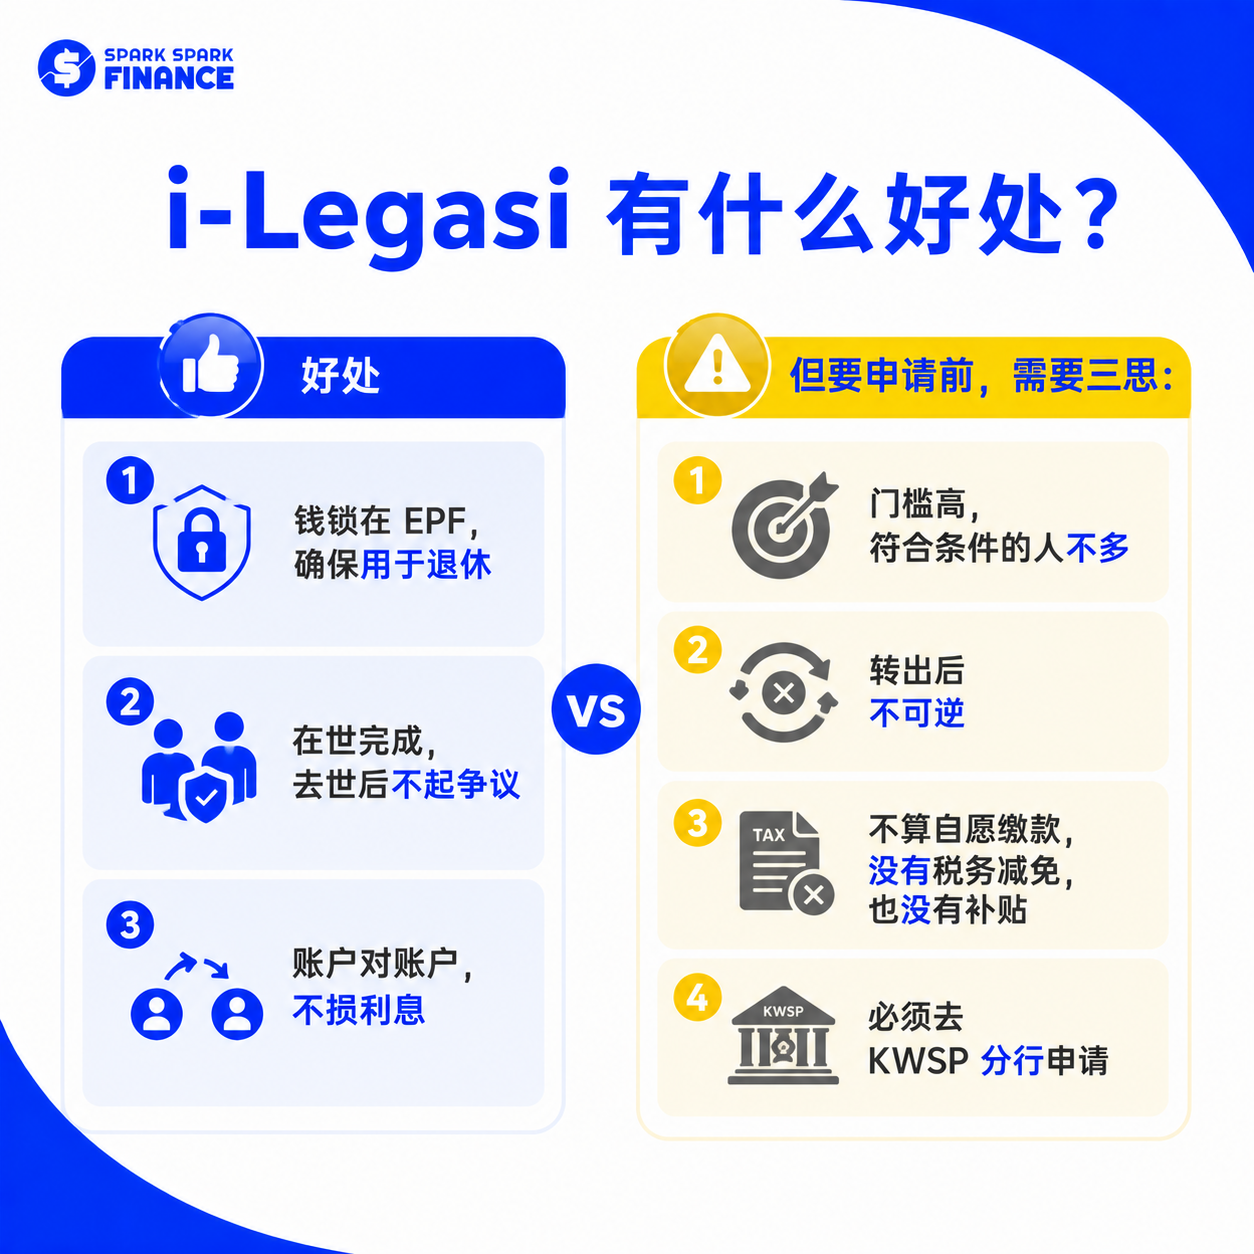
和直接给孩子一笔现金相比,i-Legasi 把钱锁进对方的 EPF 账户,确保这笔钱真的用于退休,不会被花掉。
EPF 每年派息,钱在账户里还会继续增值,等于帮孩子强制储蓄。
假设,父亲 60 岁,KWSP 存款 RM 800,000,可通过 i-Legasi 转 RM 150,000 给 30 岁的儿子。
他有两个选择:
选择 A:直接转账 RM 150,000 现金给儿子
钱进了儿子的银行账户。接下来会发生什么,其实很难控制。
一笔突然到手的大额资金,往往很快被”规划”掉,补交房贷首付的差额、换一辆更好的车、装修房子,或者先存着,但几年后又挪用了。
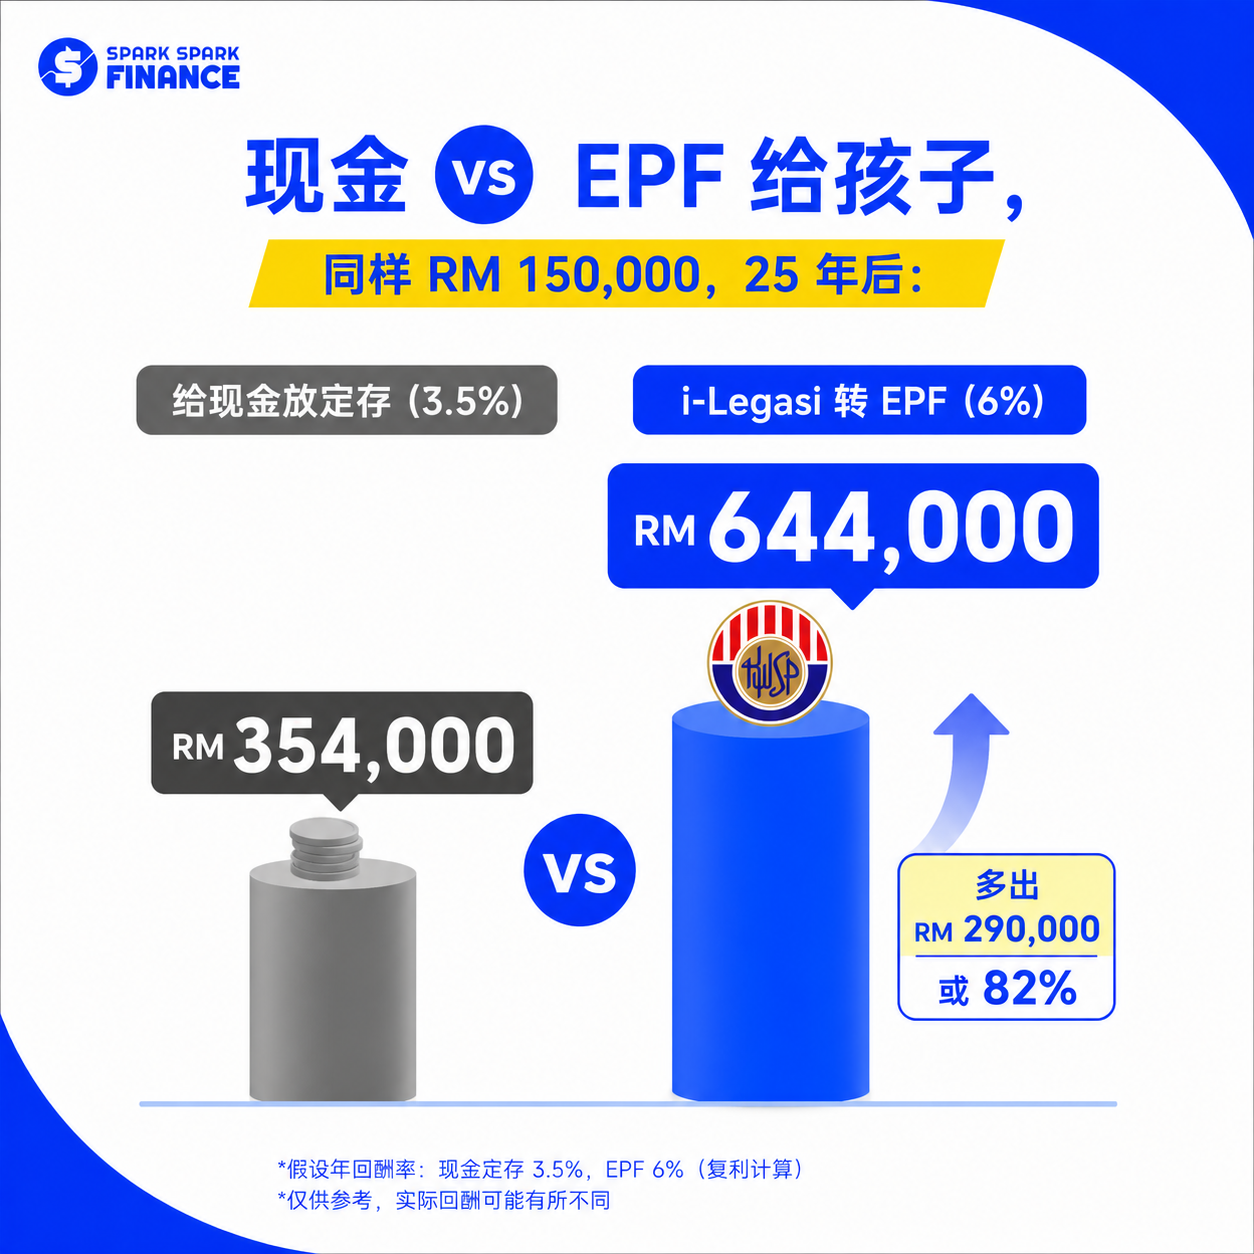
就算儿子真的把这笔钱存起来,放在银行定期,马来西亚定存利率大约 3% 至 4%。以 3.5% 计,25 年后(儿子 55 岁):
RM 150,000 × (1.035)²⁵ ≈ RM 354,000
这还是最理想的情况,钱一分没动,全程放着。
选择 B:通过 i-Legasi 转入儿子的 Akaun Persaraan
钱进了儿子的 EPF 账户,他在 55 岁之前取不出来。这笔钱跟着 EPF 的整体投资组合走,过去几年 EPF 派息维持在 6% 以上。
以 6% 计,同样 25 年:RM 150,000 × (1.06)²⁵ ≈ RM 644,000
两个选择,25 年后的差距接近 RM 290,000。而且 EPF 的派息是免税的,实际回报不会被所得税蚕食。
退休储蓄的最大敌人不是回报率低,而是”需要用钱的时候挪用了”。锁在 Akaun Persaraan 的钱,排除了这个风险,不是因为儿子不自律,而是因为制度上就没有提款的路。
当然,这个对比有一个前提:儿子不会把现金自律地投入 EPF 自愿缴款或其他高回报资产。
如果他会,两个选择的回报差距会缩小。
但现实是,大多数人在收到一笔意外之财时,不会第一个想到把它锁进退休账户。i-Legasi 直接绕过了这个心理障碍。
延伸阅读:
好处2:资金分配没有异议
在立遗嘱分配财产时,有一个先觉条件:立遗嘱人必须在清醒的状态下立遗嘱,确定资金的分配,这样才不会在去世后引起遗产纠纷。
虽然有 Nomination 可以加快领钱速度,但如果提名资料过期、没更新,或者涉及复杂的遗产争夺,钱可能会被冻结很久。
i-Legasi 是你在世时清清楚楚完成的操作,不存在“死后争议”,直接把财产在生前就分配好。
延伸阅读:
好处3:不需要特别提款,无损利息
在过去,如果你要把公积金的存款提出来,再存进孩子的 EPF 户口,通过 EPF Account 3 需要等3-5个工作日,一次转账的金额不能超过 RM 3,000。这个过程涉及银行转账、等待入账,期间这笔钱是不生利息的。
但 i-Legasi 是户口对户口,不会发生提款等待的时间内损失利息。
延伸阅读:
好处4:没有接受方人数上限
你可以同时转给多个子女,每笔各自独立计算,灵活度比想象中高。
好处5:账户类型不影响申请
不论给予方或接受方是 Shariah 还是 Conventional 账户,都可以互转,少了一个额外的门槛。
坏处1:门槛高,符合条件的人不多
KWSP 的数据显示,有58.8%大马会员在退休时,存款仍低于充足储蓄的 RM 650,000 门槛。
能用上 i-Legasi 的,是已经储蓄充裕的那一群,不是一般会员。
坏处2:转出后不可逆
冷静期一过,钱就正式归属接受方,给予方没有追讨权利。如果你的财务状况后来出现变化(例如突发的大额医疗开销),这笔已经转出的钱回不来。
坏处3:接受方无法马上用
钱进入对方的 Akaun Persaraan 或 Akaun Emas,要等到对方到了提款年龄才能动。如果孩子现在急需资金,i-Legasi 解决不了这个问题。
坏处4:申请不方便
目前只能亲自到 KWSP 办事处办理,还必须先做理财咨询。 对于行动不便的长者,或住得离 KWSP 办事处较远的会员,这是实际的不便。
坏处5:转账不算自愿缴款,没有税务减免,也没有补贴
如果你帮孩子储蓄的同时还想享受扣税,i-Legasi 做不到这一点。
唯有自愿缴款进自己的账户才有减税资格,也不能像 i-Saraan 或 i-Suri 自己进钱区 EPF 有补贴可以领。
延伸阅读:
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2025】
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
i-Legasi 适合谁?
综合来看,i-Legasi 最适合以下情况:你已经超过 55 岁、KWSP 存款明显超过 RM 650,000、短期内不需要动用这笔多余的存款,同时你的孩子 EPF 储蓄偏少、退休准备不足。
在这个前提下,i-Legasi 是一个结构清晰、受 KWSP 体系保护的方式,帮孩子把退休储蓄垫高一点。
如果你的存款刚刚越过 RM 650,000,或者未来几年还可能需要动用这笔余额,不急着用 i-Legasi,等存款更充裕、确定用不到这笔钱的时候再做决定,风险会小得多。
EPF i-Legasi 常见问题
i-Legasi 转账算自愿缴款吗?可以扣税或拿补贴吗?
不算,也没有。i-Legasi 是把你现有的存款转移到家人账户,不是新的缴款动作,所以不计入自愿缴款,也不享有自愿缴款的个人所得税减免资格(目前 KWSP 自愿缴款最高可减税 RM 3,000)。
如果你正在考虑通过 i-Legasi 帮孩子储蓄,同时又想享受税务减免,可以考虑分开操作,用自己的名义自愿缴款享受减免,另外用 i-Legasi 转账帮孩子增加存款。
可以同时转给多个家人吗?
可以,i-Legasi 对接受方人数没有限制。你可以同时申请转给配偶和多个子女,每位接受方各算一笔独立申请。每完成一笔申请后,下一笔的可转金额会重新计算,前提是你的总存款在所有转账之后仍然维持在 RM 650,000 以上。每位接受方的首次申请都需要提交亲属关系文件,之后再转给同一位就不用了。
接受方需要亲自到场吗?
不需要。整个申请过程由给予方独自到 KWSP 办事处完成,接受方不用出现,也不需要签名同意。
申请完成后,双方都会通过 i-Akaun 收件箱或 SMS 收到通知。如果接受方发现有一笔自己不知情的 i-Legasi 转账,唯一能做的是通知给予方在冷静期内取消——接受方本身没有取消权。
转进去的钱,接受方可以马上提取吗?
不能。转入的金额会进入接受方的 Akaun Persaraan 或 Akaun Emas,受 KWSP 退休提款规则约束。
这笔钱要到接受方符合退休提款条件时才能动用,54 岁及以下的接受方,钱进 Akaun Persaraan,要到 55 岁才可以开始提取;55 至 59 岁的接受方,钱进 Akaun Emas,要到 60 岁才可以提取。这个设计是刻意的,目的就是把这笔钱真正保留给退休用途。
Shariah 账户和 Conventional 账户的会员可以互转吗?
可以,账户类型不影响 i-Legasi 申请。给予方和接受方一个用伊斯兰储蓄(Simpanan Shariah)、一个用传统储蓄(Simpanan Konvensional),完全没问题,KWSP 不限制两种账户类型之间的 i-Legasi 转账。
总结
i-Legasi 解决的是一个很具体的问题:如果你的 KWSP 存款已经超过 RM 650,000,超出的部分与其放着,不如在你还在世、还有判断力的时候,直接转给孩子或配偶,帮他们的退休账户多一笔储备。
把整个机制归纳成几个关键点:给予方 55 岁以上、总存款超 RM 650,000;接受方是 60 岁以下的直系亲属、必须是 KWSP 会员;最低转 RM 50,无上限;7 天内可以反悔,之后不可逆;转过去的钱锁在对方的退休账户,不能马上取出。
说到底,这个机制不是人人都用得上的。能越过 RM 650,000 门槛的会员比例并不高,马来西亚多数 EPF 会员在退休时的存款其实还低于这个数字。但如果你或你的父母刚好符合条件,孩子的 KWSP 储蓄又偏少,i-Legasi 是一个让多余储蓄真正发挥作用的方式。
EPF 系列文章延伸阅读:
- EPF是什么?有3种户口?EPF利息5.50%,把钱存入KWSP作退休金值得吗?大马打工族必看
- EPF几岁可以拿? 55岁公积金如何申请Akaun Emas? i-Emas值得吗
- 公积金怎样拿第二户口出来?EPF Account 2有10种情况可以拿出来
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
- i-Saraan 是什么?i-Saraan 如何进钱?6步网上申请!自雇人士自己进EPF!
- KWSP i-Suri 家庭主妇也可存EPF!津贴高达 RM 300!如何申请?
- KWSP i-Sayang:教你帮老婆自己进EPF存退休金
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- KWSP i-Invest 比EPF派息高?教你用EPF i-Invest 投资基金
- EPF投资的公司2025!EPF投资组合有哪些?KWSP投资项目最新30大持股名单
- 如何申请EPF户口?开EPF户口需要什么资料?
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- 马来西亚退休金计算,退休需要多少钱?EPF存款多少才够?
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






