


马来西亚 Touch n Go eWallet 的 GO+,简称 TNG GO+,允许我们进行小额投资。
究竟 TNG GO+是什么?TNG GO+ 利息怎么算?会亏钱吗?安全吗?有风险吗?投资门槛、费用是多少?入金、余额转出方便吗?本文实测告诉你。
你认为投资需要多少钱?有人说一杯星巴克就足以让你开始投资理财,有人说至少需要几千块钱才有办法投资。 但是 GO+ 却只需要最低 RM 10 就能开启投资之路。
究竟 GO+ 值得投资吗?先来了解 TNG GO+ 的背景和投资在哪里:
TNG GO+ 是什么?
GO+ 是马来西亚一触即通集团(Touch ‘n Go)联合信安资产管理有限公司(Principal Asset Management)推出的小额投资项目,也是马来西亚首个推动小额投资的电子钱包。

只要一触即通电子钱包(Touch ‘n Go eWallet)或银行内有 RM 10,就能开始透过 GO+ 投资在货币市场基金,获取比银行储蓄户口更高的利息率!
GO+ 的特点是,用户可以将电子钱包的余额或银行存款,转移到 GO+ 投资货币市场基金,每天获取利息。而且,用户能够随时随地从 GO+ 戸口提现,非常灵活方便。
换句话说,投资在 GO+,既不影响用户的金钱流动性,同时也帮助用户每天赚取利息,非常适合想开始投资,赚取额外收益的新手投资者。
GO+ 附加功能
GO+ 是 Touch ‘n Go eWallet 的附加投资功能,资金系统是相连的。
当电子钱包的余额不足以支付交易金额,系统便会启动「快速储值付款 Quick Reload Payment 」功能,从 GO+ 的账户进行扣款。
Touch ‘n Go eWallet 的余额,不允许任何方式的提现。但现在用户可以先将余额转移到 GO+,再通过 GO+ 的出金申请,将电子钱包的余额转账到银行户口。
TNG GO+ 最多可以放多少钱?GO+ Limit 入金门槛和费用
TNG GO+ 最低的入金门槛是 RM 10,最多只能放 RM 20,000(2024年11月前最多只能放 RM 9,500)。

一旦达到 RM 20,000 的限额,我们将无法再继续追加投资额,入金到 GO+账户。
尽管如此,你 的 GO+ 账户仍然能够累积每日回报。但是,这些回报的计算基础仅限于 RM 20,000 的余额。
当账户余额达到 RM 20,000后,每日累积的额外回报将不会加入 GO+ 账户,而是被转入普通的 TNG 电子钱包账户内。
TNG GO+ 费用
| TNG GO+ 费用项目 | 费率 |
|---|---|
| 销售费(Sales Charge) | 0% |
| 管理费(Management Fee) | 0.45% |
| 托管费(Trustee Fee) | 0.03% |
TNG GO+ 投资在什么地方?
你可能会问,GO+ 将我的钱投资在哪里?投资回酬又是多少?
GO+ 主要投资在信安资产管理有限公司旗下的 Principal e-Cash Fund(Class A)货币市场基金。
以过去的回报率来看,Principal e-Cash Fund (Class A)的一年回报率在 3.48%左右,而基金推出至今的报酬率在9.59%。

GO+ 的每单位价值(Net Asset Value per unit)会依据市场的表现而浮动调整。因此,每次重新投资时,系统会根据最新的每单位价值,来计算当天你能够买进的基金单位数量。
TNG GO+ 有风险吗?什么是货币市场基金?
货币市场基金(Money Market Fund)是基金投资的一种,主力投资在货币市场、现金定存或是高信用、容易变现的短期债券(1年以下),性质和银行的定期存款相似,属于低风险投资,但是提供比定存更高的利息率。
而且,货币市场基金的流动性较高,投资者可以随时把钱提现;定期存款则必须绑定期限(一个月至数年不等),如果提早解约可能会损失利息,因此流动性较低。
所以 TNG GO+ 是一种低风险、高流动性的投资。
延伸閱讀:
TNG GO+ 利息
TNG GO+ 利息截至2024年11月15日是 3.49%。

但需要注意的是,GO+ 利息每天都是不同的。而这就牵扯 TNG GO+ 的利息算法。
TNG GO+ 利息怎么算?
GO+ 的利息是每天计算的,会在第二天凌晨存入 GO+ 户口,回酬率以 Principal e-Cash Fund(Class A)的回酬率为主。
Principal e-Cash Fund(Class A)2024年7月份1日-17日的年化报酬率大约在 3.41% – 3.49% 之间。
需要注意的是,GO+ 的年化报酬率会依照市场和基金的表现而浮动调整。
简单来说,用户每天拿到的利息有可能会不一样。
不过,由于 TNG GO+ 在2024年7月份的回报率变动不大,已经连续15天维持在3.41%,因此 SSF 就以 2023年3月份的回报表现为下图例子给你参考 GO+ 回报率的浮动性:

TNG GO+ 利息算法 = (投资金额 X 利息)/ 365天
假设你的本金是RM10,在不计算投资基金的费用(管理费和托管费)的情况,每日预计所获得的利息是:
RM10 X 3.41% / 365天 = RM 0.000934
这个利息将直接汇入你的 GO+ 戸口。
获得了第一天的利息后,你的本金会增加至RM10.000934,而第二天的利息将以新的本金数额重新投资(Reinvest),以 RM10.000934 重新计算,按照比例买入更多的 GO+ Principal e-Cash 单位。
TNG GO+ 会亏钱吗?
虽然 GO+ 所投资的 Principal e-Cash Fund(Class A)属于风险低、回酬稳定的投资标的,但它依然是一项投资,基金公司无法保证回本。
假如市场波动剧烈,基金表现不佳而蒙受亏损,投资在 GO+ 的用户也得承担亏损。
TNG GO+ 安全吗?
投资在 TNG GO+ 的资金不受马来西亚存款保险机构(PIDM)的保障。换句话说,如果货币市场基金出现任何问题或突然倒闭,GO+ 用户无法拿回本金。
不过,Principal e-Cash Fund 是信安资产管理有限公司设立的基金,而信安的幕后推手是本地第二大银行——联昌国际集团(CIMB Group Holdings Berhad)。因此,用户无需太过担心。
TNG GO+ 值得吗?从入金、GO+ 余额转出和投资回报分析
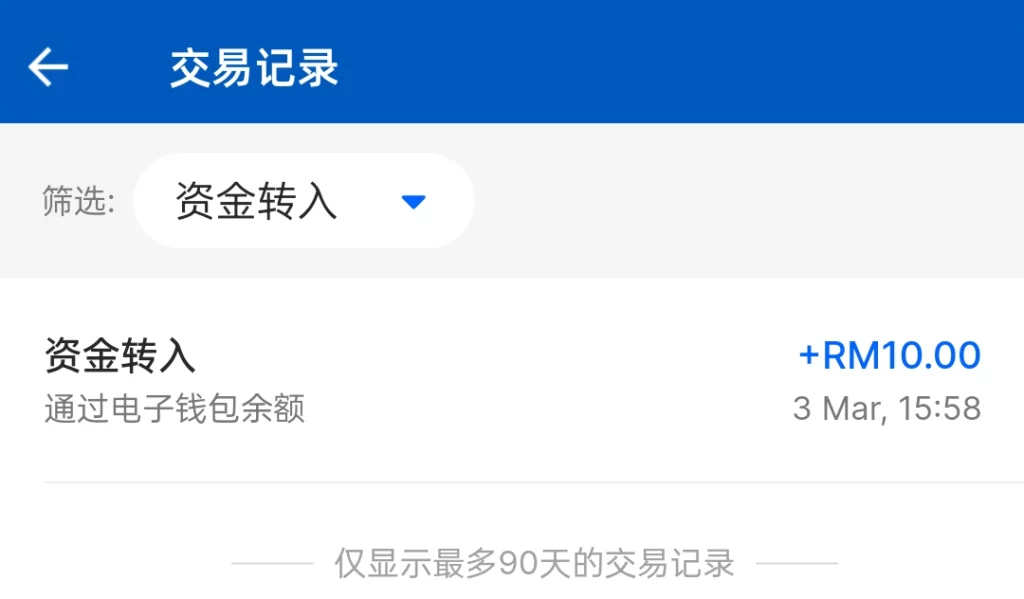
我在2023年3月3日,将电子钱包里的 RM 10 投资在 GO+,开启了小额投资的实测。
入金实测
整体来说,GO+ 的入金(Cash In)过程快速简单。整个入金过程只花了不到1分钟时间,而且实时到账。用户可以选择使用 Touch ‘n Go 电子钱包的余额,或是本地网上银行(FPX)入金。不过,只能使用个人名下的银行户口,无法借用公司户口或第三方户口。
进入 GO+ 界面,点击 Cash In,选择透过本地网上银行(FPX)入金,或是直接扣除电子钱包的余额。每次入金的最低金额为 RM10,次数不限。但是,总投资金额不可超过 RM9,500。
注意,使用 FPX 入金,户口显示名称是 HKTM-PRINCIPAL E-CASH FUND。
只要你在当天的下午4点前入金,就能在当天买进 GO+ Principal e-Cash 单位,并且在第二天凌晨时分收到利息。

GO+ 余额转出 / 出金实测:TNG GO+ 转账银行要多久?
余额转出/出金(Cash Out)代表你有意卖出手中持有的 GO+ Principal e-Cash 货币市场基金单位。基金的每单位价值(NAV)会浮动不定,当你选择出金时,系统将会按照当天的 NAV 计算你是否获得差价盈利。
简单来说,在卖出时的 NAV,比买入时的 NAV 高,表示你可以获得当中的差价盈利;假如卖出时的 NAV 低于买入时的价格,卖出价格比本金低,意味着你这笔投资亏损了。
不过,Principal e-Cash Fund(Class A)是非常稳定、低风险的货币市场基金,基金的 NAV 浮动不大。根据官网资料,NAV 一直保持在 RM1.00。因此用户的亏损风险很低。
同样地,几乎保持不变的 NAV,代表用户极少有机会通过浮动的 NAV 赚取差价,只能透过每日利息累积回酬。
进入 GO+ 界面,点击 Cash Out 要求出金,卖掉手中的基金单位。一般上,出金至电子钱包是即刻到账,最高出金金额为 RM5,000;
假如选择出金至银行戸口,则需要1至2的工作天处理,但是没有金额限制。

投资回报实测
从2023年3月4日至2023年3月17日,我在 GO+ 的 RM 10 投资本金,总共为我带来了 RM0.01 的利息回酬;细分下来,每天的利息收益在 RM0.0009 左右。坦白说,2个星期的利息回酬真的很低。
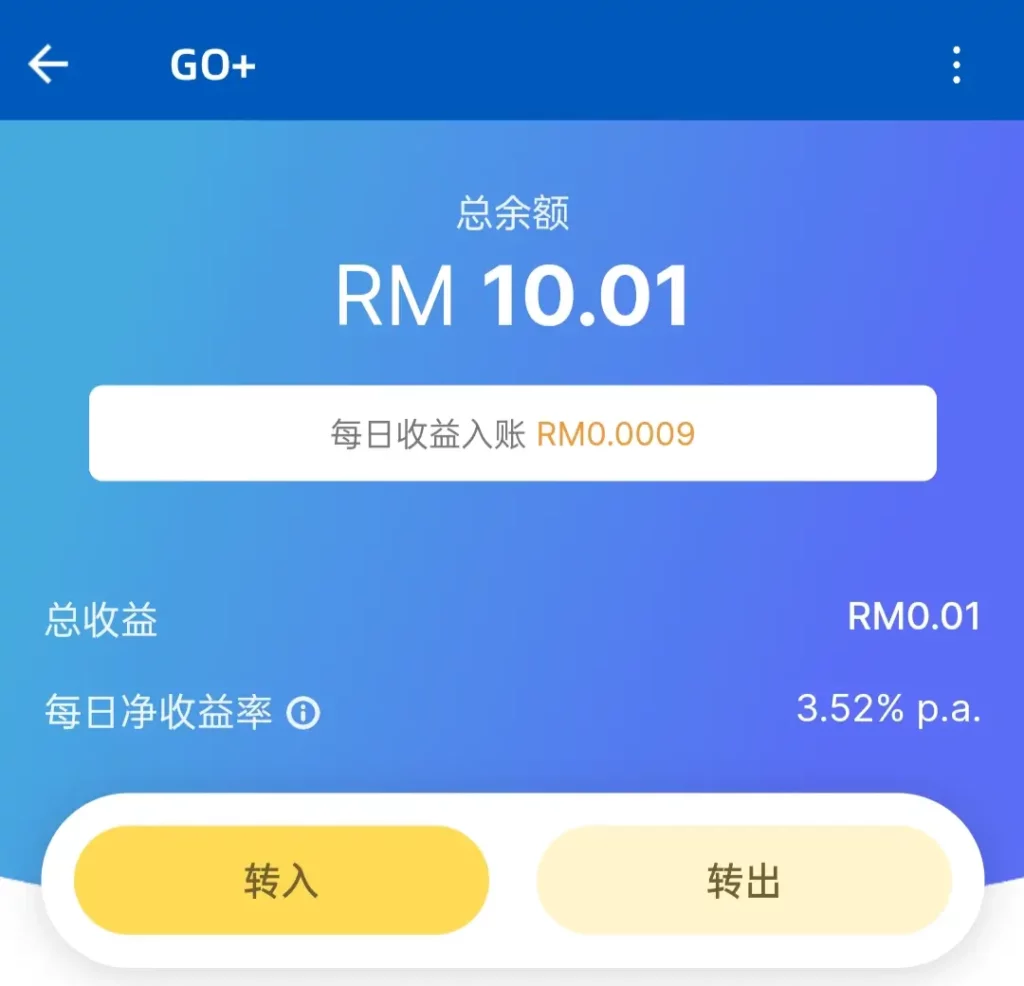
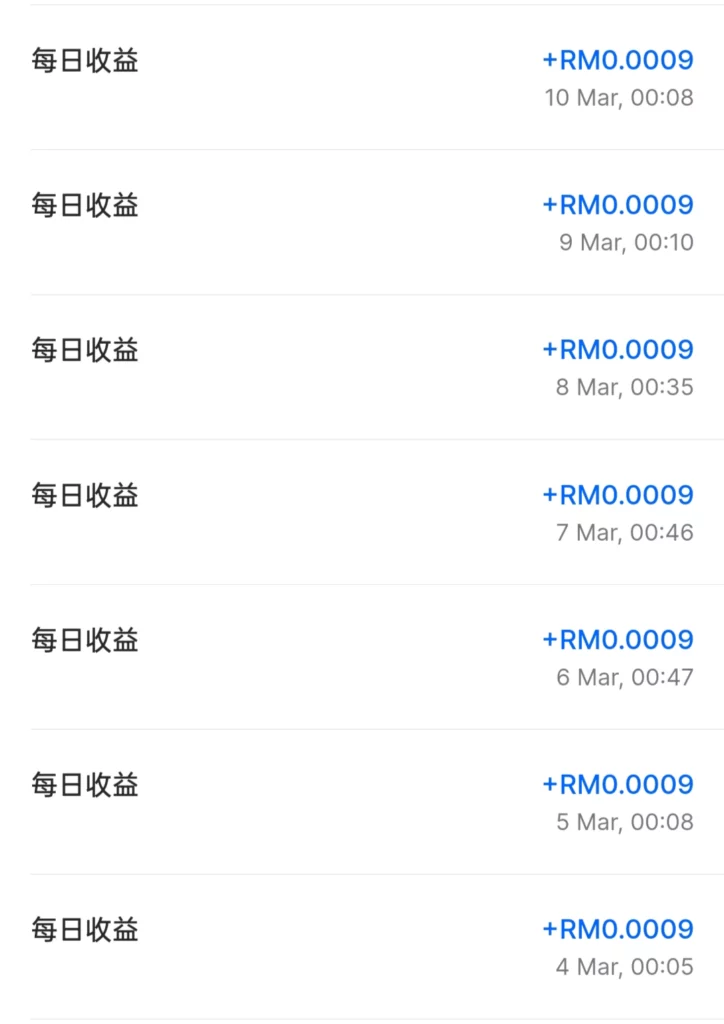
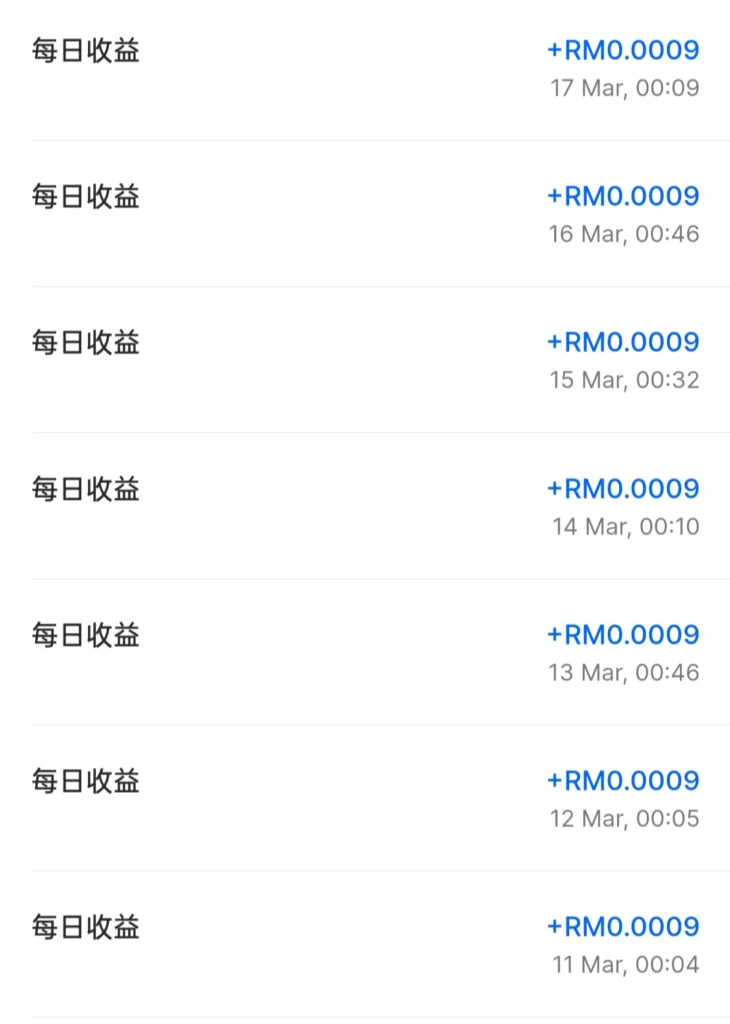
GO+ 的最低投资金额为 RM 10,最高投资金额为 RM 9,500。我得到的利息回报不高,是不是因为本金不够大呢?
为了帮助大家更容易判断 GO+ 是否值得投资,下面我将以 Excel 试算本金 RM 10 和 RM 9,500,假定 NAV 固定为 RM1、年度回酬率是 3.50%,投资 GO+ 3个月,究竟会获得多少利息回酬。
投资 GO+ 本金:RM 10
投资 RM 10,我们每天能收到的利息是:RM 10 X 3.50% / 365天 = RM 0.00096
从图表中可看出,30天后你所得到的总收益是 RM 0.0288。
而且,在没有增加额外本金的情况下,这 RM 10 在一年后总收益只有 RM0.3504。
| 年化报酬率 | 3.50% | ||
| 单日利息 | 0.00096% | ||
| 天 | 期初余额 | 利息 | 期末余额 |
| 1 | 10.00000 | 0.00096 | 10.00096 |
| 2 | 10.00096 | 0.00096 | 10.00192 |
| 3 | 10.00192 | 0.00096 | 10.00288 |
| 4 | 10.00288 | 0.00096 | 10.00384 |
| 5 | 10.00384 | 0.00096 | 10.00480 |
| 6 | 10.00480 | 0.00096 | 10.00576 |
| 7 | 10.00576 | 0.00096 | 10.00672 |
| 8 | 10.00672 | 0.00096 | 10.00768 |
| 9 | 10.00768 | 0.00096 | 10.00864 |
| 10 | 10.00864 | 0.00096 | 10.00960 |
| 11 | 10.00960 | 0.00096 | 10.01056 |
| 12 | 10.01056 | 0.00096 | 10.01152 |
| 13 | 10.01152 | 0.00096 | 10.01248 |
| 14 | 10.01248 | 0.00096 | 10.01344 |
| 15 | 10.01344 | 0.00096 | 10.01440 |
| 16 | 10.01440 | 0.00096 | 10.01536 |
| 17 | 10.01536 | 0.00096 | 10.01632 |
| 18 | 10.01632 | 0.00096 | 10.01728 |
| 19 | 10.01728 | 0.00096 | 10.01824 |
| 20 | 10.01824 | 0.00096 | 10.01920 |
| 21 | 10.01920 | 0.00096 | 10.02016 |
| 22 | 10.02016 | 0.00096 | 10.02112 |
| 23 | 10.02112 | 0.00096 | 10.02208 |
| 24 | 10.02208 | 0.00096 | 10.02304 |
| 25 | 10.02304 | 0.00096 | 10.02400 |
| 26 | 10.02400 | 0.00096 | 10.02496 |
| 27 | 10.02496 | 0.00096 | 10.02592 |
| 28 | 10.02592 | 0.00096 | 10.02688 |
| 29 | 10.02688 | 0.00096 | 10.02784 |
| 30 | 10.02784 | 0.00096 | 10.02880 |
| 60 | 10.05664 | 0.00096 | 10.05760 |
| 90 | 10.08544 | 0.00096 | 10.08640 |
| 120 | 10.11424 | 0.00096 | 10.11520 |
| 150 | 10.14304 | 0.00096 | 10.14400 |
| 180 | 10.17184 | 0.00096 | 10.17280 |
| 210 | 10.20064 | 0.00096 | 10.20160 |
| 240 | 10.22944 | 0.00096 | 10.23040 |
| 270 | 10.25824 | 0.00096 | 10.25920 |
| 300 | 10.28704 | 0.00096 | 10.28800 |
| 330 | 10.31584 | 0.00096 | 10.31680 |
| 365 | 10.34944 | 0.00096 | 10.35040 |
投资 GO+ 本金:RM 20,000,好处是现在 Limit 增加到 RM 20,000 了,可以享受更多利息收入
GO+ Limit 现在提高到最多能投资 RM 20,000。
投资 RM 20,000,我们每天能收到的利息是: RM 20000 X 3.50% / 365天 = RM 1.91781。
30天后你所得到的总收益是 RM 57.33。
而且,在没有增加额外本金的情况下,这 RM 20,000 在一年后总收益高达 RM 700。
| 年化报酬率 | 3.50% | ||
| 单日报酬率 | 1.91781% | ||
| 天 | 期初余额 | 利息 | 期末余额 |
| 1 | 20000 | 1.91781 | 20001.92 |
| 2 | 20001.92 | 1.91781 | 20003.84 |
| 3 | 20003.84 | 1.91781 | 20005.75 |
| 4 | 20005.75 | 1.91781 | 20007.67 |
| 5 | 20007.67 | 1.91781 | 20009.59 |
| 6 | 20009.59 | 1.91781 | 20011.51 |
| 7 | 20011.51 | 1.91781 | 20013.42 |
| 8 | 20013.42 | 1.91781 | 20015.34 |
| 9 | 20015.34 | 1.91781 | 20017.26 |
| 10 | 20017.26 | 1.91781 | 20019.18 |
| 11 | 20019.18 | 1.91781 | 20021.10 |
| 12 | 20021.10 | 1.91781 | 20023.01 |
| 13 | 20023.01 | 1.91781 | 20024.93 |
| 14 | 20024.93 | 1.91781 | 20026.85 |
| 15 | 20026.85 | 1.91781 | 20028.77 |
| 16 | 20028.77 | 1.91781 | 20030.68 |
| 17 | 20030.68 | 1.91781 | 20032.60 |
| 18 | 20032.60 | 1.91781 | 20034.52 |
| 19 | 20034.52 | 1.91781 | 20036.44 |
| 20 | 20036.44 | 1.91781 | 20038.36 |
| 21 | 20038.36 | 1.91781 | 20040.27 |
| 22 | 20040.27 | 1.91781 | 20042.19 |
| 23 | 20042.19 | 1.91781 | 20044.11 |
| 24 | 20044.11 | 1.91781 | 20046.03 |
| 25 | 20046.03 | 1.91781 | 20047.95 |
| 26 | 20047.95 | 1.91781 | 20049.86 |
| 27 | 20049.86 | 1.91781 | 20051.78 |
| 28 | 20051.78 | 1.91781 | 20053.70 |
| 29 | 20053.70 | 1.91781 | 20055.62 |
| 30 | 20055.62 | 1.91781 | 20057.53 |
| 60 | 20113.15 | 1.91781 | 20115.07 |
| 90 | 20170.69 | 1.91781 | 20172.60 |
| 120 | 20228.22 | 1.91781 | 20230.14 |
| 150 | 20285.75 | 1.91781 | 20287.67 |
| 180 | 20343.29 | 1.91781 | 20345.21 |
| 210 | 20400.82 | 1.91781 | 20402.74 |
| 240 | 20458.36 | 1.91781 | 20460.27 |
| 270 | 20515.89 | 1.91781 | 20517.81 |
| 300 | 20573.43 | 1.91781 | 20575.34 |
| 330 | 20630.96 | 1.91781 | 20632.88 |
| 365 | 20698.08 | 1.91781 | 20700.00 |
2024年11月 Limit 还没提高前,投资 GO+ 本金:RM 9,500
2024年11月前,GO+ Limit 还没提高,限额是现在 RM 9,500。
从图表中可看出,30天后你所得到的总收益是 RM 27.33。由于 GO+ 的最高投资金额限制在 RM 9,500,因此,你也无法再提高本金。
一年后,这 RM 9,500 的全年总收益是 RM 332.50。
由此可见本金对投资收益的重要性,本金 RM 20,000 可是比 RM 9,500 收到的利息还要多 RM 367.50!一家四口最少可以吃3-5顿的大餐!
| 年化报酬率 | 3.50% | ||
| 单日报酬率 | 0.91096% | ||
| 天 | 期初余额 | 利息 | 期末余额 |
| 1 | 9500 | 0.91096 | 9500.91 |
| 2 | 9500.91 | 0.91096 | 9501.82 |
| 3 | 9501.82 | 0.91096 | 9502.73 |
| 4 | 9502.73 | 0.91096 | 9503.64 |
| 5 | 9503.64 | 0.91096 | 9504.55 |
| 6 | 9504.55 | 0.91096 | 9505.47 |
| 7 | 9505.47 | 0.91096 | 9506.38 |
| 8 | 9506.38 | 0.91096 | 9507.29 |
| 9 | 9507.29 | 0.91096 | 9508.20 |
| 10 | 9508.20 | 0.91096 | 9509.11 |
| 11 | 9509.11 | 0.91096 | 9510.02 |
| 12 | 9510.02 | 0.91096 | 9510.93 |
| 13 | 9510.93 | 0.91096 | 9511.84 |
| 14 | 9511.84 | 0.91096 | 9512.75 |
| 15 | 9512.75 | 0.91096 | 9513.66 |
| 16 | 9513.66 | 0.91096 | 9514.58 |
| 17 | 9514.58 | 0.91096 | 9515.49 |
| 18 | 9515.49 | 0.91096 | 9516.40 |
| 19 | 9516.40 | 0.91096 | 9517.31 |
| 20 | 9517.31 | 0.91096 | 9518.22 |
| 21 | 9518.22 | 0.91096 | 9519.13 |
| 22 | 9519.13 | 0.91096 | 9520.04 |
| 23 | 9520.04 | 0.91096 | 9520.95 |
| 24 | 9520.95 | 0.91096 | 9521.86 |
| 25 | 9521.86 | 0.91096 | 9522.77 |
| 26 | 9522.77 | 0.91096 | 9523.68 |
| 27 | 9523.68 | 0.91096 | 9524.60 |
| 28 | 9524.60 | 0.91096 | 9525.51 |
| 29 | 9525.51 | 0.91096 | 9526.42 |
| 30 | 9526.42 | 0.91096 | 9527.33 |
| 60 | 9553.75 | 0.91096 | 9554.66 |
| 90 | 9581.08 | 0.91096 | 9581.99 |
| 120 | 9608.40 | 0.91096 | 9609.32 |
| 150 | 9635.73 | 0.91096 | 9636.64 |
| 180 | 9663.06 | 0.91096 | 9663.97 |
| 210 | 9690.39 | 0.91096 | 9691.30 |
| 240 | 9717.72 | 0.91096 | 9718.63 |
| 270 | 9745.05 | 0.91096 | 9745.96 |
| 300 | 9772.38 | 0.91096 | 9773.29 |
| 330 | 9799.71 | 0.91096 | 9800.62 |
| 365 | 9831.59 | 0.91096 | 9832.50 |
TNG GO+ 实测心得
经过一轮实测后,我总结了3个对 GO+ 小额投资的看法。
低门槛投资,适合新手
作为电子钱包的附加投资功能,GO+ 适合有小资金、想要进场投资但对投资毫无概念的新手。只要区区的 RM10,便能透过投资在 GO+ 的货币市场基金,感受从投资获取回酬、本金产生复利的效果。
如果你的资金不大,又想体验投资这回事,GO+ 绝对是你可以考虑的投资工具。
流动性高
GO+ 的入金出金流程简单方便,只要有网络和手机,就能随时随地进行投资,或卖出基金单位提现。
相比其他投资项目,GO+ 的流动性很高。
然而,风险低,利息回报也低
在投资的世界,风险与回酬率总是相等的。回酬率高的金融产品,伴随的风险往往很高;追求低风险,就得接受回酬率较低的的事实。
参考上面的回酬试算表,以 RM9,500 的本金,一个月所获得的利息,只够吃一碗面搭配一杯咖啡冰。而且,试算表设定回酬率在 3.50%,这并非保证回酬,会随着市场波动而变化。市场的表现将直接影响回酬率的高低,可能更高(过往纪录最高是 3.71%),也可能会减低。
再加上,GO+ 设定了最高投资金额,长久下来投资复利的效应其实不大。和定期存款、债券、国民信托基金公司(ASNB)等同样低风险的金融产品相比,GO+ 的回酬率不具备太多吸引力。
总结
Touch ‘n Go 增设这项 GO+投资功能,适合有小额资金,又担心高风险投资的用户,将资金存放在电子钱包中,赚取额外的利息。
对我来说,它充其量只是另一个银行存款戸口,分别在于每天都能收到一些利息,也适合当作一个流动性高的紧急储备金。但是,回酬较低,复利效应不大,这是美中不足的事情。
假如你希望透过投资,赚取更高的回酬,打赢通货膨胀,创造财富,你可以考虑其他金融产品,如国民信托基金公司(ASNB)、其他回酬更高的货币市场基金、债券、指数股票型基金(ETF)、股票等等。但是,在每次投资前,都务必做好功课,谨慎投资。
TNG 系列文推荐阅读:
- GOinvest年回酬率達到2.7%!一文了解什麼是GOinvest、優缺點
- Touch n Go e wallet GO Pinjam 是什么?GO Pinjam 值得吗?
- TNG Visa Card是什么?TNG Visa 卡好用吗?和TNG Card的差别?
- ASNB是什么?华人可以买吗?值得投资吗?附ASNB利息2024
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。