你知道信用卡是有等级之分的吗?
你有没有疑惑,为什么别人刷卡可以一次过 RM 20,000,自己却只有 RM 3,000 的额度?
从最常见的金卡(Gold Card)、白金卡(Platinum Card),到象征身份与财富的黑卡(Black Card),不同的信用卡等级,代表着银行对你财务实力的评价。信用卡等级越高,代表你在银行眼中的信用与财力越强,额度、福利、礼遇自然也越高。
那些传说中最难申请的信用卡,到底需要多强的财力才能拿到?
如果你正打算办第一张卡,想提升信用额度,或了解自己的收入能够获得什么级别的信用卡,好奇马来西亚各家银行信用卡的隐形阶级,那这篇文章就是为你准备的。
究竟马来西亚信用卡等级怎么分?其实只要看信用卡上 Visa 和 Mastercard 上的标记就可以了。本文从从入门卡到黑卡,详解信用卡各等级的收入门槛、额度差别与专属福利和权益,带你看哪张才是最难申请的信用卡!信用卡等级越高就一定适合自己吗?怎么申请高等级信用卡?
马来西亚信用卡等级有哪些?
在马来西亚,大多数银行的信用卡等级都是根据发卡组织(Visa、Mastercard、American Express)的国际标准来区分的。
| 发卡组织 | 信用卡等级(由低到高) |
| Visa | Classic > Gold > Platinum > Signature > Infinite |
| MasterCard | Standard & Gold > Platinum > World > World Elite |
| American Express(AMEX) | Green > Gold > Platinum > Centurion |
等级越高,不只是信用额度越大、福利越好,也代表银行认为你有更高的财务实力和偿还能力。
而你能申请到哪种信用卡等级,取决于你的信用记录、收入水平和消费能力。等级越高,额度、优惠和特权也越多,但申请难度也会随之上升。
以下是马来西亚常见的信用卡等级,从低到高排列:
1.入门级别的信用卡:Visa Classic / Gold、Mastercard Standard / Gold
在马来西亚,入门级信用卡是大多数人第一次办卡的首选。这一等级的信用卡,例如 Visa Classic 和 Mastercard Standard,申请门槛最低、功能最基本,非常适合刚踏入社会的新鲜人或月薪较低的上班族。
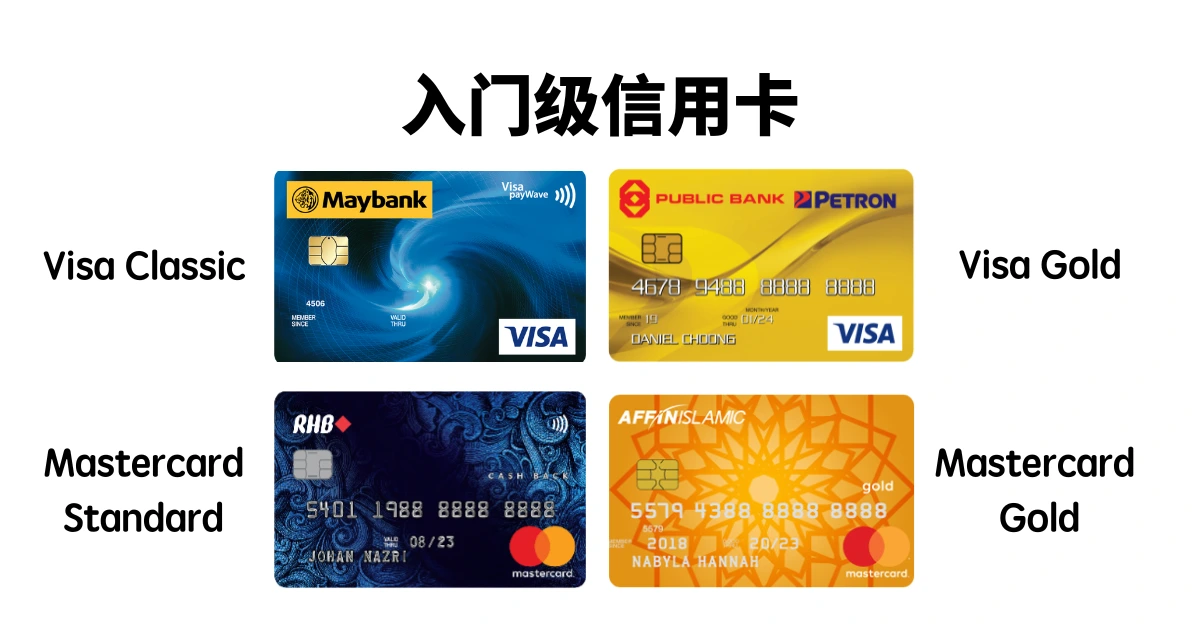
在 Visa 和 Mastercard 的国际体系里,Classic / Standard 是最基础的等级,Gold 是略高一级。
理论上 Gold 应该有更高额度、更多福利,比如更高的旅行保险额度。但在马来西亚市场,银行已经不再严格区分这两个等级,实际做法是同样收入门槛、同样信用额度、同样功能,只是名字不同。
这主要是因为市场竞争。银行希望吸引更多年轻上班族或刚入职场的人申请信用卡,所以即便是 Gold,也把门槛降得很低。
需要注意的是,有些信用卡的名字也不会特别注明 Classic 或 Gold,而是用自己的产品名包装成某种主题或联名卡,例如:RHB Shell Visa Credit Card、RHB Visa MyEG Credit Card、RHB Cash Back Credit Card(属于 Mastercard Standard 级别)。
但辨别这一类信用卡的级别很简单,信用卡右下角只有很纯粹的 VISA 或 Mastercard 字眼,不会写 Platinum 、Infinite、Signature、World、World Elite 等字眼。
只要你符合国家银行(BNM)规定的年薪门槛,年薪有至少 RM 24,000(月薪 RM 2,000),且没有不良的信用记录(比如:不还贷款/PTPTN)那么大部分人都是能成功申请得到这个级别的信用卡。
不过,这张信用卡的额度就不会太高,因为 BNM 规定年收入 RM36,000 或以下,信用额度不能超过月薪的2 倍。比如,小明的月薪只有 RM 2,000,那么他的信用卡额度最多只有 RM 4,000。
什么是信用额度?
简单来说,信用额度(Credit Limit) 就是你可以使用的最高信用卡金额上限。
当你用信用卡购物、付账单或分期付款时,银行相当于是暂时借钱给你,而信用额度就是银行愿意借给你的最高金额。
假设你的信用额度是 RM5,000,那么你在未还款前,最多只能用信用卡消费 RM5,000。一旦你还清欠款,额度就会恢复,可以再次使用。
虽然回馈率不高,但这是建立良好信用记录,为未来申请更高级别信用卡的第一步。
| 年薪门槛 | 约 RM 24,000 – RM 30,000 |
| 信用额度 | RM 2,000 – RM 5,000 |
| 年费 | 通常免费或首年免年费 |
| 主要福利 | 基本积分回馈、现金回扣 |
| 适合人群 | 学生、刚进入社会的上班族、 第一次申请信用卡, 想建立信用记录者 |
| 例子 | AEON BiG Visa Classic Card、 PB-Petron Visa Gold Credit Card、 PB Gold MasterCard Credit Card、 Maybank 2 Gold Mastercard |
延伸阅读:
- Credit Limit 是什么?如何增加信用卡额度马来西亚?
- 马来西亚信用卡新手攻略 | Credit Card是什么?申请信用卡需要什么条件?
- 马来西亚免年费信用卡是什么?3张 No Annual Fee Credit Card推荐
2. 中阶信用卡:Visa / Mastercard Platinum
中阶信用卡,也就是大家常见的「白金卡(Platinum Card)」,是马来西亚信用卡市场里最主流、最竞争的一个等级。
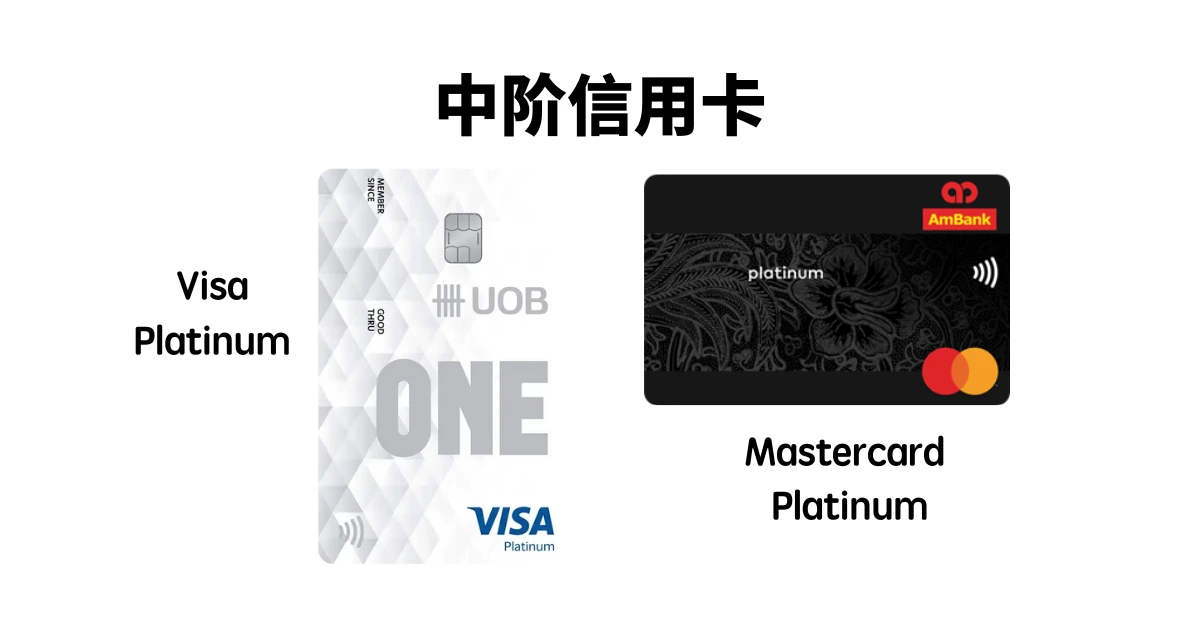
对很多人来说,这是从「基础卡」升级后的第一步,信用额度更高、福利更丰富、看起来也更有“身份”。
在国际体系里,Visa Platinum 和 Mastercard Platinum 都属于中端等级,主打的是“高性价比”:不需要像 Infinite 或 World 那样高收入,却能享有机场贵宾室、旅行保险、现金回扣、积分奖励等功能。
不过在马来西亚,各家银行的 Platinum 卡门槛差距很大。有些银行的年薪要求从 RM 24,000 起,有的大约需要年薪 RM 36,000 – RM 40,000 左右,而部分高端联名卡(例如投资理财类)可能要 RM 80,000。
相比入门卡,Platinum 卡通常有:
- 更高的信用额度(一般是 RM10,000 至 RM30,000 之间)
- 更多消费回馈类别(汽油、餐饮、娱乐、线上购物)
- 免费旅行保险、机场贵宾室、Grab 折扣等优惠
- 消费达标可免年费(多数银行设 RM10,000 至 RM20,000 年消费额)
除了传统的 Platinum 卡,还出现了两张名字比较“特别”的中阶卡:PB Quantum Credit Card 和 OCBC Titanium Mastercard,本质上属于 Mastercard Platinum 同级或稍低一级。
| 年薪门槛 | RM 24,000 – RM 80,000 (依银行不同) |
| 信用额度 | RM 4,000 – RM 30,000 |
| 年费 | RM 120 – RM 400 (多为消费达标免年费) |
| 主要福利 | 较高积分/回扣、 海外消费回扣、 旅游保险、 Grab/网上购物/酒店折扣、 机场贵宾室(Lounge) |
| 适合人群 | 收入稳定、 想提升信用额度与 享受更多回馈的上班族或小企业主 |
| 例子 | AmBank Platinum Mastercard、 Alliance Bank Visa Platinum、 PB Platinum Mastercard、 UOB PRVI Miles Card、 UOB ONE Card、 UOB EVOL Card、 Lazada UOB Card |
3.高端信用卡:Visa Signature / Infinite、Mastercard World / World Elite
想要进阶到高端卡等级?那代表你已经不是「刚入门」的信用卡使用者了。
这一类卡专为年收入 RM80,000 以上的用户打造,门槛高、特权更多,也更有身份象征。
它还有这极高的信用额度,有些甚至是没有上限。
Visa Infinite、Signature 或 Mastercard World、World Elite 来说,就是标准中的高端卡代表。
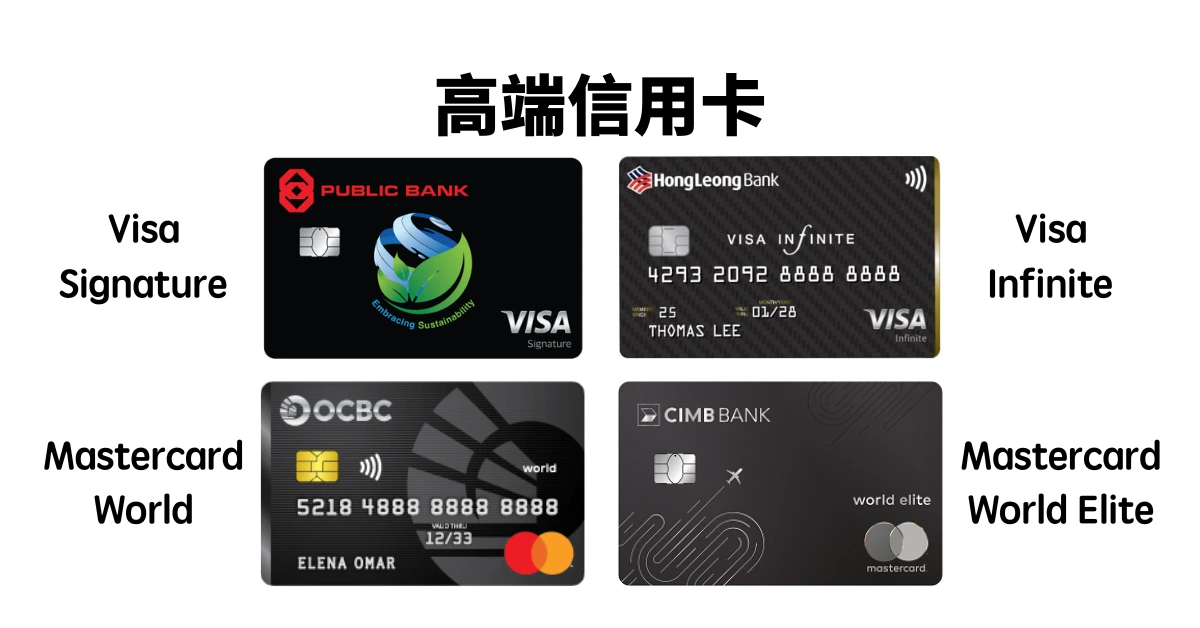
虽然定位更高端,但不少银行都提供终身免年费或消费达标免次年年费优惠(但如果没达成条件,年费也比其他卡高,但对高收入阶层来说应该是小菜一碟)。
所以只要你用得勤,几乎可以零成本享受顶级权益。
这类信用卡的好处/权益是:
- 免费进入机场贵宾室(Plaza Premium Lounge),但一年内有次数限制
- 免费 Grab/汽车到机场接送(视银行而定,有次数限制)
- 免费旅馆住宿(视银行而定,有次数/消费限制)
- 免费旅游保险
- 海外消费 & 现金回扣
- 特定合作餐旅、消费、运动、健康、教育等商家消费折扣
- 24/7 Concierge 礼宾服务
- 环保积分 & CO₂ Tracker
- 有些银行还会提供遗嘱撰写折扣
高端信用卡是一种「生活方式升级」。从 Lounge、旅行保险到积分兑换,每一项都在为高消费族群提供便利。
但它不适合每一个人。如果你只是偶尔出国、每月消费不高,可能还不如中阶卡划算。
| 年薪门槛 | RM 80,000 以上 (依银行不同) |
| 信用额度 | RM 10,000 以上 |
| 年费 | 免费 – RM 1,000 |
| 主要福利 | 较高积分/回扣、 海外消费回扣、 旅游保险、 Grab/网上购物/酒店折扣、 机场贵宾室(Lounge)、 礼宾服务、 汽车&住宿优惠、 特定合作商家消费折扣、 遗嘱撰写折扣 |
| 适合人群 | 收入高、 享受更多回馈的企业高层或企业主 |
| 例子 | PB Visa Signature Credit Card、 PB Visa Infinite Credit Card、 OCBC World Mastercard、 Maybank 2 Cards Premier Reserve American Express、 Hong Leong Bank Infinite Credit Card |
马来西亚信用卡等级是怎么划分的?
信用卡的等级差别就在门槛、额度、福利。
从 Classic 到白金,再到 Signature / Infinite / World Elite,每往上一阶,不只是卡片颜色变深、设计更高端,更代表着银行对你信用与消费力的认可。
1.最低收入要求
这是最基本的门槛。
一般入门级(Classic / Gold)只要年收入 RM24,000 起就能申请,到了白金(Platinum)或更高端等级,门槛就直接跳到 RM60,000 – RM100,000 之间。
比如 Public Bank 的 Visa Infinite 和 World Mastercard,都要求至少年收入 RM100,000 才能申请。而 UOB Zenith Card 更高,年收入要 RM192,000。
想知道以你目前的薪资能申请哪个等级的卡?可以到 RinggitPlus 按「最低月薪」筛选适合你的信用卡。
2.信用额度差异
额度就是银行愿意“借你花”的上限。一般来说,信用额度通常月收入的2至3倍。
但如果是高端卡用户,额度往往可以破 RM100,000。
举个例子: 假设你月入 RM10,000,一般卡可能额度 RM20,000 – RM30,000,但换成 Visa Infinite,就可能直接拉到 RM80,000 以上。
对经常出国、消费量大的用户来说,这种额度差别非常实用。
3.专属权益
真正拉开等级差距的,其实是福利。高端卡给的不只是“面子”,更是实打实的回馈。
举几个关键的对比:
- 机场贵宾室:Classic 没有,中阶卡有少量,高端卡可享 3~12 次免费入场。
- 现金回扣比例:普通卡约 0.2%~0.5%,高端卡海外消费最高可达 2%。
- 积分兑换率:高端卡多为 Air Miles 里程或高倍积分,更容易换机票、礼品。
- 海外消费回馈:高端卡往往加倍回馈,有时还能叠加保险与礼宾服务。
等级越高,不只是“能花”,更是“花得有回报”。
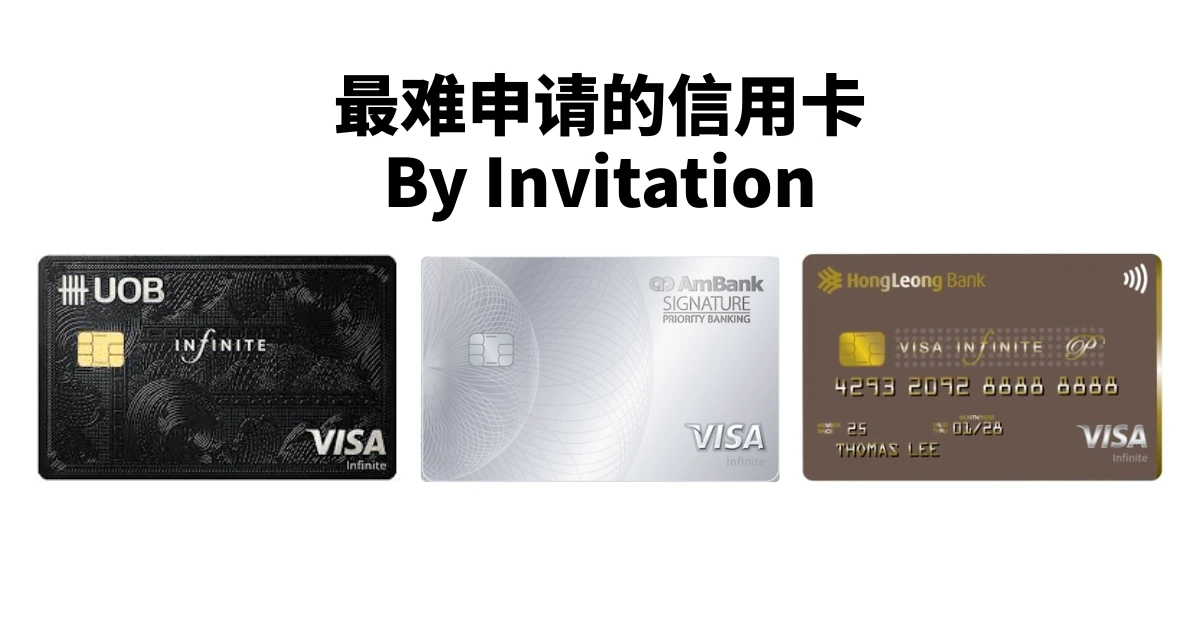
马来西亚最难申请的信用卡是什么:尊享卡/黑卡(Invitation Only)
为什么说尊享卡/黑卡是最难申请的信用卡?
很多人以为“难申请”只是因为收入门槛高,其实那只是表面。真正的难度,往往在于银行对信用风险和客户关系的评估。
收入门槛只是第一关,但即便符合,也不代表你一定批得下来。因为这张卡已经不是申请来的,而是银行邀请来的。
能拿到这张卡的人,通常已经是银行的高净值客户,或者是私人银行(Premier / Priority Banking)等级的会员。
这些高净值人士一般上和银行关系很好。可能在同一家银行有储蓄账户、定存、投资、房贷或薪资户口。因此,银行会把你视为既有客户,觉得你风险较低。
这类卡在马来西亚属于顶级尊享卡系列,入门门槛极高、福利极度豪华。
以 UOB Visa Infinite Metal Card 为例,即使你有钱,也得是银行认可的顶级客户才能拿到。年费高达 RM3,000。
而像 Hong Leong Infinite P Card 虽然免年费,但同样仅限受邀客户,可见其稀有程度。
尊享卡几乎没有明确的信用额度上限,银行会依据你的资产、投资组合、收入水平来决定。
简单来说,一般卡,银行看你能还多少钱,尊享卡,银行信你想花多少都可以,几乎等同无上限的地位象征。
如果说 Platinum 是回馈多,Signature 是服务多,那尊享卡就是全都要,而且更高规格。
这张信用卡提供极其个性化和高端的服务,有独特的设计,如特殊材质(金属卡、陶瓷卡等)。
- 无限制机场贵宾室使用权,甚至可带一名宾客同行,全球 Plaza Premium Lounge 都能进。
- 机场专车接送服务
- 海外积分回馈
- 高尔夫礼遇
- 奢侈品专属通道:享受私人购物顾问、名牌精品预购、海外专属折扣
- 旅行保险
- 礼宾服务 Visa Concierge:24 小时帮你订餐、订酒店、安排行程
| 年薪门槛 | 需受银行邀请 |
| 信用额度 | 趋近无上限 |
| 年费 | 免费 – RM 3,000 或以上 |
| 主要福利 | 较高积分/回扣、 海外消费回扣、 旅游保险、 Grab/网上购物/酒店折扣、 机场贵宾室(Lounge)、 礼宾服务、 汽车&住宿优惠、 特定合作商家消费折扣、 奢侈品专属通道、 银行隐藏福利 |
| 适合人群 | 高净值个人(HNWIs)、 企业家、董事、 高层管理人士、 私人银行客户或信托客户 |
| 例子 | AmBank SIGNATURE Priority Banking – The Metal Visa Infinite Credit Card、 Hong Leong Bank Infinite P Credit Card、 RHB Premier Visa Infinite Credit Card、 Standard Chartered Priority Banking Visa Infinite、 UOB Visa Infinite Metal Card |
想申请高等级信用卡?你要先做到这几点
维持良好的信用评分(CTOS / CCRIS)
迟还款、逾期、甚至最低还款都可能拖低信用评分。
银行看重的是你有没有负责任地用卡的记录。
举例来看:A先生和B小姐的收入一样,都是月薪 RM10,000。但他们的信用习惯完全不同。
A先生每个月准时全额还款,没有分期、没有拖延。
在银行眼里,他是个纪律型客户,不但风险低,甚至可能获得更高信用额度(例如 RM30,000 以上。
B小姐,同样收入,但过去 6 个月里有 3 次延迟还款,有时只还最低金额,CTOS/CCRIS 记录里全都看得到。
系统会自动判断她为高风险客户,即使薪水一样高,批准的额度可能只有 RM 5,000 – RM 10,000。
银行不是只看你赚多少,而是你怎么用钱。
在他们眼中,信用纪律比收入更能反映你的人品与还款能力。
这也是为什么有些收入一般的人,反而能拿到更高级的信用卡,因为他们的信用纪录干净、稳定又可靠。
延伸阅读:
固定收入、长期雇佣记录是关键
对银行来说,稳定就是信任。
如果你每隔几个月就换工作,或是自雇但收入不固定,银行会担心你还款能力。
你可以提供:
- 报税单(Form BE / EA),自雇人士是 Form B
- 银行流水账(3–6 个月)
- EPF 记录
- 自雇人士还可以注册一个公司
只要能证明收入稳定,依然有机会拿到中高阶信用卡。
延伸阅读:
- 2025 Income Tax 怎么报?BE Form是什么?怎么填?MyTax e-Filing步骤【马来西亚打工族报税】
- 自雇人士报税2025 e-Filing:Form B LHDN 是什么?怎么填?
- EPF是什么?利息6.3%,怎么算、扣多少?大马人必懂的KWSP退休金
与银行建立长期关系(薪水户口或投资产品)
“银行熟客”总是更吃香。
如果你的薪水户口、定期存款、投资基金都在同一家银行,系统会自动识别你为“优质客户”。
很多人拿到高额度、甚至获邀升级卡等级,就是因为银行已经了解你的财务状况。
别频繁申请多张信用卡
别以为“多投几家总会中”。
事实上,频繁申请反而让银行觉得你资金吃紧、现金流不稳。
系统会标记为高风险客户,反而降低所有申请的成功率。
建议每 6 个月内最多申请 1–2 张新卡,让你的信用报告看起来干净、稳重。
马来西亚信用卡申请常见迷思
我薪水 RM3,000 可以申请白金卡吗?
理论上不行。数白金卡(Platinum)要求年收入 RM60,000 起。
但有些银行会提供「内部升级(Internal Upgrade)」机会。
只要你已经持有他们家的信用卡,使用纪录良好、还款准时,银行可能主动邀请你升级成白金卡,不一定要重新走薪资审核那一关。
越高级的信用卡越好吗?
不一定。
高等级信用卡确实有比较多的权益,像是机场贵宾室、海外回馈率、专属礼宾服务、保险保障、甚至免费高尔夫。
但这些豪华功能,你用得到吗?
如果你的消费模式主要是每月 RM 2,000 – 3,000 的生活支出,偶尔海外旅游,不太使用信用卡换里程,那么中阶卡(Platinum )反而更实用。
因为中阶卡的年费低甚至能免、现金回扣或积分回馈率高、使用条件(例如最低消费额)也比较容易达成。
举个例子,假设你年收入 RM 80,000,可以申请白金卡或 Infinite 卡。
但这张卡的年费是 RM 1,200。
它的无限贵宾室看起来很吸引人,但如果你一年只飞两次,等于每次付 RM600进去坐沙发。
相比之下,一张年费免除、2% 现金回扣的白金卡,每月消费 RM3,000,就能回扣 RM60,一年省 RM720,比贵宾室划算多了。
总之,信用卡的等级,不是身份象征,而是工具选择。
最适合的信用卡,不一定是高级卡,而是能帮你省最多、用得最多的那一张。
信用卡额度越高越好吗?
额度高代表信任,但也不是越高越好。
高额度确实方便应急或出国消费,但如果使用比例太高(例如经常刷爆超过额度的 70%),反而会拖低你的信用评分,也可能影响未来贷款或房贷的 DSR(债务收入比)。
简单来说,额度高是银行对你的信任,但不是你任性消费的理由。
如果你真的有需要提高信用卡额度,可以参考这篇文章:
总结:信用卡等级不是身份,而是财务习惯的反映
很多人以为,拥有一张 Visa Infinite 或 World Elite 就代表“成功”,但其实,信用卡等级反映的从来不是地位,而是你的理财习惯。
真正决定你能走多远的,不是卡面上那一抹金光,而是你有没有按时还款、合理消费、保持良好的信用评分。
信用卡是工具,不是炫耀品。
会用的人,用它来赚回馈、累积积分、建立信用;
不会用的人,只会被高额度诱惑,陷入债务循环。
无论你现在拿的是入门卡、白金卡,还是还在努力申请中,只要你持续维持良好的还款记录、负责任地用卡,终有一天,你也能拿到那张“别人难申请”的卡。
推荐阅读:
- 信用卡免息期 Interest free period是什麽?對卡債有什麽影響?
- Virtual Credit Card 虚拟信用卡比普通信用卡安全?申请方式、优缺点?
- Balance Transfer是什么?Balance Transfer Credit Card推荐
- 什麼是定期存款擔保信用卡 (FD Pledged Credit Card) ?一文了解以定存申請信用卡的好處及過程
- 信用卡理財4大招,花錢的同時也在省錢!
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结申请信用卡,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。