




PUC Berhad 你可能没听说过,但旗下的 Presto App 有超过 1,400 万的马来西亚会员注册这个忠诚度平台,合作品牌超过 500 个,覆盖 BonusLink、TNG eWallet、GrabRewards 等马来西亚主流积分生态。
神奇的是,这家拥有1,400 万会员的平台,母公司股价只有 3.5 仙?
PUC会员规模庞大,但公司连续五个财期亏损,累计亏损超过 RM 3.33 亿;FP2025 营业额暴增 175%,税后净亏仍达 RM 5,162 万;截至 2026 年 3 月底,账上现金仅约 RM 178.8 万,少于 Q1 FY2026 单季净亏额(RM 192 万)。
2026 年,PUC 同时推进三件大事:申请 Labuan 投资银行牌照、收购 H BESS 切入电池储能、对 Presto 业务实施策略性重组。这家公司,是在加速自救,还是在四面出击中渐渐失焦?
PUC Berhad 沦为仙股还值得投资吗?本文通过 PUC Berhad 年报和季报,为你逐一拆解PUC Berhad 的核心业务、财务表现、成长潜力与风险评估。
PUC Berhad 重点信息概览
- 公司名称:PUC Berhad
- 股票代码:PUC,0007
- Bursa 行业分类:TELECOMMUNICATIONS & MEDIA
- 主要业务:数字商务与忠诚度(Presto)、电子货币支付(PrestoPay)、金融放贷、OmniChannel 媒体营销
- 成立年份:1997 年
- 上市日期:2002 年
- 注册号码:199701036234(451734-A)
- 板块:ACE Market(ACE 市场)
- 市值:RM 9140万 (截至2026年8月19日)
- 股价:RM 0.035(3.5 仙,属仙股,截至2026年8月18日)
- 每股净资产(NTA):3.84 仙(股价约为账面价值的 0.91 倍)
- Shariah 合规:✅
- 官方网站:puc.com
- 派息:无(公司目前仍处于累计亏损阶段)
PUC Berhad 是什么公司?从媒体起家,历经三次转型
PUC Berhad 于 1997 年在马来西亚注册,2002 年在 Bursa Malaysia(前称 KLSE)ACE 市场挂牌,彼时名为 PUC Founder(MSC)Berhad,以媒体及 IT 服务为主业,归属科技(Technology)板块。
2016 至 2017 年,公司把板块由科技改为贸易服务(Trading-Services),正式更名为 PUC Berhad,并全面转向数字支付与电商生态,Presto App 在此阶段崛起,逐渐发展为全马最大忠诚度平台之一。
2025 年,PUC 再度升级战略定位,从数字平台转型为”平台驱动的金融基础设施”(Platform-led Financial Infrastructure),同时宣布更改财年结束日由 6 月 30 日改为 12 月 31 日。
2026 年,公司迈入新阶段。收购 H BESS 切入电池储能市场,旗下子公司申请 Labuan FSA 投资银行牌照并获有条件批准,并发布全新品牌定位,愿景是 “Powering Malaysia’s financial future and energy transition”。
PUC Berhad 近年重大里程碑
| 年份 | 事件 |
|---|---|
| 1997 年 | 在马来西亚注册成立 |
| 2002 年 | 在 Bursa Malaysia ACE Market 挂牌 |
| 2017 年 | 改名为 PUC Berhad,全面转型数字支付与电商 |
| 2025 年 5 月 | 宣布更改财年结束日由 6 月 30 日改为 12 月 31 日 |
| 2025 年 12 月 31 日 | Presto Technology 以 RM 2,434 万出售核心支付软件及物流知识产权 |
| 2026 年 3 月 | 收购 H BESS Sdn. Bhd.,进军电池储能市场,代价 RM 675 万 |
| 2026 年 6 月 4 日 | 宣布出售 PUC Capital,预计解除约 RM 2,077 万借款及释放高达 RM 5,000 万担保 |
| 2026 年 7 月 14 日 | 特别股东大会(EGM)通过 RM 3.5 亿股本减少方案(Companies Act 2016 第 117 条) |
| 2026 年 8 月 | 发布 Corporate Presentation Deck,概述公司战略方向 |
PUC Berhad 的生意模式:靠什么赚钱?
PUC 目前有五个收入来源:
| 收入来源 | 对应业务 | 商业逻辑 |
|---|---|---|
| 营销服务费 | Presto App | 品牌付费触达 1,400 万会员 (定向广告、活动推广、会员积分配合) |
| 平台佣金 | Presto Mall/PrestoDirect | 每笔电商或代购交易的平台抽成 |
| 商户折扣费 (MDR) | PrestoPay | 每笔 QR 支付, 商户按交易额支付手续费 |
| 利息收入 | 放贷(PUC Capital / Presto Credit) | SME 借款人支付的利息 |
| 媒体广告执行费 | OmniChannel / RedHot Media | SME 客户外包的数字营销服务费 |
未来潜在新增收入(尚未体现在账目):
- H BESS 储能:BESS 项目工程款 + 15 年运维(O&M)合同费
- Labuan 投资银行:企业融资顾问费、资金管理服务费、代币化托管费
FP2025 的收入急增,主要来自 Presto 营销服务。品牌为触达平台会员而支付的推广费。但这类收入具有项目性、非经常性的特点(如 USD 750 万串流平台合同),并非 PUC 可以稳定复制的交易量增长。进入 FY2026 后 Presto 收入暴跌 87%,正是这一问题的体现。PUC 下一步能否建立更可持续的交易量驱动型收入,是决定这只股票走向的核心变量。
PUC Berhad 的核心业务板块
PUC 旗下业务按2025 年年报归类为四大主要营运分部,另有若干非主要业务投资。以下逐一拆解。
业务一:数字商务与忠诚度 Presto App(Presto Technology Sdn. Bhd.)
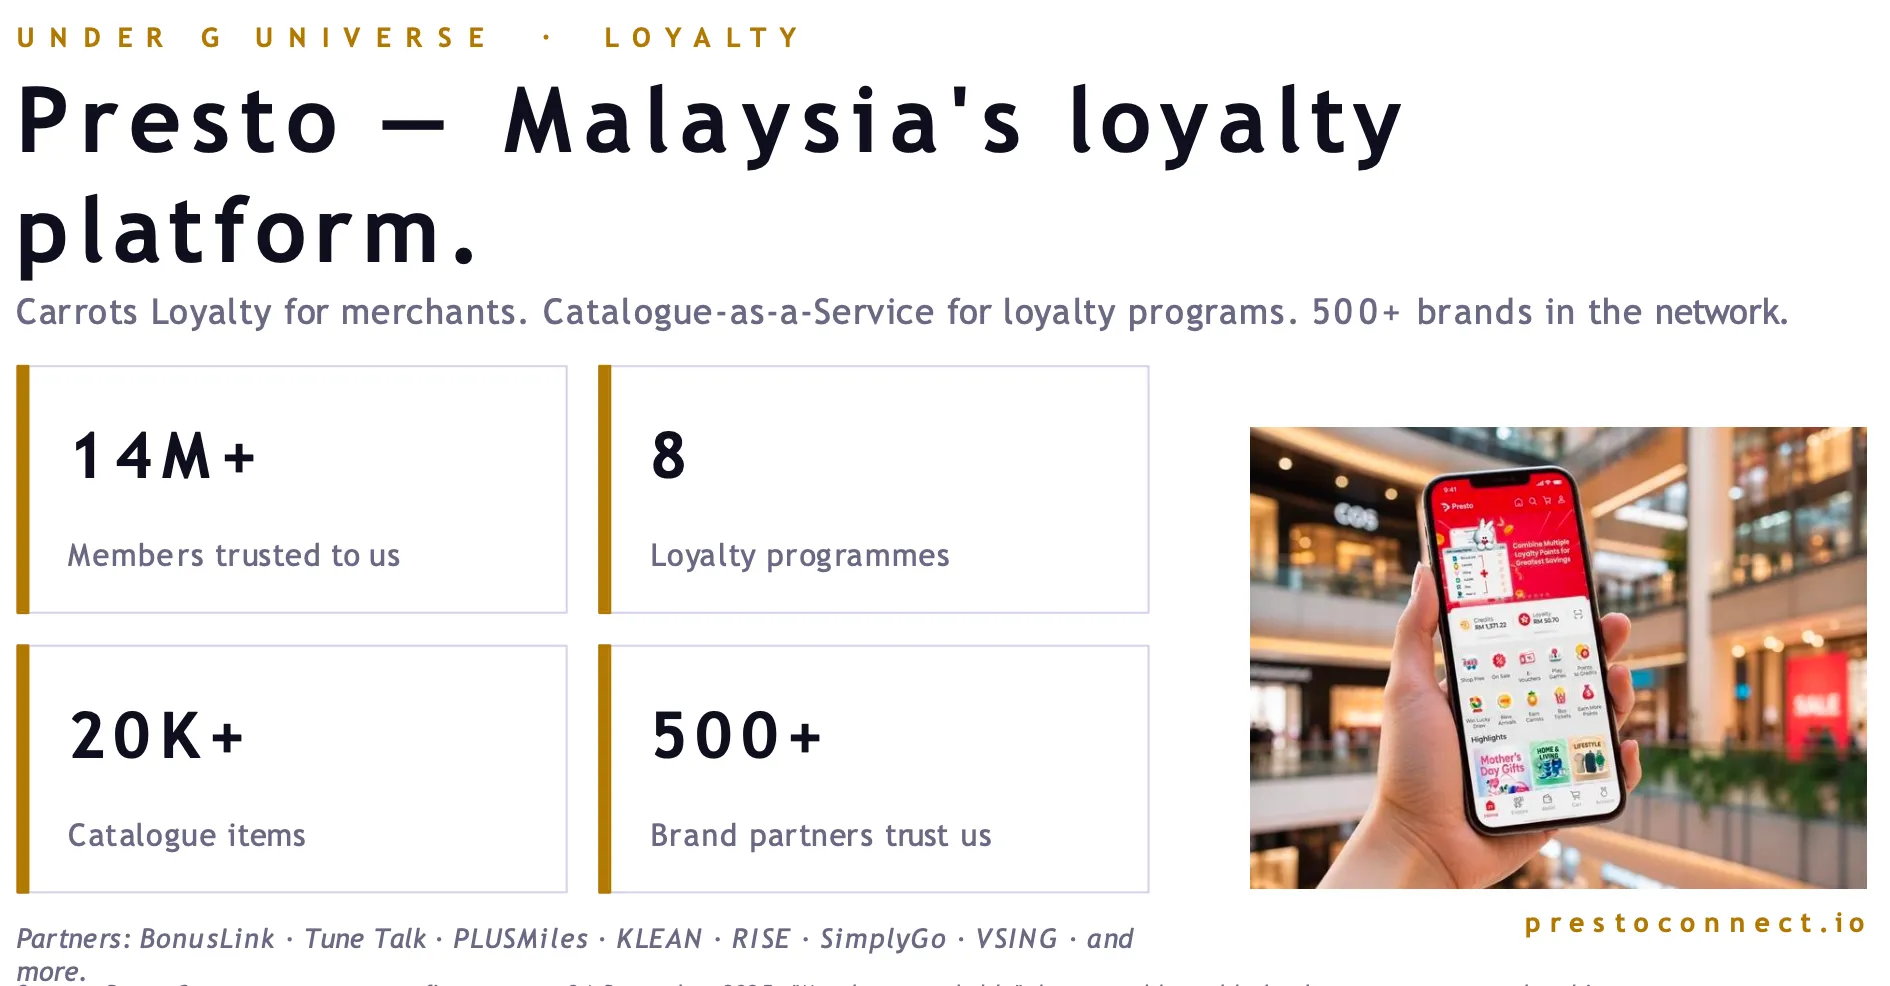
Presto App 由 Presto Technology Sdn. Bhd. 运营,是 PUC 旗下历史最悠久的业务,也是整个集团最核心的用户资产所在。它是一个数字商务与忠诚度平台,核心功能包括积分兑换、品牌奖励、以及用户俗称”Presto Mall”的电商目录浏览功能(含超过 20,000 件商品),以及 PrestoDirect 代购(drop-shipping)服务。
Presto App(含 Presto Mall)本身并不涉及电子货币(e-money)业务,也不等同于 PrestoPay,两者是完全独立的子公司及品牌,详见下文”业务二”。
截至 2025 年 12 月 31 日,Presto 平台的规模数据如下:
| 关键指标 | 数据 |
|---|---|
| 注册会员 | 超过 1,400 万 |
| 忠诚度合作计划 | 8 个 |
| 目录商品数量 | 超过 20,000 件 (Presto Mall) |
| 品牌合作伙伴 | 超过 500 个 |
| 主要合作品牌 | BonusLink、Tune Talk、PLUSMiles、 KLEAN、RISE、SimplyGo、VSING 等 |
Presto 的主要收入来源是为品牌提供营销服务(会员定向推广、数据驱动广告投放、特色活动策划)、平台佣金及电商交易分成。
FP2025 营业额的大幅攀升,主要驱动力正是 Presto 营销服务:期内录得来自一家全球串流媒体平台的重大营销合同,合同总值约 USD 750 万(约 RM 3,300 万),直接推动 Presto 分部收入从 FPE2024 的 RM 1,829 万激增至 FP2025 的 RM 6,647 万(增幅 263.5%)。
然而进入 FY2026,Presto 收入急速回落。Q1 FY2026 仅录得 RM 209 万,较 Q1 FY2025 的 RM 1,656 万下跌 87.4%,反映公司正在对 Presto 分部进行策略性重组。
业务二:电子货币支付 PrestoPay(Presto Pay Sdn. Bhd.)
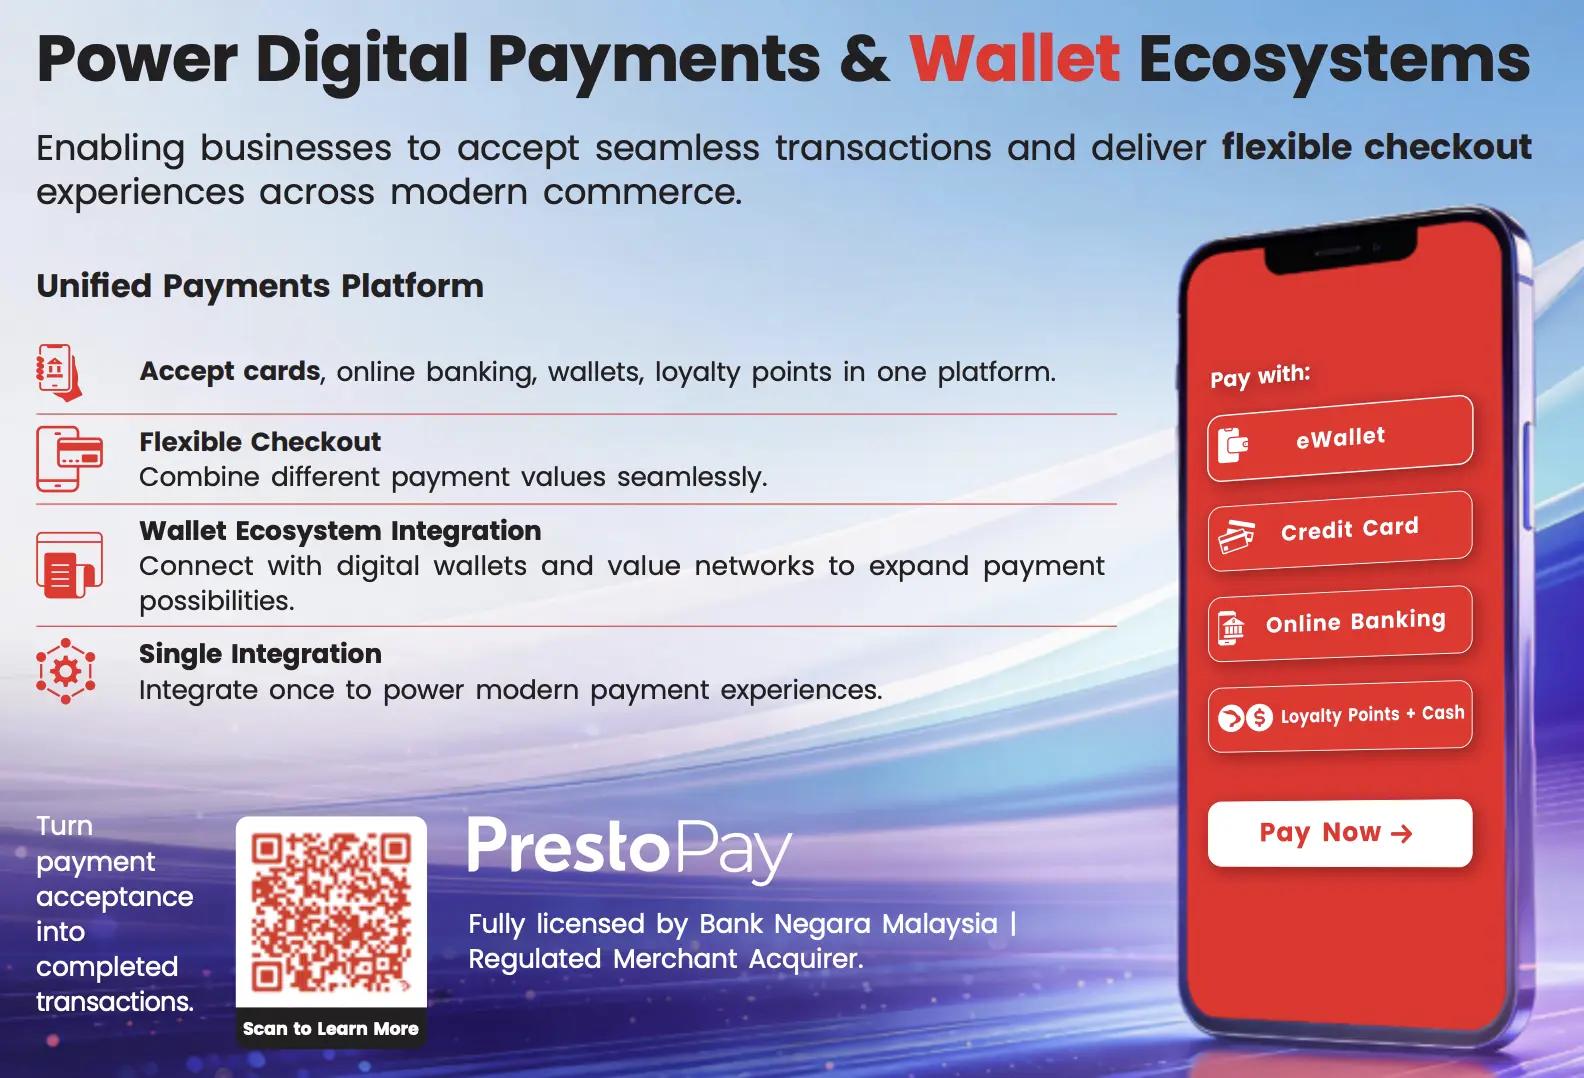
PrestoPay 由独立子公司 Presto Pay Sdn. Bhd. 运营,是一个获 马来西亚国家银行(BNM)批准的电子货币发行机构(Electronic Money Issuer),这一牌照在市场上属重要监管凭证,申请门槛高、审批严格。
PrestoPay 的功能包括:商户 QR 收款、数字钱包充值与消费、积分整合(与 BonusLink、GrabRewards、RISE、TNG eWallet、PLUSMiles 等生态互联)。
PrestoPay 的主要收入来源为商户折扣费(Merchant Discount Rate)及服务费,为 PUC 贡献交易手续费收入。
业务三:金融放贷 PUC Capital 与 Presto Credit(PUC Capital Sdn. Bhd. & Presto Credit Sdn. Bhd.)
PUC 通过旗下两家子公司 PUC Capital Sdn. Bhd. 及 Presto Credit Sdn. Bhd. 开展持牌放贷业务,根据马来西亚《放贷人法令》(Moneylenders Act 1951)持有有效牌照,专注为 SME 提供短至中期融资。
| 放贷业务参数 | 详情 |
|---|---|
| 目标客户 | 中小企业(SME) 短至中期融资 |
| 平均贷款金额 | RM 10 万 至 RM 30 万 |
| 单一借款人上限 | RM 50 万 |
| 贷款期限 | 3 至 12 个月 |
| 法律基础 | 《放贷人法令》 (Moneylenders Act) |
| 收入来源 | 利息收入 |
此业务为 PUC 提供了有别于数字平台的传统金融服务收入,但 PUC 已于 2026 年 6 月 4 日宣布出售 PUC Capital,目标于 Q3 2026 完成,届时将解除约 RM 2,077 万集团借款并释放高达 RM 5,000 万担保,负债率(Gearing Ratio)预计从 12.48% 大幅下降。
业务四:OmniChannel 媒体营销(RedHot Media Sdn. Bhd. 等)
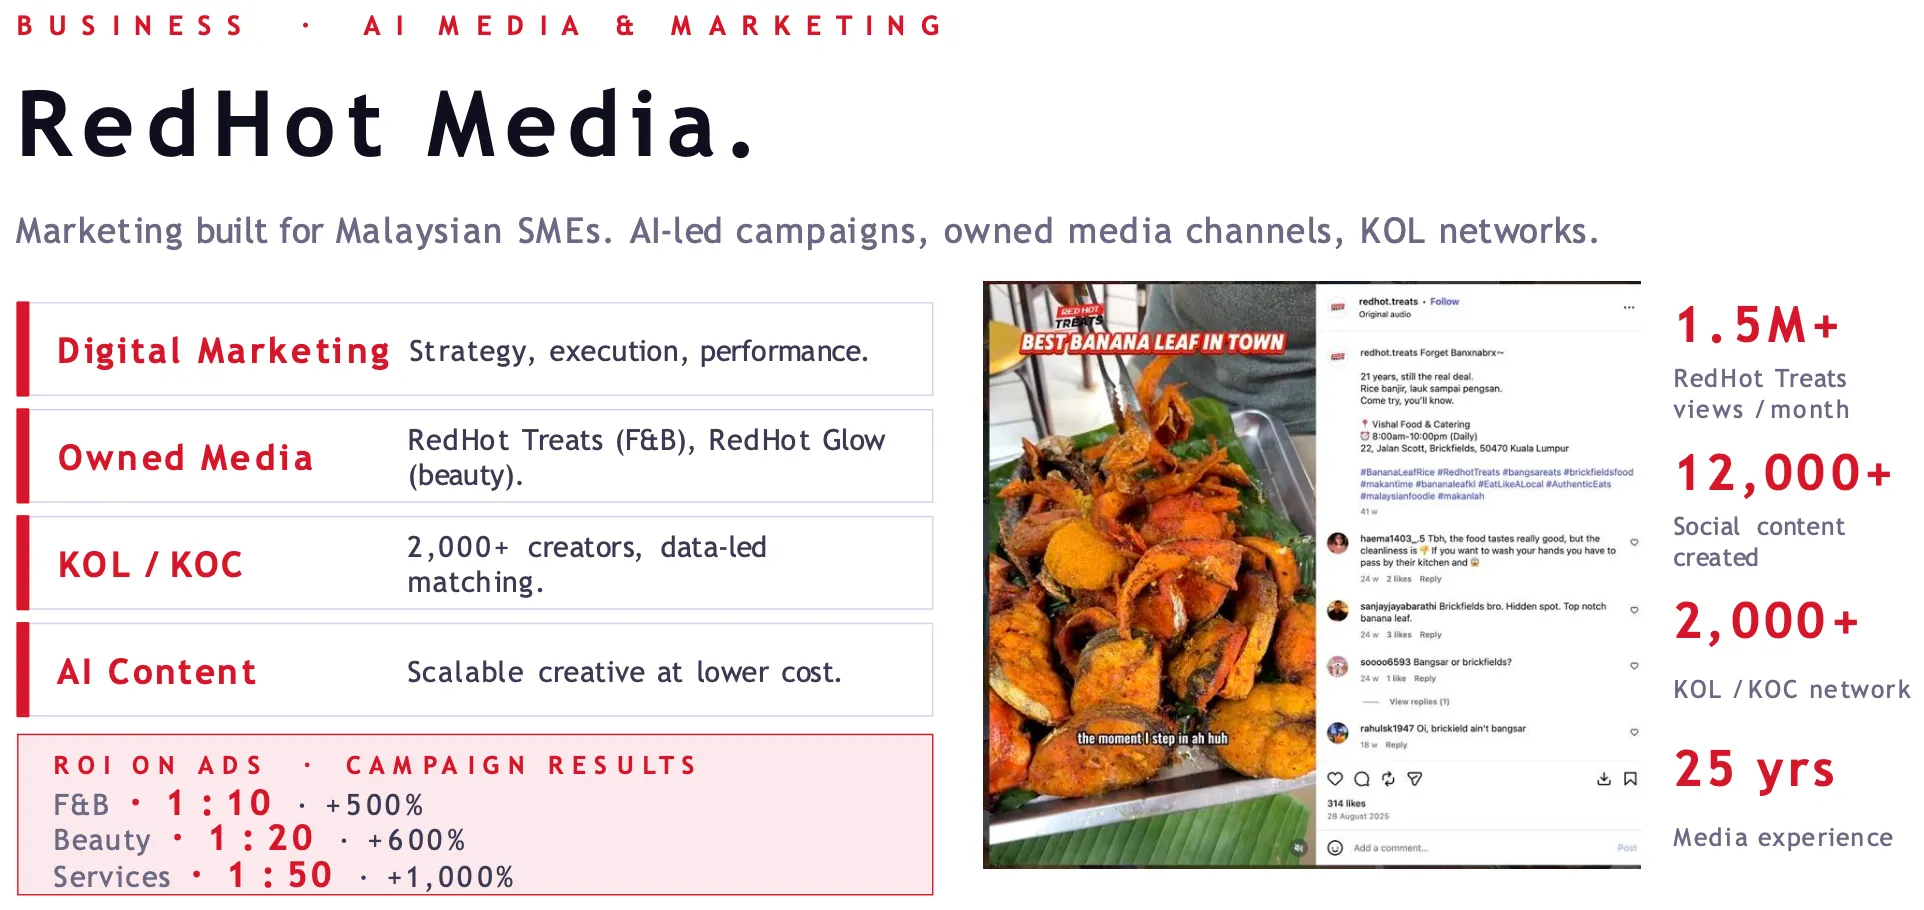
OmniChannel 是 PUC 的传统媒体与营销业务,目前以 RedHot Media Sdn. Bhd. 为核心锚点,提供面向马来西亚中小企业(SME)的数字营销策略与执行服务,旗下媒体品牌包括 RedHot Treats(餐饮)及 RedHot Glow(美妆)。
OmniChannel 关键指标:
- KOL/KOC 创作者网络:超过 2,000 名
- RedHot Treats 每月浏览量:逾 150 万次
- 餐饮类广告投资回报率(ROI):达 1:10(+500%)
OmniChannel 历史上长期处于亏损或微盈状态,但 Q1 FY2026 却交出了令人惊喜的成绩单:收入 RM 405 万(较 Q1 FY2025 的 RM 45 万暴增 800%),分部税后盈利 RM 388 万。是当季集团最盈利的业务,亦是 Q1 整体亏损的主要缓冲。
其他投资:G Universe、SecuriX 及 Pictureworks
以下三项投资在 PUC 2025 年年报中明确归类为”其他投资”,并非集团主要营运分部。
G Universe Sdn. Bhd.
G Universe 是 PUC 持有的支付科技公司,持有 BNM 电子货币牌照及 PayNet 会员资格,旗下包含 G Wallet(消费端电子钱包)、G Connect(商户收款)及 GMYR(马币锚定的 B2B 数字结算工具)。G Universe 在 2026 年 8 月企业陈述中被定位为未来支付扩展方向,但截至年报时尚未构成主要营运分部。
SecuriX Technology Sdn. Bhd.
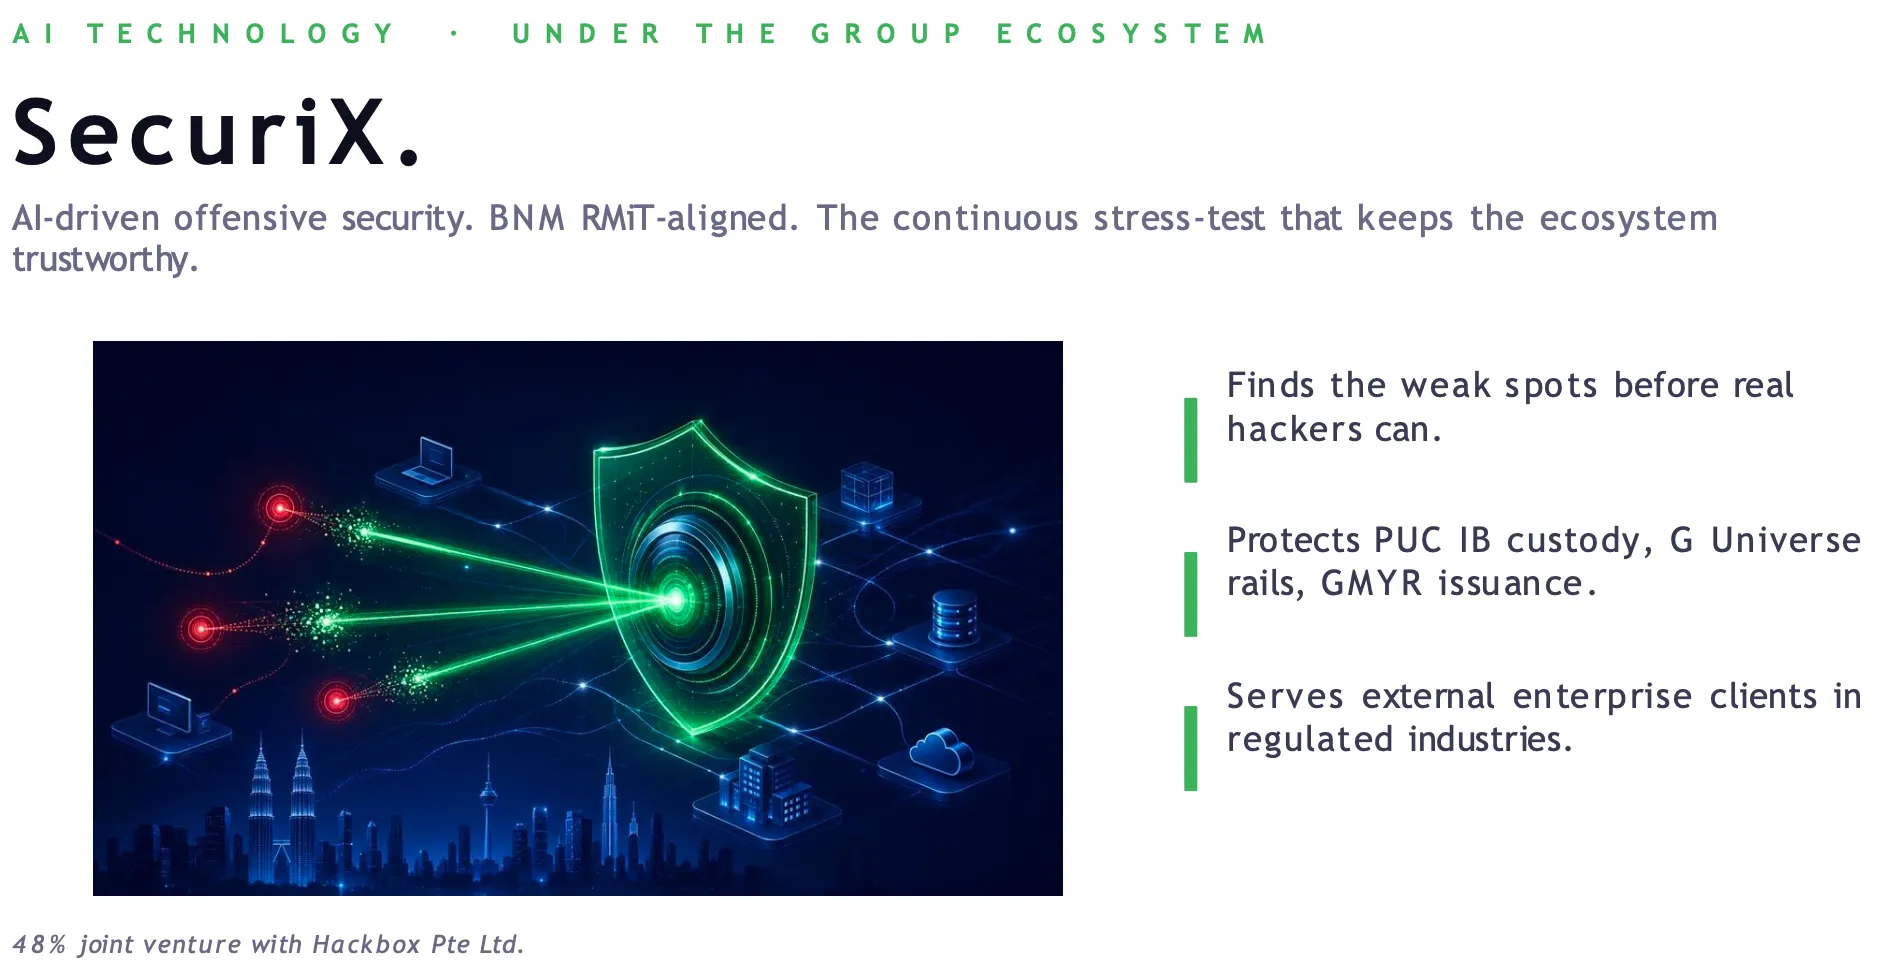
SecuriX 由 PUC 与新加坡 Hackbox Pte Ltd 合资成立,PUC 持股 48%,是一家专注 AI 攻势安全(Offensive Security)的公司,以 BNM RMiT 框架为基准,为金融及受监管行业客户提供网络安全压力测试服务。亦归类为”其他投资”。
Pictureworks International Holdings Limited(PWIH)13.76% 股权
PUC 持有 PWIH 13.76% 股权,PWIH 为主题公园及景点提供沉浸式摄影服务(imagery capture),覆盖全球 40 多个主题公园、13 个国家。目前,PWIH 正在探索在美国纳斯达克(Nasdaq)挂牌的可能性,若成功,PUC 所持股权的潜在价值重估空间不容忽视。
⚠️ 审计保留意见:核数师 UHY Malaysia 对 FP2025 账目发出保留意见(Qualified Opinion),原因是在 PWIH 尚为联营公司期间,核数师无法独立核实 PUC 应占 PWIH 联营业绩约 RM 242 万的准确性。此后 PWIH 降至 13.76% 持股(失去重大影响力),相关持股改以公允价值计量(FVOCI)。
新业务(2026 年布局):H BESS 储能与 PUC 投资银行
H BESS 电池储能系统
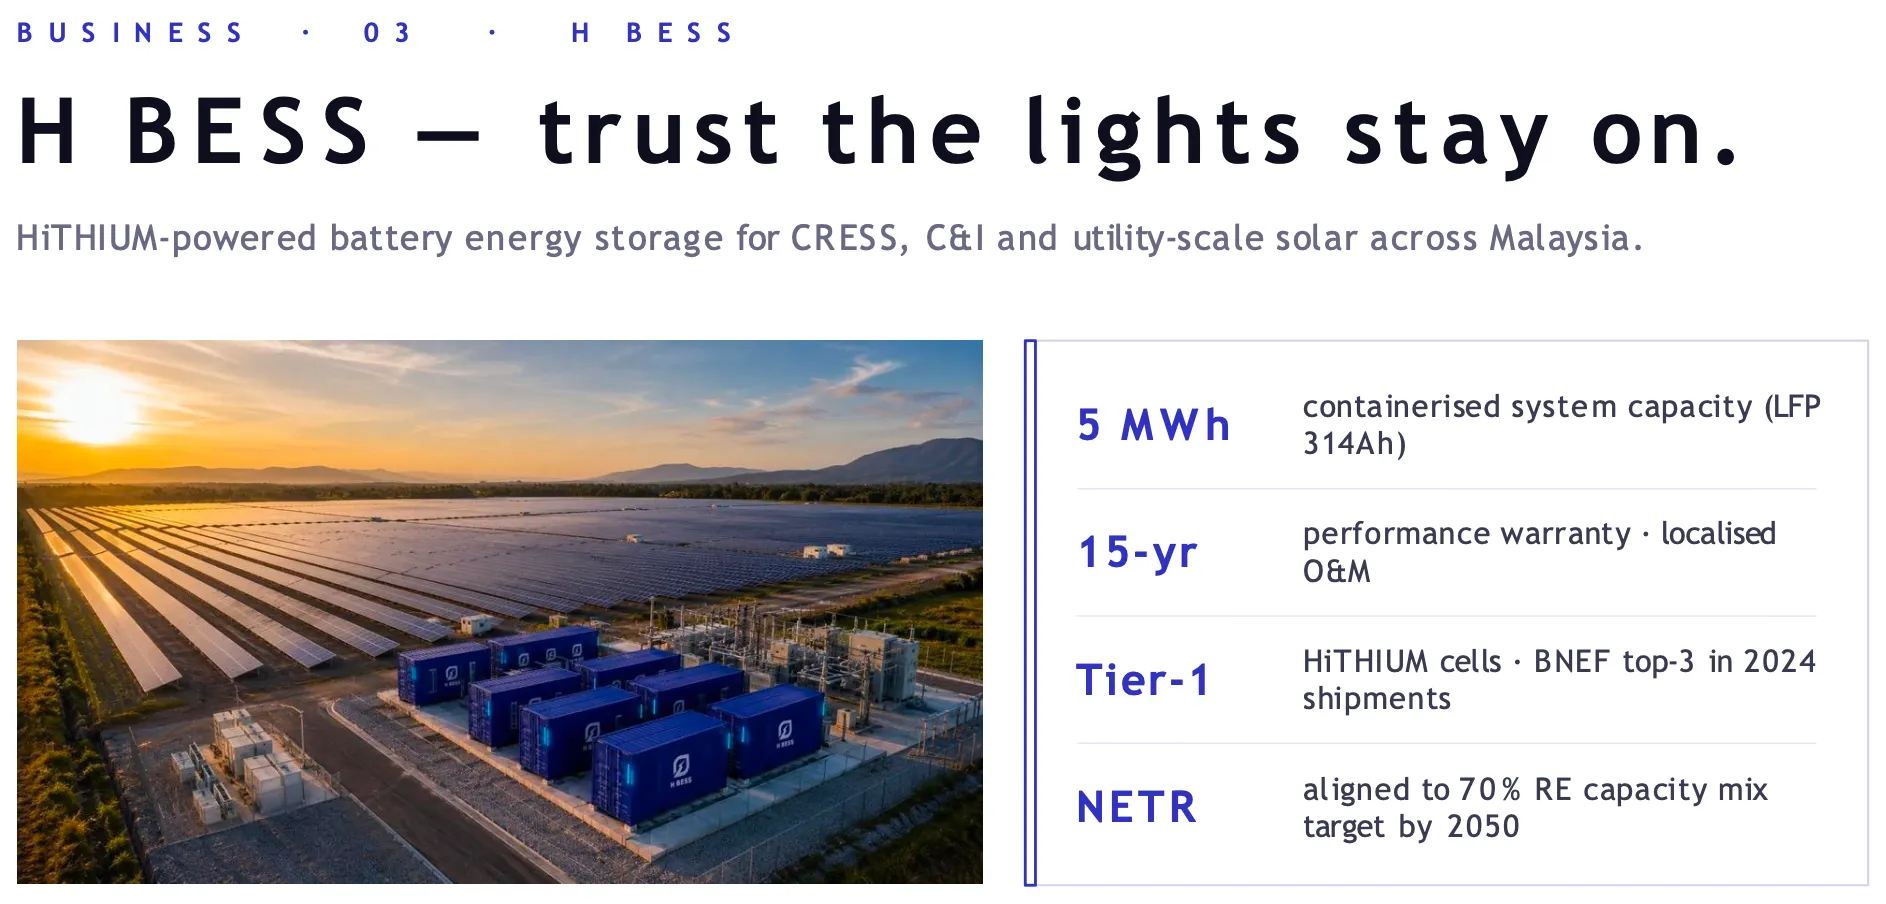
2026 年 3 月,PUC 以 RM 675 万全现金收购 H BESS Sdn. Bhd.,正式切入马来西亚电池储能系统(BESS)市场,使用全球顶级供应商 HiTHIUM 的磷酸铁锂(LFP)电芯(2024 年 BloombergNEF 全球出货量前三)。
| H BESS 关键参数 | 数据 |
|---|---|
| 系统容量 | 5 MWh(集装箱式,LFP 314Ah 电芯) |
| 性能保证期 | 15 年(含本地化运维) |
| 电芯品牌 | HiTHIUM(Tier-1 全球供应商) |
| 政策对齐 | 马来西亚国家能源转型路线图(NETR) |
| 收购代价 | RM 675 万(全现金) |
| 盈利保证 | FY2026–FY2028 三年累计净利 RM 350 万 |
| 未完成订单(截至 2026 年 8 月) | 约 RM 700 万 |
| 已签意向书项目 | RM 500 万 BESS 项目(4.6 MWh,吉隆坡某五星级酒店) |
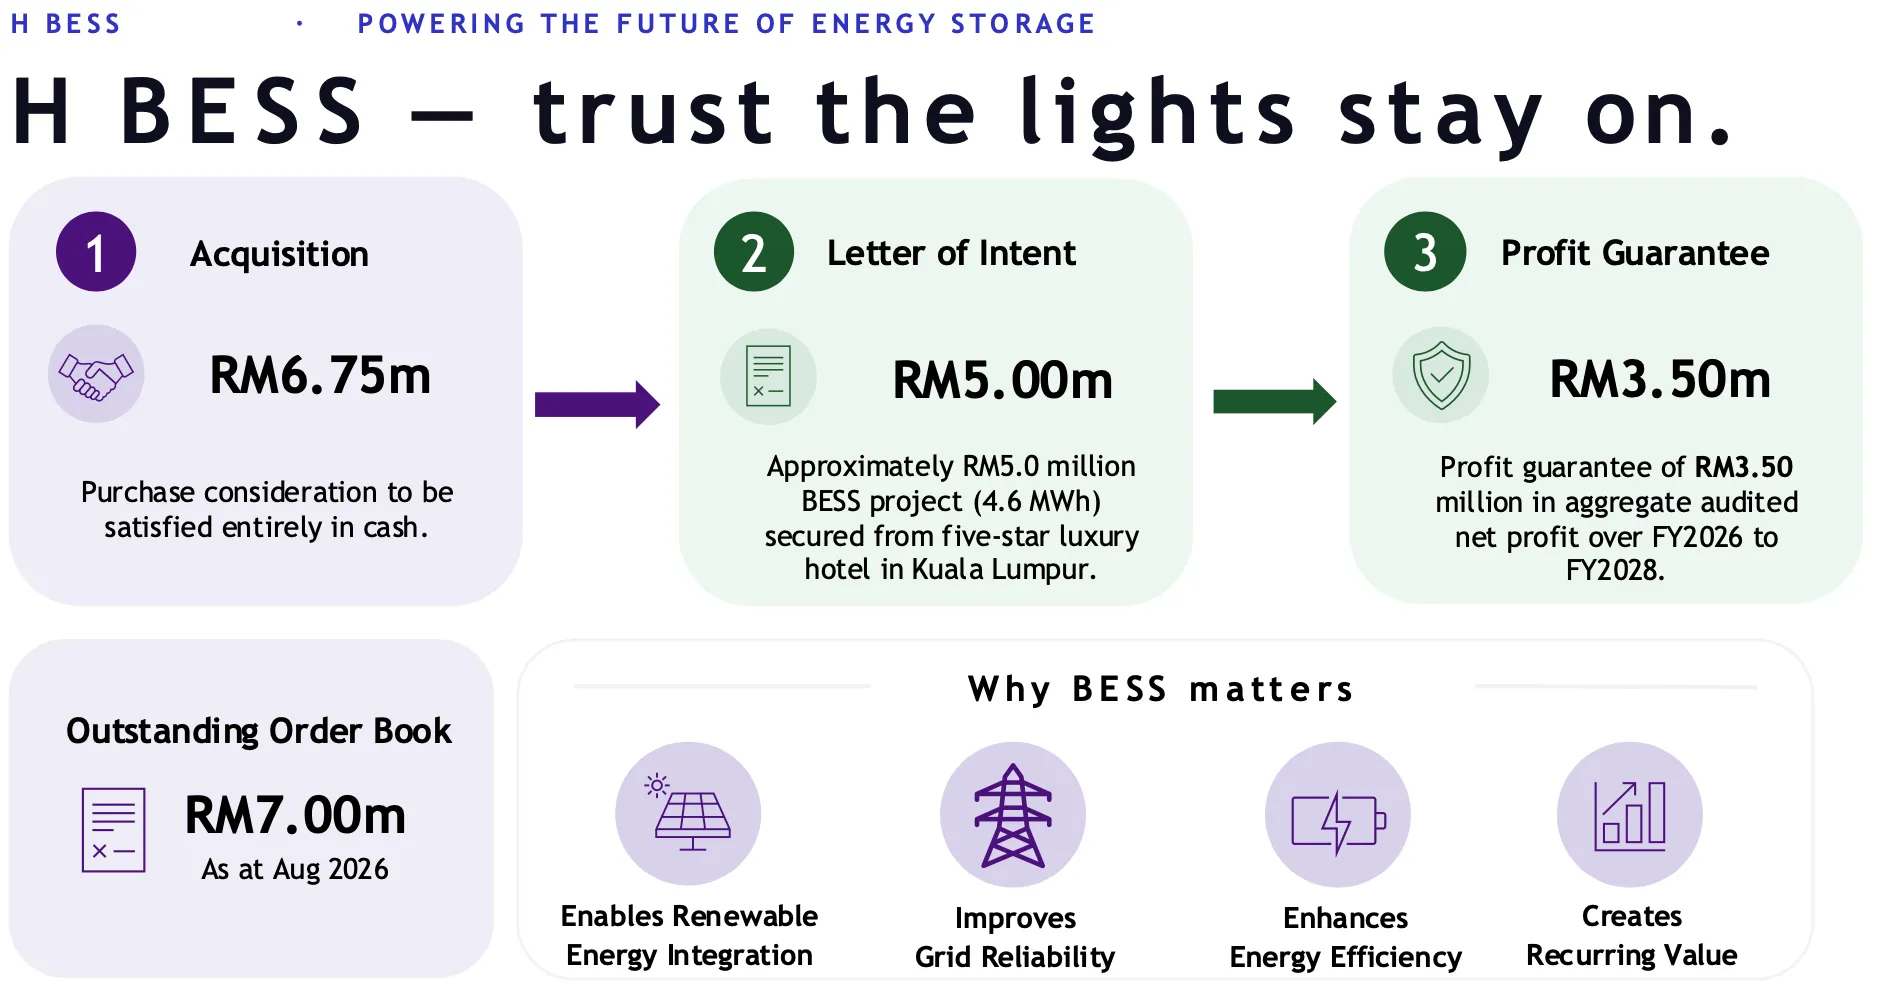
由于 H BESS 是在 FP2025 财期结束后才完成收购,相关收入尚未反映在任何已发布的经审计财务报表中。
PUC 投资银行 Labuan 牌照
PUC 旗下子公司已向 Labuan FSA 获得投资银行牌照的有条件批准(Conditional Approval),目前正推进运营落地。业务方向涵盖企业融资与顾问、资金管理与跨境银行服务、代币化托管(Tokenized Custody)及区块链结算方案。
⚠️ 须注意:Labuan 投资银行牌照属于离岸/跨境金融牌照,服务范围与马来西亚半岛的本地投资银行牌照有所区别,有条件批准亦不等于牌照正式颁发。
PUC Berhad 的主要客户与合作伙伴
PUC 的收入来源高度依赖品牌客户与生态伙伴。以下是各业务分部的主要客户/合作方:
Presto App 品牌营销客户(最大收入来源)
Presto 为品牌提供”触达 1,400 万会员”的营销渠道,FP2025 期内最重大的单一客户是一家全球串流媒体平台(公司未披露具体名称),合同总值约 USD 750 万,是 FP2025 收入暴增的主要推手。除此之外,500+ 合作品牌构成 Presto 稳定的营销服务客户基础。
PrestoPay 支付生态合作伙伴
PrestoPay 的核心生态伙伴均为马来西亚头部消费/支付平台,合作关系如下:
| 合作伙伴 | 类型 | 合作方式 |
|---|---|---|
| BonusLink | 忠诚度计划 | 积分互通、联合用户触达 |
| GrabRewards | 打车/外卖平台积分 | 积分兑换互联 |
| TNG eWallet | 主流电子钱包 | 跨平台积分与支付联动 |
| PLUSMiles | 大马公路通行里程计划 | 积分互通 |
| RISE | 金融科技平台 | 联合会员福利 |
这些合作伙伴并非简单的内容联动,而是打通了积分互兑和支付链路,让 PrestoPay 用户在不同生态之间无缝流转积分价值,形成一定的用户黏性和差异化壁垒。
OmniChannel(RedHot Media)SME 客户
RedHot Media 服务对象以马来西亚餐饮及美妆行业的中小企业为主,提供 KOL 推广、社媒运营及效果广告服务。目前超过 2,000 名 KOL/KOC 创作者网络均为 SME 客户提供内容创作支持。
放贷业务 SME 借款人
PUC Capital 及 Presto Credit 的贷款客户为需要短期营运资金的 SME,单笔 RM 10–50 万,期限 3–12 个月,属于银行贷款与民间借贷之间的市场空白。
PUC Berhad 的竞争优势
PUC 在竞争激烈的数字金融赛道并非毫无护城河,以下是公司相对于同业的差异化优势:
① 1,400 万会员数据库,马来西亚最大私人忠诚度数据资产之一
Presto 积累的 1,400 万注册会员数据,包含消费习惯、积分行为、品牌偏好等多维度信息,这对于需要精准触达消费者的品牌而言具有直接价值。这也是 Presto 能够以高价向品牌收取营销服务费的根本原因。
② BNM EMI 牌照(PrestoPay),监管门槛形成护城河
BNM 的电子货币发行机构牌照并非任何公司都能轻易取得,申请过程严格、监管要求高。PrestoPay 持有此牌照,意味着竞争对手必须经历同样漫长的监管审批过程才能复制其合规支付功能。
③ PayNet 会员身份(G Universe),接入马来西亚支付基础设施
PayNet 是马来西亚国家支付网络的核心运营机构,其会员资格让 G Universe 能够合规接入 DuitNow、FPX、JomPAY 等主流支付轨道,这是普通科技公司无法绕过的基础设施门槛。
④ 跨生态互通能力,连接多个竞争对手平台
市面上大多数电子钱包都在争夺”用户留在自己平台”,但 PUC 的策略是成为连接层。Presto 同时对接 BonusLink、GrabRewards 和 TNG eWallet,让这些平台的积分都能在 Presto 生态内流通兑换。这种”连接器”定位减少了与头部钱包的正面竞争,也让 Presto 成为跨平台积分整合的独特入口。
⑤ NETR 政策受益者(H BESS),储能赛道的早期入场者
马来西亚 BESS 市场目前尚处于早期阶段,H BESS 是少数已具备完整交付能力(HiTHIUM 电芯 + 本地化运维 + 15 年性能保证)的本地运营商,若能在 FY2026–FY2027 率先建立项目记录,在 NETR 政策推动下的市场扩张期将具备先发优势。
PUC Berhad 的股权结构
截至 2026 年 3 月 31 日,PUC Berhad 已发行普通股 3,048,010,710 股,每股一票投票权。
主要股东(持股 5% 及以上)
| 股东 | 持股数量 | 持股比例 |
|---|---|---|
| Liew Fook Meng | 244,549,900 | 8.02% |
| Lau Pak Lam | 228,400,000 | 7.49% |
| GPVF Sdn. Bhd. | 162,526,200 | 5.33% |
董事持股
| 董事姓名 | 职位 | 直接持股(%) |
|---|---|---|
| Cheong Chia Chou | 集团 MD 兼 CEO | 4.76% |
| Dato’ Sri Ting Teck Sheng | 非独立非执董 | 4.41% |
| Datuk Oh Chong Peng | 独立非执董主席 | 0.03% |
前三大股东合计持股约 20.84%,无单一控股股东,股权相对分散。集团 CEO Cheong Chia Chou 直接持股接近 5%,与公司利益较为对齐。
董事会成员
| 姓名 | 职位 |
|---|---|
| Datuk Oh Chong Peng | 独立非执行董事主席 |
| Cheong Chia Chou | 集团 MD 兼集团 CEO |
| Liew Peng Chuen @ Liew Ah Choy | 非独立非执行董事 |
| Raja Zafura Binti Raja Zain | 独立非执行董事 |
| Fong Yew Meng | 独立非执行董事 |
| Ng Say Beng | 非独立非执行董事 |
| Ooi Kah Hoe | 独立非执行董事 |
| Dato’ Sri Ting Teck Sheng | 非独立非执行董事 |
| Ng Yong Enn | 非独立非执行董事 |
| Khoo Yen Lan | 独立非执行董事 |
PUC Berhad 财务分析
PUC 于 2025 年 5 月 30 日宣布更改财年结束日,由每年 6 月 30 日 改为 12 月 31 日,造成不寻常的财期结构:
- FPE2024:18 个月(2023 年 1 月 1 日至 2024 年 6 月 30 日)
- FP2025:18 个月(2024 年 7 月 1 日至 2025 年 12 月 31 日)
- FY2026:12 个月(2026 年 1 月 1 日起,回归正常周期)
两个财期均为 18 个月,可相互对比,但与更早期的 12 个月财年(FY2020–FY2022)之间的比较须谨慎解读。
营业额与毛利润趋势
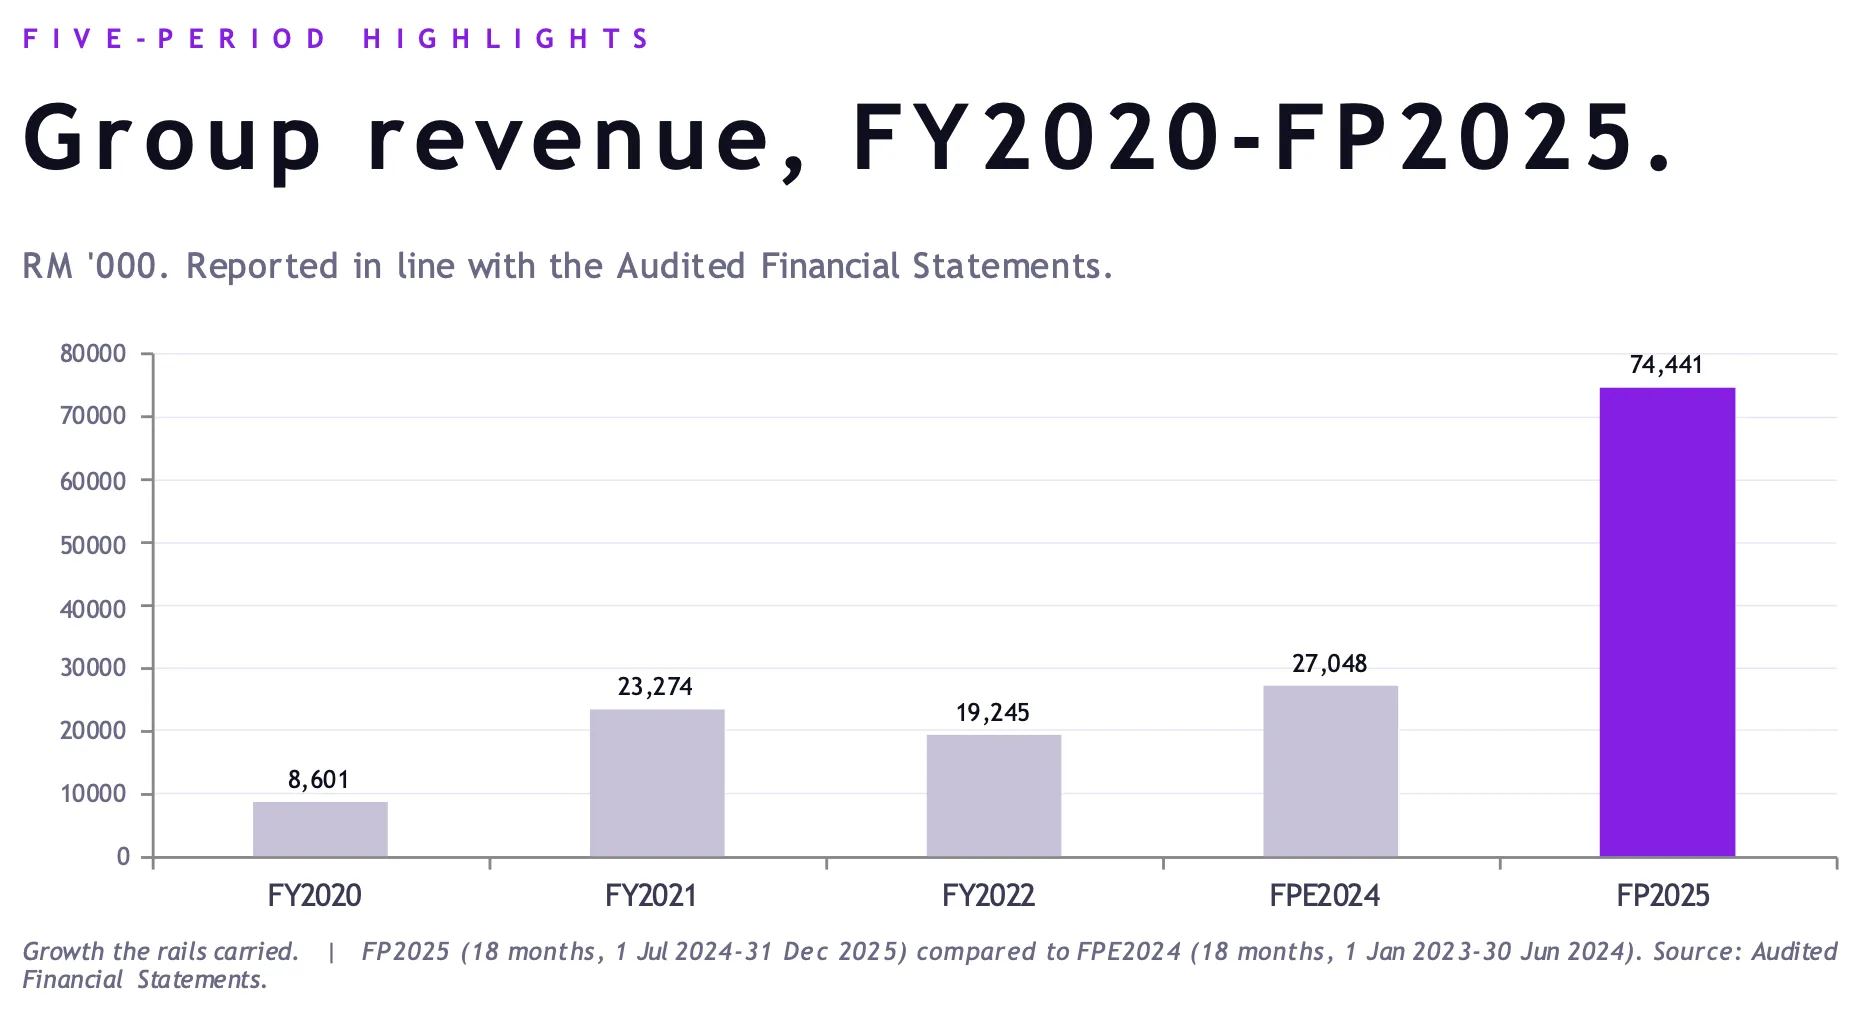
| 财期 | 营业额 (RM ‘000) | 毛利润 (RM ‘000) | 毛利率 (%) | 税后净亏 (RM ‘000) | 每股净亏 (Loss Per Share)注¹ |
|---|---|---|---|---|---|
| FY2020 (12 个月) | 8,601 | 2,918 | 33.9% | (74,699) | — |
| FY2021 (12 个月) | 23,274 | 2,622 | 11.3% | (62,430) | — |
| FY2022 (12 个月) | 19,245 | 1,541 | 8.0% | (53,563) | — |
| 过渡短财期 注² | — | — | — | — | — |
| FPE2024 (18 个月) | 27,048 | 4,559 | 16.9% | (65,654) | 约 2.15 仙 |
| FP2025 (18 个月) | 74,441 | 18,307 | 24.6% | (51,619) | 约 1.69 仙 |
注¹:每股净亏以约 3,048,010,710 总股数估算,不作为官方 EPS 引用(正式加权平均股数以各年度账目为准)。FY2020–FY2022 期间股数有所不同,故不列入比较。
注²:PUC 于 2022 年 7 月 1 日至 12 月 31 日设有约 6 个月过渡短财期(Stub Period),其财务数据单独提交但本文不作展示;FPE2024 自 2023 年 1 月 1 日起计,与上表无重叠。
FP2025 的营业额从 RM 2,705 万跳升至 RM 7,444 万,增幅达 175.3%;毛利润从 RM 456 万飙至 RM 1,831 万,增幅 301.6%;毛利率从 16.9% 提升至 24.6%,为近五年最高,反映业务结构向高附加值营销服务转移。
每股净亏趋势值得注意。FPE2024 每股净亏 2.15 仙(18 个月)→ FP2025 收窄至 1.69 仙(18 个月)→ Q1 FY2026 季度净亏仅 0.063 仙(年化约 0.25 仙),亏损收窄趋势明显。以现价 3.5 仙计算,当前年化亏损率相当于股价的 7%,若趋势延续、OmniChannel 能保持盈利,扭亏时间表并非遥不可及。
但税后净亏仍高达 RM 5,162 万,主要受以下一次性非经常性项目拖累:
- 软件开发支出减值:RM 2,270 万
- 贸易应收账款减值:RM 2,966 万
- 其他应收款项减值:RM 1,204 万
- 其他投资出售亏损:RM 1,067 万
若剔除上述减值及一次性损失,集团经营层面已显著改善。
Q1 FY2026 季报详解
进入 FY2026,PUC 的业务混合(Business Mix)发生了明显变化。
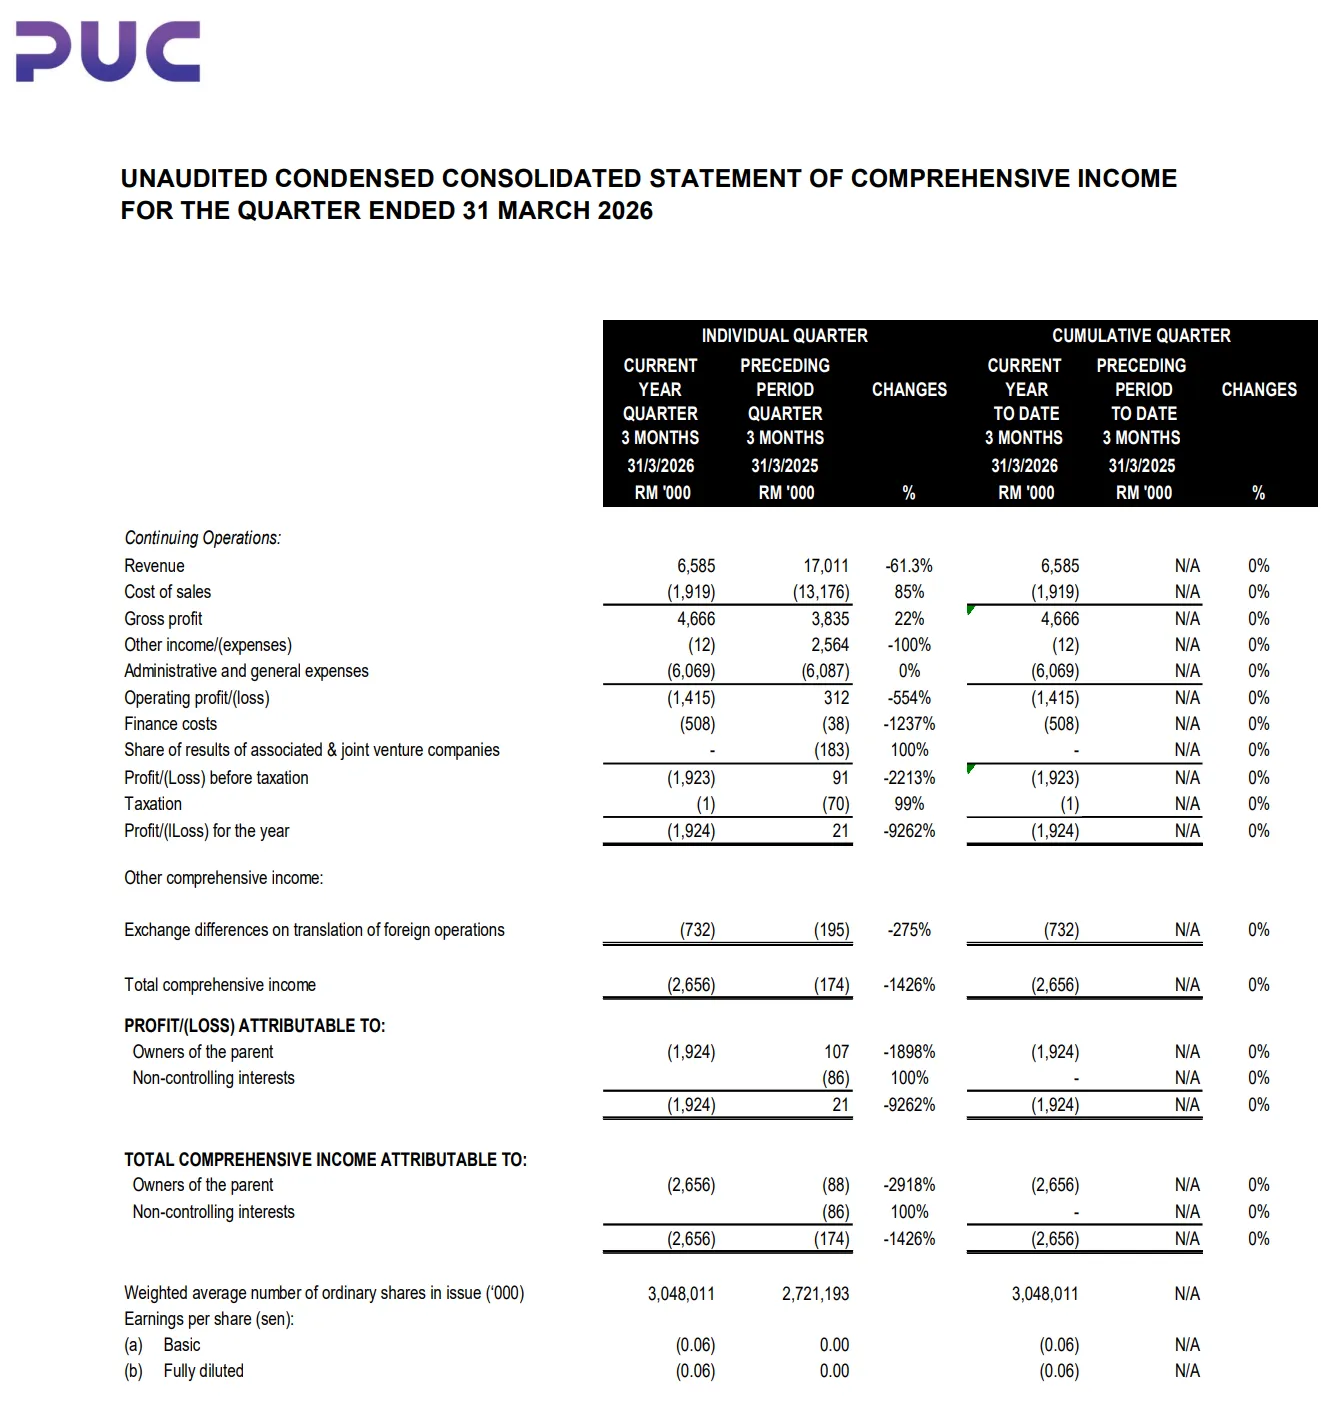
| 指标 | Q1 FY2026 (2026 年 1–3 月) | Q1 FY2025 (2025 年 1–3 月) | 变幅 |
|---|---|---|---|
| 总营业额 | RM 659 万 | RM 1,701 万 | -61.3% |
| 毛利润 | RM 467 万 | RM 384 万 | +22.0% |
| 毛利率 | 70.9% | 22.6% | 大幅提升 |
| 税后净亏 | RM 192 万 | RM 21 万 (盈利) | 转亏 |
| 每股净亏 (LPS) | 约 0.063 仙 (季度) | — | 年化约 0.25 仙 |
营业额大跌,但毛利率却从 22.6% 大幅改善至 70.9%,反映低利润率的大型营销合同已退出,剩余业务质量更高。
各业务分部 Q1 FY2026 表现:
| 业务分部 | Q1 FY2026 收入 (RM ‘000) | Q1 FY2025 收入 (RM ‘000) | 变幅 | Q1 FY2026 分部税后盈亏 |
|---|---|---|---|---|
| OmniChannel | 4,053 | 450 | +800.7% | +RM 388 万 (盈利) |
| Presto(数字商务)注³ | 2,094 | 16,558 | -87.4% | -RM 434 万 (亏损) |
| 企业及其他 注⁴ | 450 | — | — | -RM 146 万 (亏损) |
注³:PrestoPay 收入在 Q1 FY2026 季报中并入”Presto 数字商务”分部汇报,未单独列示;Presto 分部合并数字包含 Presto App(含 Presto Mall)及 PrestoPay 两项业务。
注⁴:放贷业务(PUC Capital / Presto Credit)收入在本季归入”企业及其他”分部;PUC Capital 出售事宜于 2026 年 6 月 4 日正式公告,Q1 季报期内尚未完成出售。
OmniChannel 的逆势爆发是本季最大亮点,录得 RM 388 万税后盈利,证明 PUC 旗下至少有一个分部已具备持续盈利的能力。
资产负债表分析(截至 2026 年 3 月 31 日,未经审计)
| 资产负债项目 | 金额(RM ‘000) | 占总资产比例 |
|---|---|---|
| 总资产 | 153,680 | 100% |
| — 软件开发支出 (无形资产) | 37,551 | 24.4% |
| — 其他投资 (PWIH,FVOCI) | 30,728 | 20.0% |
| — 待售资产 | 17,343 | 11.3% |
| — 贸易应收款 | 12,114 | 7.9% |
| — 现金及银行存款 | 1,788 | 1.2% |
| 总负债 | 36,707 | — |
| — 期限贷款 (Term Loan) | 5,461 | — |
| — 可赎回优先股 (RPS,短期) | 18,068 | — |
| — 其他负债 | 13,178 | — |
| 总股东权益 | 116,973 | — |
| 每股净资产 (NTA) | 3.84 仙 | — |
| 累计亏损 | 约 RM 3.33 亿 | — |
值得特别关注的财务信号:
现金仅 RM 178.8 万(截至 2026 年 3 月 31 日)这是最尖锐的流动性警示。这一数字甚至低于 Q1 FY2026 单季净亏(RM 192 万),意味着集团依靠现有现金已不足以覆盖一个季度的亏损。公司的营运资金来源,需从应收账款回款、OmniChannel 盈利及潜在的资产出售(如 PUC Capital)来补充。若主要业务短期内无法进一步改善现金流,不排除需要通过配股(Rights Issue)或私募配售(Private Placement)筹集营运资金,现有股东将面临股权摊薄压力。
软件开发支出 RM 3,755 万(占总资产 24.4%)属无形资产,流动性低,公司已在 FP2025 做过 RM 2,270 万减值,未来仍需关注进一步减值风险。
可赎回优先股 RM 1,807 万归类为短期负债,结合低现金储备,构成明显的流动性压力。
PWIH 股权 RM 3,073 万(FVOCI)集团第二大资产,但为非流动投资,短期变现空间有限。
待售资产 RM 1,734 万,在 Q1 FY2026 资产负债表中列为”Assets Held for Sale”,⚠️ 须注意:PUC Capital 出售公告于 2026 年 6 月 4 日才正式发出,晚于季报截止日(3 月 31 日),建议读者于文章发布前查阅 Q1 FY2026 季报附注,核实该项”待售资产”的具体构成。
营业现金流(Operating Cash Flow)以 FP2025 为例,净亏 RM 5,162 万看似严峻,但当中包含三笔合计超过 RM 6,440 万的非现金减值项目(软件开发减值 RM 2,270 万 + 贸易应收款减值 RM 2,966 万 + 其他应收款减值 RM 1,204 万)。若将这些非现金损失加回净亏,经营层面的”调整后现金亏损”大幅收窄。当然,贸易应收款减值同时也意味着这些款项已无法收回,实际现金入账更少。因此 FP2025 的收款质量堪虑,RM 2,966 万应收账款坏账正是警示信号。
进入 Q1 FY2026,格局发生明显变化:
- OmniChannel 盈利 RM 388 万:RedHot Media 的 SME 广告服务通常以月结或季结方式向客户收款,收账周期相对 Presto 品牌大合同更短,正现金流转化率理论上更高。
- Presto 收入大跌至 RM 209 万:FP2025 的 USD 750 万串流平台大合同属于品牌营销大单,前期垫付执行成本、后期才能回款,这类合同对营运资金压力极大;随着此类大单退出,应收账款周转压力应有所改善。
- 账上现金由 FP2025 年末约 RM 173 万微升至 Q1 末 RM 178.8 万:变动幅度仅约 RM 5.8 万,但方向是正的,初步显示 Q1 营业现金流已接近收支平衡,未再净消耗现金储备。
PUC 的现金流转折点在于 OmniChannel 能否持续产生可收回的正向营业现金,以及 Presto 重组完成后应收账款能否加快周转。若 Q2 FY2026 季报显示现金余额进一步上升、营业现金流转正,将是比任何盈亏数字都更具说服力的财务健康信号。
对于现金储备极低的公司,净亏数字往往因大量非现金项目(减值、摊销)而失真,营业现金流才是判断公司能否”活下去”的直接指标。
股价走势与市场估值
以下从市场估值角度分析 PUC 目前的定价是否合理:
| 估值指标 | 数据 | 说明 |
|---|---|---|
| 当前股价 | RM 0.035(3.5 仙) | 仙股,低于 RM 0.05 |
| 总市值 | 约 RM 1.07 亿 | = 3,048,010,710 股 × RM 0.035 |
| 每股净资产 (NTA) | 3.84 仙 | 包含软件开发等无形资产 |
| P/B 比率 (股价/账面价值) | 约 0.91 倍 | 目前股价低于账面净资产 |
| 有形资产 NTA | 约 2.6 仙 | 扣除 RM 3,755 万软件开发支出后 |
| P/有形资产 NTA | 约 1.35 倍 | 相对有形净资产略有溢价 |
| P/E 比率 | 不适用 (N/A) | 公司仍处于亏损阶段 |
| 市值/FP2025 年化营业额 | 约 2.2 倍 | 参考值 (FP2025 含一次性大合同, 非正常化收入) |
PUC 目前以 0.91 倍账面价值交易,即股价已低于账面净资产,表面看似”折价”,但需注意:账面净资产中含大量无形资产(软件开发支出 RM 3,755 万)及流动性受限的 PWIH 股权(RM 3,073 万),两者合计超过总净资产的 58%。若按扣除无形资产后的有形净资产计算,股价仍有约 1.35 倍的溢价。
由于公司持续亏损,传统的 P/E 估值方式不适用。市场目前对 PUC 的定价,更多反映的是转型故事的期权价值。即若 H BESS、Labuan 投资银行和 PrestoPay 在 FY2026–FY2027 开始产生实质收入,公司才有可能获得重新定价的机会。
负债与偿债能力
截至 2026 年 3 月 31 日,PUC 的净负债率(Net Gearing Ratio)约为 12.48%,属于可控水平。但出售 PUC Capital 完成后,借款规模预期大幅下降,负债率将进一步改善。
核心隐忧不在于负债率,而在于极低的现金储备(RM 173 万)与高占比的无形及非流动资产,这使得公司的短期流动性尤为脆弱。
PUC Berhad 的未来计划
PUC 在 2026 年 8 月的企业陈述中,清晰列出各方向的优先事项:
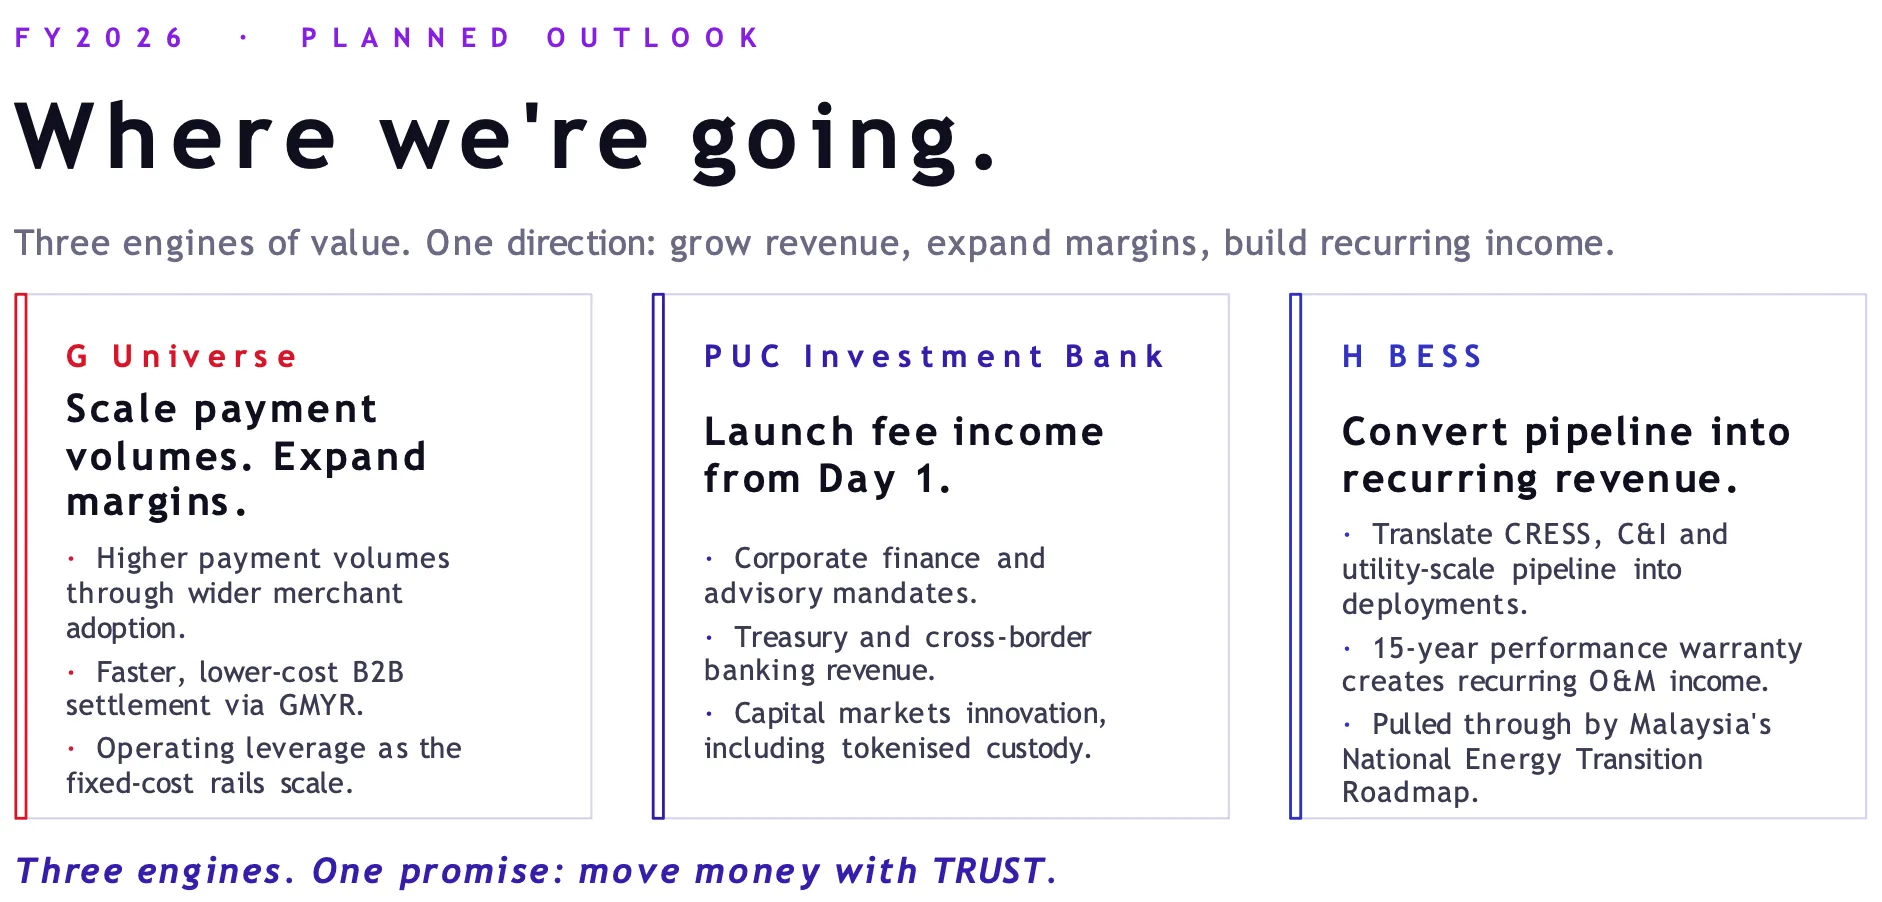
- Presto & PrestoPay:质量驱动的增长,聚焦高质量营销服务合同,PrestoPay 扩大商户网络提升 MDR 收入。
- G Universe(支付扩展方向):通过 G Connect 拓展商户收款覆盖,以 GMYR 加速跨境数字结算,配合 Labuan 投资银行落地。
- PUC 投资银行:从首日起创造费用收入,推进牌照落地,开展企业融资顾问、资金管理、代币化托管业务。
- H BESS:把意向书转化为循环收入。推进酒店、商业及工业(C&I)及公用规模太阳能储能项目,以 15 年性能保证合同建立稳定运维收入流。
- 两项重大企业行动正在推进:
- 出售 PUC Capital(目标 Q3 2026):解除 RM 2,077 万借款,释放 RM 5,000 万担保,显著改善负债结构。
- RM 3.5 亿股本减少(目标 Q4 2026):完成后资产负债表将更为清晰,为潜在融资或未来派息扫清障碍。
行业前景与展望
马来西亚数字支付市场
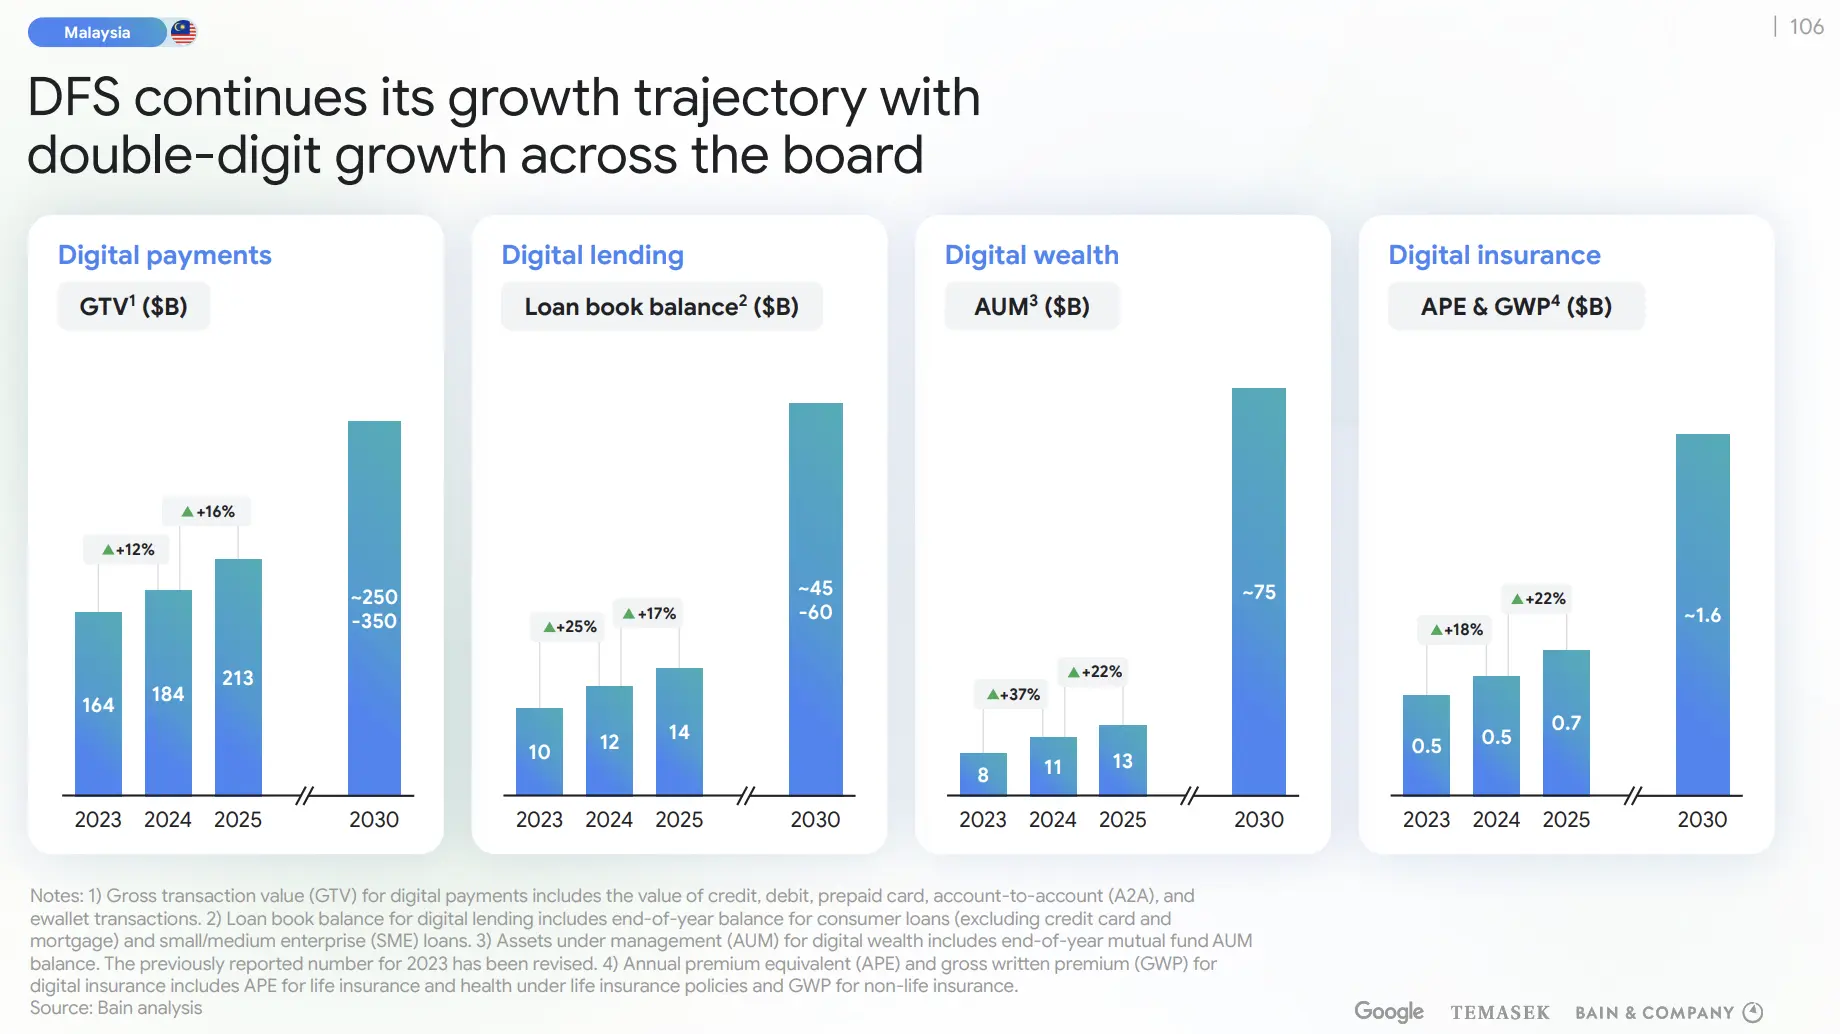
马来西亚是东南亚数字化程度最高的市场之一。根据 BNM 2025年度报告,国内电子支付交易量过去五年持续双位数增长。
- DuitNow 即时转账已成为全马最主流的个人支付工具,2025 年全年交易笔数突破 30 亿次,远超银行卡交易量
- 电子支付交易量增长25%
- 马来西亚 QR 支付商户数量及 FPX 网络交易量均呈高速增长态势
PUC 的定位优势:PrestoPay 持有 BNM EMI 牌照,G Universe 是 PayNet 正式成员,两道监管门槛为其在合规环境中开展业务提供了重要保障。
马来西亚电子钱包与忠诚度市场
根据2025年东南亚电子经济报告(e-Conomy SEA Report 2025),大马数字支付总交易值预计突破2130亿美元。马来西亚智能手机渗透率高达 90%+,为数字钱包及忠诚度平台提供坚实用户基础。
Presto App 拥有超过 1,400 万会员,并与 BonusLink、TNG eWallet、GrabRewards 等主流平台互联,形成差异化的”会员数据 + 营销触达”竞争优势。这正是各大品牌愿意为 Presto 营销服务支付高价的核心逻辑。
马来西亚电池储能(BESS)市场
马来西亚政府 2023 年发布的 国家能源转型路线图(NETR),设定了到 2050 年实现可再生能源占比 70% 的长期目标,储能系统是可再生能源大规模并网的关键配套。
根据 BloombergNEF 的全球储能展望报告,亚太地区 BESS 部署量预计 2024 至 2030 年之间将以年均超过 30% 的速度增长,东南亚是增速最快的子市场之一。马来西亚本地 BESS 市场目前仍处于早期阶段,H BESS 若能率先建立项目记录,将在政策推动的市场扩张期形成先发优势。
马来西亚 SME 放贷市场
根据 马来西亚统计局(DOSM) 及 中小企业发展局(SMECorp) 数据,马来西亚中小企业占全国企业数量约 97%,贡献 GDP 约 38%,但长期面临融资缺口问题,传统银行审批门槛高、周期长,为持牌放贷机构提供了切实的市场机会。
不过,PUC Capital 的出售计划表明公司未来将更聚焦于数字金融和储能业务,放贷业务的战略地位或随之调整。
PUC Berhad 的主要风险
仙股(Penny Stock)风险,股价 RM 0.035
PUC 目前股价 RM 0.035(3.5 仙),属于典型的仙股(Penny Stock),即股价低于 RM 0.05 的股票。仙股的特定风险包括:
- 流动性风险:成交量可能不稳定,买卖价差(bid-ask spread)相对较大,在需要快速出仓时可能面临难以成交的困境
- 价格波动率高:仙股对市场情绪和消息面的敏感度远高于主板蓝筹股,单日涨跌幅可能极为剧烈
- NTA 与股价相近,但资产质量存疑:NTA 3.84 仙与股价 3.5 仙相近,但 NTA 中含大量无形资产及非流动投资,实际清算价值可能更低
- 配股摊薄风险:鉴于现金极低(约 RM 173 万),若经营持续亏损,不排除通过配股或私募融资,对现有股东造成摊薄
财务风险
连续亏损与低现金储备:PUC 过去五个财期均录得净亏,累计亏损 RM 3.33 亿。截至 2026 年 3 月底,现金仅约 RM 178.8 万,甚至低于同期单季净亏额,营运资金压力极为显著。
可赎回优先股(RPS)短期偿还压力:RM 1,807 万的 RPS 归类为短期负债,结合极低的现金水平,偿还安排需密切关注。
核数师保留意见(Qualified Opinion):UHY Malaysia 对 FP2025 账目发出保留意见,无法独立核实 PWIH 联营业绩 RM 242 万。后续年度若该问题解除,则属于正面信号。
业务转型风险
Presto 业务大幅萎缩:Q1 FY2026 收入仅 RM 209 万,较一年前暴跌 87.4%,平台重组期内的收入缺口如何填补,存在较大不确定性。
三大新业务均处于极早期:H BESS 刚完成收购、Labuan 投资银行仍为有条件批准、G Universe 商业化仍在推进。三条腿同时起步,执行风险不可低估。
大额无形资产减值风险:软件开发支出 RM 3,755 万占总资产 24.4%,FP2025 已进行过 RM 2,270 万减值,后续仍需关注。
监管与政策风险
Labuan 投资银行牌照条件未完全落实:有条件批准≠最终牌照,若无法满足 Labuan FSA 的全部条件,投资银行业务将无法如期推进。
BESS 政策依赖性:H BESS 的市场机会高度依赖 NETR 政策执行进度及政府采购意愿,政策节奏若放缓,订单量将受直接影响。
如何投资 PUC Berhad(PUC, 0007)?
PUC Berhad 在 Bursa Malaysia ACE Market 挂牌,股票代码 0007,投资者可通过任何持有 Bursa CDS 账户的本地券商进行交易。
如果你目前还没有投资账户,但希望投资 PUC Berhad 的股票,那么你需要开设一个投资账户 CDS Account(Central Depository System)。在马来西亚,投资账户有两种类型:直接账户(Direct CDS Account)和代理账户(Nominee CDS Account)。
建议直接开 Direct CDS 账户,还可以买到马股 IPO,推荐用 SSF 的独家链接开户 CGSI 不仅豁免CDS账户 RM10 的开户费 ,佣金还低至 RM8,最重要的是有股票经纪人服务(Remisier)为你客制化投资和全方位的股票买卖服务,分享最新故事动态。
常见问题解答(FAQ)
Q1:Presto App 和 PrestoPay 有什么区别?
两者是 PUC 旗下两个完全独立的子公司和品牌。Presto App 由 Presto Technology Sdn. Bhd. 运营,是一个忠诚度与电商平台(含 Presto Mall),核心功能是积分兑换和品牌奖励,本身并不涉及电子货币业务。PrestoPay 则由 Presto Pay Sdn. Bhd. 独立运营,持有 BNM 颁发的电子货币发行机构(EMI)牌照,是一个真正的电子钱包,提供商户收款、数字支付及跨平台积分互通服务,两者定位完全不同。
Q2:PUC Berhad 是 Shariah 合规股票吗?
是的,PUC Berhad 目前为 Shariah Compliant(符合伊斯兰教义)股票,伊斯兰基金可依规持有。建议投资者在交易前再次向 Bursa Malaysia 或所属券商确认最新状态,因合规状态可能随业务变化而每年更新。
Q3:PUC Berhad 为何股价如此低(仙股)?
PUC 股价 RM 0.035(3.5 仙)属于仙股范畴,这反映了公司连续亏损、累计亏损超 RM 3.33 亿、营运资金压力大等基本面现实。仙股不等于”便宜”,其高波动性和流动性风险需要投资者具备更高的风险承受能力。
Q4:PUC Berhad 会派息吗?
目前不会。PUC 仍处于累计亏损阶段,短期内无派息条件。预计在 RM 3.5 亿股本减少完成(目标 Q4 2026)并扭转盈亏后,才有可能讨论潜在派息安排。
Q5:PUC Capital 的放贷业务出售后,公司会怎样?
出售 PUC Capital 预计将为集团解除约 RM 2,077 万借款及释放 RM 5,000 万担保,显著改善负债结构。出售后,PUC 的业务重心将更集中于数字平台(Presto/PrestoPay)、G Universe 支付扩展、Labuan 投资银行及 H BESS 储能四大方向。
Q6:H BESS 的盈利保证可信吗?
H BESS 的原股东提供了 FY2026 至 FY2028 三年累计净利 RM 350 万的盈利保证(Profit Guarantee),这在企业收购协议中是常见安排,一定程度上为 PUC 提供了保障。然而盈利保证的兑现取决于原股东的偿付能力及具体合同条款,投资者不宜将其视为无风险收入。
总结:PUC Berhad 值得关注吗?从 3 个角度分析
角度一:成长潜力,有故事,但需要时间验证
PUC 的成长逻辑是清晰的,1,400 万会员数据库支撑高价营销服务、BNM EMI 牌照打开合规支付市场、NETR 政策推动 H BESS 的储能订单、Labuan 投资银行牌照开启跨境金融服务。每一块拼图各有逻辑,而且公司在 2026 年同时推进,势头积极。
但”有故事”不等于”已兑现”。H BESS 仅有 RM 700 万订单在手、投资银行牌照仍为有条件批准、Presto 收入在重组期间已跌至低点——三大引擎尚未产生足以覆盖营运成本的实质收入。成长潜力是真实的,但需要 FY2026 至 FY2027 的季报数据来逐步证明。
角度二:盈利能力,毛利率改善了,但净亏仍在
最正面的信号是毛利率的结构性改善:FP2025 毛利率从 FPE2024 的 16.9% 提升至 24.6%,Q1 FY2026 更进一步跳至 70.9%。这意味着业务组合正在向更高利润率的方向移动,低质量的大体量合同在退出。
OmniChannel 在 Q1 FY2026 录得 RM 388 万税后盈利,是全集团唯一盈利的分部,证明 PUC 旗下并非所有业务都在亏损,已有单个业务线具备自给能力。
但整体层面,公司累计亏损 RM 3.33 亿,持续耗损股东权益;现金仅 RM 173 万,极为脆弱。若无法在未来 2–3 个季度内大幅提升现金流,配股融资风险将成为悬在股东头上的一把剑。
角度三:风险评估,仙股特性叠加转型不确定性
仙股(3.5 仙)本身代表着高波动、低流动性、对消息面敏感的市场特性,这已经是一道门槛;叠加 Presto 业务收入暴跌 87%、三大新引擎均处于极早期、核数师保留意见、以及极低现金储备,综合风险等级属于高风险类别。
PUC 更适合对马来西亚金融科技与绿色能源赛道有独立研究能力、能接受高风险高弹性的中长期投资者,同时密切追踪每季季报及 Bursa 公告,尤其关注 PUC Capital 出售完成情况、H BESS 订单动态及投资银行牌照正式落地时间线。
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 PUC Berhad 的公开财报、Bursa Malaysia 公告及公司提供的 Corporate Presentation Deck(2026 年 8 月)中获得的。Spark Spark Finance 不对这些来源或信息的准确性负责,文章内容仅供参考,不构成任何形式的投资建议。投资有风险,请在作出任何投资决定前,咨询持牌财务顾问并进行独立尽职调查。过去业绩不代表未来表现。







