




Farmiera Berhad(FAMIERA,股票代码0378)在2025年11月12日于 Bursa Malaysia ACE Market 挂牌,是马来西亚少数同时做家禽养殖和家禽加工的上市公司。
公司以RM 0.25的发售价在 Bursa Malaysia ACE Market 挂牌,如今股价已经跌到RM 0.205附近,较发售价缩水近两成。
照理说,股价跌成这样,公司的经营应该不太乐观,但翻开最新的Q2 FY2026财报会发现,公司税后净利润环比不跌反涨13.11%,毛利率也持续改善。
但也需要留意森美兰农场2026年2月的一场火灾会否影响产能;借贷水平上升;应收账款为什么在半年内涨了三成等信号究竟说明了什么?
这篇文章会把 Farmiera Berhad 的生意模式、股权结构、FY2025全年表现、Q2 FY2026 季报、资产负债表变化、和同业相比的位置、上游扩张计划、行业前景与风险都拆开来看,帮你判断这家新股是不是值得放进投资组合。
Farmiera Berhad 重点信息速览
| 项目 | 内容 |
| 公司名称 | Farmiera Berhad |
| 股票代码 | FAMIERA(0378) |
| 上市板块 | Bursa Malaysia ACE Market |
| 上市日期 | 2025年11月12日 |
| 发售价 | RM 0.25/股 |
| 已发行股本 | 450,000,000股 |
| 主要业务 | 家禽养殖、家禽加工 |
| FY2025营收 | RM 615.21百万 |
| FY2025净利润 | RM 8.20百万 |
| Q2 FY2026营收 | RM 164.17百万 |
| Q2 FY2026净利润 | RM 3.48百万 |
| 股息政策 | 2026年5月宣布首次中期股息,每股RM 0.005 |
Farmiera Berhad 是什么公司?
Farmiera 的生意可以追溯到2013年。创办人 Hong How Seng 和 Tan Kok Cheong 当年成立 Farmiera Agro Resources Sdn Bhd(前身为 Farmiera Sdn Bhd),一开始只做合约家禽养殖服务。
2016年,公司停止纯合约养殖模式,转型为自营农场加活鸡贸易。2018年,城市消费者开始转向超市和大卖场购买家禽产品,公司看准这个趋势,租下 Semenyih 的加工厂切入下游加工。2019年加工厂迁至森美兰 Lukut,2022年再于霹雳 Ipoh 设立第二间加工厂,两厂都拿到 JAKIM 清真认证。
2024年5月2日,Farmiera Berhad 作为集团控股公司在马来西亚注册成立,2025年11月12日正式在 ACE Market 挂牌,发售价RM 0.25/股,公开发售1.17亿新股,募资总额RM 29.25百万。上市当年,公司还拿下”2025年马来西亚畜牧业新星奖”(Outstanding Emerging Livestock Industry)和”2025年白金商业奖”。
Farmiera 的生意模式:从鸡苗到餐桌的完整链条
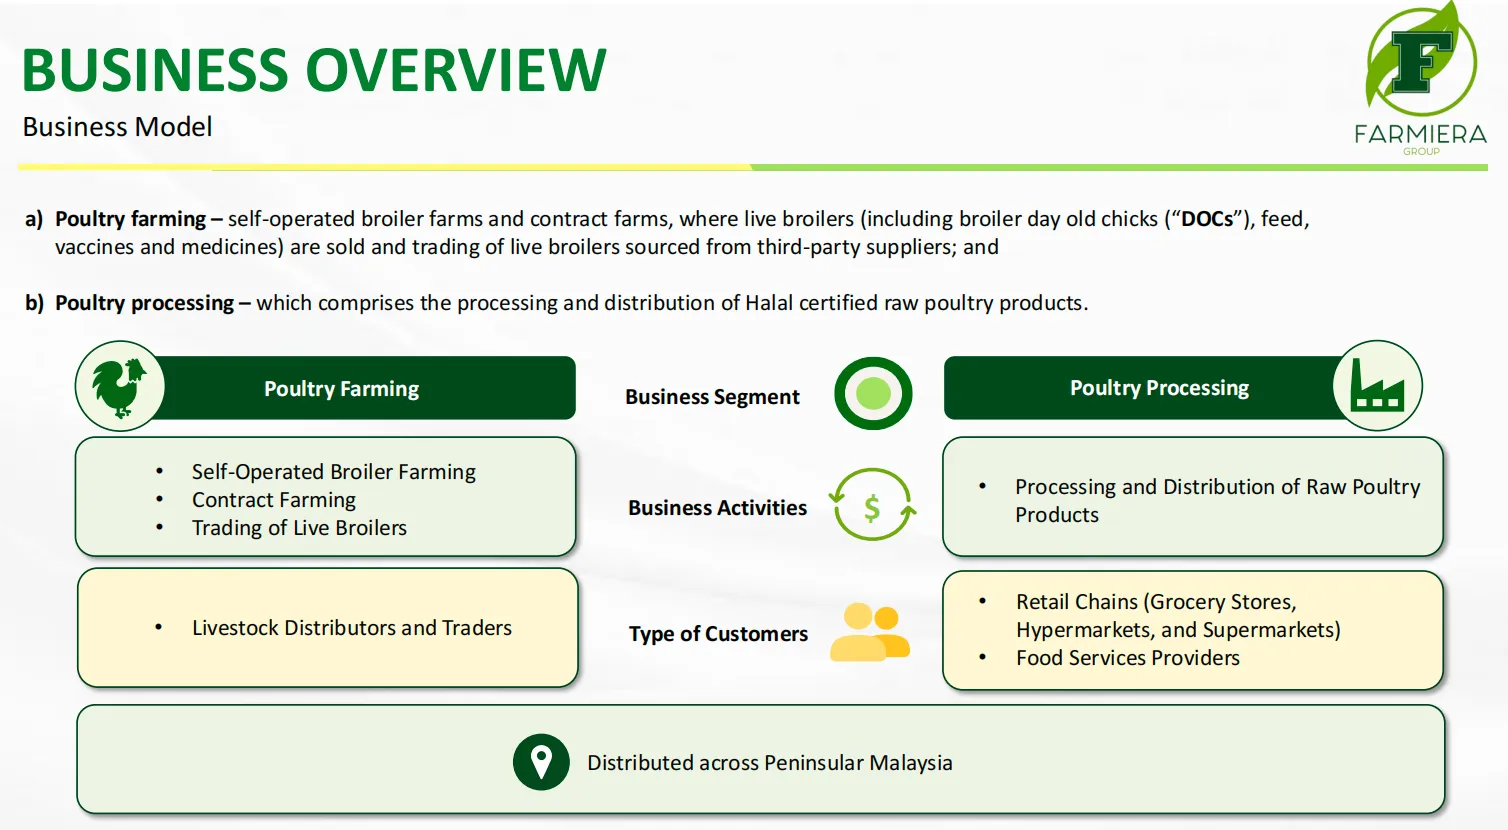
Farmiera 的生意分成两大板块,彼此环环相扣。
家禽养殖板块包含三部分:
- 自营农场直接把活鸡卖给牲畜经销商和贸易商
- 合约农场模式下,公司提供雏鸡(DOC)、饲料、疫苗和药物给合约农户,农户负责养到出栏再卖回给公司
- 公司也会向第三方供应商采购活鸡转售
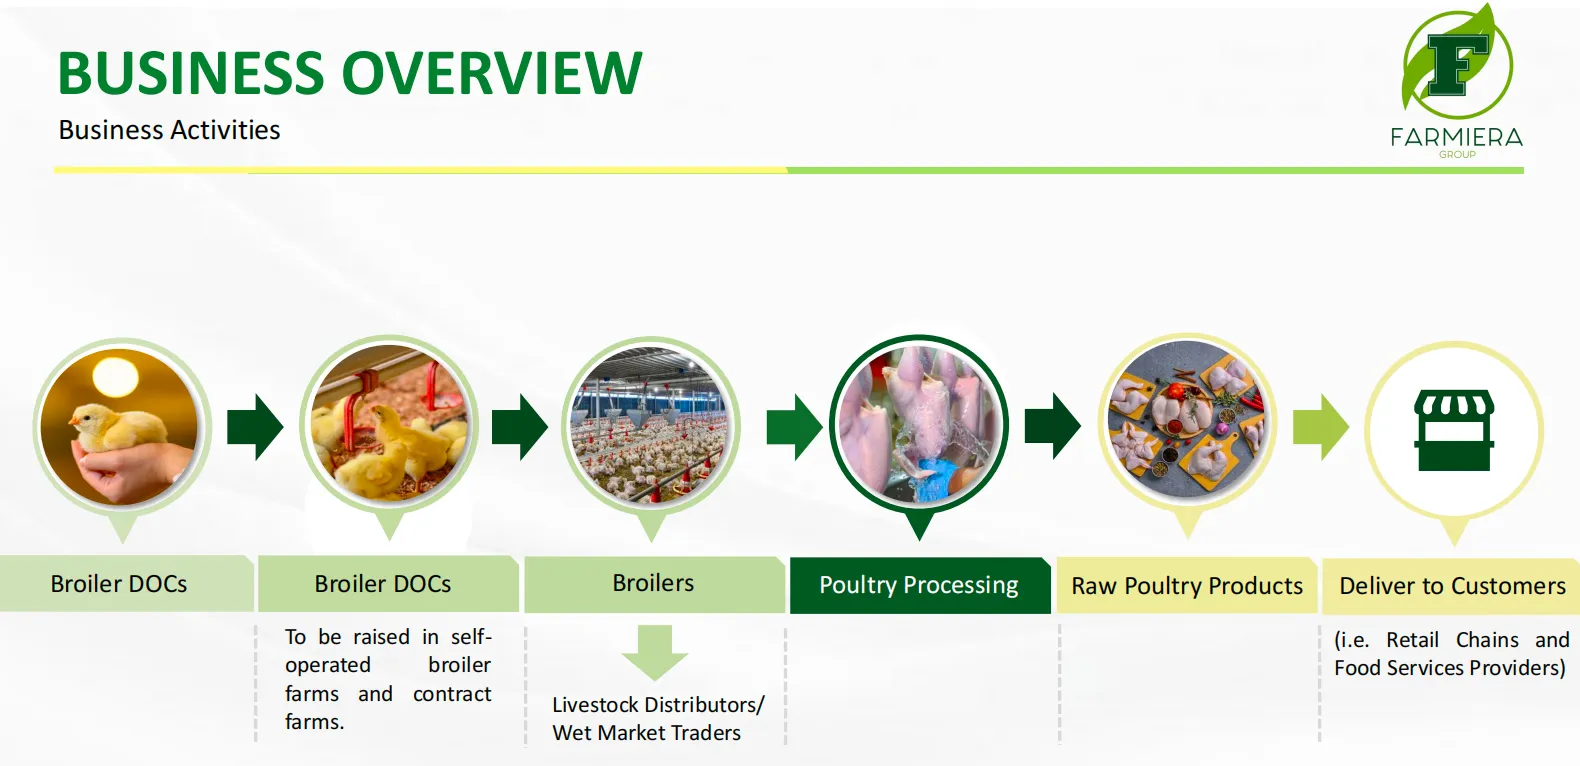
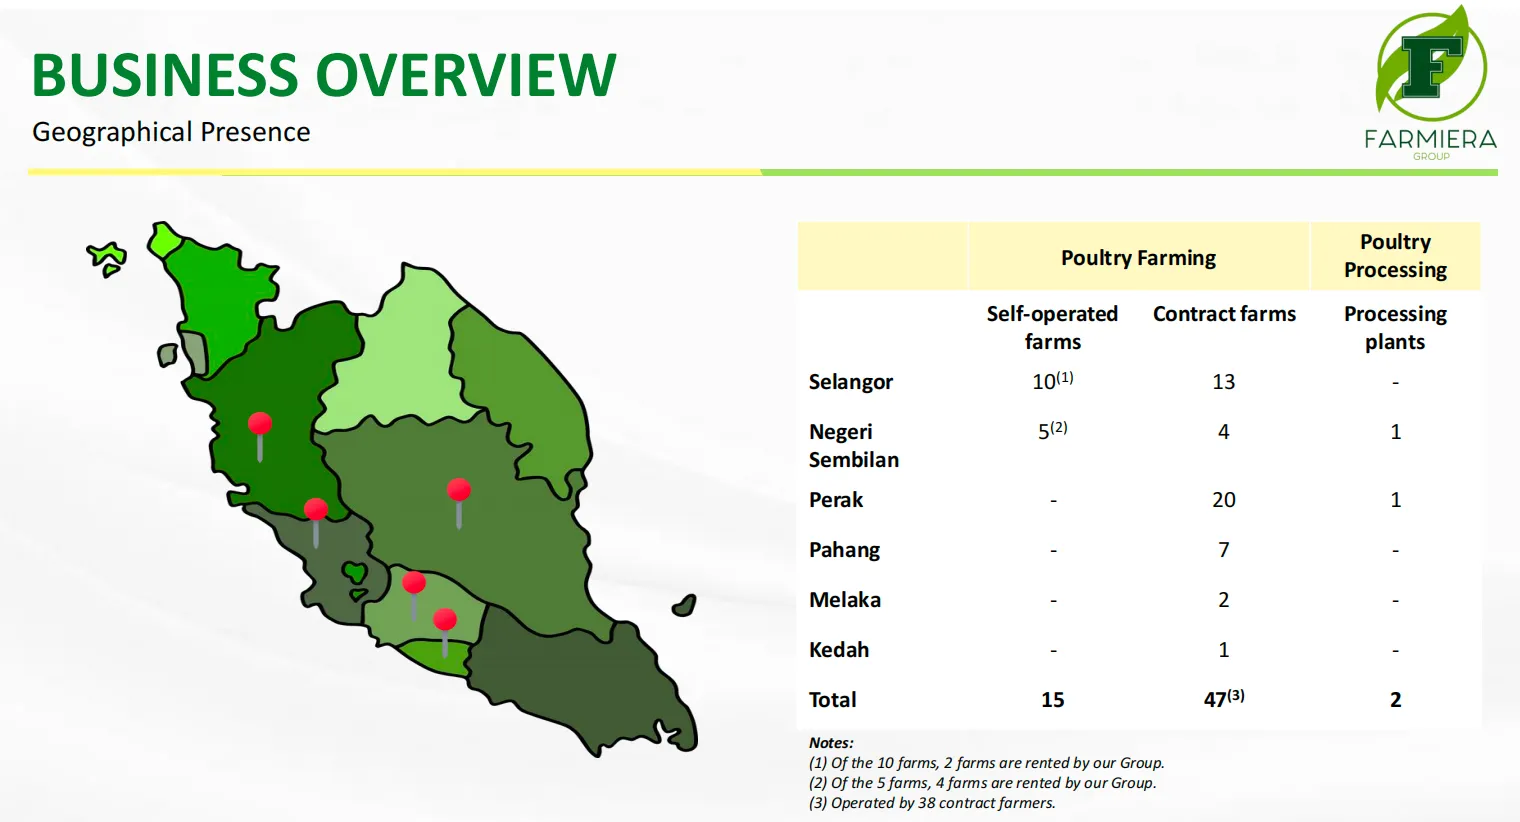
截至目前,Farmiera 有15座自营农场(9座自有、6座租赁,分布在雪兰莪和森美兰),以及47座合约农场,由38名合约农户经营,分布在霹雳、雪兰莪、森美兰、彭亨、马六甲和吉打。
养殖采用封闭式鸡舍,全进全出制度,雏鸡饲养30至35天可达出栏体重,单一生产周期总产能约180万只肉鸡。
家禽加工板块把自营场和合约场的活鸡加工成清真认证的生鲜家禽产品,产品线包括全鸡、切块鸡、去骨去皮鸡胸和鸡腿等。Lukut 和 Ipoh 两间加工厂合计日处理产能约4.5万只肉鸡。加工产品主要销往零售连锁(超市、大卖场)和餐饮服务提供商,覆盖整个马来西亚半岛。
Farmiera 的主要客户和供应商
家禽养殖分部的客户主要是牲畜经销商和贸易商,这些中间商再把活鸡转售到湿巴刹和其他零售渠道;家禽加工分部的客户则是零售连锁(超市、大卖场)和餐饮服务提供商,公司与这类客户建立了长期合作关系,最大客户Segi Marine Enterprise Sdn Bhd自2018年起合作至今,占集团营收比重在15%至23%之间波动,前五大客户合计占比36%至43%,客户集中度是需要留意的地方,下面风险段落会再谈。
上游供应链上,DOC和饲料主要向本地供应商采购,其中PK Agro-Industrial Products(M)Sdn Bhd一家就占了FY2024采购额的28.91%。为了不过度依赖单一品种,公司父母代种鸡场同时采用Ross和Cobb两种品系种源,年报的说法是”分散基因血统,确保最佳生产表现”,降低对单一品种的依赖风险。合约农户网络本身也是供应链的一部分,38名合约农户提供了集团约52.85%的肉鸡供应,让公司不用大举自建农场就能扩充产能。但相对的也带来供应端的依赖风险。
Farmiera 的竞争优势
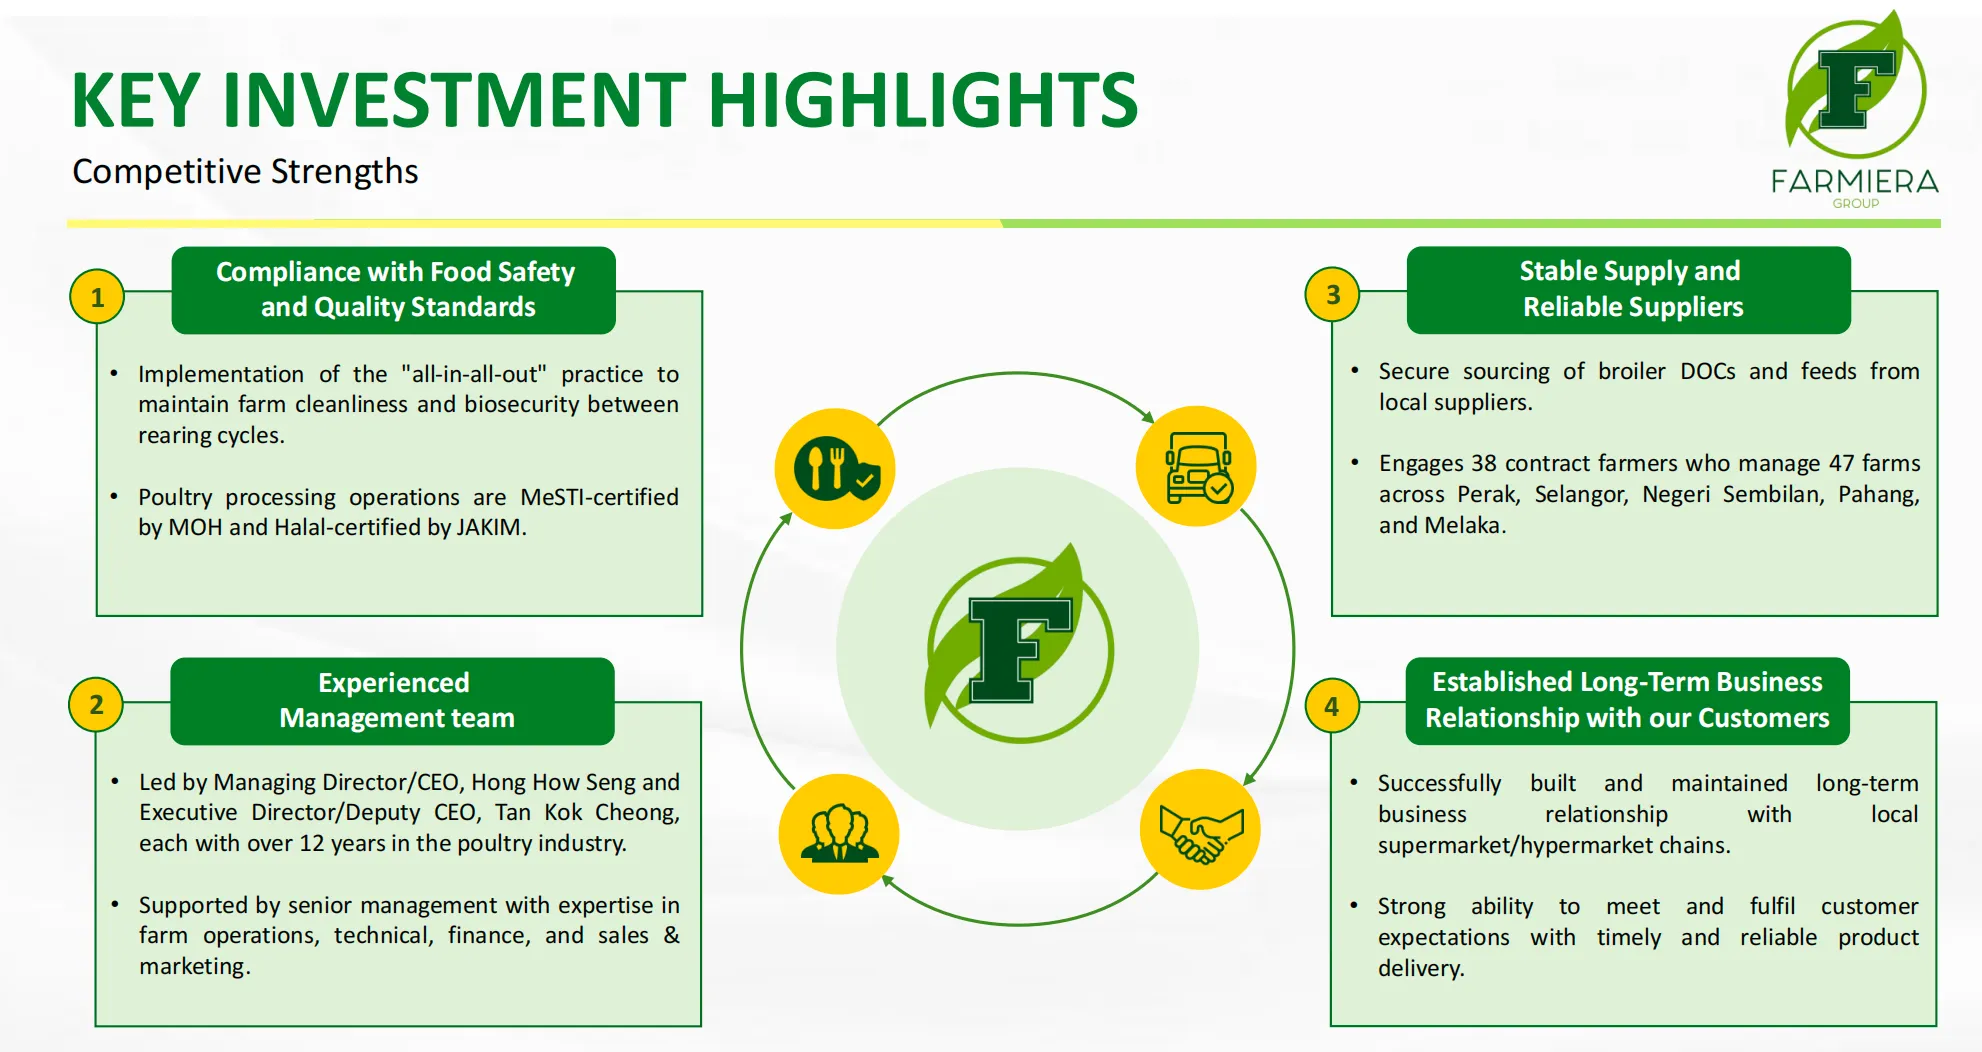
1. 食品安全与品质合规
全进全出的养殖方式降低疾病交叉感染风险,两间加工厂同时拿到卫生部 MeSTI 食品安全认证和 JAKIM 清真认证。部分自营农场(如Farm A)也已通过兽医局DVS评估取得MyGAP良好农业规范认证,有利于取信于零售连锁和监管方。
2. 生物安全与自动化养殖科技
集团在农场采用自动化ViperTouch系统监测调节温湿度,以优化肉鸡生长环境,配合机械通风系统确保气流控制。年报的原话是这类科技升级“不仅提升营运效率,也有助于降低人力需求、优化生产成本,并最终提升利润率”。
3. 双品系育种降低风险
父母代种鸡场同时采购Ross和Cobb两个品系,不把鸡苗品质和供应完全押在单一品种上,是种源层面的风险分散。
4. 自营加合约的双轨供应模式
15座自营农场提供稳定的核心产能,47座合约农场则在不需要大举资本支出的情况下弹性扩充,这套模式让公司能用较轻的资产负担扩大规模。
而且这也让公司有稳定的供应链。38名合约农户分散在六个州属管理47座农场,降低单一农场出问题对整体产能的冲击。
5. 与客户的长期合作关系
公司与本地超市╱大卖场连锁维持稳定供货,能按时交付,和最大客户Segi Marine Enterprise的合作已经持续超过七年。
6. 管理团队经验和行业奖项背书
两位创办人 Hong How Seng 和 Tan Kok Cheong 各自在家禽行业超过12年,高级总经理Tan Chin Heng在家禽养殖领域更有37年经验,管理层的行业年资在同规模公司里不算薄。
此外,公司在2025年拿下”马来西亚畜牧业新星奖”和”白金商业奖”,算是第三方对公司经营成果的背书,对一家刚上市、经营历史相对年轻的公司来说,能增加一些可信度。
这些优势更多是”经营基本功”层面的护城河,不算特别独有;家禽养殖和加工本身是资本密集、准入门槛不算低的行业,但同业里做到类似规模的公司不止一家。
股权结构与管理层
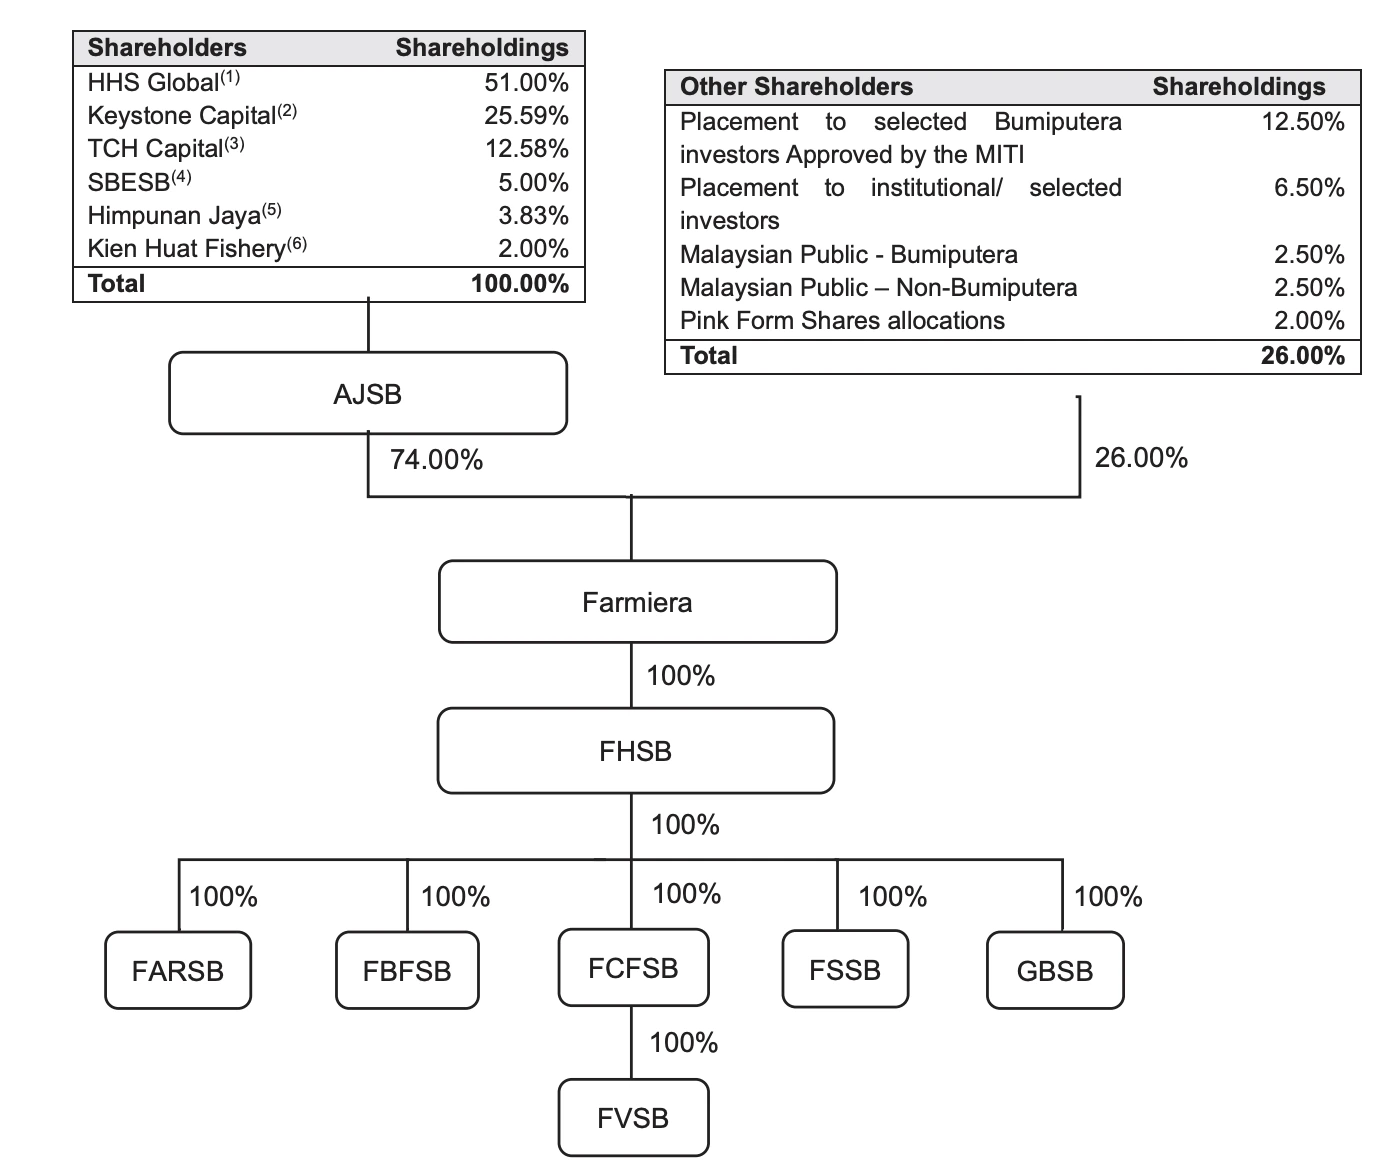
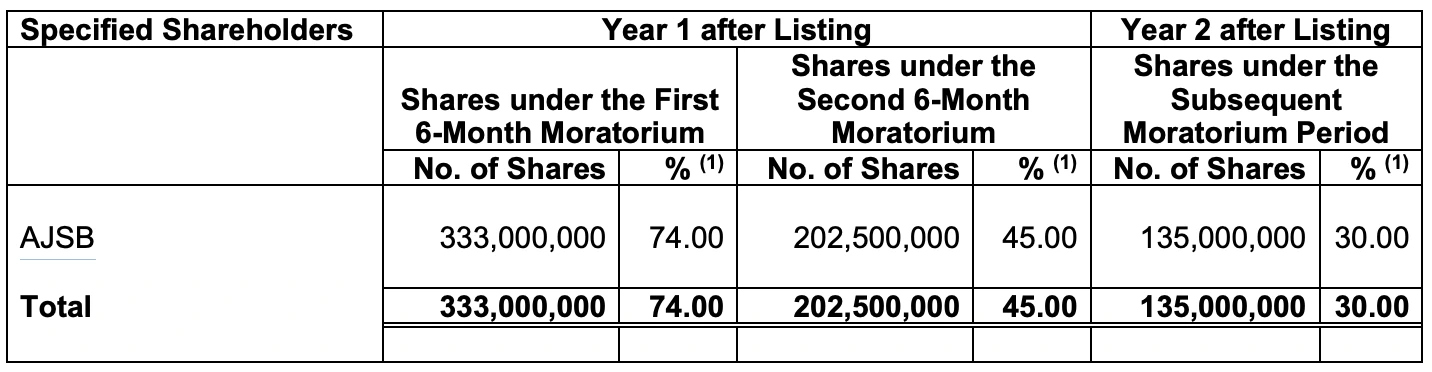
Farmiera 的控股权高度集中。Asas Juara Sdn Bhd 直接持有74%股权,而这家公司是由 Hong How Seng(透过 HSS Global Sdn Bhd)和 Tan Kok Cheong(透过 Keystone Capital Sdn Bhd)间接全资拥有。换算下来,两位创办人合计间接掌控公司四分之三的股权,是典型的家族/创办人控制型企业。
董事会由六人组成:独立非执行主席 Tang Yuen Kin,在会计、企业融资和资本市场有逾25年经验;董事经理兼CEO Hong How Seng;执行董事兼副CEO Tan Kok Cheong;三名独立非执行董事 Adrian Chair Yong Huang、Koo Woon Kan、Nor Syahirah Binti Abu Baker,分别来自法律、会计背景。关键管理层还包括CFO Chin Chien Hwi,以及在家禽养殖行业有37年经验、负责农场日常运营的高级总经理 Tan Chin Heng。
这里有个近期风险点需要警惕。创办人透过Asas Juara持有的74%股权,上市时被要求按6个月、12个月、24个月分阶段解禁。第一阶段(6个月,即2026年5月)已经过了解禁期,第二阶段(12个月,即2026年11月)也快到了,理论上创办人具备减持的条件,虽然目前没有公开减持的迹象,但对这种控股集中的仙股来说,解禁期是股价的潜在压力点,值得留意后续公告。
与同业比较,Farmiera 处于什么位置?
马来西亚上市的家禽相关公司里,规模比 Farmiera 大的有 CAB Cakaran Corporation Berhad 和 Leong Hup International Berhad,规模相近或较小的则有 PWF Corporation Berhad 等。
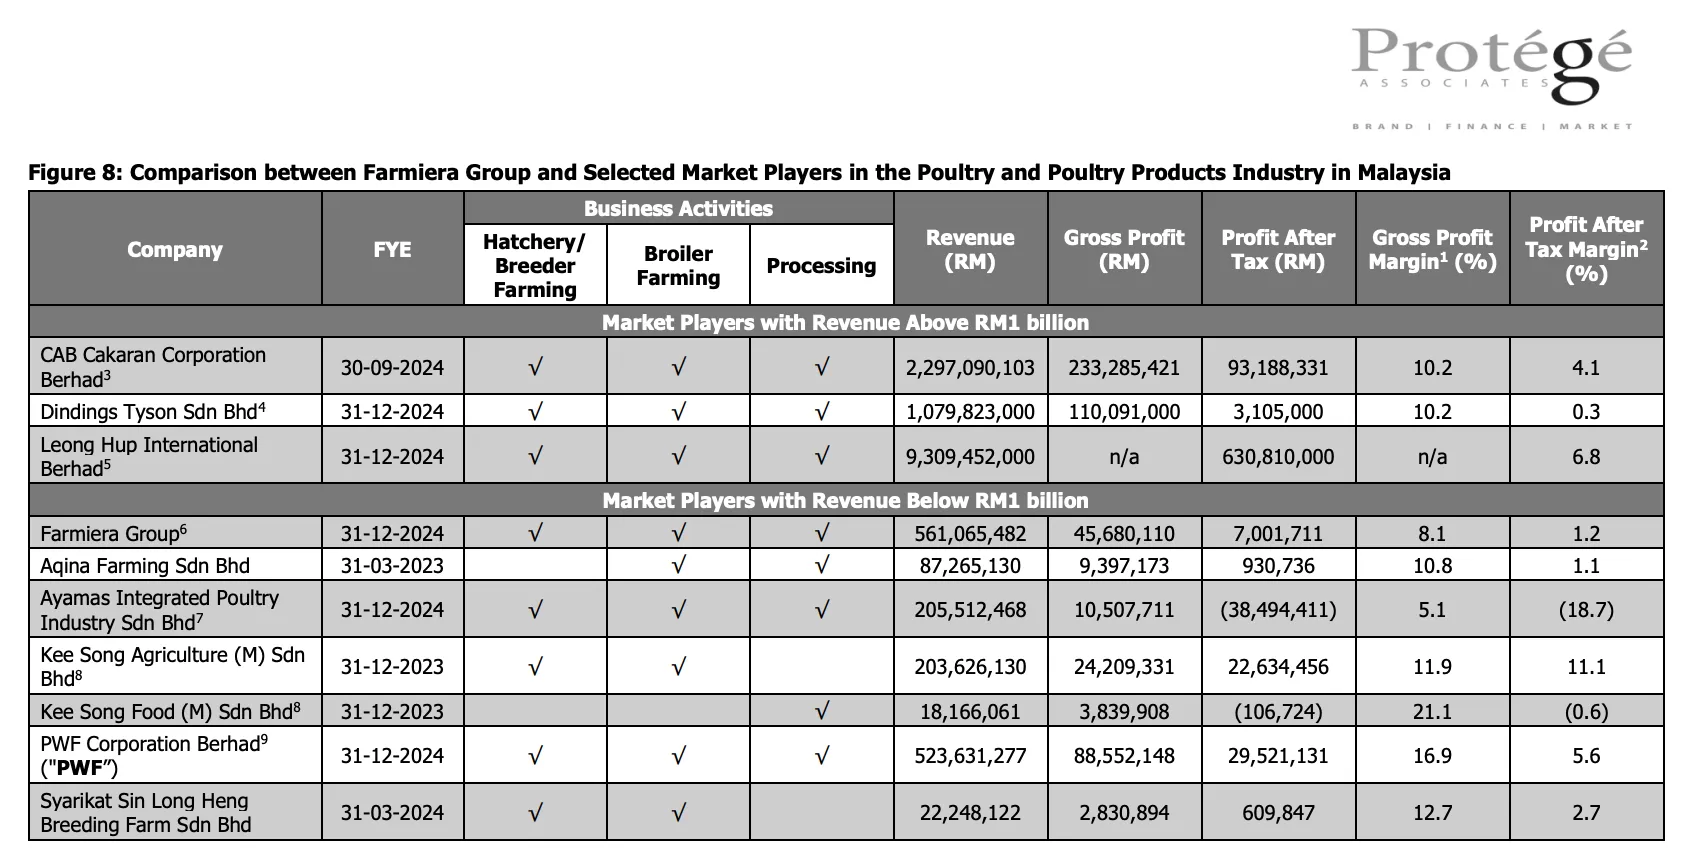
营收超过RM 10亿的三家:
| 公司 | 财年结算日 | 营收 | 毛利率 | 净利率 |
| CAB Cakaran Corporation Berhad | 2024年9月30日 | RM 22.97亿 | 10.2% | 4.1% |
| Dindings Tyson Sdn Bhd | 2024年12月31日 | RM 10.80亿 | 10.2% | 0.3% |
| Leong Hup International Berhad | 2024年12月31日 | RM 93.09亿 | 数据未披露 | 6.8% |
营收低于RM 10亿的六家(含Farmiera自己):
| 公司 | 财年结算日 | 营收 | 毛利率 | 净利率 |
| Farmiera Group | 2024年12月31日 | RM 5.61亿 | 8.1% | 1.2% |
| Aqina Farming Sdn Bhd | 2023年3月31日 | RM 8,727万 | 10.8% | 1.1% |
| Ayamas Integrated Poultry Industry Sdn Bhd | 2024年12月31日 | RM 2.06亿 | 5.1% | -18.7% |
| Kee Song Agriculture(M)Sdn Bhd | 2023年12月31日 | RM 2.04亿 | 11.9% | 11.1% |
| Kee Song Food(M)Sdn Bhd | 2023年12月31日 | RM 1,817万 | 21.1% | -0.6% |
| PWF Corporation Berhad | 2024年12月31日 | RM 5.24亿 | 16.9% | 5.6% |
| Syarikat Sin Long Heng Breeding Farm Sdn Bhd | 2024年3月31日 | RM 2,225万 | 12.7% | 2.7% |
Farmiera 2024年财年的净利率1.2%,在营收低于RM 10亿的六家同业中排名倒数第三,只比录得巨额亏损的Ayamas(-18.7%)和微亏的Kee Song Food(-0.6%)好一些,比营收规模相近的PWF Corporation(5.6%)低了将近五个百分点。
PWF Corporation的毛利率16.9%是这份表里最高的,几乎是Farmiera 8.1%的两倍,说明同样做养殖加工一条龙的生意,成本控制和定价能力可以做出明显差距,这也是Farmiera接下来几年需要努力追赶的地方。
Kee Song Agriculture虽然营收规模只有RM 2.04亿,比Farmiera小得多,净利率却做到11.1%,证明这门生意规模不是唯一的决定因素,经营效率同样重要。
Ayamas这种录得巨额亏损的例子,提醒读者家禽行业不是稳赚不赔的生意,价格管制、饲料成本波动都可能让规模不小的公司由盈转亏。
值得一提的是,这份对照表用的是Farmiera FYE2024的数据,也就是净利率1.2%那一年,而前面提到FY2025全年的净利率已经改善到1.33%,方向是往上走的,但离PWF Corporation、Leong Hup这些同业的水平,还有明显差距。
Farmiera 才刚开始做上游垂直整合,规模效益还没充分体现;同时公司过去几年经历了价格管制和补贴退场的转型期(下一段会细谈)。净利率偏低,既是这门生意目前的现实,也是判断”成长空间”和”经营风险”时都要放进天平的一个数字。
Farmiera 财务表现如何?
FY2025:上市首个完整财年表现
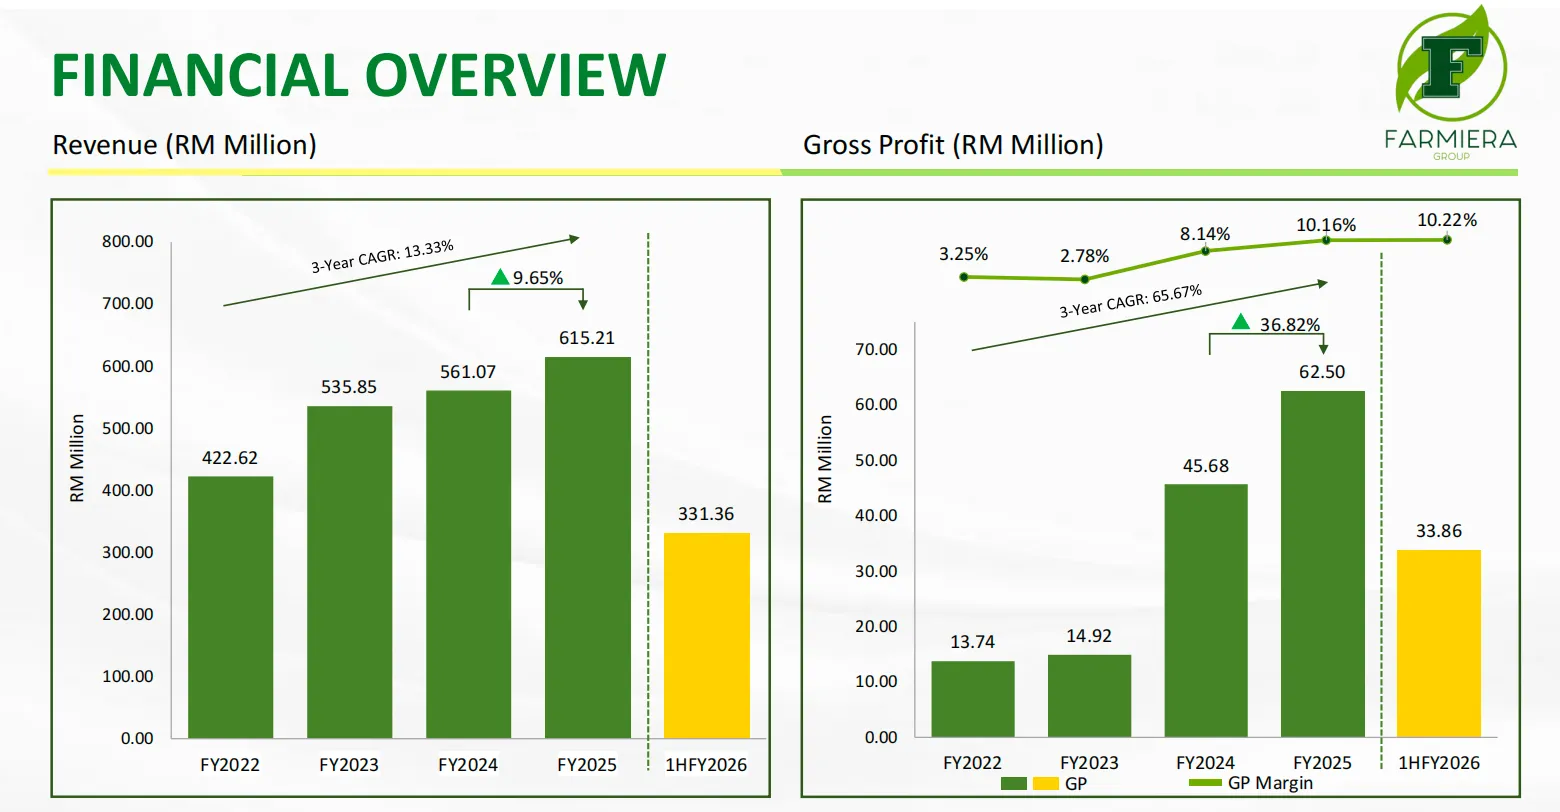
Farmiera FY2025(2025年1月1日至12月31日)营收录得RM 6.15亿,比FY2024的RM 5.61亿增长9.65%,三年复合增长率(CAGR)达13.33%。
毛利从FY2024的RM 4,568万增至FY2025的RM 6,250万,增幅36.82%,毛利率也从8.14%跳升至10.16%。EBITDA从RM 2,409万增至RM 3,015万,增幅25.16%,EBITDA利润率从4.29%升至4.90%。
这个增幅的来源,一部分来自营收本身增长9.65%带来的规模效应,更大一部分其实来自毛利率的结构性改善,也就是下面会细谈的价格管制解除后的成本效率回升,两者叠加才让EBITDA的增速远超营收增速。
税后净利润(PAT)为RM 820万,比FY2024的RM 700万增长17.14%,PAT利润率从1.25%微升至1.33%,增速比EBITDA慢,主因是利息开支和税务负担同步增加,侵蚀了部分经营端的改善。
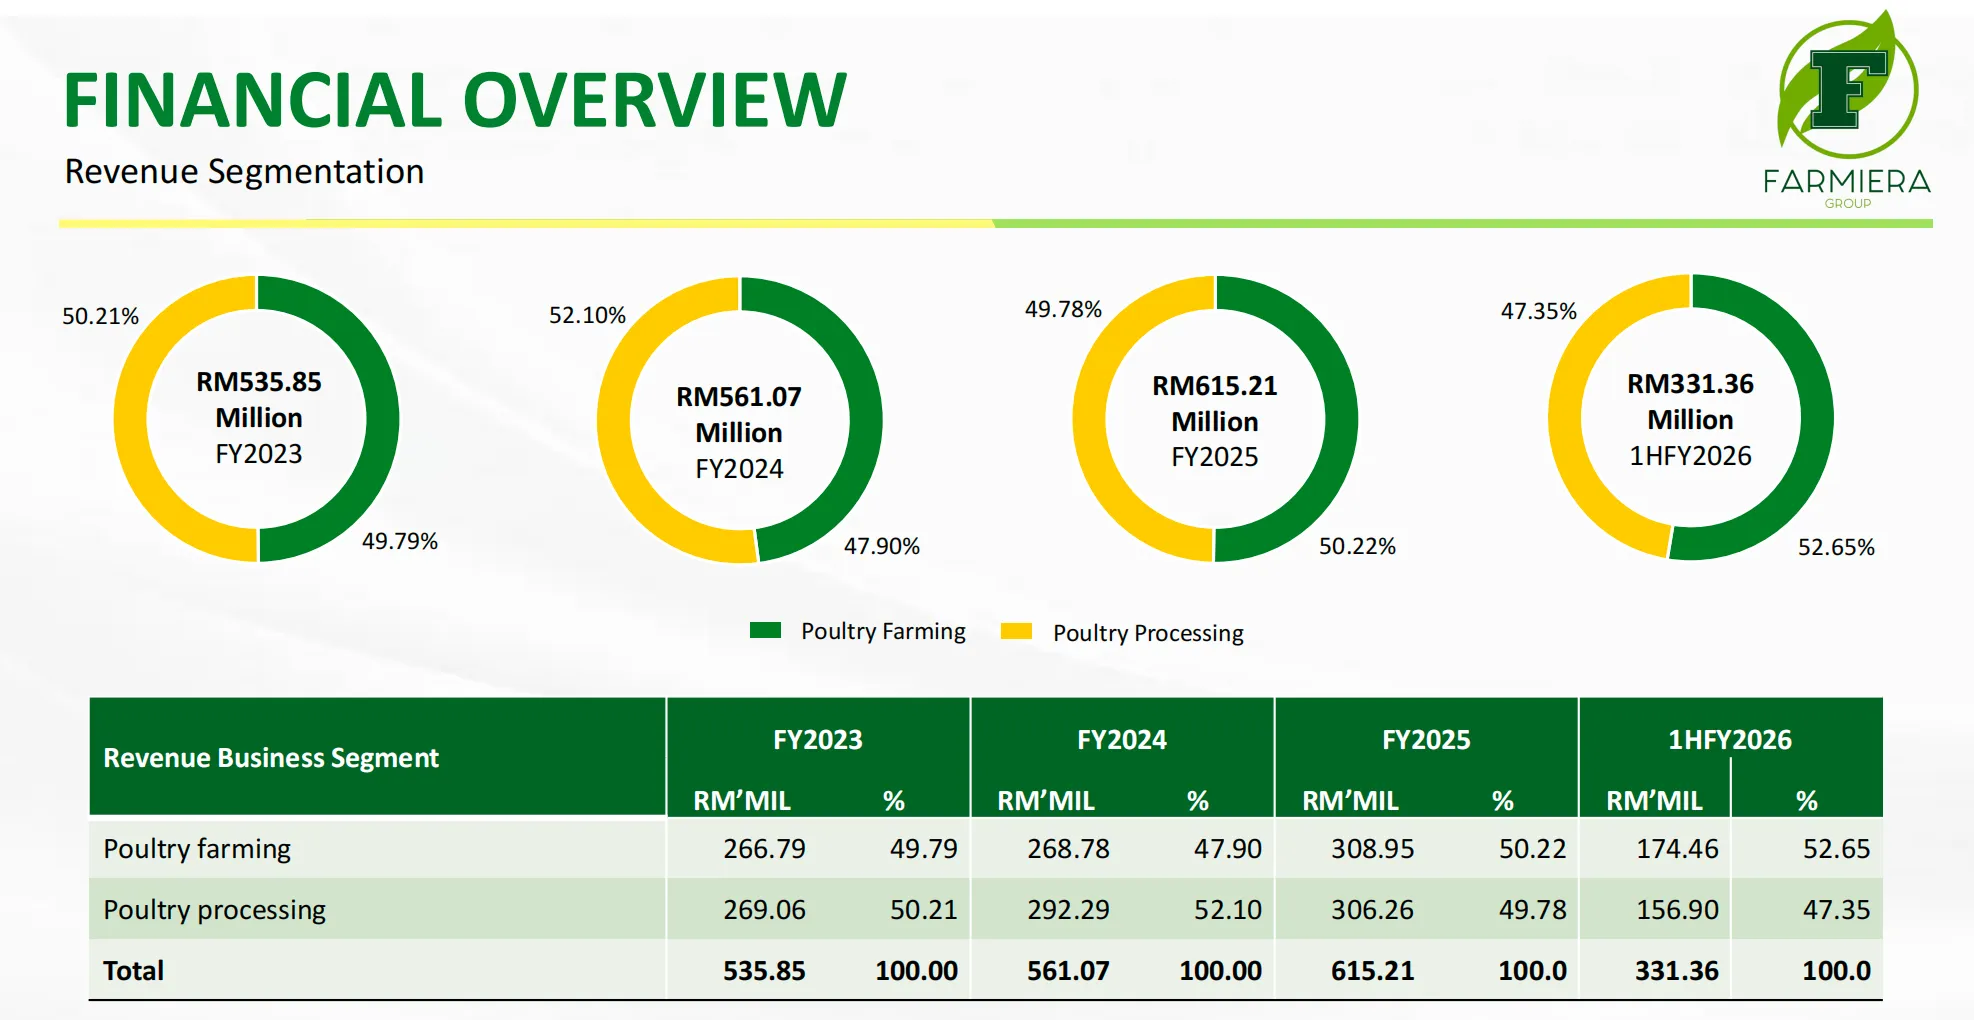
家禽养殖分部,FY2025营收RM 3.09亿,占集团营收50.22%,比FY2024的47.90%占比有所提升,增长动能主要来自合约农场数量从35个扩张到47个带动的销量增长,是量的扩张,不是单价大幅上涨。
家禽加工分部,FY2025营收RM 3.06亿,占集团营收49.78%,增速相对温和,年报解释主因产品平均售价下滑部分抵销了销量增长。也就是说加工分部卖得更多,但单价没有跟上,这也呼应了后面Q2财报里会看到的,加工分部利润率明显薄于养殖分部这个格局。
股息方面,董事会决定FY2025不派发股息,理由是宏观经济不确定性及成本压力下,公司要维持财务稳健和资本弹性来支持未来投资,并表示会定期检讨股息政策。
翻查招股书披露的历史财务,FY2022和FY2023两年,公司其实收到了政府发放的家禽补贴(分别为RM 1,608万和RM 2,088万),这是2022年俄乌战争推高饲料和物价后,政府为压制鸡肉零售价而配套的措施。
扣除这笔非经常性补贴之后,公司FY2022调整后其实是亏损RM 405万,FY2023调整后亏损RM 1,080万,也就是说,账面上的盈利在那两年很大程度上是补贴撑起来的。2023年11月起政府解除鸡肉价格管制,补贴也跟着退场,FY2024和FY2025的毛利率能明显回升到8%以上、10%以上,反而是核心业务在没有补贴的情况下真正开始赚钱的信号,这段历史是判断Farmiera现在的盈利质量时绕不开的背景。
Q2 FY2026 季报:营收微降,但获利能力在改善
Q2 FY2026(截至2026年6月30日的三个月)是 Farmiera 上市以来第二份对外披露的季度财报,也是判断上市后经营动能是否延续的重要参照点。
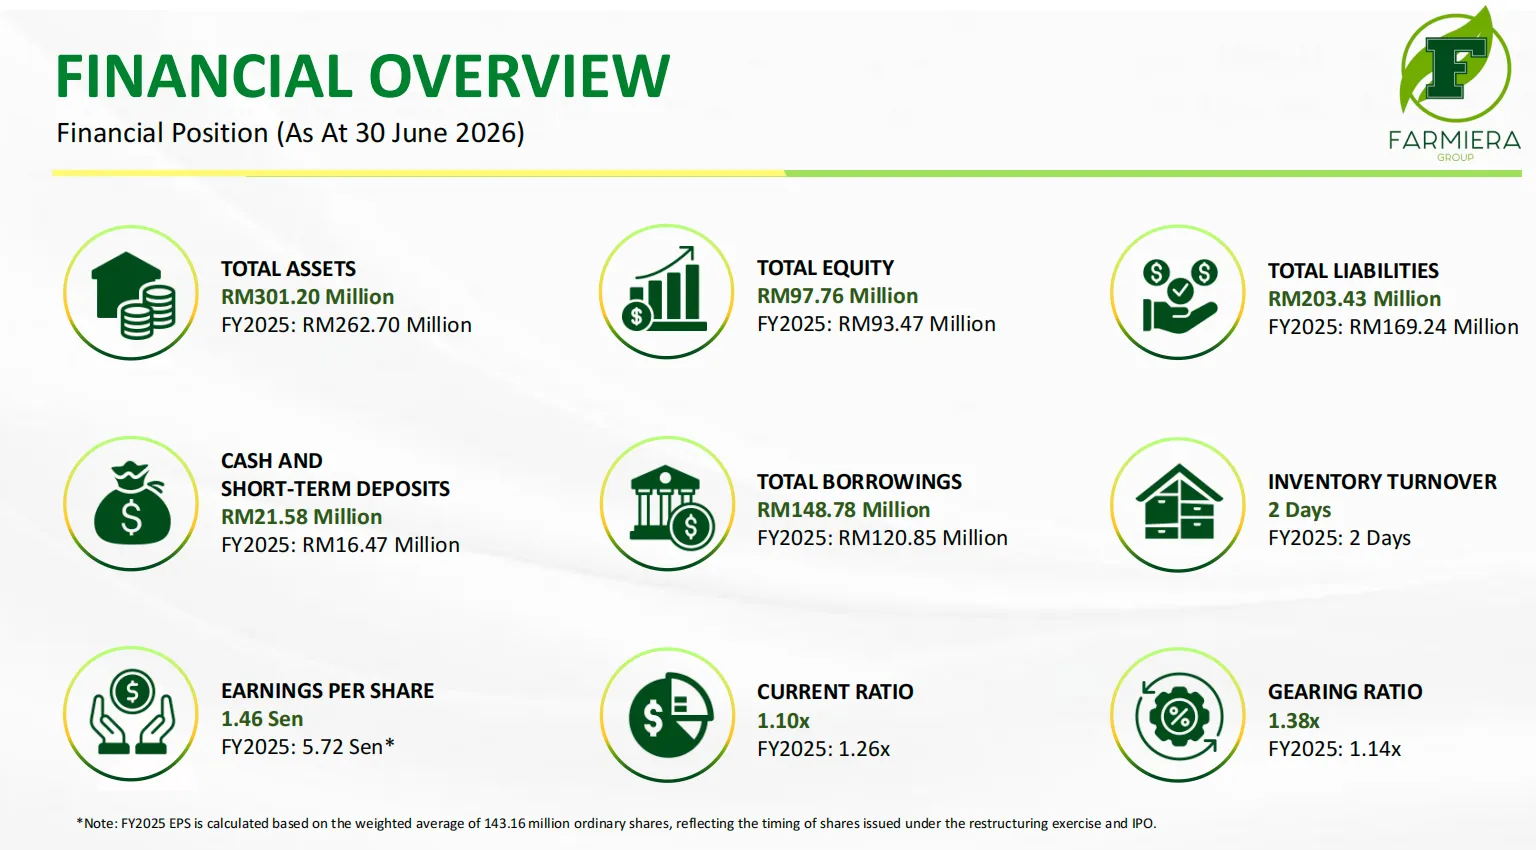
单季表现上,公司录得营收RM 1.64亿,税前盈利(PBT)RM 475万,税后净利润(PAT)RM 348万。累计上半年(1H FY2026)营收RM 3.31亿,PBT RM 924万,PAT RM 655万。基本每股盈利单季为0.77仙,上半年累计1.46仙。
这里要特别澄清一点,把FY2025的每股盈利5.72仙拿来和1H FY2026的1.46仙比较,会误以为盈利能力大幅倒退,但这其实是股数基数的问题,不是获利真的变差。FY2025的加权平均股数是基于重组和IPO期间逐步增发的较小基数计算,而1H FY2026是用IPO后完整的4.5亿股基数计算,分母变大,每股盈利自然被摊薄,不能直接拿两个不同基数的EPS做同比。
和Q1 FY2026(截至2026年3月31日)相比,营收从RM 1.67亿降至RM 1.64亿,环比下滑1.81%,主因是家禽加工分部的贸易活动销售放缓。不过盈利端反而改善,PBT从RM 449万增至RM 475万,环比增长5.61%;PAT从RM 307万增至RM 348万,环比增长13.11%,公司解释这主要是营运成本下降和不可扣税开支减少带动的。营收小跌但净利润逆势上升,说明成本管控在这一季发挥了作用。
家禽养殖分部,Q2单季总分部营收(含分部间交易)RM 1.52亿,分部利润RM 436万,分部利润率2.87%。上半年累计总分部营收RM 2.96亿,分部利润RM 893万,分部利润率3.02%。单看对外销售,Q2外部营收RM 8,729万,占集团外部营收53.17%。
家禽加工分部,Q2单季总分部营收RM 7,688万,分部利润仅RM 101万,分部利润率1.31%。上半年累计总分部营收RM 1.57亿,分部利润RM 146万,分部利润率0.93%。单看对外销售,Q2外部营收RM 7,688万,占集团外部营收46.83%。
两个分部的营收规模相差不大,但利润率差了超过两倍,真正撑起集团获利的是养殖分部,不是外界直觉认为附加值更高的加工分部。
加工分部目前更像是”走量不走利”的生意,这也解释了为什么公司要往上游种鸡场和孵化场砸钱,因为改善DOC自给能力,直接受益的会是养殖分部的成本结构。
至于投资控股及其他分部,Q2单季亏损RM 63万,上半年累计亏损RM 115万,属于集团层面的行政管理开支
有效税率是另一个值得深挖的地方。Q2单季有效税率26.76%,上半年累计29.12%,都明显高于马来西亚24%的法定税率。把税负拆到分部层面,Q2养殖分部的所得税开支RM 141万,占分部利润RM 436万的32.3%,比法定税率高出8个百分点以上。上半年累计养殖分部税负占比29.47%。
加工分部Q2所得税开支RM 27万,占分部利润的26.4%,上半年累计24.88%,同样偏高但幅度较小。
投资控股分部反而录得税务抵免,Q2抵免RM 41万,占该分部亏损的64.75%。
养殖分部偏高的实际税率,大概率与不可扣税开支或生物资产公允价值调整的税务处理有关。这部分财报没有进一步拆解。但可以确定的是,税负拖累主要集中在养殖分部,而不是均匀分布在整个集团。
现金流上,应收账款涨得比营收快,是要留意的信号。上半年经营活动现金流入RM 1,548万,表面上看很健康,但拆开工作资本变化会发现,扣除工作资本变化前的核心经营利润产生的现金流是RM 1,845万。之所以最终只剩RM 1,548万,主要是因为贸易及其他应收账款在半年内增加了RM 810万,抵销了应付账款增加RM 620万带来的正面效果。
对照资产负债表,贸易应收账款从FY2025年末的RM 3,355万增至Q2末的RM 4,493万,半年内增长34%,增速明显快过同期营收的增长幅度。这可能反映公司对部分大客户(比如占营收15%至23%的Segi Marine Enterprise)给出了更长的信用期,也可能是营收结构变化带来的正常波动。
财报里同时披露了RM 15.6万的坏账注销,金额不大,但值得往后几季持续追踪应收账款周转天数,看看这个增速是不是会持续。
投资活动方面,上半年净流出RM 2,595万,主要是购置物业、厂房及设备(PPE)RM 3,215万,这笔钱基本对应父母代种鸡场和孵化场的建设支出,部分被出售短期投资RM 1,530万所抵销,这笔短期投资正是IPO募资中尚未动用、暂时停泊在货币市场工具里的资金。
融资活动净流入RM 1,558万,其中定期贷款新增提取RM 1,934万,贸易融资则是大进大出的循环额度(提取RM 9,437万、偿还RM 9,062万),反映公司靠短期贸易融资周转日常营运资金的惯常做法。整体现金及现金等价物半年净增加RM 511万,季末余额RM 2,158万。账上现金还算充裕,但增量主要靠借贷撑起。不是靠内生经营现金流。
股息方面,董事会在2026年5月18日宣布首次中期单层股息,每股RM 0.005,总额RM 225万。已于2026年6月15日派发给合资格股东。这是公司上市以来第一次派息。对刚挂牌的新股来说算是比较正面的信号。
火灾事件对产能有多大影响?
2026年2月14日,Farmiera 位于森美兰 Linggi 的自营肉鸡农场(Lot 3633, Kampung Air Hitam)发生火灾,烧毁三栋鸡舍,受影响的单批次产能约10万只肉鸡。公司在财报中披露,事发时鸡舍内没有存栏鸡只,没有造成人员伤亡或牲畜损失。
截至Q2财报发布日(2026年8月19日),火灾相关的保险理赔仍在处理中,损失评估也还在进行,公司表示会在评估完成后另行披露。管理层的应对方式是透过增加合约农户来补足受影响的产量,维持既有的市场供应承诺。从财报语气看,公司认为这起事件不会对整体财务状况造成重大不利影响,但保险理赔的最终结果和金额,目前还没有定论,算是这份财报里少数还没画上句号的变量。
资产负债表:扩张要花多少钱? 两个比率同时在变差?
截至2026年6月30日,Farmiera总资产为RM 3.01亿,比FY2025年末的RM 2.63亿增长14.7%。非流动资产的增长几乎全部来自PPE,从RM 1.68亿增至RM 2.01亿,直接对应上半年RM 3,215万的资本支出。
负债端上升得比较明显。总负债从RM 1.69亿增至RM 2.03亿,其中总借贷从FY2025年末的RM 1.21亿增至RM 1.49亿,主要是新增担保定期贷款用于种鸡场建设。这里有两个比率同时恶化。
Gearing ratio(净负债╱权益比)从1.14倍升至1.38倍,借贷端为了盖种鸡场和孵化场,半年内新增担保定期贷款超过RM 2,000万,而权益端只靠留存盈利小幅增加,没有新股发行来稀释这个比率,一边加速膨胀、一边缓慢增长,杠杆自然被推高。
流动比率则从1.26倍降至1.10倍。流动资产端,原本停泊在货币市场工具里的IPO资金(”其他投资”项目)从RM 1,102万降至RM 517万,因为陆续被动用去支付资本支出;流动负债端。银行借贷里归类为流动负债的部分从RM 3,193万增至RM 4,218万,加上贸易应付账款也在增加。一边是可动用的短期资金变少,一边是短期要还的钱变多,两头挤压之下流动比率就跌了下来。
需要留意的是,公司某子公司的银行融资契约要求杠杆比率不得超过2.50倍。截至2025年报,公司确认并未违反这项契约,1.38倍的水平距离契约上限还有一段空间。暂时不算迫在眉睫的警讯,但如果上游扩张的资本支出继续加码,这个比率会是接下来几季需要盯紧的指标。
IPO募资使用进度上,截至2026年6月30日,RM 2,925万募资中已经用掉RM 2,610万。使用率89.2%。母鸡种畜场的RM 1,255万已全数用完。营运资金和上市开支两项也都用完。唯独孵化场这一项,提案金额RM 960万,目前只用了RM 645万,还剩RM 315万待用,预计在上市后18个月内(即2027年5月前)用完。另外,截至最新财报,公司已签约的资本承诺为RM 1,266万,已批准但未签约的承诺为RM 202万,主要同样与种鸡场及孵化场建设有关,这笔钱会在未来几季陆续反映在资本支出里。
Farmiera 未来计划:上游垂直整合,种鸡场与孵化场
Farmiera目前最大的战略动作,是往家禽供应链的上游走。
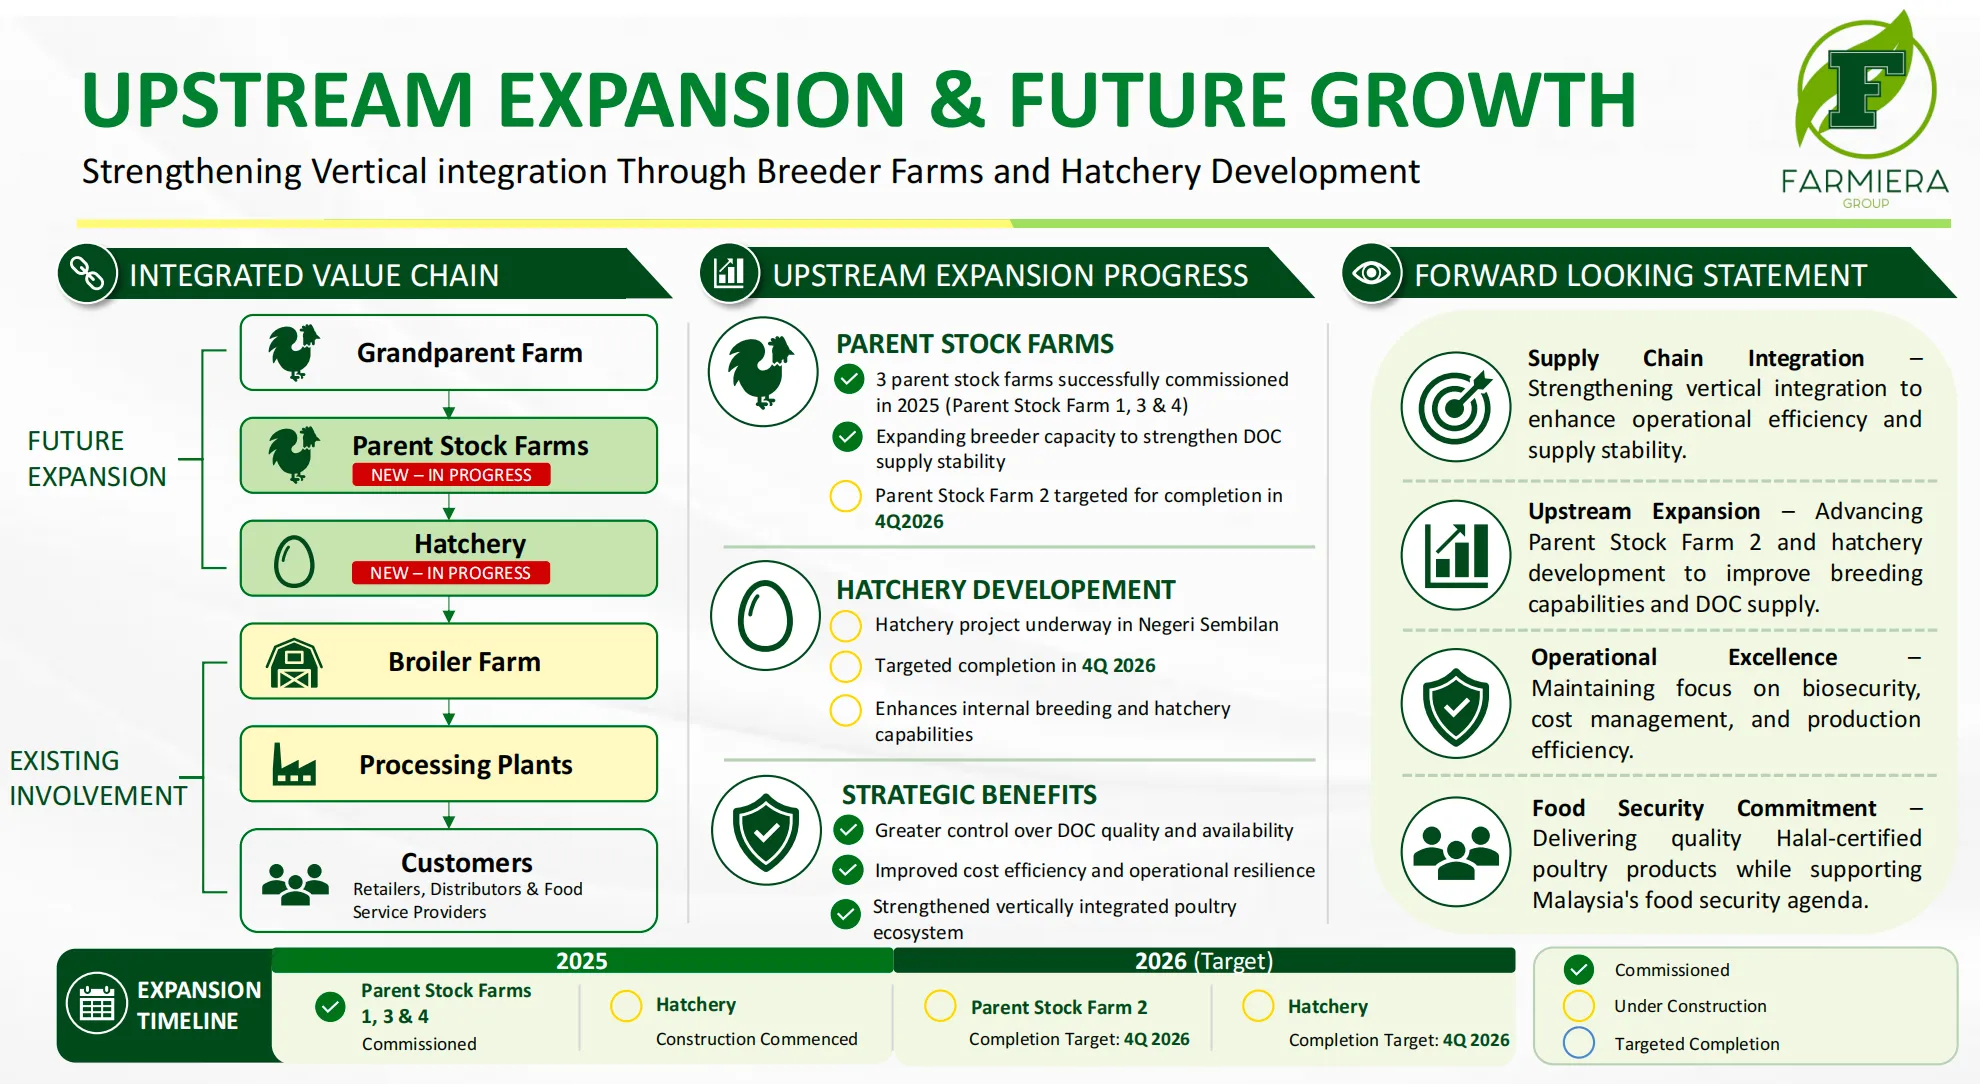
完整的产业链条是:祖代种鸡场(Grandparent Farm)→父母代种鸡场(Parent Stock Farm)→孵化场(Hatchery)→肉鸡农场(Broiler Farm)→加工厂(Processing Plant)→客户。
Farmiera现有的养殖和加工业务只覆盖后半段。公司正在往前延伸。自建父母代种鸡场和孵化场。
进度上,三座父母代种鸡场(Parent Stock Farm 1、3、4)已经在2025年投产;第四座Parent Stock Farm 2位于彭亨州,目标2026年第四季完工。森美兰Mahsan的孵化场同样锁定2026年第四季完工,建成后配置12台孵化器,最大年产能约2,260万枚蛋。
结合前面Q2分部利润的拆解,目前公司的雏鸡(DOC)要向外部种鸡场采购,而养殖分部才是集团真正的获利引擎。一旦自建的种鸡场和孵化场全面投产。公司能更好地掌控DOC的品质和供应稳定性,减少对第三方供应商的依赖,长期来看有机会进一步改善养殖分部原本就领先的利润率。
不过这类项目本身资本密集。又涉及监管审批和工程进度的不确定性。是不是能如期完工、完工后能不能达到预期产能,还需要接下来几个季度的财报持续验证。
行业前景:马来西亚家禽产业还有多少空间?
根据独立市场研究机构Protégé Associates在2025年9月发布的报告,2023年马来西亚家禽及家禽产品行业市场规模(按农场出厂价计)为RM 203亿,同比增长7.6%,预估2025年至2029年复合增长率为4.4%,到2029年市场规模将达RM 257.8亿。家禽肉类是马来西亚畜牧业中占比最大的分部,2023年占整体畜牧业产值的56.37%。
需求端的支撑来自马来西亚人越吃越多鸡肉的趋势,人均鸡肉消费量从2019年的45.7公斤/年升至2023年的49.3公斤/年,鸡肉仍是本地最实惠、最普及的蛋白质来源之一。2023年11月起政府解除鸡肉价格管制(鸡蛋管制仍保留),行业摆脱了2022年那波补贴与管制交织的特殊时期,回到更贴近市场供需的定价环境。
宏观面上,马来西亚2026年第二季GDP同比增长6.0%,上半年累计增长5.7%。财政部维持全年4.0%至5.0%的增长预测。Visit Malaysia 2026带动的旅游人潮。也可能拉动餐饮、住宿和加工食品对家禽产品的需求。不过行业也有明显的外部变量,玉米、豆粕等主要饲料原料大量依赖进口,汇率波动、地缘政治局势都会直接牵动生产成本。
Farmiera Berhad 的主要风险
1. 禽流感等牲畜疫病
这是家禽行业的共同风险,一旦爆发可能导致扑杀、隔离检疫,政府补偿也未必能完全覆盖损失。截至目前公司农场没有禽流感病例记录,但这类风险无法完全排除。
2. 供应端和客户端风险
供应端上,合约农户提供了公司约52.85%的肉鸡供应,而合约农户的合约期通常只有一年,没有长期约束,单方面终止合作可能造成供应中断。客户端则有集中度问题。最大客户 Segi Marine Enterprise 占营收比重15%至23%,一旦这个客户关系生变,会直接影响公司业绩。
3.监管不确定性
监管方面,家禽养殖牌照、建筑占用许可等审批存在不确定性,部分农场的临时营业执照截至最新披露日仍在审批中l部分自营农场和两间加工厂用地都是租赁性质,土地纠纷或租约不获续约也是潜在风险。
公司过去有过实际的违规记录,Lukut加工厂在FYE2023曾因工业废水排放超标被罚款RM 3.5万。虽然金额不大,但反映加工厂运营在环保合规上曾经出过问题。
4.杠杆比率上升
财务层面,前面提到的杠杆上升(gearing ratio从1.14倍升至1.38倍)和流动比率下滑(从1.26倍降至1.10倍),是公司为扩张上游产能所付出的代价。
如果种鸡场和孵化场的投产进度不如预期,这笔债务的偿还压力会更明显。
另外,前面分析FY2025财报时提到的政府补贴历史也值得留意。FYE2022和FYE2023两年,公司账面盈利很大程度上依赖已经退场的政府补贴。虽然FY2024、FY2025的毛利率改善显示核心业务已经能独立获利,但这段历史提醒投资者,不能只看账面净利润,还要理解利润的来源结构。
5.公司管理层高度集中
创办人透过Asas Juara持有的74%股权正在分阶段解禁。前面股权结构段落已经提到。这是判断股价短期走势时不能忽略的变量。
公司核心管理层高度集中在两位创办人身上,他们个人的健康、决策或去留,都可能对公司经营产生较大影响,这在家族控制型企业里是常见但不能忽略的风险。
如何投资 Farmiera Berhad?
Farmiera Berhad 在 Bursa Malaysia ACE Market 交易,股票代码 FAMIERA(0378)。要买卖这只股票,你需要先开设证券账户(CDS账户)和交易账户,可以选择直接持有(Direct CDS)或透过券商的代名人账户(Nominee Account)持有。
如果你目前还没有投资账户,但希望投资 PUC Berhad 的股票,那么你需要开设一个投资账户 CDS Account(Central Depository System)。在马来西亚,投资账户有两种类型:直接账户(Direct CDS Account)和代理账户(Nominee CDS Account)。
建议直接开 Direct CDS 账户,还可以买到马股 IPO,推荐用 SSF 的独家链接开户 CGSI 不仅豁免CDS账户 RM10 的开户费 ,佣金还低至 RM8,最重要的是有股票经纪人服务(Remisier)为你客制化投资和全方位的股票买卖服务,分享最新故事动态。
常见问题 FAQ
Farmiera Berhad 主要做什么生意?
Farmiera 有两大业务:家禽养殖(自营农场、合约农场、活鸡贸易)和家禽加工(透过 Lukut 及 Ipoh 两间清真认证加工厂生产生鲜家禽产品),两个分部的营收占比接近一比一,但从分部利润来看,真正撑起获利的是养殖分部。
Farmiera Berhad 有派息吗?
公司FY2025全年没有派息,但在2026年5月18日宣布上市以来首次中期股息,每股RM 0.005,已于2026年6月15日派发。
2026年2月的火灾事件会影响财报表现吗?
受影响的是森美兰一座自营农场的三栋鸡舍,单批次产能约10万只肉鸡,事发时鸡舍内没有存栏,没有人员或牲畜损失。保险理赔仍在处理中,公司表示预期不会造成重大不利影响。但最终结果还需要留意后续公告。
上游种鸡场和孵化场扩张什么时候完工?
三座父母代种鸡场已于2025年投产,第四座连同孵化场目标在2026年第四季完工。
Farmiera 和同业相比表现如何?
Farmiera 的营收规模在马来西亚上市家禽公司里偏小,FY2025净利率1.33%,低于 PWF Corporation(6.88%)、Leong Hup International(5.67%)、CAB Cakaran(3.87%),规模效益和盈利能力都还有改善空间。
总结:Farmiera Berhad 值得投资吗?
从成长性角度看,Farmiera 正在做的上游垂直整合,自建种鸡场和孵化场,理论上能改善DOC的成本和品质掌控。但种鸡场2号和孵化场都要等到2026年第四季才完工,目前还停留在”进行中”,实际效果要等到2027年的财报才看得出来。
从盈利质量角度看,FY2025和Q2 FY2026都显示了正面的信号,毛利率、EBITDA利润率持续改善。
Q2 FY2026拆开来看有喜有忧,喜的是营收环比小跌但净利润逆势提升,养殖分部的分部利润率也明显优于加工分部。忧的是有效税率偏高侵蚀了部分获利,应收账款增速快过营收,流动比率和杠杆比率同时在变差,公司过去也曾经历过依赖政府补贴撑起账面盈利的阶段,这些都是评估这门生意到底赚不赚钱时要放进考量的细节。
不过和同业比较后会发现,Farmiera 的净利率仍是四家公司里最低的,过去也曾经历过依赖政府补贴撑起账面盈利的阶段,这些都是评估”这门生意到底赚不赚钱”时要放进考量的细节。
从风险角度看,合约农户依赖、大客户集中、疫病风险是行业共性问题。而杠杆上升、创办人股权分阶段解禁、流动比率下滑、火灾理赔未有定论,则是 Farmiera 目前特有的、需要持续追踪的变量。
有意思的是,尽管盈利能力比上市时改善,股价对应的本益比反而比IPO时更便宜。这中间的落差,到底是市场低估了改善中的基本面,还是提前反映了上游扩张的执行风险,现在还没有定论。
对于愿意承受新股波动、并且看好马来西亚家禽产业长期需求的投资者,Farmiera 提供了一个规模适中的入场机会。但如果你更看重稳定的盈利记录和派息历史,值得再观察几个季度的财报再做决定。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 Farmiera Berhad 的公开财报、招股书、Bursa Malaysia 公告及公司提供的 Corporate Presentation Deck(2026 年 9 月)中获得的。Spark Spark Finance 不对这些来源或信息的准确性负责,文章内容仅供参考,不构成任何形式的投资建议。投资有风险,请在作出任何投资决定前,咨询持牌财务顾问并进行独立尽职调查。过去业绩不代表未来表现。







