CUCKOO 在2025年6月24日正式登陆马股主板,IPO 价格定在 RM1.08,上市首日最高冲到 RM1.11,成交量逾4272万股,开局算是稳健。然而第二天就跌破发行价,此后一路走低,到了2026年3月11日,股价只有 RM 0.52,令不少打新股的投资者捏一把冷汗。
虽然股价反映的是市场情绪,但企业的基本面才是长线投资者真正该盯紧的东西。2026年2月27日,CUCKOO 交出了上市以来首份完整财政年度成绩单,全年营收突破11亿令吉,税后净利超过1亿令吉,每股盈利7.64仙。数字摆在那里,究竟是扎实的增长,还是看起来好看、内里隐忧不少?
本文将从 CUCKOO 最新财务数据、业务质量、最新企业动态三个维度,来看看 CUCKOO的实力和挑战。
CUCKOO 重点信息概览
- 创立年份:2014年
- 上市日期:2025年6月24日
- 行业:家电与家居用品租赁
- 当前市值:7.451亿令吉(截至2025年8月26日)
- 上市板块: 主板(股票名字:CKI;股票代码:5336)
- MSCI ESG 评级:N/A
- 符合伊斯兰教义(Shariah-Compliant):✅
- 派息频率: 尚未派息
- 上市集资使用率:共集资1亿5474万2400令吉,但目前只动用元用于【支付上市费用 – 1,880万令吉】中的1,260万令吉
CUCKOO International (Malaysia) Berhad 是什么公司?
CUCKOO 是一个来自韩国的健康生活品牌,而 CUCKOO International (MAL) Berhad 则是母公司 CUCKOO Holdings Group 在马来西亚、新加坡和汶莱的独家总代理。
公司成立于 2014 年,最初是一家私人有限公司(CUCKOO International (MAL) Sdn Bhd),并在 2024 年转为公众有限公司。经过十年的发展,业务已经扩展到多个领域:
- 家电与家居用品: 净水器、空气净化器、厨房电器、电磁炉、洗烘一体机、跑步机等
- CUCKOO Co-Creations: 床垫、空调、按摩椅等家居产品
- WonderLab & WonderDewi: 护肤与营养食品,包括洁面、面膜、防晒和营养补充品
- WonderKlean: 家庭清洁服务,如室内消毒、洗衣机与床垫清洁、空调清洗等
如果你想要更深入了解 Cuckoo International (MAL) Berhad 的业务,可以继续阅读 SSF 团队的专题文章:
CUCKOO 的股权分配(IPO 后)
第一大股东:CKH(Cuckoo Holdings Group,母公司)
持股量为745,056,000 股,占 52.0%
第二大股东:Koo Bon Hak(Cuckoo 总裁兼创办人之一)
持股量为157,608,000 股,占 11.0%
第三大股东:Hoe Kian Choon(Cuckoo Malaysia 创办人兼总执行长)
持股量为143,280,000 股,占 10.0%
CUCKOO 的财务状况:2025全年表现
CUCKOO 2025全年营业额&净盈利
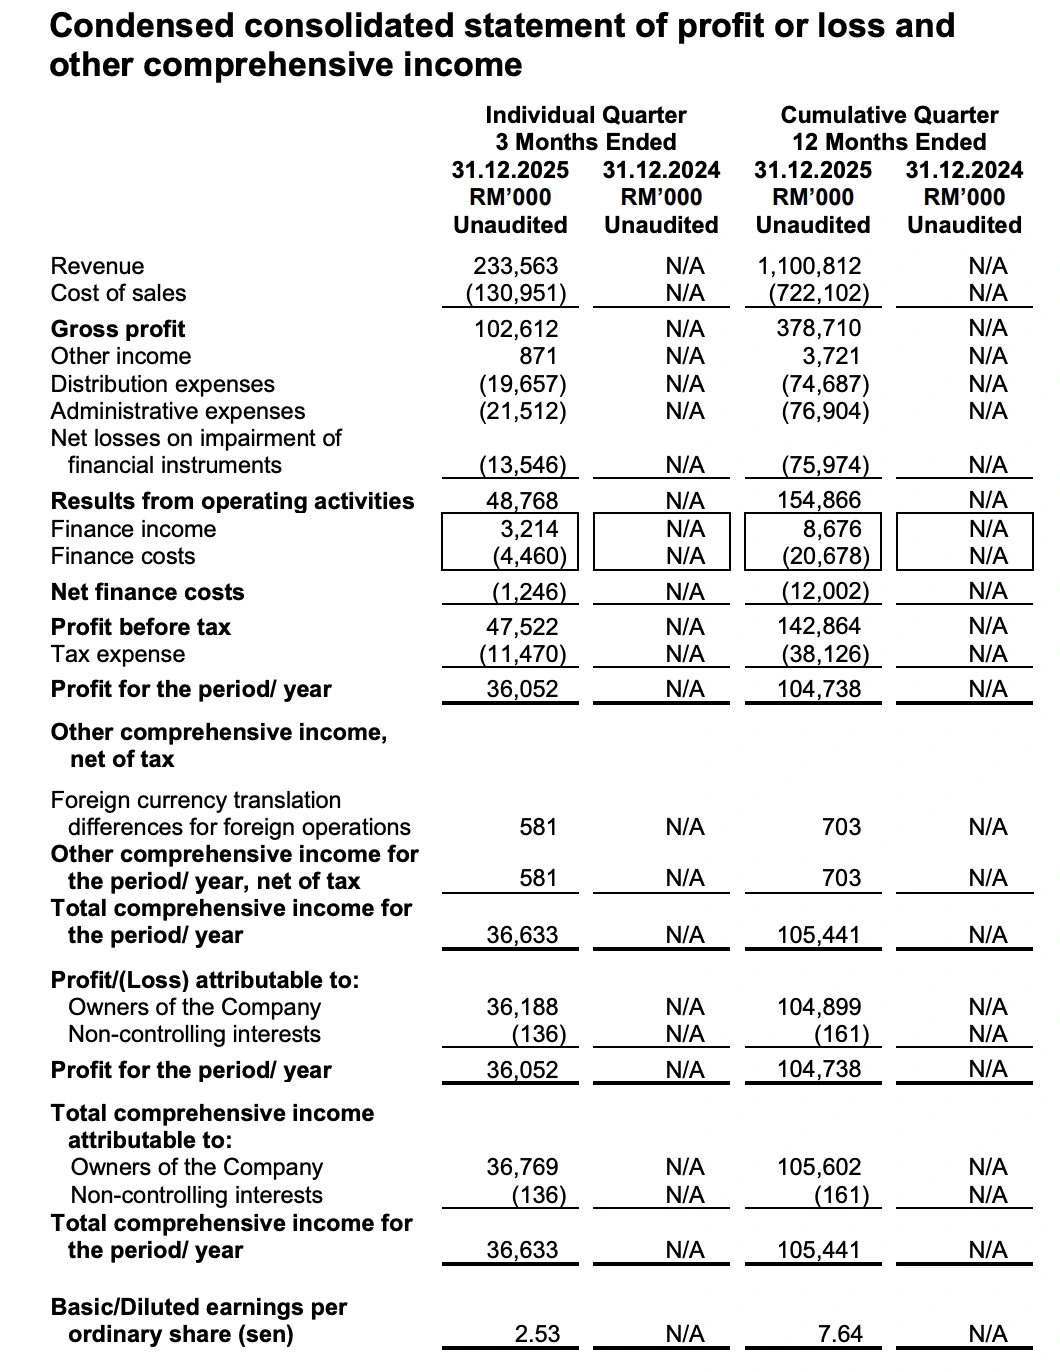
2025财年全年,CUCKOO 录得营收 RM11亿812万,毛利 RM3亿7871万,毛利率达到 34.4%,税前利润(PBT)RM1亿4286万4千,税后净利 RM1亿4738万,基本每股盈利(EPS)7.64仙。
单看第四季度(Q4 2025),营收 RM2亿3356万3千,季度环比下滑约11.6%,但毛利率反而从上季的约32%提升到 43.9%,PBT 达到 RM4752万2千,是全年四个季度中表现最强的一季。管理层解释,Q4 毛利改善主要来自进口产品成本下降和服务成本降低;PBT 大幅跳升则部分得益于马币兑美元升值带来的净汇兑收益 RM276万4千,以及金融工具减值亏损从此前高位明显收窄至 RM1354万6千,反映收款工作在Q4有实质改善。
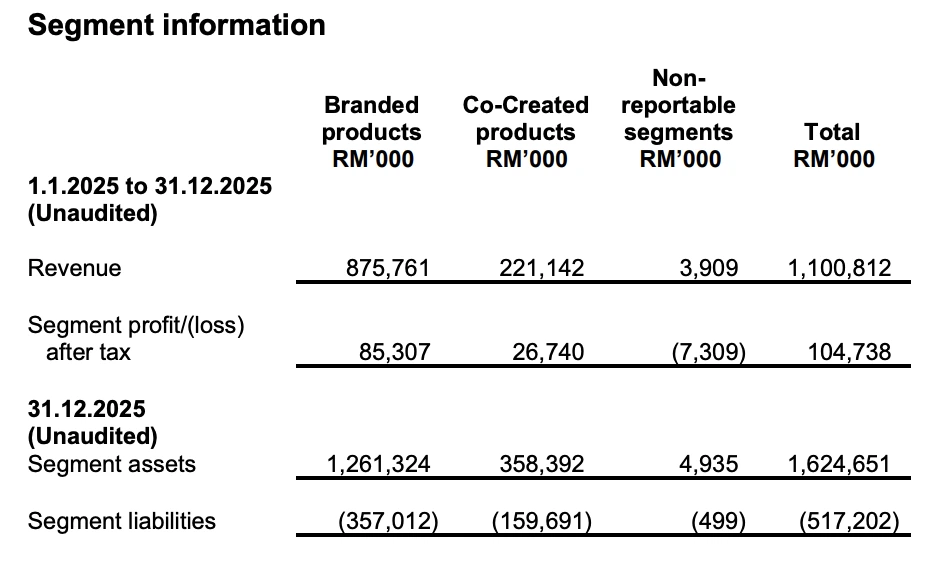
从业务分部看,CUCKOO 自有品牌(Branded Products) 依然是绝对核心,全年营收 RM8亿7576万1千,占集团总收入约 79.6%,税后分部利润 RM8530万7千。联合开发产品(Co-Created Products) 全年贡献 RM2亿2114万2千,税后利润 RM2674万。非核心分部则亏损 RM730万9千。两大主力分部的盈利结构相对健康,但非核心分部的持续失血仍是一个值得关注的拖累。
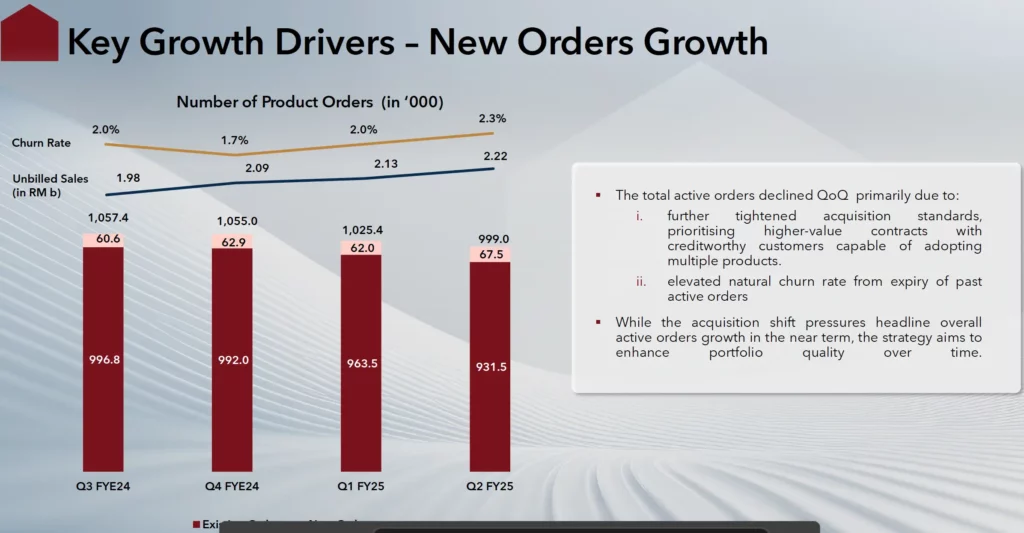
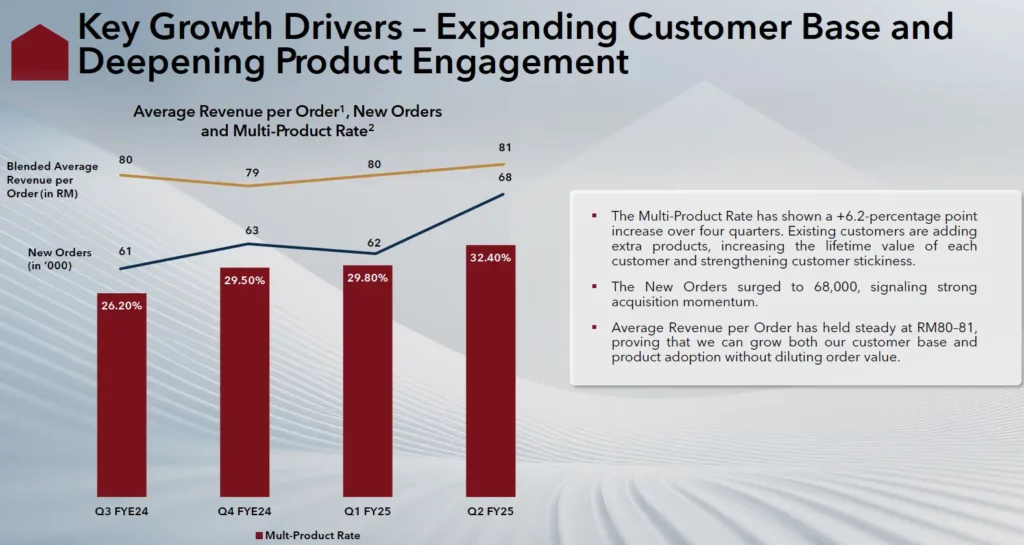
值得投资者留意的是,净利率约9.5%,在消费品行业里不算高,但考虑到 CUCKOO 的商业模式以长期租赁合约为主(平均每单月租约 RM80–81),收入具有高度可预见性,净利率的绝对数值并不能完整反映其现金流质量。更重要的指标是”未计费销售额(Unbilled Sales)”,这个数字代表未来已锁定但尚未入账的合约收入,截至最新数据已达 RM22亿2千万,意味着公司手上握着大量”有保障的未来营收”。
CUCKOO 2025年现金与债务
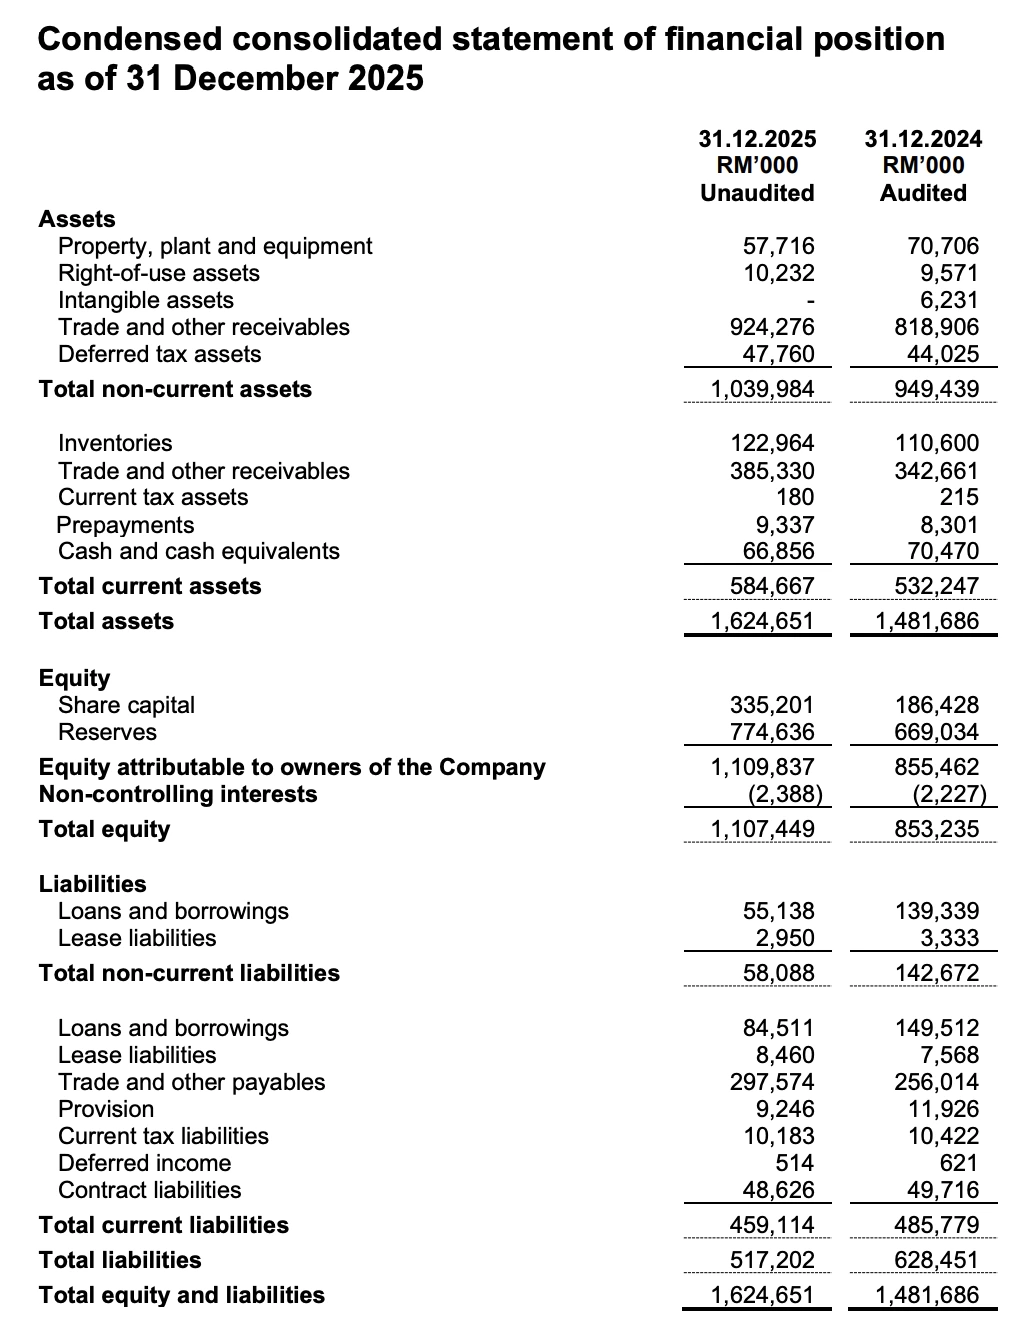
资产负债表层面,截至2025年12月31日,CUCKOO 总资产RM16亿2465万1千,较2024年底的 RM14亿8168万6千增长约9.6%。股东权益从 RM8亿5323万5千增至RM11亿749万,增幅超过三成,主要动力来自 IPO 募资。公司通过上市融得净额约 RM1亿4877万3千新股本,扣除发行费用 RM596万9千后净入账 RM1亿4877万3千。
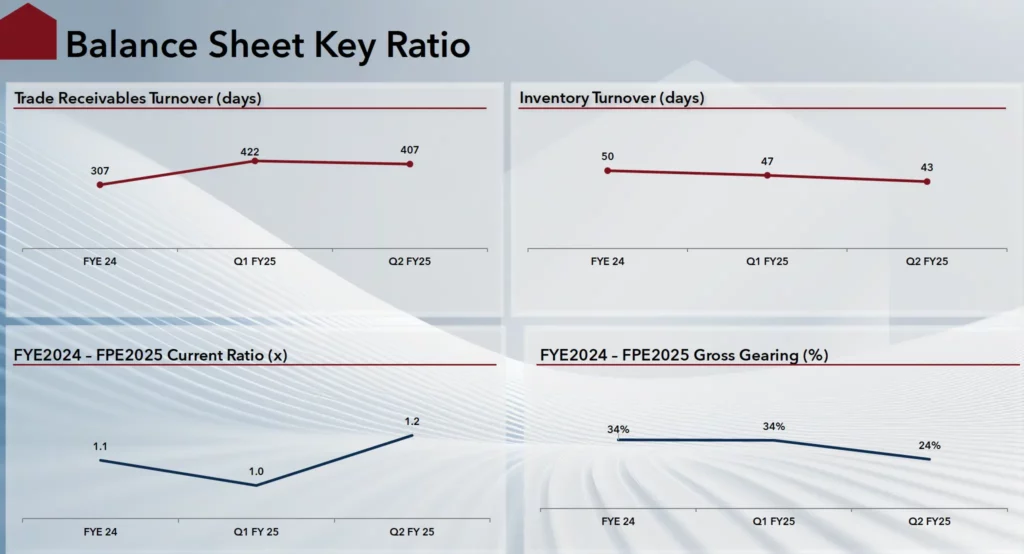
负债方面,总负债从2024年底的 RM6亿2845万1千大幅压缩至 RM5亿1720万2千,降幅约17.7%。这里面有一个关键动作:公司全年净偿还贷款 RM14920万2千(提款 RM3410万2千,偿还 RM18330万4千),有息负债从约 RM2亿8885万1千 降至 RM1亿3964万9千,其中流动部分 RM8451万1千,非流动部分 RM5513万8千。负债比率(Gross Gearing)因此从2024财年的约34%显著降低,财务弹性明显提升。
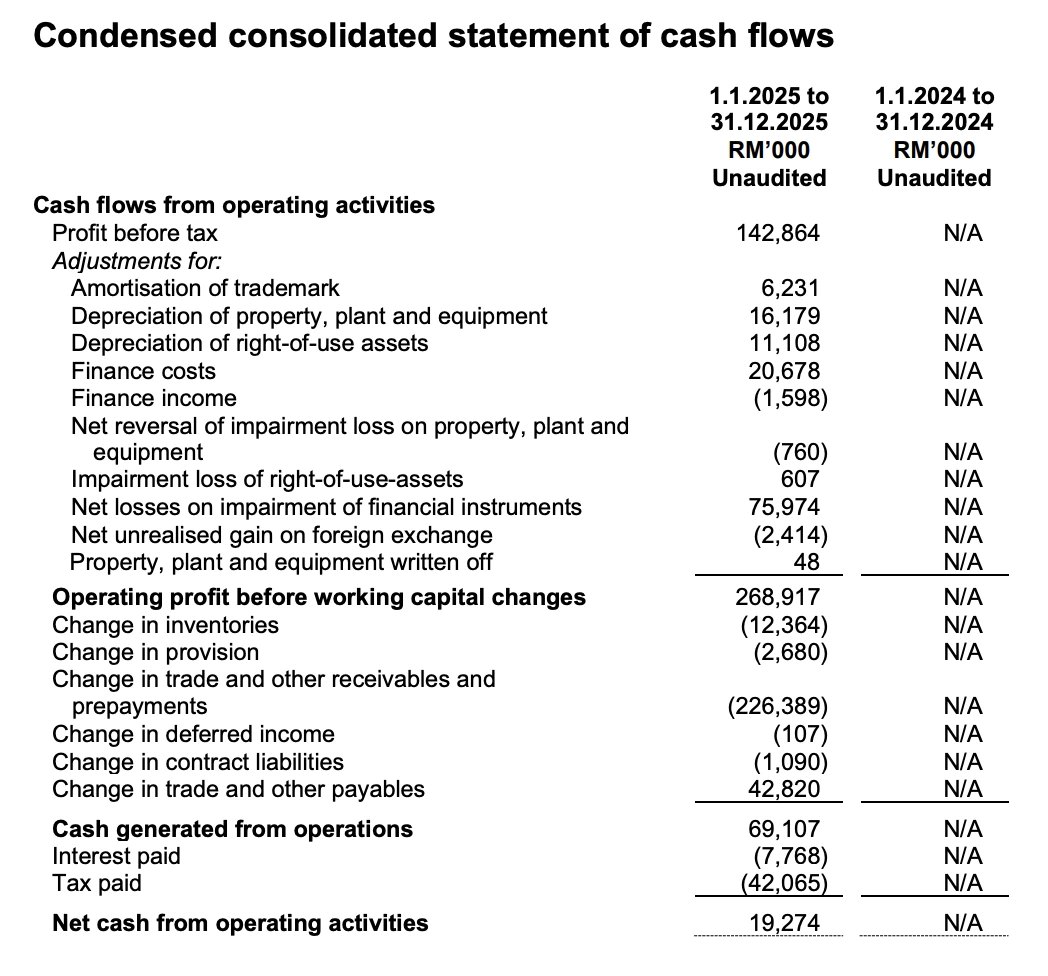
现金流量表方面,全年经营活动净现金流入RM1927万4千,看起来不算多,原因在于应收账款及预付款项增加高达 RM2亿2638万9千。这是 CUCKOO 租赁商业模式的结构性特征每新增一批客户,应收账款就同步扩大。扣除这个因素,经营层面产生的营运利润(Operating profit before working capital changes)达到 RM2亿6891万7千,显示核心盈利能力相当扎实。
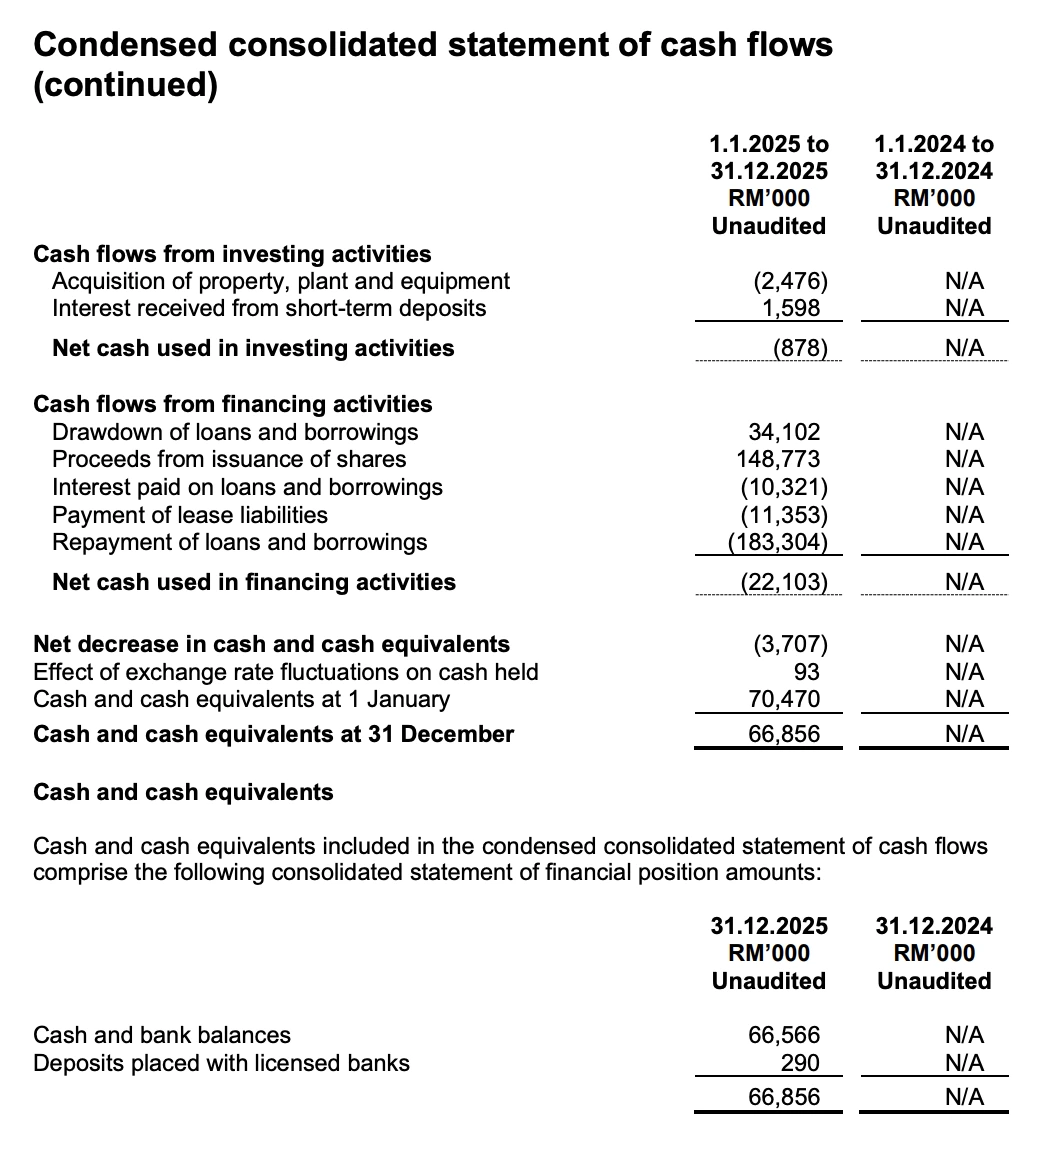
投资活动净流出仅 RM87万8千(购置固定资产 RM247万6千,收回存款利息 RM159万8千),反映公司资本开支极为轻盈,这是轻资产租赁模式的优势之一。
融资活动净流出 RM2210万3千,主要是大力偿还旧债(RM18330万4千),部分被 IPO 新股资金(RM1亿4877万3千)和新增借款(RM3410万2千)所抵消。
综合下来,全年现金及现金等价物净减少 RM361万4千,期末余额 RM6685万6千,低于年初的 RM7047万。这里要做一个修正说明:此前中期报告(截至2025年6月)显示现金曾升至约 RM2亿414万8千,Q3 至 Q4 之间现金大幅下降,正是偿还大量银行贷款的结果,并非经营恶化所致。
营运效率指标,全年存货周转天数进一步改善;应收账款周转天数因租赁业务性质依然较长,但管理层在Q3起实施更严格的客户信用筛选,Q4 金融工具减值亏损从高峰明显回落,已有初步成效。流动比率(Current Ratio)维持在合理水平,短期偿债压力可控。
CUCKOO 的未来计划
CUCKOO 成为2026马来西亚旅游年官方战略合作伙伴,品牌走出家庭、迈向公共场景
就在财年业绩发布前后,CUCKOO Malaysia 也在品牌战略上落下了一枚重要棋子。公司正式获马来西亚旅游局(Tourism Malaysia)委任为 2026年马来西亚旅游年(Visit Malaysia 2026,TMM2026)官方战略合作伙伴,成为推动”健康旅游体验”的核心私人企业代表。
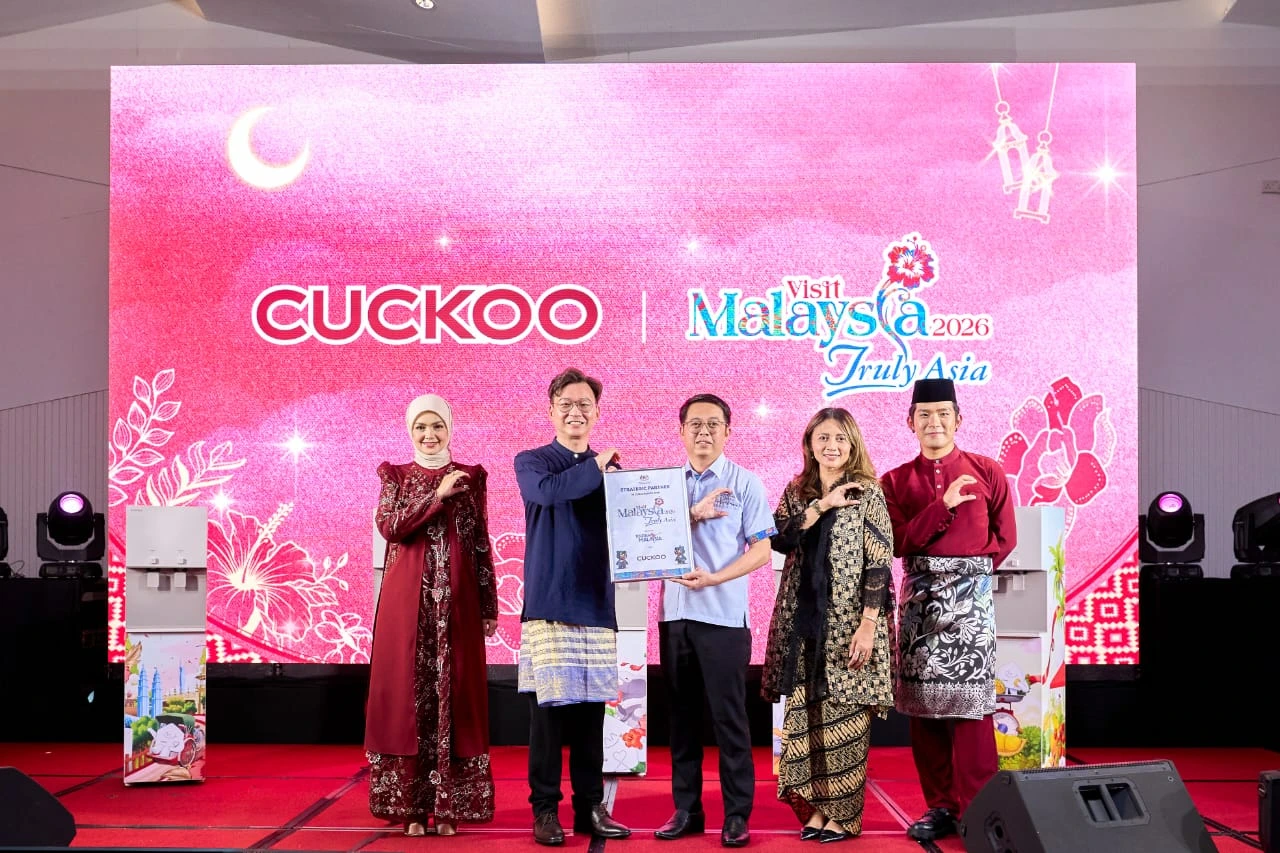
在一场以 “Sebar HEPI, Hargai Setiap Kebahagiaan”(散播快乐,珍惜每一份幸福)为主题的开斋晚宴上,CUCKOO Malaysia 一口气宣布了三项落地举措,同时推出品牌史上第一个官方吉祥物 HEPI,并由大马当红艺人拿督斯里茜蒂诺哈丽莎(Dato’ Sri Siti Nurhaliza)、培永(Phei Yong)和品牌大使拿比阿末(Nabil Ahmad)联袂出席站台。
第一项举措针对 HORECA(酒店、餐厅、咖啡馆)业者,在 TMM2026 期间提供指定净水机型号 8个月50%折扣,直接切入”旅游年”带动的商业接待需求。马来西亚旅游局副局长李泰康在现场指出,2025年全年国际游客入境人数已突破 4220万人次,这为 TMM2026 提供了强劲的基础动能,也意味着 HORECA 行业在未来一年将面对庞大的升级压力,CUCKOO 的介入时机算是相当精准。
第二项举措是与本地创意团队 Loka Made 合作,将吉隆坡国际机场(KLIA)第一和第二航站楼的 CUCKOO 饮水站进行美学改造,以五款原创主题设计呈现马来西亚特色,涵盖野生生态、传统美食、地标建筑、传统工艺与热带水果,配合茜蒂、培永与 HEPI 的形象,让一个功能性饮水站变成一个文化叙事的入口。
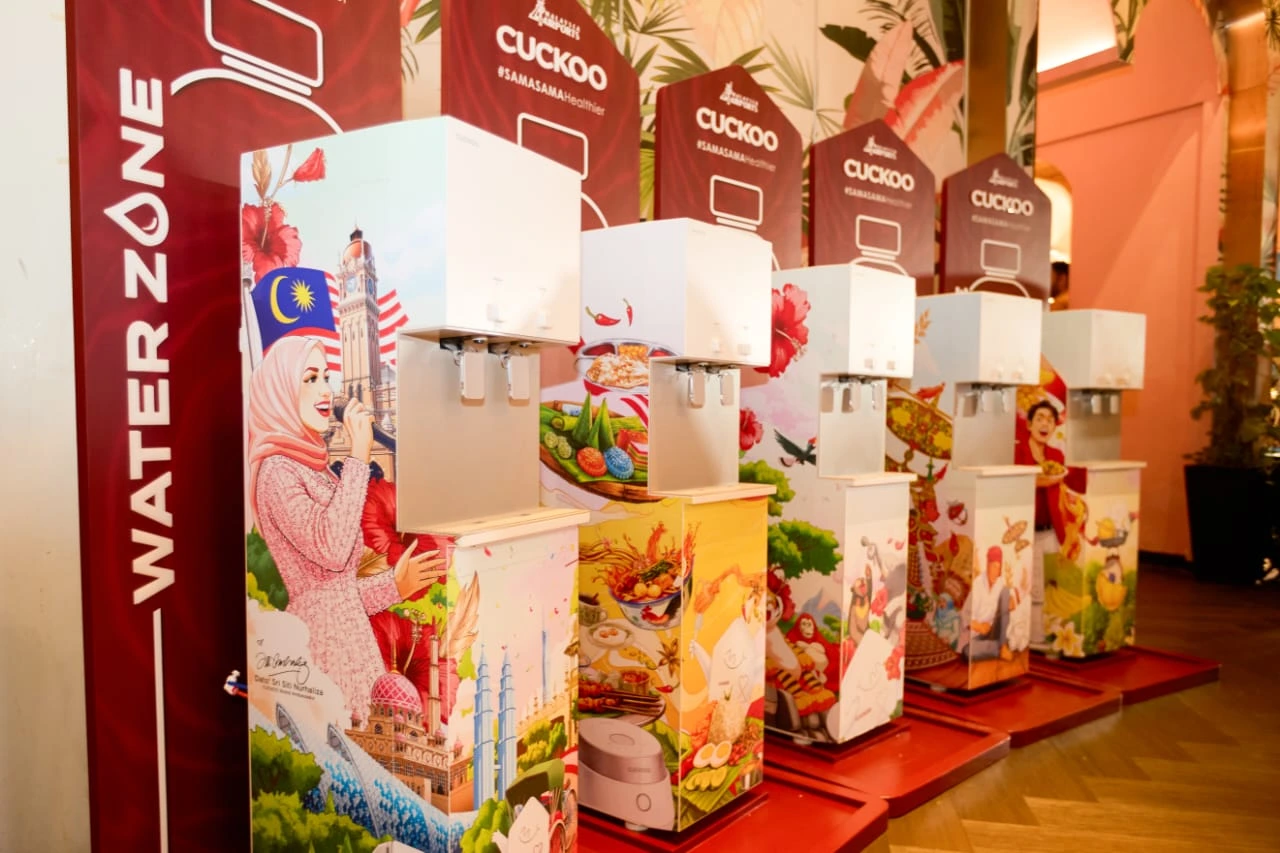
第三项举措则是把上述插画制作成特别版3D立体卡片,配合旗下产品的”随购附赠(Gift-with-Purchase)”活动发放,把旅游年的文化符号转化成可收藏的品牌纪念品,延续品牌在消费者日常生活中的触达。
从更宏观的角度理解,这次与 TMM2026 的深度绑定,本质上是 CUCKOO 把”健康家居”的品牌叙事,从私人住宅延伸至公共空间与旅游体验场景的一次战略拓展。而在机场布局上,公司与马来西亚机场控股公司(MAHB)合作,于 KLIA 两大航站楼新增 96个饮水站,并且历史上首次将设施延伸至第一航站楼的登机闸口区域,让旅客在登机前也能便捷取用净化水,同时减少一次性塑料瓶消耗,契合可持续发展趋势。值得一提的是,CUCKOO Malaysia 此前已在全国10座主要国内机场(包括亚庇、浮罗交怡、古晋等地)安装微碱性净水机,这次 KLIA 扩张是其公共场景渗透策略的进一步延伸,也为未来在更多高流量公共场所复制此模式奠定了参考样本。
新吉祥物 HEPI 的推出,则是品牌层面的另一个信号。HEPI 的名字来自”Happy”,定位为无性别设定的”健康家居创造者”(Healthy Home Creator),CUCKOO Malaysia 首席市场总监吴慧婷(Queenie Goh)表示,HEPI 象征公司从”提供健康产品”进化到”倡导健康幸福生活方式”的品牌升维,后续将通过跨界合作与内容营销持续强化,核心口号是带动大家一起 #SAMASAMAHealthier。
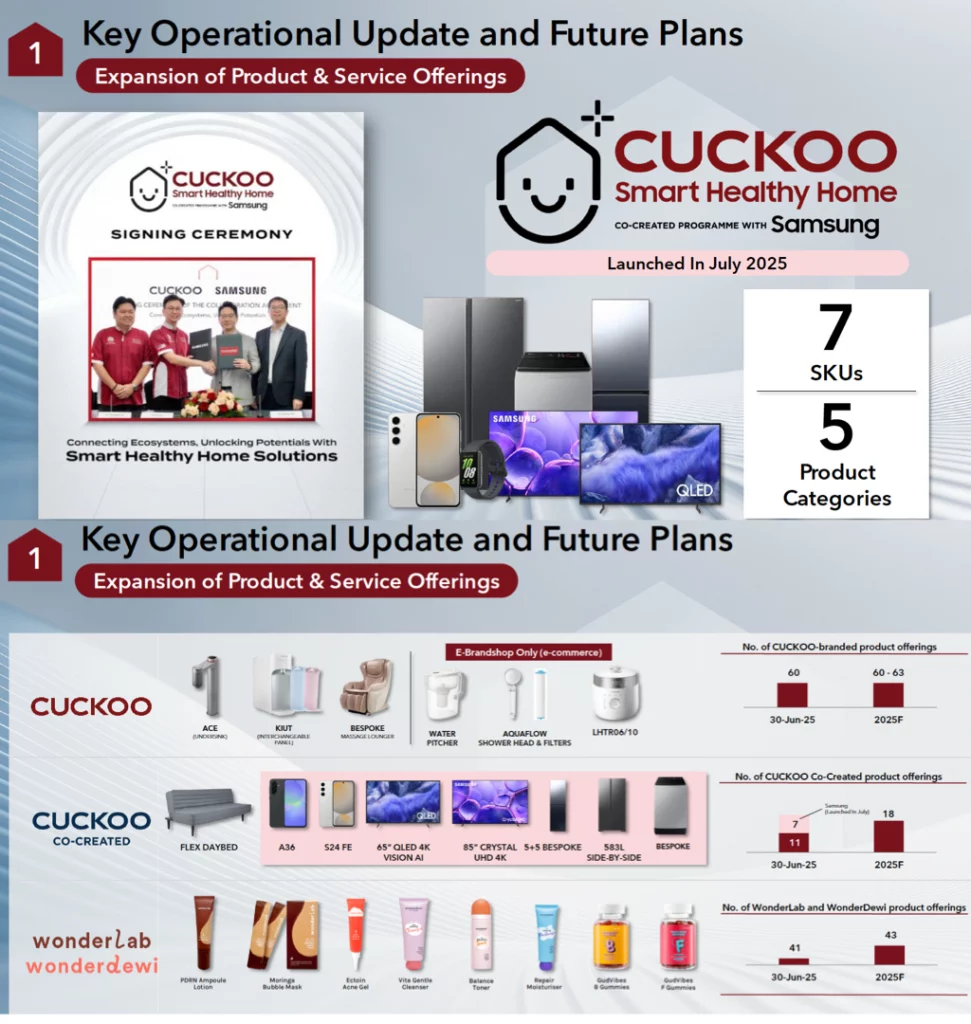
CUCKOO 将继续扩大产品线。2025年7月,CUCKOO 与 Samsung 合作推出 “Cuckoo Smart Healthy Home” 系列,涵盖7个产品型号,横跨5大产品类别,把冰箱、洗衣机、电视和智能设备纳入系统,打造更完整的智慧家居方案。
在自家品牌方面, CUCKOO 将从60款增加到63款,与合作伙伴共同开发的 CUCKOO Co-Created 系列也因着和 Samsung 的合作,从11款增加到18款。至于护肤与健康食品,WonderLab 和 WonderDewi 的产品也会小幅扩充,从41款增加至43款。
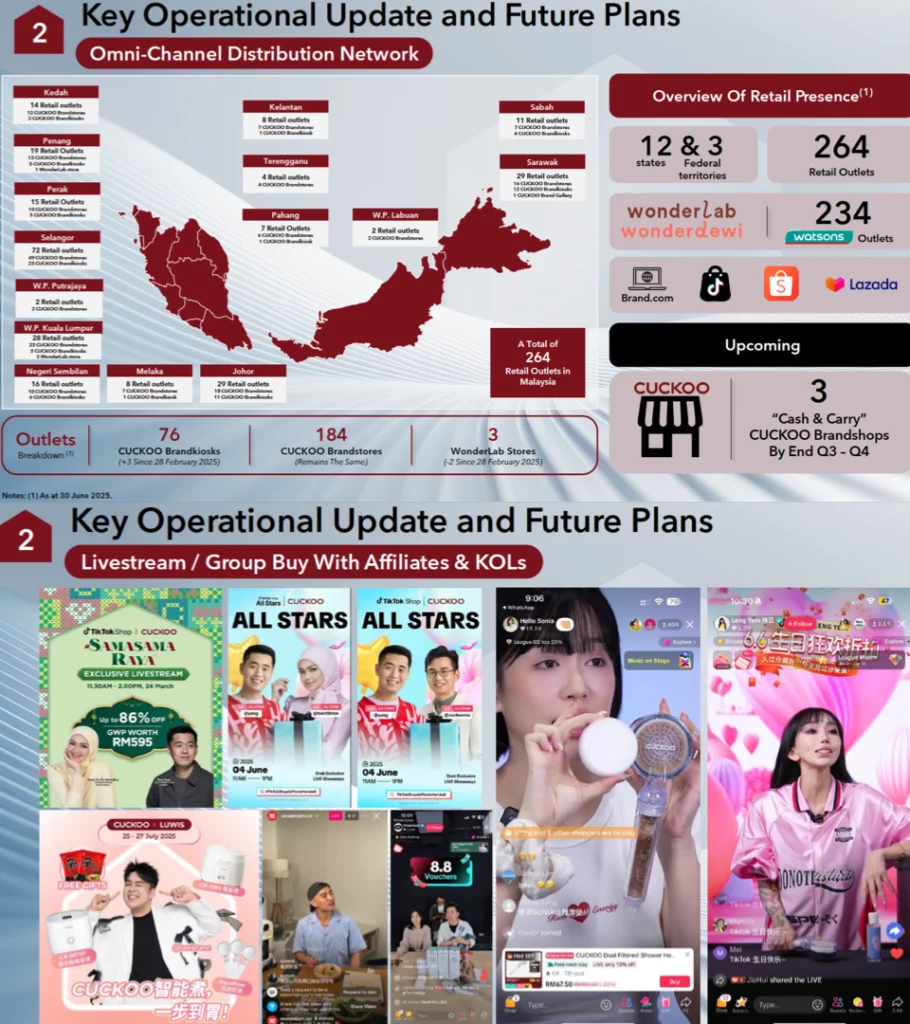
在渠道方面,CUCKOO 将继续加强全渠道分销网络。截至2025年6月,CUCKOO 在大马已拥有 264家门店,覆盖12个州和3个联邦直辖区,包括 Brandstores、Brandkiosks 和 WonderLab 专门店。同时,WonderLab 和 WonderDewi 的产品也在全国234家 Watsons 上架。
接下来,CUCKOO 计划在下半年新增三家 “Cash & Carry” Brandshops,同时继续拓展电商渠道,包括 Shopee、Lazada、TikTok Shop 和 Brand.com。
在营销方面,Cuckoo 把重点放在直播和社交电商。通过 TikTok Shop 等平台,公司与 KOL 合作举办直播和团购活动,配合折扣与赠品,吸引年轻消费者,并提升品牌曝光度。
CUCKOO 在马来西亚的前景与展望
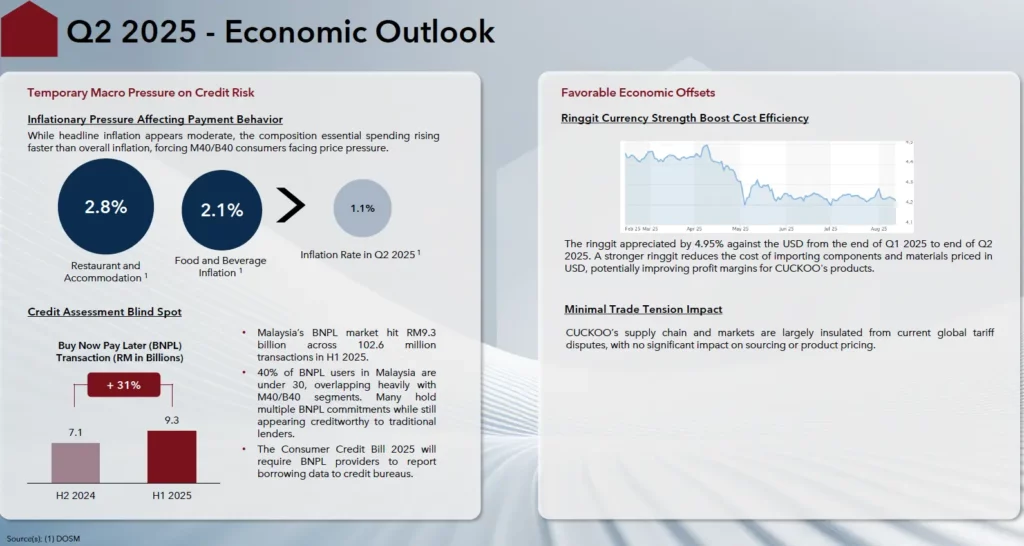
从宏观经济来看,CUCKOO 在马来西亚的前景是机遇与风险并存。短期内,通胀仍然影响消费者支出。2025 年第二季度整体通胀率为1.1%,但餐饮与住宿通胀高达2.8%,食品与饮料也达2.1%,这让中低收入群体(M40/B40)在基本消费上的压力更大,可能会减少对家电租赁和额外产品的需求。
此外,“先买后付”(BNPL)市场在上半年交易额达到93亿令吉,增长31%,虽然短期内刺激了消费,但年轻用户过度依赖分期,也带来潜在的信贷风险。
另一方面,外部环境为 CUCKOO 提供了一些利好。马币在第二季度对美元升值4.95%,降低了进口零部件和原材料的成本,改善了利润率。同时,公司供应链基本不受全球关税和贸易摩擦影响,产品定价和采购依然保持稳定。
不过,除了宏观经济和消费力的挑战,CUCKOO 还需面对几方面风险。
首先是法律与合规风险。根据法庭文件,Cuckoo 曾因商业纠纷被判需支付款项及利息,并提交收入报表供原告查核。虽然案件本身不足以动摇整体经营,但也暴露出在合作伙伴管理、佣金支付和合约执行上的潜在问题,一旦处理不当,可能增加成本并影响声誉。
其次是市场竞争风险。马来西亚的家电与健康生活市场竞争激烈,Cuckoo 不仅要面对国际品牌的挑战,也要应对本地厂商的价格战和电商平台的快速渗透。如果产品创新放缓或品牌优势减弱,市占率就可能受到影响。
最后是成本与供应链风险。短期内马币走强带来利好,但汇率波动难以预测,一旦马币走弱,进口成本就会上升,利润空间也会被压缩。随着业务扩张,公司在售后服务、分销网络和合作项目上的运营成本也会增加,可能会对盈利能力构成压力。
整体来看,CUCKOO 在马来西亚还是有成长潜力的,特别是随着智能家居和健康生活需求的持续增长,未来市场依然有发展潜力。但能否真正把握机会并化解风险,取决于公司如何在消费力走弱、法律合规挑战,以及激烈竞争与成本压力之间找到平衡。
投资 CUCKOO,该看什么、担心什么?
增长逻辑是否成立?
CUCKOO 的核心商业模式是长期租赁合约,客户每月支付固定租金换取产品使用和维保服务。这种模式的好处是收入具有高黏性、可预期,客户一旦签约就不容易随便退出。RM22亿2千万的 Unbilled Sales(未计费销售额)就是这种模式最直接的体现。那是一座已经锁定、等待逐月释放的收入”水库”。
Multi-Product Rate 升至32.4%(去年同期仅26.2%),说明越来越多的现有客户选择在 CUCKOO 旗下再买第二、第三件产品,交叉销售的飞轮效应正在形成。
盈利能力
全年净利率约9.5%,在消费类上市公司中处于中等偏低水平。拖累盈利最明显的两项支出,一是金融工具减值亏损(全年 RM7597万4千),这本质上是坏账拨备,来自部分客户未能按时缴付租金;二是规模庞大的分销费用(RM7468万7千)和行政开销(RM7690万4千),这是维持庞大销售网络和服务团队的代价。好消息是,Q4 的减值亏损已明显收窄,管理层在2025年Q3起实施更严格的客户准入标准,预计未来几个季度资产质量会逐步改善,但这需要时间验证。
应收账款规模庞大,是特性也是风险
截至2025年12月31日,非流动应收账款 RM9亿2427万6千,流动应收账款 RM3亿8533万,合计超过 RM13亿——占总资产约80%。这是租赁模式的结构性特征,因为每一张未到期合约都会被记录为应收账款。问题在于,如果宏观经济走弱、失业率上升,客户违约率(Churn Rate)从目前的2.3%进一步攀升,坏账拨备压力就会更大,直接侵蚀利润。
IPO 资金用途透明,偿债执行力到位
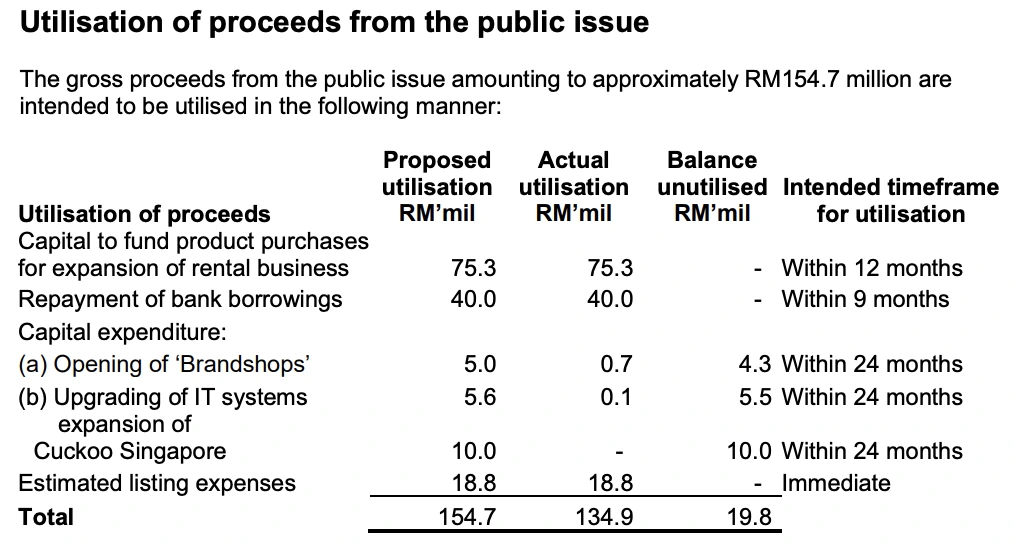
根据财报,募集的 RM1亿5470万总资金中,用于扩充租赁业务资本 RM7530万、偿还银行贷款 RM4000万,这两项均已100%执行完毕。剩余约 RM1980万尚未动用,主要用于 Brandshops 扩张(还剩 RM430万)、IT系统升级(还剩 RM550万)和新加坡市场扩张(还剩 RM1000万)。整体资金使用透明,没有出现滥用或挪用迹象,这对上市不足一年的新股而言是一个正面信号。
新加坡市场是下一个看点
IPO 募资中有 RM1000万专门预留用于扩展 Cuckoo Singapore,目前尚未动用,意味着这个增长选项还在等待触发。如果马来西亚市场渗透率趋近饱和,新加坡的成败将决定 CUCKOO 能否打开下一个估值空间,值得持续跟踪。
如何投资 CUCKOO ?
如果你目前还没有投资账户,但希望投资 CUCKOO International (Malaysia) Berhad 的股票,那么你需要开设一个投资账户。在马来西亚,投资账户有两种类型:直接账户(Direct Central Depository System, CDS Account)和代理账户(Nominee CDS Account)。
建议直接开 Direct CDS 账户,还可以买到马股 IPO,推荐用 SSF 的独家链接开户 CGSI 不仅豁免 CDS 账户 RM10 的开户费 ,佣金还低至 RM8,最重要的是有股票经纪人服务(Remisier)为你客制化投资和全方位的股票买卖服务,分享最新故事动态。
总结
整体而言,CUCKOO 是一家商业模式清晰、现金流结构相对稳健、有明确护城河的消费租赁企业,上市首年交出了营收破11亿、净利逾1亿的成绩单,并不难看。在大马市场,智能家居和健康生活的趋势也为它带来新的机会。不过,盈利能力偏弱,再加上应收账款和短期负债的压力,以及竞争风险,依然是潜在的绊脚石。
但要真正评估其长期投资价值,关键要盯的指标有三个:坏账率(减值亏损)的趋势、Unbilled Sales 的增速,以及 Multi-Product Rate 能否继续提升。如果这三个指标在2026年持续向好,CUCKOO 的基本面故事就会变得更有说服力;反之,若坏账持续侵蚀盈利,增长再快也难以转化为真实的股东回报。
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 CUCKOO International (Malaysia) Berhad 财务报告里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。