




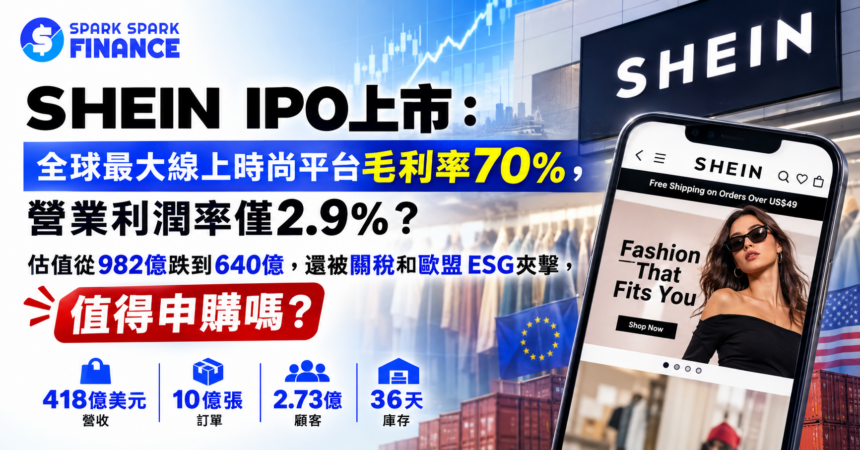
SHEIN IPO 已敲定招股價,發行 2.8 億股,每股 HKD 47.6 至 49.5,最多集資 HKD 139 億(約 USD 18 億)。2026 年 8 月 31 日公布最終定價,9 月 1 日在港交所掛牌。公司已於 2026 年 7 月 26 日遞交聆訊後資料集,這是希音國際控股成立 14 年來第一次公開完整財務數據。
按招股價上限計算,SHEIN 的估值約 USD 270 億。2022 年 3 月 D 輪融資時,它的投前估值是 USD 982 億,四年跌掉 72.5%。就算對照 2023 年已經下修過的 D+ 輪 USD 640 億,這次定價還是低了 57.8%。
2025 年,SHEIN 淨收入 USD 418.47 億,處理 10.78 億張訂單,服務約 160 個市場的 2.73 億活躍顧客,按零售銷售額計是全球最大的線上時尚平台,全球時尚市場份額 1.9%,排在 Nike 與 Zara 母公司 Inditex 之後居第三。
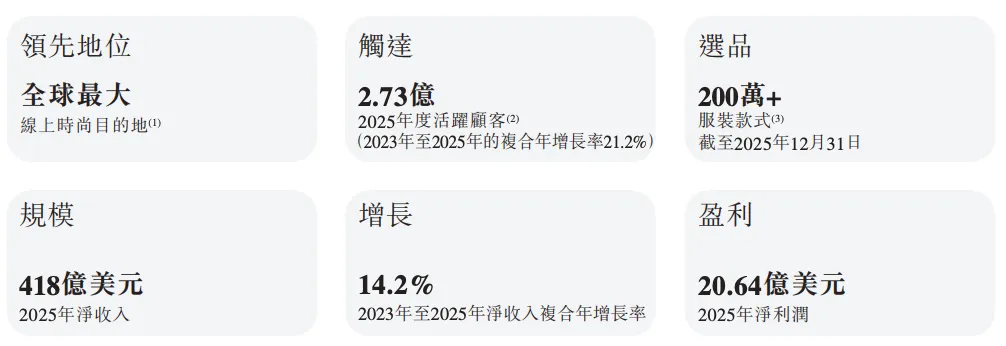
毛利率也很漂亮,從 2023 年的 60.2% 升到 2025 年的 67.9%,2026 年第一季再升到 70.4%。但同一年的營業利潤只有 USD 17.07 億,營業利潤率 4.1%,經營費用吃掉淨收入的 95.9%。毛利到營業利潤之間的 63.8 個百分點,全部消失在履約、營銷與技術費用裡。
2026 年,SHEIN 的成本壓力同時從三個方向來。美國取消小額包裹免稅豁免後,SHEIN 美國市場第一季收入按年跌 14.3%;歐盟在 7 月 1 日跟進取消 150 歐元豁免,歐洲佔 SHEIN 收入 35.4%,比美國更大;法國 7 月 9 日生效的新法,對超快時尚平台每件商品最高徵收 20 歐元環境附加費,同時禁止網紅替這類平台做付費推廣。
至於市場討論最多的 2025 年淨利倒退 38.7%、2026 年第一季虧損 USD 9,900 萬,招股書把原因指向一筆會計項目,而這個項目會在上市完成前消失。4.1% 的營業利潤率撐得住多少成本上升?這場 IPO 該用什麼價格看?
本文依據 SHEIN 的港交所聆訊後資料集,拆解上市細節、LATR 商業模式、毛利率與費用結構的真實變化、優先股會計對利潤的扭曲、單位經濟趨勢、供應鏈與倉儲佈局、同股不同權架構、集資用途、行業競爭格局與 9 項風險。
SHEIN 什麼時候上市?SHEIN IPO 詳情
| 項目 | 詳情 |
|---|---|
| 公司全名 | 希音国际控股有限公司 (前稱匯萃有限公司) |
| 註冊地 | 開曼群島 (2014 年 5 月 12 日註冊成立) |
| 上市地點 | 香港聯合交易所主板 |
| 上市條文 | 上市規則第 8A.06(2) 條 (同股不同權) |
| 聆訊後資料集日期 | 2026 年 7 月 26 日 |
| 中國證監會備案 | 國合函〔2026〕1672 號 |
| 股份類別 | A 類股份(每股 10 票)/ B 類股份(每股 1 票,公開發行) |
| 股份拆細 | 1 拆 50 (每股面值由 USD 0.0001 拆為 USD 0.000002) |
| 控股股東 | 許仰天 (透過 Apex Sight Holdings Limited、 XYT Holdings Limited) |
| 審計師 | 德勤 |
| 行業顧問 | 灼識諮詢(CIC) |
| 招股價區間 | 每股 HKD 47.6 至 HKD 49.5 |
| 發行股數 | 2.8 億股 |
| 最高集資額 | HKD 139 億(約 USD 18 億) |
| 上市後估值 | 最高約 USD 270 億 |
| 定價日 | 2026 年 8 月 31 日 |
| 掛牌日 | 2026 年 9 月 1 日 |
| 聯席保薦人 | 高盛、摩根士丹利、摩根大通 |
聆訊後資料集是草擬本。招股價區間、集資規模、每手股數、承銷團名單在文件中仍以「[編纂]」標示,要等正式招股文件(Prospectus)才會揭曉。
通過聆訊不等於已經開始招股。在正式招股文件出來之前,市面上流傳的招股價數字都沒有官方依據。
IPO 時間表
| 項目 | 日期 |
|---|---|
| 聆訊後資料集遞交 | 2026 年 7 月 26 日 |
| 開始接受投資者訂單 | 2026 年 8 月 24 日 |
| 公布最終定價 | 2026 年 8 月 31 日 |
| 正式掛牌交易 | 2026 年 9 月 1 日 |
| 基石投資者禁售期 | 上市後至少 6 個月 |
基石投資者
基石投資者合共認購約 USD 3.83 億 的股份,佔最高集資額的 21.6%,換取保證配售並承諾持股至少 6 個月:
- 博裕資本(Boyu Capital)
- Tiger Global
- General Atlantic
- 騰訊控股
- 景林資產(Greenwoods)
- 泰康人壽
- 瑞銀(UBS)
其中博裕資本、Tiger Global 與景林資產在 IPO 前就已經是 SHEIN 的股東,這次以基石身分再加碼。
SHEIN 上市為什麼選香港?
SHEIN 在 2022 至 2023 年間曾以 USD 1,000 億上下的估值籌備美股上市,後因中美監管環境變化擱置,2024 年一度傳出考慮倫敦。
港交所第 8A 章允許同股不同權架構,讓四位創辦人在大幅稀釋持股後仍保有控制權。倫敦主板在 2024 年改革前對雙重股權限制較嚴,美股雖然允許,但中概股上市審查與《外國公司問責法》帶來額外變數。
股權融資歷史與估值起伏
SHEIN 從 A 輪走到 D+ 輪,累計融資超過 USD 40 億:
| 輪次 | 結算日期 | 投前估值 | 募集金額 | 每股成本 |
|---|---|---|---|---|
| A 輪 | 2015 年 2 月 | USD 5,300 萬 | USD 500 萬 | USD 0.01 |
| B 輪 | 2018–2020 年 | 人民幣 11 億 | 人民幣 1.69 億 | 人民幣 0.36 |
| C 輪 | 2018–2019 年 | USD 24 億 | USD 2.43 億 | USD 0.67 |
| C+ 輪 | 2020 年 3 月 | USD 50 億 | USD 2,440 萬 | USD 1.28 |
| Pre-D 輪 | 2022 年 3 月 | USD 605 億 | 不適用 (老股轉讓) | USD 14.50 |
| D 輪 | 2022 年 3–4 月 | USD 982 億 | USD 18 億 | USD 23.72 |
| D+ 輪 | 2023 年 5–12 月 | USD 640 億 | USD 17 億 | USD 15.02 |
從 D 輪的 USD 982 億投前估值,到一年後 D+ 輪的 USD 640 億,SHEIN 的一級市場估值在 2022 至 2023 年間下修 34.8%。D+ 輪投資者的每股成本 USD 15.02,也低於 D 輪的 USD 23.72。
這段歷史對 IPO 定價有直接影響。D 輪與 D+ 輪投資者都設有轉換調整機制:如果最終發行價低於他們的入股價,SHEIN 必須以現金補償或增發 B 類股份補足差額。D+ 輪採用完全棘輪(full ratchet)基準,是對投資者保護力度最高的一種條款。定價越低,補償規模越大,其他股東被攤薄的幅度也越大。
主要機構股東
持有 1.0% 以上股權的主要投資者包括 IDG 資本、Sequoia Capital(SC GGF III Holdco)、HongShan(洪杉)系實體及 HCEP、博裕資本(Boyu)、景林(Greenwoods)系實體、Tiger Global(Internet Fund IV)、Hui Yuan Holdings,以及 SPARC Group Holdings II LLC。
SPARC 這一筆的性質不同。2023 年 8 月,SHEIN 以 649,107 股 B 類股份換取 SPARC Group(旗下持有 Aeropostale、Brooks Brothers、Eddie Bauer 等美國線下品牌)約三分之一權益,是股權互換而非現金融資。SHEIN 在 2024 年為此認列應佔聯營公司虧損 USD 1.71 億,2025 年 SPARC 的經營表現已按年改善。
SHEIN 股票怎麼買?
SHEIN 在香港主板掛牌,認購方式與其他港股 IPO 相同。你需要一個能參與港股新股認購的證券帳戶。
- 開立可參與港股 IPO 的證券帳戶。可以選擇 Tiger Brokers、moomoo、M+ Global 有提供港股 IPO 交易
- 確認招股價區間 HKD 47.6 至 49.5,以及每手股數
- 決定認購手數,選擇現金認購或孖展(融資)認購
- 在招股期截止前透過券商 App 或白表 eIPO 平台提交申請
- 等待抽籤與配售結果公布
- 9 月 1 日掛牌,股份入帳可在二級市場交易,那其實不管是 Interactive Brokers 這樣的海外券商,還是馬來西亞的 Rakuten Trade 等等都能交易。
認購時按上限 HKD 49.5 凍結資金,最終定價如果低於上限,差額會退回。
馬來西亞及其他非香港地區的投資者,需要透過提供香港新股認購服務的券商參與。不同平台在不同地區能開放的服務範圍不一樣,開戶前先向平台確認你所在地區是否支援港股 IPO 認購 。
SHEIN 既然是港股,那麼你可以直接開戶能夠投資港股的平台,推薦參考:
SHEIN 估值
招股書中所有與估值相關的欄位都以「[編纂]」標示,包括發行價區間、集資規模與上市後市值。
按招股價上限 HKD 49.5 計算,SHEIN 的上市後估值約 USD 270 億。D 輪投資者在 2022 年以每股 USD 23.72 進場,D+ 輪在 2023 年以 USD 15.02 進場。四年後上市,公司只值當初的四分之一多一點。
| 時間點 | 估值(USD 億) | 對比 IPO 定價 |
|---|---|---|
| 2022 年 3 月(D 輪投前) | 982 | IPO 定價低 72.5% |
| 2023 年 5 月(D+ 輪投前) | 640 | IPO 定價低 57.8% |
| 2022–2023 年美股計劃傳聞估值 | 1,000 | — |
| 2026 年 9 月 IPO(招股價上限) | 270 | — |
一級市場的兩個錨:D 輪投前估值 USD 982 億(2022 年 3 月)、D+ 輪投前估值 USD 640 億(2023 年 5 月)。2025 年的實際盈利能力:淨收入 USD 418.47 億、營業利潤 USD 17.07 億、淨利潤 USD 20.64 億、剔除優先股公允價值變動後的淨利潤 USD 17.36 億。
對應的估值倍數
| 指標 | 招股價上限 (USD 270 億) | 計算基準 |
|---|---|---|
| P/S (股價營收比) | 0.65 倍 | 2025 年淨收入 USD 418.47 億 |
| P/E (2025 年報表淨利) | 13.1 倍 | 2025 年淨利潤 USD 20.64 億 |
| P/E (剔除優先股後) | 15.6 倍 | 2025 年剔除優先股公允價值 變動後淨利 USD 17.36 億 |
(SSF 計算,僅供參照,實際 IPO 估值以正式招股文件為準。第三欄是比較貼近真實盈利能力的算法。2025 年報表淨利潤 USD 20.64 億裡包含 USD 3.28 億優先股公允價值收益,這筆錢不會再出現。)
跟同業比
| 公司 | 2026 年 P/E | 備註 |
|---|---|---|
| Fast Retailing (Uniqlo 母公司) | 約 49.8 倍 | 全球時尚市場份額 1.3% |
| Inditex (Zara 母公司) | 約 28 倍 | 全球時尚市場份額 2.5% |
| SHEIN (IPO 定價上限) | 13.1 倍 (剔除優先股後 15.6 倍) | 全球時尚市場份額 1.9% |
SHEIN 的市場份額排在 Inditex 之後、Fast Retailing 之前,本益比卻只有 Inditex 的一半左右。
市場願意給的折讓在標價裡寫得很清楚:SHEIN 的營業利潤率只有 2.9% 至 4.3%,Inditex 的營業利潤率長期在 18% 以上;SHEIN 的收入增速從 2023 年的 41.1% 掉到 2026 年第一季的 1.1%;而歐盟關稅、法國環境附加費這些成本,一個數字都還沒進報表。
流通量很低
2.79 億股對應約 USD 270 億市值,公眾持股比例大約只有 6% 到 7%。
低流通量在港股是雙面刃。掛牌初期籌碼少,股價容易大幅波動,向上向下都快。基石投資者又鎖了 6 個月,實際可交易的股份更少。想參與的人要有心理準備,這不會是一隻走勢平穩的股票。
SHEIN 會派股息嗎?
SHEIN 擬在上市前採納股息政策,上市後按年宣派股息,金額不低於該財政年度扣除重大資本開支後所得淨利潤的 50%,或董事會另行授權的金額。在此之前,SHEIN 從未派發或宣派任何股息。
但有兩個限制。截至 2026 年 3 月 31 日,SHEIN 沒有任何可分派儲備;開曼群島法律允許公司從股份溢價賬派息,所以這不必然構成障礙,但實際能派多少要看上市後的資本結構安排。另外 SHEIN 是控股公司本身沒有實質業務,派息能力取決於各地營運附屬公司往上分紅,部分司法管轄區(例如新加坡)對此有法定限制。
還有一筆錢排在普通股東前面。SHEIN 需要向 Pre-D 輪、D 輪及 D+ 輪優先股持有人支付兩筆現金分派:一筆按 8% 年利率計算至 2026 年 3 月 4 日,總額約 USD 11 億,分三期在 2026 年 3 月、6 月、9 月支付;另一筆按 12% 年利率計算至上市完成日,於上市後 15 個營業日內支付。截至 2026 年 3 月 31 日,資產負債表上已計提 USD 7.13 億應付分派。
SHEIN 是什麼公司?
SHEIN 是一家全球線上時尚和生活方式公司,2012 年由四位出身出口企業提供 SEM(搜尋引擎整合營銷)服務的創辦人在中國創立,分別是許仰天(Sky Yangtian Xu)、苗苗(Molly Miao Miao)、顧曉慶(Maggie Xiaoqing Gu)、任曉慶(Tony Xiaoqing Ren)。
2013 年推出 SHEIN 品牌,2014 年在開曼群島設立控股公司。
關鍵發展里程碑
| 年份 | 事件 |
|---|---|
| 2012 年 | 由四位創始人創辦 |
| 2013 年 | 創立主要品牌 SHEIN |
| 2014 年 | 試行 LATR 計劃 |
| 2015 年 | 推出手機 App SHEIN |
| 2018 年 | 年度活躍顧客破 1,000 萬 |
| 2020 年 | 年度活躍顧客破 5,000 萬 |
| 2021 年 | 啟動 SHEIN X 計劃;年度活躍顧客破 1 億 |
| 2022 年 | 全年淨收入超 USD 200 億 |
| 2023 年 | 正式推出商城(Marketplace) |
| 2024 年 | 年度活躍顧客破 2 億 |
| 2025 年 | 推出 SHEIN Xcelerator 計劃 |
| 2026 年 5 月 | 完成收購美國品牌 Everlane |
| 2026 年 7 月 | 通過港交所上市聆訊 |
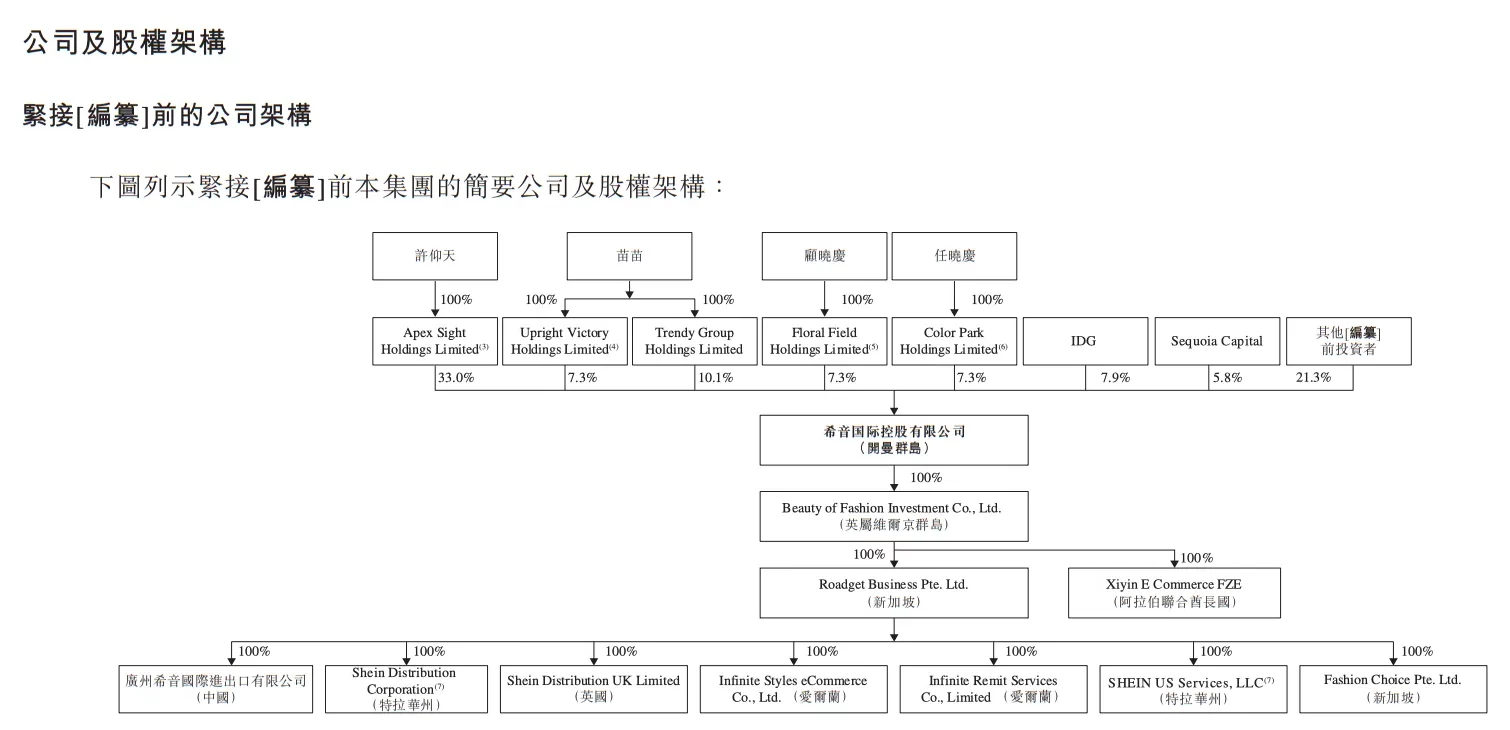
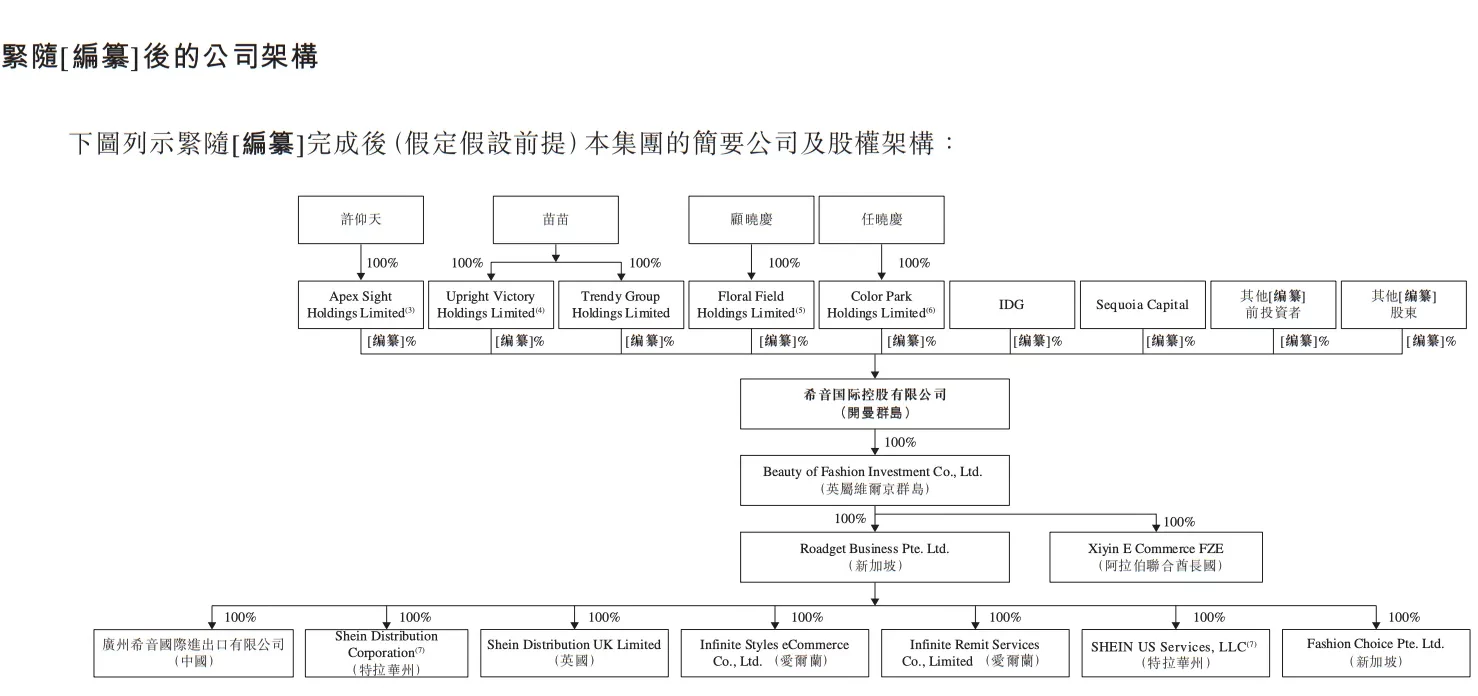
公司架構與主要營運實體
開曼群島控股公司之下,透過英屬維爾京群島的 Beauty of Fashion Investment Co., Ltd. 持有各地營運實體:
| 公司 | 註冊地 | 主要業務 |
|---|---|---|
| 廣州希音國際進出口有限公司 | 中國 | 供應鏈管理、 商品選品、 商家管理、 設計、 研發 |
| Roadget Business Pte. Ltd. | 新加坡 | 線上平台、 營銷、 採購、 軟件開發、 投資控股 |
| Fashion Choice Pte. Ltd. | 新加坡 | 線上銷售、 營銷及採購 |
| Infinite Styles eCommerce Co., Ltd. | 愛爾蘭 | 線上銷售、 營銷及採購 |
| Infinite Remit Services Co., Limited | 愛爾蘭 | 倉儲物流服務 |
| Shein Distribution Corporation | 美國 | 線上銷售、 營銷及採購 |
| SHEIN US Services, LLC | 美國 | 線上平台 |
| Shein Distribution UK Limited | 英國 | 線上銷售、 營銷及採購 |
| Xiyin E Commerce FZE | 阿聯酋 | 線上銷售、 營銷及採購 |
這個架構壓低了整體稅負。新加坡附屬公司獲批發展與擴張激勵,符合條件的收入享 5% 優惠稅率(部分適用 8%);中國內地部分附屬公司取得「技術先進型服務企業」資格,適用 15% 稅率。美國業務按 21% 聯邦稅率加州稅,歐洲附屬公司稅率介乎 12.5% 至 31.9%。
OECD 支柱二(Pillar Two)的 15% 全球最低稅制已在多個司法管轄區生效。招股書寫明,截至 2025 年 12 月 31 日止年度,SHEIN 已確定若干司法管轄區的實際稅率低於 15%,需要繳納補足稅,這會直接推高未來的實際稅率。
董事會與管理層
上市後董事會由 7 人組成:4 名執行董事(許仰天、苗苗、顧曉慶、任曉慶)及 3 名獨立非執行董事(李廷斌、蔡洪濱、林明彥)。
四位創辦人各自透過持股公司持有 A 類股份:許仰天(Apex Sight Holdings)、苗苗(Upright Victory Holdings)、顧曉慶(Floral Field Holdings)、任曉慶(Color Park Holdings)。另有 Trendy Group Holdings Limited 持有 393,169,450 股 A 類股份。
上市前,許仰天持股 33.0%,其餘三位創辦人各持 7.3% 至 7.9%,IDG 持 21.3%,Sequoia Capital 持 5.8%。
SHEIN 是做什麼的?LATR 生意模式怎麼運作
SHEIN 的核心是它自創的 LATR(Large-scale Automated Thin-Run,大規模自動化小單快返)運營模式。
時尚業者長期難以同時做好三件事:
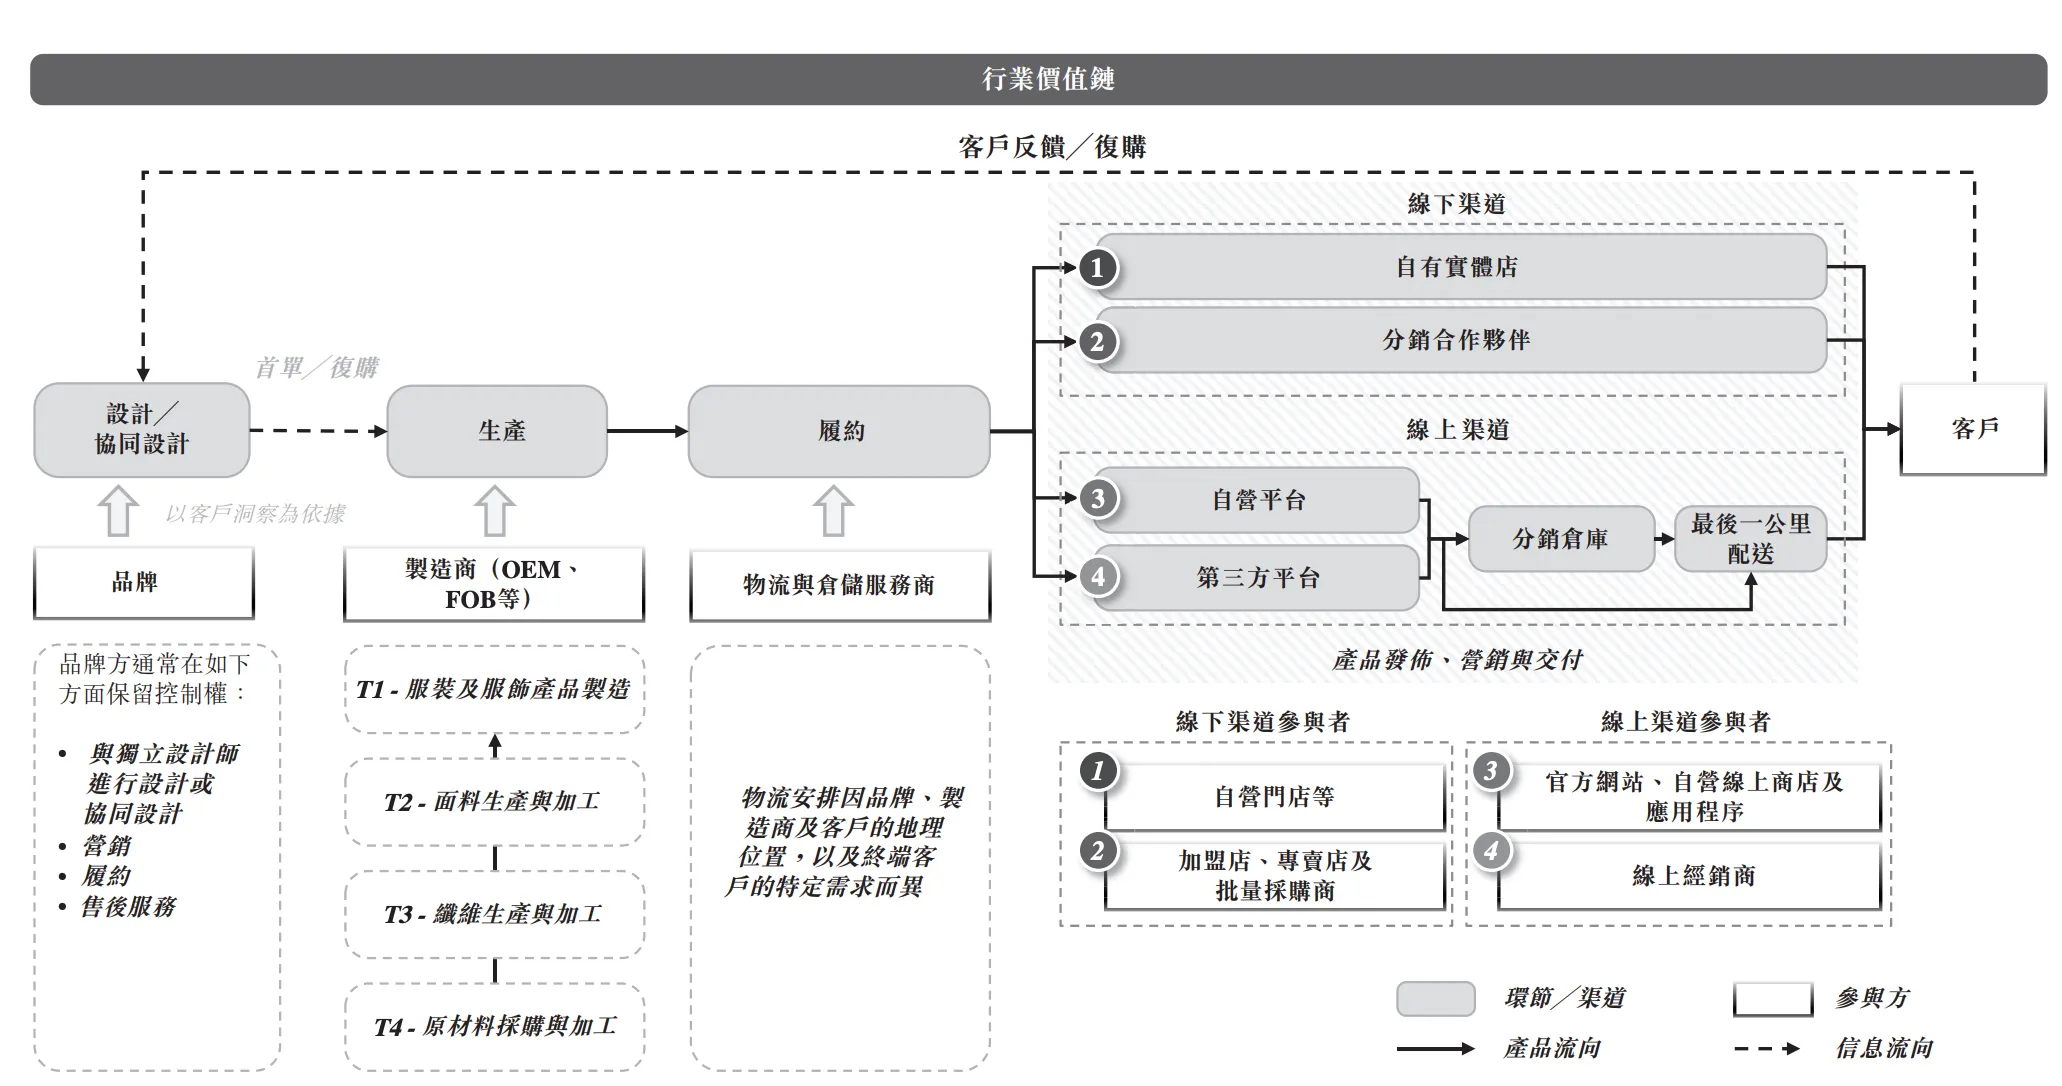
- 豐富的產品選擇:線下受貨架與店面限制,線上受供應鏈彈性與設計能力限制
- 快速的設計更新:季節性商品規劃與漫長生產週期,讓企業必須提前數月預測需求
- 高效的庫存管理:行業平均庫存浪費率高達 30%,庫存積壓佔用資金並帶來降價壓力
優先追求選品豐富度的企業,庫存會失控;側重庫存管理的企業,選品做不起來。全球時尚行業前 20 大企業合計市場份額只有約 20.5%,招股書把這種極度分散的格局歸因於三難困境的制約。
LATR 的五個步驟
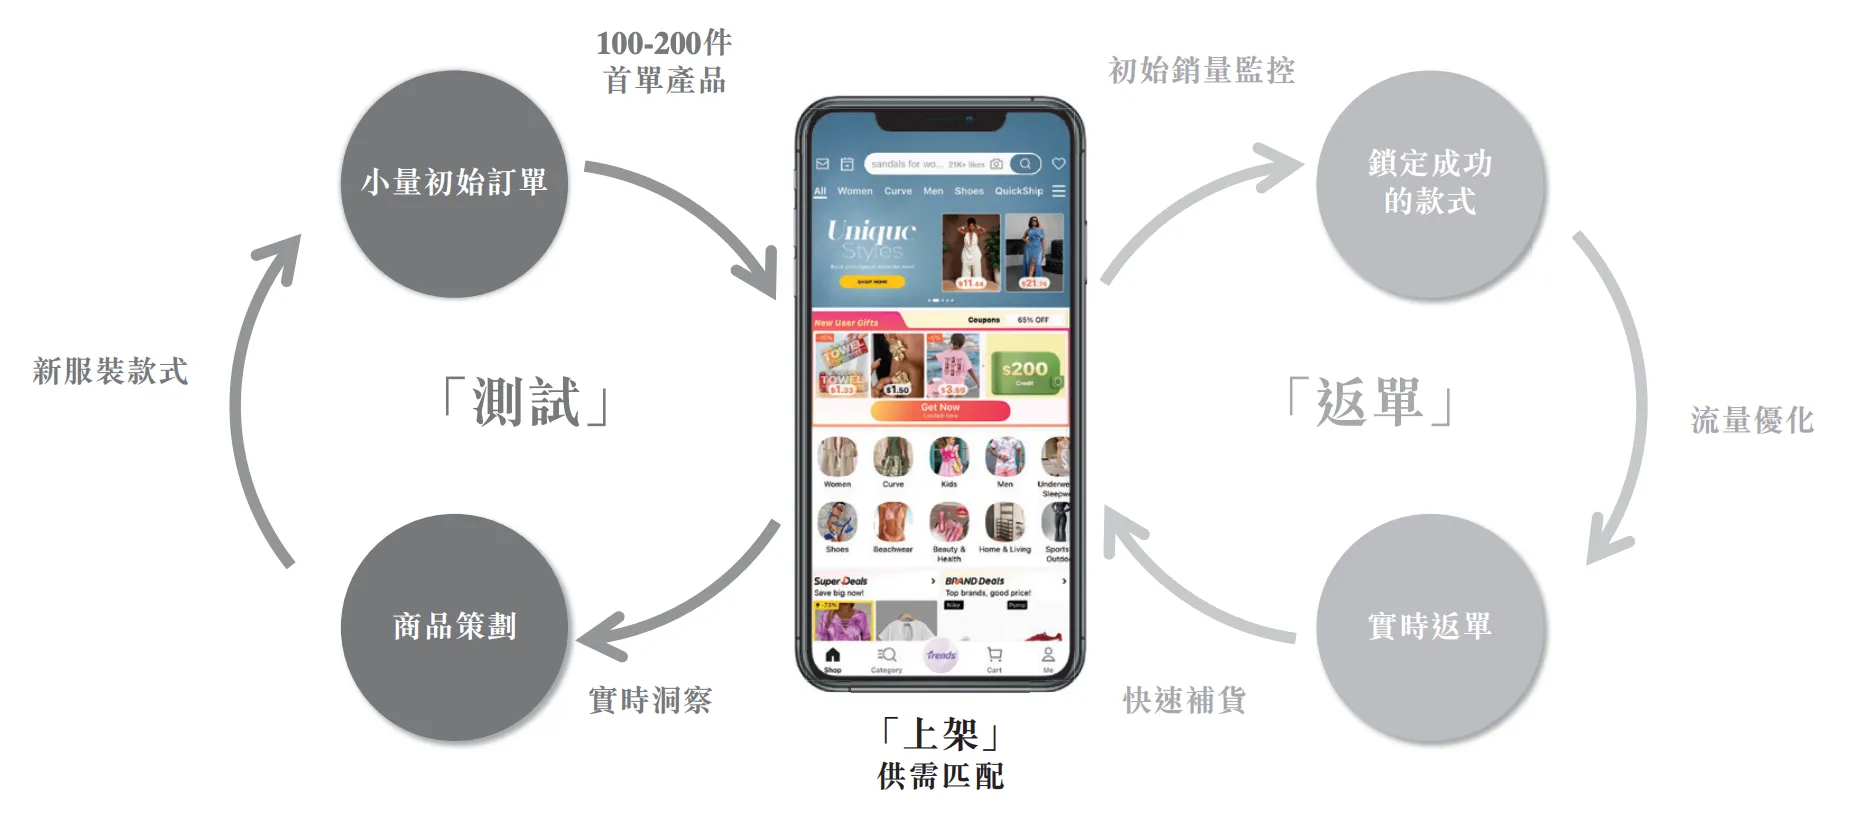
招股書把 LATR 拆成五個環節:
- 首批小批量生產:依據數據洞察,合約製造商生產首批 100 至 200 件
- 下單:客戶透過 App 和網站選購
- 實時洞察/返單:系統即時分析購買行為,識別暢銷品,並自動挑選產能未充分利用的供應商下達返單
- 補貨:合約製造商大規模生產,最短 5 天內完成補貨
- 流量優化:用算法持續調整 App 與網站的商品展示
賣不動的款式,損失就停在那 100 至 200 件的範圍內。整套流程高度自動化,同時作用在數以萬計的不同款式上。
| 指標 | 數據 | 期間 |
|---|---|---|
| 服裝款式總數 | 超過 200 萬個 | 截至 2026 年 3 月 31 日 |
| 每日新增服裝款式 | 約 4,700 個 | 2026 年 Q1 平均 |
| 存貨周轉天數 | 36 天 | 2025 年 |
| 未售庫存佔比 | 低個位數水平 | 2025 年 |
| 存貨減記及陳舊損失 | 約 USD 1.85 億(佔銷售成本 1–2%) | 2025 年 |
| 內部設計師 | 超過 370 名 | 截至 2026 年 6 月 30 日 |
| 合約製造商 | 超過 7,500 家 | 2025 年 |
對照行業平均 30% 的庫存浪費率,SHEIN 的存貨減記只佔銷售成本 1% 至 2%,,也是它能把價格壓到 USD 5 至 15 區間的成本基礎。
支撐 LATR 的兩根柱子
端到端智能供應鏈:把趨勢識別、商品規劃、設計開發、訂單分配、生產優化、需求洞察、路線規劃與履約全部數字化並串接。
跟同業對比,傳統時尚零售商通常只專注商品規劃與設計,電商平台則只側重銷售與履約,兩邊都只覆蓋供應鏈的少數環節。
SHEIN 擁有並運營 1,700 多個內部開發的軟件系統,並向供應商免費提供一套雲端軟件,讓技術能力有限的中小廠也能數字化管理接單、生產、質檢與發貨。系統會依據供應商的專業能力、報價、產能等因素自動分配訂單。
截至 2026 年 6 月 30 日,SHEIN 在全球擁有約 600 萬平方米倉庫空間,分佈如下:
| 地區 | 倉庫數量 | 租賃總建築面積 (平方米) | 佔比 |
|---|---|---|---|
| 中國 | 37 座 | 4,087,038 | 67.6% |
| 歐洲 | 18 座 | 1,018,481 | 16.9% |
| 其他 | 11 座 | 527,688 | 8.7% |
| 美國 | 6 座 | 408,777 | 6.8% |
| 合計 | 72 座 | 6,041,984 | 100% |
這張表藏著 SHEIN 最大的關稅暴露度。招股書明確寫道:2025 年,儲放於中國內地中央倉庫的產品佔 SHEIN 淨收入 90% 以上。
美國市場只有 6 座倉庫、40.9 萬平方米,佔全球倉儲面積 6.8%。SHEIN 應對關稅的三招之一是「提升本地庫存水平及擴大與當地履約服務提供商的合作」,但從倉儲佈局看,本地化才剛起步。
配送方面,2025 年及 2026 年 Q1 超過 90% 的訂單在發貨後 10 個工作日內完成配送。SHEIN 全球共有 25 個顧客服務中心。
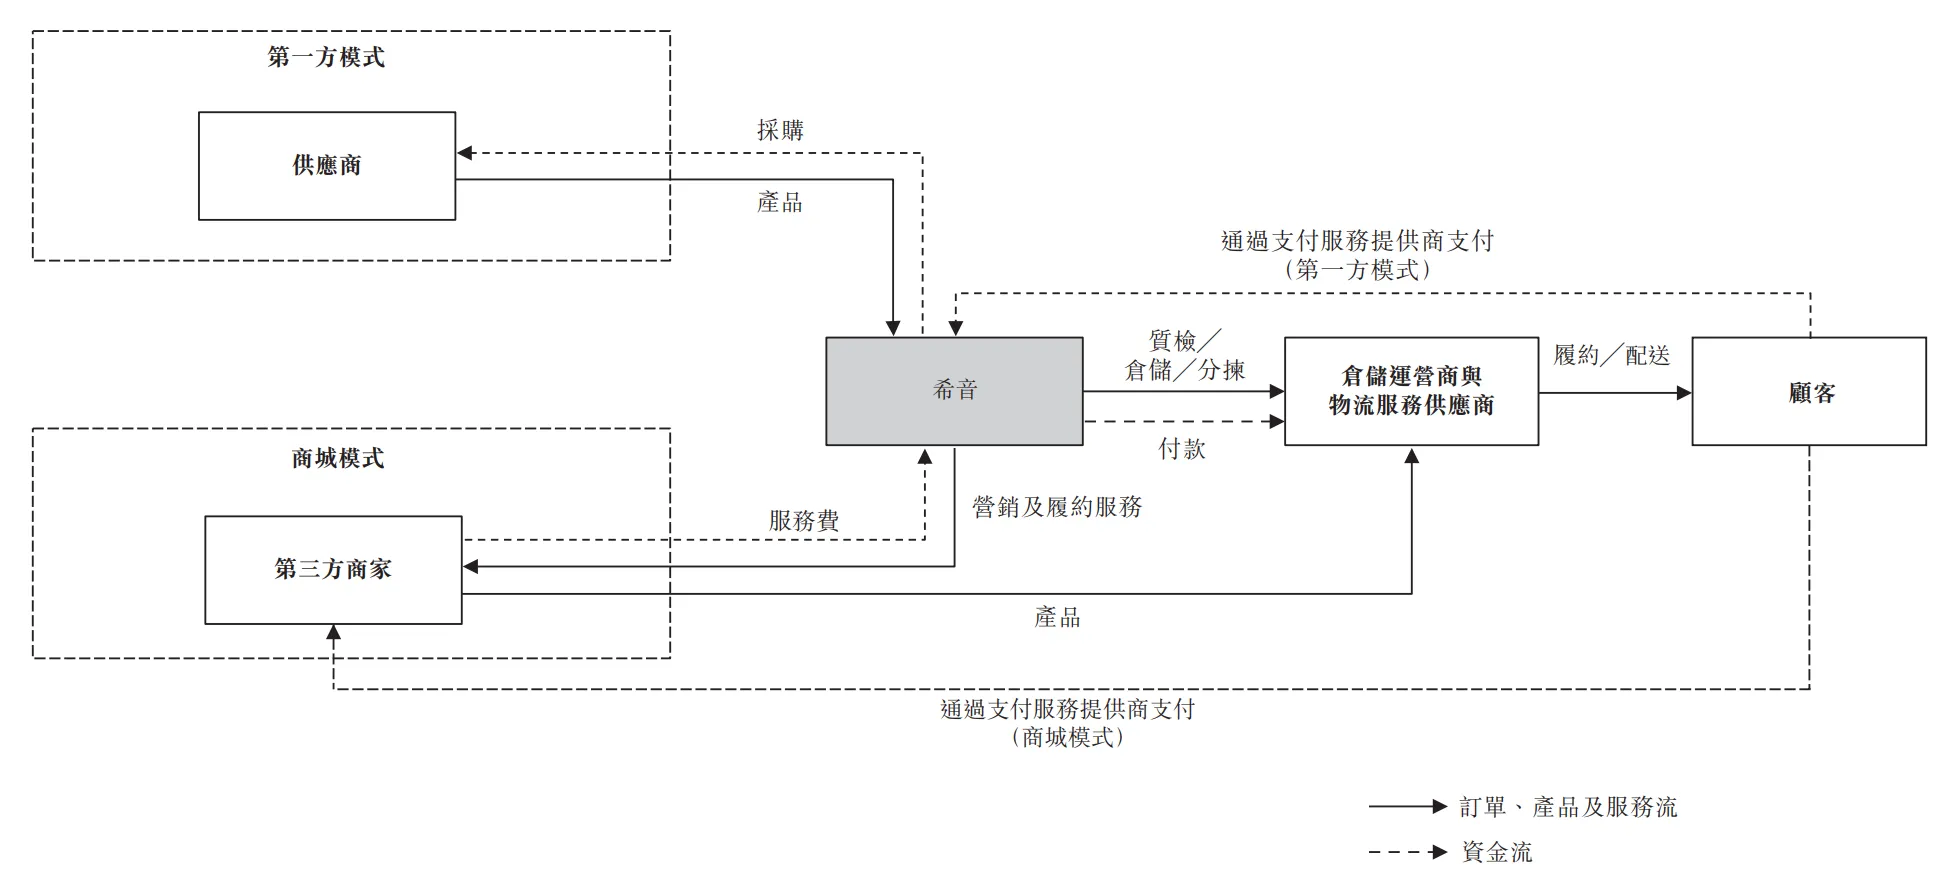
第一方模式 vs 商城模式
第一方模式(1P):SHEIN 向供應商採購商品,透過倉儲與物流服務商送到消費者手上,確認的是產品收入(商品全額售價)。
商城模式(3P):第三方商家自行生產或採購商品,SHEIN 提供平台、營銷與履約服務並收取服務費,確認的是服務收入(僅佔商品售價的一部分)。商城佣金率通常介乎交易價值的 10% 至 20%,履約服務費則按倉儲需求、配送距離、貨物重量尺寸等因素分項計算。
| 收入類型 | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 產品收入 (1P,USD 億) | 312.35 | 353.51 | 371.07 | 77.65 | 77.57 |
| 產品收入增速 | — | +13.2% | +5.0% | — | -0.1% |
| 服務收入 (3P,USD 億) | 8.68 | 33.97 | 47.40 | 11.87 | 12.95 |
| 服務收入增速 | — | +291.3% | +39.5% | — | +9.1% |
| 服務收入佔比 | 2.7% | 8.8% | 11.3% | 13.3% | 14.3% |
(增速為 SSF 依招股書數據計算)
2025 年 SHEIN 淨收入增加 USD 30.99 億,其中 USD 13.43 億來自服務收入,佔全部增量的 43.3%。到 2026 年第一季,產品收入已經按年微跌 0.1%,全部增長都由商城貢獻。
SHEIN 的自營服裝生意已經停止增長,撐住整體數字的是平台業務。
SHEIN 品牌的產品組合
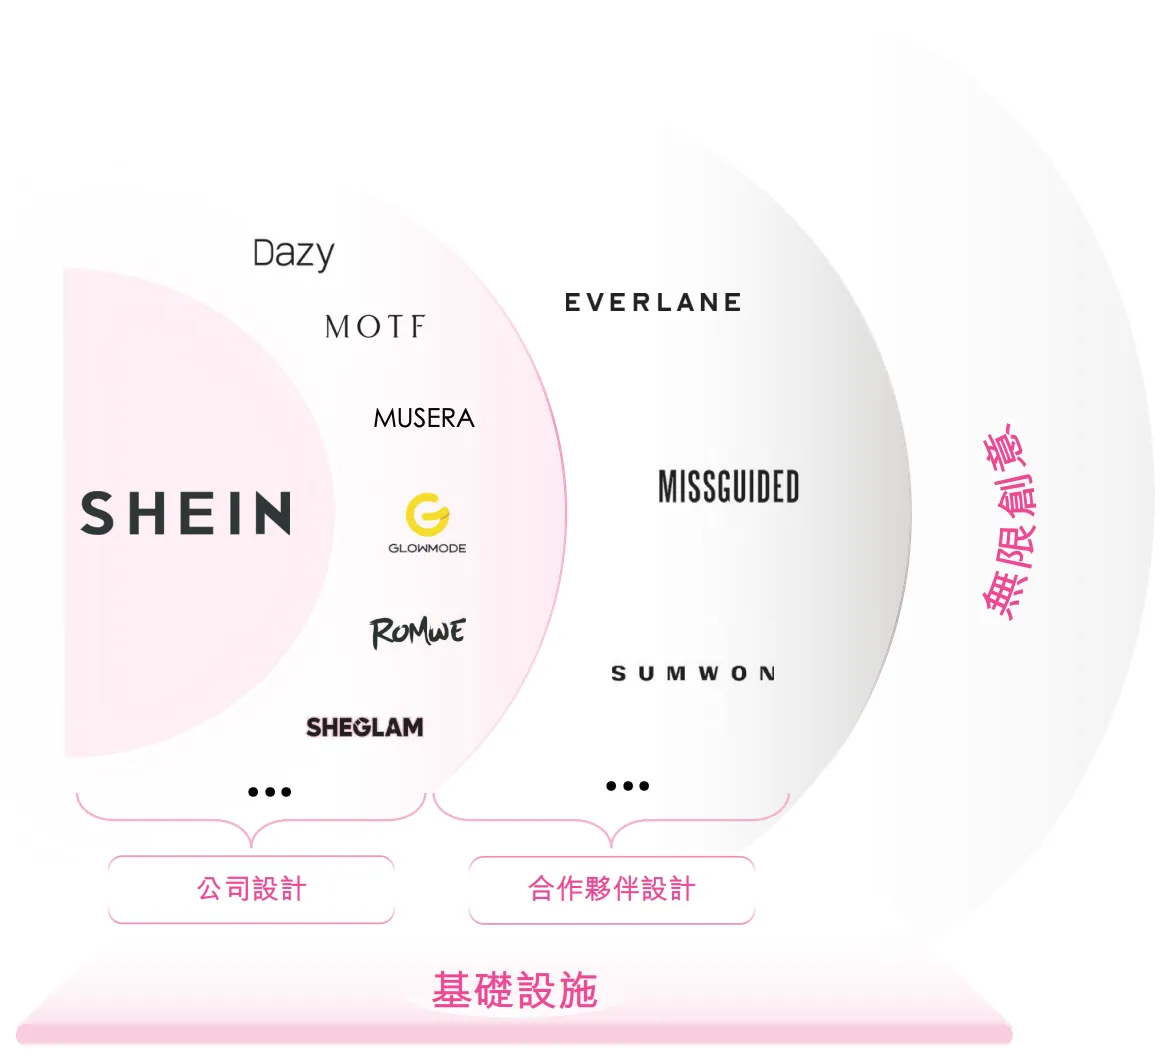
自有品牌:旗艦品牌 SHEIN 專注女性時尚;中高端線 MOTF;運動品牌 Glowmode;美妝品牌 SHEGLAM。大部分自有品牌產品由內部設計團隊完全自主設計。
合作夥伴品牌:透過 SHEIN Xcelerator 計劃(2025 年 10 月從 2021 年啟動的 SHEIN X 計劃升級而來)與品牌及獨立設計師合作,提供供應鏈服務與全球銷售平台。截至招股書日期,該計劃已賦能全球近 20 個品牌。
招股書披露,某個參與 Xcelerator 的品牌,在加入計劃第二年銷售額增加約 15 倍,同期營業利潤率提高超過 30 個百分點,存貨周轉天數減少約三分之二。品牌賦能業務的營業利潤率約為集團整體營業利潤率的兩倍。招股書同時註明,由於推出時間短、規模有限,Xcelerator 計劃在 2025 年及 2026 年 Q1 對集團總淨收入的貢獻不超過 1%。
第三方品牌(商城):其他自帶供應鏈的品牌入駐,補充時尚、飾品、美妝、家居和生活方式等品類。
品類結構
| 品類 | 2023 年 | 2024 年 | 2025 年 | 2026 年 Q1 |
|---|---|---|---|---|
| 服裝 | USD 220.80 億(68.8%) | USD 250.68 億(64.7%) | USD 267.07 億(63.8%) | USD 55.62 億(61.4%) |
| 其他品類 | USD 100.23 億(31.2%) | USD 136.80 億(35.3%) | USD 151.40 億(36.2%) | USD 34.90 億(38.6%) |
服裝佔比從 68.8% 降到 61.4%,非服裝品類(鞋類、配飾、美妝、家居生活)在三年多內從三成擴大到近四成。
這個變化有代價。招股書在解釋 2024 年營業利潤下滑時提到,家居和生活這類產品的利潤率相對較低,佔比升高會拉低整體利潤率。
Everlane 收購
2026 年 5 月 17 日,SHEIN 簽訂協議收購美國女裝及配飾品牌 Everlane, Inc. 100% 股權,交易於 2026 年 5 月 22 日完成,總代價約 USD 8,000 萬。
招股書註明,這 USD 8,000 萬的代價中包含償還 Everlane 於收購日的 USD 7,400 萬貸款。扣掉還債,SHEIN 為 Everlane 股權本身付出的金額相當有限。
Everlane 成立於 2011 年,以定價透明與可持續材料為賣點,客單價遠高於 SHEIN 主力品牌,站在快時尚的對立面。收購價與債務結構顯示這是一筆處理財務壓力的交易,不是溢價收購。
SHEIN 就這筆收購向港交所申請並取得豁免,不需要在招股書中提供 Everlane 過去三個財政年度的完整財務報表。
SHEIN 的主要客戶與供應商
客戶:極度分散
SHEIN 的客戶是全球 2.73 億名消費者,以年輕女性為主。招股書披露:往績記錄期間內,沒有任何單一顧客的收入佔集團總收入 10% 以上,前五大客戶的收入佔比均低於 1%。
| 指標 | 2023 年 | 2024 年 | 2025 年 | 截至 2026 年 3 月止 12 個月 |
|---|---|---|---|---|
| 活躍顧客 (百萬) | 186 | 230 | 273 | 281 |
| 顧客下單頻次 | 3.8 次 | 4.0 次 | 4.0 次 | 3.9 次 |
| 總訂單量 (百萬) | 715 | 919 | 1,078 | 1,090 |
| 每單履約費用 | USD 18.9 | USD 18.3 | USD 17.7 | USD 17.9 |
活躍顧客數 2023 至 2025 年複合年增長率 21.2%,但下單頻次從 4.0 次微降至 3.9 次,每單履約費用在連續下降三年後回升,招股書把回升原因指向 2025 年以來的關稅與海關稅務政策變化。
供應商:7,500 家中小企業,集中度在上升
| 供應商指標 | 2023 年 | 2024 年 | 2025 年 | Q1 2026 |
|---|---|---|---|---|
| 合約製造商數量 | 約 5,800 家 | 約 7,200 家 | 約 7,500 家 | — |
| 前五大供應商 佔總採購額 | 14.9% | 12.2% | 16.4% | 16.4% |
| 最大單一供應商佔比 | 5.0% | 3.9% | 6.0% | 5.2% |
往績期間沒有任何單一供應商的採購額佔總採購額 10% 以上。合約製造商數量兩年增加約 1,700 家,但前五大供應商的採購佔比從 12.2% 升到 16.4%,訂單在往頭部集中。
與合約製造商的標準協議條款:期限通常一年、自動續期;不設最低採購要求;非排他性,製造商可自由供貨給其他公司;未經 SHEIN 同意不得分包;任一方提前 30 天書面通知可終止。
不設最低採購量加上一年期自動續期,讓 SHEIN 在產能調配上有極高彈性,供應商則要自行承擔訂單波動的風險。
SRS 供應商審計
SHEIN 是《聯合國全球契約》(UNGC)簽署人,透過 SRS(SHEIN Responsible Sourcing)計劃管理供應鏈合規。
| SRS 指標 | 2023 年 | 2024 年 | 2025 年 |
|---|---|---|---|
| 現場審計次數 | 約 4,200 次 | 約 4,550 次 | 約 5,150 次 |
| 涵蓋合約製造商 (按採購價值) | 約 95% | 約 95% | 約 95% |
| 因違反 SRS 政策終止合作的供應商 | 5 家 | 12 家 | 5 家 |
2025 年超過 99% 的現場審計由第三方機構執行,包括 Bureau Veritas、Intertek、SGS、TÜV Rheinland、QIMA 等。審計會抽查工人工資單與工時表,並直接訪談工人。
供應商按 A 至 E 分級。最嚴重的違規分為 ITV(需立即終止)與 IRV(需立即整改),被認定犯有 ITV 的合約製造商立即終止合作,連續兩次審計被評 E 級同樣終止。
產品安全方面,2025 年 SHEIN 對服裝產品執行了超過 80 萬次符合性抽檢,由國際第三方檢測機構執行。招股書表示,往績記錄期間至今未收到任何重大投訴,亦未發生重大產品召回或責任索賠事件。
原材料與氣候目標(也是歐洲監管的重要指標)
按重量計算,SHEIN 2025 年的原材料組合中 82.7% 是聚酯纖維。中國內地是全球最大的人造纖維生產地,銷售額超過第二至第十大生產國的總和,所以 SHEIN 的原料成本高度連動中國內地人造纖維價格。該價格指數以 2021 年為 100 計,2022 年升至 104.2,2025 年回落至 94.0。
SHEIN 的氣候目標已獲科學基礎減量目標倡議(SBTi)依 1.5°C 路徑核准:
- 2030 年,範圍 1 及範圍 2 溫室氣體絕對排放量較 2023 年減 42%,範圍 3 減 25%,可再生能源電力主動採購比例升至 100%
- 2050 年,範圍 1、2、3 絕對排放量較 2023 年減 90%,並實現淨零
2025 年進度:可再生能源佔營運耗電量約 85%(2024 年 76%),自有太陽能光伏裝機 93.9 兆瓦(按年增 67%),全年消耗太陽能 36,909.5 兆瓦時。包裝方面,至少含 50% 優選材料的包裝覆蓋近 20% 的 SHEIN 品牌產品(2024 年為 17%)。
82.7% 的聚酯佔比是歐洲 ESG 監管的靶心。
知識產權
截至 2026 年 3 月 31 日,SHEIN 擁有 2,138 個註冊商標、916 個註冊域名,另有 598 個待註冊商標。
SHEIN 在新品上架前執行多層知識產權審核,包括圖像識別與人工審查,並與美國專利商標局及世界知識產權組織的商標數據庫核對,同時設有線上知識產權投訴平台供權利人提交下架通知。
SHEIN 上市集資用途
招股書列出四個用途方向,具體金額與百分比仍以「[編纂]」標示:
- 提升技術能力
- 提高品牌知名度和增強全球佈局
- 加強企業責任
- 一般企業用途
這個結構跟 SHEIN 目前的支出重心一致。2025 年營銷費用 USD 61.91 億、技術及內容費用 USD 8.96 億,兩者合計佔淨收入 16.9%。而「加強企業責任」單獨成為集資用途之一,對應的是歐洲一連串 ESG 法規帶來的合規成本。
集資不是為了建廠。SHEIN 2023 至 2025 年購買物業及設備的現金資本開支分別是 USD 1.90 億、USD 2.85 億、USD 2.22 億,2026 年 Q1 為 USD 6,000 萬;截至 2026 年 3 月 31 日的資本承諾只有 USD 2.49 億。
SHEIN 財務狀況
整體損益概況
| 財務指標 | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 淨收入 (USD 億) | 321.03 | 387.48 | 418.47 | 89.52 | 90.52 |
| 淨收入增速 | 41.1% | 20.7% | 8.0% | 不適用 | 1.1% |
| 毛利率 | 60.2% | 60.6% | 67.9% | 62.7% | 70.4% |
| 經營費用總額 (USD 億) | 307.27 | 377.82 | 401.40 | 86.04 | 87.94 |
| 營業利潤 (USD 億) | 13.76 | 9.66 | 17.07 | 3.48 | 2.58 |
| 營業利潤率 | 4.3% | 2.5% | 4.1% | 3.9% | 2.9% |
| 淨利潤/(虧損) (USD 億) | 27.89 | 33.65 | 20.64 | 3.95 | (0.99) |
| 淨利潤率 | 8.7% | 8.7% | 4.9% | 4.4% | (1.1)% |
(毛利率為 SSF 依招股書銷售成本佔淨收入比重推算)
毛利率三年升了 7.7 個百分點,Q1 2026 更達 70.4%,比一年前高 7.7 個百分點。這個數字放在服裝零售業算相當高。
但 70.4% 的毛利率,最後只換到 2.9% 的營業利潤率,中間的 67.5 個百分點被履約費用(47.7%)、營銷費用(15.8%)、技術及內容費用(2.7%)與一般及行政費用(1.3%)吃掉。
另一個反直覺的地方:2024 年營業利潤只有 USD 9.66 億,淨利潤卻有 USD 33.65 億。
淨利潤被一筆會計項目扭曲
| 項目(USD 億) | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 優先股公允價值變動 | +12.31 | +24.31 | +3.28 | 0 | -3.28 |
| 應佔聯營公司損益 | -0.36 | -1.71 | +0.03 | -0.21 | -0.16 |
| 利息收入 | +4.72 | +5.97 | +6.21 | +1.35 | +1.50 |
| 匯兌損益 | -0.34 | -0.55 | -0.95 | +0.47 | -0.72 |
| 所得稅費用 | -2.06 | -4.04 | -4.50 | -1.00 | -0.79 |
SHEIN 發行的多輪優先股在會計上被歸類為以公允價值計量的金融負債。公司估值下跌時,這筆負債的帳面價值減少,帳上就出現收益;估值回升時,就變成虧損。這跟業務表現沒有關係。
- 2024 年淨利潤 USD 33.65 億,其中 USD 24.31 億來自優先股公允價值收益。同年營業利潤只有 USD 9.66 億,還比 2023 年跌 29.8%
- 2025 年淨利潤跌 38.7%,主因是優先股公允價值收益從 USD 24.31 億縮到 USD 3.28 億。同年營業利潤從 USD 9.66 億增長 76.7% 到 USD 17.07 億
- Q1 2026 淨虧損 USD 9,900 萬,主因是 2026 年 3 月修改優先股條款,單季認列 USD 3.28 億公允價值虧損。同期營業利潤仍有 USD 2.58 億
剔除這個科目後,SHEIN 的真實盈利軌跡是這樣:
| (USD 億) | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 報表淨利潤/(虧損) | 27.89 | 33.65 | 20.64 | 3.95 | (0.99) |
| 減:優先股公允價值變動 | +12.31 | +24.31 | +3.28 | 0 | -3.28 |
| 剔除後淨利潤 | 15.58 | 9.34 | 17.36 | 3.95 | 2.29 |
| 剔除後淨利率 | 4.9% | 2.4% | 4.1% | 4.4% | 2.5% |
| 剔除後按年變化 | — | -40.1% | +85.9% | — | -42.0% |
(SSF 依招股書數據計算)
換成這個口徑,故事完全反過來。2024 年才是真正的低點(淨利潤 USD 9.34 億,淨利率 2.4%),2025 年大幅回升 85.9%,2026 年第一季則從 USD 3.95 億掉到 USD 2.29 億,按年跌 42.0%。
截至 2026 年 3 月 31 日,這筆優先股帳面值 USD 172.94 億,全部列在流動負債,這也是 SHEIN 流動負債淨額出現 USD 84.04 億赤字的原因。上市完成前,優先股會全部自動轉換為 B 類股份,這個負債科目與相應的公允價值波動都會消失。
費用結構:毛利去了哪裡
| 佔淨收入比重 | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 銷售成本 | 39.8% | 39.4% | 32.1% | 37.3% | 29.6% |
| 履約費用 | 42.1% | 43.5% | 45.6% | 42.8% | 47.7% |
| 營銷費用 | 10.8% | 10.7% | 14.8% | 12.2% | 15.8% |
| 技術及內容費用 | 2.1% | 2.2% | 2.1% | 2.5% | 2.7% |
| 一般及行政費用 | 1.0% | 1.7% | 1.3% | 1.4% | 1.3% |
| 經營費用總額 | 95.7% | 97.5% | 95.9% | 96.1% | 97.1% |
銷售成本大幅下降(39.8% → 29.6%),看起來像成本改善,實際上主要是商城模式佔比提升的結果。商城模式下 SHEIN 確認的是服務收入,本身不產生銷售成本,這個比率因此被拉低。定價調整、成本優化與匯率波動也有貢獻,但結構變化是主因。這也是毛利率從 60.2% 衝到 70.4% 的來源,它反映的是收入確認方式改變,不是產品賺得更多。
履約費用持續上升(42.1% → 47.7%),這是關稅落地的位置。招股書說明,當貨物直接從 SHEIN 倉庫運送至海外客戶時,關稅及海關稅被確認為履約費用。Q1 2026 履約費用 USD 43.22 億,按年增 12.8%,遠高於同期 1.1% 的收入增速。商城比重上升同樣推高這個比率,因為商城的每單淨收入較低。
營銷費用飆升(10.7% → 15.8%),2025 年營銷費用 USD 61.91 億,按年增 48.9%,其中廣告費從 USD 39.81 億增至 USD 50.09 億。Q1 2026 營銷費用 USD 14.30 億,按年再增 31.4%,廣告費 USD 10.98 億。
商城模式同時拉低了銷售成本、拉高了履約費用,這兩件事在會計上互相抵銷了一部分。真正額外增加的壓力,來自關稅與營銷。
單位經濟:每張訂單的收入在縮水
【SSF 分析】以下為 SSF 根據招股書披露的訂單量與費用計算(2023 年 7.15 億張、2024 年 9.19 億張、2025 年 10.78 億張、Q1 2025 為 2.40 億張、Q1 2026 為 2.51 億張):
| 每張訂單(USD) | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 淨收入 | 44.90 | 42.16 | 38.82 | 37.30 | 36.06 |
| 營銷費用 | 4.83 | 4.53 | 5.74 | 4.53 | 5.70 |
| 履約費用 | 18.88 | 18.33 | 17.69 | 15.96 | 17.22 |
| 營業利潤 | 1.92 | 1.05 | 1.58 | 1.45 | 1.03 |
三年間,每張訂單的淨收入從 USD 44.90 降到 USD 38.82,跌 13.5%;每張訂單的營銷費用從 USD 4.83 升到 USD 5.74,升 18.8%。
以每名活躍顧客計算,2023 年 SHEIN 每名活躍顧客帶來 USD 172.6 淨收入,2025 年降至 USD 153.3,跌 11.2%。
顧客數在增長,訂單量在增長,但每張訂單越來越小,獲取每張訂單的成本越來越高。商城模式佔比提升解釋了收入端的一部分下降(商城只確認服務收入),但營銷費用的絕對增速是另一回事。
現金流量
| 現金流(USD 億) | 2023 年 | 2024 年 | 2025 年 | Q1 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 經營活動所得現金淨額 | 17.57 | 14.05 | 28.38 | 10.58 | 3.92 |
| 投資活動所用現金淨額 | (41.68) | (18.20) | (10.66) | (3.10) | (1.22) |
| 融資活動所得/(所用) | 15.99 | (2.06) | (2.84) | (0.66) | (4.29) |
| 期末現金及現金等價物 | 34.94 | 29.05 | 44.81 | 35.81 | 43.13 |
2025 年經營現金流 USD 28.38 億是往績期間最強的一年,高於同期淨利潤 USD 20.64 億,主要來自有效催收應收付款平台及服務供應商款項(減少 USD 6.47 億)與應計費用增加。
Q1 2026 經營現金流掉到 USD 3.92 億,比 Q1 2025 的 USD 10.58 億少 63%。同季融資活動流出 USD 4.29 億,其中 USD 3.69 億是向優先股持有人的分派。
資產負債表
| 項目(USD 億) | 2023 年底 | 2024 年底 | 2025 年底 | 2026 年 3 月底 |
|---|---|---|---|---|
| 現金、現金等價物及 受限制現金 | 39.31 | 33.90 | 50.31 | 48.73 |
| 短期投資 | 62.65 | 80.86 | 97.23 | 99.29 |
| 現金資源總額 | 102.74 | 117.21 | 147.86 | 148.31 |
| 存貨 | 16.37 | 15.00 | 12.61 | 13.84 |
| 應付賬款 | 27.49 | 29.35 | 30.19 | 32.34 |
| 租賃負債 (流動+非流動) | 5.29 | 9.35 | 11.01 | 11.25 |
| 可轉換可贖回優先股 | 208.07 | 183.76 | 180.48 | 172.94 |
截至 2026 年 3 月 31 日,SHEIN 現金資源總額 USD 148.31 億。除了 USD 11.25 億租賃負債與將轉股的優先股,招股書確認截至 2026 年 5 月 31 日 SHEIN 沒有任何重大按揭、押記、債權證、貸款資本、債務證券、貸款或銀行透支,也沒有重大或有負債,另有未動用銀行信貸額度約 USD 2.43 億。
一家年收入 USD 418 億的公司,實質有息負債接近零。
營運資金:客戶先付錢
| 周轉天數 | 2023 年 | 2024 年 | 2025 年 | 截至 2026 年 3 月止 12 個月 |
|---|---|---|---|---|
| 存貨周轉天數 | 35 天 | 34 天 | 36 天 | 38 天 |
| 應付賬款周轉天數 | 33 天 | 32 天 | 34 天 | 34 天 |
| 淨收入周轉天數 | -12 天 | -12 天 | -12 天 | -13 天 |
淨收入周轉天數為負,代表 SHEIN 在交付商品之前就收到顧客的錢。絕大多數顧客選擇預付,貨款先進帳,成本後付。這讓 SHEIN 在幾乎不動用外部融資的情況下支撐 USD 418 億的年營業額。
存貨周轉天數從 36 天升到 38 天,招股書解釋是伊朗戰爭導致部分國際航運路線中斷,在途時間拉長。超過 95% 的存貨賬齡在 12 個月以內;截至 2026 年 5 月 31 日,3 月底的存貨已賣出 USD 9.99 億,佔 72%。
SHEIN 的未來計畫
招股書列出六項發展戰略。
吸引新顧客,提高顧客參與度:在現有與新市場擴大顧客群體,SHEIN 認為既有市場的滲透率仍有提升空間。
進一步豐富品類和產品供應:從時尚拓展至生活方式及其他品類,並吸引更多第三方商家和品牌進駐商城。
| 品類 (2025 年全球零售銷售額) | 市場規模 | 2030 年預測 | CAGR |
|---|---|---|---|
| 家居及生活 | USD 14,078 億 | USD 16,251 億 | 2.9% |
| 家電及電子產品 | USD 14,410 億 | USD 19,758 億 | 6.5% |
| 美妝及個人護理 | USD 6,135 億 | USD 8,240 億 | 6.1% |
三個品類的線上部分增速更快:線上家居及生活 CAGR 5.8%、線上家電及電子 CAGR 10.1%、線上美妝 CAGR 9.1%。
推進可持續發展和社會影響:持續支持解決 ESG 議題的組織與創業者,並投資新興技術。
為設計師和品牌創造更多機會:向設計師及品牌開放專有基礎設施,提供供應鏈管理、製造、履約及營銷服務。SHEIN Xcelerator 是這條路徑的載體。
加強供應鏈和履約基礎設施:招股書提到已採納本地化庫存及履約措施,這是應對美國與歐盟關稅的直接手段。
持續投資於人才和技術:招股書提到致力實現全棧 AI 升級,提升供應鏈各層的營運效率。
行業前景與展望
全球時尚市場
全球時尚市場(服裝、鞋履及配飾零售銷售額):
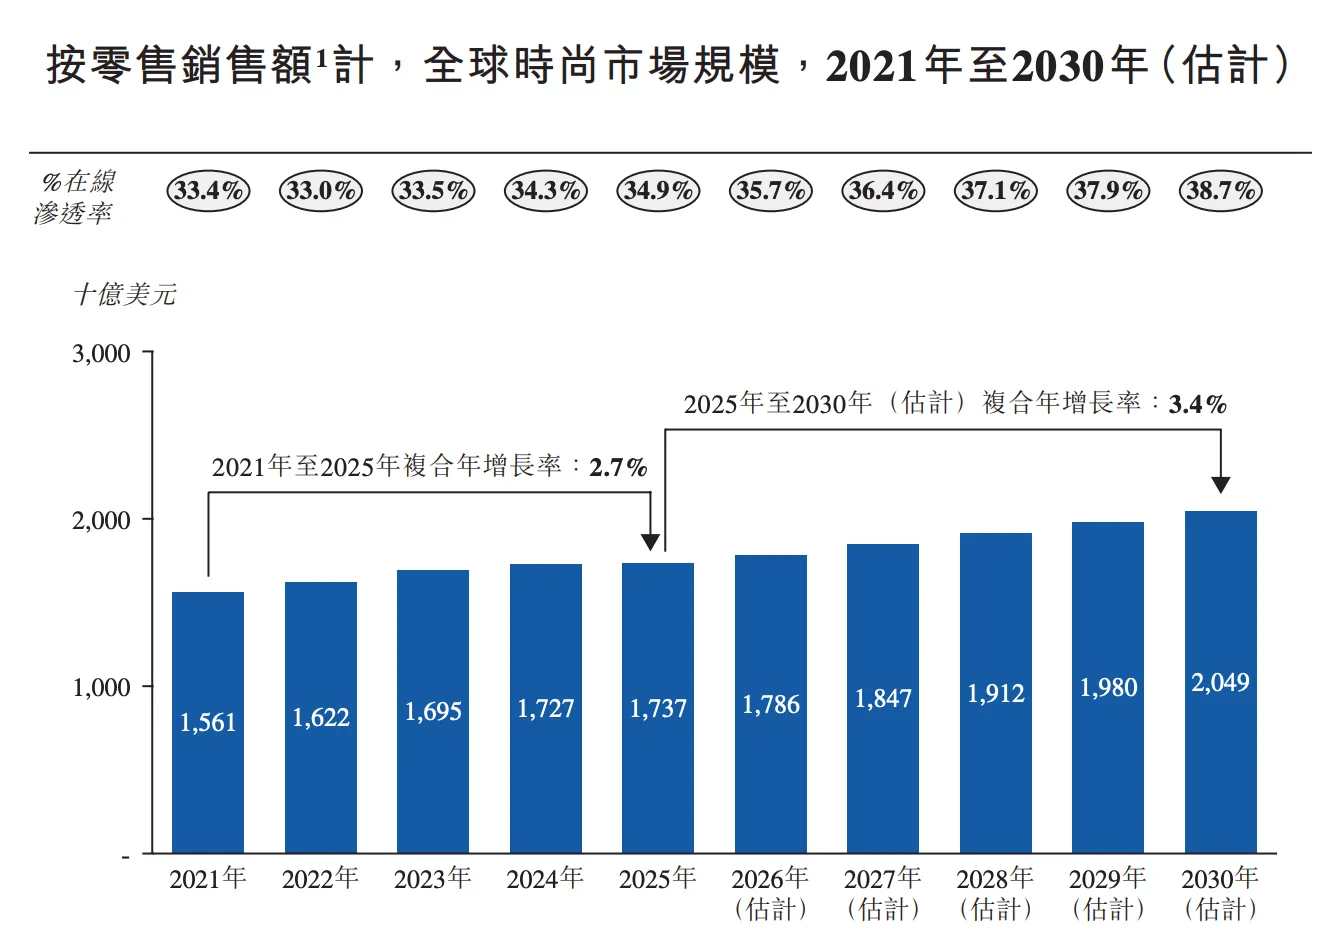
| 年份 | 全球時尚零售 | 線上部分 | 線上滲透率 |
|---|---|---|---|
| 2021 年 | USD 15,615 億 | USD 5,223 億 | 33.4% |
| 2023 年 | USD 16,949 億 | USD 5,673 億 | 33.5% |
| 2025 年 | USD 17,369 億 | USD 6,064 億 | 34.9% |
| 2030 年(估計) | USD 20,493 億 | USD 7,921 億 | 38.7% |
整體時尚市場 2021 至 2025 年 CAGR 只有 2.7%,2025 至 2030 年預計 3.4%。這不是一個高增長行業。
2024 至 2025 年的數字:全球時尚零售從 USD 17,265 億只增至 USD 17,369 億,增幅 0.6%;線下零售甚至從 USD 11,351 億跌至 USD 11,306 億。整個行業的增量幾乎全部來自線上。
SHEIN 的增長空間主要來自線上滲透率提升與市場份額擴張,不是行業本身的擴容。
競爭格局
2025 年全球時尚行業主要參與者市場份額:
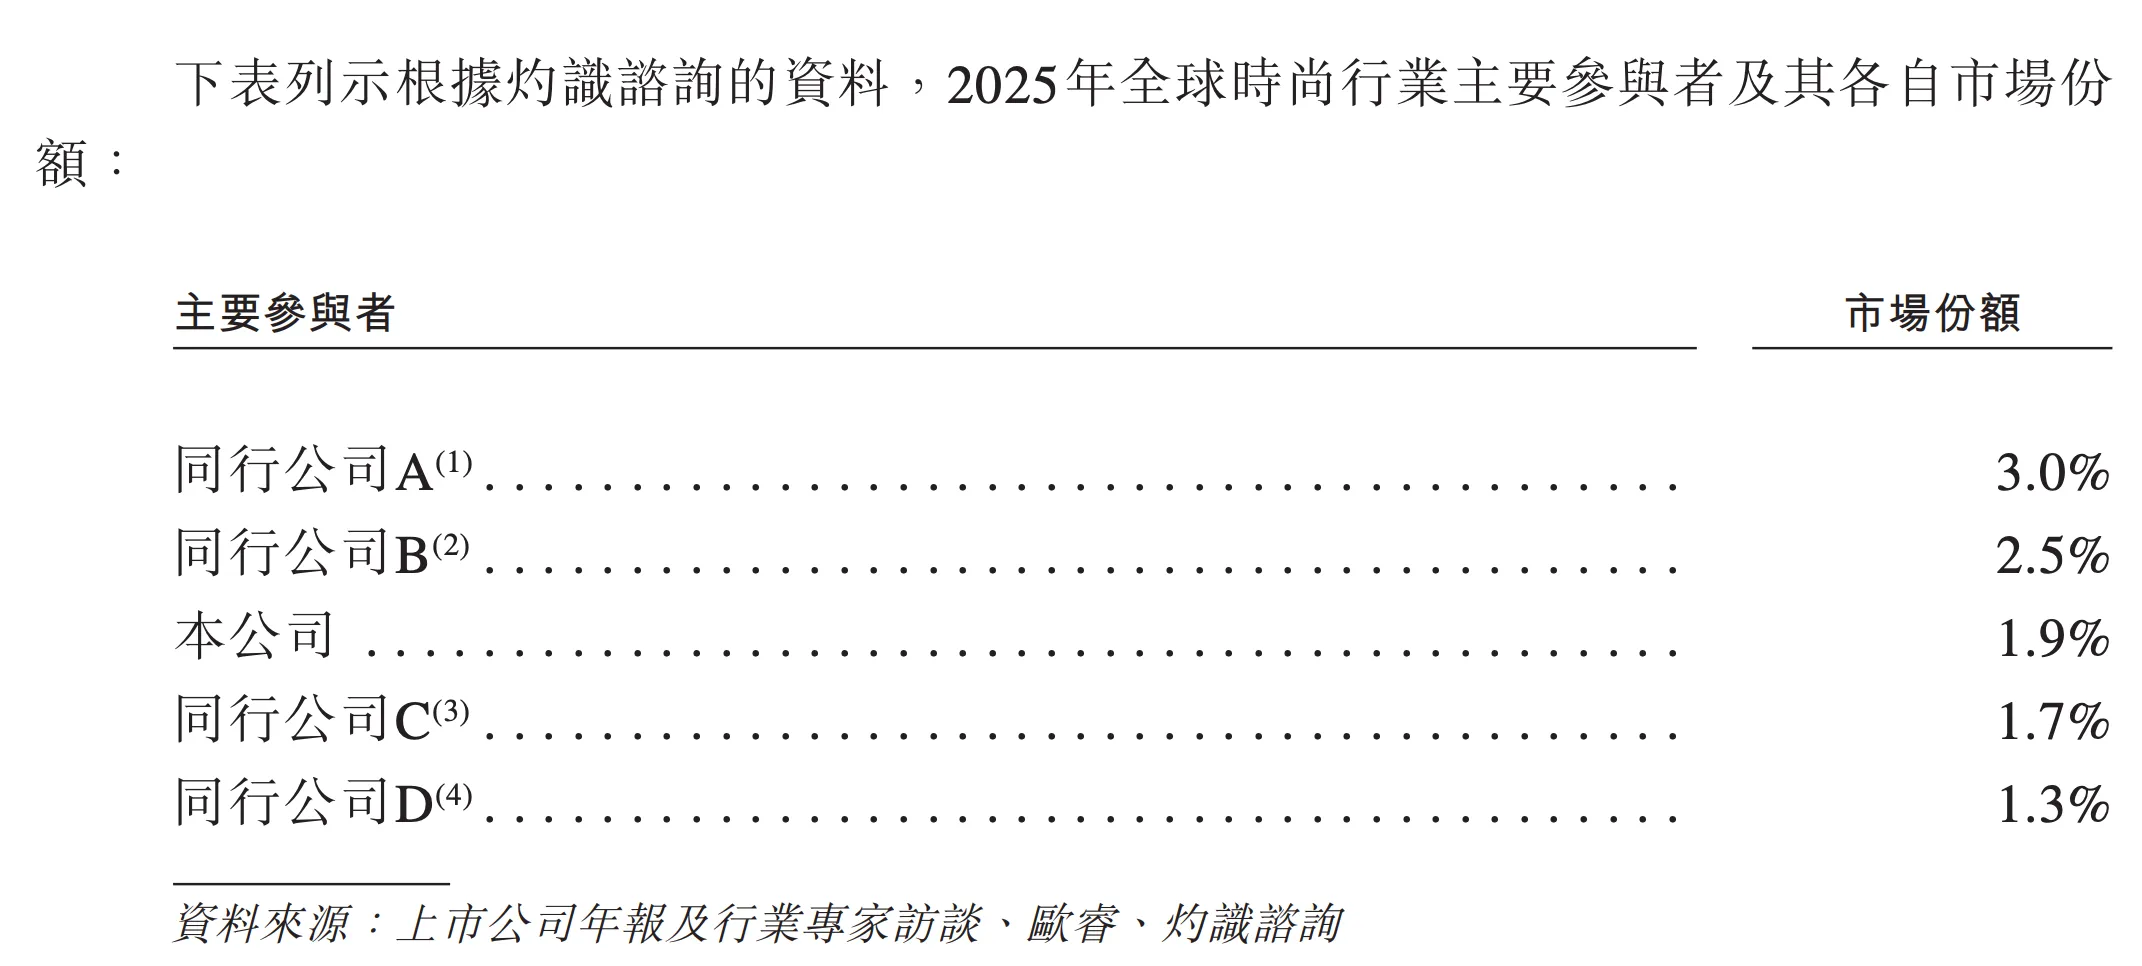
| 排名 | 參與者 | 市場份額 |
|---|---|---|
| 1 | 同行公司 A (美國全球性運動鞋履、服裝、設備及配飾公司) | 3.0% |
| 2 | 同行公司 B (西班牙全球快時尚集團) | 2.5% |
| 3 | SHEIN | 1.9% |
| 4 | 同行公司 C (德國跨國運動服裝及鞋履公司) | 1.7% |
| 5 | 同行公司 D (日本休閒服飾零售商) | 1.3% |
招股書以「同行公司 A 至 D」代稱,未直接點名。按公司描述,市場普遍推斷分別對應 Nike、Inditex(Zara 母公司)、Adidas 及 Fast Retailing(Uniqlo 母公司)。
前五大合計份額約 10.4%,前 20 大合計約 20.5%。SHEIN 是前五名中唯一以線上渠道為主的玩家。
關鍵成功因素
- 攻克三難困境的能力
- 管理及優化供應鏈的能力
- 打造差異化購物體驗的能力
- 構建可持續經濟模式的能力
- 利用技術持續優化的能力
- 將傳統時尚製造業帶入數字化時代的能力
最後一項是 SHEIN 護城河的來源。時尚製造業仍大量使用傳統方法,生產流程主要由資源有限的中小企業手工完成,技術整合進展緩慢。SHEIN 用 1,700 多個自研軟件系統,免費向 7,500 多家合約製造商提供雲端生產管理工具,把這批中小廠拉進自己的數字化體系,複製門檻在於時間與規模,不在技術本身。
SHEIN 的優勢
全球規模與可複製的模式
2025 年服務約 160 個市場的 2.73 億活躍顧客,2023 至 2025 年淨收入 CAGR 14.2%,按 2025 年零售銷售額計是全球最大線上時尚目的地及全球五大服裝鞋類公司之一。
LATR 帶來的庫存效率
36 天存貨周轉、存貨減記只佔銷售成本 1% 至 2%,對照行業平均 30% 庫存浪費率。這個差距直接轉化為定價空間。
負營運資金循環
顧客預付、供應商後付,淨收入周轉天數 -12 至 -13 天。SHEIN 用顧客的錢在運轉業務,這是它在幾乎零負債下支撐 USD 418 億營收的原因。
現金厚、債務輕
截至 2026 年 3 月 31 日現金資源 USD 148.31 億,實質有息負債接近零,給了 SHEIN 消化關稅衝擊與合規成本的緩衝空間。
客戶與供應商雙向分散
前五大客戶收入佔比均低於 1%;沒有單一供應商採購額超過總採購額 10%,前五大供應商佔 16.4%。
商城模式的利潤結構更好
商城不產生銷售成本,佣金率 10% 至 20%,是 2025 年淨收入增量的 43.3% 來源。招股書提到品牌賦能業務的營業利潤率約為集團整體的兩倍。
履約速度
2025 年及 Q1 2026 超過 90% 的訂單在發貨後 10 個工作日內完成配送,全球 600 萬平方米倉儲網絡與 25 個顧客服務中心支撐。
SHEIN 的風險
政策與監管風險
1)美國關稅
2025 年 5 月 2 日起,美國取消對中國進口商品的 de minimis(小額)豁免。從中國寄往美國、價值低於 USD 800 的貨物不再免稅,透過國際郵政網絡寄送的貨物適用 54% 從價稅,或每件 USD 100 的固定費用。
2025 年 7 月 30 日,特朗普再簽行政命令,將小額豁免暫停擴大至所有國家,2025 年 8 月 29 日生效;2026 年 2 月 20 日再度簽署命令重申該措施。
疊加對中國進口商品的額外關稅(一度加徵 145%,後暫停改為 30%,2025 年 11 月中美協議再降 10% 並將暫停期延至 2026 年 11 月 10 日),招股書給出的實際稅率變化是:
當前,自 SHEIN 購買或通過商城購買並運抵美國的中國商品需繳納 10% 至 87.5% 不等的稅率,相較之前的 0-62.5% 有明顯提升。
美國市場淨收入從 Q1 2025 的 USD 23.80 億跌 14.3% 至 Q1 2026 的 USD 20.40 億。美國佔總淨收入的比重從 2023 年的 29.4% 降到 Q1 2026 的 22.5%。
SHEIN 應對關稅的框架有三條:用動態定價把新增成本轉嫁給消費者、提升本地庫存並擴大與當地履約服務商合作、設立專門的貿易合規部門。自 2025 年 5 月起,SHEIN 已開始提高美國市場售價,招股書表示已觀察到消費者購買行為與銷售趨勢出現正常化的跡象。
2025 年儲放於中國內地中央倉庫的產品仍佔 SHEIN 淨收入 90% 以上,美國本地倉庫只有 6 座、40.9 萬平方米。
2026 年 2 月 20 日,美國最高法院裁定根據 IEEPA 實施的若干關稅措施無效;2026 年 4 月 20 日,美國海關及邊境保護局推出 CAPE 門戶網站及退款程序,供合資格實體就先前已支付的 IEEPA 關稅申請退款。SHEIN 管理層仍在評估潛在退款的會計影響。
延伸閱讀:
2)歐盟:2026 年 7 月 1 日生效,衝擊還沒進入財報
歐盟在 2026 年 2 月批准取消小額包裹的 150 歐元關稅豁免,2026 年 7 月 1 日起生效。新框架下,價值 150 歐元及以下的包裹,每類商品初步徵收 3 歐元定額關稅,另有一項全歐盟行政處理費計劃在 2026 年下半年生效。
歐洲是 SHEIN 最大的收入來源,2025 年佔淨收入 35.4%(USD 148.02 億),Q1 2026 佔 32.1%。
招股書對此的表述:
儘管目前作全面評估仍言之尚早,但歐盟的趨勢可能會大致符合或超出取消美國小額豁免待遇後於美國所觀察到的影響。
美國那一次的觀察結果是單季收入跌 14.3%,而歐洲的收入規模比美國大 46%。
董事同時表示,由於 SHEIN 會提高價格抵銷部分成本,歐洲的銷量可能受到短期不利影響,全面評估長期影響仍言之尚早。
歐盟關稅 2026 年 7 月 1 日生效,招股書的財務數據截至 2026 年 3 月 31 日。這件事的影響完全沒有反映在任何一組已披露的財務數字裡。
3)伊朗戰爭:中東業務按年下跌
伊朗戰爭影響中東市場消費需求,擾亂包括霍爾木茲海峽在內的主要航運路線,導致油價與運輸成本上升。SHEIN 在中東的業務活動按年下跌,預期對 2026 年淨收入造成低單位數百分點的影響。
SHEIN 表示已透過長期航空貨運運力協議緩解部分物流成本壓力,董事認為長期不會構成重大不利影響。
4)歐洲 ESG 法規
法國超快時尚環境附加費
法國參議院在 2025 年 6 月通過一項降低紡織業環境影響的法案,經國民議會與參議院聯合委員會於 2026 年 6 月 17 日達成共識後,法案於 2026 年 6 月 29 日獲法國議會最終通過,並於 2026 年 7 月 9 日刊登於《官方公報》。
法案的兩項核心內容:
- 對符合「超快時尚」營運商資格的平台所售商品徵收環境附加費,到 2030 年最高每件 20 歐元,上限為產品稅前價格的 50%
- 禁止社交媒體網絡紅人代表被指定為超快時尚營運商的平台進行付費廣告及推廣
第二條對 SHEIN 的殺傷力可能不亞於第一條。SHEIN 從創業初期就依賴網紅與社群獲客,招股書自己寫「在時尚行業中,我們較早借助線上社區和網絡紅人來吸引顧客」。在法國市場,這條路被直接切斷。
招股書也指出,該法律及其實施法令可能在法國憲法委員會及/或歐盟委員會受到質疑,這可能延遲或影響立法的最終形式與影響範圍。
歐盟賦權消費者指令
歐盟《賦權消費者以實現綠色轉型指令》於 2024 年 3 月生效,歐盟成員國須在 2026 年 3 月前轉化為國內法,並自 2026 年 9 月 27 日起適用。
該指令禁止使用「環保」、「氣候中和」這類籠統環境聲明,除非有認可的認證計劃或可核實的承諾支持。SHEIN 的 evoluSHEIN 可持續發展論述會需要重新檢視。考慮到 82.7% 的原材料按重量計是聚酯纖維,合規難度不低。
美國的關稅推高成本,SHEIN 可以透過提價轉嫁。歐洲的法規挑戰的是商業模式本身,提價解決不了。
SHEIN 把「加強企業責任」列為 IPO 集資的四大用途之一,這個安排說明了管理層對這件事的判斷。
90% 以上的貨還在中國中央倉,本地化才剛起步
2025 年儲放於中國內地中央倉庫的產品佔 SHEIN 淨收入 90% 以上。全球 600 萬平方米倉儲面積中,中國佔 67.6%,美國只佔 6.8%(6 座、40.9 萬平方米),歐洲佔 16.9%。
供應鏈本地化是 SHEIN 應對關稅的核心手段之一,但建倉、建立本地供應商網絡、重新設計物流路線都需要時間與資本。在完成之前,SHEIN 的關稅暴露度幾乎是全額的。
營業利潤率長期偏低,抗壓空間有限
SHEIN 的營業利潤率四年間在 2.5% 至 4.3% 之間,Q1 2026 為 2.9%,經營費用總額佔淨收入 95.7% 至 97.5%。
任何成本端的變化都會被放大。履約費用佔比每上升 1 個百分點,以 2025 年收入規模計就是 USD 4.18 億,接近該年營業利潤的四分之一。關稅、法規合規、物流成本,任何一項持續上升,都會直接侵蝕本來就不厚的利潤。
自營業務停止增長,單位經濟在惡化
2026 年第一季,產品收入(1P)按年跌 0.1%,全部增長來自商城(3P)。同期每張訂單淨收入從 2023 年的 USD 44.90 降至 USD 36.06,每張訂單營銷費用從 USD 4.83 升至 USD 5.70。
剔除優先股公允價值變動後,Q1 2026 淨利潤 USD 2.29 億,比 Q1 2025 的 USD 3.95 億跌 42.0%。
收入增速從 41.1%(2023 年)降到 8.0%(2025 年)再降到 1.1%(Q1 2026),同期營銷投入卻在加碼。
同股不同權下的治理結構
IPO 發行的是 B 類股份,每股 1 票;四位創辦人持有的 A 類股份每股 10 票(保留事項的決議除外,該類決議每股 1 票)。
許仰天上市前持股 33.0%,加上投票權加權,實際控制力遠超持股比例。港交所第 8A 章要求 WVR 受益人必須是公司董事,並在辭任董事時自動失去加權投票權,公司也已按第 8A.30 條成立由獨立非執行董事組成的企業管治委員會。這些是制度性保護,但改變不了小股東在重大決策上幾乎沒有票倉影響力的事實。
優先股轉換調整可能帶來額外攤薄
D 輪與 D+ 輪投資者設有轉換調整機制。如果 IPO 定價低於他們的入股價(D 輪 USD 23.72/股、D+ 輪 USD 15.02/股,均為調整前基準),SHEIN 需要以現金補償或增發額外 B 類股份補足。
而這次 IPO 定價上限 HKD 49.5 換算約 USD 6.35,遠低於兩者。
招股文件確認,後期輪次投資者將取得現金支付加上免費額外股份的組合補償,實質降低他們的投資成本基準。D+ 輪採用完全棘輪(full ratchet),是保護力度最高的一種條款。
這代表在 IPO 認購的新股東,一進場就要承受一輪為早期投資者買單的攤薄。
稅務環境正在收緊
SHEIN 目前透過新加坡(5%/8% 優惠稅率)與中國內地(15% 技術先進型服務企業稅率)的稅務安排壓低整體稅負。招股書指出,截至 2025 年 12 月 31 日止年度,已確定若干司法管轄區的實際稅率低於 OECD 支柱二要求的 15%,需要繳納補足稅。
實際稅率上升會直接壓縮本就偏低的淨利潤率。
對第三方物流與商家的依賴
SHEIN 的履約大量依賴第三方倉儲與物流服務商。物流服務商的格式條款通常設有每件或每公斤的賠償上限,且只賠直接損失,不可抗力、危險品運輸、申報不實等情況一般不在賠償範圍。
商城模式下的第三方商家,SHEIN 明確表示不保證其商品的供應、質量、時效、安全性或合法性,在法律允許的最大範圍內免除相關責任。這種安排在法律上保護了 SHEIN,在監管與消費者信任層面是另一回事。
總結
SHEIN 的商業模式的確非常強,100 至 200 件的測試批量、5 天補貨、36 天存貨周轉、存貨減記只佔銷售成本 1% 至 2%、每天 4,700 個新款式、1,700 多個自研軟件系統、7,500 家接入雲端系統的合約製造商,這些是 14 年供應鏈投入的結果。負營運資金循環讓它在幾乎零負債的狀態下做到 USD 418 億年收入,這在零售業裡是少見的財務結構。
不過其利潤數字比較複雜。2024 年 USD 33.65 億淨利潤裡有 USD 24.31 億來自優先股公允價值變動;2025 年淨利潤跌 38.7% 也是同一個科目在作用,而同期營業利潤增長了 76.7%;Q1 2026 的 USD 9,900 萬虧損同樣來自這個會計項目,那一季的營業利潤仍有 USD 2.58 億。剔除這個科目,SHEIN 的真實低點是 2024 年(淨利潤 USD 9.34 億),2025 年回升 85.9% 到 USD 17.36 億,2026 年第一季再跌 42.0%。
毛利率也需要打折。60.2% 升到 70.4% 看起來是成本改善,實際上主要來自商城模式的收入確認方式,而商城模式同時把履約費用率推到 47.7%。兩邊抵銷後,營業利潤率還是停在 2.9%。
2026 年,成本端同時被三件事衝擊:美國關稅(已反映,美國市場單季跌 14.3%)、歐盟關稅(7 月 1 日生效,佔收入 35.4% 的最大市場,完全未反映)、歐洲 ESG 法規(法國環境附加費與網紅禁令、歐盟賦權消費者指令)。而 SHEIN 90% 以上淨收入的貨品仍存放在中國內地中央倉庫,本地化這條解方要等好幾年才會見效。
SHEIN 的規模、供應鏈與現金部位撐得住短期波動,但 4.1% 的營業利潤率決定了它能承受多大的成本上升而不虧損。
要判斷 SHEIN IPO 的定價合不合理,最實際的做法是等三樣東西:正式招股文件公布的發行價與對應估值倍數、SHEIN 對 2026 年全年業績的前景展望,以及上市後第一份包含歐盟關稅完整影響的季度財報。在那之前做的任何判斷,都建立在一個尚未揭曉的變數上。
推薦閱讀:
常見問題(FAQ)
SHEIN IPO 什麼時候上市?
SHEIN 已於 2026 年 7 月 26 日通過港交所上市聆訊並提交聆訊後資料集。正式招股日期與掛牌日期尚未公布,招股書中相關欄位仍以「[編纂]」標示,請以港交所公告為準。
SHEIN 招股價是多少?
聆訊後資料集未披露招股價區間,該資料屬草擬本。具體價格會在正式招股文件中公布,目前流傳的估值數字均無官方依據。
SHEIN 2025 年是虧損還是賺錢?
賺錢。2025 年淨利潤 USD 20.64 億,營業利潤 USD 17.07 億,毛利率 67.9%。2026 年第一季錄得淨虧損 USD 9,900 萬,主因是優先股公允價值虧損 USD 3.28 億,同期營業利潤仍有 USD 2.58 億。
SHEIN 的毛利率為什麼那麼高?
2025 年毛利率 67.9%、2026 年第一季 70.4%,主要來自商城模式佔比提升。商城只確認服務費收入,不產生銷售成本,會拉高毛利率。同期履約費用率升到 47.7%,兩邊抵銷後營業利潤率只有 2.9%。
馬來西亞投資者可以認購 SHEIN IPO 嗎?
需要透過提供香港新股認購服務的證券平台參與。各平台在馬來西亞開放的服務範圍不同,建議開戶前直接向平台確認是否支援港股 IPO 認購功能。
SHEIN 上市後會派股息嗎?
招股書披露的股息政策目標是上市後按年派發不低於扣除重大資本開支後淨利潤 50% 的股息。SHEIN 上市前從未派息,實際派發金額仍由董事會按盈利、現金流與資本需求決定。
SHEIN 和 Temu 有什麼不同?
SHEIN 主要銷售自有品牌服裝,透過 LATR 模式自主設計並向合約製造商下單,2025 年產品收入佔總收入 88.7%。Temu 是開放式平台,本身不做設計與生產。SHEIN 對供應鏈的控制度更高,也因此承擔更多庫存與供應商管理責任。
同股不同權對散戶投資者有什麼影響?
IPO 認購的是 B 類股份,每股 1 票投票權;創辦人持有的 A 類股份每股 10 票。B 類股東可以分享業務成果與股息,但在公司重大決策上幾乎沒有影響力。涉及保留事項的決議則採每股 1 票。
免責聲明
文章所分享信息與觀點均來自 SHEIN 港交所聆訊後資料集及公開信息。Spark Spark Finance 不對信息的準確性負責。投資者應在投資前自行做好充足功課,買賣自負。
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以諮詢你的理財規劃師,以取得專業的建議。







