




MTT Shipping and Logistics Berhad 在红海危机持续、中东战火未熄,全球航运成本被推高,不少投资者对航运股避而远之的情况下,启动了大马运输与物流行业自2013年来最大规模的IPO,到底是机会还是威胁?
红海航线受阻后,全球超过500艘集装箱船被迫改道绕行好望角,有效运力缩减6%至8%,推高了小型船只的租金需求。而 MTT 旗下11艘船正在对外租赁,这部分收入占公司总收益近三成。与此同时,公司在货运合约中内嵌「燃油附加费调整机制(BAF)」,可以把油价上涨的成本转嫁给客户,一定程度上对冲了地缘政治带来的成本压力。
然而,高运价是周期性的,需求一旦走软就会反转。而 MTT 正在同步推进史上最大规模的船队扩张,8艘新船已下单,预计2026至2028年陆续交付,资本开支超过12亿令吉,远超IPO所筹金额。扩张加债务,叠加全球贸易不确定性,这家「船还是满的」公司,到底值不值得入手?
公司这次通过发行 6亿3350万股新股,预计筹资约 6亿5250万令吉。按发售价 RM1.03 计算,上市后市值约 26亿令吉,本益比约 10.3倍。
值得留意的是,这次 IPO 不涉及旧股出售,所有筹集资金将全部进入公司,扩展船队及业务发展。
从行业地位来看,MTT Shipping 是马来西亚本地最大的集装箱航运公司之一。公司船队占本地市场约 47.2%,按运力计算更高达 61.3%,可以称得上是行业龙头。
除了规模优势,公司也给出清晰的回报方向。上市后,集团计划每年派发至少50%净利作为股息。在当前马股IPO当中,这样的派息目标算是偏高,对偏好现金回报的投资者来说具一定吸引力。
另外,这并不是公司第一次尝试上市。MTT Shipping 曾在2021年提交IPO申请并获得批准,但之后考量股市表现不力而选择展延。本次重新启动上市计划,也反映公司在业务扩展与资本需求上的新阶段。
本次上市计划由联昌投行担任首席顾问丶联席全球协调人丶联席账簿管理人丶主承销商及联席承销商。CLSA控股及CLSA证券大马私人有限公司为联席全球协调人及联席账簿管理人。艾芬黄氏投行则担任联席账簿管理人及联席承销商。
接下来,这篇文章会带你拆解 MTT Shipping 的业务模式、财务表现、竞争优势与风险,帮助你判断这只估值约10倍、本地龙头的航运股,到底值不值得关注。
MTT Shipping and Logistics Berhad IPO 上市详情
MTT Shipping 股票代号
MTTSL
IPO 日期
| 公众申请认购开放日 | 2026年3月26日 |
| 公众申请认购截止日 | 2026年4月3日 |
| 认购抽签日 | 2026年4月9日 |
| 分配 IPO 股份日 | 2026年4月17日 |
| 正式上市日 | 2026年4月21日 |
上市板块
马来西亚证券交易所 – 主板
IPO 价格
每股 RM1.03(本益比 10.3x 倍)
大众筹集资金
RM 633.5 million (马币6亿3350万令吉)
上市后市值
RM 2.6 billion(马币26亿令吉)
股息政策
在上市之前,MTT Shipping 并没有固定的股息政策,过往派息主要根据盈利及资金情况决定。
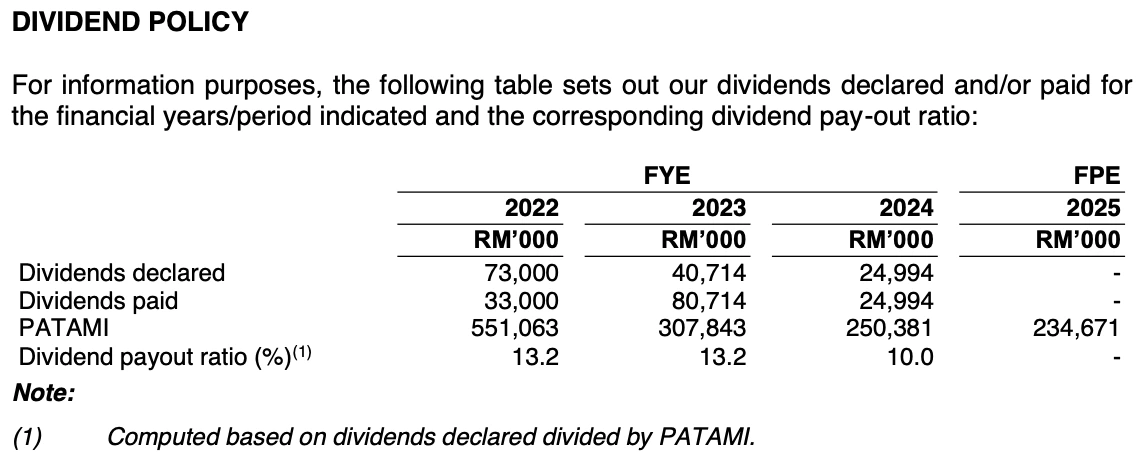
2022至2024财年,公司宣布派息分别是7300万令吉、4071万4千令吉和2499万4千令吉,对应派息率为13.2%、13.2%和10.0%。同期净利分别为5亿5106万3千令吉、3亿0784万3千令吉和2亿5038万1千令吉。整体来看,派息水平逐年下降。
2025财年没有常规派息,但公司在上市前于2025年12月宣布并支付1亿令吉股息。这笔股息与过往一样,完全来自内部资金。
展望未来,MTT Shipping 计划每年派发至少50%净利作为股息。不过,实际派息还是取决于营运资金、资本开支及已经确认的投资,由董事部决定。
在限制方面,公司需符合公司法下以盈利派息及保持偿债能的要求,同时也需遵守银行贷款及Sukuk 条款,例如在派息前取得金融机构同意。除此之外,截至目前没有额外股息限制。
首次公开发行的股份分配
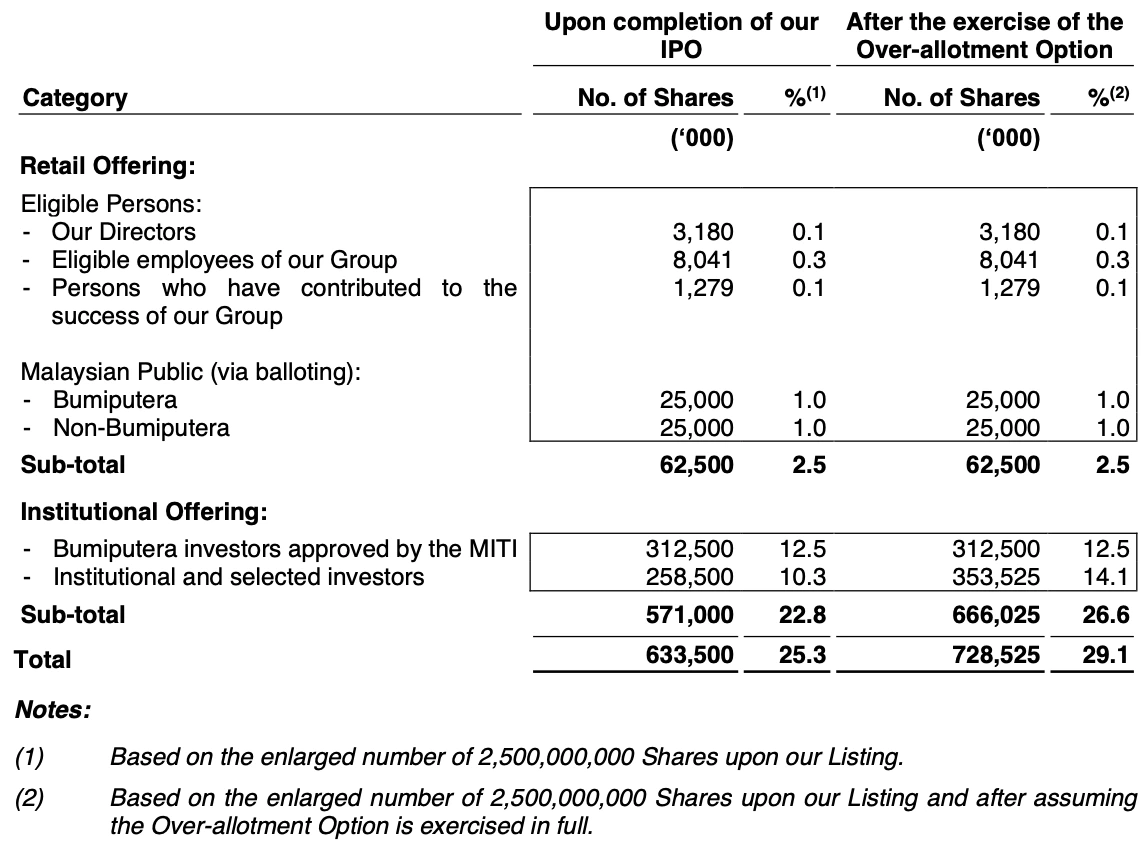
根据招股书,MTT Shipping 本次上市共发行6亿3350万股新股,占上市后股本约25.3%。本次IPO不涉及旧股出售,所有资金将由公司全数收取。
从分配结构来看,IPO股份主要分为零售配售和机构配售两部分。
零售配售方面,共6250万股(2.5%),其中5000万股(2.0%)开放给马来西亚公众抽签申请,包括2500万股(1.0%)土著配额及2500万股(1.0%)非土著配额。另外1250万股(0.5%)分配给公司董事、员工及合资格人士。
机构配售方面,共5亿7100万股(22.8%),当中3亿1250万股(12.5%)配售给经MITI批准的土著投资者,其余2亿5850万股(10.3%)配售给机构及特选投资者。
如果超额配股权被全面行使,发行股数会增加至7亿2852万5千股,占比约29.1%,主要是增加给机构投资者。
MTT Shipping and Logistics Berhad 是什么公司?
MTT Shipping and Logistics Berhad 是马来西亚本地规模最大的集装箱航运公司之一,主要提供集装箱定期航线运输,同时也涵盖船舶租赁、集装箱堆场及物流服务。公司核心业务是连接马来西亚半岛与东马之间的集装箱运输,这也是本地沿海运输中最重要的贸易通道之一。
MTT Shipping 的背景可以追溯到2000年。创办人当时通过 Evergreen Malaysia 参与航运业务,负责本地营运和代理工作,累积了行业经验,也看到半岛与东马之间稳定的运输需求。在这样的基础上,公司于2010年成立,并以一艘租来的船完成从巴生港到古晋的首航,正式进入集装箱航运市场。
截至 LPD (2026年3月1日),公司拥有24艘集装箱船,并租用2艘船,同时还有多艘新船在建,预计在2026年至2028年陆续交付。船队主要是中小型船只,适合区域港口及水深限制较多的航线。
在航线布局方面,公司从本地航线起步,目前已扩展至覆盖马来西亚、汶莱、泰国、印尼、印度及中国等地区,共34个港口。
在营运模式上,MTT Shipping 早在2011年就推出固定班期航线,让客户可以提前安排运输时间,提高运输的稳定性。这个做法也帮助公司在东马市场建立客户基础,并逐步扩大业务规模。
除了航运本身,公司也把业务往上下游延伸。在港口方面,公司设立多个分公司,自行提供航运代理服务,直接管理客户、价格及船期安排。在物流配套方面,公司经营多个集装箱堆场,总存储能力约25,927 TEUs,并提供装卸及相关服务。
公司也发展船舶租赁业务,把部分船只出租,在市场条件较好时增加收入来源,同时提升船队使用效率。此外,公司也利用现有航线拓展汽车物流业务,把车辆装入集装箱运输,形成新的增长来源。
值得一提的是,MTT 是马来西亚唯一一家拥有配备 EGCS(废气清洗系统)集装箱船的本地业者。这类船可以使用成本更低的高硫燃油,因此在运营成本上更有优势,也更容易吸引租船客户,是公司的一个加分点。
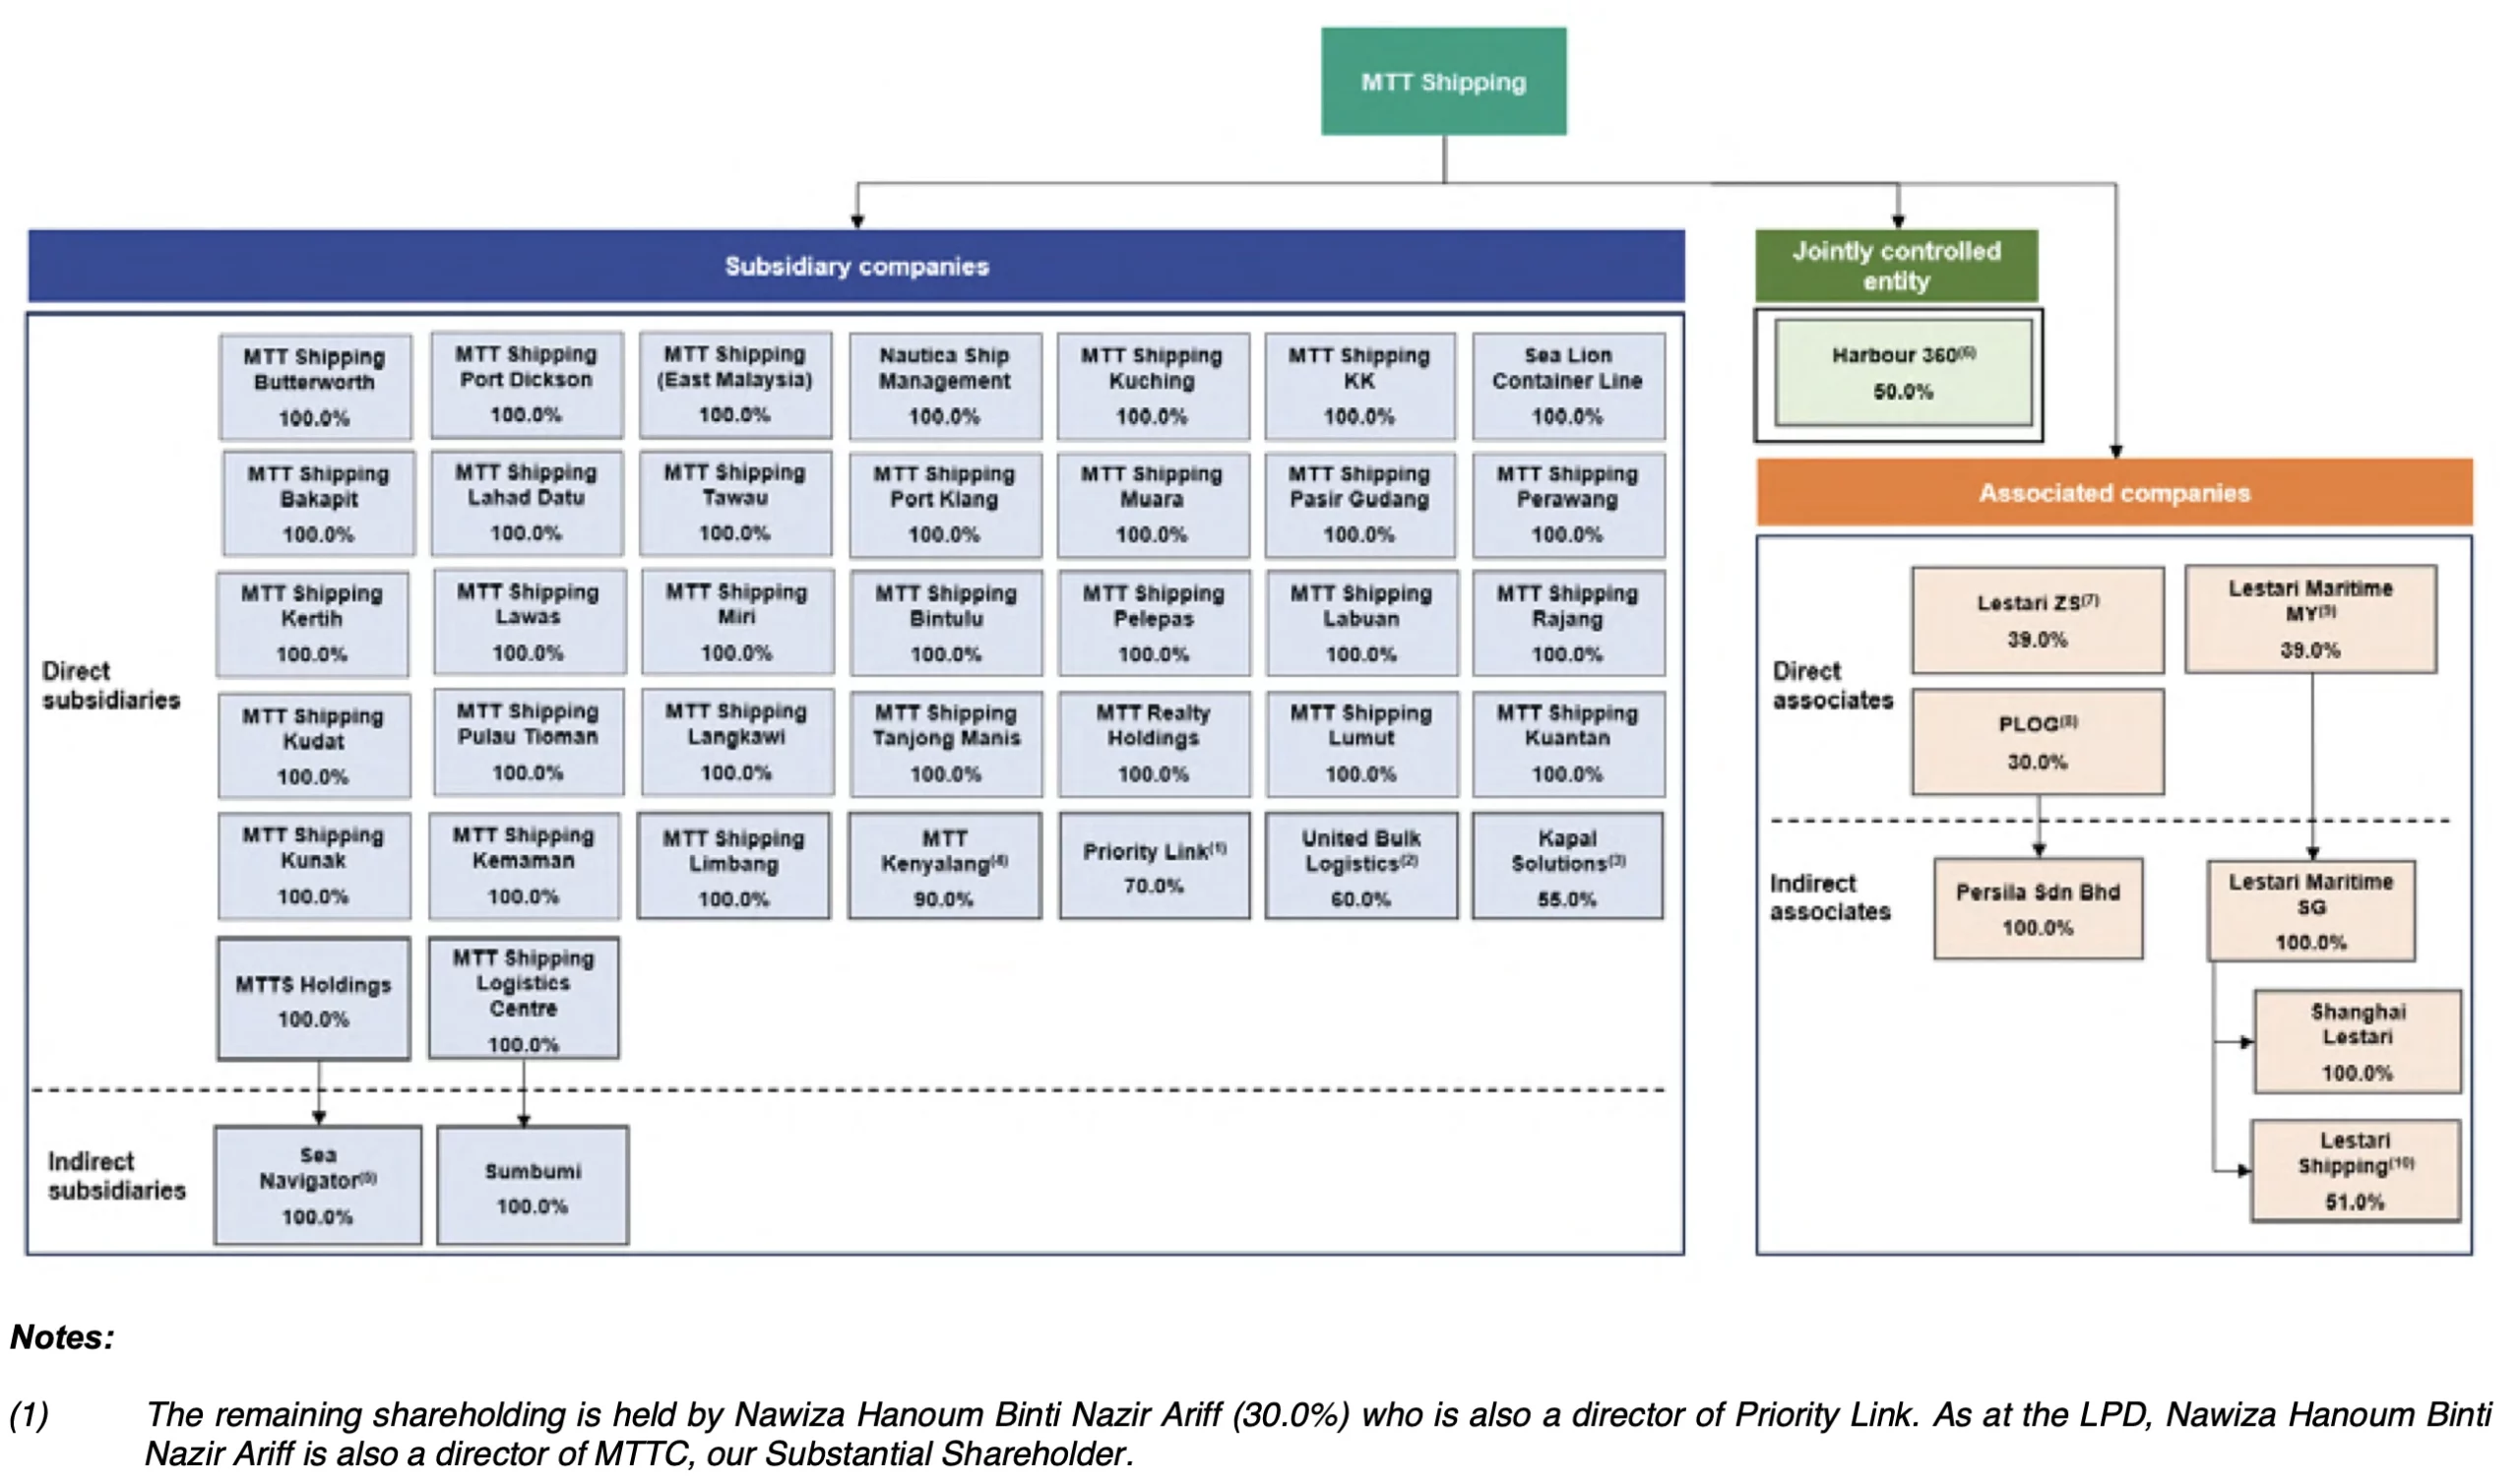
从公司结构来看,MTT Shipping 旗下拥有多家子公司,主要负责不同港口的航运业务,以及船舶管理和物流相关服务。这些子公司大多是100%持股,分布在巴生港、古晋、亚庇、民都鲁等主要港口,帮助公司直接掌控各地营运。
同时,公司也通过联营及联营公司参与其他业务,例如拖船服务(Harbour 360,持股50%),以及干散货和液体运输相关业务。这种结构让公司在维持核心航运业务的同时,也可以延伸到其他运输领域,增加收入来源。
从行业地位来看,MTT Shipping 是马来西亚本地最大的集装箱航运业者。截至2026年,公司船队数量占本地注册集装箱船约47.2%,按运力计算占约61.3%,在市场中处于领先位置。同时,公司船队平均船龄约7.2年,低于其他本地业者。
MTT Berhad 的主要业务
集装箱定期航线运输业务(Container Liner Shipping)
MTT Shipping 做的是用集装箱把货物从一个港口运到另一个港口的生意。这种运输方式使用标准化集装箱,可以在船、卡车和铁路之间直接转换,不需要重复装卸货物。
公司通过自有及合作船只提供定期航线服务,由公司安排固定船期,把客户的货物从起运港运送到目的港。客户主要包括制造商、贸易商和进出口商,也有一部分订单来自货运代理。
从业务模式来看,公司同时在做三类业务。
第一,是最核心的航线运输业务,也就是以自营航线为主,提供点对点的集装箱运输服务。在马来西亚国内,公司持有本地航运执照,可以参与半岛与东马之间的运输。这个市场受到政策保护,基本上只有马来西亚注册船只可以从事相关运输,因此竞争相对受控。
第二,是支线运输服务,也就是为大型国际航运公司提供转运服务,把货物从主要枢纽港再送到其他港口。例如从巴生港或新加坡港,再运往东马或其他区域港口。这类服务让大型航运公司可以覆盖更多中小型港口,而不需要自行部署船队。
第三,是航运代理业务,主要是协助船公司处理港口相关事务,例如订舱、安排装卸、处理文件以及签发提单等。公司除了服务自身航线,也代表其他航运公司在马来西亚部分地区提供这些服务。

除了上述三类业务,公司在部分航线也会与其他航运公司进行舱位互换,在不增加船只的情况下扩大航线覆盖,同时提升船舶使用效率。
从航线网络来看,公司目前已覆盖34个港口,主要集中在东南亚、中国及印度一带。
马来西亚本地航线连接巴生港、槟城、丹绒帕拉帕斯、新山及边佳兰等半岛港口,与东马的古晋、诗巫、民都鲁、美里、亚庇、山打根及斗湖等港口。这部分是公司最核心的运输市场。
第二,是印尼航线,主要集中在苏门答腊及周边地区,包括 Belawan、Dumai、Perawang、Lubuk Gaung、Buatan 及 Futong 等港口。这些港口当中,有不少属于内河港口,需要配合拖船和驳船运输,技术门槛比较高。
第三,是区域及远程航线,包括新加坡、泰国林查班、曼谷、中国的青岛、宁波、上海,以及印度的加尔各答、蒙德拉和 Jawaharlal Nehru Port 等港口。
在一些特殊航线方面,例如印尼内河港口,由于水深较浅、桥梁高度有限,大型集装箱船无法进入,公司会使用拖船和驳船完成运输,或采用专门设计的船型来应对这些限制。
此外,MTT Shipping 也提供集装箱汽车运输服务,通过将车辆固定在专用支架上,再放入集装箱运输,作为传统滚装船运输以外的一种替代方案。由于航线安排较频密,这种方式在运输时间和灵活性方面也具一定优势。
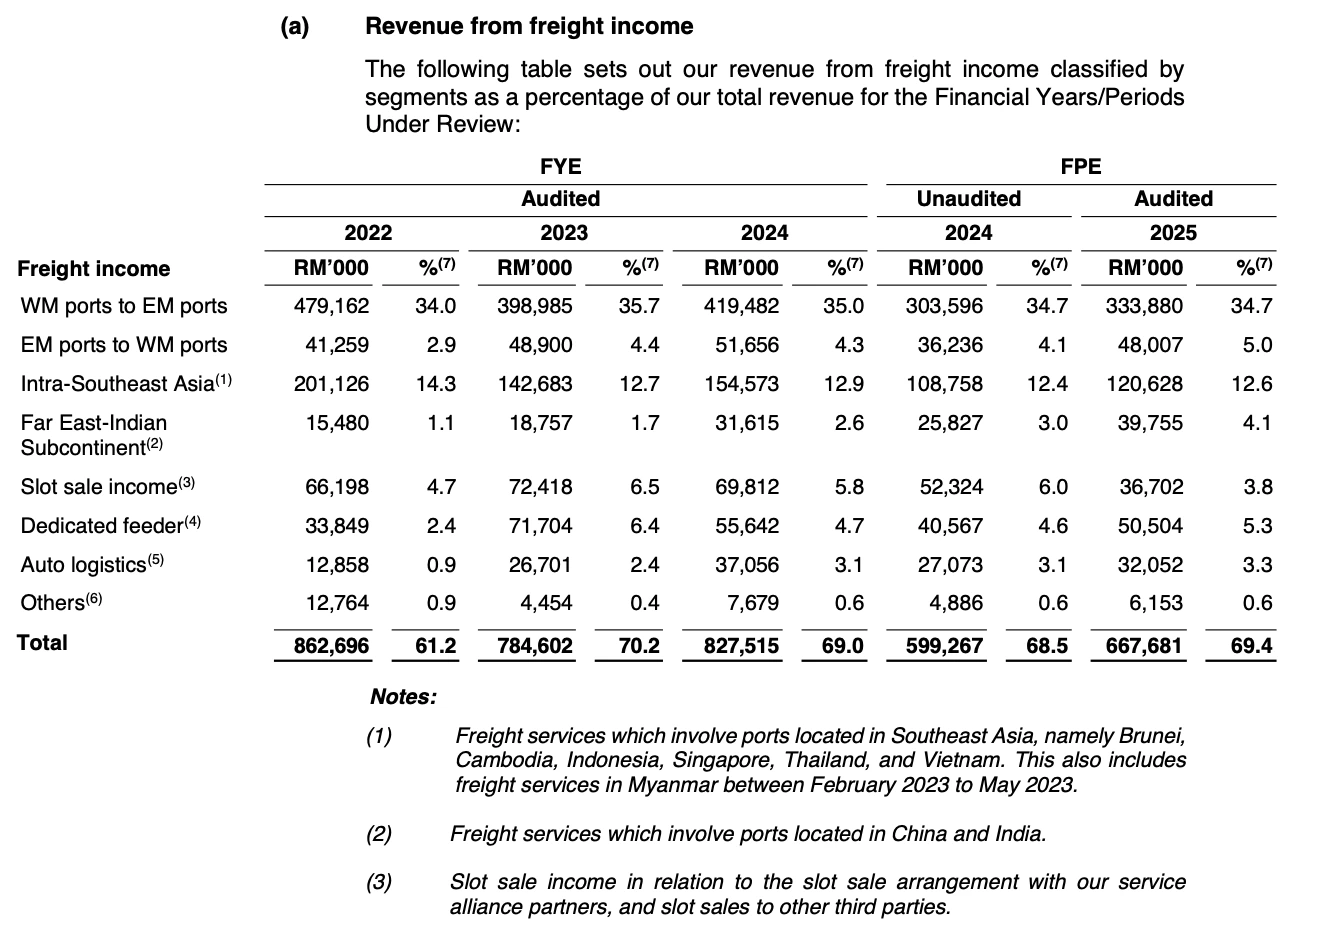
马来西亚半岛至东马航线是最大收入来源。2024财年收入约4亿1948万2千令吉,占约35.0%。FPE2025 是3亿3388万令吉,占34.7%。
这条航线的运量在2025年明显上升,从 FPE2024 的80,948 TEUs 增加到 FPE2025 的103,241 TEUs,增长约27.5%,是带动业绩回升的主要原因。
相反,东马回程收入比较小。2024财年是5165万6千令吉,占4.3%。FPE2025是4800万7千令吉,占5.0%。
不过更关键的是回程运量。东马回程 TEU 从2022年的 23,049 增加到2024年的 51,692,增长很快。到了 FPE2025 又再增加约49.1%。
这点很重要。因为回程如果没有货,就会变成空箱运输,是航运公司的一项成本。现在回程货量增加,代表空箱减少,船的利用率提高,能够提升利润。
区域航线方面,东南亚航线在2024财年贡献1亿5457万3千令吉,占12.9%。2025年是1亿2062万8千令吉,占12.6%。
中国及印度航线从2022年的1548万令吉(1.1%),增长至2025年的3975万5千令吉(4.1%)。
其他收入方面,舱位销售(slot sale)在2024财年是6981万2千令吉,占5.8%。2025年是3670万2千令吉,占3.8%。
专属支线运输(dedicated feeder)在2024财年是5564万2千令吉,占4.7%。FPE2025 是5050万4千令吉,占5.3%。
汽车物流(auto logistics)增长比较明显,从2022财年的1285万8千令吉(0.9%),提升至 FPE2025 的3205万2千令吉(3.3%)。
船舶租赁业务(Vessel Chartering)
除了自营航线业务,MTT Shipping 也把部分集装箱船出租给其他航运公司,作为额外收入来源。
这类业务主要采用定期租赁(time charter)模式,租期长短会根据市场供需情况而定。
截至 LPD(2026年3月1日),公司共有11艘集装箱船对外出租,租户包括来自新加坡、越南、香港及丹麦的6家航运公司,当中涵盖大型航运公司及区域航运公司。
从租赁条件来看,这些船只的租期一般介于约6个月至25个月不等,日租金则大约在8,250美元至29,750美元之间。船型越大、船龄越新,租金水平也比较高。
这些租约在到期后通常可以按市场价格续租,只要双方同意,MTT Shipping 也会根据情况灵活调整船只用途。例如在部分时间,公司会把船只收回,用于自营航线,或在进行维修(drydocking)期间暂停出租。从历史情况来看,大部分船只在租约到期后,都会很快续租。
需要注意的是,由于马来西亚沿海运输政策的限制,这些出租船只不能用于马来西亚国内航线运输。换句话说,外国客户即使租用这些船,也不能参与本地受保护的航运市场。
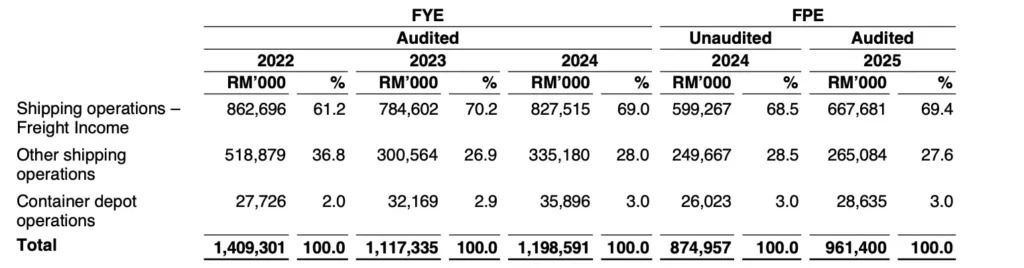
从收入结构来看,2024财年,这部分收入是3亿3518万令吉,占总收入约28.0%。FPE2025 是2亿6508万4千令吉,占约27.6%。船舶租赁业务是公司第二大收入来源,占比接近三成。
集装箱堆场业务(Container Depot Services)
除了航线运输和船舶租赁,MTT Shipping 也经营集装箱堆场业务,主要提供集装箱存放服务。客户包括拖车公司、其他航运公司、船务代理、集装箱租赁公司等。这些客户会把暂时不用的空集装箱存放在公司的堆场,等下一次运输再调度使用。
这项业务同时也服务公司自身航线,因为公司需要管理大量空箱周转,堆场可以作为中转和调配节点。
在服务内容方面,公司提供基础操作,例如吊装(lift-on / lift-off)、检查(pre-trip inspection)、清洗,以及维修等。不过其中一些技术要求较高、利润较低的服务,例如维修、检查及拖运,主要外包给第三方处理。
截至 LPD(2026年3月1日),MTT Shipping 共运营5个集装箱堆场,总土地面积约40.9英亩,总存储容量为28,700 TEUs,有效容量约25,927 TEUs,其中包括:
- 巴生 Bandar Sultan Sulaiman 堆场(自有 + 租赁):合计约15,000 TEUs
- Pasir Gudang 堆场:7,000 TEUs
- Perai 堆场:5,500 TEUs
- Kota Kinabalu 堆场:4,200 TEUs
- Westports 堆场:4,000 TEUs
公司目前也在扩建堆场容量。位于巴生 Pulau Indah 的新堆场已于2025年12月完成,预计在2026年第二季投入运作。新堆场的存储容量为5,600 TEUs,有效容量约4,900 TEUs。
扩建完成后,公司的堆场总容量预计提升至30,300 TEUs,有效容量约27,319 TEUs,分别增加约40%和39.7%。
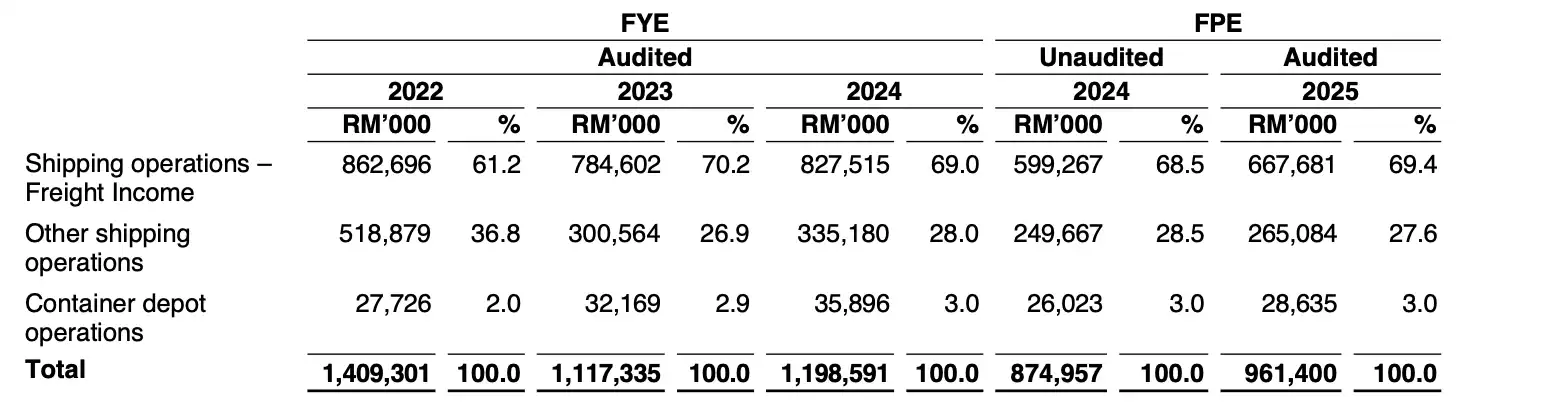
从收入结构来看,集装箱堆场业务占比比较小,但稳定。2024财年收入为3589万6千令吉,占约3.0%;2025年为2863万5千令吉,同样约占3.0%。
MTT Shipping and Logistics Berhad 的主要客户与供应商
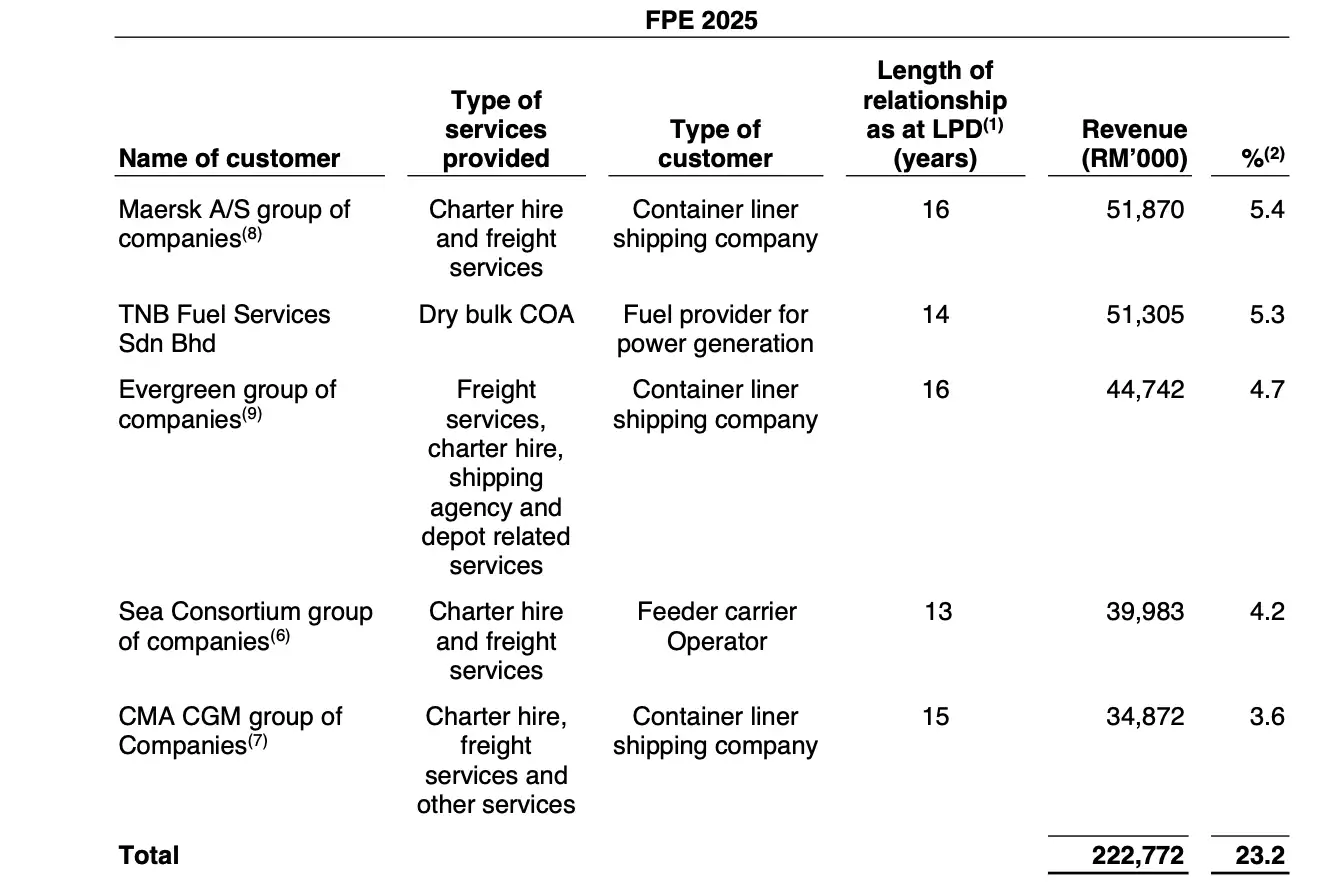
MTT Shipping 的客户主要来自航运公司及企业客户,没有依赖任何单一客户,收入来源分散。
在2025年财务期间,前五大客户一共贡献2亿2277万2千令吉,占总收入的23.2%。其中,Maersk 贡献5,187万令吉,占5.4%,TNB Fuel Services 贡献5,130万5千令吉,占5.3%,Evergreen 贡献4,474万2千令吉,占4.7%,Sea Consortium 贡献3,998万3千令吉,占4.2%,CMA CGM 贡献3,487万2千令吉,占3.6%,全部低于10%。
过去几个财年中,除了2022财年 TNB Fuel Services 占11.2%之外,其余年份都没有客户超过10%,客户集中风险不高。
从客户类型来看,公司主要服务集装箱航运公司、支线航运公司,以及能源相关企业,提供船舶租赁、货运服务、干散货运输合约,以及船务代理和堆场相关服务。
除了前五大客户,公司还有超过6,000个客户,在2022至2025年分别贡献67.6%、74.1%、70.4%及76.8%的收入,大部分收入来自这些分散客户。客户行业也比较多元,包括食品与饮料、基础材料、日常消费品、汽车、工业产品,以及塑料与橡胶等领域。
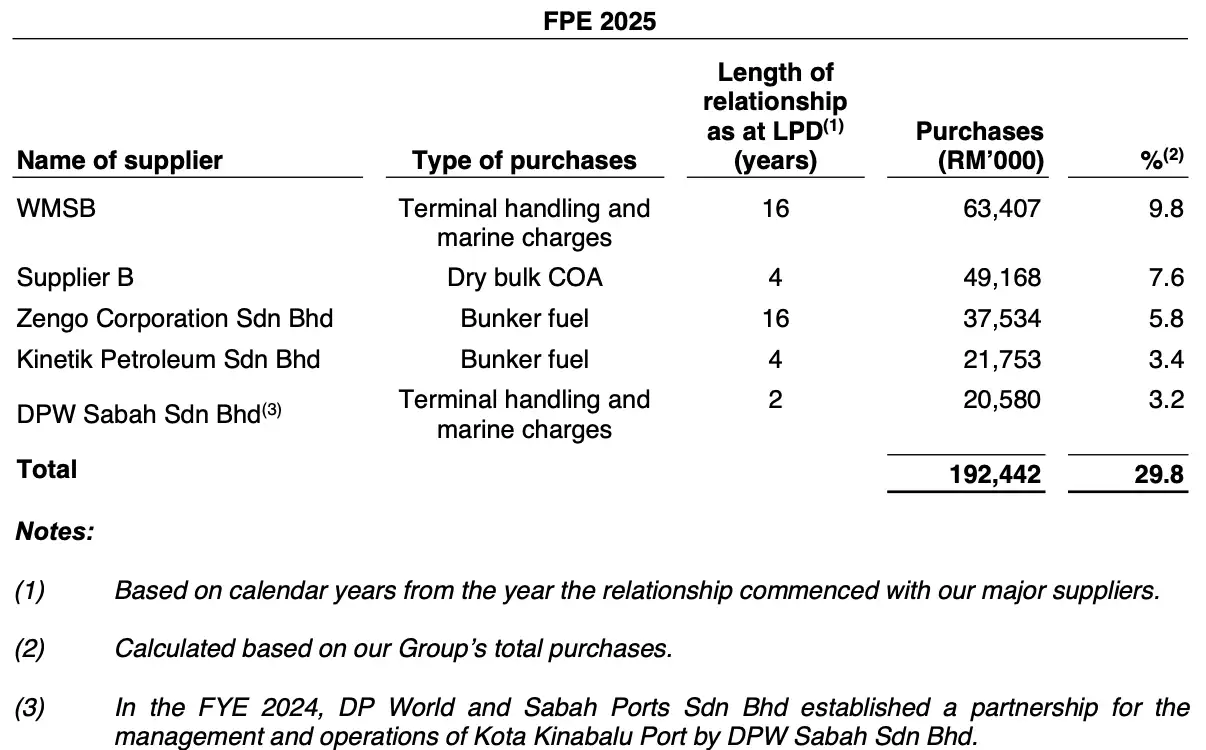
MTT Shipping 的供应商主要来自港口营运商、燃油供应商,以及干散货相关服务商(主要涉及煤炭、矿石等大宗原材料运输),公司没有依赖任何单一供应商,采购来源分散。
在2025年财务期间,前五大供应商一共占总采购的29.8%。
其中,WMSB 占9.8%,采购额是6,340万7千令吉,合作了16年。Supplier B 占7.6%,采购额是4,916万8千令吉,合作了4年。Zengo Corporation 占5.8%,采购额是3,753万4千令吉,合作了16年。Kinetik Petroleum 占3.4%,采购额是2,175万3千令吉,合作了4年。DPW Sabah 占3.2%,采购额是2,058万令吉,合作了2年,全部低于10%。
公司采购主要用于集装箱航运业务,包括船用燃油以及港口服务费用,如引航、靠泊和装卸集装箱等。船用燃油供应来源广泛,可替代性高,价格主要跟随全球油价波动。
至于港口服务,公司在马来西亚半岛、东马,以及新加坡、泰国、汶莱、印尼和印度多个港口运营,因此不依赖单一港口营运商。
虽然巴生港是主要枢纽,但公司可以将船只和货物转往附近港口。不过,如果出现港口拥堵、暂停运作或扩建工程,还是可能对业务造成影响。
另外,干散货业务收入会随需求波动,2022至2025财年分别占11.2%、4.5%、8.3%及5.2%。不过利润率比较低,对整体盈利贡献有限,因此不会对相关供应商形成依赖。
MTT Shipping and Logistics Berhad 上市集资用途
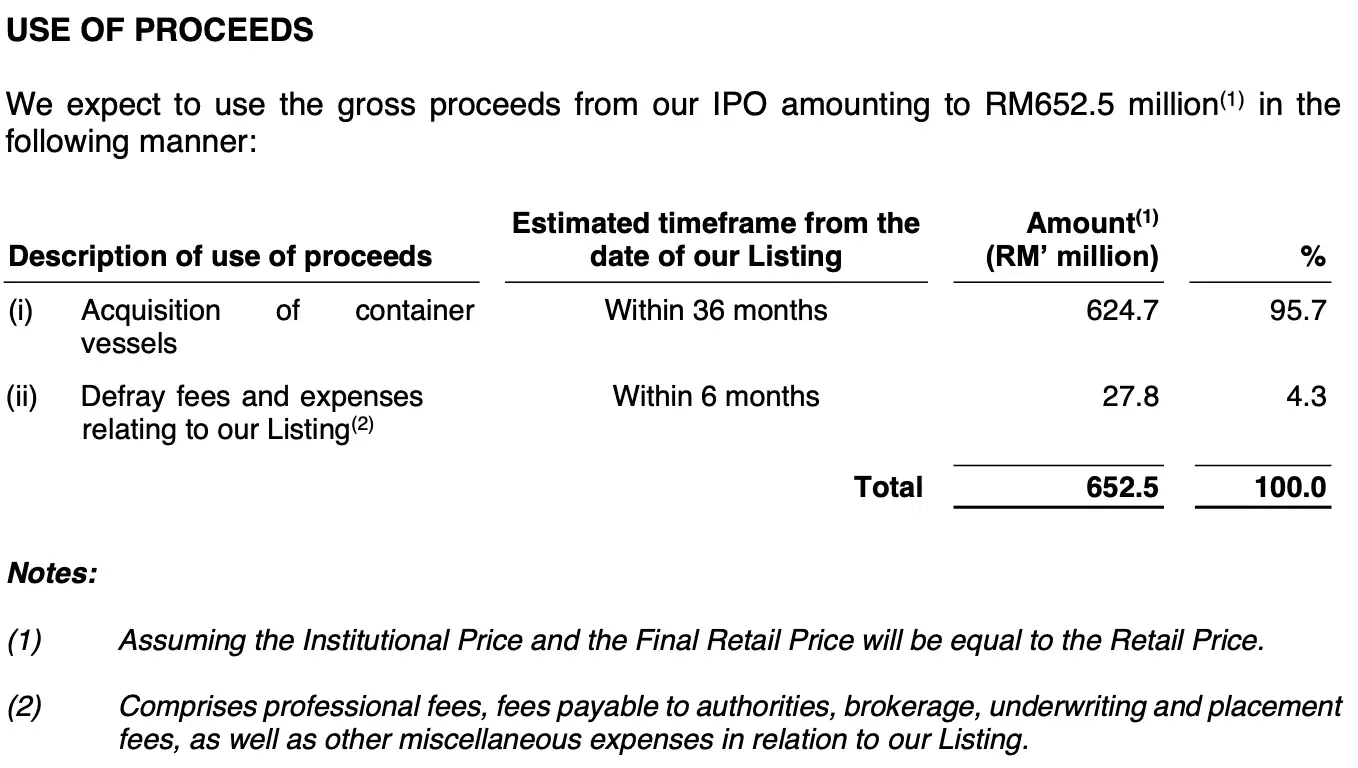
MTT Shipping预计通过本次IPO筹集约6亿5250万令吉,用于购买集装箱船,以及支付上市费用。
购买集装箱船 – 6亿2470万令吉
MTT Shipping计划在上市后36个月内,动用6亿2470万令吉,占集资总额的95.7%,用于购买集装箱船,扩展航线网络及更新船队,重点布局东南亚及印度,未来也可能延伸到中国南部。
公司计划是至少购入12艘不同容量的集装箱船,其中已承诺购买8艘,总成本约7亿9350万令吉,预计在2026年12月至2028年6月之间陆续交付。
截至LPD(2026年3月1日),MTT Shipping已经支付约8770万令吉,并预计在上市前再支付6590万令吉。剩余约6亿3990万令吉中,其中4亿0200万令吉将通过IPO资金支付,其余通过内部资金及银行借款承担。
这批新船中,有4艘船只主要用来替换比较旧的船只,这些船平均船龄约28.3年。其他新船则用来扩大运输规模。
除了已经确定购买的船只,公司也计划根据市场情况额外建造至少4艘集装箱船,建造周期一般需要约18至24个月,预计在上市后18至36个月内陆续交付。
如果在上市前已用内部资金或借款提前支付更多购船款项,原本用于这些船的IPO资金,将转用于购买其他船只。所有船舶收购将通过IPO资金、内部资金、银行借款及Sukuk共同融资。
MTT Shipping计划购入的集装箱船及IPO资金分配如下:
| 船型 | 数量 | 预计交付时间 | IPO 资金(令吉) |
| 1,400 – 1,462 TEU | 4 | 2027年12月前 | 2亿0780万 |
| 1,092 TEU | 2 | 2028年3月前 | 7920万 |
| 3,300 TEU | 2 | 2028年3月至6月 | 1亿1500万 |
| 额外船只(1,400 或 3,300 TEU) | 至少4 | 上市后18至36个月 | 2亿2270万 |
| 总计 | 6亿2470万 | ||
支付上市费用 – 2781万4千令吉
MTT Shipping预计将动用约2781万4千令吉,用于支付本次IPO及上市费用。具体费用分配如下:
| 项目 | 金额(令吉) |
| 专业顾问费用 | 912万6千 |
| 政府及监管机构费用 | 111万9千 |
| 经纪、包销和配售费用 | 1218万4千 |
| 其他费用(包括印刷、广告、路演等) | 538万5千 |
| 总计 | 2781万4千 |
如果实际费用超出预算,不足部分由公司内部资金承担。费用低于预算的话,剩余资金会用作营运资金。
需要留意的是,如果最终 MTT Shipping筹资少于6亿5250万令吉,而上市费用又低于预算,所节省的这部分费用将转用于购买集装箱船。
MTT Shipping and Logistics Berhad 财务状况
MTT 过去3年业绩(营业额&净盈利)
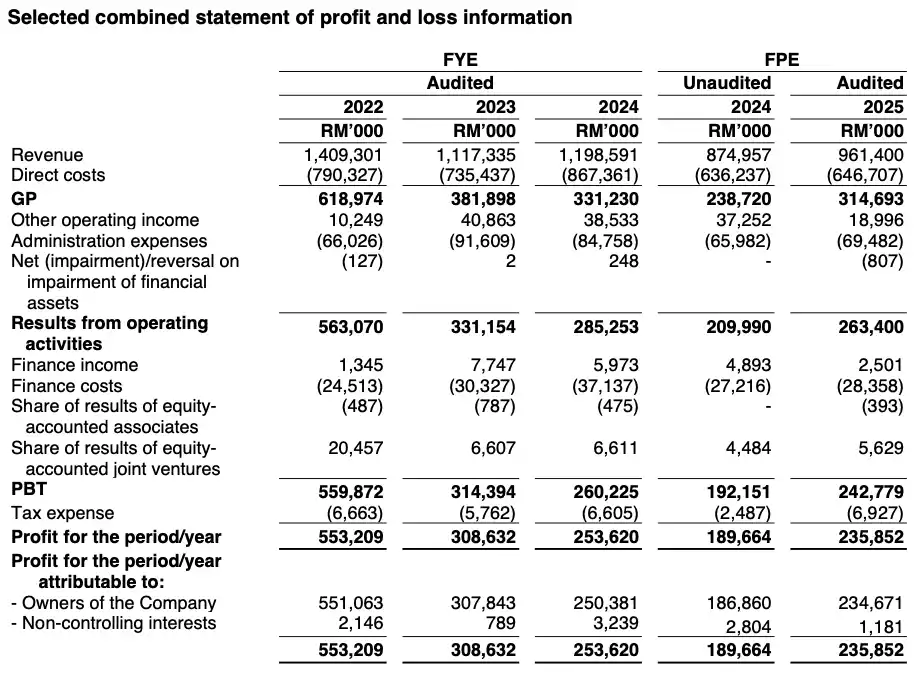
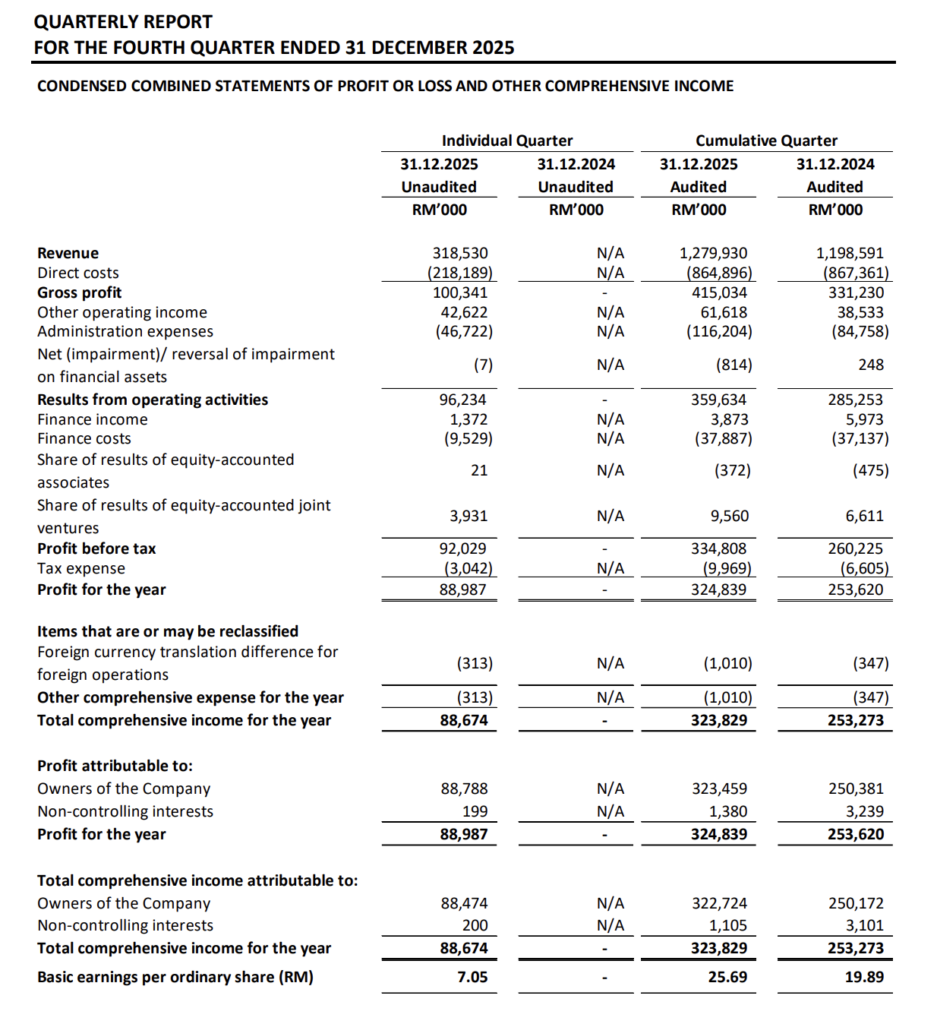
MTT Shipping的收入在过去3年出现波动,从2022财年的14亿0930万1千令吉,下滑至2023财年的11亿1733万5千令吉,再回升至2024财年的11亿9859万1千令吉。按两年计算,收入复合年增长率(CAGR)是负7.8%。
在 FPE2025(截止2025年9月),集团获得收入9亿6140万令吉,高于2024年同期的8亿7495万7千令吉。2025全年(截止2025年12月31日)营业额增长6.78%至12亿7993万令吉。
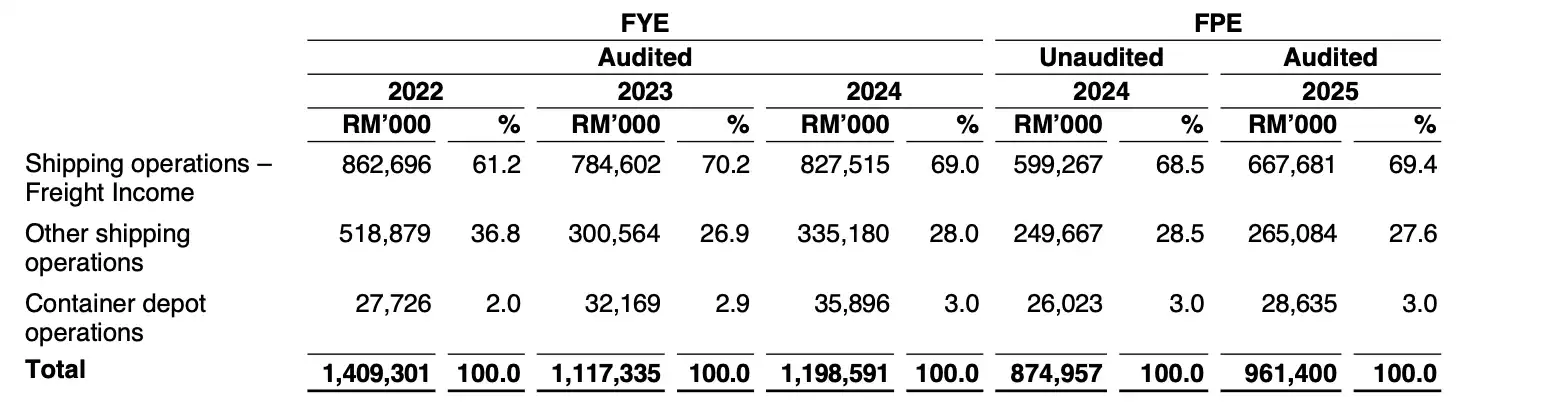
从收入结构来看,集团主要收入来自货运业务,占比接近7成。2024财年货运收入占69%,FPE2025 达到69.4%。其他航运相关业务占约27%至28%,其余约3%来自集装箱堆场业务。
净利润方面,MTT Shipping在2022财年录得5亿5320万9千令吉的高盈利,随后在2023财年下降至3亿0863万2千令吉,并在2024财年下滑至2亿5362万令吉。按两年计算,净利润CAGR是负32.3%。然而,FPE2025 的净利润是2亿3585万2千令吉,高于2024年同期的1亿8966万4千令吉。截止2025年12月底,净利按年大涨29%至3亿2346万令吉,营业额也增长
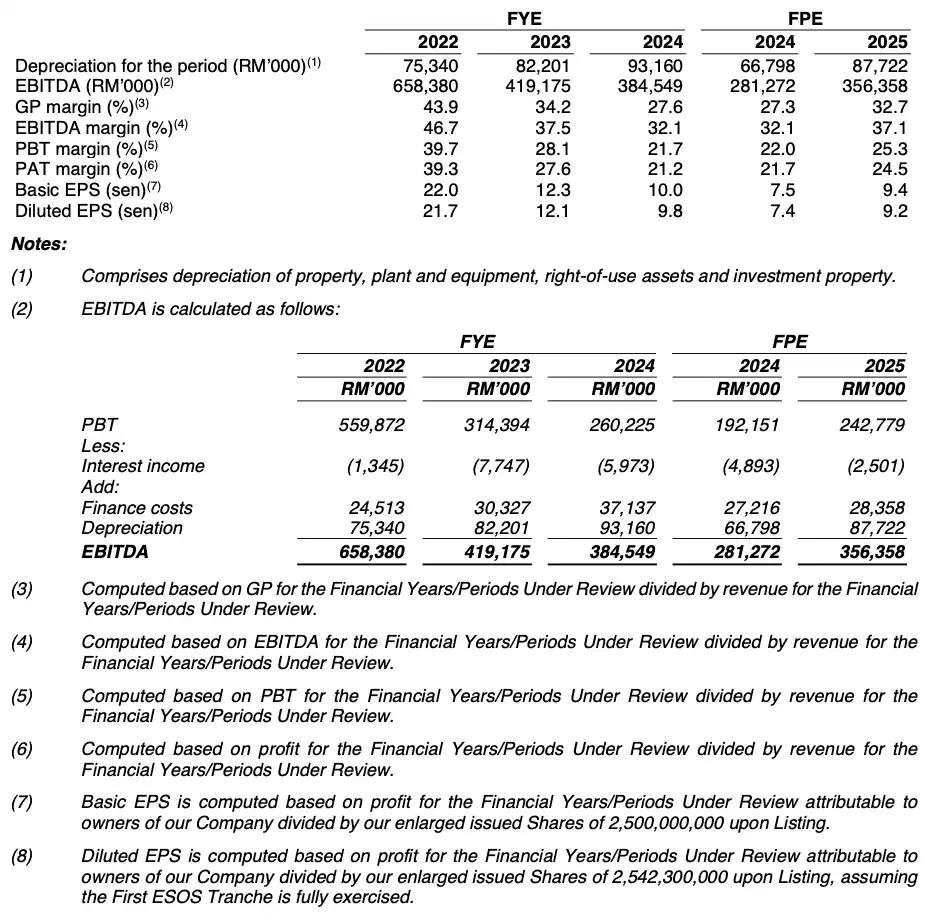
从盈利能力来看,毛利率(GP Margin)由2022财年的43.9%下降至2023财年的34.2%,再降至2024财年的27.6%,不过在2025财年期间回升至32.7%。
税前盈利率(PBT Margin)从2022财年的39.7%下降至2024财年的21.7%,2025年回升至25.3%。净利率(PAT Margin)也从2022财年的39.3%下降至2024财年的21.2%,并在 FPE2025 回升至24.5%。
EBITDA 同样呈现下滑后回升的趋势,从2022财年的6亿5838万令吉下降至2024财年的3亿8454万9千令吉,FPE2025回升至3亿5635万8千令吉。
整体来看,MTT Shipping在2022年处于高盈利水平,随后盈利能力下滑,并在2025年开始出现改善迹象。
MTT 现金与债务
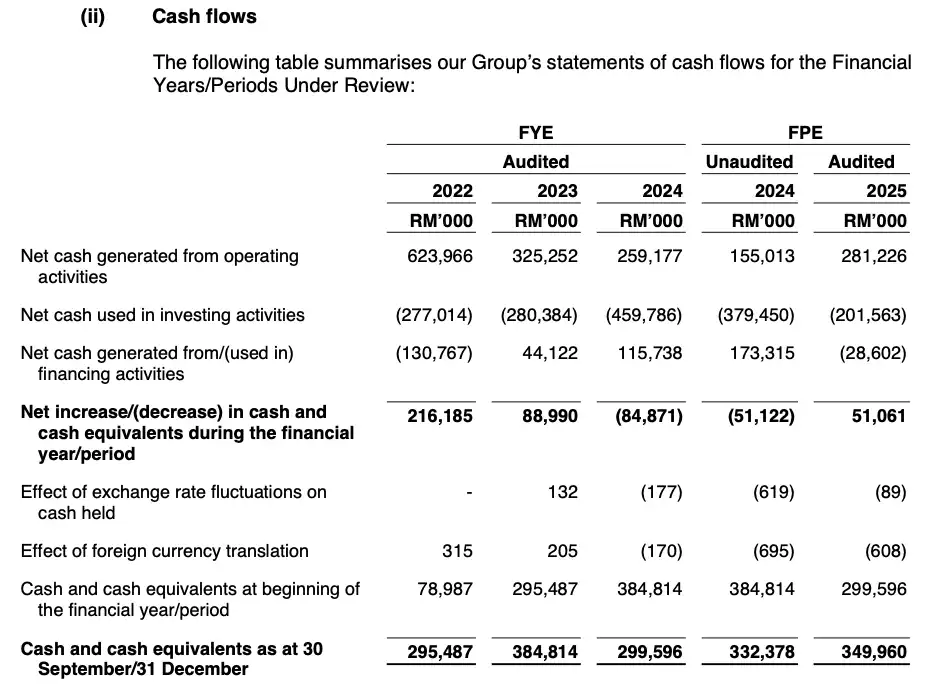
在营运现金流方面(Operating Activities),2022财年,MTT Shipping带来6亿2397万令吉现金。当年有一部分钱还没收回来,所以应收账款增加。不过,公司还没付的钱也变多,应付账款增加,再加上收到资产处置的订金,所以手上的现金没有明显减少。当年支付税款450万令吉及利息2430万令吉。
2023财年,营运现金流下降至3亿2525万令吉,主要是应付账款减少,现金流出增加。当年支付税款510万令吉,并收到约100万令吉退税。2024财年,营运现金流下降至2亿5918万令吉。
有更多钱还没收回来,也支付了造船费用,不过还没付的钱增加,影响被拉回一些。当年支付税款630万令吉及利息3800万令吉。
在 FPE2025,营运现金流回升至2亿8123万令吉。应付账款减少,库存下降,加上收款改善,现金流开始稳定。当年支付税款500万令吉及利息3300万令吉。
在投资活动方面(Investing Activities),MTT Shipping长期净流出,主要用在买船、造船和相关资产。2022至2024财年,分别净流出2亿7701万令吉、2亿8038万令吉及4亿5979万令吉,2024年流出增加,主要是支付船只交付费用。2025财务期间,净流出2亿0156万令吉。
在融资活动方面(Financing Activities),现金流随着借钱、还钱和派息而变化。2022财年净流出1亿3077万令吉,主要是偿还贷款和派股息。2023财年转为净流入4412万令吉,来自Sukuk和新增贷款。2024财年净流入1亿1574万令吉,用来支付船队扩展的费用。2025财务期间转为净流出2860万令吉,主要是偿还贷款。
在现金余额方面,MTT Shipping的现金从2022年的2亿9549万令吉增加到2023年的3亿8481万令吉,2024年下降至2亿9959万令吉,FPE 2025年回升至3亿4996万令吉。
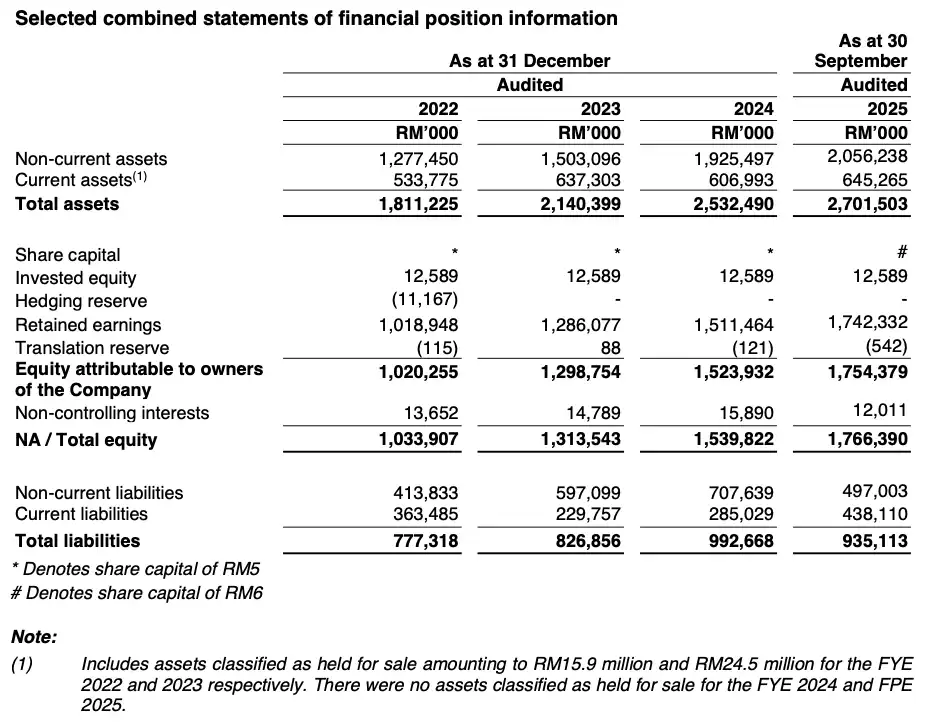
在资产方面,MTT Shipping的总资产(Total assets)由2022财年的18亿1122万5千令吉,增加至2023财年的21亿4039万9千令吉,并在2024财年上升至25亿3249万令吉。截至2025年9月30日,总资产扩大至27亿0150万3千令吉。
非流动资产(Non-current assets)由2022财年的12亿7745万令吉,增加至2023财年的15亿0309万6千令吉,并在2024财年达到19亿2549万7千令吉。2025年9月底上升至20亿5623万8千令吉。
流动资产(Current assets)由2022财年的5亿3377万5千令吉,增加至2023财年的6亿3730万3千令吉,但在2024财年下降至6亿0699万3千令吉。截至2025年9月30日,流动资产达到6亿4526万5千令吉。
在股东权益方面,归属于股东的权益(Equity attributable to owners)由2022财年的10亿2025万5千令吉,增加至2023财年的12亿9875万4千令吉,并在2024财年上升至15亿2393万2千令吉。截至2025年9月底增加至17亿5437万9千令吉。
总权益(Total equity)由2022财年的10亿3390万7千令吉,增加至2023财年的13亿1354万3千令吉,并在2024财年上升至15亿3982万2千令吉。2025年9月底达到17亿6639万令吉。
在负债方面,总负债(Total liabilities)由2022财年的7亿7731万8千令吉,增加至2023财年的8亿2685万6千令吉,并在2024财年上升至9亿9266万8千令吉。截至2025年9月30日,总负债一共是9亿3511万3千令吉。
非流动负债(Non-current liabilities)由2022财年的4亿1383万3千令吉,增加至2023财年的5亿9709万9千令吉,并在2024财年上升至7亿0763万9千令吉。2025年9月底下降至4亿9700万3千令吉。
流动负债(Current liabilities)由2022财年的3亿6348万5千令吉,下降至2023财年的2亿2975万7千令吉,随后在2024财年回升至2亿8502万9千令吉,并在2025年9月底增加至4亿3811万令吉。
整体来看,MTT Shipping在经历盈利高峰后有所回落,但在2025年已开始出现改善迹象,同时公司在扩展船队的过程中,现金流也还能维持稳定。不过,公司还在投入资金扩张,并需要配合融资来支持增长,接下来表现主要还是看业务恢复情况,以及这些投资能不能带来盈利。
MTT Berhad 未来计划
发展综合物流设施(IFF),带动东马业务增长
MTT Shipping计划发展综合物流设施(IFF),扩大服务范围,满足快速消费品、电子产品以及冷链运输的需求。这些设施将设有多温层冷藏仓库和常温仓库,采用抬高式设计来减少水灾影响,并通过云端系统整合运输、仓储和配送,让客户可以通过单一平台管理整个供应链。
同时,公司也计划使用氨制冷系统,减少有害排放。
截至 LPD(2026年3月1日),MTT Shipping已经完成亚庇IFF的建设,包括约6万平方英尺的冷藏仓库和8万平方英尺的常温仓库,并结合现有的空集装箱堆场和汽车物流场地,预计在2026年第二季取得批准后开始运作。
除了亚庇,公司也已经在巴生港、古晋和民都鲁取得土地,计划建设更多IFF。这些设施预计都会包括集装箱堆场、汽车物流场以及冷藏或常温仓库。随着这些设施投入使用,公司计划在2028年前,建立连接巴生港、亚庇、民都鲁和古晋的物流网络,打通西马与东马之间的运输。
整个IFF计划预计投资约4亿4400万令吉。未来,MTT Shipping也会根据市场需求和当地发展情况,继续寻找合适地点扩展设施。
扩展本地与海外集装箱航运业务,同时扩大船队规模
MTT Shipping计划继续扩大集装箱航运及船舶租赁业务,同时扩充船队规模,支持本地及海外市场的发展,并逐步更新现有船队。
目前,公司已经签订8艘新船建造合约,运力在 1,092至3,300 TEUs 之间,预计在2026年12月至2028年6月交付。
同时,MTT Shipping也计划再收购至少4艘船只,运力最高可达 1,400 TEUs 或 3,300 TEUs,并将使用约6亿2470万令吉的IPO资金,用来全部或部分支付相关费用,预计在上市后36个月内完成。
在本地市场方面,随着集装箱运输需求增长,公司将利用现有船队规模和航线网络,扩大市场份额,并维持在国内市场的领先地位,特别是在西马、东马及汶莱之间的运输业务。
沙巴是其中一个重点市场,占东马运输量接近一半。随着东马至西马的运输需求增加,公司也持续提升回程载货率,减少空箱回运成本,同时提高运输效率和盈利能力。
在区域发展方面,MTT Shipping计划拓展海外航线,重点包括东南亚及印度市场,并预计在上市后18至36个月内逐步推进。随着较大型船只投入使用,公司将有能力开通直达印度港口的航线,包括Nheva Sheva、Mundra、Kattupalli及Chennai,同时用较小型船只支援区域中转运输。
此外,公司也会继续发展船舶租赁业务,配合船队扩张。由于市场上小型船只供应有限,而且这类的需求还算稳定,公司预计这个市场还是具备吸引力的。同时,公司会根据市场情况,在自营航线与租赁之间灵活调整船只配置,提升营运效率。
扩展汽车集装箱运输业务及集装箱堆场
MTT Shipping计划扩大汽车集装箱运输业务,并同步扩展集装箱堆场规模,支持业务增长。
随着市场逐步转向使用集装箱运输汽车,这种方式在运输频率、配送安排及货物安全方面更有优势,也符合全球运输模式持续向集装箱化发展的趋势。
目前,MTT Shipping 每周有2至3次航班靠港,相比部分传统RORO服务每周一次甚至每月一次,更有灵活性。同时,集装箱运输也让配送安排更直接。公司过去在这项业务已有增长基础,并计划继续利用现有航线网络及班次优势,扩大业务。
在基础设施方面,公司正在巴生港(Pulau Indah)、古晋及民都鲁发展新的集装箱堆场及设施。
巴生港的堆场占地约16英亩,已在2025年12月完成建设,预计在2026年第二季投入运作,并将在2028年前完善其他综合物流设施。
这个据点将作为连接西马与东马的重要节点,提供集装箱存放及相关服务,配合汽车集装箱运输业务的发展。同时,场内设有专用区域停放车辆,并通过车架系统将车辆固定在集装箱内。
此外,MTT Shipping 也已在古晋及民都鲁取得土地,计划建设汽车物流设施及综合仓储。堆场预计将分别增加约1,500 TEUs及3,500 TEUs的存储能力,并计划在2028年前投入使用。
多元化船队与服务业务
MTT Shipping 计划进入化学品运输领域,扩展船队类型,同时打开新的收入来源。这个业务主要针对液体散货市场,也就是液体化工品运输,和现有的集装箱业务是完全不同的业务模式。
公司已经订造2艘化学品船,总投资约 1亿7410万令吉。每艘运力为 12,500 DWT,配备双燃料甲醇引擎和不锈钢储罐,技术规格较高,可运输 IMO Type II 及 Type III 液体货物。
这类船只可以使用较环保的燃料,也更符合客户对环保运输的需求。同时,由于市场上这类高规格船只供应不多,公司有机会取得较好的运价。
这个布局也和本地需求有关。民都鲁甲醇厂已在2024年投产,加上纳闽现有产能,区域内对液体化工品运输的需求预计会增加。
目前,这两艘船正在建造,预计在2026年下半年交付,是公司上市后较快可以看到成果的新业务之一。
马来西亚集装箱航运行业前景
马来西亚集装箱运输量一直在增长。自2015年以来,全国处理量年均增长约3.1%,在2025年达到约1,130万 TEUs。
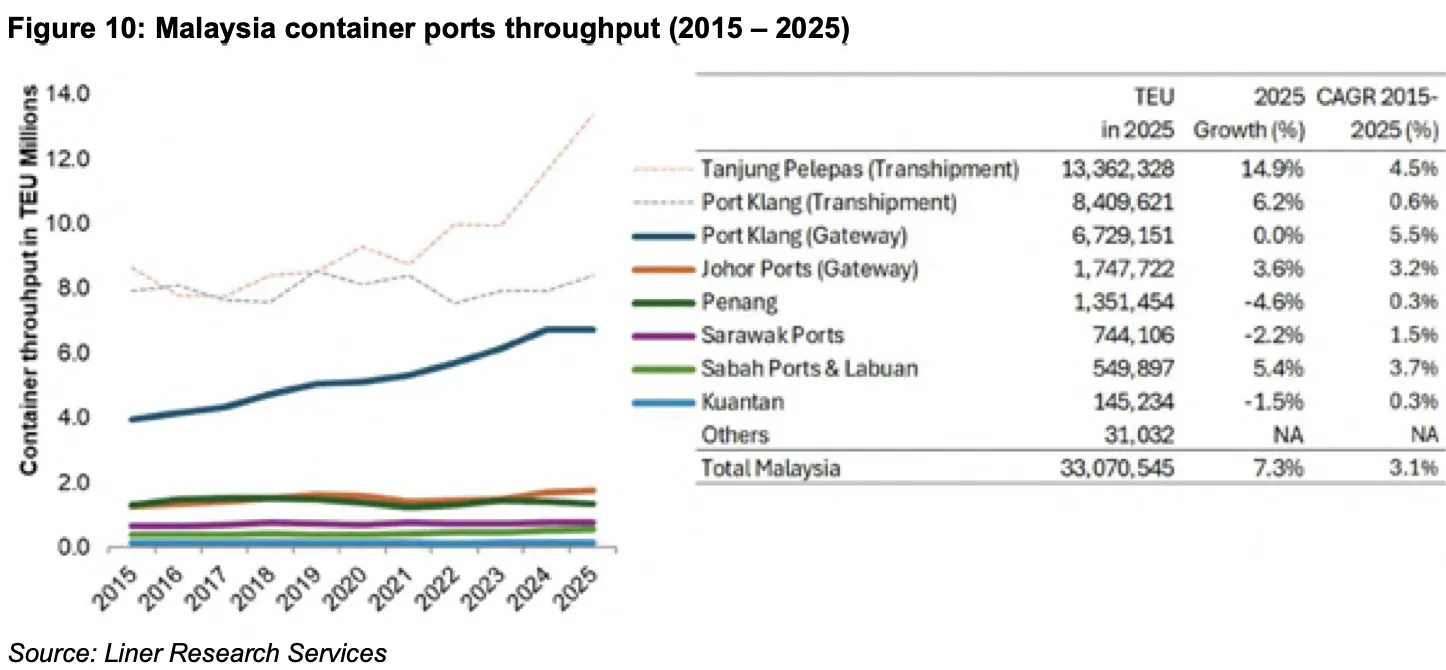
在转运方面,丹绒柏勒巴斯港(Port of Tanjung Pelepas)和巴生港(Port Klang)过去十年增长比较慢,年均约2.8%,主要受区域竞争影响。不过在2025年,随着 Maersk 与 Hapag-Lloyd 成立新的航运联盟,两大港口转运量回升,丹绒柏勒巴斯港增长14.9%,巴生港增长6.2%。
在进出口方面,2015至2025年期间,运输量年均增长3.9%。巴生港是主要枢纽,自2015年以来年均增长5.5%,2025年达到约670万TEUs。
东马的增长比较慢。2015至2025年,砂拉越年均增长1.5%,沙巴及纳闽增长3.7%,低于全国水平。这主要和当地经济增长比较慢有关,2015至2024年东马GDP年均增长4.8%,低于西马的5.8%。同时,陆路运输和物流设施还不够完善,也影响了发展速度。
在进出口方面,2015至2025年年均增长3.9%。其中西马表现较好,年均增长4.1%,而东马是2.4%。巴生港增长最快,年均5.5%,2025年约670万TEUs。
2025年,东马港口表现有差异。砂拉越下滑2.2%,而沙巴增长5.4%。沙巴的增长主要来自出口,尤其是光伏玻璃运输,上升33.8%。同时,空箱运输减少2.3%,回程货量有所改善。
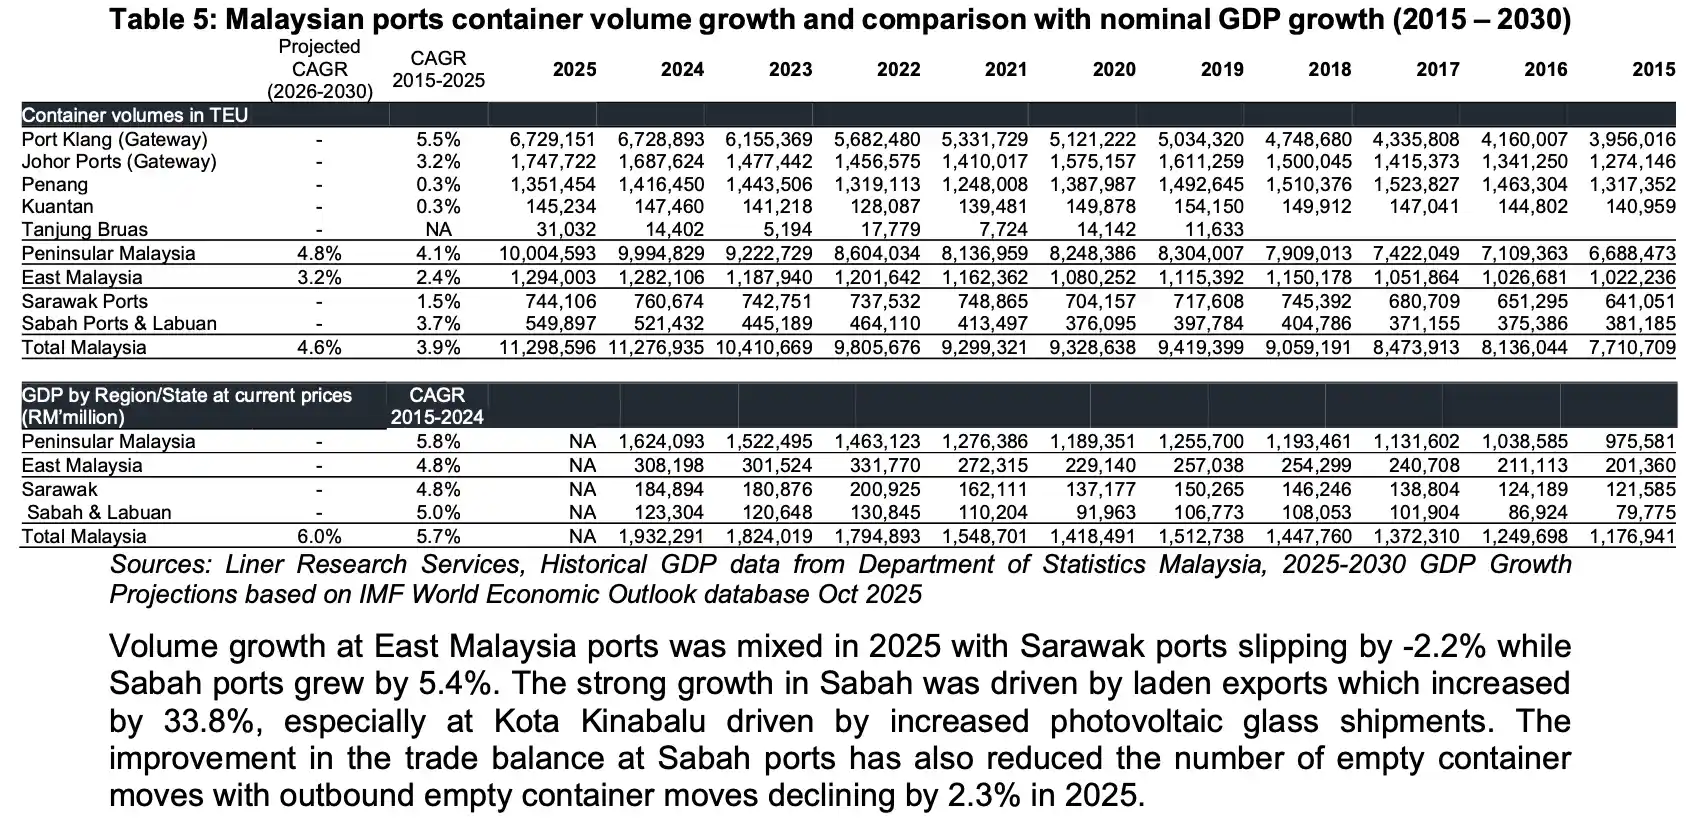
往后看,2026至2030年,全国集装箱运输量预计年均增长4.6%,其中西马是4.8%,东马是3.2%,增长预计会继续。
在政策方面,马来西亚在1980年推出沿海运输政策,主要是扶持本地航运业。2017年政策放宽后,外资业者可以参与部分航线,但市场份额一直低于5%。2024年,砂拉越重新收紧政策,而沙巴和纳闽继续维持开放。截至2026年3月,只有 Maersk 还在航线营运。
从行业发展来看,2011至2017年间,多家本地航运公司陆续退出市场。2018年开始,船队规模逐步回升,从34艘增加到2026年的52艘。
不过,这个行业进入门槛还是偏高,主要是船只投资成本大,加上注册要求严格,因此新业者不容易进入市场。
在物流体系方面,马来西亚有15个集装箱港口,2025年处理约1,130万TEUs的进出口货量。整个供应链包括内陆运输、集装箱堆场、仓储、货运代理和海运服务,基本覆盖了运输各个环节。
不过,本地物流公司大多还是以基础服务为主,例如运输和仓储,比较少提供整合型或更专业的服务,比如分拨、包装、贴标,或面向油气、医疗和高端电子行业的物流方案。同时,愿意拓展海外业务的公司不多,行业整体的区域竞争力还有提升空间。再加上内陆运输衔接不够顺畅,也推高了运输和处理成本。
东马的物流条件落后,缺少高台装卸仓库、数码化管理系统,以及 ISO 和 ESG 认证。以2025年亚庇20个仓库为例,只有2个有高台装卸设施,4个有管理系统,只有1个获得 ISO 认证,也没有仓库进行 ESG 披露。
从运输方式来看,集装箱化越来越普遍。根据国家交通政策,到2029年,大约90%的普通货物会通过集装箱运输。
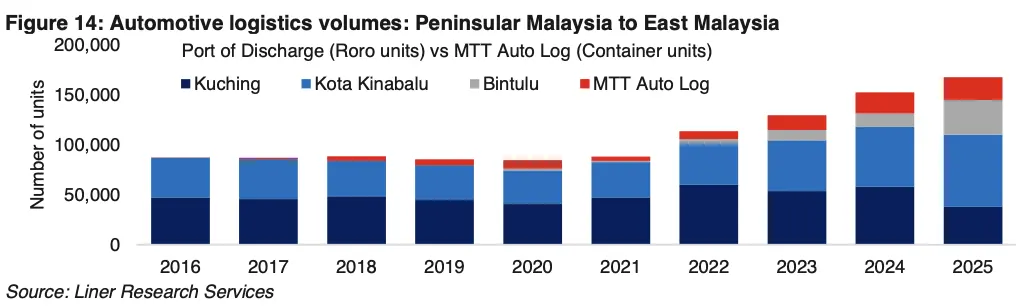
汽车运输也在转变,越来越多从滚装船改用集装箱运输。2019到2025年,运输量从不到5,000辆增加到22,581辆,年均增长25.6%,高于整体市场的9.6%,市场占比也从6.8%提高到13.5%。
MTT Shipping and Logistics Berhad 的竞争分析
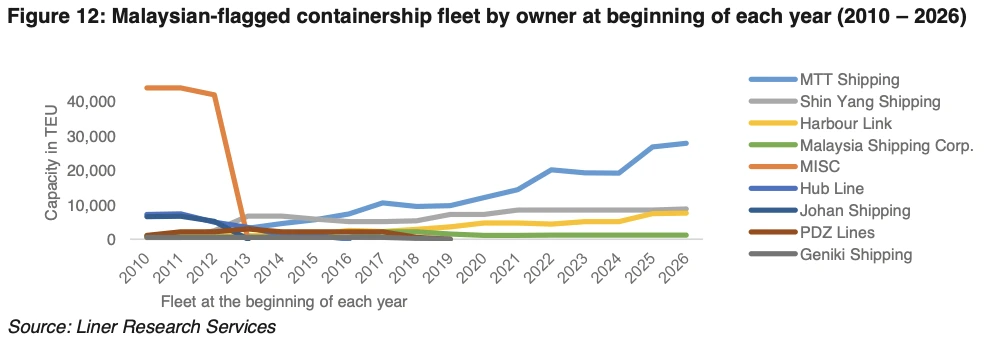
截至2026年3月,马来西亚本地共有4家主要集装箱航运业者,分别是 MTT Shipping、Shin Yang Shipping、Harbour-Link 及 Malaysia Shipping Corporation。
从规模来看,MTT Shipping 拥有26艘船,是本地船队规模最大的一家。同时,公司总运力是29,149 TEUs,在四家业者中领先。按整体船数计算,MTT占全国约47.2%,而按运力计算,占比更高,达到61.3%。
相比之下,Shin Yang Shipping 拥有17艘船,运力为8,789 TEUs。Harbour-Link 为10艘船,运力7,585 TEUs。Malaysia Shipping Corporation 则只有3艘船,运力3,838 TEUs。
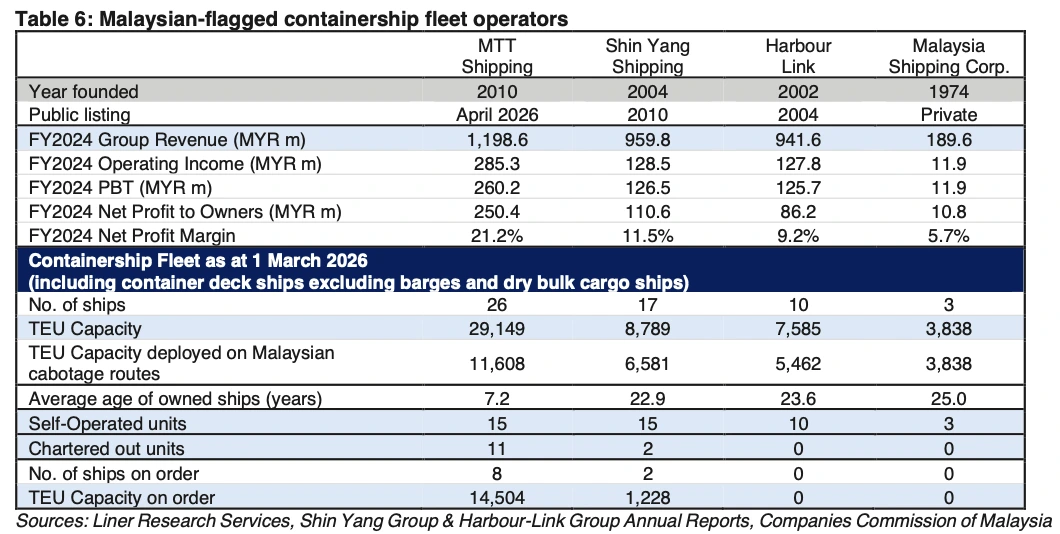
在盈利能力方面,MTT Shipping 也处于领先位置。2024财年,公司收入是11亿9860万令吉,净利润是2亿5040万令吉,净利率为21.2%,高于 Shin Yang 的11.5%、Harbour-Link 的9.2%以及 Malaysia Shipping Corporation 的5.7%。
在船队质量方面,MTT Shipping 的平均船龄是7.2年,而其他业者平均约23年以上,显示 MTT Shipping 的船队比较新,在营运效率及维护成本方面具备优势。
同时,MTT Shipping 也是当前扩张最积极的业者之一。公司已经订购8艘新船,预计在2026年至2028年之间交付。相比之下,Shin Yang 只有2艘在建,其余业者暂无新增船只计划。
此外,MTT Shipping 拥有4艘配备废气清洗系统(EGCS)的船只,可使用成本较低的高硫燃油。这类船只在本地市场比较少见,也是目前唯一配备相关系统的马来西亚注册集装箱船,有助于提升租船市场的议价能力。
整体来看,MTT Shipping 在船队规模、运力、市占率、盈利能力及船队质量方面均处于领先位置,在现有竞争格局下具备比较强的竞争优势。
MTT Shipping and Logistics Berhad 的风险
MTT Shipping 面对的风险,其实可以从几个方向来看。
首先是政策带来的不确定性。马来西亚从1980年开始实行沿海运输政策,主要是为了保护本地航运业。2017年政策放宽后,外资可以参与半岛和东马之间的航线,不过在2017到2025年这段时间,外资的市场份额一直不到5%。
到了2024年,砂拉越重新收紧政策,而沙巴和纳闽还是开放。截至2026年3月,基本上只剩 Maersk 还在跑这些航线。换句话说,政策一旦有变化,谁可以进来、谁会退出,其实都会跟着变,影响是很直接的。
第二是进入门槛高,但市场不算容易扩张。这个行业要买船,本来就需要很大的资金,同时还要符合本地注册要求。自2011年以来,没有新的本地业者进入市场。
就算政策放宽之后,外资也没有明显做大规模,说明这个市场不是说开放了就能快速做起来,扩张还是有一定限制。
第三是业务集中在固定航线。目前的沿海运输,主要还是在半岛到东马和汶莱这条线上。这一段的运输量,从2020年每周大约6,023 TEUs,增加到2025年的7,970 TEUs,年均增长5.8%。需求是有在增加,但也因为集中在这条航线,一旦这一区的贸易或需求有变化,影响会比较直接。
另外,公司目前正处于扩张阶段,资金压力也需要留意。除了IPO筹集的约6亿5250万令吉,公司还通过银行贷款和Sukuk融资。单是新船、化学品船和物流设施,总资本开支已超过12亿令吉,明显高于IPO筹资规模。换句话说,公司未来一段时间需要依赖外部融资,同时还计划派发至少50%净利作为股息,资金上存在一定压力。
接下来两三年也会是一个过渡期。2026年至2028年有多艘新船交付,新船初期会带来比较高折旧和利息成本,但收入未必马上跟上。加上旧船退役,新旧船交替期间,成本可能暂时上升,影响短期盈利表现。
在收入方面,MTT Shipping 部分业务以美元计价,例如船舶租赁,而成本主要是马币。当令吉升值时,换算后的收入会减少,对占约28%的租赁业务会带来影响。
另外,半岛至东马航线多为合约制运价,客户具一定议价能力。如果大型客户重新谈判价格,例如 TNB 这类能源企业,运价可能被压低而影响收入。
因此,航运行业很看政策,进入不容易,市场结构也比较固定。对 MTT Shipping 来说,接下来能不能在这样的环境下继续扩大规模,同时应对政策变化和需求波动,会是比较关键的。
如何申请 MTT Berhad IPO 新股认购 ?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 MTT Shipping and Logistics Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,考虑开设以下大马投资平台的账户,直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,MTT Shipping and Logistics Berhad 的申购截止日期是2026年4月3日。一旦超过这个截止日期,你将无法申购,只能等待 MTT Shipping and Logistics Berhad 上市后,才能进行投资交易。
总结
MTT Shipping 是一家具备明确行业地位的公司。
公司在马来西亚集装箱航运市场占据领先位置,船队规模与运力都是本地第一。核心业务集中在半岛与东马航线,加上航运市场受到政策保护,竞争不大,因此业务基础还算稳定。
从投资角度来看,这次 IPO 有几个比较清楚的特点。首先,估值不高,本益比约10.3倍。其次,这次上市没有旧股出售,筹到的资金全部进入公司,用于未来扩张。再来,公司也明确表示,未来计划每年派发至少50%的净利作为股息,对偏好稳定现金回报的投资者来说,是一个加分点。
不过,也有需要留意的地方。MTT Shipping 在2022年达到盈利高峰后,过去两年盈利回落,虽然有所改善,但还在恢复阶段。同时,公司正在投入大量资金扩展船队和物流设施,未来表现很大程度取决于这些投资能不能带来更高的收入和利润。
另外,航运行业本身具有周期性,运价、需求以及政策变化都会影响业绩表现。加上公司业务还集中在特定航线,一旦市场出现波动,可能会对盈利产生影响。
如果你看重稳定派息和本地龙头地位,这家公司会比较适合。但如果是追求高成长,就需要更谨慎评估 MTT Shipping 未来扩张带来的实际回报。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 MTT Shipping and Logistics Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以联系 Spark Spark Finance 团队或咨询你的理财规划师,以取得专业的建议。







