




2026年4月,Golden Destinations Group Berhad(GDGROUP,股票代码:0398)正式登陆马来西亚创业板(ACE Market),以 RM0.45 的招股价吸引了大量投资者目光。
然而,上市约五个月后,股价已回落至 RM0.375 附近,较招股价累计下跌约 16.7%。
市场有些失望,原因在于 Q2 FY2026 财报显示税后净利润(PAT)仅RM27.9 万,与 Q1 的 RM805.9 万相比,季度环比暴跌 96.5%。数字看起来触目惊心。
但这真的反映了公司的真实经营状况吗?
本文将深度拆解 Golden Destinations 的最新财务数据,揭开 Q2 财报背后的关键数字游戏,并从四大战略布局、竞争壁垒与估值角度,看看 Golden Destinations 是否值得投资,有什么优势和挑战。
Golden Destinations 快速数据一览
| 指标 | 数据 |
|---|---|
| 股票代码 | GDGROUP(0398) |
| 上市板块 | Bursa Malaysia 创业板(ACE) |
| 上市日期 | 2026 年 4 月 16 日 |
| 招股价 | RM0.45 |
| 当前股价(截至2026年9月10日) | RM0.375 |
| 较招股价涨跌 | -16.7% |
| 市值 | RM3.75 亿 |
| 市盈率(报告值) | 22.4 倍 |
| 调整后市盈率* | 14.5 倍 |
| 股息率(DY) | 6.67% |
| 每股净资产(NTA) | RM0.13 |
| 市净率(P/B) | 2.88 倍 |
*调整后市盈率:剔除 RM455 万一次性上市费用后计算,详见下文估值分析。
Golden Destinations 黄金旅程公司是做什么的?马来西亚出境旅游分销龙头
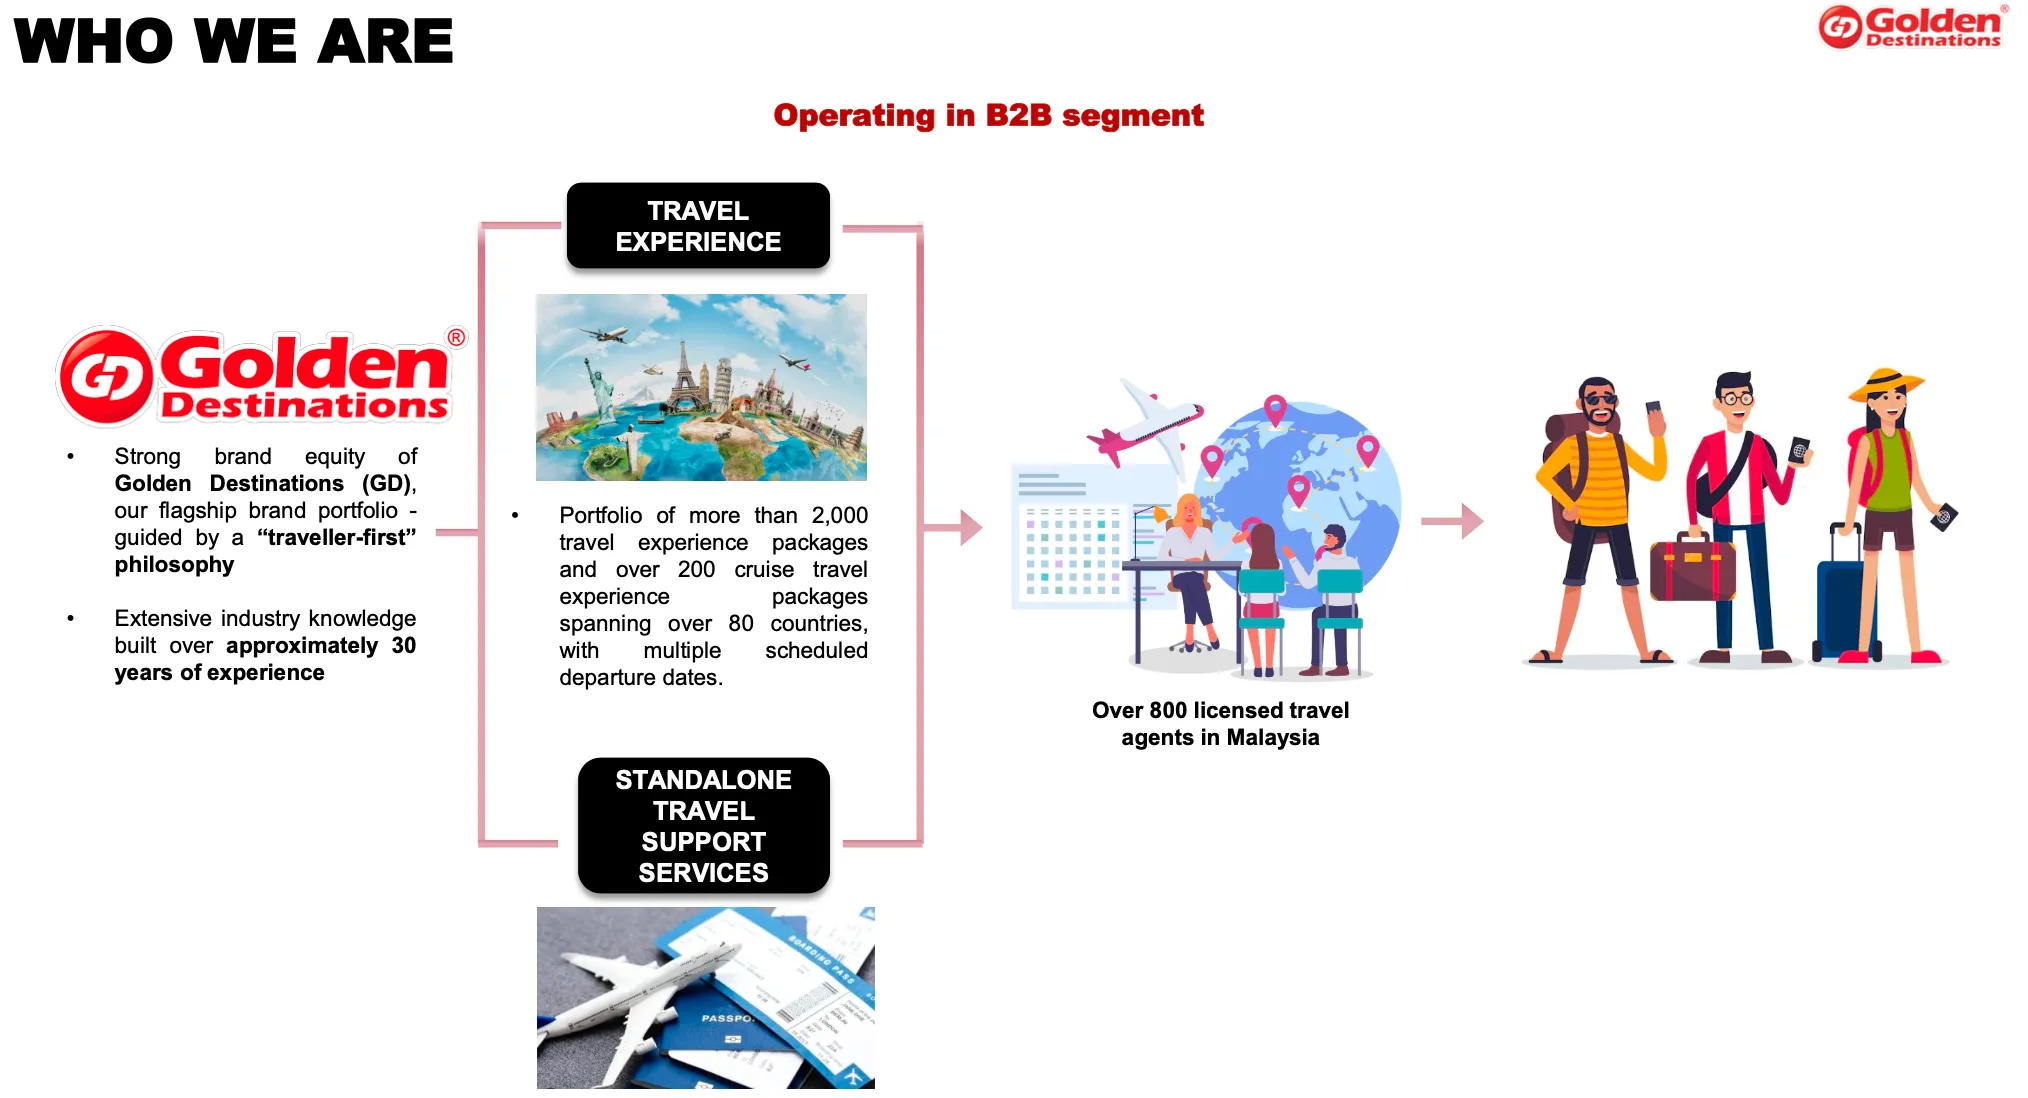
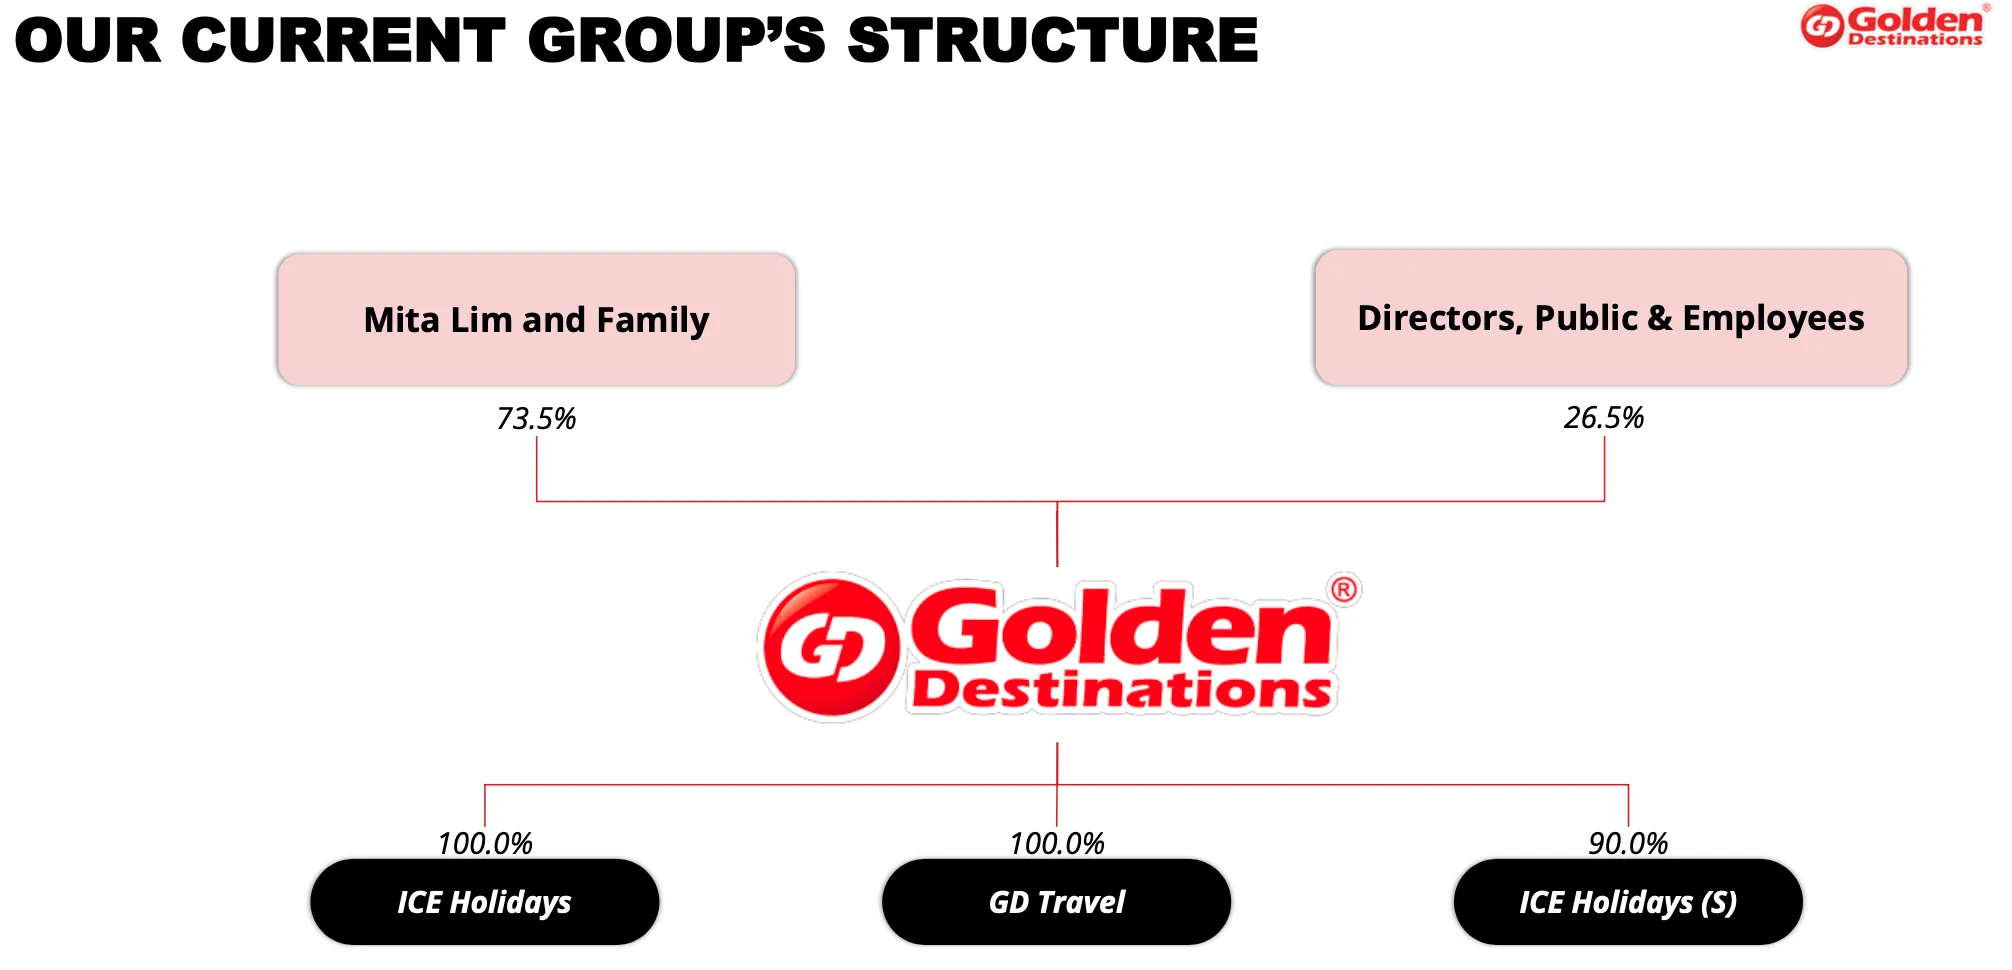
Golden Destinations Group Berhad 成立于 1991 年,是马来西亚历史最悠久的 B2B 出境旅游分销商之一,在旅行社细分市场占据约 15.48% 的市场份额,是当之无愧的行业龙头。今年4月才刚上市。
与大多数人熟悉的 B2C 旅游平台不同,Golden Destinations 走的是完全不同的赛道。B2B 批发分销模式。
商业模式:连接旅行社与全球供应商
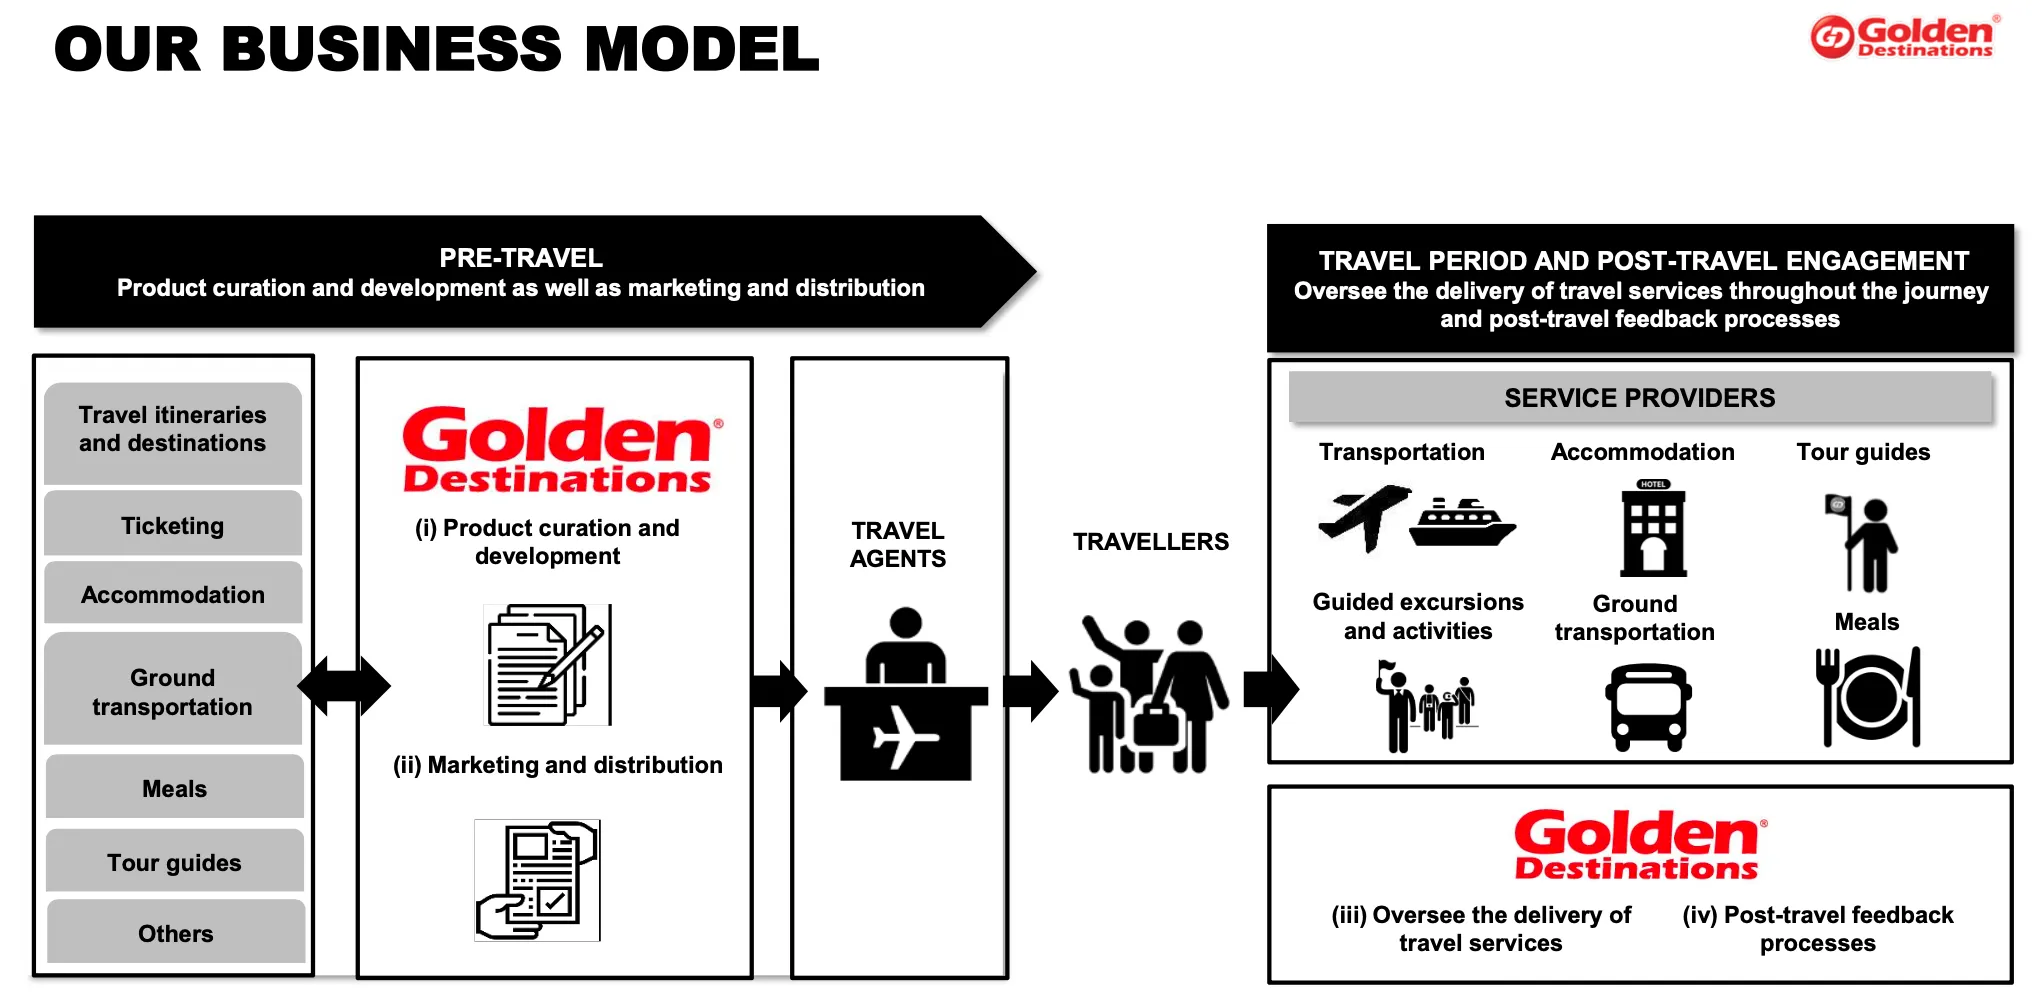
Golden Destinations 的角色是旅游产品的批发分销商,处于旅游供应链的中间层:
- 上游:与全球航空公司、酒店集团、地接社、保险公司等供应商谈判,采购旅游产品
- 下游:通过遍布马来西亚的 800+ 合作旅行社网络,将产品分销给终端旅客
这一模式的核心优势在于:旅行社不需要自己维护复杂的供应商关系,只需通过 Golden Destinations 的平台即可获取具有竞争力的出境旅游产品;而 Golden Destinations 则通过规模效应和深厚的供应商关系,持续为合作旅行社提供价值。
产品矩阵
Golden Destinations 提供的产品覆盖出境旅游全链条:
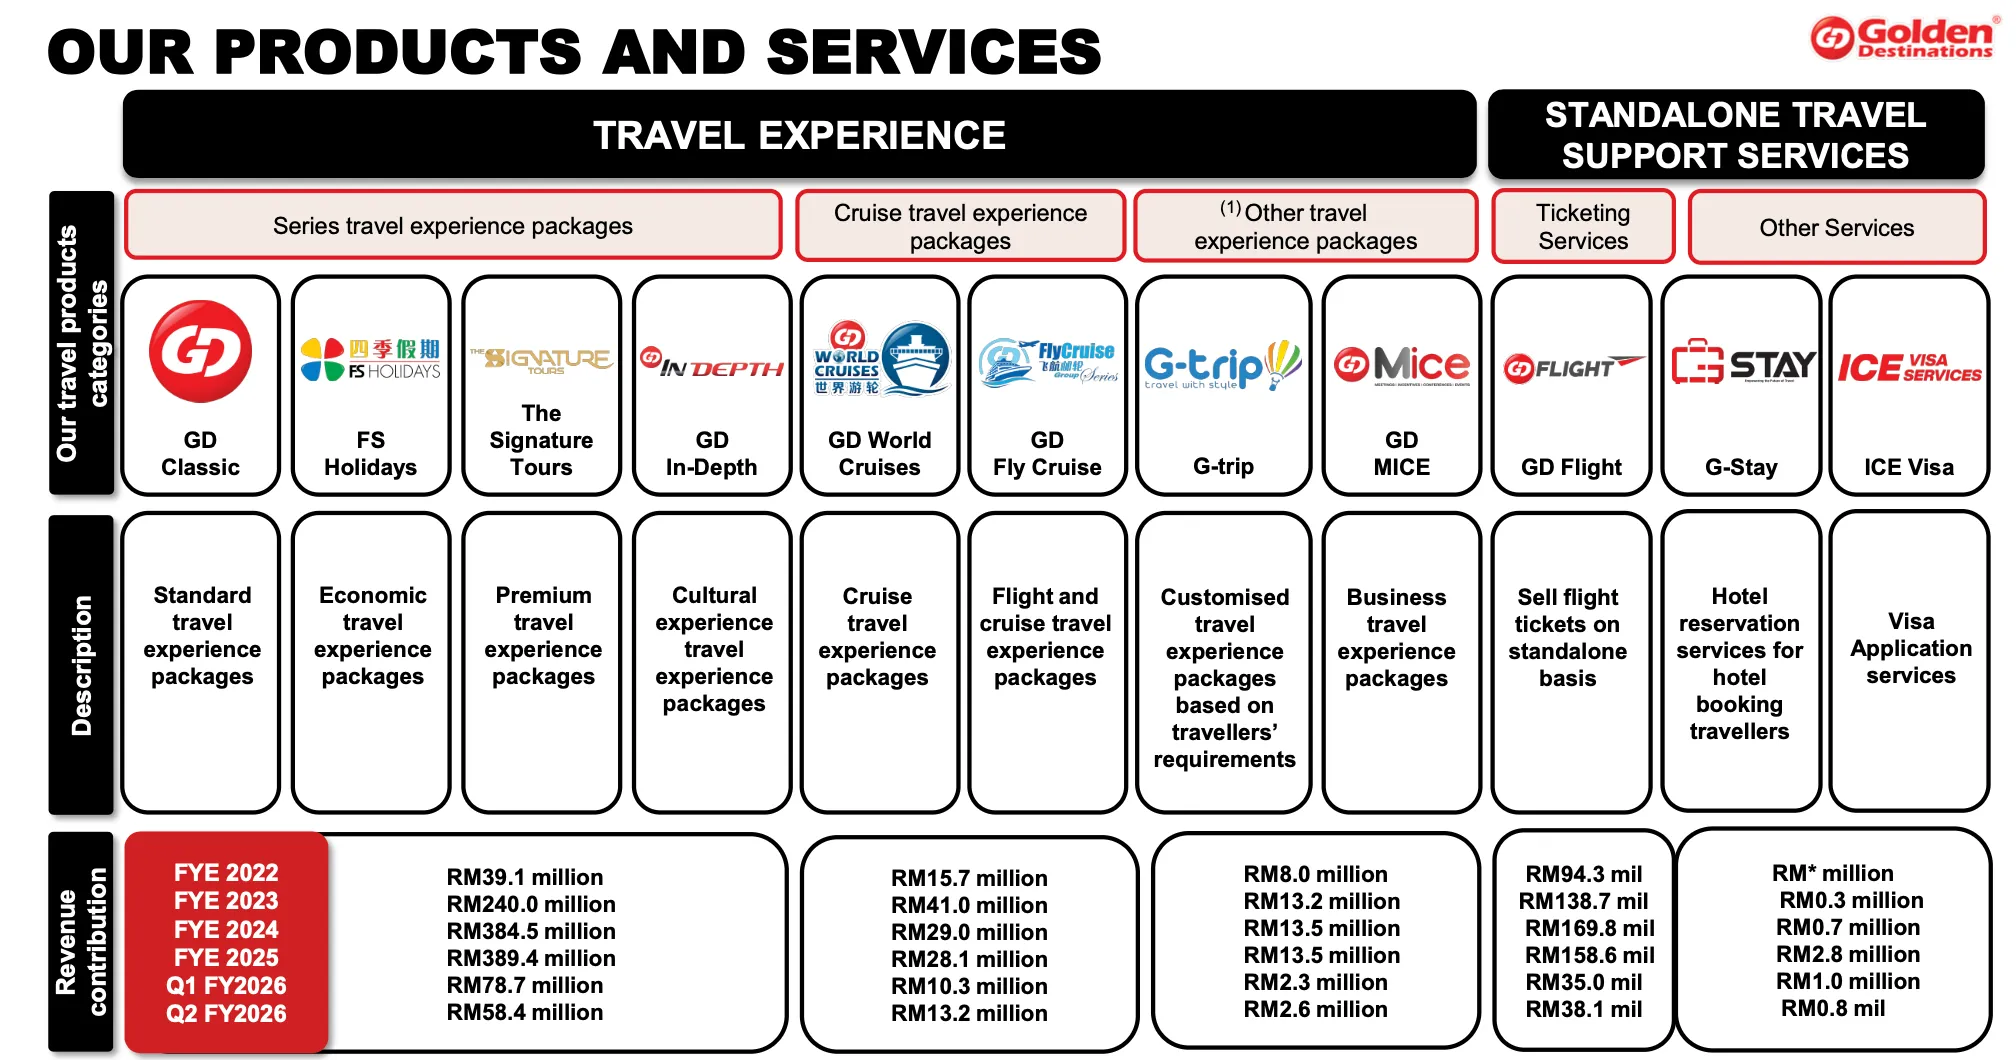
- 机票(Airtickets):散票及包团机位
- 旅游套餐(Tour Packages):含领队的全包式出境游
- 酒店(Hotel Accommodation):B2B 批发酒店房间
- 签证服务(Visa Assistance)
- 旅行保险(Travel Insurance)
- MICE:企业会议、奖励旅游、展览及活动
经过 30 余年的深耕,Golden Destinations 在马来西亚出境旅游行业已建立起难以复制的品牌声誉与网络效应。
延伸阅读:
GD 核心竞争壁垒:为什么 800 家旅行社离不开它?
理解 Golden Destinations 的投资价值,必须先读懂其竞争护城河。以下四大优势,是支撑其市场地位的根本:
1. 提前 1 年预订机票的能力(最关键的竞争壁垒)
凭借与全球主要航空公司长达数十年的战略合作关系,Golden Destinations 可以提前最长 1 年锁定机票配额,预判市场趋势并提前锁定有利价格。这意味着:
- 在旅游旺季前,公司已锁定低价机票库存
- 合作旅行社能以更具竞争力的价格出售机票给终端旅客
- 对比起步较晚的竞争对手,这一先发优势极难复制
这种预订能力背后,是 30 年积累的信用记录、采购体量和人脉关系是真正的时间壁垒。
2. 800+ 旅行社的深度网络绑定
全马 800+ 旅行社合作网络不是一朝一夕建立的。这些旅行社与 Golden Destinations 的关系通常已维持多年,形成了高度的经营依赖。一旦旅行社更换分销商,不仅需要重新谈判供应商价格,还要重新培训员工使用新系统——切换成本极高。
3. 创始人团队与行业人脉
公司创始人 Mita Lim 家族持股超过 73%,这既是管理层利益高度一致的体现,也意味着公司在行业内积累了数十年的深厚人脉与资源。高度集中的所有权结构,有利于公司聚焦长期战略,而非短期业绩波动。
4. 规模效应带来的定价能力
15.48% 的市场份额赋予了公司与供应商谈判时的规模优势。采购量越大,能获得的返点与折扣越多;反过来,这又让旅行社更愿意选择 Golden Destinations 作为首选分销商,形成正向飞轮。
Golden Destinations 上市后股价表现回顾
Golden Destinations 于 2026 年 4 月 16 日 正式在 Bursa Malaysia 创业板挂牌上市,招股价为 RM0.45,发行市值约 RM4.5 亿。
上市首日吸引了不少投资者关注,但随后股价逐步承压。截至本文撰写时(2026年9月10日),股价约在 RM0.375,较招股价下跌约 16.7%。
股价走势关键节点:
| 时间节点 | 股价 | 备注 |
|---|---|---|
| 招股价(2026年4月) | RM0.45 | 发行市值 RM4.5 亿 |
| Q2 FY2026 财报发布后 | 承压 | 报告 PAT 仅 RM174 万,市场反应冷淡 |
| 当前价格(参考) | RM0.375 | 市值约 RM3.75 亿 |
股价低于招股价,通常有两种可能:要么公司基本面确实恶化,要么市场对财报数字产生了误读。
接下来的财务分析,将揭示真正的答案。
Golden Destinations 最新财务分析:H1 FY2026 季报深度解析
H1 FY2026(2026 年 1–6 月),Golden Destinations 录得合并营收 RM2亿4040.1万,毛利 RM3581.4万,毛利率 14.90%,税后净利润(PAT) RM833.8万,每股盈利(EPS) 0.84 仙。
乍看之下,H1 利润数字似乎不算亮眼,净利率仅约 3.47%。但这里面有一笔关键的一次性支出被压进了 Q2。
Q1 FY2026(2026 年 1–3 月):上市前扎实一季
Q1 FY2026 是公司上市前的最后一个完整季度,没有任何 IPO 相关费用的拖累,是观察公司真实经营基础最”干净”的季度。
这一季,Golden Destinations 录得营收 RM1亿2723.6万,毛利 RM1891.5万,毛利率 14.87%,税前利润(PBT) RM1094万,PAT RM805.9万,净利率 6.33%,EPS 0.81 仙。
| 指标 | Q1 FY2026 |
| 营收 | RM1亿2723.6万 |
| 毛利 | RM1891.5万 |
| 毛利率 | 14.87% |
| PAT | RM805.9万 |
| 净利率 | 6.33% |
| EPS(仙) | 0.81 |
值得注意的是,Q1 是出境旅游的结构性旺季。正如公司在财报 Note A4 中明确披露的,出境旅游需求在学校假期、年末节日及重要节庆期间(通常为 9 月至翌年 2 月)集中爆发,对应 Golden Destinations 财政年度的第四季度(Q4,10–12 月)和第一季度(Q1,1–3 月)。
Q2 FY2026(2026 年 4–6 月):双重压力下的”失真”财报
单看第二季度(Q2 FY2026),Golden Destinations 营收 RM1亿1316.5万,季度环比 Q1 下滑约 11.1%。管理层在 B2 节中明确解释,这主要归因于旅游淡季的季节性效应,以及地缘政治冲突(美伊局势)对部分目的地旅游需求造成的短暂冲击,导致旅游体验分部销售下滑。
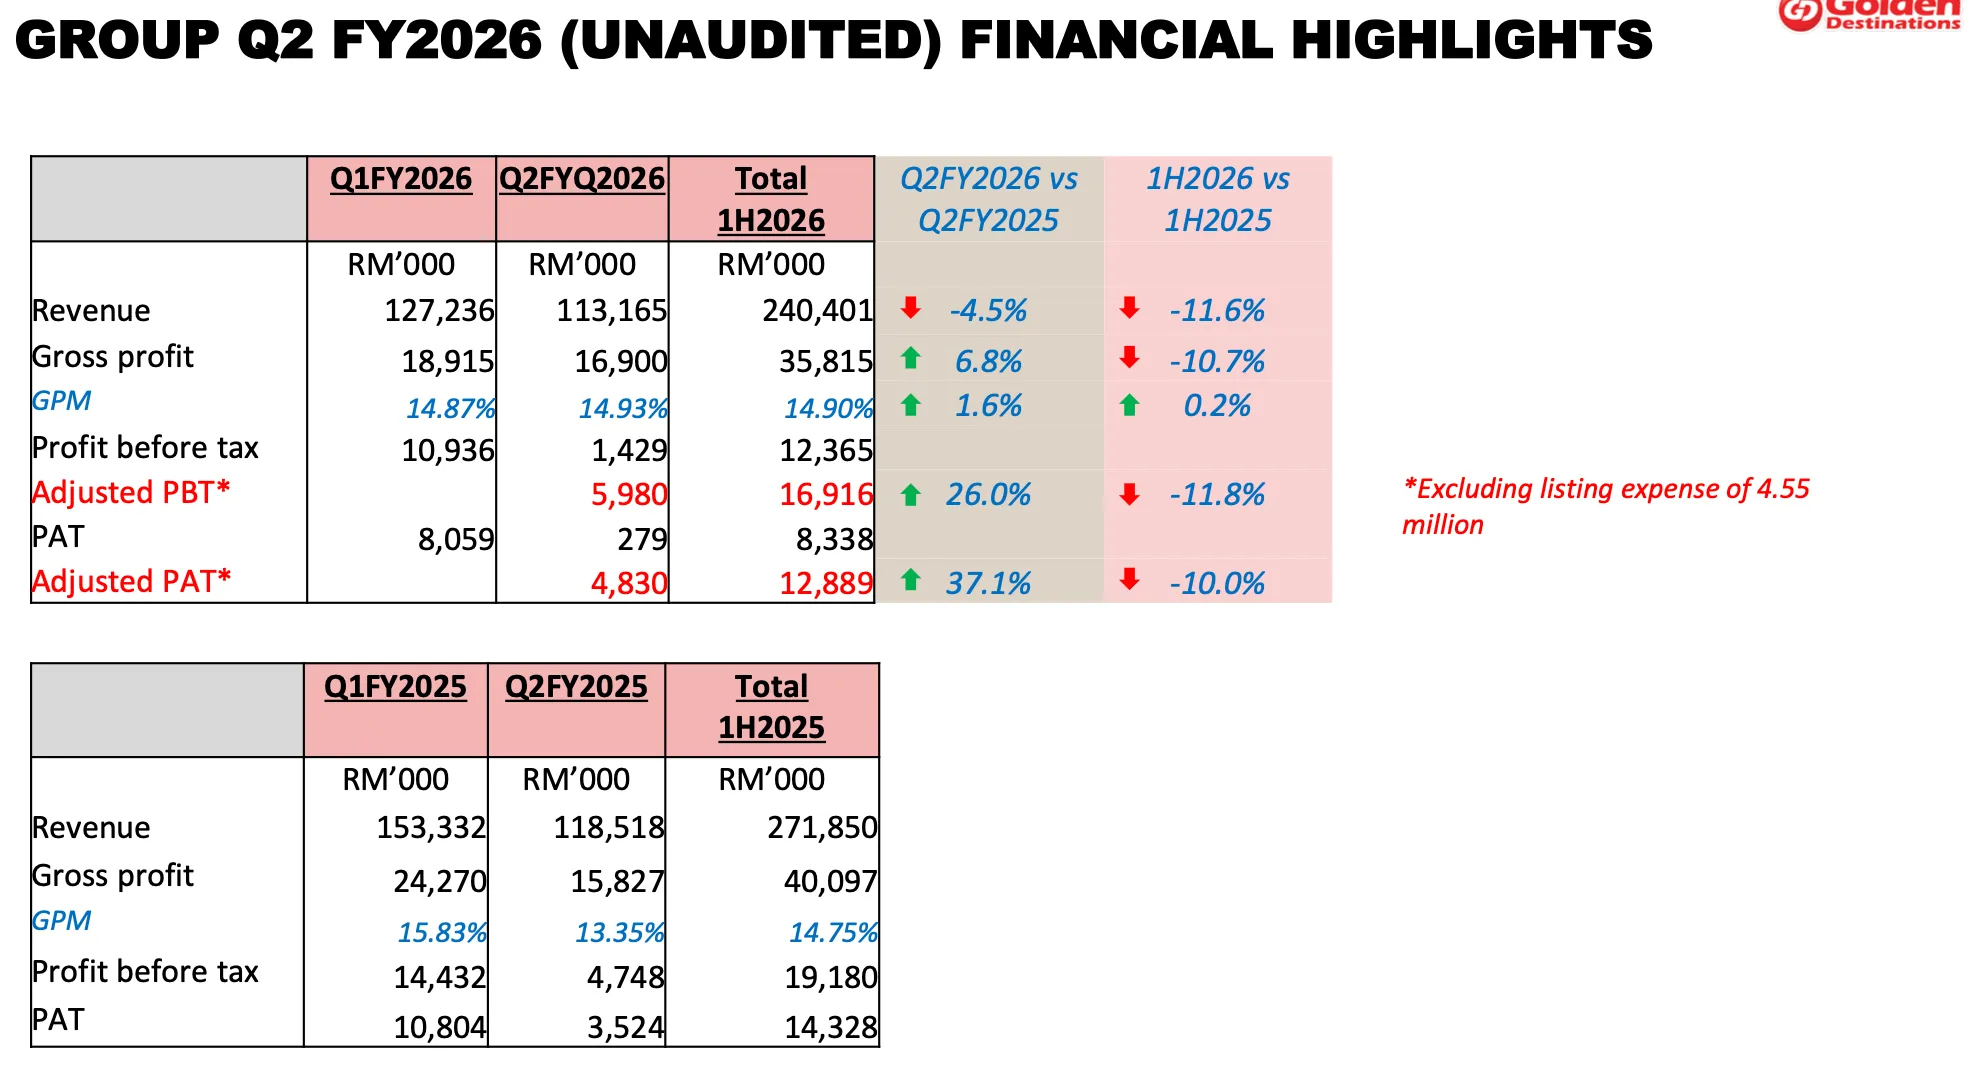
报告 PAT 仅 RM27.9 万,较 Q1 的 RM805.9 万暴跌 96.5%。这正是引发市场恐慌的数字。但这个数字高度失真,背后叠加了两重原因:
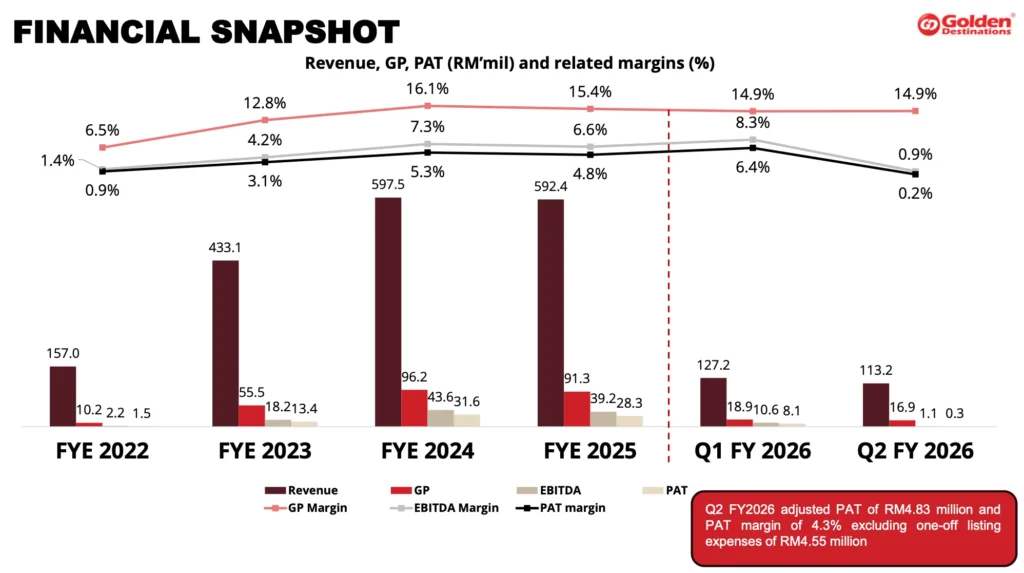
第一重:一次性 IPO 上市费用 RM455.2 万
本季度一次性确认了与上市直接相关的法律、承销等费用共 RM455.2 万。公司在财报 Note A5 中特别说明,除此上市费用外,本季度无任何其他异常或特殊项目。这笔费用不可重复,未来季度不会再次出现。
剔除后的官方调整数字:
剔除后的官方调整数字:
| 项目 | Q2 FY2026(RM’000) | H1 FY2026(RM’000) |
| 报告 PAT | 279 | 8,338 |
| 加回:上市费用 | 4,552 | 4,552 |
| 调整后 PAT | 4,831 | 12,890 |
调整后,Q2 实际盈利能力为 RM483.1 万,H1 调整后 PAT 合计 RM1289 万。
第二重:季节性淡季结构性压力
Q2(4–6 月)是出境旅游的结构性淡季,财报 Note A4 明确披露这是行业固有规律,并非经营异常。对比 Q1 旺季 RM1亿2723.6 万的营收,Q2 的 RM1亿1316.5 万仅下滑约 11%,在淡季背景下属于正常波动范围。
此外还有一个细节值得关注:Q2 有效税率高达 80.48%(法定税率仅 24%)。根据 Note B6,这是因为 RM455.2 万的上市费用属于不可税前扣除项目,在税务处理上无法抵扣,从而大幅推高名义税率。H1 整体实际税率已回归至 32.57%,未来季度预计将正常化。
反而值得肯定的是,Q2 毛利率 14.94%,比 Q1 的 14.87% 略有改善。说明公司在核心产品层面的定价能力保持稳健,利润压缩完全来自费用层面,与主营业务本身的经营质量无关。
| 指标 | Q1 FY2026 | Q2 FY2026 | Q2 调整后 |
| 营收 | RM1亿2723.6万 | RM1亿1316.5万 | — |
| 毛利率 | 14.87% | 14.94% | — |
| 报告 PAT | RM805.9万 | RM27.9万 | RM483.1万 |
| 净利率 | 6.33% | 0.25% | 4.27% |
| 有效税率 | ~26.3% | 80.48% | — |
| EPS(仙) | 0.81 | 0.03 | — |
H1 FY2026 汇总
合并上述两个季度,H1 FY2026 核心数据如下:
| 指标 | H1 FY2026 |
| 营收 | RM2亿4040.1万 |
| 毛利 | RM3581.4万 |
| 毛利率 | 14.90% |
| 报告 PAT | RM833.8万 |
| 调整后 PAT(Note 3) | RM1289万 |
| 调整后净利率 | 5.36% |
| H1 EPS | 0.84 仙 |
业务分部结构(Note A9)
从 Note A9 的分部数据来看,Golden Destinations 的营收主要来自两大板块。
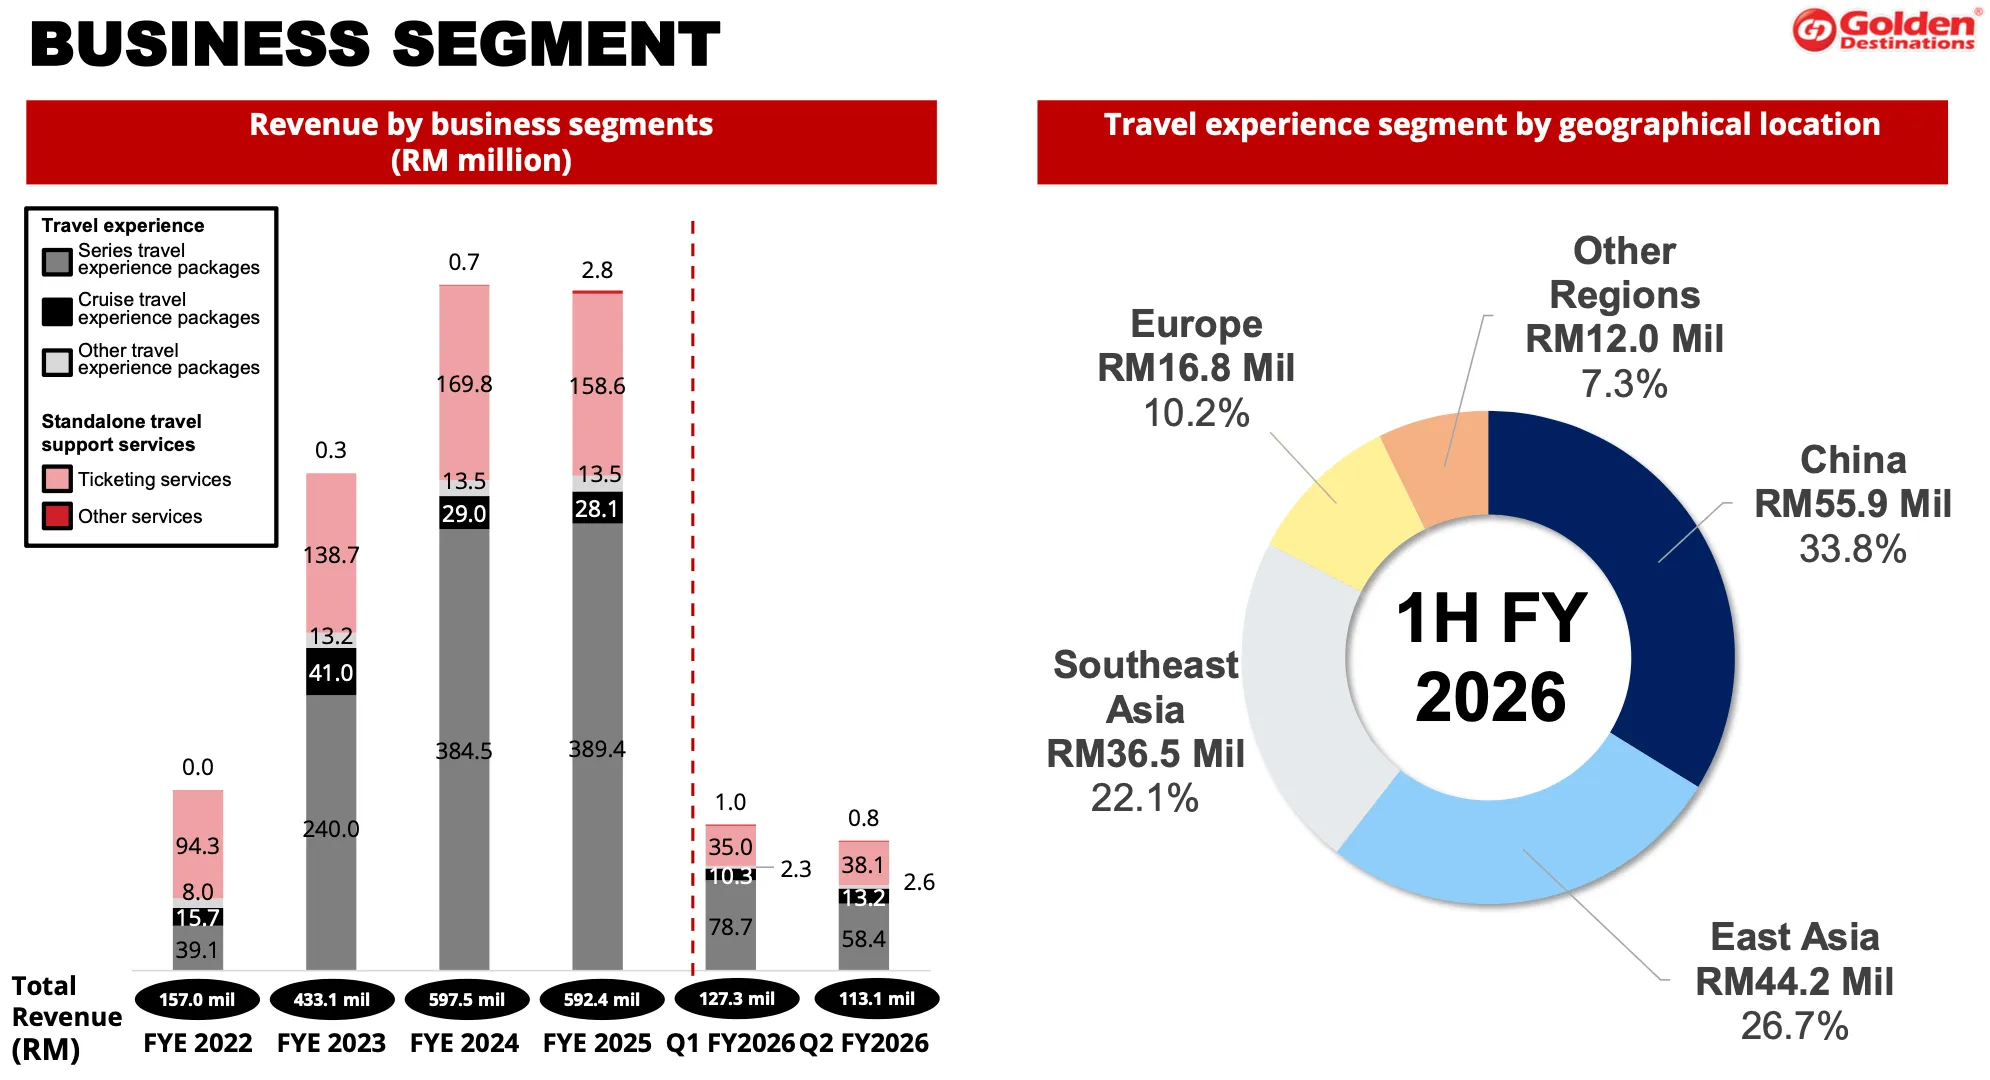
H1 FY2026,旅游体验分部(Travel Experience)贡献营收 RM1亿6546.9万,占集团总收入的 68.83%。
票务及其他服务(Ticketing and Other Services)贡献 RM7493.2万,占比 31.17%。两个分部的营收结构保持稳定,旅游体验分部依然是绝对核心。
旅游体验分部的地理分布中,亚洲市场占绝对主导。H1 亚洲营收 RM1亿3662.7万,占旅游体验营收的 82.57%;欧洲市场贡献 RM1683.4万(10.17%);其他地区(美洲、中东、非洲及大洋洲)贡献 RM1200.8万(7.26%)。
管理层在 B3 展望中指出,美伊地缘政治紧张局势已导致部分目的地旅游需求向亚洲方向转移。这对 Golden Destinations 而言实际上是潜在利好,因为公司旅游体验业务本就以亚洲目的地为核心。
| 业务分部 | H1 营收(RM’000) | 占比 |
| 旅游体验 | 165,469 | 68.83% |
| 票务及其他服务 | 74,932 | 31.17% |
| 合计 | 240,401 | 100% |
| 旅游体验地理分布 | H1 营收(RM’000) | 占比 |
| 亚洲 | 136,627 | 82.57% |
| 欧洲 | 16,834 | 10.17% |
| 其他地区 | 12,008 | 7.26% |
资产负债表(截至 2026 年 6 月 30 日)
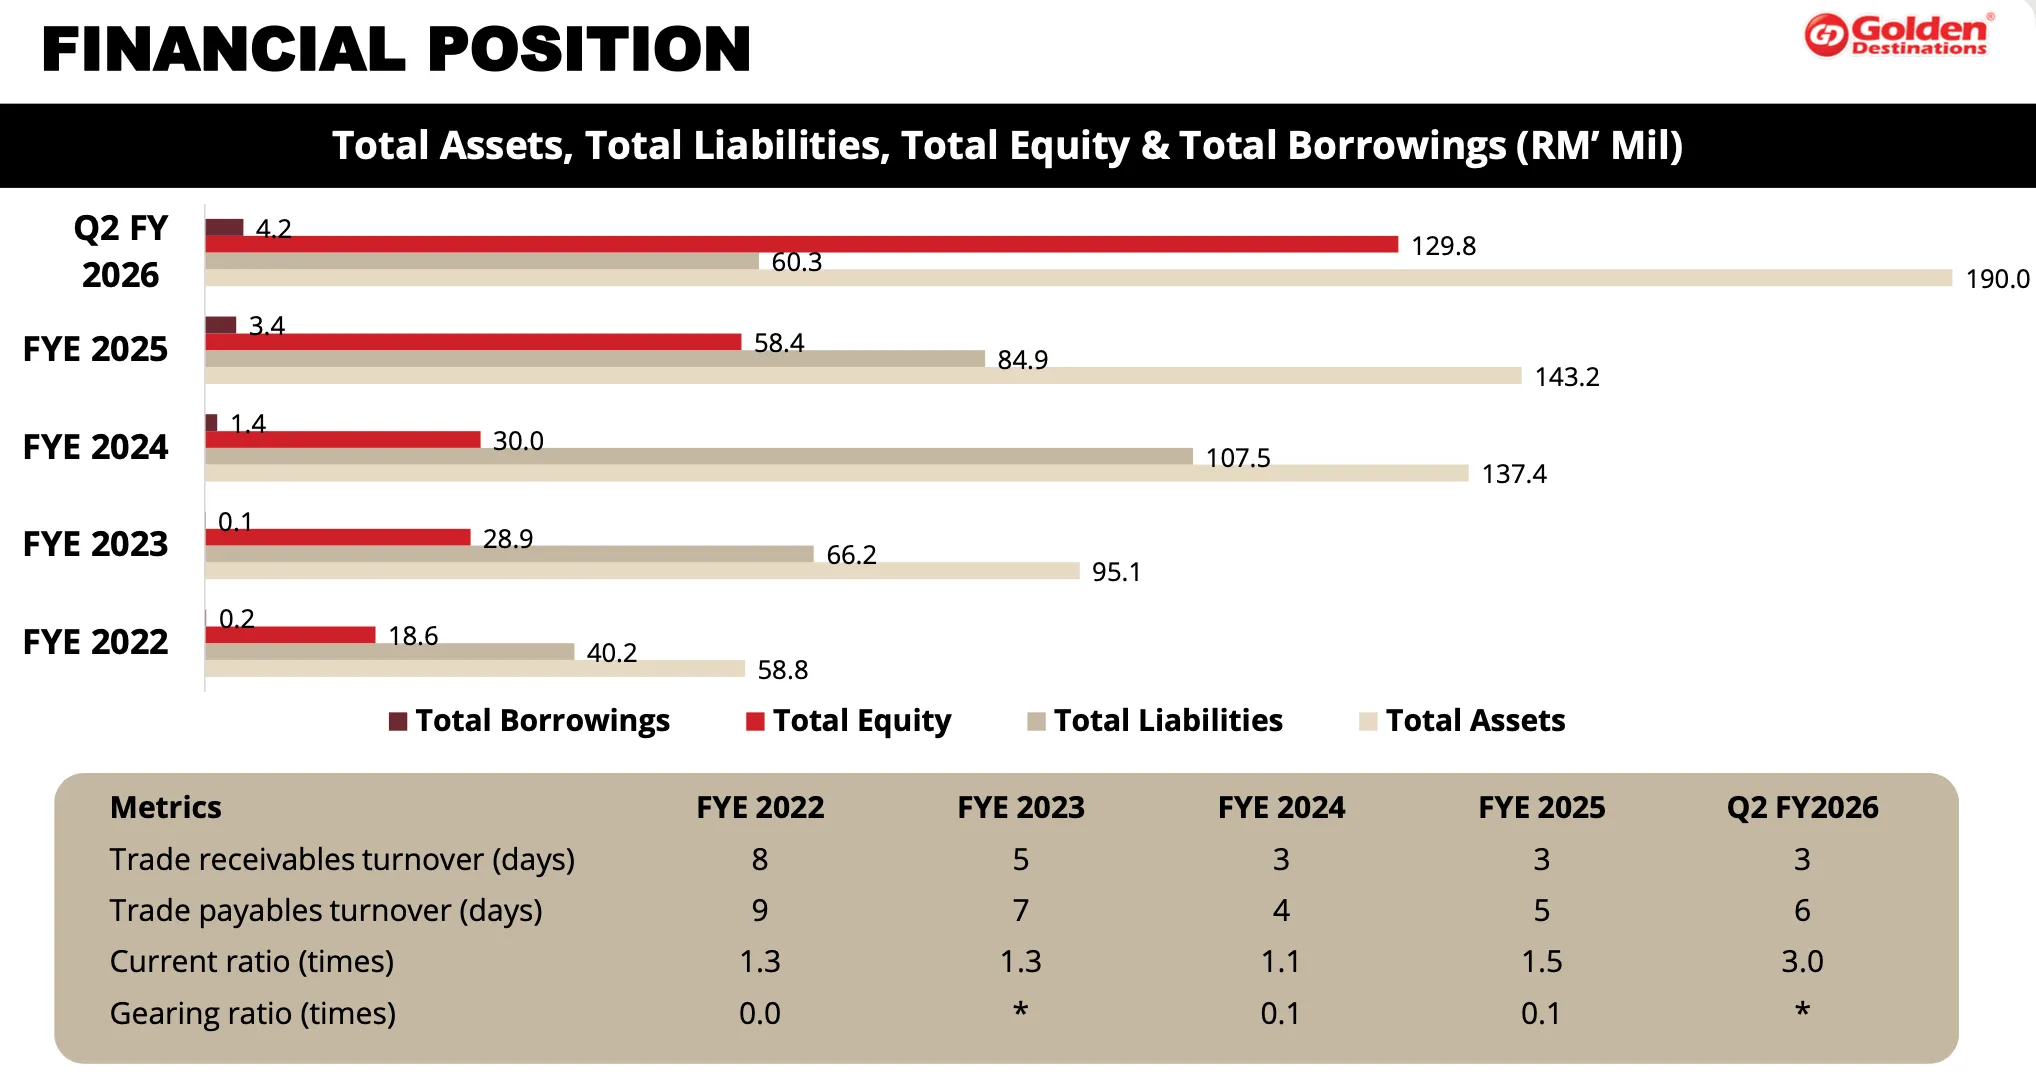
截至 H1 末,Golden Destinations 总资产 RM1亿9003.9万,较 2025 年年底的 RM1亿4320.1万 增长约 32.7%,主要动力来自 IPO 募资 RM9000 万入账。
现金层面,期末现金及现金等价物达 RM1亿2618.7万(扣除 RM287.5万 质押定存后为 RM1亿2331.2万),账上流动资金充裕。2026 年 6 月 8 日已派发股息 RM2500万,仍维持上述现金水平,显示公司现金产生能力稳健。
负债结构方面,Golden Destinations 整体财务结构极为轻盈。有息借款(Term Loans)仅 RM345.1万,全部归类为非流动负债,负债比率(Gearing)仅 2.66%(RM345.1万 ÷ 股东权益 RM1亿2976.8万),几乎是零杠杆经营,财务弹性十足。
合约负债(Contract Liabilities) 是理解公司现金流模式的关键指标。这笔 RM4841.7万,代表旅行社已向 Golden Destinations 预付、但旅游服务尚未执行(收入尚未确认)的款项,类似于公司手上握着的”有保障的未来收入”。合约负债从年初 RM6126.8万 降至 H1 末 RM4841.7万,反映的是 Q1 旺季预收款项,在 Q2 淡季随旅游服务陆续执行而确认收入的自然过程——这是商业模式的结构性特征,而非需求下滑的信号。
| 资产负债表项目 | 2026 年 6 月 30 日 | 2025 年 12 月 31 日 |
| 现金及现金等价物 | RM1亿2618.7万 | RM7578.1万 |
| 总资产 | RM1亿9003.9万 | RM1亿4320.1万 |
| 股东权益 | RM1亿2976.8万 | RM5831.5万 |
| 有息借款 (Term Loans) | RM345.1万 | RM229.3万 |
| 合约负债 | RM4841.7万 | RM6126.8万 |
| NTA/股 | RM0.13 | RM0.06 |
| 资产负债率 (Gearing) | 2.66% |
现金流解析(H1 FY2026)
现金流量表层面,H1 FY2026 经营活动净现金流为 -RM1193.8万,乍看是负数,但不必过度解读。
从结构拆解,经营活动的净流出,主要由两个因素驱动:
- 合约负债减少 RM1285.1万(旅游旺季预收款在 Q2 淡季随旅游执行而释放,属季节性现金变动)
- 税款缴纳 RM506.9万(覆盖 H1 录得利润所对应的所得税)。工作资本变化前的核心经营利润产生的现金流为正 RM1165万,显示公司实际盈利能力的现金支撑相当扎实。
投资活动净流出仅 RM137.7万(购置固定资产 RM142.7万,出售设备收回 RM5万),资本开支极为轻盈,这正是旅游分销商轻资产模式的体现。
融资活动净流入 RM6367.4万,主要来源是 IPO 新股发行 RM9000万,抵消了股息支出 RM2500万(2.50 仙/股)、上市费用 RM195.6万及其他融资还款。
期末现金及现金等价物合计 RM1亿2331.2万(较期初 RM7294.5万 净增 RM5036.7万),现金水位显著改善。
| 现金流项目 | H1 FY2026(RM’000) |
| 经营活动 | (11,938) |
| 投资活动 | (1,377) |
| 融资活动 | +63,674 |
| 净增加 | +50,367 |
| 期初现金 | 72,945 |
| 期末现金 (含质押定存) | 126,187 |
估值分析:调整后 P/E 才是真实镜子
基于市场数据,Golden Destinations 目前的报告市盈率约为 22.4 倍。这一数字受到了一次性上市费用的扭曲,并不反映公司的真实盈利能力。
当我们用公司官方披露(Note 3)的调整后盈利计算真实估值时:
H1 调整后 PAT RM12,890k × 2(年化)= RM25,780k
当前市值 RM375,000k ÷ 年化调整后 PAT RM25,780k = 调整后 P/E 约 14.5 倍
| 估值指标 | 数值 | 说明 |
| 报告 P/E | ~22.4 倍 | 含一次性上市费用拖累, 具有误导性 |
| 调整后 P/E | ~14.5 倍 | 剔除 RM455.2 万一次性费用, 反映真实盈利能力 |
| 招股时 P/E | 15.85 倍 | 上市时市场给予的合理估值参考 |
| P/B (市净率) | ~2.88 倍 | NTA RM0.13, 溢价反映品牌与网络价值 |
需要特别说明的是,14.5 倍为基于 H1 调整后盈利简单年化(×2)所得的参考性估值,并非正式的 Forward P/E。由于旅游业务具有明显季节性,即便 H1 已包含一个旺季(Q1)与一个淡季(Q2),是否能准确代表全年盈利水平仍有不确定性。GD 是否真正被低估,最终取决于 Q3/Q4 的实际业绩,届时才能判断调整后盈利的可持续性。
以参考性调整后 P/E 约 14.5 倍衡量,当前估值甚至低于上市时市场给予的 15.85 倍,同时股价也低于招价 16.7%,意味着以更低的价格买入了与上市时同等甚至更强的业务。
股东回报:6.67% 股息率,优于上市时
股息政策
Golden Destinations 明确承诺:每年派发不少于税后净利润的 40% 作为股息。这一政策对希望获得稳定现金回报的投资者极具吸引力。
H1 FY2026,董事会于 2026 年 5 月 6 日宣派首次中期股息 RM0.025/股(2.50 仙),并已于 2026 年 6 月 8 日完成派发,合计支出 RM2500万。公司账上 RM1亿2618.7万 现金,充分覆盖本次派息。
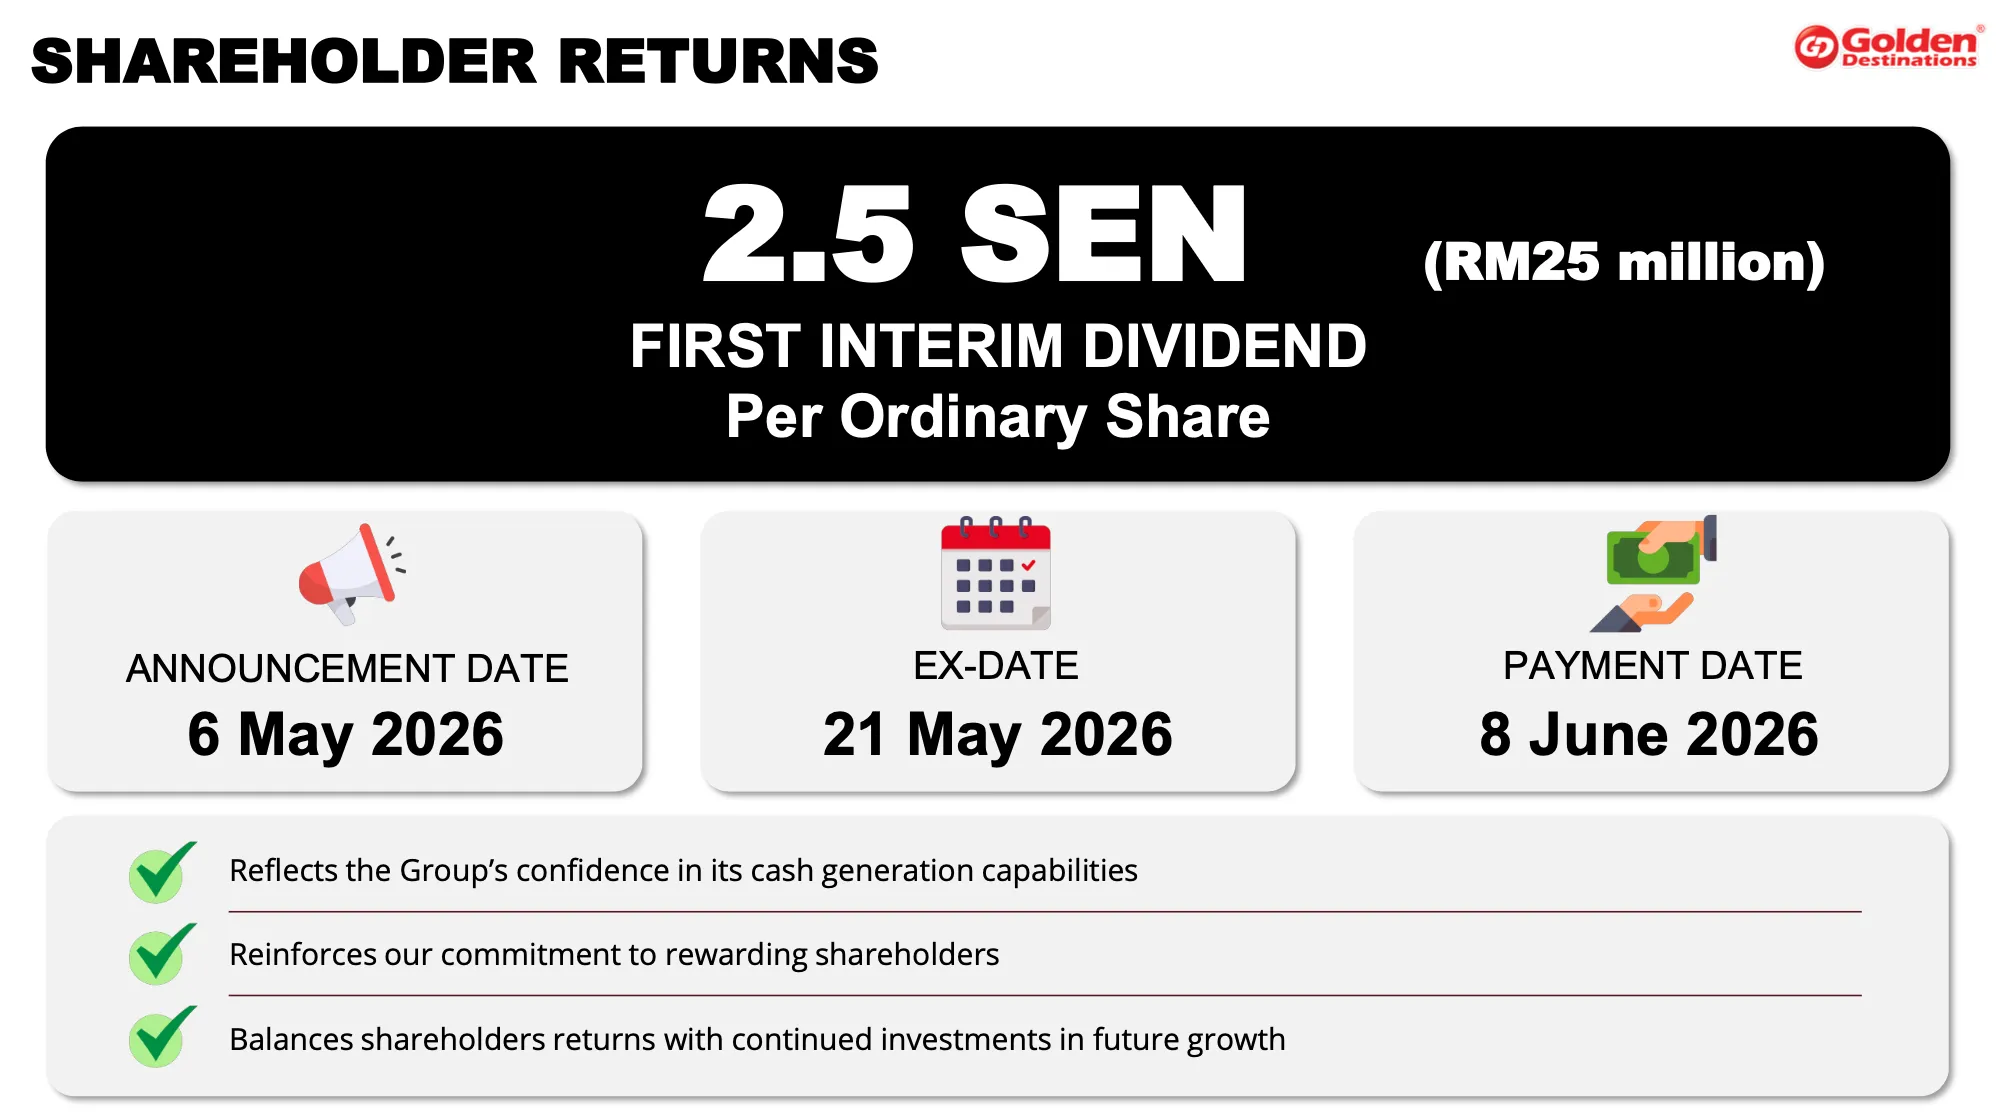
| 股息指标 | 数据 |
| 每股股息(DPS) | 2.50 仙 |
| 宣派日期 | 2026 年 5 月 6 日 |
| 派息日期 | 2026 年 6 月 8 日 |
| 当前股价(RM0.375)对应股息率 | 6.67% |
| 招股价(RM0.45)对应股息率 | 5.56% |
以招股价 RM0.45 买入的投资者,股息率约 5.56%;而以当前 RM0.375 价格买入,股息率提升至 6.67%。在马来西亚 ACE 市场中,能稳定提供 6% 以上股息率的上市公司并不多见。此外,由于 Mita Lim 家族持股超过 73%,管理层本身是最大的股息受益者,维持股息政策的内在动力充足。
Golden Destinations IPO 募资使用进度(截至 2026 年 6 月 30 日)
上市募集的 RM9000万,截至 H1 末合计使用 RM1127万(12.5%),余额 RM7873万(87.5%)尚待部署。
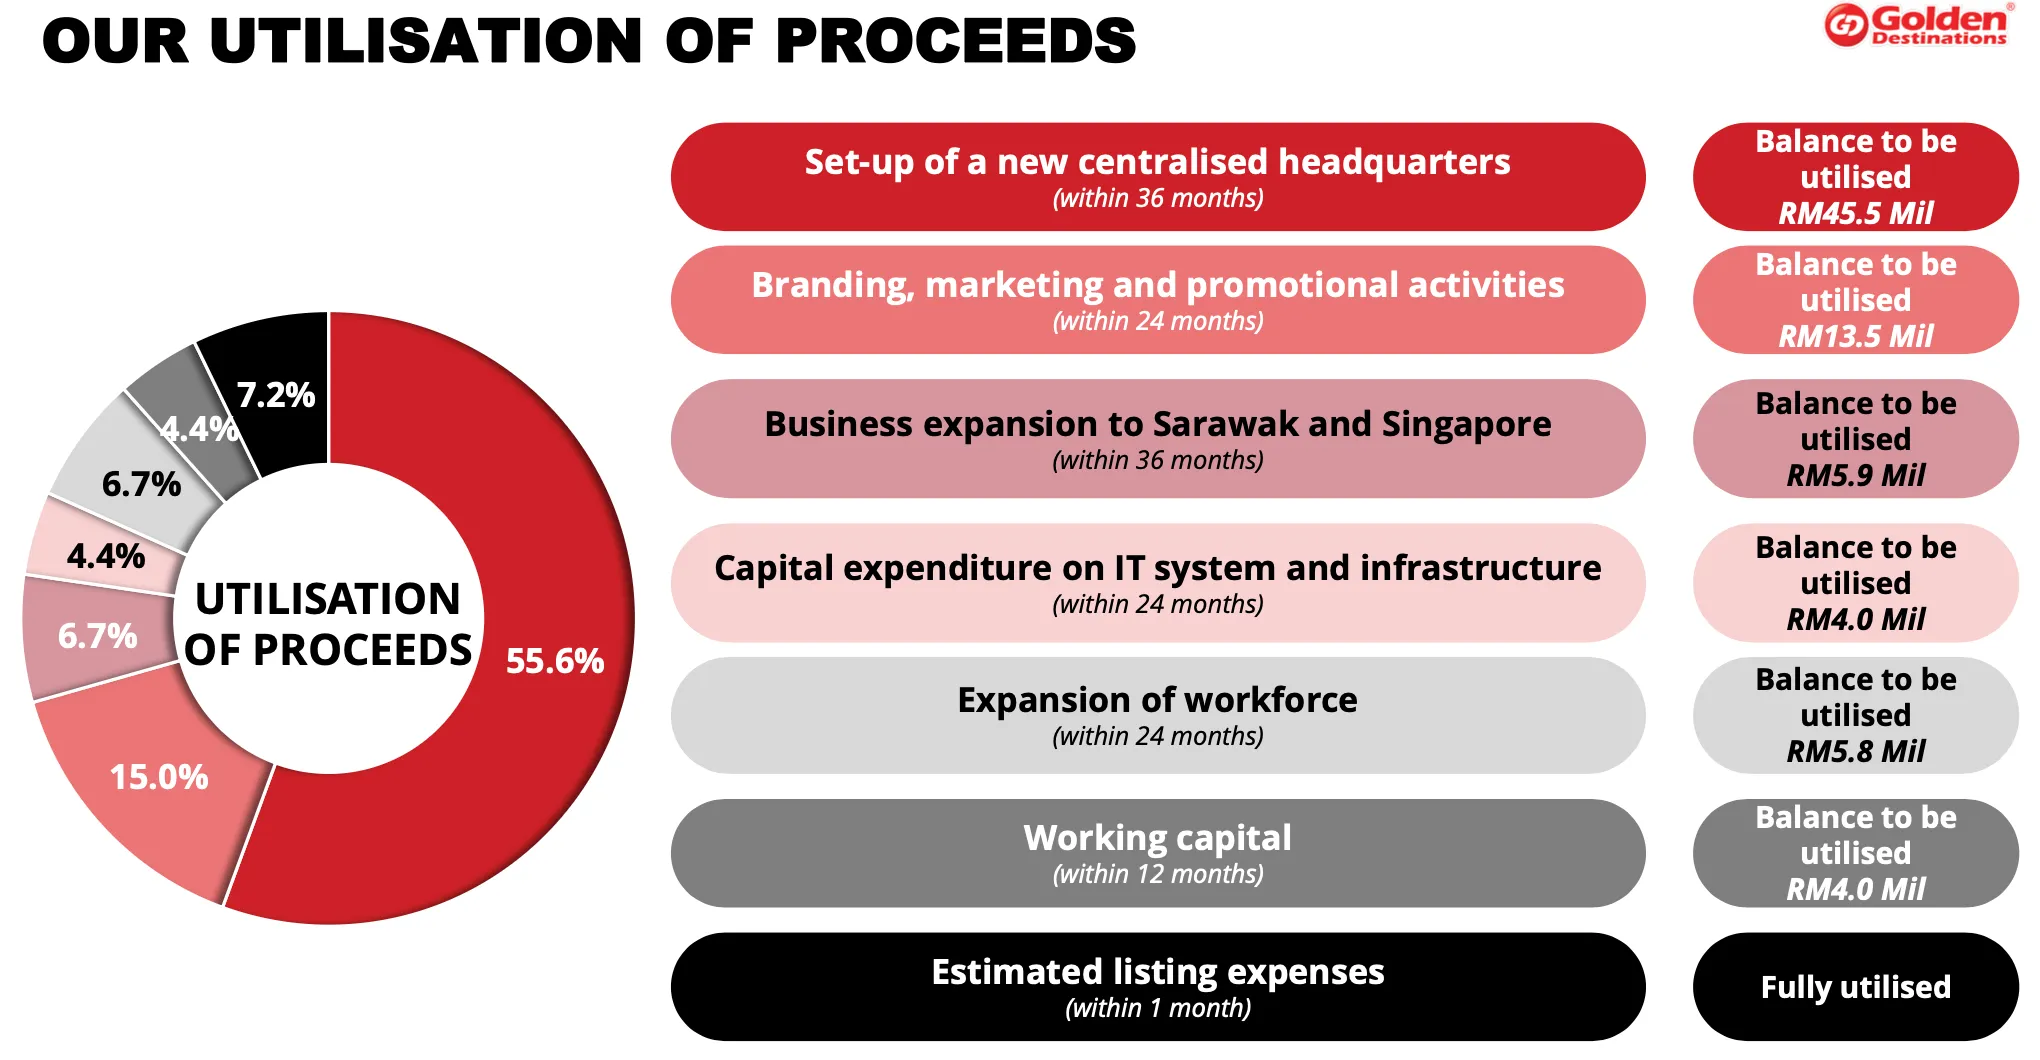
| 用途 | 拟定金额(RM’000) | 实际使用(RM’000) | 未动用余额(RM’000) |
| 新总部(Menara Liberty) | 50,000 | 4,500 | 45,500 |
| 品牌与营销推广 | 13,500 | — | 13,500 |
| 砂拉越 & 新加坡扩张 | 6,000 | 114 | 5,886 |
| IT 系统资本开支 | 4,000 | — | 4,000 |
| 扩充人力 | 6,000 | 156 | 5,844 |
| 营运资金 | 4,000 | — | 4,000 |
| 上市费用 | 6,500 | 6,500 | — |
| 合计 | 90,000 | 11,270 | 78,730 |
最值得关注的是 Menara Liberty 总部收购案(Note A14):2026 年 6 月 11 日,公司旗下子公司 ICE Holidays Sdn Bhd 签署条件式买卖协议,拟以 RM4500万收购位于吉隆坡 Jalan Sultan Ismail 的 Menara Liberty 2 个商业单位、9 个办公单位及 2 层附属楼,作为集团永久总部。截至 2026 年 6 月 30 日,资本承诺余额为 RM4050万,预计 2026 年第四季度完成交割,资金将全部来自 IPO 募资。
新总部落成后,将整合目前分散的业务团队至统一场所,降低长期租赁成本,并为后续团队扩张提供空间支撑。部分已租出单位亦可产生租金收入,进一步改善公司的固定成本结构。
未来计划:四大战略支柱
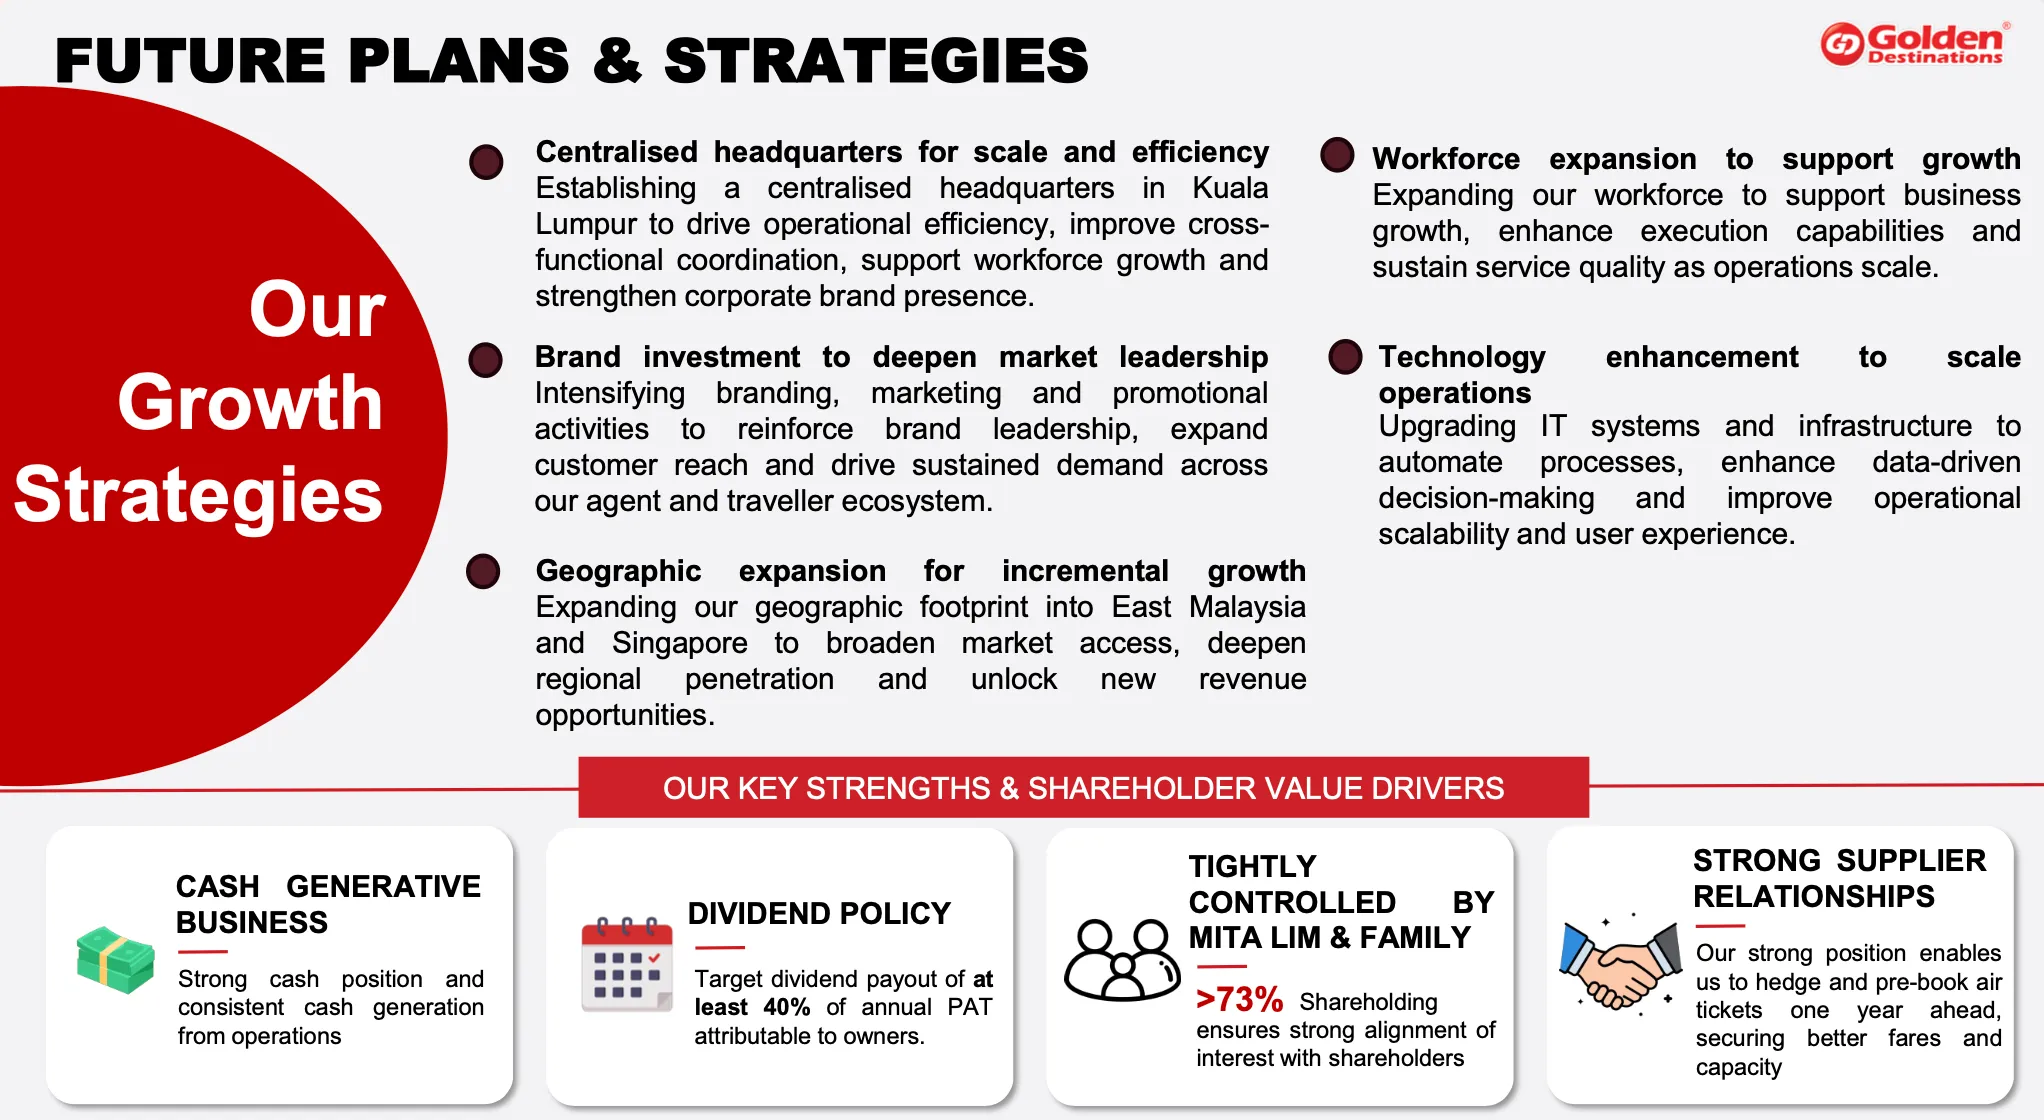
支柱一:集团总部建设(Menara Liberty)
以约 RM4,500 万(占 IPO 募资的 50%)收购 Menara Liberty 作为集团永久总部。这不仅是一项固定资产投资,更是公司运营能力升级的基础。
新总部将允许公司将目前分散的业务团队整合在统一场所,提升协作效率、降低长期运营成本,并为后续团队扩张提供物理空间支撑。
支柱二:品牌投资与市场深化
公司计划持续加大品牌投资力度,在旅行社生态系统和终端旅客群体中进一步强化 Golden Destinations 的品牌认知度。
具体举措包括:加大数字营销投入、深化与旅行社的伙伴关系活动、在重要旅游市场提升曝光率。品牌溢价的积累,将有助于公司在未来的市场竞争中维持定价权与议价优势。
支柱三:地理扩张(砂拉越与新加坡)
Golden Destinations 目前的主要业务集中于马来西亚半岛,但东马(尤其是砂拉越)以及新加坡市场是下一步战略扩张重点。
- 砂拉越:随着东马旅游意识和居民收入提升,出境旅游需求持续增长,但目前本地旅游分销服务仍相对分散,Golden Destinations 有较大的空白可填补
- 新加坡:作为东南亚金融与旅游枢纽,新加坡华人市场对出境旅游高度活跃,而 Golden Destinations 在品牌与供应商资源方面具备天然延伸优势
支柱四:人才扩充与科技赋能
公司计划在销售团队、运营支持和管理层等关键岗位扩充员工规模,为业务扩张提供人力支撑。
与此同时,公司将持续投入 IT 系统升级,优化订单处理效率、库存管理能力与数据分析水平——这在旅游行业数字化转型加速的背景下,是提升长期竞争力的必要投入。
Golden Destinations 股票主要风险因素
1. 宏观与地缘政治风险
出境旅游对外部环境极为敏感。地缘政治冲突、目的地国家政策变化、汇率波动(马币兑外币)等因素,均可能对旅游需求造成短期冲击。2020-2022 年的疫情教训,使市场对此保持警惕。
2. 季节性波动
旅游行业存在明显的季节性特征,通常集中在学校假期(3月、6月、12月)和公共假期前后。这导致各季度之间的收入与利润存在自然波动,如Q1/Q4 为旺季、Q2/Q3 为淡季,不宜以单季数据线性外推全年表现。
3. OTA(在线旅游平台)竞争
随着 Agoda、Airbnb、Trip.com 等国际 OTA 平台持续渗透,消费者直接预订的比例逐步提升,可能对 B2B 旅行社的中介功能形成长期压力。虽然 Golden Destinations 的 B2B 批发模式与 OTA 平台之间存在功能差异,但竞争格局仍需持续关注。
4. 地理扩张执行风险
砂拉越和新加坡市场的实质进展尚在早期(H1 实际合计使用仅 RM11.4 万),若市场进入不顺利,前期资源投入可能带来短期盈利摊薄。
5. 创始人集中控制
Mita Lim 家族持股超过 73%,在强化管理层与股东利益一致性的同时,也意味着小股东在重大决策中的话语权相对有限。
如何投资 Golden Destinations?
如果你目前还没有投资账户,但希望投资 Golden Destinations(GDGROUP,0398)的股票,那么你需要开设一个投资账户。在马来西亚,投资账户有两种类型:直接账户(Direct Central Depository System, CDS Account)和代理账户(Nominee CDS Account)。
建议直接开 Direct CDS 账户,还可以买到马股 IPO,推荐用 SSF 的独家链接开户 CGSI 不仅豁免 CDS 账户 RM10 的开户费 ,佣金还低至 RM8,最重要的是有股票经纪人服务(Remisier)为你客制化投资和全方位的股票买卖服务,分享最新故事动态。
总结
Golden Destinations 是马来西亚出境旅游分销市场的行业龙头,拥有 30 年深度积累的竞争护城河,包括提前 1 年预订机票的供应商关系、800+ 旅行社的深度绑定网络,以及稳定的创始人家族主导的管理文化。
Q2 FY2026 财报中 RM27.9 万 PAT,受到 RM455.2 万一次性 IPO 上市费用的严重扭曲,叠加结构性旅游淡季压力;公司在财报 Note 3 中官方披露,调整后 Q2 PAT 为 RM483.1 万,H1 调整后 PAT 合计 RM1289 万,清晰还原了真实盈利能力。
以当前 RM0.375 价格计算,参考性调整后 P/E 约 14.5 倍,股息率 6.67%,估值指标均低于上市时水平。但 14.5 倍为 H1 盈利简单年化的参考数字,市场对 GD 是否真正被低估的判断,最终仍取决于 Q3/Q4 能否证明调整后盈利具有可持续性。
核心风险在于地缘政治对旅游需求的不确定性,以及地理扩张的执行进度。建议投资者重点关注 Q3 FY2026 财报,观察旺季业绩是否回归正轨。
若你希望开始投资马来西亚市场,可通过 CGSI 开设股票账户,享受专业便捷的交易服务。
延伸阅读:
利益披露声明
本文含合作连结/内容,当你通过我们的推荐连结开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 Golden Destinations 2026 第二季度财报里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







