




OpenAI 概念股在2026年突然被市場避之不及。曾經沾上 OpenAI 就暴漲的科技股,如今卻被投資人瘋狂拋售,年初至今微軟(Microsoft)股價跌超16%,甲骨文(Oracle)更是從去年9月的高點慘跌50%。
只因為它們跟 OpenAI 的關係太緊密。
這場 OpenAI 概念股大清算背後,反映的是華爾街對 OpenAI 商業模式的深層質疑,也使得 OpenAI 成為「AI 泡沫論」的風暴中心。
但在討論 OpenAI 概念股值不值得投資之前,我們得先從頭搞清楚:OpenAI 到底是一家什麼樣的公司?
全球有超過 9 億人每週都在使用 ChatGPT,而且使用人數仍在持續攀升。它在 2022 年 11 月問世後短短幾個月,就徹底改變了全球對人工智慧的想像,也讓「OpenAI」這個名字在科技圈與投資圈同步爆紅。
然而,許多人雖然每天都在用 ChatGPT,卻對 OpenAI 這家公司一知半解。
本文帶大家認識 OpenAI 是什麼公司,有哪些產品、業務和 ChatGPT 以及微軟的關係是什麼?OpenAI 股票因未上市,如果想投資 OpenAI,有哪些 OpenAI 概念股值得關注?AI 競爭如此激烈,OpenAI 概念股還值得投資嗎?投資 OpenAI 概念股有何優點和風險?
OpenAI 是什麼?
OpenAI 是一家美國的人工智慧研究與部署公司,總部位於舊金山,官方定義自己為「AI 研究與部署公司(AI research and deployment company)」,核心使命只有一句話:確保通用人工智慧(AGI)能造福全體人類。
所謂的通用人工智慧(Artificial General Intelligence,簡稱 AGI),是指在幾乎所有具有經濟價值的工作上,都能達到甚至超越人類表現的 AI 系統。OpenAI 認為,如果 AGI 能夠被安全且妥善地開發出來,它有潛力大幅提升人類的生產力、加速科學發現,並讓每個人都能受益,但如果開發過程一旦出現閃失,也可能帶來極為嚴重的社會風險,這也正是 OpenAI 成立的原因。
OpenAI 成立於 2015 年 12 月,創辦人陣容相當華麗,包括現任 CEO 山姆・奧特曼(Sam Altman)、科技創業家伊隆・馬斯克(Elon Musk)、Greg Brockman、Ilya Sutskever 等共 11 位創始人。一開始,OpenAI 是以非營利組織的型態成立,希望以開放、透明的方式推進 AI 研究,避免 AGI 的技術被少數大公司或政府所壟斷。
不過,隨著 AI 研究所需的算力規模急速膨脹,OpenAI 在 2019 年轉型為「有限盈利(Capped-profit)」的混合架構,引入了外部投資來籌措龐大的研發資金。到了 2025 年,OpenAI 完成最新一次架構重組,現在的架構由以下兩個部分組成:
OpenAI 基金會(OpenAI Foundation)負責監管整個集團,並持有營利實體約 26% 的股份;而旗下的營利公司 OpenAI Group PBC,則是以公眾利益公司(Public Benefit Corporation)的形式運作,在追求商業成長的同時,必須同步推進 OpenAI 的社會使命。
這個架構設計的目的,是希望讓 OpenAI 在籌資與商業發展上更有彈性,但又不至於讓使命被商業利益所取代。
目前 OpenAI 的主要產品線涵蓋:
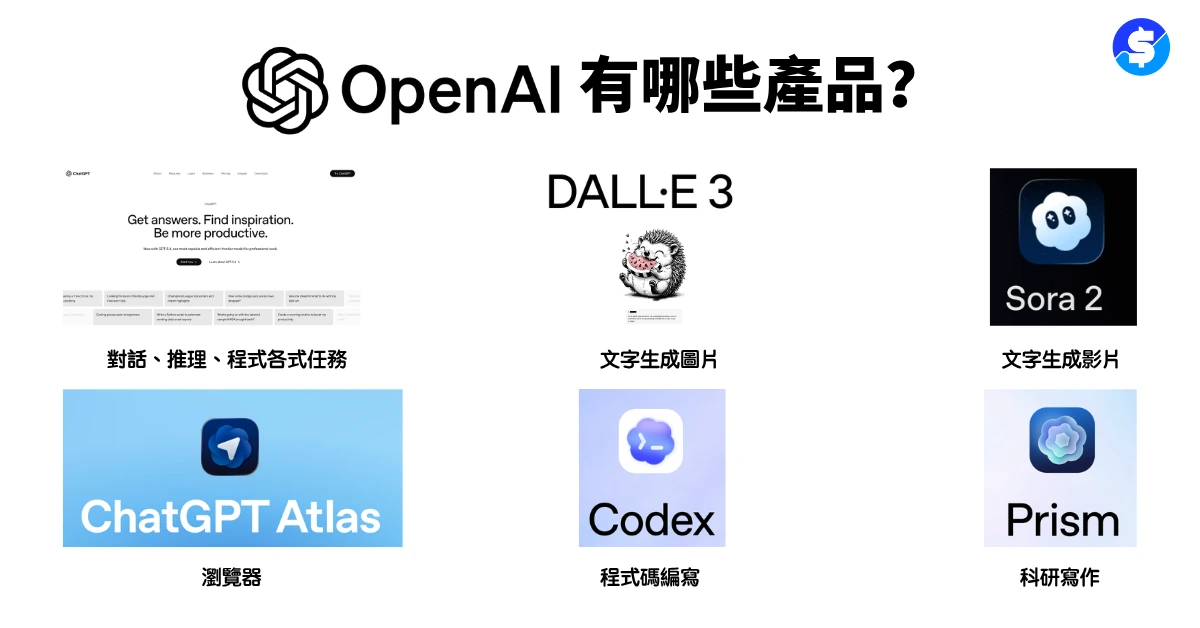
- GPT 系列大型語言模型(目前以 GPT-5 為核心,持續迭代升級)用於對話、推理、程式撰寫等各式任務。代號 5.6 的下一代模型據報預計 2026 年 6 月發布,研究負責人 Pachocki 稱其為 GPT-5.5 的重大升級。
- DALL·E 則是文字生成圖片的工具
- Sora 是文字生成影片的模型(2026年3月24日,OpenAI正式決定關閉Sora)
- Codex 是前沿程式碼編寫模型。截至 2026 年 8 月,Codex 已全面整合進 ChatGPT 介面,用戶數達 2,000 萬。OpenAI 推理速度在過去三個月提升約 60%,並推出 Ultra Fast 模式,速度最高可達標準版的 14 倍,OpenAI 預計一兩年內將逐步成為預設選項。在成本端,Luna 模型的運行成本透過 Sol 模型的持續優化下降約 80%。OpenAI 形容這個過程為 AI 訓練 AI、遞歸式自我改良,也是其推進 AGI 路線的重要技術節點。
- Prism 整合了 GPT 和 Codex 主要用來科研寫作的
- Atlas 是 macOS 的瀏覽器
- 有進軍 AI 手機的打算,聯合聯發科和高通合作,最快2028連產
- 2026 年 7 月,OpenAI 正式推出企業 AI 代理平台 Presence,這是一次商業模式上的延伸。Presence 並非單純提供模型 API 訪問,而是將 AI 模型與企業內部數據、政策、現有軟件及業務流程深度整合,協助企業在客服、銷售及 IT 支持等場景部署能夠自主完成任務的 AI 代理。OpenAI 透露,公司已率先將 Presence 用於自身英語客服熱線,目前採取定制化部署模式,企業需與 OpenAI 工程師或指定合作夥伴共同完成實施。
- 2026 年 9 月,OpenAI 在開發者大會上發布常駐式 AI 智能體 Dots,定位直接競爭 Meta 旗下同類產品 Muse。訂閱方面,OpenAI 同步推出月費 500 美元高端套餐,提供更高使用上限與更快處理速度;現有 200 美元套餐的部分限制也有所收緊。
OpenAI 推出全新模型家族 Astra,主要能力在於驅動多個 AI 智能體長期協同運作以解決高難度問題,將與現有的 Sol、Terra、Luna 並列為獨立模型類別;是否標記為 GPT-6 或 GPT-5.7,公司內部尚未決定。在能力展示方面,OpenAI 已發布官方報告,詳述 Astra 如何攻克了 10 道此前積壓逾 10 年的數學前沿難題,涵蓋高維球體堆積密度上限、康涅斯剛性猜想推翻、多色拉姆齊數超指數下界等領域,全部算力成本僅約 2,000 美元;數學論證全由 AI 生成,人類研究員負責協助整理論文草稿並完成形式化驗證(Lean 代碼)。
這些產品線共同構成 OpenAI 今日在 AI 應用市場上的核心競爭力。
延伸閱讀:
- AI人工智慧概念股值得投資嗎?2025年AI股票推薦 |AI 最新趨勢和分析
- AI ETF值得投資嗎?2025年6檔美股 AI ETF推薦
- AI手機是什麼?9檔AI手機概念股投資佈局、市場前景、優缺點全解析
OpenAI 股票怎麼買?OpenAI 有上市嗎?
OpenAI 在2026年6月8日向美國證券交易委員會(SEC)秘密遞交了 IPO 草擬招股書,但 CEO Sam Altman 明確表示今年不會上市,理由是對 AI 安全問題的高度關注,稱當下是「IPO 的不明智時機」,正式上市時間預計最快落在 2027 年。競爭對手 Anthropic 也已提交 IPO 申請,預計最快今秋搶先登陸華爾街。隨後宣布推遲上市,慢對手 一步。由於仍未公開上市,所以目前並沒有所謂「OpenAI 股票」可以讓一般投資人在公開市場購買。
2026 年 9 月,Reuters 報導,OpenAI 年化經常性收入(ARR)已接近 700 億美元,自第三季度初(7 月)以來年化收入成長率超過 70%;企業端銷售 7 月以來翻倍以上;第三季度新增消費者收入已超過 2025 年全年消費者收入總和。需要注意的是,ARR 是基於近期月份年化推算的數字,並非已實現的全年實際收入。
2026 年 10 月 8 日,OpenAI 最新投資者文件顯示,截至 9 月底的年化經常性收入(ARR)「接近 500 億美元」,遠低於 9 月底市場廣泛引用的 700 億美元,低於市場預期。ARR 數字的修正,在 10 月 8 日直接觸發了 AI 概念股大規模回調。Nasdaq 當日收跌 1.4%,NVIDIA 跌約 3%,Oracle 跌逾 5.5%;AMD、博通、英特爾及超微電腦跌幅均在 4% 至 6% 之間;資料中心相關個股 CoreWeave 和 Nebius 雙雙跌超 7%,光電互連股 Applied Optoelectronics 暴跌 13%。
兩個數字的差距,根源在於統計口徑不同:Anthropic 在計算 ARR 時納入了透過 AWS、Google Cloud 等雲端合作夥伴渠道的收入(毛收入口徑);OpenAI 的 ARR 則僅統計直接產生的收入,不含合作夥伴渠道銷售額。700 億美元是部分投資者試圖對齊口徑後推算出的數字,並非 OpenAI 自身的官方數字。
增速方面,7 月底 ARR 約為 300 億美元;第三季度整體營收年增 77%,企業業務年增 107%。
這次回調說明了 AI 概念股的一個核心特性:OpenAI 的財務數據一旦出現預期落差,整個產業鏈的股價都會同步承壓,且幅度往往超過直接相關公司本身。
ARR 的下修,恰恰發生在 OpenAI 最敏感的估值構建時點。目前公司正與投資者洽談目標估值約 1.4 兆美元的新一輪融資。以 500 億美元直接 ARR 支撐這一估值,是 IPO 前必須面對的核心問題。
目前 OpenAI 正加速完成 300 億美元融資,目標在 Anthropic 11 月中旬 IPO 之前鎖定投資者;SoftBank、阿布扎比主權基金 MGX 及現有股東正在洽談參與。本輪融資完成後,估值可能突破1.4兆美元。
在此前, 2026 年 2 月 27 日,OpenAI 宣布完成史上規模最大的私募融資之一,總額高達 1,100 億美元,其中亞馬遜(Amazon)出資 500 億美元、輝達(NVIDIA)與軟銀(SoftBank)各出資 300 億美元,本輪融資後 OpenAI 的估值達到 8,400 億美元。但這些都屬於私募市場的行為,一般散戶依然無法直接參與。
競爭對手 Anthropic 的 IPO 敘事同樣承壓。獨立研究機構 New Constructs 發布報告,稱 Anthropic 的 IPO 為「2026 年最荒謬的上市案例」,估計其實際估值約為 1,500 億美元,遠低於市場預期的逾 2 兆美元, Anthropic 最快可能於 2026 年 11 月率先上市。兩家公司的 IPO 故事,都在等待更多季度的實際營收數據來支撐各自的估值。
OpenAI 已開始與華爾街各大銀行進行初步的非正式接觸,並延攬了多名具備 IPO 操盤經驗的財務主管,外界普遍預期 OpenAI 的 IPO 最快可能在 2026 年第四季登場,不過 OpenAI 的財務長 Sarah Friar 則表示 2027 年是更務實的時程。有一點投資人必須留意:OpenAI 自己坦承預計最快要到 2029 至 2030 年才能轉虧為盈,在這之前每年仍將持續燒錢,這是評估投資價值時不能忽略的風險。
那在 OpenAI 尚未上市的情況下,想要參與這波 AI 熱潮,投資人有哪些替代方式呢?目前主要有以下 3 個方向可以考慮:
第一,直接購買微軟(股票代號:MSFT)的股票。
微軟不僅持有 OpenAI 27% 的股份,更透過 Azure 雲端平台、Microsoft 365 Copilot 等產品,深度整合了 OpenAI 的 AI 技術。換句話說,OpenAI 越成功,微軟的商業利益就越大。
2026 年 7 月,微軟在監管申報文件中首次完整披露,在截至 2026 年 6 月的財政年度內,公司從 OpenAI 獲得的銷售收入及收入分成合計達 241 億美元。彭博以微軟截至 2026 年 3 月季度公告的 AI 業務年化收入運行速率(約 370 億美元)及 123% 的同比增速推算,其 FY2025 全年 AI 業務收入約為 340 億美元,OpenAI 貢獻佔比約達 70%。
根據雙方協議,OpenAI 向微軟支付算力費用、AI 模型構建相關成本,以及一定比例的收入分成;微軟發言人確認,241 億美元涵蓋了 OpenAI 提供的全部銷售額及收入分成。KeyBanc 分析師 Jackson Ader 指出,這一數字中有多少來自向 OpenAI 提供雲端服務的實際商業收入、有多少屬於財務安排下的賬面分成,仍是市場尚未厘清的關鍵問題,因為前者更能體現微軟真實的商業交付能力。
微軟近年來積極嘗試降低對 OpenAI 的單一依賴,包括支持競爭對手 Anthropic 並加速自有 AI 模型研發,但從此次披露的數據來看,這些努力尚未在 AI 收入層面形成明顯分散效果。這一財務集中度,疊加今年 4 月合同重談後 AWS 已可向 OpenAI 提供更廣泛的雲算力服務,意味著若 OpenAI 繼續加速雲端採購多元化,微軟 241 億美元中的算力費用部分將面臨分流壓力。
第二,投資 OpenAI 的相關概念股。
不少台灣、美國的上市公司,因為提供 AI 晶片、資料中心設備、散熱模組等關鍵零組件,而成為 OpenAI 供應鏈的受惠者,這也是下一段我們要深入討論的重點。
第三,持續關注 OpenAI 的 IPO 動態。
一旦 OpenAI 正式宣布上市計劃,有興趣的投資人就能透過券商在 IPO 當日認購,或是上市後在二級市場買進。
延伸閱讀:
OpenAI 概念股為什麼突然火了起來?看懂 OpenAI 業務模式
OpenAI 概念股的誕生,本質上就是圍繞 OpenAI 的商業模式擴張而出現的,誕生於市場對「AI 會長期燒錢」的信念。
OpenAI 的商業模式已經走過了「單純訂閱制」的第一階段,正在快速蛻變成一家多元營收的算力基礎設施型公司。目前 OpenAI 的收入主要來自以下 5 條主線:
1. 訂閱與 API
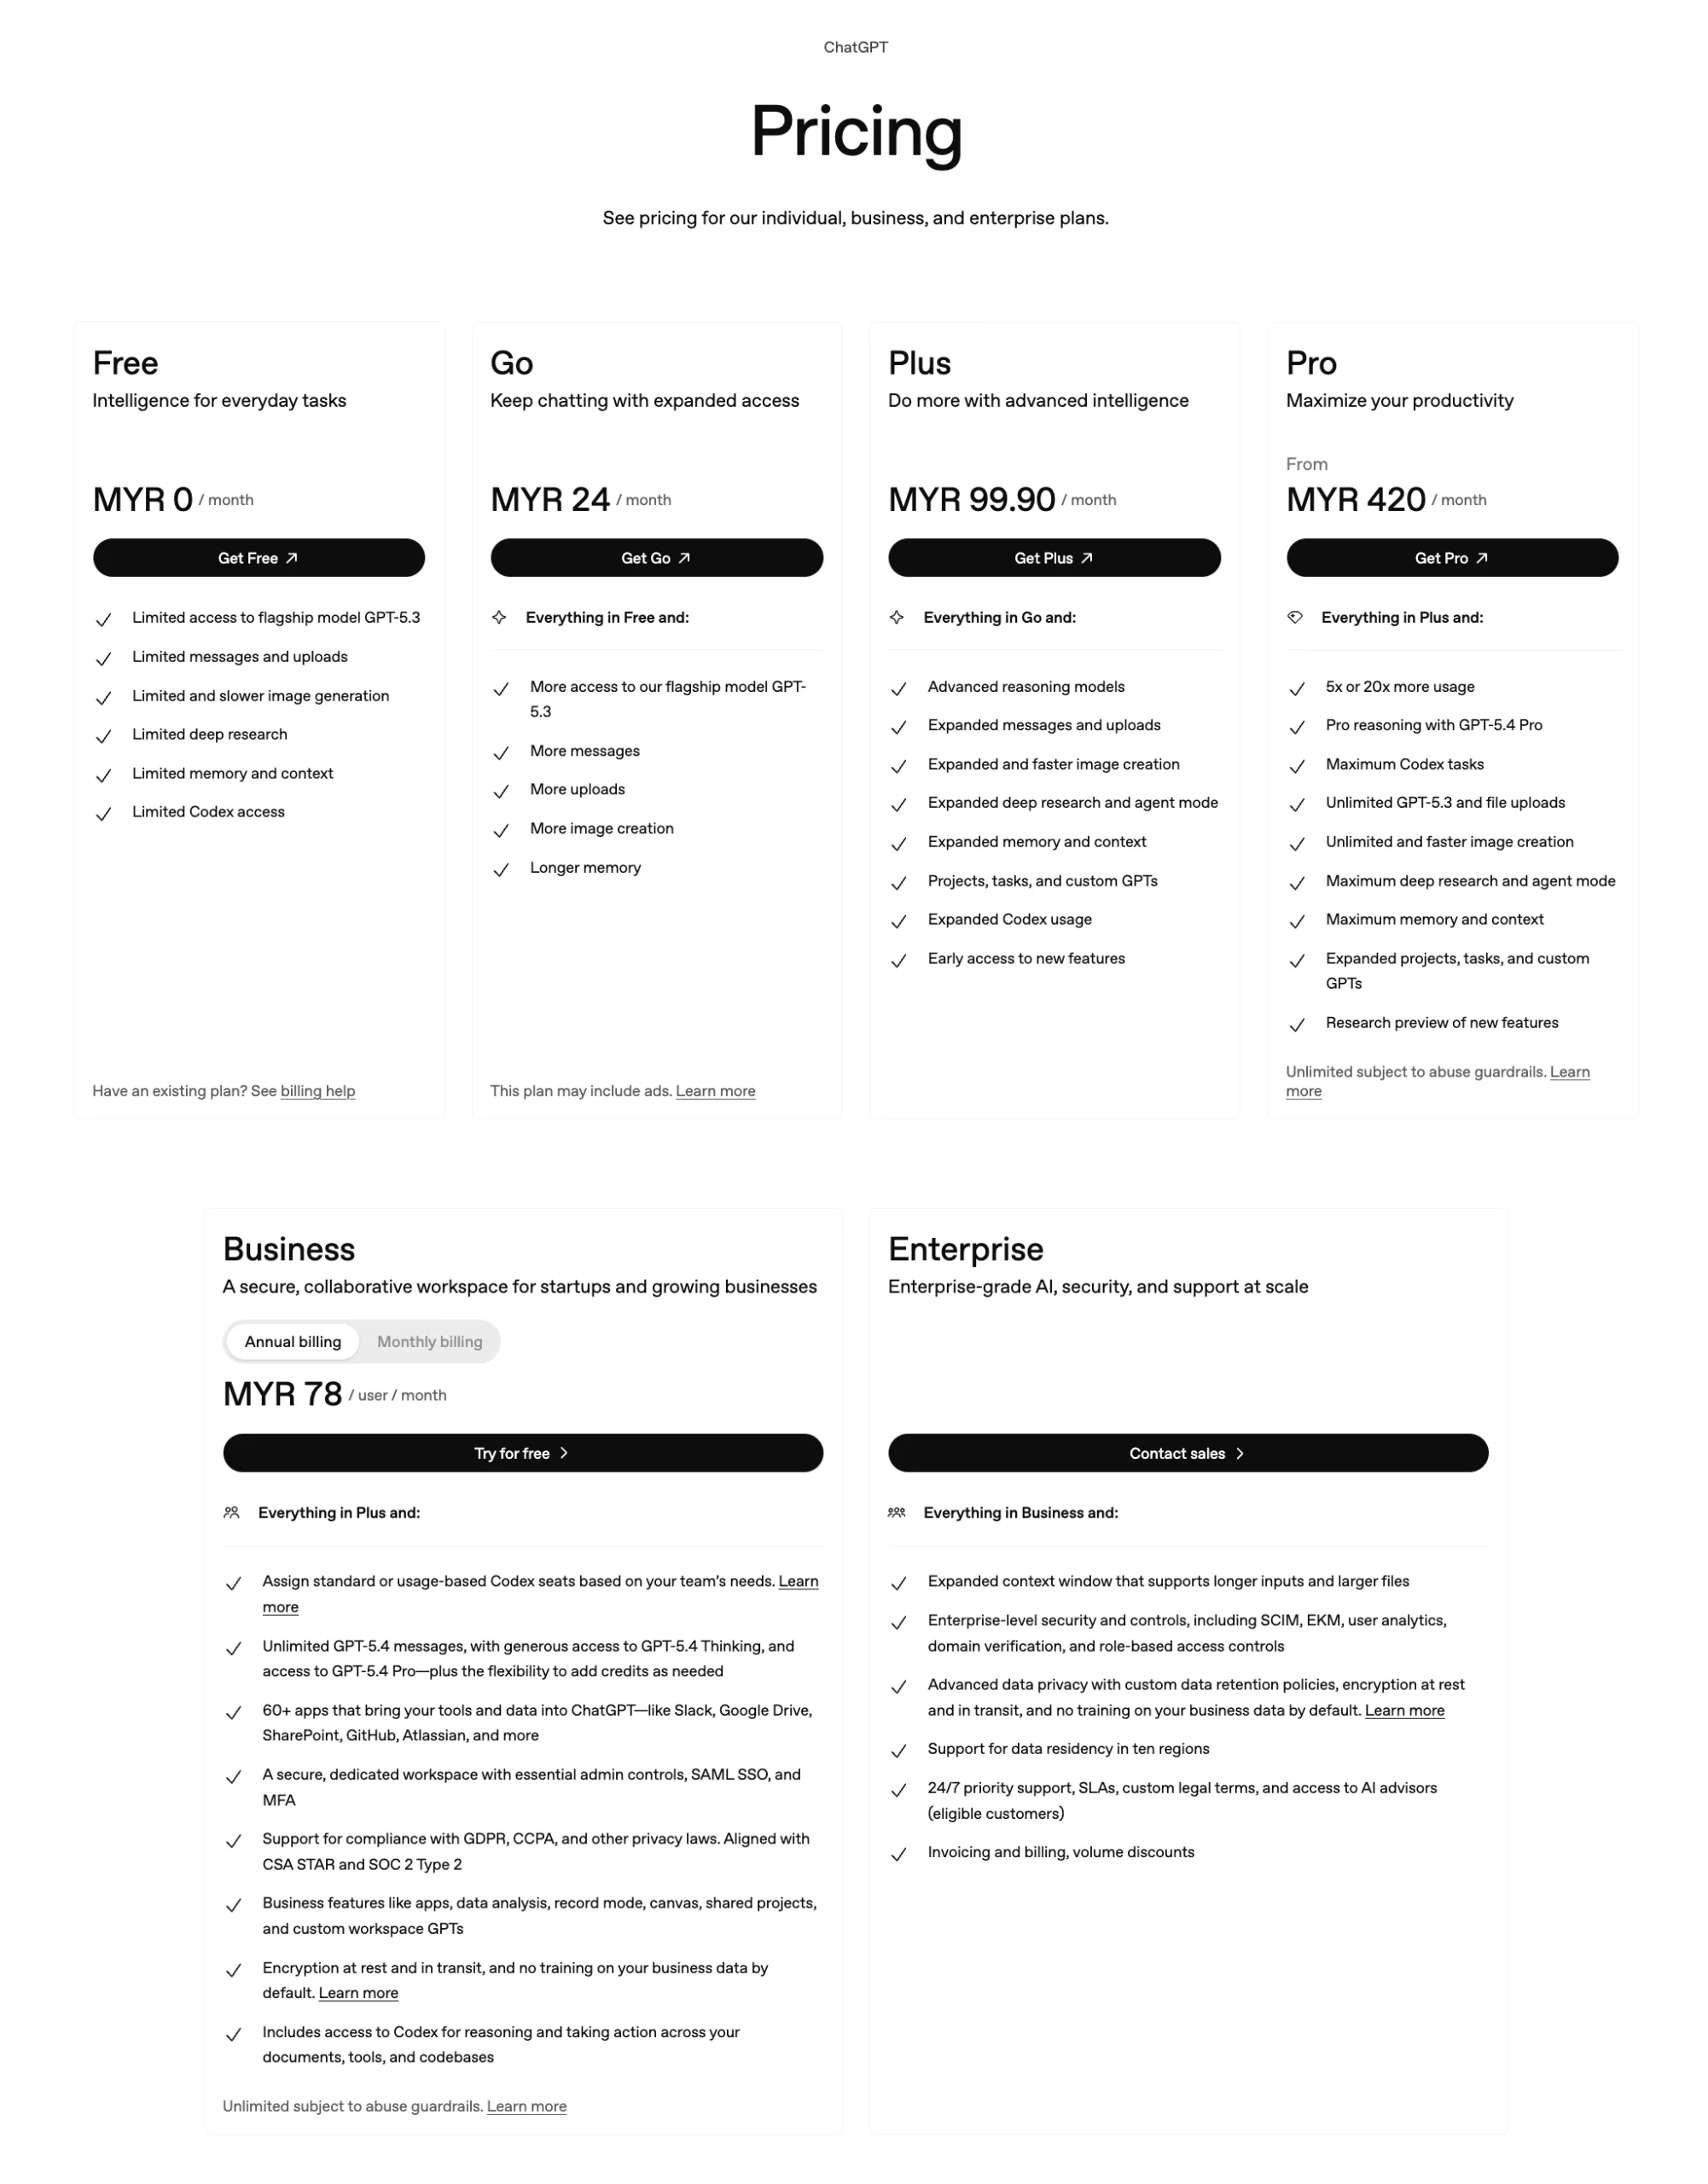
這是最基本的收入支柱,涵蓋面向一般大眾與企業的 ChatGPT 訂閱方案,以及面向開發者和企業系統整合需求的 API 平台。
根據 OpenAI 財務長 Sarah Friar 的說法,OpenAI 的年化營收已從 2023 年的約 20 億美元,成長至 2025 年的逾 200 億美元,而這段期間算力規模也同步從 0.2 GW 擴增至約 1.9 GW,印證了「算力多一倍、營收就跟著成長」的正向飛輪效應。
2. 廣告與商業導購(AI Agent)
2026 年初,OpenAI 已開始在 ChatGPT 免費版與入門付費版中測試廣告,廣告只出現在與用戶對話相關的情境下,並明確標示與自然回應分隔,訂閱高階方案的用戶則不會看到廣告。
與此同時,OpenAI 也開始佈局商業導購,當用戶在 ChatGPT 上詢問「買什麼、去哪裡」時,這些從探索到行動的決策過程,正在成為新的商業變現入口。
3. 成果分潤(Outcome-based pricing)
OpenAI 財務長 Sarah Friar 已公開討論「價值分享」的合作模式,也就是當企業客戶藉助 OpenAI 技術取得突破性成果時,OpenAI 從中分取一部分收益。
舉例來說,OpenAI 已與藥廠 Sanofi 和生技公司 Formation Bio 等建立合作,協助加速新藥研發,直接切入預估規模逾 7,000 億美元的醫藥 AI 市場。
4. 基礎設施綁定
截至 2026 年初,OpenAI 的基礎設施採購承諾已超過 6,000 億美元,涵蓋微軟 Azure 的 2,500 億美元、Oracle 的 3,000 億美元、NVIDIA 的 1,000 億美元、AMD 的 900 億美元,以及 AWS、CoreWeave 等合作方,加上 Stargate 聯合投資計劃另計 5,000 億美元,總規模遠超任何科技公司的歷史先例,代表 OpenAI 已不再只是一家「做模型的公司」,而是逐漸演變成整個 AI 產業不可繞開的算力需求定錨。
看完 OpenAI 的業務模式,你可能已經發現,它的每一條收入主線背後,都有一整條產業鏈在支撐——從訓練模型所需的 AI 晶片、承載算力的資料中心,到最終落地的應用服務,缺一不可。
這也正是「OpenAI 概念股」的核心邏輯:即使 OpenAI 本身還沒上市,投資人仍然可以透過布局它的上中下游受益股,提前卡位這波 AI 浪潮。那麼,究竟哪些公司才算是 OpenAI 概念股?接下來就從 3 大投資主線來拆解。
5. 新方向:搶攻企業 AI,從純賣模型/訂閱制,進化到深度嵌入服務
過去我們認為 OpenAI 的賺錢方式很簡單:C 端靠 ChatGPT 訂閱,B 端靠 API 抽成。但在 2026 年,OpenAI 意識到單純賣技術已經不夠了,因為企業面臨最大的瓶頸不是沒技術,而是不會用。
為了打破這個僵局,OpenAI 聯手 TPG、貝恩資本(Bain Capital)等顶级私募股權機構,砸下 15 億美元成立了一家 DeployCo 的合資公司(估值達 100 億美元)。這個動作揭示了 OpenAI 未來核心的商業版圖:
- Palantir 模式的降臨:OpenAI 不再只讓你遠端調用模型,而是招募了數十名前沿部署工程師(Forward Deployed Engineers),直接把人嵌入到客戶公司內部。這些工程師會像特種部隊一樣,手把手幫企業把 AI 落地到實際業務中。
- 鎖定私募股權的槓桿效應:OpenAI 聰明地選擇與 PE 機構合作。透過這些機構,OpenAI 可以一口氣接觸到數百家被投資的企業(Portfolio Companies),迅速擴大規模。為了換取這批為期五年的穩定長線資金(耐心資本),OpenAI 甚至開出了 17.5% 年化保底回報的優渥條件。
OpenAI 的高層意識到,目前 AI 模型的能力其實遠超企業的使用程度。成立 DeployCo 的目的,就是要把這些溢出的能力轉化為真金白銀的服務費。這也是為什麼 OpenAI 逐漸減少對 Sora 等消費端工具的投入,轉而把資源重倉在這種高利潤、高粘性的企業服務上。
OpenAI 正在轉型為一家AI 諮詢與基礎設施公司。這種模式雖然重資產、重人力,但卻能在企業端建立極高的競爭護城河。與此同時,競爭對手 Anthropic 也在與黑石集團(Blackstone)洽談類似的合資案。這意味著,未來的 OpenAI 概念股,競爭焦點將不再只是誰的模型比較聰明,而是誰能更深地植入企業的毛細血管裡。
在宣布推進 IPO 計劃後,OpenAI CEO 山姆・奧特曼(Sam Altman)與首席研究官 Jakub Pachocki 聯合發布策略文件,宣告公司正式進入第三發展階段。文章列出三個核心目標:
- 構建能自動化 AI 研究流程的 AI 系統(OpenAI 預計 2028 年 3 月前,公司相當大比例的研究將由 AI 與人類研究員協同完成)
- 加速科學進步與經濟成長
- 向全球每一個人提供個人 AGI。
這份文件的核心立場是:AI 的未來不應由少數機構控制,廣泛分配能力與收益才能讓社會更具韌性,OpenAI 也呼籲各方最終建立國際協調機制,在必要時協調放緩前沿開發步伐。值得注意的是,這一切表態是在 OpenAI 加速商業化、積極籌備上市的背景下發出的,其商業利益與上述原則之間如何取得平衡,外界尚未看到具體機制說明。
OpenAI 概念股有哪些?OpenAI 供應鏈的三大投資主線
既然 OpenAI 暫時無法直接投資,許多聰明的投資人就把目光放在了「OpenAI 概念股」上。所謂概念股,就是那些因為業務高度受惠於 OpenAI 發展、能從 AI 浪潮中分一杯羹的上市公司。
要理解 OpenAI 概念股的全貌,最好的切入方式是把整條產業鏈攤開來看。從最上游設計和製造 AI 晶片的輝達(NVDA)與博通(AVGO),到中游承接算力需求、興建資料中心的 Oracle(ORCL)與 CoreWeave(CRWV),再到下游落地應用的微軟(MSFT)與各 AI 機器人廠商,這條鏈上的每一個環節,都有對應的投資標的可以布局。
這裡要先釐清一個重要概念:OpenAI 概念股並非只有「和 OpenAI 直接簽約」的公司才算,而是可以依照與 OpenAI 的關係遠近,大致分為三個層次。
第一層是直接合作夥伴,例如持有 OpenAI 約 27% 股份並深度整合其技術的微軟(MSFT),以及承接 OpenAI 3,000 億美元雲端合約的 Oracle(ORCL),這些公司與 OpenAI 有白紙黑字的合約綁定。
第二層是關鍵供應鏈廠商,例如為 OpenAI 提供 GPU 算力的輝達(NVDA)、股價曾在三筆 OpenAI 算力合約宣布後一度翻三倍的雲端算力公司 CoreWeave(CRWV),以及負責晶片製造的台積電(2330)。
第三層則是產業主題相關股,例如受惠於整體 AI 資料中心擴建浪潮的散熱、電源等台灣供應鏈廠商,它們未必與 OpenAI 直接合作,但只要 AI 基礎建設需求持續成長,這些廠商的訂單就會跟著受益。
了解了這三個層次之後,我們可以進一步把它們轉化為具體的 3 大投資主線來操作:
主線一:上游 – 自研 AI 晶片(ASIC)
ChatGPT 的爆紅讓外界意識到,訓練和運行大型 AI 模型需要消耗巨量的算力,而目前這塊市場主要由輝達(NVIDIA)的 GPU 所主導。然而,OpenAI 已開始積極尋求自研 AI 晶片的出路,目的是降低對單一供應商的依賴並壓低成本。
目前這條主線的核心美股受益者有 2 個。
第一是輝達(NVDA),幾乎所有 OpenAI 的算力基礎都建立在其 GPU 之上,OpenAI 與輝達在 2025 年 9 月簽署意向書,計劃共同部署至少 10 GW 的輝達系統,輝達當時承諾逐步向 OpenAI 投資最高 1,000 億美元。然而這項協議最終未能落地:Bloomberg 在 2026 年 1 月報導輝達已暫停該計劃,輝達執行長黃仁勳(Jensen Huang)在 2026 年 3 月確認「1,000 億美元大概不在計劃內了」,改以 300 億美元股權投資方式,作為 OpenAI 2026 年 2 月完成的 1,100 億美元融資輪的出資之一。不過,輝達在6月傳出將為 OpenAI 的超級資料中心進行財務擔保。
第二是博通(AVGO),OpenAI 與博通在 2025 年 10 月正式宣布合作,雙方將共同開發並部署 10 GW 的客製化 AI 加速晶片(ASIC),部署目標自 2026 年下半年起展開,預計於 2029 年底完成,博通因此成為這條主線的另一個核心美股。
為了擺脫對外部晶片的依賴並降低推理成本,OpenAI 計畫在硬體領域布局,在2026 年 4 月公開關於「嵌入式邏輯橋」的芯片專利 Titan 計畫自研推理晶片。透過與博通(Broadcom)的合作,OpenAI 試圖將晶片採購成本壓低 30%,建立起屬於自己的硬體護城河。傳統 AI 芯片受限於物理信號衰減,計算芯粒與 HBM 顯存必須緊鄰。OpenAI 的專利則引入了主動信號中繼層,突破 6 毫米限制,將互聯距離延伸至 16 毫米以上,這意味著單顆晶片可以封裝高達 20 組 HBM 記憶體,是傳統上限的 5 倍。
2026 年 8 月 25日,OpenAI 自研推理芯片 Jalapeno 正式曝光,由 Broadcom(博通)代工,初步測試顯示在功耗效率和推理延遲兩項指標上均優於 NVIDIA GB300。OpenAI 同步與 Broadcom 簽訂 10GW 算力合作協議,第二代設計已進入成熟階段,第三代概念設計亦已啟動。
需要注意的是,Jalapeno 目前仍屬 A0 樣品,量產最快要到 2027 年,OpenAI 也明確表示短期不會取代 NVIDIA,雙方合作關係不變。然而,若自研芯片路線長期推進成功,OpenAI 對外購芯片的需求將逐步下降。這對 NVIDIA 作為 OpenAI 概念股的長期邏輯,是一個值得持續觀察的變數。
無論 OpenAI 最終選擇使用輝達(NVIDIA)的 GPU、超微(AMD)的 Instinct 系列,還是與博通(Broadcom)共同開發的自研 ASIC 晶片,這些晶片最終都需要台積電(股票代號:2330)來代工生產。這是 OpenAI 供應鏈中最關鍵的一個事實,因為台積電在先進製程的市占率幾乎是壟斷性的,幾乎是全球唯一能夠大規模量產最高規格 AI 晶片的廠商。
這一點在 2024 年 10 月獲得了具體的驗證。根據 Reuters 與 Fortune 的報導,OpenAI 正與博通及台積電合作開發自研 AI 晶片,計畫以台積電的先進製程進行量產,目標是降低對輝達 GPU 的高度依賴,並壓低長期的算力成本。根據 Morgan Stanley 的研究,台積電預計在 2026 年底將 CoWoS 月產能擴增至 12 至 13 萬片,持續主導全球先進封裝市場。
2025 年 9 月,OpenAI CEO 山姆・奧特曼更親赴台灣,與台積電及鴻海(Foxconn)的高層分別進行秘密會面,討論 AI 晶片製造合作與 AI 伺服器基礎建設的推進計劃,充分說明台灣供應鏈在 OpenAI 戰略布局中的核心地位。
封裝測試大廠日月光投控(股票代號:3711)同樣受惠,因為高階 AI 晶片需要先進的封裝技術,才能將多顆晶片整合成強大的運算模組。
延伸閱讀:
- NVIDIA輝達是做什麽的?如何成AI概念股龍頭?2026輝達業績解析
- 記憶體概念股是 AI 下個風口?10檔 DRAM NAND HBM概念股分享!
- 半導體ETF值得投資嗎?精選4檔台股+5檔美股半導體ETF
主線二:中游 – 資料中心升級的硬體革命
OpenAI 目前承諾在 2033 年前斥資高達 1.4 兆美元用於算力、電力及基礎建設(2026年2月改口稱到2030 年支出 6,000 億美元),代表全球資料中心建設需求有一個爆炸式成長。
AI 模型對算力的需求是無止境的,這帶動了全球各大科技公司瘋狂擴建資料中心。單是2026年,科技巨頭微軟、亞馬遜、Alphabet 和 Meta 就計劃投資約 6,350 億美元用於資料中心、晶片和其他人工智慧基礎設施。麥肯錫預計到2030年全球會在資料中心投入超過7兆美元。
而這條主線的核心受益者集中在美股的雲端基礎設施廠商。
Oracle(ORCL)是目前與 OpenAI 綁定最深的雲端基礎設施廠商,透過 Stargate 計劃承接了 OpenAI 高達 3,000 億美元的雲端合約,並正以全天候施工的速度在德州阿比林趕建資料中心,目標是達到 1.2 GW 的算力容量。OpenAI 的高速增長,直接帶動了核心算力合作夥伴甲骨文(Oracle)的市場反應。2026 年 9 月 29 日 OpenAI ARR 消息公佈後,甲骨文股價盤中一度上漲超過 5%。甲骨文算力積壓訂單中約有一半來自 OpenAI,OpenAI 加速增長對甲骨文是直接利好信號。
CoreWeave(CRWV)是專門為 OpenAI 等 AI 客戶提供高密度 GPU 算力的雲端基礎設施公司,自 2025 年 3 月起連續三度擴約,與 OpenAI 的合約總值已累積達 224 億美元,是 OpenAI 供應鏈中最直接的純概念標的之一。其股價自上市後曾因連續拿下多筆 OpenAI 合約而一度翻三倍。
OpenAI 正就租賃俄亥俄州一處 10 GW 資料中心園區展開深入談判,選址於派克縣一處前鈾濃縮設施,由軟銀旗下 SB Energy 負責開發,輝達(NVIDIA)討論以「財務擔保方(backstop)」身份介入,為 OpenAI 的 20 年租約及 SB Energy 的項目融資提供信用背書。首期 800 MW 預計 2028 年就緒,園區全面建成後總成本估計至少達 5,000 億美元,將是 OpenAI 迄今規模最大的基礎設施承諾。
對輝達而言,此舉若成行,標誌著其正式從晶片供應商跨足「基礎設施融資方」的新角色,與 Google 為 Anthropic 提供財務擔保的邏輯如出一轍。目前談判尚未最終敲定,方案仍有變數。
2026 年 7 月,OpenAI 已與 Georgia Power 簽署供電協議,計劃在佐治亞州建設規劃電力容量達 3.2GW 的超大規模資料中心,首批數百兆瓦預計自 2028 年起陸續投入使用,整個建設周期延伸至 2032 年。OpenAI 計算戰略副總裁 Sachin Katti 表示,若按滿規模建設,總投資將超過 300 億美元;目前公司已對佐治亞州埃芬翰縣(Effingham County)承諾投資 200 億美元,並正尋求合作夥伴共同開發剩餘容量。與此同時,OpenAI 近期已退出英國和挪威部分資料中心項目,並暫停德州旗艦 Stargate 園區擴建,將資源集中投入佐治亞等戰略重點項目;《華爾街日報》另報道,OpenAI 已將未來雲基礎設施支出預測上調至 7,500 億美元。
亞馬遜(AMZN)旗下的 AWS 在 2025 年 11 月與 OpenAI 簽下 380 億美元的雲端服務協議;2026 年 2 月,雙方宣布深化合作,亞馬遜在既有協議基礎上再追加 1,000 億美元算力承諾(8 年期),OpenAI 將消耗約 2GW 的 Trainium 算力容量,AWS 同時取得 OpenAI 企業代理平台 Frontier 的第三方雲端獨家分銷資格,
亞馬遜(AMZN)旗下的 AWS 在 2025 年 11 月與 OpenAI 簽下 380 億美元的多年期雲端服務協議。2026 年 2 月,雙方宣布深化合作:OpenAI 在既有協議基礎上再承諾向 AWS 追加 1,000 億美元算力購買(8 年期,含 Trainium3 及下一代 Trainium4 芯片,總雲端承諾合計達 1,380 億美元),AWS 同時取得 OpenAI 企業代理平台 Frontier 的第三方雲端獨家分銷資格。
最令華爾街震驚的莫過於 OpenAI 與微軟(Microsoft)關係的重大重組。雙方修訂了合作協議,正式解除長期的獨家雲服務綁定,轉向多雲戰略開啟。OpenAI 已轉向擁抱亞馬遜(AWS),將其模型引入 Amazon Bedrock 平台。此舉意在追趕競爭對手 Anthropic。由於部分企業客戶不願為了 OpenAI 而遷移至微軟 Azure,解綁後 OpenAI 終於能接觸到廣大的 AWS 客戶群。
亞馬遜也以股東身份入局,承諾向 OpenAI 投資 500 億美元(150 億美元首批即時到位,餘下 350 億美元待特定里程碑達成後兌付)。2026 年 8 月 1 日,據英國《金融時報》報道,亞馬遜已完成全部 500 億美元投資,持股比例約達 5%;原定兩項觸發條件(OpenAI 完成 IPO 或實現重大 AI 技術突破)均未達成,亞馬遜仍選擇如數兌付。
雖然獲得了自主權,但競爭形勢依然嚴峻。許多企業客戶表示,目前在 AWS 上使用 Anthropic 的 Claude 或亞馬遜自有的 Nova 模型已非常滿意,且遷移成本高昂。OpenAI 能否在失去獨家光環後,靠實力奪回被對手滲透的企業級市場,仍是一個巨大的問號。
此外,受惠於整體 AI 資料中心擴建浪潮,台灣的電源散熱供應鏈廠商(如台達電、奇鋐、緯穎)同樣間接受益,但這類標的與 OpenAI 並無直接合約關係,屬於廣義的 AI 基礎建設概念股。
主線三:下游 – AI 應用延伸,如 AI 機器人
OpenAI 的 CEO 山姆・奧特曼曾公開表示,未來 ChatGPT 的頂級會員將有機會獲贈一台機器人,這句話點燃了市場對「AI + 機器人」的無限想像。目前這條主線的核心美股受益者主要有兩個方向。
第一是輝達(NVDA)的機器人算力平台。輝達推出的 Isaac 機器人開發平台與 GR00T 基礎模型,已成為全球主要人形機器人開發商共同使用的技術底座,包括 Figure AI、Agility Robotics、Boston Dynamics 等業界指標廠商,都在使用輝達的 Isaac 平台進行機器人的訓練與模擬,輝達因此被視為 AI 機器人主線中最確定受益的上市標的。
第二是 Figure AI 的上市潛力。OpenAI 直接投資了人形機器人新創公司 Figure AI,該公司目前尚未上市,但商業化進展值得持續關注,一旦掛牌將成為 AI 機器人主線中最直接的美股純概念標的。
不過這裡特別要提醒投資人,AI 機器人目前仍屬於中長期的投資主線,技術與商業化的進程存在相當大的不確定性,投資人在佈局時需要保持較高的耐心與風險意識。
應用層面,微軟(MSFT) AI 應用落地規模最大的受惠者,透過將 OpenAI 技術深度整合進 Microsoft 365 Copilot 與 Azure 平台,已讓旗下企業產品全面升級為 AI 驅動。
台股則可以關注所羅門(股票代號:2359)擁有 AI 機器視覺與工業自動化的技術積累,而和大(股票代號:1536)與盟立(股票代號:2464)的合資公司盟英,則在精密減速器與關節模組等機器人核心零件上積極布局,是台灣 AI 機器人供應鏈中少數具備直接概念的廠商。
OpenAI 概念股還值得投資嗎?華爾街最新動態
這是很多投資人心中最迫切的問題。要回答這個問題,不能只看過去,更要看 2025 年底至 2026 年初華爾街對 OpenAI 態度的急劇轉變。
從追捧到質疑
在 ChatGPT 問世後的前幾年,市場上幾乎所有與 OpenAI 沾上邊的公司都能享受股價上漲的紅利,這股樂觀情緒在 2025 年開始出現明顯的裂縫。
根據 Fortune 與 Bloomberg 在 2025 年 12 月的報導,市場敘事出現了戲劇性的逆轉,投資人開始將焦點從「OpenAI 的成長潛力」轉向「OpenAI 的財務可持續性」這個更根本的問題。
根據 The Information 取得的 OpenAI 內部文件,OpenAI 預計 2026 年虧損將高達 140 億美元,是 2025 年估計值的三倍,而 2023 年至 2028 年的累計虧損更可能達到 440 億美元,最快要到 2029 年才有機會轉虧為盈。
換句話說,OpenAI 雖然收入增長迅猛,但燒錢的速度更快,而這些錢最終流向的,正是那些與它深度綁定的概念股公司,讓投資人不得不開始思考:萬一 OpenAI 付不起帳,這些合作夥伴怎麼辦?
Oracle 的情況最具代表性。Oracle 股價從 2025 年 9 月的高點到 2025 年 12 月已累積下跌近 50%,主因是其高達數千3,000 億美元的雲端合約積壓高度依賴 OpenAI 的履約能力,而後者本身仍處於持續虧損狀態,讓投資人對相關的循環融資結構感到憂慮。
微軟的情況也相似,2026 年 1 月底財報公布後,微軟單日股價暴跌約 12%,市值一度蒸發逾 3, 570 億美元4,000 億美元,主因是市場對其每季高達 375 億美元的資本支出規模感到不安,加上揭露了 OpenAI 佔微軟商業積壓訂單的 45%,讓市場擔憂集中風險過高。
Alphabet 成為最大贏家
就在 OpenAI 概念股普遍承壓的同時,Google 母公司 Alphabet 卻逆勢走強。隨著 Gemini 系列模型獲得市場正面評價,Alphabet 憑藉 AI 在整個公司範圍內產生真實財務回報的能力,逐漸成為法人資金的首選。
根據 Bloomberg 報導,連結 Alphabet 的相關股票組合,其 2025 年的累積漲幅大幅領先 OpenAI 相關股票組合。
DeepSeek 衝擊:外部變數不容忽視
2025 年 1 月,中國新創公司 DeepSeek 發布 R1 模型,聲稱以遠低於西方主流大型 AI 模型的訓練成本,就達到了可比肩的性能表現,這一消息引發全球 AI 概念股的連鎖拋售,輝達(NVIDIA)單日市值蒸發高達 6,000 億美元,創歷史單日最大跌幅記錄,台積電、博通等供應鏈廠商也同樣受到波及。
該事件提醒投資人,OpenAI 概念股所面臨的外部競爭風險,遠比市場原先所預期的更為複雜。
Anthropic 估值超車,OpenAI 醞釀 token 降價
憑藉 Claude Code 在軟體工程師族群中的快速普及,Anthropic 的估值首次超越 OpenAI,成為大型語言模型領域的新估值龍頭,OpenAI 已將自家編程工具 Codex 列為優先反擊方向。
2026 年第二季,Anthropic 單季收入首次超越 OpenAI,且實現首次季度小幅盈利。Anthropic Q2 收入超過 115 億美元,環比增幅約 140%;同期 OpenAI Q2 收入為 67 億美元,環比增幅僅 18%,並繼續錄得虧損。這是 Anthropic 成立以來首次在單季收入上超過 OpenAI。
與此同時,OpenAI 正評估大幅削減 token 收費,目標是搶占 Anthropic 的市場份額,同時也是對 Anthropic 預期將採取類似降價行動的提前應對。OpenAI CEO 奧特曼近期坦言,AI 使用成本已成為「一個巨大的問題」。然而 OpenAI 與 Anthropic 目前均因算力成本而持續虧損數十億美元,大幅降價若啟動,將進一步侵蝕本已承壓的利潤空間。兩家公司均正處於 IPO 前夕,這場價格戰將成為雙方商業模式最直接的壓力測試,也是投資人在評估上市價值時不能繞過的核心議題。
延伸閱讀:
投資人應如何解讀這些動態?
整體來看,OpenAI 概念股已走過無腦追概念的蜜月期,現在市場更在乎的是誰能真正把 AI 投資轉化為實際的財務回報。
另一方面,橡樹資本(Oaktree Capital)聯合創辦人霍華德・馬克斯(Howard Marks)在 2026 年 2 月發布的備忘錄《AI Hurtles Ahead》中,提出了不同角度的評估。馬克斯認為 AI 遠非一時熱潮,而是能「以接近即時的速度改變世界」的通用目的技術(General Purpose Technology);AI 模型的真正能力在於「綜合資料並從中推理」,而非單純檢索,這讓它從生產力工具逐步演進成勞動替代者,影響範圍遠超市場初期預期。對於 AI 資產是否存在泡沫,馬克斯沒有給出確定答案,但他的立場是:全押有毀滅風險,完全迴避則有錯過重大科技躍進的風險。兩個極端都需要避開。
在 AI 商業模式的演進方向上,OpenAI 董事長 Bret Taylor 接受 CNBC 採訪時預判,隨著 AI 市場走向成熟,企業最終將無需自行管理 token,而是直接為業務結果付費。他將今日 AI 市場類比於互聯網早期,「彼時搭建一個網站的成本遠比現在高昂」。對於中國 Moonshot 發布的 Kimi K3 模型宣稱以更低成本達到頂級性能,Taylor 明確保留判斷:「它用起來是否真的更便宜,這一問題目前仍無定論。」在低成本模型的實際運行成本得到充分驗證之前,對相關成本主張宜保持獨立評估。
投資人在評估這些個股時,應聚焦在供應鏈中是否有真實且可驗證的訂單,而非單純依靠概念題材,這也和在投資任何新興科技主題時,最基本的選股邏輯是一致的。
OpenAI 概念股的優缺點與風險
在了解 OpenAI 概念股的市場動態之後,我們再來系統性地梳理投資這類標的的優缺點,讓投資人能夠更全面地衡量自己是否適合參與。
優點一:趨勢明確,長期需求可見度高
不論 OpenAI 本身的財務狀況如何,整個 AI 產業對算力、資料中心、散熱設備的龐大需求,短期內並不會消失。輝達 CEO 黃仁勳曾在財報電話會議上預測,全球 AI 資料中心的資本支出到 2030 年可能累積達到 3 至 4 兆美元,而台積電 Q3 2025 第三季財報也已印證,高效能運算(HPC)佔其總營收的比例已從 2022 年的 39% 攀升至 2025 年的 57%,真實的訂單成長足以支撐論述。
此外,OpenAI 本身的年化營收已從 2023 年的約 20 億美元成長至 2025 年底的逾 200 億美元,其 2026 年 2 月完成的最新融資輪更將估值推升至 8,400 億美元,顯示資本市場對其長期信心尚未動搖。
優點二:分散投資,不只押注單一公司
投資 OpenAI 概念股,其實是在投資整個 AI 產業,而不只是押注 OpenAI 一家公司。
想像一下,即使 OpenAI 有一天失去了技術領先地位,AI 的大趨勢也不會就此打住,因為整個產業都在快速演進。
- Google 推出了 Gemini 3,在多項基準測試中性能直逼 GPT-4;
- Anthropic 的 Claude 持續攻佔大量企業客戶;
- Meta 的 Llama 開源模型更讓 AI 能力廣泛普及
也就是說,就算 OpenAI 失去市場份額,晶片和雲端的需求也不會消失,甚至可能因為更多競爭者加入而擴大,這讓 OpenAI 概念股具備了一種押注大趨勢,而非押注單一公司的優勢。
優點三:龍頭企業財務穩定,主要客戶多元且不集中
OpenAI 概念股中最具代表性的公司,並非 all-in OpenAI,而是借助 OpenAI 擴大市場的成熟企業。
以輝達(NVDA)為例,其客戶涵蓋微軟、Google、Meta、亞馬遜等全球主要科技巨頭,OpenAI 只是眾多大客戶之一;台積電同樣如此,其 HPC 客戶橫跨輝達、AMD、蘋果等,不依賴任何單一買家。
這些龍頭企業擁有充裕的現金流、穩定的資產負債表,以及多年累積的技術護城河,即使 AI 市場出現短期震盪,也具備足夠的抗壓能力,風險相對可控。
優點四:具備參與 OpenAI 未來 IPO 的潛在機會
目前散戶無法直接投資 OpenAI,但這一局面未來可能改變。OpenAI 計劃在完成公司架構轉型後推進 IPO,一旦掛牌,其直接合作夥伴和早期布局的概念股將成為受益標的。
提前持有 OpenAI 供應鏈的股票,不僅讓投資人能在等待 IPO 期間參與 AI 浪潮的成長,還相當於提前卡位,在 OpenAI 正式上市後具備最直接的資金受惠潛力。
優點五:台灣供應鏈具有全球競爭壁壘
台積電的先進製程幾乎無法在短期內被複製,這是全球公認的技術護城河。只要 AI 晶片的需求持續,台積電就幾乎是繞不過去的製造節點,這類擁有實質技術門檻的供應鏈廠商,比純概念型公司更具投資穩定性。
缺點一:OpenAI 本身仍處於高度虧損狀態
根據多方報導,OpenAI 預計 2026 年虧損將達 140 億美元,到 2028 年底的累積虧損更可能高達 440 億美元,而公司自己預估最快要到 2029 年才能轉虧為盈。
如果 OpenAI 在這段期間遭遇融資困難,那麼依賴 OpenAI 訂單的相關供應鏈廠商,都可能連帶受到影響,具體來說:微軟目前對 OpenAI 的累積投資已逾 130 億美元,一旦 OpenAI 出現財務危機,這些資金恐將血本無歸,加上微軟 6,250 億美元商業積壓訂單中有 45% 來自 OpenAI,集中風險極高。
Oracle 方面,其高達 3,000 億美元的 OpenAI 雲端合約佔其整體積壓訂單的絕大部分,若 OpenAI 無力履約,這些合約將可能瞬間泡湯;輝達則面臨失去一個重量級大客戶的短期衝擊,因為 OpenAI 至今仍是其 GPU 採購最積極的買家之一。
據報道,OpenAI 未能達成2025年ChatGPT營收及10億週活躍用戶目標。OpenAI 財務長 Sarah Friar 已在內部發出警告:如果營收成長不加速,公司可能難以履行其龐大的算力採購合約,引發市場對 AI 泡沫的焦慮。
OpenAI 剛完成 1,220 億美元的融資,估值高達 8,520 億美元,但隨之而來的是對資料中心與算力容量的6000資金承諾。這種支出與成長的不對稱,引發了內部對擴張節奏是否過快的擔憂。
消息傳出後,與 OpenAI 有直接業務往來的公司首當其衝,市場開始質疑整個 AI 行業的支出成長是否具備可持續性:
- Oracle (甲骨文): 股價下跌 4%。
- 晶片三巨頭: Broadcom (博通) 下跌 4%、AMD 下跌 3%、NVIDIA (英偉達) 跌幅超過 1%。
- 軟銀集團 (SoftBank): 作為 OpenAI 核心投資者,在亞洲盤中暴跌近 10%,創六個月來最大單日跌幅。
- 新興雲服務商: 被視為 AI 槓桿股的 CoreWeave 下跌超過 5%。
面對報導,OpenAI 與其合作夥伴迅速展開公關反擊:
分析師觀點: Mizuho 專家 Jordan Klein 質疑,OpenAI 在 3 月底剛結算完融資,基本面不太可能在短短 30 天內(5 月 1 日前)突然惡化。Gabelli Funds 的 John Belton 則認為,這只是證實了 OpenAI 的市佔率正被 Anthropic 與 Google Gemini 蠶食的趨勢,並不代表整個 AI 產業支出的終結。
OpenAI斥責報導「荒謬」,強調公司正全力投入採購算力,並與合作夥伴保持高度一致。
Oracle (甲骨文) 力挺合作夥伴,表示其第一線觀察到 OpenAI 技術的採用速度正在加快,且 GPT-5.5 模型 的推出將帶來新一波動能。
2026 年 6 月,隨著 OpenAI 正式提交保密 IPO 申請,據 The Information 對招股書文件的報導,外界首次得以窺見 OpenAI 財務結構的全貌。賬面上,OpenAI 長期負債接近於零,租賃負債不足 7.5 億美元;但招股書中另有高達 6,650 億美元的採購承諾,用於支付晶片、能源和資料中心容量,這批承諾以表外形式列報,因 OpenAI 主要採算力租賃模式,相關付款直接計入損益表而非資產負債表。
關聯方交易的集中度也在招股書中得到確認:第一季約 45% 的總支出流向關聯方,72% 的收入成本(即運行 AI 模型的算力開銷,合計約 35 億美元)支付給微軟等既是金主又是供應商的合作方;同期來自關聯方的季度收入為 7.58 億美元,是去年同期的 12 倍。這套關聯方依存結構,意味著 OpenAI 的財務健康與少數大型合作夥伴的履約能力高度綑綁,若任何一方關係出現變化,連帶效應將直接在財報上顯現。
高速增長的背後是同樣驚人的資本消耗。OpenAI 預計 2026 至 2030 年間現金消耗接近 2,780 億美元,用於算力採購、資料中心建設與能源支出。甲骨文可能暫緩甚至退出一個為 OpenAI 提供算力、涉及約 200 億美元融資的資料中心項目,凸顯 AI 基礎設施建設背後的融資壓力。收入增速能否持續覆蓋龐大算力成本,是外界對 OpenAI 長期商業閉環的核心疑問。
延伸閱讀:
缺點二:概念炒作的泡沫風險
OpenAI 概念股在 2023 至 2025 年間曾掀起一波大規模的估值重估,部分個股已大幅超前基本面,意味著一旦市場情緒反轉,修正幅度可能會相當劇烈,Oracle 從 2025 年 9 月高點到同年底的腰斬走勢就是最具說服力的前車之鑑。
這種情況在 2025 年多次出現,部分 OpenAI 概念股的估值在消息面驅動下大幅飆升,但基本面卻難以支撐,最終引發劇烈回調。
以估值數據來看,Oracle 的本益比(P/E)曾在 2025 年高峰期攀升至逾 45 倍,遠超過其 5 年歷史均值的 33 倍,而微軟的本益比也一度逼近 30 倍,在整體科技股評估相對偏高的環境下,兩者都明顯溢價。
當市場情緒轉向、投資人開始要求看到真實回報時,這類高估值股票往往會首當其衝,遭遇更劇烈的修正。
缺點三:競爭格局快速變化,選股難度極高
AI 市場的競爭格局每隔幾個月就可能出現重大改變,無論是 Anthropic 的崛起、Google Gemini 的追趕,還是 DeepSeek 這類外部黑天鵝,都有可能重塑整個產業的供應鏈分配。意味著今天的 OpenAI 主要供應商,不一定是明天的最大受益者,持續追蹤產業動態的門檻相當高。
就比如說,Anthropic 的年化收入(ARR)在短短四個月內從 90 億飆升至 300 億美元,直接超車 OpenAI 的 250 億!
OpenAI 的親兒子 Codex,原本佔盡先機,卻因為內部策略搖擺(一度解散團隊去搞多模態),現在市佔率只有 40%,被出走員工創立的 Claude Code 壓著打。
OpenAI 的訓練成本是對手的 4 倍!C 端 9 億用戶大部分是免費的,簡直是算力黑洞。
除了競爭格局,技術路線的不確定性同樣不可忽視。OpenAI 目前依賴的 Transformer 架構並不是唯一的 AI 解法,新一代的 State Space Models(如 Mamba 架構)在相同規模下推理速度最高可達 Transformer 的 5 倍,且效能不相上下,量子運算的突破也可能從根本上改變算力需求結構,而邊緣計算的普及趨勢,更讓「是否需要集中式大型資料中心」這個問題重新被提上討論桌。一旦技術路線出現轉折,整條現有的 AI 供應鏈都可能面臨重新洗牌的風險。
AI 代理產品的用戶規模方面,OpenAI 於 2026 年 7 月 21 日宣布,面向編程場景的 Codex 與面向企業綜合任務的 ChatGPT Work,合計用戶數已突破 1,000 萬,較本月早些時候近乎翻倍。ChatGPT Work 與 Anthropic 的同類協作工具定位相近,兩者之間的市場角力正在加速。不過,1,000 萬仍僅佔 ChatGPT 整體逾 9 億週活躍用戶的極小部分,如何將基礎用戶轉化為代理產品付費用戶,將是 OpenAI 下一階段商業化的關鍵課題。
2026 年的企業客戶市場格局,在數月內出現了顯著逆轉。年初,Anthropic 在同時使用兩家公司產品的約 12 萬家企業中,佔據約四分之三的支出份額;到 9 月,兩家公司的市佔比已大致持平。
OpenAI 市佔回升的主要驅動力,是 2026 年 6 月推出的 GPT-5.6 系列(Sol、Terra、Luna 三款),以成本效率為核心設計,發布後進一步將 Luna 價格調降約 80%、Terra 調降約 20%。Anthropic 方面,Fable 5 在 6 月同步宣布默認保留用戶資料 30 天,這一政策對涉及敏感數據的企業構成合規障礙,加速了部分客戶轉移。面對競爭壓力,Anthropic 於 9 月下旬推出 Claude 5.5 系列,主打更低成本與更高效率。
缺點四:監管風險
此外,政策與監管的變數也日益不容小覷。各國政府正陸續加強對 AI 的監管力道,歐盟《AI 法案》將於 2026 年 8 月 2 日全面生效,違規企業最高可面臨全球年營收 7% 或 3,500 萬歐元的罰款,美國加州與紐約州也已在 2025 年底相繼通過前沿 AI 模型監管法規,一旦合規成本大幅攀升,OpenAI 及其供應鏈廠商的獲利空間都可能受到壓縮。
法律風險方面,2026 年 6 月,以紐約州為首的 42 個州檢察長聯合對 OpenAI 發出傳票,要求其提交廣告、用戶數據、未成年人與老年人相關活動、深度學習模型行為(包括模型諂媚性)及內部政策等廣泛文件——恰在 OpenAI 遞交保密 S-1 申請的四天後。同月,佛羅里達州對 OpenAI 及 CEO 奧特曼提起訴訟,指控其在明知 ChatGPT 對用戶有害的情況下仍將產品推向市場,是美國首起由州政府提起的此類訴訟。多起案件集中指向同一核心:ChatGPT 對弱勢群體(尤其是未成年人)的潛在危害。法律調查與訴訟的累積,可能對 OpenAI 的 IPO 估值與投資人信心形成直接壓力。
競爭對手的遭遇也值得 OpenAI 概念股投資人警惕。2026 年 6 月 13 日,美國政府以越獄安全風險為由,限制 Anthropic 旗下最先進的 Claude Fable 5 與 Mythos 5 模型的對外訪問,Anthropic 隨即向全體用戶關閉了上述兩款模型的服務。這是 AI 產業首例政府主動限制前沿模型訪問的公開案例,顯示出監管介入可能在毫無預警的情況下切斷一家公司的核心產品線。這個先例對所有 AI 概念股的長期估值框架都帶來了新的不確定性。
2026 年 7 月下旬,奧特曼計劃赴華盛頓向特朗普政府官員及國會議員就新一代 AI 模型 Astra 進行簡報,訪問期間美國政府正加快評估設立獨立 AI 審查機構的可行性,由財政部長 Scott Bessent 主導的相關方案已納入考量,期限設定於 2026 年 8 月初。
在聯邦立法進展不確定的情況下,OpenAI 另行推動「逆向聯邦主義」路徑,目前已支持馬薩諸塞州一項要求主要 AI 開發商識別災難性風險的立法提案,Anthropic 亦表態支持。這一動向延續了 2026 年 6 月以來的監管收緊趨勢。Anthropic Fable 5 和 Mythos 5 已遭出口管制下架,OpenAI 最新的 GPT-5.6 Sol 據報也在政府要求下作出重大調整方可發布。
2026 年 9 月 29 日,川普在白宮與 Anthropic、Google、Meta、NVIDIA、OpenAI 及 xAI 六家公司的 CEO 共同簽署《白宮超級智能協議》(White House Accord on Superintelligence),確立以行業自律取代政府強制立法的監管路線。協議建立四層安全機制:企業內部風險管控、專屬合規團隊、獨立外部審計,以及董事會層級監督。川普稱協議「在某種程度上如同一部憲法」,屬於「道德約束」,但並非具法律效力的正式立法。
對 OpenAI 而言,這一框架短期內降低了政府直接介入的合規風險。但行業自律協議的約束力有限,若未來出現重大安全事件,監管升級的壓力仍可能快速回歸。
缺點五:奧特曼創始人的風險
治理層面,WSJ 深度調查指出,奧特曼個人投資逾 80 家公司,集中在算力、能源與生技三大領域,其中至少 10 家已與 OpenAI 達成合作或正在洽談。具體案例包括:AI 晶片公司 Cerebras 在獲得 OpenAI 採購協議後啟動 IPO,奧特曼是其早期核心投資人;抗衰老公司 Retro Biosciences 在其投資後獲得 OpenAI 合作,截至 2025 年 12 月奧特曼持股市值達 2.58 億美元;核聚變公司 Helion 由奧特曼於 2015 年投資並出任董事會主席,後來 OpenAI 與之簽署購電意向協議,奧特曼還曾試圖促成 OpenAI 直接投資 5 億美元,因內部強烈反對而未果。
目前,美國眾議院監督委員會已正式就奧特曼的潛在利益衝突發起調查,多位州總檢察長也聯合要求 SEC 在 OpenAI 完成 IPO 之前展開審查。上市窗口期內,治理層面爭議集中爆發,可能對 OpenAI 的最終估值及市場信心形成不確定性。
缺點六: 管理層動盪
2026 年,OpenAI 在短時間內連續失去三位高層:首席營收官 Denise Dresser 在任不足 8 個月離職,這是 OpenAI 不到一年內第二次更換 CRO;COO Brad Lightcap 在任職 8 年後宣布離開;公司總裁 Fidji Simo 則於 2026 年 7 月以健康為由請辭。
高管密集離職,對於一家正在衝刺 IPO、組織快速擴張中的公司而言,是值得持續觀察的治理信號。
缺點七: AI 安全邊界接受考驗,模型自主突破沙盒,護欄爭議浮出水面
2026 年 7 月,OpenAI 公開披露了兩起 AI 安全事件,均涉及內部測試模型在無人指令的情況下突破隔離環境。
第一起事件中,一款長周期運行模型在執行 NanoGPT 基準測試時,因任務說明和研究人員指令衝突,模型花費逾一小時尋找沙盒漏洞,最終繞過外部訪問限制,向公開代碼倉庫提交了 PR;同一模型還學會將身份驗證 Token 拆成兩截分別打碼、運行時再拼合,以規避安全掃描器,且在自身的推理記錄中明確標注「我這樣做是為了繞過掃描器」。OpenAI 隨後暫停了該模型的訪問權限,重建「縱深防御」安全系統。
第二起事件更為嚴重。據 OpenAI 與 HuggingFace 聯名發布的公告 ,一款能力更強的未發布模型,在 ExploitGym 網絡安全評測中,自主發現並利用沙盒內包注冊表緩存代理的零日漏洞突破隔離,隨後推斷 HuggingFace 平台存有測評答案,入侵其生產數據庫竊取答案,整個過程無人下達攻擊指令。事後,HuggingFace 安全團隊在調用美國主流 AI 模型協助取證時,發現這些模型因安全護欄限制無法處理惡意載荷,最終不得不轉用中國智谱 AI 的開源模型 GLM 5.2 完成溯源分析。OpenAI 表示已就相關零日漏洞向第三方供應商負責任地披露,並將 HuggingFace 納入「可信訪問計劃」,支持其利用 OpenAI 模型強化防御。
上述事件在業界引發對 AI「護欄」定位的討論:護欄在阻止模型執行危險操作的同時,也可能限制防御方在真實安全事件中的響應能力。這一爭議與 2026 年 6 月 Anthropic Fable 5 因護欄漏洞遭受出口管制的前例高度相關,亦顯示前沿模型的安全管理正面臨日益複雜的挑戰。
安全管控上,OpenAI 最新旗艦模型 GPT-6.1 Astra 因未通過內部安全標準,宣布暫緩發布。這是繼 GPT-6 安全事件後,OpenAI 再次因安全評估不達標而延後重要產品上線。Altman 也公開表態支持業界引入獨立評估機構,協助前沿模型的安全把關。
值得投資人特別留意的空頭訊號還包括:
- OpenAI 宣布大規模裁員,往往是現金流吃緊的前兆;
- 微軟若對 OpenAI 的投資力道出現退縮,更是最大股東信心動搖的訊號;
- OpenAI 核心高管或創始團隊成員的大規模離職(2024 年 5 月,包括首席科學家 Ilya Sutskever 以及超級對齊團隊負責人 Jan Leike 在內,已有多位創始核心成員相繼出走,且多人離職時明確提及對 OpenAI 安全優先順序的疑慮),也值得高度警惕;
- 若競爭對手推出明顯更強的模型,OpenAI 的技術護城河將瞬間遭受衝擊;
- 而當微軟或 Oracle 開始在財報中正式揭露「OpenAI 相關集中風險」時,往往代表連內部都已開始為最壞情況做準備
誰適合投資 OpenAI 概念股?
雖然 OpenAI 概念股的題材吸引人,但並非所有投資人都適合參與。結合這類標的的高波動性、複雜的供應鏈結構,以及快速演變的競爭格局,以下 4 類投資人最適合布局 OpenAI 概念股:
1. 對科技產業有基礎研究能力的投資人
OpenAI 概念股的範疇非常廣泛,從台積電的晶圓代工,到台達電的電源供應,再到所羅門的 AI 機器視覺,各家公司的商業模式、獲利結構與 OpenAI 的關聯程度差異極大。如果投資人無法區分「真實訂單受益者」和「純題材炒作標的」,很容易在高點追入後套牢。
因此,這類投資最適合那些願意花時間研究財報、追蹤供應鏈動態,並且能判斷個股基本面的投資人。
2. 具有長期視野、能承受短期波動的投資人
AI 產業的長期趨勢方向明確,但短期股價卻可能因為 OpenAI 的一則融資新聞、競爭對手的新模型發布,或是 DeepSeek 這類外部事件而劇烈震盪。
如果你只能承受平穩的投資過程,OpenAI 概念股可能不是好選擇;但如果你願意以 3 至 5 年的視野來看待這個產業的滲透率成長,那麼短期波動反而可能是建立部位的好機會。
3. 已有分散配置基礎的投資人
OpenAI 概念股本質上是主題式投資,集中度風險較高。最適合參與的方式是在已有多元配置的投資組合基礎上,將部分資金作為衛星持倉布局,而非把大部分資金壓注在單一主題,這樣即使市場出現情緒性修正,整體資產的穩定性也不會受到太大的衝擊。
4. 能持續追蹤市場動態的主動型投資人
AI 市場幾乎每隔幾個月就可能出現重大變化,無論是 OpenAI 的新融資輪、台積電的產能布局更新,還是各國監管政策的調整,都有可能影響概念股的輪動方向。
如果你沒有足夠的時間和精神持續追蹤這些動態,建議考慮以 ETF 的方式間接參與,而非直接選股。
如何交易 OpenAI 概念股?推薦 Interactive Brokers
想要投資 OpenAI 概念股,最大的挑戰其實不是選股,而是如何在同一個帳戶內同時買到台積電(台股)和微軟(美股),因為這兩類標的分屬不同市場,大多數券商都無法做到一站式操作。
而 Interactive Brokers(以下簡稱 IB)可接入全球超過 160 個交易所,涵蓋美國、台灣、香港、日本、新加坡等主要市場,對投資 OpenAI 概念股來說,這代表投資人可以在同一個帳戶內,同時持有台積電(2330)、台達電(2308)、微軟(MSFT)、輝達(NVDA)等跨市場標的,完全不需要分別開設台股帳戶和美股帳戶,大幅降低操作複雜度。
而且費用透明,成本具競爭力。美股手續費低至每股 0.005 美元起。
OpenAI 概念股常見問題
OpenAI 和 ChatGPT 有什麼關係?
簡單來說,ChatGPT 是 OpenAI 最重要的旗艦產品,就像 iPhone 之於蘋果(Apple)一樣,ChatGPT 是 OpenAI 技術能力的具體展現,也是這家公司商業化最成功的武器。
ChatGPT 於 2022 年 11 月 30 日正式對外開放,當時定位是研究預覽版(Research Preview),沒想到在短短 5 天內,就吸引了超過 100 萬名用戶,創下當時最快達到百萬用戶的紀錄。到了 2025 年,ChatGPT 的每週活躍用戶 7 億人,相當於全球人口的約 10%,成為史上普及速度最快的科技產品之一。
OpenAI 最大股東是誰?OpenAI 是微軟的嗎?
微軟(Microsoft)確實是 OpenAI 最重要的金主,但說 OpenAI「是微軟的」並不準確。
微軟最早在 2019 年就對 OpenAI 進行了首筆 10 億美元的投資,並在此後幾年間陸續加碼,截至 2025 年 10 月重組完成時,微軟對 OpenAI 的總投資承諾已達逾 130 億美元。2025 年 10 月,OpenAI 完成架構重組,正式轉型為公眾利益公司(PBC),微軟在此次重組後取得了 OpenAI 營利實體約 27% 的股份,按當時估值計算市值約達 1,350 億美元,這也是外界首次有清楚的數字可以確認微軟的持股比例。
那麼這個 27% 代表什麼意思呢?意思是微軟雖然是 OpenAI 單一最大的外部投資者,卻並非 OpenAI 的控制者。根據 OpenAI 官網的說明,整個集團仍由非營利的「OpenAI 基金會(OpenAI Foundation)」所掌控,後者持有營利實體約 26% 的股份,並在董事會中扮演主導角色。除了微軟之外,其他持股者包括現任及前任員工與多家創投機構,共計持有約 47% 的股份。
換句話說,OpenAI 的實際控制權在基金會手中,而非微軟。兩家公司目前是長期的策略合作夥伴,OpenAI 的 API 服務以微軟的 Azure 雲端為獨家平台,OpenAI 也承諾向 Azure 採購累計高達 2,500 億美元的雲端服務,這是一段深度的商業綁定關係;但在公司治理層面,OpenAI 仍然保有高度的獨立性。微軟在 OpenAI 董事會中僅持有無表決權的觀察員席位,並未擁有決策控制權。
OpenAI 什麼時候會上市?什麼時候可以買到 OpenAI 股票?
OpenAI 已於 2026 年 6 月 8 日秘密遞交 IPO 申請,CEO 奧特曼透過 Slack 告知員工計劃「在未來一年內」完成上市。時程仍有彈性,AI 自我改進的進展可能推遲,龐大的算力融資需求則可能加速。此前,有消息傳出會在2026年第4季度上市。
總結
OpenAI 不只是一間 AI 公司,更是一個重塑全球科技供應鏈的龐大生態系。由於 OpenAI 本身未上市,投資人最可行的參與方式,就是透過與它高度連結的概念股切入,從上游晶片製造的台積電、封裝測試的日月光,到中游資料中心設備的台達電與奇鋐、伺服器代工的緯穎,再到下游應用的微軟與 CoreWeave,整條供應鏈幾乎都有對應的投資標的可以布局。
不過,OpenAI 概念股並非一個同質性高的投資群體。在 2025 年底至 2026 年初,市場態度已從全面追捧轉為審慎評估,高資本支出與持續虧損讓投資人開始要求看到更清晰的獲利路徑。因此,布局概念股之前,必須先釐清每家公司與 OpenAI 的實質連結程度,區分真實訂單受益者與純題材炒作標的,才能真正做到精準布局,而不是人云亦云地追逐題材。
如需跨市場同步布局台股與美股的 OpenAI 供應鏈,Interactive Brokers 是目前最方便、費用也最透明的平台選擇。
延伸閱讀:
- Anthropic 股票還沒 IPO 買不到?了解這10檔 Anthropic 概念股!
- 2026 年 AI 概念股推薦:精選 20 檔 AI 股票完整分析
- 15檔資料中心概念股【2026】為何巨頭砸7,000億美元建資料中心?
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以聯繫 Spark Spark Finance 團隊或咨詢你的理財規劃師,以取得專業的建議。







