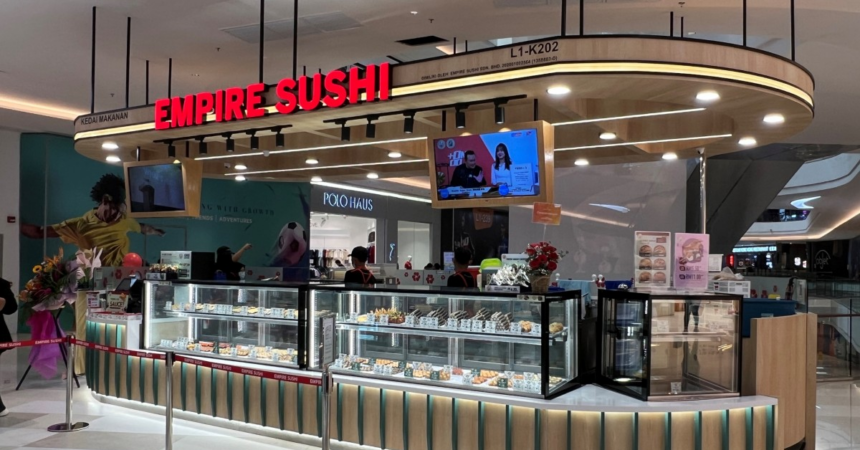
Empire Sushi IPO 后将会是马来西亚最大的上市寿司连锁!
Empire Sushi 已经开到143家门店,门店规模是全马最大。而且如果把它的财务数据和历史更悠久的 Sushi King 、Sushi Zanmai 对比,Empire Sushi 竟然是最会赚钱的。
FY2025,Empire Sushi 营收RM2.356亿,PAT RM3,792万,净利率16.1%。同期,Sushi King 营收RM1.743亿,净利率只有1.9%。Sushi Zanmai 营收RM1.455亿,净利率11.2%。
一件主打每件RM2寿司的即拿即走摊,净利率反而比堂食餐厅高,到底值得投资吗?
这家公司的成长速度也相当亮眼。营收从2023财年的RM1.371亿,三年内增长至2025财年的RM2.356亿,CAGR达31.1%。净利润的增幅更快,CAGR高达61.2%,PAT margin也从10.6%扩大至16.1%,规模扩大的同时利润结构也在优化。
不过,同店销售增长(SSSG)已从FY2022的12.2%放缓至FPE 2025的1.6%,意味着未来的增长故事,将越来越依赖新开门店能否顺利兑现。
Empire Premium Food Berhad(Empire Sushi 的母公司)计划于2026年4月17日在主板上市,零售认购价每股RM0.70,市值约RM7.70亿,主要顾问、包销商及配售代理为 Maybank Investment Bank Berhad。申购截止日期是2026年3月31日。
本文将从创始人背景、业务模式、财务表现、集资用途、行业前景、竞争格局到投资风险,帮你全面理解 Empire Sushi IPO 的真实价值。
Empire Sushi IPO 上市详情
股票代号
EMPIRE
IPO 日期
| 公众申请认购开放日 | 2026年3月25日,上午 10:00 |
| 公众申请认购截止日 | 2026年3月31日,下午 5:00 |
| 认购抽签日 | 2026年4月7日 |
| 分配 IPO 股份日 | 2026年4月16日 |
| 正式上市日 | 2026年4月17日 |
上市板块
马来西亚证券交易所 – 主板(Main Market)
IPO 价格
每股 RM0.70(本益比约20.3倍)
大众筹集资金
公众发售(Public Issue)部分预计筹集约 RM1.526亿
上市后市值
按零售价RM0.70计算,上市后总市值约 RM7.70亿
股东回报记录
Empire Sushi 在上市前已建立派息记录。2025财年(截至2025年3月)宣派总额RM3,700万股息,相对当年PAT RM3,792万,派息比率高达97.6%。FPE 2026(截至2025年9月)再派RM1,500万,2026年2月进一步宣派RM1,200万。这说明大股东(创始人夫妇)在上市前现金变现。
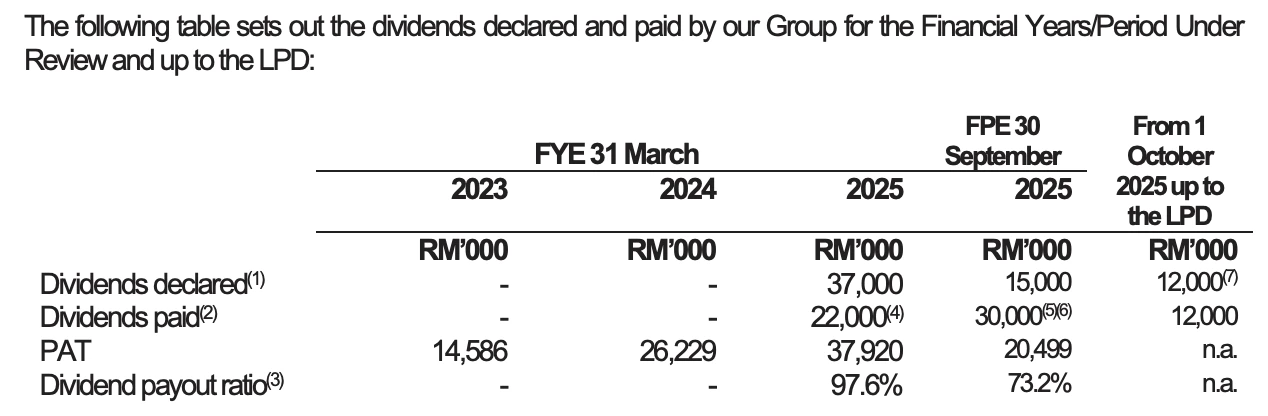
上市后,公司目标维持至少30%净利润作为派息,具体视董事会审议及公司现金状况而定。
首次公开发行的股份分配
本次IPO共发售最多3.63亿股,占扩大后总股本(11亿股)约33%:
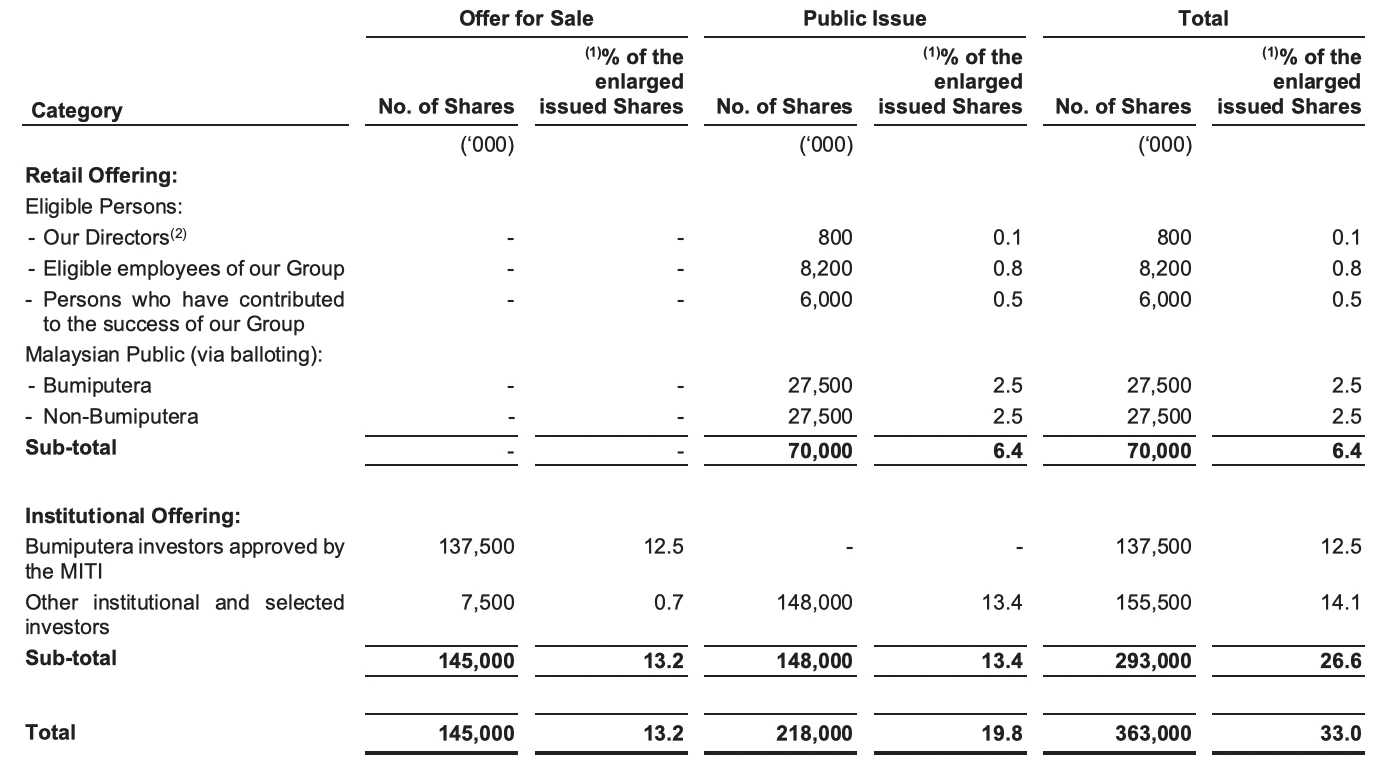
| 分配类别 | 股数 | 占扩大后股本 |
| 机构配售 (含Bumiputera机构) | 2.93亿股 | 26.6% |
| 零售:合资格人士 (董事、员工、贡献者) | 1,500万股 | 1.4% |
| 零售:大马公众抽签 (含土著50%) | 5,500万股 | 5.0% |
| 合计 | 3.63亿股 | 33.0% |
上市后,创始人夫妇透过控股公司 Empire 11 合共持有约65.2%股权,仍是公司绝对控制股东。
Empire Sushi 母公司 Empire Premium 是什么公司?
Empire Premium Food Berhad 是 Empire Sushi 连锁的控股公司,总部位于雪兰莪州 Puchong(IOI Boulevard)。
Empire Sushi 的故事始于2010年,由 Nicole Lim 与 Jordan Tan 共同创立,最初以简单的”即拿即走”(grab-and-go)模式在购物商场内售卖寿司,主打价廉物美,约RM2/件,目标是大众消费群体。
这个定位在当时颇为精准,不是高端日式餐厅,也不是便利店寿司,而是介于两者之间的”商场寿司”,切中了中等收入消费群的需求。
经过逾15年发展,Empire Sushi 已从一家小摊位成长为马来西亚最大的寿司连锁运营商,旗下143家门店遍布全国13个州属及2个联邦直辖区,包括雪兰莪(34家)、吉隆坡(26家)、柔佛(21家)、槟城(11家)、霹雳(12家)等。2023年跨入东马,目前已有5家门店在砂拉越与沙巴运营。
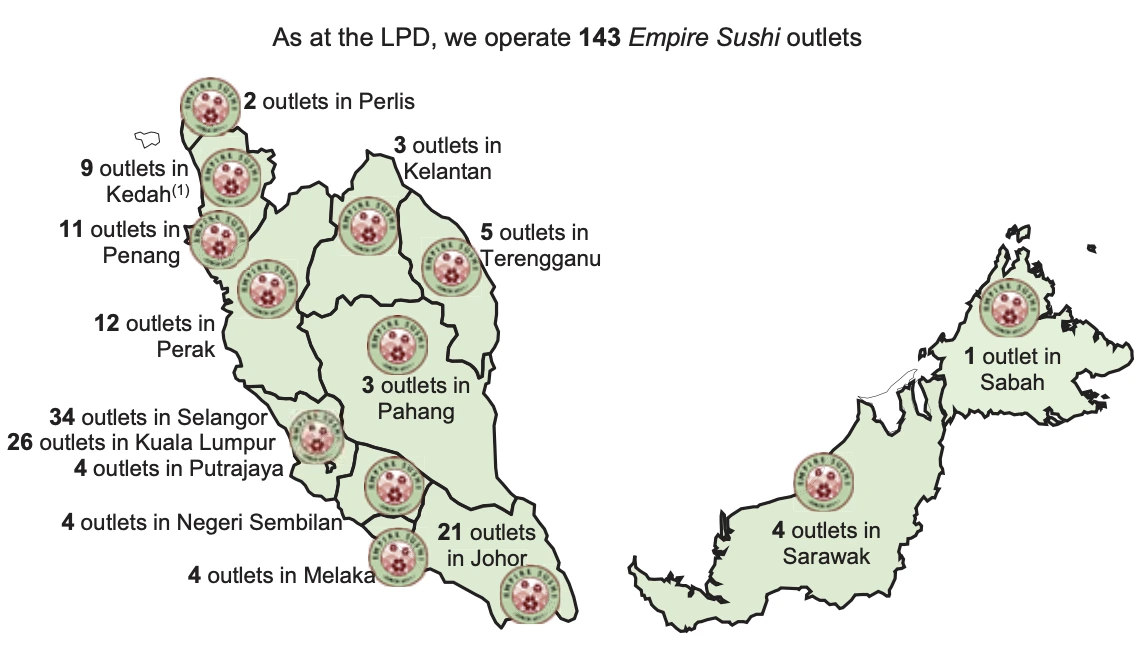
Empire Sushi 采用连锁直营模式,旗下所有门店均为公司自营(除1家寄卖模式门店),不进行特许经营(franchise)。
公司的核心逻辑很简单:
- 选址全在购物商场、超市、机场及交通枢纽,靠人流而非目的地消费
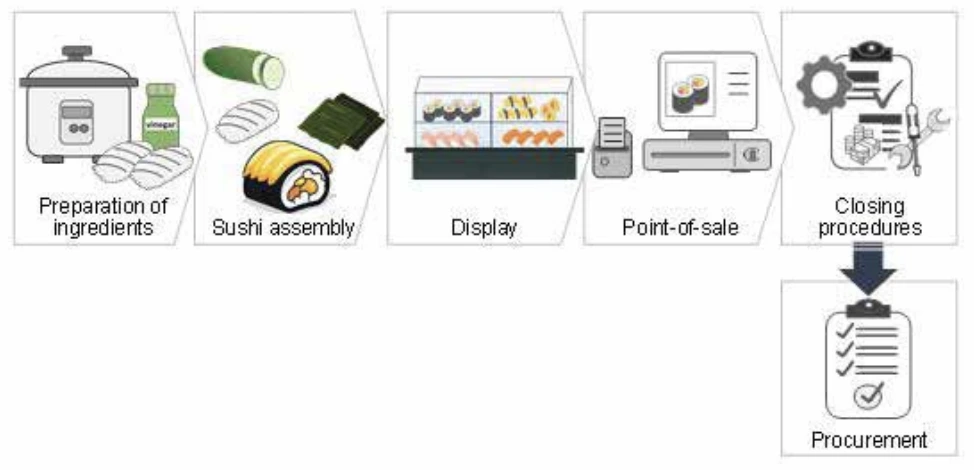
- 中央管理食谱、采购、品质控制与营销;门店只做最后组装与销售
- 低单价、高频次消费,吸引大众市场而非高端客群
- 清真认证覆盖132家门店,打开穆斯林消费群
这种”模块化 + 可复制”的扩张模式,让公司在过去数年内快速开店。仅在2020至上市前,新增门店就超过80家。
Empire Sushi 老板是谁?
Empire Sushi 背后是一对夫妻档联合创办人:Nicole Lim(36岁) 与 Jordan Tan(43岁)。
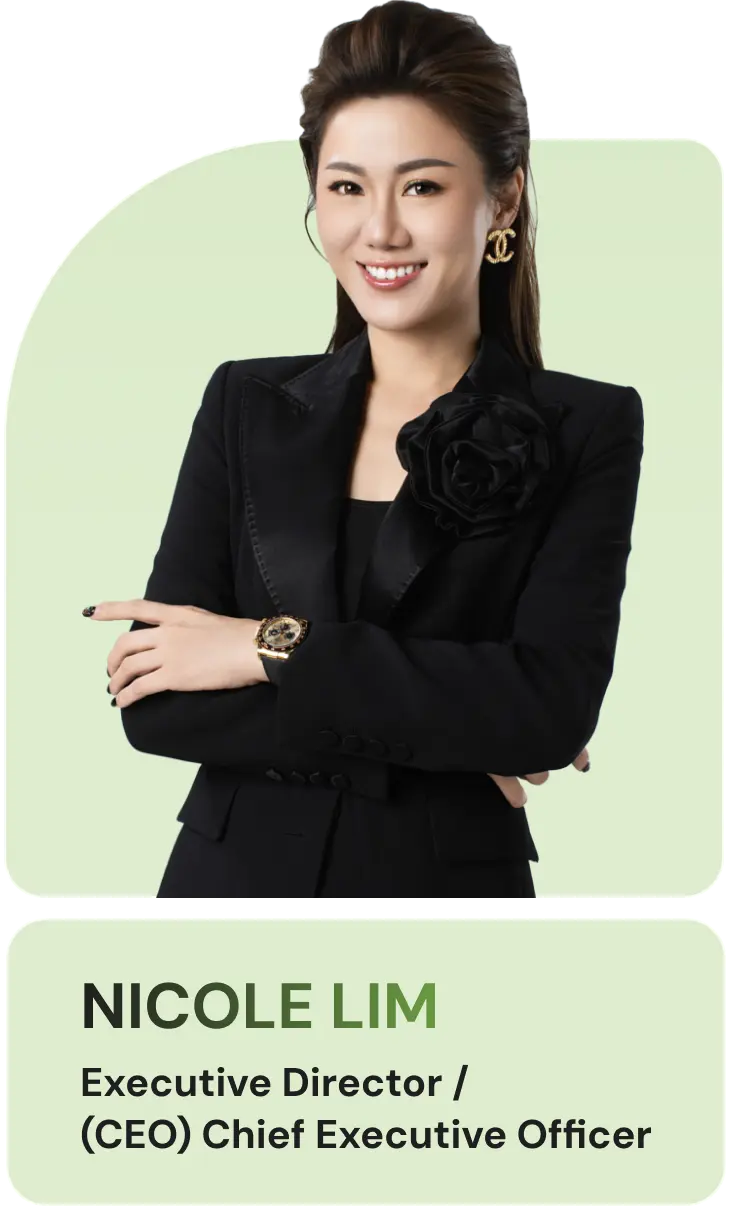
Nicole Lim 的故事,说来相当励志。
她在霹雳端洛读完中学后,进入 TARC Kampar 念商业行政文凭。念到一半,2009年,她选择辍学创业,与当时刚认识的 Jordan Tan 合伙,在 Kampar 开了一家叫 BB Little Kitchen 的咖啡馆。
一年后,两人在一个商场里看到即拿即走寿司摊的商机,决定把方向转向 Empire Sushi。2013年,公司正式注册为 Empire Sushi Group Sdn Bhd,两人开始全力做寿司连锁。
她目前负责整体战略方向、品牌与营销。
Jordan Tan 则是负责所有门店运营、菜单研发与食材搭配。
他在2000年就开始在商超寿司摊工作,从日常厨务操作做起,累积了约23年的餐饮经验,其中超过20年专注于寿司运营。2006年曾自己创业开过 Sushi Terminal 寿司摊,后来与 Nicole Lim 携手专注 Empire Sushi。
两人是夫妻,也是公司最核心的两根支柱。他们透过联合控股公司 Empire 11 Group Sdn Bhd(各持50%)合共控制上市后65.2%的股权,是公司的绝对控制人。
值得留意的是,Nicole Lim 的弟弟 Lim Chung Liang 是公司CFO,另一位弟弟 Lim Chung Jian 是公司员工,Jordan Tan 的弟弟 Tan Sin Boon 同样是公司员工。家族色彩浓厚,在管治层面需要关注独立性问题。
Empire Premium 的主要业务
Empire Sushi 的生意直接:开门店、卖寿司。但143家门店其实分成两种格局,各自打不同的客群。
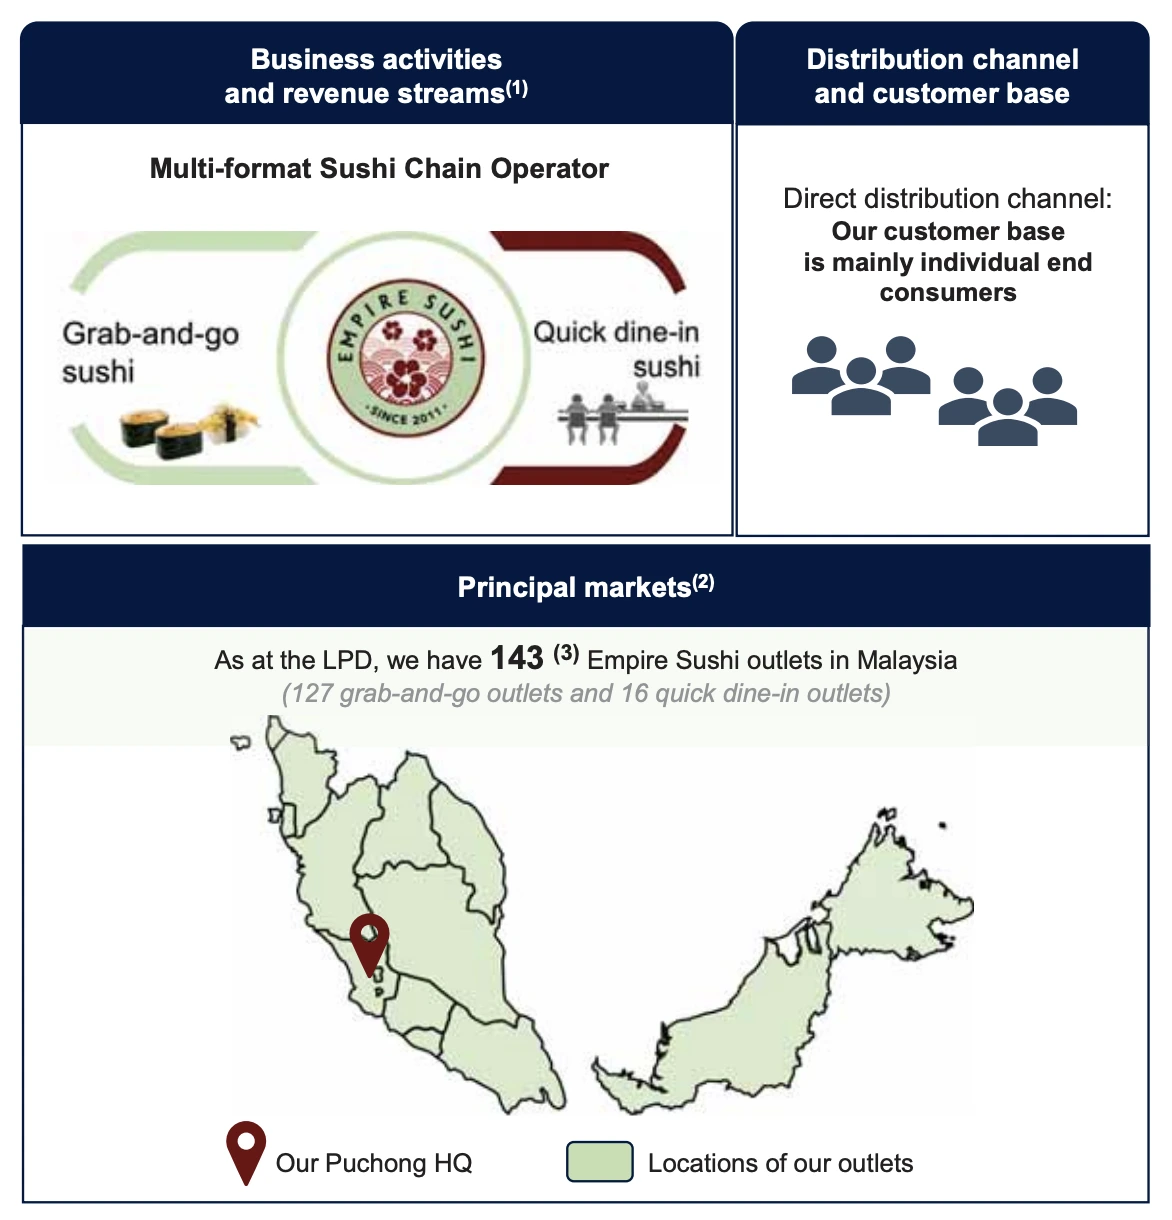
即拿即走(Grab-and-Go)门店 – 核心业务
共127家,占总门店约89%,也是 Empire Sushi 最标志性的形态。顾客走到冷藏展示柜前,自行选取已包装好的寿司,扫码结账,整个过程不超过5分钟。
这种模式的优势在于:运营简单、所需面积小(200至1,000平方尺)、可以嵌入商场任何角落,也正因如此,公司可以用相对低的资本开支快速复制开店。
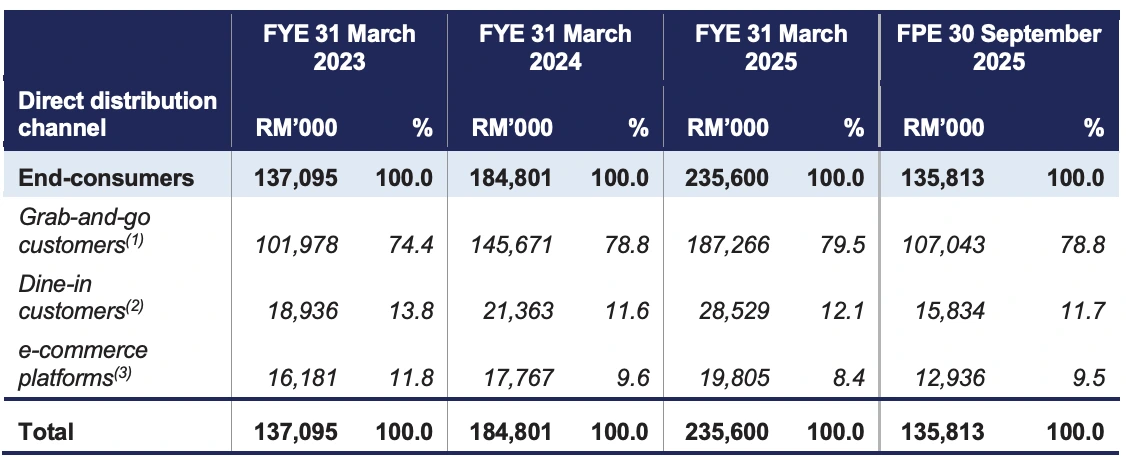
FY2025,即拿即走门店贡献79.5%总营收(约RM1.873亿),是公司的绝对核心。
快速堂食(Quick Dine-In)门店 – 升级版体验
共16家,占约11%,提供堂食寿司加热食(如汤面、熟食小碟),部分门店设有传送带,增加消费趣味与停留时间。FY2025贡献12.1%营收(约RM2,853万)。
这块业务的客单价理论上比即拿即走高,但开店成本与面积要求也相对更大,扩张速度因此较慢。
电商与外送 – 辅助渠道
2019年推出 Empire Sushi App,支持预购自取或外送到家。FY2025电商渠道贡献约8.4%营收(约RM1,981万)。
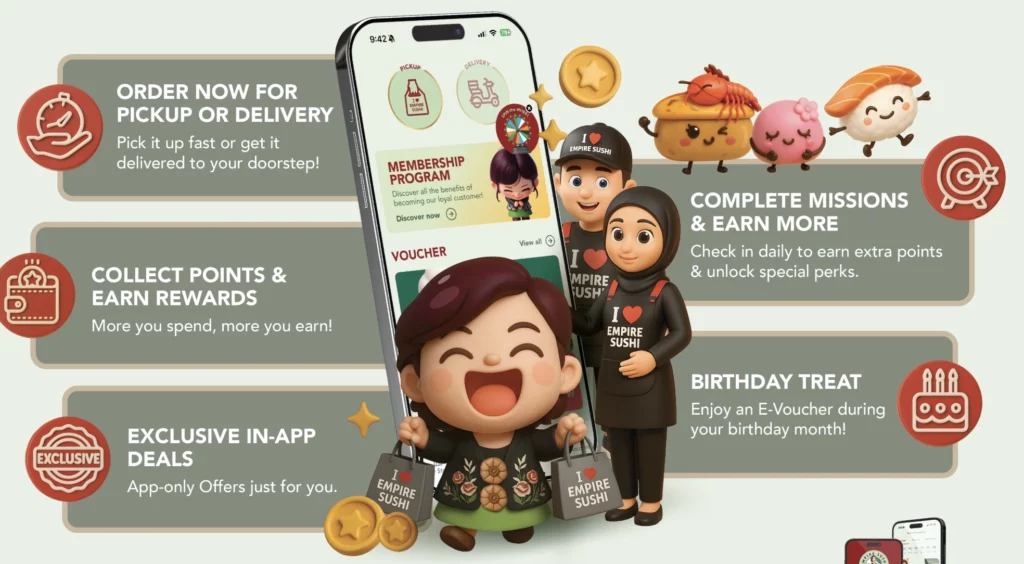
值得留意的是,电商占比从FY2023的11.8%持续降至8.4%,反映疫情后消费者重新回到实体门店消费,外送需求有所回落。
Empire Premium 的产品组合
Empire Sushi 的产品围绕一个核心原则:让寿司变得日常、可负担。
主要产品涵盖握寿司(Nigiri)、军舰寿司(Gunkan)、卷物(Maki/Rolls)、手卷(Temaki)、稻荷寿司(Inari)、饭团(Onigiri),以及饮料系列(茶、果汁、碳酸饮料、麻糬甜点)。
堂食门店额外提供热食如汤面、关东煮、烤肉、丼饭及熟食小碟。
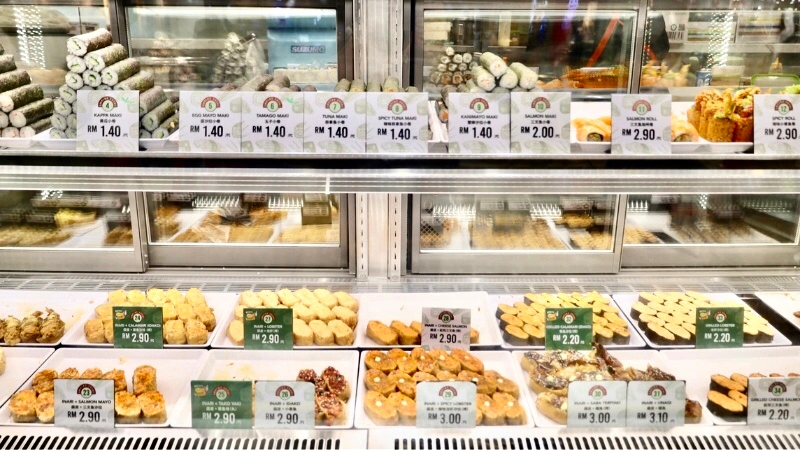
定价策略是关键,约RM2/件。 这个价格在过去数年的通胀环境下基本维持不变,让 Empire Sushi 在消费降温时期依然具有相当强的价格韧性。
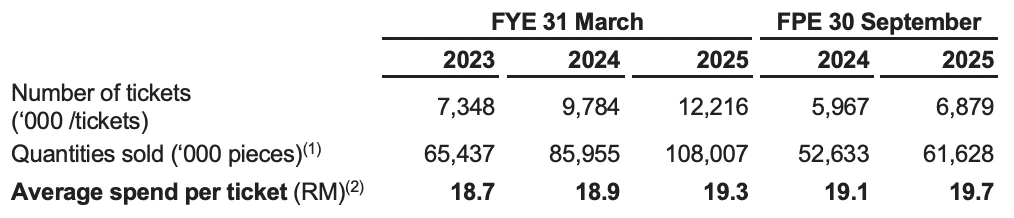
FY2023至FY2025期间,每张消费单(ticket)的平均花费从RM18.7升至RM19.3,增幅温和,说明公司并没有大幅提价,而是靠更多顾客来推动营收增长。总消费次数从734万张增至1,221万张,增幅达66%,顾客基础在快速扩大。
另外,公司保留所有食谱及部分特制食材配方的知识产权,供应商须签署保密协议。这意味着 Empire Sushi 的口味很难被轻易复制,是品牌护城河的一部分。
Empire Premium 的主要客户与供应商
主要客户
Empire Sushi 的消费者全是直接终端客户(end-consumers),没有中间商或企业大客户,收入来源高度分散。
| 消费渠道 | FY2025贡献 |
| 即拿即走顾客 | 79.5%(RM1.873亿) |
| 堂食顾客 | 12.1%(RM2,853万) |
| 电商平台顾客 | 8.4%(RM1,981万) |
消费群特征以商场日常购物的城市与郊区大众为主,追求方便、实惠与品质,平均每张单消费约RM19.3。公司的 TikTok 已积累约26.2万名追踪者,其中一则员工互动视频录得220万观看次数,显示品牌在年轻消费群中有一定的影响力。
会员计划(Empire Sushi App)是在2019年推出,内建积分奖励机制,顾客消费累积积分后可完成指定”任务”兑换奖励。招股书未披露具体注册会员人数或活跃率,这方面的透明度有待提升。
主要供应商
Empire Sushi 的所有食材与包装均外包给第三方供应商,没有自家中央厨房。公司把供应链管理做成”虚拟中央厨房”。由头端负责食谱研发与规格制定,供应商按规格生产,再直送各门店。这个模式的好处是资本开支低、扩张灵活;但风险就是高度依赖供应商。
| 供应商 | FY2025占总采购% | 主要供应品 |
| Supplier AB | 32.7% | 已加工及新鲜食材 |
| Supplier C | 15.3% | 酱料、调味料、新鲜食材 |
| Supplier E | 13.2% | 已加工及新鲜食材 |
| Supplier D | 10.3% | 食材及酱料 |
| Supplier F | 7.3% | 干食材 |
| 合计 | 78.8% |
前5大供应商合计占总采购近79%,集中度偏高,且全部匿名披露。最大的 Supplier AB 一家就占32.7%,若主要供应商同时出现问题,对运营与毛利率的冲击将会相当直接。
Empire Premium 上市集资用途
这次公众发售预计筹得约RM1.526亿,主要押注在门店扩张上。
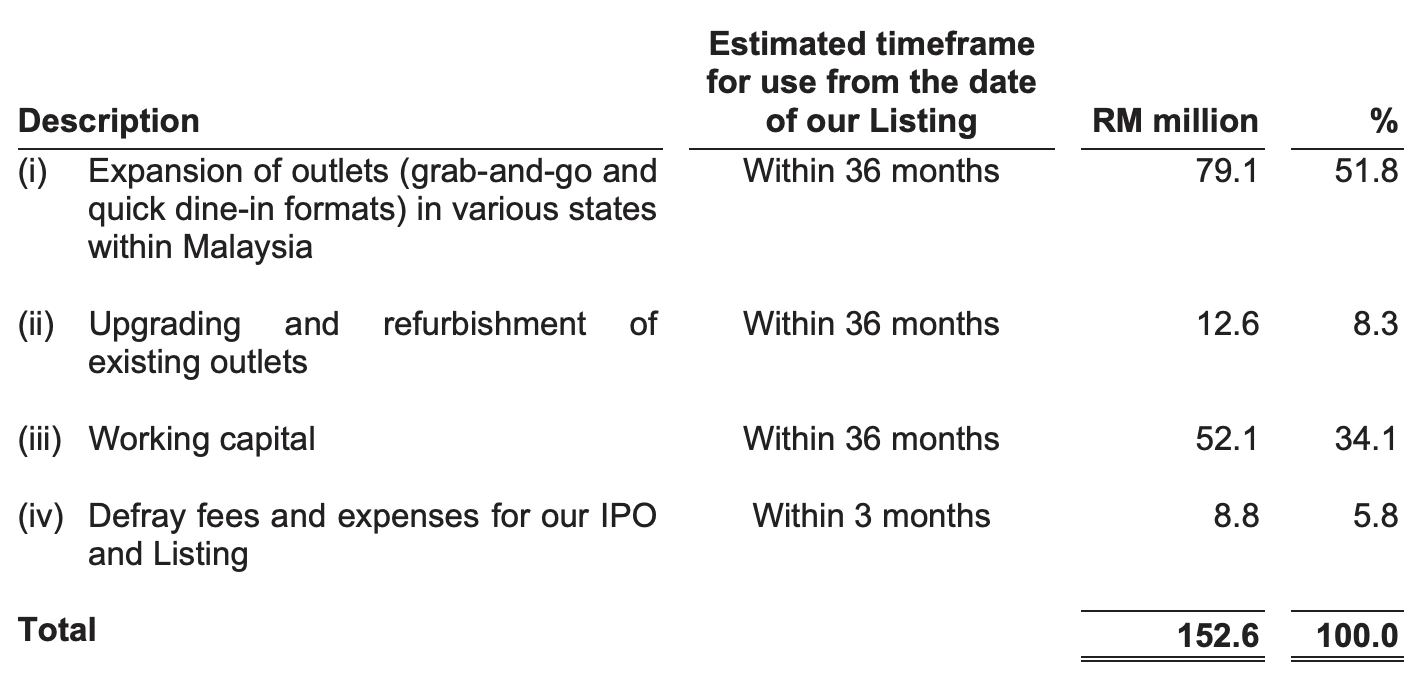
扩张56家新门店 – RM7,910万(占51.8%)
这是本次集资最大的用途,公司计划在上市后3年(至FYE 2029)内,新增56家门店,覆盖马来半岛及东马:
| 财政年度 | 新增门店 | 预算 |
| FYE 31 March 2027 | 15家 | RM1,850万 |
| FYE 31 March 2028 | 18家 | RM2,420万 |
| FYE 31 March 2029 | 23家 | RM3,640万 |
| 合计 | 56家 | RM7,910万 |
预算包含:装修与设备(RM4,310万)+ 员工薪资(RM2,190万)+ 租金(RM1,410万),同时将增聘约460名服务人员。
目前公司有143家门店,若56家顺利落地,届时总规模将接近200家。管理层表示新门店的平均回本期约9个月,即拿即走格式的每家门店资本开支约RM55万,堂食格式约RM100万,相对轻资产。不过,新门店的盈利质量与SSSG能否回升,才是关键变量。
翻新27家现有门店 – RM1,260万(占8.3%)
翻新将分三年(FYE 2027至FYE 2029)在27家半岛马来西亚门店进行,内容包括装修、更换设备与器材,维护门店品牌形象一致性、延长门店寿命。
营运资金 – RM5,210万(占34.1%)
其中RM5,000万用于采购食材、包装材料及饮料,支持现有门店日常运营以及新门店开业备货;另RM210万用于营销费用与日常开支。
营运资金占比34.1%比例偏高,主要因为公司食材现款买入、销售时才回收现金,扩张越快,营运资金压力越大。
支付IPO及上市费用 – RM880万(占5.8%)
包括顾问费、监管手续费、包销佣金及杂项费用,是一次性开支,不影响未来经营现金流。
Empire Premium 财务状况
过去业绩(营业额 & 净盈利)
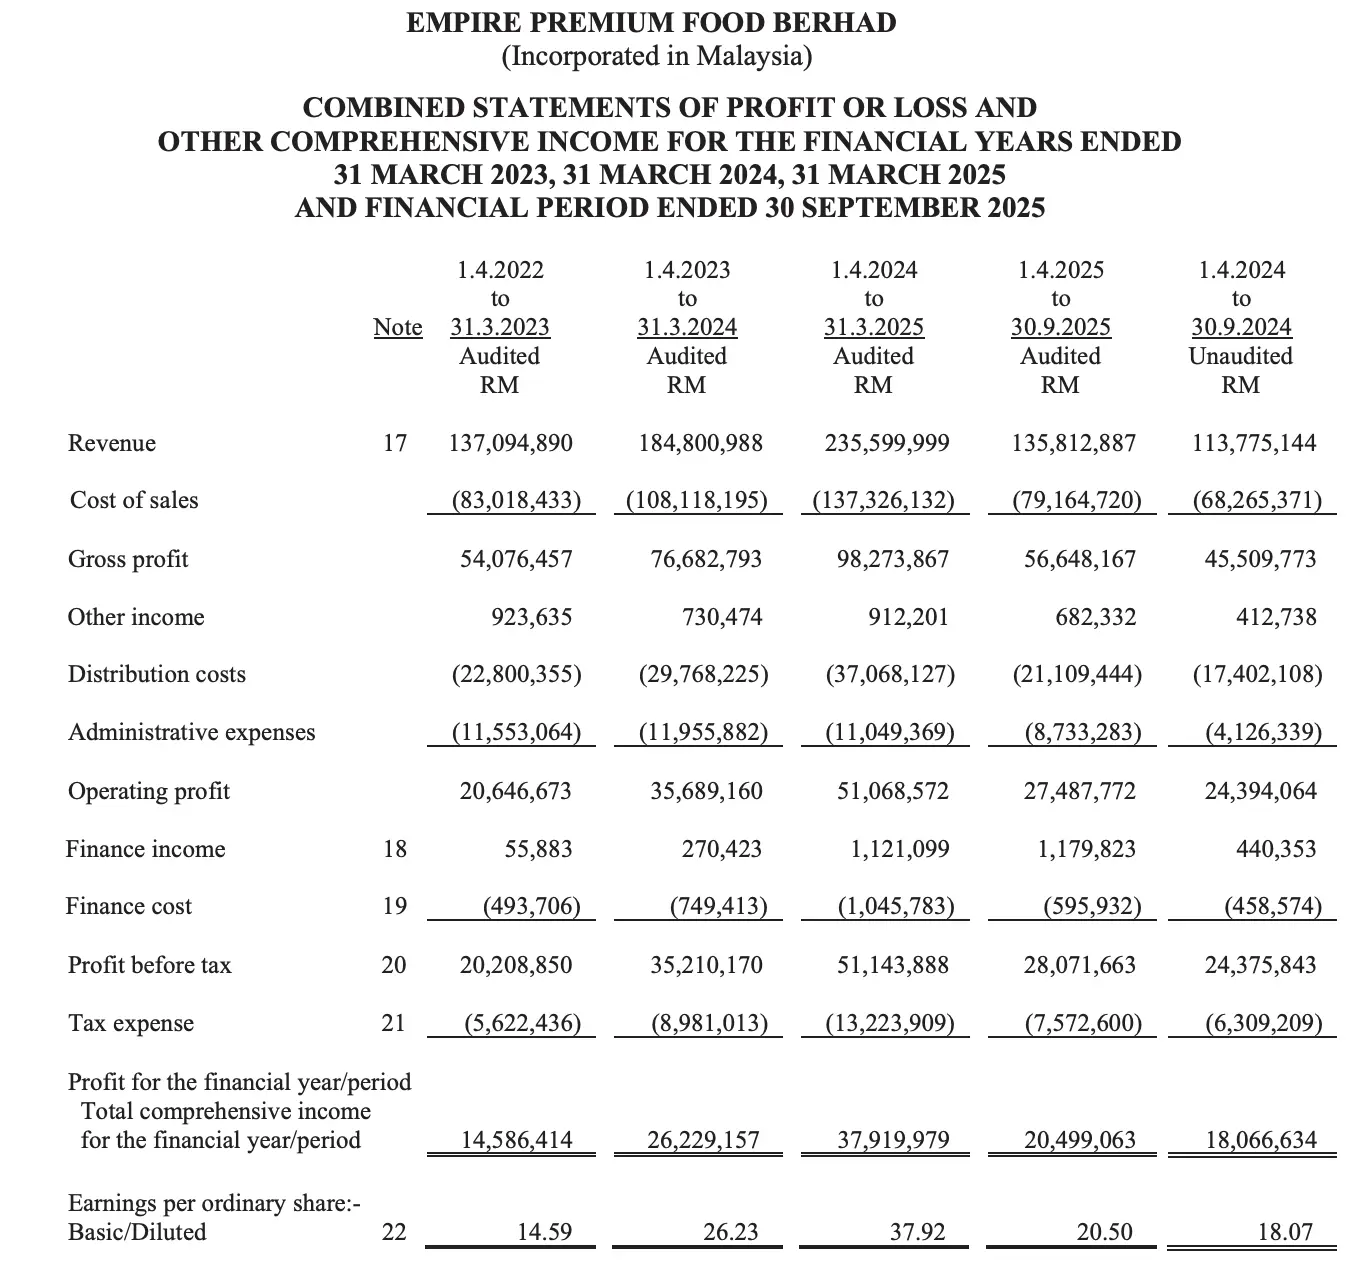
| 财政年度 | 营业额 (RM’000) | 毛利率 | 净利润 PAT (RM’000) | PAT Margin |
| FYE 31 March 2023 | 137,095 | 39.4% | 14,586 | 10.6% |
| FYE 31 March 2024 | 184,801 | 41.5% | 26,229 | 14.2% |
| FYE 31 March 2025 | 235,600 | 41.7% | 37,920 | 16.1% |
| FPE 30 Sept 2025 (6个月) | 135,813 | 41.7% | 20,499 | 15.1% |
Empire Sushi 的营收(Revenue)在过去几年持续扩张。公司从FY2023的RM1亿3,710万,增长至FY2024的RM1亿8,480万,再升至FY2025的RM2亿3,560万。在FPE 30 September 2025(6个月),公司已实现营收RM1亿3,581万,高于上一年同期的RM1亿1,378万(未经审计)。
营收 CAGR 31.1%,净利润 PAT CAGR 61.2%,这组数字单看相当漂亮。增长的主要驱动力:一是门店数量扩张(FY2023至FY2025新增59家),二是正向同店销售增长(SSSG:FY2023为+12.2%,FY2024为+9.8%,FY2025为+5.5%)。。
从收入结构来看,即拿即走(Grab-and-Go)始终是绝对主力:
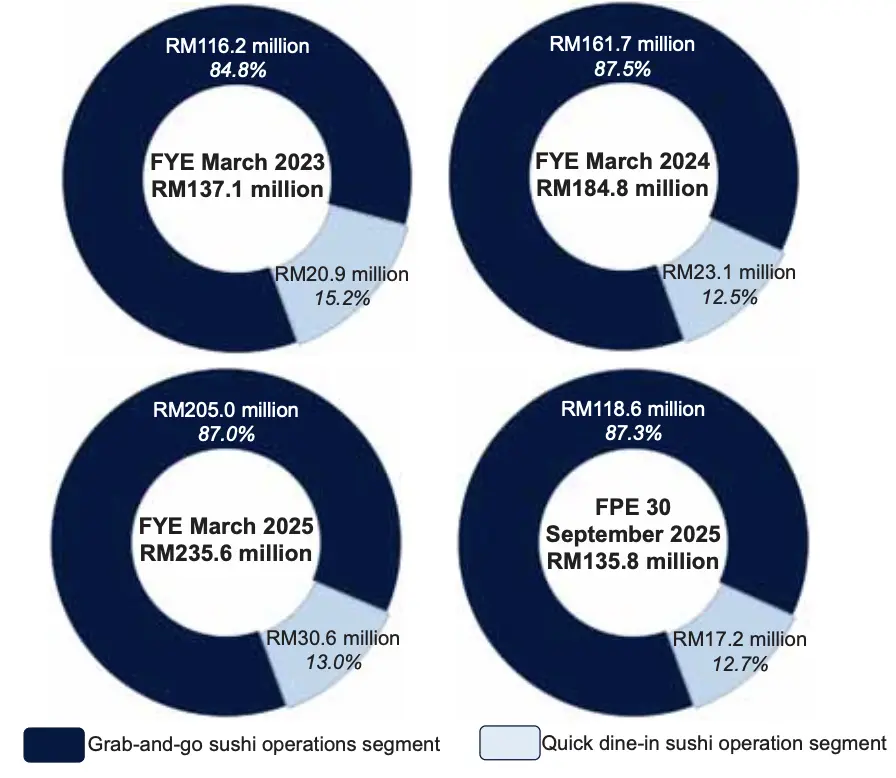
- FY2023:RM1亿1,620万,占84.8%
- FY2024:RM1亿6,170万,占87.5%
- FY2025:RM2亿0,500万,占87.0%
- FPE Sep2025:RM1亿1,860万,占87.3%
快速堂食(Quick Dine-In)贡献剩余约13%营收,占比稳定,不是公司的增长引擎,但提供了差异化的消费体验。
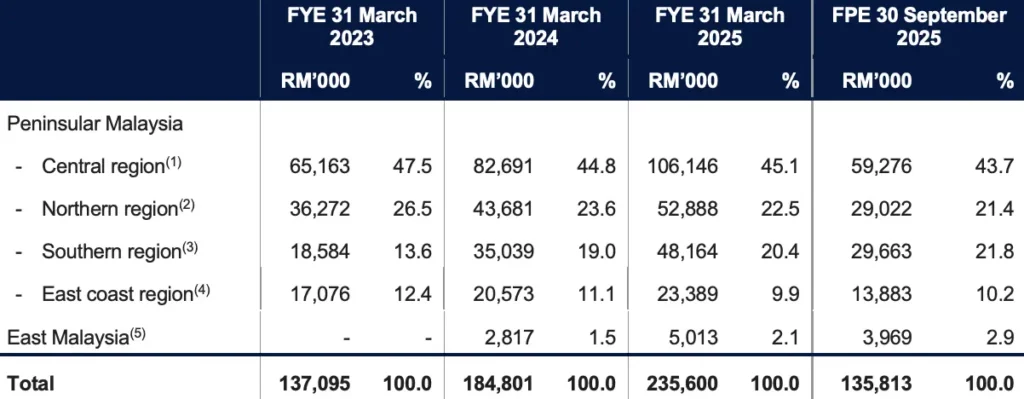
从地域来看,营收高度集中在马来半岛,其中中区(雪隆)长期贡献约43%至47%,南区(柔佛)贡献持续上升,从FY2023的13.6%增至FPE 2025的21.8%,反映南区门店扩张的成效。东马的贡献从零开始逐步增加,FPE 2025占约2.9%(RM397万),是公司目前最新开发的市场。
毛利润(Gross Profit, GP)从FY2023的RM5,408万,增至FY2024的RM7,668万,并在FY2025达到RM9,827万。FPE Sep2025的毛利为RM5,665万。
毛利率(GP margin)从FY2023的39.4%提升至FY2025的41.7%,FPE 2025维持在41.7%。毛利率连续改善,主要得益于:规模扩大带来的采购议价优势,以及食材成本增速(24.6%)低于营收增速(27.5%)所产生的规模效益。
销售成本(Cost of Sales)主要由两块构成,食材成本与劳工成本。FY2025食材成本约RM8,180万,占销售成本59.6%;劳工成本约RM5,550万,占40.4%。需要留意的是,劳工成本占比正在逐年上升(FY2023为37.7%),随着最低工资于2025年2月调升至RM1,700,这个趋势在往后财年将更明显。
税前盈利(PBT)从FY2023的RM2,021万增至FY2024的RM3,521万,再在FY2025升至RM5,114万。FPE 2025的PBT为RM2,807万。PBT margin从14.7%改善至21.7%,体现了规模效益下费用比率的持续优化。
净利润(PAT)由FY2023的RM1,459万,增长至FY2024的RM2,623万,并在FY2025达到RM3,792万。FPE Sep2025的PAT是RM2,050万,高于上一年同期的RM1,807万(未经审计)。PAT margin从10.6%改善至16.1%。
不过,有几点值得细看。SSSG正在明显放缓。 FY2022的SSSG是12.2%,到FPE 2025已降至1.6%。这说明既有门店的自然增长动力在减弱,未来营收增长将越来越依赖新开门店。管理层给出了FY2026全年SSSG目标3%至5%,能否达标是近期最值得观察的指标之一。
FPE 2025的 PAT margin(15.1%)略低于FY2025全年(16.1%)。 幅度不大,但在扩张期间,新门店初期的租金、人力及装修摊销会带来边际压力,这个趋势需要持续关注。
值得一提的是,有效税率长期高于法定税率24%,FY2023为27.8%,FY2024为25.5%,FY2025为25.9%,FPE 2025更升至27.0%。这主要因为存在不可扣税费用及往年低估税款,投资者在套用净利率时需把税率因素纳入考量。
EBITDA 从FY2023的RM3,062万,增至FY2024的RM4,861万,并在FY2025达到RM6,733万。FPE 2025的 EBITDA 是RM3,677万(年化约RM7,354万)。EBITDA margin 从FY2023的22.3%持续提升至FY2025的28.6%,反映运营杠杆效益正在扩大。
每股盈利(EPS)按上市后扩大股本(11亿股)计算:
- FY2023:1.33仙
- FY2024:2.38仙
- FY2025:3.45仙
- FPE Sep2025(6个月):1.86仙(年化约3.73仙)
以零售价RM0.70计算,对应FY2025 EPS的本益比约20.3倍;若以FPE 2025年化EPS计算,PE约为18.8倍。
现金与债务
营运现金流(Operating Cash Flow)呈持续改善趋势。FY2023产生约RM1,900万营运现金流,FY2024改善至约RM3,200万,FY2025进一步提升至约RM4,750万(扣除租约还款前)。这与盈利增长方向一致,体现出公司现金变现能力正在加强。
值得留意的是,公司的销售模式是即时收款(顾客以现金、信用卡或电子钱包即时付款),几乎没有应收账款风险,唯一的贸易应收款来自1家以寄卖模式经营的门店,金额极小(截至FY2025仅RM17.1万)。这是餐饮零售业相比 B2B 业务一个重要的现金流优势。
资产负债表方面,资产规模随业务扩张持续增大:
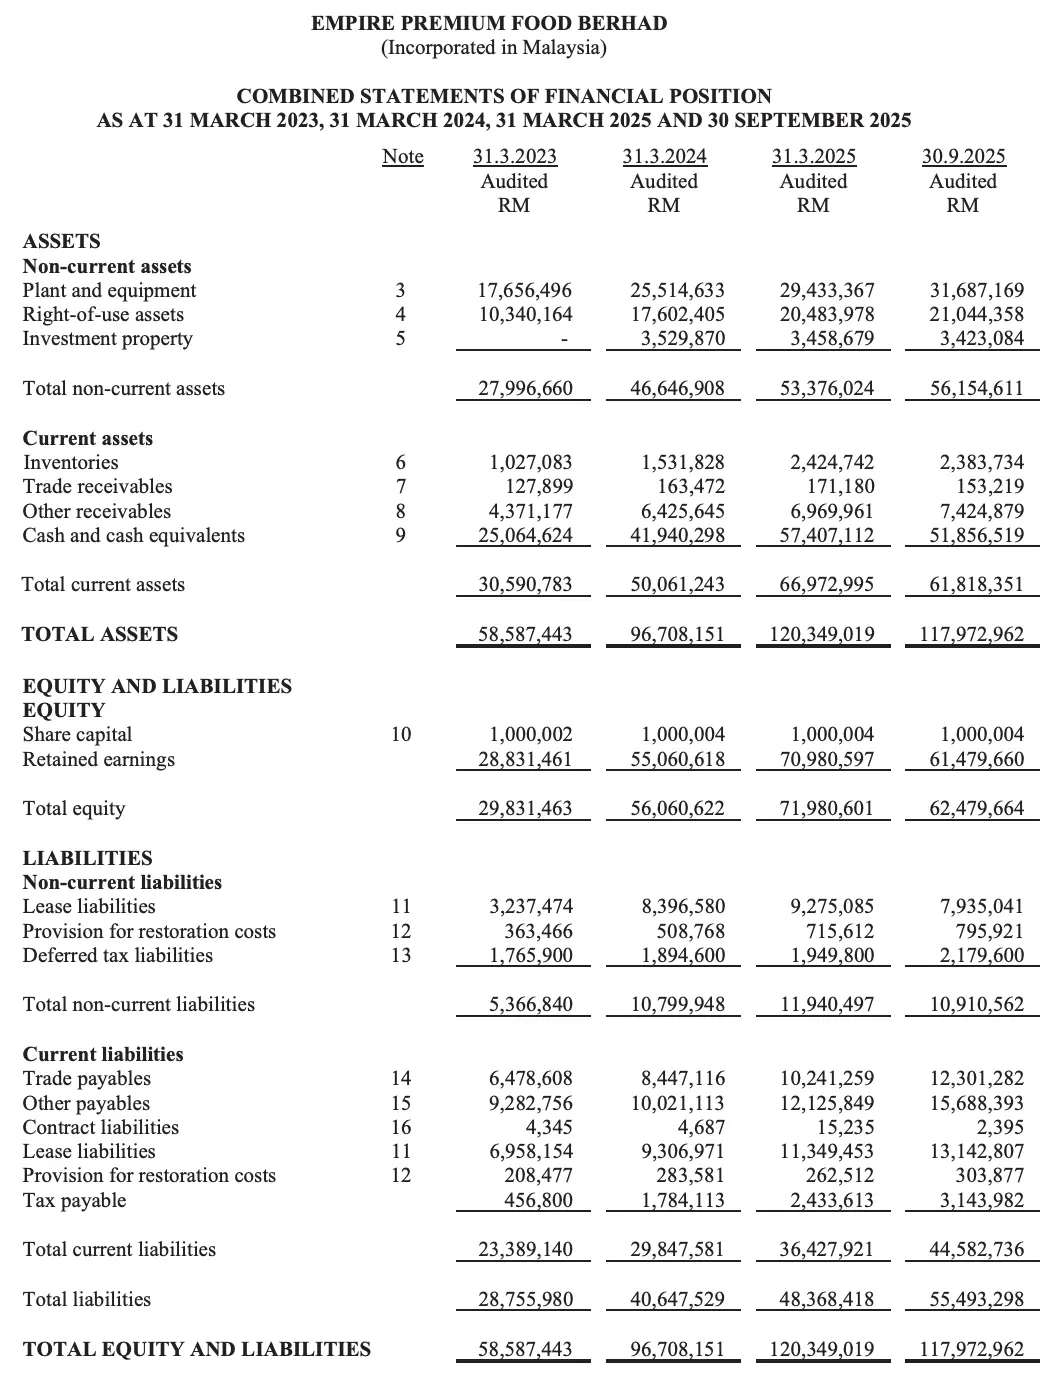
| FY2023 | FY2024 | FY2025 | FPE Sep2025 | |
| 总资产 (RM’m) | 58.6 | 96.7 | 120.3 | 118.0 |
| 现金及存款(RM’m) | 25.1 | 41.9 | 57.4 | 51.9 |
| 总权益 (RM’m) | 29.8 | 56.1 | 72.0 | 62.5 |
| 总负债 (RM’m) | 28.8 | 40.6 | 48.4 | 55.5 |
现金余额从FY2023的RM2,506万,持续增长至FY2025的RM5,741万,FPE 2025为RM5,186万(上市前派息后小幅回落)。充裕的现金储备是公司财务健康的重要指标。
负债结构主要由租赁负债(MFRS 16门店租约)构成,几乎没有银行借贷:
- FY2023:总租赁负债RM1,020万,占总权益34%
- FY2024:总租赁负债RM1,770万,占总权益32%
- FY2025:总租赁负债RM2,062万,占总权益29%
- FPE Sep2025:总租赁负债RM2,108万,占总权益34%
公司的负债比率(Gearing Ratio)维持在0.3倍,整体偏低,财务结构尚属健康。流动比率约1.4至1.8倍,短期偿债能力正常。
- FY2023:1.31倍
- FY2024:1.68倍
- FY2025:1.84倍
- FPE Sep2025:1.39倍(因上市前大额派息令现金减少,流动比率回落)
总体而言,公司财务结构稳健,现金充裕、无银行借贷、租赁负债可控。FPE 2025流动比率较FY2025下滑,主要因为公司在上市前密集派发约RM6,400万股息所致,并非经营层面的恶化。
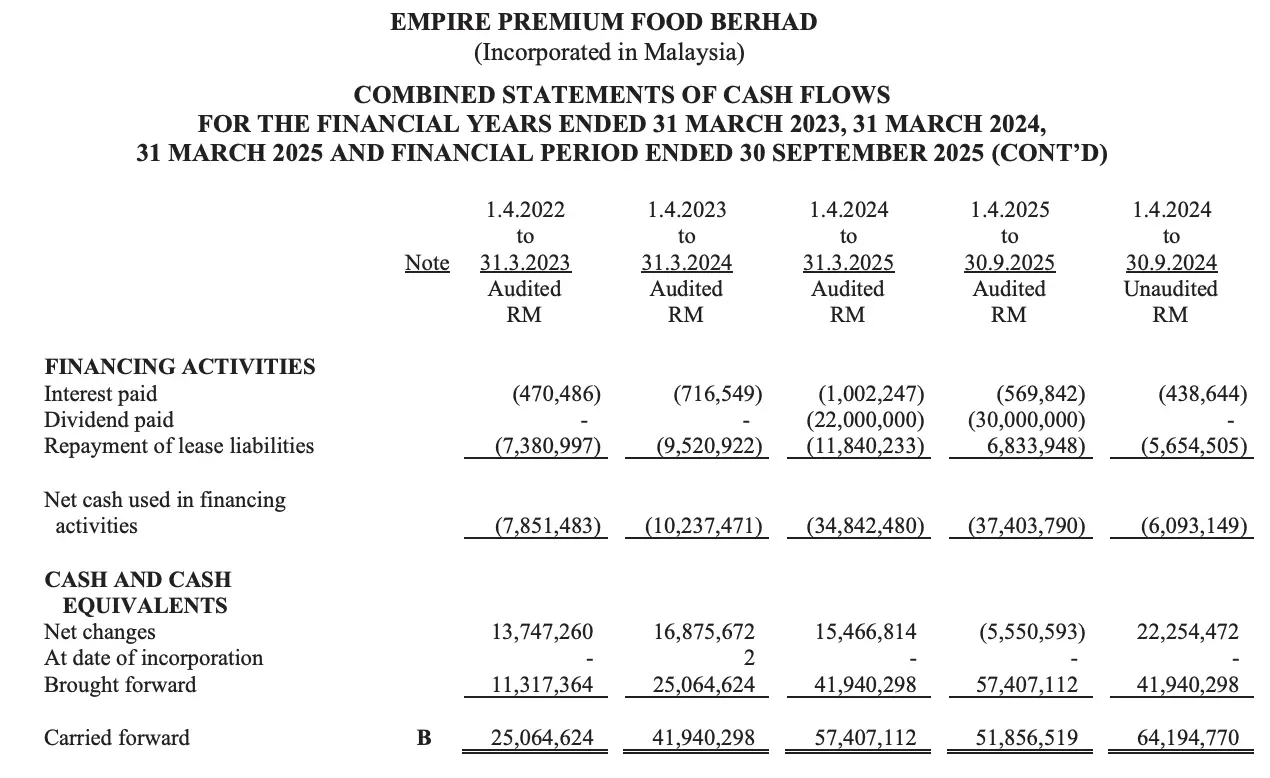
需要留意的一点是,上市前派发巨额股息,现金余额需留意。FY2025至上市前,创始人透过 Empire Sushi 合共提取了约RM6,400万股息。在上市前基本把盈利全数提取。上市后公司承诺将派息比率降至”至少30%”,这实际上意味着大部分盈利将留存于公司支持扩张,投资者不应预期上市后的派息水平与上市前相近。
即便如此,公司截至2025年9月30日仍持有现金约RM5,186万,现金状况尚算充裕。
Empire Premium 未来计划
扩张至56家新门店,迈向200家规模
这是未来3年最核心的战略。公司将优先覆盖马来半岛尚未布局的地区,同时推进东马扩张(目前东马仅5家),争取在FYE 2029达到约200家门店规模。
翻新与升级现有27家门店
分三年进行,内容包括装修、更换设备,维持全国门店品质与形象一致性,延长既有门店的营运寿命,并为新菜单及新格式的引入做好硬件准备。
深化清真认证覆盖
目前132家门店已取得JAKIM清真认证,公司将持续推进其余门店的认证,扩大对穆斯林消费群的吸引力,进一步拓宽市场覆盖面。
深化数字化与会员生态
持续优化 Empire Sushi App,加强与食品外送平台、购物商场及油站忠诚计划的联动,提升顾客复购率与会员粘性。
Empire Sushi 所在的行业前景与展望
Empire Sushi 处于马来西亚餐饮(F&B)行业,细分至快速休闲(Quick Service / Fast Casual)寿司连锁这个赛道。
2024年整体外食市场规模约RM986亿,而 Empire Sushi 的FY2025营收约RM2.36亿,市场份额不足1%。
这一方面说明公司当前规模仍小,另一方面也意味着可扩张空间相当广阔,即便将份额提升至2%至3%,营收仍有倍增的潜力。
马来西亚餐饮市场长期受益于城镇化加剧、外食文化普及以及年轻消费群对日式料理的偏好增长,2025年餐饮业的实际 GDP 增长7.4%,盈利以7.7%年复合增长率增长,餐厅和移动食品服务的总产值以57.8%的增长,外食消费增长6.9%。2026年GDP预测增长4.0%,服务业仍将是主要驱动力之一,外食需求预计保持正向。
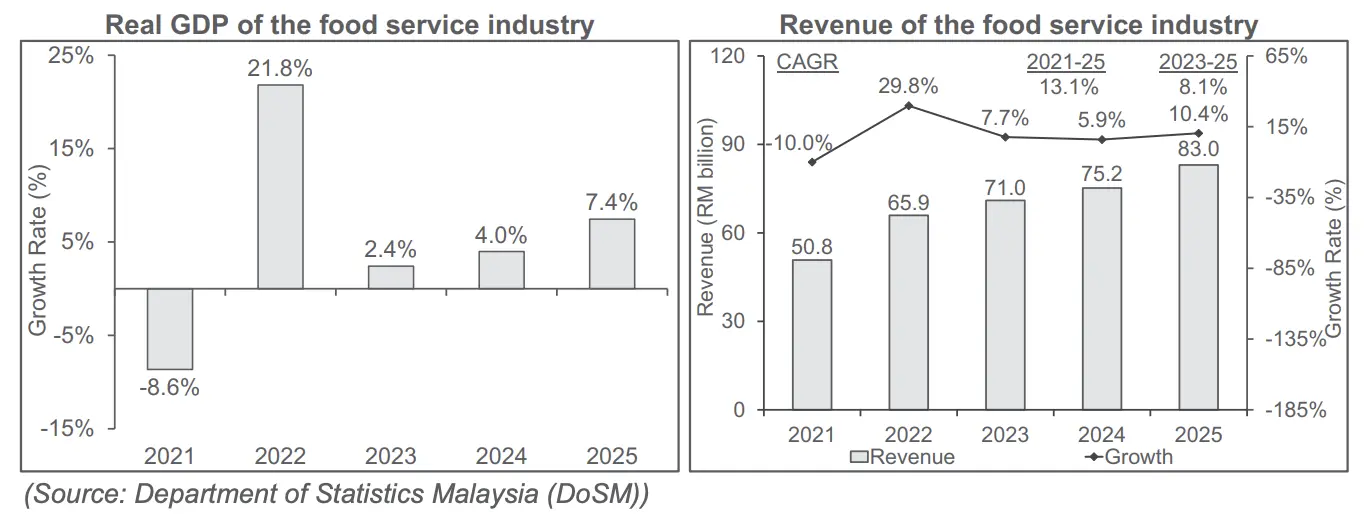
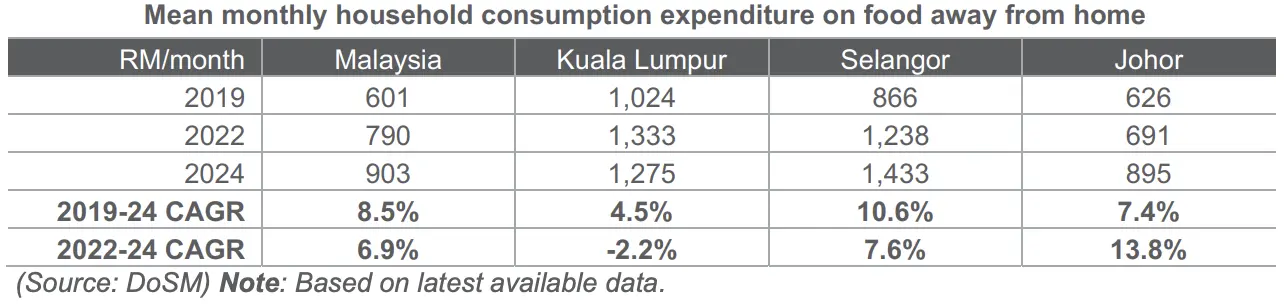
即便在通货膨胀压力下,Empire Sushi 约RM2/件的定价,依然维持相当高的消费吸引力,是其相对防御性的核心优势。
支撑行业增长的几个关键因素:
- 外食文化持续普及: 马来西亚年轻人口增加、双薪家庭比例上升,外食频率长期走高
- 日式料理大众化趋势: 日本料理在马来西亚消费群中已从”特殊场合”变成日常选择,Empire Sushi 的平价策略让这个趋势成为长期红利
- 清真认证打开最大消费群: 马来西亚穆斯林人口超过60%,Halal 认证是覆盖这个主力客群的必要条件
- 购物商场仍是人流核心: 马来西亚消费者逛商场的习惯依然根深蒂固,Empire Sushi 的选址策略与此高度吻合
进入门槛方面,马来西亚外食业整体进入门槛偏低,2024年已登记的食品服务场所多达30,005家。即拿即走与外带格式所需资本投入更低,竞争者随时可以出现。但在规模化运营层面,要建立标准化流程、供应链体系、IT系统与全国覆盖网络,就需要大量的时间与资本积累,这是 Empire Sushi 真正的护城河所在。
竞争格局对比
马来西亚的寿司连锁市场目前主要由以下几家主要玩家主导:
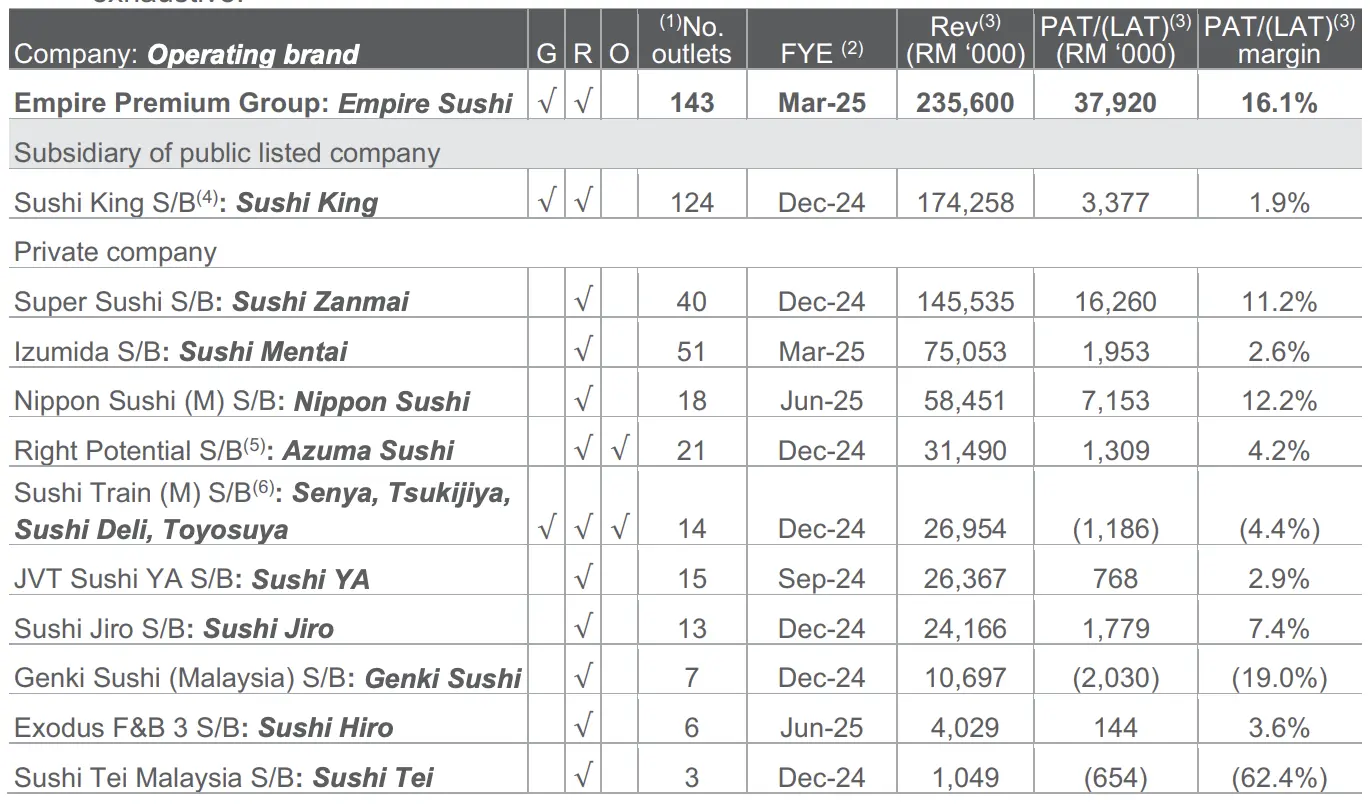
| 品牌 | 格式 | 门店数 | 财政年度 | 营收(RM’000) | PAT(RM’000) | 净利率 |
| Empire Sushi | Grab-and-go + 堂食 | 143 | Mar-25 | 235,600 | 37,920 | 16.1% |
| Sushi King | 传送带堂食 | 124 | Dec-24 | 174,258 | 3,377 | 1.9% |
| Sushi Zanmai | 堂食 | 40 | Dec-24 | 145,535 | 16,260 | 11.2% |
| Sushi Mentai | 堂食 | 51 | Mar-25 | 75,053 | 1,953 | 2.6% |
| Nippon Sushi | 堂食 | 18 | Jun-25 | 58,451 | 7,153 | 12.2% |
| Azuma Sushi | 堂食 | 21 | Dec-24 | 31,490 | 1,309 | 4.2% |
| Sushi Train(Senya, Tsukijiya等) | Grab-and-go + 堂食 | 14 | Dec-24 | 26,954 | -1,186 | 亏损 |
| Sushi YA | 堂食 | 15 | Sep-24 | 26,367 | 768 | 2.9% |
| Sushi Jiro | 堂食 | 13 | Dec-24 | 24,166 | 1,779 | 7.4% |
| Genki Sushi | 堂食 | 7 | Dec-24 | 10,697 | -2,030 | 亏损 |
| Sushi Hiro | 堂食 | 6 | Jun-25 | 4,029 | 144 | 3.6% |
| Sushi Tei | 堂食 | 3 | Dec-24 | 1,049 | -654 | 亏损 |
12家主要寿司连锁里,有3家亏损,多数净利率不超过5%。Empire Sushi 的16.1%净利率,是同业中的明显异常值。
定位上,Empire Sushi 与竞争对手走的是完全不同的赛道:Sushi King、Sushi Zanmai、Genki Sushi 主打坐下来用餐的堂食体验,客单价通常在RM40至RM80以上;而 Empire Sushi 的即拿即走格式主打便利与极低单价(约RM2/件),锁定的是另一个更高频、更大众的消费场景。
堂食餐厅需要更大面积、更多服务员、更复杂的厨房设备,固定成本结构偏高;而即拿即走门店面积小、人手少、菜单标准化程度高,单位成本天然更低。
这也是为什么两者之间的竞争并不完全正面冲。消费者”今天要吃一顿Sushi King”,和”顺手拿几盒 Empire Sushi 边走边吃”,解决的是两种不同的需求。
从营收规模来看,Empire Sushi(RM2.356亿)已明显领先 Sushi King(RM1.743亿),是目前行业收入最高的寿司连锁。在门店数量上,Empire Sushi 的143家也是业内第一。
整体来看,Empire Sushi 在马来西亚寿司市场的规模与定位上都具有较强的差异化竞争优势,其大众化价格带目前在上市连锁中缺乏直接对标竞争对手。
Empire Premium 的优势
1. 格式优势带来结构性高利润
即拿即走格式是 Empire Sushi 盈利能力远超同行的核心原因。相比堂食,即拿即走的面积需求小(节省租金)、人手少(节省劳工)、菜单固定(节省厨房成本),天然具备更优的单位经济学。这不是运营效率问题,而是商业格式设计本身的优势。
2. 规模最大,采购议价能力最强
143家门店的采购量为公司带来明显的议价优势。招股书数据显示,毛利率从FY2023的39.4%稳步提升至FY2025的41.7%,正是规模效益逐步显现的结果。随着门店数接近200家,这个优势只会进一步强化。
3. 模块化扩张,回本期约9个月
中央食谱 + 统一采购 + 标准化装修,让每家新门店的设置流程高度可复制。即拿即走新门店资本开支约RM55万,管理层披露平均回本期约9个月,资本效率相当高。这是公司能在数年内新增80家门店的底层原因。
4. RM2/件定价,抗通胀韧性强
在消费降温时期,Empire Sushi 是消费者”最后被割弃”的外食选项之一。过去数年通胀压力下,公司基本维持价格不变,反而靠更高人流带动营收增长。这是 Sushi King 等中价位堂食品牌在消费降温时较难复制的优势。
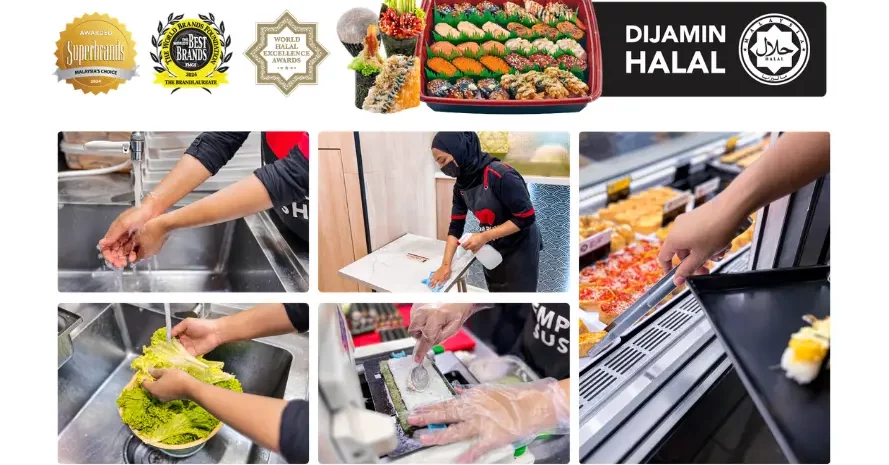
5. 清真认证,覆盖最广消费群
132家Halal认证门店,是覆盖马来西亚穆斯林消费群(占总人口超60%)的关键。不仅扩大了潜在客群,也是进驻要求Halal认证的商场的前提条件,直接影响选址空间。
6. 创始人具备深厚行业积累
Jordan Tan 拥有超过20年寿司运营经验,Nicole Lim 拥有近16年品牌与战略管理经验。两人从零开始把 Empire Sushi 做大,对业务的深度理解是公司重要的竞争资产。
Empire Premium 的风险
1. SSSG持续放缓,增长越来越依赖新门店
这是最需要关注的核心风险。SSSG从FY2022的12.2%逐步下降至FPE 2025的1.6%,说明既有门店的自然增长空间正在收窄。管理层给出FY2026目标SSSG为3%至5%,能否达标是观察的重要指标。一旦新门店扩张执行不顺、选址失误、租金谈判不利、新市场渗透慢–整体增长表现将与预期出现落差。
2.劳工成本持续上升
FY2023至FY2025,劳工成本从RM3,130万升至RM5,550万,增幅77%,而同期营收增幅是71.8%。劳工成本占销售成本比例也从37.7%微升至40.6%。随着最低工资于2025年2月再次调升至RM1,700,这个压力短期内不会消退。未来若再次调升,公司约1,150名门店员工的薪资成本将系统性上升,直接压缩毛利率。
3. SST令租金成本结构性上升
2025年7月起,租用商业建筑须缴纳8%服务税(SST),几乎影响公司所有门店的租约成本。这是一个系统性的成本上涨,不是某一两家门店的个案问题,对FY2026及往后的利润边际构成持续压力。
4. 大米、海鲜等核心食材价格波动风险
大米是寿司最重要的原材料,而马来西亚约30%大米依赖进口。全球大米价格在2024年1月曾高达每吨660美元,至2026年1月回落至408美元,波动幅度相当大。此外,海鲜价格受季节性、物流及全球供应链影响也时常出现剧烈波动。虽然政府设置了进口白米零售价上限(目前约RM2,600/吨),但政策有时效性,长期成本可控性仍有不确定性。
5.供应商高度集中,且全部匿名
前5大供应商占总采购约79%,且全部受保密协议约束,以代号披露。最大的 Supplier AB 一家就占32.7%。投资者无法完整评估供应链的稳健程度,一旦主要供应商出现价格大涨、断供或食安事件,冲击将直接体现在毛利率上。
6. 全部租赁经营,商场人流依赖高
143家门店均为租用场地,没有自有物业。一旦商场业主提高租金、不续约或要求搬迁,公司只能被动接受或关店。
商场人流下滑(装修、关闭、竞争加剧)将直接影响门店销售,且公司几乎没有转移或迁址的灵活性。随着门店扩张至200家,这个系统性风险的暴露面也在同步扩大。
7. 家族治理结构需关注独立性
CEO、COO是夫妻,CFO是CEO的弟弟,另有两名创始人的兄弟姐妹在公司任职。同时存在向”若干董事”支付租金的关联交易(FY2025金额RM43.96万)。独立董事于2025年8月才新加入,任期较短,治理结构的独立性及监督力度在早期较为薄弱。
8. 上市前已披露若干监管非合规事项
招股书披露,截至上市前仍有6家外部储仓未取得营业执照;另有若干外籍员工宿舍尚待取得证书(Certificate of Accommodation)。财务影响金额微小(最高罚款约RM12,000),且公司预计在上市后3个月内解决,不影响日常运营。但这类合规漏洞在一定程度上反映出公司在快速扩张中的内部管理精细度有待加强。
9. 宏观经济与消费情绪不确定性
Empire Sushi 定位大众市场,相对抗跌;但整体消费情绪的大幅下滑(失业率上升、实质收入下降)仍然会影响外食频率,进而压缩营收。
如何申请 Empire Sushi(Empire Premium Food Berhad)IPO 新股认购?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 Empire Premium Food Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,考虑开设以下大马投资平台的账户,直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,Empire Premium Food Berhad 的申购截止日期是 2026年3月31日(下午5时)。一旦超过截止日期,将无法申购,只能等 Empire Sushi 于2026年4月17日正式上市后,才能在二级市场进行交易。
总结
Empire Sushi 是一个品牌故事清晰、财务成长有据可查的消费品 IPO 案例。从单一摊位到143家门店全国覆盖,RM2/件的定价策略在过去15年经受住了市场考验,盈利结构也在持续改善。在马来西亚寿司连锁市场,它是唯一一家以即拿即走格式做到如此规模的本土品牌,与 Sushi King 等堂食竞争对手之间存在明显的定位区隔,16.1%净利率在12家寿司连锁同行中遥遥领先,深厚的护城河都是竞争对手难以短期复制的资产。
这次主板上市,公司打的是扩张牌:RM1.526亿的集资,有超过一半押注在56家新门店上。如果扩张计划顺利落地,公司有机会在3年内逼近200家门店的规模。管理层披露新门店平均回本期约9个月,资本效率看起来不错。
但风险也需要正视,SSSG已降至1.6%,这个数字说明既有门店的增长潜力正在收窄,未来3年的业绩几乎全部押注在56家新店能否顺利落地、盈利质量能否维持。与此同时,最低工资调升 + SST扩大 + 租金成本上升,三重成本压力将在FY2026起逐步体现,利润边际扩张的空间已比之前收窄。
以零售价RM0.70、市值约RM7.70亿计算,对应FY2025 PAT约RM3,792万,本益比约20.3倍。在马来西亚本地餐饮上市公司的估值区间中,这个定价属于合理但不便宜。最终机构定价结果是关键参考指标。
对于有兴趣申购的投资者,建议重点关注上市后的两个指标:FY2026的SSSG能否回升至3%以上,以及新门店爬坡期间毛利率能否维持在41%附近。这将决定扩张故事能否真正兑现。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但这不会影响内容的专业性和中立性,所有证券服务商均经过独立评测。我们不会因为任何方付费而只给出正面评价。
免责声明
文章所分享信息与观点均来自 Empire Premium Food Berhad 招股书及公开信息。Spark Spark Finance 不对信息的准确性负责。投资者应在投资前自行做好充足功课,买卖自负。以上内容仅供参考与分享,不构成任何投资建议。由于个人情况与需求不同,请联系 Spark Spark Finance 团队或咨询你的理财规划师,以取得专业建议。