




在马股创业板,IT 基础设施概念股并不多见,而概念股之一的 OGX 集团(OGX Group Berhad)计划在 2026年3月12日登陆创业板,也因此引起市场关注。
从财务表现来看,公司过去3年成长幅度不小。收入由 8,275万令吉增加至 1亿7,630万令吉,翻了2倍。净利润则从192万令吉提升至1,546万令吉,翻了8倍。
盈利能力方面,2025财年净利率为 8.77%,对比同业 Westcon 的 2.29% 以及 Adaptive 的 4.46%,属于比较高的水平。毛利率也从17.22% 提升至21.89%,连续数年改善,显示公司在扩大规模的同时,也优化了利润结构。
行业层面,马来西亚 IT 基础设施市场受 5G 与企业数码化推动,年复合增长率约 15%。OGX 选择在这个阶段上市,自然让人思考两个问题:这是一家正在放大利润的成长型公司,还是一家项目驱动、波动较高的创业板标的?
根据招股书,OGX 将以每股 35仙上市,发行1亿5000万股新股,筹资5,250万令吉,上市后市值约 2亿6,250万令吉,本益比约17.16 倍。本次 IPO 的主要顾问与包销商为大华继显(马来西亚)有限公司 UOB KAY HIAN (M) SDN BHD。
本文将从盈利能力、业务模式、行业环境以及潜在风险等层面进行梳理,帮助投资者更全面理解 OGX 的定位与投资价值。
OGX Group Berhad IPO 上市详情
OGX 股票代号
OGX
IPO 日期
| 公众申请认购开放日 | 2026年2月12日 |
| 公众申请认购截止日 | 2026年3月2日 |
| 认购抽签日 | 2026年3月4日 |
| 分配 IPO 股份日 | 2026年3月11日 |
| 正式上市日 | 2026年3月12日 |
上市板块
马来西亚证券交易所 – 创业板
IPO 价格
每股 35仙(本益比 17.16x 倍)
大众筹集资金
RM 52.5 million (马币5250万令吉)
上市后市值
RM 262.5 million(马币2亿6250万令吉)
股东回报记录
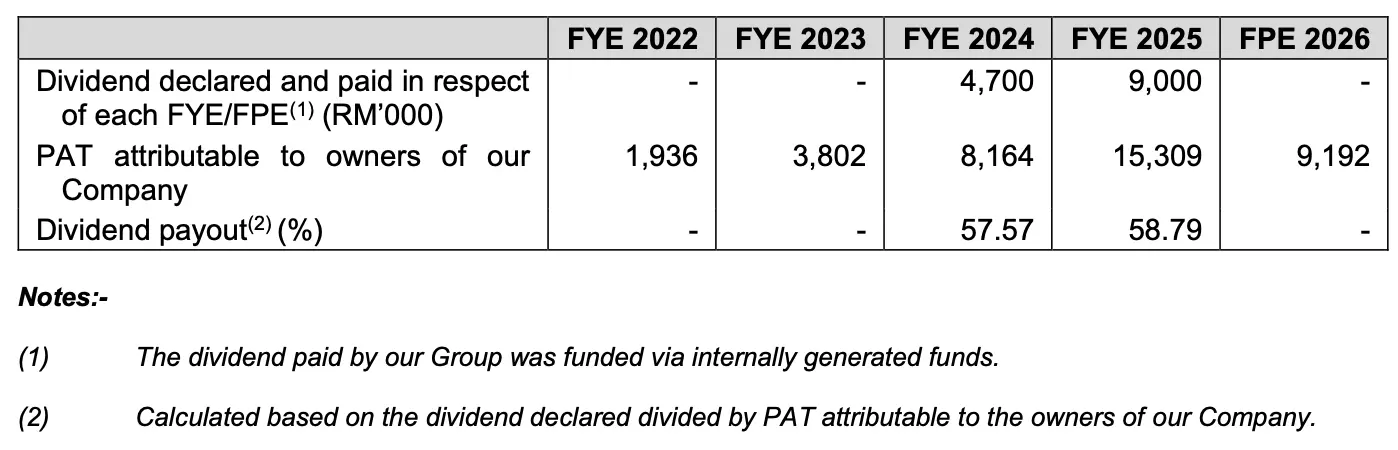
公司在上市前两年维持派息。2024财年派发 470万令吉,派息率 57.57%。2025 财年派发 450万令吉,派息率 58.79%。在业务扩张期间,还是维持将近六成盈利分派
首次公开发行的股份分配
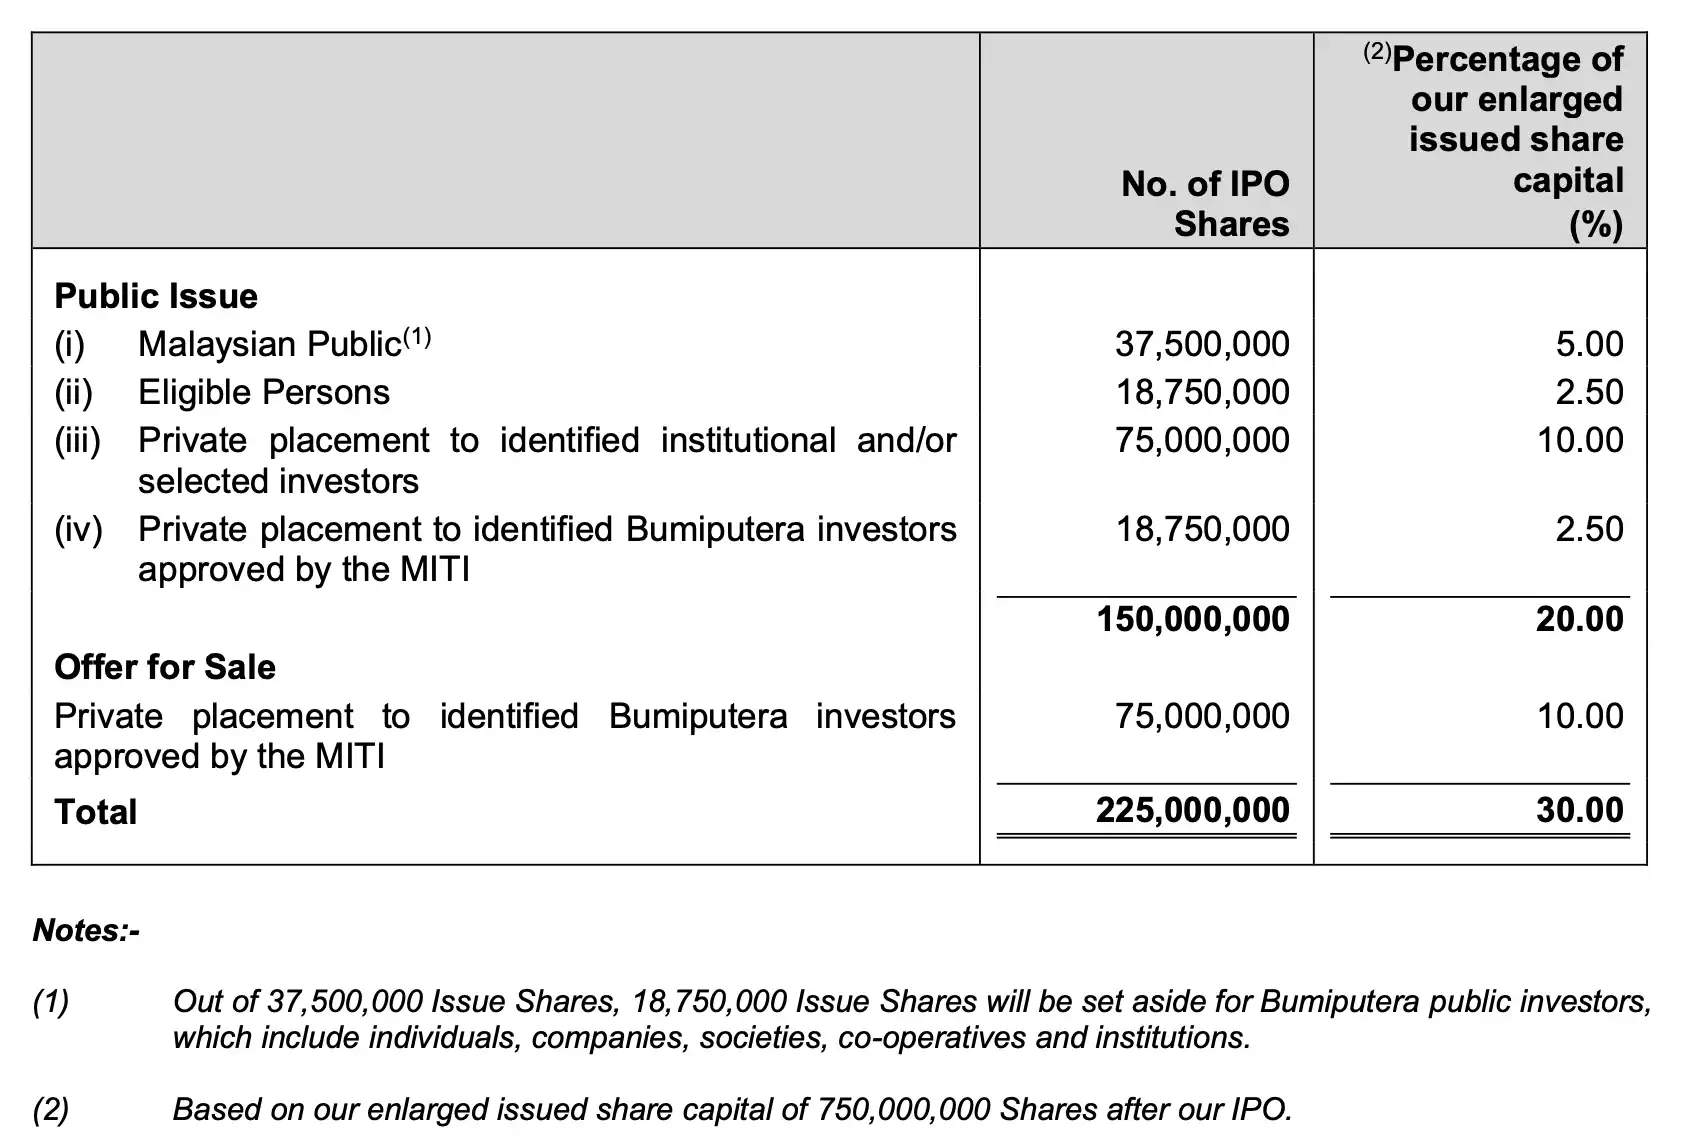
根据招股书披露,OGX 集团的 IPO 共涉及2亿2500万股,占扩大后总股本7亿5000万股的30%。
公开发行方面,公司将发行1亿5000万股新股,占上市后总股本20%。其中,3750万股(占5%)提供给马来西亚公众申请,土著与非土著各占一半。此外,1875万股(占2.5%)将分配给董事、员工及合资格人士。
除此之外,7500万股 (占10%)将配售给机构及特选投资者和1875万股(占2.5%)将配售给经 MITI 批准的土著投资者。
另外,主要股东将通过献售股份方式出售7500万股旧股,占总股本的10%,同样配售给经 MITI 批准的土著投资者。
OGX Group Berhad 是什么公司?
OGX 集团 是18家 IT 基础设施品牌的授权经销商,同时也是连接国际品牌与项目落地之间的桥梁。
当政府部门或企业要升级网络系统、加强网络安全时,通常不会直接向 HPE、Sangfor 等品牌原厂采购设备,而是交由系统整合商负责整体项目。不过,并不是所有系统整合商都拥有完整的品牌授权或足够的技术能力,因此在执行过程中,往往需要一个既有品牌资源、又能提供技术支援的合作伙伴,这就是 OGX 的角色。
作为授权经销商,OGX 为系统整合商提供原厂产品,同时参与方案设计与技术部署,项目完成后继续提供保固与技术支援服务。也就是说,公司不只是卖设备,而是参与项目的前端规划、执行与后续维护。正因为如此,它的盈利能力通常高于单纯做产品分销的公司。
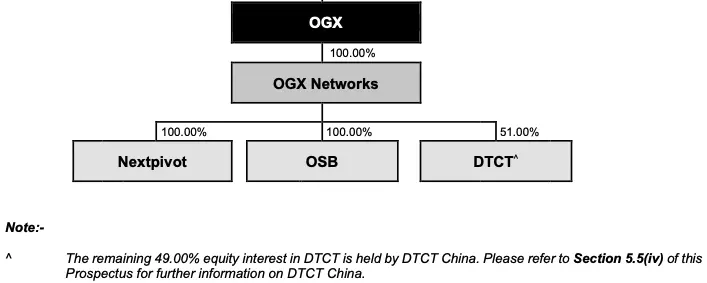
公司成立于 2007 年,最初从事网络设备分销。2008 年取得 HPE Aruba 前身 3Com 授权后,开始扩大品牌组合,并加入系统设计与部署服务,业务从单纯分销转向解决方案。
2012年, OGX 集团进入企业数据中心领域,取得 Vertiv 前身 Emerson 授权。2015年拓展至网络安全领域,取得 Forcepoint 前身 Websense 授权。截止 LPD (2026年1月13日),OGX 集团共代理18个品牌,覆盖网络、网络安全及数据中心产品。公司总部位于莎阿南 Bukit Jelutong。
2025年, OGX 集团与 DTCT China 合作,取得马来西亚及越南的独家分销权,以及东南亚的非独家分销权,强化了数据中心布局。
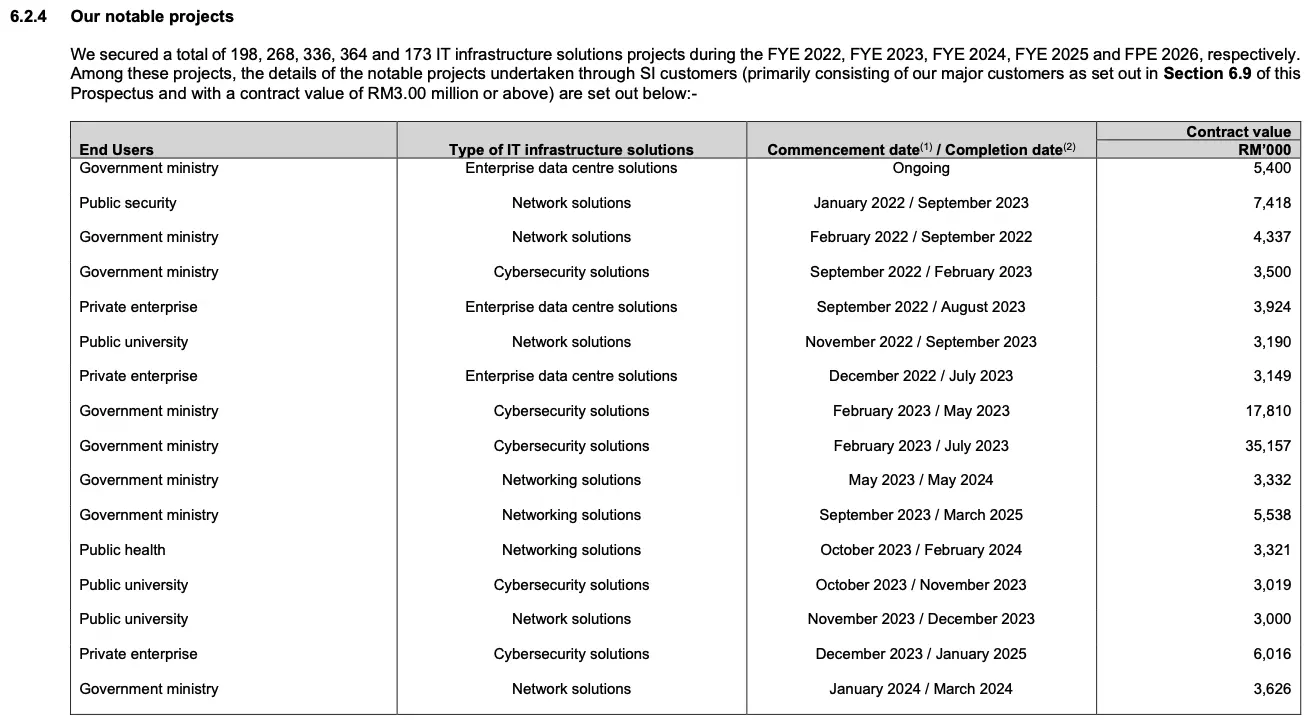
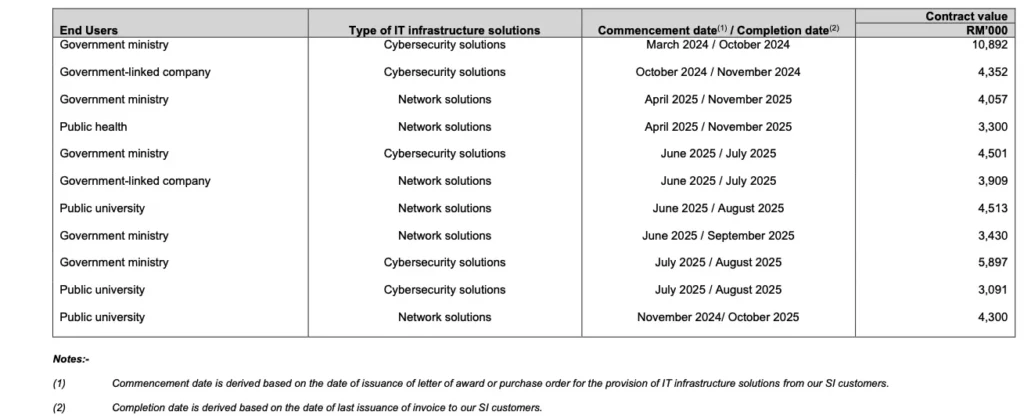
在项目执行方面,OGX 集团承接的 IT 基础设备解决方案项目数量持续增加。2022至2025财年,公司分别完成198个、268个、336个及364个项目。在 FPE2026,完成了173 个项目。
OGX 集团的客户主要来自政府部门、政府相关公司、公立大学及公共医疗机构,也包括部分私人企业。项目以网络和网络安全为核心,企业数据中心项目相对较少。
金额最高的是网络安全项目,其中两个政府部门项目分别是1781万令吉及3515万7千令吉。网络项目多在300万至750万令吉之间,例如一项公共安全项是741万8千令吉。企业数据中心项目一般在300万至590万令吉之间。
OGX Group Berhad 的主要业务
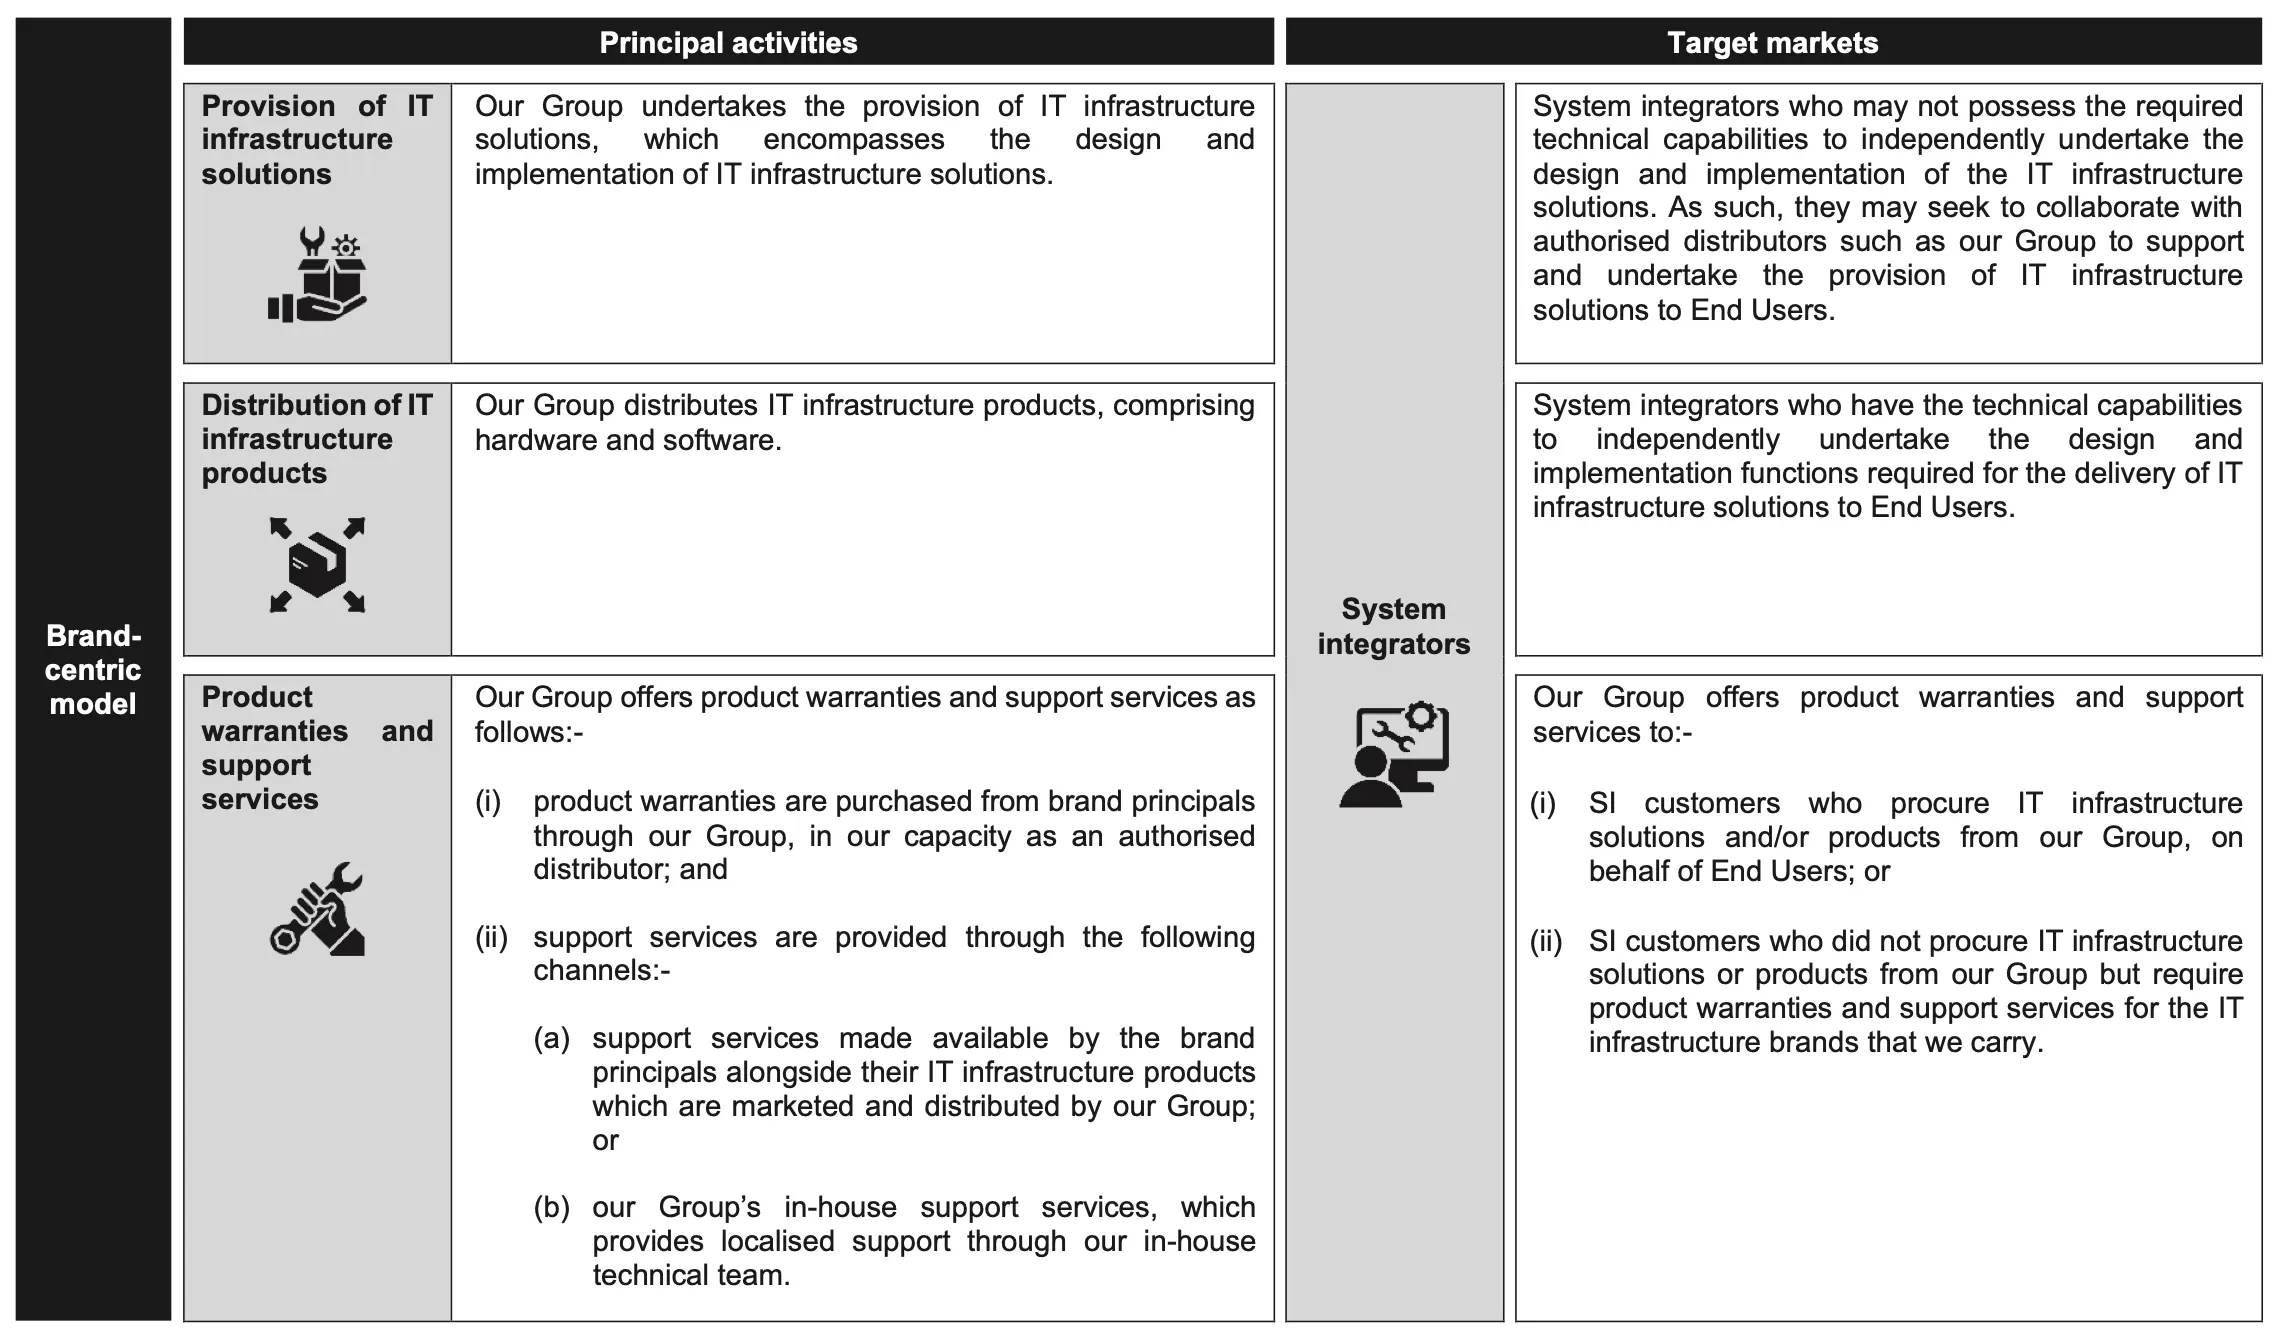
OGX 集团的业务主要分为三类,分别是提供解决方案、分销产品,以及提供保固和技术支援。
公司主要通过系统整合商开展业务。有的整合商在做项目时需要技术配合,OGX 集团会参与方案设计和实施,也有整合商技术成熟,只向集团采购产品并自行完成交付。产品保固和技术支援同样通过整合商提供给终端用户。
提供 IT 基础设备解决方案
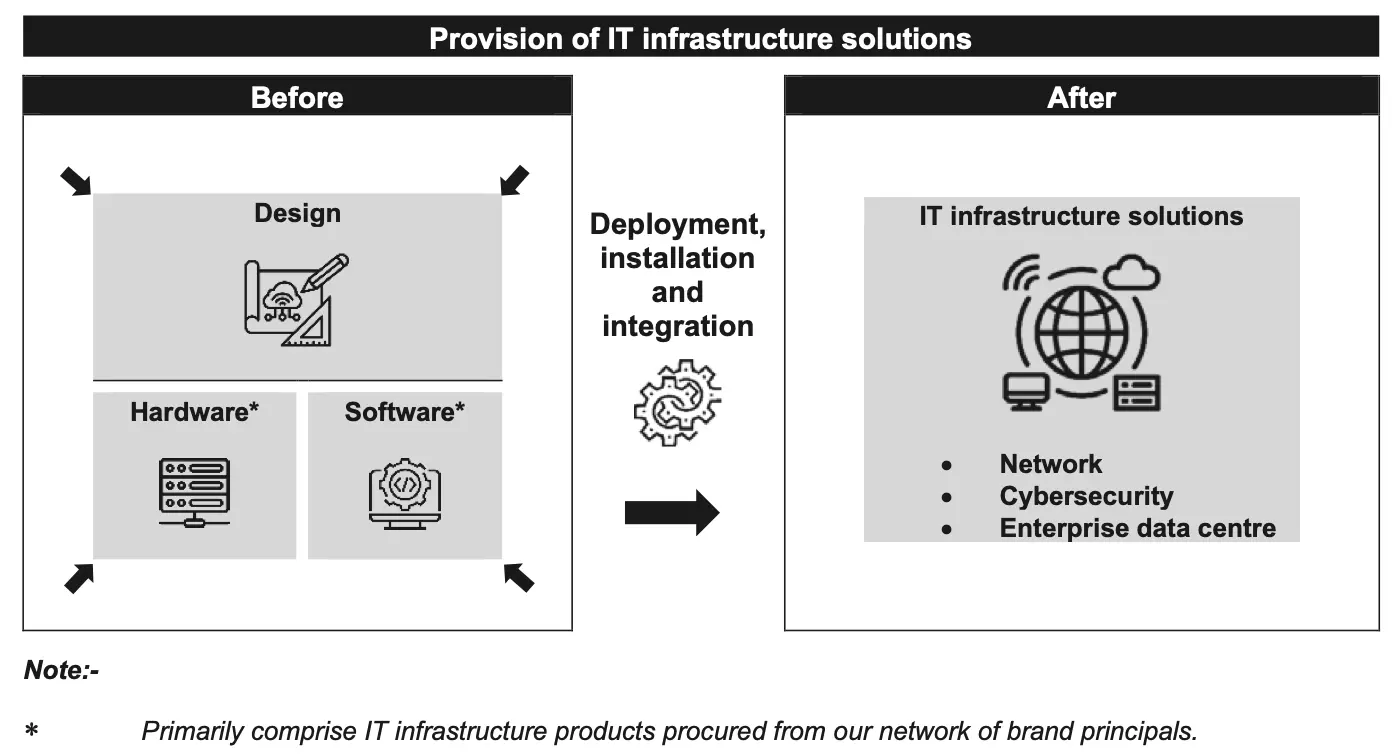
提供 IT 基础设备解决方案是 OGX 集团的核心业务之一。公司采用以品牌为核心的模式,与系统整合商合作,为终端用户提供网络、网络安全及企业数据中心相关方案。
在项目初期,OGX 集团会与系统整合商及终端用户沟通,了解技术需求、营运环境、场地条件及预算,再结合所代理品牌的硬件与软件产品,设计合适的解决方案。
方案确认后,集团负责设备部署、安装及系统整合,并在需要时与现有系统对接。所使用的产品主要来自集团代理的品牌,如项目有特定要求,也会通过其他授权分销商采购。
项目一般通过中标函或采购订单取得,实施周期约1至6个月,根据项目规模与复杂度而定。方案通常包含1至5年的产品支援服务,费用也都归纳在整体报价。
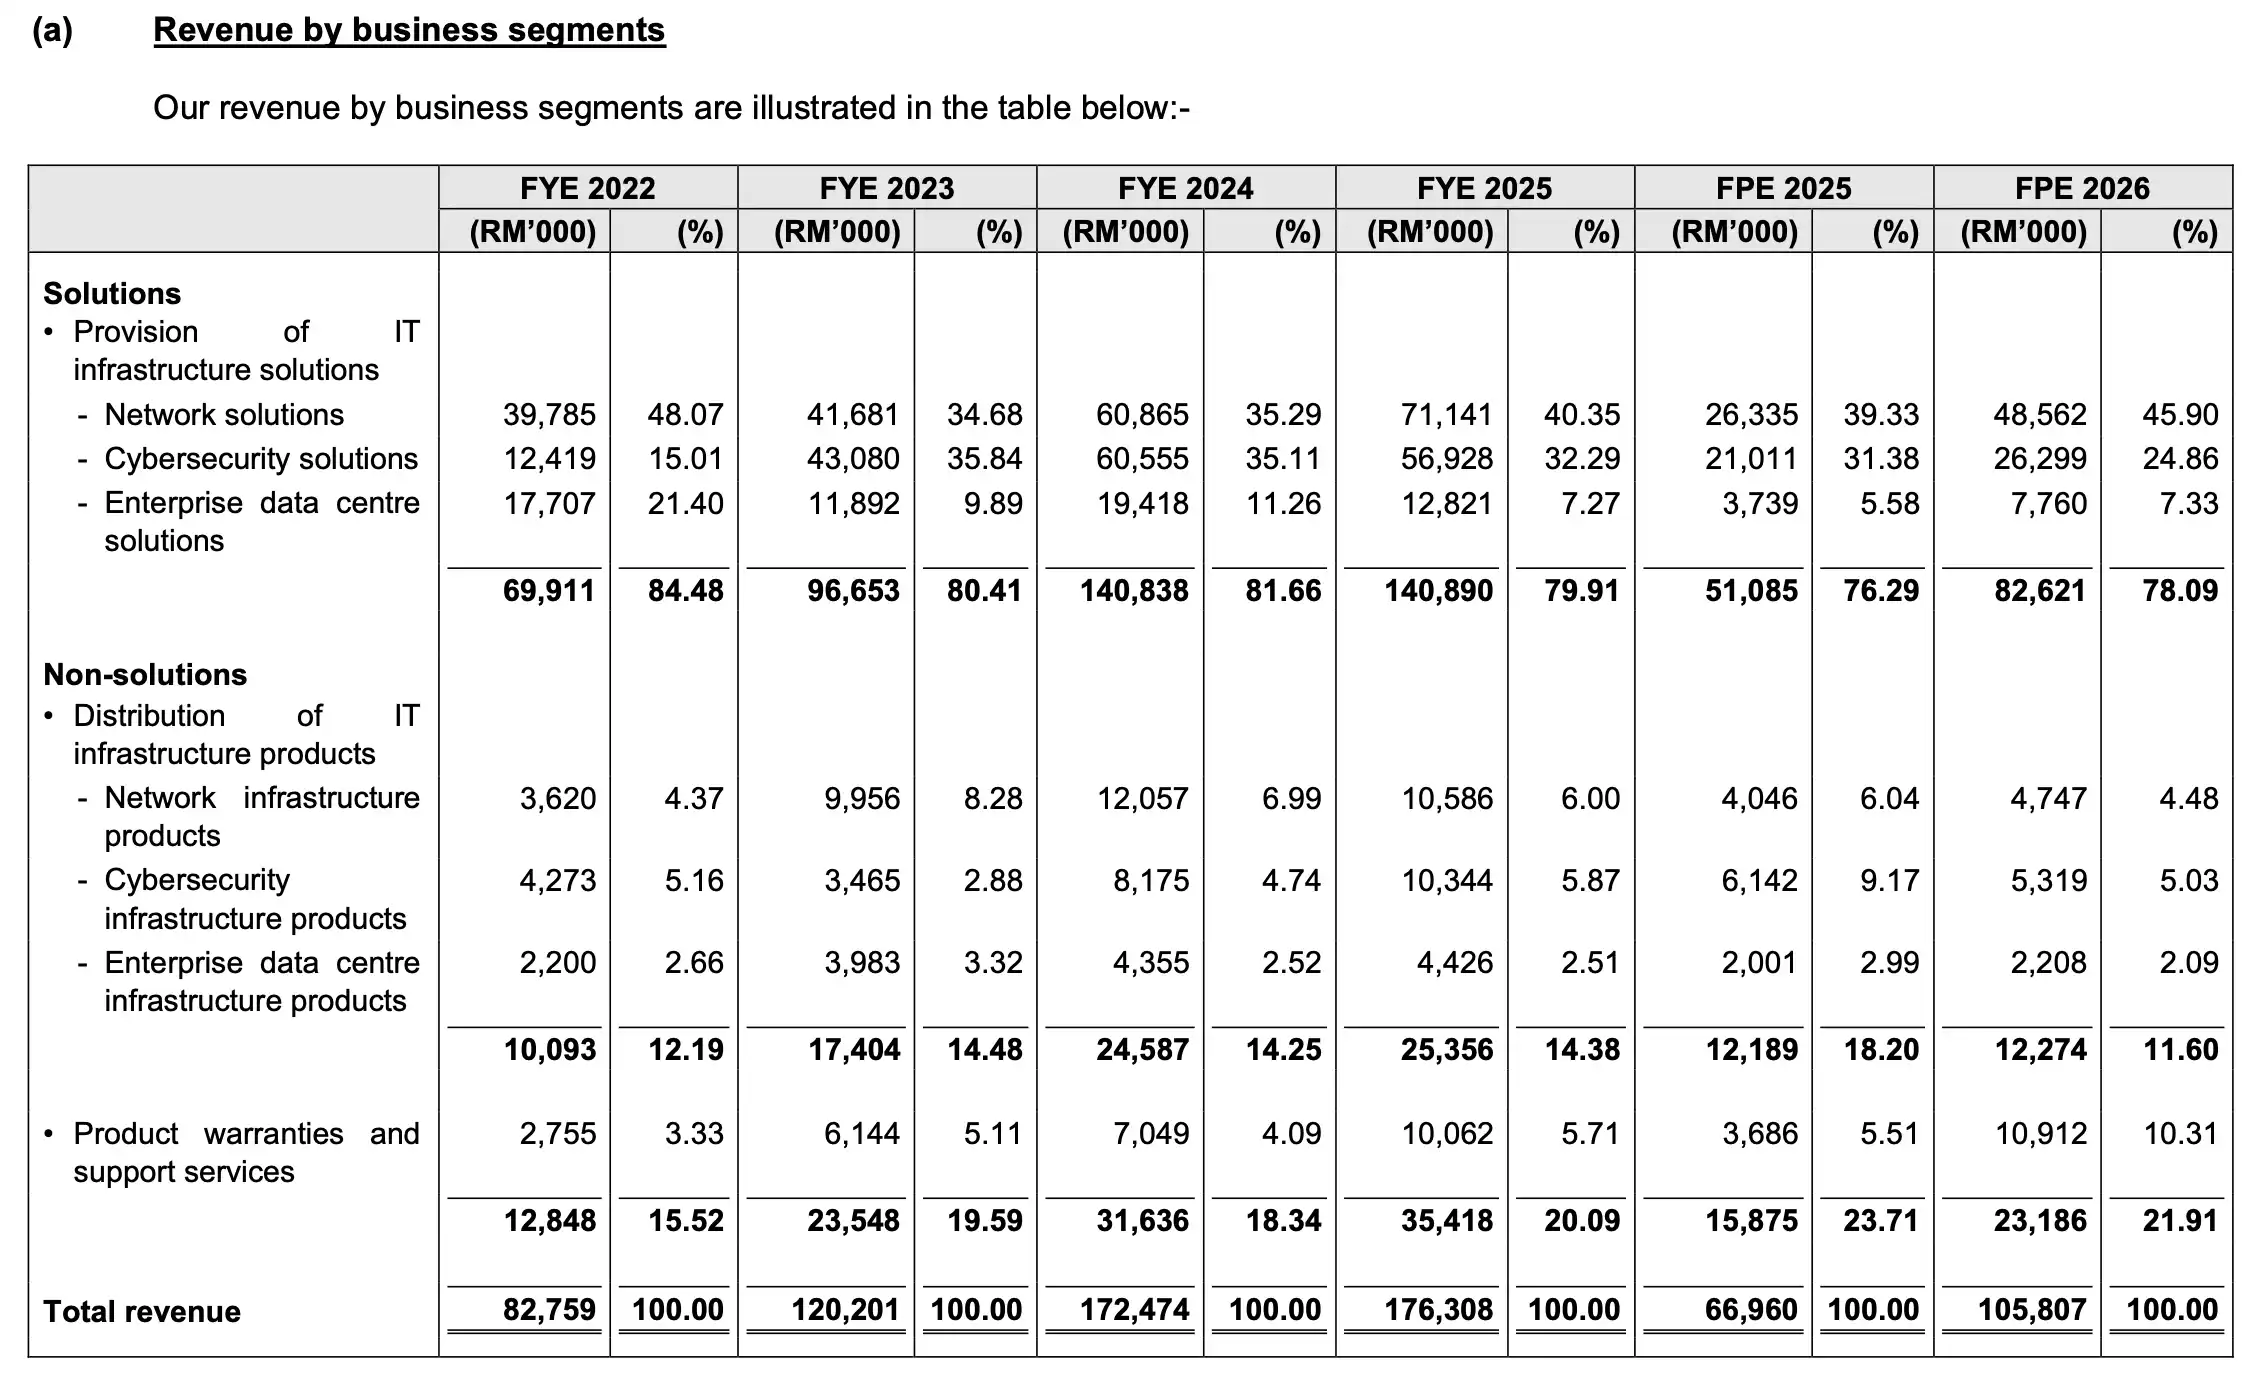
提供 IT 基础设备解决方案是 OGX 集团的主要收入来源,长期贡献约四分之三以上的收入。
2022财年收入是6,991万1千令吉,占84.48%,2023财年是9,665万3千令吉,占80.41%,2024财年增至 1亿4,083万8千令吉,占81.66%,2025年是1亿4,089万令吉,占 79.91%,FPE2026 是8,262万1千令吉,占78.09%。
分销 IT 基础设备产品
OGX 集团也经营 IT 基础设备产品分销业务。集团作为授权分销商,向具备自行设计与实施能力的系统整合商销售网络、网络安全及企业数据中心相关的硬件与软件产品。
分销业务以采购订单形式进行。集团根据订单供货,产品通常直接运送至终端用户现场,并由系统整合商自行负责安装和部署。
为了确保供货稳定,集团会为部分常用产品维持库存,例如 HPE Aruba、Vertiv 及 Draka 的网络设备、电源系统、机柜和电缆。库存水平一般可应付约1至4个月的需求。
分销 IT 基础设备产品为 OGX 集团的辅助收入来源。2022财年的收入是1,009万3千令吉,占 12.19%,2023财年增至1,740万4千令吉,占14.48%,2024财年是2,458万7千令吉,占14.25%,2025财年是2,535万6千令吉,占14.38%,FPE 2026 是1,227万4千令吉,占11.60%。
产品保固与技术支援服务
OGX 集团也提供产品保固与技术支援服务,主要通过系统整合商转售给终端用户。集团直接向终端用户销售的比例不到总收入的 0.50%,属于辅助性质业务。
产品保固由原厂提供,涵盖因制造问题导致的维修或更换,保固期一般为1至5年。客户在到期后可以选择续约。
技术支援方面,客户可选择原厂支援方案,或由集团内部技术团队提供本地支援服务,包括故障排查、系统检查及日常维护。如果涉及硬件更换,集团会与原厂对接处理。
这项业务收入规模逐渐扩大,占比由约15%提升至约20%以上,是 OGX 集团的辅助收入来源。而且这块是每年自动续约性质的收入。经常性收入越高,公司的收入能见度越强,估值理应更高。
2022财年的收入是1,284万8千令吉,占15.52%,2023财年增至 2,354万8千令吉,占 19.59%,2024财年是3,163万6千令吉,占18.34%,2025财年升至 3,541万8千令吉,占20.09%,FPE 2026是2,318万6千令吉,占21.91%。
OGX Group Berhad 的产品组合
OGX 集团的产品组合集中在三大领域,包括网络基础设施、网络安全基础设施及企业数据中心基础设施,涵盖硬件与软件产品,满足企业在连接、保护及数据运作方面的核心需求。
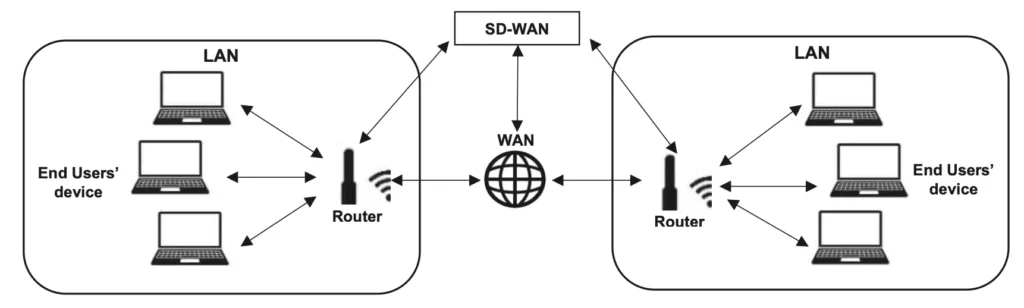
在网络基础设施方面,产品用于连接不同设备,实现数据在同一场所或跨区域之间的传输。设备包括交换机、路由器、无线接入点及结构化布线系统,并重点布局软件定义广域网络,提升跨区域网络的稳定性与带宽效率。
截至LPD (2026年1月13日),OGX 集团持有约 4,000 个 SKU,其中约1,900个是硬件,约2,100个是软件。
在网络安全基础设施方面,产品主要用于保护网络系统与数据资产,防止未授权访问及网络攻击。涵盖防火墙、网络访问控制、身份与权限管理、威胁侦测及漏洞管理等类别。
OGX 集团目前持有约19,200 个SKU,其中约3,100个是硬件,约16,100个是软件,是产品数量最多的板块。
在企业数据中心基础设施方面,产品用于支持企业内部的数据存储与运作环境。方案包括传统数据中心及模块化数据中心两类,后者以整合式机柜设计为主,具备节能与扩展灵活的特点。
OGX 集团持有约501个SKU,当中约500个是硬件产品。
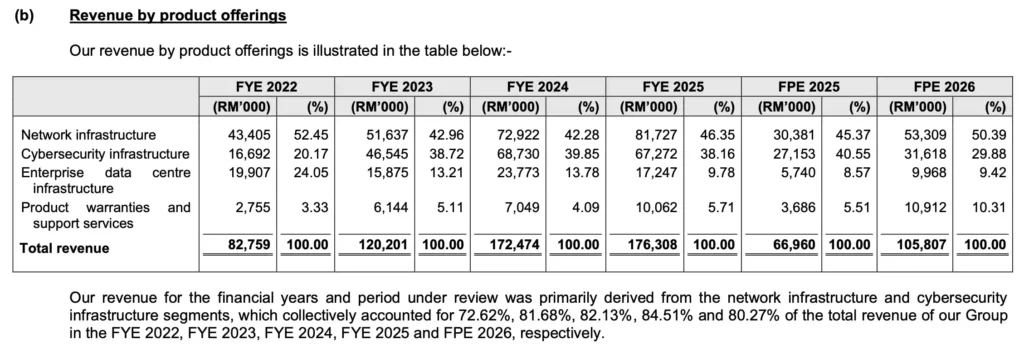
OGX 集团的产品收入主要集中在网络基础设施和网络安全基础设施。
网络基础设施收入由2022财年的4340万5千令吉,增至2025财年的8172万7千令吉,占比长期维持在42%至52%。FPE 2026 的营收是5330万9千令吉,占50.39%。
另外,网络安全基础设施收入由2022财年的1669万2千令吉,增长至2024财年的6873万令吉,2025财年是6727万2千令吉,占比38.16%。FPE 2026的营收是3161万8千令吉,占29.88%。
企业数据中心基础设施收入占比比较小,2025财年的营收是1724万7千令吉,占9.78%。FPE 2026是996万8千令吉,占9.42%。
除此之外,维护和支援收入由2022财年的275万5千令吉增长至2025财年的1006万2千令吉,FPE 2026获得1091万2千令吉,占10.31%。
OGX Group Berhad 的主要客户与供应商
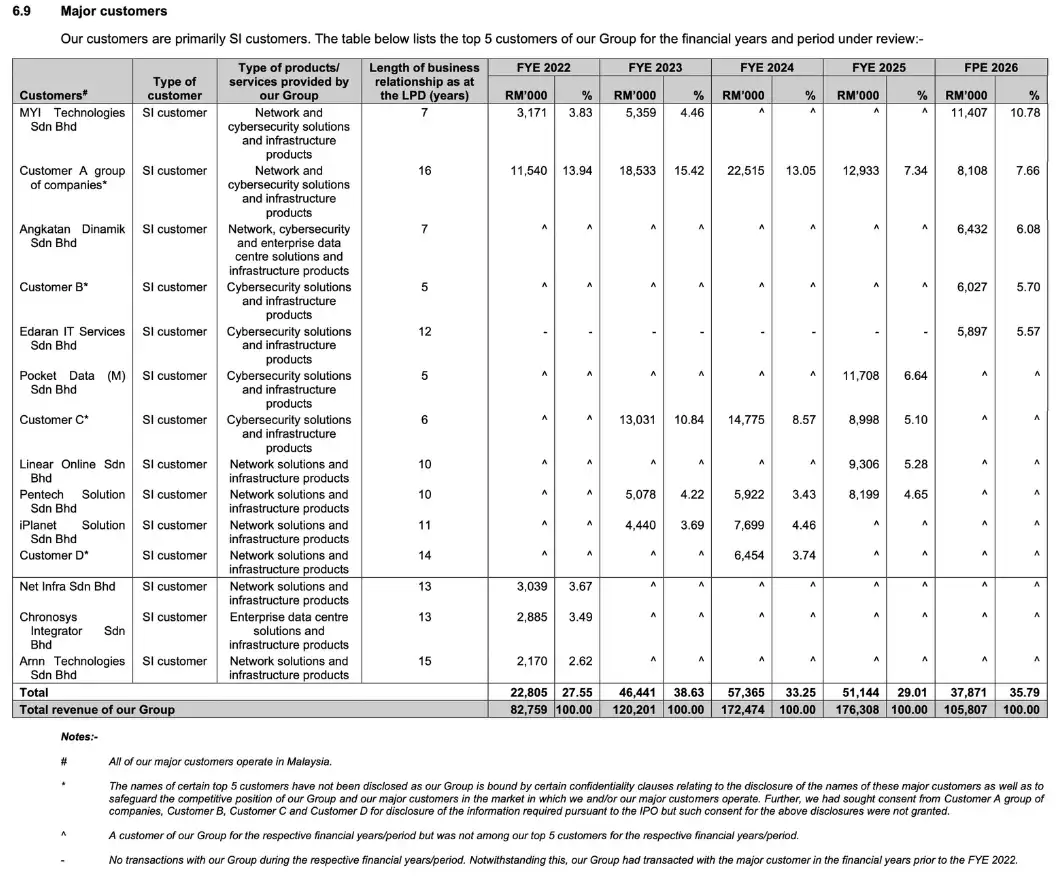
OGX 集团的客户主要是系统整合商,也就是 SI 公司。过去几个财年,前五大客户合计贡献集团总营收的27.55%、38.63%、33.25%、29.01%以及35.79%。整体来看,公司并没有严重依赖单一客户。
顾客 A 是 OGX 集团的长期主要客户,双方合作已有16年。2022财年贡献1154万令吉,占13.94%。2023财年增至1853万3千令吉,占15.42%。2024财年为2251万5千令吉,占13.05%。不过在2025财年回落至1293万3千令吉,占7.34%。FPE2026为810万8千令吉,占7.66%。可以看出,OGX 集团减轻了对这家客户的依赖, 是主动管理风险的正面信号。
MYITechnologiesSdnBhd 合作7年,在 FPE2026 贡献1140万7千令吉,占10.78%
另外,AngkatanDinamikSdnBhd 同样合作7年,贡献643万2千令吉,占6.08%。Customer B 合作5年,贡献602万7千令吉,占5.70%。EdaranITServicesSdnBhd 合作12年,贡献589万7千令吉,占5.57%。
需要留意的是,OGX 集团的收入以项目为主,并非长期固定合约,因此每年前五大客户名单和贡献都会变化。集团客户数量也从2022财年的508家,增加到2025财年的610家。
然而,这种项目型收入会有波动。某一年接到大项目,营收会上升。项目完成后,下一年可能回落。目前,公司没有重大客户纠纷,多数主要客户合作年期在5至16年之间,整体关系算稳定。
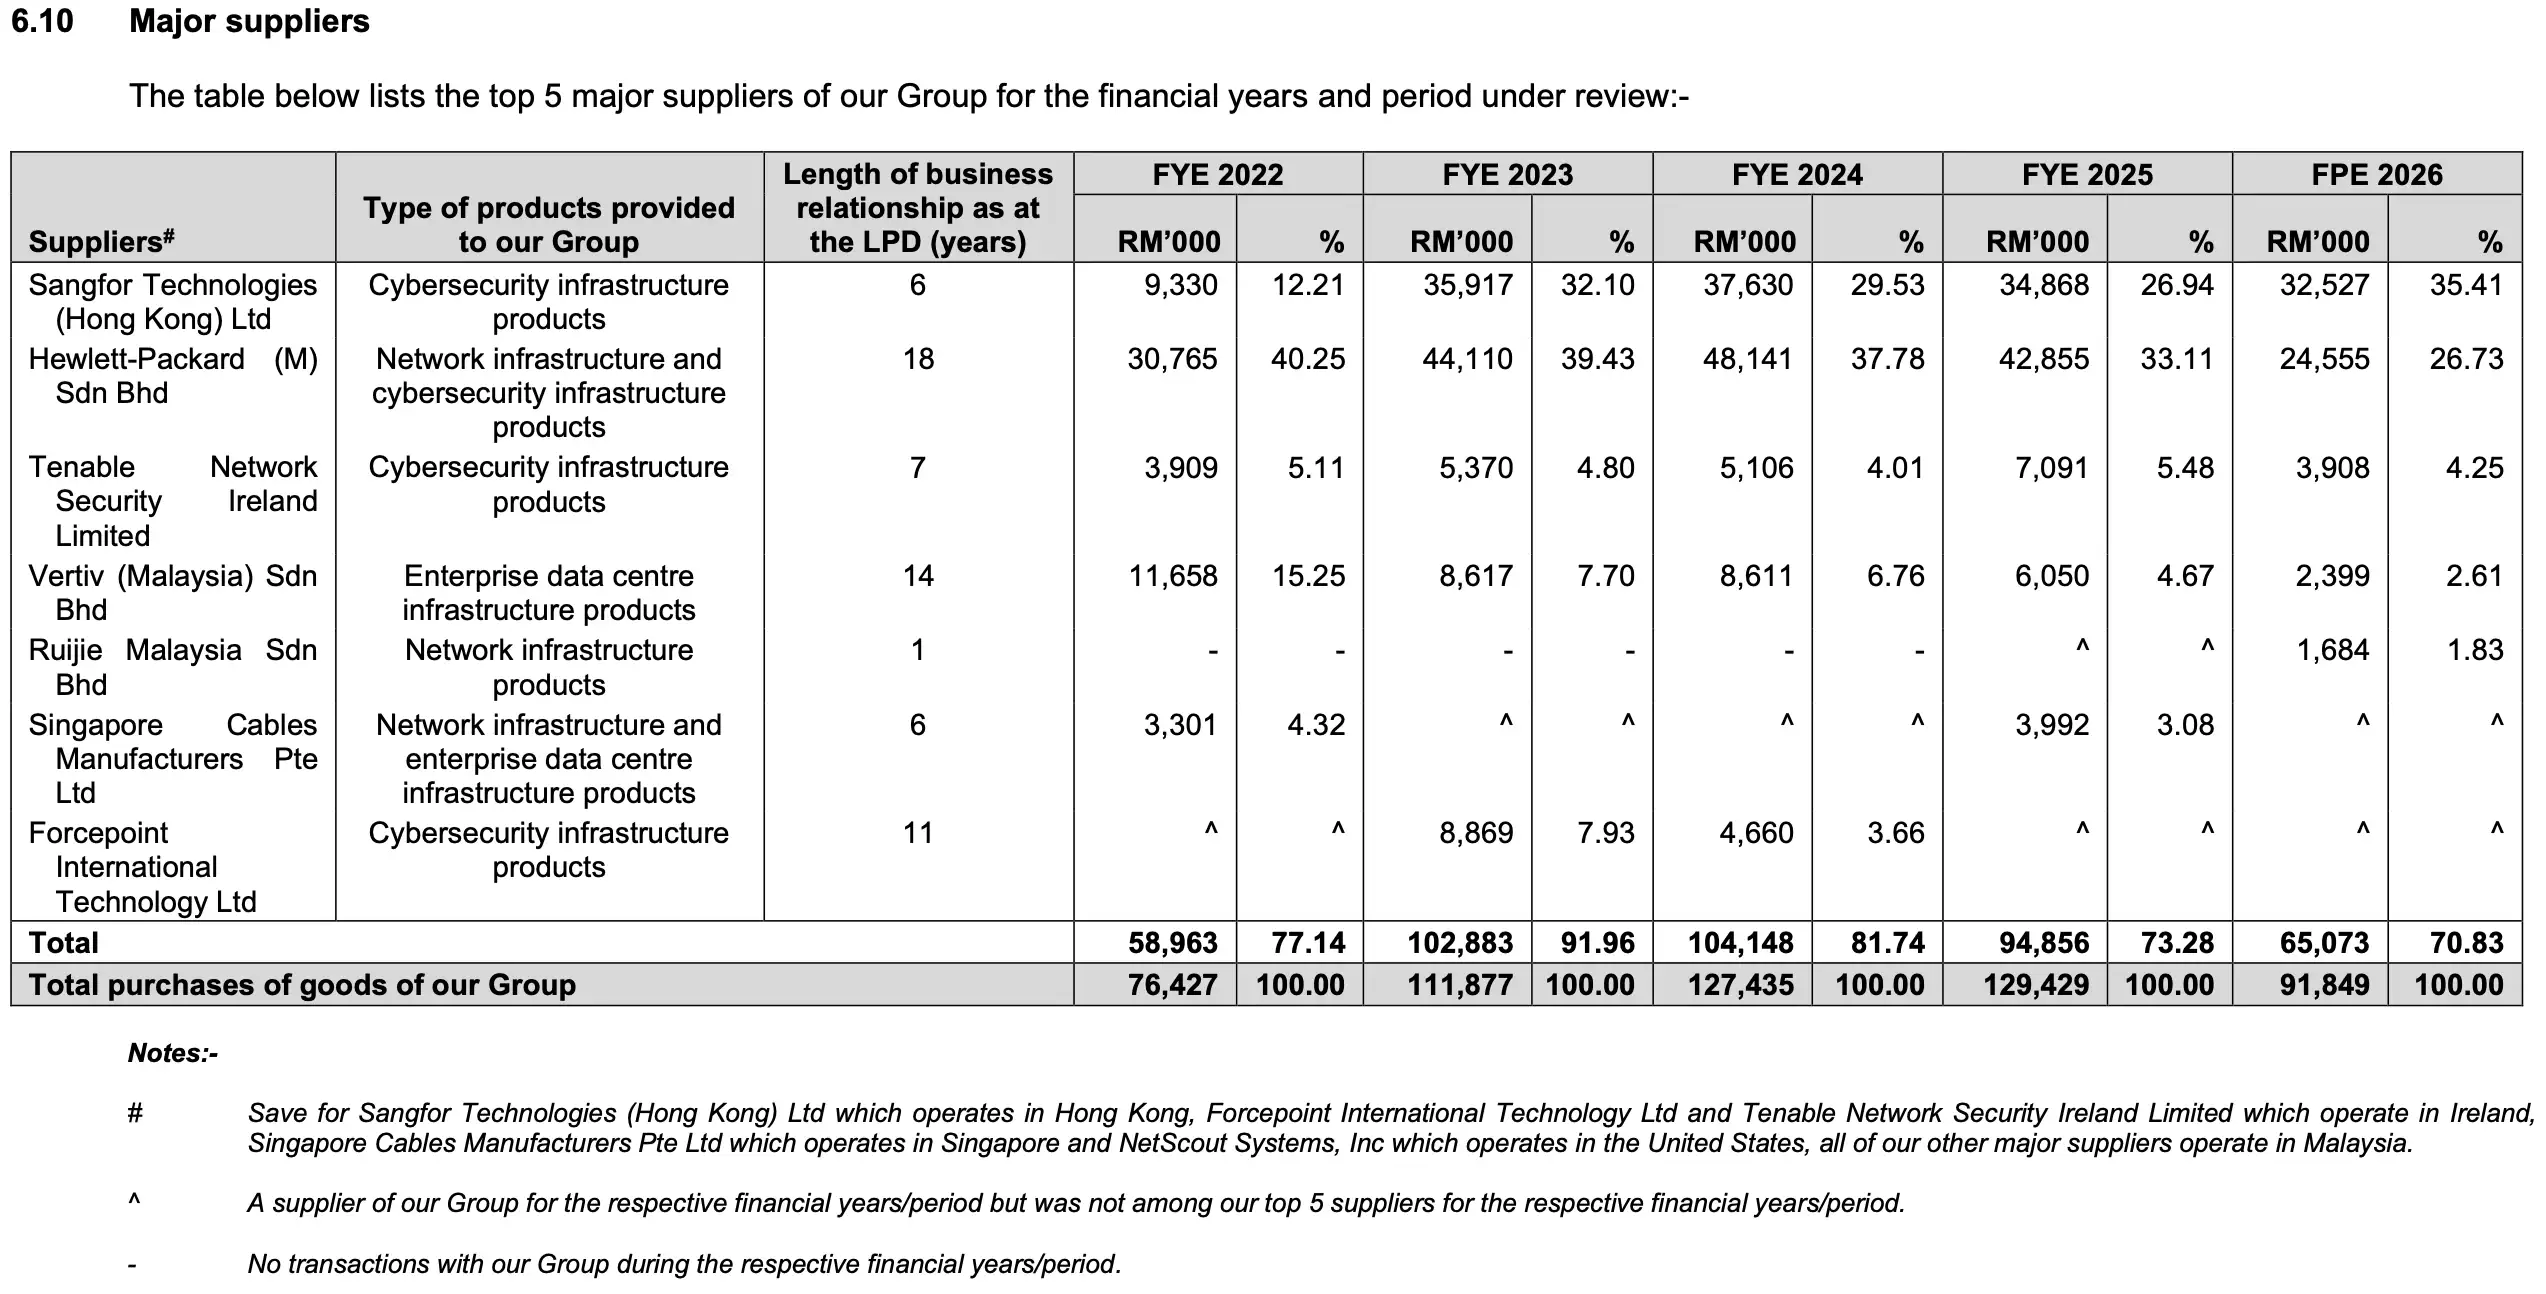
根据招股书,OGX 集团的采购集中度偏高。2025 财年,前五大供应商合计占总采购73.28%。
其中,Sangfor Technologies (Hong Kong) Ltd 是集团近年最大的供应商之一,主要提供网络安全与云基础设施产品。双方合作已有6年。2025财年,OGX 集团向 Sangfor 采购3486万8千令吉,占总采购的26.94%,而在 FPE 2026 (截止2026年10月31日),占比升至35.41%。
另一家重要供应商是 Hewlett Packard (M) Sdn Bhd,也就是 HPE 马来西亚子公司,属于全球知名企业级 IT 基础设施品牌。
OGX 与 HPE 合作已有18年,是合作最久的主要供应商。2025财年采购额为4285万5千令吉,占33.11%。在FPE 2026,占比下滑到26.73%,一共是2455万5千令吉,但还是OGX 集团的核心供应商之一。
此外,Tenable Network Security Ireland Limited 与 Vertiv (Malaysia) Sdn Bhd 则分别专注网络安全与数据中心基础设施产品,合作了7年与14年。Tenable 在2025财年占总采购的5.48%,而 FPE 20206 是4.25%。Vertiv 在2025财年占采购额的4.67%,在 FPE 2026则占2.61%。
整体来看,OGX 对前两大品牌依赖较高。一旦品牌授权或供货条件改变,业务可能会受影响。
OGX Group Berhad 上市集资用途
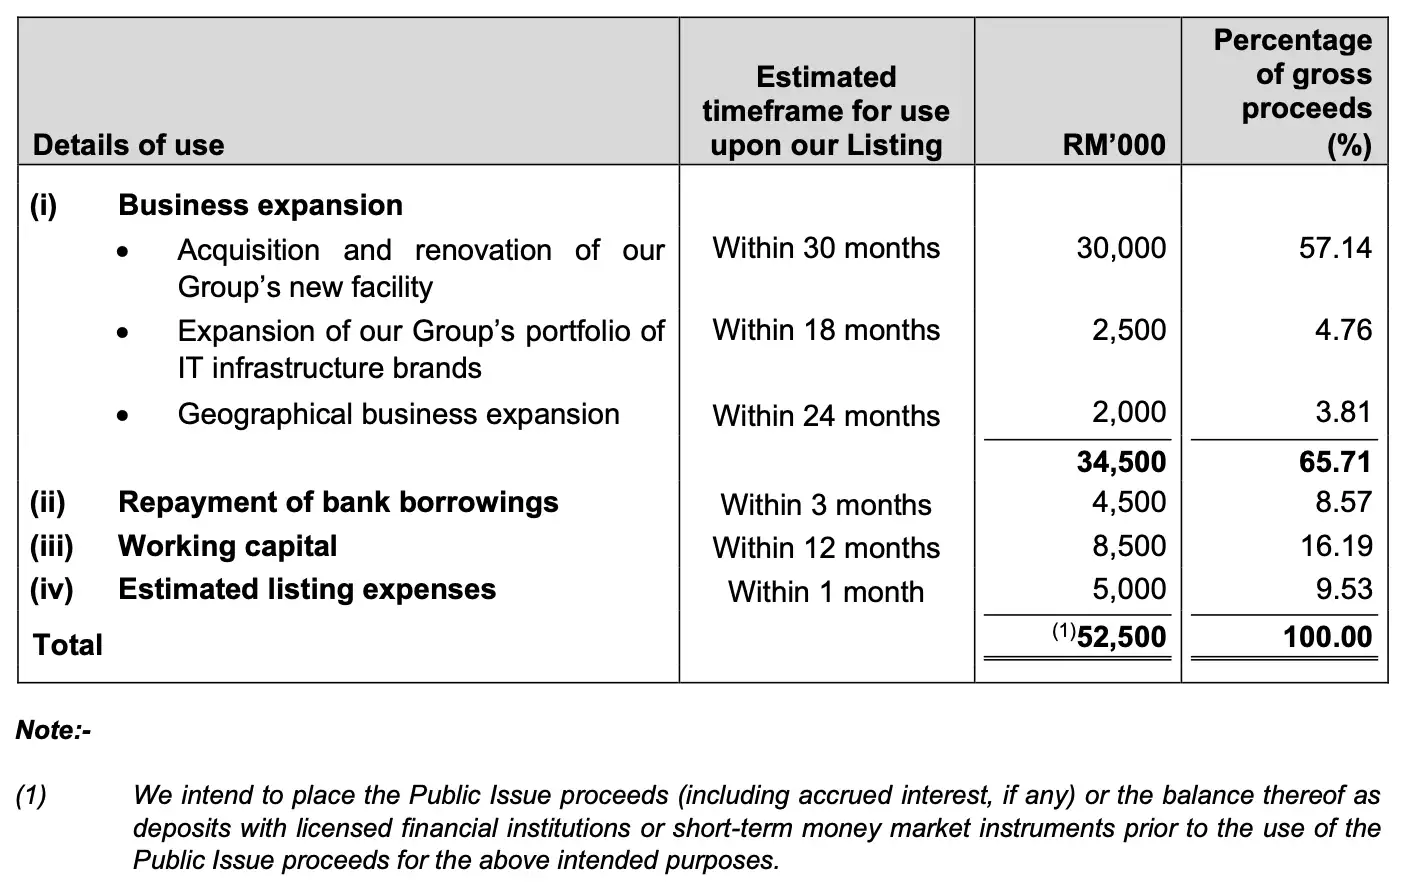
收购和翻新新总部大楼 – 2310万令吉
OGX 集团计划把IPO筹得的5250万令吉当中,拿出3000万令吉,占57.14%,用来收购并翻新新的总部大楼。这是本次上市资金中最大的一项用途。
目前,公司位于 Bukit Jelutong 的总部面积约1万4千平方尺,是两间三层楼厂房。办公区只有70个工作站,但公司已有127名员工,其中56人是IT工程师。由于空间不足,公司实行“hot desk”制度,员工没有固定座位,需要轮流使用工作站。
仓库方面也已经接近饱和,OGX 集团需要额外租用第三方仓库存放部分库存。目前还缺约4000平方尺的储存空间。
因此,公司计划在Subang Jaya或Shah Alam购买一栋面积至少3万5千平方尺的工业或商业大楼作为新总部。新大楼除了更大的办公空间外,还会设立IT基础设施解决方案体验中心,以及更大的仓库空间。
另外,OGX Group 也会设立体验中心,用于展示公司的产品组合,进行技术示范、概念验证以及项目部署演示,同时也会作为培训系统整合商客户及终端用户的场地,希望通过更专业的展示与培训环境,加强客户互动和技术合作。
未来3年,OGX 集团计划再招聘至少30名员工。新总部将为每名员工提供固定工作站,并设立至少8间会议室,提升内部沟通与客户接待效率。
仓库空间也会扩大,把目前外包的库存集中回公司内部管理,减少对第三方仓储的依赖,提升库存管理效率,并降低物流成本。公司也预留空间,应付未来新增品牌产品及潜在新业务的发展。
在3000万令吉预算中,约2450万令吉用于购买物业,550万令吉用于装修与设备配置。买价是按每平方尺700令吉估算,实际价格会视最终选址而定。
如果公司在上市前已经签署买卖协议,公司会先使用内部资金或银行贷款完成收购。待上市完成后,再以IPO筹得的资金补回内部资金或偿还相关贷款。
整个计划预计分阶段进行,最长约30个月完成。从2026年初寻找合适地点,到签约、装修,再到2028年第二季度搬迁。
若未来未能成功收购合适物业,公司也可能选择在巴生谷购买土地自建总部,但这个方案预计需要约36个月完成。
营运资本 – 850万令吉
OGX 集团计划从 IPO 筹得的5250万令吉中拨出850万令吉,占16.19%,作为营运资本。
这笔资金主要用于支持日常运作和业务扩张,包括采购更多IT基础设施产品、支付员工薪资,以及应付一般行政和营运开销。具体分配如下:
| 项目 | 金额(令吉) |
| 采购 IT 基础设施产品 | 450万 |
| 员工薪资与福利 | 200万 |
| 行政与营运开销 | 200万 |
| 总计 | 850万 |
其中最大部分用于采购产品,说明公司预计未来订单会增加,需要备更多货。200万令吉用于员工薪资,也反映公司计划扩充团队。其余则用于办公室维护、水电费等日常营运开销。
支付上市费用 – 500万令吉
本次上市预计涉及约500万令吉费用,这笔费用将由 OGX 集团承担。具体分配如下:
| 项目 | 金额(令吉) |
| 专业顾问费用(主要顾问、律师、独立市场研究顾问、会计师、审计师等) | 301万8千 |
| 经纪费、配售费及包销佣金 | 134万7千 |
| 监管费用 | 9万3千 |
| 印刷、广告、路演及其他费用 | 15万6千 |
| 其他杂费和预留应急费用 | 38万6千 |
| 总计 | 500万 |
若最终上市开销高于500万令吉,差额将从营运资本拨款补足。若实际费用低于预算,多出的金额同样会转为营运资本。
偿还银行贷款 – 450万令吉
截至 LPD(2026年1月13日),OGX集团的银行借款总额为5028万令吉,其中439万令吉为长期贷款,4589万令吉为短期贷款。
公司将从 IPO 筹得的5250万令吉中拨出450万令吉,占8.57%,全额偿还几项 CIMB 定期贷款。这些贷款年利率介于4.20%至6.60%,主要用于购买 Bukit Jelutong 厂房及营运资本。
OGX 集团这样做主要是为了减少利息支出。部分贷款如果在锁定期内提前还清,银行可能会收取少量费用,不过影响不大。
用于购买 Bukit Jelutong 厂房的两笔定期贷款锁定期已经结束,因此现在偿还将不会被罚款。完成偿还后,公司预计每年可节省约20万令吉利息支出。
扩大 IT 基础设施品牌组合 – 250万令吉
OGX 集团也计划扩大旗下的IT基础设施品牌。
公司将从IPO筹得的5250万令吉中拨出250万令吉,占4.76%,用来采购新品牌的库存,确保新品牌在推出初期有足够货源应付市场需求。
目前,OGX 集团拥有18个IT品牌的授权分销权,业务模式以品牌为核心。品牌选择越多,公司在协助系统整合商客户做项目时,就能提供更完整的产品配套,提升竞争力的同时,也可以增强客户黏性。客户一旦习惯通过公司采购多个品牌产品,转向其他供应商的可能性也会降低。
此外,OGX 集团计划再争取至少2个新的授权分销品牌,丰富产品线,覆盖更广的项目需求,也能让收入来源更加多元化,减少对单一品牌产品的依赖。
同时,产品种类扩大后,整体采购量也会增加,就能争取更好的商业条款或价格条件,有望提升利润空间。
拓展东马业务 – 200万令吉
OGX 集团将从 IPO 筹得的5250万令吉中,拨出200万令吉,占3.81%,在沙巴亚庇和砂拉越古晋设立销售办公室。
近年来,砂拉越和沙巴州政府积极推动数码转型,带动企业对网络、网络安全和数据中心解决方案的需求。公司希望借此机会,加强在东马的市场布局,同时提升品牌能见度和市场存在感。
设立实体办公室后,公司可以更贴近当地系统整合商客户,提供更及时的销售和技术支援。由于从西马运送设备到东马的物流时间较长,公司将在当地保留一定数量的产品,缩短交货时间。
为了支持这项扩展计划,公司将动用200万令吉,其中85万令吉用于采购库存,确保东马有足够货源。45万令吉用于设立销售办公室,包括两地约1500平方尺办公室的租金,以及办公家具和设备。其余70万令吉则用于招聘至少8名销售人员和IT工程师,涵盖薪资、培训和专业认证费用。
如果实际开销低于预算,余额将转作营运资本。若超出预算,公司会以营运资本补足。
献售股份所得款项
OGX 集团不会从献售股份部分获得任何资金。按每股35仙计算,献售股份的总筹资额为2625万令吉,这笔钱全部归售股股东所有。
相关费用约为53万令吉,包括登记费、转让费、配售费及其他杂费,也由售股股东承担。
OGX Group Berhad 财务状况
OGX Group Berhad 过去5年业绩(营业额&净盈利)
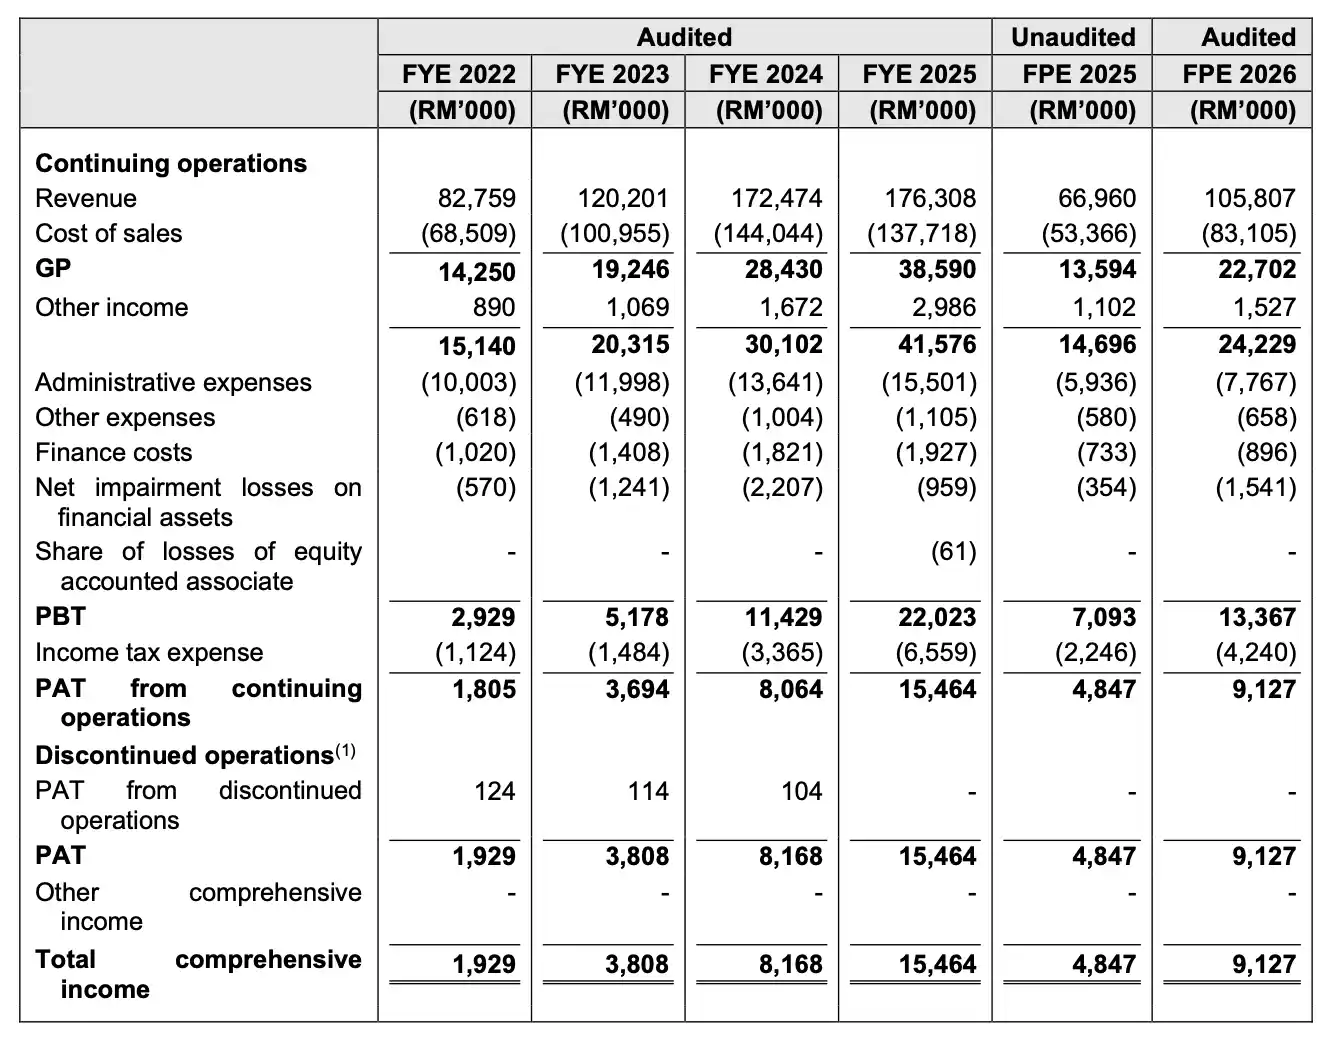
OGX 集团的收入(Revenue)在过去几年持续增长。公司从2022财年的8,275万9千令吉,增加至2023财年的1亿2,020万1千令吉,再上升到2024财年的1亿7,247万4千令吉。
2025财年提升至1亿7,630万8千令吉。在 FPE 2026(截止2026年1月13日),公司已实现收入1亿580万7千令吉,高于上一年同期未经审计的6,696万令吉。
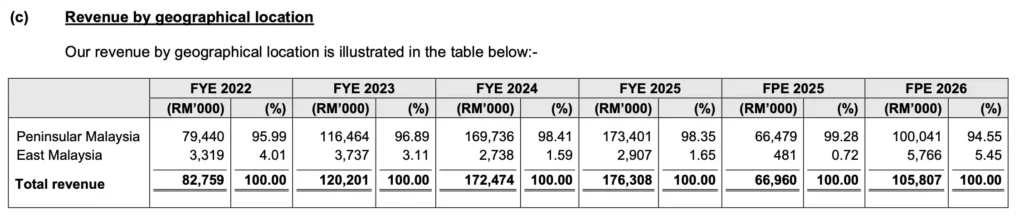
从地域结构来看,OGX 集团的收入主要来自西马(Peninsular Malaysia)。
2022至2025财年,西马贡献比例均超过95%。2025财年西马收入是1亿7,340万1千令吉,占98.35%。东马(East Malaysia)贡献比较小,2025财年是290万7千令吉,占1.65%。
在 FPE 2026,西马收入是1亿004万1千令吉(94.55%),而东马收入是576万6千令吉(5.45%)。
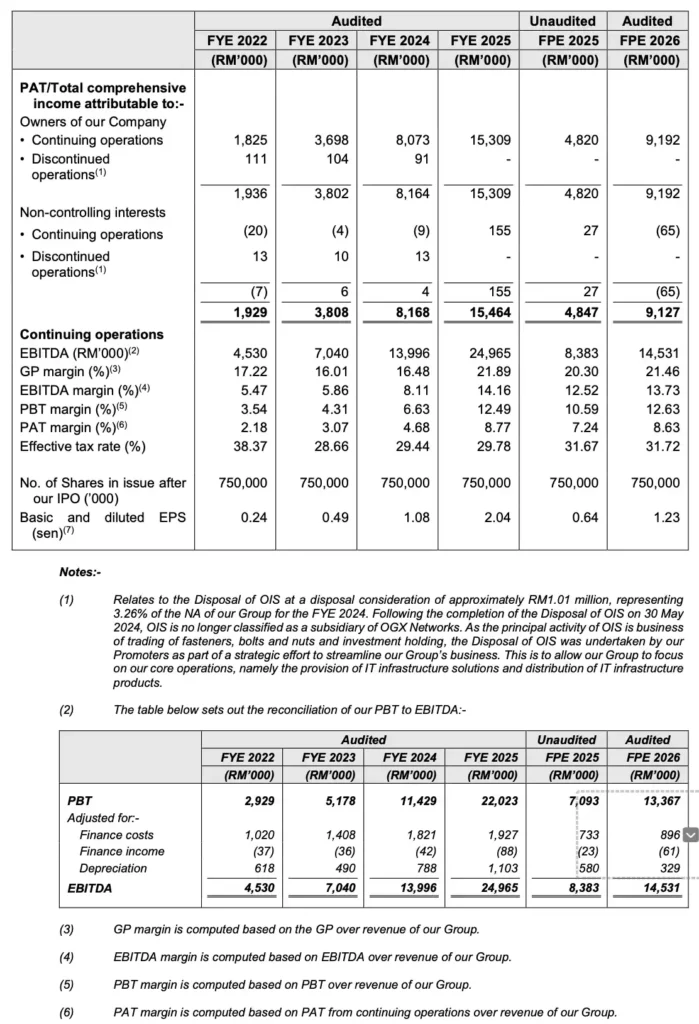
从盈利能力来看,毛利(Gross Profit, GP)由2022财年的1,425万令吉,增长至2024财年的2,843万令吉,并在2025财年达到3,859万令吉。FPE 2026 的毛利为2,270万2千令吉。
毛利率(GP margin)由2022财年的17.22%提升至2025财年的21.89%,FPE 2026 维持在21.46%。
税前盈利(Profit Before Tax, PBT)从2022财年的292万9千令吉,增加至2024财年的1,142万9千令吉,并在2025财年上升至2,202万3千令吉。FPE 2026 的PBT为1,336万7千令吉。
净利润(Profit After Tax, PAT)由2022财年的192万9千令吉,增长至2025财年的1,546万4千令吉。FPE 2026 的 PAT 是912万7千令吉。
PBT margin 从2022财年的3.54%提升至2025财年的12.49%,FPE 2026 为12.63%。PAT margin 由2.18%提高至8.77%,FPE 2026 为8.63%。
EBITDA 从2022财年的453万令吉增加至2025财年的2,496万5千令吉,FPE 2026 是1,453万1千令吉。
每股盈利(Basic and diluted EPS)由2022财年的0.24仙上升至2025财年的2.04仙,FPE 2026 是1.23仙。
OGX Group Berhad 现金与债务
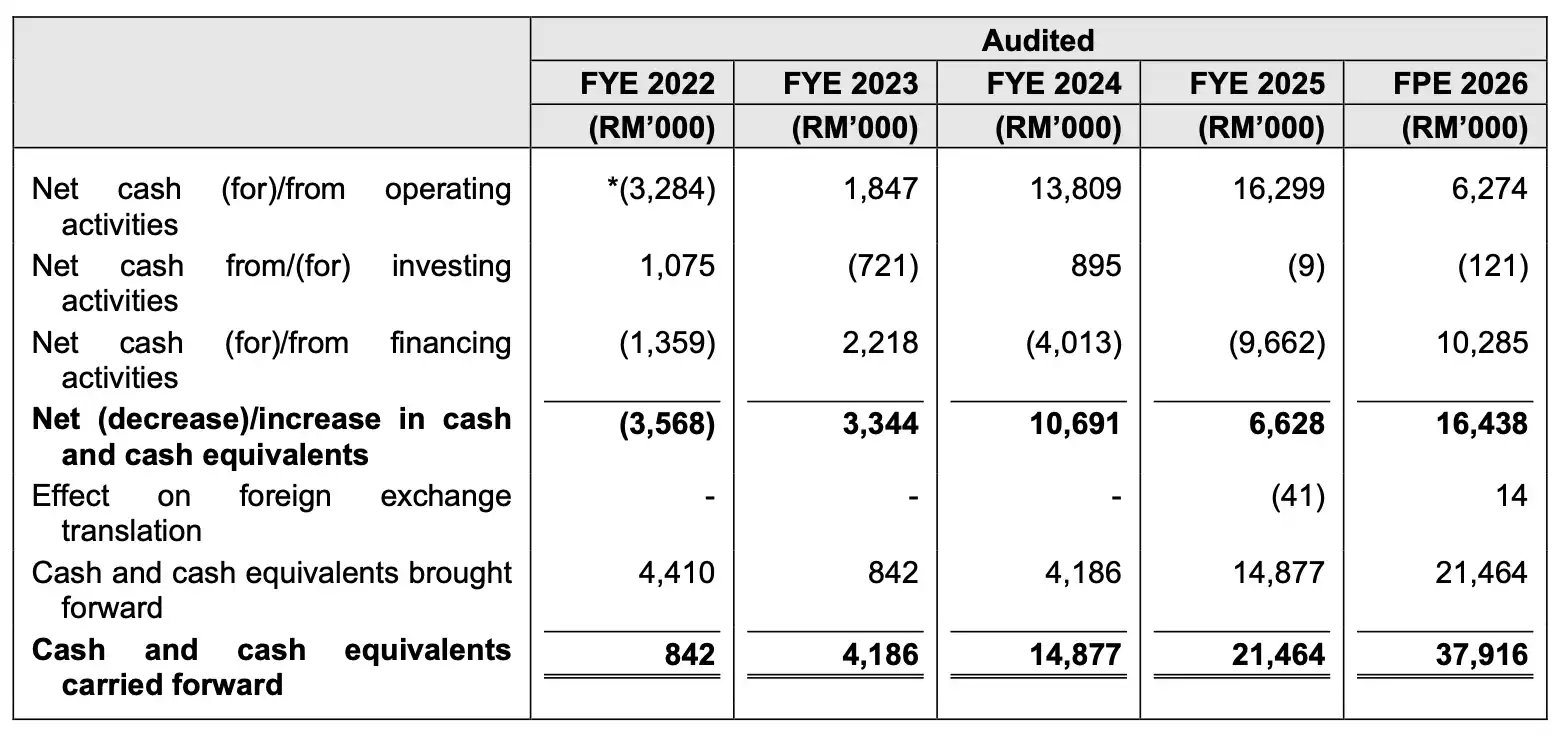
在营运现金流(Operating Activities)方面,2022财年, OGX 集团出现净流出328万4千令吉。
当年营运利润在营运资金变动前是540万令吉,但库存增加644万令吉,应收账款增加990万令吉,占用了大量现金,主要因为疫情后提前备货,加上客户回款较慢。同时,应付账款增加850万令吉提供部分缓冲,公司也支付了125万令吉所得税。
2023财年转为净流入184万7千令吉,营运利润为852万令吉。当年承接两个高价值网络安全项目,库存增加1,437万令吉,应收款增加2,081万令吉,其中贸易应收款增加1,077万令吉,其他应收款增加1,004万令吉,主要是预付原厂支援服务费用。
2024财年营运现金流为1,380万9千令吉,营运利润1,670万令吉。库存减少630万令吉。贸易应收款减少501万令吉,但预付费用增加620万令吉,整体相关项目净增加119万令吉。应付款减少626万令吉,其中贸易应付款减少2,360万令吉,但其他应付款增加1,734万令吉。公司缴税287万令吉。
2025财年营运现金流增加至1,629万9千令吉,营运利润是2,587万令吉。库存减少434万令吉,应收款增加678万令吉,其中贸易应收款增加1,148万令吉。应付款减少185万令吉。公司支付所得税449万令吉。
截至 FPE2026,营运现金流是627万4千令吉,营运利润是1,612万令吉。库存增加1,178万令吉,应收款增加1,536万令吉,其中贸易应收款增加1,638万令吉。应付款增加1,816万令吉。期间缴税91万令吉。
投资活动(Investing Activities)方面,OGX 集团的资本开支不大。2022财年有107万5千令吉净流入,主要来自提取定期存款,扣除设备支出。2023财年净流出72万1千令吉。2024财年净流入89万5千令吉,主要因出售资产。2025财年几乎持平,而 FPE2026净流出12万1千令吉。
融资活动(Financing Activities)方面,2022财年,OGX 集团净流出135万9千令吉,包括偿还贷款和支付108万令吉利息。2023财年净流入221万8千令吉,主要因为发票融资增加。2
024财年净流出401万3千令吉,主要派发470万令吉股息。2025财年净流出966万2千令吉,包括派发450万令吉股息和支付193万令吉利息。FPE2026则有净流入1,028万5千令吉,主要因为发票融资增加1,608万令吉。
OGX 集团的现金余额从2022财年的84万2千令吉,提高至 FPE2026 的3,791万6千令吉。虽然库存和应收账款会带来波动,但随着盈利增长,现金储备变强,财务状况比早几年稳健。
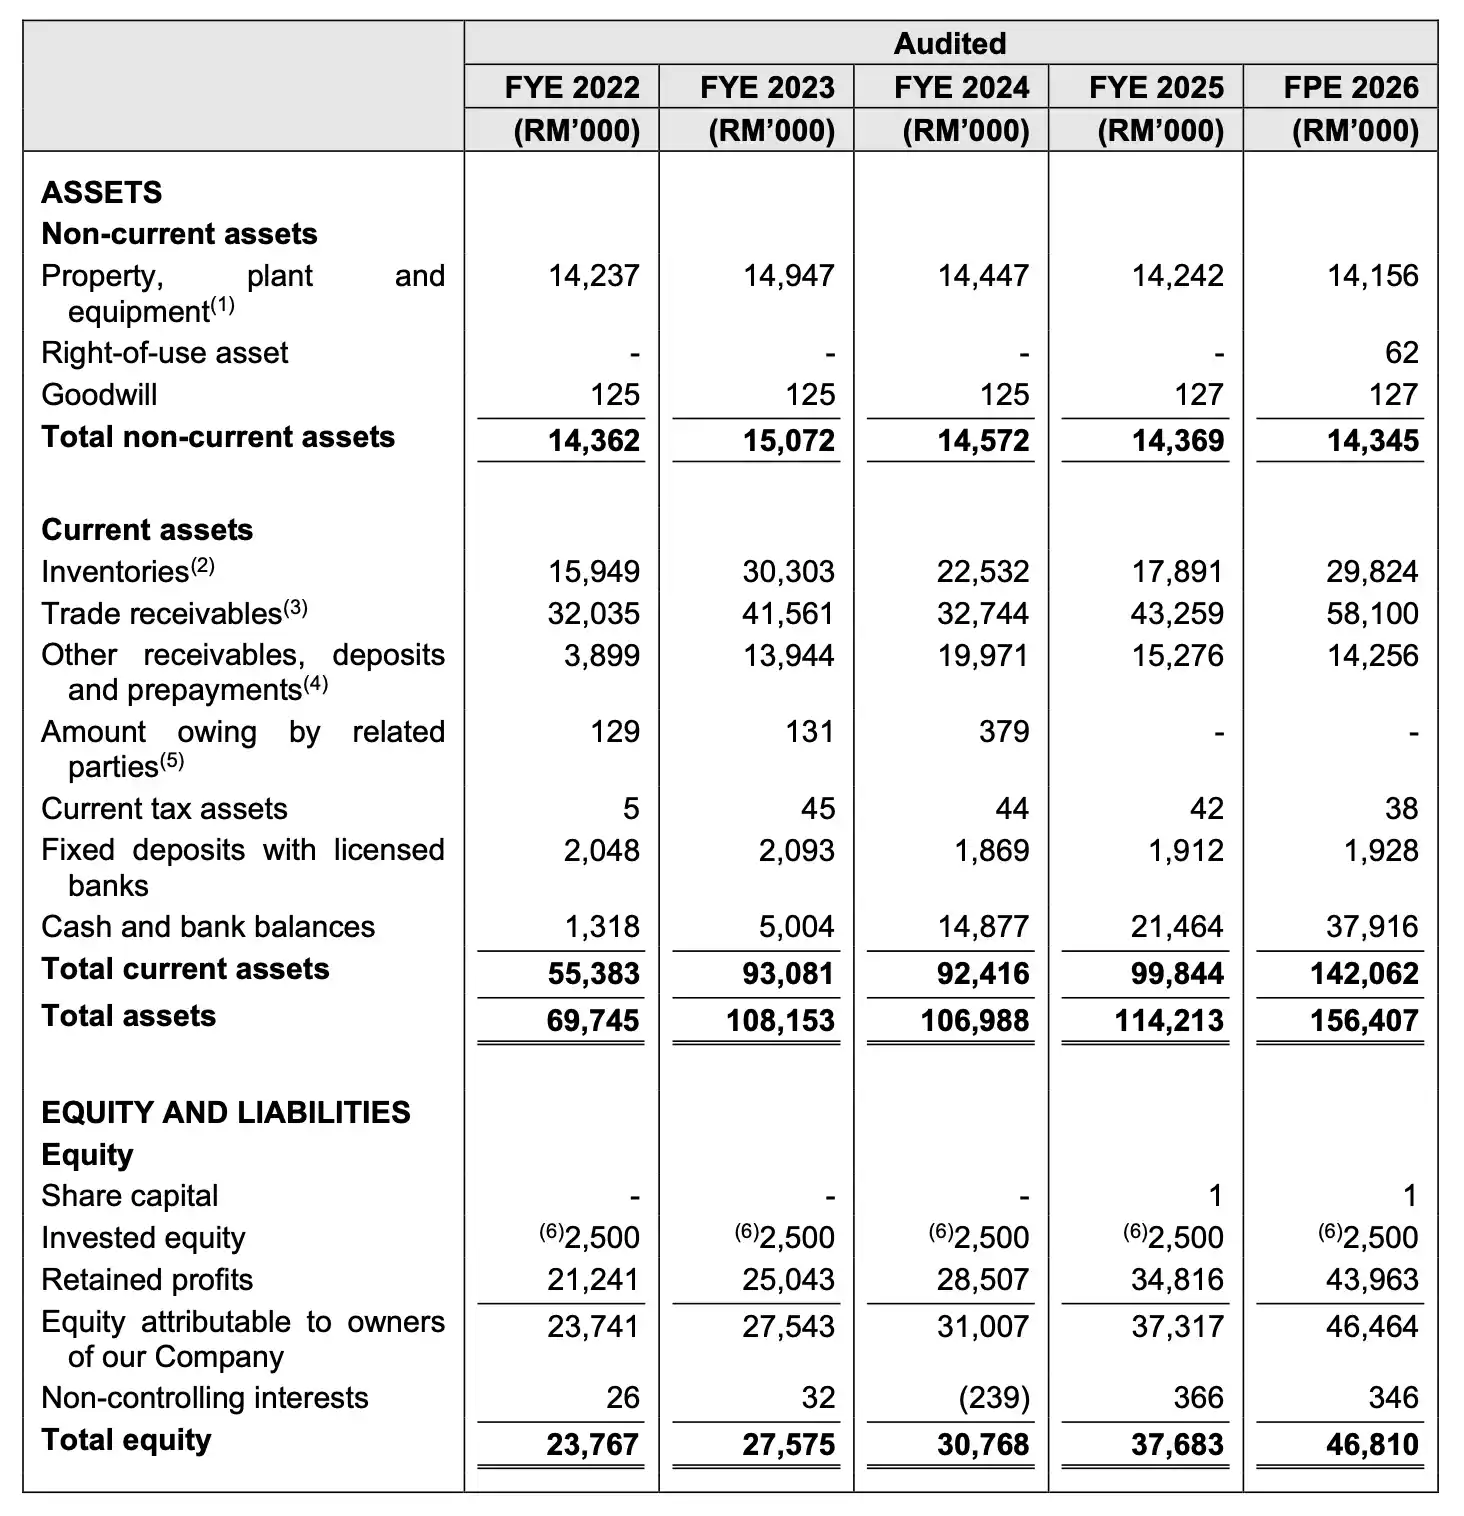
截至 FPE2026,OGX 集团的总资产(Total Assets)达到1亿5,640万7千令吉,相比2022财年的6,974万5千令吉,资产基础更加稳定。
非流动资产(Total Non-Current Assets)从2022财年的1,436万2千令吉,增加至 FPE2026 的1,434万5千令吉。主要项目是产业、厂房及设备(Property, Plant and Equipment),金额长期维持在约1,400万令吉水平,显示公司的长期资产结构满稳定的。
流动资产(Total Current Assets)从2022财年的5,538万3千令吉,上升至 FPE2026 的1亿4,206万2千令吉。
库存(Inventories)从1,594万9千令吉增加至2,982万4千令吉。贸易应收款(Trade Receivables)从3,203万5千令吉上升至5,810万令吉。现金及银行存款(Cash and Bank Balances)也从131万8千令吉增加至3,791万6千令吉。
股东权益(Total Equity)从2022财年的2,376万7千令吉,增加至 FPE2026 的4,681万令吉。保留盈利(Retained Profits)从2,124万1千令吉增加至4,396万3千令吉,反映公司持续累积盈利。
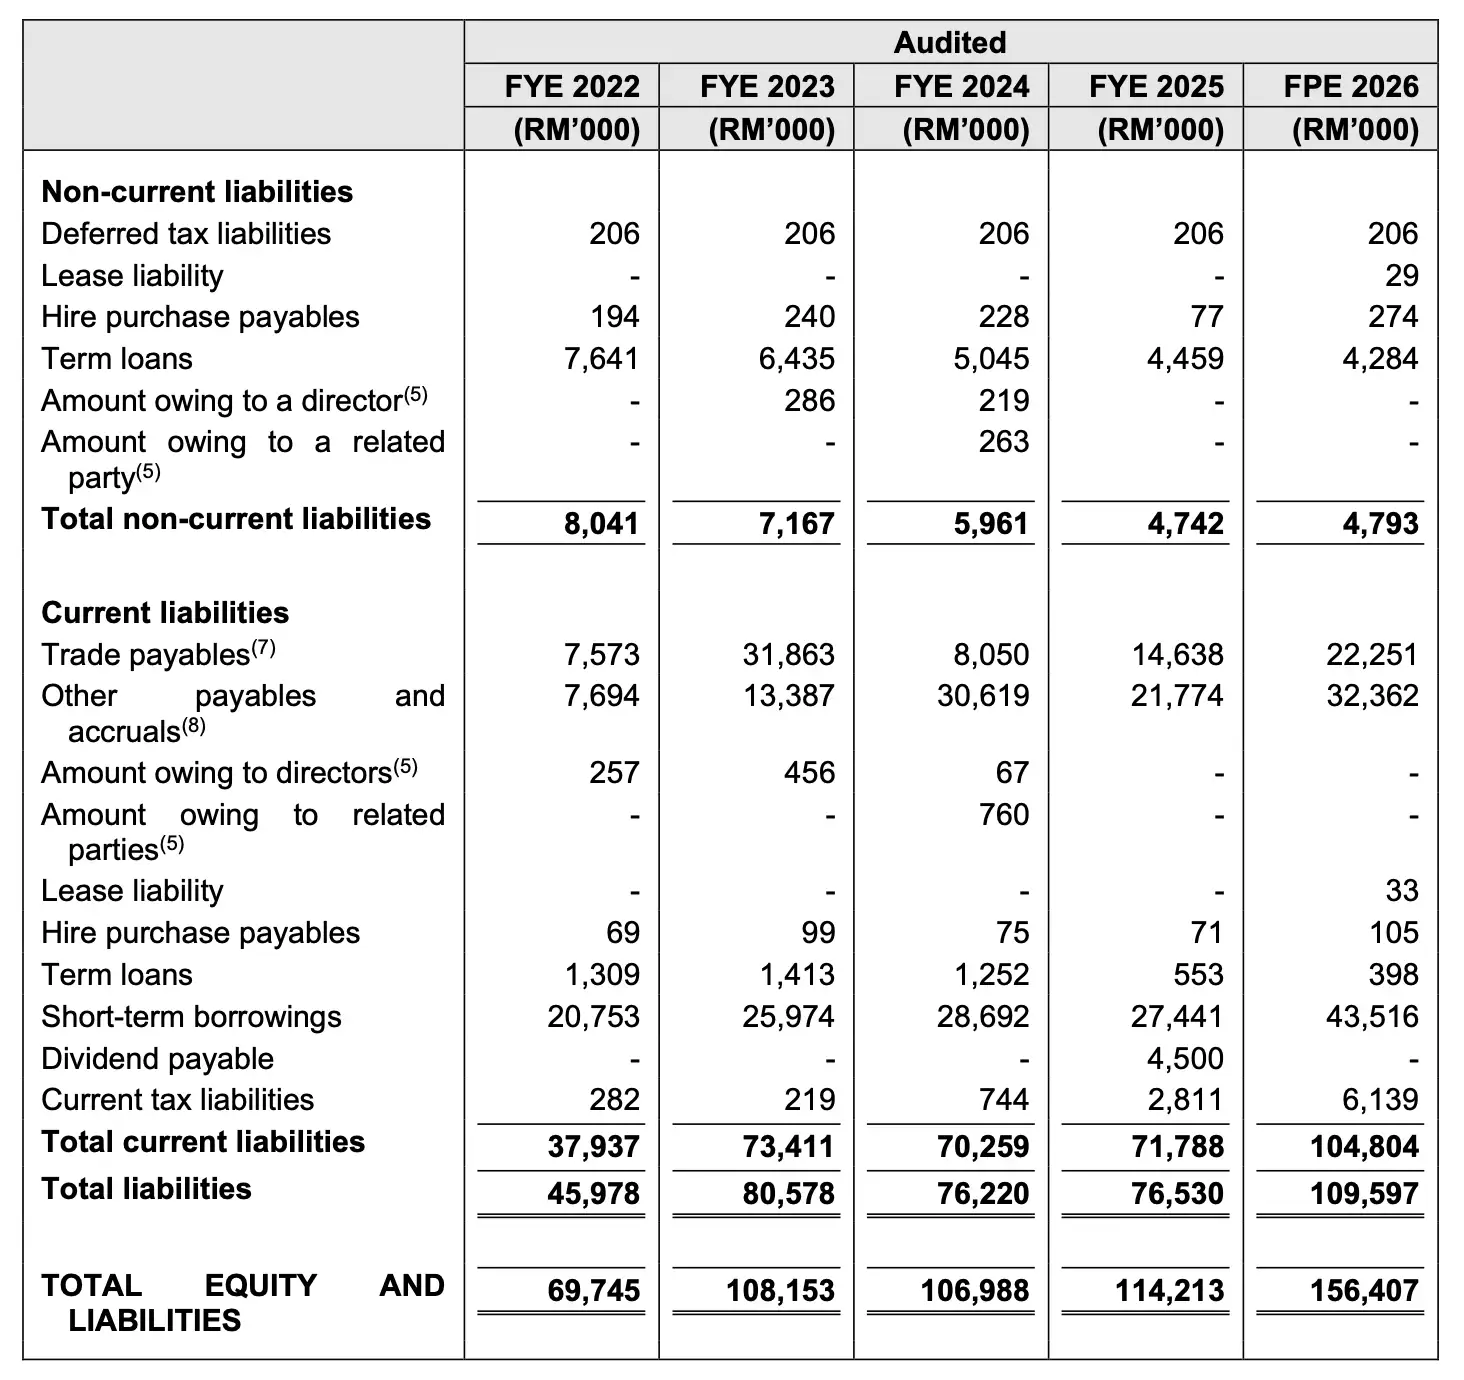
在负债方面,总负债(Total Liabilities)截至 FPE2026 是1亿959万7千令吉,高于2022财年的4,597万8千令吉。
非流动负债(Total Non-Current Liabilities)从804万1千令吉下降至479万3千令吉,主要因为定期贷款(Term Loans)逐年偿还,从764万1千令吉减少至428万4千令吉。
流动负债(Total Current Liabilities)则从2022财年的3,793万7千令吉增加至 FPE2026 的1亿480万4千令吉。短期借款(Short-Term Borrowings)由2,075万3千令吉升至4,351万6千令吉。
贸易应付款(Trade Payables)从757万3千令吉增加至2,225万1千令吉。其他应付款及应计费用(Other Payables and Accruals)也从769万4千令吉提高至3,236万2千令吉。
OGX Group Berhad 未来计划
购置新总部,支持业务扩展
OGX 集团计划在 Subang Jaya 或 Shah Alam 购置一项面积不少于35,000平方尺的新产业,可以是商业区内的工业建筑,或独立商业楼宇。
新地点将作为公司的新总部,集中营运部门,同时设立专属体验中心(dedicated experience centre),展示公司的 IT 基础设施解决方案与产品,并设有仓库,支持日常运营。
搬迁后,公司可扩大营运规模,容纳更多员工,服务现有及新增加的系统集成商客户(SI customers)。
截至 LPD(2026年1月13日),OGX 集团正物色符合营运需求的合适产业,预计在2026年第四季度完成收购。装修工程预计在2028年第一季度完成,并计划在2028年第二季度,从现有的 Bukit Jelutong 总部搬迁至新总部。
扩展 IT 基础设施品牌组合
OGX 集团计划增加更多知名品牌原厂的授权分销资格(authorised distributorships),扩大旗下的 IT 基础设施品牌组合(IT infrastructure brands)。
公司一直采用品牌导向模式(brand-centric model),通过代理具信誉的国际品牌,为系统集成商客户(SI customers)提供多元产品选择。随着品牌数量增加,公司将能提供更完整的产品组合,协助客户为终端用户打造更全面、定制化的 IT 解决方案,提升竞争力。
拓展东马市场
OGX 集团计划在沙巴亚庇(Kota Kinabalu)及砂拉越古晋(Kuching)设立销售办公室,加强在东马的业务布局。
设立当地据点后,公司可为东马的系统集成商客户(SI customers)提供更及时、本地化的支援,同时直接接触当地客户,更了解终端用户的需求,扩大客户基础。
借助 DTCT 产品扩展数据中心业务
OGX 集团于2025年3月1日与 DTCT China 签署合资协议(JV Agreement),取得 DTCT 产品在东南亚的分销权。在马来西亚和越南,公司拥有独家分销权(exclusive rights),在其他东南亚国家则为非独家分销权(non-exclusive rights),并可委任分销商与经销商拓展市场。
销售目标方面,马来西亚两年内累计目标为1,000万令吉。越南首年目标为50万美元销售额,之后两年每年增长50%。公司也计划在五年内进入至少两个其他东南亚市场。
推广策略上,公司将在马来西亚通过现有销售网络销售 DTCT 产品,并于2026年第一季度推出。越南市场预计在2026年第二季度启动,优先与当地分销商合作。
这项合作有望加强 OGX 集团在企业数据中心基础设施(enterprise data centre infrastructure)领域的产品布局,并扩展区域市场。
设立内部 SOC 进军托管 IT 服务
OGX 计划设立内部 SOC,提供托管网络安全服务。
目前公司主要卖产品、做项目,收入随订单波动。若 SOC 发展顺利,公司将改为按月收取服务费,经常性收入提高,收入稳定度和能见度都会改善。
对中小企业而言,自建安全团队成本高。OGX 若能集中化运营,提供全天候监控与威胁应对服务,有一定市场空间。
不过,从卖产品转向卖服务,这是商业模式质变,不只是业务多元化,需要不同的人才结构与管理能力。SOC 需要长期投入技术人员与平台系统,初期成本较高,可能对利润造成压力。服务规模何时扩大到足以覆盖固定成本,实现盈亏平衡,将是这项计划成败的关键。
IT 基础设备解决方案行业在马来西亚的前景与展望
从行业规模来看,马来西亚的 IT 基础设备解决方案行业(IT infrastructure solutions industry)正稳步扩张。
以网络基础设备(networking infrastructure)和网络安全基础设备(cybersecurity infrastructure)的总收入计算,行业规模从2022年的103亿8千万令吉增长至2024年的138亿4千万令吉,复合年增长率(CAGR)为15.47%。
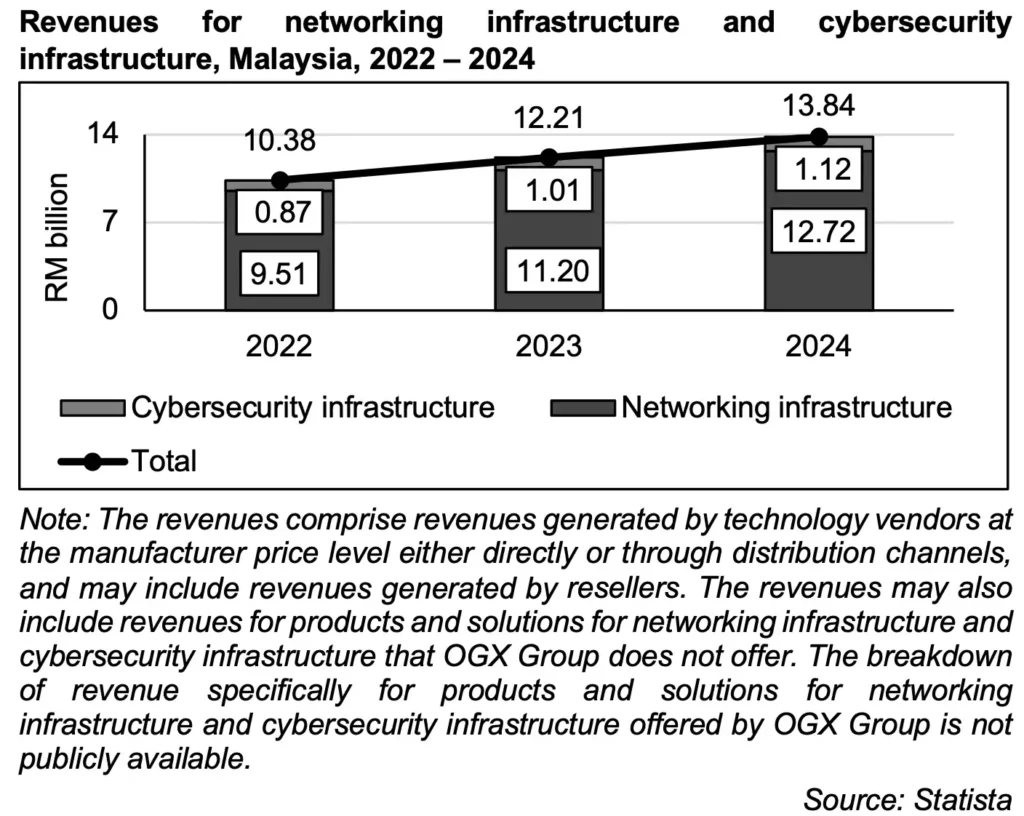
其中,网络基础设备收入从95亿1千万令吉增加至127亿2千万令吉,CAGR 是15.65%。网络安全基础设备则从8亿7千万令吉增长至11亿2千万令吉,CAGR 是13.46%。
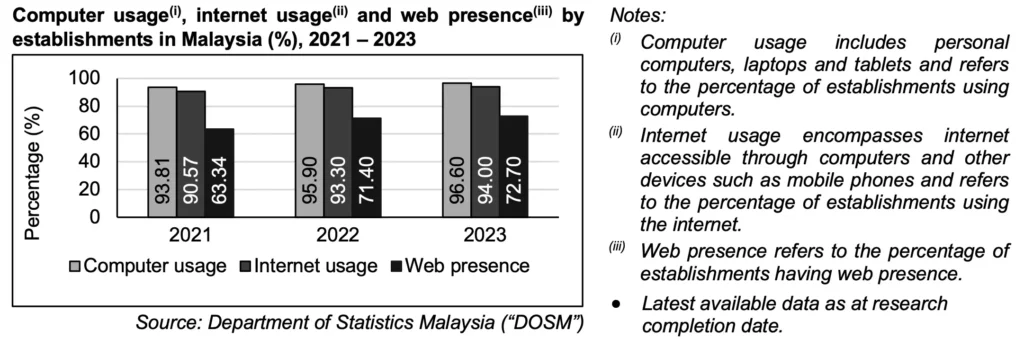
推动行业增长的主要动力来自数码化(digitalisation)和连通需求上升。2021年至2023年,企业电脑使用率由93.81%提升至96.60%,互联网使用率由90.57%提高至94.00%,拥有网站的比例也从63.34%上升至72.70%。
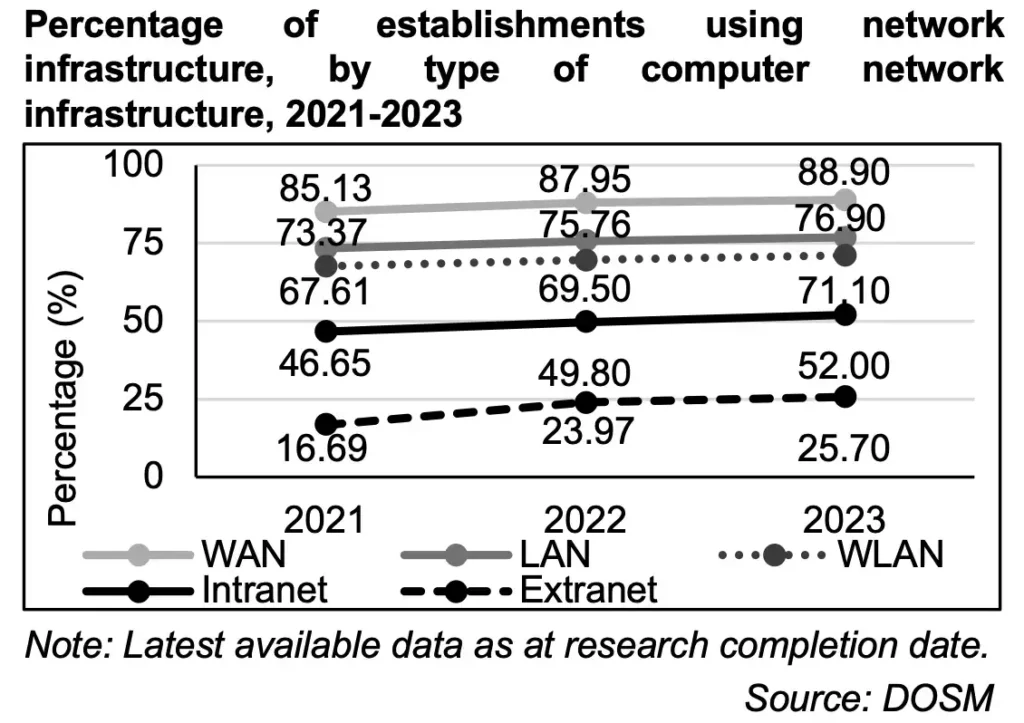
与此同时,各类网络架构的采用率持续走高,2023年 WAN 使用率达88.90%,LAN 76.90%,WLAN 71.10%,intranet 52.00%,extranet 25.70%。
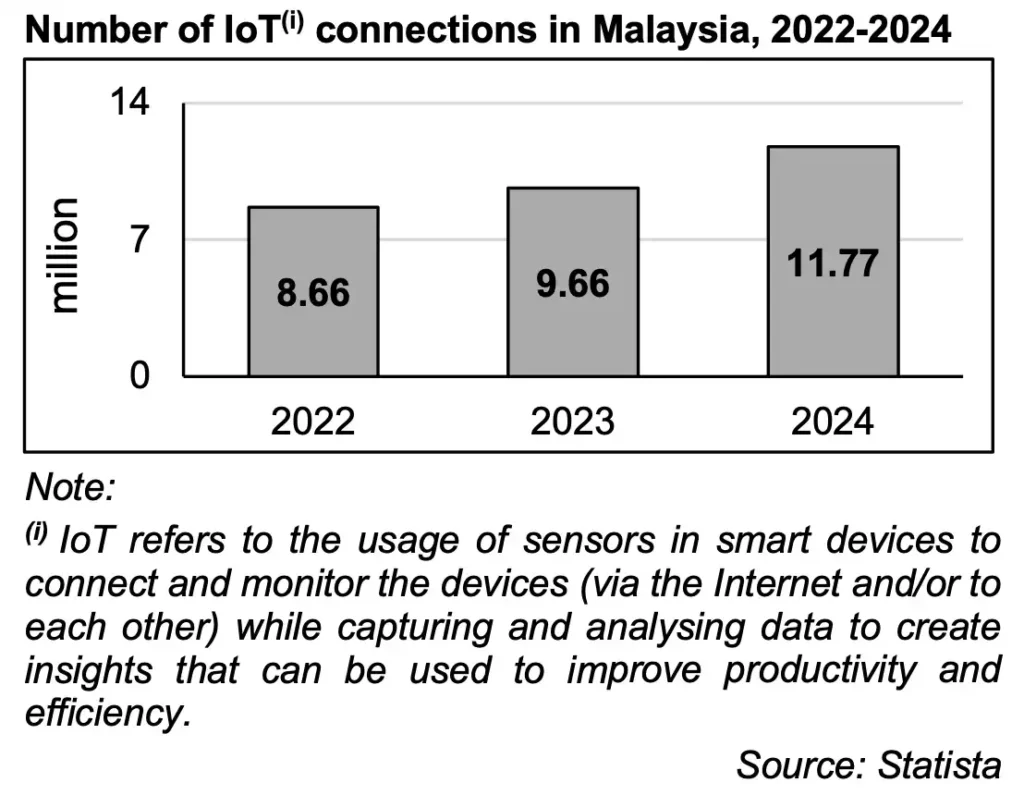
IoT连接数也从2022年的866万增加至2024年的1177万,CAGR 达16.58%。企业连线设备增多,数据量增加,对网络容量、稳定性与数据处理能力的需求跟着提升。
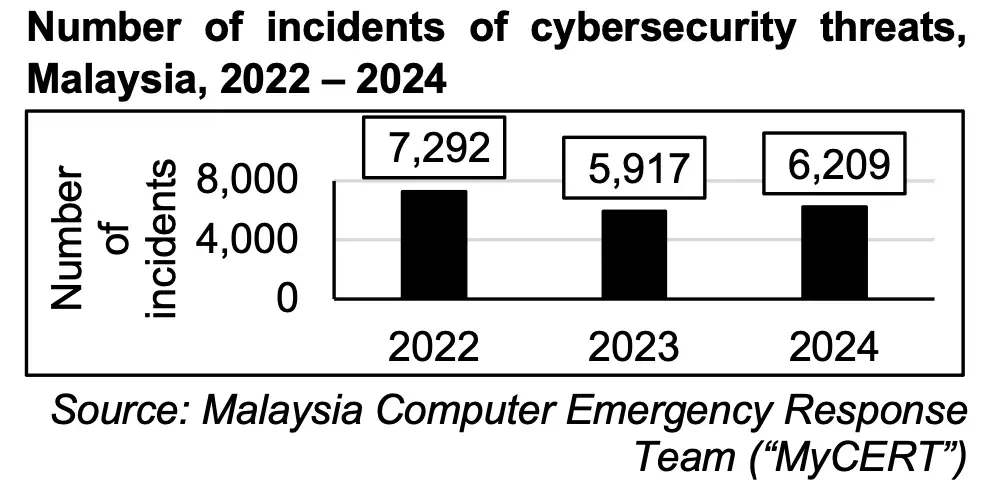
网络安全与合规同样是关键因素。网络安全威胁事件在2022年为7,292宗,2023年降至5,917宗,2024年回升至6,209宗,其中约67.95%与诈骗相关。随着网络活动增加,加上《Cybersecurity Act 2024》和《Personal Data Protection Act 2010(PDPA)》的实施,企业需要加强风险管理与合规措施,带动对网络安全解决方案的长期需求。
政策与基础设施发展也进一步支持行业前景。Budget 2026 提供约10亿令吉融资与拨款,推动中小企业自动化与数码化。Budget 2025 给予 IT 设备与软件加速资本津贴,并拨款5,300万令吉加强国家网络安全能力。此外,5G 覆盖率从2022年的47.10%提升至2024年的82%,两年 CAGR 达31.95%。更广泛与高速的网络覆盖,将继续推动企业升级IT基础设备。
OGX Group Berhad 的竞争分析
2024年,马来西亚 IT 基础设备解决方案行业总规模约为138亿4千万令吉。OGX 集团在2024财年的总收入是1亿7247万令吉,占市场份额约1.25%。这说明OGX已在行业中建立一定地位,但整体市场分散,具备扩大份额的空间。
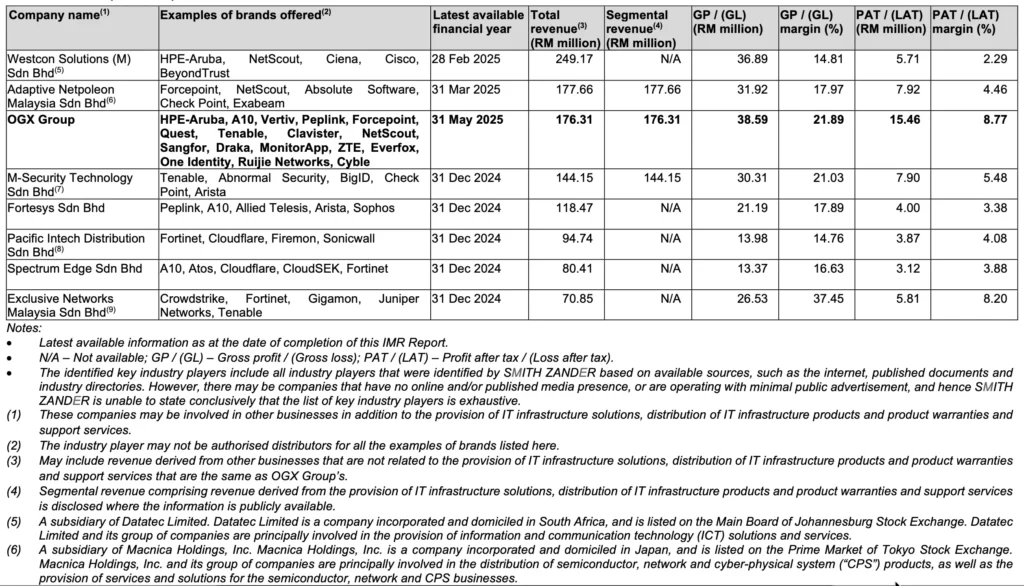
从规模上看,Westcon Solutions 的收入约2亿4917万令吉,是规模最大的公司。Adaptive Netpoleon 约1亿7766万令吉,而 OGX 集团约1亿7631万令吉,规模与 Adaptive 相近,属于行业的主要竞争者之一,收入规模上也属于中上水平。
在盈利能力方面,OGX 集团的表现突出。公司的毛利约3859万令吉,毛利率约21.89%、税后利润约1546万令吉,以及净利率约8.77%。
相比之下,Westcon 的毛利率约14.81%,净利率约2.29%,而 Adaptive 的毛利率约17.97%,净利率约4.46%。这反映出 OGX 集团维持了比较好的利润水平。
此外,IT 基础设备行业主要由技术厂商、授权分销商和系统整合商组成。OGX 集团属于授权分销商,同时也提供解决方案和售后服务。行业竞争不算特别激烈,但大家都在比品牌资源、技术实力、项目执行能力、价格和服务质量。
进入这个行业不难,不过要长期做下去并不容易。企业需要稳定的品牌合作关系,也要有专业团队和稳健的项目交付能力,才能在市场上站稳脚步。
OGX Group Berhad 的风险
OGX 集团以品牌为核心营运,目前是18个 IT 基础设备品牌的授权分销商,但并非独家代理。在 FPE2026,HPE 占采购额26.73%,Sangfor 占35.41%,合计超过 60%。如果其中任何一家调整价格、分销政策或合作条款,公司的成本结构与利润空间都会受到直接影响。
此外,OGX 集团的收入以单一采购订单为主,没有长期合约保障。项目利润会随项目组合变化而波动,如果接获比较低利润项目,盈利能力可能下降。项目延误也会影响收入确认和资源安排,因此收入能见度有限,业绩稳定性还是取决于持续获取订单的能力。
财务方面,公司给予客户30至90天信用期,存在回款风险。贸易应收款从2022年的3,203万令吉增至FPE2026的5,810万令吉,坏账风险随规模扩大而上升。集团采购以美元为主,如果令吉走弱,将推高成本,压缩利润。
在人力方面,公司共有56名 IT 工程师,占员工约44%。业务高度依赖技术团队的执行能力,如果核心工程师或关键管理层流失,可能影响项目交付与营运稳定。同时,IT 基础设施行业技术更新迅速,如果无法及时跟进产品与解决方案升级,竞争力可能会下降。
此外,OGX 集团计划同时推进多个扩张项目,包括购置新总部、设立东马办公室、发展内部 SOC,以及推进 DTCT 数据中心合作。对于一家约127名员工的中小型公司而言,多项计划同步展开,对管理层执行能力是一项考验。尤其是 SOC 计划,从以产品销售为主,延伸到托管式安全服务,涉及不同的人才结构与系统建设,执行难度非常高。从”卖产品”转型为”卖服务”是商业模式的质变,需要不同的人才、系统和客户关系,并不是顺理成章的延伸。
同时,宏观经济、汇率和国际贸易政策变化,都可能影响客户投资意愿和集团成本结构。
如何申请 OGX Group Berhad IPO 新股认购 ?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 OGX Group Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,可以考虑开设 CGSI(前 CGS CIMB)的股票投资账户。通过 CGSI 平台,你可以直接申请认购 IPO。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,OGX Group Berhad 的申购截止日期是2026年3月2日。一旦超过这个截止日期,你将无法申购,只能等待 OGX Group Berhad 上市后,才能进行投资交易。
总结
OGX 集团是一家规模不算大的 IT 基础设备解决方案公司,但过去几年收入与盈利同步增长,毛利率和净利率持续改善,业务结构也清晰,核心收入来自网络与网络安全方案,有一定的盈利能力。
从投资角度,OGX 集团的吸引力在于行业的成长空间。目前,公司正处在扩张阶段,IPO 资金将用于扩总部、拓品牌、布局东马及发展托管服务,如果这些计划顺利落地,有机会带动收入规模与利润的提升。
与此同时,OGX 集团还是属于创业板中小市值企业,收入以项目为主,波动性比较高,对品牌与主要供应商依赖度也高。一旦销售目标、供货条款或汇率环境变化,盈利可能会受到压力。
因此,OGX 集团是一家具成长潜力,但风险也不低的公司,更适合作为成长型的观察目标,投资前应该多关注公司的扩张计划、执行力,以及后续盈利的稳定性。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 OGX Group Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以联系 Spark Spark Finance 团队或咨询你的理财规划师,以取得专业的建议。







