印花税就像个人所得税或门牌税一样,是需要向政府缴纳的一种税务。只要涉及房地产的转名或租赁、公司的应聘或股权让渡,甚至是股票投资或贷款等事项,通常都需要缴纳印花税。
而从2026年1月1日开始,马来西亚印花税就要实行全新制度了,从旧有的STAMPS系统,更换为印花税自我评估制度(STSDS)。我们可以自己通过 MyTax 网站中的 e-Duti Setem 进行自我评估和支付。如果没有缴纳或迟缴纳是要罚款的,但在特定情况下,政府可能会豁免该税费。
本文和你分享印花税是什么?有几种类型?交给谁?马来西亚印花税怎么算?什么时候需要缴纳?如果没缴纳、迟缴纳会有什么后果?印花税自我评估制度是什么?怎么用?雇佣合同印花税是什么?
印花税(Stamp Duty)是什么?
印花税(Stamp Duty)是政府针对文件征收的税费,而不是针对交易本身。
缴纳印花税的目的,一方面是确认文件具有法律效力,另一方面也是国家财政收入的来源之一。
简单来说,只要是白纸黑字写下来的正式文件,就有可能涉及印花税。这里所说的文件,主要是指各种法律、商业或金融相关的书面文件。
马来西亚印花税是交给谁的?
马来西亚的印花税,是由大马内陆税收局(Lembaga Hasil Dalam Negeri,LHDN)负责管理和征收的。
马来西亚印花税有几种类型?
印花税一共有两种:固定税(Fixed Duty)和从价税(Ad Valorem Duty)。
固定税(Fixed Duty)
固定税不受交易金额大小影响,不管文件上写多少钱,都是收取固定数额的印花税。
这种税率适用于以下文件:
1. 法律、商业、贸易或资本市场相关文件,例如:
- 授权书(Power or Letter of Attorney)
- 公司章程(Articles of Association)
- 本票或期票(Promissory Notes)
- 保险单(Policy of Insurance)等
2. 副本文件或附属文件:
- 只要能证明原件或主要文件已经交过印花税,这些文件就按固定税处理。
举例来说,只要聘请员工,就需要为雇佣合同缴纳 RM 10 的印花税,这是一种固定税。
从价税(Ad Valorem Duty)
从价税的税率则会根据文件的性质、文件中注明的交易金额或资产的市场价值来计算。
从价税通常适用于以下文件:
1. 财产转让文件:
- 买卖或赠与的转让文件,包括:
- 房地产
- 债券和股票
- 公司的股份
- 无形资产,如账面债务(Book Debts)、法律权益、商誉等
- 设立财产权益的文件,例如租约或法定租赁文件
- 涉及金钱担保或付款责任的文件,一般统称为债券(Bond)
- 部分资本市场相关文件,例如:交易合约(Contract Notes)
物业转让印花税就是从价税的例子之一,要交多少钱是根据市场或买卖的房产价格而定。
哪些文件需要缴纳印花税?
1949年印花税法令第一附表(First Schedule of Stamp Act 1949)中,已清楚列明哪些文件需要缴纳相关税款。
一般需要交印花税的文件如下:
1. 资产相关
- 房地产买卖
- 割名或租赁的协议
- 房地产抵押贷款文件
- 转让和解除契约
2. 商业相关
- 生意合约(像供货或服务合约等)
- 公司股权转让协议
- 合伙协议
- 公司章程
3. 金融相关
- 银行贷款协议
- 股票或证券交易文件
- 保险单或保单文件
4. 法律相关
- 信托协议
- 委托书
- 遗嘱
- 雇佣合约
- 宣誓书
- 担保函
谁负责缴纳印花税?
至于谁负责缴纳印花税则记录在1949年印花税法令第三附表(Third Schedule of Stamp Act 1949)中。
| 文件种类 | 文件名称 | 负责交印花税的人 |
| 协议 / 协议备忘录 | – 服务协议 – 租用协议 – 雇佣协议 | 第一签署方 |
| 债券、担保文件 / 保证书 | – 履约保证金 – 法院保证书 | 提供担保的人或相关人士 |
| 财产抵押或按揭 | – 银行贷款文件 – 按揭文件 – 伊斯兰融资协议 | 借款人 (抵押、按揭或义务人) |
| 合约 | – 合同文件或类似协议 | 第一签署方 |
| 合约单据 | – 股票 / 股份交易账单 (经纪人或平台发给投资人) | 投资人 (进行交易的账户持有者) |
| 转让协议 | – 买卖、赠与 / 转让不动产的文件 | 买方 / 受赠人 / 接收方 |
| 交换 | – 资产 / 土地交换文件 | 双方分担各自的份额 |
| 租赁协议 | – 租约 – 租约副本 (业主副本) | – 租户 – 业主 |
| 再转让 | – 抵押解除文件 | – 借款人、受益人 或赎回担保人 |
马来西亚印花税怎么算?
印花税的评估与征收,都是根据1949年印花税法令来执行的。
那么,各项文件需要缴纳的印花税是多少呢?下文带你了解不同文件的印花税如何计算。
产权转让印花税
下表显示大马房屋割名的产权转让备忘录(Memorandum of Transfer,MOT)或产权转让协议(Deed of Assignment, DOA)印花税计算法:
| 物业售价/市价(取较高者) | 印花税率 |
| 首 RM 100,000 | 1% |
| 接着的 RM 100,001 – RM 500,000 | 2% |
| 接着的 RM 500,001 – RM 1,000,000 | 3% |
| 接着的 RM 1,000,001 以上 | 4% |
举个例子,小文想要卖市值 RM 380,000 房子,就需要支付 RM 6,600 的印花税:
| 物业转让印花税 | 印花税金额 |
| 首 RM 100,000 x 1% | RM 1,000 |
| 接着 RM 280,000 x 2% | RM 5,600 |
| 物业转让印花税总额 | RM 6,600 |
屋子割名的印花税在某些情况下是可以享有豁免的,例如2027年起,首购 RM 750,000 以下的房子可以全免或减免印花税,详情请阅读下文的印花税减免和2027年财政预算案部分。
值得一提的是,外籍人士,从1月1日起,在大马买房的房产转名(MOT)印花税将从现有的4%直接翻倍至8%。
延伸阅读:
租约合同印花税
自2025年1月1日起,租约合同印花税的收费将如下表所示:
| 租约时长 | 每 RM 250 的印花税 |
| 不超过一年 | RM 1 |
| 超过1年,但不超过3年 | RM 3 |
| 超过3年,但不超过5年 | RM 5 |
| 超过5年或时间无法确认 | RM 7 |
租约印花税的数额计算如下:
- 月租金额 x 12 = 年租金额
- 年租金额 / RM 250 = 租金单位
- 租金单位 x 对应租约时长的印花税费用= 印花税总额(正本)
举例来说,如果你的月租是 RM 2,000,为期3年,你的印花税总金额是 RM 288,计算如下:
- RM 2,000 x 12 = RM 24,000
- RM 24,000 / RM 250 = 96 单位
- 96 单位 x RM 3 = RM 288
租约合同需要制成两份,房东和租客各持一份,副本的盖章印花税统一为 RM 10。
贷款协议印花税
在马来西亚,贷款文件需要缴纳0.5%的固定税率印花税。这些贷款包括房屋贷款、马币贷款、外币贷款或私人贷款。
举例来说,若你要买一间 RM 400,000 的屋子,申请了90%的房贷,即 RM 360,000,那么所需缴付的印花税为 RM 1,800(RM 360,000 x 0.5%)。
2027年1月1日起,在马来西亚的银行借外币贷款,印花税改成定额上限,RM 1亿 以下最多 RM 2,000;首购族的房贷协议也可享有豁免,详情请看下文。
延伸阅读:
股票交易印花税
股票印花税是政府向进行股票交易(包括买进和卖出)的投资者征收的。大马政府在2023年7月12日宣布,股票交易印花税的税率将由0.15%降低为0.10%,上限为 RM 1000,为期五年。
简单来说,如果你购买一支 RM 5,000 的股票,再以 RM 6,000 卖出,你要交的印花税一共为 RM 13 (RM 5,000 x 0.1% + RM 6,000 x 0.1%)。
延伸阅读:
雇佣合约印花税
这项印花税其实早已存在,只是自2025年起,内陆税收局(LHDN)开始提高执法强度。雇佣印花税是固定税率的一种,每份文件需缴纳 RM 10。
雇佣合约指的是任何确立雇主与雇员关系的合约,包括:
- 全职雇佣合约(RM 3,000 月薪以下的雇佣合约不用印花税认证)
- 兼职雇佣合约
- 合约制雇佣合约
- 实习合约
2025年6月6日,LHDN 发布了以下的最新说明:
2025年1月1日前签的合约
不用缴纳 RM 10 的印花税,没有盖章或延迟盖章都不会被罚款。
2025年1月1日至2025年12月31日签的合约
每份合约的印花税为 RM 10,但只要在2025年12月31日或之前妥善盖章,就不会被罚款,该情况也适用于已离职的员工。
自2026年1月1日起所签的合约
必须在签署后的30天内妥善盖章,一旦逾期将面临罚款。
其他印花税
下表显示一些缴纳固定税率的文件,包括但不限于:
| 文件 | 印花税 |
| 分期付款的协议(Hire Purchase) | RM 10 |
| 合伙协议(Partnership Agreement) | RM 10 |
| 法定声明 / 宣誓书 | RM 10 |
| 房产买卖协议(Sales and Purchase Agreement,SPA) | RM 10 |
| 开储蓄户口或往来户口 | RM 10;2027年1月1日起豁免 |
什么时候交印花税?
相关文件必须在规定时间内进行印花税的盖章和付费:
- 如果文件是在马来西亚签署的,要在签署日起30天内,在线提交至 LHDN 完成盖章。
- 如果是在海外签署的,则需要在文件送到马来西亚后的30天内,在线提交至 LHDN 完成盖章。
- 印花税的支付则需要在评估通知发出后的14天内进行
没交或迟交印花税会怎样?
2025年金融法案修订了好几项印花税违规行为的罚款,在2026年1月1日开始生效。在新的规定下,部分罚款明显提高,金额最高可达 RM 50,000。
为了避免法律和财务风险,建议企业和个人在签任何需要盖章的文件时,注意以下几件事:
- 文件是否要交印花税
- 谁负责缴纳
- 盖章有否在规定期限内完成
下表简单展示各项违规行为、旧罚款和新罚款的情况:
| 违规行为 | 2026年之前的罚款 | 新罚款 |
| 在大马以外签署的文件 没办理注册 (股份 / 债券转让) | 罚款最多 RM 250 | 罚款最少 RM 1,000, 最多 RM 10,000 |
| 授权人未按时 缴纳印花税 | 额外 RM 200 或 应缴金额的 10% (以较高者为准) | 额外 RM 500 或 应缴金额的 20% (以较高者为准) |
| 延迟盖章罚款 | 少于3个月:RM 50 或 10% 多于3个月:RM 100 或 20% (以较高者为准) | 罚款金额不变 |
| 在文件中没有披露 所有事实/完整情况 (意图逃税) | 罚款最多 RM 2,500 | 罚款最少 RM 2,500, 最多 RM 50,000 |
| 签署 / 执行没完成 盖章的文件 | 罚款最多 RM 1,500 | 罚款最少 RM 1,000, 最多 RM 10,000 |
| 未执行或未传送 合约单据 | 罚款最多 RM 1,500 | 罚款最少 RM 1,000, 最多 RM 10,000 |
| 印花证书相关 的犯罪行为 (欺诈、伪造等) | 罚款最多 RM 5,000 | 罚款最少 RM 2,500, 最多 RM 50,000 |
| 欺诈性逃税 | 罚款 RM 5,000 | 保持不变 |
| 没有还清印花税 就离境 | 罚款最多 RM 5,000 | 保持不变 |
2026年印花税罚款宽限(PKPS)
不过,由于税收局在2026年才开始推行新制度——自行评估印花税(STSDS),也就是让你自己报(下面会为你更详细的解释这个新制度和还款方法)。
因为是新制度,如果你不小心报错了、违规了,暂时不会被罚款。
如果你过去 3 年内(2023年1月1日至2025年12月31日期间)有任何合同、文件应该盖印花税(Stamping)却没做的,现在是“自首”的最佳时机。政府给你6个月的宽限期来参与自愿申报计划,截至日期是2026年6月30日。只要在这 6 个月内补办,完全免除罚款。过期不补,以后被查到就要交重罚了。
马来西亚印花税的减免
马来西亚印花税的免税(Pengecualian)或减免(Peremitan)的情况如下表所示:
| 类别 | 内容说明 |
| 一般免税 | – 符合1949年印花税法令第35条的文件,可享有免印花税待遇。 – 这些文件已列在法令第一附表(First Schedule)的 General Exemptions 项目下。 |
| 特别免税 | – 在第一附表中,列在免税项目下 – 第 2、4、23、24、32、49 和 58项的文件享有特别免税。 |
| 其他免税 | – 根据1949年印花税法令第80条,由财政部长批准的免税。 – 申请时需要提供新闻报道的参考,或附上财政部发出的免税或减免信函。 |
| 减免 | – 属于免税的一种,但不是全免 – 将原本应缴的印花税,降低至财政部长批准的金额(同样依据第80条) |
根据1949年印花税法令第 15/15A 条文,可以申请印花税豁免(Relif)情况则如下:
- 公司重组
- 公司合并
- 关联公司之间的房地产转让
这项豁免申请需要提交到附近的 Pejabat Pengarah Negeri 进行审核。
1)首购族印花税福利
首购族在购买房价 RM 500,000 或以下的房产时,可以享有产权转让以及贷款协议的全额印花税豁免,适用于2021年1月1日至2027年12月31日签署的买卖协议。2027年财政预算案把房价上限扩大到 RM 750,000,并延长到2030年12月31日。
2027年财政预算案为了处理搁置房屋问题,推出了一项新的印花税豁免,目标是在2030年前做到没有搁置房屋项目。如果你买的房子来自由承包商或发展商接手救活的搁置房屋项目,贷款协议和产权转让文件可以享有以下印花税豁免:
- 房价 RM 500,000 或以下的首间房产:贷款协议和产权转让文件的印花税全额豁免
- 房价不超过 RM 750,000:首 RM 500,000 的印花税全额豁免,超过的部分豁免 50%
这项措施为期4年,适用于2027年1月1日至2030年12月31日期间签署的买卖协议(SPA)。
举个例子,假设你买下一间房价 RM 700,000、位于获救搁置项目的房子,按一般税率,产权转让的印花税是 RM 15,000:
| 计算 | 一般税率 | 新措施下 |
|---|---|---|
| 首 RM 100,000 × 1% | RM 1,000 | 豁免 |
| 接着 RM 400,000 × 2% | RM 8,000 | 豁免 |
| 接着 RM 200,000 × 3% | RM 6,000 | 豁免 50%,缴 RM 3,000 |
| 产权转让印花税总额 | RM 15,000 | RM 3,000 |
在这个例子里,产权转让这一项就省下 RM 12,000。贷款协议的印花税(贷款额的 0.5%)也有豁免,实际金额要看你的贷款额。
注意,这项豁免只适用于获救的搁置房屋项目。一般新房或二手房的首购族,仍然是用上一段提到的 RM 500,000 以下首购豁免,那项措施的期限到2027年12月31日。
2)亲属转让财产文件印花税豁免
自2023年4月起,如果是以 “爱与关怀(Love and Affection)”的方式在直系亲属之间转让财产,是可以享有转让文件印花税豁免的,适用于夫妻、祖父母、父母和孩子之间的资产转让。
凡是市值低于 RM 100 万的产业都能享有印花税全免。市值超过 RM 100 万的产业则扣除首 RM 100 万的印花税,超过的部分可享有50%印花税减免。
另外,自2024年起,通过遗产传承的物业转名印花税只需支付 RM 10。
2027年财政预算案:印花税有哪些新变化?
2027年财政预算案一共公布了 10 项和印花税有关的措施,大部分从2027年1月1日起生效。下面先讲跟个人最有关的 3 项,再讲企业和中小企业的部分。
1. 首购屋印花税豁免扩大到 RM 750,000
现行的首购屋豁免,只适用于 RM 500,000 以下的房子,期限到2027年12月31日。新措施把房价上限提高到 RM 750,000,期限延长到2030年。所有首次买房的大马公民都适用,不限新房、二手房或特定项目。
| 房价 | 产权转让文件(MOT)和贷款协议的印花税 |
|---|---|
| RM 500,000 或以下 | 100% 豁免 |
| RM 500,001 至 RM 750,000 | 首 RM 500,000 全免, 超过 RM 500,000 的部分豁免 50% |
适用期间:买卖协议(SPA)在2027年1月1日至2030年12月31日签署。
例子 1:首购一间 RM 450,000 的房子
按一般税率,产权转让印花税是 RM 8,000(首 RM 100,000 × 1% = RM 1,000,加上接着的 RM 350,000 × 2% = RM 7,000)。如果你借 90% 房贷 RM 405,000,贷款协议印花税是 RM 2,025(RM 405,000 × 0.5%)。两项加起来 RM 10,025,全部豁免。
例子 2:首购一间 RM 700,000 的房子(产权转让文件)
| 计算 | 一般税率 | 新措施下 |
|---|---|---|
| 首 RM 100,000 × 1% | RM 1,000 | 豁免 |
| 接着 RM 400,000 × 2% | RM 8,000 | 豁免 |
| 接着 RM 200,000 × 3% | RM 6,000 | 豁免 50%,缴 RM 3,000 |
| 总额 | RM 15,000 | RM 3,000 |
光是产权转让文件就省下 RM 12,000。贷款协议也按同样的原则豁免。
2. 获救搁置项目:承包商、发展商和原买家印花税全免
为了在2030年前做到没有搁置房屋项目,政府恢复了搁置项目的印花税豁免(上一轮在2025年12月31日结束)。只要项目获得房屋及地方政府部(KPKT)认证,以下文件可以 100% 豁免印花税,没有房价上限:
- 接手的承包商或发展商:融资用的贷款协议,以及土地或项目的转让文件
- 原买家:额外融资的贷款协议,以及房子的转让文件
适用期间:文件在2027年1月1日至2030年12月31日签署。
3. 开储蓄户口和往来户口不用付印花税
开户文件里如果有义务、担保或法律责任的条款,现在要付 RM 10 印花税。从2027年1月1日起,个人和企业开储蓄户口或往来户口都 100% 豁免。
4. 企业和中小企业的印花税措施
| 措施 | 新安排 | 适用期间 |
|---|---|---|
| P2P 借贷平台贷款 | 中小企业和投资者通过 SC 认可的 P2P 平台 签的贷款协议, 只收 RM 10 (超过 RM 10 的部分免除)。 现行的 100% 豁免到 2026年12月31日结束 | 2027年1月1日至2030年12月31日 |
| CAKNA I (政府合约发票融资) | 只收 RM 10,延长2年 | 2029年1月1日至2030年12月31日 |
| CAKNA II (小型承包商政府合约融资,合约值 RM 150万 以下) | 重新推出,只收 RM 10 | 2027年1月1日至2030年12月31日 |
| 中型企业供应商融资(MTC) | 中型企业用信贷额度 提前付款给中小企业供应商时, 第二阶段协议只收 RM 10; 第一阶段维持 0.5% | 2027年1月1日至2030年12月31日 |
| 外币贷款 | 在马来西亚的银行借外币, 印花税从 0.5% 改成定额上限: 贷款 RM 1亿 以下最多 RM 2,000, 超过 RM 1亿 最多 RM 5,000 | 2027年1月1日起 |
| 购买或建造马来西亚 船只的贷款 | 同样的上限: RM 1亿 以下 RM 2,000, 超过 RM 1亿 RM 5,000 | 2027年1月1日起 |
| 全球服务中心(GSH) 资金管理活动 | 集团公司之间的外币贷款协议 100% 豁免, 柔新经济特区(JS-SEZ)也适用 | MIDA 在2027年1月1日起收到的申请 |
| 纳闽实体 | 纳闽业务相关文件的印花税全免, 维持不变 | 现行 |
外币贷款的差别很大。以一笔 RM 5,000万 的外币贷款为例,按 0.5% 计算,印花税是 RM 25万;新措施下最多只需付 RM 2,000。
2026年开始的印花税自我评估系统 STSDS 是什么?
自2026年1月1日起,印花税自我评估系统(Sistem Taksir Sendiri Duti Setem,STSDS)将根据文件类型分阶段推行,目的是让印花税的盖章和缴费流程更快、更方便、更有系统。
通过 STSDS,纳税人或受委托的代理人需要:
- 拥有税务识别号码(No Pengenalan Cukai,TIN)。如果没有 TIN No. 可以参考这篇文章申请 👉 《所得税号码 TIN Number是什么?MyTax 注册报税前如何申请Income Tax号码?》
- 登录 MyTax 平台
- 上传需要印花税盖章的文件
- 填写 STSDS 申请表
- 自己计算应该缴纳的印花税金额
- 在规定期限内完成付款
- 保留已盖章的文件及相关记录至少7年
通过 STSDS 的执行,纳税人需要自己计算、申报和缴纳。在 MyTax 的 e-Duti Setem 提交 STSDS 申报表和要盖章的相关文件。支付方式包括 FPX、CIMB BizChannel 或 Public Bank 的 Bill Payment 等多种方式。交税成功后,系统会生成电子印花证书,让你可以附在相应的文件上。当文件呈交给 LHDN 后,将被视为已完成印花税的评估。
STSDS 印花税自我评估和之前的 STAMPS 有何不同?
下表简单的展示 STSDS 和之前使用的 STAMPS 系统(Stamps Assessment and Payment System)有哪些差别:
| STAMPS | STSDS |
| – 在线上将文件交给 LHDN 进行正式评估的系统 – 需等待税务官员的审核 – 由官员确认应缴税额 – 费时、较麻烦 | – 电子化的自我评估系统 – 自行评估并直接缴纳印花税 – 系统将根据你上传的文件显示应缴税额 – 省时、较方便 |
STSDS 执行时间线
| 阶段 | 执行日期 | 文件类型 |
| 第一阶段 | 2026年1月1日 | 租赁 / 租约、担保文件,以及一般印花税盖章 |
| 第二阶段 | 2027年1月1日 | 房地产转让文件(没涉及 JPPH 估值) |
| 第三阶段 | 2028年1月1日 | 第一和第二阶段以外的文件 |
*Jabatan Penilaian dan Perkhidmatan Harta(JPPH)是大马资产评估与财产服务局,受财政部管辖,负责不动产的评估和相关服务。
STSDS 好处
1. 流程更快、更省事
- 申报、计算和付款都可以在线上一次完成
- 不用再等 LHDN 发出评估通知(Notis Taksiran)
- 整个印花税缴纳的流程更简单、更快,也更安全
- 当下就能算税、直接付款
2. 国际上已广泛使用
- 新加坡、香港、英国、爱尔兰、澳洲等国家早已采用类似制度
- 提升国家在印花税征收方面的效率
3. 让纳税人清楚自己的责任
- 帮助纳税人更清楚分辨哪些文件需要缴印花税
- 提高对1949年印花税法令的了解,也更容易遵守规定
e-Duti Setem 是什么?
e-Duti Setem 是一个线上印花税评估和缴费的系统,也是 LHDN 目前主要使用的印花税盖章方式。
如何申请成为e-Duti Setem的新用户?
目前只有已注册的用户才能通过 e-Duti Setem 提交申请。
e-Duti Setem 的用户类别包括:律师事务所、银行、保险公司、代理人以及个人。
下表显示不同类型用户在申请新账户号码(ID Pengguna)时需预备的文件。
| 用户类型 | 所需文件 |
| 律师事务所 | – 申请人的身份证副本 – 西马律师公会发出的事务所成立通知信 或 法庭副登记官发出的通知信 或 Borang 1 / 沙巴或砂拉越的商业注册证书 |
| 银行 | – 申请人的身份证副本 – 国家银行(BNM)批准银行分行经营的文件 – 授权书(委任特定职员代表银行) |
| 保险公司 | – 申请人的身份证副本 – 商业注册(ROB)或 公司注册(ROC)发出的公司注册证书 – 授权书(委任特定职员代表保险公司) |
| 代理人/其他 | – 申请人的身份证副本 – 商业注册(ROB)或 公司注册(ROC)发出的公司注册证书 – 授权书(委任特定职员代表公司) |
| 个人 | – 必须拥有税务识别号码(No Pengenalan Cukai/Tax Identification Number,TIN) |
e-Duti Setem 怎么用?怎么注册 e-Duti Setem 户口?
首先,系统建议 e-Duti Setem 用户清除各自浏览器的缓存(Cache)和浏览记录(Browsing History),详细的步骤可以参考这里。
e-Duti Setem 使用流程如下:
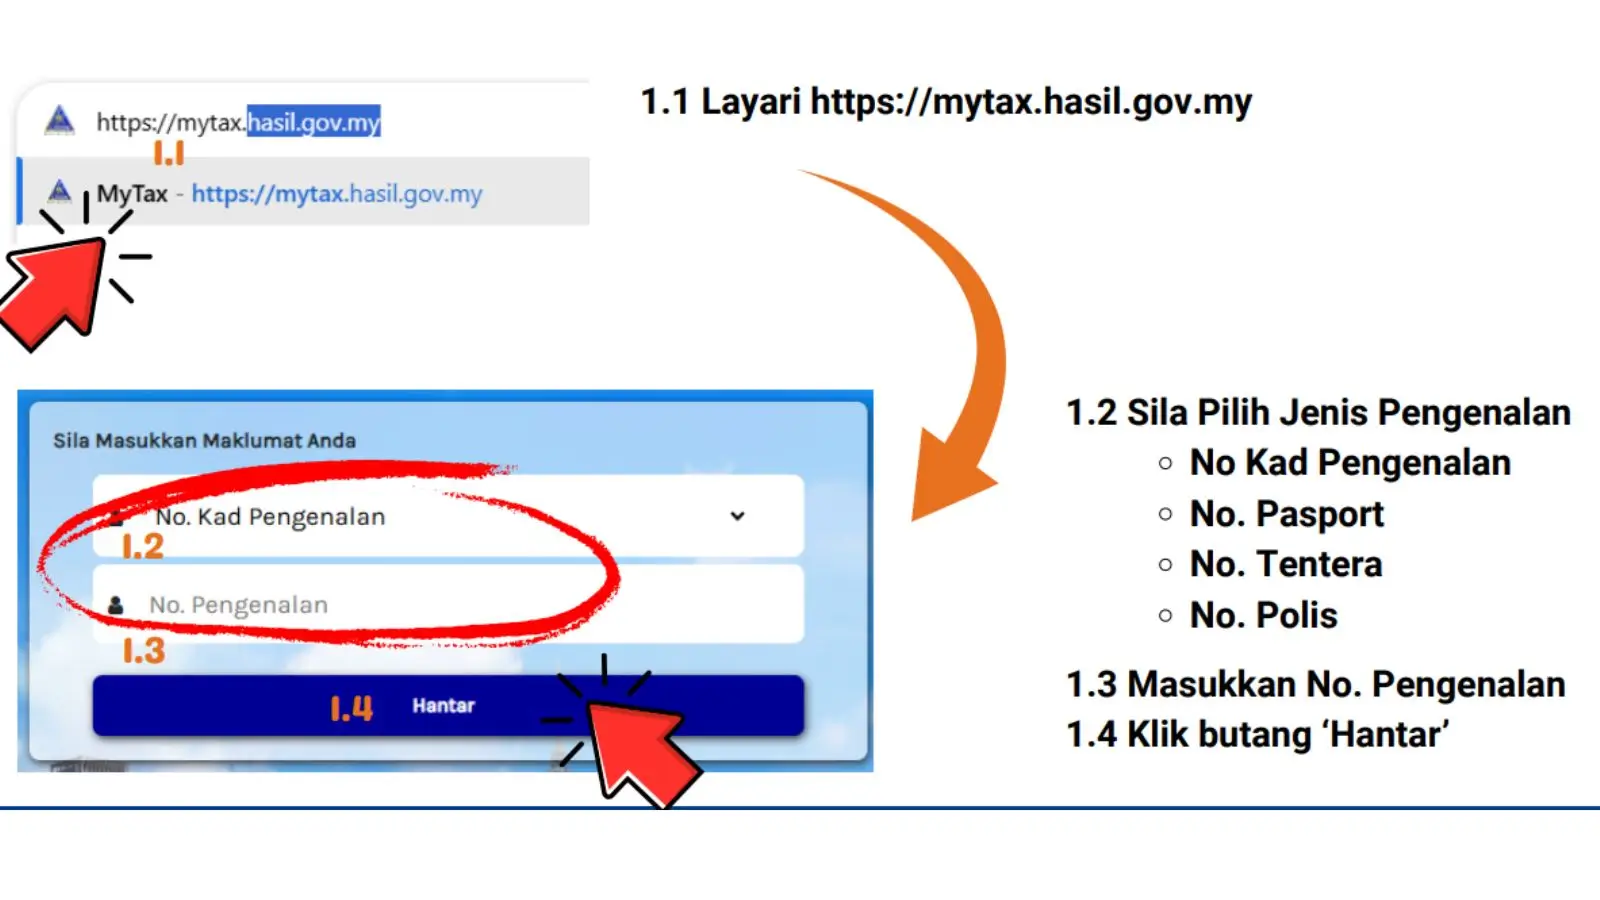
步骤1:登录 MyTax
首先,你需要登录 MyTax,然后选择身份证类型(身份证、护照、军人编号或警察编号),再输入身份证号码,最后点击 “Hantar”。
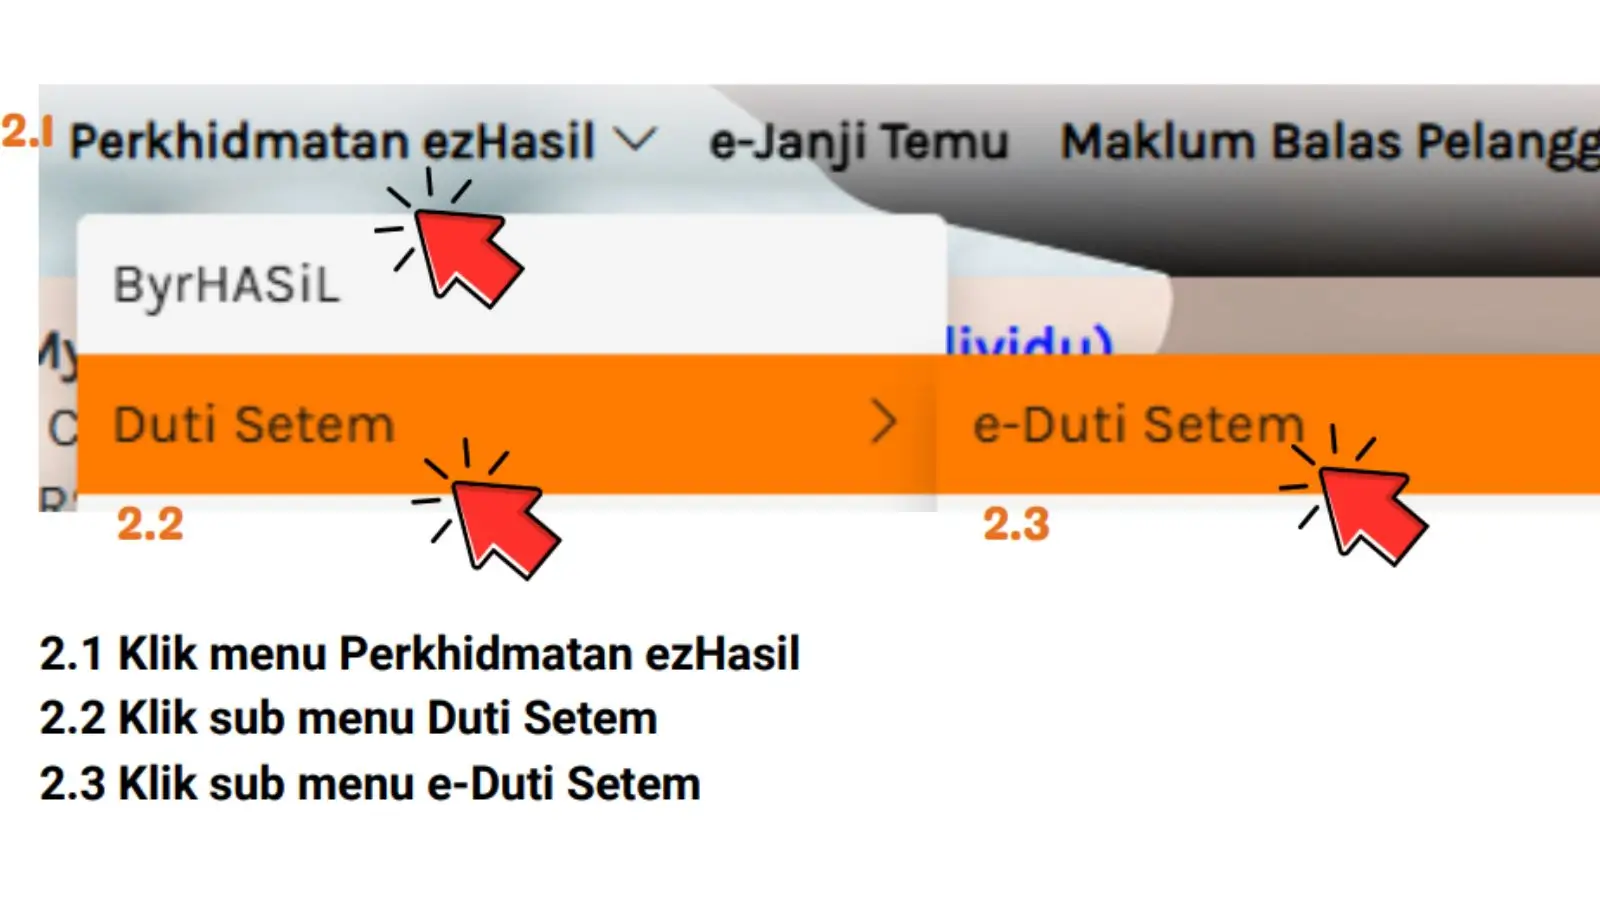
步骤2:点击 “e-Duti Setem”
接下来,点击 “Perkhidmatan ezHasil”,再点击 “Duti Setem”,最后点击 “e-Duti Setem”。
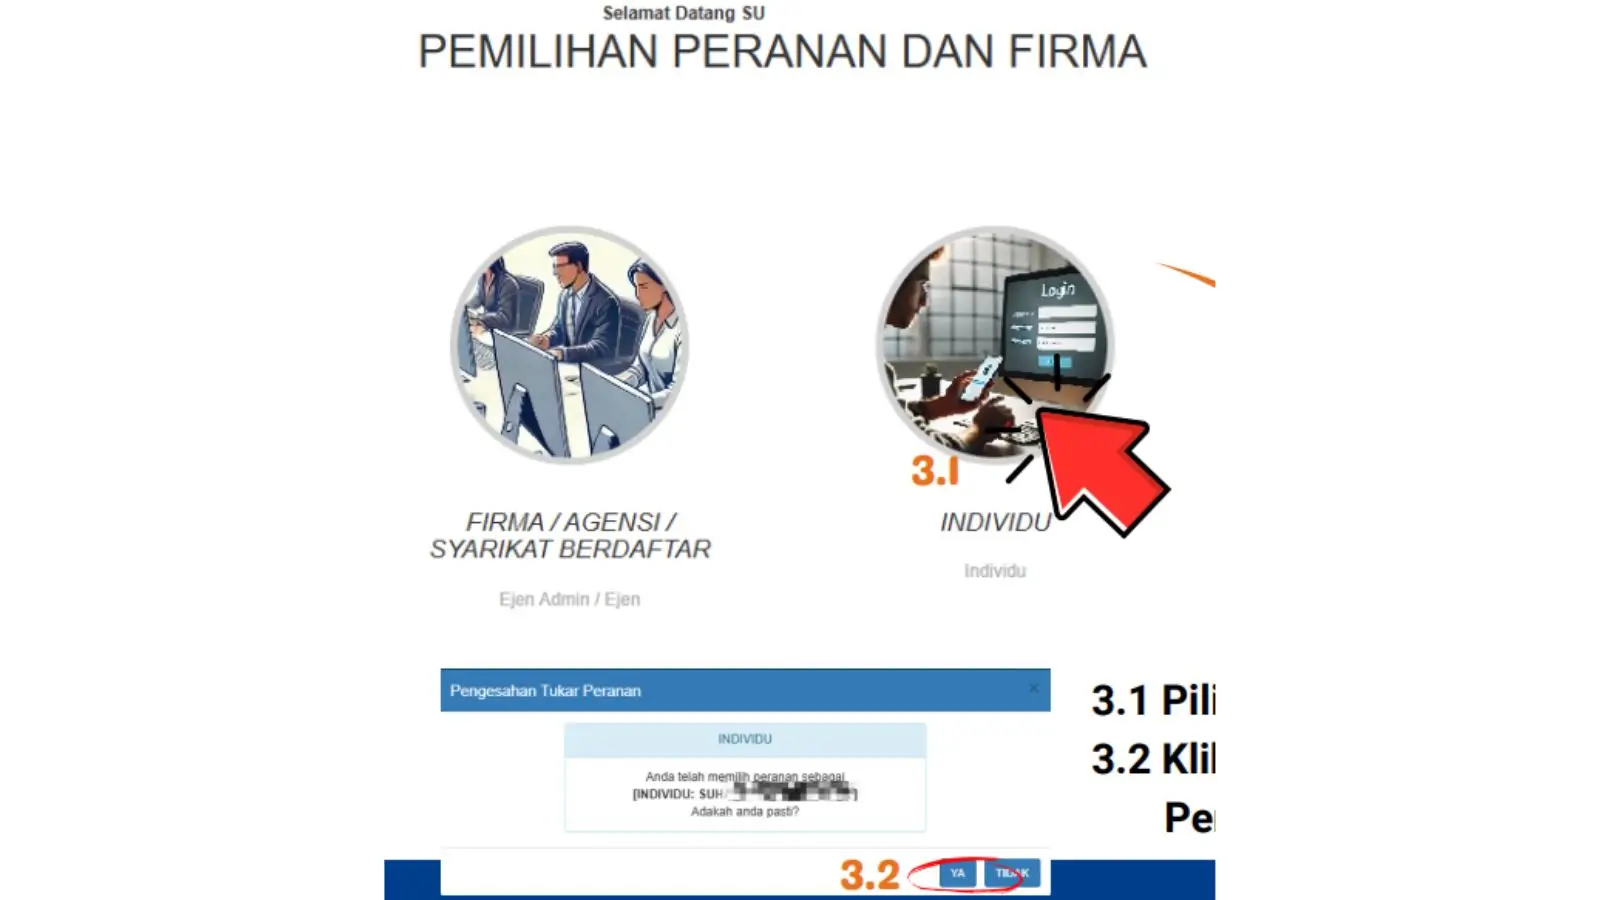
步骤3:选择个人或公司
在这里,你需要选择作为个人或作为事务所/经纪公司/注册公司进行申请,系统会询问你是否确定你的选择,点击 “Ya”。
如何还印花税?
这里显示的步骤是根据 Penyeteman Am 的缴税详情,欲了解其他印花税的缴纳步骤,可以参考下方。其实整体的步骤大同小异,只是一些文件的详情需要注意。
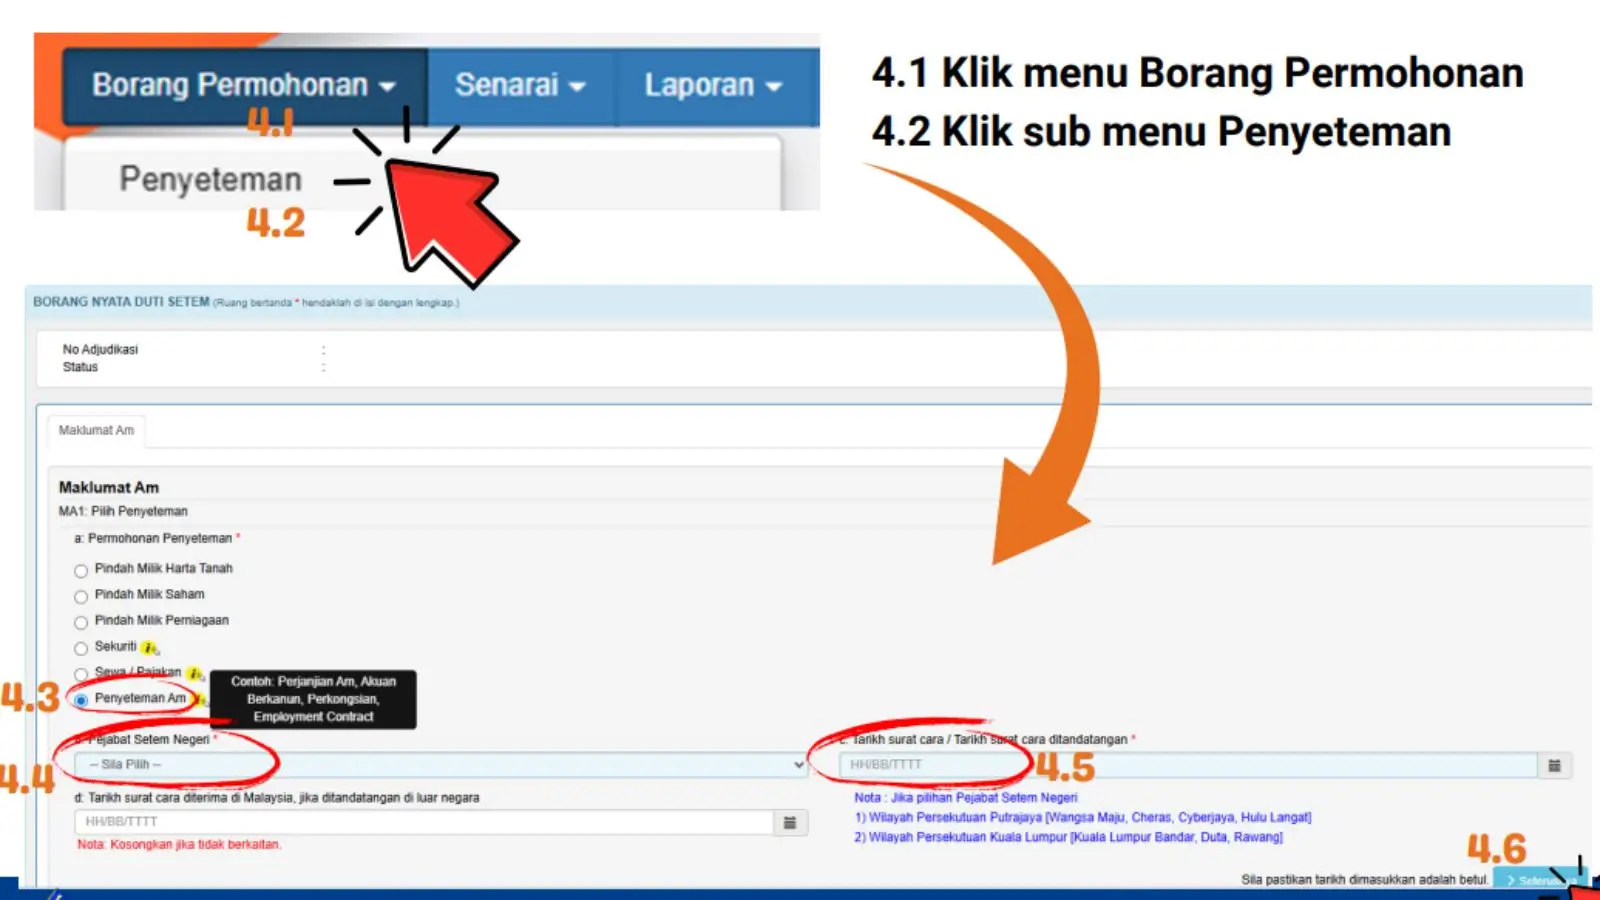
步骤1:选择印花税类型
接下来,选择 “Borang Permohonan”,再点击 “Penyeteman”,页面会显示 Maklumat Am 的字眼。
然后,你需要选择你要缴纳的印花税类型。若你不确定,可以点击字体旁边的黄圈“i”字,这里会显示各种印花税类型的文件例子。
接着,在 “Pejabat Setem Negeri” 选择相应的州办公室,再填写文件的签署日期,最后点击 “Seterusnya”。
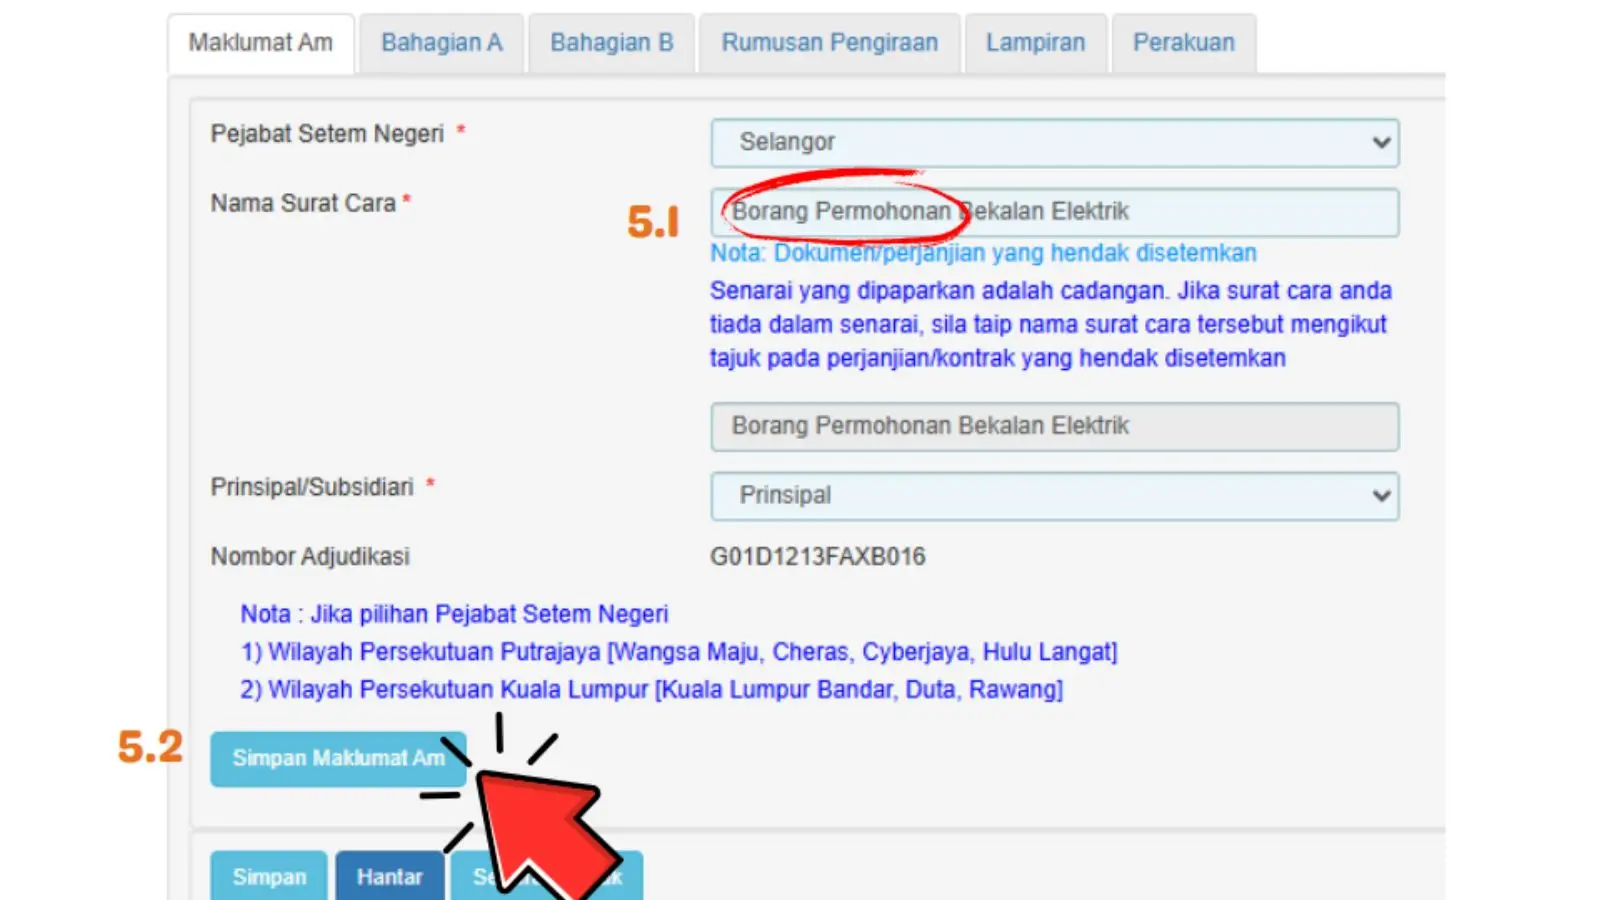
步骤2:选择文件名字
在这里,选择需要印花税盖章的文件名字,如果列表里找不到,你可以自行填写。完成后,点击 “Simpan Maklumat Am”。
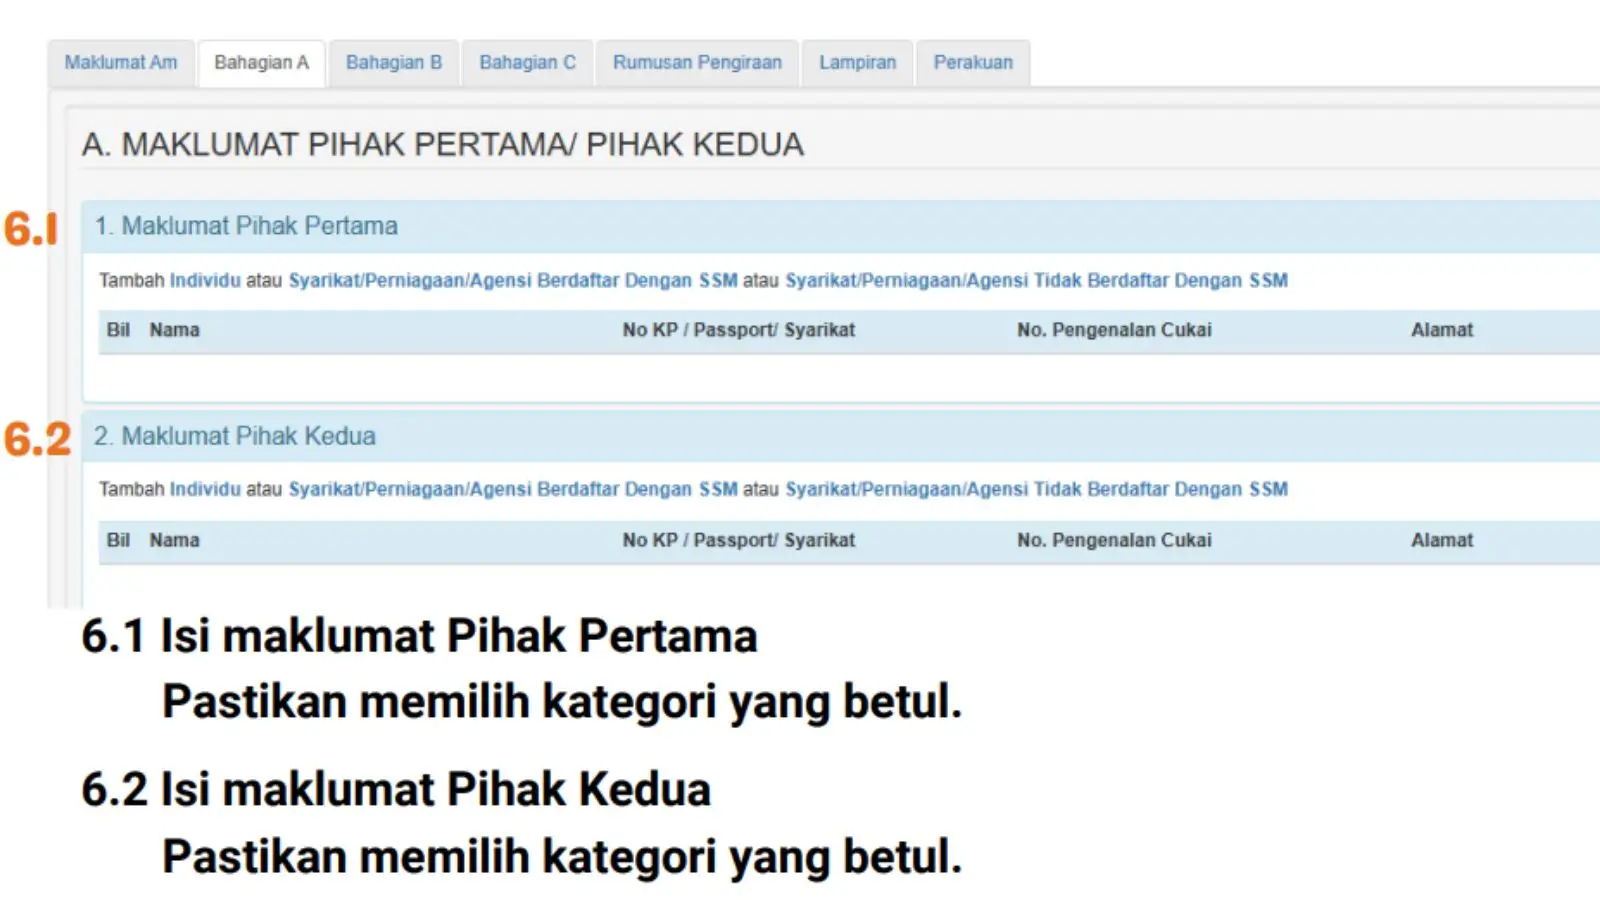
步骤3:填写 Bahagian A
来到这里,你需要填写第一方或第二方的资料,包括名字、身份证号码 / 护照号码 / 公司号码、税务识别号码和地址。
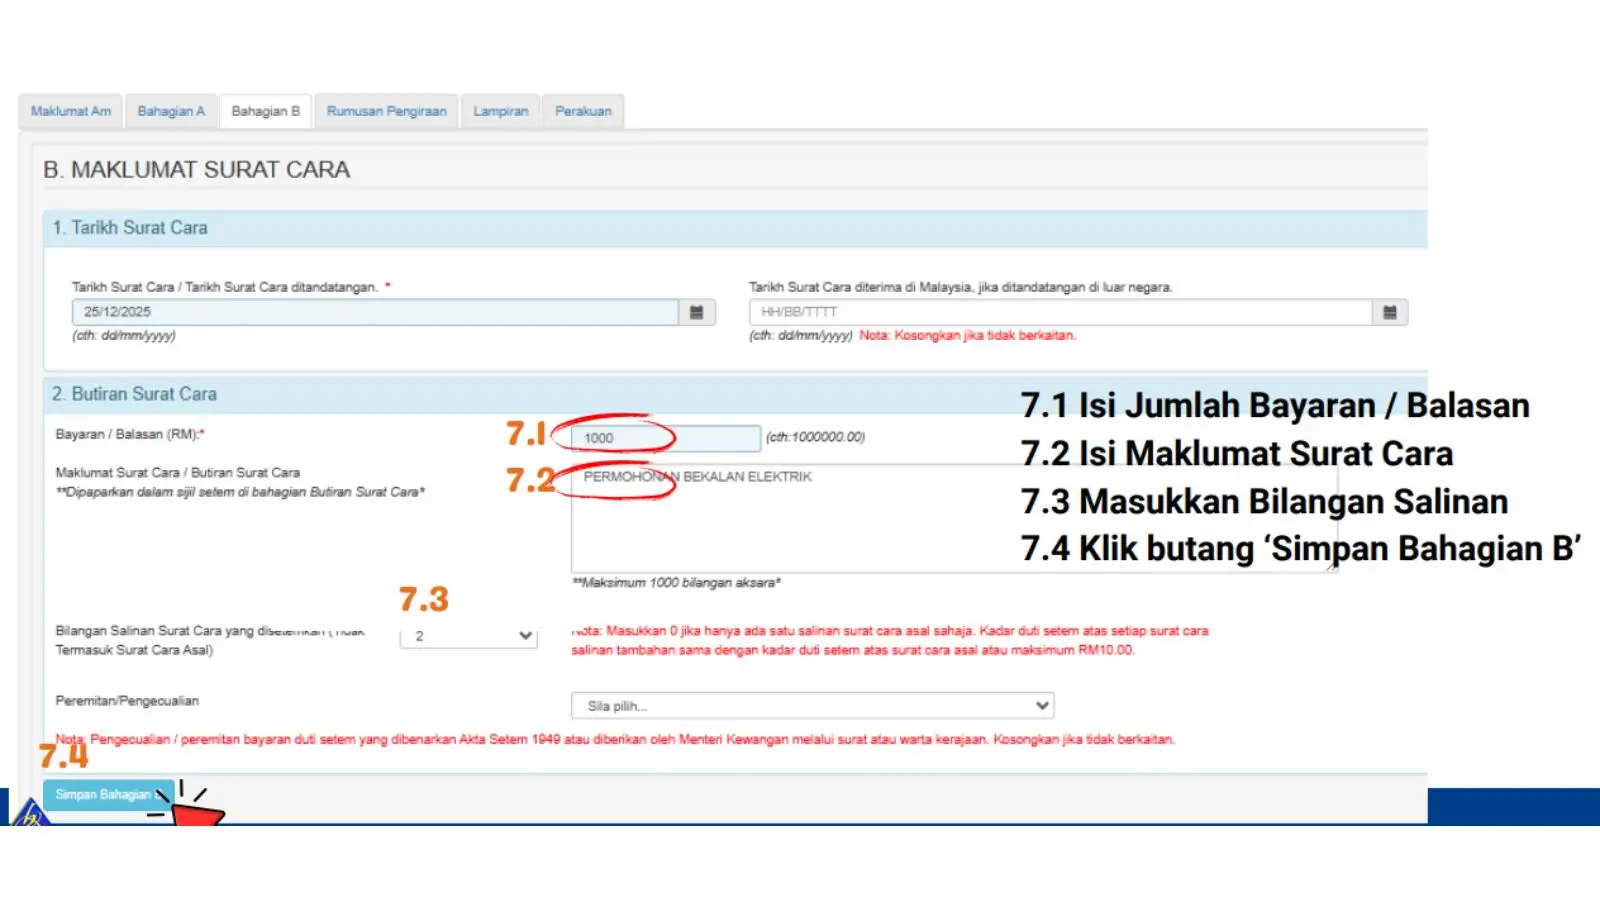
步骤4:填写 Bahagian B
接着,你需要填写付款或回报的金额、文件资料和需要盖章的文件数量,最后点击 “Simpan Bahagian B”。
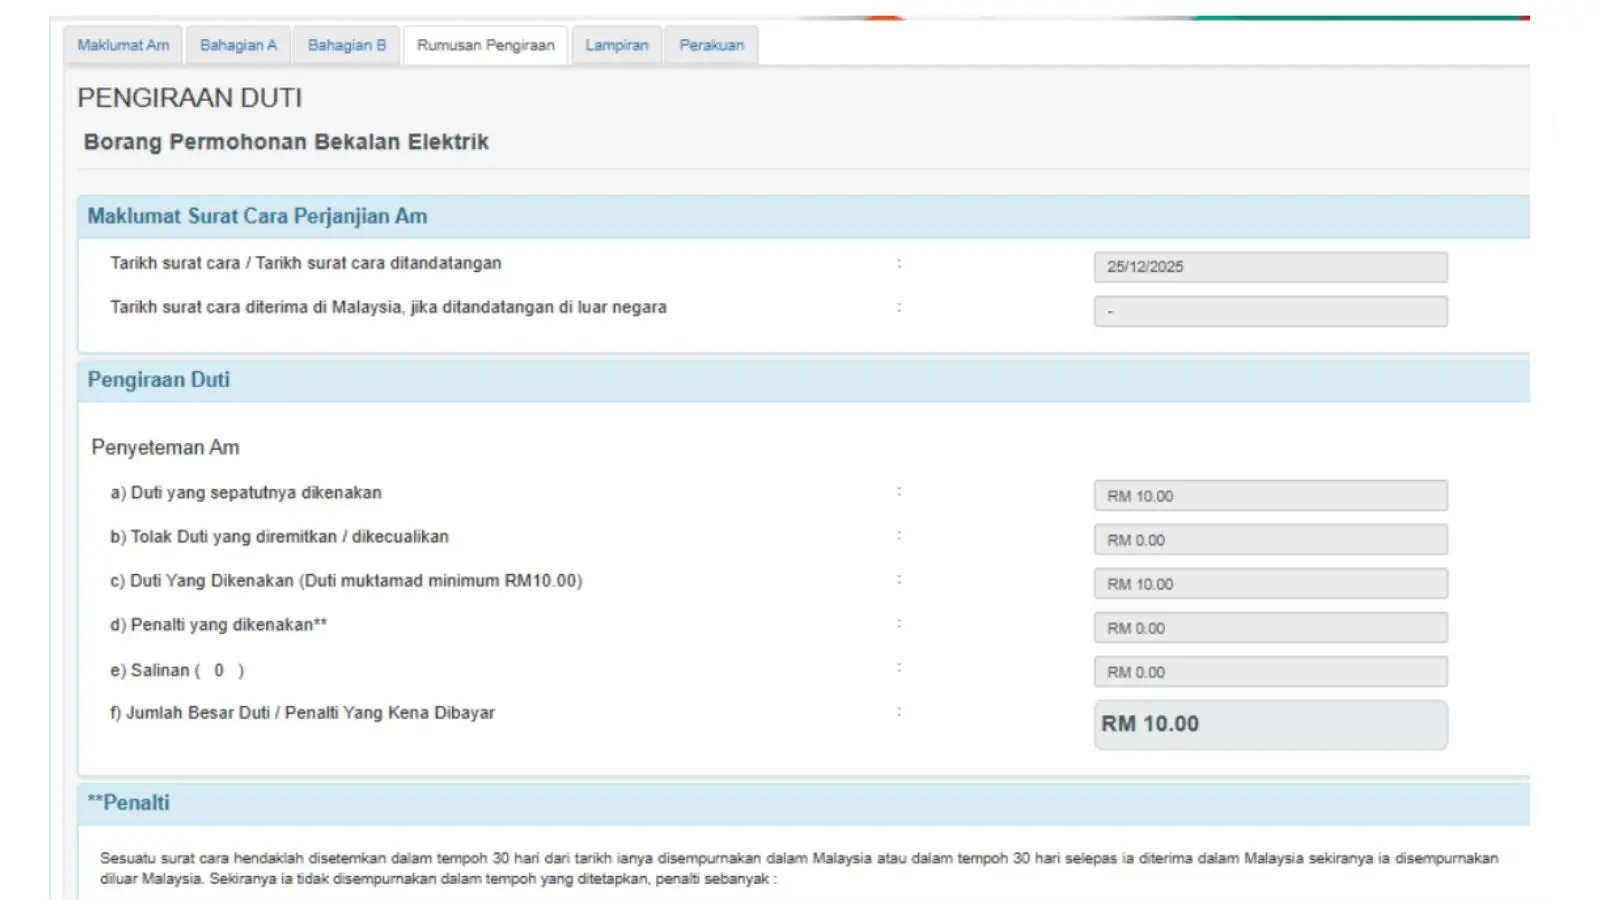
步骤5:计算印花税
系统会根据你在 BNDS 填写的资料自动计算印花税。如果该文件不属于 STSDS 的适用类别,系统将不会显示计算结果,并会提示该文件需要进行正式评估。
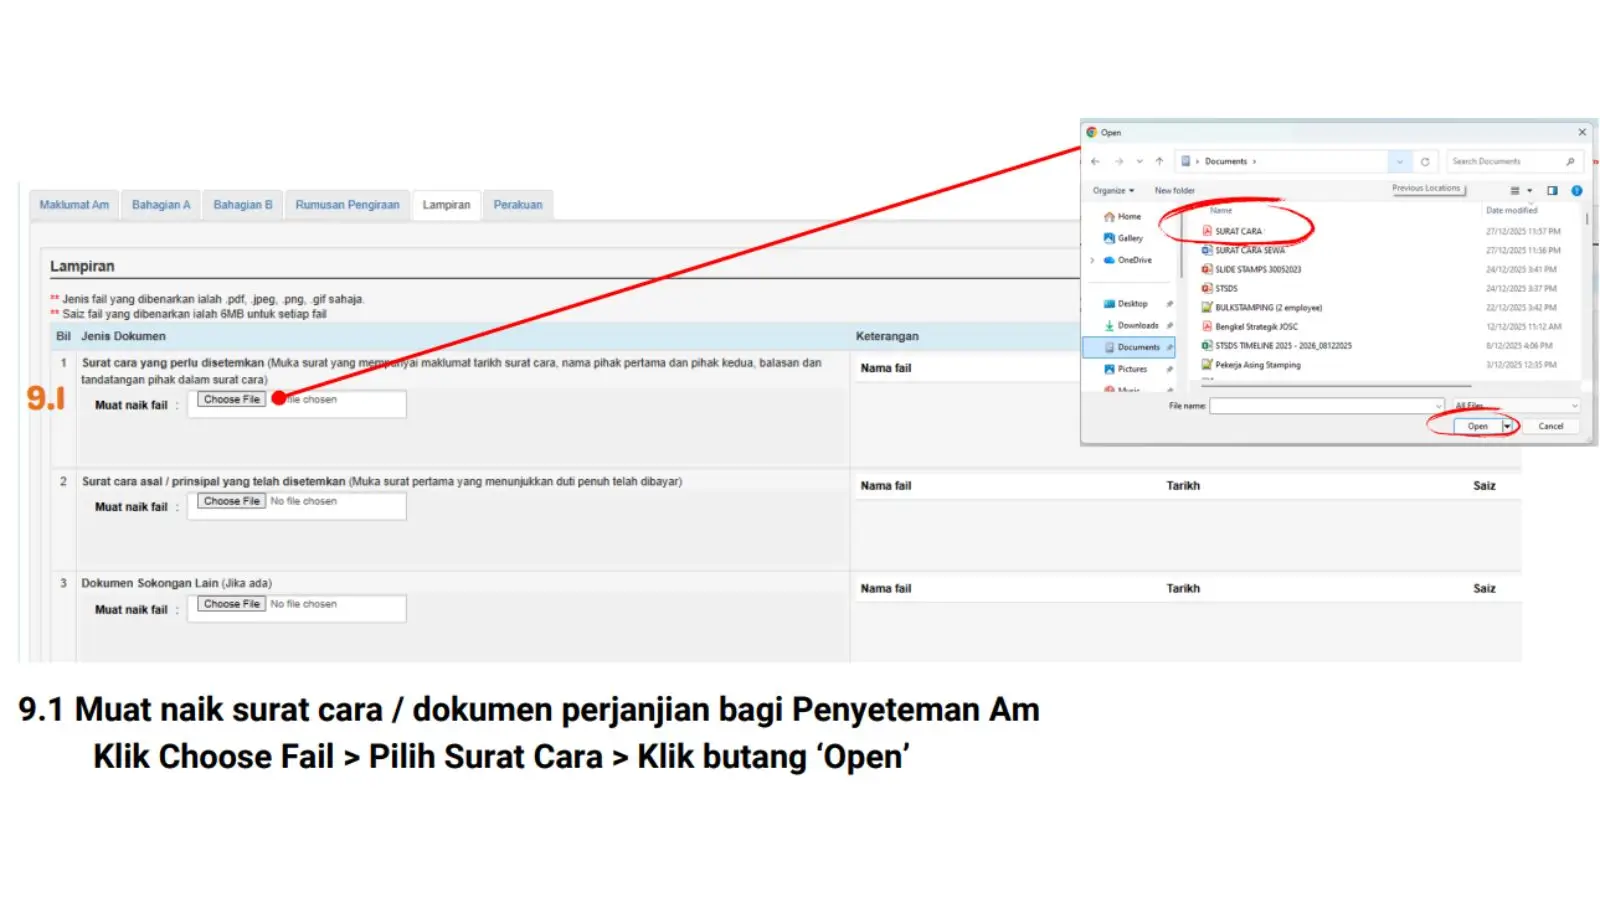
步骤6:上传需要印花税盖章的文件
在 Muat naik fail 字眼旁边,点击 “Choose File” 并选择你要上传的文件,再点击 “Open”。
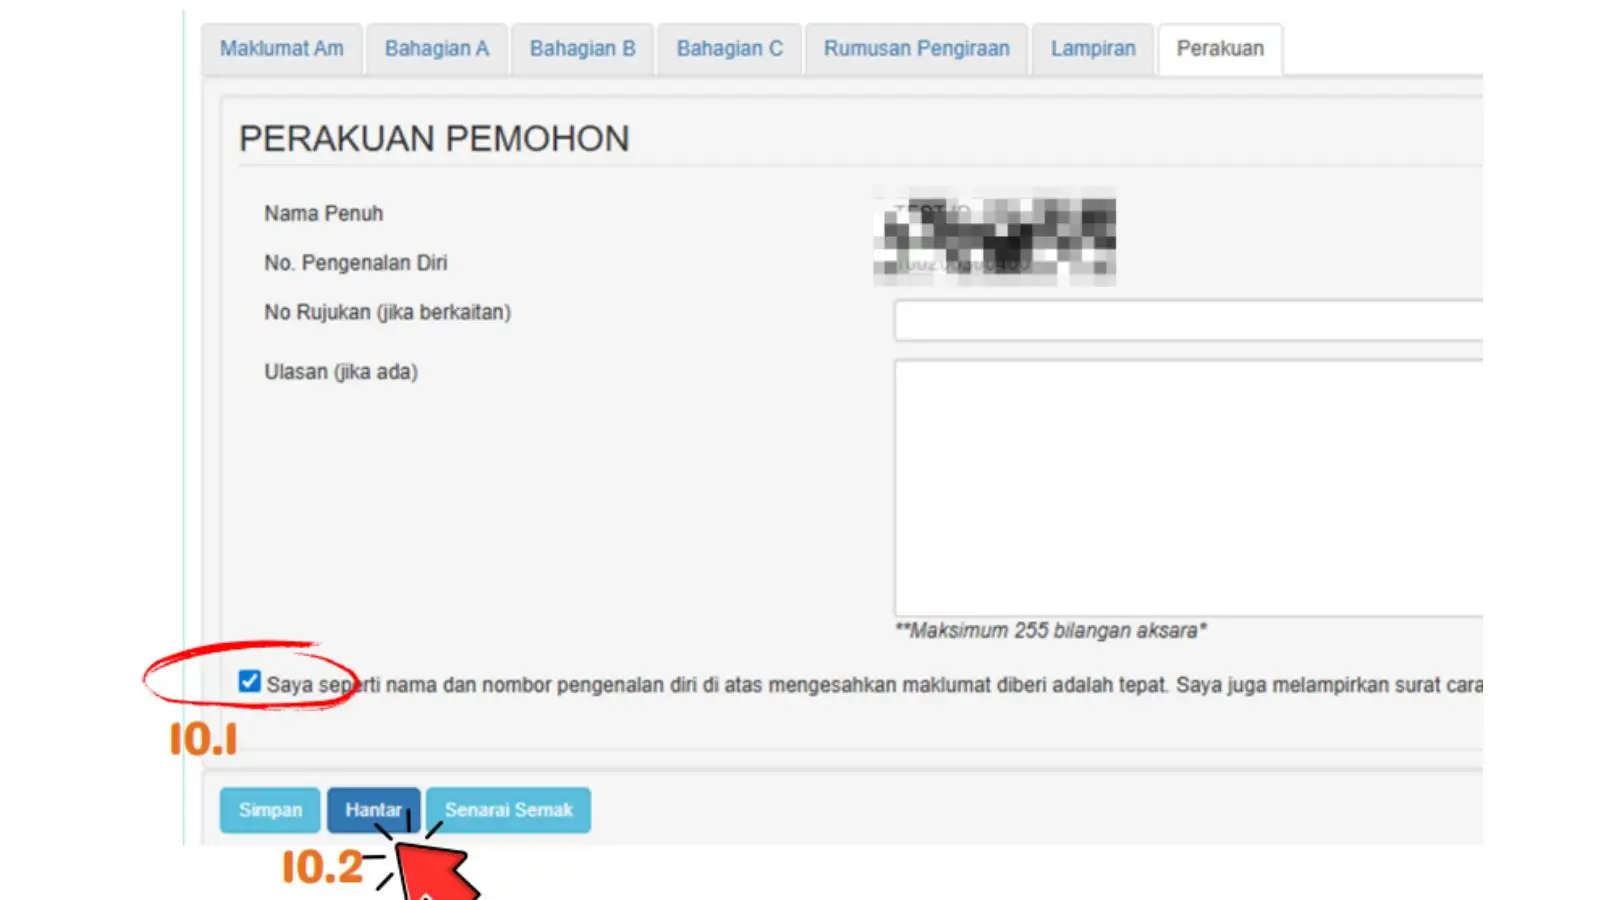
步骤7: 申请人声明
接下来,你需要勾选如图所示的小方格,证明你所提供的资讯都准确无误,然后点击 “Hantar”。
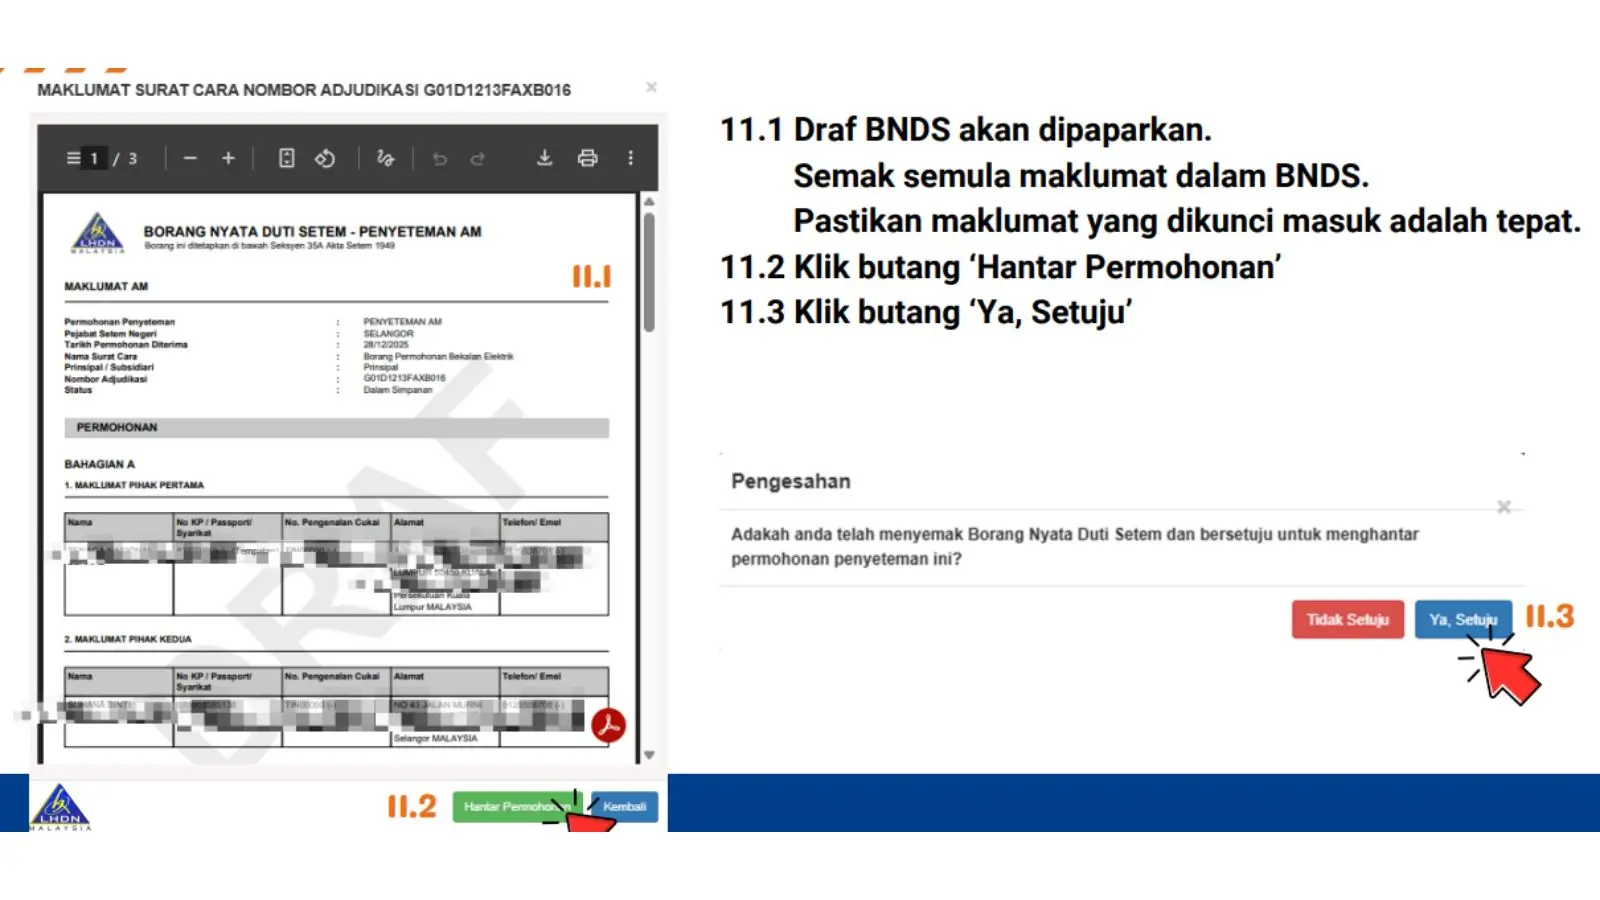
步骤8: 检查印花税申报表初稿
系统会显示印花税申报表的初稿,请重新检查一遍所有的资料,确认无误并点击 “Hantar Permohonan”。系统会让你再一次确认是否要上交文件,点击 “Ya,Setuju”。
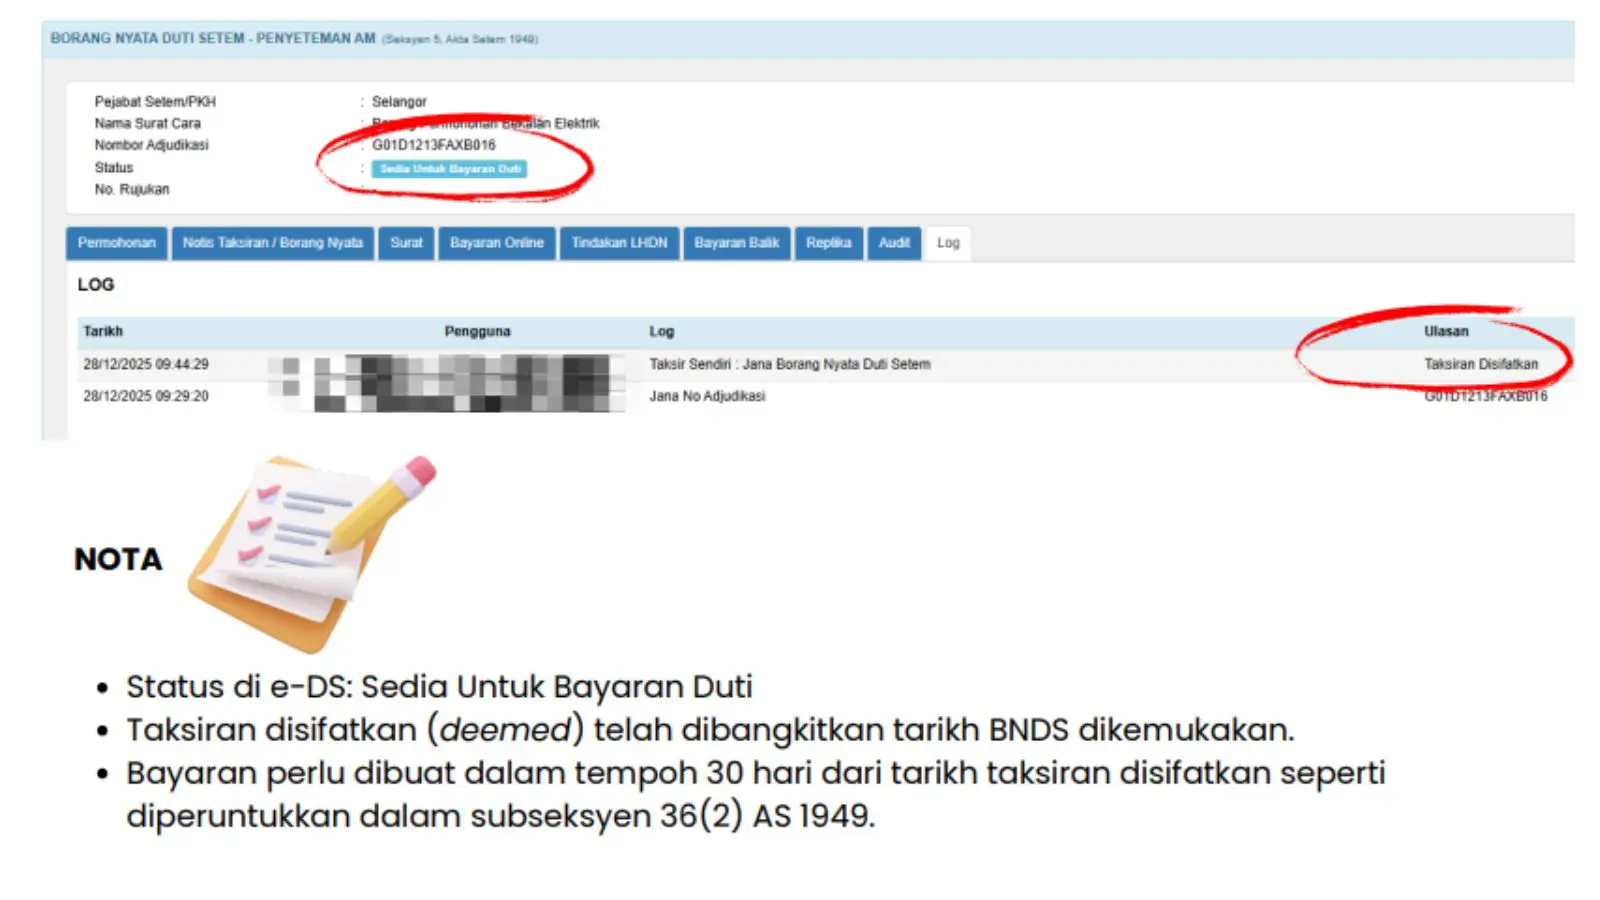
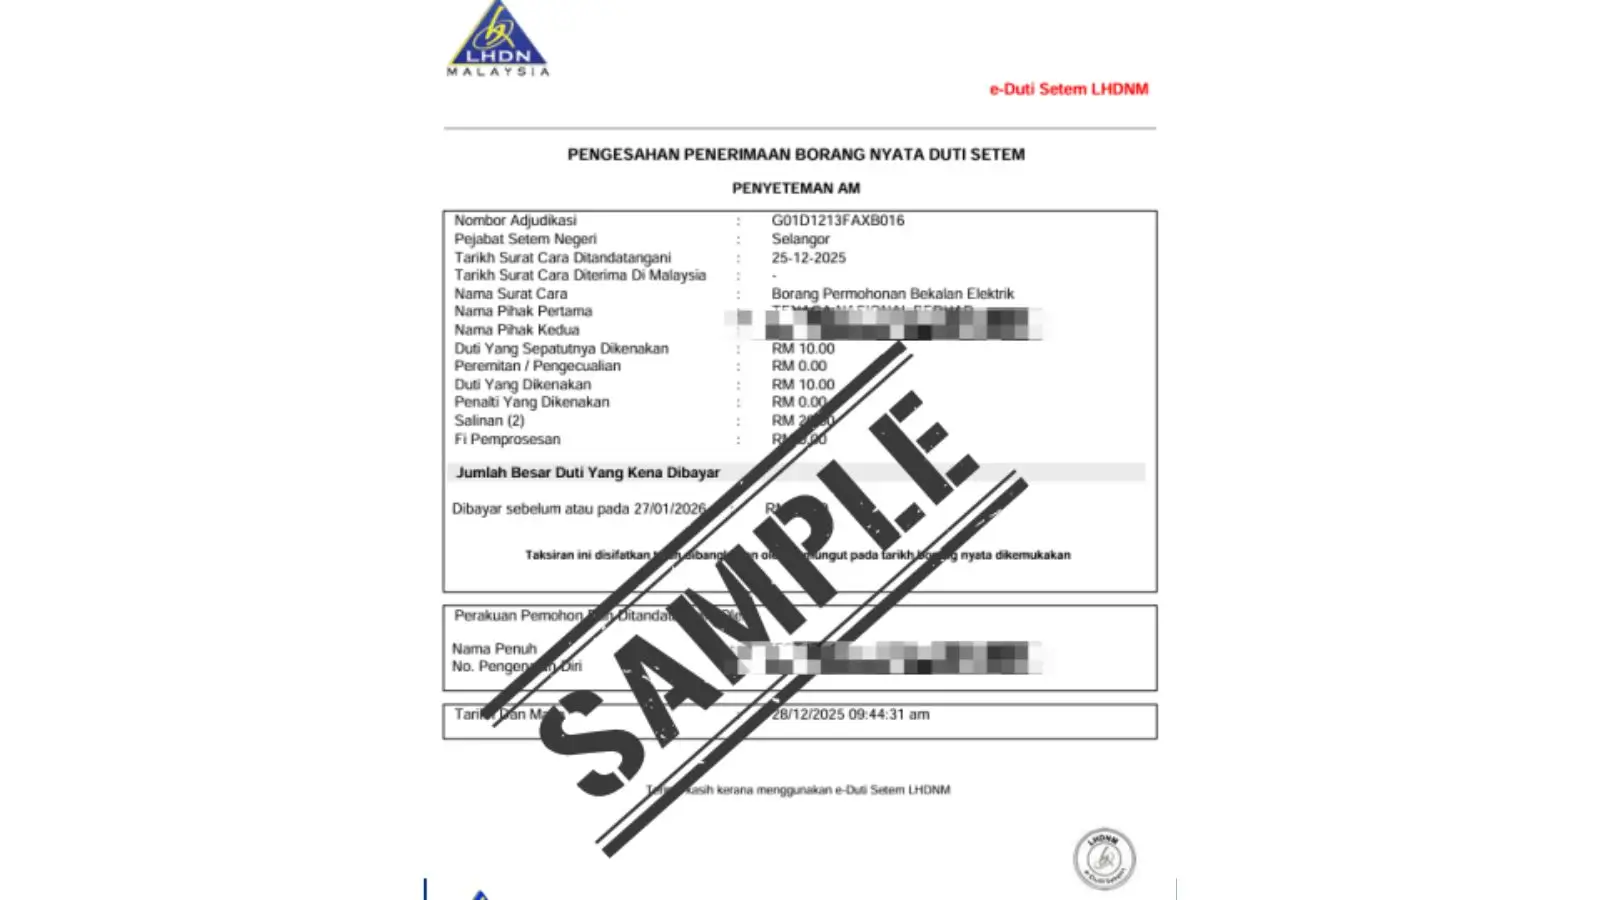
步骤9:打印文件接收证书(Slip Pengesahan Penerima)
在这里,系统会在状态部分显示 “Sedia Untuk Bayaran Duti” 的字眼,而 Ulasan 的部分也会显示 “Taksiran Disifatkan”。
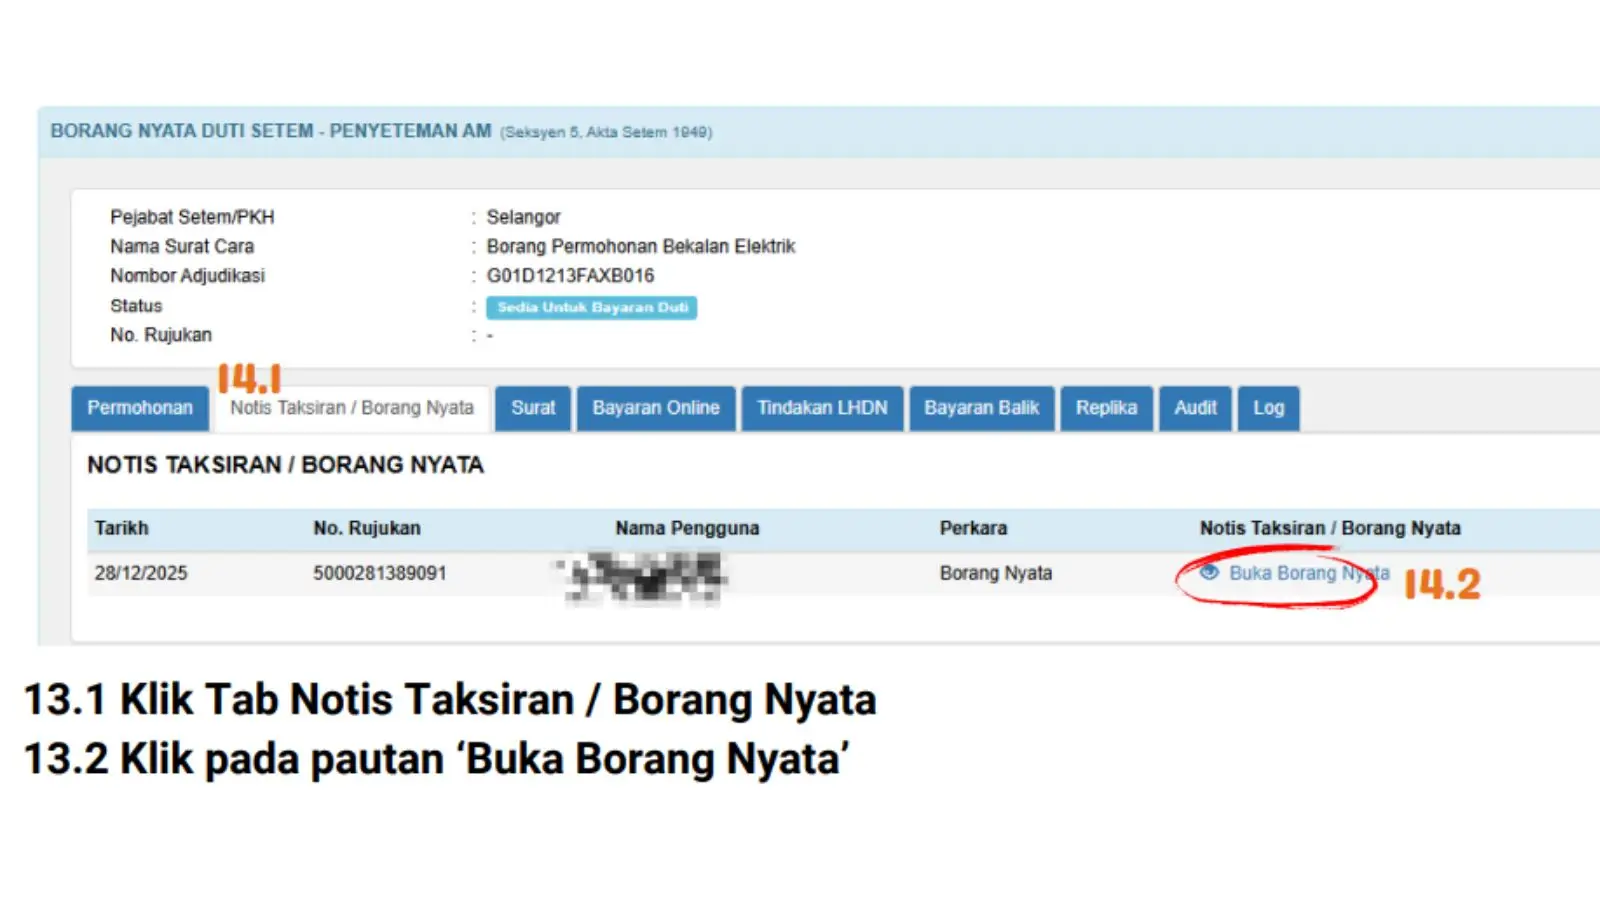
步骤10:点开 “Notis Taksiran/Borang Nyata”
你需要点开 “Notis Taksiran / Borang Nyata”,再点击 “Buka Borang Nyata”。
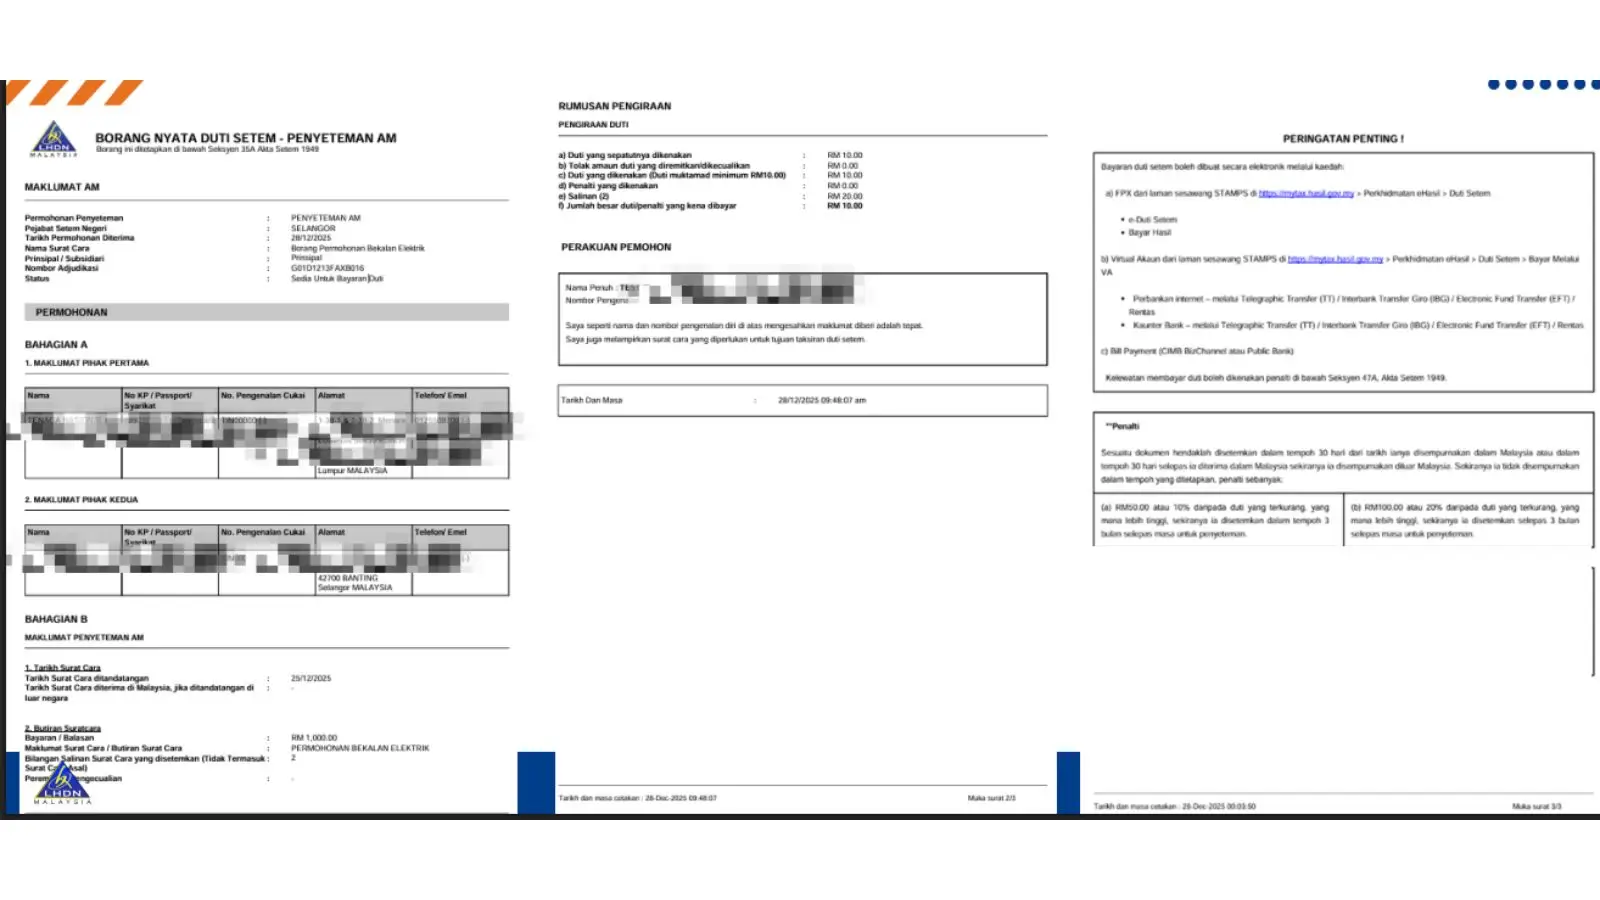
步骤11: 打印印花税申报表(Borang Nyata Duti Setem, BNDS)
将下图所示的印花税申报表打印出来。
步骤12:
下一步,你可以通过以下渠道进行缴税:
- FPX
- 跨境支付(Virtual Account,VA)
- 网上银行转账(CIMB Bizchannel / PBB)
付款成功后,系统会生成证书,你需要打印该证书并附在需要缴税的文件以完成盖章。
注意事项:
- 只有特定文件才会进行更正式的评估,包括豁免或减免印花税的情况。
- 根据1949年印花税法令第2条文的规定,一份文件只有在还清正确的印花税,并且将印花税证书附在或贴在文件上,才算是完成盖章(duly stamped)。
- 所有与印花税相关的文件和印花税证书,自缴税当天起需妥善保存至少7年。

不同类型印花税申报表提交指南
上文已简单介绍 e-Duti Setem 的基本使用方式,如需了解更详细的纳税步骤,可参考下方链接。

租赁 / 租约 BNDS 提交指南
点击此处查看租赁 / 租约(Sewa / Pajakan, STS)的印花税申报表(Borang Nyata Duti Setem,BNDS)提交指南。
这份指南适用于所有跟不动产(包括房屋、办公室、工厂、店铺单位及空地)租赁 / 租约相关的文件、协议或更替协议(Novasi)。
文件例子:
- 房屋租赁协议
- 土地租约协议
- 租赁协议(Tenancy Agreement)
- 更替租赁协议(Novation of Tenancy Agreement)
- KTN 15A 表格
买卖或贷款类 BNDS 提交指南
点击此处查看买卖或贷款类(Sekuriti)印花税申报表(BNDS)提交指南。
这份指南适用于所有与承诺、担保、责任承担,或一方向另一方付款或还款有关的文件或协议。当中包括但不限于权利转让、所有权转移及协议更替(Novasi),涉及的资产涵盖不动产、股票和生意等。
文件例子:
- 服务协议
- 贷款协议
- 许可证(Lesen)
- 动产租借
- 用具租借
- 银行担保
- 债券
- 分期付款(Hire Purchase)
一般印花税 BNDS 提交指南
点击这里查看一般印花税(Penyeteman Am)申报表(BNDS)提交指南。
这份指南适用于所有普通的文件,不包括产权转移、担保、租赁或租约类文件。这类文件通常属于一般协议或声明,没有回报或付款,即使有时涉及金额,也不是协议的主要内容。
文件例子:
- 法定声明(Akuan Berkanun)
- 房屋买卖协议(SPSPA)
- 雇佣合约
- 公司章程
- 保险保单
- 移民保证金(Bond)
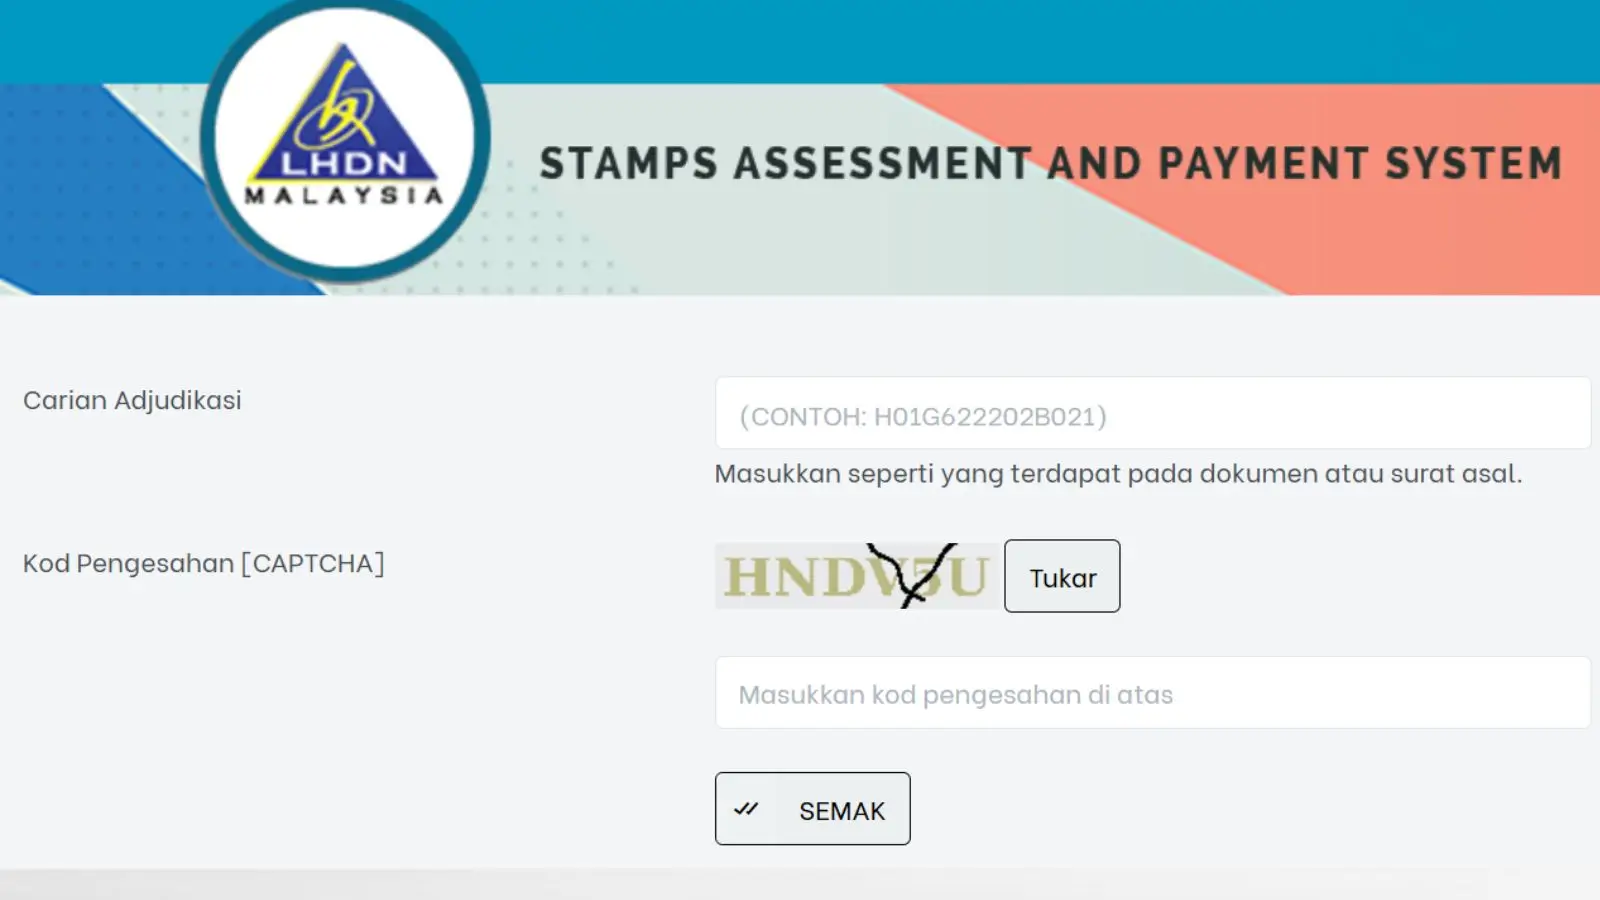
印花税申报状态查询
你可以点击此链接来查询你的印花税申报状态。你需要输入文件或原信件所有的编号,再输入页面显示的验证码,最后点击 “SEMAK”。
常见问题(FAQ)
1. 哪些雇佣文件不需要缴纳印花税?
凡是不需要雇主和雇员一起签署的文件,例如:
- 升职信
- 试用期转正信(Confirmation Letter)
- 辞职信
- 加薪信
- 奖金信
- 内部调动信
- 警告信
2. 如果没有缴纳印花税,除了会被罚款,还会有其他影响吗?
合同不会无效,但会有以下风险:
- 没印花税盖章的文件不能直接作为法定的证据
- 当事人需要补缴印花税和罚款后才能在法庭使用该文件
3. 我需要在缴纳不同的印花税时再注册一次吗?
不需要,你已经拥有了用户编号(ID Pengguna),之后的印花税申请或付款,都可以直接使用同一个用户编号。
4. 我可以取消已缴付的印花税吗?
不可以。一旦缴付了印花税将无法取消。因此,在提交申请前,请确认所填写的资料正确无误。
5. 一般需要多长时间才能收到印花税评估的通知?
- 非不动产转移的申请
若资料齐全,通常由州印花税局在 5-7 个工作日内处理。
- 不动产转移的申请
若资料齐全,将由分行处理,时间约为 15 个工作日。
若超过上述期限仍未收到评估通知,可通过 LHDN 客户反馈表提交查询,选择:Pertanyaan > Duti Setem,以申请跟进与查核。
总结
印花税是国家的重要财政来源之一,身为国民,依法报税与缴税是我们的责任。
只要清楚哪些文件需要缴税、由谁负责缴纳,就能有效避免罚款和不必要的麻烦。
STSDS 的推出正是为了让纳税更简单,虽然一开始可能会有点不适应,但只要跟着流程一步一步来,其实并不会太难。
推荐阅读:
- RPGT 是什么?2025马来西亚产业盈利税指南:卖屋子会不会中 Income Tax?
- 所得税号码 TIN Number是什么?MyTax 注册报税前如何申请Income Tax号码?
- 2025 Income Tax 怎么报?BE Form是什么?怎么填?MyTax e-Filing步骤【马来西亚打工族报税】
- 自雇人士报税2025 e-Filing:Form B LHDN 是什么?怎么填?
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2025】
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。