基础信用卡(basic credit card/kad kredit asas)在财政预算案2027里正式登场,年利率最高只收14%,比一般信用卡最高18%的利率低了4个百分点。首相兼财政部长安华在2026年10月9日提呈预算案时点名 Alliance Bank、Maybank 和 CIMB 已经开始发卡,RHB 也宣布会在10月推出自家的基础信用卡。
听起来是好消息,但很多人第一个反应是:14%的信用卡真的比18%好吗?我每个月都有还钱,为什么还会被收18%?这跟迟还款被罚的钱是同一回事吗?
这篇文章会和你分享基础信用卡是什么,比较4张基础信用卡的利率、手续费、申请条件,帮你判断这种卡适不适合你。信用卡利率是怎么来的讲清楚,再用实际数字算给你看14%和18%差多少。使用基础信用卡有什么优点或缺点?
14%的基础信用卡比18%好吗?如果你常常让卡债滚到下个月,答案是好,RM 5,000 卡债只还最低额,用14%的卡大约可以少付 RM 530 利息。但如果你每个月都全额还清,利率高低对你完全没有影响,这时候有回扣的信用卡反而更划算。
本文重点
- 基础信用卡固定收14%年利率,一般信用卡按还款记录收15%至18%,只还最低额的 RM 5,000 卡债,14%和18%的利息差距约 RM 530
- 目前确认的基础信用卡有4张:Alliance Bank Visa Basic、Maybank Islamic Nadi、CIMB Lite-i、RHB Sinar(10月推出),全部免年费,但每年 RM 25 服务税照收
- 申请门槛是年收入 RM 24,000(月薪 RM 2,000),额度最高 RM 20,000 或月薪2倍,取较低者
- 基础信用卡没有积分和回扣,适合有卡债要慢慢还的人,不适合每月都全额还款、想赚回扣的人
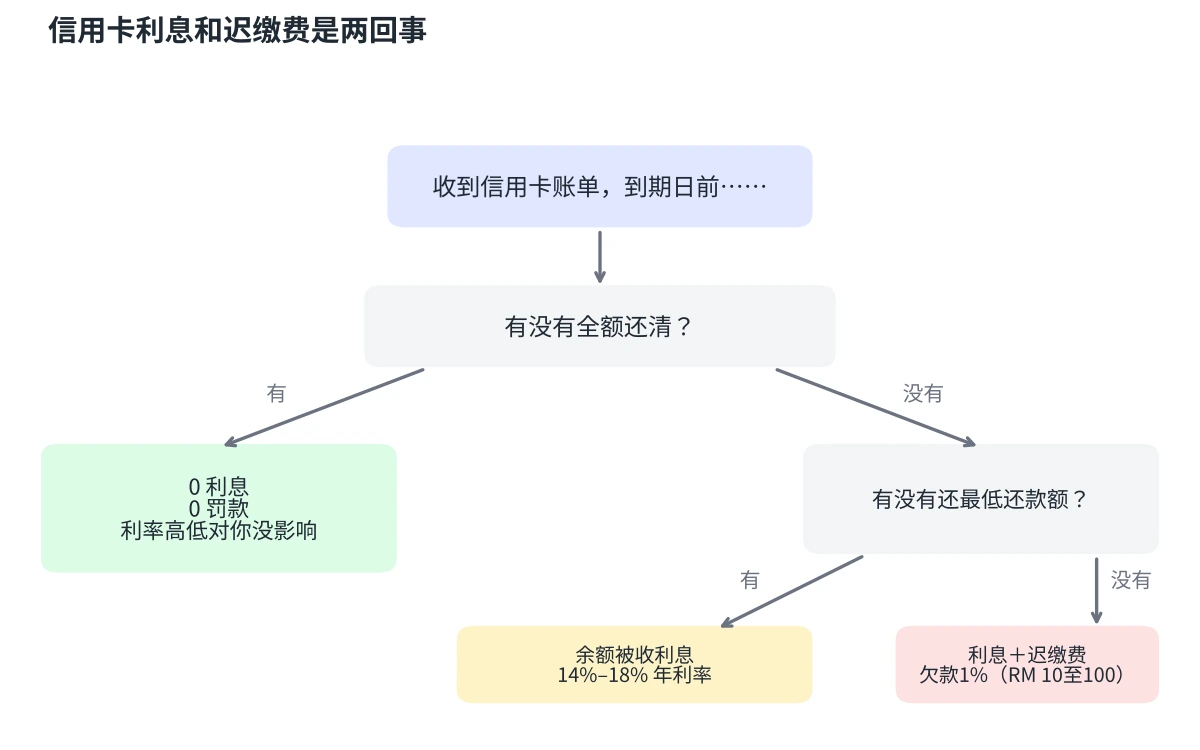
- 14%、18%是没还清余额的利息,迟缴费是另外罚的,一般是欠款的1%,最低 RM 10,最高 RM 100
基础信用卡是什么?财政预算案2027说了什么
基础信用卡是一种不送积分、不送回扣、终身免年费,但利率固定在14%以内的信用卡,设计目的是让需要短期周转的人借钱成本更低。银行把原本用来补贴回扣和礼遇的成本省下来,换成更低的利率。
这项措施其实在预算案之前就已经启动。财政部在2026年7月8日发表声明,说政府、国家银行 BNM 和银行业合作推出基础信用卡,重点有3个:
- 融资利率上限是每年14%,低于目前行业最高的18%
- 优先给你更低的利率,不提供生活礼遇和现金回扣
- 现有信用卡持卡人可以通过余额转移(Balance Transfer),把旧卡未还清的欠款转到基础信用卡,不收任何费用
之后几家银行陆续公布自家产品,Maybank 和 CIMB 在10月正式开放申请,Alliance Bank 则把旧有的 Visa Basic 卡调整成14%。到了2026年10月9日,安华在预算案演讲中确认基础信用卡年利率上限14%,比 BNM 给准时还款持卡人设的15%上限还低1个百分点。
和一般信用卡比,基础信用卡主要差在3个地方:
| 比较项目 | 基础信用卡 | 一般信用卡 |
|---|---|---|
| 年利率 | 固定14% | 15%至18%, 看过去12个月还款记录 |
| 年费 | 终身免年费 | 部分免年费, 部分要刷满次数或金额才豁免 |
| 积分/回扣 | 没有 | 大部分有 |
4张 Basic Credit Card 基础信用卡比较
目前确认的基础信用卡有4张,其中 RHB Sinar Credit Card-i 预计在2026年10月正式推出,细节还没公布。下表整理自各银行官网和产品说明书(Product Disclosure Sheet,PDS),资料截至2026年10月15日:
| 比较项目 | Alliance Bank Visa Basic | Maybank Islamic Nadi Mastercard Credit Card-i | CIMB Lite-i | RHB Sinar Credit Card-i |
| 卡种 | 传统信用卡 | 伊斯兰信用卡 | 伊斯兰信用卡 | 伊斯兰信用卡 |
| 卡组织 | Visa | Mastercard | Mastercard | 待公布 |
| 零售年利率 | 固定14% | 固定14% | 固定14% | 14% |
| 预借现金年利率 | 18%,按日计算 | 14% | 14%,按日计算 | 待公布 |
| 预借现金手续费 | 1.25%或 RM 3, 取较高者 | 2.52%或 RM 11.65, 取较高者 | 1%或 RM 4, 取较高者 | 待公布 |
| 年费 | 终身免年费 | 终身免年费 | 终身免年费 | 免年费 |
| 服务税 | 每年 RM 25 | 每年 RM 25 | 每年 RM 25 | 每年 RM 25 |
| 最低还款额 | 5%或 RM 50, 取较高者 | 5%或 RM 25, 取较高者 | 5%或 RM 50, 取较高者 | 待公布 |
| 迟缴费 | 1%,最低 RM 10, 最高 RM 100 | 1%,最低 RM 10, 最高 RM 100 | 最高1%, 最低 RM 10, 最高 RM 100 | 待公布 |
| 最低年收入 | RM 24,000 | RM 24,000 | RM 24,000 | 待公布 |
| 额度上限 | RM 20,000 或月薪2倍, 取较低者 | RM 20,000 或月薪2倍, 取较低者 | RM 20,000 或月薪2倍, 取较低者 | 待公布 |
| 补卡费 | RM 15 | RM 50 | RM 20 | 待公布 |
| 海外消费手续费 | 按 Visa 汇率和收费 | 1%+卡组织收费 | 1%+卡组织收费 | 待公布 |
| 额外优惠 | 无积分、无回扣 | 无积分, 可享 Maybank 商家优惠 | 0%分期6个月 (单笔 RM 500 以上) | 待公布 |
表格里最容易被忽略的是预借现金(Cash Advance)。Maybank Nadi 和 CIMB Lite-i 的预借现金利率是14%,比 Alliance 的18%低,但手续费差很多:从 ATM 领 RM 500,Alliance 收 RM 6.25,CIMB 收 RM 5,Maybank 收 RM 12.60。如果你只是偶尔领小额现金,手续费反而比利率更影响成本。
延伸阅读:
4张基础信用卡(Kad Kredit Asas)适合谁?
4张卡的零售利率都是14%,差别主要在卡种、预借现金收费和附加功能。下面每张卡的利息试算用同一个假设:零售卡债 RM 3,000 放着一整年不还,以及从 ATM 预借现金 RM 500、1个月后还清,方便你直接比较。
Alliance Bank Visa Basic:唯一一张传统卡,预借现金手续费最低
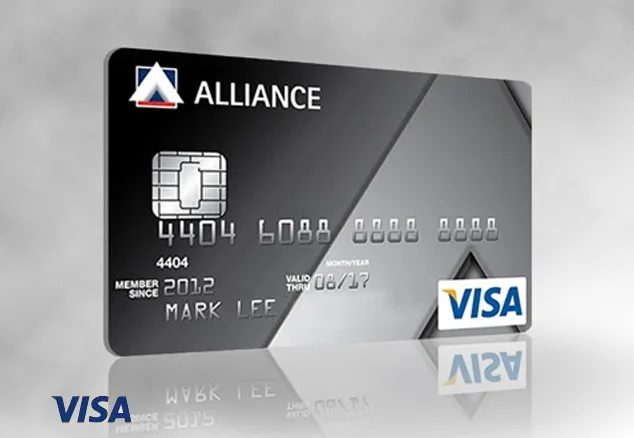
利率(Finance Charge)
- 零售消费:固定14%(每月1.17%)
- 预借现金:18%,从领钱当天开始按日计算
使用条件
- 卡种:传统信用卡,Visa
- 免息期:账单日起20天,全额还清才适用
- 最低还款额:欠款的5%或 RM 50,取较高者
- 迟缴费:欠款的1%,最低 RM 10,最高 RM 100
最低年收入要求
RM 24,000,额度最高 RM 20,000 或月薪2倍,取较低者。也接受定期存款担保申请,要付核准额度或抵押金额0.5%的印花税。
年费
- 主卡:终身免年费
- 附属卡:终身免年费
- 每张卡每年 RM 25 服务税照收
用这张卡能少付多少利息?(利息试算)
- 零售卡债 RM 3,000 放一年:14%约 RM 420,同样金额用18%的卡约 RM 540,一年少付约 RM 120
- 预借现金 RM 500、1个月后还清:手续费 RM 6.25+1个月利息约 RM 7.50,合计约 RM 13.75
其他费用
- 预借现金手续费:1.25%或 RM 3,取较高者
- 补卡费:RM 15
- 额外纸本账单:每份 RM 5
- 海外消费:按 Visa 的汇率和收费换算 [VERIFY:银行是否另收手续费]
| ✅ 优点 | ❌ 缺点 |
|---|---|
| 4张卡里唯一的传统信用卡,不受伊斯兰商家类别限制 | 预借现金利率18%,比另外两张高 |
| 预借现金手续费最低,领小额现金最划算 | 没有积分、回扣和其他礼遇 |
| 账单上一期留下的利息不会再被计息 | |
| 接受定期存款担保申请 |
Maybank Islamic Nadi Mastercard Credit Card-i:最低还款只要 RM 25,适合 Maybank 客户
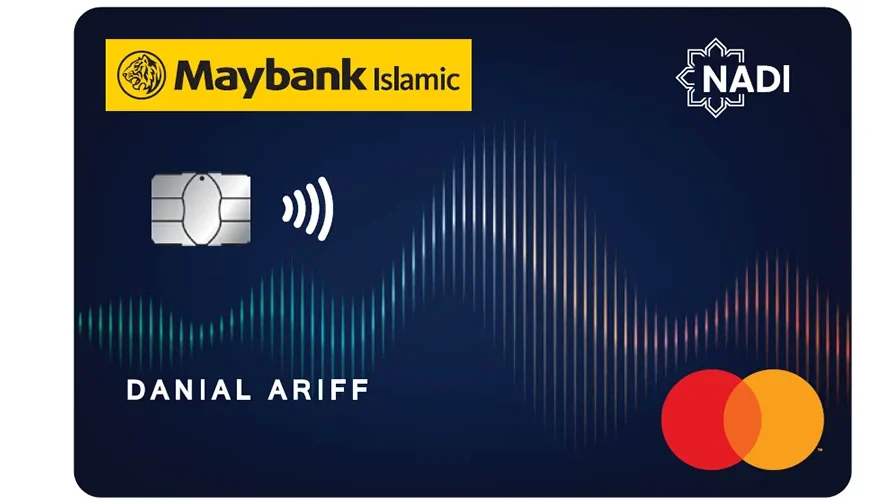
利润率(Effective Profit Rate)
- 零售消费:固定14%(每月1.17%),不管还款记录如何都一样
- 预借现金:14%
- 只按本金计算利润,不复利
使用条件
- 卡种:伊斯兰信用卡(Tawarruq),Mastercard,非穆斯林也可以申请
- 申请年龄:主卡21至65岁,附属卡18至65岁
- 最低还款额:欠款的5%或 RM 25,取较高者
- 迟缴费(Ta’widh):欠款的1%,最低 RM 10,最高 RM 100
- 不能在酒类、烟草、博彩等非伊斯兰商家类别使用
最低年收入要求
RM 24,000,额度最高 RM 20,000 或月薪2倍,取较低者。就算你现有的 Maybank 卡额度超过 RM 20,000,Nadi 卡也一样封顶。
年费
- 主卡:终身免年费
- 附属卡:终身免年费
- 每张卡每年 RM 25 服务税照收,不能用其他 Maybank 卡的 TreatsPoints 抵扣
用这张卡能少付多少利息?(利息试算)
- 零售卡债 RM 3,000 放一年:14%约 RM 420,同样金额用18%的卡约 RM 540,一年少付约 RM 120
- 预借现金 RM 500、1个月后还清:手续费 RM 12.60+1个月利润约 RM 5.83,合计约 RM 18.43
其他福利
- 可以一次性把其他 Maybank 信用卡的零售余额转到 Nadi 卡,不包括已产生的利润,要打客服中心 1-300-88-6688 申请
- 可以申请 EzyPay、EzyPay Plus、EzyCash 和 Cash Treats 分期计划
- 可以参与 Maybank 商家优惠,以各活动条款为准
- 新卡活动:2026年10月7日至31日新申请的主卡持卡人,批卡后60天内刷满5笔、每笔至少 RM 10,前1,000名可获得 RM 50 Petronas 礼券
- 支持 Google Pay 和 Samsung Pay
其他费用
- 预借现金手续费:2.52%或 RM 11.65,取较高者
- 补卡费:RM 50
- 海外消费:1%银行手续费+卡组织收费
| ✅ 优点 | ❌ 缺点 |
|---|---|
| 最低还款额只要 RM 25,4张里最低 | 预借现金手续费最高,最低 RM 11.65 |
| 预借现金也是14% | 不支持 Apple Pay |
| 可以免费转移其他 Maybank 卡的欠款 | 补卡费 RM 50,比另外两张贵 |
| 有新卡礼券和 Maybank 商家优惠 | 转移余额只能打客服申请,而且只限一次 |
CIMB Lite-i:有0%分期,适合想分期买大件东西的人
利润率(Effective Profit Rate)
- 零售消费:固定14%
- 预借现金:14%,从领钱当天开始按日计算
- 不复利
使用条件
- 卡种:伊斯兰信用卡(Tawarruq),[VERIFY:Visa 或 Mastercard],非穆斯林也可以申请
- 最低还款额:欠款的5%或 RM 50,取较高者
- 迟缴费(Ta’widh):按实际成本最高1%,最低 RM 10,最高 RM 100
最低年收入要求
RM 24,000,额度最高 RM 20,000 或月薪2倍,取较低者。年满21岁但无法提供收入证明的人,可以抵押同等金额的 FD-i 申请,最高 RM 20,000,存款要一直放到取消信用卡为止。
年费
- 主卡:终身免年费
- 附属卡:终身免年费
- 每张卡每年 RM 25 服务税照收
用这张卡能少付多少利息?(利息试算)
- 零售卡债 RM 3,000 放一年:14%约 RM 420,同样金额用18%的卡约 RM 540,一年少付约 RM 120
- 预借现金 RM 500、1个月后还清:手续费 RM 5+1个月利润约 RM 5.83,合计约 RM 10.83,3张已开放的卡里最低
- 用 FPP-i 分期买 RM 1,200 的东西:分6个月每月还 RM 200,不用付利润
其他福利
- 0%分期付款计划 FPP-i:单笔零售消费满 RM 500,可以分6个月免息摊还,优惠期为2026年10月7日至2027年10月31日
其他费用
- 预借现金手续费:1%或 RM 4,取较高者
- 补卡费:RM 20
- 纸本月结单:每份 RM 2
- 海外消费:1%行政费+卡组织收费
| ✅ 优点 | ❌ 缺点 |
|---|---|
| 零售和预借现金都是14% | 0%分期只限6个月,优惠有截止日期 |
| 预借现金总成本3张里最低 | 没有积分和回扣 |
| 有0%分期,适合分期买电器、手机 | |
| 可以抵押 FD-i 申请,收入证明不足也有机会 |
RHB Sinar Credit Card-i:已宣布,10月推出
RHB 在2026年7月10日宣布推出 Sinar Credit Card-i,目前公布的资料有:
- 零售交易利润率:14%
- 年费:免年费
- 不复利
- 推出时间:2026年10月正式推出
申请资格、额度、预借现金收费、电子钱包支持等细节,RHB 表示会在推出时公布。SSF 会在资料公布后更新这一段。
信用卡利息14%、15%、17%、18%是什么?是迟还款的罚款吗?
很多人可能会混乱基础信用卡利率降到14%是好消息吗?信用卡利率是你没有在到期日前全额还清账单时,银行对剩下的余额收的利息,它跟迟还款的罚款是两笔不同的钱。很多人以为只要准时还了最低额就不用付利息,这是信用卡最常见的误会。
什么时候会被收信用卡利息?
每张信用卡都有一段免息期(Interest-free period),以 Alliance Bank Visa Basic 为例,账单日之后有20天的免息期。只要你在这20天内把账单全额还清,刷卡消费是一分利息都不用付的。
问题出在只还一部分。假设你这个月刷了 RM 2,000,到期日前只还了 RM 100 的最低还款额,剩下的 RM 1,900 就会开始被收利息,而且免息期也会失效,下个月新刷的消费一样会被计息,直到你把整笔余额还清为止。
为什么有的人信用卡利息是15%,有的人是18%?
马来西亚的信用卡利率是分级制,看的是你过去12个月有没有准时还款。BNM 在2007年推出这套分级制度,规定连续12个月准时还款的持卡人,利率最高只能收15%,其他人沿用18%的上限。银行在这个基础上普遍再分出中间一级:
| 级别 | 过去12个月的还款记录 | 年利率 | 月利率 |
|---|---|---|---|
| 第一级 | 12个月都准时还款 | 15% | 1.25% |
| 第二级 | 12个月里有10个月 或以上准时还款 | 17% | 1.42% |
| 第三级 | 其他持卡人 | 18% | 1.5% |
| 基础信用卡 | 不看还款记录 | 固定14% | 1.17% |
这里说的准时还款,是指在到期日前至少还了最低还款额。所以18%比较像是给还款记录不好的人的利率,但它本身是利息,不算罚款。
延伸阅读:
利息和迟缴费是两回事
如果你连最低还款额都没在到期日前还,除了利息,银行还会另外收一笔迟缴费(Late Payment Charge),这才是真正的罚款。目前3家银行的基础信用卡迟缴费都一样:欠款的1%,最低 RM 10,最高 RM 100。伊斯兰卡把这笔钱叫作 Ta’widh(赔偿金),收法相同。
基础信用卡的固定14%,对谁最有用?
一般信用卡只要迟还一两次,下一年的利率就可能从15%跳到17%甚至18%。基础信用卡的14%是固定的,不管你过去一年的还款记录如何,利率都不会往上调。对收入不太稳定、偶尔会有一两个月周转不过来的人来说,这一点比单纯低1%更实际。
不过固定利率不代表迟还没有后果,迟缴费照收,迟还记录也一样会出现在你的 CCRIS 报告里。
14%跟18%差多少?只还最低额的利息计算
如果你只还最低还款额,RM 5,000 卡债用14%的卡大约要付 RM 1,344 利息,用18%的卡要付 RM 1,876,差距约 RM 530,还清时间也会早5个月左右。
SSF 团队用 RM 3,000、RM 5,000、RM 10,000 三种卡债金额做了估算,假设之后不再刷卡,每个月只还最低还款额(欠款的5%或 RM 50,取较高者),按月计息:
| 卡债金额 | 年利率 | 还清需要多久 | 总利息 |
|---|---|---|---|
| RM 3,000 | 14% | 51个月 | RM 745 |
| RM 3,000 | 15% | 52个月 | RM 814 |
| RM 3,000 | 18% | 55个月 | RM 1,037 |
| RM 5,000 | 14% | 64个月 | RM 1,344 |
| RM 5,000 | 15% | 65个月 | RM 1,469 |
| RM 5,000 | 18% | 69个月 | RM 1,876 |
| RM 10,000 | 14% | 81个月 | RM 2,843 |
| RM 10,000 | 15% | 83个月 | RM 3,109 |
| RM 10,000 | 18% | 88个月 | RM 3,974 |
实际利息会因为银行按日计息、还款日期不同而有出入,以上数字只用来比较不同利率之间的差距。
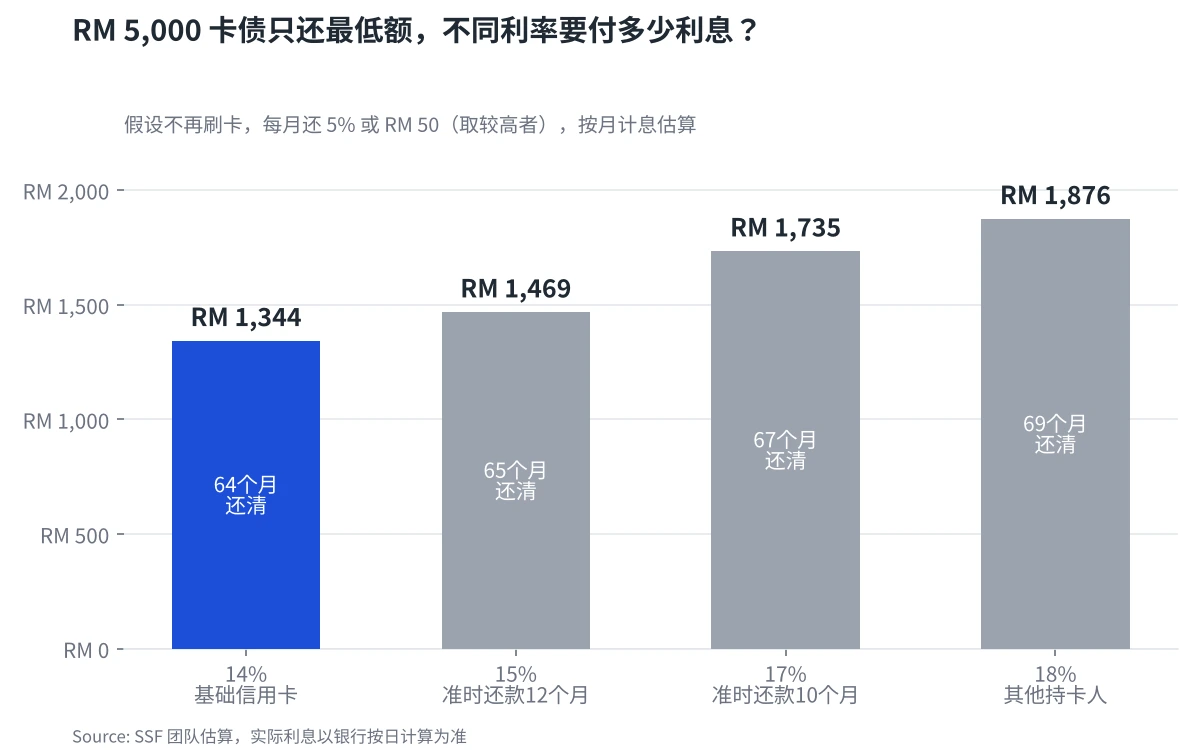
从表里可以看到3件事:
- 对18%的人来说,差距很明显:RM 10,000 卡债只还最低额,14%比18%少付约 RM 1,130 利息
- 对15%的人来说,差距没有想像中大:如果你本来就准时还款,现有的卡已经是15%,换成基础信用卡只差1%,RM 5,000 卡债总共省下约 RM 125
- 14%仍然是很贵的借款:就算用14%的卡,RM 5,000 卡债只还最低额也要5年多才还清,利息超过本金的四分之一
所以借14%利息的信用卡是比18%好,但最便宜的利率永远是0%,也就是每个月全额还清。基础信用卡比较适合当作把卡债慢慢降下来的工具,不适合拿来当长期借钱的理由。
基础信用卡的优点
基础信用卡最大的优点是借钱成本低又可预测。
固定14%,迟还一两次利率也不会跳
一般信用卡的利率每年会按你的还款记录调整,基础信用卡不看还款记录,一律14%。
不复利计算
Maybank Nadi 只按本金计算利润,CIMB Lite-i 和 RHB Sinar 也标明不复利。Alliance Bank Visa Basic 的 PDS 写明,上一期账单留下来的利息部分不会再被收利息。利息不滚利息,卡债就不会越滚越快。
终身免年费,不用记刷卡条件
很多免年费信用卡要求你一年刷满12次或刷满某个金额才豁免年费,基础信用卡的主卡和副卡都直接免年费。
延伸阅读:
可以把旧卡债转过来降息
财政部声明提到,现有持卡人可以把余额免费转到基础信用卡。Maybank 也允许你一次性把其他 Maybank 信用卡的零售余额转到 Nadi 卡,不包括已产生的利润。如果你手上有一张18%的卡还欠着钱,这是把利率降下来的方法之一。
延伸阅读:
申请门槛和一般信用卡一样
月薪 RM 2,000 就可以申请,跟马来西亚信用卡的最低门槛相同,没有额外的存款或消费要求。
基础信用卡的缺点
基础信用卡的缺点主要是少了回扣,加上额度偏低,下面是你申请前要想清楚的5点。
没有积分、没有回扣
这是基础信用卡最直接的代价。如果你每个月都全额还款,一张有5%回扣的打油卡一年可能帮你省下几百令吉,基础信用卡一分都不会回给你。
延伸阅读:
额度最高只有 RM 20,000
4张卡的信用额度(Credit Limit)上限都是 RM 20,000 或月薪2倍,取较低者。月薪 RM 3,000 的人,额度最多就是 RM 6,000。对需要用信用卡支付大额开销的人来说可能不够用。
延伸阅读:
每年 RM 25 服务税照收
免年费不等于完全免费。政府对每张信用卡的主卡和副卡每年收 RM 25 服务税,基础信用卡也不例外。Maybank 还说明不能用其他信用卡累积的 TreatsPoints 来抵这笔服务税。
部分功能比较少
Maybank Nadi 目前不支持 Apple Pay,只支持 Google Pay 和 Samsung Pay。Maybank Nadi 这类伊斯兰信用卡也不能在酒类、烟草、博彩等非伊斯兰商家类别使用。
14%还是比其他借款方式贵
如果你的卡债已经多到每个月只能还最低额,14%的利率也只是让情况没那么糟。这时候比较实际的做法是找信贷咨询与管理机构 AKPK 了解债务重组,而不是再申请一张信用卡。
延伸阅读:
申请基础信用卡前要知道的5件事
年收入 RM 36,000 以下,最多只能持有2家银行的信用卡
这是很多人申请被拒却不知道原因的地方。BNM 规定年收入 RM 36,000 或以下的人,最多只能持有2家发卡机构的信用卡,每家额度不超过月薪2倍。如果你月薪 RM 2,500,手上已经有 Public Bank 和 Hong Leong 的卡,就不能再申请 CIMB 的基础信用卡,除非先取消其中一家。同一家银行多张卡则不受影响。
非穆斯林可以申请伊斯兰信用卡吗?
可以。伊斯兰信用卡对所有宗教的人开放,Maybank Nadi、CIMB Lite-i 和 RHB Sinar 都是伊斯兰卡,非穆斯林照样可以申请。
伊斯兰卡不收利息(interest),收的是利润(profit),用的是 Tawarruq(Commodity Murabahah)商品买卖的方式:银行先买一批符合伊斯兰教义的商品,以成本加利润的价格卖给你,再代你把商品卖掉,换来的钱就是你的信用额度。你会在合约上看到一个比较高的上限利润率(CIMB 写18%,Maybank 写24%),那是用来计算合约总价的数字,银行实际收你的是14%,差额会通过回扣(Ibra’)退还。对你来说,实际要付的成本和传统卡的14%利息差不多。
现有卡债能不能转到14%?
可以,但要看银行的规则。财政部声明说现有持卡人可以免费把余额转到基础信用卡。Maybank 目前只接受一次性转移其他 Maybank 卡的零售余额,而且只能通过客服中心申请(1-300-88-6688),不能在 MAE 或 Maybank2u 办理。从其他银行转过来,就要按各银行的 Balance Transfer 计划条款处理。
收入证明不够怎么办?
CIMB Lite-i 接受你抵押 FD-i 申请,额度等于你存入的金额,最高 RM 20,000,而且这笔存款要一直放着,直到你取消信用卡为止。Alliance Bank Visa Basic 也接受定存担保。这种方式适合自雇人士或刚开始工作、还没有完整收入记录的人。
延伸阅读:
申请会不会影响 CCRIS 和 CTOS?
银行审批时会查你的 CCRIS 和 CTOS 记录。短时间内连续向多家银行申请信用卡,查询记录会累积,可能让银行觉得你急需借钱,影响审批。如果你手上已经有卡债、而且有迟还记录,被拒的机会也比较高。比较稳妥的做法是先确认自己符合收入和持卡数量的规定,再挑一家申请。
延伸阅读:
怎么申请基础信用卡?
3家已开放的银行都可以在网上申请,也可以到分行办理。以 Maybank Nadi 为例:
- 打开 MAE App,点右下角的 Apply
- 选择 Cards,调整年收入,在 Interests 选 Islamic
- 选择 Nadi Mastercard Credit Card-i,填写资料提交
不是 Maybank 客户的人,可以在 Maybank2u 网站点 Apply Now 填表,之后会有专员联系你。
一般需要准备的文件:
- MyKad 正反面副本
- 最新的 EA 表格或 BE 表格及报税单据
- 最近3个月的薪水单
- 最近6个月的银行账户记录
- 自雇人士需要商业注册文件和最近6个月的银行月结单
第一次申请信用卡的人,可以先看马来西亚信用卡新手攻略了解基本条件。
基础信用卡常见问题 FAQ
基础信用卡和免年费信用卡有什么不同?
基础信用卡一定免年费,而且利率固定14%,不送积分和回扣。免年费信用卡只是不收年费,利率仍然按还款记录收15%至18%,多数还有回扣或积分。每月全额还款的人用免年费回扣卡更划算,会留卡债的人用基础信用卡成本更低。
可以同时持有基础信用卡和回扣卡吗?
可以,只要符合 BNM 的持卡规定。年收入 RM 36,000 以下最多只能持有2家银行的信用卡,超过这个收入就没有家数限制。有些人会用回扣卡处理每月能全额还清的日常消费,用基础信用卡应付需要分期慢慢还的开销。
基础信用卡迟还款,利率会变吗?
不会。基础信用卡的14%是固定利率,不会因为迟还款而调高,这点跟一般信用卡不同。不过迟还仍然要付迟缴费,一般是欠款的1%,最低 RM 10,最高 RM 100,迟还记录也会出现在你的 CCRIS 报告里。
还有其他银行会推出基础信用卡吗?
目前确认的有 Alliance Bank、Maybank、CIMB 和 RHB 共4家,RHB Sinar Credit Card-i 预计在2026年10月推出。财政部的声明把基础信用卡定位为银行业的共同措施,但截至2026年10月15日,其他银行还没有公布具体产品。
基础信用卡可以预借现金吗?
可以。Maybank Nadi 和 CIMB Lite-i 的预借现金利率是14%,Alliance Bank Visa Basic 是18%,都从领钱当天开始按日计息,没有免息期。另外还要付一次性手续费,Alliance 是1.25%,CIMB 是1%,Maybank 是2.52%,最低 RM 11.65。
卡债太多,申请基础信用卡有用吗?
如果卡债已经多到每月只能还最低额,换成14%的卡能少付一些利息,但还清时间仍然要好几年。这种情况可以先联系 AKPK,了解债务管理计划(DMP),把多张卡的欠款整合成一个还款计划,再决定要不要申请新卡。
结论:14%的基础信用卡值得申请吗?
回到开头的问题,14%的基础信用卡比18%好,前提是你真的会让卡债留到下个月。RM 5,000 卡债只还最低额,14%和18%差了约 RM 530 利息;但如果你本来就准时还款、现有卡是15%,差距就只剩 RM 125 左右。
对每个月都全额还清的人来说,基础信用卡帮不了你,有回扣的卡反而能把钱赚回来。对收入不稳、偶尔周转不过来,或者手上有一张18%的卡还欠着钱的人,基础信用卡是一个把借钱成本压低的选项。
申请之前,先打开你最近的信用卡账单,看看你现在被收的是多少利率、每个月是不是都全额还清,答案就会很清楚。
延伸阅读:
- 马来西亚信用卡新手攻略 | Credit Card是什么?申请信用卡需要什么条件?
- 马来西亚信用卡等级越高,额度越高!最难申请的信用卡是它?
- 信用卡理財4大招,花錢的同時也在省錢!
- 網購時如何安全使用信用卡? 教你4招預防被盜
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以联系 Spark Spark Finance 团队或谘询你的理财规划师,以取得专业的建议。