




BNPL 先买后付服务你有用过吗?BNPL 用得好的确是可以救急的。手机屏幕忽然摔裂要马上换新,但这个月工资已经花得差不多,你会不会也想过点一下 SPayLater 或 Grab PayLater,先把东西买下来,剩下的钱分几个月慢慢还?
马来西亚 BNPL 用户里有 70% 以上来自 B40 收入群体,平均每笔交易只有 RM 91,很多人不是拿它来买大件电器分期,而是靠它撑过发薪日前的现金流缺口。
但先买后付真的比其他借钱方式安全吗?逾期会不会拖累你的 CTOS 和 CCRIS?这篇文章会把 9 个平台的手续费、信用额度、rewards 一次比清楚,也会告诉你除了 BNPL,还有哪些更安全的选择。
本文重点
- 9 个平台在信用额度、手续费、rewards、使用范围上差异很大,Boost PayFlex 和 Ryt PayLater 覆盖全马 DuitNow QR 商家,SPayLater、Atome 则限定合作商家
- 分期超过 3 个月的部分平台,手续费换算成年化利率可达 18% 以上,比不少银行个人贷款还高
- 逾期未还会被冻结账户,部分平台会把记录上报信用机构,影响你未来申请房贷、车贷
- BNPL 额度不是固定数字,多数平台会定期依你的使用记录调整,可能上涨也可能下调甚至归零,不适合拿来当稳定的预算来源
- 已破产人士不能申请 BNPL,信用卡 EPP 在消费者保障上比多数 BNPL 平台更完善
- 财政部数据显示,截至 2026 年首季大马活跃 BNPL 账户已达 800 万个,未偿还余额 RM 53 亿,逾期率 3.4%,澳洲、新加坡、英国、欧盟也已陆续把 BNPL 纳入监管
先买后付 BNPL 是什么?
先买后付 BNPL(Buy Now Pay Later)是一种消费信贷方式,你在结账那一刻先拿到商品,再透过分期或延后付款的方式把钱补回去。运作逻辑其实和信用卡的循环授信很像,平台会先核给你一笔专属的消费额度(Credit Limit),你每次结账用掉多少额度,剩下的可用额度就少多少,等你把当期账款还清,额度才会恢复,不需要每次消费都重新申请或补交文件。
多数平台的额度设计是一个总池子,不是分开计算。你当月还没结清的消费和正在分期中的余额,通常算在同一笔总额度里,不是各自独立的两笔钱。
举例来说,如果你的总额度是 RM 6,000,当月已经用掉 RM 3,993.16,可用余额就只剩 RM 2,006.84,这笔余额同时要应付你接下来的即时消费和新分期,不会因为你分开使用而多出更多空间。
多数平台的 App 首页都能直接看到「总额度」「已用金额」「可用余额」这三个数字,消费前先看一眼,比事后才发现超支要实际很多。
假设你申请到 RM 1,500 的额度,这个月刷了 RM 300 买鞋,账户里还剩 RM 1,200 可以继续消费。你可以选择在下个还款日一次付清,完全不产生任何费用,也可以拉长成 3 个月、6 个月甚至 12 个月分期。
多数平台的免息期落在 1 至 3 个月之间,一旦超过这个期限,每个月就会开始收取手续费,换算成年化利率可能达到两位数,细节后文的实际比较会算给你看。先买后付并不等于永远免息,这一点很多人结账当下容易忽略,直到账单来了才发现多付了一笔钱。
真正拉开差距的是申请门槛。信用卡要先通过银行的信用审查,年收入门槛普遍要求 RM 24,000 以上,BNPL 平台大多只做软性信用检查,甚至完全不查,审批时间通常在几分钟到几小时之间就能知道结果,这也是它在没有信用卡、没有信用记录的年轻人和 B40 群体中特别受欢迎的原因。
低门槛的代价是监管相对宽松。逾期后的处理方式、费用揭露标准都因平台而异,不像信用卡受银行体系的既定规范约束。根据 BNM 的个人融资政策文件,只有当你的 BNPL 累计信用额度达到 RM 1,500 或以上,业者才被要求做正式的还款能力评估,额度更小的申请多半不会触发这层把关,这也是为什么小额消费总是能秒批的原因之一。这个空白正是《消费信贷法令 2025》要介入的原因,后文会详细说明。
BNPL 和信用卡分期,差别在哪?
| 维度 | BNPL | 信用卡 |
| 额度大小 | 多数落在 RM 500 至 RM 10,000, 看平台和使用记录而定 | 和收入直接挂钩, 从几千令吉到几十万令吉都有 |
| 利息机制 | 免息期内(多数 1 至 3 个月)零利息, 超过按月收 1% 至 2.5% 手续费 | 没有全额清账, 按 BNM 规定的分级利率 计息, 准时还款满 12 个月是 15% 年利率, 逾期次数增加会跳到 17%甚至 18% |
| 还款周期 | 多数在 6 个月内完成, 少数平台才有 12 个月以上选项 | 3、6、12、24 期常见, 部分银行可达 36 期 |
| 盈利模式 | 主要靠向商家收取 每笔交易 1.5% 至 6% 的手续费, 消费者短期使用大多不用付钱 | 靠年费、 循环利息, 加上商家手续费多重收费 |
| 申请门槛 | 门槛低, 没有薪水要求 | 门槛高, 有薪水要求 银行还会调查信用记录 白底会比较难申请 |
马来西亚 9 大 BNPL 平台比较,哪个更好用?
市面上的 BNPL 使用范围大致分成三种。第一种是以官方合作商家清单为主,Atome、Grab PayLater、PAYLATER、myIOU 都只能在指定品牌的线上线下门市使用。
第二种是透过 DuitNow QR 或 ShopeePay QR 网络,只要商家开通对应付款选项就能用,SPayLater 的线下支付、Boost PayFlex、Ryt PayLater 都属于这一类,覆盖的商家数量比单纯的合作品牌清单广很多。
第三种是像 Moby 这样的商家端整合工具,能不能用完全取决于你消费的商家有没有串接对应的收银系统。
要留意的是,SPayLater 线上主要还是绑定 Shopee 平台,线下才是透过 DuitNow QR 或 ShopeePay QR 广泛使用,不是只能在 Giant、Petron 这类活动合作商家才能用,实际能不能用要看该店家是否已开通 SPayLater 付款选项。
【SSF 整理】马来西亚 9 大 BNPL 平台比较(2026年8月更新)
| 平台 | 信用额度 | 分期期限 | 分期手续费 | 逾期费用 | Rewards | 使用范围 |
|---|---|---|---|---|---|---|
SPayLater | 新用户 RM 500–1,500, 优质用户 可达 RM 3,000–5,000, 特定用户 最高 RM 10,000 | 1、 3、 6、 12、 18、 24 个月 | 1、3 个月 0%, 超过 3 个月每月 1.5% | RM 10 或本金 (以较低者为准) | Shopee Coins、 专属优惠券, 促销日额外折扣 | 线上以 Shopee 平台为主; 线下可在任何已开通 SPayLater 的 DuitNow QR 或 ShopeePay QR 商家使用, 不限定单一品牌清单 |
Grab PayLater | 依用户评估而定, 官方未公开固定区间, 大约是几百-RM 7,000 左右 | 4、 8、 12 个月, 或次月一次付清(Postpaid) | VIP 品牌 4 期分期依然免息, 其他品牌及 8、12 期分期 统一按每期 1.5% 收取 (官方页面标注为 2026年5月 起新费率,此前 2026年3月9日 至 5月31日 曾短暂促销为统一每月 1.25%) | 每次逾期收取 RM 10,PayLater Instalments 累计上限 RM 30 | GrabCoins,每 RM 1 消费最高 1 倍,部分 VIP 品牌达 2 倍 限时优惠:新用户在线上消费至少 RM 300,并进行8或12分期,折扣 RM 35 | Grab 平台服务(叫车、GrabFood) + 精选线上线下合作商家 |
Atome | 非信用卡用户 RM 1,500, 信用卡用户 RM 5,000 | 3、 6、 12 个月 | Pay-in-3 通常免息, Pay-in-6/9/12 每月收取 1.5% 分期利率 | 每次逾期最高 RM 23 (本金低于 RM 23 则按本金收取),视资金来源可能另加 RM 7 罚款 | Atome+ 会员计划, 现金回馈、 专属优惠、 App 内小游戏 | 区域内 2,000 多家合作商家, 线上线下皆有, 涵盖时尚、美妆、生活类别 |
Boost PayFlex | 初始额度因人而异, 符合条件可申请调高至 RM 7,500 | 3、 6、 9、 12 个月, 18、24 个月限特定用户 | Wakalah Fee 消费低于 RM 100 收 RM 5, 高于 RM 100 收 RM 10, 另加每月 2.5% Profit Rate | 按年利率 1% 逐日计算 | 推荐好友各得 RM 10, 绑定 BoostUP 可赚积分与现金回馈 | 全马 200 万个以上 DuitNow QR 商家通用, 不限定合作品牌, 也可缴水电费、手机充值 |
Ryt PayLater | 最高 RM 1,499 | 3、 6、 9、 12 个月, 24 个月 限特定用户 | 准时于 Repayment Date 前一次还清 整笔 Statement Balance 是 0%, 一旦转成分期,官方 Product Disclosure Sheet 列明有效年利率(EIR): 3 个月 26.80%、 6 个月 30.23%、 9 个月 31.32%、 12 或 24 个月 31.72% 以 RM 1,000 结欠为例, 3 个月分期要多付 RM 22.17, 6 个月多付 RM 63.22, 12 个月多付 RM 149.63 | 0% | 无奖励 | 任何 DuitNow QR 商家扫码消费, 或用 Ryt Card 线上线下消费, 使用范围广 |
PAYLATER | 官方已在 2026年 取消原本的「Shopping Limit」预先额度模式,改为每次消费在合作商家现场扫码个别申请 | 需在合作商家现场申请时确认,官网首页另标示最长可达 36 期 | 官方支援网站未列明确费率, 需在合作商家现场申请时查看 | 未列明 | 未列明 | 限定合作商家,如 Oppo、DJI、DirectD、Metrojaya、Senheng 等,须在店内扫码申请 |
myIOU | RM 1,000–RM 10,000 | 2、3 个月 | 0% | RM 5 或欠款 1% (以较高者为准) | 未列明 | 合作商家较少,多为电器 3C 类,如 Senheng、Drone Hub、Gintell |
Moby(MobyPay) | 最高 RM 10,000 | 2 至 36 个月,视商品与商家而定 | 标榜 0% 利息,但官方 FAQ 说明自 2024年9月1日 起,Moby 与 Moby Islamic 都会在结账当下预先收取 User Processing Fee,另加每笔 RM 5 的 Platform Fee,实际不是完全零成本 | 官方 FAQ 仅说明「可能收取逾期费用,Moby Islamic 版本为固定行政费用,不含利息或罚金」,未公开具体金额 | 未见具体积分或现金回馈机制 | 或现金回馈机制,官网强调折扣与商家优惠活动限 1,000 多家合作商家,可在 Moby App 或官网 Stores 页面 查询名单,线上线下皆有 |
Split | 依合作商家消费金额而定,无固定额度 | 2 或 3 个月 | 0%, 无手续费 | 无逾期费用、 无提前还款费用 | 未见明显机制 | 仅限官方合作商家, App 内下单或店内扫码, |
怎么选到底适合你的平台?
如果你平常主要在 Shopee 购物,SPayLater 和你原本的消费习惯整合度最高,优惠也集中在 Shopee 生态内。
如果你希望一个 BNPL 能在最多地方用,Boost PayFlex 或 Ryt PayLater 这类 DuitNow QR 通用型平台会比限定商家的平台灵活很多。
如果你重视回馈和积分,Grab PayLater 的 GrabCoins 和 Atome+ 会员计划相对完整。如果你目前还没有信用记录,想透过按时还款慢慢建立信用评分,Ryt PayLater 这类会正向累积信用评分的产品,长期来看比单纯图方便的平台更有价值。
延伸阅读:
- SPayLater 到底是什么?申请、额度、利息与还款全解析
- Boost Bank比其他数字银行好在哪里?安全吗?附上申请步骤详解
- Ryt Bank使用报告: 储蓄户口利率4%!AI驱动, 安全吗? 申请流程与优惠一览
BNPL 申请条件是什么?
多数 BNPL 平台的申请条件比银行贷款宽松,但细节因平台而异。
能几分钟就核批,是因为多数平台根本不查 CCRIS 或 CTOS,而是用你自己留下的数据做判断,例如你在 Shopee 或 Grab 上的消费记录、绑定的银行卡是否正常扣款、手机号码和身份证是否能对上。
这属于软性信用检查(soft credit check),系统跑一次演算法评分,几分钟就出结果,不会像信用卡或银行贷款那样留下正式的信用查询记录。这也代表平台看到的是你的消费行为,而不是你完整的负债状况,如果你手上同时开了好几个 BNPL 或信用卡,平台不一定看得到,这一点会在后面的坏处段落再说明。
基本条件通常包括:
- 年龄介于 18 至 21 岁以上,部分平台如 Boost PayFlex、SPayLater 上限为 60 至 65 岁
- 持有大马身份证(MyKad)或永久居民证件,必须是马来西亚居民
- 绑定一张借记卡、信用卡或银行账户,用于自动扣款还款
- 部分平台会评估你的信用状况,包括过往的付款记录、Shopee 或 Grab 平台的使用行为,但多数不需要正式的信用报告
平台差异也值得留意。SPayLater 需要上传身份证正反面照片并完成自拍身份认证,整个流程可在 App 内完成,最快几分钟就能知道结果。Boost PayFlex 要求你的 Boost Wallet 先升级为 Premium 账户,并根据你在 App 内的消费记录做预先评分。Ryt PayLater 则是透过 Ryt Bank App 直接开通信用额度,不需要额外上传文件。
延伸阅读:
BNPL vs 信用卡分期 vs 个人贷款,怎么选?
三种工具的核心差异不能只看「有没有利息」这四个字,实际成本和使用场景同样重要。
| 维度 | BNPL(一般) | 信用卡分期 EPP | 个人贷款 |
|---|---|---|---|
| 利息 | 短期(1 至 3 个月)多数 0%, 超过 3 个月每月约 1% 至 2.5% (Atome、SPayLater 约 1.5%, Boost PayFlex 达 2.5%, 换算年化最高可达约 18% 至 30%) | 最低 0%, 最高每年 9.88% | 最低每年 3.78%, 最高每年 18% |
| 最低消费额 | RM 1 (多数平台) | RM 500 至 RM 1,000 | 没有 |
| 额外费用 | 没有年费, 长期分期需付手续费 | 需支付信用卡年费 和手续费 (Management Fee) | 没有年费 |
| 逾期罚款 | RM 5 至 RM 30 或欠款 1% (视平台而定) | 可能按信用卡 最高利率计算 | 1% |
| 申请门槛 | 最低, 多数不查信用报告 | 最高, 需要查看信用报告 | 最高, 需要查看信用报告 |
| 获批时间 | 5 至 15 分钟 | 1 至 7 个工作日左右 | 1 至 7 个工作日 |
| 用处 | 参与商家, 视平台而定 (部分限定合作商家, 部分 QR 全马通用) | 全球接受该信用卡的商家 | 获得现金, 用途不限 |
若从利息角度比较,短期使用(1 至 3 个月)的 BNPL 和信用卡分期在 0% 利息方面大同小异。不过,就算信用卡提供 0% 分期,通常仍会收取一定的手续费,在这一点上,短期 BNPL 反而更占优势。
唯一稍显不足的是,BNPL 的 0% 利息一般仅限 1 至 3 个月。以购买一台 RM 3,000 的笔记本电脑、6 个月还清为例,多数收费平台按每月 1.5% 计算手续费,总共要多付 RM 3,000 x 1.5% x 6 = RM 270,换算成年化利率大约是 18%,已经追平甚至超过个人贷款 18% 的利率上限,这时候个人贷款反而可能更划算,只是申请流程比 BNPL 慢一些。
在最低消费额方面,BNPL 的门槛也更友好,多数平台低至 RM 1,适合小额消费。只是遇到金额较大的采购,就要看你的信用额度是否足够使用,前一节的比较表可以帮你先对照。
从年费和逾期罚款来看,BNPL 通常不收年费,逾期罚款也多落在 RM 5 至 RM 30 之间,比信用卡按最高利率计算逾期利息更容易预估。
至于申请条件和审批速度,BNPL 同样比信用卡容易通过,也比个人贷款快得多,多数平台在 5 至 15 分钟内就能知道结果。
遗憾的是,在使用场景和灵活性上,BNPL 还是不如信用卡或个人贷款广泛适用,能用得着的地方要看你选的是封闭式还是开放式平台。如果你需要的是现金而不是购买特定商品,BNPL 本质上帮不上忙,这时候个人贷款或 TNG Cash Loan 会是更对症的工具。
延伸阅读:
- 个人贷款是什么?利息怎么算?马来西亚银行个人贷款有什么条件?
- Touch n Go e wallet 可以借钱 GO Pinjam 换成 CashLoan了! GO Pinjam 值得吗?
- GXBank FlexiCredit 申请个人贷款值得吗?最高RM150,000,最长60个月还款,利率低至3.88%!
- AEON Bank Personal Financing-i 个人贷款攻略:申请流程+利息计算+优缺点
- 信用卡预借现金 Credit Card Cash Advance 可在ATM提款?利息怎么算?
BNPL 的好处
申请门槛低
多数平台只做软性信用检查甚至不查,你不需要先有信用卡,不需要拿出工资单或银行月结单,几分钟内就能开通。相比之下,一般银行个人贷款要求月薪至少 RM 1,000 到 RM 3,000,信用卡申请门槛更高,通常要求年收入 RM 24,000 以上。
能把大额支出拆成好负担的小额
假设你的手机坏了需要 RM 3,000 换新,选择 3 个月分期,每月大约付 RM 1,000,不用一次动用紧急储备金,也能保留一定的财务缓冲应付其他突发状况。
短期分期确实免息
多数平台的 1 个月或 3 个月分期都是 0% 手续费,只有超过这个期限才会按月收取手续费。
以 RM 1,000 的消费为例,选 3 个月内还清,你付的总金额还是 RM 1,000,一分不多。
同一笔钱如果改用信用卡的现金透支功能,多数银行会从提领当天就开始按日计息,年利率普遍在 15% 以上,3 个月下来可能要多付 RM 40 到 RM 50 不等。
只要你能在免息期内还清,短期 BNPL 在成本上确实比信用卡现金透支或多数个人贷款便宜,这也是它标榜「零利息」最站得住脚的部分。
真正的风险不在这个免息期本身,而在你会不会把它拉长到超过 3 个月,这一点在下面的坏处段落会详细算给你看。
审批速度快
多数申请在 5 到 15 分钟内就能知道结果,相比之下,信用卡申请通常需要 10 个工作天左右,个人贷款则要 1 到 5 个工作天。能这么快,是因为平台评估的资料量本来就比银行少很多,银行审批信用卡或贷款会拉 CCRIS 和 CTOS,核对你在其他机构的负债和还款记录,BNPL 平台多数只看你在这个 App 里的行为数据。
虽然很方便,但也代表平台看不到你手上还有几个信用卡额度、几笔个人贷款、或者同时开了几个别的 BNPL 账户。审批越快,代表把「你到底负担得起多少」这个判断,更多地丢回给你自己,这一点会在下面的坏处段落继续展开。
BNPL 的坏处
长期分期的隐藏成本比想像中高
一旦分期期数拉长,实际成本会比你想像中高很多。
以 6 个月分期为例,多数收费平台按每月 1.5% 计算手续费,RM 3,000 的商品总共要多付 RM 270,换算成年化利率大约是 18%,这个数字已经高过不少银行个人贷款的利率区间。分期期数越长,这个隐藏成本会被放大得越明显。
Ryt PayLater 是一个更极端的例子。它的官方 Product Disclosure Sheet 直接列出有效年利率(EIR):一次还清是 0%,但只要转成分期,哪怕只是 3 个月,EIR 就跳到 26.80%,6 个月是 30.23%,12 个月以上则固定在 31.72%,比多数平台常见的 15% 至 30% 区间还要高出一截。
同样是 BNPL,有的平台对短期分期真的免息,有的平台一旦你按下「转分期」,成本立刻就跳到接近三成的年化利率,两者不能一概而论,结账前最好先确认你用的是哪一种。
分期手续费和逾期费用是两回事,很多人搞混
处理手续费是你选择长期分期就会产生的固定成本,跟你有没有准时还款无关。
逾期费用则是你没有按时付款才会额外被收取的罚款。
两者叠加在一起,才是你真正要付出的总成本,结账时只看「零利息」很容易漏看这一点。
逾期会冻结账户,还可能拖累你的 CCRIS 和 CTOS
逾期未还 BNPL,多数平台第一步是冻结你的账户,让你无法继续消费,直到你补齐欠款为止,这一步跟利息高低无关,是所有平台的共同机制。
冻结之后才是收费,SPayLater 的重启费用是 RM 10 或本金(以较低者为准),Grab PayLater 同样是固定 RM 10,myIOU 收取 RM 5 或欠款 1%(以较高者为准)。
部分平台会把逾期记录上报信用报告机构,直接影响你的 CTOS 和 CCRIS 评分,而这两份报告正是银行审批房贷、车贷、信用卡时的重要参考。《消费信贷法令 2025》生效后,BNPL 业者将被要求把借贷数据上报信用局,这代表以后 BNPL 的还款记录会更系统性地影响你的信用评分,不再是部分平台才这么做。
以 Grab PayLater 为例,Grab 在 2022年11月 宣布与 CTOS 合作,新申请人开通前都会先经过一次 CTOS 信用评估,用来判断要不要给你额度,但这只是申请当下的单次查询,不代表你之后的还款记录会反向上报给信用局,这个情况预期会随着牌照制度全面落实而改变。
据 mStar 报道,一名用户在 Threads 分享,她用 Ryt PayLater 消费 RM 1,100,其中一笔账单都还没正式出,也还没到还款日,查 CCRIS 却已经显示为未偿还余额。她联系 Ryt PayLater 得到的答复是,只要使用了 PayLater,相关数据每个月 10 号 都会反映在 CCRIS 里,不是等到逾期才上报。
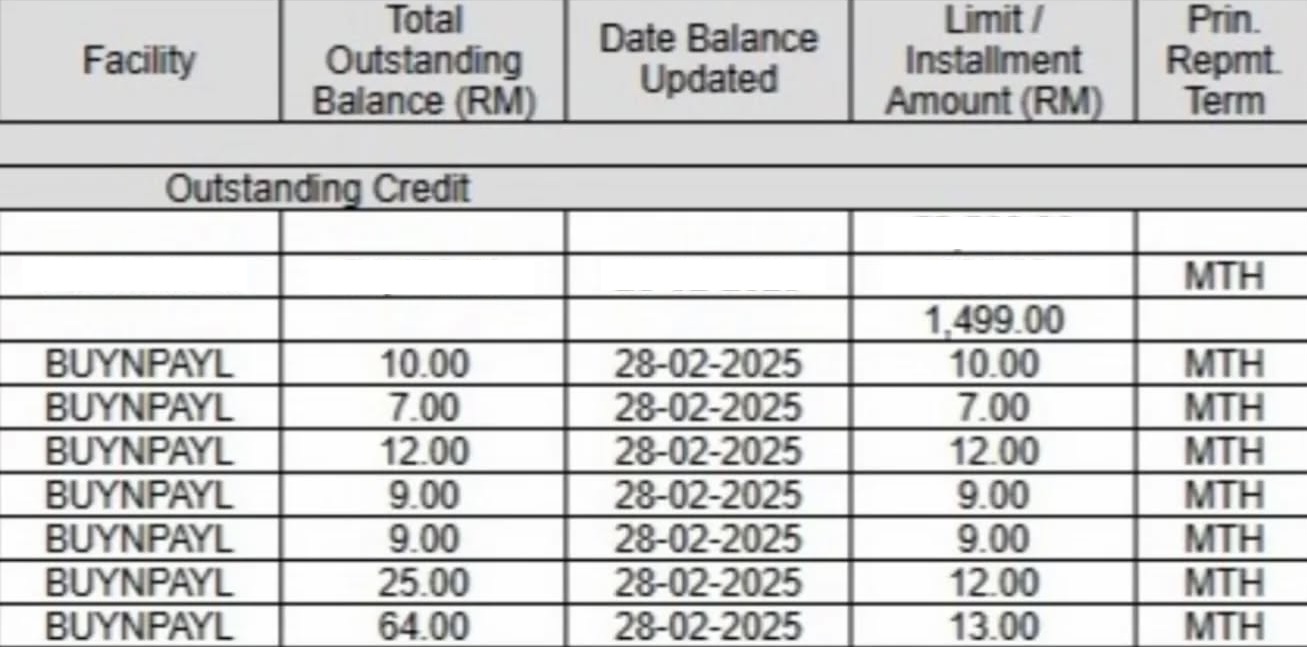
这里有一个重要的区别要弄清楚:CCRIS 上出现「未偿还余额」,不等于你的信用记录已经变差。根据 BNM 的说明,CCRIS 本来就会如实记录你目前使用中的信贷设施、信用额度、未偿余额和还款表现,这只是反映你现在确实有一笔还没还完的钱,不是负面标记,真正会影响你信用评分的是有没有准时还款。
不过这个案例也说明,各平台上报 CCRIS 的时间点和做法并不一致,Ryt PayLater 是按月主动上报,跟前面提到 Grab PayLater 目前只在申请时查一次 CTOS 的做法完全不同,你没办法假设自己用的平台属于哪一种,最保险的做法是自己上 eCCRIS 或 CTOS 查一次报告确认。
这份 CCRIS 记录会不会帮到你,还是拖累你,取决于你原本的信用状况。如果你原本几乎没有其他借贷记录,也就是俗称的「白底」,准时还款的 BNPL 记录反而能帮你从零开始建立一份看得见的还款历史,这份历史正是你未来申请信用卡、个人贷款,甚至房贷车贷时,银行评估你「还不还得起」的重要参考。
但如果你名下已经有多张信用卡、几笔个人贷款,再叠加好几个 BNPL 账户,银行看到的是你的整体负债水位在往上堆,而不是单看你有没有逾期。这种情况下,多开一个 BNPL 账户不会替你加分,反而可能让银行怀疑你的还款能力已经吃紧,审批贷款时会更保守。
官方数字和用户自述的感受其实有落差。前面提到,财政部数据显示大马整体 BNPL 逾期率是 3.4%,乍看之下不算严重,但这个数字只反映真正违约、账户被冻结的人,不代表其他人过得轻松,很多人是靠东挪西凑、压缩其他开销硬撑过去,才没有沦为那 3.4%。
莫纳什大学(Monash University)针对 400 名 BNPL 用户做的调查提供了更完整的画面。这份研究显示,35.5% 的受访者表示还款有困难,其中 83.3% 因此产生了额外费用,46.5% 被收取的费用比预期多,超过五分之一,也就是 25% 的受访者曾被债务催收机构联系过。研究团队访谈发现,不少用户抱怨平台把「零利息」四个字放得很大很显眼,逾期费用条款却藏在冗长的条款细则里,导致他们结账时根本没细看就直接同意了。
你的 BNPL 额度不是固定的,拿来规划预算要小心
BNPL 的总额度会被平台定期检视,依你的使用记录、还款表现、账户活跃度自动调整,你没办法主动要求调高,只能透过准时还款、保持账户活跃来维持或争取额度成长。
反过来,额度也可能被下调,甚至直接归零,理由通常是平台判断你的消费行为需要被「保护」或使用模式出现变化。
想恢复额度,一般要维持账户完成验证、按时还清所有欠款,并持续使用该服务一段时间,平台才会重新评估,以 Grab PayLater 官方说明为例,这个观察期是至少 6 个月,其他平台的具体天数不一定相同,实际以你使用的那个平台的条款为准。这代表你这个月看到的可用余额,不代表下个月还在,拿 BNPL 额度当成固定的预算来源并不安全。
小编的 Shopee Pay Later 额度在完全没有申请的情况下,从 RM 1,000 涨到 RM 6,000。额度提高本身不是坏事,但如果你没有意识到自己的消费能力被悄悄放大,很容易花超过原本的预算,这跟额度被下调、归零是同一个硬币的两面,都是你自己无法主动控制的变量。
这背后还有一个更根本的问题,前面提过 BNPL 平台多数只看你在自家 App 内的行为数据,不会去查 CCRIS 或 CTOS。这代表你如果同时开了 3、4 个 BNPL 账户,每个平台看到的都只是自己那一份额度,没有一个平台知道你在别的地方已经欠了多少。等到《消费信贷法令 2025》要求的信用局上报机制全面落实,这种各平台互相看不到彼此的情况会慢慢改善,但在那之前,能不能守住总负债不超支,很大程度还是要靠你自己心里有一本账。
消费者保障不如信用卡完善
如果你买的商品有问题需要退货或退款,BNPL 平台通常要等商家或平台确认退货流程完成后才处理退款,不像信用卡那样有相对成熟的争议处理和拒付(chargeback)机制保护你。
更麻烦的是,退款流程走完之前,你该还的分期一期都不会少,等于你一边在跟商家或平台协商退款,一边还要照常还钱,钱要等退款批下来才会退回你的账户或原支付方式,中间这段时间的现金流压力都要自己扛。
信用卡的拒付机制则不同,一旦银行受理你的争议,涉事金额通常会先被暂时冻结或退回,不用你先垫钱等对方处理。
已破产人士不能申请,长期拖欠可能面临法律追讨
已被宣告破产的人士完全不能申请 BNPL 服务,这项限制来自马来西亚国家银行的个人融资相关规定,已经从破产中解除的人士则不受此限制。
如果你持续无法还款,情况可能进一步升级为法律程序,BNPL 业者可以委托债务催收机构,或经法庭批准后透过扣押令、扣押银行户口等方式追讨欠款,小额欠款拖久了同样会被列入法律追讨的六年时效期内。
延伸阅读:
我们为什么要用 BNPL?有没有更安全的替代方案?
会想用 BNPL,通常离不开几个原因,钱不够用但东西非买不可、想把大额支出拆开减轻单月压力、或者根本没有信用卡也申请不到传统信贷。Monash 大学的调查也印证了这一点,49.3% 的受访者表示使用 BNPL 是因为钱不够用,40.3% 把 BNPL 用在日用品、校服等生活必需品上,不是拿来买非必要的享乐型消费。
如果你面对的是真正的现金流缺口,BNPL 未必是最安全的答案,以下几个替代方案值得你先考虑一轮。
信用卡 EPP(Easy Payment Plan)
多数银行提供 0% 分期,只是通常会收取一次性 Management Fee,费率因银行和商品类别而异 。
以前面 RM 3,000、6 个月分期的例子来说,BNPL 换算成年化利率约 18%,信用卡 EPP 的一次性 Management Fee 通常明显低于这个成本,加上信用卡的消费者保障比 BNPL 完善,遇到商品争议时有更成熟的申诉和拒付机制。缺点是你要先申请到信用卡,门槛比 BNPL 高。
紧急备用金
如果这笔支出是真正的紧急需求,例如家电坏掉、医疗开销,从预先准备好的紧急备用金支付,完全不用付任何手续费或利息,也不会在你的信用报告上留下任何借贷记录。
以每月生活开销 RM 3,000 为例,一般建议预留 3 到 6 个月的开销作为紧急备用金,也就是 RM 9,000 到 RM 18,000,这笔钱能应付的不只是这一次的支出,还能撑过接下来几个月的其他突发状况。
如果你还没有储备这笔钱,可以参考 SSF 的紧急预备金公式和比例算法,开始规划。
商家自家分期计划
不少家电、3C 商家自己就有分期付款服务,做法通常是先用你的信用卡刷下全额,商家再和银行合作把这笔金额拆成 0% 分期,本质上是信用卡 EPP 的变形,只是由商家出面申请,你不用自己另外跑银行手续,条件也可能比第三方 BNPL 平台更透明。
个人贷款
如果你需要的是现金而不是购买特定商品,个人贷款或 TNG Cash Loan 这类工具用途更灵活。以同样 RM 3,000、6 个月的需求来说,个人贷款年利率最低可到 3.78%,就算用上限 18% 计算,总利息也未必比 BNPL 换算出来的年化成本高,上一节的表格已经比较过,只是申请流程会比 BNPL 慢上 1 到 5 个工作天。
如果你能在短期内准时还清,且这笔消费本来就在你的预算之内,BNPL 可以是一个方便的付款工具。但如果你是靠 BNPL 撑过每个月的现金流缺口,或者手上已经有其他未偿还的债务,这代表问题出在整体收支规划,继续开通更多分期工具只会让逾期费用越滚越多,这时候更值得优先处理的是收支结构本身,而不是找下一个分期方案。
2026年 Consumer Credit Act 生效后,BNPL 有什么改变?
《消费信贷法令 2025》(Consumer Credit Act 2025)已于 2025年12月31日刊宪,2026年3月1日 正式生效,BNPL 业者和其他信贷提供商必须向新成立的消费信贷委员会(SKP)申请牌照。牌照申请期从 2026年6月1日 起开放,现有 BNPL 业者必须在 2026年11月30日 前完成申请,SKP 会在这段期间同步审核各家业者是否符合监管、治理和消费者保障的最低标准。
在这之前,BNPL 业者大多处于监管空白地带。新法令要求 BNPL 公司在放款前评估借款人的还款能力,同时规定透明的费用揭露、公平的合约条款,以及合乎规范的债务催收方式。
这场监管补课来得不算早。根据财政部向国会提交的书面答复,截至 2026 年首季,大马活跃 BNPL 账户已经涨到 800 万个,未偿还余额达到 RM 53 亿,其中逾期未还的金额是 RM 1.81 亿,占未偿还余额的 3.4%。财政部同时说明,BNPL 债务占全国家庭总负债约 0.3%,整体风险仍属可控范围,但账户数和未偿还余额的成长速度,已经是监管机构决定出手的主要理由之一。
财政部第二部长 Amir Hamzah Azizan 在国会答复时提到,消费信贷委员会正在研究是否对 BNPL 业者收取的利率设上限,目前部分业者收取的年化利率介于 15% 至 30%,也有平台完全不收利息。委员会会在平衡消费者保障和市场发展之间采取「适度且相称」的监管方式。
大马不是唯一在管 BNPL 的国家
把 BNPL 纳入监管,大马其实走在不少国家后面。澳洲从 2025年6月10日 起,把 BNPL 正式纳入《国家信贷法典》,业者必须持有信贷牌照才能继续经营,没申请到牌照还继续放款属于违法。新加坡从 2023 年底开始推行《先买后付业者行为准则》,由 MAS 主导,规定用户在没有额外信用评估的情况下,累积欠款不能超过 SGD 2,000,一旦逾期就必须立刻暂停用户继续消费。
英国 FCA 也在 2026年2月11日 公布最终规则,从 2026年7月15日 起把「延后付款信贷」(Deferred Payment Credit)正式纳入监管范围,业者必须先取得临时许可才能继续营运。欧盟修订版消费信贷指令(CCD2)则从 2026年11月20日起在全欧盟适用,届时连 3 个月以内的免息分期都会被视为消费信贷,纳入信用核查和合约揭露的义务。几个主要市场的监管方向都很一致,牌照化、还款能力评估、上报征信机构,这三件事迟早会变成 BNPL 行业的全球标配,大马这次的改革只是跟上了这个节奏。
对你来说,这代表接下来一段时间,BNPL 平台的费用揭露方式、还款能力评估流程都会逐步收紧,逾期数据上报信用局也会变得更普遍。合规成本也不会凭空消失,业者申请牌照、升级系统、做信用评估都要花钱,这部分开销有可能反映在商家手续费上,商家再决定要不要把这部分成本转嫁到商品价格,或者维持原价自行吸收。如果你正在用的平台还没完成牌照申请,留意官方公告会是比较稳妥的做法。
常见问题
BNPL 会影响 CCRIS 或 CTOS 信用评分吗?
部分平台会把逾期还款记录上报信用报告机构,这会影响你的 CCRIS 和 CTOS 评分。《消费信贷法令 2025》生效后,这类上报机制预期会变得更普遍。
破产人士可以申请 BNPL 吗?
不可以。根据马来西亚国家银行的规定,已被宣告破产的人士不能使用 BNPL 服务,已解除破产的人士则不受此限制。
BNPL 的信用额度会不会自动调高?
会,部分平台会根据你的使用行为自动调整额度,不一定需要你主动申请。额度提高代表你的消费能力被放大,建议留意 App 内的额度变化通知,避免不自觉超支。
BNPL 一定免息吗?
不一定。多数平台在准时还款、选择短期分期(1 至 3 个月)时才免息,超过 3 个月的分期通常会按月收取 1% 至 1.5% 的手续费,换算成年化利率可能高于个人贷款。
2026年 Consumer Credit Act 生效后 BNPL 平台需要牌照吗?
需要。牌照规定从 2026年6月1日 起实施,BNPL 业者须向消费信贷委员会(SKP)申请牌照,业者有 6 个月缓冲期完成合规。
结论
先买后付 BNPL 会在你结账那一刻跳出来救急,这一点没有变。改变的是,这个救急工具正式被纳入《消费信贷法令》的监管范围,逾期数据上报信用局也会变得更普遍,方便的代价正在被更清楚地摊在阳光下。
下次结账页面又跳出 BNPL 选项时,先想清楚三件事,这笔钱你能不能在免息期内还清、这个平台的使用范围能不能覆盖你真正需要的商家、以及如果换成个人贷款或信用卡 EPP,成本会不会反而更低。方便和安全从来不是二选一,但确实需要你自己先做过一轮功课再按下确认键。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






