




A1 肉骨茶要 IPO 上市了!一句 “A1 鲍鱼面,鲍鱼在里面” 可以说是大马的国民级广告,就算你没有吃过,也有听说过。但除了鲍鱼面,你喝过的药材汤、吃过的快熟面、甚至嘴馋时嗑过的瓜子零食,幕后推手都是 A1 A.K. Koh Group Berhad(许氏企业有限公司),将于 2025 年 7 月 11 日正式在马来西亚交易所创业板(ACE Market)挂牌上市。
这次首次公开募股(IPO)将发行1亿零920万新股,并献售1亿零920万现有股,占扩大后股本(8亿4000万股)的13%。根据每股25仙的发行价计算,A1 A.K.Koh Group Berhad 上市后的市值将达到2亿1000万令吉。
你可能会想:食品品牌能赚钱吗?会不会又是“上市冲一波、隔天就回落”的话题股?
但 A1 可不只是靠情怀撑场,它的赚钱能力也不容小觑。过去三年毛利率(GP Margin)稳稳维持在44%到46%之间,放在同业里居然处于领先地位,甚至超越规模更大的 Mamee 和 Ibumie!这就使 A1 有底气每年派息40%!
而且别误会,A1 虽以肉骨茶成名,但它不卖猪肉,卖的是香料包、调味料和即食食品,全线产品都有清真认证(Halal)。除了本地商超、电商渠道,A1 也成功出口到新加坡、越南等市场。
在承销方面,本次 IPO 的主要顾问、保荐人、承销商及配售代理由 AmInvestment Bank 担任。
本文将带你全面看懂这家从厨房起家的本地食品公司,包括上市详情、核心业务、财务表现、成长逻辑、派息策略,以及整个加工食品业的前景和挑战。
A1 A.K Koh Group Berhad IPO 上市详情
A1 股票代号
A1AKK
IPO 日期
| 公众申请认购开放日 | 2025年6月18日 |
| 公众申请认购截止日 | 2025年6月30日下午5点 |
| 认购抽签日 | 2025年7月3日 |
| 分配 IPO 股份日 | 2025年7月10日 |
| 正式上市日 | 2025年7月11日 |
上市板块
马来西亚证券交易所 – 创业板
IPO 价格
每股 25 仙 (本益比 x17.67)
大众筹集资金
2730万令吉
上市后市值
2亿1000万令吉
首次公开发行的股份分配
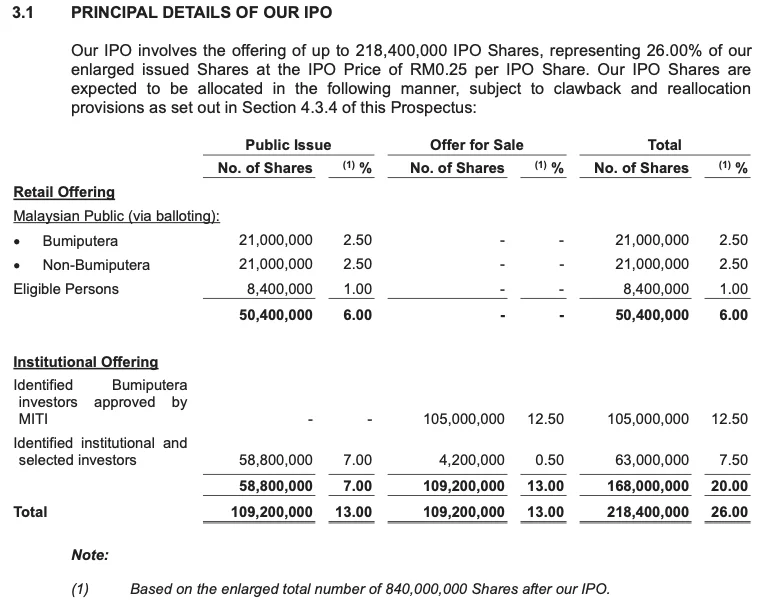
根据招股书文告,A1 A.K. Koh Group Berhad 将发售最多2亿1840万股股份,占扩大后总股本(8亿4000万股)的 26%,分为零售配售与机构配售两大部分。
在零售配售方面,共有5040万股(占总股本6%)供马来西亚公众及合资格人士申请。马来西亚公众可通过抽签方式认购4200万股,其中土著与非土著各占一半,各自获得2100万股(各占 2.5%)。另外840万股(1%)则分配给公司董事、员工及对公司有贡献的商业伙伴。
机构配售方面,总数为1亿6800万股(占总股本 20%)。其中1亿零500万股(12.5%)配售给获得大马投资、贸易与工业部(MITI)批准的土著投资者,6300万股(7.5%)配售给其他机构与特选投资者,其中包括 5880万股新股与 420万股现有股。
派息计划
A1 A.K. Koh Group Berhad 承诺在每个财年将不少于40%的净利(归属于母公司股东)作为股息派发予股东,作为回馈投资者的一项长期政策。
不过,实际派息仍会视集团整体营运资金需求、资本支出计划、子公司财务状况与现金流而定。作为控股公司,A1 的派息能力也仰赖旗下子公司能否稳健盈利及分派现金。
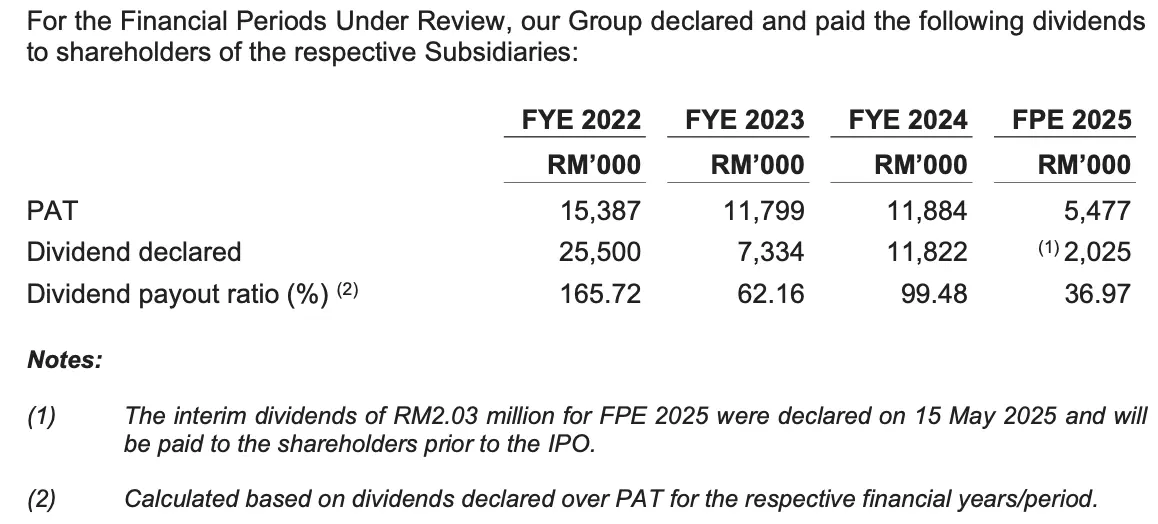
在过去几个财务期间,集团派息态度蛮积极的。
2022财年净利为1538万7千令吉,却宣布派息2550万令吉,派息率高达165.72%。2023财年派息率为62.16%,2024年则达到了近100%。
即便是在2025年5月15日宣布的FPE 2025(9个月期间)中期股息,也已达到了约37%的派息率,相关股息将在上市前发放。以上派息皆由公司内部资金支付,不会影响集团的扩展计划或业务执行。
尽管派息政策不具法律约束力,但管理层已展现出回馈股东的意愿与能力。未来能否持续派高息,将视整体盈利表现、自由现金流状况及子公司的实际营运而定。
A1 肉骨茶的母公司 A1 A.K Koh Group Berhad 是什么公司?
A1 肉骨茶的母公司 A1 A.K. Koh Group Berhad 是一家总部位于马来西亚的即食与加工食品公司,拥有超过 39 年的行业经验。
公司起源于1986年,由创办人许亚权先生(Koh Ah Kuan)在自家厨房手工调配香料,推出自制西梅粉,并以兼职形式测试市场反应。由于产品深受欢迎,他隔年在柔佛新山成立 Koh Enterprise,正式开展业务营运,并将产品出口至新加坡。
随着企业逐步扩张,因此在1990年代设立 AKK Enterprise,接手原有业务,并迁入自有厂房。随后陆续成立 AK Nationwide 拓展马来西亚半岛中北部与东海岸市场,同时设立 Natural Foods,专注食品制造与出口,巩固集团的生产与营运基础。
进入2000年代,集团购地在柔佛士乃工业区建设现代化厂房,并设立总部。如今,A1 已成长为一家拥有自主生产能力、多品牌布局和多通路销售网络的本地知名食品集团。
集团专注于具有马来西亚本地风味的即食与快速烹调产品,强调方便、美味、实用,深受本地消费者喜爱,也广受海外市场欢迎。
A1 A.K. Koh Group Berhad 的 品牌架构以 “A1 AK Koh” 为主品牌,并延伸出 Dragon Horse(龙马)、Sky King、Bao Dao(宝岛)、MaccEagle、Sun 和 Lion 子品牌,产品涵盖调味粉、即用酱料、即食面、冲调与即饮饮品、罐头、零食等,迎合不同的消费族群。
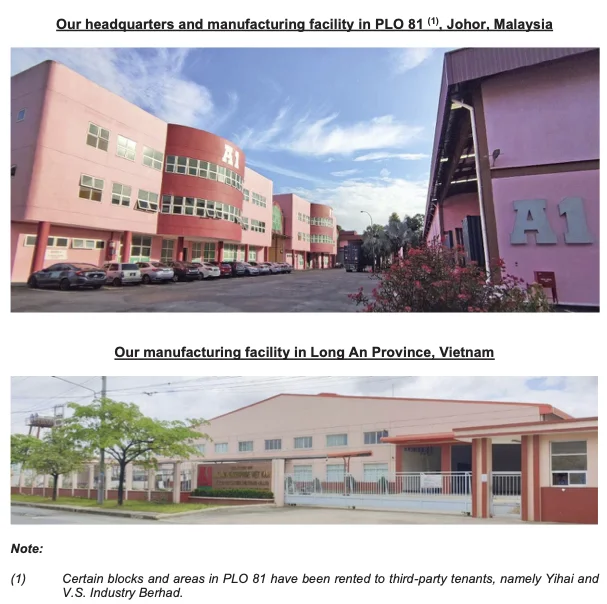
目前,集团在柔佛州与越南隆安省设有自有制造工厂,分别负责生产调味料类与冲调饮品类产品,并在柔佛士乃、雪兰莪蒲种、霹雳怡保与槟城亚依淡设有行政与销售办事处。此外,集团也在越南设有附带储存功能的海外办公室,以及在新加坡设有虚拟地址支援出口业务拓展。
为了确保产品质量与食品安全,A1 A.K. Koh Group Berhad 已取得多项本地与国际认证,包括 Halal、GMP、MeSTI、HACCP、ISO 22000:2018、FSSC 22000 及美国 FDA 注册,覆盖主要产品类别如香料粉、酱料、饮品、即食面等,提升消费者信任,并拓展海外市场。
A1 A.K. Koh Group Berhad 旗下品牌
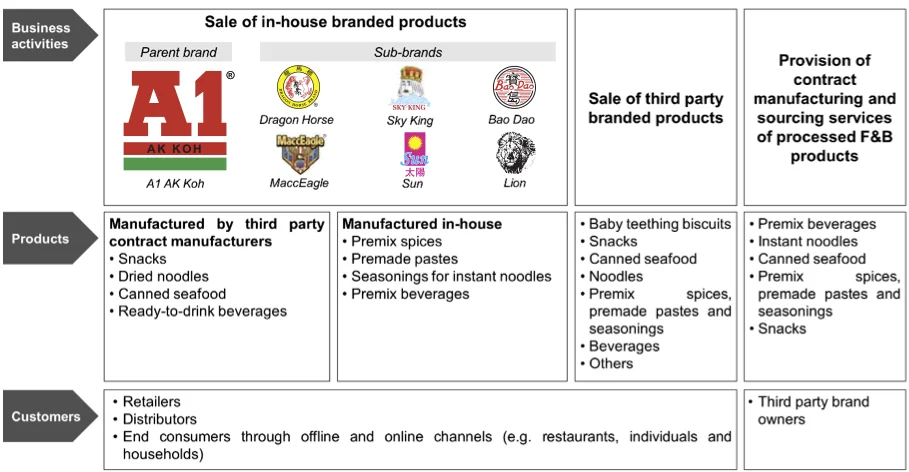
A1 A.K. Koh Group Berhad 主要从事即食与加工食品的制造与销售,业务涵盖三大板块,分别是自有品牌产品、第三方品牌代理,以及为其他品牌提供代工生产与采购服务(OEM/ODM)。
A1 A.K. Koh Group Berhad 自有品牌

截至2025年5月19日(LPD),A1 A.K. Koh Group Berhad 共推出超过340项产品(SKU),其中超过75%属于自有品牌商品,涵盖主品牌与多个子品牌:
- A1 AK Koh(主品牌):超过155项 SKU,涵盖调味粉、即用酱料、香料、即食与干面、罐装海产、冲调与即饮饮品、零食等,销售范围遍及马来西亚及多个海外市场
- Dragon Horse:超过70项 SKU,主打罐装海产与即饮燕窝饮品,销往本地与出口市场
- Sky King:17项 SKU,专注于罐装海产产品
- Bao Dao:8项 SKU,主要为话梅、果脯等蜜饯类零食
- MaccEagle:2项 SKU,提供即溶咖啡与冷冻干燥咖啡等冲调饮品,主要出口销售
- Sun:2项 SKU,专注于紫菜类产品,只限马来西亚市场
- Lion:1项 SKU,话梅粉类产品,行销本地与出口市场
A1 A.K. Koh Group Berhad 重视配方导向型产品的品质与知识产权管理,如调味粉、即用酱料、冲调饮品及即食面调味包,皆采用自研配方并由自有工厂生产,确保一致性与防仿冒。
至于配方依赖较低的零食、干面、罐装食品和即饮饮品,则交由第三方代工,产品仍以自有品牌销售。这种轻资产模式能够帮助集团专注品牌建设与市场拓展,降低资本支出,并灵活应对市场变化。
截至2025年5月19日(LPD),A1 A.K. Koh Group Berhad 与19家代工厂合作,其中5家在马来西亚,14家来自中国、越南、泰国及智利。大约70%自有品牌 SKU,约190项由代工厂全权生产(不含即食面调味包),具体如下:
| 产品类别 | 品牌 | 制造方式 | 市占率 |
| 调味粉 即用酱料 与调味料 | A1 AK Koh | 自家工厂生产 | 4.21% |
| 冲调饮品 (Premix) | A1 AK KohMaccEagle | ||
| 即食面与干面 | A1 AK Koh | 面体代工, 调味包自制 | 1.09% |
| 罐装海产 | A1 AK KohDragon House | 第三方代工生产 | 6.76% |
| 零食类 | A1 AK KohBao Dao | 0.76% | |
| 即饮饮品 (Ready-to-drink) | A1 AK KohDragon House |
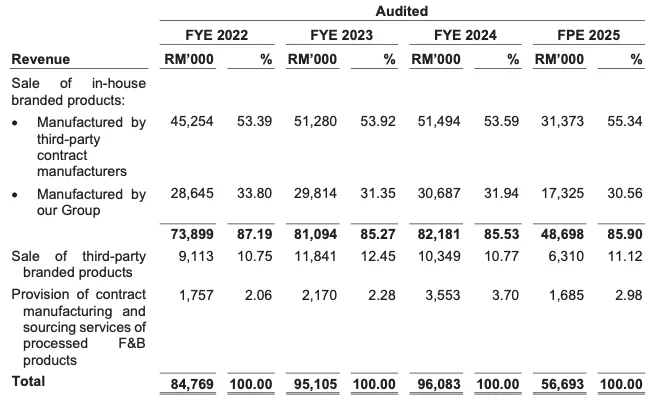
从2022至 FPE2025 财年间,A1 A.K. Koh Group Berhad 来自自有品牌产品的销售收入分别占总营收的87.19%(7389万9千令吉)、85.27%(8109万4千令吉)、85.53%(8218万1千令吉)和85.90%(4869万8千令吉),是集团的主要收入来源。
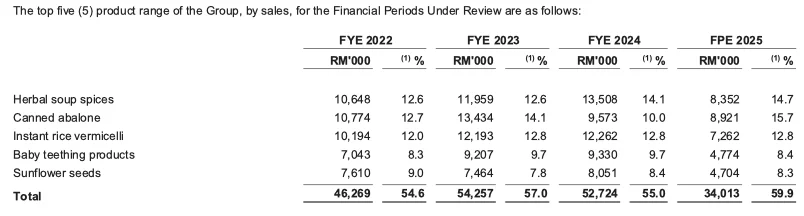
A1 A.K. Koh Group Berhad 的营收主要来自五类产品,包括药材汤香料、罐头鲍鱼、快熟面、婴儿磨牙食品、葵花籽等。其中,药材汤香料的销售额从2022年的1,068万令吉增长至FPE 2025的852万令吉,占总营收比重维持在12%至15%左右。
罐头鲍鱼营收表现稳定,2022财年为1077万4千令吉,2023财年为1143万4千令吉,2024年为957万3千令吉,FPE 2025则为892万1千令吉。
快熟面收入占比从2022财年至 FPE2025 都维持在12%左右,FPE 2025收入为477万4千令吉,占比12.8%。
婴儿磨牙食品和葵花籽的营收占比从2022财年至 FPE 2025 都贡献7%至10%之间的营收。
整体来看,五大产品从2022财年至 FPE2023 占总收入超过50%,这表示 A1 A.K. Koh Group Berhad 营收集中度还合理,调味料和罐头鲍鱼是主要收入来源。
第三方品牌代理
A1 A.K. Koh Group Berhad 同时也经营第三方品牌商品的代理与分销。其中,集团是旺旺控股有限公司(Want Want Holdings Ltd.)旗下婴儿磨牙饼干品牌“旺旺小小酥”在马来西亚的唯一指定代理商。除了这个产品外,集团也代理分销其他品牌的面类、罐装海产及各类零食。
在2022至 FPE2025 财年间,A1 A.K. Koh Group Berhad 来自第三方品牌产品的分销收入分别占总营收的10.75%(911万3千令吉)、12.45%(1184万1千令吉)、10.77%(1034万9千令吉) 和 11.12%(631万令吉)。
代工生产与产品采购服务(OEM/ODM)
A1 A.K. Koh Group Berhad 也为第三方品牌客户提供加工食品的代工生产与代采服务,涵盖罐装海产、即食面与冲调饮品等产品,产品以客户自有品牌名义进行销售。其中,部分客户也是集团自有品牌产品的分销商。
在服务内容上,即食面的调味料与冲调饮品由 A1 A.K. Koh Group Berhad 依客户配方于自家工厂生产。此外,罐装海产产品是由集团向第三方代工厂采购。
在2022至 FPE2025 财年期间,A1 A.K. Koh Group Berhad 来自代工与代采服务的收入分别占总营收的2.06%(175万7千令吉)、2.28%(217万令吉)、3.70%(355万3千) 和 2.98%(168万5千令吉)。
A1 肉骨茶的业务模式
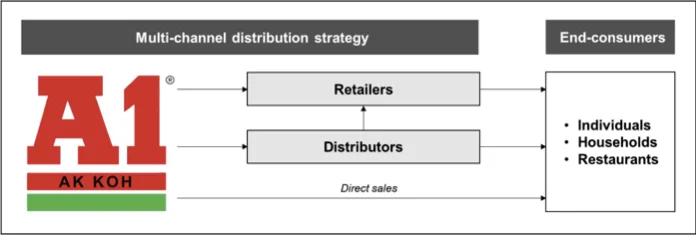
A1 A.K. Koh Group Berhad 采用多渠道分销策略,产品通过零售商、分销商及直接销售等方式送达终端消费者(主要为餐饮业者)。
直接销售给零售商
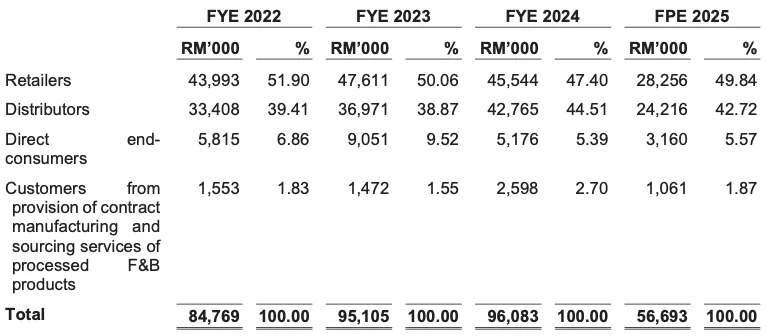
A1 A.K. Koh Group Berhad 的主要收入来自零售商渠道,占比长期维持在大约50%,是集团最核心的销售来源。在2022至2025财务期间,来自零售商的销售额分别为4399万3千令吉(51.90%)、4761万6千令吉(50.06%)、4554万4千令吉(47.40%)和2825万6千令吉(49.84%)。
集团会直接将产品供应给各类零售商,包括本地连锁零售商如 99 Speed Mart Sdn Bhd 和 NSK Trade City Sdn Bhd,以及传统杂货店、便利商店和中药行等。这些零售商再通过实体店面或线上平台将产品销售给终端消费者。
截至2025年5月19日(LPD),A1 A.K. Koh Group Berhad 已与超过 1,000 家本地与海外零售商建立销售关系。
透过分销商销售
A1 A.K. Koh Group Berhad 也会委任分销商将产品销售至超市、大型量贩店及便利商店。
分销商主要服务于距离集团办公室或仓储较远的地区,或是擅长处理产品上架流程复杂的零售通路,例如负责与零售商沟通、提交产品资料、协调物流及定期销售检讨等事项。
这种合作方式不但扩大了 A1 A.K. Koh Group Berhad 在国内外的销售覆盖,也能减轻集团内部人力处理复杂流程的负担。分销商还负责日常配送、补货、销售目标管理、促销活动执行及年终销售回顾等。
在电商方面,A1 A.K. Koh Group Berhad 也委任专属分销商运营 Shopee 商店,负责客户服务、订单处理与物流配送。但集团仍保留 Shopee 平台的行销主导权,包括促销规划及直播活动,以确保品牌形象统一。
截至 LPD,A1 A.K. Koh Group Berhad 共有21家分销商,包括本地 8 家(半岛马来西亚6家、东马1家、Shopee 1家)与海外13家,分布于越南(5 家)、文莱、加拿大、中国、韩国、新加坡、英国、美国及台湾(各 1 家)。
所有分销合作均签订正式协议,合约一般有效期为三年,并可续签。所有订单则以采购订单(purchase order)方式处理。
分销商销售是 A1 A.K. Koh Group Berhad 第二大收入来源,从2022财年的39.41%(3340万8千令吉)增至 2024财年的44.51%(4554万4千令吉)。
直接销售给终端客户
A1 A.K. Koh Group Berhad 也会将产品直接销售给终端客户,主要为餐厅等餐饮业者,多为小批量采购,通常透过客户主动联系完成交易。
在2022至2024财务期间,这个销售渠道带来的收入分别为581万5千令吉(6.86%)、905万千令吉(9.52%)、517万6千令吉(5.39%),是 A1 A.K. Koh Group Berhad 的补充收入。
A1 A.K. Koh Group Berhad 会向分销商与零售商提供建议售价,但不干涉最终零售价。一般会与合作伙伴达成共识,避免低于成本销售。对非直接合作的零售商,集团则不介入定价策略。
A1 肉骨茶的主要客户与供应商
A1 肉骨茶的客户遍及本地和海外,包括分销商、超市、便利店和批发通路。集团主要以采购订单进行交易,部分分销商则签有最长三年的可续约的合作协议。
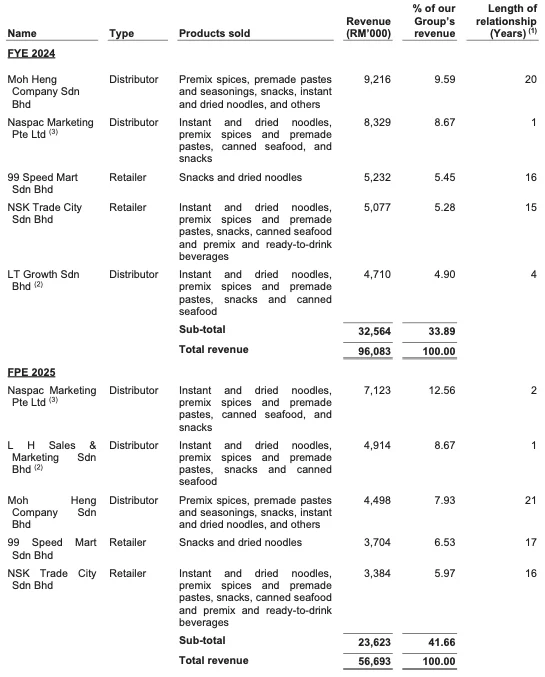
从2022财年至2025财年,集团前五大客户的营收占比分别为37.40%、35.13%、33.89%和41.66%。
在2024财年,主要客户包括:
- Moh Heng Company Sdn Bhd(合作 20 年):贡献营收约921万6千令吉,占比 9.59%
- Naspac Marketing Pte Ltd(新加坡客户):贡献营收约832万9千令吉,占比 8.67%
- 99 Speed Mart Sdn Bhd(本地零售连锁):贡献营收约523万2千令吉,占比 5.45%
- NSK Trade City Sdn Bhd(大型零售连锁):贡献营收约507万7千令吉,占比 5.28%
- LT Growth Sdn Bhd(于2024年3月终止合作):贡献营收约471万令吉,占比 4.90%
在2025财年,A1 A.K. Koh Group Berhad 的前五大客户共贡献了约2,362万令吉,占全年总营收的41.66%,分别是:
- Naspac Marketing Pte Ltd(合作第2年):新加坡主要分销商,贡献712万3千令吉,占比12.56%
- L H Sales & Marketing Sdn Bhd(合作首年):取代 LT Growth,贡献491万4千令吉,占比8.67%
- Moh Heng Company Sdn Bhd(合作21年):贡献449万8千令吉,占比7.93%
- 99 Speed Mart Sdn Bhd(合作17年):贡献370万4千令吉,占比6.53%
- NSK Trade City Sdn Bhd(合作16年):贡献338万4千令吉,占比5.97%
截至2025年5月19日(LPD),A1 A.K. Koh Group Berhad 拥有21家分销商,并直接供货给超过1,000 家本地与海外零售商。客户结构分散,既有长期合作的老客户,也有快速成长的新伙伴。即使个别客户终止合作,集团也能与其他分销商合作,维持市场覆盖与销售营运。
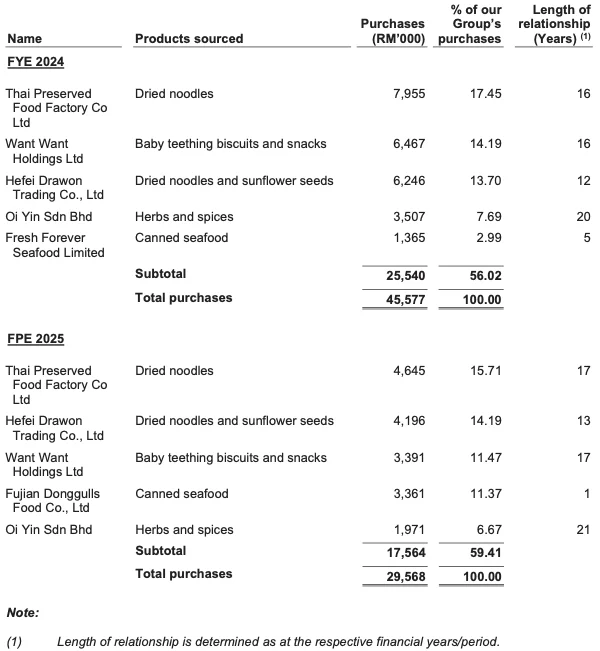
A1 A.K. Koh Group Berhad 的主要供应商涵盖干面、零食、香料和罐头食品等原材料供应商,来自本地和海外。集团与供应商的合作以采购订单为主,部分为长期合作伙伴。
从2022至2025财年,前五大供应商对集团总采购的贡献比例分别为56.04%、60.20%、56.02%和59.41%。
在2024财年,A1 A.K. Koh Group Berhad 五大供应商分别是:
- Thai Preserved Food Factory Co Ltd:供应干面,占17.45%,约795万5千令吉
- Want Want Holdings Ltd:供应婴儿米饼及零食,占14.19%,约646万7千令吉
- Hefei Drawon Trading Co., Ltd:供应干面与葵瓜子,占13.70%,约624万6千令吉
- Oi Yin Sdn Bhd:供应香料类产品,占7.69%,约350万7千令吉
- Fresh Forever Seafood Limited:供应罐头海产,占2.99%,约136万5千令吉
在2025财年,五大供应商的采购占比提高至59.41%,分别是:
- Thai Preserved Food Factory Co Ltd(合作17年):继续为最大供应商,占15.71%
- Hefei Drawon Trading Co., Ltd(合作13年):占14.19%
- Want Want Holdings Ltd(合作17年):占11.47%
- Fujian Donggulls Food Co., Ltd(合作1年):新供应商,供应罐头海产,占11.37%
- Oi Yin Sdn Bhd(合作21年):占6.67%
值得一提的是,A1 A.K. Koh Group Berhad 目前是 Want Want Holdings Ltd 品牌婴儿米饼(WANT WANT Baby Bites)在马来西亚的唯一经销商。
虽然双方尚未签署正式分销协议,但集团过去三年从 Want Want 的采购占比均维持在8%至15%。若合作终止,集团虽然可以寻找替代品牌,但产品风味可能有所不同,短期销售或受影响。
整体来看,A1 A.K. Koh Group Berhad 并不依赖任何单一供应商,所采购原料多为市场上可替代商品,具备灵活采购与分散风险的能力,供应链稳健。
A1 IPO 上市集资用途
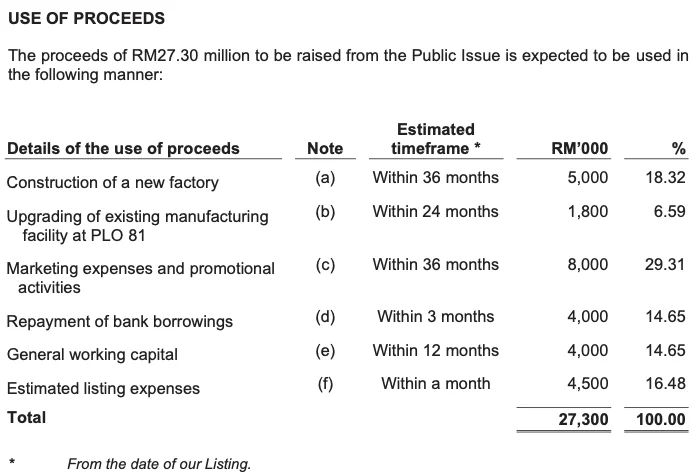
市场营销与品牌推广- 800万令吉
A1 A.K. Koh Group Berhad 计划拨出约800万令吉,占本次 IPO 募资总额的 29.31%,用于加强市场营销和品牌推广,提升品牌在市场上的曝光度。
目前,集团的加工食品和饮料产品主要以母品牌 A1 AK Koh 销售,并搭配旗下多个子品牌,包括 龙马(Dragon Horse)、天王(Sky King)、宝岛(Bao Dao)、MaccEagle、太阳(Sun)和狮子(Lion)。
为了扩大品牌影响力,A1 A.K. Koh Group Berhad 将从以下三个方面着手:
| 策略方向 | 具体内容 |
| 拓展销售通路,增加产品曝光 | 扩大现有通路的产品上架数量,并积极进驻新通路,包括便利店、药房和油站便利商店,提升品牌市占率与消费者接触面 |
| 加强实体促销与现场推广 | 通过陈列架、宣传海报、横幅和试吃样品等方式,加深消费者印象,推动线下销售表现 |
| 加大社交媒体与线上平台宣传力度 | 在 YouTube、Facebook、Instagram、TikTok 和小红书(REDnote)上进行数码宣传,邀请内容创作者(Content Creators)与关键意见领袖(KOL)代言推广。 同时提升 Shopee 网店的运营表现,透过直播、互动促销和赠品活动吸引线上消费者 |
这笔营销预算将涵盖多项费用,包括:
- 新产品在现有或新零售通路的上架费用
- 零售店内的宣传空间或展位租金
- 聘请兼职促销员
- 宣传物料制作(如展示架、标示、横幅)
- 社交平台广告投放费用
- 与内容创作者、KOL 和直播主的合作费用等
如果实际开销超过预算,A1 A.K. Koh Group Berhad 会以内部资金或银行融资方式应对。如果最终开销低于预估,剩余的款项将会转用于日常营运用途。
兴建新厂房- 500万令吉
A1 A.K. Koh Group Berhad 计划在柔佛士乃(Senai)现有厂房旁的一块空地上兴建一座新厂房,提升即煮酱料的生产能力。这个项目预计耗资约500万令吉,占本次 IPO 募资的约18.32%。
这块空地为永久地契,由集团于2020年5月以约515万令吉购入,相较于目前向柔佛州发展机构(Perbadanan Johor)租用的 PLO 81 厂址,这块自有土地在使用与规划上更具长期稳定性和灵活性。
新厂房将包含两座主要建筑,分别是一座约17,000平方尺的生产楼,以及一座约17,000平方尺的仓储空间。
整个建设工程预计将于2025年第四季度动工,并于2026年第四季度完工,费用如下:
| 项目 | 预计费用(令吉) |
| 前期准备、土方与打桩工程 | 35万 |
| 建筑结构与基础设施工程 | 123万 |
| 专业费用及其他工程项目 | 342万 |
| 总计 | 500万 |
目前,这块拟建厂房用地依然属于农业用途。A1 A.K. Koh Group Berhad 已于2024年10月向相关政府单位提出用途转换申请,并于2025年6月10日正式获批更改为工业用途。土地转换预计需支付约37万令吉地税,这笔费用将由公司自有资金承担。
为了配合新厂房的启用,A1 A.K. Koh Group Berhad 也计划添购新机械设备,预计最高花费为 400万令吉,将透过内部资金及 / 或银行融资方式支应。
建筑材料价格波动及其他不可预见的因素可能会影响建设成本。若实际费用超出预算,集团将动用自有资金或银行贷款补足,若最终费用低于预算,剩余款项将转用于营运资金用途。
支付上市费用- 450万令吉
A1 A.K. Koh Group Berhad 预计将承担与上市相关的各项费用,总额约为450万令吉。具体费用明细如下:
| 项目 | 预计费用(令吉) |
| 专业服务费(主要顾问、法律顾问、报告会计师、独立市场研究机构(IMR)、发行机构及其他专业顾问的服务费用) | 340万 |
| 监管机构相关费用 | 8万5千 |
| 包销、配售及经纪费用 | 60万5千 |
| 翻译费、印刷费、媒体宣传、IPO 活动开支,以及销售与服务税等其他杂项费用 | 41万 |
| 总计 | 450万 |
如果实际上市费用超出预算,A1 A.K. Koh Group Berhad 将以内部资金补足。如果费用若低于预估,省下的部分将作为营运资金。
在正式动用 IPO 募集的资金之前,这笔钱将暂时存放在持牌金融机构的短期定存或货币市场工具中,具体由董事会视情况安排。期间所产生的利息或收益,将用来支持集团的日常营运。
若未来资金用途出现重大变动,集团将根据马交所创业板的规定,向股东提出申请,征求批准。
另外,A1 A.K. Koh Group Berhad 不会从这次的献售股份(Offer for Sale)中获得任何收入。根据 IPO 定价,献售股份预计筹得约2,730万令吉,这笔钱将全数归属售股股东。售过程中预计会产生约48 万令吉的相关费用,也将由售股股东自行负责。
营运资本- 400万令吉
A1 A.K. Koh Group Berhad 计划拨出 400 万令吉,占本次 IPO 募资金额的约 14.65%,用于采购原材料和其他贸易商品。
目前这笔资金尚未具体分配,集团将根据未来订单及所需物料的类型和数量灵活运用。
A1 A.K. Koh Group Berhad 过去主要依靠银行贷款或内部资金周转。本次募资将强化现金流动性,支撑业务持续发展。
偿还银行贷款- 400万令吉
截至2025年1月31日,A1 A.K. Koh Group Berhad 的银行借款总额约为3186万令吉。集团计划拨出400万令吉,占本次 IPO 募资金额的约14.65%,用于偿还一笔年利率较高的银行贷款。
这笔贷款由 RHB Bank Berhad 提供,总额为600万令吉,于2024年3月21日提款,贷款期限至 2029年8月5日,年利率为6.70%。截至2025年5月19日(LPD),尚未偿还的余额是532万7千令吉。
这笔贷款主要用于支付集团向柔佛州发展机构(Perbadanan Johor)续租 PLO 81 厂房30年(从2026年延长至2056年)所需的部分地租溢价,相关费用总额约为663万令吉。
以目前利率计算,提前还款预计每年可为集团节省约22万令吉利息,累计节省金额可达约61万令吉,直到贷款到期。不过,实际节省金额仍可能因未来利率变动而有所不同。
升级现有 PLO 81 厂房- 180万令吉
A1 A.K. Koh Group Berhad 计划升级位于柔佛士乃 PLO 81 的现有生产设施,透过引进自动化设备,优化部分生产流程,提升整体营运效率。
集团将拨出约180万令吉,占本次 IPO 募资总额的约6.59%,用于采购以下新设备:
| 设备类型 | 说明 | 数量 | 预计费用(令吉) |
| 高速包装机 | 专门用来包装小袋装即煮酱料(10克到50克),像是速食面的调味包。包装速度可达每分钟150包,是现有机器产能的5 倍 | 1台 | 65万 |
| 套装包装机 | 用来把单包的速食面打包成一组4包或5包 现阶段这道工序还靠人手操作,引进机器后可以节省人力、提升速度 | 1台 | 70万 |
| 高温杀菌釜 | 通过高压蒸汽在密闭环境中对酱料成品进行杀菌,去除包装表面的细菌和微生物,确保食品安全与品质 | 2台 | 45万 |
| 总计 | 180万 | ||
如果设备开销比预期高,A1 A.K. Koh Group Berhad 会用内部资金或借贷来补足。如果花费比预算低,省下来的钱将会用于日常营运。
A1 A.K Koh Group Berhad 财务状况
A1 A.K Koh Group Berhad 过去3年业绩(营业额&净盈利)
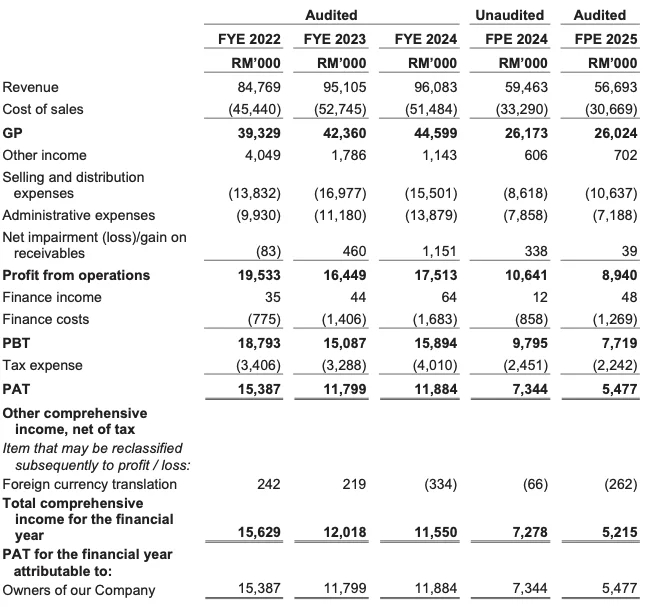
根据招股书,A1 A.K. Koh Group Berhad 的营业收入在2022至2024财年不断增长,分别取得8476万9千令吉、9510万5千令吉与9608万3千令吉。然而,截至FPE 2025(2025年第一季度),集团的营收降至 5,669万3千令吉,比 FPE2024的5946万3千令吉下跌了277万令吉。
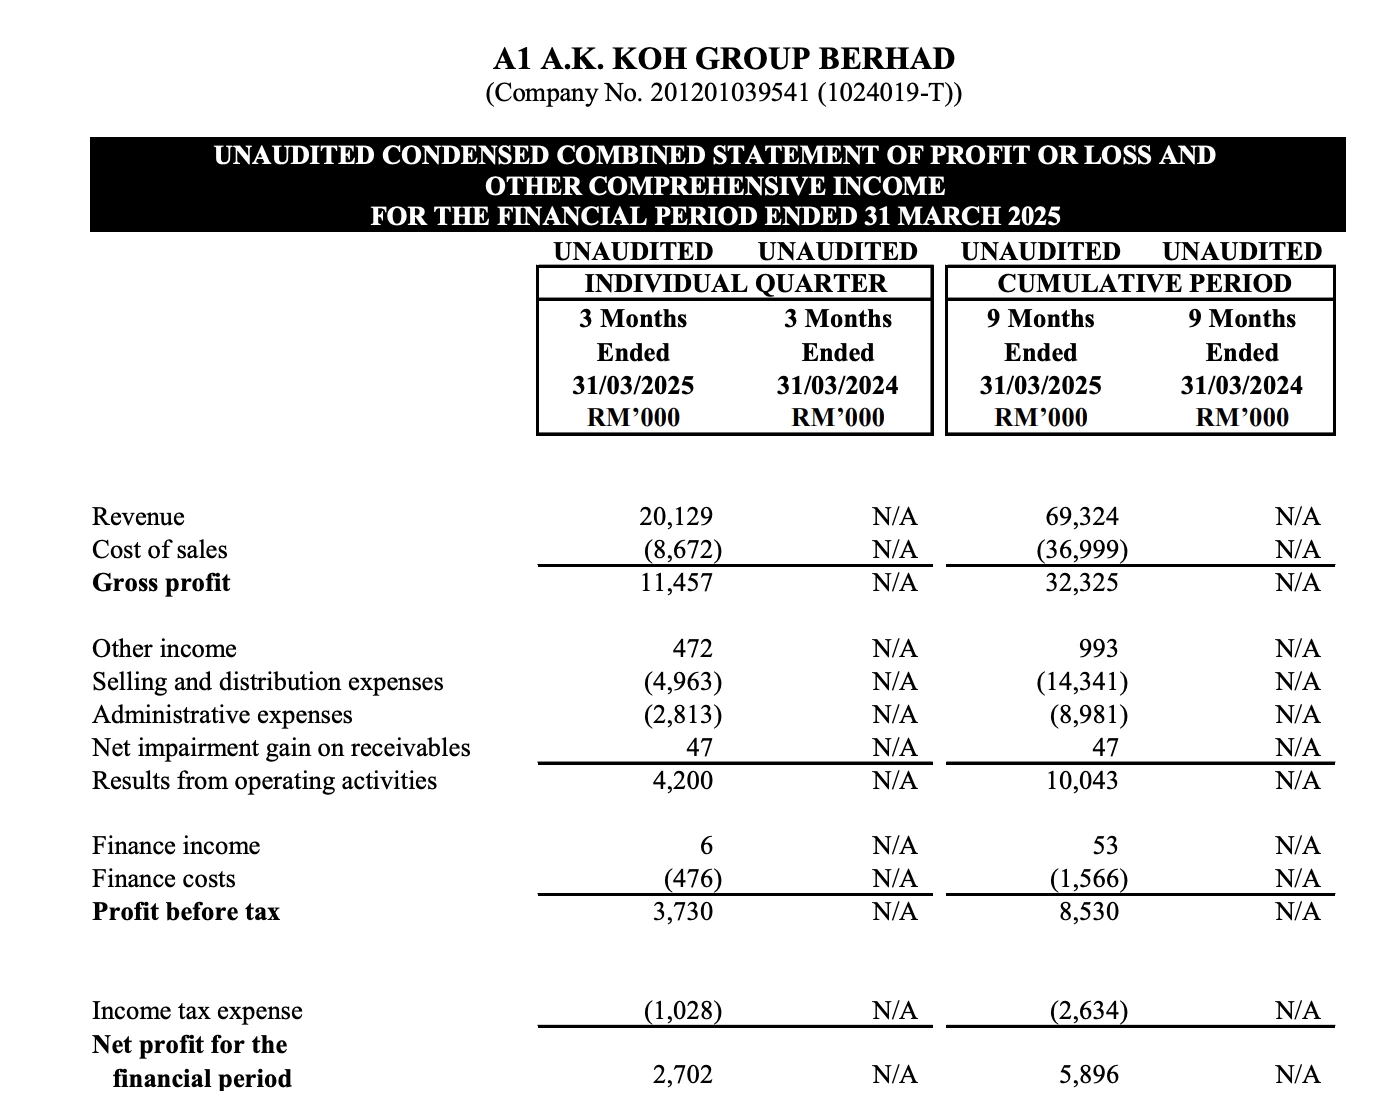
而根据 A1 披露的2025年第三季财报,营业额报2012万9百令吉,净赚270万。9个月累计6932万4百令吉的业绩。
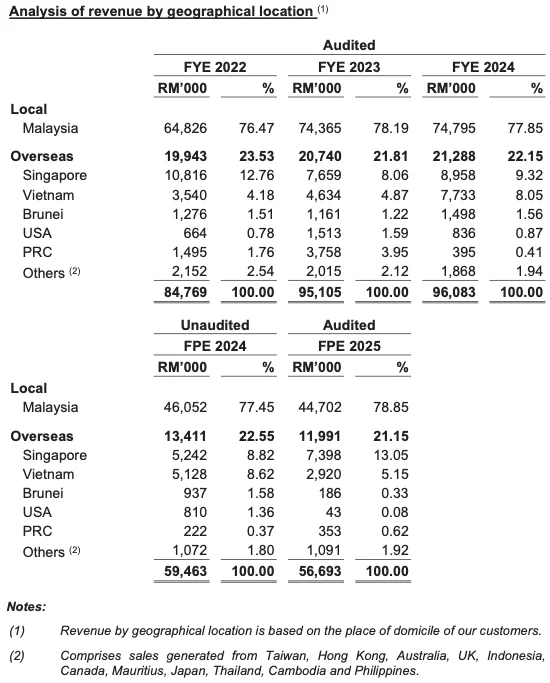
根据区域划分,A1 A.K. Koh Group Berhad 的营收马来西亚市场为主。在2022至2024财年,集团在马来西亚的营收从6482万6千令吉增至7436万5千令吉,在2024财年取得7479万5千令吉,占比维持在76%以上。
海外的营收则1994万3千令吉增至2128万8千令吉,占比维持在21%以上,其中新加坡是最大海外市场(13.05%),其次是越南(5.15%),其余地区则占比不足1%。
如果是根据第三季的财报,大马仍然是其最大的收入来源,占总收入的80%(1611万令吉)。其次是新加坡(14%)和越南(5%)。
截至 FPE 2025,马来西亚市场贡献4470万2千令吉,占总收入78.85%。海外则贡献1199万1千令吉,较2024年同期的营收略有下滑。
在盈利表现方面,A1 A.K. Koh Group Berhad 于2022财年录得净利1538万7千令吉,2023财年下滑至1179万9千令吉,2024财年回升至1188万4千令吉。FPE 2025 的净利为547万7千令吉,比2024年同期的734万4千令吉下滑了186万7千令吉。
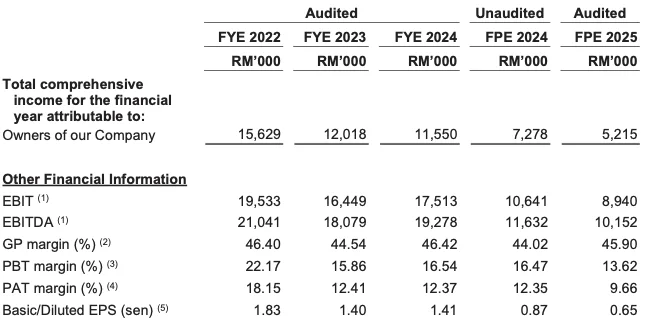
A1 A.K. Koh Group Berhad 的毛利率(GP Margin)在过去三个财年持续保持在44%至46%之间。2024财年的毛利率为46.42%,是三年来最高。FPE 2025 也取得 45.90%,维持在良好水平。
然而,税前利润率(PBT Margin)与净利率(PAT Margin)则有下滑趋势,分别从2022财年的 22.17%和18.15%,降至 FPE 2025 的13.62%与9.66%。这可能反映集团在销售、行政开支或融资成本上的压力加大。
在经营现金流方面,A1 A.K. Koh Group Berhad 于2022至2024财年维持健康的 EBITDA(税息折旧及摊销前利润),分别为2104万1千令吉、1807万9千令吉与1927万8千令吉。FPE 2025 的 EBITDA 为1015万2千令吉,显示集团的基本营运能力依然稳固。
此外,每股盈利(EPS)从2022年的1.83仙降至2025年FPE的0.65仙,若未来公司计划发放股息或进行资本扩张,EPS将是衡量投资报酬的重要参考。
A1 A.K Koh Group Berhad 现金与债务
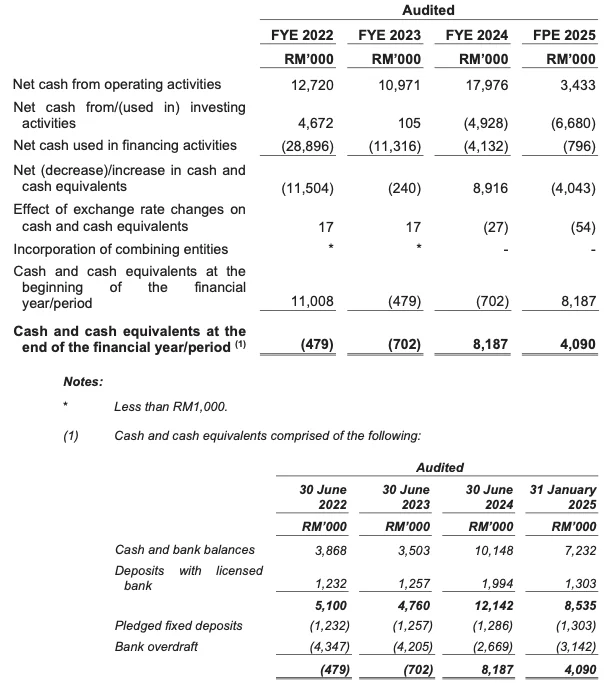
在经营活动方面,A1 A.K. Koh Group Berhad 连续几个财务期间维持正向现金流:
- 2022财年:净现金流入1272万令吉,主要来自客户回款8565万令吉,扣除供应商付款 4285万令吉、人事与营运支出2,480万令吉及税金694万令吉
- 2023财年:净现金流入1097万令吉,客户回款达9539万令吉,支出包含供应商付款 5155 万令吉、营运与人事费用2831万令吉,以及税金599万令吉
- 2024财年:现金流提升至1798万令吉,客户回款9617万令吉,主要支出是供应商付款 4379万令吉、人事与营运支出3265万令吉,税金284万令吉
- 截至2025年5月31日(FPE 2025):净现金流入343万令吉,客户回款5696万令吉,支出为供应商付款2998万令吉、营运与人事费用2228万令吉和税金199万令吉
在投资活动方面,集团的现金流表现因资产出售和固定资产采购而有所波动:
- 2022财年:净现金流入467万令吉,主要来自出售联号公司 Yihai 所得600万令吉,扣除设备采购支出84万令吉
- 2023财年:净流入缩减至10万令吉,设备购置支出79万令吉,同时收到董事还款93万令吉
- 2024财年:净现金流出493万令吉,包括设备采购262万令吉、总部租赁押金199万令吉,以及产业用途转换开销46万令吉
- FPE 2025:投资活动净流出扩大至668万令吉,主要包括设备与装修支出170万令吉,以及总部土地 PLO 81 续租费用492万令吉
在融资活动方面,现金流受股息派发、贷款偿还与提款等因素影响:
- 2022财年:净现金流出2890万令吉,派息3050万令吉,还款1138万令吉,融资提款1381万令吉,利息支出78万令吉
- 2023财年:净流出降至1132万令吉,偿还贷款1779 万令吉,派息714万令吉,利息支出 141万令吉,同时提款1502万令吉
- 2024财年:净流出缩减至413万令吉,还款2201万令吉,派息1201万令吉,利息支出 168万令吉,融资总额3087万令吉,另有子公司股权发行收益70万令吉
- FPE 2025:融资活动净流出只是80万令吉,偿还贷款与融资共1650万令吉,利息支出 127万令吉,融资总额1697万令吉,用于总部土地续租及营运资金
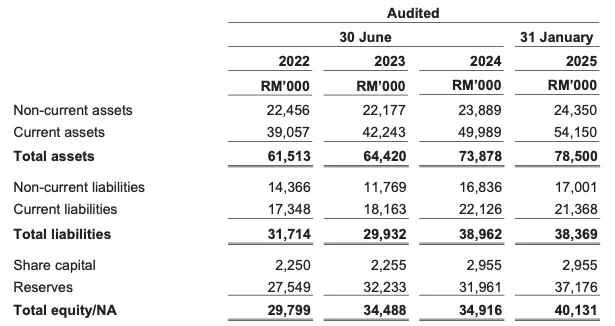
A1 A.K. Koh Group Berhad 的资产规模逐年增长,从2022年6月30日的6151万3千令吉增至2025 年1月31日的7850万令吉。
同期,非流动资产(Non-Current Assets)从2245万6千令吉增至2435万令吉,流动资产(Current Assets)则从3905万7千令吉上升至5415万令吉。
A1 A.K. Koh Group Berhad 的负债结构整体稳定。总负债(Total Liabilities)在三年内由3171万4千令吉上升至3836万9千令吉,增幅低于资产增长速度。
非流动负债(Non-Current Liabilities)介于1436万至1701万令吉之间,而流动负债(Current Liabilities)则维持在1735万至2137万令吉之间,都属于合理范围之内。
截至2025年1月31日,A1 A.K. Koh Group Berhad 的总股东权益(Total Equity)达4013万1千令吉,与2022财年的2979万9千令吉相比,增加了超过1033万2千令吉。
整体来看,A1 A.K. Koh Group Berhad 近年营业额与资产规模持续增长,经营现金流保持正向,反映良好营运与资金管理。尽管近期净利与利润率略有下滑,财务结构依然稳健,负债控制良好,股东权益也持续上升。
A1 A.K Koh Group Berhad 上市后的财务结构与派息能力
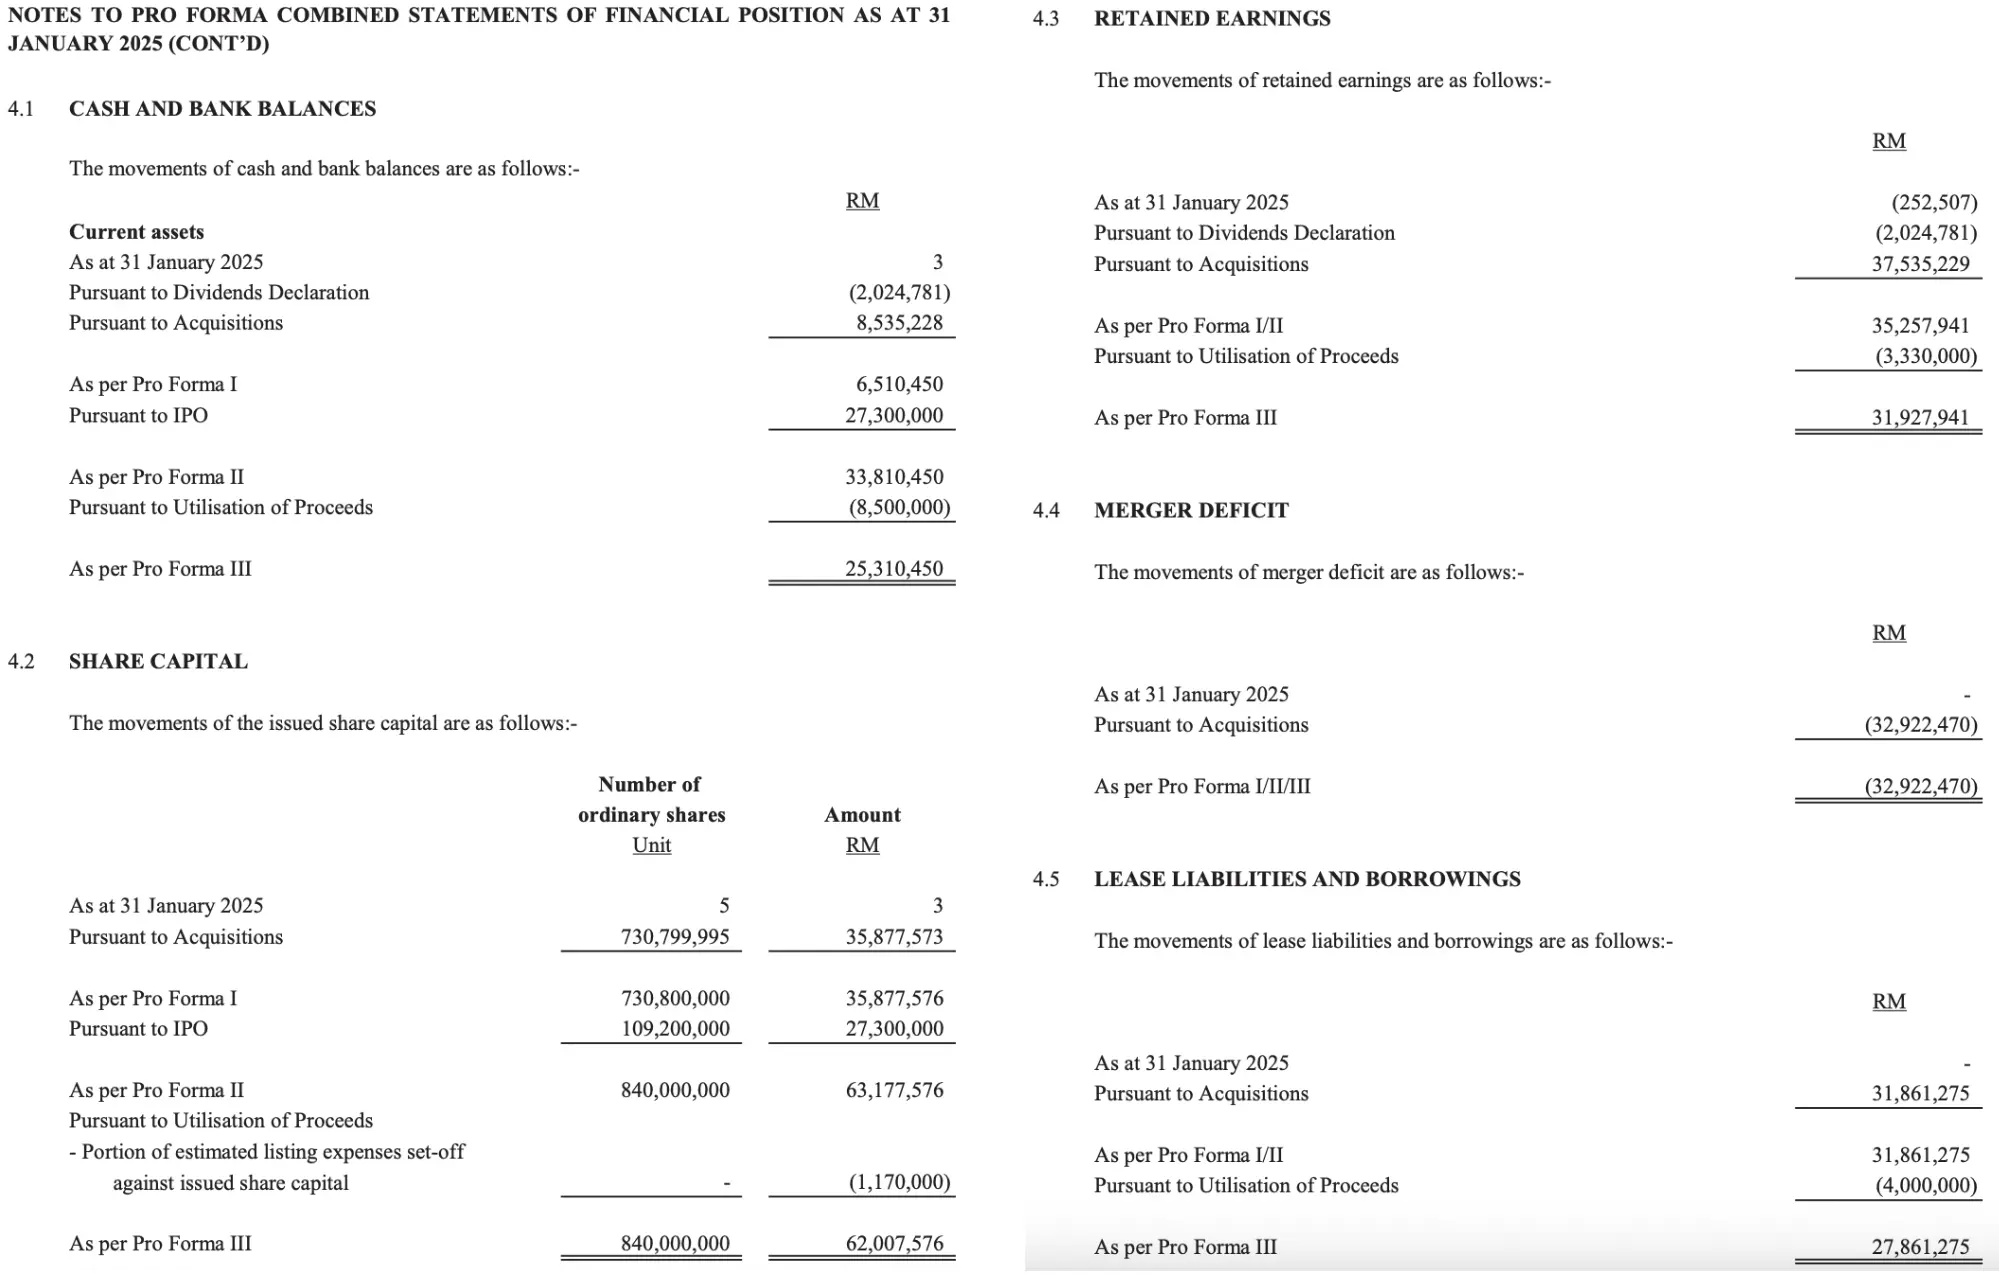
根据招股书中的 Pro Forma 财务数据,A1 A.K. Koh Group Berhad 上市后的保留盈余为约3193万令吉,现金与银行存款为约2531万令吉,借贷与租赁负债为约2786万令吉。
总股本为8亿4000万股,总股本金额达约6200万令吉。配合至少40%的派息政策及过往积极的分红记录,具备一定的股息吸引力。对重视现金回报的投资者而言,A1 财务基础扎实,具备延续派息的条件和空间。
A1 IPO 未来计划
建设新厂房与设立半自动化酱料生产线
为了应对未来订单增长,A1 A.K. Koh Group Berhad 计划扩充即食酱料产能。由于现有的 PLO 81 厂房空间接近饱和,集团将利用一块位于厂房旁、于2020年以约515万令吉购入的永久地契土地,兴建新厂房。
新厂房将包含两栋建筑,分别是一栋约17,000平方英尺的生产区,以及一栋同面积的储存区。预计总建设成本为500万令吉,将全数来自本次IPO募资。
新厂将设立一条半自动化酱料产线,整合各工序并以输送带衔接,减少人力、提升效率。与现有流程相比,新系统仅需人员进行监控与成品处理。投产后,年产能将倍增至936吨,设备投入约400万令吉,由内部资金或外部融资承担。
建设与投产时间表(这个计划仍须取得制造执照、商业执照及设备使用证书等相关批准):
| 建设阶段 | 预计时间 |
| 建筑图提交 | 2025年第3季 |
| 工程动工 | 2025年第4季 |
| 厂房建成 | 2026年第4季 |
| 取得完工证书(CCC) | 2026年第4季 |
| 设备采购 | 2027年第1季 |
| 设备安装 | 2027年第2季 |
| 正式投产 | 2027年第4季 |
为了拓展消费族群,A1 A.K. Koh Group Berhad 也计划推出更小包装的即食面产品,迎合家庭与个人消费者的需求。此外,集团也开发大包装酱料,切入餐饮业市场。
升级现有厂房设备
为了应对即食面与酱料产品日益增长的市场需求,A1 A.K. Koh Group Berhad 计划升级位于 PLO 81 的生产设施,添购设备,优化包装与杀菌流程。
集团将引进一台高速酱料包装机,专门用于包装 10 至 50 克的小包装酱料,包装速度可达每分钟 150 包,是现有产能的五倍,缓解因销量增加而带来的包装压力。
同时,集团也将添购一台组合包装机,用于将即食面自动组合成四至五包一组,取代人工操作,提升包装效率,并减少人力依赖。
此外,集团计划安装两台高温高压杀菌机,采用蒸汽在密闭环境中对酱料包装进行杀菌处理,延长保质期、提升产品卫生水平、增强消费者信心。
强化品牌建设与多渠道营销布局
为了进一步提升品牌影响力,A1 A.K. Koh Group Berhad 计划投入约800万令吉,用于市场营销与促销活动,相关费用将于上市完成后 36 个月内分阶段执行,资金全数来自 IPO 募资。
截至 2025 年 5 月 19 日(LPD),集团已与超过1,000家零售商合作,并委任21家本地与海外分销商。未来,集团将把零食与杯装面等即食产品引入人流量高的便利店和油站商店,拓展轻便即食产品的销售通路,开拓更多收入来源。
同时,集团也计划推出大包装酱料,进军餐厅及其他 HORECA(酒店、餐饮与餐饮服务)通路。根据 IMR 报告,马来西亚 HORECA 市场在 2020 至 2024 年间的餐饮服务收入年复合增长率达 7.45%。在整体经济持续复苏的带动下,这趋势预计将延续。集团希望借此机会,响应加工食品需求的上升,扩大销售渠道。
在线下方面,A1 A.K. Koh Group Berhad 将加强在超市与霸市的促销活动,包括设置展示架、张贴宣传物料及提供试吃,提升品牌能见度与消费者的购买意愿。
在数位营销方面,集团也将加大社交媒体与电商平台的宣传力道,透过与 YouTube、Facebook、Instagram、TikTok 和小红书等平台的内容创作者合作,扩大品牌曝光率。集团也将透过 Shopee Live 增加直播频率,结合产品示范、互动促销与数据分析,提升消费者的购买转化率。
加工食品与饮料业在马来西亚的前景与展望
加工食品与饮料(Processed F&B Products)是指经过调味、烹煮、腌制等程序,并加入香料、防腐剂等配料制成的产品,强调“即食、即饮、即用、即调”的便利性,适合现代快节奏生活。无论是家庭日常、上班族饮食,或酒店与餐饮行业,加工食品因省时、便携、易保存而受到欢迎。
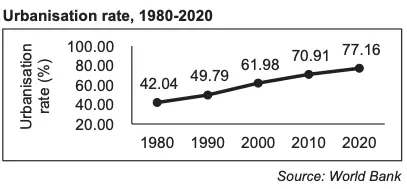
随着城市化进程加快,马来西亚城市人口比例已从1980年的42.04%上升至2020年的77.16%,预计到2030年将达81.79%。越来越多双职家庭和年轻族群倾向选择省时省力的饮食方式,加工食品也因此逐渐成为日常饮食的重要一环。
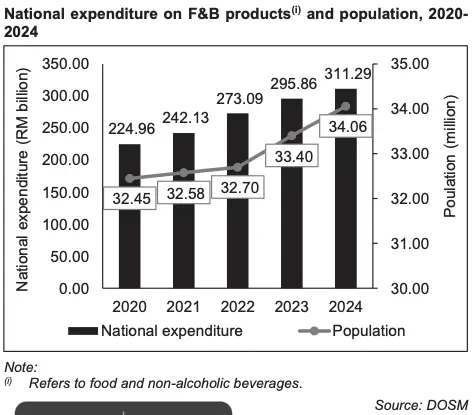
同时,人民可支配收入提升,全国食品与非酒精饮料支出从2020年的2,249亿6千万令吉,增至 2024年的3,112亿9千万令吉,年复合增长率达 8.46%,反映消费者在饮食上的购买力和对方便食品的接受度不断提升。
马来西亚的加工食品种类丰富,如预调酱料、快熟面、罐头食品和零食等,涵盖本地与海外品牌,口味多样、价格亲民,适合不同消费族群。产品销售通路广泛,除了传统商店,也可透过 Shopee、Grab Mart 等电商平台轻松购买。品牌商善用社交媒体与 KOL,通过直播、吃播等方式提升曝光与销量。具有本地特色的产品也逐渐打开海外市场,带动出口增长。
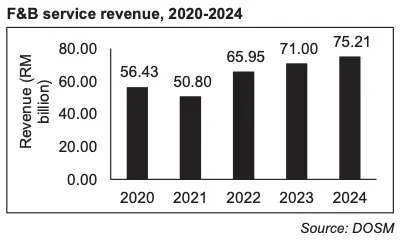
加工食品也广泛应用于酒店、餐厅与餐饮(HORECA)行业,协助业者节省备餐时间、维持料理品质并减少食材浪费。2020至2024年,马来西亚 HORECA 行业的食品服务收入从56亿4,300万令吉增长至75亿2,100万令吉,年复合增长率为 7.45%,显示 B2B 商用需求持续增长。
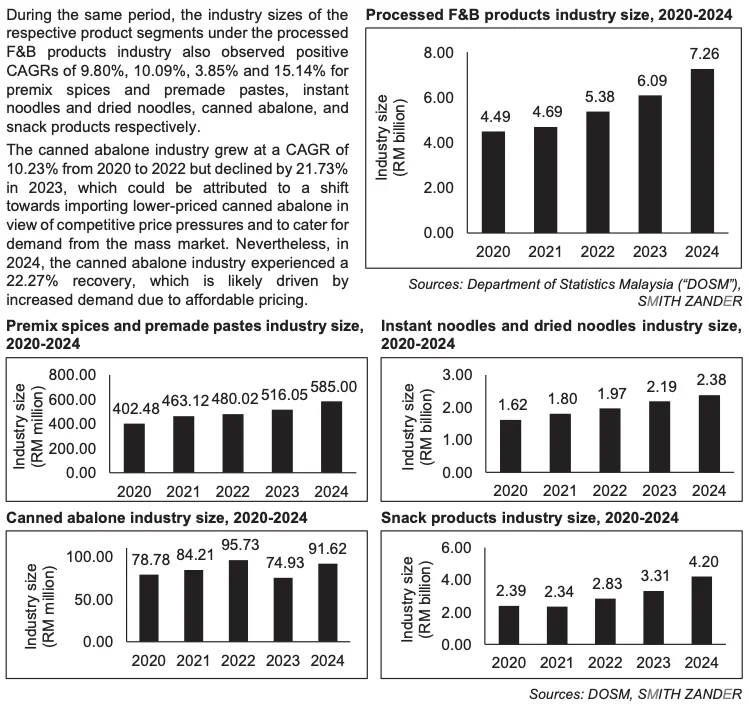
根据行业报告,马来西亚加工食品与饮料行业整体市场规模从2020年的44亿9,000万令吉增长至 2024年的72亿6,000万令吉,年复合增长率达 12.76%。其中:
- 预调香料与酱料:年均增长率 9.80%
- 快熟面与干面:年均增长率 10.09%
- 罐头鲍鱼:年均增长率 3.85%
- 零食类产品:增长最快,年均达 15.14%
尽管罐头鲍鱼市场在2023年因价格竞争一度下滑 21.73%,但在2024年反弹 22.27%,反映出亲民定价策略成功带动市场回温。
A1 肉骨茶和竞争对手比,有什么业务优势?
A1 A.K. Koh Group Berhad 是一家拥有自有品牌的本地食品企业,主要产品涵盖快熟面、干面、预调香料与酱料、罐头鲍鱼及部分零食。根据行业数据,集团在多个细分市场拥有良好的盈利表现和稳定的市占率,展现出稳健的市场地位与增长潜力。
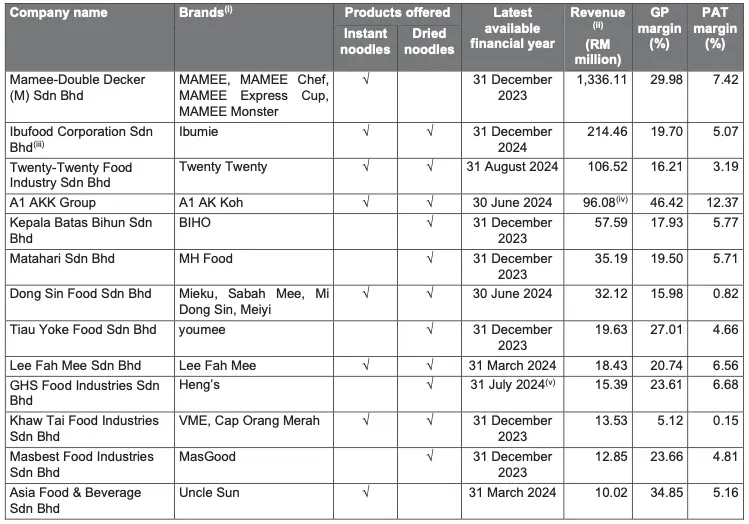
对比行业龙头 Mamee(营收逾 13 亿令吉,毛利率 29.98%),A1 A.K. Koh Group Berhad 虽体量较小,但在盈利效率上更具优势,也明显领先同样中型规模的 Ibufood、Twenty Twenty 与 Kepala Batas Bihun 等本地品牌。
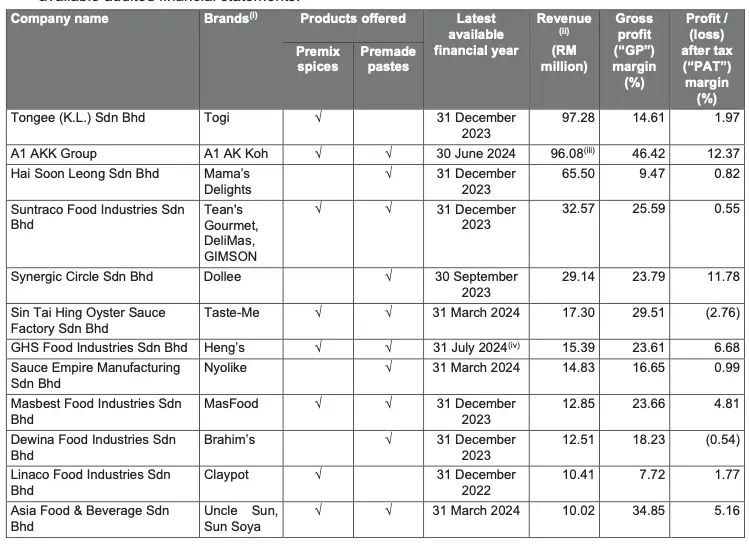
在预调香料与酱料领域,A1 A.K. Koh Group Berhad 是少数同时涵盖药材汤、咖喱、泰式酸辣等产品的本地品牌。
2024财年营收达9,608万令吉,毛利率达46.42%、净利率12.37%,在主要本地竞争者中居领先地位。对比之下,Tongee 营收虽略高(9,728 万令吉),但毛利率与净利率明显较低,其他品牌如 Hai Soon Leong、Suntraco 等则无论在规模或盈利表现上皆落后。
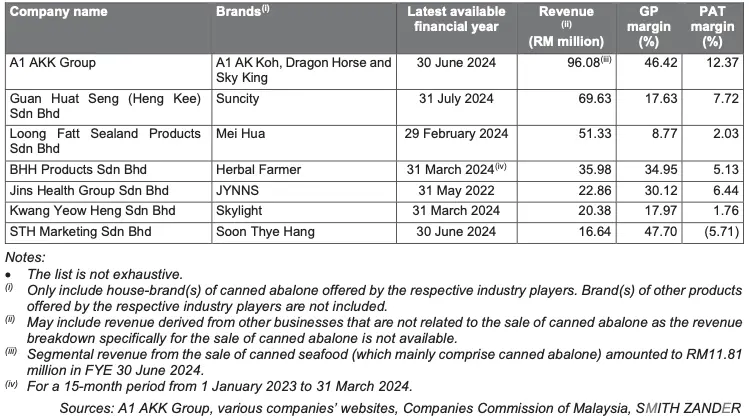
在罐头鲍鱼市场中,A1 A.K. Koh Group Berhad 是本地领先品牌之一,2024 财年营收达9,608 万令吉,毛利率46.42%、净利率12.37%,在主要竞争者中表现最优。
相比之下,其他品牌如 Suncity、Mei Hua、Herbal Farmer 等营收普遍低于7,000万令吉,利润表现也不及 A1 A.K. Koh Group Berhad。
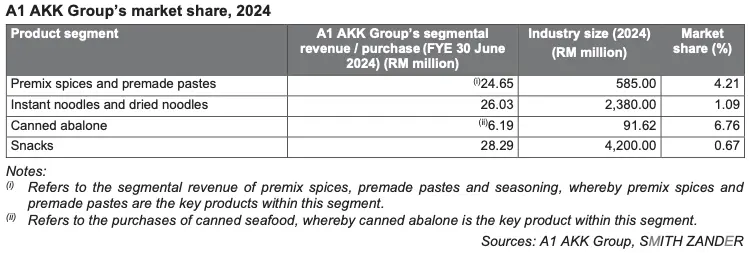
根据2024年市场数据显示,A1 A.K. Koh Group Berhad 的罐头鲍鱼的采购金额为619万令吉,占整体进口市场的 6.76%,;预调香料与酱料相关营收为2,465万令吉,占比 4.21%;快熟面与干面业务营收为 2,603 万令吉,占比 1.09%;零食类产品营收为 2,829 万令吉,占比 0.67%。
尽管整体营收体量尚不及龙头企业,但集团在高毛利项目如罐头鲍鱼与调味产品中展现稳固市场地位,具有差异化竞争优势。
此外,集团的核心产品如预调香料和酱料多由团队自行研发,确保风味一致、品质稳定。产品种类多元,能一站式供货给零售商与分销商,帮助客户节省时间与管理成本,自然也更容易争取回头订单。旗下品牌涵盖从大众市场到中高端定位,适合不同通路和消费群体,市场覆盖面广。
近年来,集团也不断拓展新通路,例如推出 Grab-n-Go 系列商品打入便利商店和油站,同时进军 Horeca 餐饮市场,推出大包装商用酱料,扩大销售渠道和客群基础。
A1 肉骨茶风险
A1 A.K. Koh Group Berhad 高度依赖进口原料,如香料与中药材,2024财年就因中国供应紧张导致成本飙升64.52%,反映对外部环境波动相当敏感。
同时,超过七成产品由代工厂生产,如果遇政策变化或物流延误,容易影响交货时效与客户满意度。
约75%的采购以美元和人民币计价,若令吉走软而售价未能及时调整,也将压缩毛利空间。
此外,产品若因标签错误造成配料或过敏原标示不当,将带来消费者投诉、罚款或召回风险,影响品牌声誉。
在市场竞争层面,加工食品行业门槛低,新品牌层出不穷,集团如果没有持续创新,保持定价优势,就很容易在竞争中失去吸引力。
虽然集团有出口产品外销,但超过八成营收依然来自本地市场,海外市场集中在新加坡等邻近国家,规模尚小。
虽然 A1 对美国的出口不多,2025年美国的关税政策对 A1 的业绩影响不大,但是 A1 在财报中提到,目前面对一些分销商主动“减库存”,是为了保留现金应对不确定的市场情况,这导致销售出现放缓。未来仍须密切关注全球局势,降低潜在营运风险。
如何申请 A1 A.K Koh Group Berhad IPO 新股认购 ?
只要你拥有 Direct CDS Account 股票投资账户,就有资格申请认购 A1 A.K Koh Group Berhad 的 IPO。
如果你有兴趣认购马来西亚股票市场的 IPO,可以考虑开设 CGSI(前 CGS CIMB)、moomoo 或 M+ Global 的股票投资账户。如果你使用 SSF 专属链接开户,还能免除 RM10 的CDS 账户开设费用。
需要注意的是,A1 A.K Koh Group Berhad 的申购截止日期是2025年6月30日。一旦超过这个截止日期,你将无法申购,只能等待 A1 A.K Koh Group Berhad 上市后,才能进行投资交易。
总结
A1 AKK Group Berhad 是一家本地食品制造企业,产品涵盖调味酱料、快熟面、干面、即食杯面与零食,并逐步拓展至餐饮用大包装产品,同时通过电商与直播贴近市场趋势,展现出一定的品牌基础与灵活的经营策略。
不过,目前集团约80%营收仍依赖马来西亚本地市场,出口集中在新加坡,海外拓展空间有限。旗下爆款如鲍鱼面与药材汤具较高辨识度,未来是否能持续推出受欢迎的新产品,将影响品牌热度与成长动能。
原材料如香料与海产多依赖进口,受汇率与国际市场影响较大,成本波动恐压缩毛利。同时,行业竞争激烈,新进者频繁,客户黏性不高,集团需不断提升产品力与市场响应速度。
尽管面临挑战,A1 在各主要品类中毛利率表现亮眼,反映良好的成本控制与营运效率。当前估值也体现市场对其品牌价值与成长潜力的期待,未来关键在于持续创新与有效拓展海外市场。
利益披露声明
本文含合作链接/内容,当你通过我们的推荐链接开户并入金,我们将获得小部分佣金。但是,这不会影响内容的专业性和中立性,所有证券服务商与金融投资平台都经过独特评测框架,进行完整测试与理解。最重要的是,我们不会因为券商付费而只给出正面评价。
免责声明
文章中所分享信息和观点是 Spark Spark Finance 从 A1 A.K Koh Group Berhad 招股书里获得的。Spark Spark Finance 不对该来源或信息的准确性负责。投资者应在投资前自行做好充足的功课与分析,再来做出自己的投资决定,买卖自负。以上所分享的一切仅作为分享用途。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







