




在马来西亚破产,会面临什么样的后果?破产可以拿公积金吗?开银行户口?破产人士可以去沙巴,可以出国吗?会影响家人吗?联名屋子怎么办?工作有限制吗?
许多人认为三十而立,在30多岁的这个年纪,已经有房有车,然而根据数据显示,马来西亚破产局的统计显示,35至44岁破产率最高,而且个人贷款是其中造成破产的主要因素。
明明是事业上升期的年纪,也有着工作能力,破产后难道这一辈子就毁了吗?
这篇文章帮你搞懂马来西亚破产法令对破产的解释,教你马来西亚破产查询的方法。4种如何解除破产令的方法以及在正式破产前有哪些方法能够自救?
什么是破产(Bankruptcy)?马来西亚破产法令的解释
“破产” 是指个人或企业无法偿还债务的法律状态。
根据马来西亚的1967 年破产法令(Insolvency Act 1967),有2种方式会被列为破产:
- 由债权人向法庭申请,也就是所谓的把对方吿破产
- 由欠债人本身主动申请破产
马来西亚欠多少钱才会破产?
只要欠债超过 RM100,000,并且拖欠至少6个月,就符合在马来西亚破产的条件。
2027年财政预算案宣布,从2027年起,破产门槛会从 RM 100,000 提高到 RM 150,000。意思是,欠债在 RM 100,001 到 RM 150,000 之间的人,2027年起债权人不能再以这个金额申请让你破产。
门槛提高不代表债务消失,欠的钱还是要还。债权人仍然可以通过其他法律途径追讨,例如民事诉讼。
然而,是否确认破产还是取决于债权人的行动和法院的判决。
而在正式破产前,一般来说还会经历 “报穷” 的阶段。
报穷和破产有什么区别?
报穷(Insolvency)是正式破产前的一个状态,也是最后的机会。
如果你个人无法偿还债务,无论是银行债务还是其他,那么在提出申请或者是被债权人起诉的时候,这段破产前的阶段就会被判入“穷籍”,也被称之为“报穷”。
在你自主申请,或者是被起诉之后,马来西亚报穷局(英文:Malaysian Department of Insolvency(简称 MdI);马来文:Jabatan Insolvensi Malaysia)会让债权人和欠债人双方有一个沟通谈判的机会,让欠债人有机会在一定的时限内去偿还债务,避免让欠债人真的陷入破产的结局。

然而如双方没有办法达成协议,无论是债权人不满意欠债人的还款期限过长,又或者是欠债人没有能力执行还款的数额,在谈判失败的情况下,就会由报穷局通知法庭宣告破产。
而在被正式宣告 “破产” 后,就会面对许多限制和后果了。
破产的9大后果,有什么影响?
在你成为破产人士之后,会有一个破产总监(Director General of Insolvency)来监督和接管名下的所有财产。
以下就是破产后会被限制的部分:
失去个人的房地产和财产管理权
在你破产之后,你的财产会被破产总监进行分配,包括房产,车子以及银行户头等,包括但不限于变卖房产,车子为你还债,或者是将破产后每个月的薪水的一部分用户偿还债务。
根据1967年破产法第48(1)(a)条所列,破产人士可留下自己持有的财产价值(包括自己的职业工具、妻子和子女所需的服装、寝具和其他类似必需品)不得超过RM5,000。 而在超过这个数额以外的资产,就会被接管,甚至变卖用于偿还债务。
马来西亚破产人士可以开银行户口吗?
在破产后,欠债人原本的户口都会被停用,并且所有的交易都会被禁止。然而这并不代表马来西亚破产人士不能开设银行户口。
只要是有正当的理由,例如用于发放工资,并且获得破产管理处(DGI)的许可,便可申请开设新账号,或者是使用现有的户口。
然而这个申请,是需要在处理其破产案件的内政部(MdI)分支机构提交的。
破产可以拿公积金吗?
虽然破产人士的公积金(EPF)里面的存款是不受影响的,然而如果是把公积金第二户口或 EPF第三户口的钱提出来使用的话,这笔公积金会被视为资产之一,进而被报穷局接管。
延伸阅读:
- EPF是什么?有3种户口?EPF利息5.50%,把钱存入KWSP作退休金值得吗?大马打工族必看
- KWSP申请拿钱提款的17个情况 | 公积金怎样拿第二户口出来?
- KWSP申请拿钱:EPF 第三户口是什么?EPF Account 3 如何提款
马来西亚破产还可以用信用卡吗?信用卡额度 Credit Limit 被限制在 RM1,000
在你破产后,还可以使用信用卡,不过,你原本持有的信用卡消费额度会被限制在 RM 1000 内。
如果你有特殊情形想要增加信用卡额度(Credit Limit),需要向银行或者相关金融机构说明并且提交申请。
延伸阅读:
马来西亚破产还可以借贷款吗?
破产人士的 CCRIS 和 CTOS 信用报告都会记录你的破产情况,由于你的财务风险很高,基本上银行是不会批准贷款的。如果愿意批准贷款,可能利息也会非常高,反而会继续加重你的负担。
马来西亚破产可以出国吗?破产人士可以去沙巴吗?限制出境
破产人士的护照需要上缴,并且在破产后,如果需要出国,需要向破产总监或者是法庭申请。
这个申请是一次性的,也就是说每一次出国都需要向报穷局做出申请,这也是为了确保破产人士不会逃避债务或隐匿资产。毕竟能拿来出国的费用按理来说是可以用于还债的,因此如果只是普通的社交访问是不被允许的。
而能否成功申请出国,更多的还取决于是否积极合作、遵守规定和还款义务,以及是否有主动还债等多个因素考量判定的。
至于沙巴或者是砂拉越,则是不受限制的,然而可能在过境的过程中会被移民局的官员询问相关的问题。
马来西亚破产会影响工作吗?有一些就业限制
破产后还是可以工作的,但需要向破产管理处(DGI)提交书面申请,以及相关的支持文件,包括目前就业的信函,公司内的工作范围清单、工资单以及公司的商业调查报告,确保都是合理合法的工作。
破产管理处(DGI)批准后也可能会根据情况设置条件,并且是强制性的,如果不遵守的话,你可能会被视为藐视法庭,并面临监禁处罚。
在职业和就只公司方面,破产认识也会面临以下限制:
首先,在破产后,欠款人是不允许从事一些职业的,例如律师、会计师、工程师等。
另外,在没有获得法庭或者是破产总监的批准的情况下,破产人士不能:
- 在配偶、子女或亲属的企业工作
- 单独或者是与他人合伙经营生意,包括担任公司董事长等职位
破产会坐牢吗?
单纯的破产本身不会导致坐牢。
但如果破产人士存在欺诈行为或违反破产法规定(如隐瞒资产),或者是蔑视法庭等严重的情况,才有可能面临刑事处罚。
因此,诚实地披露所有财务信息,并且遵循法院的判决,积极配合对破产人士来说至关重要。
破产会影响家人吗?联名屋子或联名银行户口怎么办?
严格来说不会,但是如果是拥有联名的银行户口或者是房产,这些产业就会被牵连到并且冻结。
破产后的联名屋子会怎么样?
由于联名屋子的拥有权不仅仅是破产者一人的,那么在破产后,属于破产者的那一部分拥有权会被破产总监给监管。
而在这样的情况下,房子是不被允许翻借(refinance)或者是进行买卖的,除非得到破产局的许可。
毕竟银行不会因为其中一方破产而允许另一位持有人只支付部分房贷。因此,在这样的情况下,很常会发生房子被拍卖(lelong)的情况,毕竟整个房贷都会积压在另一位持有人身上,而如果没有处理妥当甚至可能连累对方。因此若联名持有的另一方没有办法承担这样的供款的话,选择卖出才是能最大的程度上降低损失的方法。
在获得破产局许可卖掉联名屋子后,还需要把出售房子所获得的收益(属于破产者的部分)提交给破产总监接管,而这也还是需要缴纳产业盈利税(Real Property Gains Tax,RPGT)的。
然而,如果联名的另一方有能力承担所有房贷款项,并且每月按时还款,那么屋子还是可以保下来的,也不会被银行拍卖。
延伸阅读:
破产前可以把联名屋子转让给亲人吗?
根据1967年破产法令第52(1)条例,如果在转让产业给家人的的5年内破产,相关转让会被报穷局视为无效。
因此,如果想要通过产业转让给家人来保留资产,是行不通的。
然而,如果在破产前 5 年进行转让的情况下,能证明卖家当下拥有足够的经济能力缴付贷款,这将被判定为公平的金钱交易,则转让成立。
这里也补充一下,假设把产业以市价转让给无亲戚关系的第三者,有关转让则不会被视为无效,但前提是第三方完全不晓得该转让者被起诉破产的情况下而进行交易。
马来西亚申请破产如何操作?马来西亚破产程序
之前小编也给大家说明了,破产可以是由自己申请,或者是被诉讼破产,以下说明破产的程序和阶段:
破产通知阶段(Bankcruptcy Notice)
破产申请必须以书面形式提交到马来西亚破产管理局(MdI)相应的分支机构,并附上相关文件,证明破产者居住在所申请的区域。
MdI 收到破产申请后,相关负责人会将申请提交法院,法院将安排听证日期,以审理并决定是否批准该申请。
另外欠款人也会收到破产通知书,也就是 Bankcruptcy Notice, 有效期限是3个月,而在发出通知2次之后,无论是否有收到,都会视作为已经通知到欠债人了,而欠债人需要在收到通知后的7天内处理债务。
如果无法处理或者是没有回应的话,则是进入到下一个阶段。
如果这些事发生,你可能在毫不知情下“被动宣告破产“:
- 法律文件寄去旧地址
- 错过法庭日期
- 拒收或忽略信件
- 没有留意报纸公告
债权人申请破产令阶段(Creditor’s Petition)
在欠债人没法偿还债务或者是没有得到债权人的和解让其撤销破产申请,这样的情况下就会被判断破产。
债权人可以可以向法院提出破产申请,并由法院发布破产令,这样代表,欠债人正式 “破产”了。
法院将发出命令让破产管理局采取措施,并将档案转移至所申请的分支机构,而欠款人的财产和资产都会被破产管理处(DGI)接管。
破产人士在这个过程中应该如何配合?
破产者有义务配合破产管理处(DGI)处理其破产事务包括提供其资产、负债、财务交易及其他相关信息。
其中破产者的责任包括:
- 在收到破产令及DGI发出的任何其他命令或通知后,尽快前往MdI办公室
- 向DGI提供所有资产的信息
- 提交完整的财务状况声明
- 每六个月提交一次收入和支出报表
- 参加所有债权人会议
- 从个人收入中拿出10%作为破产财产的缴款/支付
- 获得任何人1,000令吉或以上的信贷时,须告知对方其破产身份
- 不得直接向债权人支付款项
- 立即通知DGI姓名、地址、电话、收入、财产及其他相关信息的任何变更
- 在规定时间内回应DGI的查询
只要配合好相关的工作,才能够让整体的程序能顺利进行,如果有什么申请也更容易让负责案件的破产局总监酌情考量你的申请情况(例如上述提过的出国/银行户口开设申请)。
申请破产好处
我们上面说到破产会面临很多限制,但也不是完全没有好处的。这些好处可以为债务人提供喘息的机会,重新规划财务未来。
1.债务减免
首先,我们必须知道破产不等于所有债务一笔勾销,但是破产可以免除大部分无担保债务,给予债务人一个财务重新开始的机会。例如:小明因经营失败欠下50万令吉信用卡债务,通过破产程序,这些债务可能被大幅减少或完全免除。
而通常不能免除的是:
- 有担保债务(如房屋贷款、车贷),债务人通常需要继续偿还或交出抵押物
- 学生贷款
- 税务债务
- 抚养费和赡养费
- 法院判决的罚款或赔偿金
但因为你宣告破产,所以可以在破产期间,无需在烦恼这些巨额债务究竟要怎么偿还。但如果要解除破产,就要积极按照破产总监的计划还款。
另外,在马来西亚,破产者是根据每月的偿还能力来还债的。假设你欠债100万,但是报穷局根据你的薪水计算,除了基本生活费,你每月只需还款 RM 200。作为破产者,当然是一项好处,但是作为被欠债的人,这样的还款计划很可能导致被欠款人一辈子都收不回钱。
2.停止债务追讨,受法律保护,心里压力缓解
一旦申请破产,破产程序为债务人提供法律保护,防止债权人采取过度行动。例如:此前每天收到十几个讨债电话的阿珍,在申请破产后,这些骚扰性的联系将立即停止。
这也让阿珍摆脱沉重债务可以大大减轻心理压力,改善生活质量,重新过回正常的生活。
3.重建信用的机会
虽然破产会影响信用记录,但破产不是世界末日。只要按照指示,清楚旧债务,就可以逐步重建信用记录,一定有机会解除破产,信用报告上的破产记录也是可以被去除的。
同时,我们也可以在这段时间好好沉淀自己,学习更好的财务管理技能。
但还是要提醒你,破产并不是万能的解决方案,千万不要把破产当成逃避债务的保护伞,它只是我们面对债务时暂时喘息的机会。在破产期间,依然要勇敢去正视财务问题,想办法解决,才是对债务双方最好的结果。
马来西亚破产查询方法:马来西亚破产名单 e-Insolvensi
破产人士可以在大马报穷局(Jabatan Insolvensi Malaysia)所推出的线上系统(e-insolvensi)查询个人的破产情况,也可以用于查看自己的分期付款记录等情况。
需要注意的是,每一次查询都需要付费 RM 10。
如果是公司破产的话,则需要输入公司的的注册编号来查询。
具体的操作方式在官网操作,以下是相关的示范:

如果你是初次使用的话,是需要先注册一个账号的,在填写好资料,注册成功后就可以登陆了

想要查询个人的破产情况
登陆成功后可以看到以下的服务类别,点击 “Carian status Kebankrapan Individu.” ,并且输入对应的资料就可以查询了(请注意,每次查询都会需要支付 RM10)


输入了资料后,点击 “Teruskan” 就会进入到支付页面,付款成功后也会出现一个证明


除了这个方法以外,也可以透过 JomPay 付款,并且在付款后可以下载好收据以及查询到的是否破产的资料


想要查询公司的破产情况
如果是查询公司的破产情况的话,步骤则是从首页开始,点击 “Carian status Kebankrapan Syarikat.”
输入相关资料后点击,点击 “Teruskan” 就会进入到支付页面(同样的,每次查询都会需要支付一个 RM10),付款成功后也会出现一个证明,可以下载下来


如何解除破产令?
在马来西亚有 5 种方法可以脱离破产:
1)向高等法院申请取消破产令(Annulment)
根据1967年破产法的第105条文,如果破产者已经成功偿还所有的债务,可以向高等法院申请取消破产令。
而在获得取消破产令后,之前的破产记录就会被撤销,这也代表能被恢复为不曾破产的情况。
这是最优的方式之一。
2)向高等法院申请脱离穷籍的庭令 (Order for Discharge)
根据1967年破产法令的第33条文,报穷者可以通过律师向法庭申请脱离穷籍。
法庭会考虑各种因素包括报穷者的债务数目、偿还速度、是否配合破产总监处理的各种情况来决定是否给予完全解除(abosolute discharge)、附条件解除(conditional discharge)或驳回解除申请(reject)。
这种申请很大的程度上会根据破产总监给的报告来决定是否批准这个申请的。因此在向法庭申请前也需要通知报穷局。
3)向破产总监申请脱离穷籍的认证 (Certificate discharging a Bankrupt)
根据1967年破产法令的第33A条文, 在破产的5年后,我们可以申请向破产总监申请脱离穷籍的认证。
破产总监会根据你的债务数目,偿还速度,有没有特殊状况例如已经年迈,健康欠佳等因素来决定是否批准申请。
尤其是以下 4 类破产者是 DGI 可以在没有债权人反对的情况下被解除破产状态的:
- 是作为担保人而破产的破产者
- 已故破产者
- 注册为残障人士的破产状态
- 经政府医疗官员认证患有严重疾病的破产者
这个申请过程会相对比较长,因为这个申请不仅仅需要移交到布城的总部让破产总监决定,在做出决定前还需要通知所有的债权人,确保没人对此申请有异议才能够处理。
4)自动脱离穷籍(Automatic Discharge)
根据1967年破产法第33C条的自动解除破产条款(于2017年10月6日生效),破产者可以在提交财务状况声明满三年后,符合以下条件时申请自动解除破产。
2027年财政预算案表示,政府会继续加强第33C条的自动解除破产机制,让符合条件的破产者最快3年就能解除破产。
相关条件如下:
- 破产通知(Bankruptcy Notice)必须是在2017年10月6日或之后发出的
- 已根据第360号法案的第16条提交了财务状况声明
- 已填写申请表并承诺遵守目标缴款要求,并每六个月提交一次财务和财产报告
- 自财务状况声明提交之日起计算的3年内,目标缴款(Target Contribution)都是被监管的
- 破产者已完成DGI确定的目标缴款,DGI会根据法案中的相关事项进行评估
注意:如果破产者未能在三年内完成目标缴款(Target Contribution),则无资格获得自动解除破产,案件将按照常规程序继续处理,直到内政部(MdI)根据进一步情况做出决定。
5)第二次机会(Second Chance Policy)
第二次机会政策(Second Chance Policy)是政府在2024年财政预算案推出的一项破产纾困措施,让陷入财务困境的小型债务人有机会摆脱破产身份的束缚。
2027年财政预算案宣布,第二次机会政策会进一步扩大到以下两类人:
- 照顾残障、慢性病或年长家人的主要照顾者
- 零工从业者(gig workers),以及收入不固定的人
- 自动解除破产是“提交财务状况声明(Penyata Hal Ehwal)后最快 3年”。
2026年3月,政府推出第二次机会 3.0(Dasar Peluang Kedua 3.0,DPK 3.0)。政府意识到,并非所有破产者都是因为挥霍无度,很多人是社会环境或制度漏洞下的受害者。因此,报穷局(MDI)特别开辟了一条名为 「快速通道」(Fast Track) 的路径,让符合条件的人在短短 36 天内 就能重获自由。
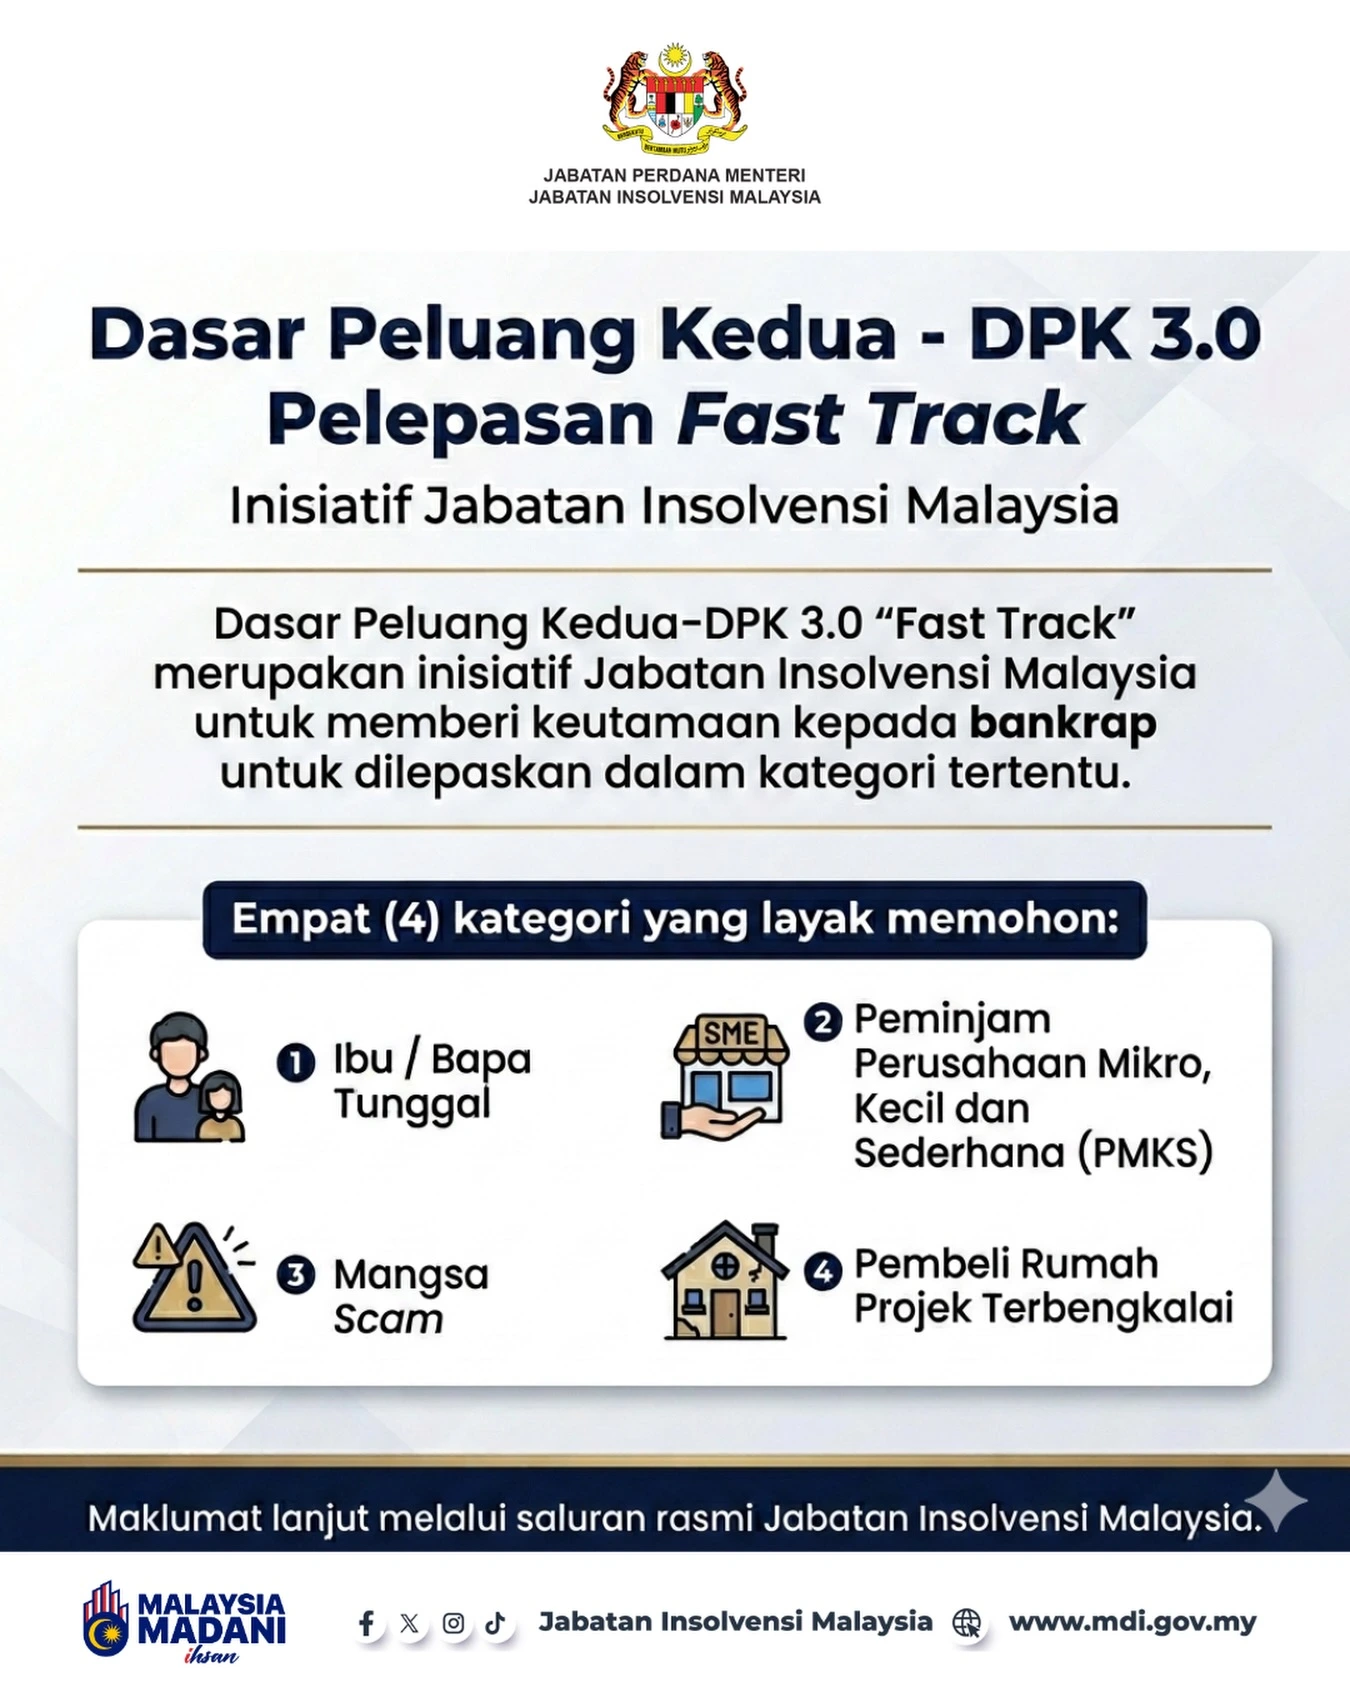
与以往泛泛而谈的债务豁免不同,3.0 版本锁定了四类「非自愿性破产」群体。政府认为,这些人破产的主因不是「蓄意财务不当」,而是「外部因素」:
- 诈骗案受害者:因陷入金融诈骗、网路骗局而背负巨债的无辜者。
- 单亲爸爸/妈妈:在艰难的社会与家庭环境下,为了支撑生计而陷入债务泥潭的家长。
- 微型及中小企业主(MSME):因市场波动、不可抗力或经商环境恶化导致创业失败的企业家。
- 「烂尾楼」买家:因发展商工程搁置(Abandoned Projects),导致房子没拿到却要背负银行贷款的购屋者。
想要进入这条 36 天的快速通道,申请者必须同时满足以下两个「前提」:
- 时间:破产令必须已经生效并处理了至少 5 年。
- 清白记录:目前没有涉及任何法律诉讼,且未在《破产法令》下接受调查。
虽然流程变快了,但有一点必须警惕,债权人的反对权。在申请过程中,申请者需要回答一系列问题以完成流程。如果相关债权人(银行或债主)提出强烈反对,该申请可能会被排除在快速通道之外。
截至 2026 年初,昌明政府(Kerajaan MADANI)推出的这系列政策已累计帮助超过 38.1 万人 摆脱穷籍。
过去的第二次机会政策计划政策
符合以下条件的破产人士可以申请解除破产:
- 债务少于5万令吉,且破产令已超过5年,同时没有法院诉讼程序或未在《破产法令360》下接受调查的人士,可申请脱离破产。
- 年龄40岁及以下,且债务少于20万令吉的破产者,也可以在该制度下申请解除破产。
此外,政府还推出了一项自动解除破产身份的机制,该机制具有追溯适用效力,也就是说,符合条件的破产者不论是当前案件还是过去的案件,都能受惠。根据新规定,破产者在提交6个月内的资产负债表后,若满足特定条件,包括破产期间的还款金额要求,可在3年内自动解除破产身份。
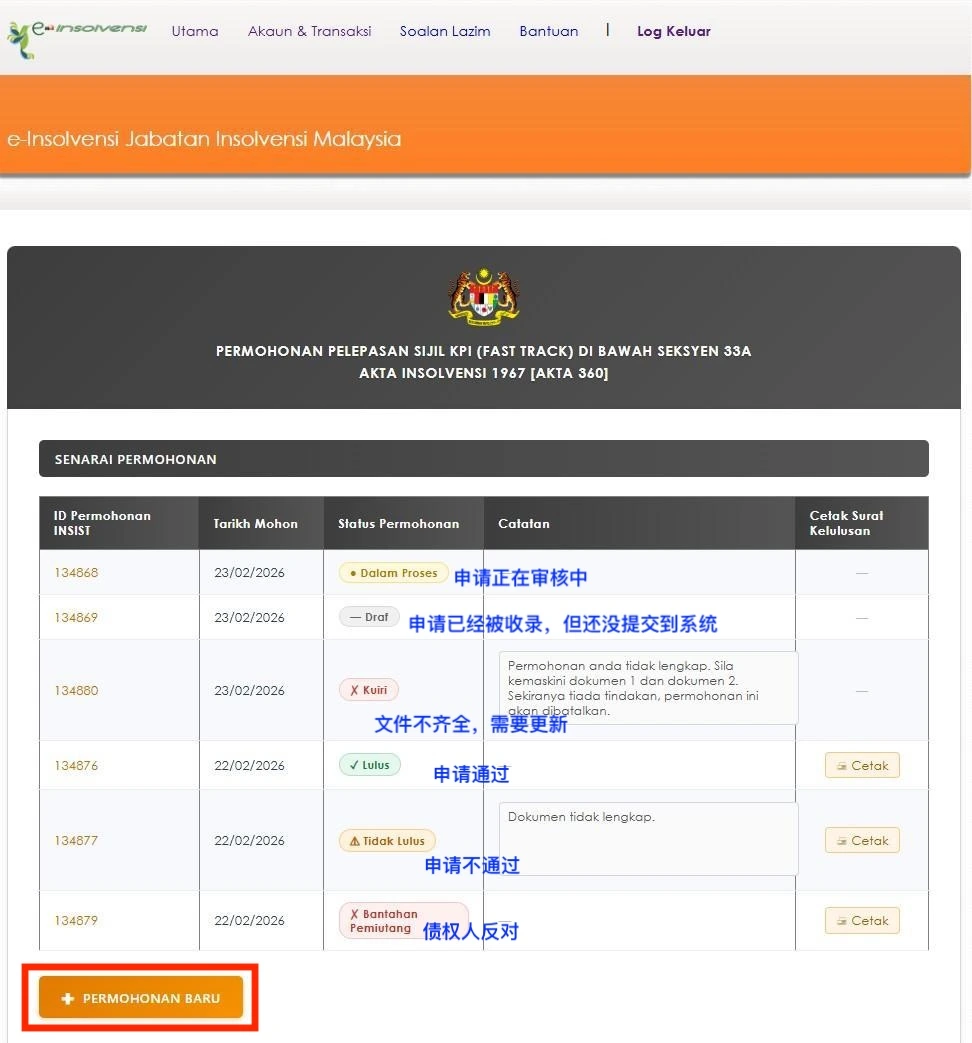
第二次机会如何申请解除破产?用 e-Insolvensi Fast Track 申请
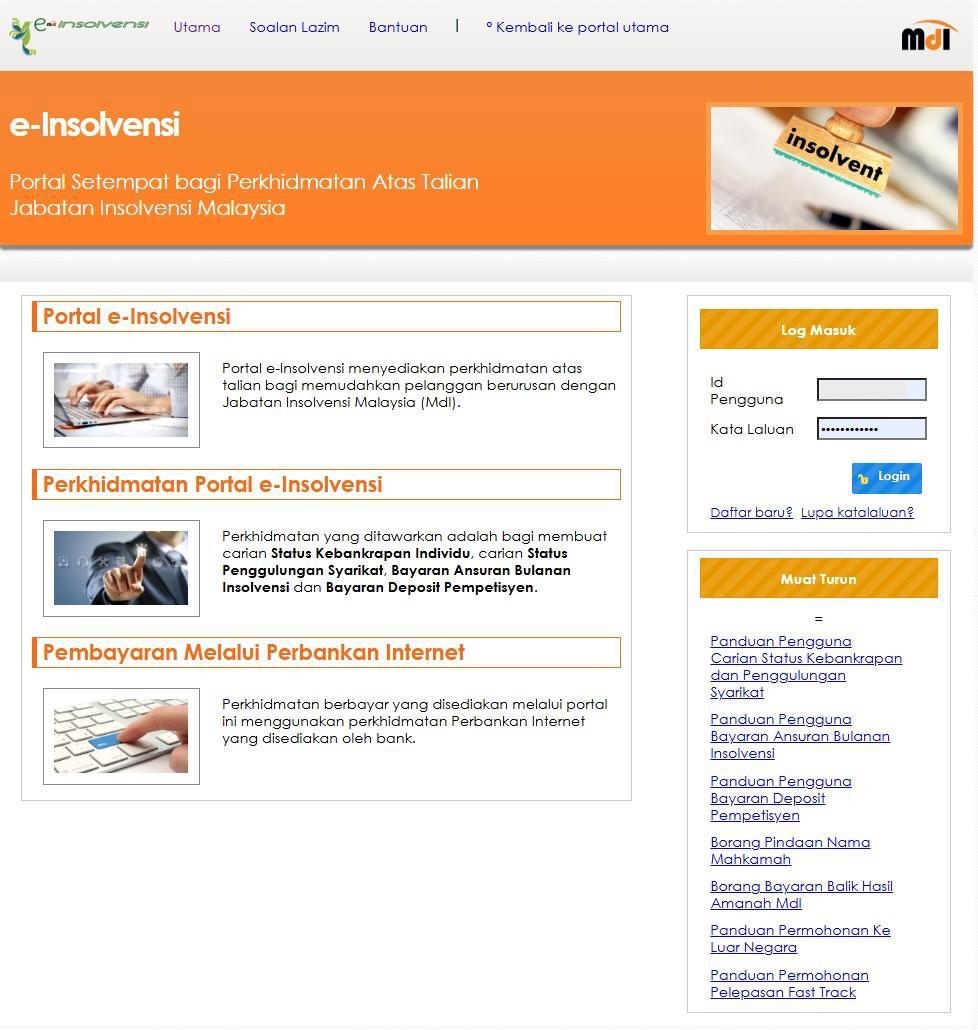
符合第二次机会 3.0 的朋友,可以直接通过报穷局的 e-Insolvensi 官网来申请。
1.登录你的 e-Insolvensi 账号
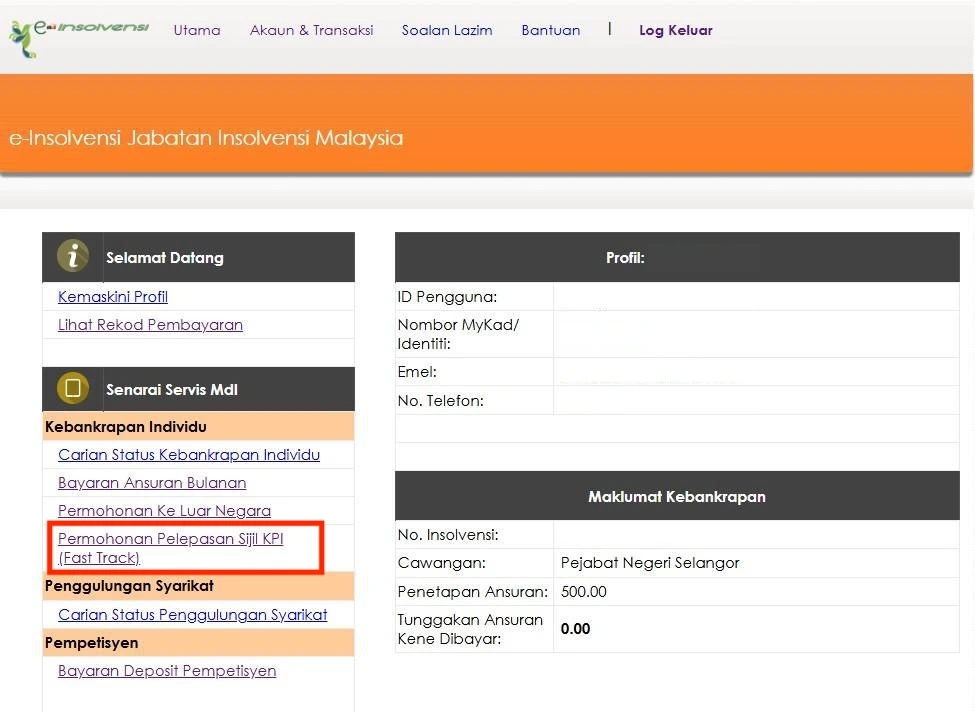
2. 在左边菜单栏选择 Permohonan Pelepasan Sijil KPI (Fast Track)
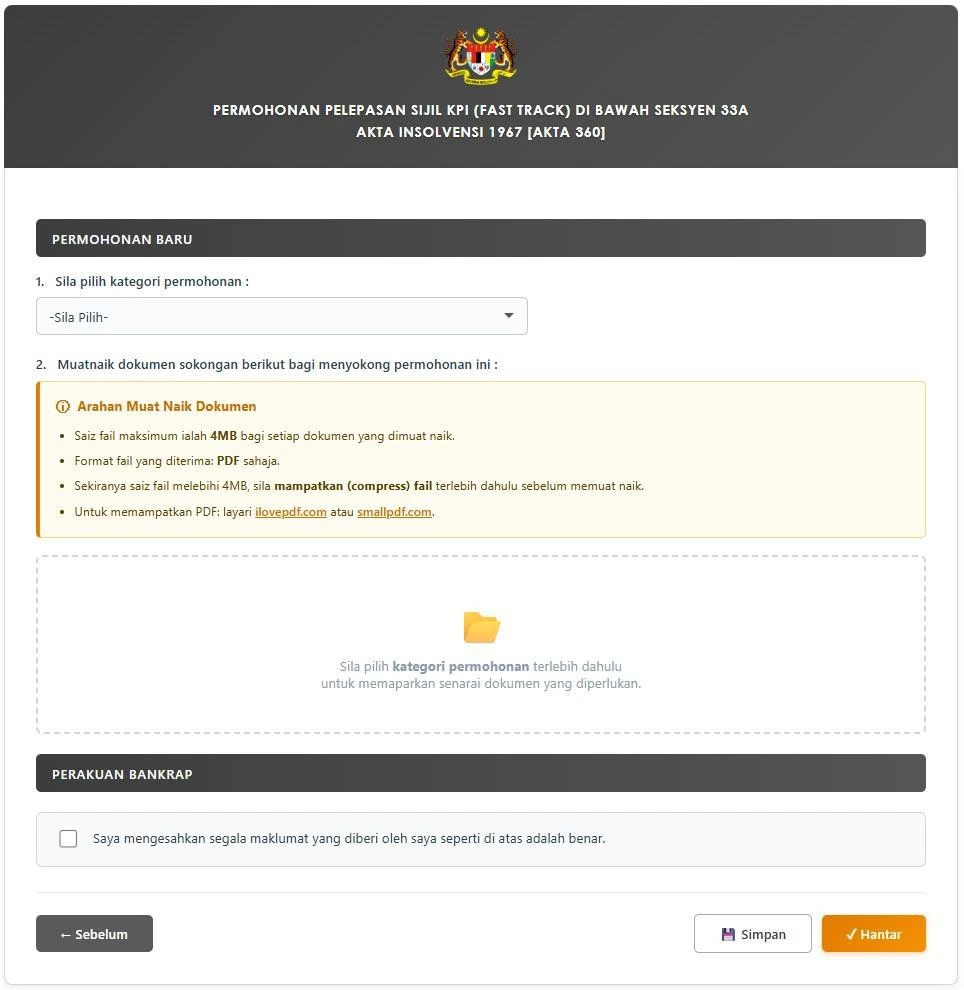
3. 点击 Permohonan Baru 提出新申请
4. 选择申请类别 Kategori Permohonan
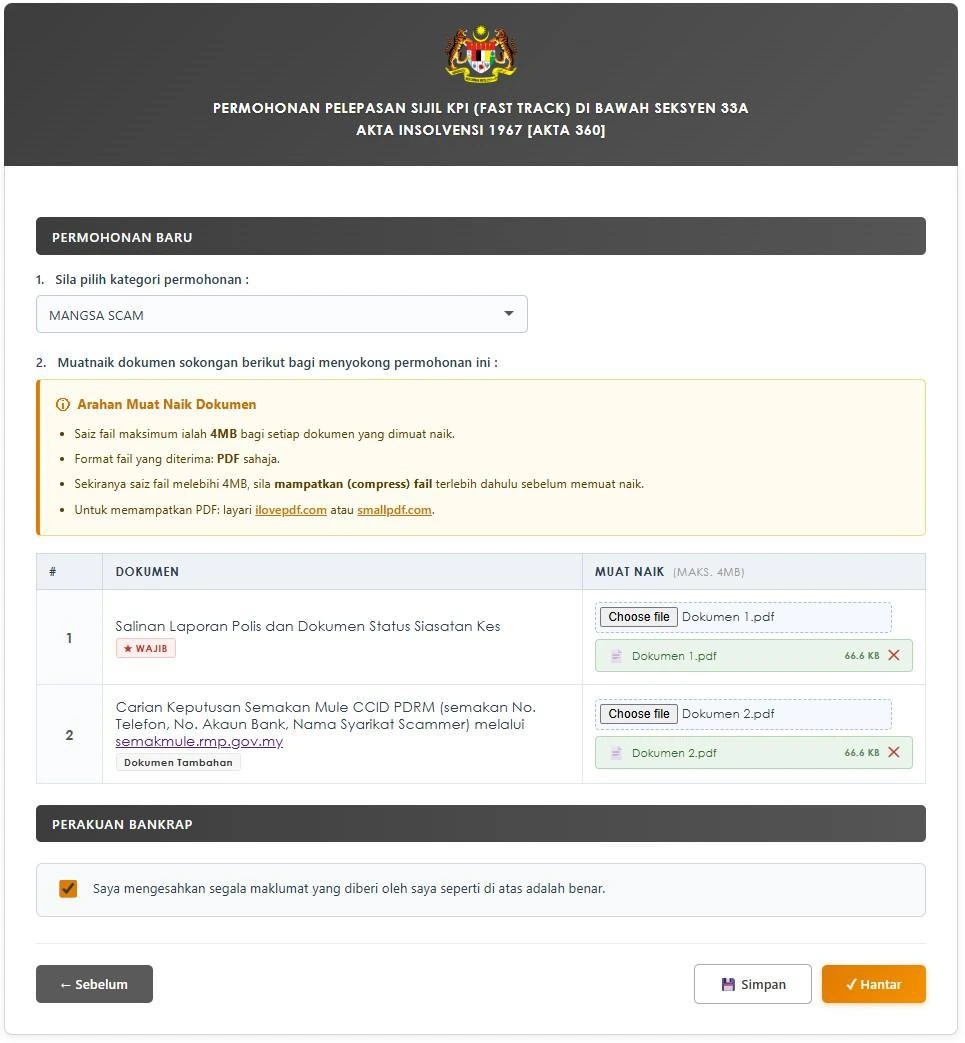
5. 提交证明文件 Dokumen Sokongan
这里的申请类别以 Mangsa Scam 为例,系统会要求我们上传2份文件。文件必须是 PDF 形式,而且不能超过 4MB:
- 警局报案证明和案件调查进度,系统有标明 🌟 WAJIB 就是必交的文件
- 在官方防诈骗网站 semakmule 查询对方的银行户口、电话号码或公司,是否被列为诈骗分子。系统没有特别标明 WAJIB 就是可选择性提交的文件
接着,记得在下方打勾,证明你确保所提供的资料是真实准确的。
完成后你可以选择 Simpan 或 Hantar:
- Simpan:你的申请不会提交,而是存档为草稿 Draf
- Hantar:申请提交,报穷局会审核受理
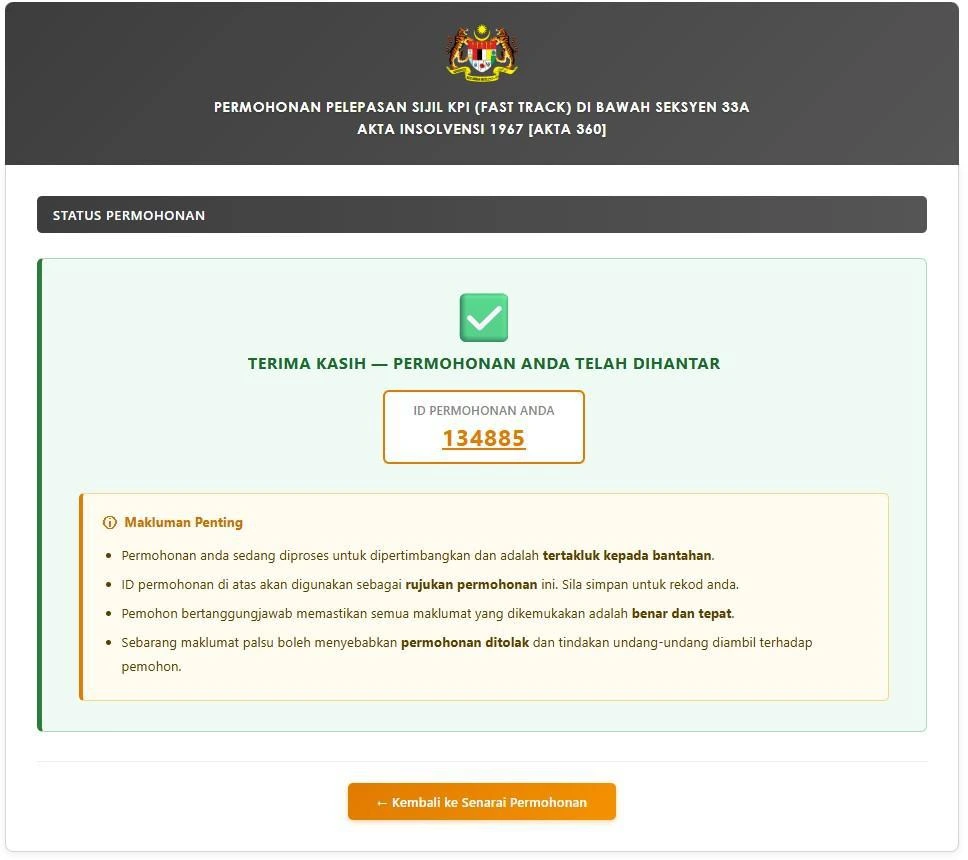
6. 解除破产申请提交成功
你的申请已经成功提交系统。针对你的案件,系统会给你一个编码(ID Permohonan)方便你追踪案件进度,或在未来参考。
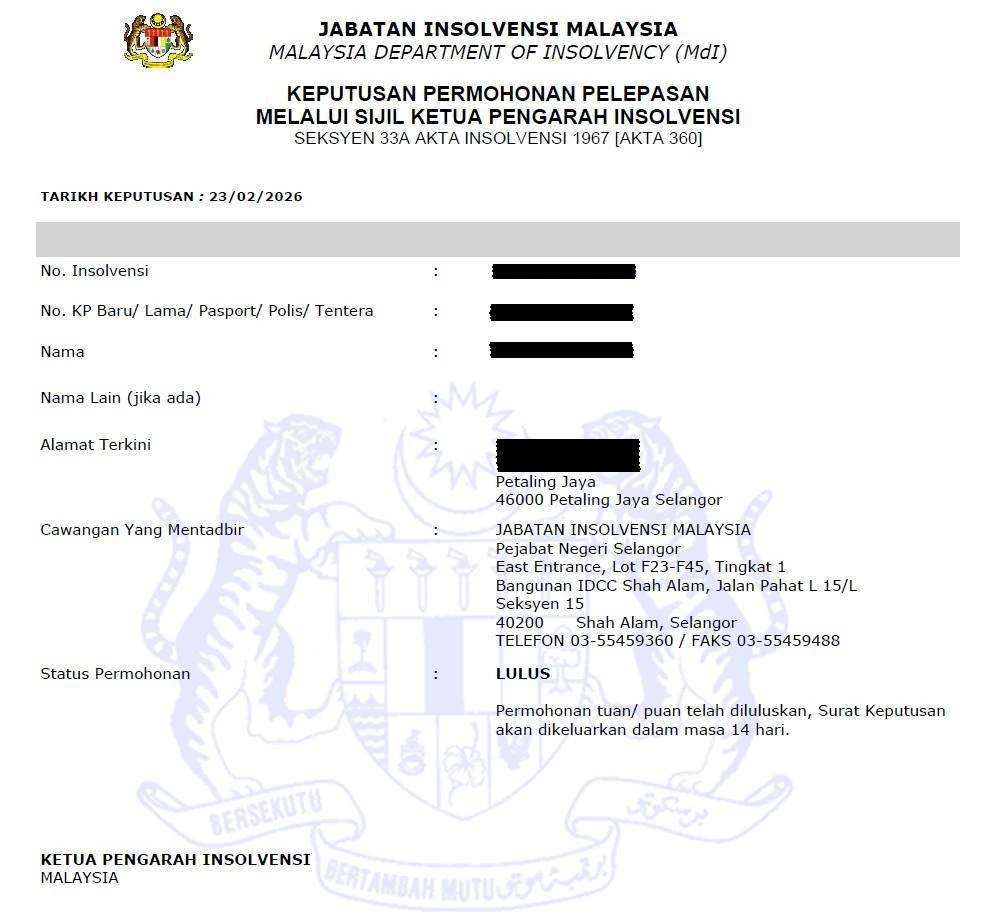
之后你也可以返回 Senarai Permohonan 查看你的申请进度。如果是 Lulus 通过,你可以把结果打印出来。正式的信函将在通过后的14个工作日内寄出。
破产记录会在 CCRIS CTOS 信用报告保留多久?
破产记录在你的 CCRIS 和 CTOS 信用报告中会保留多久?
CCRIS 和 CTOS 的信用报告每月都会更新。一旦你被宣告破产,破产记录通常会在次月出现在信用报告中。
当你解除破产时,破产记录将在完全清偿债务之日起2年后从信用报告中删除。例子:如果你在 2024年1月1日成功解决所有债务,破产记录会保留至 2026年1月1日。
因此,你需要准备以下文件来证明债务已经结清:
- 清偿证明信函(法律文件,证明债务已全额清偿)
- 大马报穷局的同意释款书
CTOS 会在收到清偿证明或同意释款书的 14个工作日内更新记录,而 CCRIS 则会在每月的 10日进行更新。
记得将文件发送至 [email protected] 以确保信息及时更新。
延伸阅读:
马来西亚人破产的原因
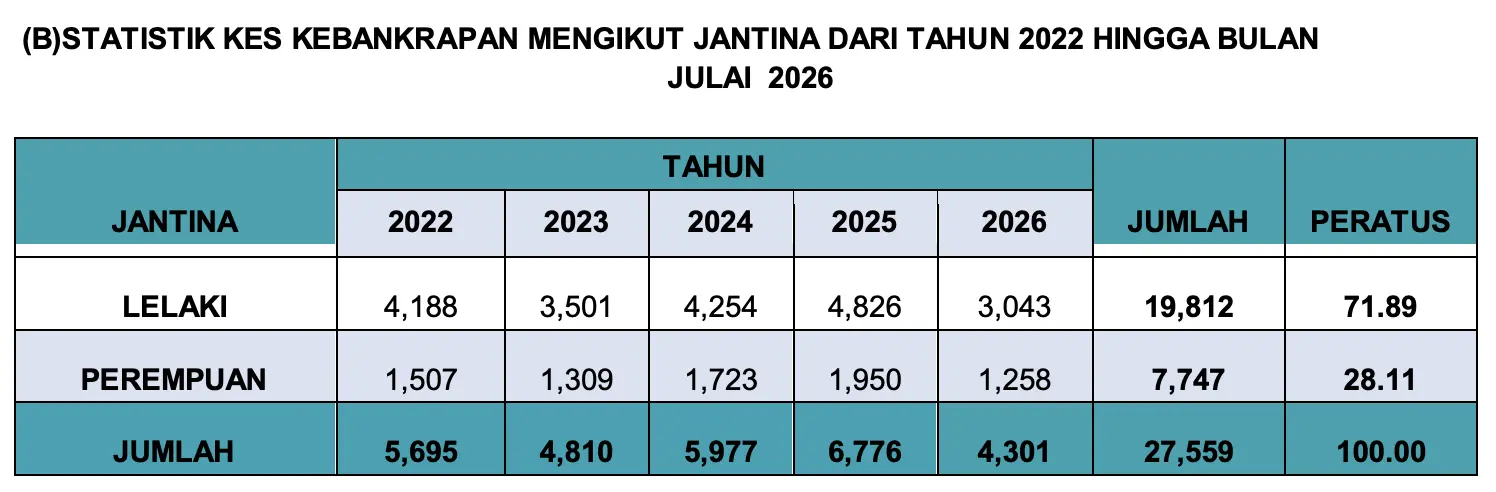
根据马来西亚报穷局(MdI)的2026年7月破产统计简报,2022年至2026年7月,全马共登记了 27,559 宗破产案件,其中雪兰莪(6,431 宗)、联邦直辖区(3,686 宗)以及新山(Johor Bahru,2,375 宗)位居前三。
按年份来看,破产案件在 2023 年降至 4,810 宗后连续两年回升,2024 年为 5,977 宗,2025 年全年增至 6,776 宗,按年增加 13.4%,是 2022 年以来最高。
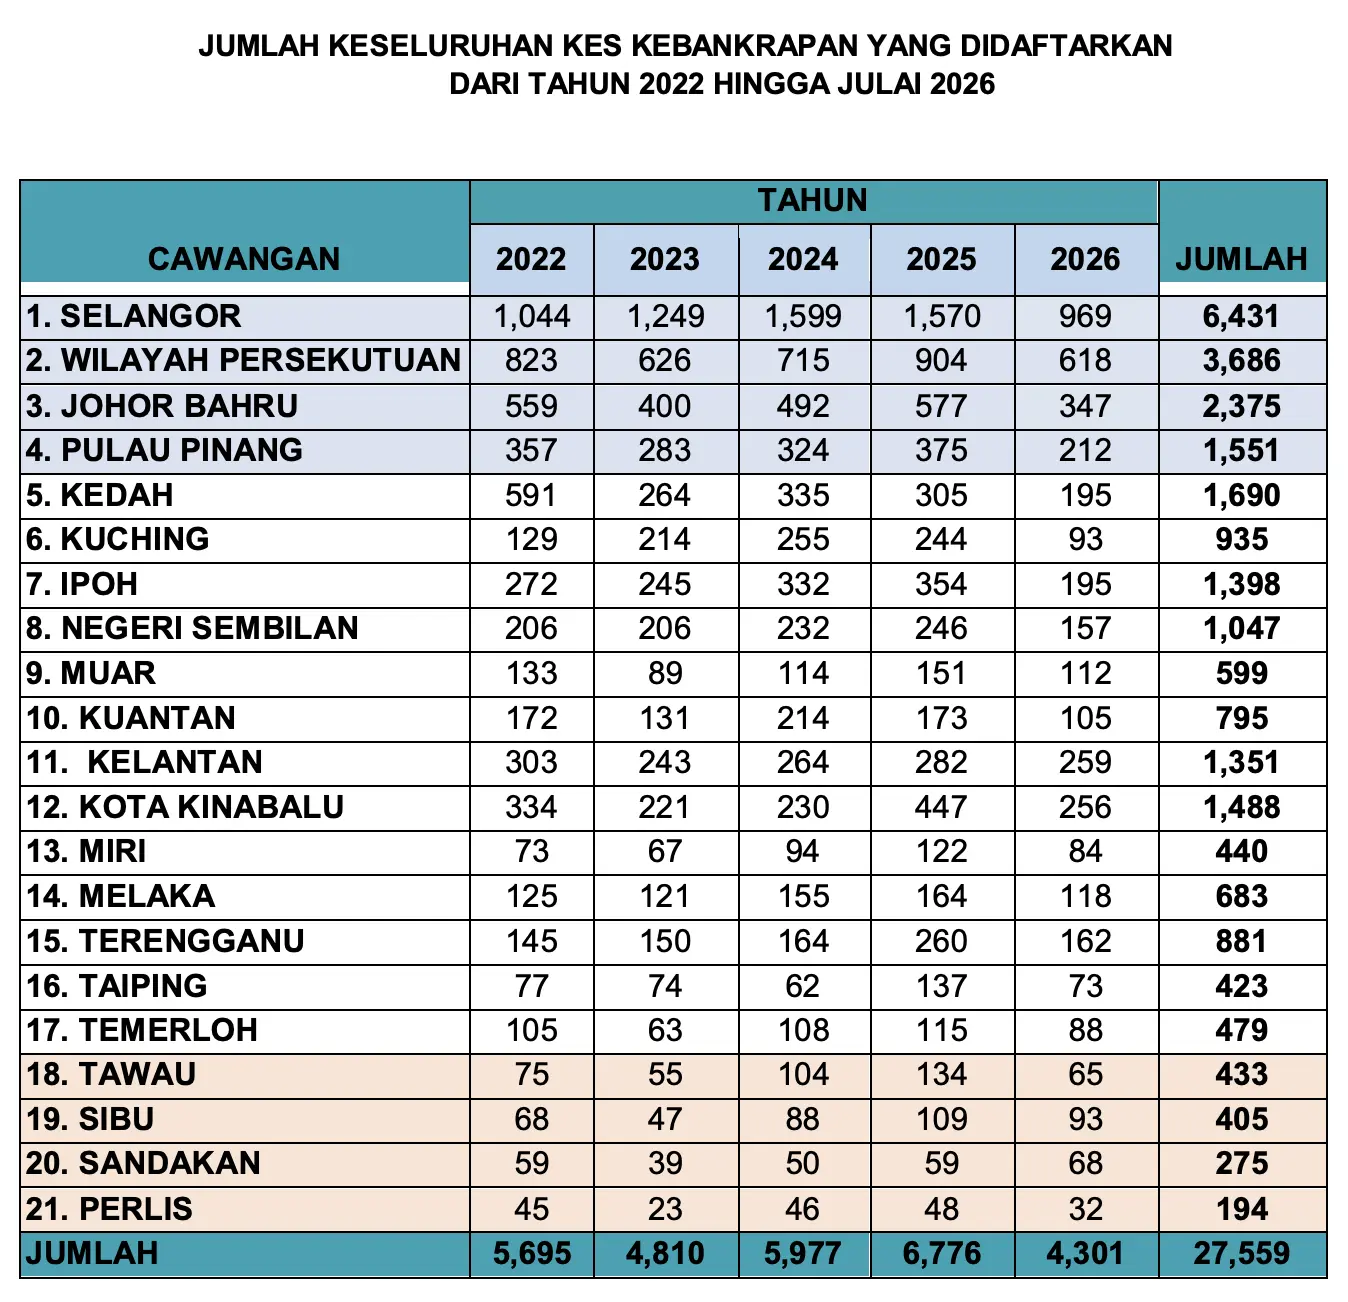
而其中马来西亚人的破产原因以及其数据(2022年 – 2026年7月)如下:
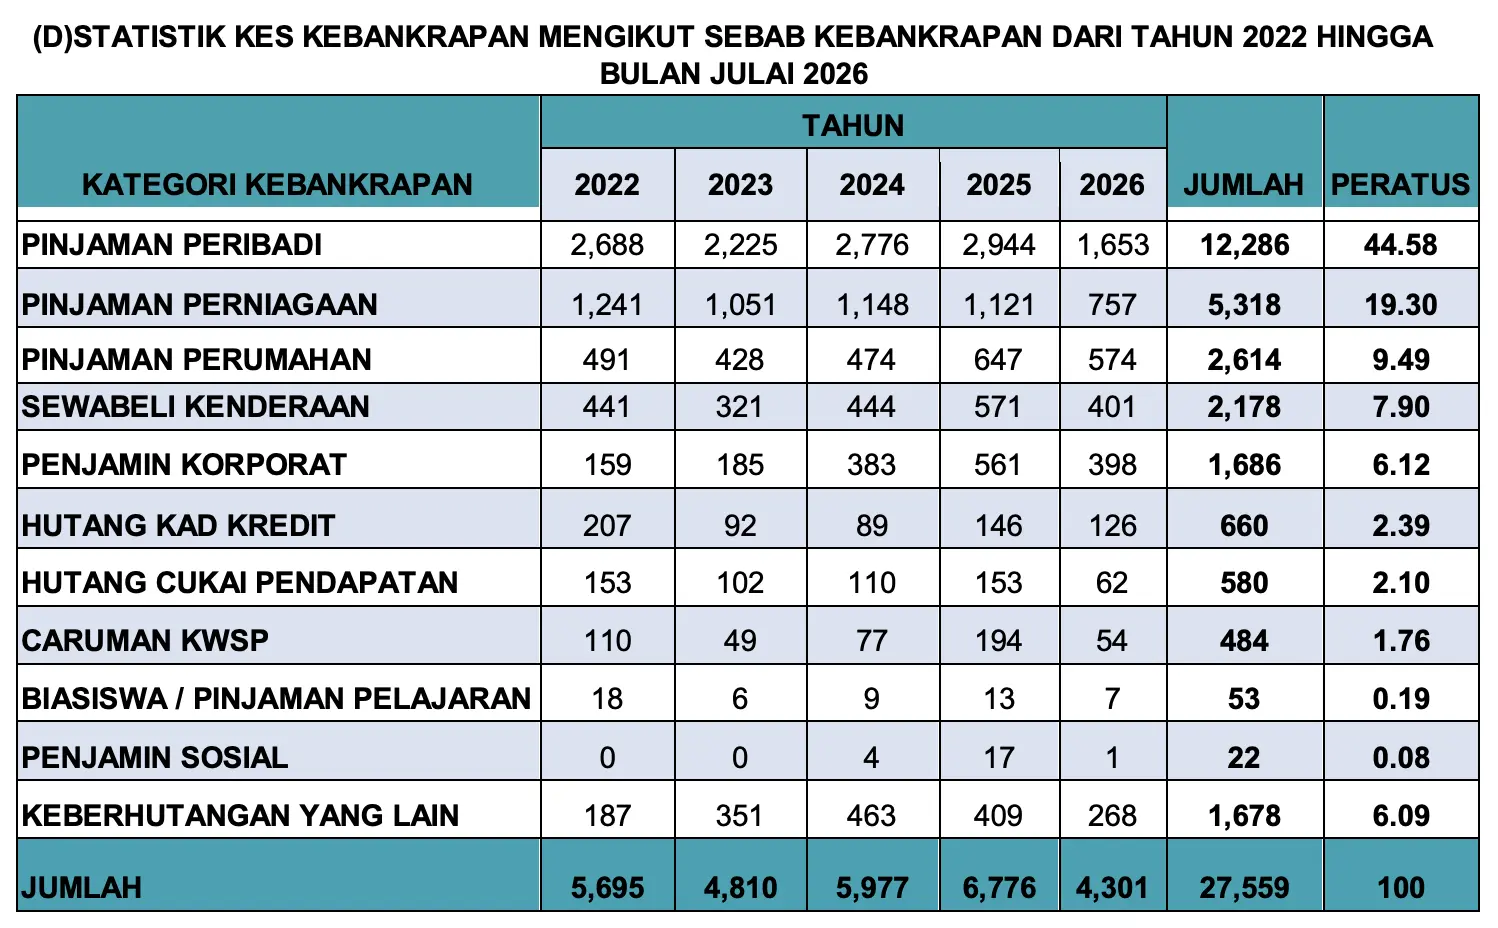
有两个类别的增长比较明显。第一是房屋贷款,2026 年前 7 个月已有 574 宗,接近 2025 年全年的 647 宗。第二是企业担保人(Penjamin Korporat),2022 年只有 159 宗,2025 年增至 561 宗,2026 年前 7 个月也有 398 宗。替公司贷款做担保的董事或股东,一旦公司还不起钱,就可能要以个人身份承担这笔债务。
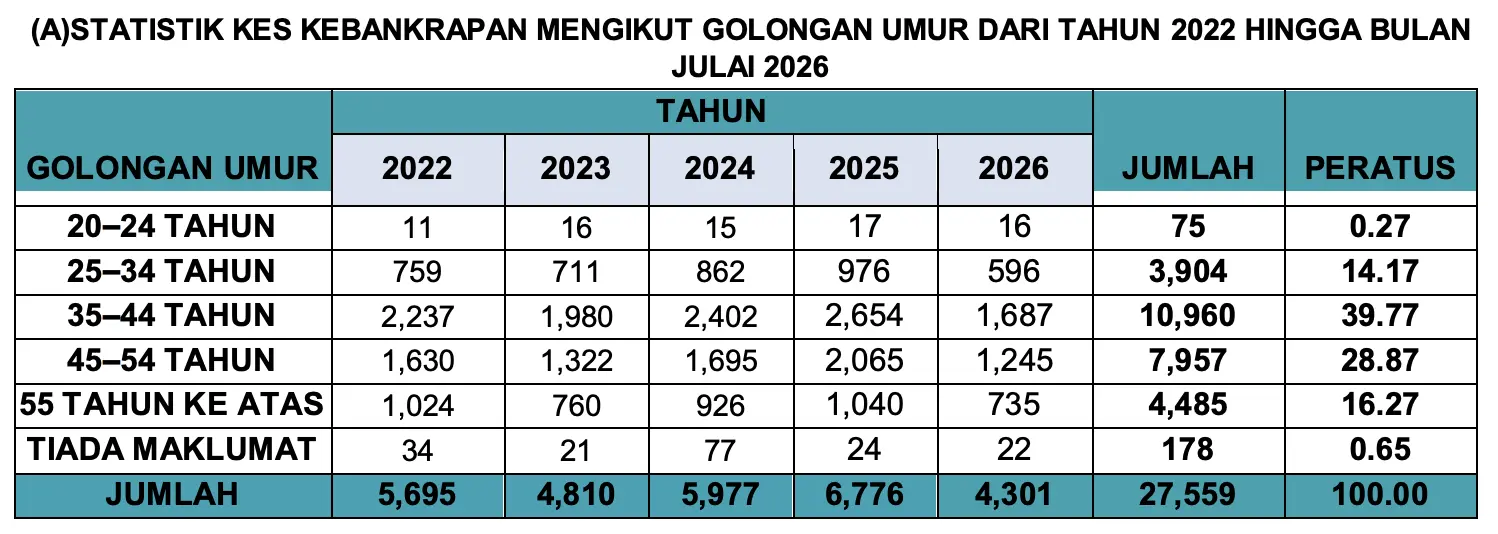
其次是 45-54 岁(28.87%)以及 55 岁及以上(16.27%)。2026 年前 7 个月,30 岁及以下的破产者有 341 人,60 岁及以上的则有 377 人。
这可能与他们在这个阶段承担更多的财务负担和责任有关。例如,购买房屋、汽车、支持家庭以及开展自己的生意,都会导致他们有更多的贷款和融资的需求。但是由于这些贷款往往涉及较高的金额,如果面对经济状况不稳定或收入不足以维持债务偿还,破产风险就会增加。
此外,个人贷款和商业贷款占据破产原因的主要比例,说明许多人在资金管理和规划上可能存在不足。一些借款者可能由于缺乏财务规划、突发的经济状况如失业或商业失败等原因,导致难以按时偿还贷款,最终陷入破产。
另一方面,汽车贷款和房屋贷款虽然占比相对较小,但也反映了马来西亚人在购置大宗商品时的财务压力。房价和汽车价格的上涨,加上利率的不确定性,可能导致购房者和车主在还款过程中面临挑战。信用卡债务虽然仅占3.26%,但这类债务的高利率可能使得债务逐渐累积,进而加剧个人的财务困境。
延伸阅读:
- 个人贷款是什么?利息怎么算?马来西亚银行个人贷款有什么条件?
- 车贷款利息怎么算?买车借Loan需要什么资料?马来西亚汽车贷款指南
- 房贷攻略:马来西亚房屋贷款利息怎么算?供屋子计算法教你算可负担的房贷
- Balance Transfer是什么?Balance Transfer Credit Card推荐
整体来看,随着经济形势的变化和生活成本的上升,个人财务管理的重要性变得更加明显。因此大家应该更好的学习如何管理财务、提升金融知识,避免让自己陷入破产的困境。
申请破产前可以怎么自救?
如果你已经意识到自己的收入能力已经不能负担起自己的债务了,那么这样的情况下你还可以做什么自救呢?
重新评估自己的财务状况,寻找额外收入
想要避免陷入破产的危机,建议最好先详细分析自己的财务状况,包括所有的收入、支出和负债。可以制定一个详细的预算,并削减不必要的开支,例如减少不必要的社交开销,优先偿还高利息的债务。这个过程有助于控制支出,减轻财务压力。
比如,如果是信用卡债,你可以考虑利用 Balance Transfer 转移债务到另一张利息更低甚至0%利息的信用卡,帮你减低每月的供期。
如果可能的话,也可以额考虑增加收入来源。例如可以尝试做兼职工作或开展副业,用额外的收入来偿还债务。这能够加快还款速度并避免债务进一步恶化。
延伸阅读:
申请AKPK(信贷咨询与债务管理机构)的协助
AKPK(Agensi Kaunseling dan Pengurusan Kredit)是由马来西亚国家银行(Bank Negara Malaysia)设立的一个机构,专门帮助个人管理债务并提供财务咨询服务,而这些服务都是免费的。
如果是面对债务问题,AKPK的债务管理计划(Debt Management Program, DMP)可以帮助与债权人协商更合理的还款计划,避免走到申请破产的地步。
延伸阅读:
举个例子来说,小明因为信用卡债务陷入了严重的财务困境,每个月的收入已经无法负担所有的还款,由于信用卡利息越滚越大,让他担心到最后会破产。
而在与AKPK的顾问进行详细的财务评估后,顾问协助小明加入AKPK的债务管理计划(DMP)。通过这个计划,AKPK与小明的债权人(也就是信用卡的发卡银行)进行了协商,为他争取延长还款期限、降低利息,并制定了一份可行的还款计划。
这样,小明每个月的还款额变得更容易管理,不再有过大的财务压力,也不会陷入破产的情况。
因此如果你也是面对着债务的问题,切记尽快寻求专业人士的协助。
总结
破产虽然对人多来说,是一个非常严重的财务和法律问题。但这并不是无法解决的,详细的了解相关法律,并且寻求专业帮助才能尽快的脱离苦海。毕竟积极的面对问题才是能够从新开始的关键。
而对于年轻人来说,制定好合理的财务计划,避免不合理的开销,才不会陷入破产危机。如果需要协助的话,也建议向专业的人士,例如 AKPK 等机构寻求专业的财务教学或者咨询,以便更好的管理自己的财务,减轻财务负担。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







