


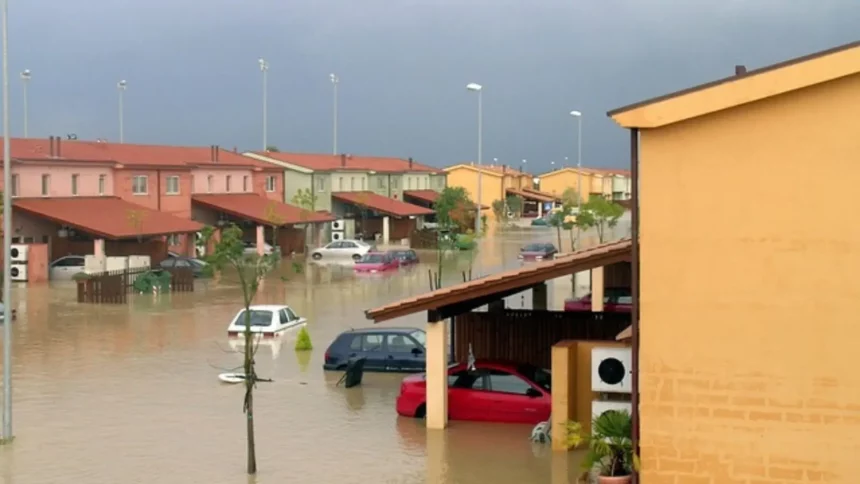
你知道当马来西亚发生水灾,你其实可以 claim 保险索赔,减少财物损失吗?前提是你的汽车保险和房屋保险需要包括水灾保险或天灾保险(special perils coverage)。
你或许会疑惑:我住在地势高的地方,有必要买水灾保险吗?
马来西亚没有天灾,可水灾却在每年的两个季候风季节频繁发生。再加上由于过度开发和海水上升,马来西亚的地貌被严重改变,水灾发生的速率、强度和波及范围都在提升,地势高的地方也不是绝对的安全之地。
从早些年的吉兰丹和登嘉楼水灾,到近几年柔佛、莎亚南、蒲种和金马伦的大水灾,这些事件一次又一次地刷新了我们对水灾严重程度的认知。
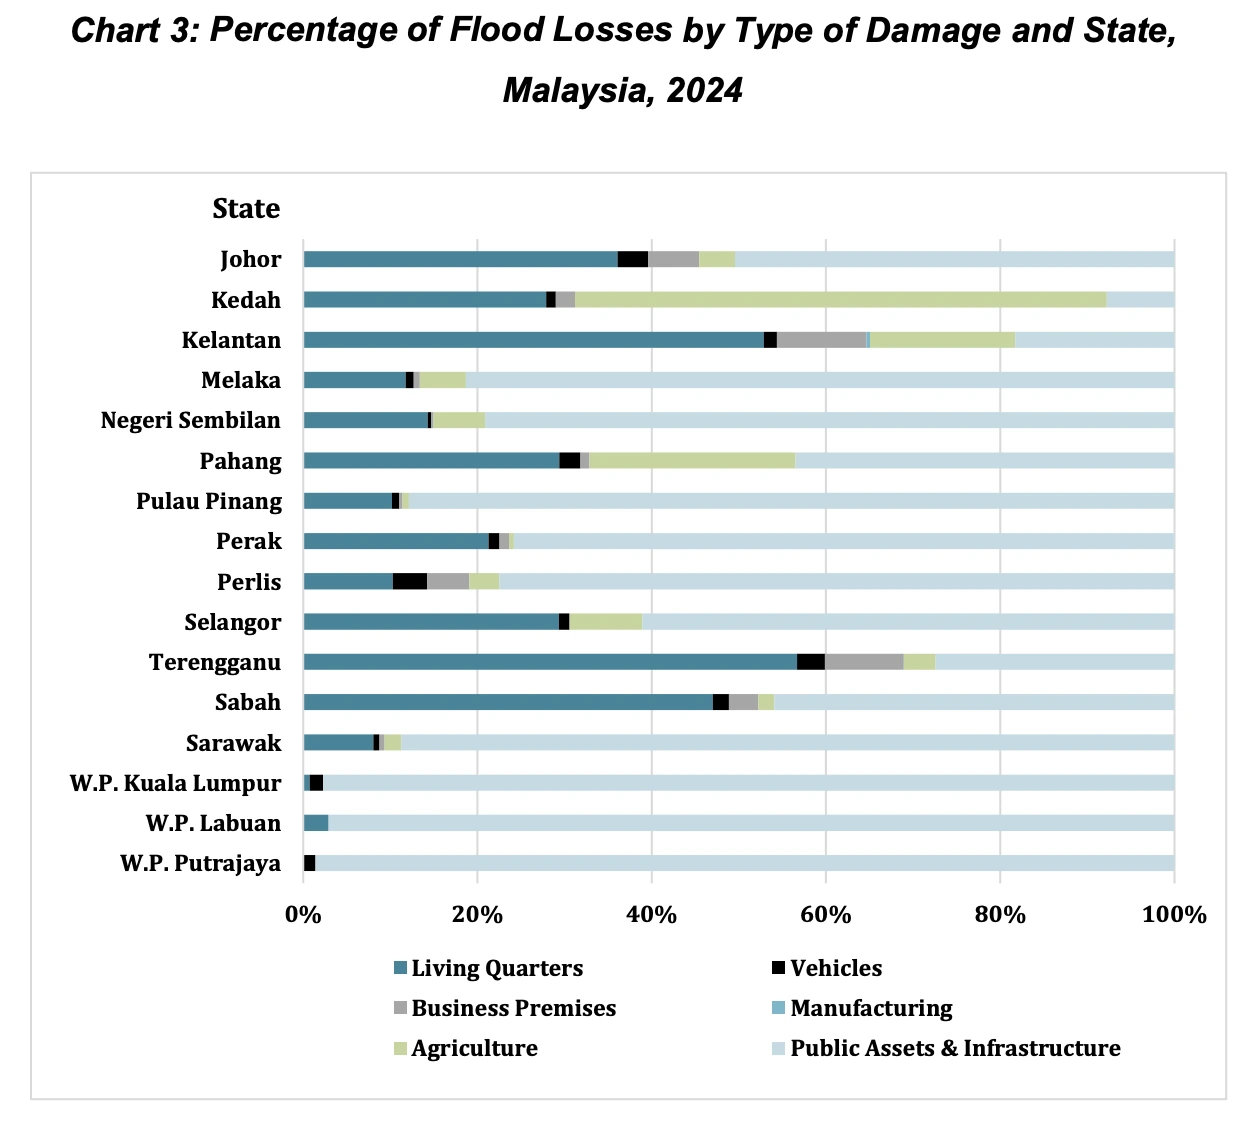
参考马来西亚统计局(DOSM)SPECIAL REPORT ON IMPACT OF FLOODS IN MALAYSIA 2024,特别是登嘉楼、吉兰丹、沙巴、柔佛、吉打、彭亨人的受灾程度最严重,应该买水灾保险保障自己的权益。
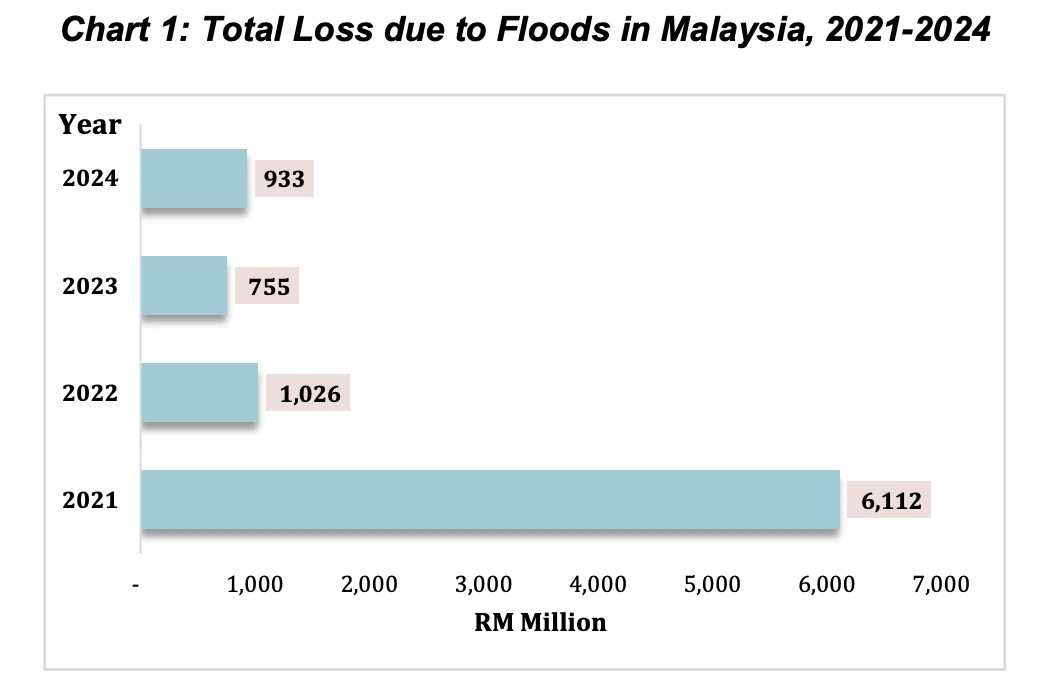
单是2024年,马来西亚就因水灾损失了9.334亿令吉,比2023年的7.554亿万令吉增加23.56%,相等于 GDP 的0.05%。而损失最严重的一年就是2021年,马来西亚经历了8个州的大范围淹水,导致超过7万人家园受损,造成了约 RM 61 亿的损失。
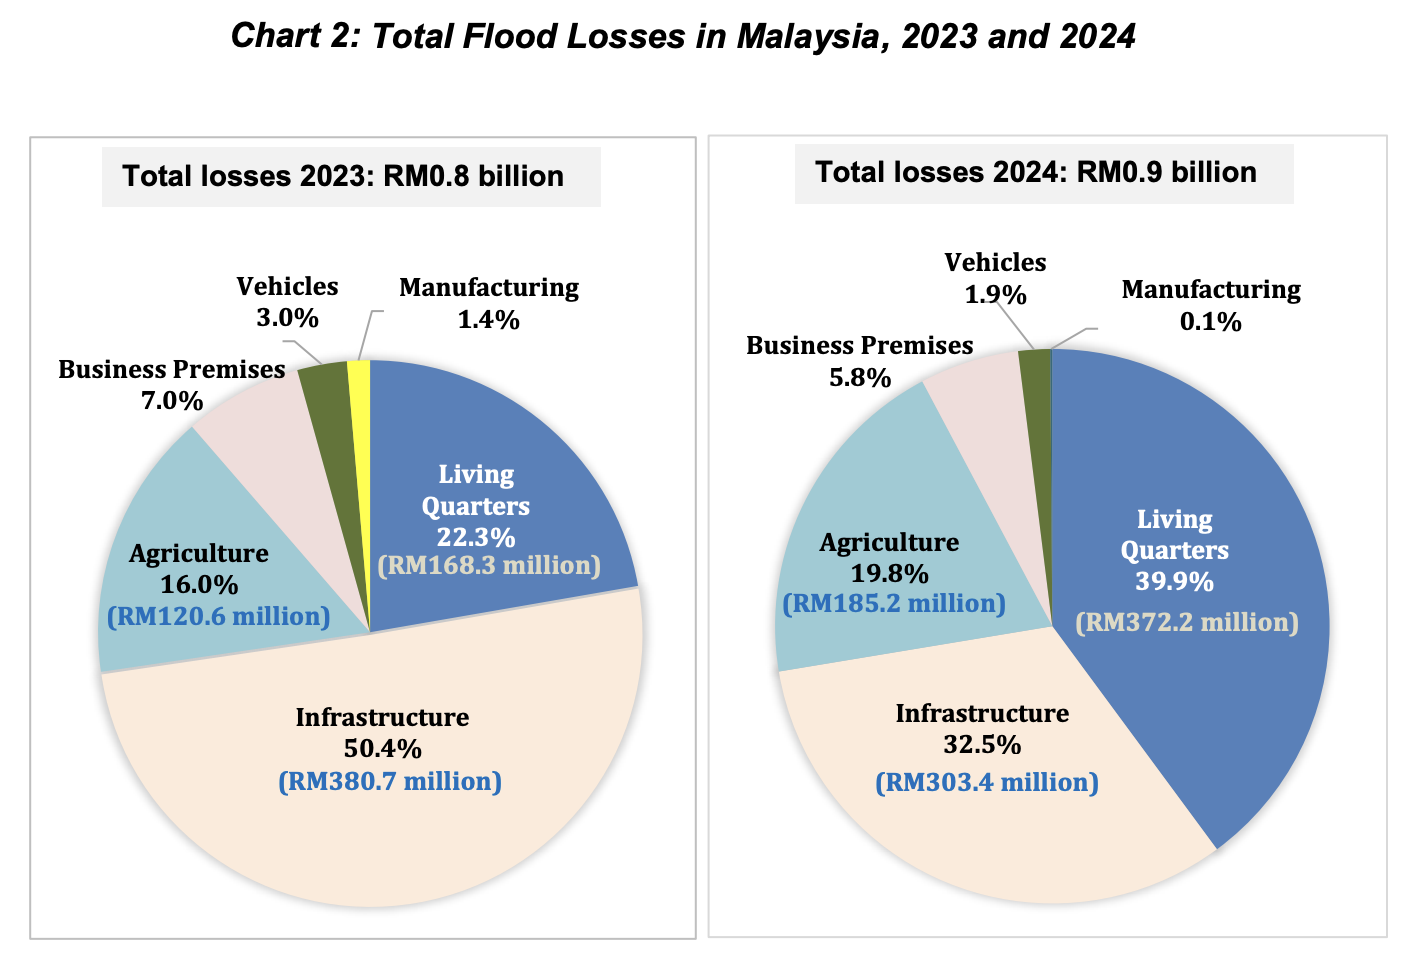
其中,损失最大的就是住宅建筑(包括商业场所)和车辆,所以为自己的房子和车辆买水再保险还是很有必要的。
损失最高的是生活区,飙升至 3.722 亿令吉(2023 年:1.683 亿令吉),其次是公共资产和基础设施,为 3.034 亿令吉(2023 年:3.807 亿令吉)。农业部门的损失增加到 1.852 亿令吉(2023 年:1.206 亿令吉),而商业场所的损失为 5410 万令吉(2023 年:5320 万令吉)。同时,车辆损失达 1730 万令吉(2023 年:2230 万令吉),制造业受到的影响最小,为 120 万令吉(2023 年:1030 万令吉)。
世界银行和大马国家银行甚至预告,水灾问题可能导致马来西亚 GDP 在2030年损失 4.1%。可见水灾对环境和经济的破坏力!
这些数字不仅令人震惊,更提醒我们水灾已经成为了大马常见的自然灾害,严重威胁着我们的生活和财产安全。
但如果你买了水灾保险,就有可能把风险和损失降到最低!它不仅为家庭和个人提供了经济支持,还能帮助我们在灾后更快地恢复生活。
本文分享水灾保险是什么?天灾保险(Special Perils Coverage)的一种?汽车保险和房屋保险是否包括水险?水险应该怎么投保?水险一般要付多少钱?马来西亚水灾时如何claim保险?没有买水险的后果会如何?同时,本文也与你分享买水灾保险有什么注意事项以及买水险是否划算。
水灾保险(水险,Flood Coverage)是什么?天灾保险的一种
水灾保险或水险(Flood Coverage)是天灾保险的一种,指为个人财产提供保障的一种保险,无论是房屋还是汽车,都能在遭受水灾时得到保护。
其他天灾保险还包括:龙卷风、土崩、树倒、地震等。
需要注意的是,无论是天灾保险还是水灾保险其实都是附加保险,需要我们在购买汽车保险和房屋保险时,自己主动要求 add-on。当然,因为我们要求了额外的保障,所以也就需要支付更高的保费。
水灾/天灾保险赔吗?
经历过水灾的人都知道,洪水来袭时,我们根本来不及搬运重要财物,能及时逃生已经很不容易了,因此财务损失几乎是不可避免的。
如果水位只是浸到脚踝,损失通常不大,但若水位达到膝盖或腰部,损失往往会非常严重。因为这类水灾通常会破坏各种电器、电线、家具和墙壁。
想象一下,突然遭遇水灾,家里的家具和电器全都损坏了。在这种情况下,你可以通过保险索赔来购买这些必需品,不必再为解决这些难题而四处筹钱。
水灾保险是非买不可的吗?
水灾保险对生活在洪灾易发地区的人来说固然重要,但对地势较高的家庭来说,似乎需求不大。许多人可能觉得,花费额外的资金去购买一种不一定会用到的水险有些浪费。那么,我们真的有必要购买水灾保险吗?
尽管2023年的灾情未如2021年那么严重,但根据马来西亚统计局(DOSM)收集的数据,此水灾仍然造成了约 RM 8亿 的整体损失,这相当于国内生产总值的0.04%。这些损失不仅包括住宅和交通工具的损坏,还涵盖了农业、企业、工业场所以及公共设施的受损情况。
小编的一个朋友,在2021年尾的大水灾中损失了将近 RM 30,000,幸好他们已经把车移往高处,否则损失可能更多。由于他们家淹水的水位达到屋顶,这笔费用包括重新置办电器、家具、家居用品、油漆和修理损坏的部分。
如果你很确定自己居住的地区绝对不会发生水灾,那么不购买水险也可以理解。不过,尽管你的家可以避免风险,你能保证在行驶途中就一定不会遇到淹水吗?
从2021年至今年,我国的多次水灾告诉我们,许多曾经安全的地方也难以幸免,甚至停在购物中心的车辆也可能遭受损失。或许你可以考虑了解一下水灾保险,以防万一,给自己多一份保障。
汽车保险有包括水灾保险吗?汽车保险种类
一般的汽车保险主要分为以下三类,但是,这三类保险都不涵盖因水灾或其他自然灾害造成的车辆损毁。
- 综合保险(Comprehensive)
- 第三方、失火和失窃保险(Third Party,Fire and Theft)
- 第三方保险(Third Party)
下表显示这三种保险类型及其涵盖的保障范围:
| 保险类型 | 综合 | 第三方、失火和失窃 | 第三方 |
| 第三方人命伤亡 | ✔️ | ✔️ | ✔️ |
| 第三方财物损失 | ✔️ | ✔️ | ✔️ |
| 投保人车辆失火 | ✔️ | ✔️ | ❌ |
| 投保人车辆失窃 | ✔️ | ✔️ | ❌ |
| 投保人车辆因意外所面临的损失 | ✔️ | ❌ | ❌ |
此外,大多数保险公司为综合保险的投保人提供免费的拖车服务,但通常会有距离和金额限制。一般情况下,短途拖车服务是免费的。
受水灾影响的汽车可以通过天灾保险(Special Perils Coverage)来claim车保险
尽管以上三类保险都不涵盖水险,但仍有一种方法可以针对因水灾造成汽车损坏提出保险索赔,那就是天灾保险(Special Perils Coverage)。

你需要先购买综合保险(Comprehensive),才能添加天灾保险。通过这项保障,如果你的汽车因自然灾害(如水灾、地震、土崩或被树木砸中)而损毁,你可以根据投保的条款向保险公司提出索赔。
值得注意的是,如果你根据天灾保障提出索赔,你的无索赔折扣(NCD)将恢复为0%。因此,你下一年的保费将会更高。
车险中的天灾保险(Special Perils Coverage)保费和保障金额
车辆保险中的特殊灾害保障主要有两种形式:
- 全面保障(Full coverage)
- 有限保障(Limited coverage)
顾名思义,全面和有限保障的主要区别在于保单持有人选择的保障金额和赔偿。
一般来说,保险公司会根据所投保的车险金额收取0.2%至0.5%的保费,这个费率是根据你选择的配套而定。因此,如果你的车险金额为 RM 60,000,那么你需要支付的特殊灾害附加保费将介于 RM 120 到 RM 300 之间。
全面保障为车辆提供更全面和更完善的保护,因为它对车辆的损害提供100%的保护,并根据维修费用全额赔偿。
然而,有限保障仅覆盖车辆价值的50%。这意味着保险金额和维修赔偿都只能获得部分的赔偿。
| 特殊灾害保障 | 全面保障 | 有限保障 |
| 覆盖范围 | 100% | 高达50% |
| 投保金额 | 全部 | 部分 |
| 保费 | 较高 | 较低 |
| 赔偿 | 全部 | 部分 |
举例来说,小明购买了A保险公司价值 RM 60,000 的综合车险,他可以选择额外购买全面或有限的特殊灾害保障。
如果他选择有限保障,那么他需要支付的保费将低于全面保障。然而,如下表所显示,他将需要支付更多的维修费用。
| 特殊灾害保障 | 全面保障 | 有限保障 |
| 车价 | RM 60,000 | RM 60,000 |
| 覆盖 | 100% | 25% |
| 投保总额 | RM 60,000 | RM 15,000 |
| 保费率 | 0.2% | 0.5% |
| 保费金额 | RM 120 | RM 75 |
| 维修费用 | RM 30,000 | RM 30,000 |
| 最高赔偿金额 | RM 30,000 | RM 15,000 |
| 保单持有人支付 | RM 0 | RM 15,000 |
从上表中可以看出,选择全额投保 RM 60,000 的人,在水灾发生时可以全额索赔 RM 30,000 的维修费用。而有限投保 RM 15,000 的人,则在需要支付 RM 30,000 的维修费时,仅能索赔 RM 15,000,需自掏腰包额外支付 RM 15,000。
房屋保险有包括水灾保险吗?
只要你有和银行借房屋贷款,银行都会要求我们在房贷存续期间购买房屋保险。目的是为了确保我们即使发生任何不测,还能利用保险来继续偿还贷款余额。
一般来说,房屋保险主要提供对火灾、闪电和爆炸的保障,但需要注意的是,水灾保护并不包括在内。

然而,银行也需要维护自身的利益,如果你购买的房子位于洪水易发地区,那么你的基本房屋保险很可能会包括水险。
这是因为如果房子因为水灾而坍塌,银行就无法查封或拍卖你的房子。但是,房屋保险比汽车保险来得复杂,且不同的保险配套有不同的保障。
为了更好的了解你的房屋保险,建议你联系贷款的银行,询问一下详细信息。
推荐阅读:
房屋保险种类有3类
首先,你需要了解房屋保险的政策一般分为基本的三类:
- 基本火灾保险
- 屋主保险
- 房屋持有人保险
基本火灾保险
基本火灾保险是最基础的房屋保险,主要涵盖因火灾或闪电造成的房屋损失。然而,这类保险只覆盖建筑物本身的价值,不包括建筑物内的财物。
换句话说,如果发生火灾,保险公司只会赔偿你的房屋价值损失,而家具或其他财务的损失则无法索赔。因此,在投保前,了解这一点可以帮助你避免不必要的损失。
屋主保险
屋主保险能更全面地保护你的房产,因为它涵盖严重气候损害,水灾、火灾、水管破裂等一系列不利情况对房屋的影响。
可是,与基本火险相似,这项政策只赔偿房屋价值的损失,不包括其中的财物。
房屋持有人保险
此保险政策旨在为房屋内的财物提供额外的保护。通过这项保险政策,如果发生水灾、火灾或其他自然灾害,保险公司将对你房屋内财物的损失进行赔偿。
房屋保险的赔偿类型
房屋保险的赔偿类型主要分为以下两类。
1. 恢复基础(Reinstatement Basis):在发生意外时,保单持有人将获得损坏或丢失物品的全额赔偿。
2. 补偿基础(Indemnity Basis):在意外发生时,保单持有人将获得损毁物品的补偿金额,但会考虑到物品自购买以来的折旧或磨损情况。
不同的赔偿方案会导致保费的差异,了解这两种赔偿方式,可以帮助你避免申请不到赔偿的困境。不然,你可能会很心塞,白白支付了那么多保费却因为不了解这些条款,而导致无法获得赔偿款。
房屋水险多少钱?如何购买/add on水险?
如果你希望为房屋的水灾风险提供保障,建议你同时购买屋主保险和房屋持有人保险。
不过,大多数的保险公司,例如 Allianz,会将两种保险政策合并为一份综合性的保险。
在这份综合性保险中,屋主计划涵盖房屋的结构,包括墙壁、屋顶、固定装置和配件、车库、大门和围栏;而房屋持有人计划则涵盖房屋内的财物,如家庭用品、个人物品和其他可移动财产。
这份保险包括对以下情况的赔偿:
- 火灾、闪电、爆炸
- 由飞机、车辆或动物撞击造成的损害
- 蓄水槽或水管破裂或溢出
- 入室盗窃
- 水灾、龙卷风、台风、暴风雨
- 租金损失
- 公众责任(Public liability)
这样看起来,这份保险涵盖的部分相当广泛,但是购买这样的保险需要支付多少钱呢?
其实并没有标准答案,因为保费将视你的房屋价值、多少层楼和房屋内财物的价值等因素而定。
此外,另一样会影响保费的因素是你的房屋所在地。如果你购买的地区是水灾易发的黑区,那你需要支付的保费肯定比一般情况高。更严重的情况,保险公司可能拒绝你为该房产投保。
举例来说,小编在这里选择了价值 RM 380,000 的分层房产,加上 RM 50,000 的屋内财物,投保总额是 RM 430,000,那么保费将会是如图所示的一年 RM 489.56,这里显示这个价格是有15%则扣,关于折扣的详情,建议你向保险经纪人询问。

而 Etiqa 官网也显示三个可以选择的配套,从这里你可以看到最低的综合配套投保金额为 RM 76,000,投保人每月只需支付 RM 10.10。

由于投保金额是由你决定,你可以选择适合你的配套。如果你需要投保的数额不会太高,每月支付的保费也不会太高,这笔钱相等于一杯奶茶或咖啡,却能在水灾时给你及时的赔偿防护,何乐而不为呢?
这里并没有购买建议,以上资料仅供参考,你也可以对比多家保险公司给予的保护再做决定。
马来西亚水灾如何claim保险?
水险索赔过程一般分为两个部分:
- 申请赔偿的步骤
- 索赔过程和时间
关于索赔的部分,建议你一定要详细阅读保单中的条款,不同的保险公司会有不同的要求。
一般上,你的保单会列明你需要在特定的时限中完成索赔。同时,你也需要在特定的时限接受保险公司提供的赔偿。
建议你在事情一发生时,尽快处理索赔。
接下来,让我们来看一看应该如何进行水险的索赔。
房屋保险和汽车保险索赔步骤
水灾claim房屋保险
- 确保损坏的物件被列于索赔清单中
- 保单中也会列明你的赔偿金额是否会因物件磨损或老旧而导致赔偿金额被扣除
- 写信或致电保险经纪人/保险公司相关的水灾情况并要求他们将索赔表格寄给你
- 确保上交了所有相关的资料,例如财物损毁程度、哪些财物受损、照片和文件等
- 保险评审委员会将采取进一步的调查并检验财物损毁程度
- 最后,保险评审委员将根据你投保的金额来为你申请赔偿
水灾claim车保险中的天灾保险
- 拍照记录水灾对你的车辆造成的影响
- 在报案时,向警方并提供一切所需的资料,同时向警方索取报告的复印件
- 联系保险经纪人或保险公司并通知他们相关的水灾情况
- 咨询应该预备哪些文件
- 一般上,索赔的表格会联同以下几样文件一起上交:
- 报案的报告复印件
- 身份证复印件
- 司机驾照(需确保驾照还在有效期内,否则过期3年视为作废。参考 SSF 驾照更新攻略。)
- 汽车登记文件
- 路税资料
索赔时间
第二部分是关于索赔流程和所需时间。
对于汽车和房产的水灾索赔,很多情况取决于损害的类型和程度。
处理保险索赔所需的时间会因保险公司而异。
一般来说,成功提交索赔表后,索赔付款的发放通常需要21至60个工作日。
如果保险经纪人或其公司没有处理好你的索赔申请,你可以向 PIAM 信息中心或金融服务的监察专员投诉。
水灾发生的注意事项,小心claim不到保险!
SSF 帮你整理了水灾发生时的注意事项,建议你一定要掌握。如果因为你的疏忽导致财物损失,保险公司可能会因个人过失而拒绝赔偿。
车进水 / 泡水车如何进行保险索赔?
水灾发生时,如果车子进水,记得不要尝试启动引擎。

如果泡水车的引擎被启动,可能会导致更严重的损坏。例如,轻则引擎损毁无法使用,严重时,水可能渗入电子系统,甚至引发火灾。
发生水灾时,你可以联系你的保险经纪人或公司并让他们安排拖车到你所在的位置。
房子进水可以要求保险赔偿吗?
如果房屋出现浸水,特别是水位差不多达到电源插座或开关的位置,记得及时关闭总电源开关,以确保不会发生漏电的情况。
同时,要小心水灾中可能出现危险动物或物品,尽量避免在水中移动。
如果车子/屋子遭遇水灾,没有水险,怎么办?
车子泡水的维修费用
泡水车一般需要先拆除座椅和地毯并进行清洗,这个过程费时3至4天,想让异味散去得等上4个月。
有些车主想要省钱,不打算送去车厂维修,可能会导致汽车发出恶臭,因为河水带有酸性物质,可能使到车内零件生锈。
如果车子没有淹到很严重,只需更换牙箱油和黑油以及进行清洗,一般费用能在控制在 RM 2,000 以内。
但若车子已经被水淹至顶部,则需要检查引擎。一般来说,维修或更换损毁的电板需要 RM 2,000 起跳,如果是外国汽车的电板报价将更高,日系汽车的电板维修费可从 RM 5,000 起跳。
如果是 Proton 或 Perodua 的车,一般的维修费会介于 RM 4,000 至 RM 6,000。如果是 Toyota 的汽车,维修费则有可能介于 RM 20,000 至 RM 40,000。一般价值 RM 100,000 以内的日本车需要约 RM 20,000 至 RM 30,000 来维修。
同时,如果车子泡过水也会影响汽车保值。泡水车在转卖时,价格一般比普通二手车低30%。为了维护车行声誉,许多二手车行会拒绝收购泡水车。
此外,购买二手车时,你也需要提防一不小心买到泡水车,因为后续的保养和处理往往相当麻烦。
以下是避免买到泡水车的一些小贴士:
- 检查车辆的保修记录,看是否有电气系统的问题,这是泡水车常见的问题
- 可以在启动引擎后,将空调调至内循环模式,查看出风口是否有霉味
- 查看座椅和地毯是否有发霉迹象
- 查看仪表板内是否出现水气痕迹或电路是否有更换痕迹
- 查看金属部件是否有生锈或留有泥沙痕迹
推荐阅读:
发生水灾时,屋内外的财产损失费
不同房屋在发生水灾时的损失费用可能差异很大,因为每个家庭的财物各不相同。一些家庭可能使用较为昂贵的家具和电器,因此损失的金额自然会更高。
下表大致列出了在及膝水位的水灾后,一间单层房屋的屋主可能需要承受的损失:
| 损失事项 | 损失金额 |
| 冰箱 | RM 1,500 |
| 厨房、睡房和客厅的橱柜 | RM 15,000 |
| 沙发 | RM 1,000 |
| 洗衣机 | RM 800 |
| 桌椅/茶几 | RM 1,000 |
| 窗帘 | RM 200 |
| 墙壁和门的补漆 | RM 1,000 |
| 其他杂物(书本、衣物、书包、鞋子和食品等) | RM 1,000 |
| 电源开关或电线等维修 | RM 500 |
| 总额 | RM 22,000 |
推荐阅读:
总结
总的来说,不同的保险公司提供了多样的水灾保险选择,如果你觉得保费太高,也可以考虑有限保障。尽管在水灾发生时,你可能需要自付更多费用,但至少可以获得部分赔偿,帮助你缓解遭遇水灾时的经济压力。
在选择水灾保险时,可以多考虑自己的财务状况和遇到水灾的可能性。例如,如果你不常驾驶,且居住在相对高的地区,选择车险中特殊灾害的部分保障可能会更为明智。毕竟,我们无法完全排除在行驶过程中遭遇水灾的风险。
但如果你所居住的地区不可能发生洪水,选择不购买房产的水灾保护也是可行的选择。
无论如何,防范胜于未然。许多之前未曾遭受水患的地方也开始面临风险。购买水险可以让你更加安心,但要记得在购买前详细了解所有索赔条款,确保你想要保护的物品都包含在内。
推荐阅读:
- 保險怎麼買最划算?社會新鮮人規劃保險三部曲
- 如何購買i-Lindung KWSP保險?教你用EPF買人壽及重大疾病保險(附圖教學)
- SKSSR 家庭主妇做家务受伤也可以claim SOCSO! 怎样申请?
- 自雇人士如何申请SOCSO?搞懂SKSPS保险!附马来西亚工伤赔偿和算法
- 出國旅行要買旅遊保險嗎?附旅遊保險自助快速投保教程
- 什麽是寵物保險?幫家裏的寵物貓狗買保險有沒有用?
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以联系 Spark Spark Finance 团队或咨询你的理财规划师,以取得专业的建议。