医药卡保费一直起价受不了?MediAsas 就是由马来西亚财政部和卫生部在2026年7月6日联合公布的 ,就是针对这个问题推出的新医疗保险试点计划。
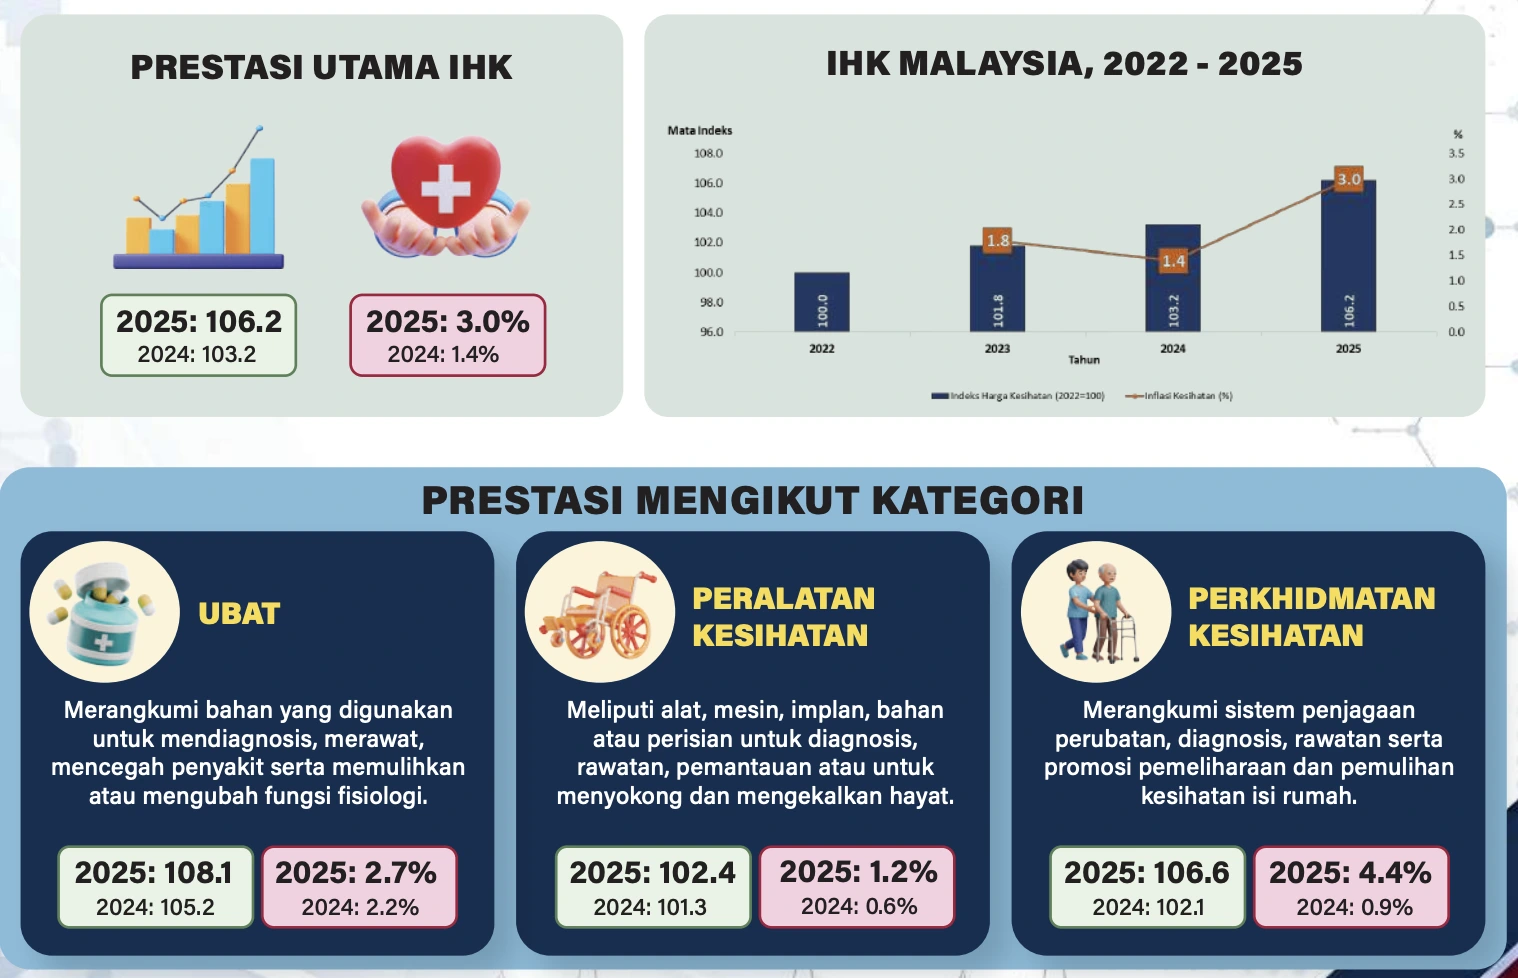
根据统计局(DOSM 首次发布的医疗价格指数),2025年我国医疗通胀率按年升至3.0%,高于2024年的1.4%。医疗服务价格涨幅达4.4%,主要受保险支出上涨9%带动;药品价格上涨2.7%,药品占家庭医疗支出权重高达38.9%,是拖累家庭医疗开销最大的单一项目。
医疗保险保费跟着医疗通胀水涨船高,也是不少人近年感受到的现实压力,这正是政府推动 MediAsas 和整个 RESET 框架的主要背景。
MediAsas 7月底就要在雪隆试点,2027年1月全国推出。如果你正为医药卡保费年年调涨烦恼,或者根本还没买医疗保险,了解这项政策可以帮助你作出合适的选择。
本文重点
- MediAsas 是政府设计的基础医疗保险/takaful 品牌,7月底起在雪隆试点,2027年1月全国推行
- MediAsas Teras 年保额 RM 100,000(60岁以上 RM 150,000),Fleksi 年保额 RM 300,000,两者皆无终身限额
- 保费预计每月 RM 60 至 RM 550,保障可以买到85岁
- 分为 MediAsas Teras(标准版)和 MediAsas Fleksi(标准增强版)两种方案
- MediAsas 不会取代你现有的医药卡或政府福利,各自保障范围不一样,下文有完整对比表
MediAsas 是什么?大马政府全民基础医药卡
MediAsas (全民基础医药卡) 是马来西亚财政部和卫生部联合设计的基础医疗与健康保险/takaful 计划,官方品牌名在2026年7月6日由私人医疗保健成本部长级联合委员会(JBMKKS)拍板定案。委员会由第二财长拿督斯里阿米尔韩查和卫生部长拿督斯里祖基菲里共同主持,MediAsas 是这项计划过去俗称的 MHIT 健康医药保险 或 Base MHIT Plan 基础保险 的正式命名。
MediAsas 会以独立医疗保险和 takaful 产品的形式推出,由私人保险及 takaful 公司承保,政府负责设计产品框架和监督,保费由投保人自己支付,理赔由保险公司处理。
MHIT 不是社会保险计划,而是一项国家倡议,但参与方式是自愿的。保费由投保人自己的储蓄或收入支付,EPF 会员也可以选择用户口二(Akaun Sejahtera)里原本就划设给医疗、教育和房屋用途的存款来缴付保费,这完全由会员自行决定,没有强制要求动用 EPF 存款。当局也计划开发相关工具,协助民众规划应该预留多少钱应付医疗开销,包括未来保费可能调涨的部分。
MediAsas 共有两种计划:
MediAsas Teras 和 MediAsas Fleksi 差别在哪
| 项目 | MediAsas Teras (标准版) | MediAsas Fleksi (标准增强版) |
| 定位 | 基础住院医疗保障 | 加强版保障, 针对较高医疗需求 |
| 保障年龄 | 最高至85岁 | 最高至85岁 |
| 投保年龄 | 最高70岁 (新投保) | 最高70岁 (新投保) |
| 月保费参考区间 | RM 60 至 RM 550 之间 | RM 60 至 RM 550 之间 |
官方目前只公布了两个方案共用的整体保费区间,个别方案的确切保额、共付比例和自付额还没有最终定案,最终价格会在全国推行前才会确认。
MediAsas 和 MHIT(Base MHIT Plan)是同一个东西吗?
是的,MediAsas 就是 MHIT 的新名字,不是另一个不同的计划。如果你之前看过讨论「Base MHIT Plan」或者「MHIT」的新闻,讲的都是同一项政策,只是命名前后不同。
这项计划最早出现在国家银行(BNM)、财政部和卫生部2026年1月联合发布的 RESET 国家策略白皮书里,当时用的是 Base MHIT 这个工作名称。到了2026年7月6日,JBMKKS 才正式把品牌名定为 MediAsas,同时公布了更具体的试点安排和保费区间。
MediAsas 政府医药卡保障什么?
MediAsas 是 MHIT 的延伸,根据白皮书,政府的全民基础医药卡保的是私人医院住院期间产生的一系列标准化费用,根据白皮书阶段的设计,涵盖项目包括:
- 病房费和膳食费
- 医院用品及服务费
- 手术费
- 麻醉师费用
- 住院期间的医生诊视费
- 治疗过程中使用的药物费用
- 卫生部列明的特定重症(例如癌症)高价门诊药物
- 救护车费用
- 深切治疗(ICU)费用
- 手术室费用
- 日间手术费用
- 住院前后即时产生的相关费用,包括诊金、检验和药物
这份保障清单是否会在 MediAsas 正式定案时有所调整,官方目前没有进一步公布。
如果你需要超出这个范围的保障,届时可以额外选购其他医药卡作补充,但这类补充保单至少要涵盖 MediAsas 的基本保障,再加上更高限额或 MediAsas 未涵盖的治疗选项。
MediAsas 政府医药卡保费多少?
MediAsas 的月保费预计落在 RM 60 至 RM 550 之间,适用于70岁及以下的新投保者,保障可以延续到85岁。
官方说明,MediAsas 的保费会根据最新的医疗理赔经验和医疗成本通胀趋势厘定,采用标准化精算原则,目标是让保费长期维持在可负担水平。
- 70岁是投保年龄上限。你必须在70岁或以前第一次买 MediAsas,超过70岁就没办法新投保了。
- 85岁则是保障年龄上限。只要你在70岁前成功投保,之后年纪超过70岁,保障还是会继续,一路续到85岁才终止。
年纪越大,保费越接近 RM 550 的上限;年轻投保人的保费则会更接近 RM 60 的下限。
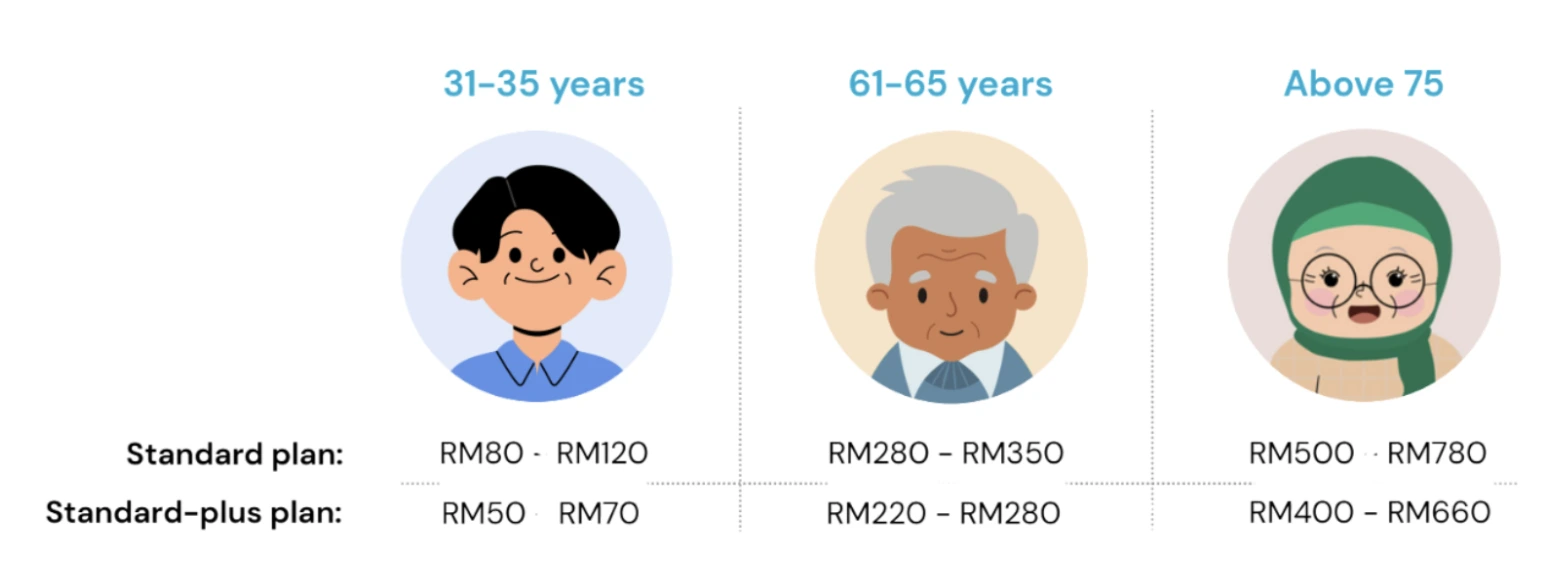
BNM 在 2026 年 1 月的 Base MHIT 白皮书里,曾经公布过更具体的分龄参考保费表:
| 年龄层 | Standard Plan (标准版)月保费 | Standard-plus Plan (标准增强版)月保费 |
| 31 至 35 岁 | RM 80 至 RM 120 | RM 50 至 RM 70 |
| 61 至 65 岁 | RM 280 至 RM 350 | RM 220 至 RM 280 |
| 75 岁以上 | RM 500 至 RM 780 | RM 400 至 RM 660 |
这张表是命名为 MediAsas 之前的旧版数据,仅供参考年龄级距的大致落差,不代表最终定价。白皮书也说明,保费会经当局定期检讨,检讨时会参考风险池的理赔经验、医疗通胀,以及保障内容若有调整。
网络内 vs 网络外医院共付比例
网络内医院,指的是符合 JBMKKS 设定的成本透明和临床效率标准、跟 MediAsas 签约合作的私人医院;网络外医院则是没有被纳入这份指定名单的医院。简单说,去网络内医院看病,你自己需要负担的费用比较低;去网络外医院,保单一样有效,但要多付一部分费用。
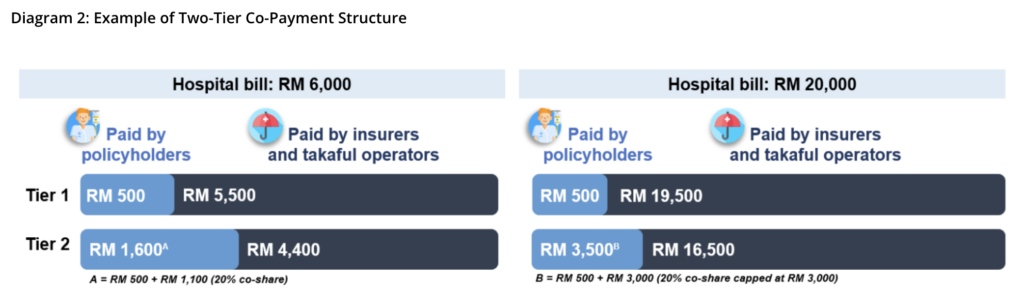
根据旧白皮书披露的双层共付机制框架,网络内医院的自付额较低,之后适用较低甚至0%的共付比例;网络外医院除了同样要付基础自付额,剩余费用还需要额外承担共付比例,并设有单次疾病的封顶金额。这些具体数字在7月6日的最新文告中没有重新确认,哪些医院会被纳入 MediAsas 网络目前也还没公布。
共同支付(co-payment)这个概念,其实不是 MediAsas 独创。国家银行早在 2024 年 7 月宣布,从 2024 年 9 月 1 日起,所有保险公司和回教保险公司都必须为消费者提供具备共同支付特性的医疗保险选项,目的是遏止保费连年调涨、断保人数上升的恶性循环。
在这类保单下,投保人通常需要自付 10% 至 20% 的医疗费用。MediAsas 的网络内外共付机制,用的是市场上已经存在两年的框架,并不是全新的保单设计。
打个比方,医疗费用是 RM 20,000,如果完全利用共同之处的20%上限,那么我们就要支付 RM 3,500,保险公司则承担余下的 RM 16,500。
MediAsas 医疗保险的保额是多少?
标准版(MediAsas Teras)60岁以下年保额 RM 100,000(60岁以上提高至 RM 150,000)。每次治疗周期的自付额,60岁以下是 RM 500,60岁以上是 RM 1,000。
标准增强版(MediAsas Fleksi)年保额 RM 300,000,自付额依医院层级而定,Tier 1 医院每年 RM 10,000,Tier 2 医院每年 RM 15,000。
但7月6日的最新文告并没有重申这些保额和自付额数字,只公布了 RM 60 至 RM 550 的保费区间,两个方案都没有终身保额上限。
国家银行披露,保险服务大马公司(ISM)的数据显示,99%的个人医疗索赔金额低于 RM 60,000,包括癌症、心脏病和中风在内的多数重症索赔,也都在 RM 100,000 的限额之内。
有一点容易搞混,自付额不是每次求诊都要重新付一次。只要各次医疗接触之间相隔不超过90天,并且属于同一个治疗周期,就只算一次自付额。
举例来说,如果你先到诊所看病花了 RM 2,500,几天后病情没好转住院5天花了 RM 30,000,出院后复诊又花了 RM 2,500,接着因并发症再入院花了 RM 10,000,整个过程总共 RM 45,000,只要都在90天内且属于同一个治疗周期,你只需要付一次 RM 500 的自付额,其余 RM 44,500 由 MediAsas 承担。
7年不可追溯条款:降低投保多年后被拒赔的风险
MediAsas 会引入「7年不可追溯」条款,这跟等待期是两回事,处理的是不同问题。等待期决定投保后多久才能开始理赔;不可追溯条款处理的是,投保人连续投保满7年后,保险公司是否还能以「当初申报资料不完整」为由拒绝理赔或撤销保单。
国家银行说明,目前市场上即使投保满10年,保险公司仍然可以在任何时候展开调查,确认投保人是否在申请时有意或无意遗漏申报病史。
MediAsas 引入这项条款后,投保满7年,除了5类特定重症和已独立发现的诈骗证据外,保险公司原则上不能再以未申报为由展开调查。头7年内,保险公司仍然保留调查权。
实际操作细节,包括从其他医药卡转换到 MediAsas 时病历资料如何共享,官方说明仍在跟保险业界研究。
MediAsas 保险怎么买?六家参与保险/Takaful 公司
MediAsas 试点计划将于2026年7月底至10月在雪隆一带展开,由六家保险及 takaful 公司参与:
| 参与公司 |
| AIA Berhad |
| Allianz Life Insurance Malaysia Berhad |
| Great Eastern Life Assurance(Malaysia)Berhad |
| Prudential BSN Takaful Berhad |
| Etiqa Family Takaful Berhad |
| Syarikat Takaful Malaysia Keluarga Berhad |
试点期间会验证系统整合、客户体验和整体运作流程,收集到的经验会用来调整2027年1月全国推行时的实施安排。
MediAsas 适合什么样的人?
MediAsas 的设计目标,是让保障范围延伸到目前还没有医疗保险,或者保障不足的族群,具体来说包括以下两类人。
目前没有医疗保险的人
白皮书数据显示,目前马来西亚只有约22%的人口拥有个人 MHIT 保单,相较其他私人医疗保险体系发展成熟的国家,这个比例偏低,也是私人保险在整体医疗开销中占比不高的原因之一。现有保单持有人也偏向集中在收入较高的群体,一部分是因为负担能力门槛,一部分是大型保险公司的业务策略本来就倾向锁定较富裕的客群。中等收入家庭因此成为保障缺口最明显、也最有能力负担一份可负担保单的一群人,这正是 MediAsas 想要触及的第一个目标群体。
如果你至今都没有购买私人医药卡,MediAsas 提供了一个门槛相对较低的入门选项。它会以独立保障型产品的形式推出,不跟投资挂钩,这一点跟市场现况有明显差异。
白皮书披露,目前市面上超过70%的 MHIT 保单是以附加险形式捆绑在投资连结保单里(比如储蓄保险、ASNB COVR),投保人的医疗保障因此可能受到投资账户表现、提款或加保决定的影响。
投资连结保单虽然理论上提供更大的财务弹性,但多数投保人对运作机制并不真正理解,也因此增加了保障不足却不自知的风险。MediAsas 刻意跟投资脱钩,正是针对这个问题设计的。
延伸阅读:
现有保单保费上涨、想找更负担方案的人
如果你已经有医药卡,但最近几年保费涨幅让你吃不消,MediAsas 的双层产品设计(Teras 和 Fleksi)提供了另一种选择空间。不过要注意,MediAsas 目前只在试点阶段,保障细节和最终定价都还没完全确定,转换前建议先看清楚自己现有保单的保障范围,再做比较。
根据白皮书披露的数据,在2025年推出临时性保费涨幅上限措施之前,多数保单持有人的保费调涨幅度最高达40%。2024年重新定价的保单当中,涨幅分布如下:
| 保费调涨幅度 | 占重新定价保单比例 |
| 低于10% | 21% |
| 11%至20% | 40% |
| 21%至40% | 30% |
| 41%至60% | 5% |
| 60%以上 | 4% |
2024年1月至2025年6月期间,保险及 Takaful 公司通报约34万份 MHIT 保单遭保单持有人退保,占重新定价保单的5.2%,多数发生在保费因医疗通胀调涨之后。这批退保的人,目前缺乏可以转换的替代方案,这也是 MediAsas 想要补上的第二块缺口。
根据白皮书,这项临时性措施已在2024年12月公布,将多数保单持有人每年因医疗理赔通胀导致的保费调涨幅度限制在10%以内,措施维持到2026年底为止。
SSF 也要分享好康给你,如果你是第一次买保险,觉得保费太贵承担不起,政府其实有提供两种保费折扣计划:
- i-MULA 50计划是什么?买保险就能拿 RM50 保费补贴?申请全攻略
- B40 买政府的 MyCoverage(Perlindungan Tenang 2025)保险可获 RM 30 的 PTV 3.0 安定券?如何领取?
曾经确诊疾病的人,也有机会投保
这是 MediAsas 相对现有医药卡一个明显的设计差异。国家银行和卫生部说明,MediAsas 会放宽部分既往病史人士的投保门槛,包括:
- 进入缓解期的早期癌症(例如乳癌、大肠癌、前列腺癌、子宫颈癌,符合缓解条件后可按标准风险处理)
- 单一血管冠状动脉疾病(可申请 MediAsas Fleksi,但可能需要缴付额外保费)
- 病情稳定且控制良好的部分精神健康与发育障碍(可能加收保费)
- 轻度和中度自闭症
「获准投保」不等于「原有疾病获得保障」。官方以乳癌康复者为例:即使成功投保 MediAsas,未来跟原有乳癌相关的治疗仍可能被列为除外责任,但如果之后出现跟原有疾病无关的医疗问题,就能按保单条款获得赔付,风险较高的申请人也可能需要缴付额外保费。
官方强调,这已经是相对现有市场的进步。目前多数医药卡的核保方式是,只要有既往病史,即使相对轻微,也可能导致完全无法投保,连跟原有疾病无关的保障都拿不到。
MediAsas vs 现有私人医药卡,差在哪里?
| 项目 | MediAsas | 一般私人医药卡(投资连结型) |
| 产品性质 | 纯保障型, 独立医疗保险/takaful | 多数捆绑投资连结保单 |
| 保费 | 预计 RM 60 至 RM 550/月 | 视年龄、保额、保险公司 差异大,通常起价更高 |
| 保障年龄 | 最高至85岁 | 视保单而定, 部分可保至终身 |
| 年保额 | RM 100,000 – RM 300,000 皆无终身限额 | 部分市面保单已达百万令吉级别 |
| 既往病史处理 | 白皮书阶段提及会提升可携性, 细节未定 | 多数需核保, 既往病史可能除外或加费 |
| 网络医院机制 | 设有网络内/网络外共付差异 | 视各保险公司网络而定 |
常见误解:MediAsas 会取代我的医药卡吗?
不会。MediAsas 是政府设计的基础型产品,目标是补上目前保障缺口,尤其是完全没有医疗保险的族群,并不是要取代市面上保障更全面的医药卡。如果你已经有涵盖范围较广、保额较高的医药卡,MediAsas 目前释出的资讯并没有显示它在保障深度上能超越这类保单。
白皮书的建议是,现有保单持有人适合维持现有保单,直到 MediAsas 正式推出,这样在决定要转换时才能顺利衔接,不会出现保障空窗期。如果你现在就退保,之后想转换到 MediAsas,反而可能要重新经历核保和等待期的流程。
MediAsas vs 政府现有的医疗保障,差在哪?
除了私人医药卡,马来西亚政府其实已经为不同族群准备了好几项医疗相关保障,跟 MediAsas 一样都在处理「保障不足」这个问题,但覆盖的内容完全不一样。
| 计划 | 类型 | 保费/成本 | 保障范围 | 谁能保 |
| MediAsas | 私人医疗保险 (政府设计) | RM 60 至 RM 550/月 | 住院医疗, 保至85岁 | 试点期间雪隆居民, 2027年全国开放 |
| EPF i-Lindung | 定期人寿 + 重疾险 | 低至 RM 4 至 RM 10.40/月起 (视保单) | 人寿/重大疾病, 不含住院医药卡, 保额上限 RM 200,000 | EPF 会员 及配偶、 孩子 |
| MySalam | 政府免费福利 (非保险) | 免费 | 住院津贴 RM 50/天 (上限 RM 700/年) + 重大疾病一次性 RM 8,000 (终身一次) | STR 受惠者, 18岁至65岁 |
| Peka B40 | 政府免费福利 (非保险) | 免费 | 健康筛查+ 医疗器材援助最高 RM 20,000+ 癌症治疗奖励金 | 40岁以上 STR 受惠者 |
| PERKESO SOCSO (工伤保险/ 伤残抚恤金/ Lindung 24 Jam) | 社会保险 (多项计划组合) | 工伤保险 由雇主全额负担; Lindung 24 Jam 为工资的 0.75%至1.25%, 由雇员负担 | 因工作而起的伤病、 导致永久残疾 或身故的重症、 非工作时间意外, 不含一般疾病住院 | 有 SOCSO 供款 的受雇人士 |
SOCSO 已经保障医疗情况,为什么还需要 MediAsas?
社交媒体上有不少讨论说 SOCSO(尤其是新推出的 Lindung 24 Jam)比 MediAsas 划算,这个比较需要拆开来看,因为 SOCSO 目前一共涵盖四项保障计划,跟医疗最相关的是工伤保险和伤残抚恤金,两者各自有不同的触发门槛。
工伤保险(Skim Bencana Pekerjaan)只保因工作事故或职业病造成的情况,符合条件可以在 SOCSO 合作诊所或医院接受治疗直至完全康复,费用由 SOCSO 承担,同时提供伤残津贴、康复服务和受养人津贴。但前提是伤病必须因工作而起,跟工作无关的疾病不算在内。
伤残抚恤金(Skim Ilat)的保障范围比较特别,只要是因为任何原因导致永久残疾或身故,不限工作相关,都在保障范围内,甚至包括慢性肾衰竭患者可以在 SOCSO 洗肾中心终身免费洗肾。不过它的门槛是必须达到永久丧失工作能力的程度,一般能治愈出院的疾病住院并不适用。
至于 Lindung 24 Jam,保的是非工作时间发生的意外,官方文件白纸黑字写明不涵盖糖尿病、发烧、高血压等疾病引起的状况,本质上是意外险,跟疾病无关。它的保费也不是固定金额,而是按工资抽取一定比例,首两年 0.75%,接下来三年 1.0%,第六年起调升至 1.25%,由雇员全额承担,且目前对本地雇员改为自愿性参与。
SOCSO 保住了因工作而起的伤病,以及导致永久残疾或身故的重症,中间还留着一块空白:跟工作无关、程度上也没有到永久残疾,但仍然需要住院治疗的一般疾病,例如阑尾炎手术、肺炎住院、可以治愈的癌症疗程等等。这正是 MediAsas 想要填补的位置,两者与其说是互相竞争,不如说是保障不同阶段和不同类型的风险。
已经有 i-Lindung、mySalam、Peka B40,还需要 MediAsas 吗?
这几项政府保障各自处理不同的缺口。i-Lindung 是人寿和重大疾病的一次性赔付,不含住院医药卡功能;mySalam 的住院津贴上限是每年 RM 700,跟实际私人医院住院费用相比只是杯水车薪,而且只能在指定的政府医院、大学医院或军方医院申请;Peka B40 则完全聚焦在免费筛查和医疗器材援助,不涉及住院理赔。
如果你需要的是住院期间实际医疗费用的保障,这几项政府福利目前都无法完整覆盖,这正是 MediAsas 想要填补的位置。至于要不要转换或加保,取决于你现有的保障组合和实际医疗需求,适合先盘点自己手上已经有哪些保障,再判断是否需要额外补上医疗险这一块。
延伸阅读:
- 大马政府津贴B40的7大医疗健康福利!MySalam、Peka B40等申请方法
- MySalam 是什么?如何申请?条件、查询方式、怎样 Claim?B40医疗保险
- PeKa B40 是什么?政府给B40的免费健康检查!有何好处,如何申请?
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- INSAN Selangor 2024保额 RM2.1万!6步申请免费的政府意外保险
- SOCSO 是什么?怎样申请?怎样 Check SOCSO 号码?扣多少?
- 什么情况下可以 Claim SOCSO?赔偿算法?Lindung Faedah索赔步骤
2027年财政预算案:MediAsas 1月全国推行,中小企业员工首年补贴 RM 200
2027年财政预算案确认,MediAsas 会在2027年1月起全国推出。预算案同时公布了几项配套措施:
1. 55岁以下 EPF 会员可用 Akaun Sejahtera 缴保费
你可以用 EPF 第二户口(Akaun Sejahtera)的存款支付 MediAsas 保费,不一定要从薪水里拿钱出来。这是自愿选择,不会自动扣款。
2. 中小企业员工首年保费补贴 RM 200
有帮员工投保 MediAsas 的中小企业,且员工少于 75人,每名员工第一年可获得 RM 200 的保费补贴,每家公司最多 50名 员工受惠,预计约 20万名员工受惠。
3. 私人医院账单统一分类
从2027年起,私人医院要按诊断和治疗类别统一收费分类,让病人更清楚每一笔医疗费用怎么算,减少同一种治疗在不同医院差价太大的情况。这也是上文提到的 DRG 结构性改革的一部分。
延伸阅读:
现在该注意什么?
MediAsas 还在试点阶段,有几个细节目前仍不明朗,值得在决定是否投保前先了解清楚。
【SSF 分析】等待期未明确
卫生部至今没有说明 MediAsas 是否会豁免等待期,也没有说明保单持有人是否能在保障生效首日就提出理赔。一般传统医药卡设有30天的一般等待期,加上针对高血压、癌症、心血管疾病等特定疾病的120天等待期。
MediAsas 的试点期只有8月至10月三个月,比120天的等待期还短,这意味着如果等待期照旧适用,试点期间投保的人可能来不及经历完整的理赔周期就结束试点了。这一点我们认为是目前信息最不透明的地方,建议投保前直接向参与的保险公司确认清楚。
试点期间买的保单,价格会不会之后涨?
官方文告只说「最终保费将在全国推行前敲定」,没有说明试点期间投保的人,2027年正式定价出炉后保费是否会调整。如果你考虑在试点阶段投保,这是值得事先问清楚的问题。
我该现在转换医药卡吗?
MediAsas 目前仍处于试点阶段,保障细节、共付比例、既往病史处理方式都还没有最终定案,这个阶段并不是评估是否转换保单的理想时间点。适合先观察全国推行前公布的正式条款,再评估 MediAsas 是否符合自己的保障需求,而不是急着退保现有的医药卡。
MediAsas 不代表医疗通胀会停下来
私人医疗成本部长级联合委员会强调,MediAsas 的目标不是做到零医疗通胀。人口老龄化、疾病负担增加、医护人员薪资上涨、医疗科技进步,这些推高医疗成本的因素不会因为 MediAsas 推出就消失,保费未来仍然可能调整,只是希望透过扩大风险池和 DRG 等结构性改革,让调整幅度更温和、更渐进。
跟一般由单一保险公司独立经营的医药卡不同,MediAsas 会汇集多家保险及 takaful 公司的投保和理赔经验,形成更大的风险池。官方也说明,MediAsas 的保障表现会每年检视,根据医疗科技发展、疾病模式变化、薪资上涨等因素决定是否需要调整。
MediAsas 与 RESET 医疗改革框架的关系
MediAsas 只是 RESET 框架下其中一项举措。JBMKKS 同时也在推进另外几项改革:透过马来西亚数码医疗认证网络(MDHCN)推动电子病历互通,落实「一人一病历」原则;全面检讨1998年私人医疗保健设施及服务法令(Act 586)下的执照与注册程序,简化私人医疗机构的发牌流程;以及协调私人医院、保险公司、takaful 业者与监管机构,预计在2026年8月前完成医院账单分类和呈现方式的统一框架,提升账单透明度。
这些改革跟 MediAsas 一样,都是为了处理马来西亚私人医疗成本持续上涨的问题,短期内不会一次到位,但方向已经逐步清晰。
DRG 付费制度:医院收费方式的结构性改变
MediAsas 也会带动私人医院的收费机制转型,逐步引入疾病诊断相关分组(DRG)付费制度。传统做法是医院按每项医疗服务逐项收费,DRG 则是根据患者的诊断、治疗程序和病情复杂程度,为整个住院病例预先设定一个总价。
官方说明,DRG 初期不会立刻全面取代按服务收费模式,而是两种机制并行,目的是避免收费方式突然转变造成价格冲击。私人医院加入这个网络采取自愿原则,实际价格由采购方和医院协商确定。
DRG 价格不是治疗费用的上限,医生仍然要按患者的临床需要决定治疗方式,不能因为某个病例已有 DRG 定价,就减少必要的检查或治疗。为防止医院为控制成本而出现治疗不足,卫生部旗下的 ProtectHealth 公司会透过「医疗成效、欺诈、浪费与滥用」平台(COFWA)监察治疗成效,把医疗服务提供者的表现跟患者实际治疗结果挂钩,而不只是看成本。
常见问题 FAQ
MediAsas 几时开始试点?
MediAsas 试点计划从2026年7月底开始,到2026年10月结束,地点在雪隆一带,由六家保险及 takaful 公司和指定私人医院参与。
MediAsas 保费大概是多少?
官方公布的参考月保费区间是 RM 60 至 RM 550,适用于70岁以下的新投保者,确切的分龄保费表会在全国推行前公布。
MediAsas 会取代我现有的医药卡吗?
不会。MediAsas 是基础型保障产品,目标是补上保障缺口,尤其针对完全没有医疗保险的族群,不是要取代市面上保障范围更全面的医药卡。
MediAsas 跟市面上现有的医药卡有什么不同?
跟市面产品一样,MediAsas 属于自愿性保障计划,但设计上更透明易懂,会以独立产品形式推出,保障内容不分保险公司都会标准化,同时具备让保费长期更稳定的机制。
谁可以购买 MediAsas?
试点阶段主要开放给雪隆一带、透过参与的六家保险/takaful 公司投保的人,全国推行后预计会开放给全马70岁以下的新投保者,保障可以延续至85岁。
MediAsas 什么时候全国推行?
根据官方时间表,MediAsas 预计在2027年1月开始全国推行,试点期间收集到的操作经验会用来完善全国推行前的实施安排。
MediAsas 是社会保险吗?会取代公共医疗系统吗?
不是。MediAsas 是自愿性计划,目的是协助有能力也有意愿负担私人医疗保障的人加强保护,不会取代公共医疗系统,政府医院和诊所仍会持续为所有大马人提供普及医疗服务。
我现有的医药卡可以直接转换成 MediAsas 吗?
如果转换到的是同一家保险公司推出的 MediAsas,理论上可以不必重新核保、不必再等待期。这项安排目前只针对同一保险公司内部转换,跨保险公司转换是否享有同样待遇,官方还没有说明。
结论
医疗通胀不是抽象的数字,而是每次续保时保费单上多出来的那一截。MediAsas 能不能真正缓解这个压力,现在下定论还太早,等待期不明、共付细节未定、保费衔接机制没有说清楚,都是试点结束前值得持续关注的地方。它不会取代你手上的医药卡,也不会让政府现有的这几项福利变得多余,比较实际的做法,是先搞懂自己现有的保障组合覆盖了哪些缺口,再决定要不要把 MediAsas 加进来。
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。