




ASNB 最近推出的 ASNB COVR 计划或许可以同时解决累积财富和保险保障的问题。
国家银行(BNM)在《2024年报》中的统计就显示:61%的马来西亚人无法立即拿出 RM1,000 应急,而一场突如其来的意外或疾病,却可能让整个家庭的储蓄瞬间清零。
而马来西亚的医疗通胀高达15%,远远高于全球平均的10%,保费还年增21%。
这样的窘境把很多大马人逼得进退两难,纠结到底要投资还是要买保险?
投资可以累积财富,但没有保障,一旦发生意外就得靠家人;保险能提供保障,但保费高又觉得钱“沉没”。
ASNB COVR 的出现,正好切中这个矛盾:每月最低 RM40,75% 继续帮你投资在 ASNB 单位信托赚派息,25% 自动换成 Takaful 保障,高达 RM100,000。
听起来很美,但问题是,这样的设计,真的能两全其美吗?它是聪明的理财选择,还是另一个「看似便宜,背后却有限制」的产品?
本文和你分享 ASNB COVR 是什么?它的特点?有哪些保费方案?需要付哪些费用?申请条件?如何购买 ASNB COVR?ASNB COVR的回报和保险部分到底值不值得?有什么优点和缺点?适合谁?退保后能不能拿回钱及常见问题解答。
ASNB COVR 是什么?
ASNB COVR 是一份投资 + 一份回教保险(Takaful),运作方式和储蓄保险/投资连结型保险很类似,但不完全一样。

它把投资和保障绑在同一个计划里:你每个月缴的钱,大约 75% 会被投资到 ASNB 的单位信托(unit trust),继续帮你赚取 ASNB 派息;而剩下的 25% 则会自动转成 Takaful 保费,由 Takaful Ikhlas Family Berhad (TIFB) 管理,为你提供保障。
不过,ASNB COVR 的 Takaful 部分和传统储蓄保险不同,完全没有「现金价值」,所以不能提款,退保也不会有退款。
ASNB 给出的卖点是最低 RM40 就能参与,门槛非常低,学生或刚出社会的人也能开始。保障额度高于 RM100,000,保障范围涵盖身故、永久残疾、36种严重疾病及丧葬援助(khairat kematian)。
听起来的确像是一个「入门理财的聪明选择」。但现实要考虑的是:
- 75% 的投资部分,能不能带来你预期的回酬?
- 25% 的保障部分,和市面上的保险相比,够不够全面?
- 长期缴费下来,ASNB COVR 真的是「便宜+划算」吗?
这些问题,才是决定 ASNB COVR 值不值得的关键。
延伸阅读:
ASNB COVR 有什么特点?
要真正判断 ASNB COVR 值不值得,就要先看清楚它的核心特点。
前面提过,ASNB COVR 是一个「投资 + 保险」的组合,其中 75% 的费用会进入 ASNB 的单位信托基金。不过,这里有个限制:投资者并不能完全自由选择要投在哪个基金,因为 ASNB 已经设定了可供选择的基金范围,并非所有 ASNB 的基金都能用在 COVR 里。
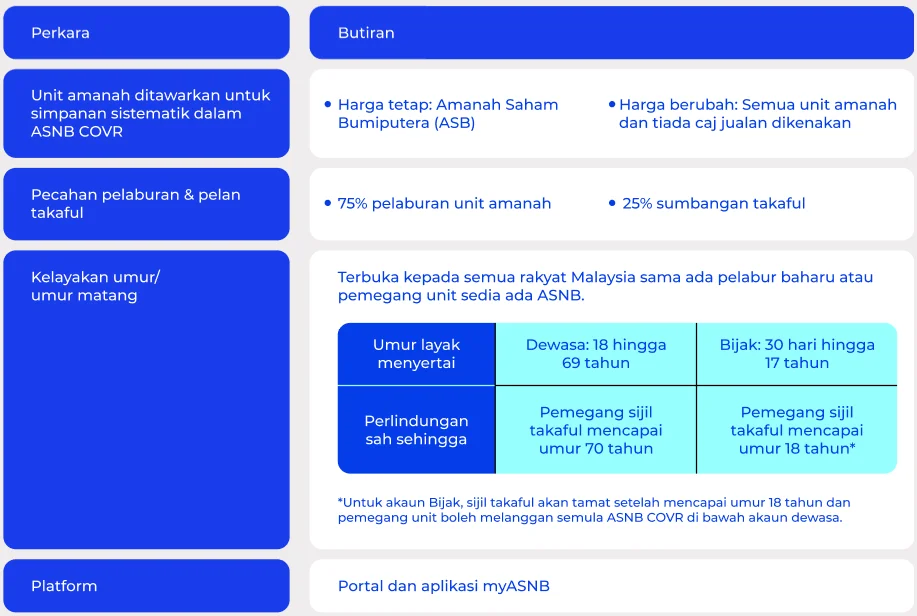
ASNB 基金分为两大类:
- Harga Tetap(固定价格):只限 Amanah Saham Bumiputera (ASB),价格稳定,比较适合想要稳健存钱的人,但华人不能投资
- Harga Berubah(浮动价格):ASNB 的其他单位信托基金,价格会随市场波动,潜在回酬更高,但风险也相对更大。但华人和土著都能投资。另外,它没有销售费(sales charge),这一点其实比很多外面的 unit trust 更有吸引力。
- ASN
- ASN Ekuiti 2
- ASN Ekuiti 3
- ASN Ekuiti 5
- ASN Imbang 1
- ASN Imbang 2
- ASN Imbang 3 Global
- ASN Sara 1
- ASN Sara 2
- ASN Ekuiti Global
- ASN Sukuk
至于保障部分,剩下的 25% 会自动转成 Takaful 保费,由 Takaful Ikhlas 管理,提供的保障范围包括自然身故、意外身故、永久全面残疾(不管是自然还是意外)、重大疾病(critical illness,涵盖部分常见疾病),以及丧葬援助金(Khairat Kematian)。
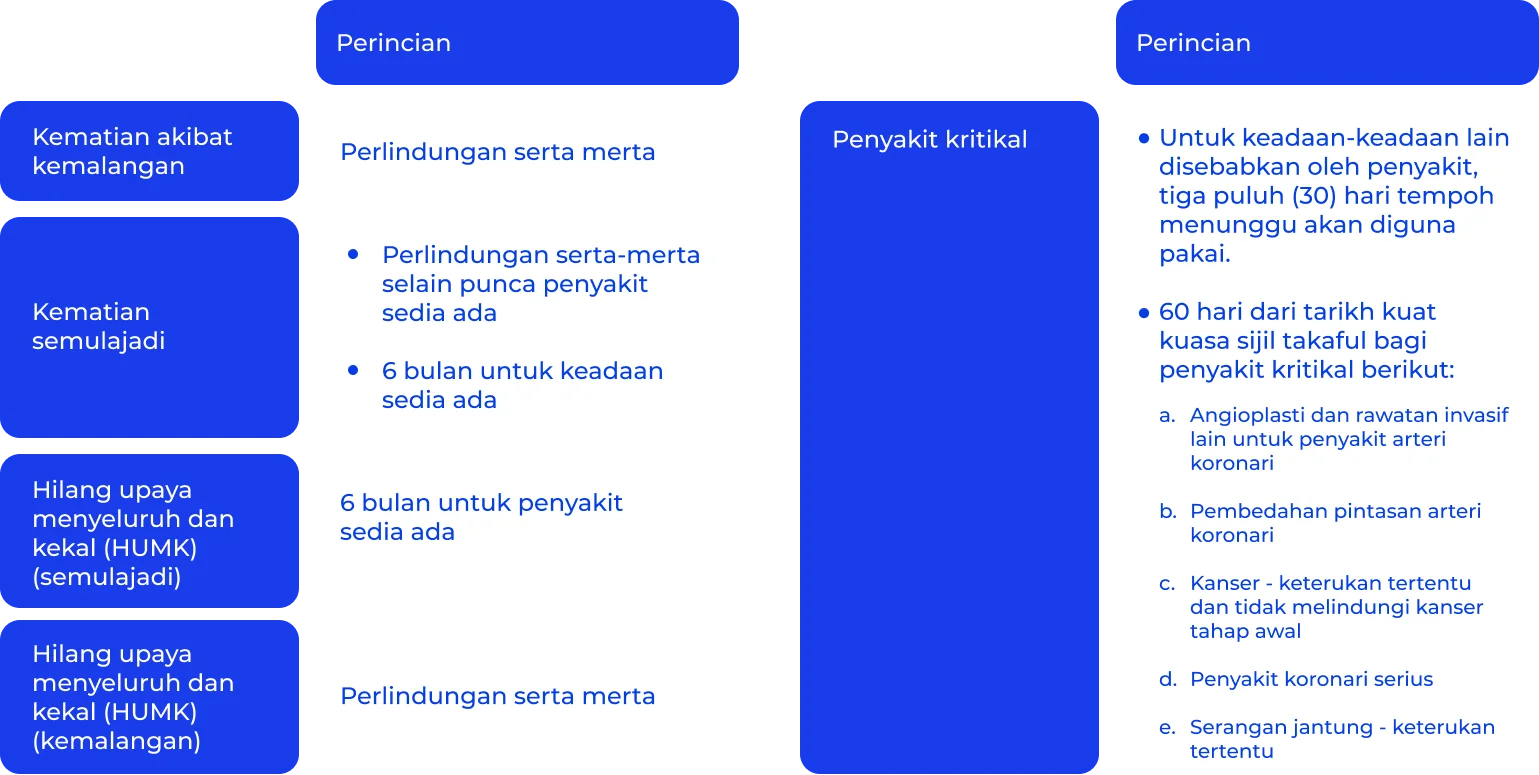
其中大多数保障会即时生效,例如意外身故;但疾病保障需要等待30 天,而特定重大疾病(像癌症、心脏病、冠状动脉手术等)则需要等 6 个月。整体来看,这些等待期和市面上的 Takaful 产品差不多,并不算苛刻。
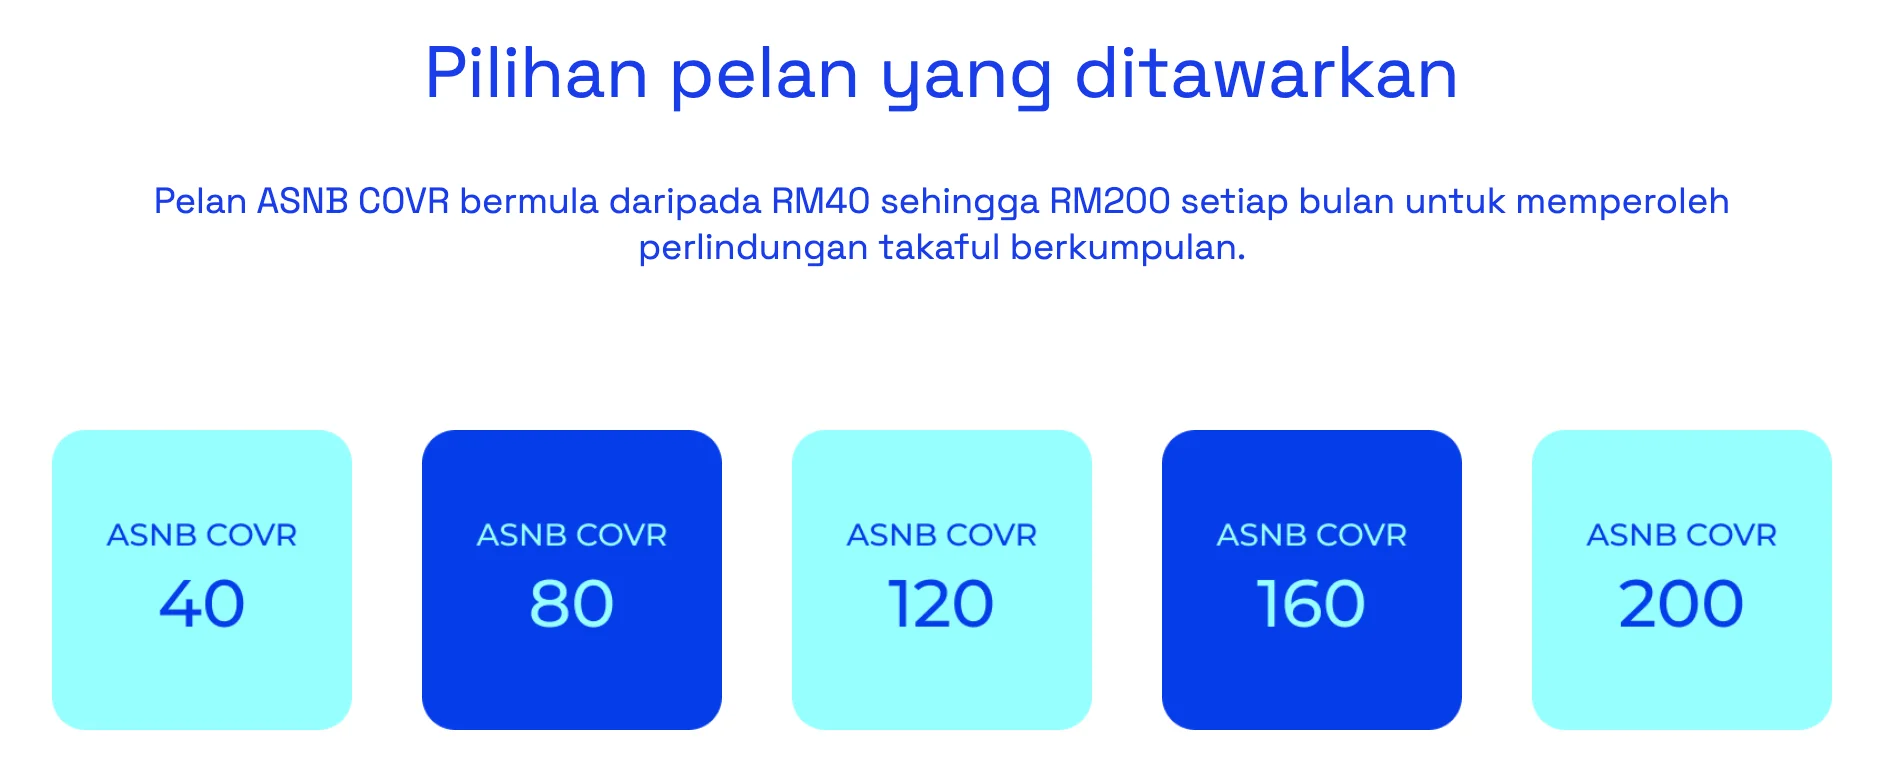
缴费方式方面,ASNB COVR 提供五种固定的月缴方案:RM40、RM60、RM100、RM120、RM200。缴得越高,投资金额和保障额度就越大,最高可享有 RM100,000 的保障。
整体来说,ASNB COVR 的卖点就是低门槛、双重功能(投资+保障)、手续简单(全程线上)。不过,光看这些优点还不够,我们还得冷静分析:它的投资回酬到底能不能跑赢通胀?它的保障额度够不够实际?跟市面上的保险产品相比,又是否真的划算?
ASNB COVR 保障什么?5 种月缴方案
不管你选哪个方案,大约都是 75% 拿去投资,25% 拿去做保障。区别只在于你每个月愿意缴多少钱,决定了未来的投资本金和保障额度。
| 方案 | COVR 40 | COVR 80 | COVR 120 | COVR 160 | COVR 200 |
| 月缴金额(RM) | 40 | 80 | 120 | 160 | 200 |
| 投资比例 | 30 | 60 | 90 | 120 | 150 |
| 保险比例 | 10 | 20 | 30 | 40 | 50 |
| 保障范围+保额(RM) | |||||
| 自然身故/残疾 | -成人:30,000 -Bijak/青少年:50,000 | -成人:60,000 -Bijak/青少年:100,000 | -成人:90,000 -Bijak/青少年:150,000 | -成人:120,000 -Bijak/青少年:200,000 | -成人150,000 -Bijak/青少年:250,000 |
| 意外身故/残疾 | -成人:60,000 -Bijak/青少年:100,000 | -成人:120,000 -Bijak/青少年:200,000 | -成人:180,000 -Bijak/青少年:300,000 | -成人:240,000 -Bijak/青少年:400,000 | -成人:300,000 -Bijak/青少年:250,000 |
| 疾病保障 (Critical Illness) | -成人:15,000 -Bijak/青少年:50,000 | -成人:30,000 -Bijak/青少年:100,000 | -成人:45,000 -Bijak/青少年:150,000 | -成人:60,000 -Bijak/青少年:200,000 | -成人:75,000 -Bijak/青少年:250,000 |
| 丧葬援助金 (Khairat Kematian) | -受益人:3,000 -Bijak/Remaja:5,000 -配偶:2,500 -孩子(至多3人):1,000 | ||||
ASNB COVR 涵盖的 36 种重大疾病
| 序号 | 疾病名称 |
| 1 | 中风(导致永久性神经缺损,症状持续存在) |
| 2 | 心脏病发作(特定严重程度) |
| 3 | 肾衰竭(需透析或肾移植) |
| 4 | 癌症(特定严重程度,不包括早期癌症) |
| 5 | 冠状动脉搭桥手术 |
| 6 | 严重冠状动脉疾病 |
| 7 | 冠状动脉血管成形术及其他侵入性治疗 |
| 8 | 末期肝衰竭 |
| 9 | 爆发性病毒性肝炎 |
| 10 | 昏迷(导致永久性神经缺损,症状持续存在) |
| 11 | 良性脑肿瘤(特定严重程度) |
| 12 | 四肢瘫痪 |
| 13 | 失明(永久且不可恢复) |
| 14 | 失聪(永久且不可恢复) |
| 15 | 三度烧伤(特定严重程度) |
| 16 | 输血感染 HIV |
| 17 | 末期肺病 |
| 18 | 脑炎(导致永久性日常生活能力丧失) |
| 19 | 主要器官/骨髓移植 |
| 20 | 永久性语言丧失 |
| 21 | 脑部手术 |
| 22 | 心脏瓣膜手术 |
| 23 | 永久性丧失自理能力 |
| 24 | 细菌性脑膜炎(导致永久性日常生活能力丧失) |
| 25 | 严重头部创伤(导致永久性日常生活能力丧失) |
| 26 | 慢性再生障碍性贫血(导致永久性骨髓衰竭) |
| 27 | 运动神经元病(永久性神经缺损,症状持续存在) |
| 28 | 帕金森病(导致永久性日常生活能力丧失) |
| 29 | 阿尔茨海默病/严重痴呆 |
| 30 | 肌肉营养不良 |
| 31 | 主动脉手术 |
| 32 | 多发性硬化症 |
| 33 | 原发性肺动脉高压(特定严重程度) |
| 34 | 髓质囊性疾病 |
| 35 | 心肌病(特定严重程度) |
| 36 | 系统性红斑狼疮伴严重肾脏并发症 |
除了 ASNB COVR,有没有其他政府的保险也涵盖严重疾病保障的呢?有,你可以参考:
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- MySalam 是什么?如何申请?条件、查询方式、怎样 Claim?B40医疗保险
- B40 买政府的 MyCoverage(Perlindungan Tenang 2025)保险可获 RM 30 的 PTV 3.0 安定券?如何领取?
ASNB COVR 费用
其实 ASNB COVR 的费用部分很「简单粗暴」,主要费用只有 Yuran Wakalah(代理费),就是从 Takaful 部分抽取 30% 或最低 RM3.00(以 RM10.00 takaful 缴费为例)。
其他像退保费(yuran penyerahan)、恢复保单费、部分提款费都不适用,因为 ASNB COVR 的 Takaful 产品没有储蓄成分,所以不会像传统储蓄保险那样复杂。
额外会有 RM10 的印花税(一次性),以及政府征收的 cukai / levi(按现行税率)。
ASNB COVR 申请条件
ASNB COVR 对所有马来西亚人开放,不管你是新投资者还是已经持有 ASNB 单位信托的人都能参与。
年龄条件:
- 成人账户 Akaun Dewasa:18岁 – 69 岁,严重疾病最多至 59 岁
- 青少年账户 Akaun Bijak:30 天 – 17 岁
保障期限:
- 成人账户 Akaun Dewasa:18岁 – 70 岁,严重疾病最多至 69 岁
- 青少年账户 Akaun Bijak:30 天 – 18 岁
需要注意的是,当青少年账户(Akaun Bijak/Remaja)的持有人年满18岁时,系统会自动终止该 ASNB COVR 计划。保障会在最后一次缴费成功后,继续维持一个月。
如果成年人达到70岁,成年账户(Akaun Dewasa)的 ASNB COVR 会在被保险人年满70岁时自动终止,保障同样会再延续一个月。
怎么购买 ASNB COVR 保险?
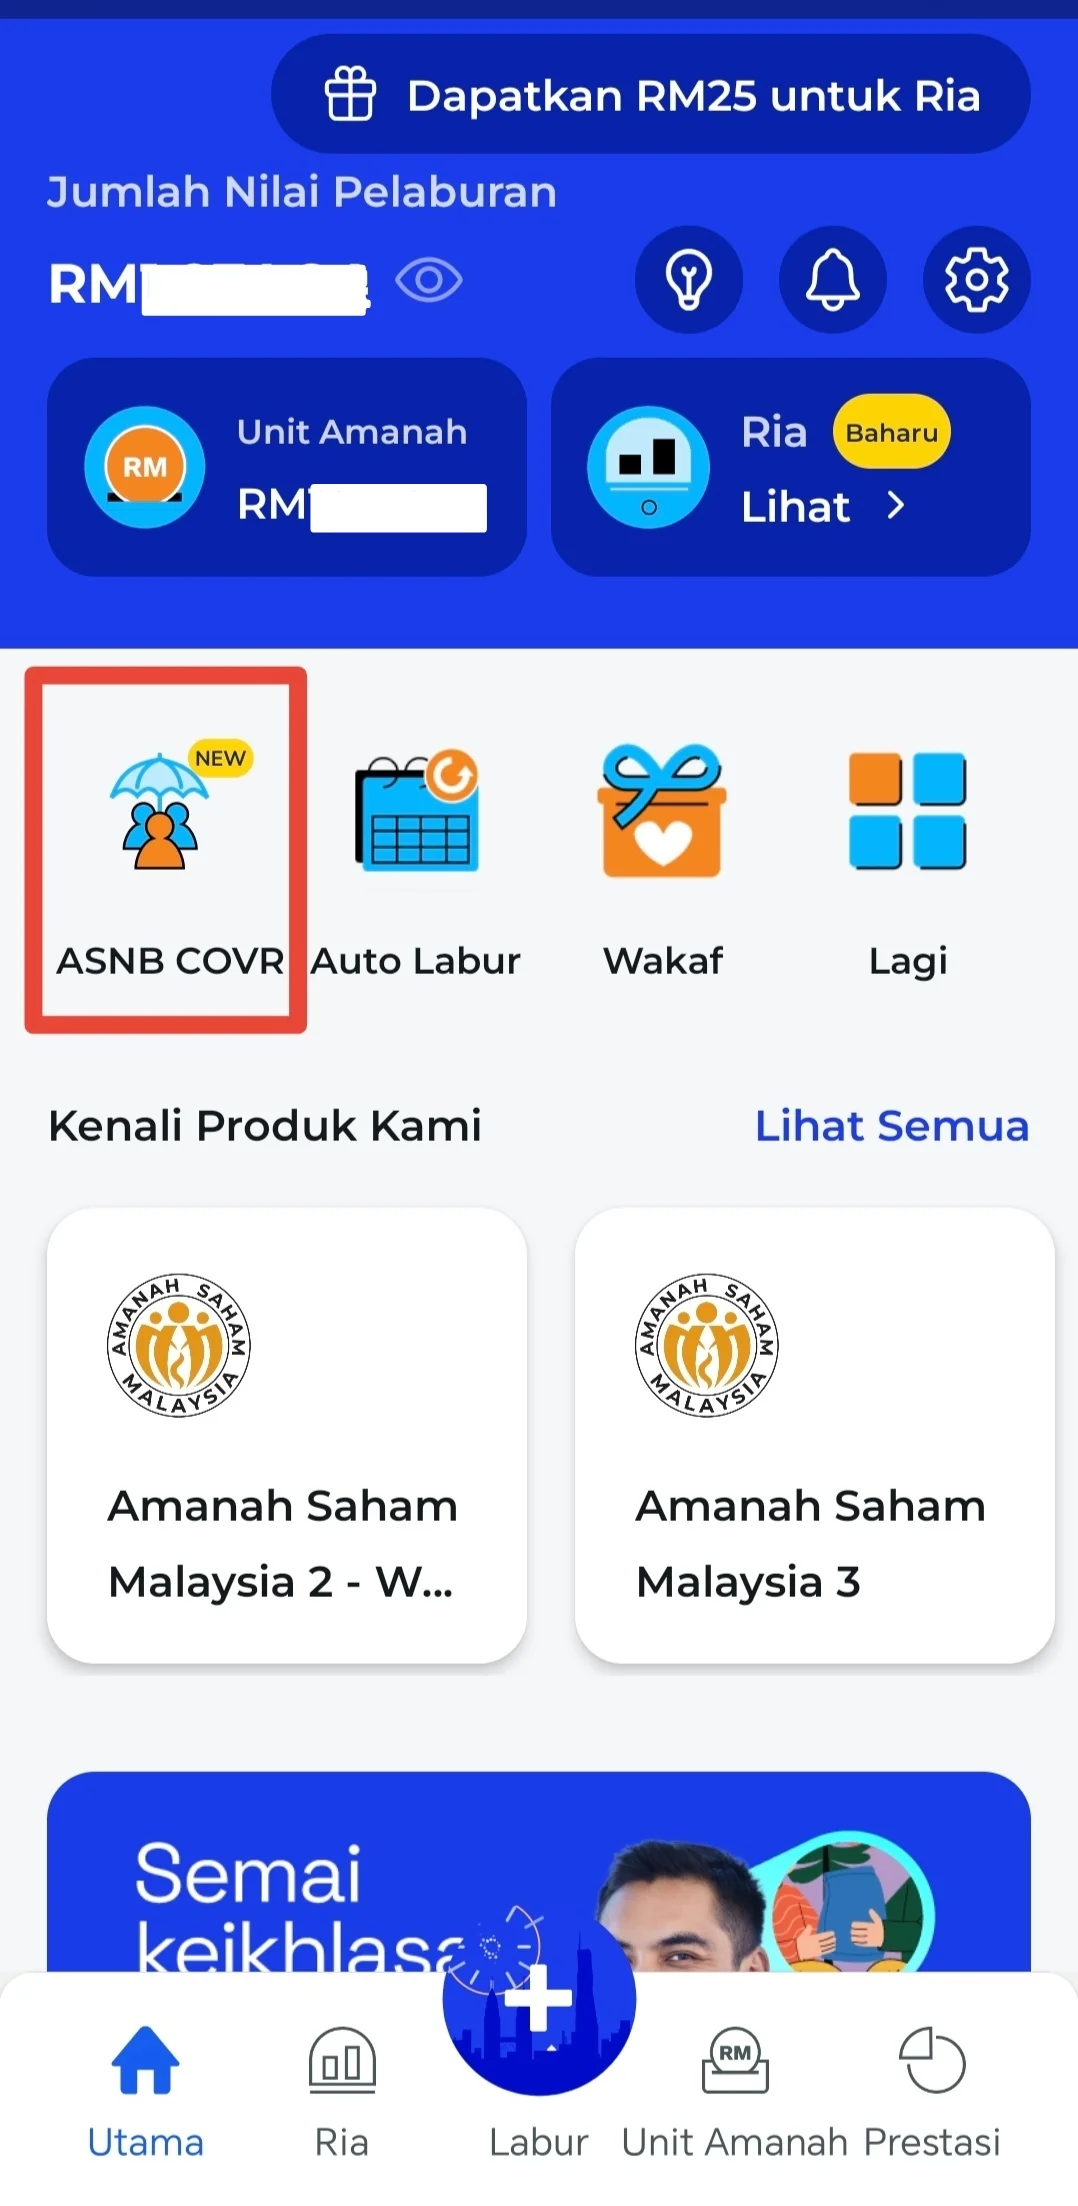
1. 登录 myASNB,点击 ASNB COVR
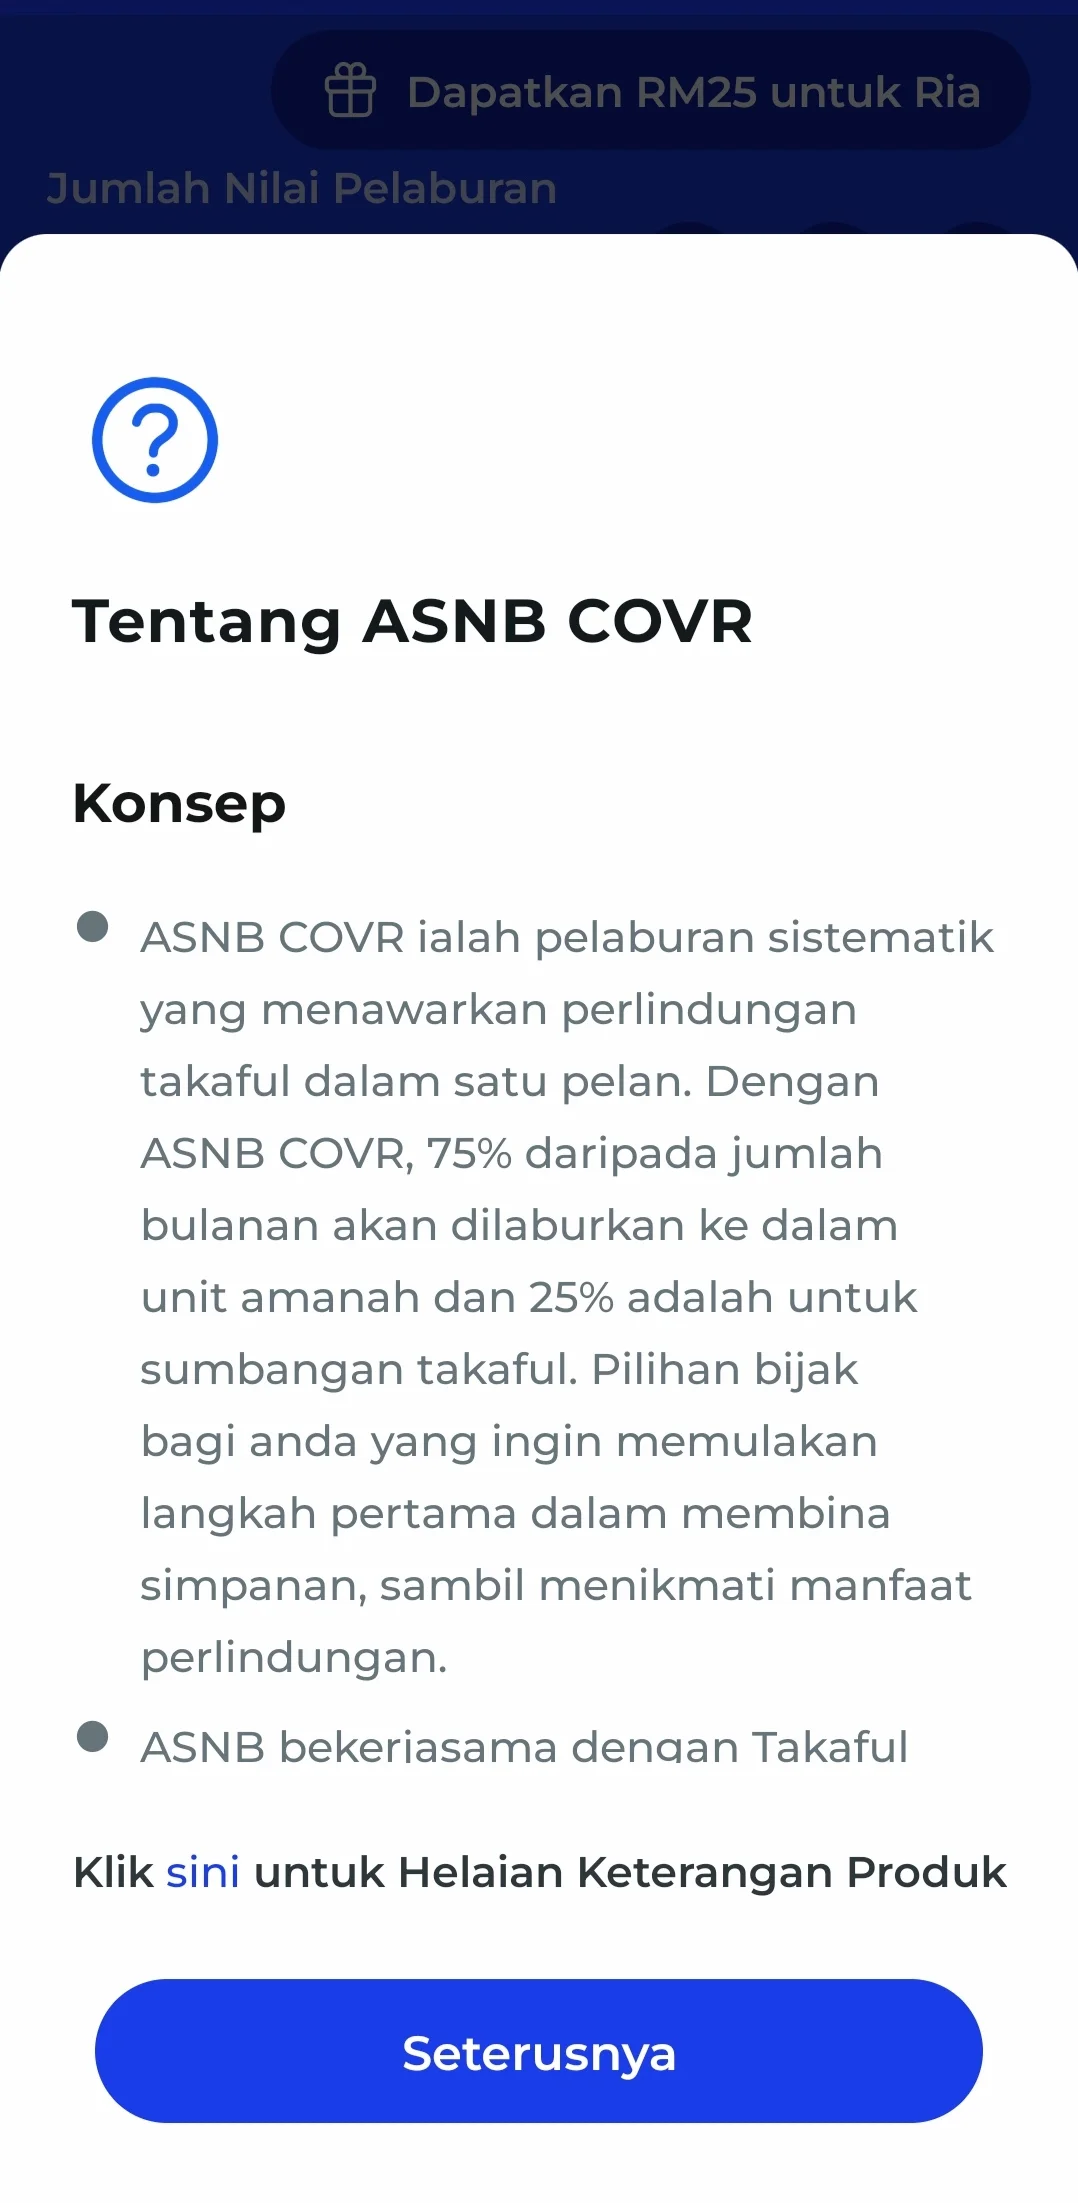
2.阅读 ASNB COVR 事项,点击 Seterusnya
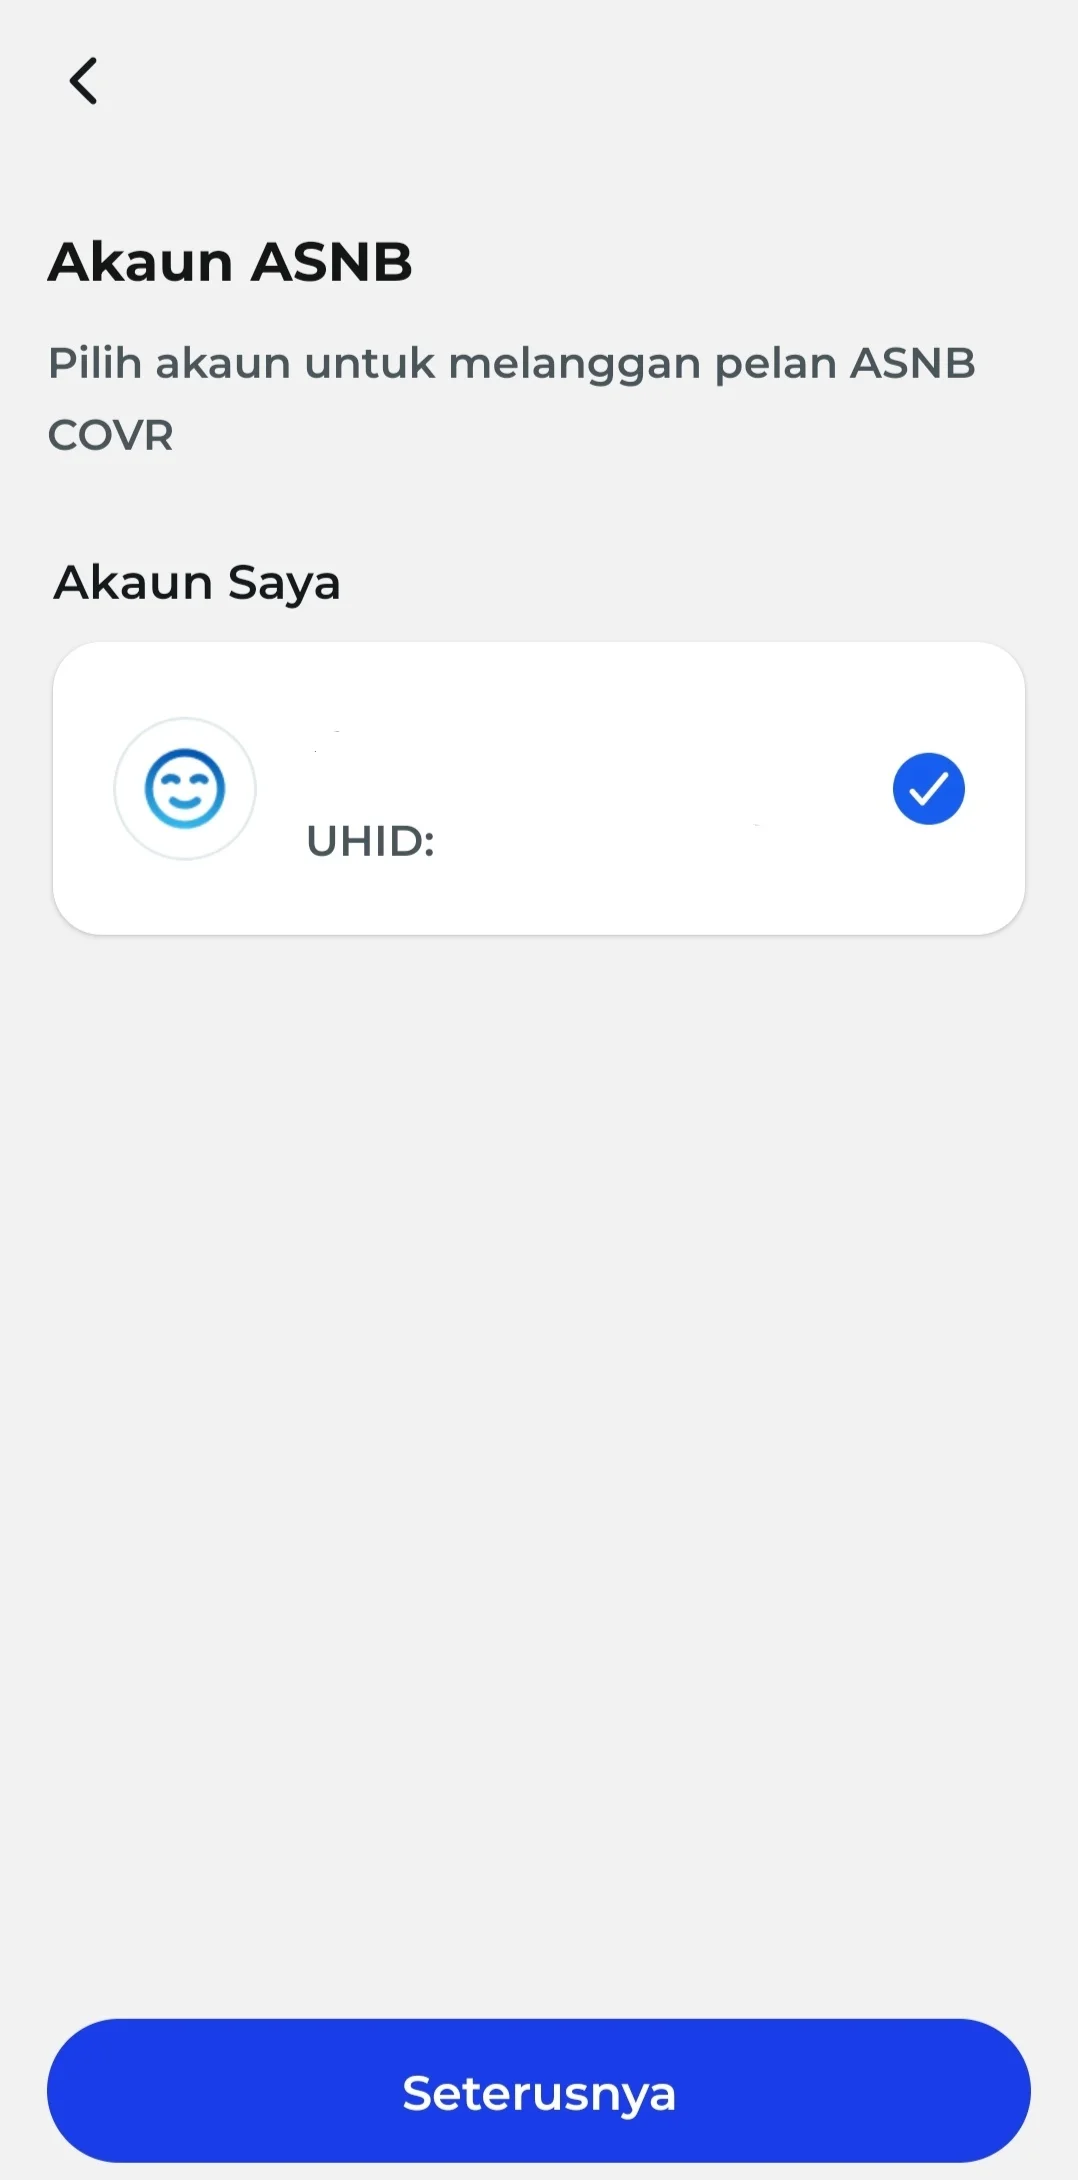
3.点击自己的 ASNB 账号
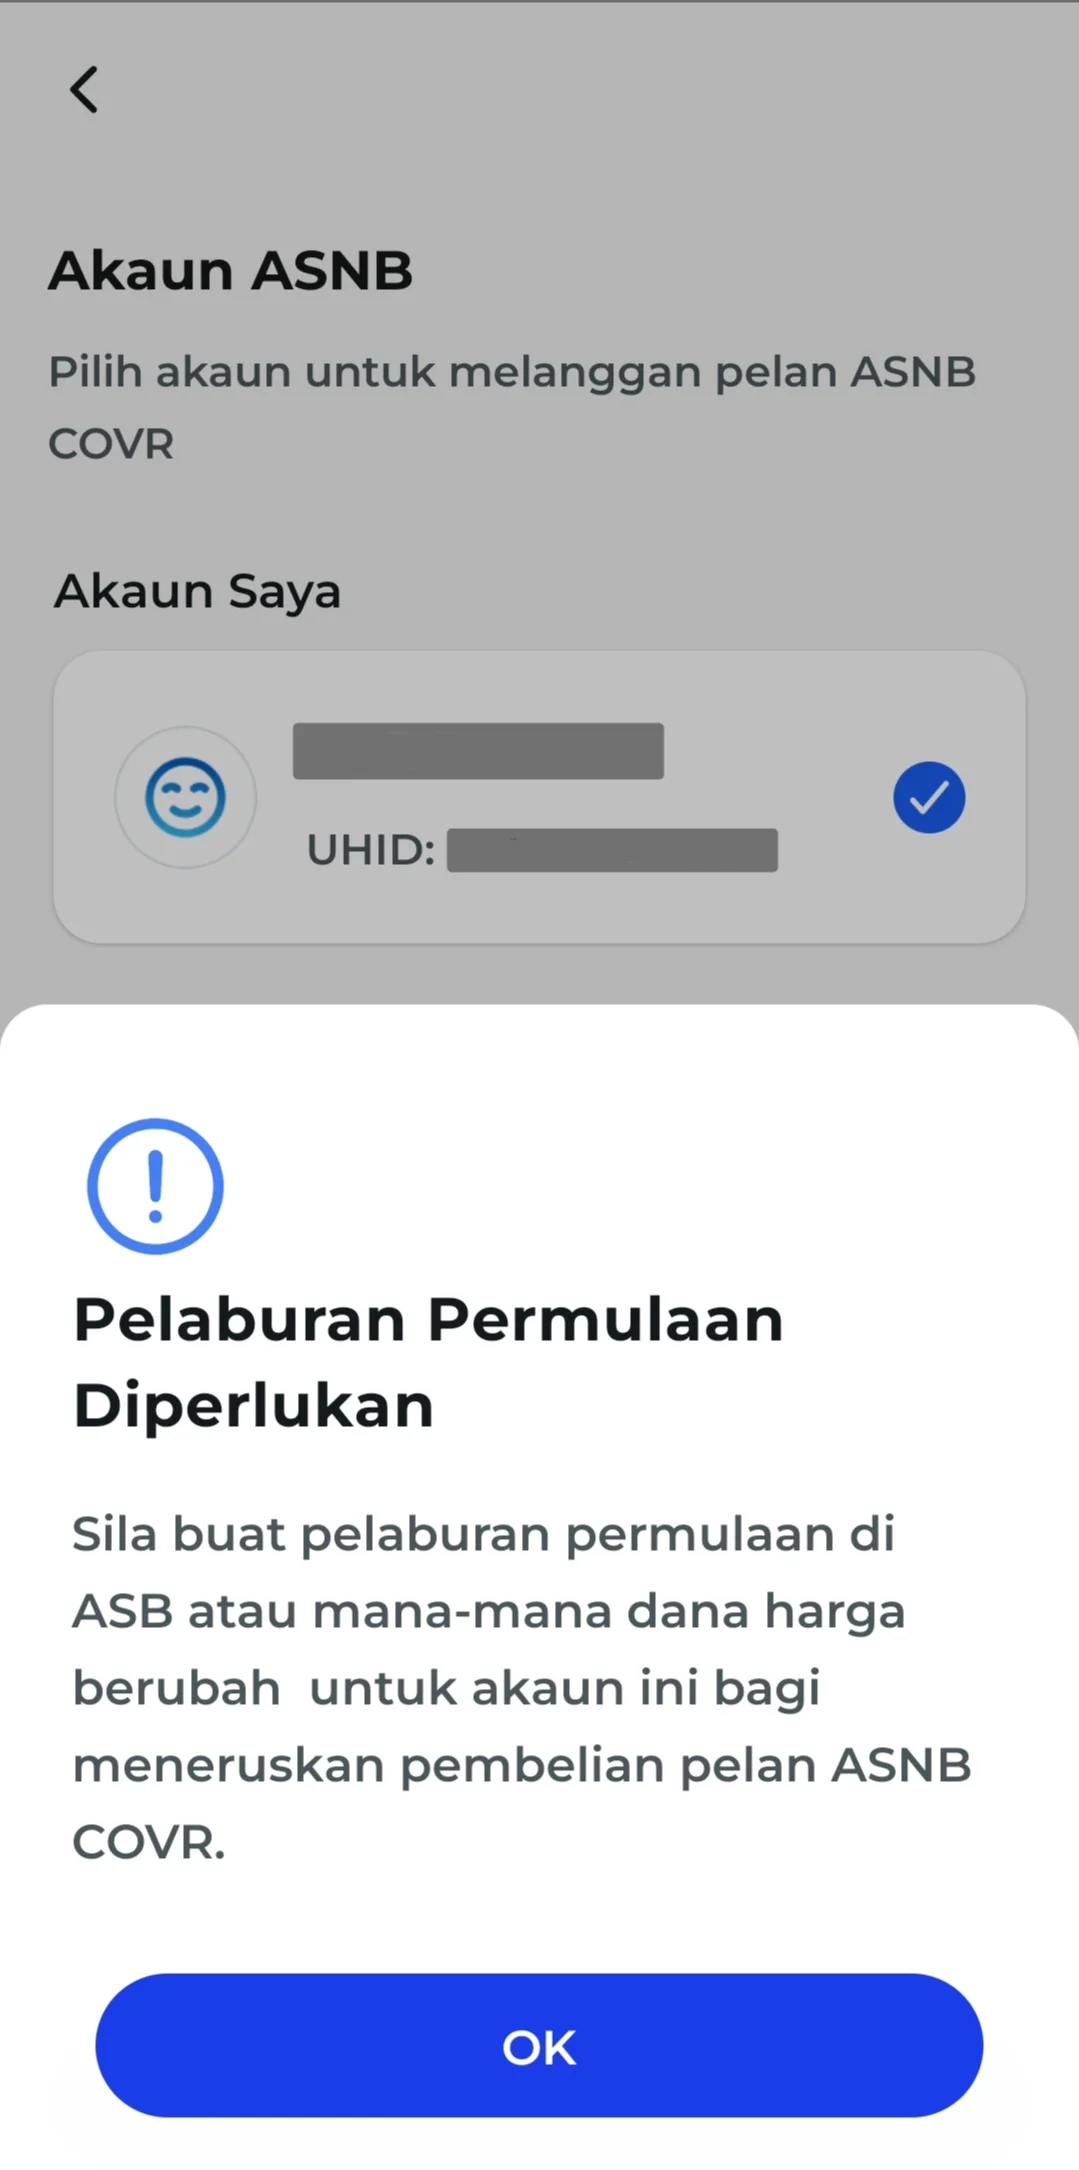
4.购买 ASNB 浮动价格基金
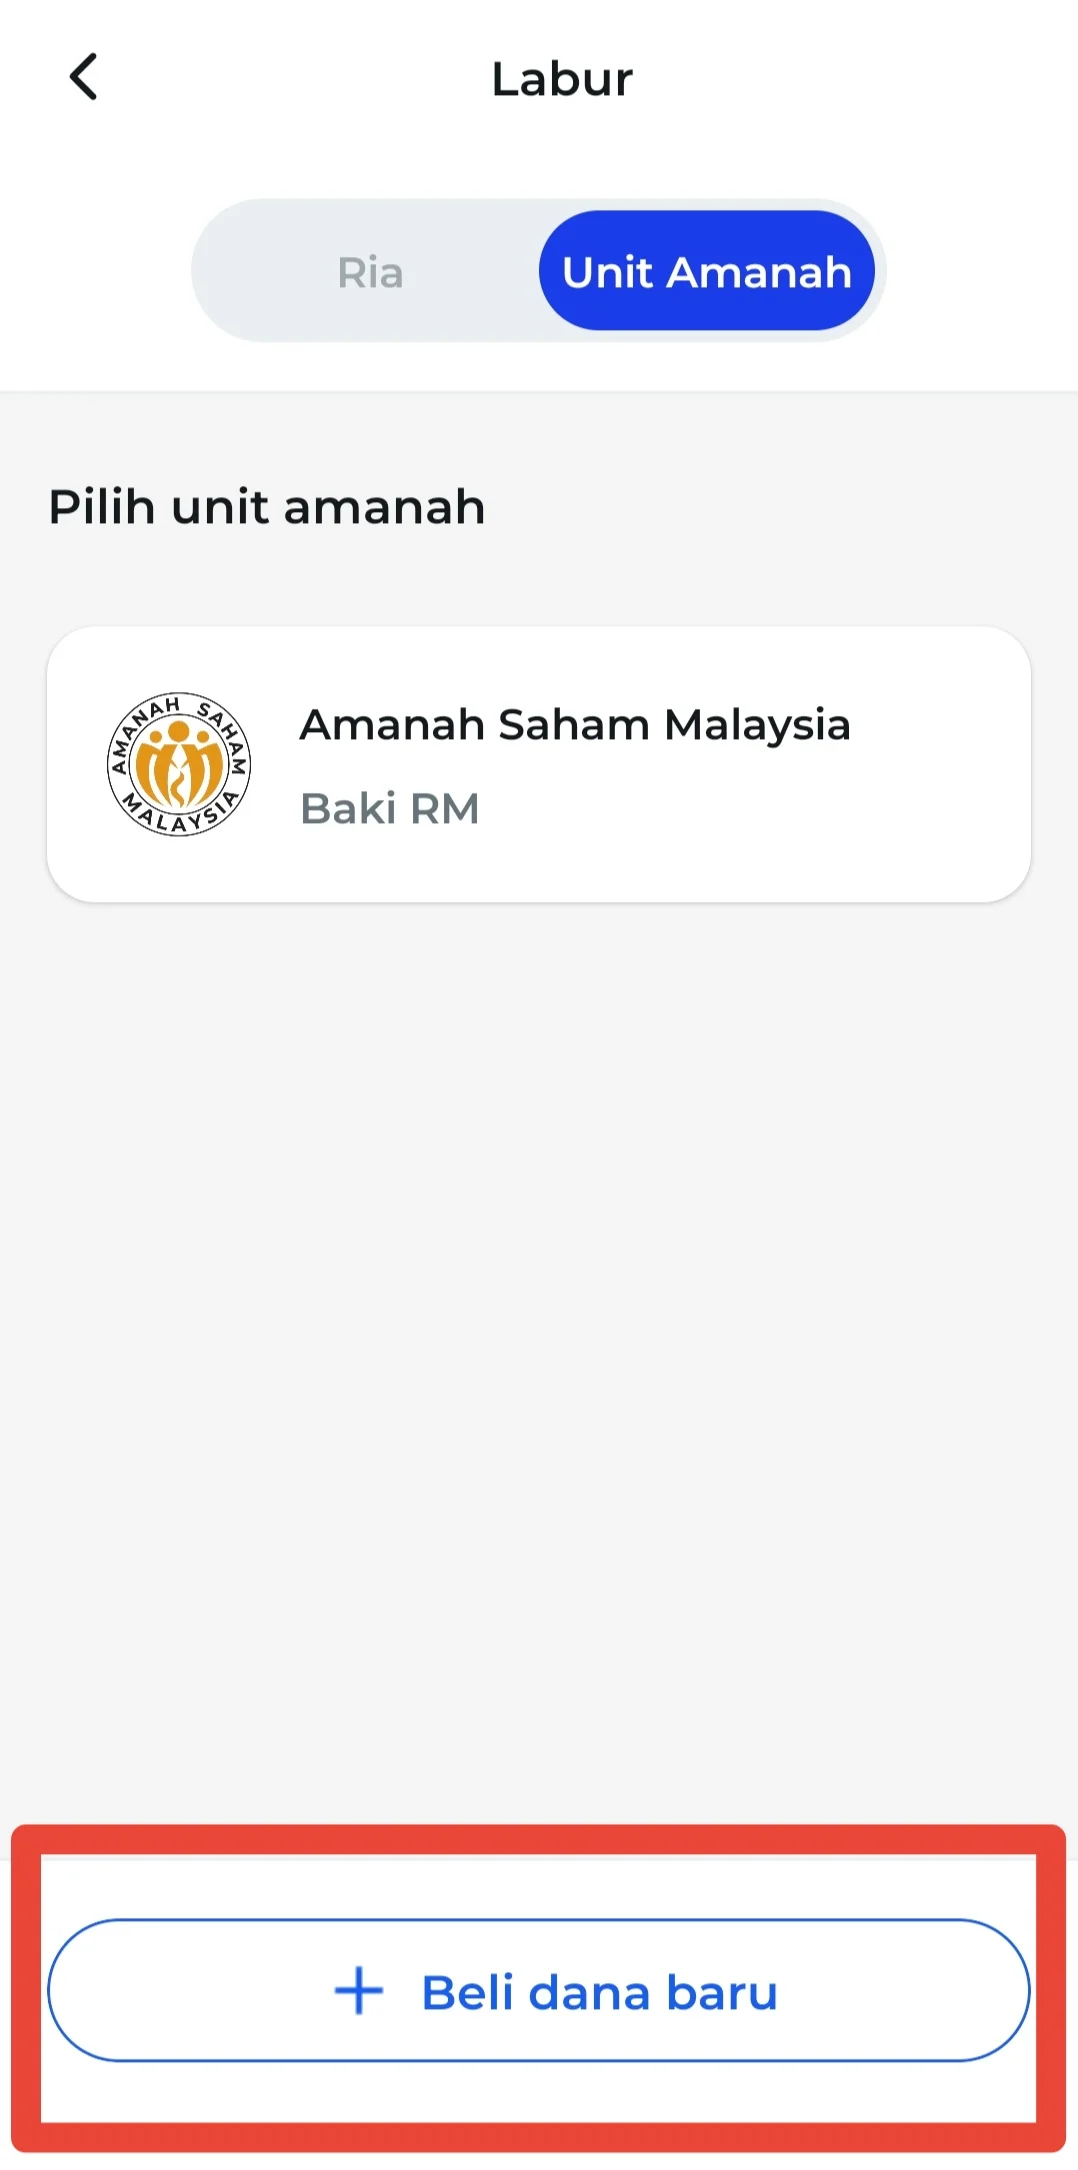
如果你事先不曾购买过任何浮动价格基金,系统会要求你做 Pelaburan Permulaan 开始投资。
- 只要点击 +Beli dana baru
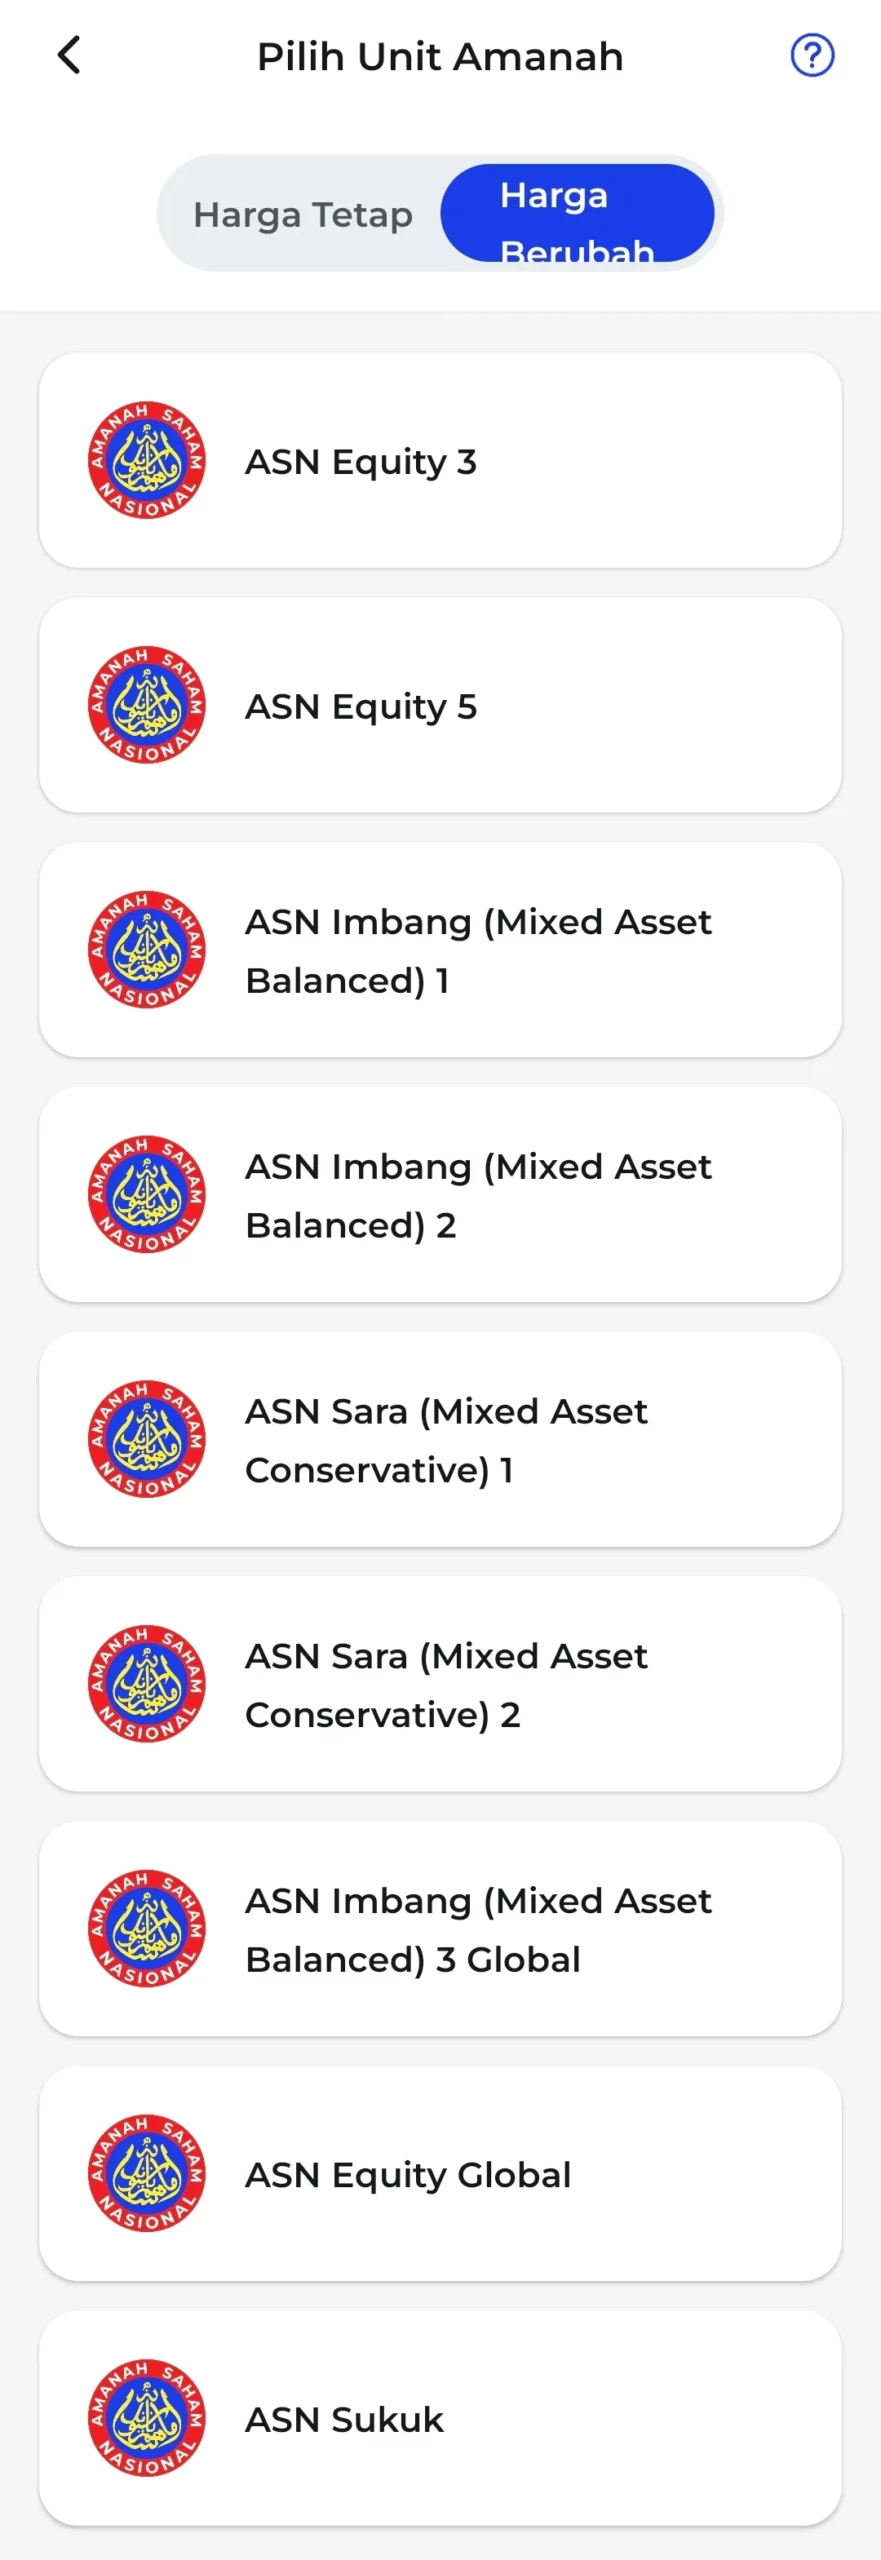
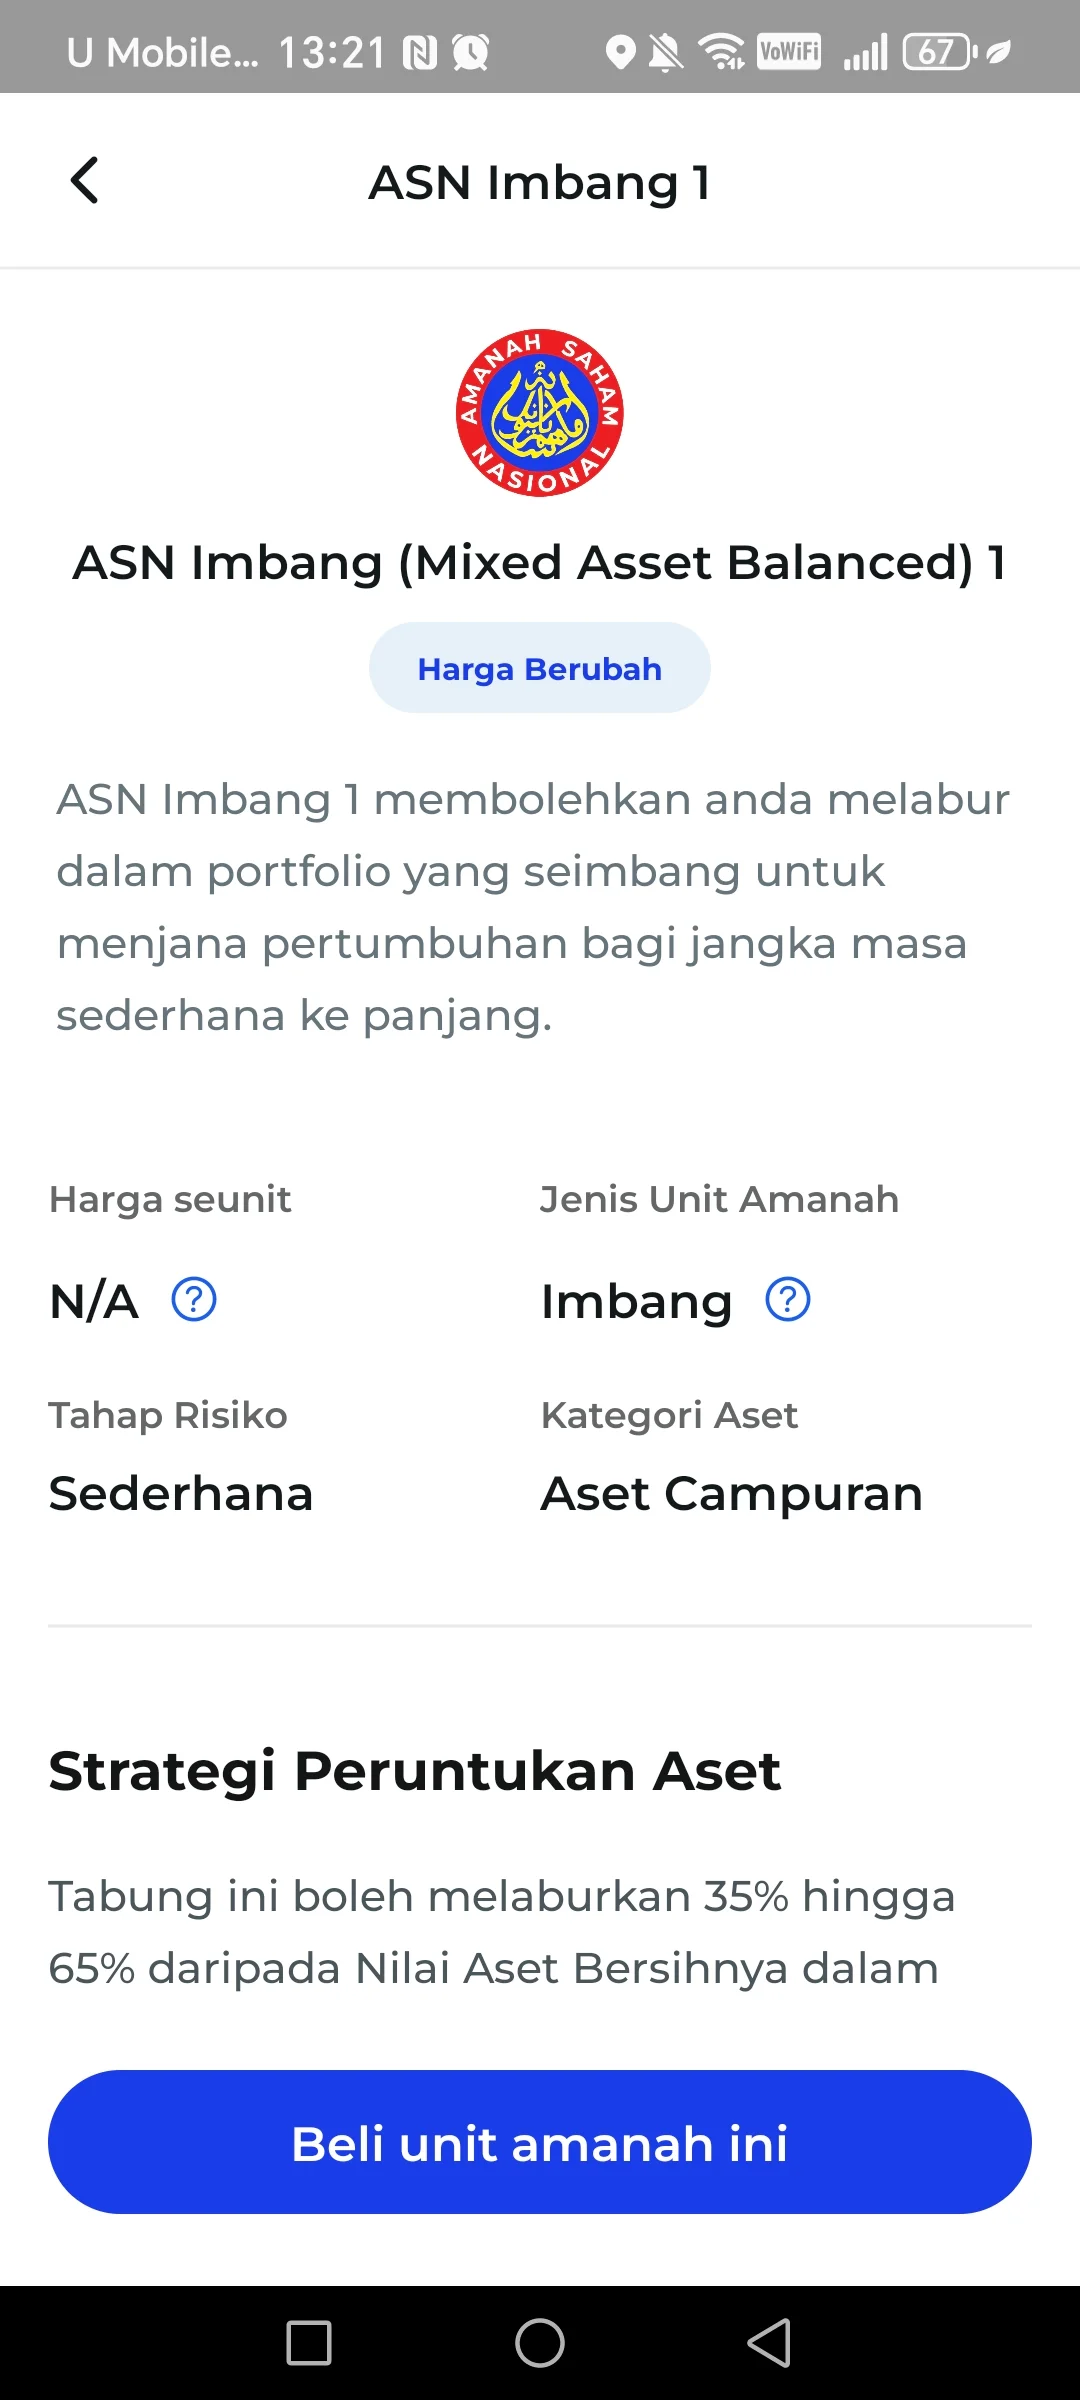
- 选择浮动价格基金(这里小编选择 ASN Imbang 1,仅作为示范,不构成买卖建议)
- 确认购买意愿
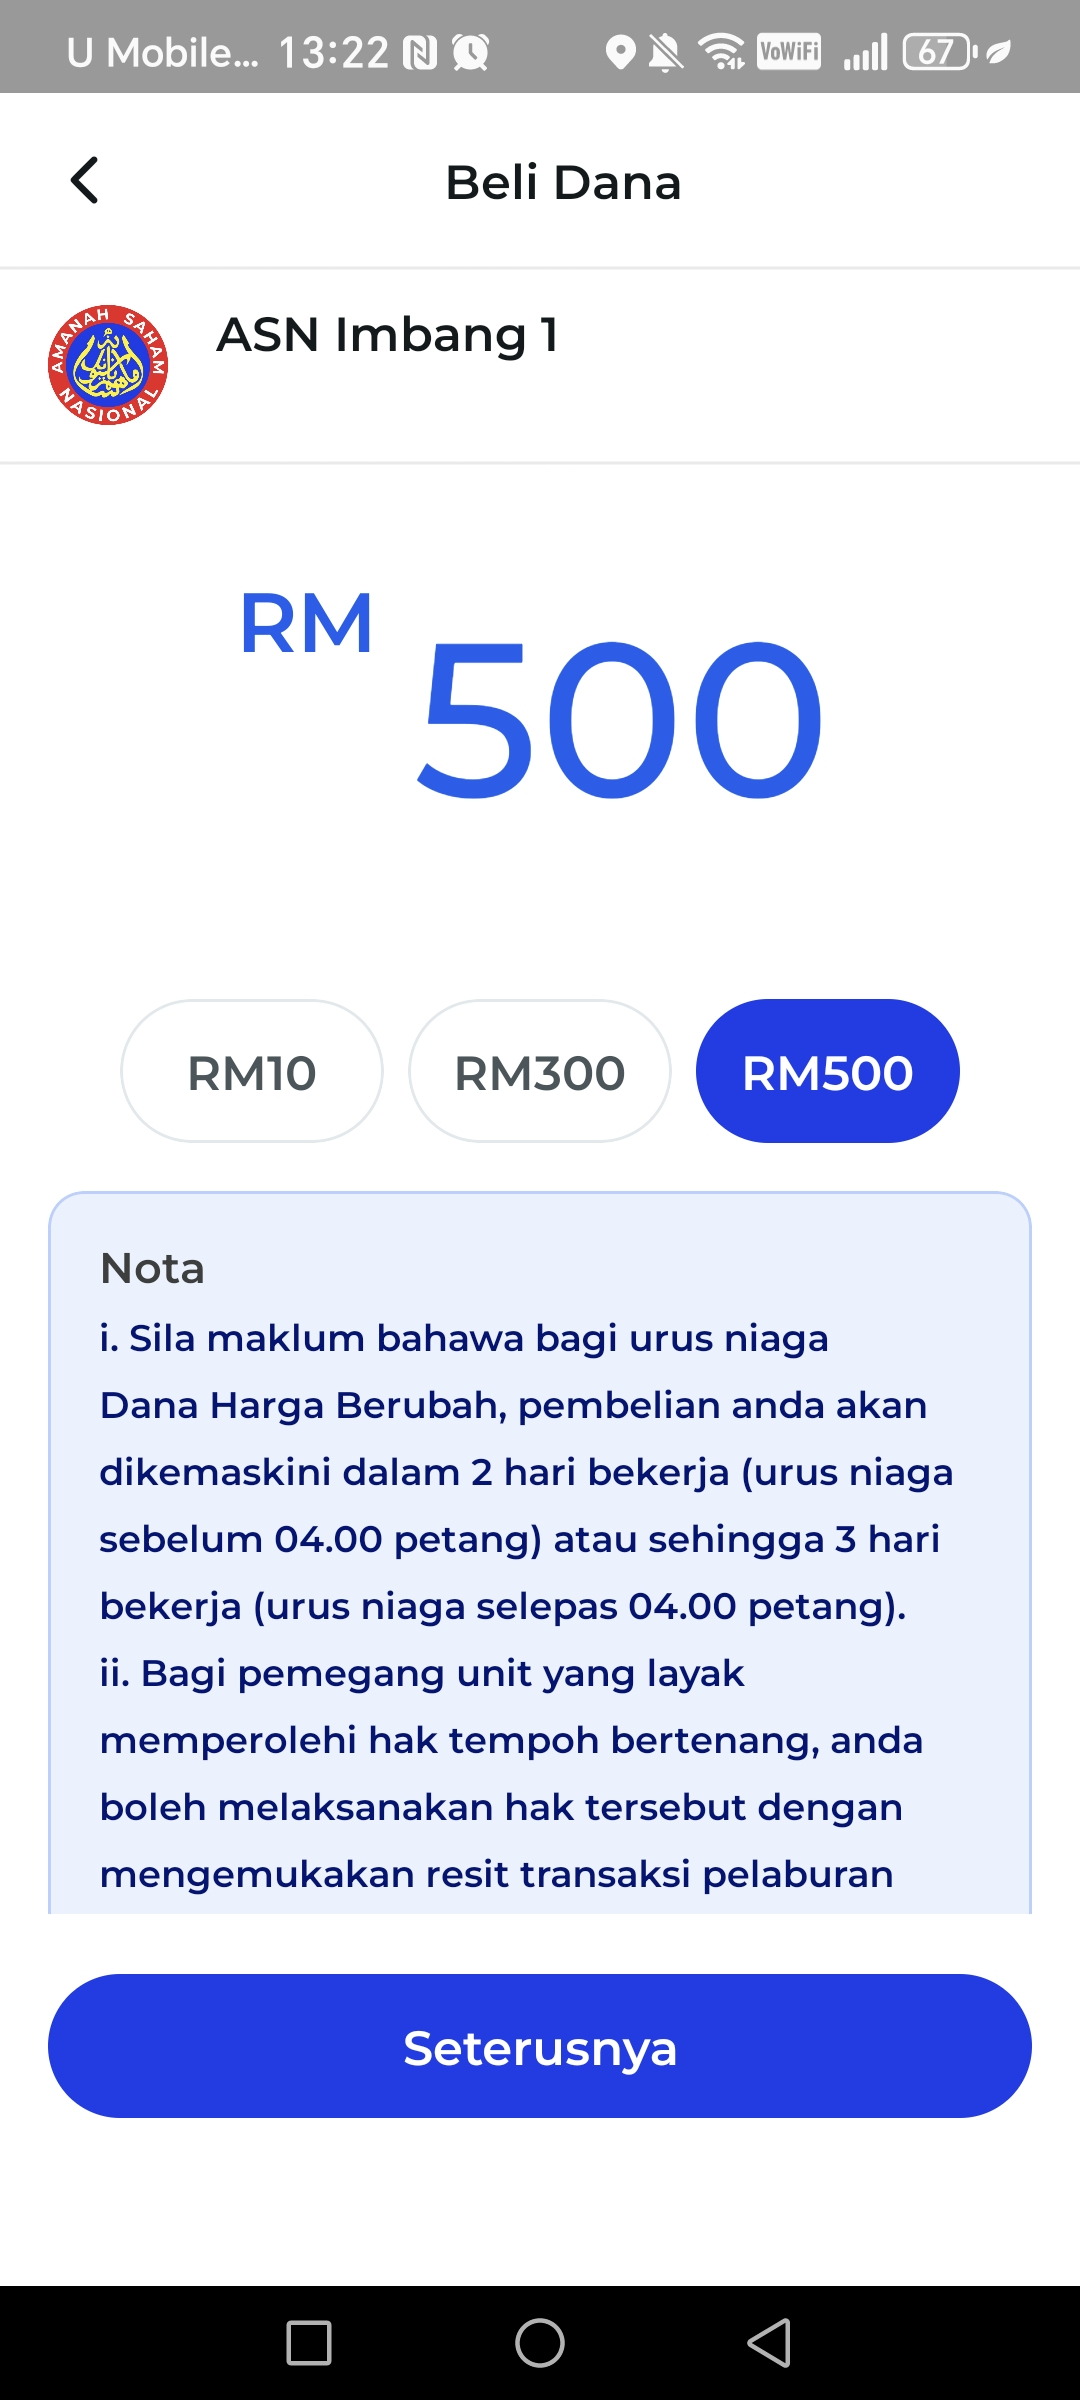
- 输入投资金额
- 选择付款方式
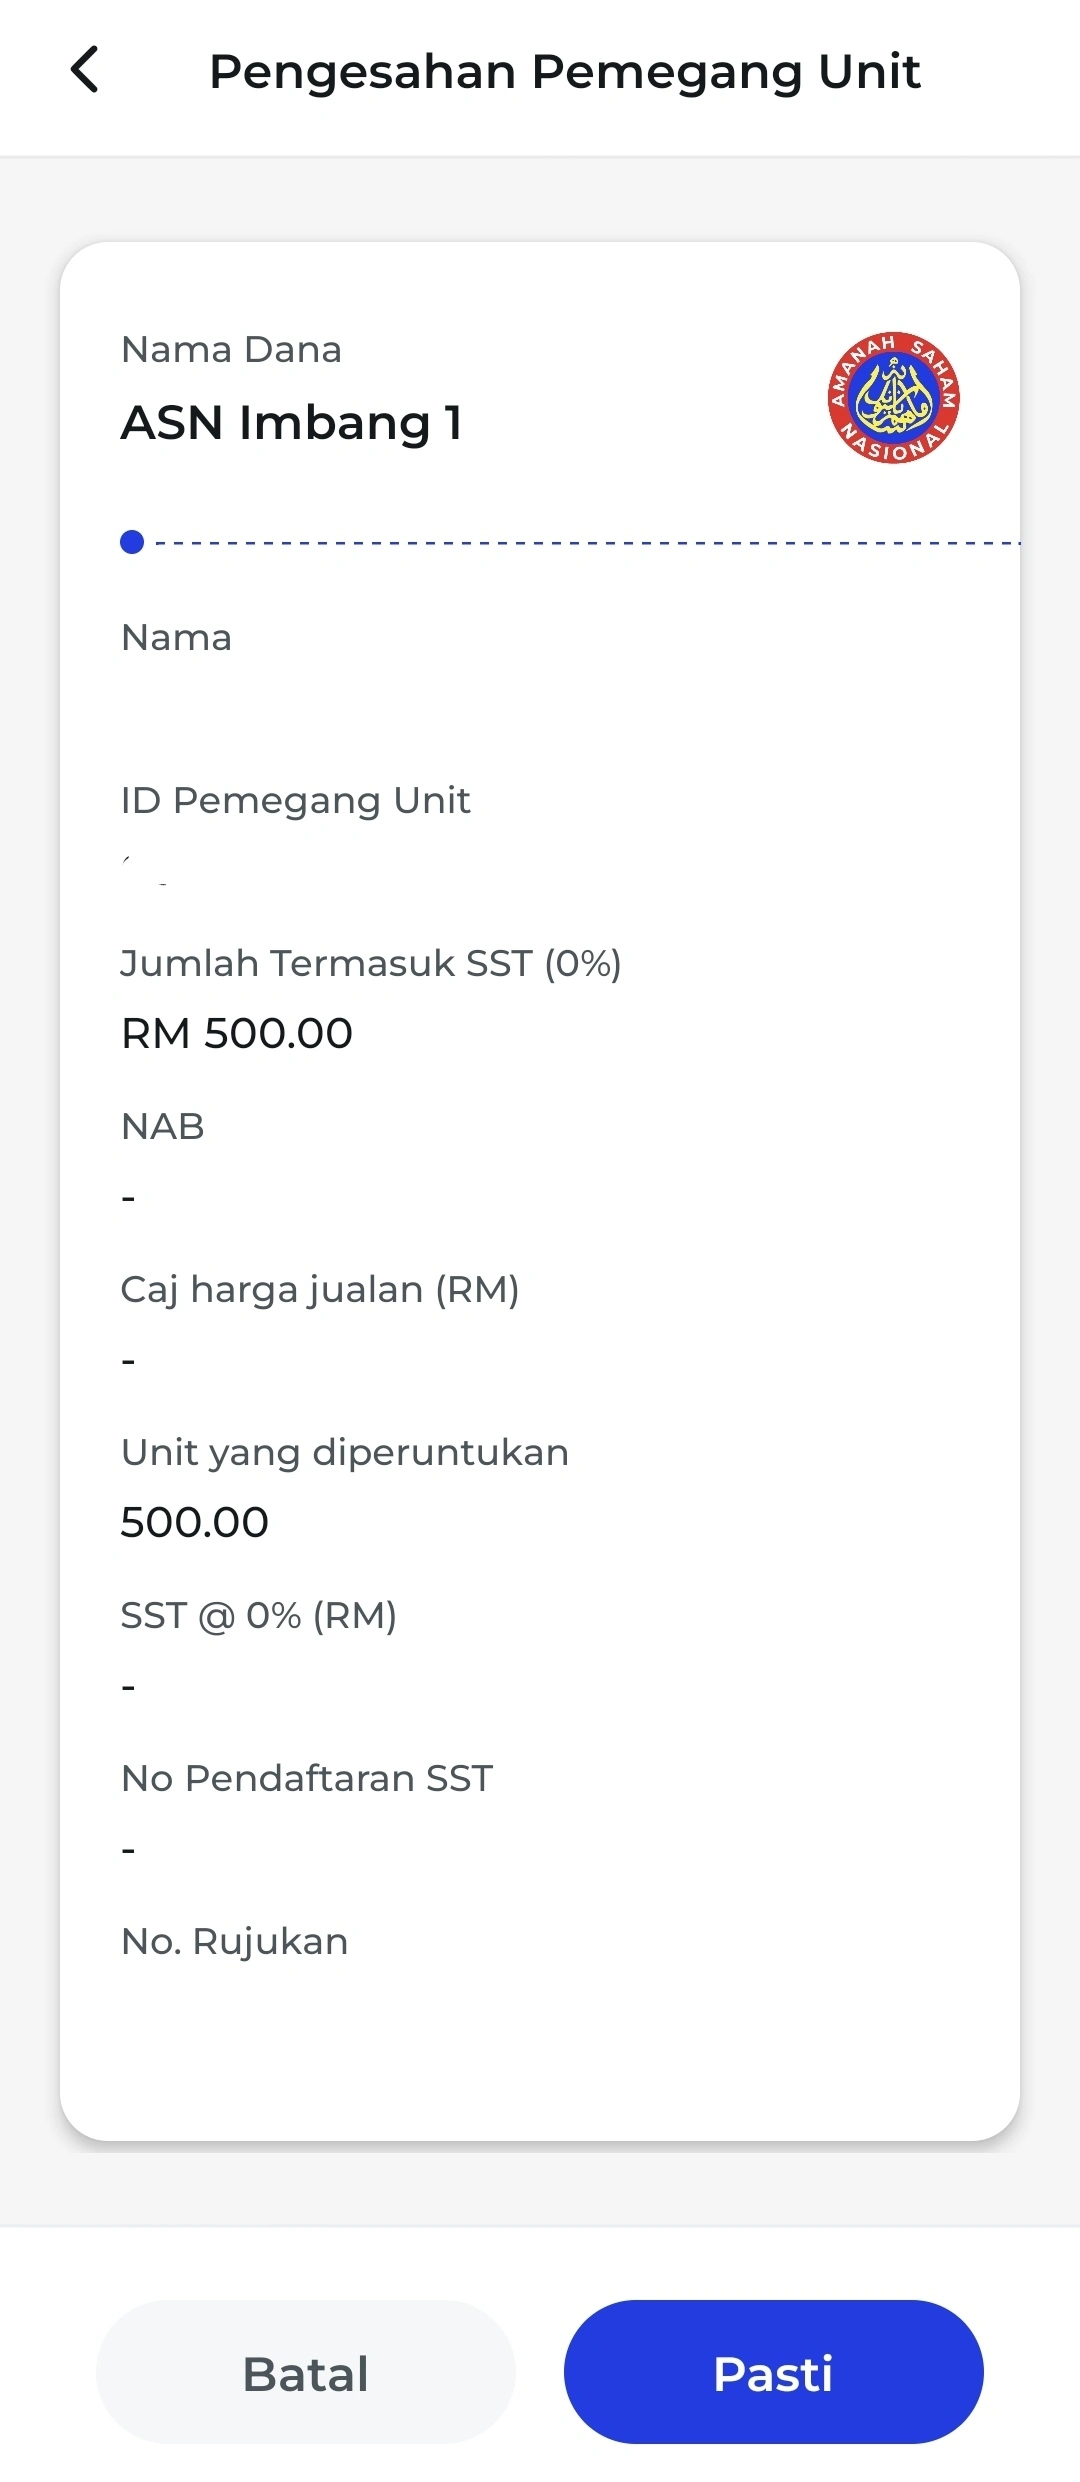
- 确认付款详情
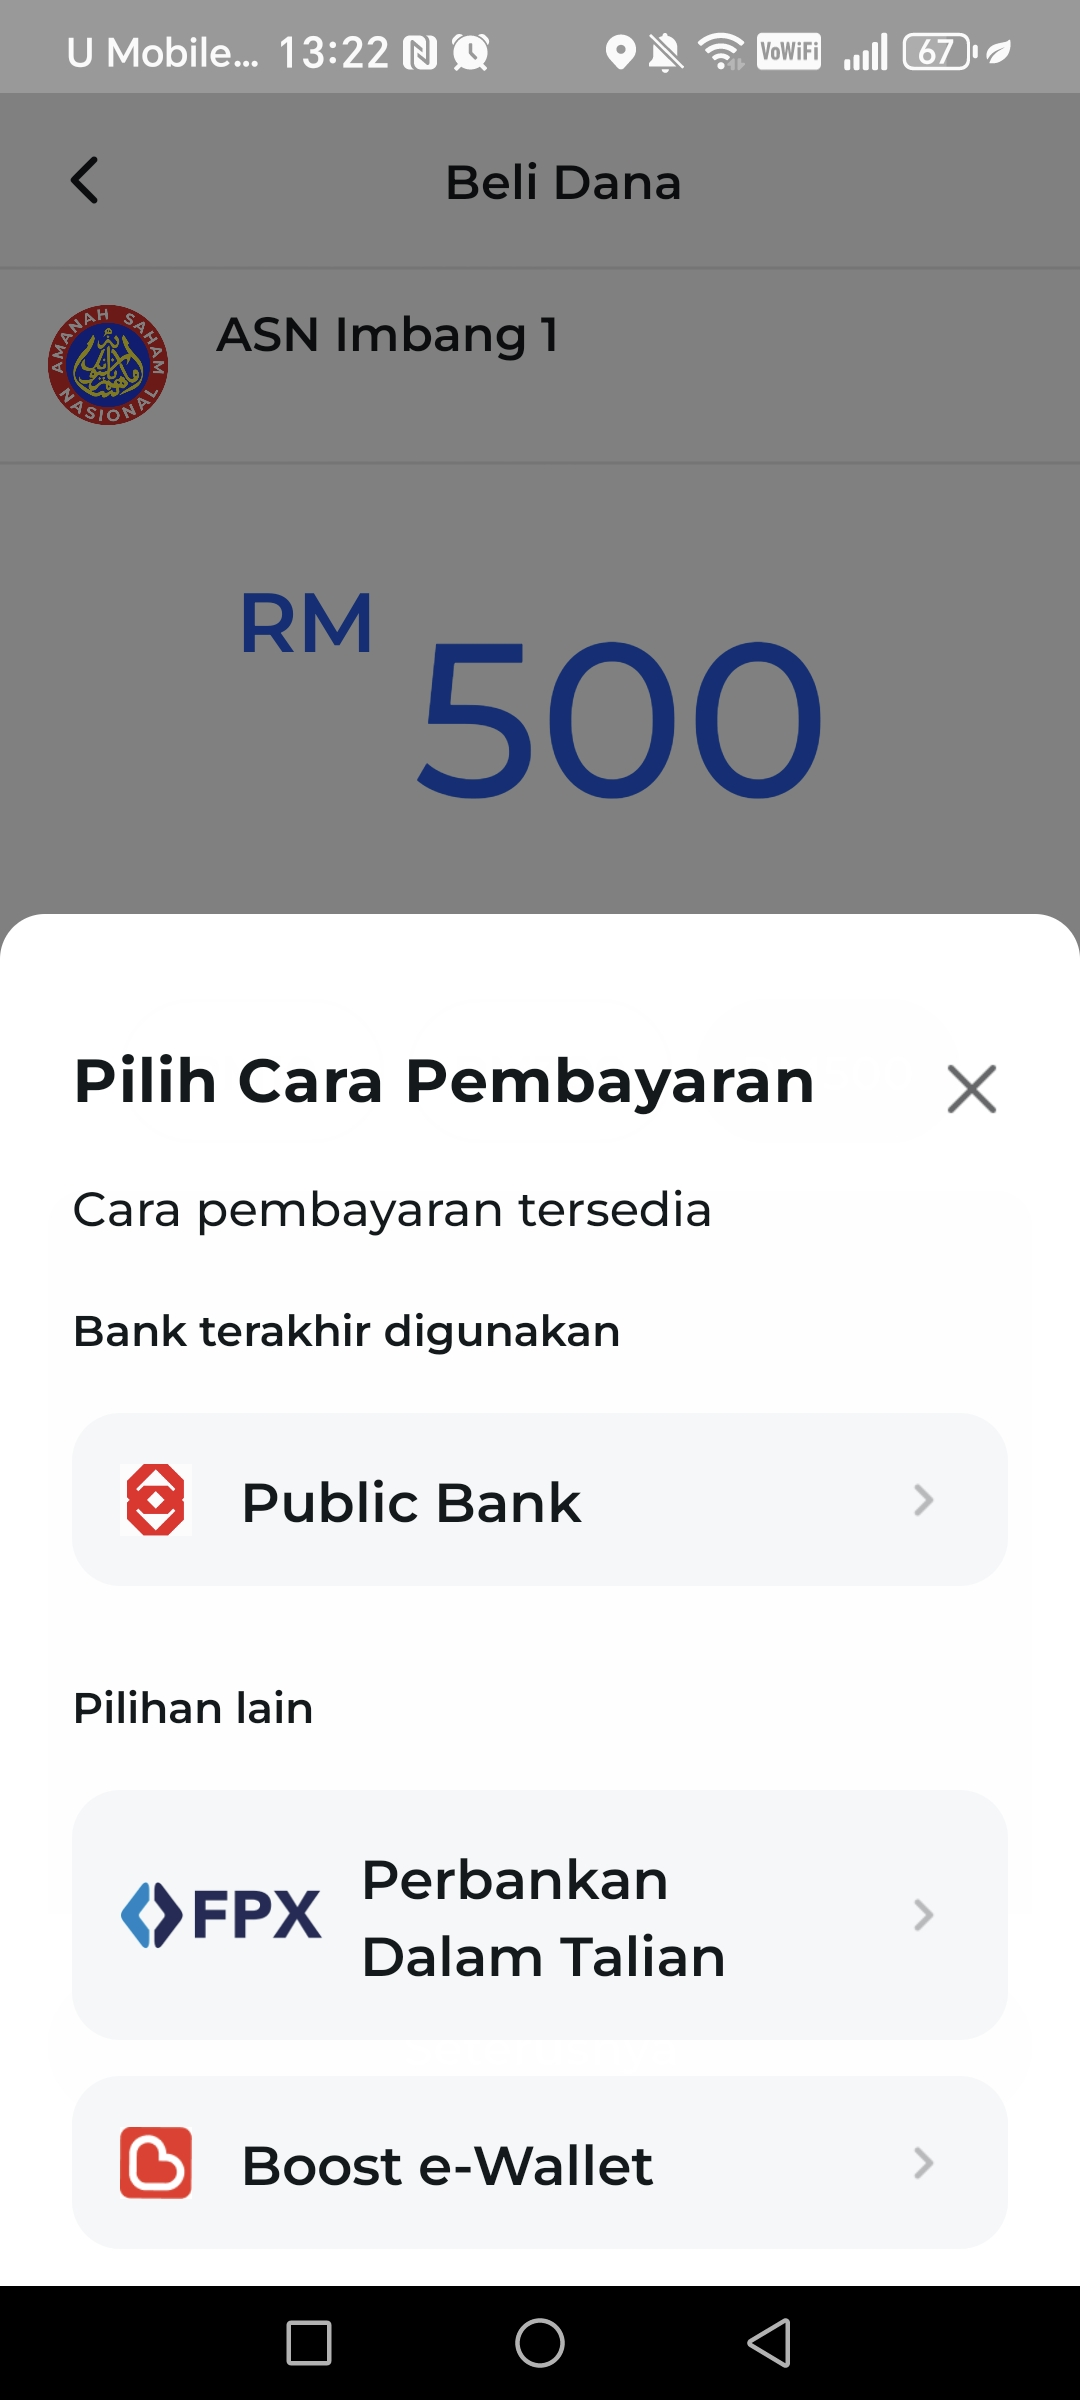
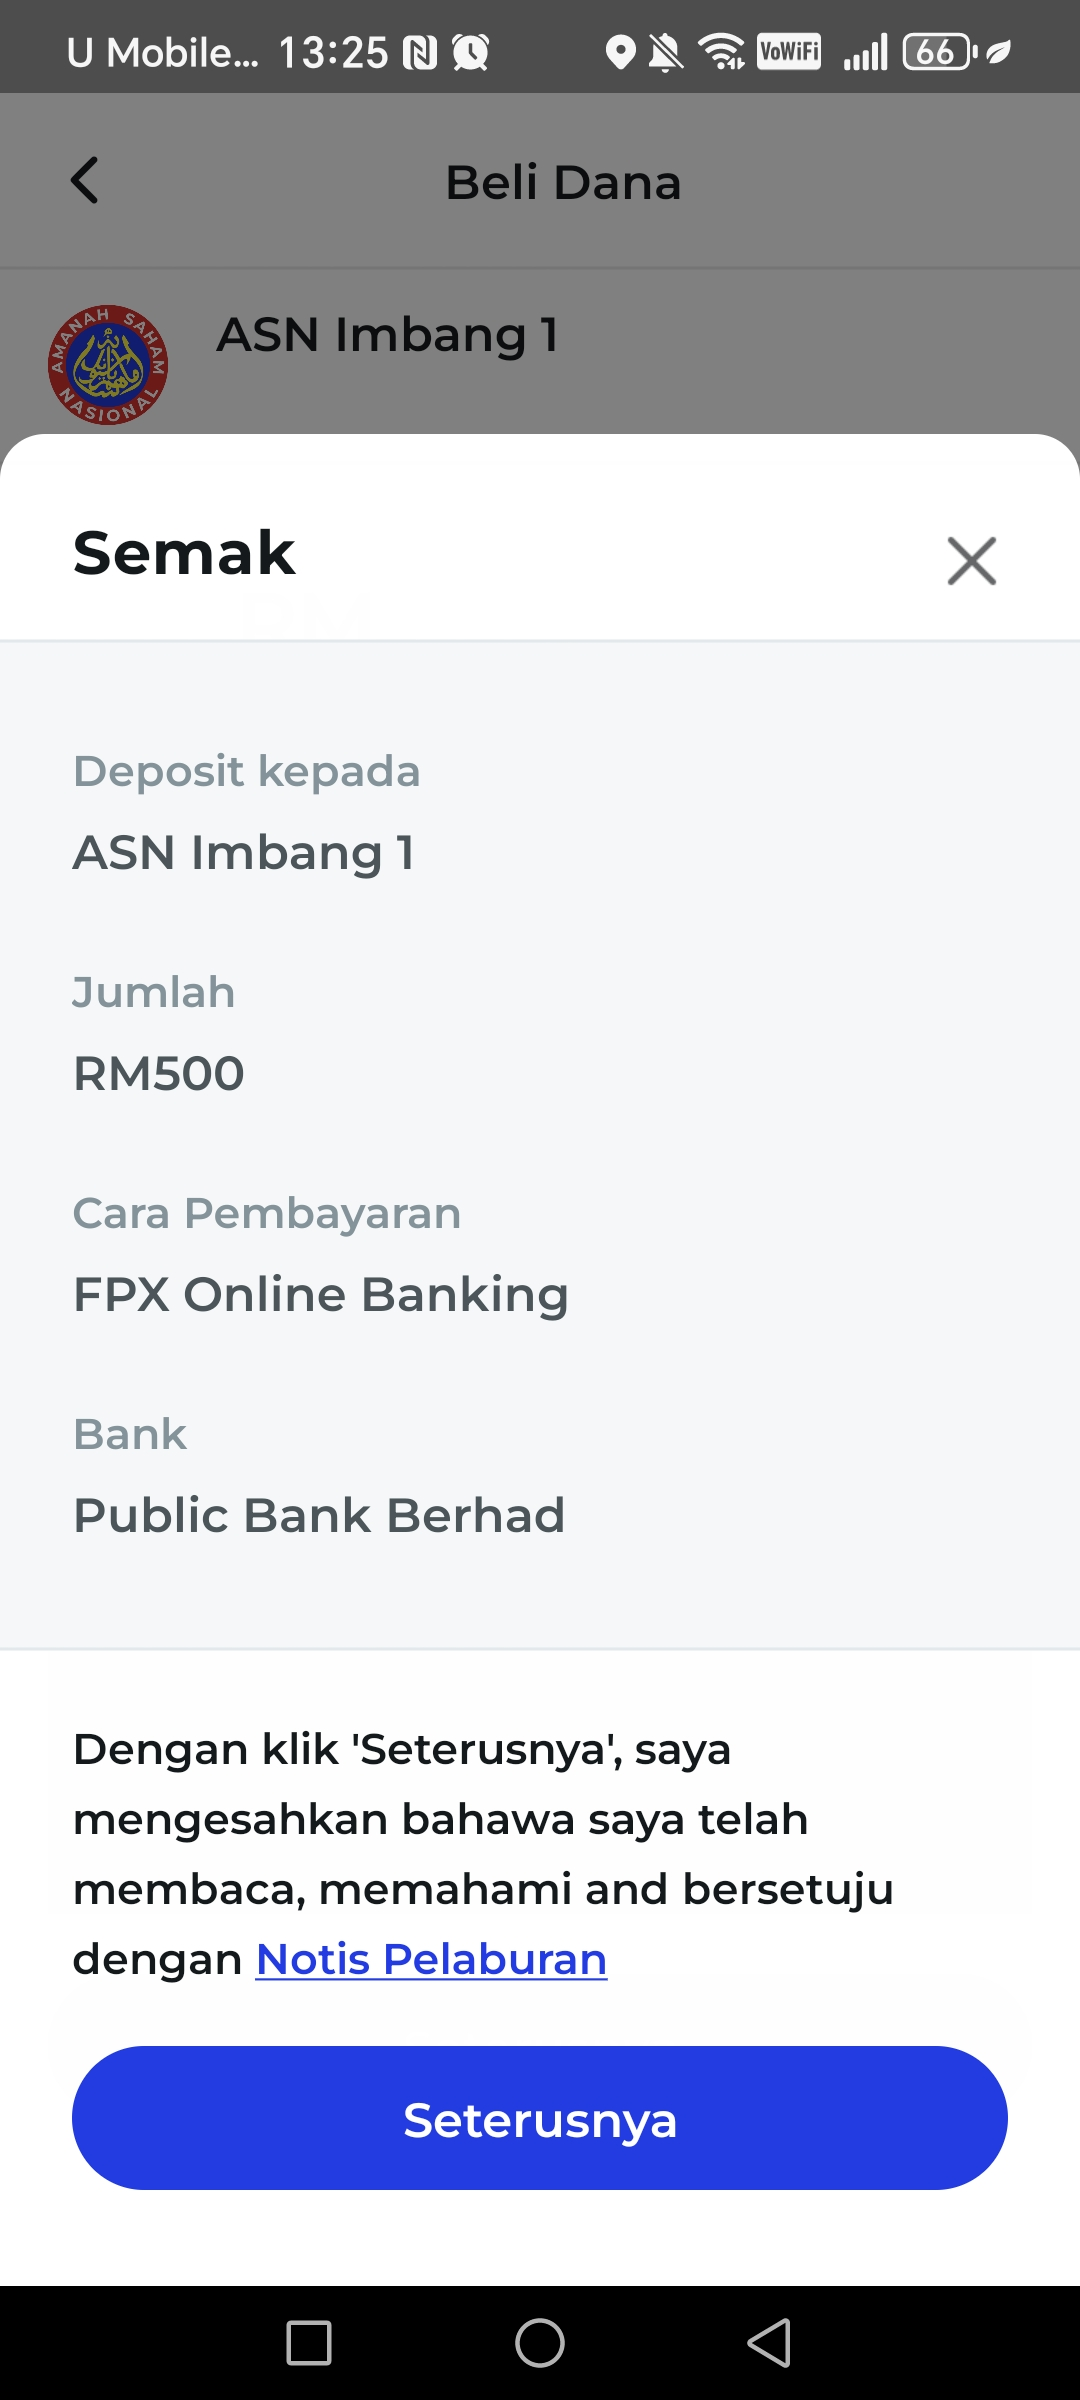
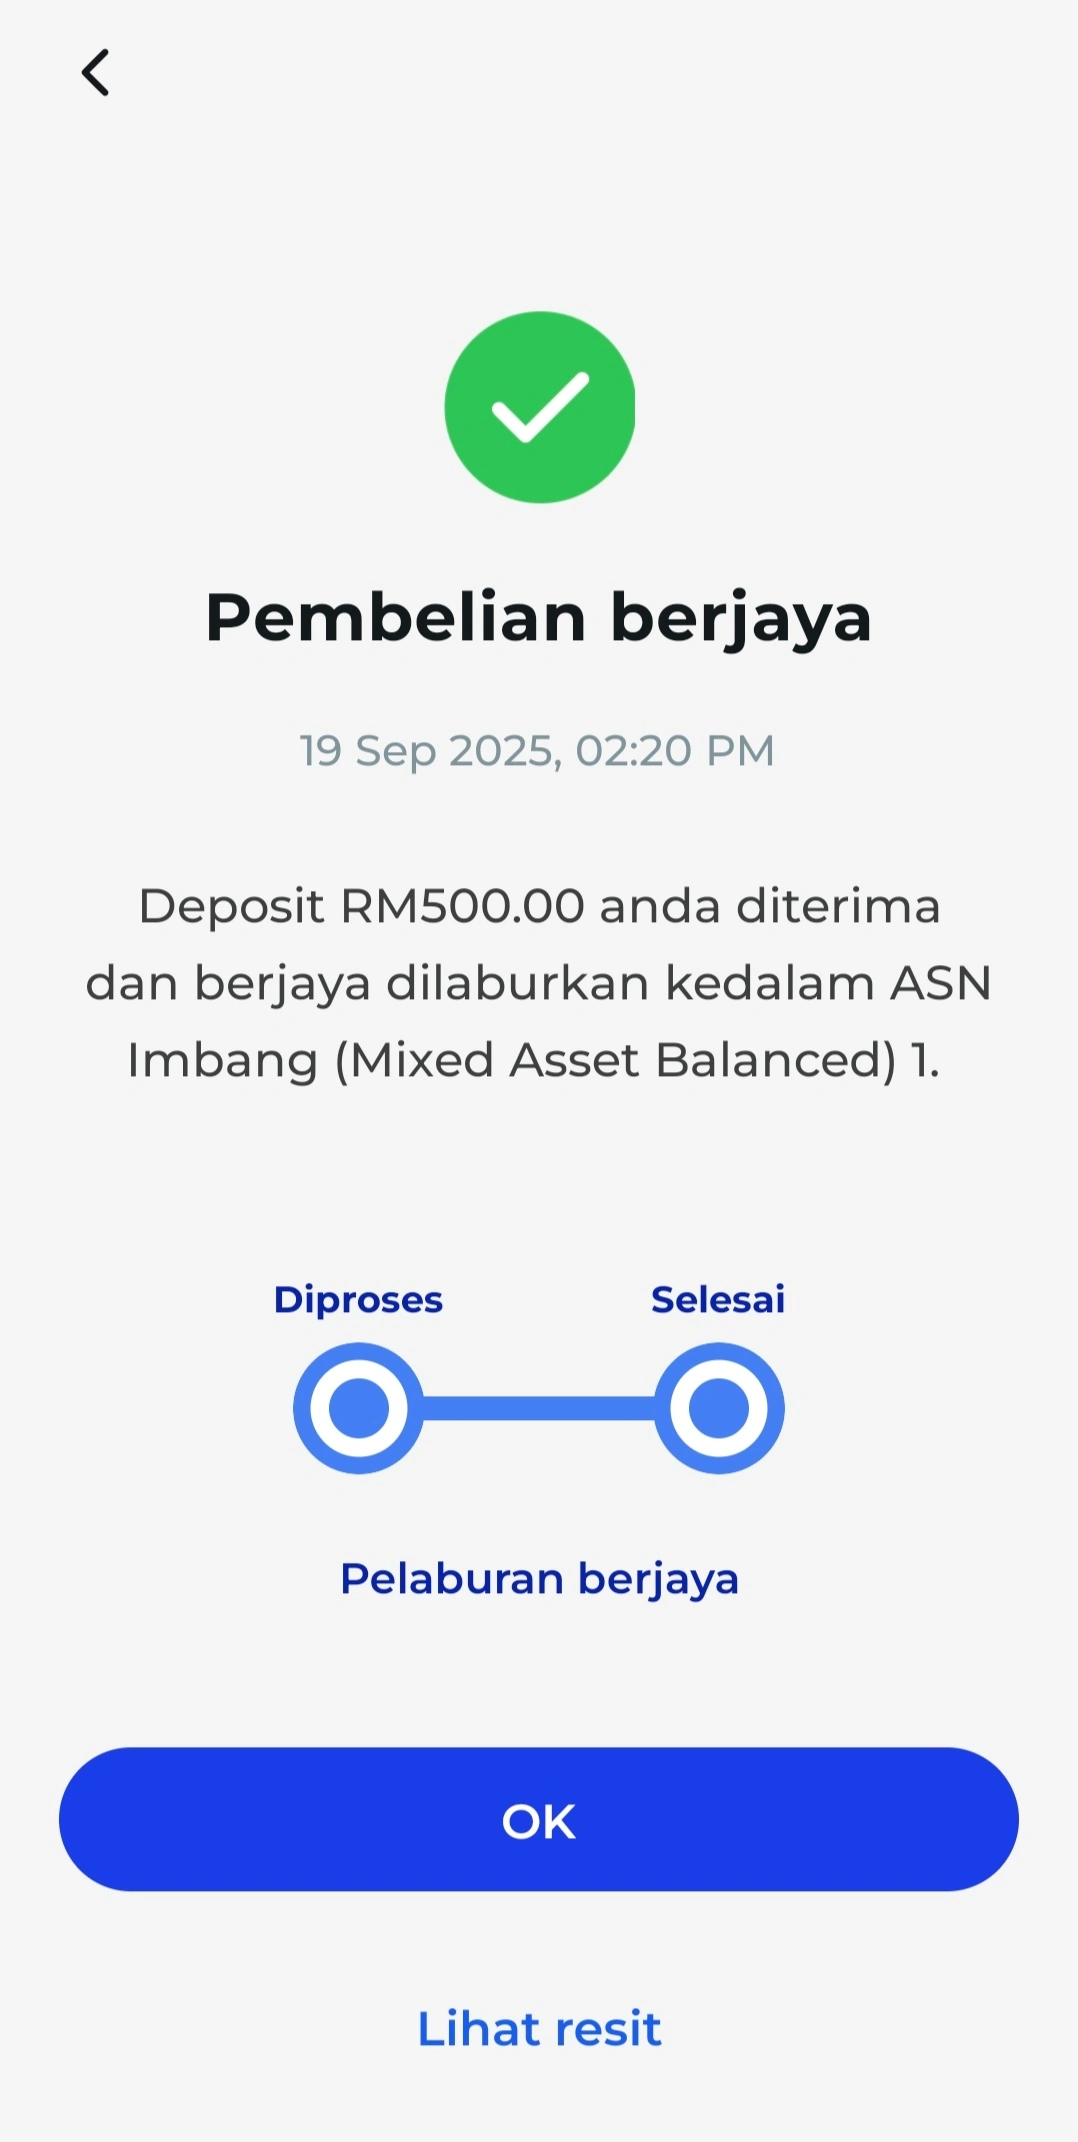
- 购买申请处理中
- 购买成功
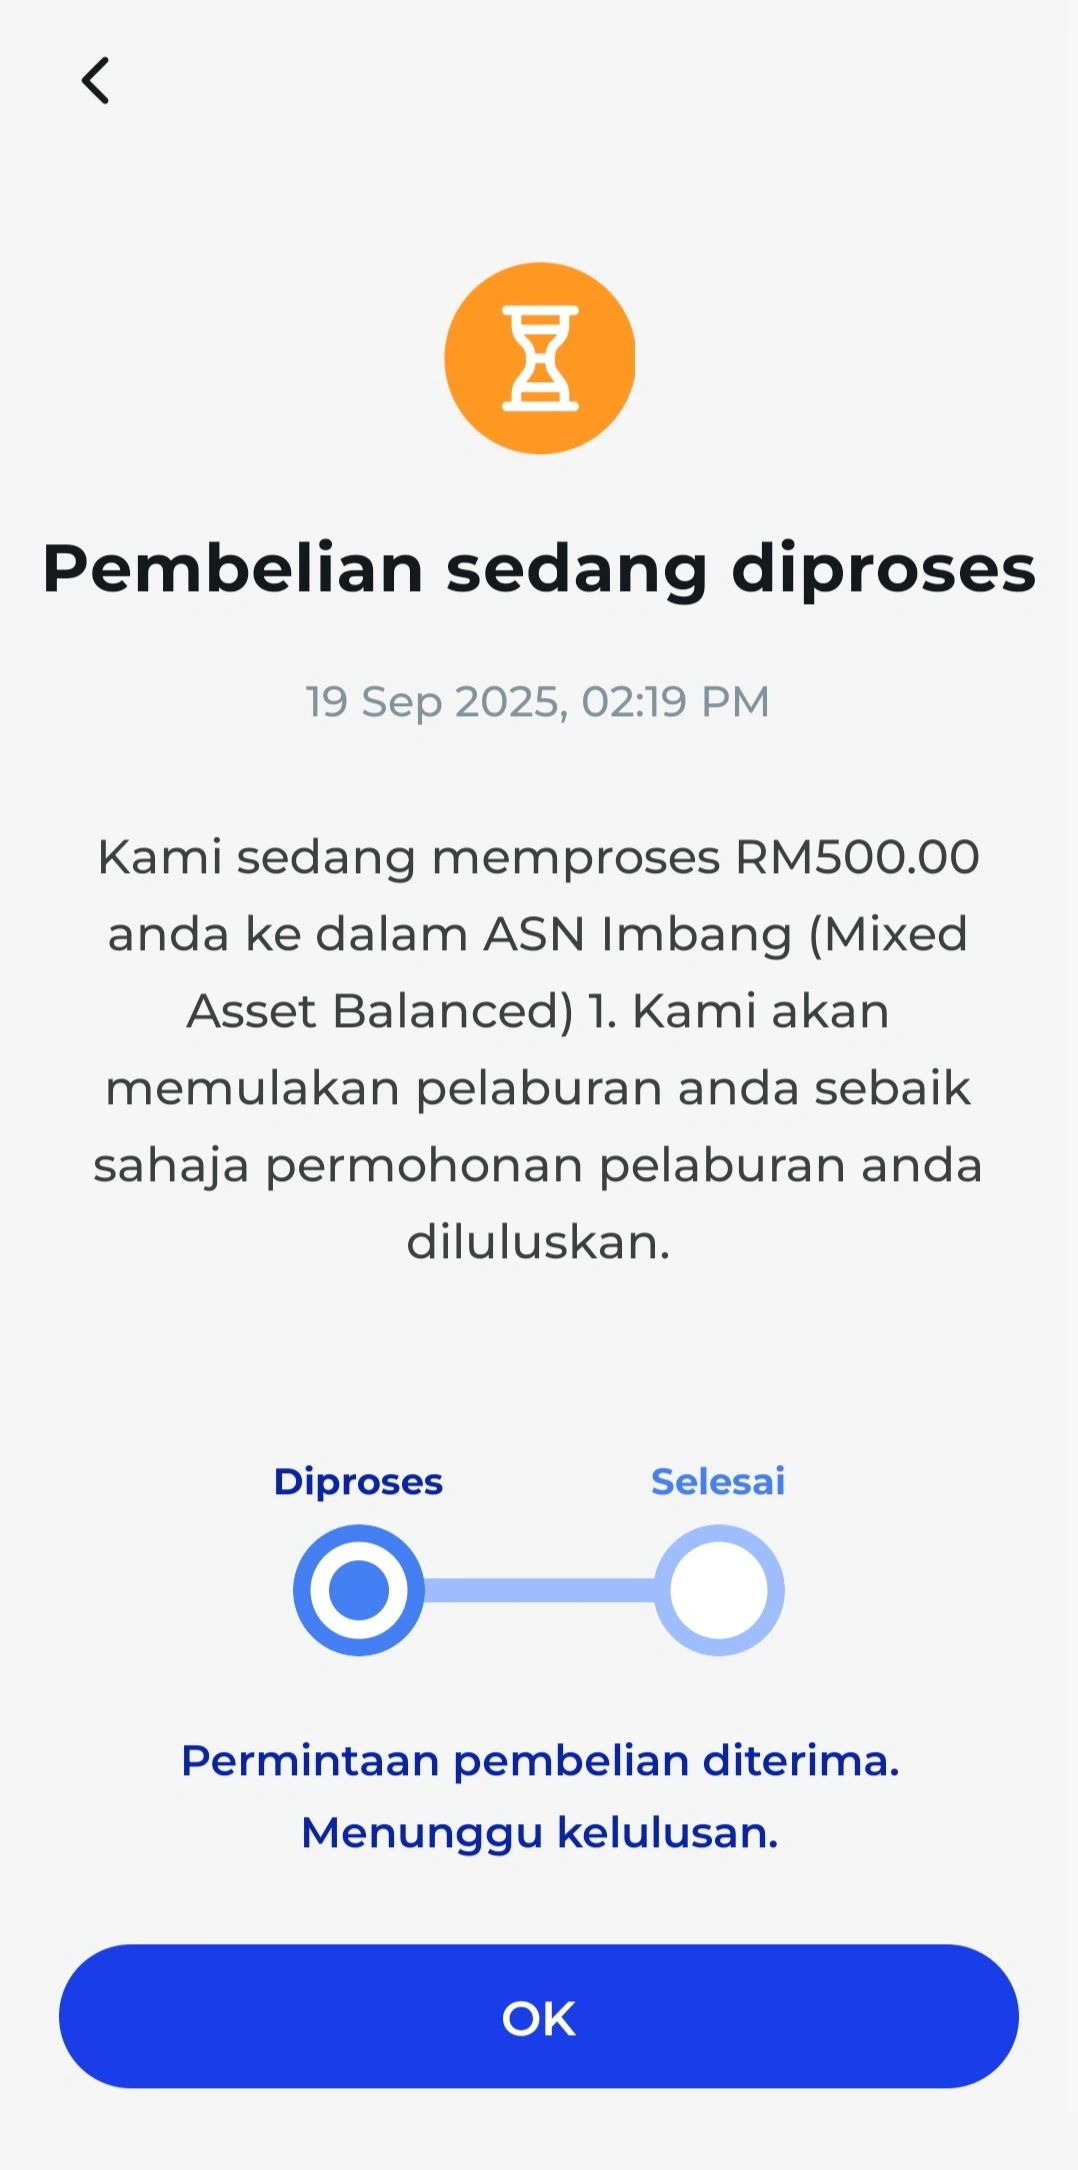
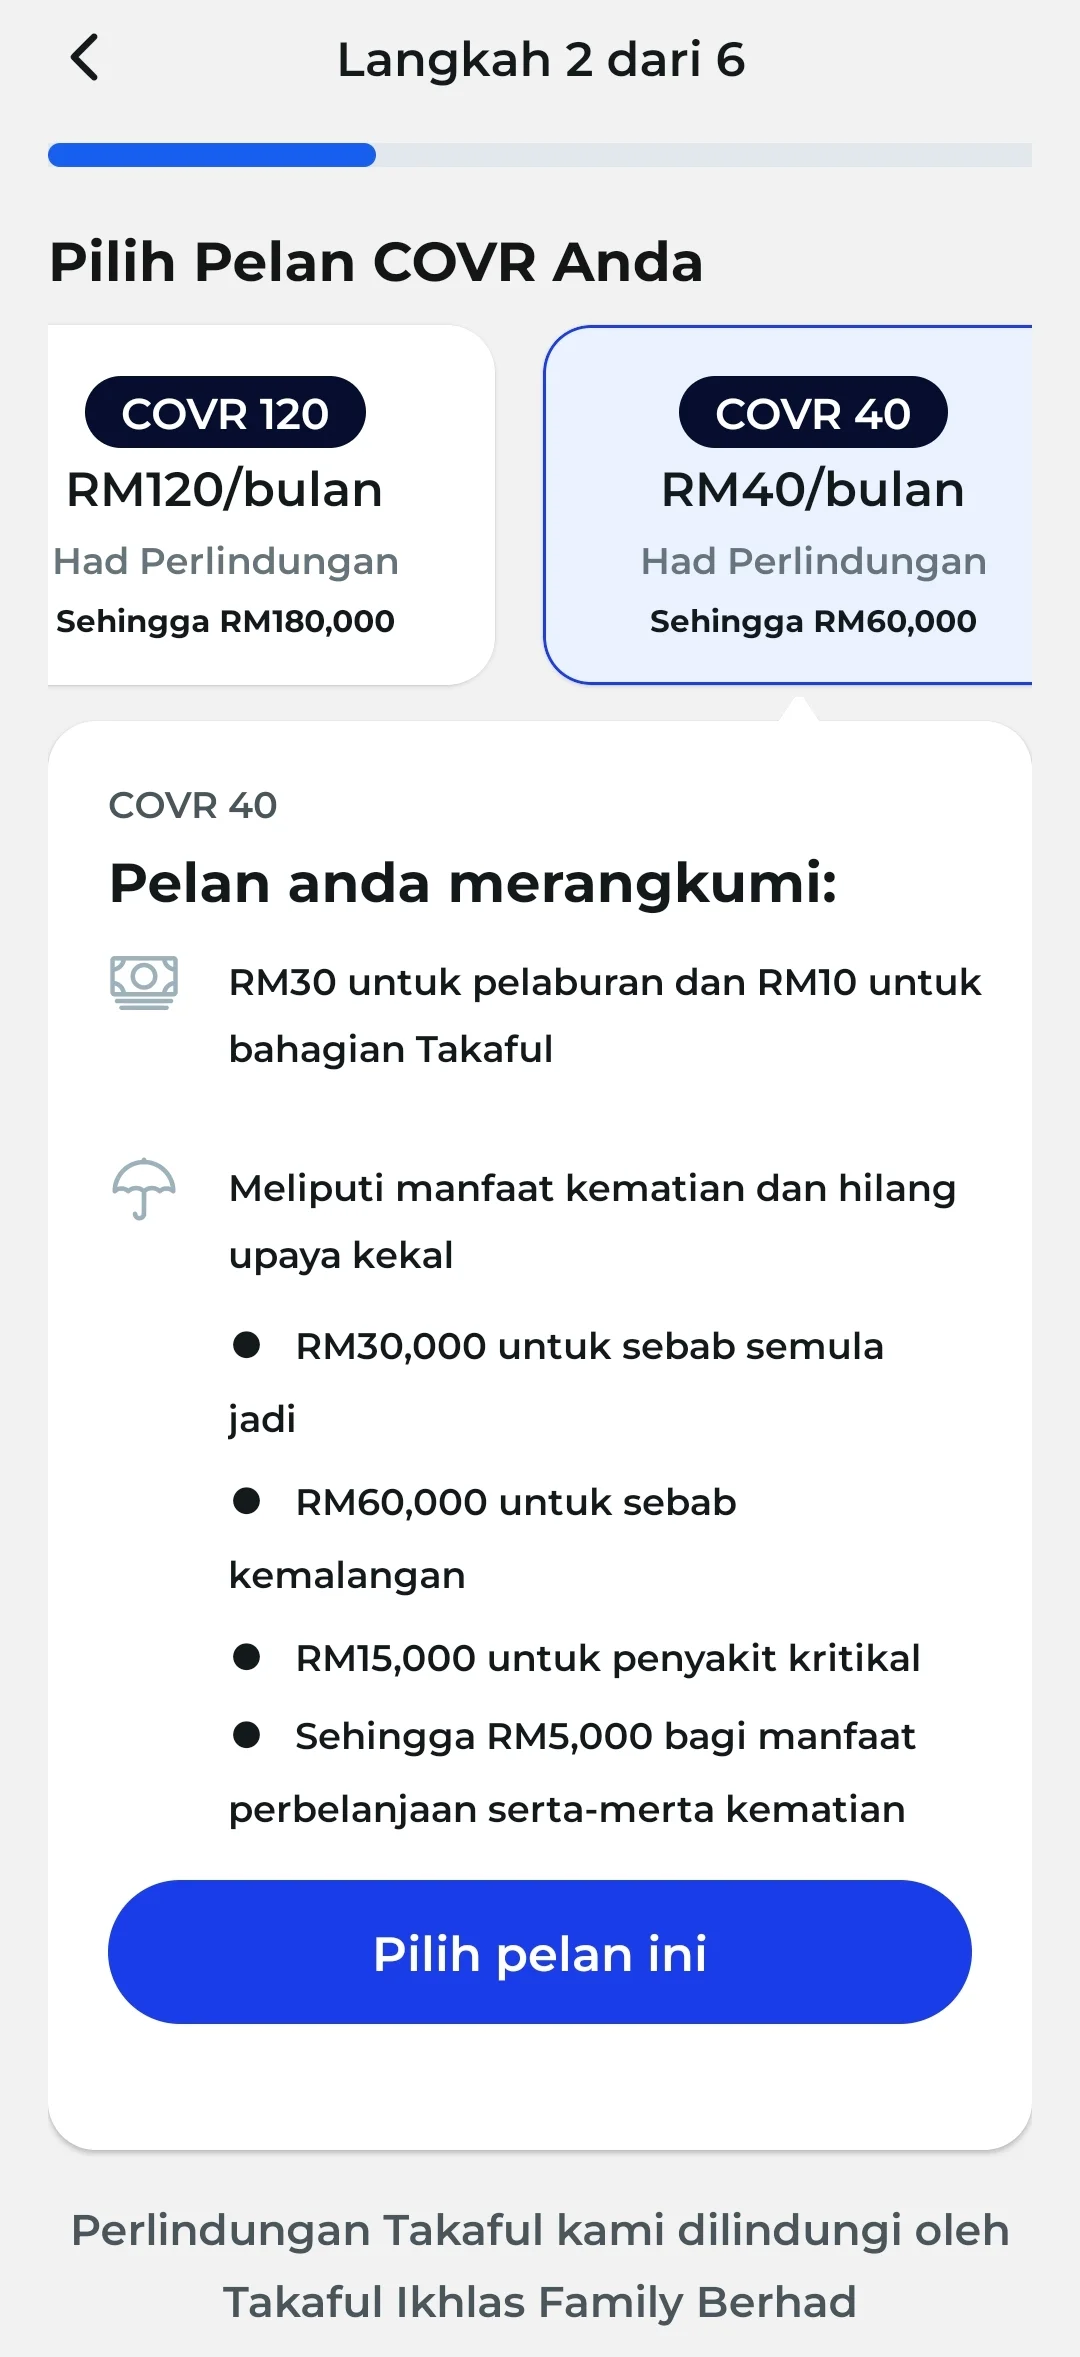
5.选择 ASNB COVR 月缴方案
这里小编以 COVR 40 为例,仅为示范,不构成购买建议。
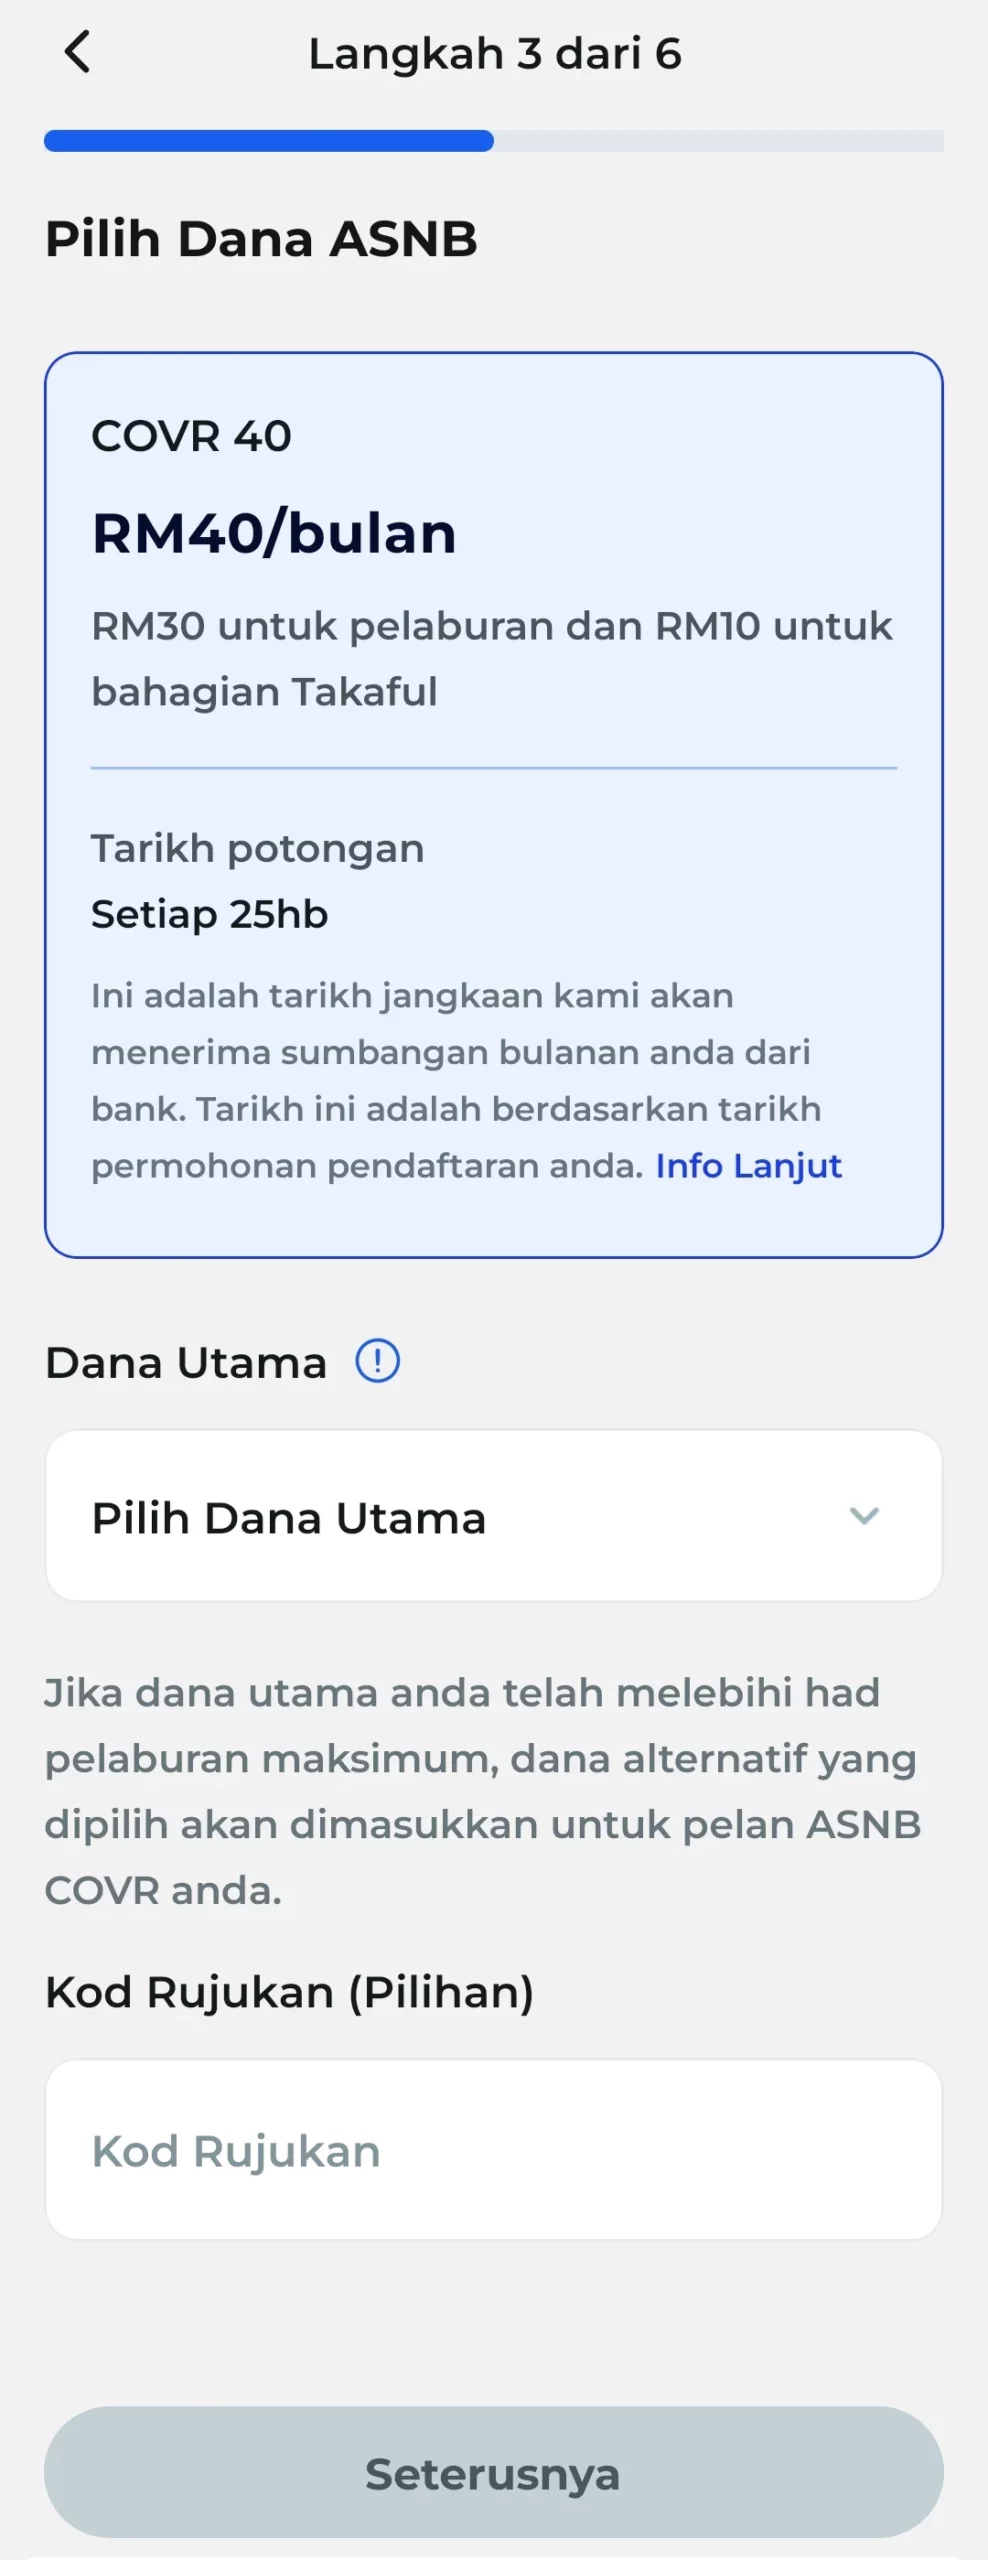
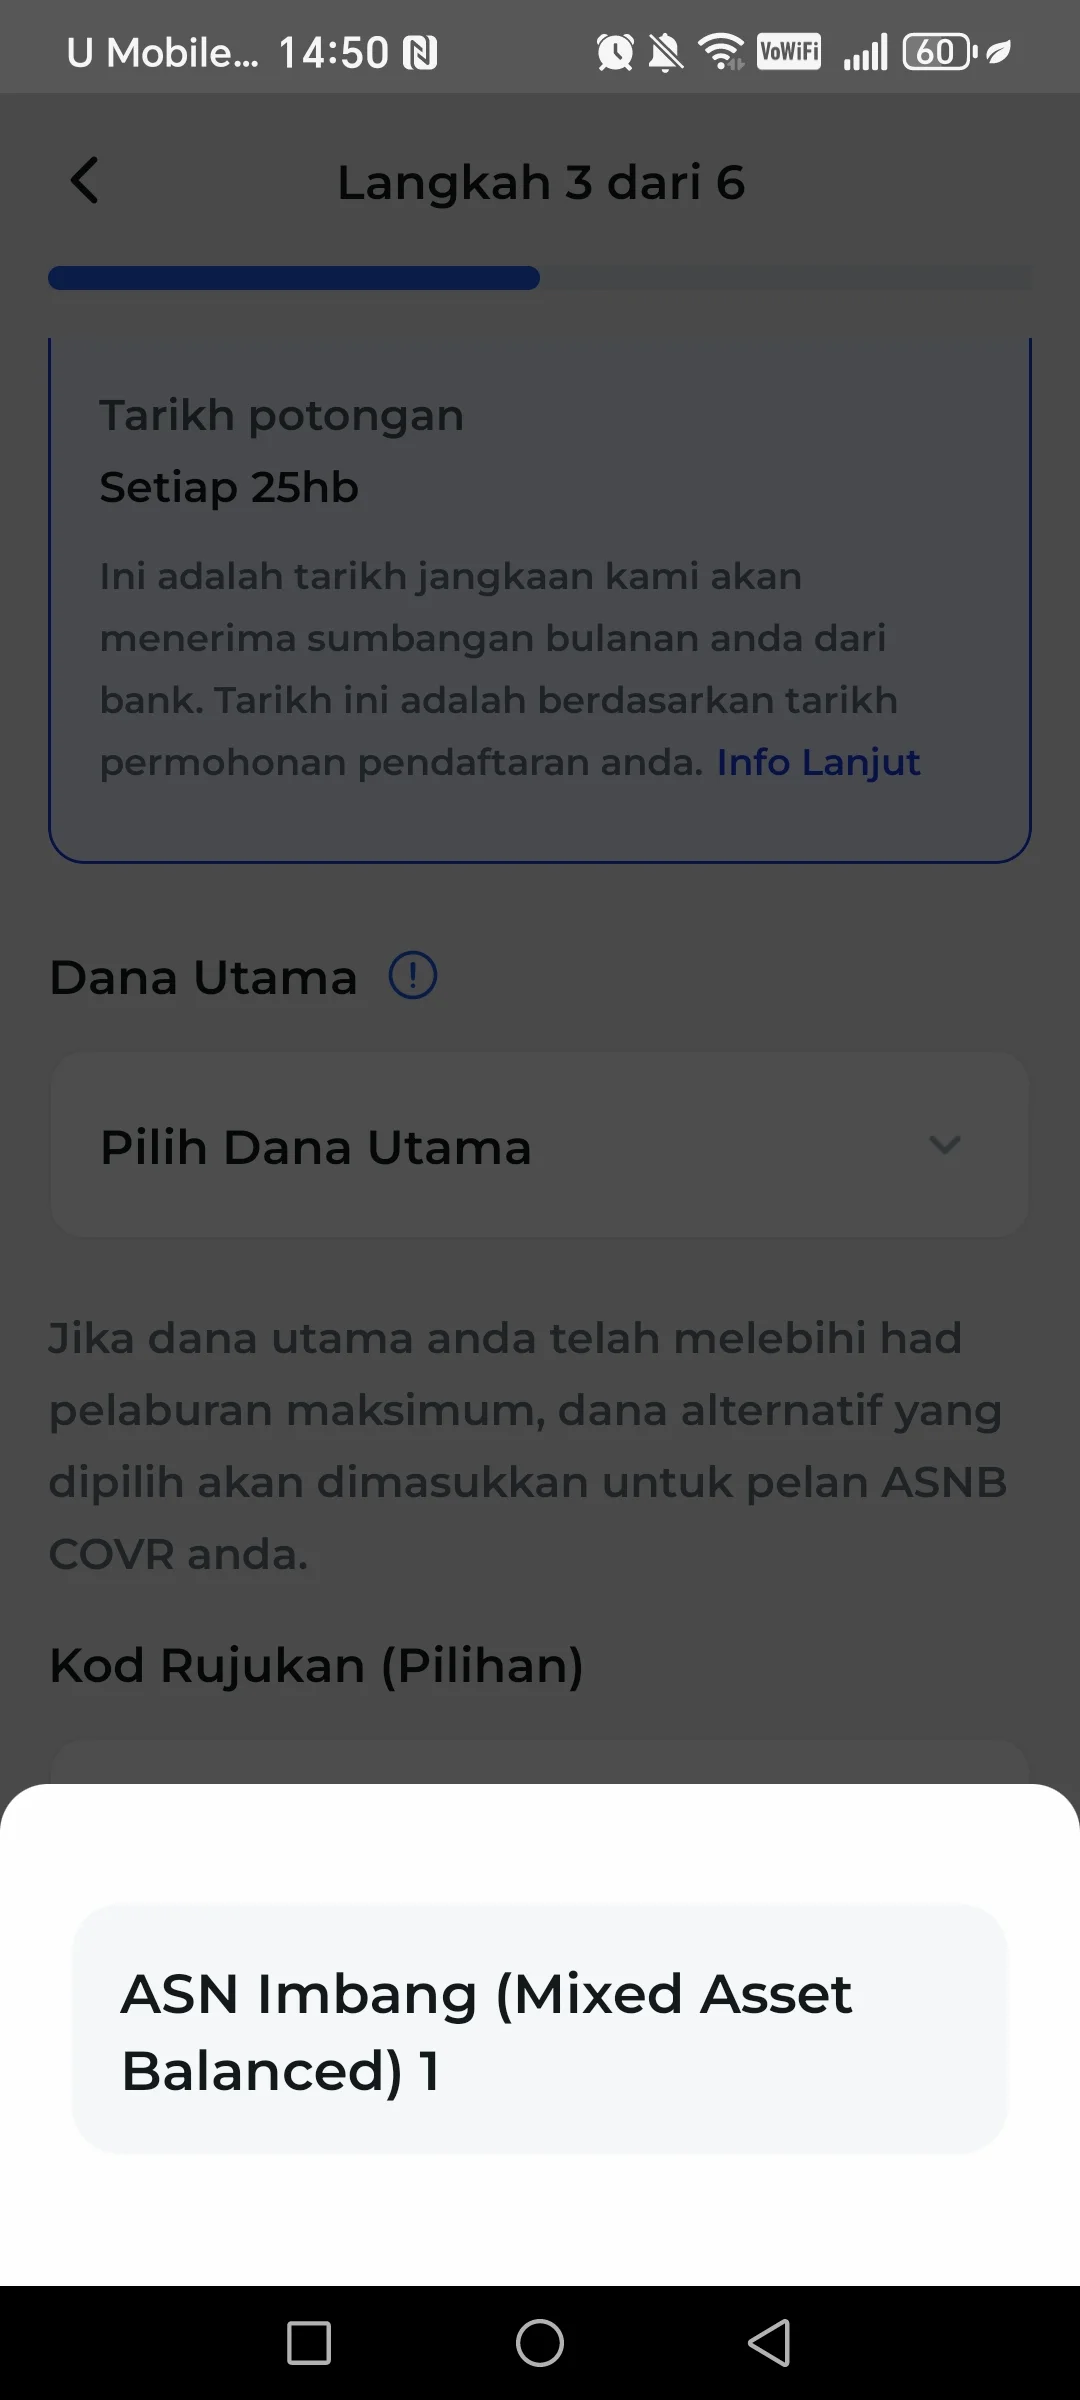
6. 选择加入这一计划的基金
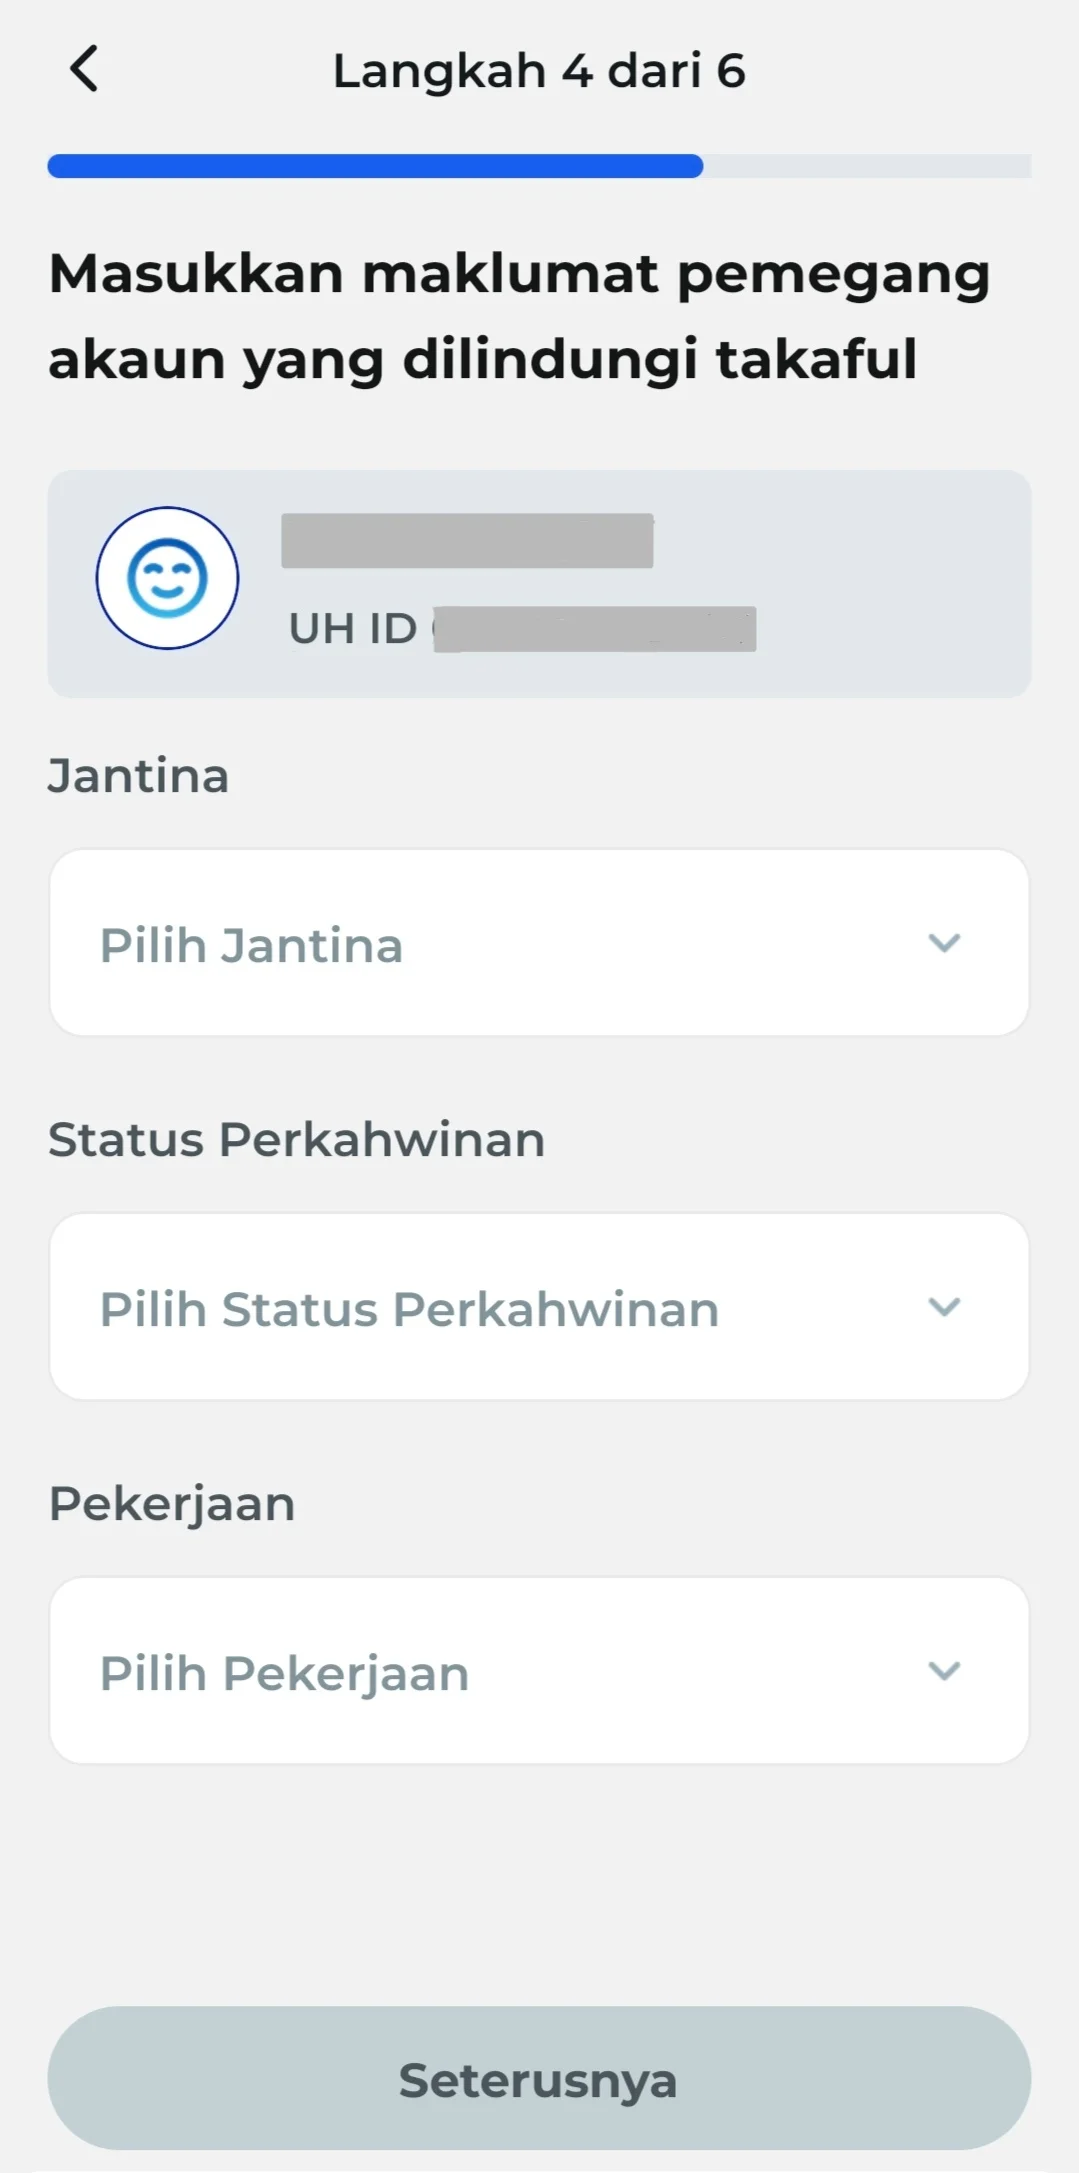
7.填写个人资料
包括性别、婚姻状况和工作
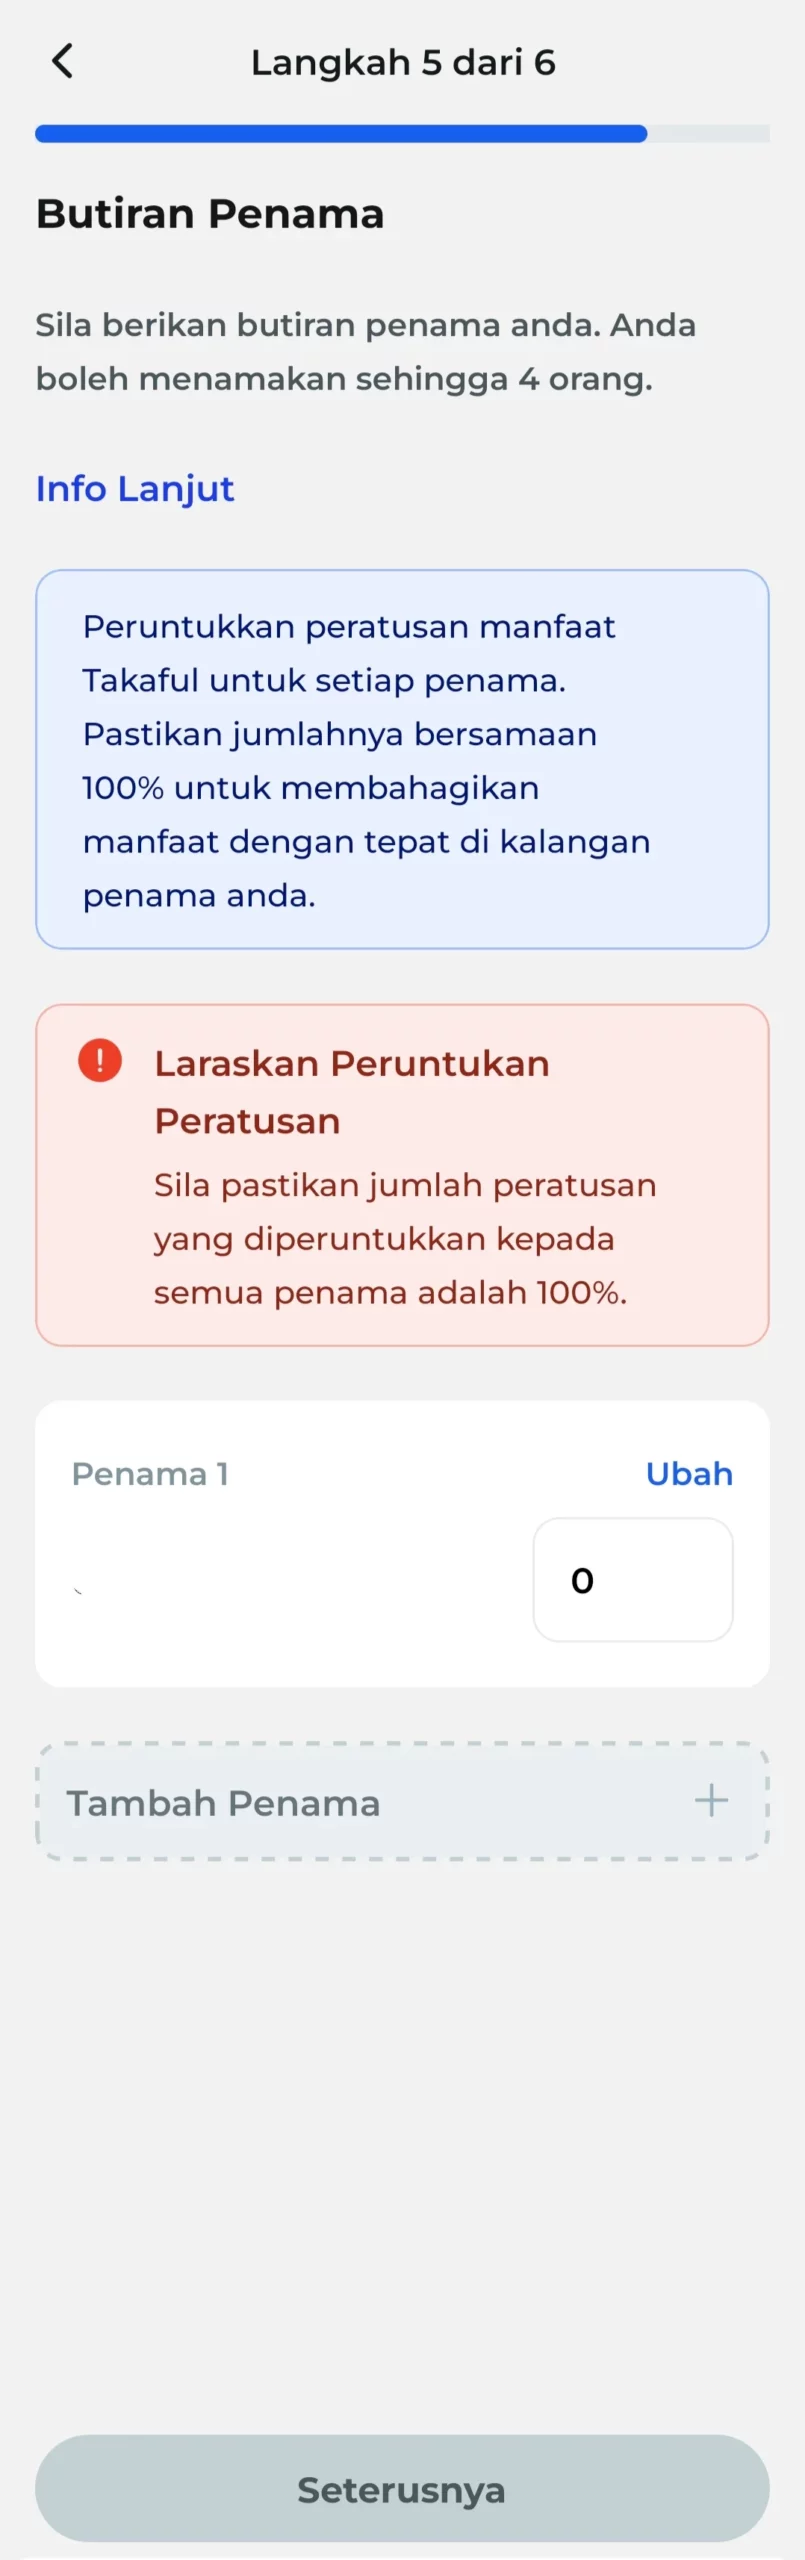
8.添加受益人
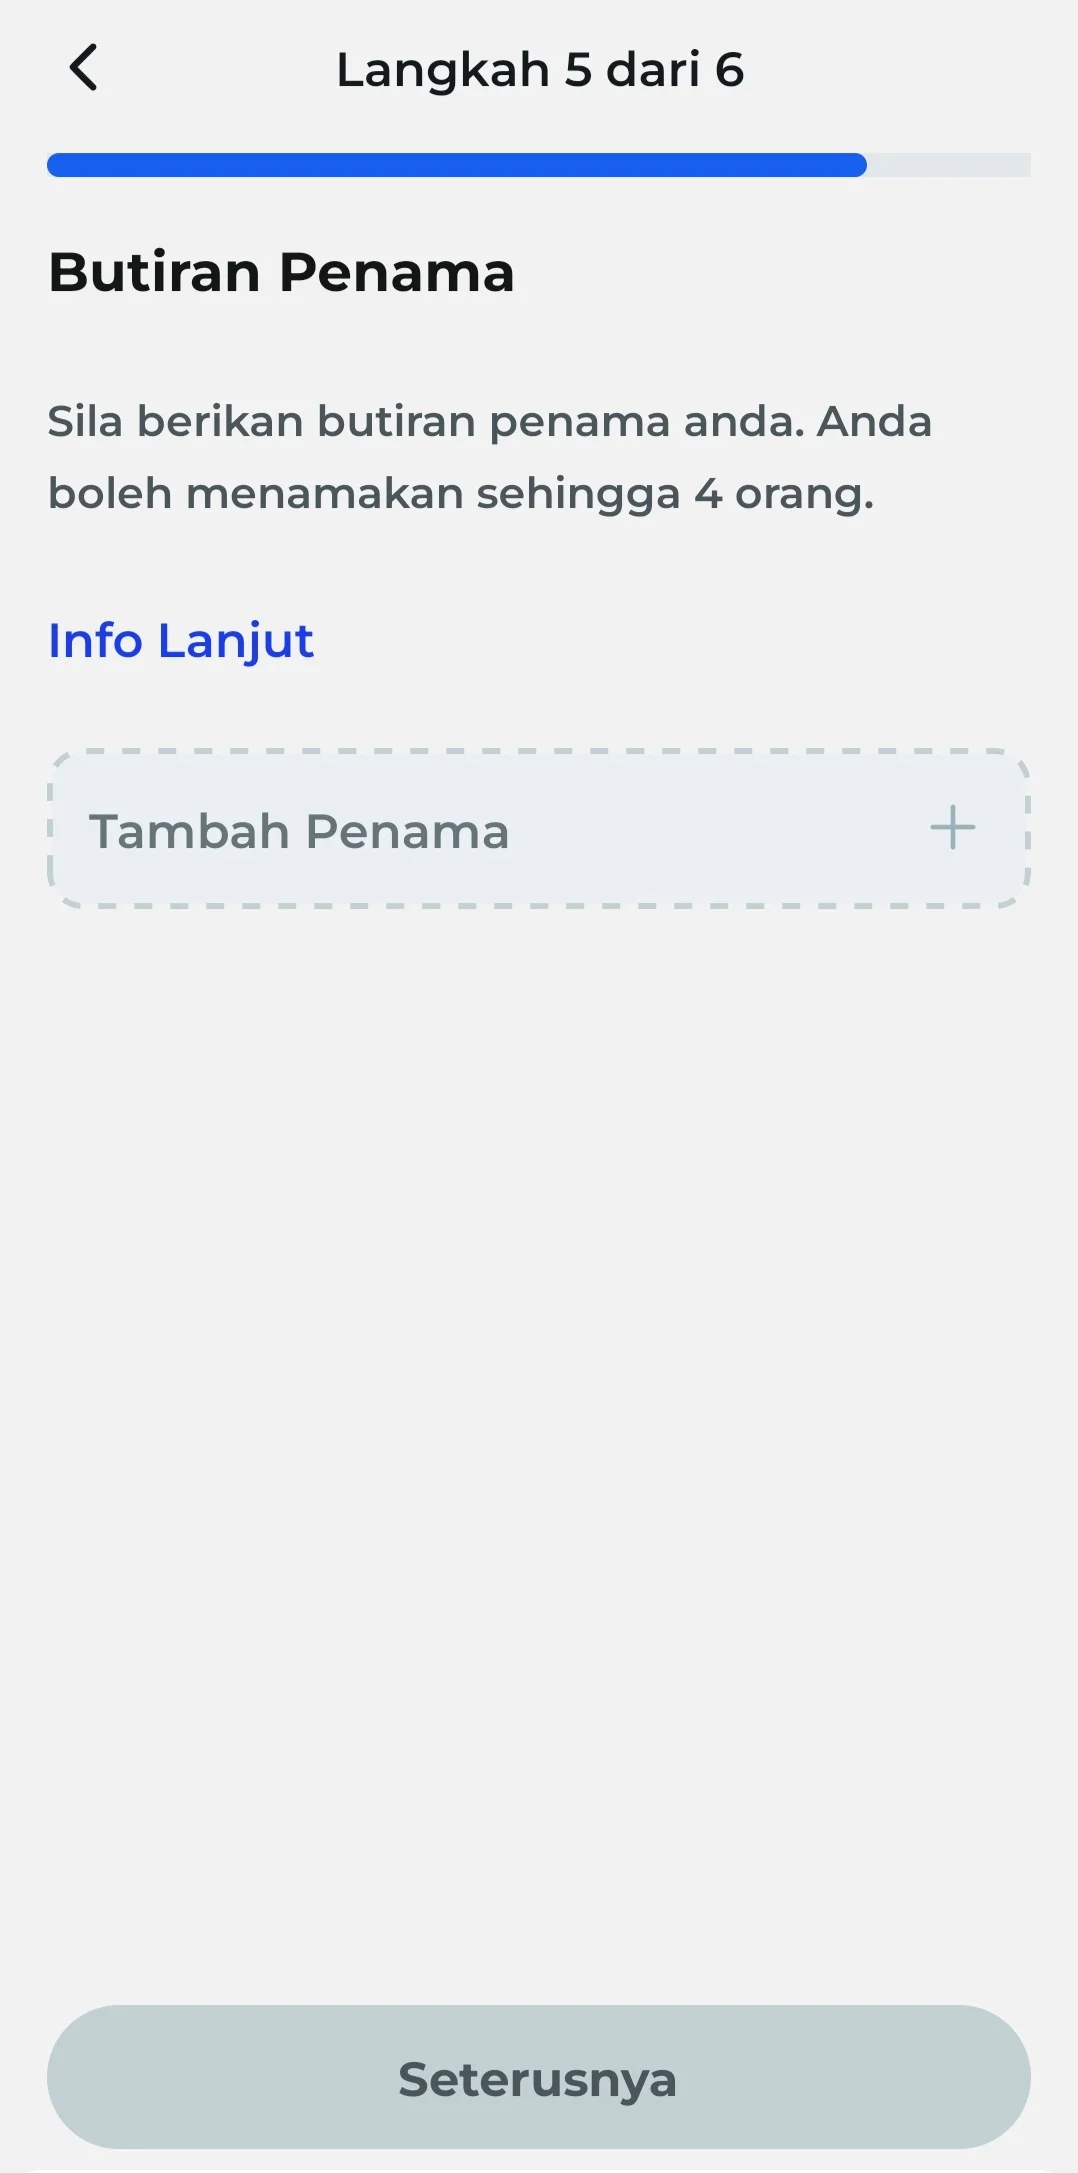
- 点击 Tambah Penama
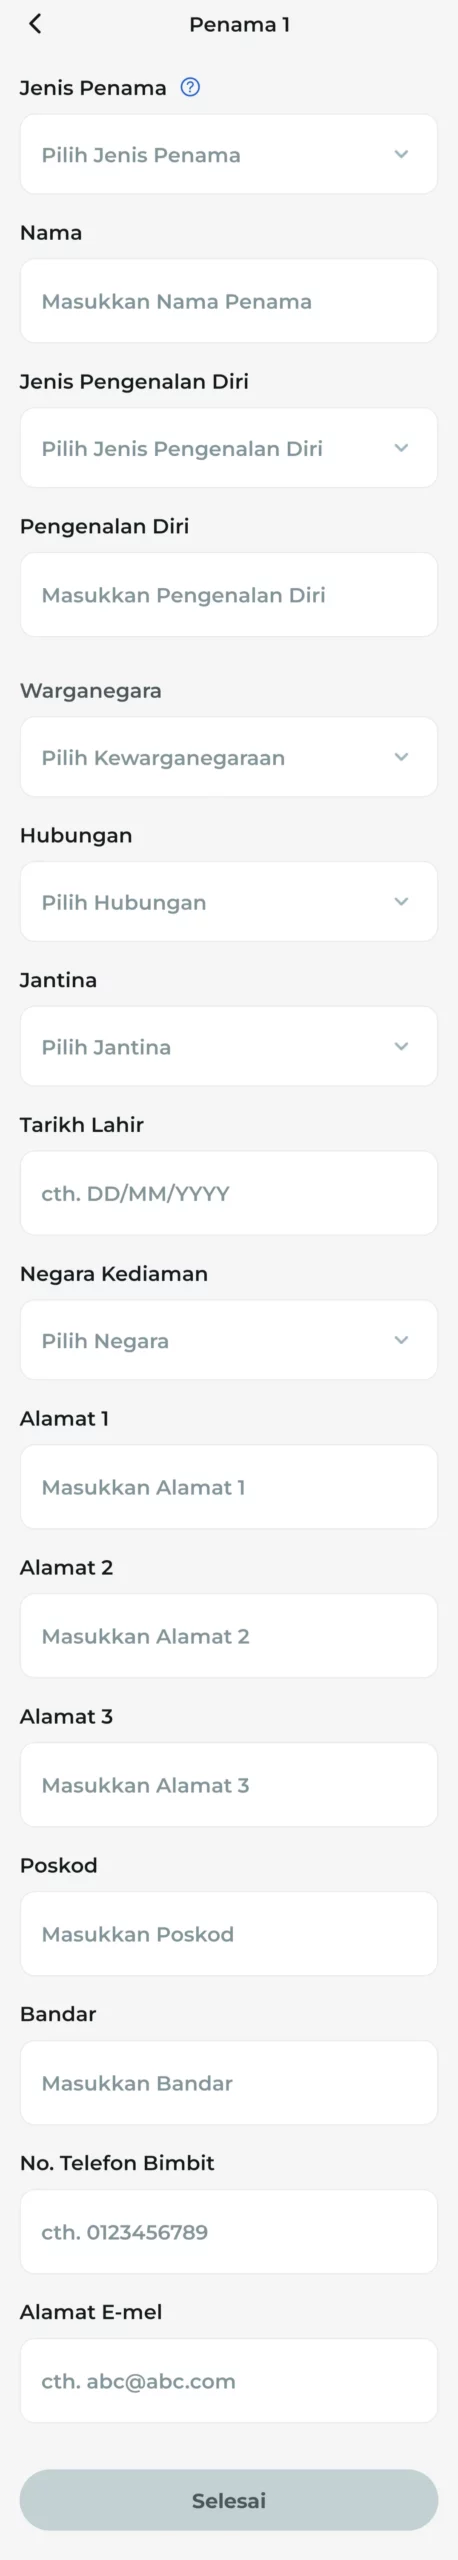
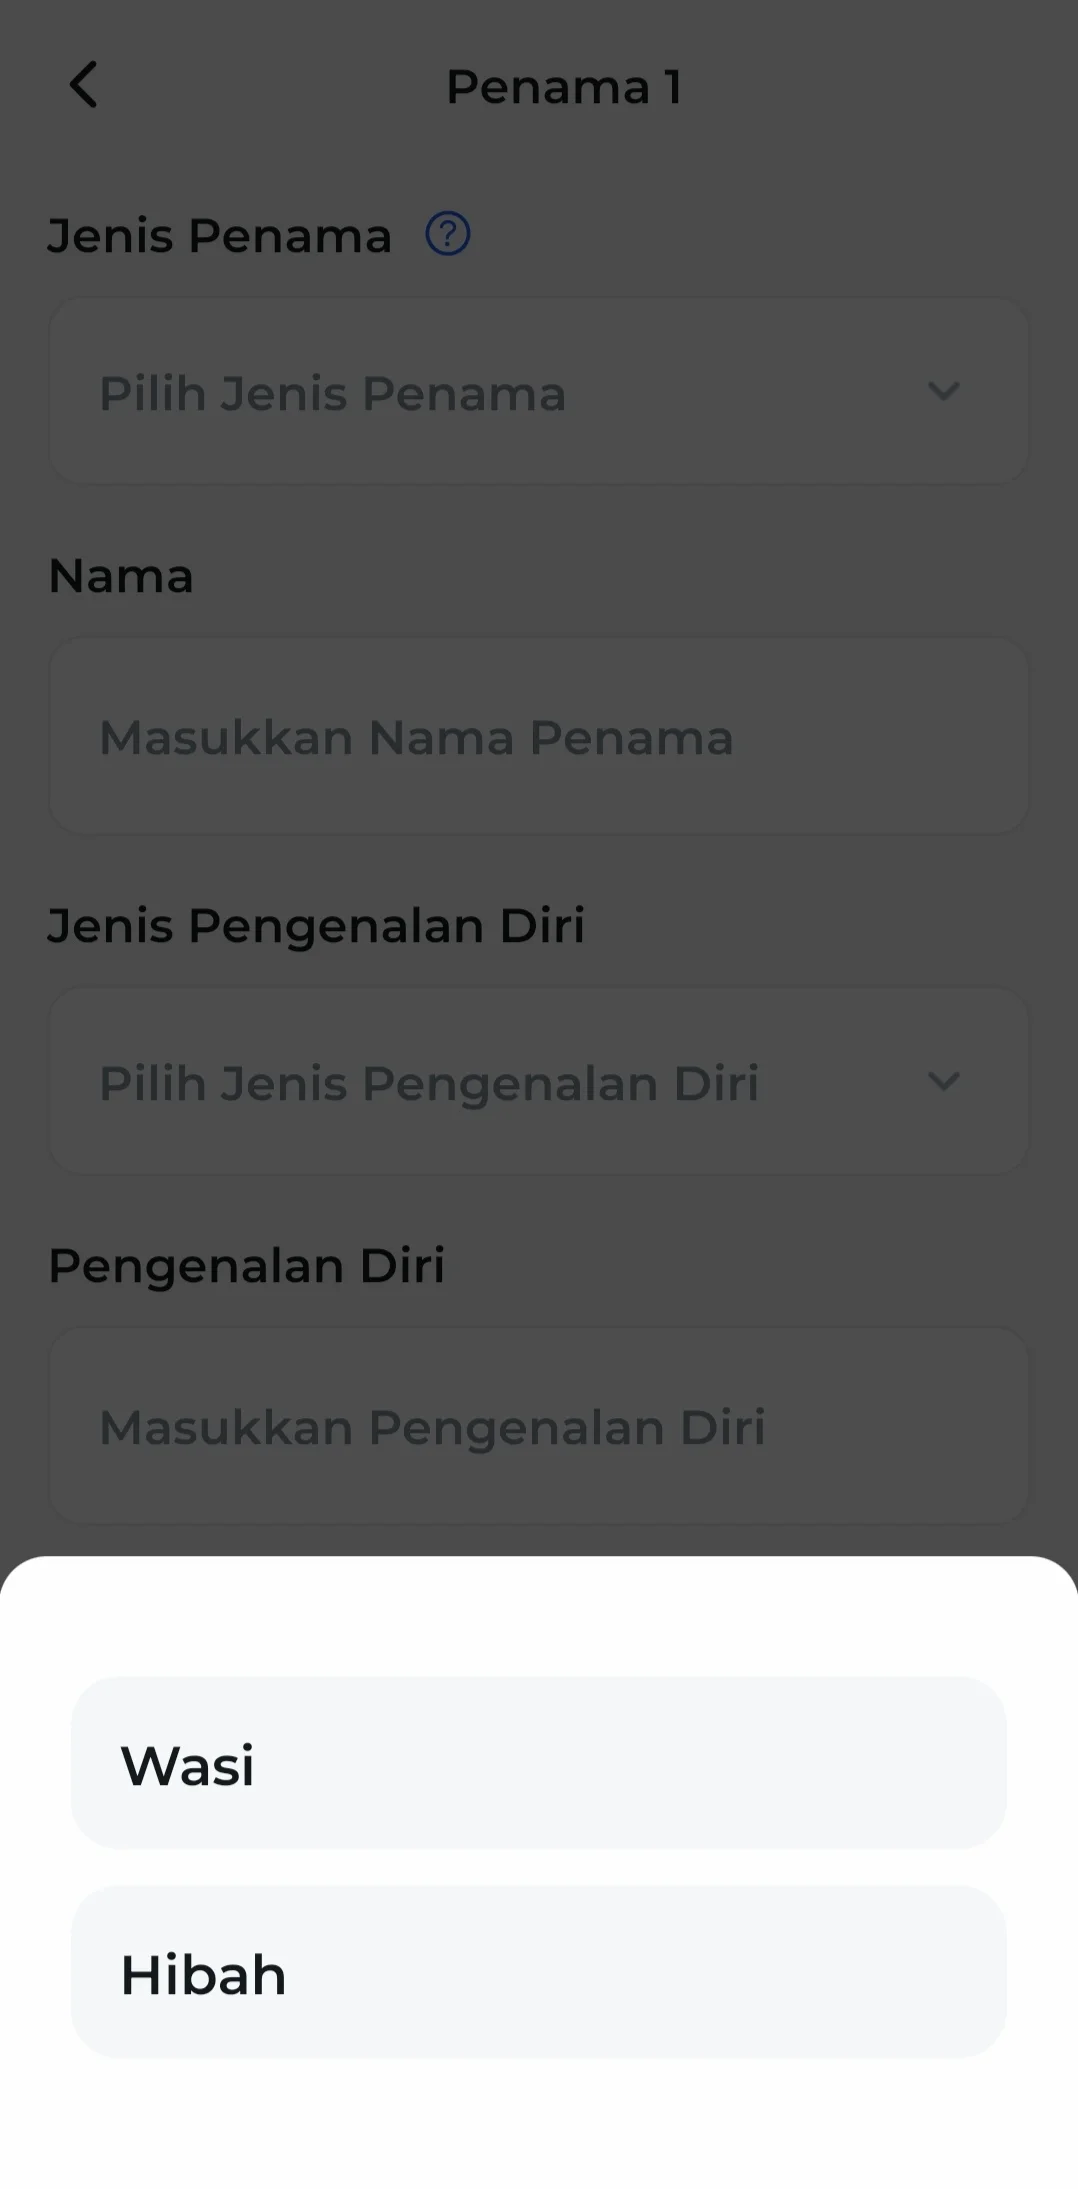
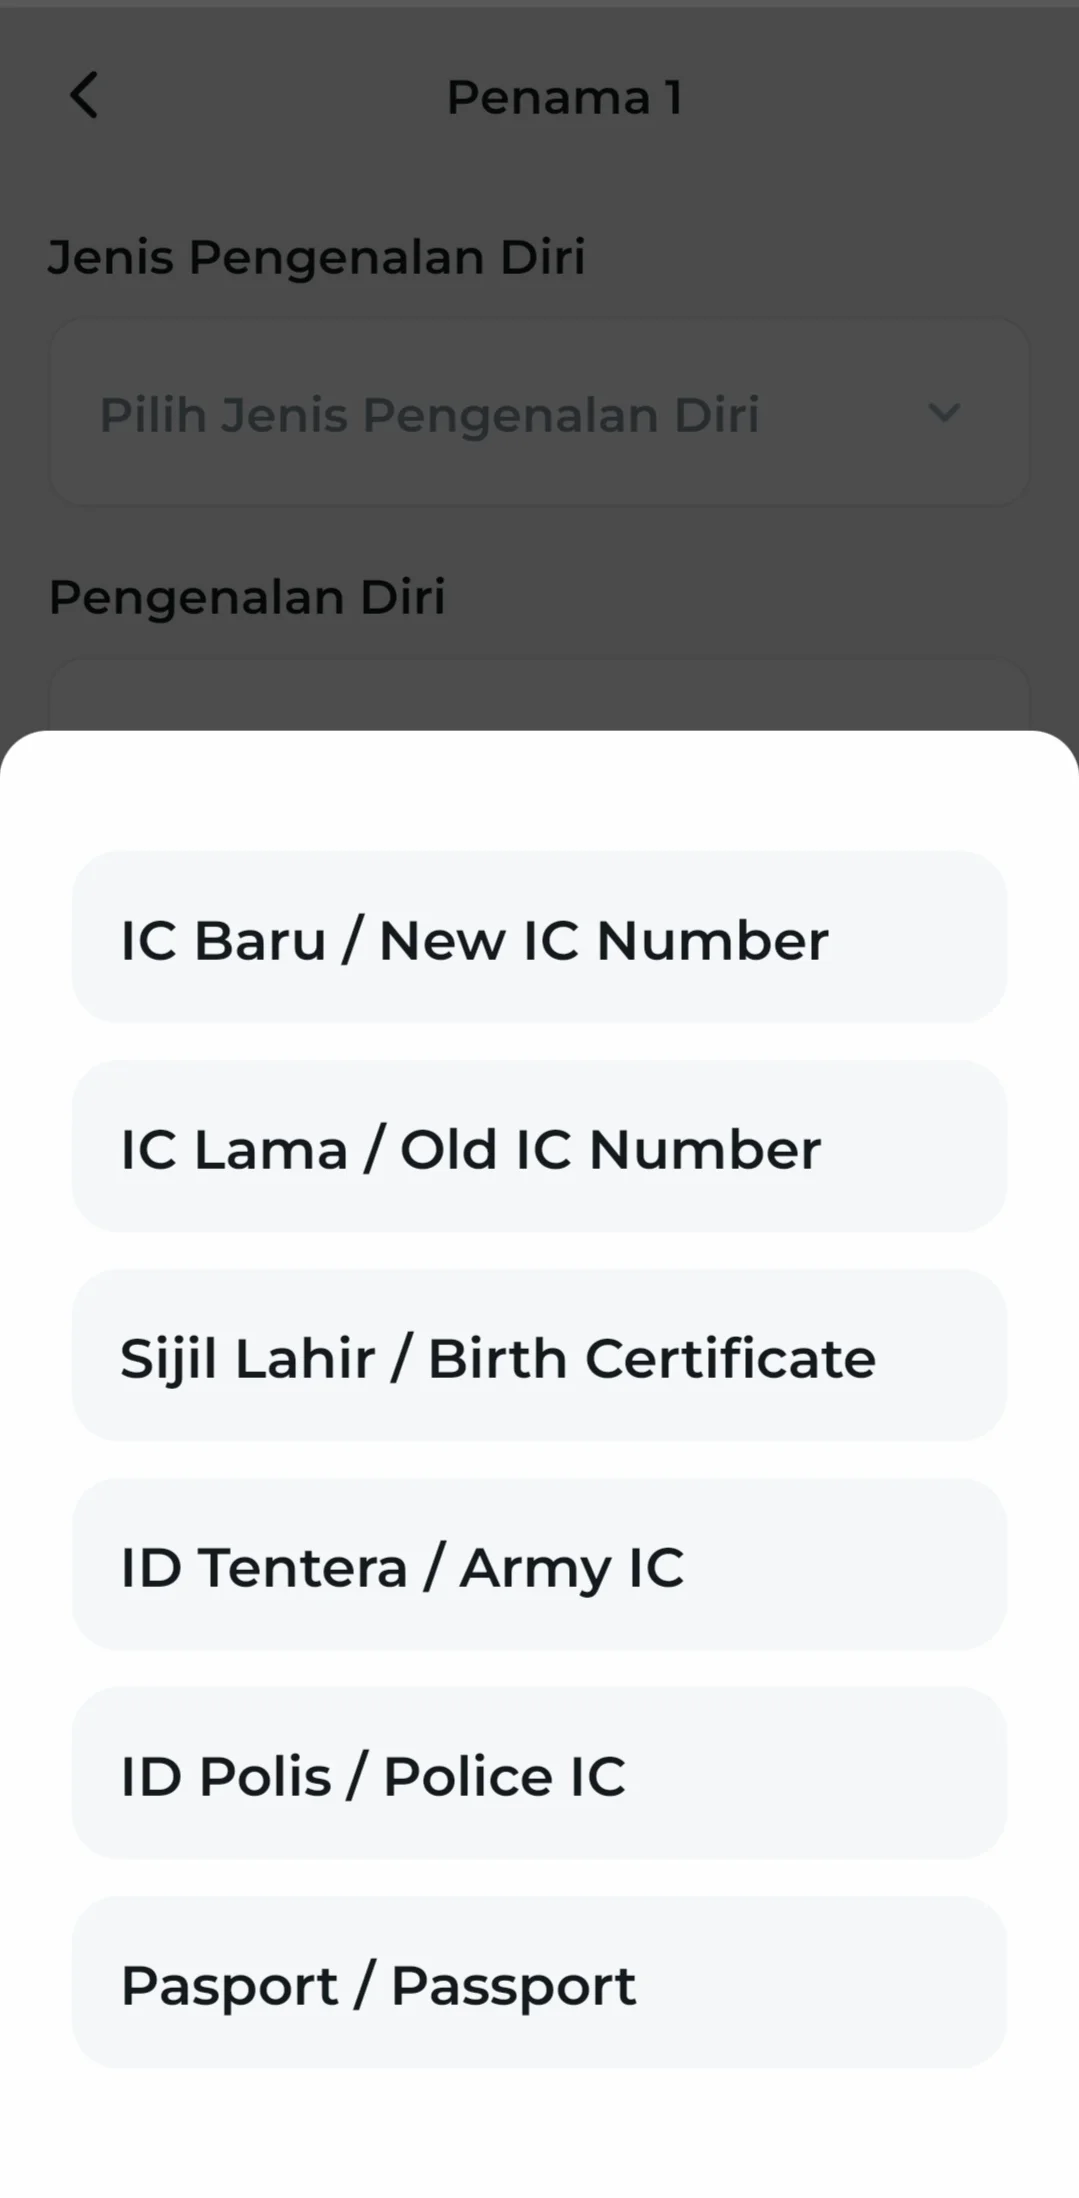
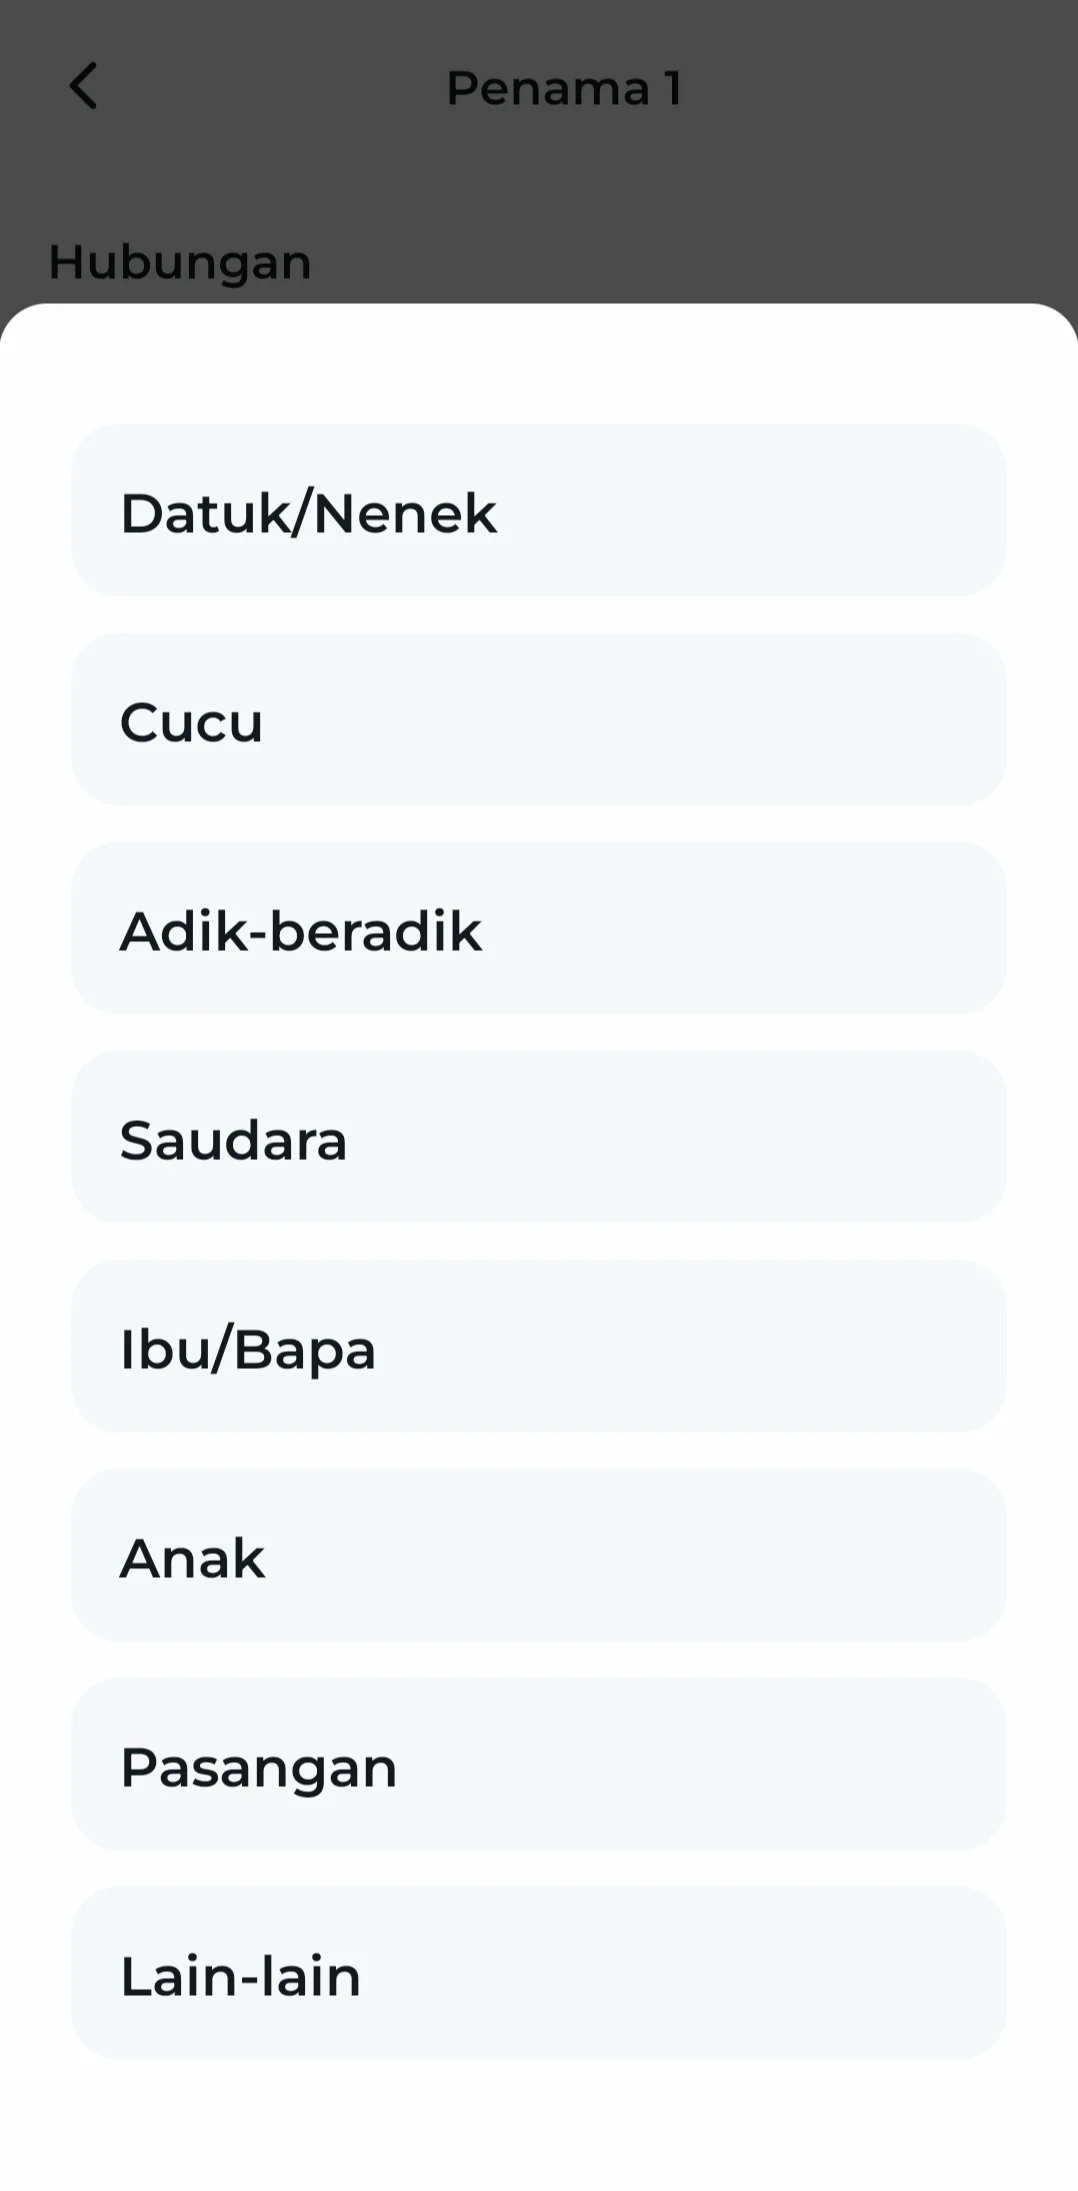
- 输入受益人资料包括:受益人类型(Wasi是遗嘱执行人、Hibah是无条件赠与的意思,因此不被视为遗产而是直接交给指定受益人)、受益人姓名、身份证、关系(直系亲属)、性别、出生日期、定居国、地址、手机号码、电子邮箱
- 输入要划分给受益人的配额,如果只有一人就是100%
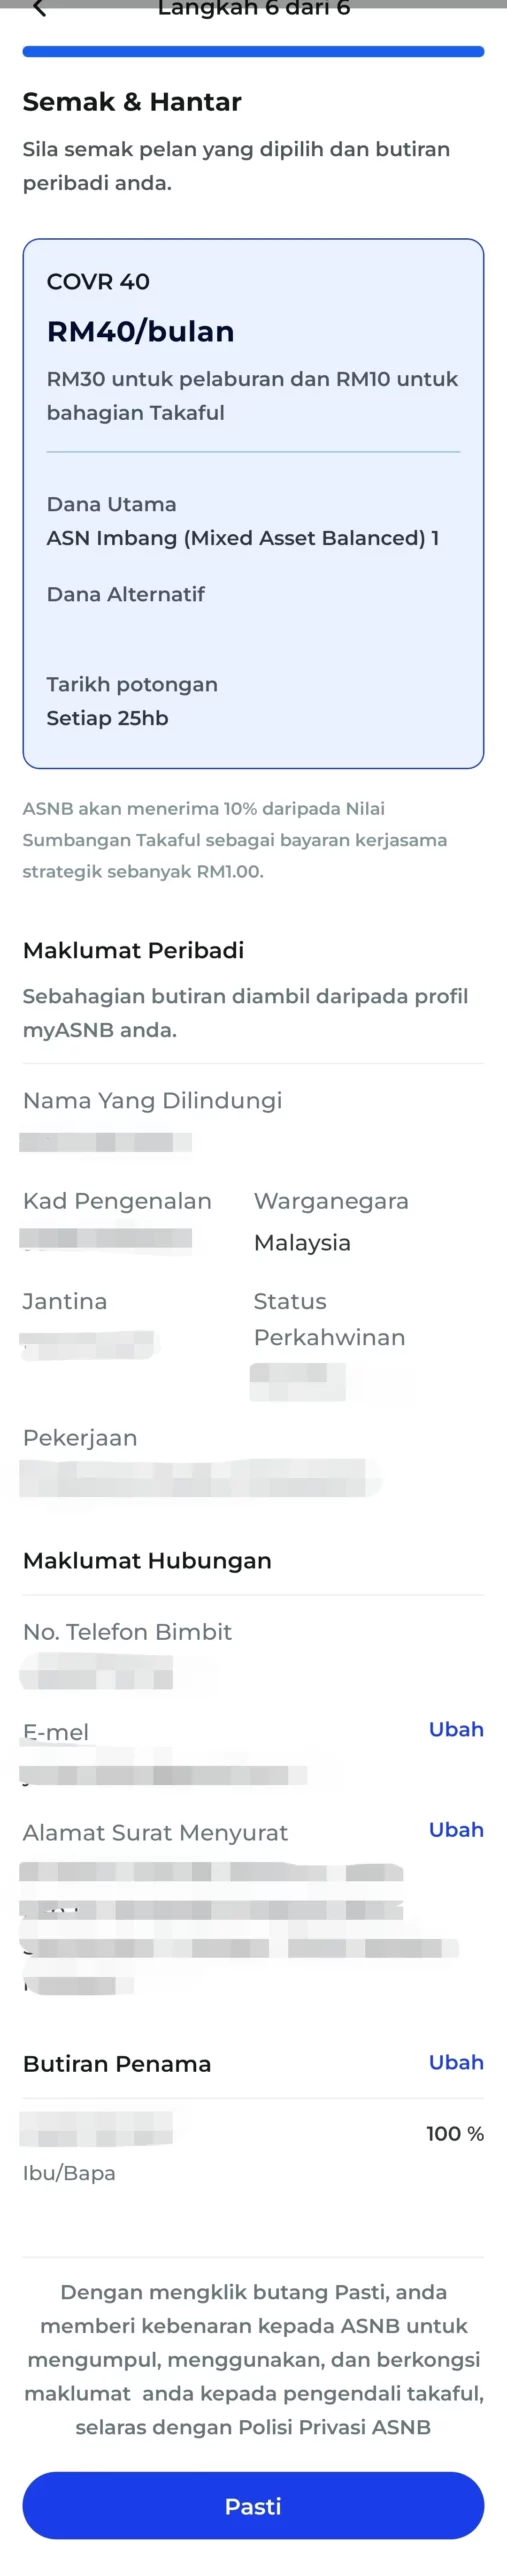
9.确认填写的资料无误,同意所有信息正确
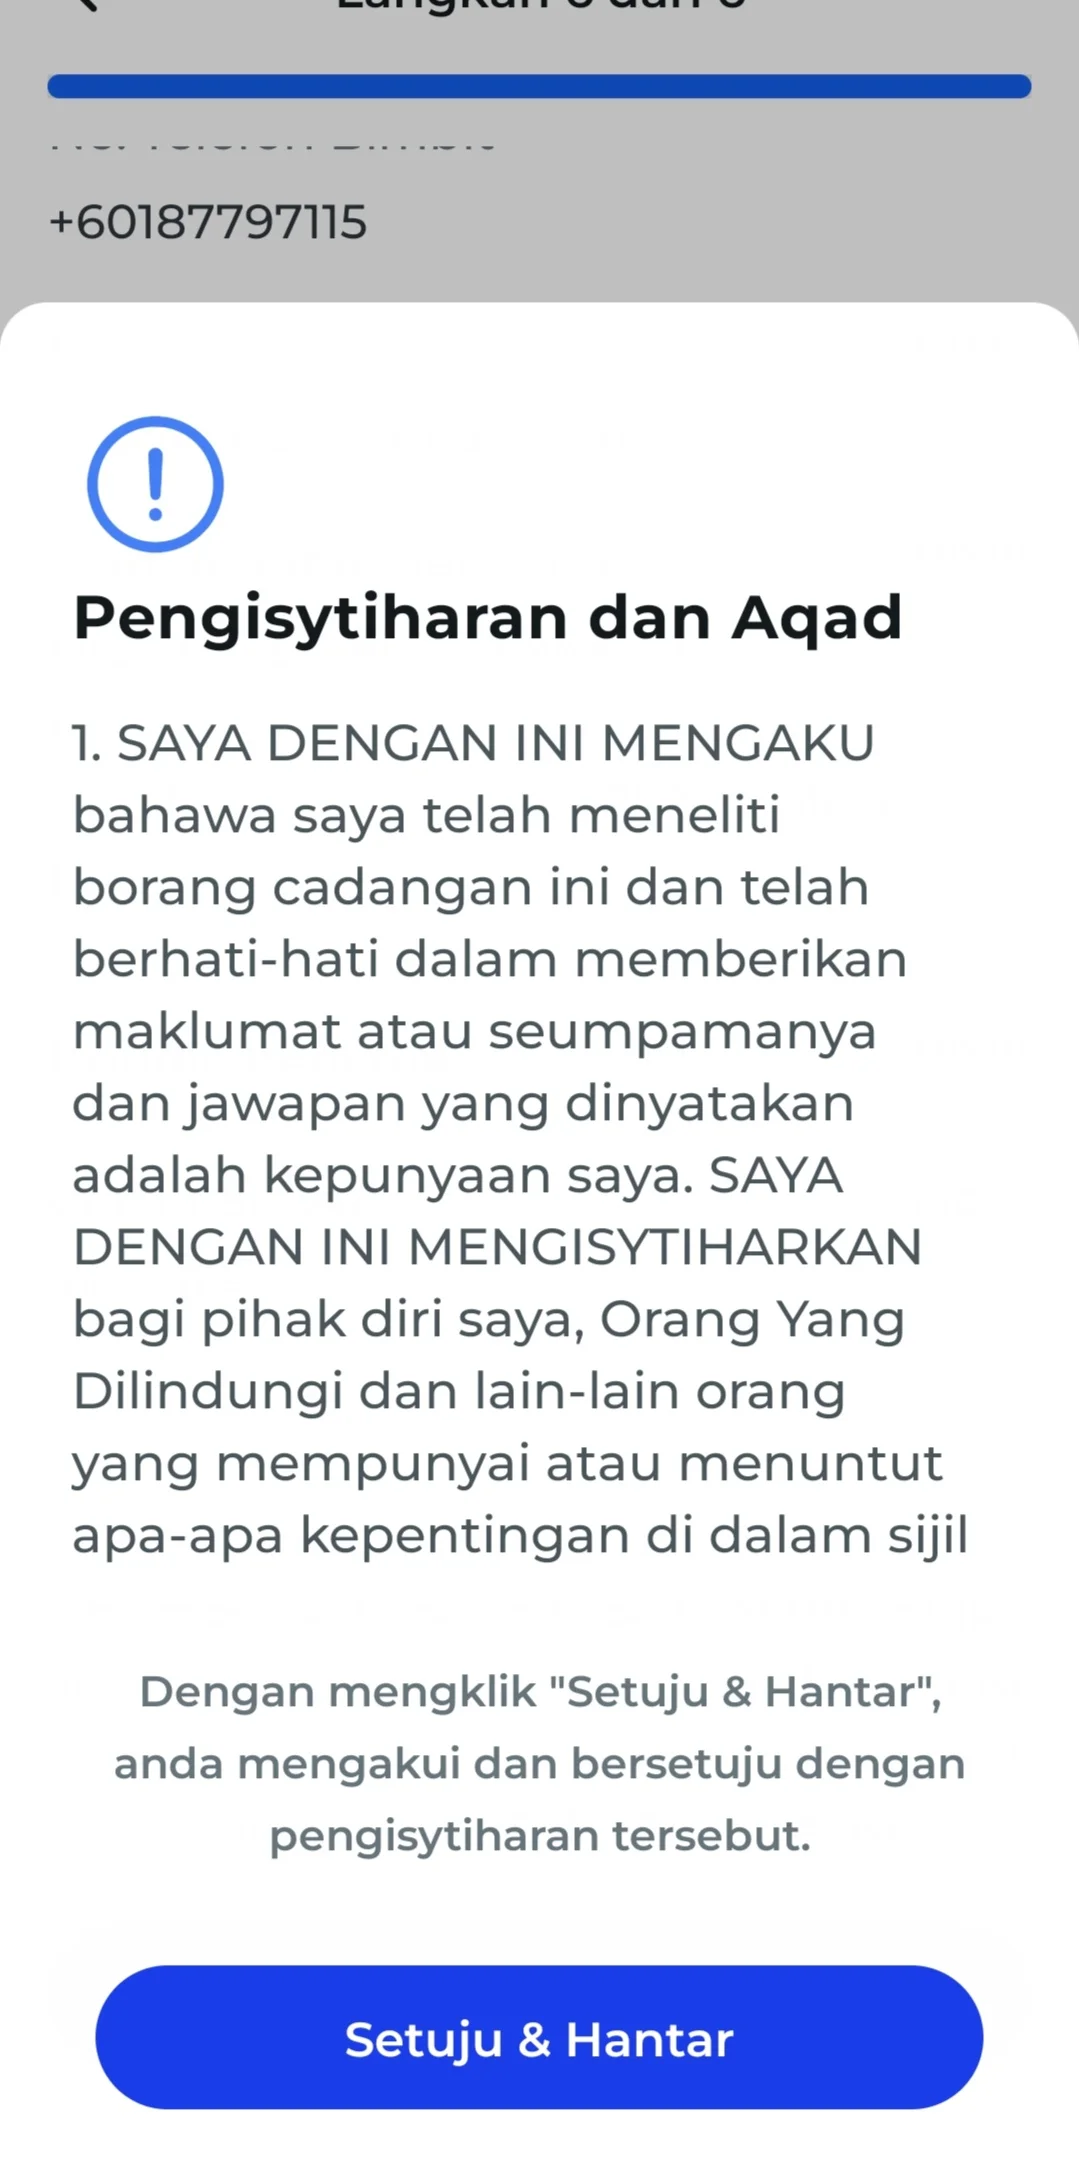
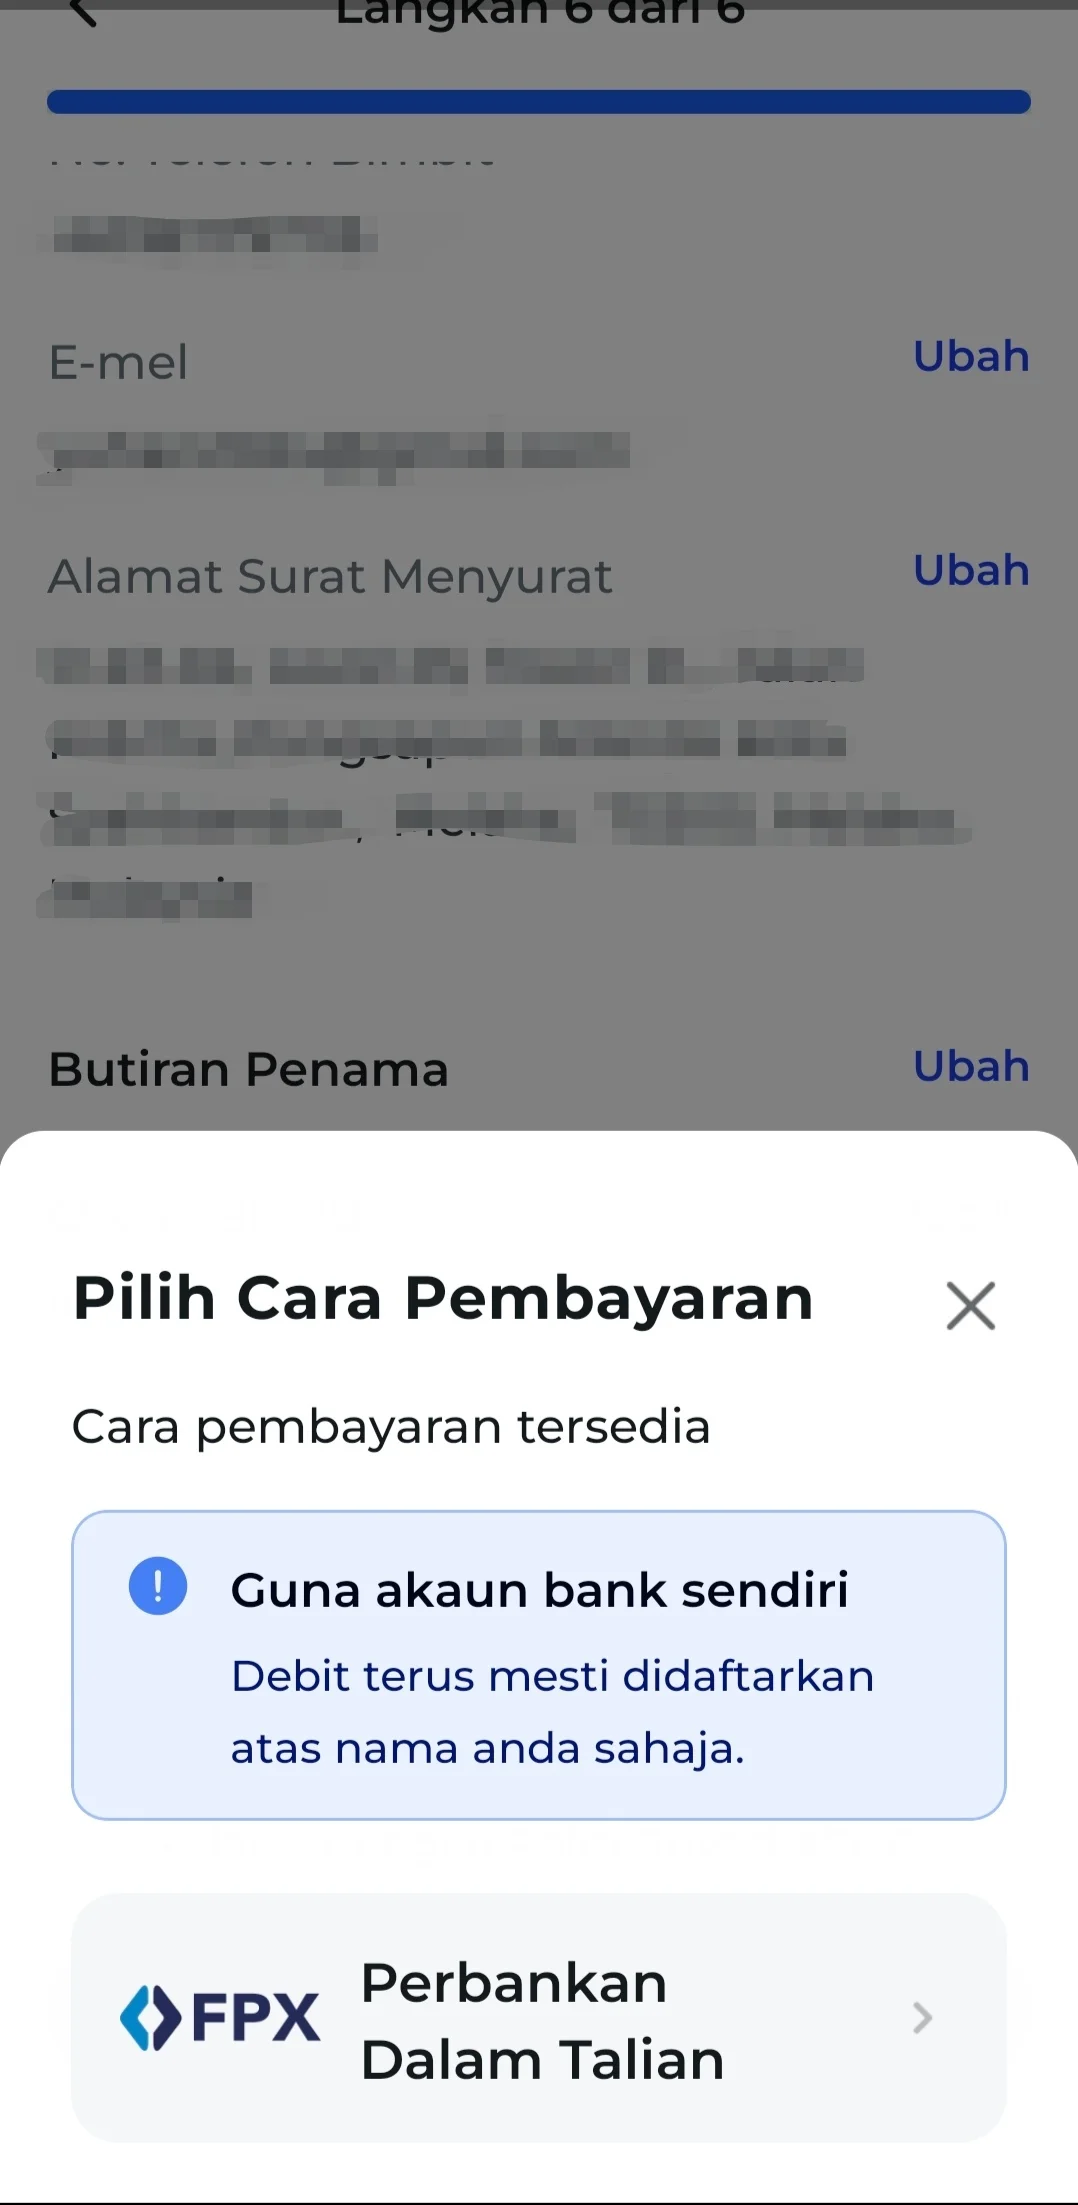
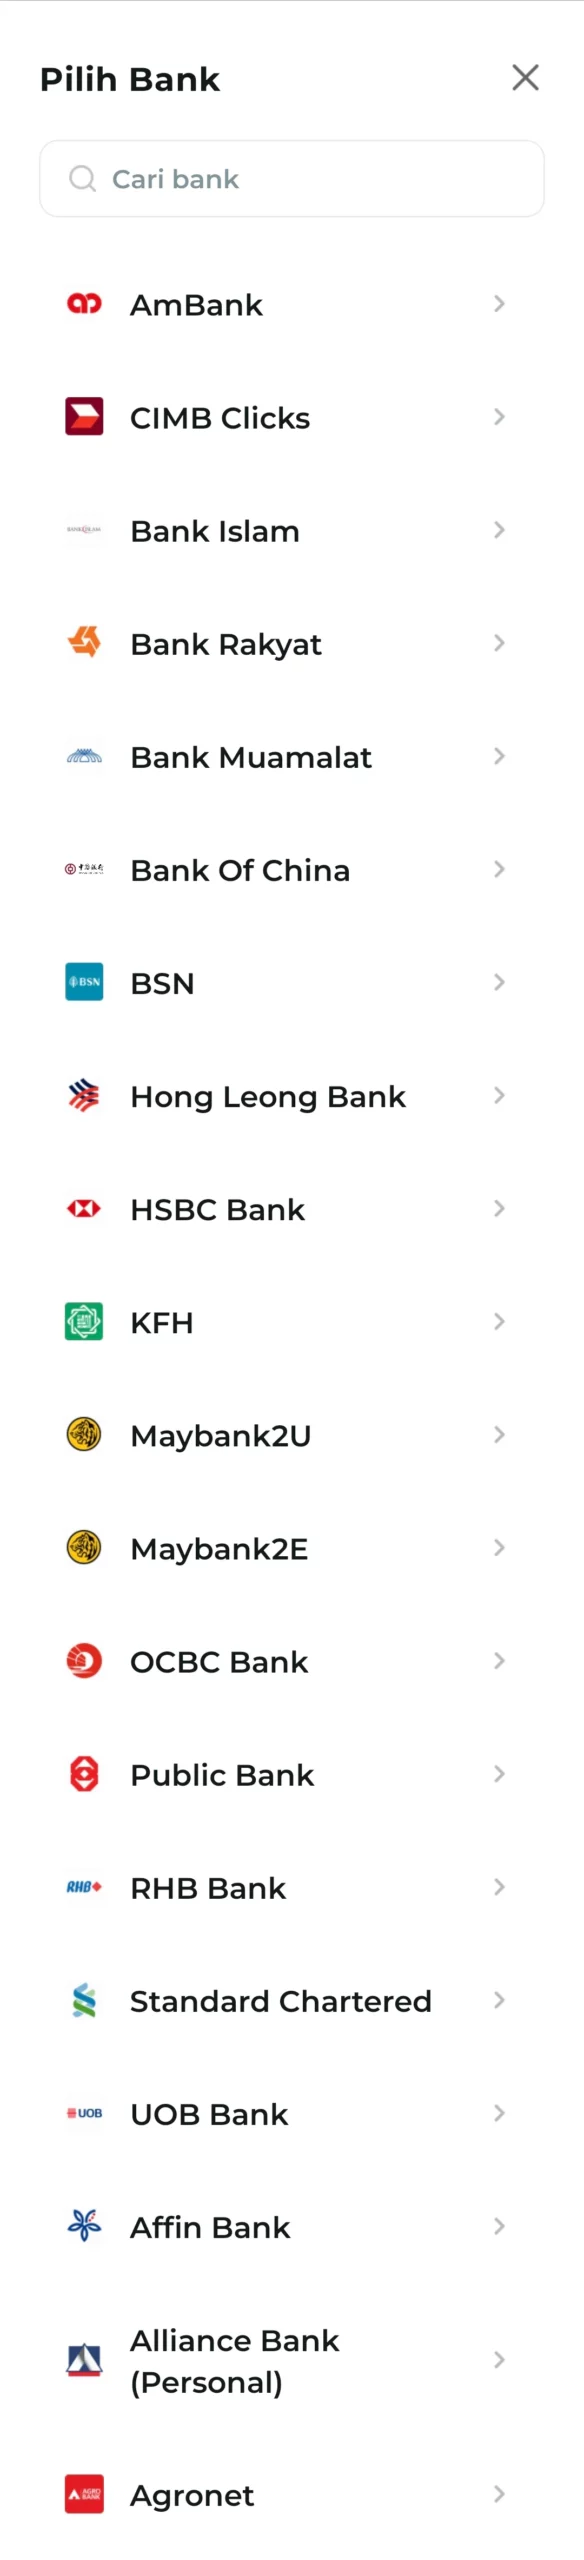
10.选择付款方式
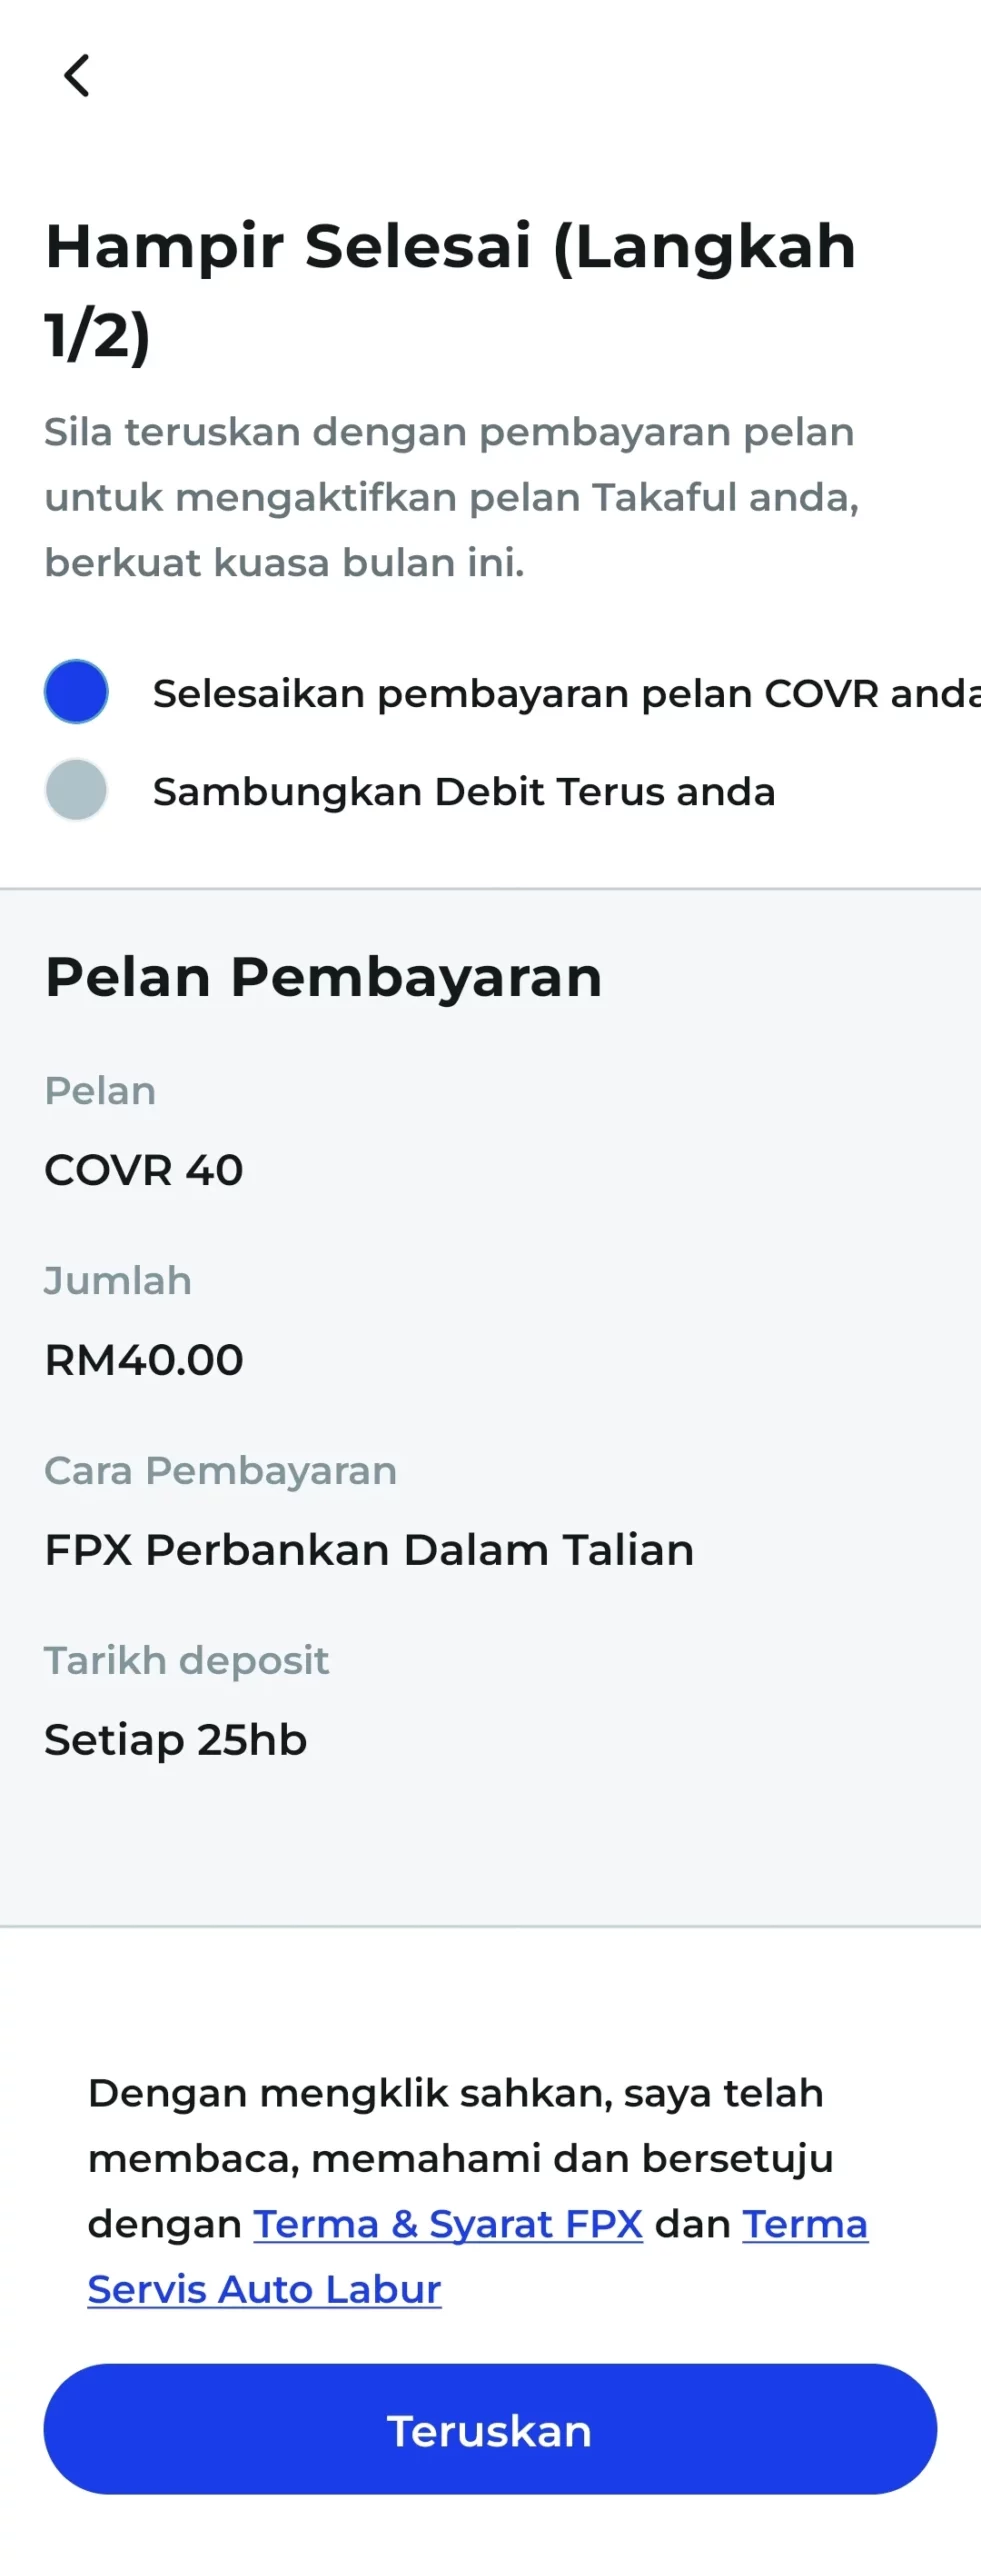
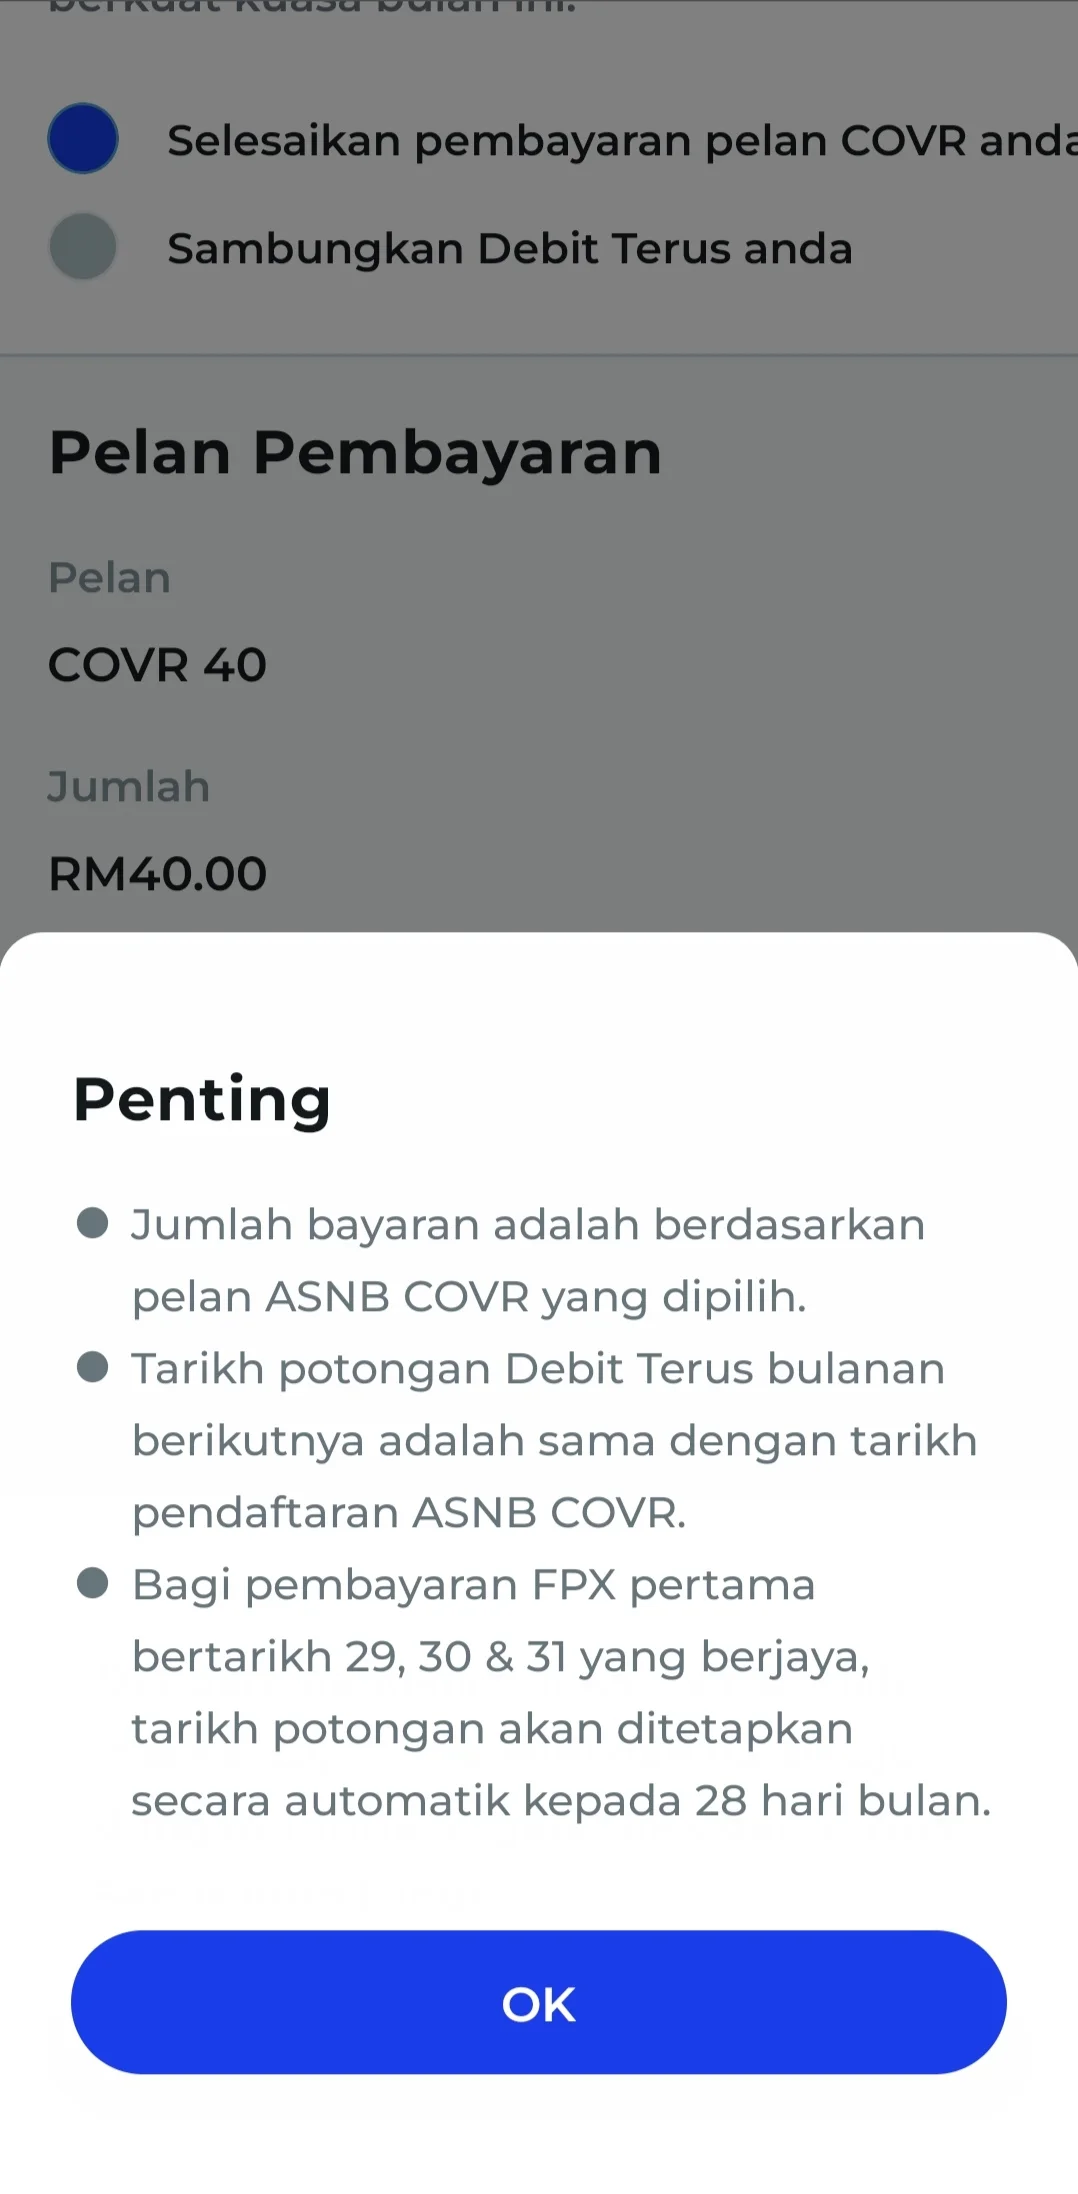
这里只能用自己名下的银行户口进行转账,之后每月会自动从你的银行户口扣款。假设你是在9月25日买的,那么10月25日就会自动扣款,以此类推。
ASNB COVR 的回报有多少?20年后有多少?
很多人关心的关键问题是:ASNB COVR 投进去的钱,20 年后到底能变成多少?
ASNB 官方在介绍 COVR 时,会用一个「很漂亮」的预测来展示未来回酬。比如说,如果你选择 COVR 200 配套,每个月 RM200,全数放进 ASB 基金,并假设每年都有 5% 分红率,那么在 20 年后,你的投资账户可以滚到大约 RM 61,000。
听起来是不是很吸引?但这是假设的数字。现实中的基金表现,尤其是浮动型基金(Variable Funds),近几年实际的年化回酬只有 2%-4% 左右。这意味着,真正拿到的金额,很可能比预测少一大截。
| 每月缴费 | 5% 回报 | 4% 回报 | 3% 回报 | 2% 回报 |
| RM40 | RM12,200 | RM11,400 | RM10,500 | RM9,700 |
| RM80 | RM24,400 | RM22,800 | RM21,000 | RM19,400 |
| RM120 | RM36,600 | RM34,200 | RM31,500 | RM29,100 |
| RM160 | RM48,800 | RM45,600 | RM42,000 | RM38,800 |
| RM200 | RM61,000 | RM57,000 | RM52,500 | RM48,500 |
换句话说,如果你真的打算长期投入,就必须很清楚:ASNB 的预测数字只是「理想模型」,而不是保证的结果。
从回报的角度来看,ASNB COVR 确实有它的优势。优点在于,它比单纯把钱放在储蓄户口或定期存款更好,因为除了强迫自己存钱之外,还附带保险保障,算是「一举两得」。
不过,不足之处也很明显。即使选择最优的方案,在 20 年后累计 RM61,000,这个数额对一个家庭来说,未必足以承担孩子教育费用或是退休开销。
如果你真能长期坚持每个月缴 RM200,20 年下来本金就已经有 RM48,000。假设你把这笔钱放去像 EPF、ASNB、PRS、SSPN、定期存款这样年均大约 4% 回酬的投资工具,复利滚动之后,20 年后大约有 RM74,000。
对比之下,ASNB COVR 的 RM200 方案,虽然4%的投资回报只有 RM 57,000,但能提供高达 RM150,000 的自然身故/残疾保障、RM300,000 的意外身故/残疾保障,以及 RM75,000 的疾病保障。
所以,从本质来说,ASNB COVR 并不是一个「纯投资产品」,而是带储蓄功能的保险,只是形式上更简化。它的价值更多在于帮你养成存钱的习惯,并且用很低的门槛换取一些保险保障。如果你希望财富大幅增长,可能要额外寻找其他更高回酬的投资管道;但如果你只是想要一个「简化版」的理财方案,不用烦恼投资选择,同时还能享有保障,那它还是有存在价值的。
需要注意的是,和传统储蓄保险一样,ASNB COVR 的投资部分也会受到投资表现、管理费、风险分摊的影响。
比如:投资账户(PIA)里的钱,可能因为市场波动而减少,甚至低过你缴的保费。如果投资有盈利,保险公司要先扣掉 30% 投资绩效费。风险基金的「盈余」,公司也会收取 50% 管理费(SAC)。
3%-5%左右的低风险投资有:
- ASNB是什么?华人可以买吗?值得投资吗?附ASNB利息2025
- EPF是什么?利息6.3%,怎么算、扣多少?大马人必懂的KWSP退休金
- SSPN是什么?SSPN Prime VS SSPN Plus 分别?SSPN利息及扣税
- PRS是什么?利息媲美EPF的私人退休基金,还可扣税!PRS值得投资吗?
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
ASNB COVR 保险到底值不值得?
要看ASNB COVR 保险到底值不值得,就要和市面上的保险相比,看看究竟够不够全面?
小编把 ASNB COVR 200 和月缴费比较接近的 FWD Life Takaful 为例:
| 项目 | ASNB COVR 200 | FWD Life Takaful (25岁,20年期) |
| 月缴保费 | RM200 | RM159 |
| 保障对象 | 仅本人(成人 / 青少年) | 涵盖本人 + 配偶 + 子女(最多4人) |
| 身故 / TPD (成人) | RM150,000 – RM 300,000 | RM600,000 |
| 身故 / TPD (青少年 Bijak/Remaja) | RM250,000 | N/A (FWD 是成人主保单,孩子需附加) |
| 重大疾病(CI)保障 | 75,000 | ❌ 不含 (需额外 Rider 才有 CI) |
| 丧葬援助金 | 本人 RM3,000 配偶 RM2,500 子女 RM1,000/人 (最多3人) | ❌ 不含 (除非附加 Rider) |
| 现金价值 / 储蓄功能 | ❌ 无 (Takaful 部分无现金价值) | ✔ 可选「Cashback Rider」 20年期满返还 50% 已缴保费 (若无理赔) |
| 缴费灵活性 | 只能月缴, 自动从 ASNB 账户扣款 | 月缴 / 年缴都可 |
| 适合人群 | 想通过 ASNB 投资 + 同时买基本保障的人 | 想要一次性买较大保额 + 家庭覆盖的人 |
FWD Life Takaful 在同龄(25岁男性非吸烟者,RM159 月缴的情况下,能拿到 RM600,000 死亡/TPD 保额,明显高于 ASNB COVR 的 RM150,000 – 300,000。单论“纯保额”,FWD 比 COVR 强很多。
如果轮保障内容,ASNB COVR 额外覆盖了重大疾病(CI)+ 丧葬援助金 + 配偶/子女丧葬补助,算是“保障组合型”。
FWD 基本计划只给死亡/TPD,重大疾病或医疗要额外买 Rider,费用会上升。
如果你是单身,ASNB COVR 就适合你,因为它一人一份,不能共享。FWD Life Takaful 则是可以一张计划保全家,最多 4 人,性价比对有家庭的人更高。
从储蓄/现金价值方面来看,ASNB COVR 是纯保障 + ASNB 投资。投资部分可以取出,但 Takaful 部分没有现金价值。
FWD 则可选 Cashback Rider,期满时返还 50% 所缴保费 = 有“强制储蓄”功能。
那么哪个更划算?
如果你年轻单身,想要 高保额、便宜买大保障 FWD Life Takaful 更划算(RM159 保 60 万)。
如果你想要保障+投资结合,而且已经在用 ASNB 投资,ASNB COVR 更方便,顺手扣款,还附带 CI + 丧葬援助。
如果你是家庭型需求,FWD 更有优势,因为一张计划可以保全家,还能加 Rider 做储蓄。
如果你想低门槛开始,ASNB COVR RM50 方案可以入门,FWD 的门槛较高。
ASNB COVR 的优点
1. 一份钱,两份保障
ASNB COVR 最大的特色就是 投资 + Takaful 一起打包。你不用再头疼「要先买保险还是先开始投资」,因为 RM40 起就能两边兼顾。等于说,你在强迫自己存钱的同时,也替家人加了一层保障。
2. 门槛低,人人都能开始
传统保险或投资计划,很多时候动辄几百块起跳。ASNB COVR 只要 RM40 就能起步,负担相对轻,不会成为钱包的巨大压力。特别适合刚工作的年轻人,或者想要帮孩子建立储蓄与保障的父母。
3. 无需体检,手续简单
ASNB COVR 不需要健康检查,手续简单、通过率高
4.受 PIDM(TIPS)保障
ASNB COVR 的保险部分由 Takaful IKHLAS Family Berhad 管理,而 Takaful IKHLAS 是 PIDM(马来西亚存款保险公司)的会员,因此在极少数保险经营者无法履行责任时,合资格的保险给付会受到 PIDM 所管理的 Takaful & Insurance Benefits Protection (TIPS) 的保
PIDM 对合资格的保险/takaful 有高达约 RM500,000 的保护额度,而且这种保护是自动生效的,无须投保人另行申请。
需要注意的是,ASNB 的投资部分(unit trust)并不受 PIDM 保护。 ASNB COVR 只是把一部分费用变成保险保费(受 TIPS 保护的对象),另一部分是放进 ASNB 的单位信托(属于投资产品),投资本金与回报仍然承担市场风险,不在 PIDM 的保障范围内。也就是说,PIDM 保护只为 Takaful(保障)那一块提供额外安全网,而非替你保证投资回酬或本金。
5. 可以扣所得税
ASNB COVR 符合人寿保险与 Takaful RM 3,000 的税务减免。
6. 没有销售费(sales charge)
外面的 unit trust(单位信托基金)往往要收 2%-5% 的销售费(sales charge)。
但 ASNB COVR 完全没有销售费,意味着你每一分钱都能直接投入投资,长期下来差别很大。
7.保费固定
基本保单保费会随年龄增长而上升,而 ASNB COVR 的月缴方案在某些范围內固定,但投资部分回报波动。
7. 全程线上,方便简单
你可以通过 MyASNB 应用程序 或线上门户就能注册、缴费、查看投资和保障情况。不需要跑去分行排队,也不用见 agent,所有步骤都能自己搞定。
ASNB COVR 的缺点
1. 基金选择受限
虽然 ASNB COVR 投资部分(75%)是放进 ASNB 的 unit trust,但你不能完全自由选择基金。
- Bumiputera 可以选 ASB(固定价格,低风险)。
- 非 Bumiputera 只能选浮动价格基金。
换句话说,投资弹性有限,对华人来说不能选择固定价格基金风险就会相对较高。
2. 保障额度偏低
最高 RM300,000 的意外身故/残疾保障、RM75,000 的疾病保障,听起来不少,但对有家庭负担的人来说,其实并不足以覆盖长期支出。
举个例子:一个家庭的生活费 + 房贷一年就要 RM60,000 – RM80,000,那么 RM300,000 可能只够 3-4 年,远远不算「全面保障」。
3. 投资回酬未必理想
ASNB 固定价格基金(如 ASB)的年派息率大概在 4%–5%,浮动基金则会随市场波动。
问题是,如果通胀继续维持在 1%–3%,那么投资部分的「实际回酬」可能并不算高。换句话说,它的投资部分更像是一种「强迫储蓄」,而不是高回酬工具。
4. 不能中途退款/退钱
虽然我们在上文提到 ASNB COVR 的运作方式和储蓄保险很相似,但其实 ASNB COVR 是纯保障 + 投资分开的结构。
最显著的特点是,你不能像储蓄保险那样,中途提款(withdrawal / partial cash-out)。
因为 ASNB COVR 里面的 Takaful 部分(IKHLAS Idaman)没有储蓄成分,所以没有所谓的「现金价值」。
此外,如果你选择提前退保(serahan)、到期(matang)或终止(penamatan),你也不会拿回任何钱。
原因同样是,这个计划没有储蓄成分,所有缴付的保费都用于保障,而不是累积现金。
但是,你可以随时提取属于投资部分的资金,因为 ASNB 基金没有锁定期(lock-in period)。
5. 不能取代真正的保险或投资
ASNB COVR 的设计是「入门版」适合想要方便、省心的人。
但它不能完全取代传统保险(例如医疗卡),也不能替代灵活的投资(例如股票、ETF)。如果你只靠它来规划财务,很可能保障和回酬都不足。
6. 等待期依然存在
虽然说不需要体检,但还是有30天-6个月的等待期。
这在保险业算合理,但对一些人来说,可能会有「以为马上受保,结果要等」的心理落差。
总结来看,ASNB COVR 更像是「一站式入门组合」,方便、省心,但保额有限、投资回酬一般。如果你只是要一个「起步方案」,它的优点很明显;但如果你追求高保障或高投资回酬,可能就要搭配其他产品一起用了。
ASNB COVR 退保了,还能拿回本钱吗?
ASNB COVR 设有15天的投保冷静期。如果你在在这期间取消投保,你可以拿回缴交的保费。
但是一旦过了冷静期,如果你要取消,就不会退还已缴的 takaful 部分,只有基金投资部分才可能有累积价值。
ASNB COVR 投资+保险计划到底适合谁?
很多人看到这里,心里可能会问:「那这产品到底适合谁?」
其实 ASNB COVR 更像是一个「入门级」保障方案。它的定位不是给你全方位的保护,而是解决最基本的需求。
适合:
- 没有医疗卡,但想至少有一份基本保障的上班族或学生。
- 刚开始工作、收入不高,但希望在预算内买到最便宜保障的年轻人。
- 想要简单省事,不想研究太复杂保险条款的人。
不适合:
- 已经是家庭经济支柱,需要大额保障、完整医疗/重疾配置的人。
- 想要保险兼具储蓄、投资回报的人。
- 对保障额度要求高、希望长期规划的中产或高净值人群。
常见问题(FAQ)
1.我能否从 ASNB COVR 获得盈余分配(Surplus)?
不能。ASNB COVR 并不像一般的 Takaful 计划,它没有盈余分配。
Surplus 是指在支付了所有赔付、费用和准备金之后,Takaful 风险基金剩下的余额。但 ASNB COVR 没有这一项。
2.如果我已经有保险或 Takaful,还能投保 ASNB COVR 吗?
可以。ASNB COVR 不会限制你是否已有其他保险/ Takaful 计划。
3. 我能否同时投保多个 ASNB COVR 计划?
不行。每位持有人只能投保一个 ASNB COVR 计划。对于「青少年/儿童账户(Akaun Bijak/Remaja)」,只有监护人可以代为投保。
4. 非穆斯林可以投保吗?
可以。ASNB COVR 向所有符合条件的 ASNB 单位信托持有人开放,不分宗教。
5. 孩子或配偶也能投保吗?
可以。家长(监护人)可以为孩子(未满18岁)投保,每名孩子只允许一个计划。至于配偶(成人账户),需要通过其个人 myASNB 账户投保。
注意:你不能为第三方(如亲戚、朋友)投保。
6. 投保后多久保障才会生效?
保障会在成功扣款当天开始,状态会显示「处理中」。Takaful Ikhlas Family Berhad(TIFB)会在 T+3 至 T+13 个工作日内审核申请。你会在 T+4 至 T+14 个工作日收到电子保单(e-cert)。
7. 缴费方式是怎样的?
ASNB COVR 只支持银行账户自动扣款(每月固定日期)。
- 第一次扣款的日期会成为你之后的固定扣款日。
- 如果是在 29、30 或 31 号投保,之后的扣款日期会自动设定为每月 28 号。
8. 我能暂停 ASNB COVR,然后以后再恢复吗?
不能。ASNB COVR 不能暂停,但你可以随时取消,然后在符合条件的情况下再重新投保。
9.如果中途有中断缴费, ASNB COVR 会断保吗?
TIFB 允许你在失效 180天内补缴欠款并恢复保单。如果超过180天,就必须重新申请新保单,并且需要重新计算等待期(6个月)。
10. ASNB COVR 有没有医疗卡或门诊保障?
没有。ASNB COVR 的定位是投资 + 基本人寿/身故保障,并不包括医疗卡或门诊报销功能。
11.我可以用 ASNB 账户中的存款直接投保 ASNB COVR 吗?
不能。你只能从自己的银行账户缴费。
12. 我能不能用信用卡/借记卡/eWallet 缴费?
不行。目前只能通过银行账户自动扣款。记得保证账户有足够余额,否则保障可能会中断。
13.我可以提名谁成为我的受益人?
你最多可以指定四位受益人,包括父母、配偶、子女或其他符合条件的个人,并且需要确保分配比例总和等于 100%。
如果指定的受益人在理赔时未满 18 岁,赔偿金将支付给仍健在的父母,或是合适的受托人(如合法监护人),前提是需提交相关证明/文件。在填写受益人时,必须填写见证人的信息。见证人不能是同一名受益人,并且必须年满 18 岁。
14.遗产管理人(Wasi)和受益人(Benefisiari)有什么区别?
- 受益人(Hibah 接收人): 指直接获得 Takaful 赔偿金的人,属于赠与性质。
- 遗产管理人(Wasi): 指负责根据现行遗产分配法律来管理和分配遗产的人。
15.我可以更换 ASNB COVR 的方案吗?
可以。你可随时通过 myASNB 门户或 myASNB 应用点击 “Tukar Pelan” 来更换方案。
如果更换请求在下一个付款日至少 7 个工作日之前提交,新方案会在下一个付款日生效。
如果更换请求在下一个付款日 少于 7 个工作日之前提交,新方案会在两个月后生效。
16. 我可以更换我的投资信托基金吗?
可以。当你更换方案时,也可以选择更换基金。
17. 如果我成功提出理赔(例如重大疾病 CI、完全永久伤残或身故),ASNB COVR 会自动终结吗?
情况 A:重大疾病(CI)理赔
- 成人账户: 将支付保额的 50% 作为提前赔付,保单继续有效,剩余 50% 会在身故时支付,之后保单终止。
- 青少年/儿童账户: 将支付保额的 100%,理赔完成后保单终止。
情况 B:完全永久伤残(HUMK)或身故理赔
- 保单会在理赔完成后自动终止。
18. 理赔有时间限制吗?
官方建议在事故发生30天内提出理赔。当然,超过30天仍然可以提交,但如果超过 1 年,则需要提交正式说明信,解释延迟原因。
总结
总结来说,ASNB COVR 就像一杯白开水,简单、直接,解渴没问题,但它不会有特别的味道。它的优势是手续简单、门槛低,保障范围也算全面,适合不想烦、想要「最低限度保障」的人。可是一旦你开始比较,会发现它的保障额度并不算高,回报也不是最优。
如果你是追求更强保障,或者想让钱在长期滚出更大价值,可能要考虑传统 Takaful 或者自己坚持投资。毕竟保险和投资,本来就像水和茶,解渴的功能一样,但茶能带来更多层次。关键还是要想清楚:你需要的,到底是最方便的白开水,还是更讲究的茶。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。






