2026年6月1日 起,SOCSO 多了一个 SKBBK Lindung 24 Jam。以前只保工作时间和上下班途中的意外,现在周末打球扭伤、在家跌倒、放假骑摩托出事,也能 claim。
那还需要买意外保险(Personal Accident Insurance, PA)吗?
如果你是打工族,Lindung 24 Jam 很可能已经在你身上生效了(除非你在 2026年8月31日之前主动退出)。它补上了很大一块,但两者保的东西不完全一样:有些 SKBBK 做得比 PA 好,有些 PA 有而 SKBBK 完全没有。
如果你是自雇人士、跑 grab 的、开档口的、做自由业的,你根本不在 Lindung 24 Jam 里面。保障就比打工族少。
本文重点快速整理:
- 有 SKBBK Lindung 24 Jam 的打工族,还有四样东西它没有包括:私人医院、境外意外、一次性现金、月薪 RM 6,000 以上的收入保额不会增加。如果这四样你都不在意,SKBBK 已经够用。自雇人士不在这个计划里面,这四样连同其他保障都没有
- 保额不等于赔偿金额。 PA 按赔偿表的百分比赔。比如,一份保额 RM 240,000 的保单,失去一根食指赔的是 RM 36,000
- PA 的赔偿方式是把现金打进你户口,补的是永久伤残和收入损失。而且 PA 不保生病
- 保费比多数人以为的低。 多数人落在一年几百令吉的区间,年龄和职业等级是主要变数
- 常见的「赔不到」往往不是因为伤得不够重,而是细节出错:职业填错、换工作没通知保险公司、驾照过期、超过 30 天没通知保险公司,任何一样都可能让整笔赔偿泡汤
意外保险是什么?
意外保险(Personal Accident Insurance,业内简称 PA)是一份只处理「意外」这一种风险的保单。
你每年缴一笔固定保费,期间发生意外导致身故、残疾或受伤,保险公司按保单条款赔钱给你或你的家人。它只保意外,不保疾病。
PA 以「给付」的方式来进行赔偿。 你因意外失去一根食指,保险公司按赔偿表算出该赔多少,直接把现金汇入你银行户口。
这笔钱怎么用没有人管,你拿去还房贷、吃大餐、撑过没有收入的那几个月都可以。
在了解意外险时需要注意这几个事项:
- PA 不保生病:癌症、心脏病、糖尿病、任何自然发生的疾病,都不在范围内。那是医药卡和重疾险的事
- PA 没有现金价值:它是消费型保单,一年一年买,没出事就没有赔偿。它不是储蓄也不是投资,中途退保也没有现金价值可以拿回。如果真的要退保,未用完的保费有机会可以退回一部分
- PA 通常是全年 24 小时、全球有效:上班、下班、放假、出国,多数保单都保
一份 PA 保单也不只赔身故和残疾。丧葬费、遗体运返、个人责任、被抢劫的损失、家里为了轮椅做的改装,全部都可能在同一份保单里面(想了解意外保险的保障范围可以直接点击这里跳转)。
保额是什么?先搞懂这个数字
打开任何一份 PA 保单,最上面那个最大的数字叫 Principal Sum Insured,中文一般译作主保额或基本保额,业内简称 PSI。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
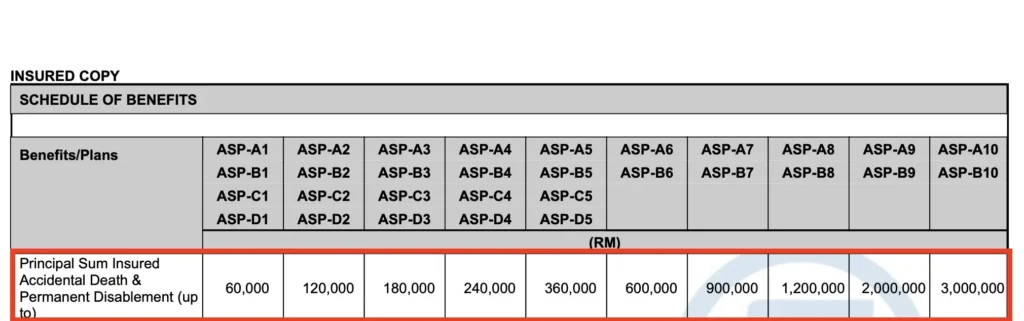
很多人以为 PSI 就是「出事保险公司会赔我的钱」。这是最贵的一个误会。
PSI 是计算基准,不是赔偿金额。
保单里几乎每一项保障,都是拿 PSI 去乘一个比例算出来的。看一份主保额 RM 120,000 的真实保单:
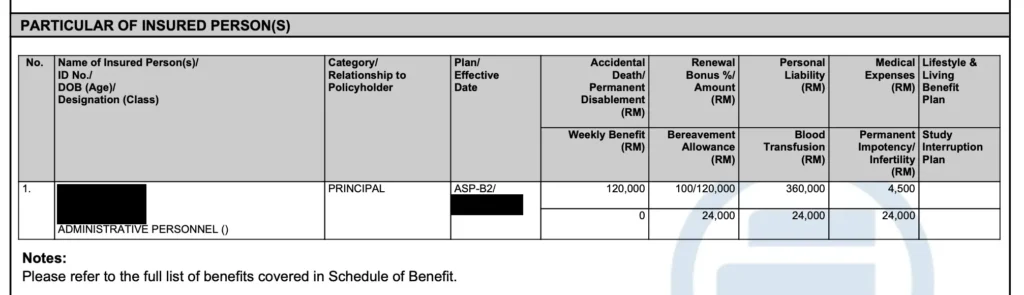
| 保障项目 | 条款怎么写 | 实际额度 |
|---|---|---|
| 意外身故 | 保额的 100% | RM 120,000 |
| 恩恤津贴 | 保额的 20% | RM 24,000 |
| 输血 | 保额的 20% | RM 24,000 |
| 个人责任 | 保额的三倍 | RM 360,000 |
所以 PSI 这个数字选得太低,不只是身故赔得少,是整份保单每一项都跟着缩水。
在不增加保费的情况下,保额还会长大。
多数 PA 保单有续保红利(Renewal Bonus),只要你不断保,保险公司每年帮你把 PSI 往上加,保费不变。
上面那份保单的 PSI 是 RM 120,000,累积了 100% 的续保红利之后,总保额变成 RM 240,000。
保额不是越高越好,但也不该乱选。 怎么估一个合理的数字,我们也会提到。现在你只要记住一件事:接下来看到的每一个「保额的 X%」,算的都是这个基数。
意外保险保什么?11 大保障项目一次看懂
以下用一份 2026 年的 Allianz Shield Plus B2 计划做例子,主保额 RM 120,000,累积续保红利后总保额 RM 240,000。不同保险公司、不同计划的额度不一样,看你自己那份保单的 Schedule of Benefits。
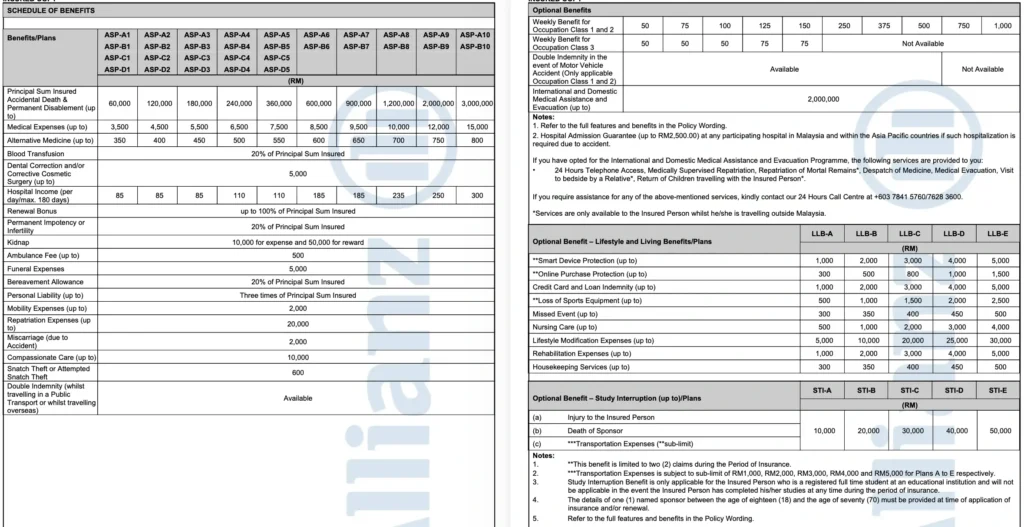
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
意外身故与永久残疾(Accidental Death & Permanent Disablement)
意外保险最主要的赔偿就是这一项。当受保人因意外而导致身故或永久残疾,保险公司将会给予赔偿。
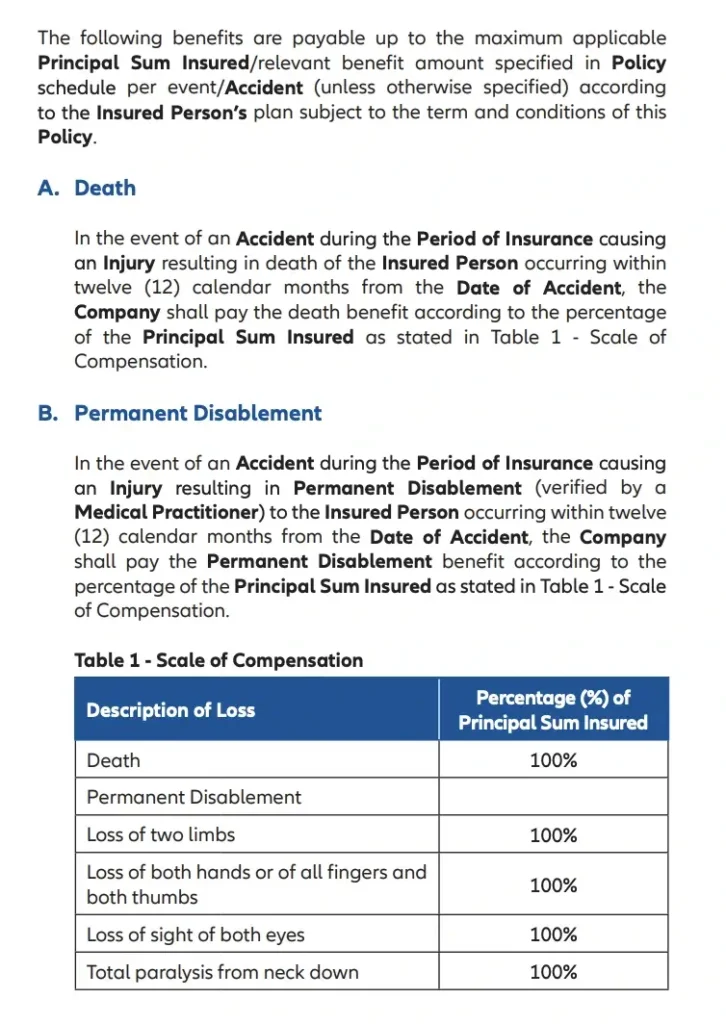
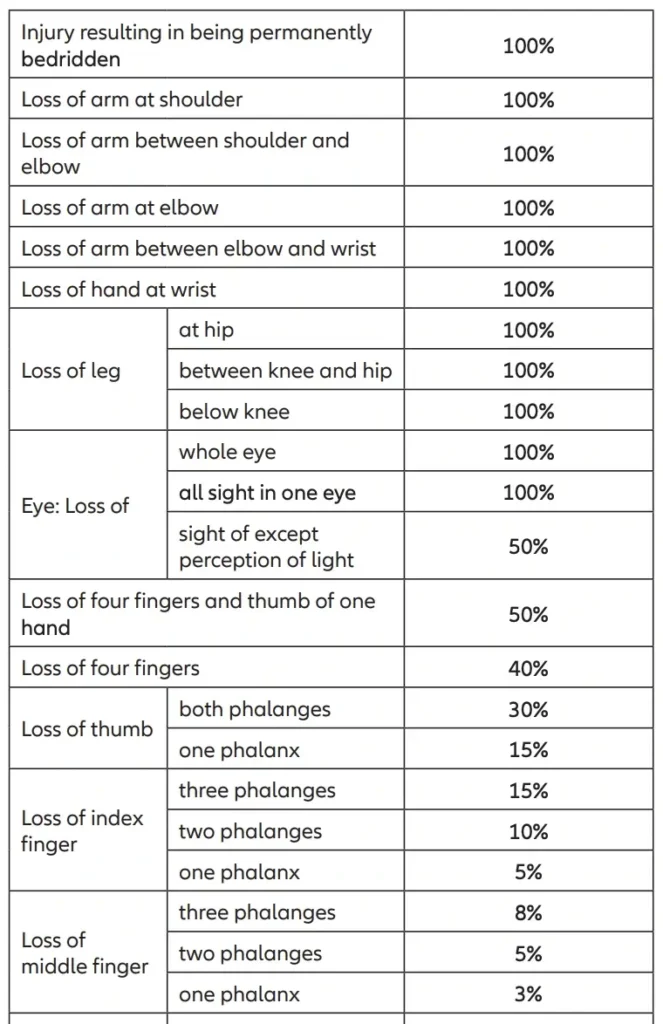
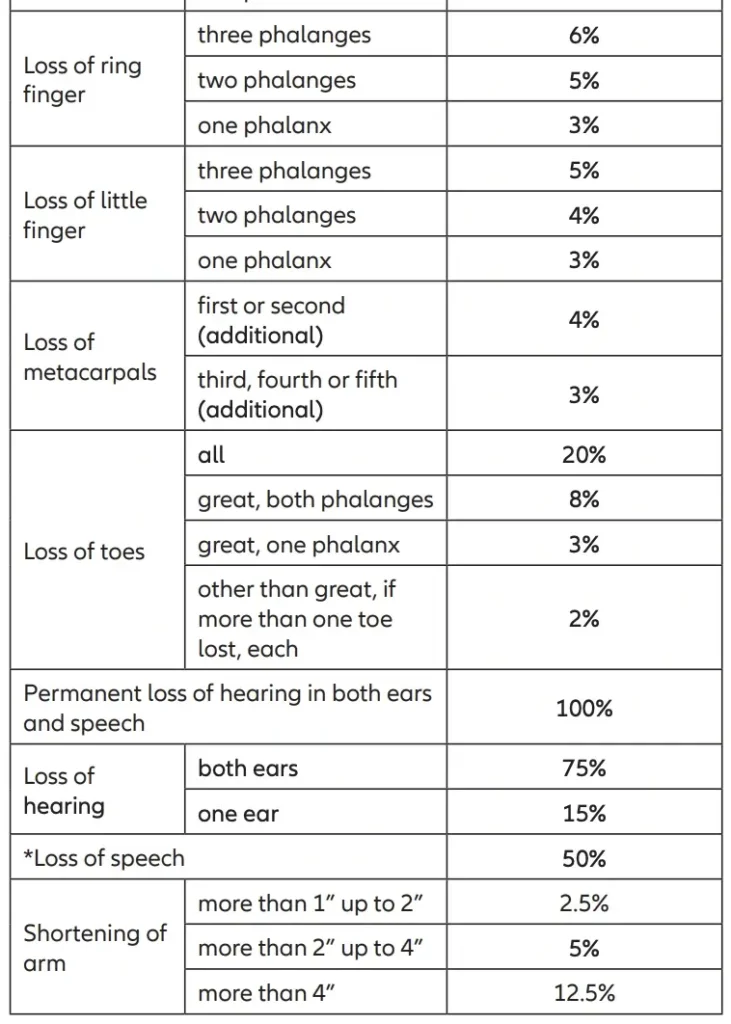
身故赔 100%。永久残疾则按 Scale of Compensation(赔偿表) 的百分比赔。以下举出 Allianz Shield Plus 保单中一些伤害情况的赔付比例:
| 伤害情况 | 赔付比例(占保额) |
|---|---|
| 身故 | 100% |
| 永久完全残疾、双眼失明、颈部以下全瘫 | 100% |
| 单眼全盲 | 100% |
| 双耳失聪加失语 | 100% |
| 双耳失聪 | 75% |
| 失语 | 50% |
| 单耳失聪 | 15% |
| 失去四指加拇指 | 50% |
| 失去四指 | 40% |
| 拇指两节 | 30% |
| 食指三节 | 15% |
| 中指三节 | 8% |
| 无名指三节 | 6% |
| 尾指三节 | 5% |
| 昏迷满一年 | 100% |
| 失踪满一年 | 100% |
资料来源:Allianz Shield Plus 保单条款(AZ05/25),Part 1 – Benefits,Benefit B 项下的 Table 1。每家保险公司的赔偿表略有不同,买之前要翻到保单这一页看清楚。
例子:总保额 RM 240,000,在工地被机器夹伤,右手食指三节全失。赔付比例 15%,你拿到 RM 36,000。不是 RM 240,000。
同样的伤,如果保额只有 RM 50,000,赔的是 RM 7,500。这就是保额不能买太低的原因。
意外医药费(Medical Expenses)
意外受伤后的门诊、手术等费用,按实际开销报销,有独立上限。
例子:骑摩托滑倒,急诊室缝六针、照 X 光、两次复诊,一共 RM 1,200。从 RM 4,500 的医药费额度里报销,额度还剩 RM 3,300。
这个上限通常远低于主保额。总保额 RM 240,000 的计划,意外医药费只有 RM 4,500。这笔额度不是拿来取代医药卡的,两者的用途不一样。
延伸阅读:
每周入息补助(Weekly Benefit)
因意外暂时无法工作期间,每周领一笔固定现金,通常有周数上限。这一项在多数计划里是可选附加,要另外加钱。
例子:开档口的老板手腕骨折,六个星期没办法开档。每周 RM 500 的补助,六周拿到 RM 3,000。
打工族有病假薪水,也有 Lindung 24 Jam 的暂时伤残津贴。自雇人士两样都没有,这一项对他们的价值最高。
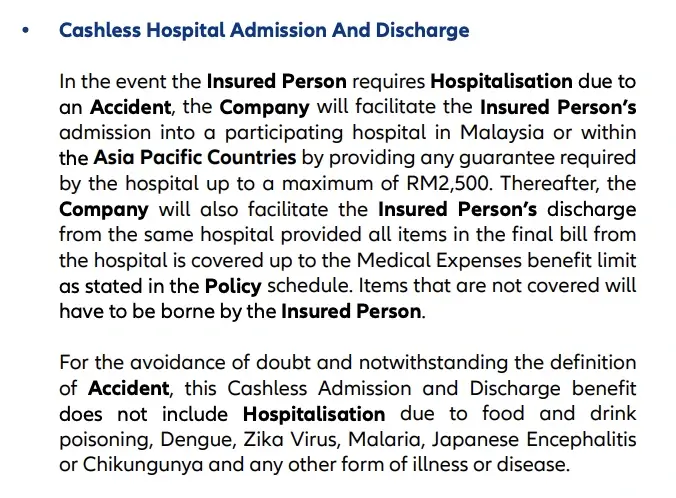
住院收入津贴(Hospital Income)与免现金入院(Cashless Hospital Admission And Discharge)
住院收入是按天给的固定津贴,跟你实际花多少钱无关,也跟谁付账单无关。上面那份保单是每天 RM 85,最多 180 天。
例子:意外住院5天,账单由医药卡付掉,PA 这边照样给 5 × RM 85 = RM 425。这笔钱可以拿去补交通费、请人顾家。
同一组还有一项叫 Hospital Admission Guarantee,在参与计划的医院最高 RM 2,500,意外送院时不用先掏现金。没有医药卡的人,这一项很实际。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
个人责任(Personal Liability)
你不小心伤到别人、弄坏别人的东西,被对方索偿时由保险公司赔。额度往往是主保额的三倍,上面那份保单是 RM 360,000。
例子:你骑脚车转弯撞倒一位路人,对方骨折,索偿医药费和误工损失。这笔赔偿在额度内由保险公司出,不用你自己掏。
很多人不知道 PA 里面有这一项,它跟车险的第三者保障是两回事,管的是你不在开车时造成的损害。
身故之后的连锁开销
一场致命意外真正花钱的地方,往往不只是医院那一段。
- 丧葬费(Funeral Expenses)RM 5,000,跟主赔偿分开算
- 遗体运返(Repatriation Expenses),上限 RM 20,000
- 恩恤津贴(Bereavement Allowance),保额的 20%,这份保单是 RM 24,000
- 恩恤探视(Compassionate Care),上限 RM 10,000
- 救护车费(Ambulance Fee),上限 RM 500
例子:在沙巴出差时发生意外重伤住院,家人从吉隆坡飞过去陪护,机票与住宿从恩恤探视那 RM 10,000 出。若不幸身故,遗体运回半岛的费用另有 RM 20,000 的额度。
行动辅助与生活方式改造
意外之后回到家,房子往往要动工。
- 行动辅助费用(Mobility Expenses),上限 RM 2,000,拐杖、轮椅、助行器
- 生活方式改造费用(Lifestyle Modification),属可选附加,最高可到 RM 30,000
例子:下半身受伤要长期坐轮椅,家里门槛拆掉、浴室加装扶手、门口做斜坡、房门加宽,这几项工程走生活方式改造那笔额度。
治疗相关的延伸保障
保单里有几项冷门但用得上的治疗保障:
- 输血(Blood Transfusion),保额的 20%
- 牙齿矫正与修复性整形手术(Dental Correction and/or Corrective Cosmetic Surgery),上限 RM 5,000
- 另类疗法(Alternative Medicine),上限 RM 400,中医、跌打、脊椎矫正、物理治疗
- 意外导致的流产(Miscarriage),RM 2,000
- 永久性不育或不举(Permanent Impotency or Infertility),保额的 20%
例子:车祸撞崩两颗门牙,做植牙与修复。医药卡通常把这类治疗归在美容项目而不赔,PA 这边有 RM 5,000 的专门额度。
城市生活风险
- 被抢劫或企图抢劫的损失(Snatch Theft or Attempted Snatch Theft),RM 600
- 绑架(Kidnap),开销 RM 10,000,另加 RM 50,000 悬赏金
例子:走去夜市的路上被摩托抢包,手机和现金一起没了,报警之后可以从这一项索赔 RM 600。金额不大,但这是一般保单不会写进去的风险。
双倍赔偿与国际医疗后送
- 双倍赔偿(Double Indemnity):搭乘公共交通工具或人在海外时发生意外,主赔偿赔两倍。职业等级 1 和 2 的部分计划还可以把车祸也加进去
- 国际与本地医疗援助及后送(International and Domestic Medical Assistance and Evacuation):属可选附加,上限 RM 2,000,000。含 24 小时电话支援、医疗监督下的遣返、遗体运返、药物寄送、医疗后送、亲属探视、随行子女送返
例子:在泰国旅游时摔断腿,当地医院处理后需要专机送回马来西亚治疗。这笔费用动辄五位数甚至六位数,走医疗后送的额度。常出国的人,这一项的实际价值比主保额还高。
可选附加:Lifestyle & Living Benefits 与 Study Interruption
Lifestyle & Living Benefits 分 A 到 E 五个级别,额度递增:
| 项目 | 额度范围 | 定义 | 例子 |
|---|---|---|---|
| 智能设备保障 Smart Device Protection | RM 1,000 – RM 5,000 | 赔的是被偷被抢,不是自己摔坏。触发情况有三种:住家被强行撬开、遭遇抢劫或企图抢劫、已上锁的车子被强行破窗 | 走去夜市的路上手机被摩托抢走并及时报警,可以索赔。同一支手机自己滑手掉进沟渠,不赔。每个保单年度最多两次 |
| 网购保障 Online Purchase Protection | RM 300 – RM 1,500 | 这一项跟意外完全无关,赔的是网购被骗或收不到货 | 在一个假冒官网的购物网站下单,钱付了货没来,报警之后可以索赔;或者货过了预定送达日 14 天还没到,快递公司确认包裹遗失,卖家又拒绝退款换货,也算。同样每年最多两次 |
| 信用卡与贷款代偿 Credit Card and Loan Indemnity | RM 1,000 – RM 5,000 | 条件是因意外连续住院超过 10 天 | 车祸重伤住院两个星期,这段期间的信用卡、分期付款、房贷或个人贷款的还款,可以在额度内报销。只算意外发生当天已经存在、而且是向持牌金融机构借的贷款 |
| 运动器材遗失 Loss of Sports Equipment | RM 500 – RM 2,500 | 跟智能设备一样,赔的是被偷被抢,不是打球打坏 | 脚踏车锁在楼下被人撬走、车厢被砸走整袋高尔夫球具。租来或租赁的器材不赔,运动衣和运动鞋也不赔。每年最多两次 |
| 错过活动 Missed Event | RM 300 – RM 500 | 条件是你的住院收入津贴已经赔得出来 | 买了演唱会门票,开场前几天因意外住院去不成,门票不能退。要求是票或报名费必须在活动日期至少两个星期前买的。演唱会、主题乐园、电影、体育赛事都算 |
| 看护服务 Nursing Care | RM 500 – RM 4,000 | 条件是因意外连续住院至少 3 天,出院后 7 天内开始请看护,而且要主治医生认为医疗上有必要,最多 60 天 | 老人家跌倒骨折出院,自己上厕所洗澡都不行,请一个看护在家照顾一个月 |
| 生活方式改造费用 Lifestyle Modification Expenses | RM 5,000 – RM 30,000 | 门槛最高的一项,永久残疾赔付要达到保额的 50% 或以上才启动,工程要在医生确认后 180 天内开始 | 意外导致双腿失能,家里做无障碍改造,斜坡、扶手、加宽房门、改浴室 |
| 复健费用 Rehabilitation Expenses | RM 1,000 – RM 5,000 | 因意外受伤,出院后需要复健。物理治疗、职业治疗、语言治疗、呼吸治疗、认知复健,还有创伤后心理辅导都涵盖。要有主治医生的书面处方,而且第一次疗程要在出院后 90 天内开始 | 手部神经受伤,出院后每周两次物理治疗练握力 |
| 家务服务 Housekeeping Services | RM 300 – RM 500 | 跟信用卡代偿同一个条件,因意外连续住院超过 10 天,出院后 7 天内请人做家务 | 一个人住的上班族摔断腿住院两周,出院后请钟点帮忙煮饭、洗衣、打扫 |
看完这9项你会发现,其中3项(智能设备、网购、运动器材)赔的是财物损失,跟身体受伤没有关系。买之前先想清楚这些场景在你身上发生的机会有多大,再决定值不值得加这笔钱。
Study Interruption 是给全职在籍学生的附加保障,分五级,RM 10,000 到 RM 50,000。触发情况有三种:学生本人受伤、赞助人身故、以及交通费用(另有 RM 1,000 至 RM 5,000 的子限额)。投保或续保时要申报一名 18 至 70 岁的赞助人。
例子:家里的孩子在读大学,供他念书的爸爸因意外身故。Study Interruption 赔出一笔钱,让学业不至于中断。
以这份保单为例,在加上所有附加项目后的意外保险所涵盖的范围比 SKBBK 广,SKBBK 涵盖的是治疗和收入,不管你有没有遇到抢劫、家里要不要改装、手机有没有摔坏、被人索偿要不要赔等等。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
什么才算「意外」?保险公司的定义跟你想的不一样
Allianz Shield Plus 的条款是这样写的:意外是指任何突发或非预期的事件,直接且独立地由外来因素造成,并且不属于任何蓄意自伤。
拆成条件就是四个:突发、外来、非蓄意、直接造成伤害。四个缺一个,理赔就有争议。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
几个常见的灰色地带,你可能觉得意外险会赔,但实际不赔
- 中暑、脱水:不是外来物理力量造成,多数保单归类为疾病,不赔
- 心脏病发作导致跌倒受伤:争议最大的一类。心脏病发是内在原因,不算意外。跌倒受伤是意外,但起因是疾病。保险公司通常会追查诱因,如果证据显示是疾病诱发,整件事都不赔
- 食物中毒:多数保单归类为感染或疾病,不赔。少数计划有专门的食物中毒附加保障
- 运动受伤:一般休闲运动赔,但武术、拳击、赛车、跳伞、滑翔翼、超过 50 公尺的潜水、需要用绳索或机械辅助的攀山,这些情况下发生的意外都不赔
- 蛇咬、虫咬:一般视为意外,但如果后续引发的是感染或疾病,赔的范围可能只到咬伤本身
看到这里你应该发现,意外保险和医药卡处理的是两种完全不同的风险。
生病归医药卡管,意外归 PA 管,中间那些说不清是病还是伤的情况,就是最容易起争议的地方。
意外保险不保什么?常见除外条款
除外条款(Exclusions)是保单里白纸黑字列出来的一份清单,写明哪些情况保险公司不赔。
符合「意外」的情况像是入场资格,除外条款是下一道关。就算你的情况完全符合意外的定义,只要落在这份清单里面,一样赔不到。
保险公司为什么要划这条线?被排除的东西大致分三类:
- 算不出来的风险。 战争、暴动、核辐射这一类,损失规模无法预估,保费也就没办法定价
- 你自己可以控制的行为。 酒驾、无照驾驶、蓄意自伤、犯法期间出事。赔了等于变相鼓励
- 本来就不属于意外的。 疾病、感染、怀孕并发症。那是医药卡和其他保单管的范围
一份保单通常有三层除外条款,位置不一样:
| 类型 | 在保单哪里 | 管什么 |
|---|---|---|
| 通用除外(General Exclusions) | 独立一个部分 | 整份保单,所有保障项目 |
| 个别保障的除外 | 写在该项保障底下 | 只管那一项。例如运动器材遗失不赔租来的器材、运动衣和运动鞋 |
| 针对你个人的批注(Endorsement) | 保单 Schedule 或附加页 | 只管你这一份。例如你申报了旧伤,保险公司可能注明那个部位不保 |
买之前三层都要翻一遍。理赔被拒的时候,保险公司引的就是这几条。
还有一类容易搞混:不受保的职业。那是在一开始就买不到保险了,不是买了之后不赔。
常见的通用除外条款
以下整理自 Allianz Shield Plus 保单条款的 General Exclusions,其他保险公司的清单大同小异。
- 战争、侵略、内战、叛乱、暴动、罢工、民众骚乱
- 精神失常、自杀或企图自杀、蓄意自伤
- 酒驾超过法定限额,或在非法药物影响下发生的意外
- 任何形式的疾病、感染、寄生虫,以及 AIDS、HIV 相关状况
- 生育、流产或任何怀孕并发症,除非完全且直接由意外造成
- 因挑衅而引起的谋杀或殴打
- 从事非法行为期间发生的意外
- 武术、拳击、跳伞、滑翔翼、超过 50 公尺深的潜水、需绳索或机械辅助的攀山
- 赛车、竞速、定速或可靠性测试(徒步项目除外)
- 核辐射、放射性污染、核武器材料
- 没有有效驾照驾驶或骑车(驾照过期但未被吊销的情况除外)
最后一条要特别留意。摩托或汽车意外是马来西亚 PA 理赔最常见的类型,而驾照过期、无照驾驶,会让整笔赔偿泡汤。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
职业等级(Occupation Class):决定你保费的隐形开关
买 PA 的时候,代理一定会问你做什么工作。这不是闲聊,这个答案会写进保单,而且直接决定你的保费多少钱,以及你能不能买。
三个等级分别是什么人
以 Allianz 的分类为例:
| 职业等级 | 定义 | 常见职业 |
|---|---|---|
| Class 1 | 非体力的行政或文书工作,只在办公室或类似非危险场所,或全职学生 | 文员、会计、老师、学生、退休人士 |
| Class 2 | 监督性质的工作,或需要外出跑业务,但不涉及体力劳动 | 主管、工程师、销售、稽查员 |
| Class 3 | 偶尔或经常做体力工作,风险不算特别高,但会用到工具或机器(木工机械除外) | 技工、装修工、维修人员 |
注意:职业例子为编辑整理,实际归类以保险公司审核为准
Allianz 明确列为不受保的职业有:军人、战地记者、爆炸物处理人员、地下隧道与矿场作业人员。警察、消防员、赛车手要另外买特殊职业计划。
要注意的是,每家保险公司的分法不一样。AIA 的 Xtra Guard 分成四级,Class 4 是「使用机械的工业工人或非技术工人」。所以同一份工作,在两家保险公司可能落在不同等级。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
这也是 PA 和 Lindung 24 Jam 的一个根本差别:SKBBK 不看职业、不问病史,只要你是 Act 4 下的雇员就自动符合资格。PA 要经过审核,高风险职业可能被加价或直接拒保。
职业等级差多少钱?
以 AIA Xtra Guard PA 的公开保费表为例,同一个 Plan 1,Class 1–2 的年保费是 RM 275,Class 3–4 是 RM 445(未含税;加上 8% 服务税后约 RM 297 与 RM 481)。同样的保障,贵了约 62%。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
换工作后没通知保险公司,会怎样?
Allianz Shield Plus 的保单条款写得很清楚:受保人姓名、住址、business 或职业有任何变动,必须立即通知保险公司。
假设你投保时是办公室文员(Class 1),两年后转去做装修,理赔时保险公司查到你出事时的实际工作属于 Class 3,它可以按比例调整赔偿,或以未如实申报为由拒赔。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
马来西亚意外保险多少钱?
一般的入门档的意外保险大概一年 RM 100 起跳。以Allianz Shield Plus 保单 Brochure 作为例子,保费大概是这样:
| 主保额 PSI | 一年大概多少钱 |
|---|---|
| RM 60,000 左右 | RM 100 – 200 |
| RM 120,000 – 240,000 | RM 180 – 630 |
| RM 360,000 – 600,000 | RM 420 – 950 |
| RM 1,000,000 以上 | RM 1,250 起 |
区间的上下限,差的就是年龄和职业等级这两个因素。同一个保额,办公室类 50 岁以下的人需要支付的保费相对较低,劳力类 51 岁以上的保费相对较高。
此外,劳力类职业保额最高只到 RM 360,000。
当然,你上网查的话,肯定也会找到比 Allianz Shield Plus 更便宜和更贵的保费。不同保险公司同一个保额的保费可能差很多,因为各家包进去的附加保障不一样。比如,有些计划本来就内建每周入息和 ICU 津贴,有些要另外加。
所以看到便宜的不要马上下单,先了解 Schedule of Benefits 中所保的是不是你需要的。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
预算有限:一年 RM 80 以下买得到什么
如果你认为 RM 100 的预算都紧,马来西亚有一类专门做低保费的产品,多数属于 BNM 推动的 Perlindungan Tenang 系列,线上就能买。
延伸阅读:
这里为大家列出预算较低的意外险供大家参考:
| 产品 | 年保费 | 意外身故/永久残疾 | 其他主要保障 | 投保年龄 |
|---|---|---|---|---|
| MSIG Mini PA|Plan A | RM 24 | RM 25,000 | 恩恤津贴 RM 500、水灾津贴 RM 1,000 | 16–65 岁 |
| RHB Perlindungan Tenang PA|Plan 1 | RM 25(用 PTV 安定券)/RM 27 | RM 20,000 | 住院津贴每天 RM 30(最多 30 天)、恩恤津贴 RM 1,000 | 16–60 岁 |
| Tune Protect PA Easy | RM 36 | RM 50,000 | 意外医药费 RM 2,000、住院津贴每天 RM 50(最多 120 天)、恩恤津贴 RM 2,000 | 18–70 岁 |
| MSIG Mini PA|Plan C | RM 38 | RM 45,000 | 恩恤津贴 RM 500、水灾津贴 RM 1,200 | 16–65 岁 |
| Allianz PerlindunganKu|Plan 1 | RM 54 | RM 30,000 | 住院津贴每天 RM 50(最多 30 天)、意外医药费津贴 RM 500、水灾津贴 RM500 | 18–59 岁 |
| MSIG Mini PA|Plan E | RM 70 | RM 70,000 | 恩恤津贴 RM 500、水灾津贴 RM 1,500、住院津贴每天 RM 120(最多 45 天) | 16–65 岁 |
| RHB Perlindungan Tenang PA|Plan 3 | RM 75(用 PTV 安定券)/RM 81 | RM 60,000 | 住院津贴每天 RM 30(最多 30 天)、恩恤津贴 RM 1,000 | 16–60 岁 |
注意,这些保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
但单价低不等于更适合你。Perlindungan Tenang 中的每一个产品包进去的东西都不一样:
- 有些有意外医药费、恩恤津贴,有些没有
- 住院津贴的日额和天数差很远
- MSIG 和 Allianz 有水灾津贴,其他没有
先决定你要的是哪几项保障,再用单价去比同类的。 只看单价挑,等于用价钱决定保障。
再对照一下前面的表:Allianz Shield Plus 最低档 Plan 1 是一年 RM 103、保额 RM 60,000,单价 RM 172,比上表几个都贵。
贵在它带的东西多得多,包括意外医药费、个人责任(保额三倍)、免现金入院、丧葬与遗体运返这一整串。便宜的产品省掉的就是这些。
保额买高一点,每 RM 100,000 的成本反而更低
以下是 Allianz Shield Plus 的公开费率表,办公室类职业(Category A)、50 岁及以下。同一份表、同一个年龄档、同一个职业类别,唯一在动的变量是保额。
| 计划档 | 主保额 | 年保费 | 每 RM 100,000 保额的成本 |
|---|---|---|---|
| Plan 1 | RM 60,000 | RM 103 | RM 172 |
| Plan 2 | RM 120,000 | RM 177 | RM 148 |
| Plan 3 | RM 180,000 | RM 229 | RM 127 |
| Plan 4 | RM 240,000 | RM 303 | RM 126 |
| Plan 5 | RM 360,000 | RM 418 | RM 116 |
| Plan 6 | RM 600,000 | RM 670 | RM 112 |
| Plan 7 | RM 900,000 | RM 943 | RM 105 |
| Plan 8 | RM 1,200,000 | RM 1,248 | RM 104 |
| Plan 9 | RM 2,000,000 | RM 1,816 | RM 91 |
| Plan 10 | RM 3,000,000 | RM 2,674 | RM 89 |
最后一栏是重点。从 Plan 1 到 Plan 10,保额翻了 50 倍,保费只翻了约 26 倍。换算成单价,每 RM 100,000 保额的成本从 RM 172 掉到 RM 89,接近腰斩。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
有一点要讲清楚,免得读者误会。高档 Plan 不是「同样的保障、只有保额变大」。医药费上限、住院津贴、另类疗法额度都跟着往上走,Plan 2 的意外医药费是 RM 4,500,Plan 10 是 RM 15,000。
所以准确的说法是:计划档次越高,每 RM 100,000 保额的成本越低,而且附带的其他额度也更高。
预算允许的话,往上跳一两档通常比停在最低档划算。
年龄和会把保费推高多少
同样用 Allianz 这份费率表,把变量换成年龄和职业类别。
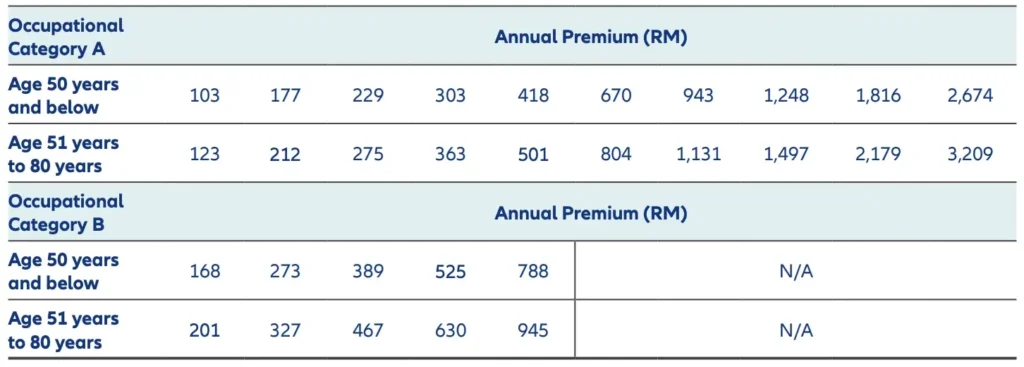
Plan 1 从 RM 103 变 RM 123,Plan 10 从 RM 2,674 变 RM 3,209,十档全部都是 +20%。所以 PA 的年龄影响是跳级距的,不是一岁一岁涨。50 岁前后买,差的就是这 20%。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
除了保费,需要支付什么“隐藏费用”吗?
以下是两份真实保单的费用明细:
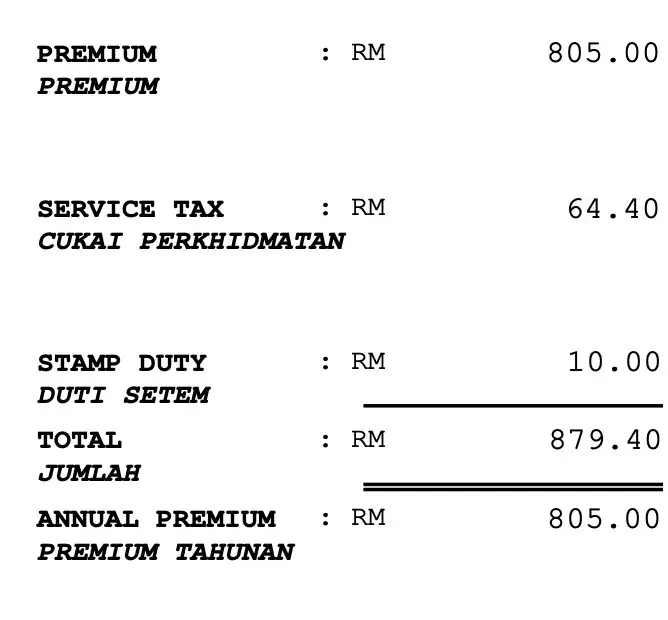
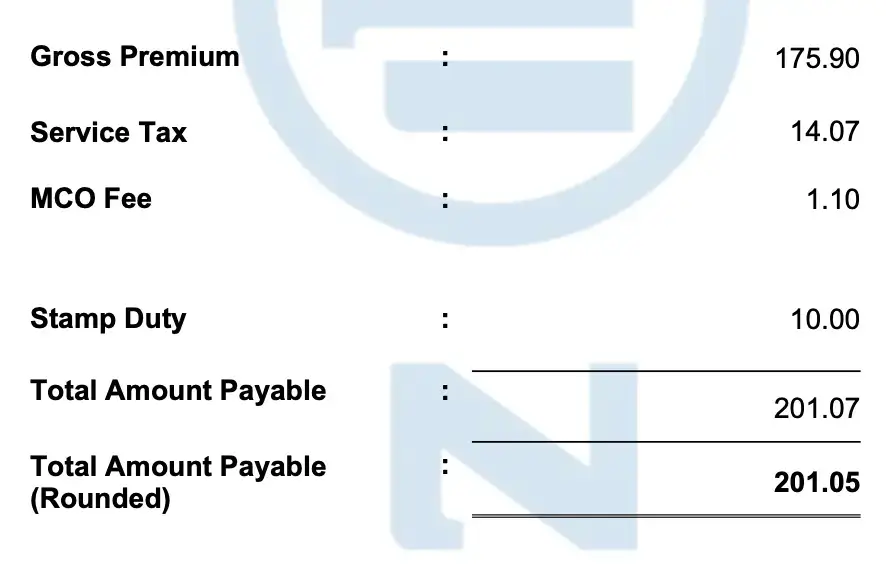
除了保费,你也需要支付:
- 8% 服务税
- RM 10 印花税
除此之外,部分保单会多出小额的行政费用。其中一份保单费用有一项 RM 1.10 的 MCO 费用。
这一项有意思的地方在于:Allianz 自己的产品披露单(PDS)里也列了这笔 MCO Fees RM 1.10,但没有解释 MCO 是什么、这笔钱买的是什么服务。从保单内容推测,最有可能是 Managed Care Organisation,对应那份保单的免现金入院担保(Hospital Admission Guarantee,上限 RM 2,500),这类免现金服务通常由第三方机构承办,所以另收一笔管理费。
金额不大,但它说明一件事:比价的时候要比总额,不是比保费。看到看不懂的收费项目,投保前直接问代理那是什么、以后每年会不会都收。官方文件没写的,你有权问到清楚为止。
顺便看一个多数人不知道的数字。 同一份 PDS也写明,保费里面包含给中介的佣金,占保费的 25%。这不是额外收费,是本来就含在保费里的成本结构,而且已经依规定披露。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
与 SKBBK Lindung 24 Jam 的供款成本对比
SKBBK 的第一阶段供款是薪水的 0.75%,全额由员工自己承担,计算薪水上限 RM 6,000。月薪 RM 3,000 的人每月扣约 RM 22,一年约 RM 270。
这笔钱不是你选择买的,是从薪水直接扣的。拿它跟上面的表对照一下:一年 RM 268 在 PA 这边大约买得到 RM 180,000 的保额(办公室类、50 岁以下)。两者赔的东西不一样,不能直接换算价值,但可以让你对「这笔保障值多少钱」有个概念。
续保红利(Renewal Bonus):为什么保单越久保额越高
看回 Allianz Shield Plus B2 保单,主保额 RM 120,000,总保额却是 RM 240,000。多出来的那一半是续保红利。
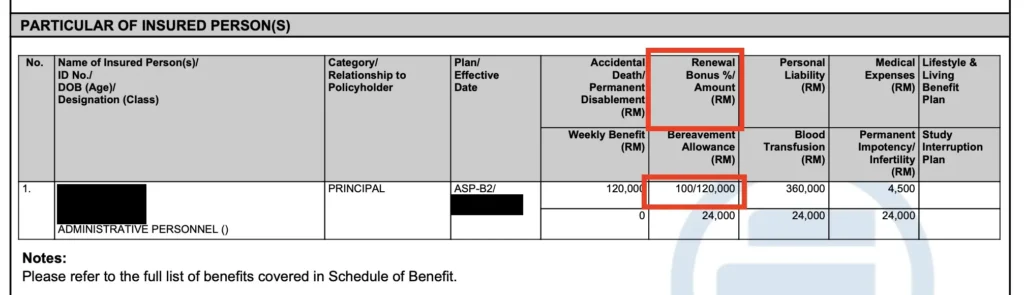
Renewal Bonus 的机制是这样:只要你每年不断保、不失效,保险公司每年帮你把主保额往上加,保费不变。
Allianz Shield Plus 的条款是 40 岁及以下每年加 20%,41 岁及以上每年加 10%,两者都以累积 100% 为上限。
这份 Allianz Shield Plus 保单的红利已经累积到 100% 的上限,保额从 RM 120,000 变成 RM 240,000,再续保也不会再往上加。
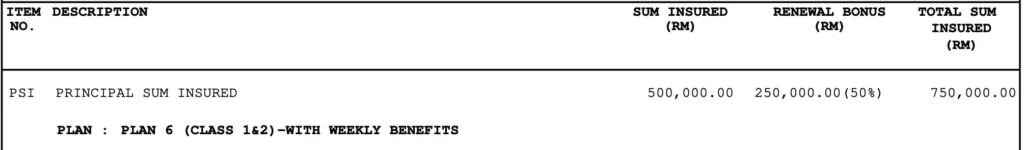
这里也有一份另一家公司的保单,受保人 62 岁,每年加 10%,目前累积到 50%,保额从 RM 500,000 变成 RM 750,000,距离封顶还有空间。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
这跟车险的 NCD 有点像,都是奖励你不间断。差别在于 NCD 是折保费,续保红利是加保额。
关键在「连续」两个字。断保一年,累积的红利归零,重新从 0% 开始算。所以 PA 这种保费不高的保单,最不值得的省钱方式就是断一年再买回来。
值得注意的是,红利归零不只发生在断保。永久残疾理赔之后,红利也会从下一次续保重新计算。
意外保险可以扣税吗?
不可以。
马来西亚个人所得税下与保险相关的回扣有三类:
- 人寿保险与 EPF:人寿保费上限 RM 3,000,EPF 供款上限 RM 4,000
- 教育与医疗保险:上限 RM 4,000
- 私人退休计划 PRS:上限 RM 3,000
独立的个人意外保险保费不属于以上任何一类。附加在其他保单上的意外附加险(accidental rider)和豁免保费附加险(waiver rider)同样不能扣税。
唯一的例外是附加在 PA 保单上的重大疾病保障。业界通行的做法是按保费的 60% 计入教育与医疗保险回扣。报税前请以 LHDN 当年度的官方回扣清单,或保险公司发出的税务证明信(Tax Statement)上的分拆金额为准。
反过来,SOCSO 供款(包含 Lindung 24 Jam 的部分)是可以扣税的,归在 SOCSO 供款回扣项下,上限 RM 350(与 EIS 合并计算)。SKBBK 的供款是否计入同一项,官方目前没有说明。 报税的时候不要把 PA 保费填进去。
延伸阅读:
- LHDN个人所得税扣税清单:什么可以扣税?【马来西亚报税2026】
- 2026 Income Tax 怎么报?BE Form是什么?怎么填?MyTax e-Filing步骤【马来西亚打工族报税】
- SOCSO 是什么?怎样申请?怎样 Check SOCSO 号码?扣多少?
有了 SKBBK Lindung 24 Jam,还需要买意外保险吗?
这是 2026 年之后最该先搞清楚的一题。答案要看你是打工族还是自雇人士。
先确认:你到底在不在这个计划里
Lindung 24 Jam 的正式名称是 Skim Kemalangan Bukan Bencana Kerja(SKBBK),2026年6月1日生效,保障 Act 4 下受雇员工在工作以外发生的意外。
| 你的身份 | 有没有 Lindung 24 Jam |
|---|---|
| 本地受雇员工(含合约、兼职) | 自动加入,除非在2026年7月13日至8月31日期间主动退出 |
| 新入职的本地员工 | 自动加入,注册日起 30 天内可退出 |
| 外劳 | 强制参加,没有退出选项 |
| 自雇人士(跑 grab、开档口、自由业) | 没有 |
| 家庭主妇 | 没有 Lindung 24 Jam,但另有 SKSSR 计划 |
一旦加入就不能再退出,PERKESO 的原则是「一次符合资格,永久符合资格」。
要注意,「永久符合资格」指的是你不能中途反悔退出,不是保障终身有效。这个计划仍然要求你在职并持续供款,离职之后保障就停了。
延伸阅读:
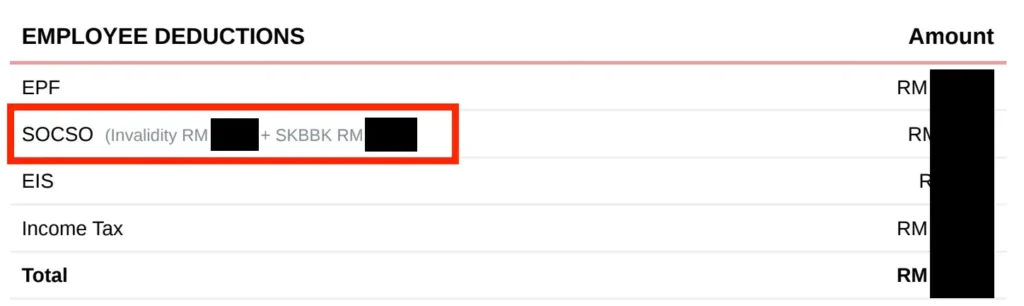
不确定自己有没有在里面?去看薪水单,有没有一项 SKBBK 的扣款。第一阶段是薪水的 0.75%,全额由员工承担,计算上限 RM 6,000。
两者的实际差别
| 比较项 | Lindung 24 Jam(SKBBK) | 意外保险(PA) |
|---|---|---|
| 谁能有 | 只有 Act 4 下的受雇员工 | 任何人都能买,但要经过审核 |
| 要不要审核 | 不用,不看职业不看病史 | 要,高风险职业可能被加价或拒保 |
| 缴多少 | 薪水的 0.75%(第一阶段),上限按 RM 6,000 算 | 固定保费,看年龄与职业等级 |
| 去哪里看医生 | PERKESO 合作诊所或政府医院;去私人要按政府收费率报销 | 通常可自选私人医院 |
| 保障范围 | 只限马来西亚境内 | 多数计划全球 24 小时 |
| 暂时无法工作津贴 | 有,病假满 4 天起按假定日薪计算 | 要另外加购每周入息 |
| 永久伤残 | 由医药委员会评估,赔法与 SOCSO 工伤计划相同,达到一定伤残比例后以月付为主 | 按赔偿表一次过给现金 |
| 复健与义肢 | 全额承担,没有上限 | 通常有上限或不包 |
| 职业再培训 | 有 | 没有 |
| 子女教育贷款 | 有 | 没有 |
| 丧葬费 | 定额 RM 3,000 | 依保单,示例中是 RM 5,000 |
| 个人责任、抢劫、绑架 | 没有 | 多数计划有 |
| 上班时间的意外 | 不赔,但工伤计划(Lindung Pekerja)赔 | 赔 |
资料来源:PERKESO Lindung 24 Jam 官方 FAQ(2026年7月13日版);Allianz Shield Plus 保单条款。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
打工族:Lindung 24 Jam 补上了什么,补不到什么
以前 SOCSO 的工伤计划只管工作和上下班途中的意外。周末在家跌倒、放假去爬山扭伤,全部不赔。这块空白现在补上了,而且:
- 医药费在政府医院或合作诊所是全免的
- 复健和义肢没有上限
这两项 PA 反而做不到。
Lindung 24 Jam 做不到的四件事:
- 私人医院的自由:SKBBK 的免费治疗只在 PERKESO 合作诊所和政府医院。你要去私人医院,得自己先付,然后按政府收费率申请报销,差额自己承担。急着看专科、不想排期的人,这一点最实际
- 境外意外:SKBBK 明文只保马来西亚境内。去泰国骑摩托出事、在新加坡跌倒,完全不在范围内。多数 PA 保单是全球 24 小时,部分还有搭乘公共交通或在海外出事赔双倍的条款
- 一次性现金:SKBBK 的永久伤残赔偿由医药委员会评估,赔法与 SOCSO 工伤计划相同,达到一定伤残比例后以月付为主。PA 是按赔偿表一次过给一笔现金,你要拿去还房贷、改装房子、给家人周转都可以。两种赔法的用途不一样
- 薪水上限以上的收入:SKBBK 的计算薪水上限是 RM 6,000。月薪超过这个数的人,暂时伤残津贴和伤残赔偿都会按 RM 6,000 封顶算,实际收入损失补不满。收入越高,这个缺口越大
除此之外,个人责任、抢劫、绑架、行动辅助器材这些 PA 的杂项保障,SKBBK 一样都没有。
自雇人士:你不在 Lindung 24 Jam 计划里
Lindung 24 Jam 是给 Act 4 下受雇员工的。跑 grab、送餐、开档口、做自由业、自己开公司请自己的,全部不适用。
自雇人士能参加的是 SKSPS(Skim Keselamatan Sosial Pekerjaan Sendiri),但那是工作意外性质的计划,要自己主动注册、自己缴费,而且保障范围围绕工作活动与往返。
延伸阅读:
所以对自雇人士来说,非工作时间的意外,目前没有任何社会保障接住。而且自雇人士没有病假薪水,收入一断就是真的断。PA 的每周入息补助这一项,对这群人的优先级最高。
怎么判断自己要不要买
拿这几条对自己的情况:
- 你是打工族,收入在 RM 6,000 以下,习惯看政府医院,也很少出国 → SKBBK 覆盖得相当完整,PA 的边际价值有限
- 你是打工族,但月薪超过 RM 6,000,或者你坚持看私人医院 → 缺口在收入替代和医疗自由度,可以考虑保额中等的 PA 补上
- 你是打工族,但经常出国工作或旅游 → 境外那块 SKBBK 完全不管,PA 的价值最高
- 你是自雇人士、跑 grab、开档口 → 没有 SKBBK,缺口最大,含每周入息的 PA 优先级最高
- 你是家庭主妇、学生、退休人士 → 不在 SKBBK 范围,PA 或 SKSSR 是选项
- 你已经退出了 Lindung 24 Jam → 你等于自愿放弃了非工作时段发生意外的保障
注意,以上内容仅为分享,非购买保险建议。
延伸阅读:
意外保险 vs 医药卡 vs 人寿保险:我是不是已经有了?
除了 SOCSO,还有几样东西容易跟意外保险搞混。
| 比较项 | 意外保险 PA | 医药卡 | 人寿保险 |
|---|---|---|---|
| 触发条件 | 意外造成的身故、残疾、受伤 | 生病或意外需要治疗 | 身故或全残(不分生病/意外) |
| 赔法 | 按赔偿表一次过赔现金 | 报销实际医疗账单 | 一次过赔保额 |
| 保不保生病 | 不保 | 保 | 保(身故不分原因) |
| 收入损失 | 要加每周入息附加 | 不赔 | 不赔 |
| 保费 | 固定,看年龄与职业等级 | 随年龄逐年涨 | 依保额与年期 |
| 可否扣税 | 不可以 | 可(教育与医疗保险回扣) | 可(人寿保险回扣) |
车险里的 PA 够不够?
很多人的车险附加了 PA,保额通常在 RM 15,000 到 RM 50,000 之间,而且只保驾车或坐车期间发生的意外。走路被撞、在家跌倒、上班受伤,全部不在范围内。
信用卡送的旅游 PA
多数是航空意外险,条件是要用该张卡买机票,保障只涵盖旅程期间。它不是一份可以拿来当日常保障的 PA。
公司团保有了,还要自己买吗?
团保跟着工作走。你离职、被裁、转做自雇,保障当天就断,而且 Lindung 24 Jam 也会跟着停。团保的保额通常是固定倍数的月薪,未必够。
谁比较需要意外保险?
以下是产品层级的说明,不是针对个人的建议。
- 自雇人士、跑 grab、送餐员、开档口的小贩:没有 Lindung 24 Jam,没有病假薪水,收入一断就断。这群人的优先级最高,而且要认真考虑加每周入息补助
- 骑摩托的人:每天暴露在道路风险里。要留意保单对摩托意外有没有特别条款,以及驾照必须有效
- 月薪超过 RM 6,000 的打工族:SKBBK 的计算上限是 RM 6,000,收入越高,社会保障补不到的那块越大
- 经常出国工作或旅游的人:SKBBK 只保马来西亚境内,境外那块只能靠 PA。
- 家里主要收入来源:保额要按家庭开销估,不是按自己觉得够不够
- 小孩与学生:不在 SKBBK 范围。儿童意外险的保费低,孩子的意外多是跌伤、烫伤、运动受伤这类。家庭保单折扣通常适用(父母其中一方投保折 30%,双方投保折 50%)
- 60 岁以上的父母:退休后不在 SKBBK 范围。投保年龄上限是关键,多数产品的投保上限落在 65 至 75 岁之间,续保上限在 80 至 85 岁。想帮父母买的话,越早办越容易
- 收入不高、习惯看政府医院、很少出国的打工族:Lindung 24 Jam 已经覆盖得相当完整,PA 的边际价值相对低。如果预算紧,这一项可以排后面
买之前要看清楚的 6 件事
这一节不推荐任何产品,只教你怎么看条款。你可以拿自己手上那份保单对着看。
- 保额怎么估:常见的起点是家庭年开销的三到五倍,让家人在你出事后有缓冲期。如果你是家里唯一的收入来源,这个倍数要往上调
- 医药费上限是多少:主保额高不代表医药费额度高。Allianz Shield Plus B2 保单主保额 RM 240,000,意外医药费只有 RM 4,500。如果你没有医药卡,这个数字要看清楚
- 要不要加每周入息:打工族有病假薪水,也有 SKBBK 的暂时伤残津贴,优先级低。自雇、佣金制、日薪制的,两样都没有,优先级最高。我们一直在看的 Allianz Shield Plus B2 保单是没有加的
- 年龄上限与续保上限:这是两个不同的数字。Allianz Shield Plus 的投保年龄是 30 天至 65 岁,可续保到 80 岁。AIA Xtra Guard 是 16 至 75 岁投保,续保到 85 岁。帮父母买之前先确认这两个数字
- 有没有双倍赔偿条款:公共交通与海外意外的双倍赔偿通常是内建的,不用加钱;车祸双倍赔偿是可选附加,要另外加费,而且只开放给职业等级 1 和 2。另外要留意,双倍只在身故、全瘫或失去两肢以上时触发,不是每一种伤都翻倍
- 有没有免现金入院担保:Allianz Shield Plus B2 保单那份保单有 Hospital Admission Guarantee,在参与计划的医院最高 RM 2,500,意外送院时不用先掏钱。没有医药卡的人,这一项很实际
怎么买意外保险?从选到拿到保单
四个购买管道
| 管道 | 怎么运作 | 适合谁 |
|---|---|---|
| 保险代理 | 代理帮你选计划、填 proposal form、送件,理赔时也由他跟进 | 第一次买、不确定自己需要什么、希望出事时有人帮忙跑流程的人 |
| 保险公司官网 | 直接在官网选计划、线上填资料、卡付款,保单 email 给你 | 已经清楚自己要什么、想省时间的人 |
| 银行 | 银行代销保险公司的 PA 计划,有些绑定户口或信用卡 | 已经是该银行客户、想一起处理的人 |
| 比价平台 | 一次比几家的保费与保障,转介到保险公司出单 | 想先看行情、比较保费的人 |
同一家保险公司的同一个计划,走哪个管道通常价钱一样。
但个人意外险不像车险与火险受过收费表管制,各家保险公司自己定价,不同公司之间可以差很多,所以还是要比。
真正的差别在于出事那天有没有人帮你处理文件,以及部分公司官网直购会给折扣。
投保前要准备的资料
- IC 号码与个人资料
- 职业与实际工作内容(不是职衔,是你每天真的在做什么)
- 想要的保额与要不要加每周入息等附加保障
- 受益人的姓名、IC 与关系
- 已经持有的其他 PA 保单
多数 PA 计划不需要体检,这是它跟医药卡、人寿保险很不一样的地方。保险公司审核主要看年龄和职业。
Proposal form 上最容易出事的三个栏位
保单条款里有一条 duty of disclosure,你有义务如实申报,而且资料有变动要立刻通知。填错或漏填,理赔时可能被按比例扣减或直接拒赔。
- 职业:写「经理」不够,保险公司要知道你有没有下工地、有没有操作机器。职衔和实际工作内容不一样时,以实际内容为准
- 已有的其他 PA 保单:多数保险公司对同一个人的意外保额总和有审核上限。瞒着不报,理赔时被查出来会有麻烦
- 既往的伤残或旧伤:已经存在的伤残通常不在保障范围内,但你要报。报了保险公司可能加批注除外,不报则整份保单的可信度都有问题
记得指定受益人(Nomination)
这一步很多人跳过,代价却很大。
根据 2013年金融服务法令(FSA 2013)附表 10,年满 16 岁的 PA 保单持有人可以指定一名自然人接收身故赔偿金。
几个要点:
- 非穆斯林保单持有人指定配偶或子女为受益人时(没有配偶与子女的,指定父母亦可),会自动形成信托,赔偿金直接给受益人,不必等遗产分配
- 保单持有人可以另外委任一名信托人(trustee)管理赔偿金,不能指定自己。没有委任的话,符合资格的受益人本身就是信托人
- 完全没有指定受益人,赔偿金要走遗产程序才能领出来,家人可能要等上很久
结婚、离婚、生孩子、受益人过世,这些时候都要记得更新 nomination 表格。
拿到保单后,先检查这五件事
保单通常在几天内 email 给你。收到先打开 Schedule 那一页,对以下五项:
- 姓名与 IC 有没有打错
- 职业等级(Occupation Class)填的对不对
- 主保额(PSI)是不是你要的数字
- 你加购的附加保障有没有在里面
- 受益人姓名与关系有没有列上
发现错误,务必趁早联络保险公司或代理更正。
个人意外险一般没有人寿保险那种冷静期。中途取消的退款不是按比例算,而是照保单的短期费率表:以 Allianz Shield Plus B2 保单为例,保满 3 个月取消,保险公司收取全年保费的 50%;满 6 个月收 75%;超过 6 个月就不退了。而且前提是期内没有理赔过。
要取消,越早越划算,但最划算的做法还是不要断保。
注意,此保单仅用于解说保单的各项细节,非购买建议。若你想购买个人意外保单,可以咨询你的保险业务员或理财规划师。
之后每年要做的三件事
- 不要断保:断一年,累积的续保红利归零
- 职业有变动就通知:转工、兼职、周末去帮忙做体力活,都要通知保险公司。这一步只要一通电话或一封 email
- 每隔几年检视保额:收入涨了、有了房贷、多了小孩,原本的保额可能已经不够。加保额通常比重新买一份新保单简单
意外保险理赔流程:出事之后要做什么?
这是网上中文内容最缺的一块,也是最容易因为拖延而赔不到钱的一块。
两个不能错过的期限
Allianz Shield Plus 保单条款写明:
- 所有理赔必须在意外发生日起 30 天内以书面通知保险公司
- 书面证明文件必须在意外发生日起 90 天内提交,包括医药报告、原始收据、警方报告等
30 天是通知,不是提交全部文件。很多人以为要等文件齐了才通知,结果错过了第一个期限。出事后先通知,文件慢慢补。
顺带记一下 SOCSO 那边的期限:SOCSO 福利申索的通行规则是自意外发生日起 12 个月内提出,透过 Portal LINDUNG Faedah 提交。SKBBK 的官方 FAQ 目前没有另立期限,实际以 PERKESO 受理为准。同一场意外,如果两边都有得赔,两边都要各自申请。
延伸阅读:
六个步骤
- 先就医,保留所有单据。 原始收据、账单、医生证明,一张都不要丢
- 涉及车祸或第三者的,立刻报警。 警方报告是理赔文件之一
- 30 天内通知保险公司或代理。 电话、email、app 都可以,但要留下书面记录
- 索取并填妥理赔表格。 包括 e-payment 表格,赔款直接入账
- 90 天内提交完整文件
- 跟进个案编号。 每次通话记下日期、对方姓名与内容
需要准备的文件
| 文件 | 什么情况需要 |
|---|---|
| 意外经过书面说明 | 所有个案 |
| 填妥的理赔表格 | 所有个案 |
| 医药报告 | 所有个案 |
| 病假纸(MC) | 申请每周入息或住院津贴 |
| 原始逐项账单与收据 | 申请医药费报销 |
| 警方报告 | 涉及交通意外 |
| 驾照副本 | 自己驾车或骑车 |
| 死亡证书、验尸报告 | 身故理赔 |
| e-payment 表格 | 所有个案 |
理赔被拒,还有什么管道
不要停在保险公司那一句「不符合保障范围」。马来西亚有三层申诉管道:
- 保险公司内部投诉部门:要求对方以书面说明拒赔的具体条款依据。口头答复不算
- 金融市场调解服务局(FMOS):如果你对保险公司的最终答复不满意,而争议金额在 RM 250,000 以内,可以免费向 FMOS 提出。网址 www.fmos.org.my,电话 03-2272-2811。向 FMOS 提出争议必须在收到保险公司最终答复起 6 个月内;若保险公司在你投诉后 60 天内没有回复,也可以直接找 FMOS。错过 6 个月,这条管道就关了。
- 国家银行 BNMLINK:争议不属于 FMOS 范围的,可以通过 eLINK 表格或热线 1-300-88-5465 向 BNM 投诉
保险公司倒闭怎么办
马来西亚的保险公司受 PIDM 的 Takaful and Insurance Benefits Protection System(TIPS)保障。一般保险类的人身伤害及相关赔偿,保障上限为 RM 500,000。你的保单第一页通常会写明受 PIDM 保障,但具体上限要另外查 PIDM 的 TIPS 手册。
常见问题
我已经有 Lindung 24 Jam 了,还需要买意外保险吗?
看四件事:你会不会去私人医院、会不会出国、月薪有没有超过 RM 6,000、需不需要一次性现金而不是月付。四样都不在意的话,SKBBK 已经够用。有任何一样在意,PA 补的就是那一块。
自雇人士可以参加 Lindung 24 Jam 吗?
不可以。这个计划只开放给 Act 4 下的受雇员工。自雇人士能参加的是 SKSPS,但那是工作意外性质的计划。
意外保险可以买几份吗?会不会重复赔?
可以买多份。身故与残疾属于定额给付,多份保单可以同时赔,SKBBK 的赔偿也不影响 PA 的赔偿。但意外医药费属于报销性质,实际花多少报多少,不能重复报销超过实际开销。投保时要如实申报你已经持有的其他 PA 保单。
意外保险几时生效?有等待期吗?
一般在保单生效日当天就开始保障,没有医药卡那种 30 天等待期。
骑摩托发生意外,普通 PA 保单赔不赔?
一般会赔,前提是你有有效驾照,而且不在酒驾或非法药物影响下。部分保险公司有专门的摩托骑士 PA 计划。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的保险购买或投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。