Lindung 24 Jam 和意外保险该怎么选,是这阵子很多打工族在问的问题。2026年7月8日,内阁宣布把 SKBBK(Skim Kemalangan Bukan Bencana Kerja,也就是 Lindung 24 Jam)从强制参与改成本地员工自愿参与,退出窗口只开到 2026年8月31日。
有人觉得每月扣 RM 44.65 不划算,不如把钱省下来买意外险。有人认为 SOCSO 原本就有保障了,不需要 SKBBK 的额外24小时保障。也有人觉得 SKBBK 保障范围广,退了可惜。这篇文章把三者从供款、保障范围到理赔方式拆开对比,并按月薪层级给你一个具体的判断框架。
本文重点
- Lindung 24 Jam(SKBBK)月供最高 RM 44.65(月薪 RM 6,000 封顶),但只能在政府医院或 PERKESO 合作诊所看诊
- 意外险保费通常比 SKBBK 高,一份保额 RM 120,000、不含 Weekly Benefit 的基础方案年缴约 RM 201,换来私人诊所自由和一次性现金理赔
- 两者不冲突,PERKESO 官方 FAQ 明确说明持有私人保险不影响 SKBBK 资格,可以两个都留着
- 退出窗口只到 2026年8月31日,一旦选择参与就是「一次符合资格,永久符合资格」,无法反悔退出
SKBBK 是什么?为什么现在能选择退出 Lindung 24 Jam?
Lindung 24 Jam 是 PERKESO 在 2026年6月1日推出的非工伤意外保障计划,正式名称是 Skim Kemalangan Bukan Bencana Kerja(SKBBK),保障员工在下班后、工作场所以外发生的意外,保障时常扩大到每天24小时,因此也被称为 SOCSO 24小时保障计划。
保费全额由员工自己承担,分成3个阶段征收:
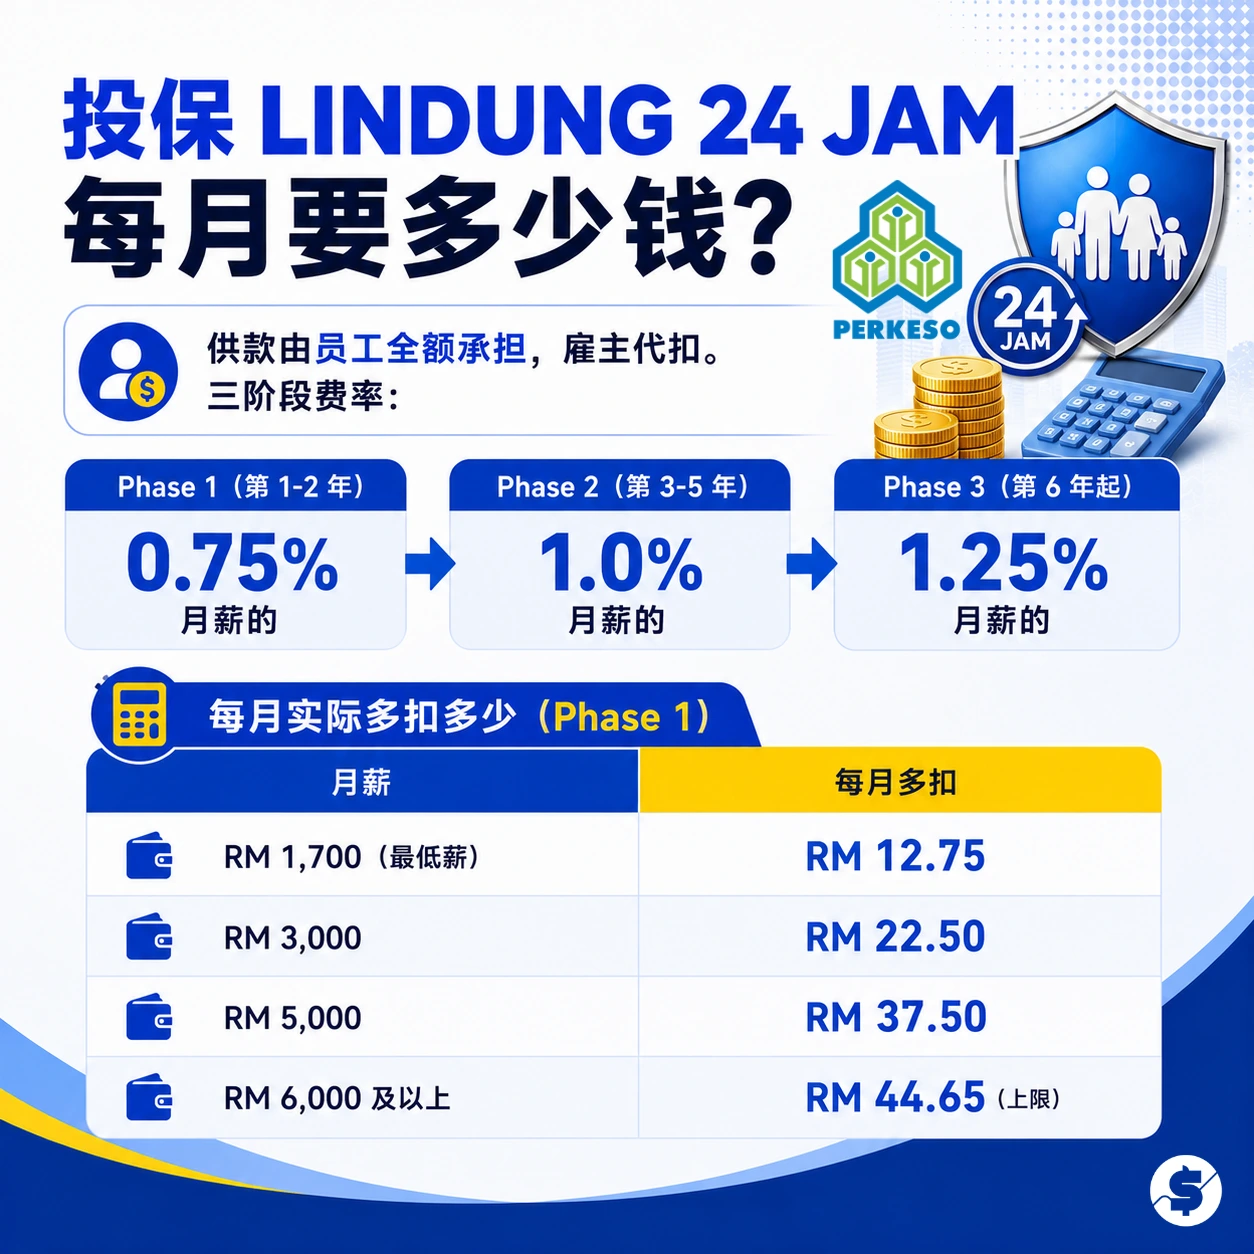
- 第 1-2 年(2026年6月起):0.75%
- 第 3-5 年:1.0%
- 第 6 年起:1.25%
SOCSO 24小时计划保障什么?
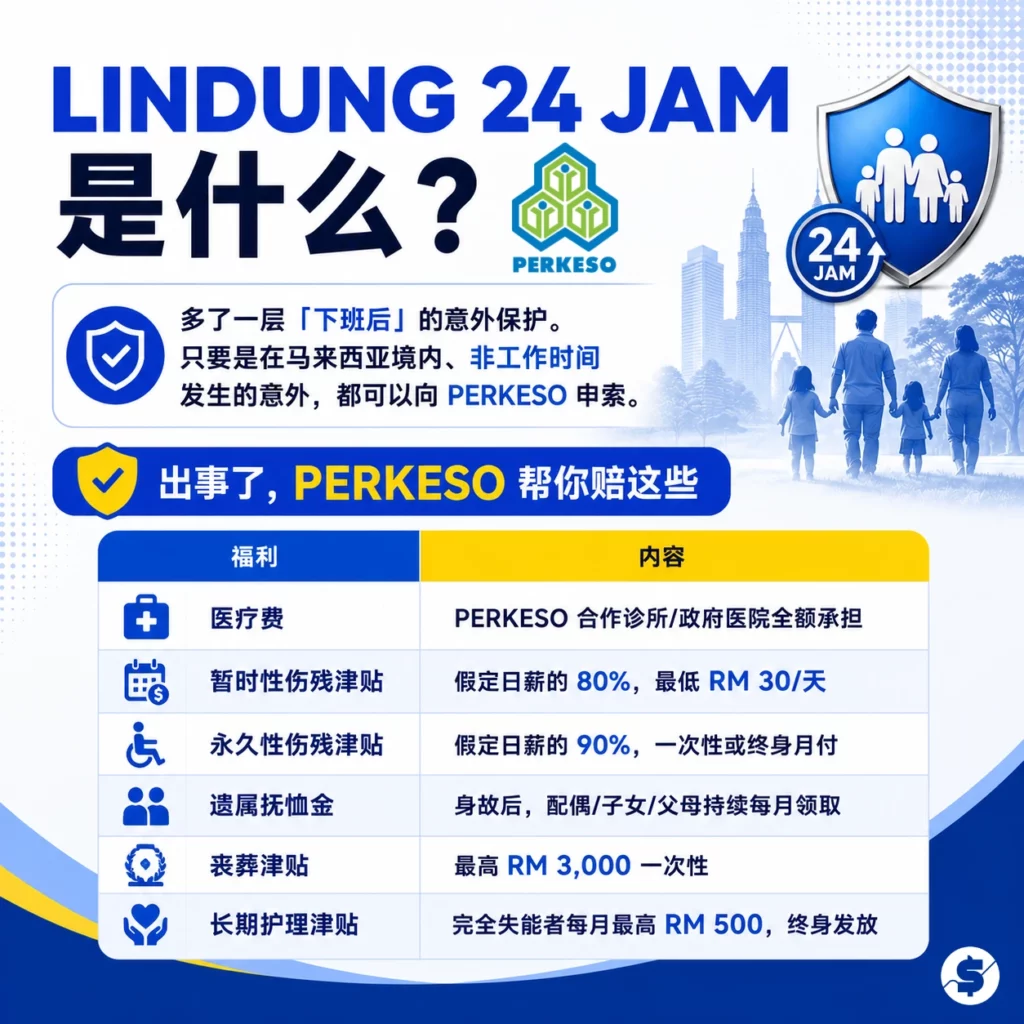
它的保障范围涵盖:
| 福利 | 内容 |
|---|---|
| 医疗福利 | PERKESO合作诊所 或政府医院免费治疗, 直至完全康复 |
| 暂时性伤残津贴 | 病假不少于4天, 按假定日薪80%计算, 每天RM 30到RM 158.67 |
| 永久性伤残津贴 | 按医疗评估、工资、年龄计算, 不超过20%一次赔, 超过20%可选终身月付 |
| 护理津贴 | 完全失去自理能力者, 每月RM 500 |
| 身体或职业康复 | 物理治疗、职业治疗、 义肢、轮椅、 职业培训等 |
| 受养人津贴 | 配偶、子女、父母, 按假定日薪90%计算 |
| 丧葬管理福利 | 定额RM 3,000 |
| 教育福利 | 符合条件的受保人子女 可申请教育贷款 |
Lindung 24 Jam 不保障的情况
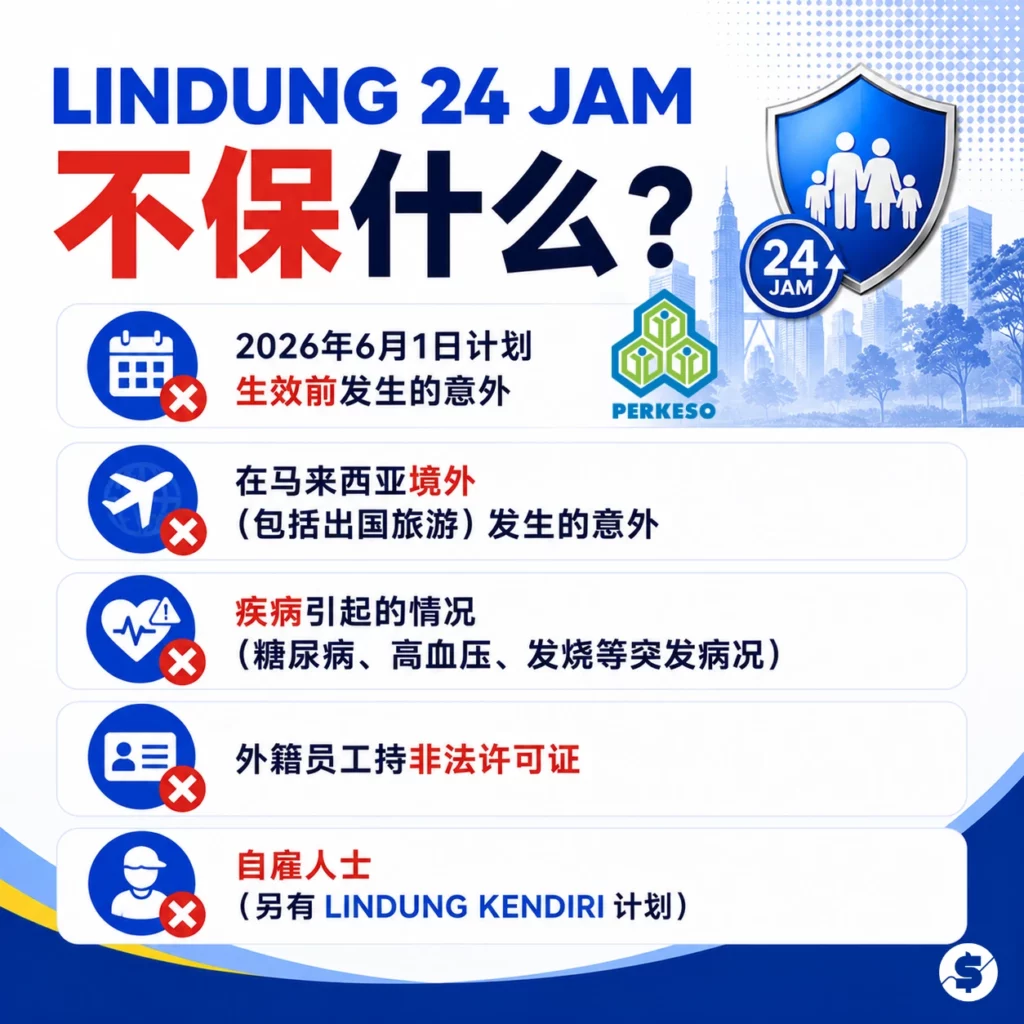
- 没有登记参加SKBBK的员工发生的意外(选择不参加的员工)
- 已经被认定为工伤,受Skim Bencana Pekerjaan、自雇人士社险计划或家庭主妇社险计划保障的意外
- 涉及诈骗的意外
- 涉及刑事罪行的意外
- 自残或自杀
- 外籍员工滥用签证、准证或违反移民条例的意外
- 无薪假期间且当月未缴费的意外,但短期无薪假、年假清假或退休前假期、请假但在职状态未受影响这几种情况例外
- 缺勤导致被解雇,且当月未缴费的意外
- 尚未成为受雇员工身份时的意外
- 2026年7月8日(内阁取消强制缴费的决定)之后,且未缴费选择参加之前发生的意外
- 2026年6月1日生效日之前发生的意外
- 与意外无关的疾病或伤病,包括职业病,例如糖尿病、发烧、高血压等,即使是突发状况也不算
2026年7月8日,内阁决定将本地员工从强制参与改为自愿参与,外籍员工维持强制。退出窗口为 2026年7月13日至8月31日,逾期未申报会被自动归类为参与。一旦选择参与,或者没有主动退出 Lindung 24 Jam 而被自动纳入,依据 PERKESO 的「一次符合资格,永久符合资格」原则,之后就不能再退出,必须持续供款。
这一点很关键,如果你还在犹豫,晚一点退出没差,但一旦放着不管让期限过了,就等于永久绑定。
延伸阅读:
已经有 SOCSO Skim Bencana Pekerjaan 和 Skim Keilatan,还需要 Lindung 24 Jam 吗?
需要,这三个计划保障的是三种不同情况,彼此不重叠,不会因为已经有前两个,就等于有了第三个的保障。
不少人反对留着 Lindung 24 Jam 的理由是,SOCSO 本来就有 Skim Bencana Pekerjaan(工伤保险)和 Skim Keilatan(伤残抚恤金),觉得已经保过了,没必要再多交一份。
这个说法混淆了三个计划各自的触发条件:
| 计划 | 保障什么情况 | 供款方 | 供款率 |
| Skim Bencana Pekerjaan (工伤保险) | 工作时间、工作场所内, 或上下班直接路线上 发生的意外 | 雇主全额负担 | 1.25% |
| Skim Keilatan (伤残抚恤金) | 非工作、非意外的疾病 或健康原因 导致永久性失能 | 雇主 0.5%、 员工 0.5% | 共 1% |
| Lindung 24 Jam (SKBBK) | 马来西亚境内、 受雇期间发生的 非工作意外 | 员工全额负担 | 0.75% (Phase 1) |
三者的判断标准不一样,一个看「是不是意外」,一个看「是不是工作相关」。Skim Bencana Pekerjaan 管的是「工作加意外」,Skim Keilatan 管的是「非工作加疾病」,两者中间留了一块「非工作加意外」完全没人管,这正是 Lindung 24 Jam 要补的缺口。
举例,周末骑摩托车摔倒骨折,这不是工作意外,Skim Bencana Pekerjaan 不赔;这也不是疾病,Skim Keilatan 同样不赔,在 Lindung 24 Jam 出现之前,这类意外完全没有 SOCSO 保障。
这不是理论上的漏洞。PERKESO 自己的统计显示,从 2015 年到 2026 年 5 月,累计有 38,676 宗非工伤意外索赔遭拒,这些人不是没交 SOCSO,是他们交的 SOCSO 原本就不保这类意外。
Skim Keilatan 也不适用意外造成的伤残,它的申请资格是「非工作、非意外的疾病或健康原因」,例如癌症、中风、肾衰竭。
意外摔断腿导致永久失能,走的是 HUK(Hilang Upaya Kekal)程序。工伤的话,HUK 在 Skim Bencana Pekerjaan 底下申请;不是工伤的话,HUK 要靠 Lindung 24 Jam。不管哪一种情况,都不会走 Pencen Ilat 程序,因为 Pencen Ilat 保障的是疾病导致的失能,不是意外。换个角度看,如果这场意外不是工伤,退出 Lindung 24 Jam 之后,这块永久伤残的保障就是空的,没有其他 SOCSO 计划能补上。
简单说,Skim Bencana Pekerjaan 和 Skim Keilatan 保障的范围跟 Lindung 24 Jam 没有重叠,退出 Lindung 24 Jam 不会因为你还有前两个而保障没变少,那块非工作意外的缺口,退出之后就是真空。
Lindung 24 Jam 推出之后,这块缺口确实有大量真实索赔在发生。根据 PERKESO 集团总执行长拿督斯里莫哈末阿兹曼公布的数据,计划自 2026 年 6 月 1 日实施以来,短短 3 个月已接获 6,330 宗索赔,平均每天 69 宗、几乎每小时 3 宗,累计已赔付 RM 997 万,涵盖暂时性伤残津贴、永久性失能津贴、医疗费、丧葬津贴、受养人津贴等多个项目。他也提到,他们发现当中有一些个案,是当初已经选择退出的员工,后来在非工作时间发生意外,仍然向 PERKESO 提出索赔,这从另一个角度说明非工作时间的意外风险确实存在。
延伸阅读:
意外保险(PA)通常保什么?
意外保险(Personal Accident Insurance,简称PA)是私人保险公司卖的商业保单,如果是takaful,就由takaful operator承保。它不是储蓄或投资产品,出险才有给付,这一点跟SKBBK一样。
标准PA保单通常包含这几种现金给付:
- 意外身故或永久伤残,一笔过赔偿保额
- 住院现金津贴,每天RM 50到RM 500不等,视保单而定
- 手术、骨折、烧伤等医疗恢复现金津贴
- 没有索赔的话,部分保单会给保额加成或现金回赠(No Claim Bonus)
不同保司的产品差很多,比如大马安联的Shield Plus保额可以买到RM 3,000,000,有些保司的入门方案保额只有几万块,买之前一定要看Product Disclosure Sheet,不能只看产品名字。
而且暂时不能工作的收入津贴(Weekly Benefit)在很多PA方案里是选购项目,不是标配,买保单的时候要特别确认这一项有没有包含在内。
延伸阅读:
SKBBK (Lindung 24 Jam) vs 意外保险比较
| 维度 | Lindung 24 Jam(SKBBK) | 意外保险 |
|---|---|---|
| 性质 | PERKESO社会保障计划 | 商业保险或takaful |
| 本地员工参与方式 | 自愿,但预设保留, 不申报视为加入, 加入后不能再退出 | 自愿购买, 可以选择不续保 |
| 外籍员工参与方式 | 强制参与 | 自愿购买 |
| 供款/保费 | 薪水的 0.75%(Phase 1) 月薪 RM 6,000 封顶, 最高 RM 44.65/月。 但之后会累进: 0.75%→1.00%→1.25% | 依保额、职业类别而定, 与薪水无关, 本文案例保单年缴约 RM 201 (约 RM 16.75/月) |
| 保障会不会因为换工作中断 | 跟着受雇状态走, 待业期间没有保障; 有两份工作只能选一个雇主扣费, 不能重复保障 | 只要保费照付就一直有效, 换不换工作、换不换雇主都无关 |
| 看诊地点 | PERKESO 合作诊所或政府医院, 重伤须至政府医院二等病房 | 通常可自由选择 私人诊所或专科 |
| 理赔方式 | 永久伤残 20% 以下一次赔付, 超过 20% 可选终身月付; 暂时伤残按日计算发放 | 保额通常一次性现金赔付 |
| 保障计算基础 | 按「假定日薪」(Gaji Anggapan) 比例计算, 非自选保额 | 自选保额 (Principal Sum Insured), 保费依保额浮动 |
| 暂时伤残津贴 | 内建, 请假 4 天以上即有, 按假定日薪80%计算 | 多数基础方案不含, 需另购 Weekly Benefit |
| 意外身故给付对象 | 符合资格的家属 (配偶、子女、父母) 每月津贴丧葬津贴定额RM 3,000 | 保单提名人一笔过赔偿 |
| 地理范围 | 仅限马来西亚境内 | 视保单条款, 部分产品有全球保障 |
| 现金价值/退保 | 无, 退出后已缴供款不退还 | 消费型保单通常 也无现金价值 |
| 税务减免 | 2027年财政预算案 给自愿参与者额外 最高 RM 150 的减免 | 不可以, 个人意外险保费 不在 LHDN 的保险类 税务减免范围 |
供款实测:不同月薪,SKBBK 和意外险到底差多少?
以 Phase 1(2026年6月至2028年5月)供款率 0.75% 计算,不同月薪的 SKBBK 年供如下:
| 月薪 | SKBBK Phase 1年缴 | 意外险年缴 (同一张保单, 固定不变) | 差额 |
|---|---|---|---|
| RM 1,700 | RM 148.20 | RM 201.05 | 意外险贵RM 52.85 |
| RM 2,500 | RM 220.20 | RM 201.05 | SKBBK贵RM 19.15 |
| RM 3,000 | RM 265.80 | RM 201.05 | SKBBK贵RM 64.75 |
| RM 3,500 | RM 310.20 | RM 201.05 | SKBBK贵RM 109.15 |
| RM 4,000 | RM 355.80 | RM 201.05 | SKBBK贵RM 154.75 |
| RM 6,000或以上 | RM 535.80 | RM 201.05 | SKBBK贵RM 334.75 |
对照我们拿到的一份真实意外险保单(案例保单,隐去保险公司名称):保额 RM 120,000,不含 Weekly Benefit 的基础方案,年缴总额约 RM 201.05(含服务税、印花税及杂费),平均每月约 RM 16.75。
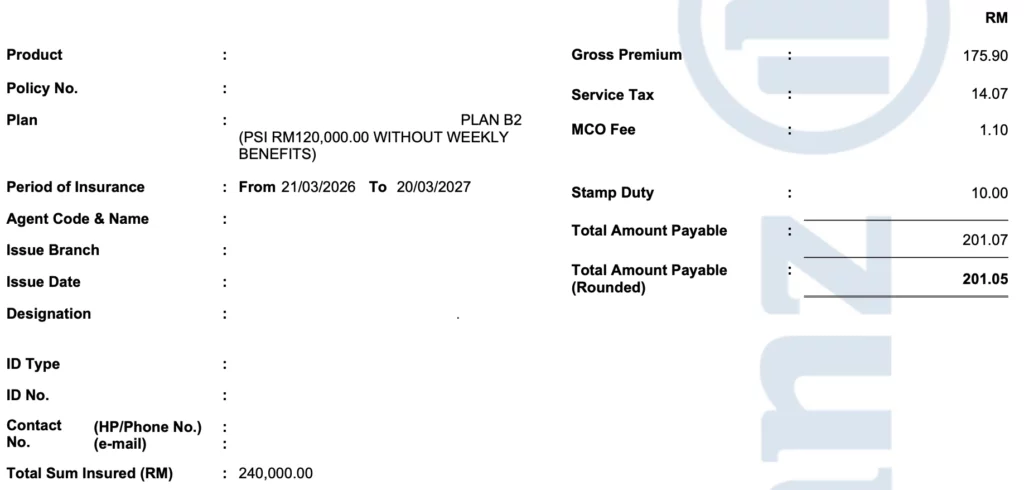
两边的缴费交叉点,精确落在月薪RM 2,200到RM 2,300之间。月薪RM 2,200时,SKBBK年缴RM 193.80,比这张意外险保单便宜;月薪RM 2,300时,年缴RM 202.20,已经比保单贵。超过这个水平,薪水越高,SKBBK缴得越多,一路涨到RM 6,000封顶为止。
这份案例保单的保费不会因为投保人月薪不同而变动,保费主要取决于选的保额和职业类别。
这跟 SKBBK 刚好相反,SKBBK 的供款是薪水的固定比例,月薪越高,扣得越多。也就是说,月薪 RM 1,700 的员工,SKBBK 月供(RM 12.75)比这份案例保单(RM 16.75)便宜;但月薪到 RM 6,000 以上,SKBBK 月供(RM 44.65)已经比案例保单贵超过一倍。
意外保险和 SKBBK 还有一个差别:税务减免。意外险的保费不能拿来申报个人所得税减免,SKBBK 的供款则算在 SOCSO 供款减免里。2027年财政预算案再宣布,自愿参与 Lindung 24 Jam 的人可以额外获得最高 RM 150 的税务减免。
要注意,RM 150 是从应课税收入里扣掉的金额,你实际少缴的税要看自己的税率:
| 你的最高税率 | RM 150 减免实际少缴的税 |
|---|---|
| 1% | RM 1.50 |
| 3% | RM 4.50 |
| 6% | RM 9 |
| 11% | RM 16.50 |
| 19% | RM 28.50 |
以月薪 RM 3,000 为例,SKBBK 一年供款 RM 265.80。就算按 11% 税率扣掉 RM 16.50,实际成本大约还是 RM 249.30,比本文案例的意外险保单(RM 201.05)贵。所以税务减免算是 SKBBK 的一项加分,但还不足以改变月薪 RM 2,300 以上的人缴得比较多的事实。要不要留在 SKBBK,还是要看你更在乎保障范围,还是私人诊所的自由和一次性理赔。
现在便宜不代表一直便宜:Phase 2、Phase 3 供款会涨多少?
SKBBK 的供款率不是固定不变的,Lindung 24 Jam 官方 FAQ 第 24 题写明分三个阶段调整:Phase 1(2026年6月至2028年5月)0.75%,Phase 2(2028年6月至2031年5月)1.00%,Phase 3(2031年6月起)1.25%。前面算的都是 Phase 1 的价格,是这套供款表里最便宜的几年。
三个阶段的月供对照如下:
| 月薪 | Phase 1 (0.75%) | Phase 2 (1.00%, 2028年起) | Phase 3 (1.25%, 2031年起) | 案例保单 (固定) |
|---|---|---|---|---|
| RM 1,700 | RM 12.75 | RM 17.00 | RM 21.25 | RM 16.75 |
| RM 3,000 | RM 22.50 | RM 30.00 | RM 37.50 | RM 16.75 |
| RM 6,000 及以上 | RM 44.65 | 约 RM 60.00 | 约 RM 75.00 | RM 16.75 |
现在(Phase 1),只有月薪超过缴费交叉点(约 RM 2,200 至 RM 2,300)的人,SKBBK 供款才比案例保单贵;但到 Phase 3,连月薪 RM 1,700 的人,SKBBK 供款都会超过这份案例保单。
这一点在「一次符合资格,永久符合资格」的规则底下特别关键。退出窗口只有这一次,一旦选择参与,不管是主动加入还是被自动归类,之后就要照着 Phase 2、Phase 3 的费率一路缴下去,不能等供款变贵了才回头退出。评估该不该留着,不能只看眼前 Phase 1 的价格,还要把未来两次调涨算进去。
不过要提醒,这两者不是同一种保障,价格便宜不代表划算,保障范围才是重点,下面几段会详细拆开对比。
赔付会不会因为月薪不同而不同?
会,但两边的逻辑完全不同。SKBBK 赔付跟着薪水涨,但涨到月薪 RM 6,000 就封顶不再增加;意外险赔付则完全跟薪水脱钩,只看你当初买了多少保额。
SKBBK 的赔付基础是「假定日薪」(Gaji Anggapan 日薪)。Gaji Anggapan 依 PERKESO 65 个供款级别(每档 RM 100)取该档中间值,这里直接用月薪数字估算,实际会依你所在的级别略有出入,完整的赔偿算法与索赔步骤可以参考:《什么情况下可以 Claim SOCSO?赔偿算法?Lindung Faedah索赔步骤》
但月薪 RM 6,000 的人和月薪 RM 15,000 的人,SKBBK 的津贴是完全一样的,因为假定日薪算到 RM 6,000 就封顶,赚再多也不会多领。
要注意的是,SKBBK 的赔付比例本身也是分阶段调整的,不是一开始就是满额。Akta Keselamatan Sosial Pekerja(Pindaan)2026 修正后的第四附表规定,「工伤」(Skim Bencana Pekerjaan)维持不变的 80%(FHUS)/90%(FHUK);但「非工伤意外」(也就是 Lindung 24 Jam/SKBBK 保障的范围)跟着供款率一起分三阶段调涨:
| 阶段 | 供款率 | FHUS 比例 | FHUK 比例 |
|---|---|---|---|
| Phase 1 (2026年6月至2028年5月) | 0.75% | 48% | 54% |
| Phase 2 (2028年6月至2031年5月) | 1.00% | 64% | 72% |
| Phase 3 (2031年6月起) | 1.25% | 80% | 90% |
也就是说,现在参加 SKBBK,暂时性伤残津贴只有假定日薪的 48%,永久伤残津贴只有 54%,要到 2031 年 Phase 3 才会涨到满额的 80%/90%。
永久伤残津贴(FHUK)的算法,要先看伤势对应的「丧失谋生能力」百分比。这个百分比的依据是 Akta Keselamatan Sosial Pekerja 1969 第二附表(Jadual Kedua),法条按受伤部位和严重程度列出固定比例,没列出的伤势由 Jemaah Doktor(医疗鉴定局)个案评估。
附表里几个具体的例子:
Bahagian I 里列出 6 种直接视为 100%(完全永久失能)的情况:双手截肢、一手一脚同时失去、双腿截肢、视力丧失到无法工作、严重毁容、全聋。
| 伤势 | 丧失谋生能力% |
| 单手肩关节截肢 | 90% |
| 失去一手 (或拇指+四指) | 60% |
| 失去一手四指 | 50% |
| 失去一手三指 | 30% |
| 失去一手两指 | 20% |
| 失去拇指 | 30% |
| 拇指末节指骨 | 20% |
| 食指(全指) | 14% |
| 中指(全指) | 12% |
| 小指(全指) | 7% |
| 单眼视力丧失 (另一眼正常) | 40% |
| 单眼失明但眼球完好 | 30% |
| 单耳永久失聪 | 20% |
拿到这个百分比之后,每日 HUK 赔偿 = 假定日薪(月薪 ÷ 30)× 54%(Phase 1) × 伤残比率。
评估结果 20% 以下,全额一次性赔付;超过 20%,可以选择把其中五分之一换成一次性赔付,其余五分之四终身按月发放。
一次性的部分,会再乘上 PERKESO 公布的 Faktor Umur(年龄系数),年纪越轻,系数越高:
| 申请赔偿时年龄 | Faktor Umur |
|---|---|
| 20 岁以下 | 5,384 |
| 20 至 24 岁 | 5,118 |
| 25 至 29 岁 | 4,817 |
| 30 至 34 岁 | 4,487 |
| 35 至 39 岁 | 4,126 |
| 40 至 44 岁 | 3,733 |
| 45 至 49 岁 | 3,323 |
| 50 至 54 岁 | 2,928 |
| 55 至 59 岁 | 2,543 |
| 60 至 64 岁 | 2,182 |
| 65 岁及以上 | 1,859 |
举两个例子说明实际怎么算。
小明 35 岁,月薪 RM 3,000,评估伤残 15%:
Phase 1 每日 HUK = RM 3,000 ÷ 30 × 54% × 15% = RM 8.10/天
Phase 3 每日 HUK = RM 3,000 ÷ 30 × 90% × 15% = RM 13.50/天
15% 低于 20%,全额一次性赔付:
Phase 1 金额 = RM 8.10 × 4,126(35 至 39 岁系数)= RM 33,420.60
Phase 3 金额 = RM 13.50 × 4,126(35 至 39 岁系数)= RM 55,701
阿兰 40 岁,月薪 RM 4,000,评估伤残 50%:
Phase 1 每日 HUK = RM 4,000 ÷ 30 × 54% × 50% = RM 36.00/天
Phase 3 每日 HUK = RM 4,000 ÷ 30 × 90% × 50% = RM 60/天
50% 超过 20%,可以选五分之一转一次性、五分之四终身按月:
Phase 1 一次性部分 = RM 36.00 × 1/5 × 3,733(40 至 44 岁系数)= RM 26,877.60;
Phase 1 每月终身部分 = RM 36.00 × 4/5 × 30 = RM 864.00/月
Phase 3 一次性部分 = RM 60 × 1/5 × 3,733(40 至 44 岁系数)= RM 44,796;
Phase 3 每月终身部分 = RM 60 × 4/5 × 30 = RM 1,440/月
意外险这边完全不是这个逻辑。案例保单的保额是 RM 120,000,不管投保人月薪是 RM 1,700 还是 RM 15,000,只要买的是同一份保单,永久伤残赔付都是照这个保额算,跟薪水没有关系。差别只在于负担不负担得起这份保费。
这对高薪族群是个值得注意的点。月薪越高,SKBBK 保障占收入的比例反而越低,因为供款是按比例涨、赔付却封顶不涨;意外险则没有这个天花板,只要负担得起保费,保额可以一路往上买。这也是高薪族群在决定该不该退出时,一个比单纯看供款金额更值得考虑的因素。
意外险有保障,但 Lindung 24 Jam 完全没有保的 6 件事
意外险能保障的范围,比 Lindung 24 Jam 广,差异主要集中在私人医疗选择、海外保障和一次性大额现金这几块。
私人诊所或专科自由选择
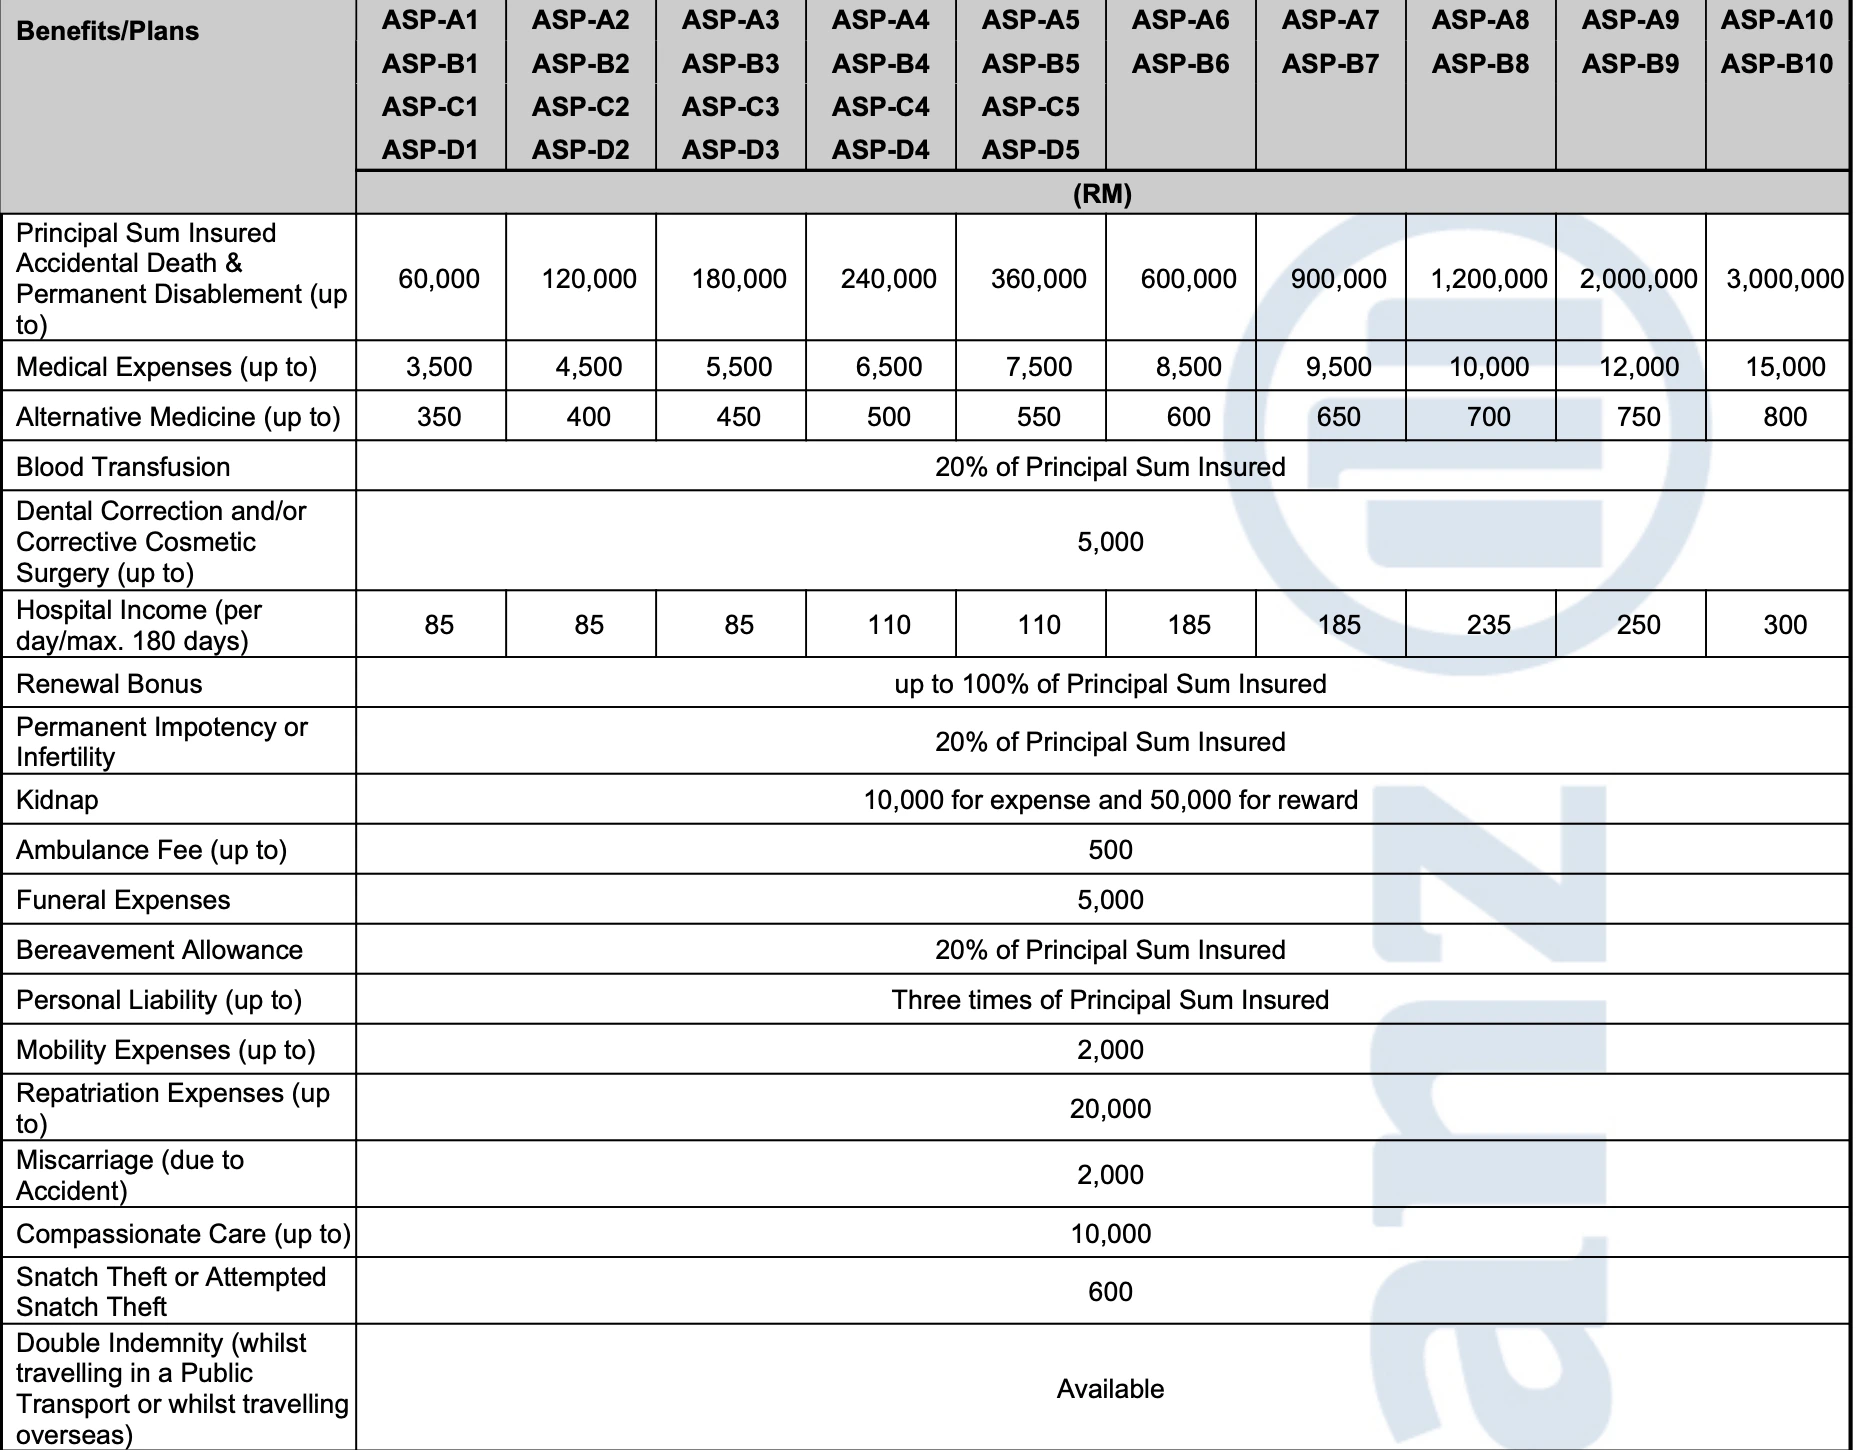
PA如果保单有涵盖门诊或专科治疗的额度,通常可以直接按保单条款理赔,不受政府医院收费标准限制,具体能不能赔、赔多少,还是要看手上那张保单怎么写。同一张真实保单再往下看,医药费上限是RM 6,500,另类医疗(含物理治疗一类)另外有RM 500的额度,两者都是保单条款直接写明的固定额度,跟去哪一间诊所看诊无关。
Alternative Medicine 额度
案例保单的 Alternative Medicine 保障额度为 RM 400,涵盖跌打、Chiropractic 等替代疗法,这是 SKBBK 完全没有的保障项目。有 SSF 读者分享过朋友的真实经验:她打羽毛球时脚踝严重扭伤,想找物理治疗师(Chiropractic)加速恢复,但因为不是政府医院或 PERKESO 合作诊所,SKBBK 完全不能报销这笔费用。如果她当时有意外险附带 Alternative Medicine 保障,这类费用原本可以申请理赔。
海外意外或旅行保障
Lindung 24 Jam 明确不保障马来西亚境外发生的意外。意外险则可能包含 Double Indemnity(在海外旅行或搭乘公共交通期间发生意外,赔偿双倍),案例保单就有这项保障。
一次性大额现金给付
意外险的身故及永久伤残保障通常是保额一次性赔付。SKBBK 的永久伤残津贴则是评估 20% 以下才能一次领取,超过 20% 主要按月分期发放。
以案例保单为例,永久伤残是保额 RM 120,000 乘以伤残比例一次赔清;SKBBK 的 FHUK 是 90% 假定日薪,月薪 RM 3,500 的情境约 RM 121.15/天,评估 20% 以下才是一次性赔付,金额会比 RM 120,000 少很多,因为算法基础是日薪不是保额,超过 20% 则终身按月发放,换算约 RM 3,150/月,若领 38 个月(约 3 年 2 个月),累计就可能超过 RM 120,000 这个一次性保额。
生活方式类保障
案例保单还包含绑架赔偿(Kidnap,RM 10,000 费用加 RM 50,000 赎金)、飞车抢劫(Snatch Theft,RM 600)、第三方责任(Personal Liability,RM 360,000)等,这些都不在 SKBBK 保障范围内。
保额可自选
意外险的保额是自己选的,想要更高保障可以加保费换取;SKBBK 的保障金额跟着假定日薪走,薪水低的员工,保障金额也相对较低,无法自行拉高。
SOCSO Lindung 24 Jam 有保障,但意外险没保的 5 件事
反过来看,Lindung 24 Jam 有几项保障是很多基础意外险保单不含,或者要额外加购才有的,尤其是收入中断和长期复健这两块。
暂时性伤残津贴(FHUS)内建
只要因意外请病假 4 天以上(含意外当天),SKBBK 就会按假定日薪的 48%(Phase 1 现行比例,Phase 3 才会恢复到80%) 发放津贴,最低 RM 30/天,最高 RM 158.67/天。
以暂时性伤残津贴(FHUS,假定日薪的 48%,Phase 1 现行比例)为例,不同月薪请假 10 天大概能领到:
| 月薪 | 假定日薪 (约,÷30) | FHUS 日津贴 (48%,Phase 1) | 请假 10 天可领 |
|---|---|---|---|
| RM 1,700 | RM 56.67 | RM 27.20 | RM 272 |
| RM 3,000 | RM 100.00 | RM 48.00 | RM 480 |
| RM 5,000 | RM 166.67 | RM 80.00 | RM 800 |
| RM 6,000 及以上 | RM 200.00 | RM 96.00 | RM 960 |
如果是 Phase 3 则是:
| 月薪 | 假定日薪 (约,÷30) | FHUS 日津贴 (80%,Phase 3) | 请假 10 天可领 |
|---|---|---|---|
| RM 1,700 | RM 56.67 | RM 45.33 | 约 RM 453 |
| RM 3,000 | RM 100.00 | RM 80.00 | 约 RM 800 |
| RM 5,000 | RM 166.67 | RM 133.33 | 约 RM 1,333 |
| RM 6,000 及以上 | — | RM 158.67 (官方封顶) | 约 RM 1,587 |
案例保单选的正是不含 Weekly Benefit 的版本,代表这类收入中断保障,她的意外险完全没有涵盖。
就算加购这份保单的 Weekly Benefit,也补不上 SKBBK 的水平。案例保单是 Plan B2(保额 RM 120,000),职业类别 Class 1 或 2(她的职称 Administrative Personnel 属于这类)对应的 Weekly Benefit 是 RM 75/周,换算约 RM 10.71/天,跟 SKBBK 的 FHUS 比起来差距不小:
| 月薪 | SKBBK FHUS (Phase 1 48%日津贴) | SKBBK FHUS (Phase 3 80%日津贴) | Plan B2 Weekly Benefit (日均) | SKBBK 是 这份保单的倍数 |
| RM 1,700 | RM 27.20 | RM 52.31 | RM 10.71 | 2.5 – 5 倍 |
| RM 3,000 | RM 48.00 | RM 92.31 | RM 10.71 | 4.5 – 9 倍 |
| RM 6,000 及以上 | RM 96.00 | RM 158.67 (官方封顶) | RM 10.71 | 9 – 15 倍 |
保单的费率表显示,Weekly Benefit 是跟着保额级别(Plan A1 到 A10、B1 到 B10)一起涨的,B2 这个基础级别是 RM 75/周,要拿到接近 SKBBK 中高薪族日津贴的水平,大概要跳到保额 RM 900,000 以上的级别(Weekly Benefit 才有 RM 375/周以上),已经是完全不同价位的保单,不是加购一个小 rider 的差别。单看这一项收入补贴的保障,即使是分阶段调涨中的 Phase 1,SKBBK 的效率仍然更高,等 Phase 2、Phase 3 比例继续调涨,差距只会更大。
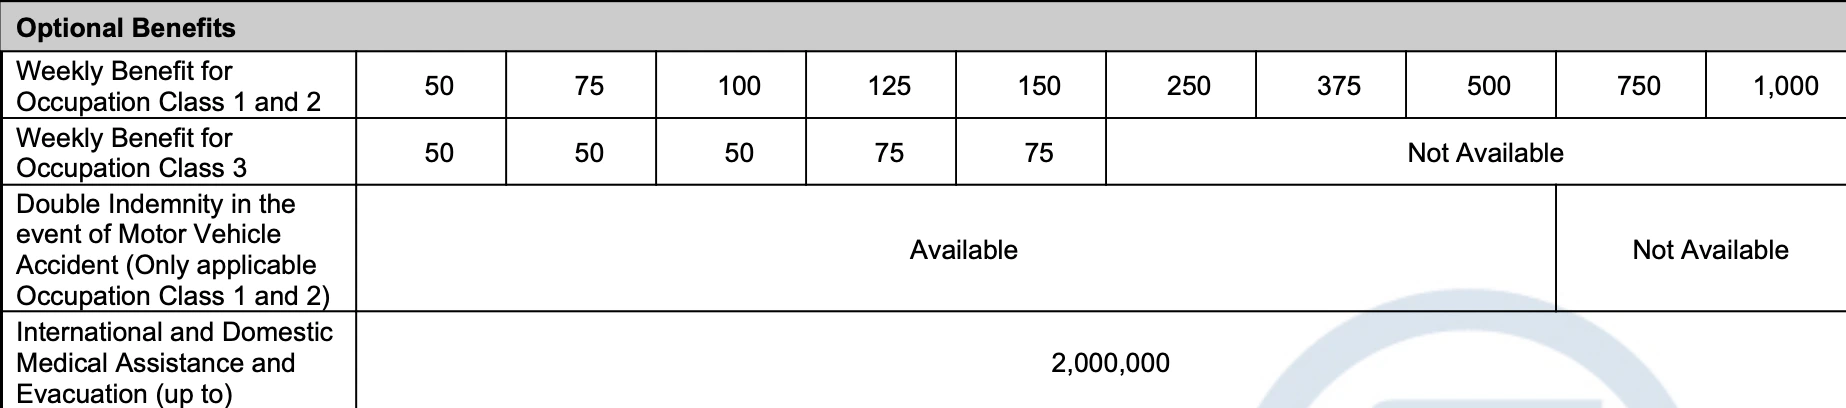
案例保单虽然没有 Weekly Benefit,但有 Hospital Income(每天 RM 85,封顶 180 天),不过只在实际住院的天数才赔,不像 SKBBK 的 FHUS 是整个医生证明的病假期间都赔。
举例,月薪 RM 3,500 的情境,假定日薪约 RM 116.67,FHUS 约 RM 56.00/天(48%,Phase 1)。如果意外造成住院 3 天、在家休养 7 天,Hospital Income 只赔 3 天共 RM 255,SKBBK 的 FHUS 整个 10 天病假都赔,约 RM 560,缺口约 RM 305。
根据 PERKESO 官方 Lindung 24 Jam FAQ,就算公司照样发全薪,FHUS 也一样会发,不会因为领了工资就被取消,这块是实打实的额外收入。
看诊地点不影响 FHUS 能不能领。SKBBK 虽然把「免费治疗」限定在 PERKESO 合作诊所或政府医院。
但 FHUS 是另外一回事,Akta Keselamatan Sosial Pekerja 1969 第 22(a) 条只要求「治疗医生证明的病假连续 4 天以上(含意外当天)」,没有限定这个医生一定要是 Klinik Panel PEKESO医生或政府医生。也就是说,就算意外骨折后选择私人医院看骨科,只要拿到医生开的 4 天以上 MC,FHUS 一样能申请。
不过,去私人医院或非面板诊所看诊的费用,只能走「Bayaran Ganti Belanja」(费用报销)申请,且封顶在政府医院同等收费标准,不是全额自由报销。
这也代表在某些情况下,FHUS 会变成纯粹的额外收入。如果本身有私人医疗卡负担治疗费,公司在病假期间又照样发全薪,FHUS 这笔钱就不是在补什么缺口,是实打实多领的一笔。
但对没有全薪病假、或者意外后完全没工开就没收入的人,FHUS 的价值完全不一样。
这里要提醒一点,如果想到的是自雇人士(Grab 司机、自己开档做生意等)意外后没工开就没收入的情况,自雇人士本来就不适用 Lindung 24 Jam。PERKESO 官方 FAQ 写明自雇人士不受 SKBBK 保障,需要另外登记并供款 Skim Keselamatan Sosial Pekerjaan Sendiri(SKSPS),这是完全不同的一套计划,跟本文比较的 Lindung 24 Jam 没有关系。
延伸阅读:
终身康复治疗全额承担
SKBBK 的物理治疗、职业治疗、义肢及辅具,所有费用由 PERKESO 按规定费率承担,没有额度上限。
意外险的 Rehabilitation Expenses 通常是可选的生活方式类附加保障,且有额度封顶。
案例保单也显示如果没有加购 Lifestyle & Living Benefit,物理治疗、职业治疗、义肢辅具完全没有保障,得全部自费。SKBBK 这块由 PERKESO 全额承担,没有上限。
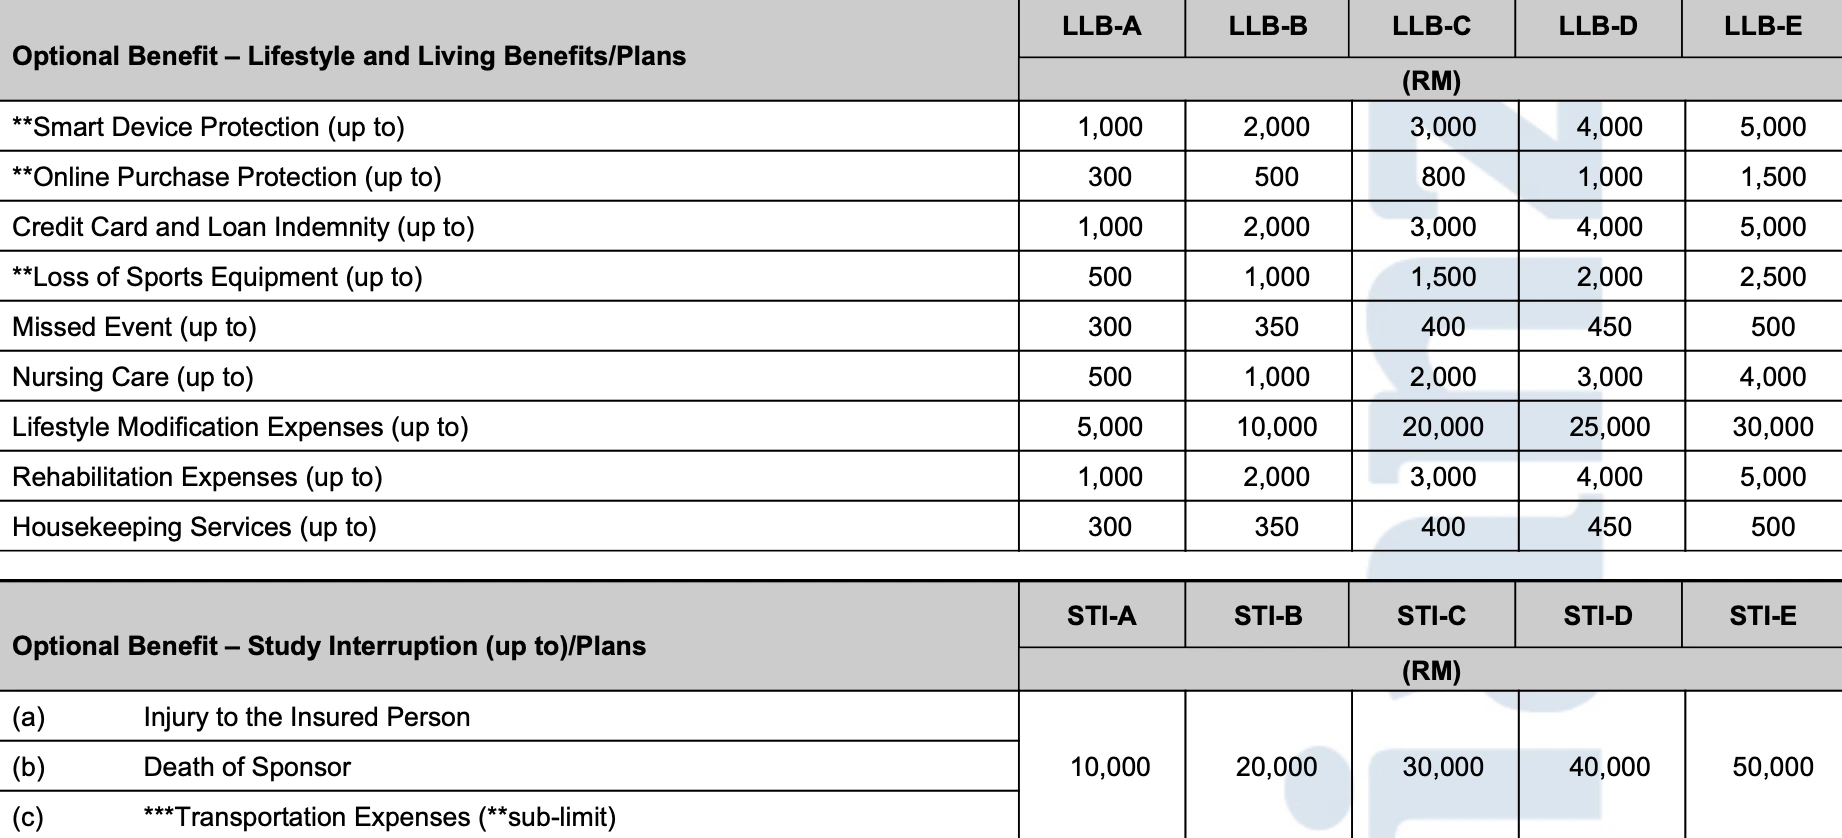
小编无法估算这个享福利的具体数字,毕竟情况因人而异,但长期复健的自费落差可能是几千到上万令吉。
职业重建或转业训练服务
SKBBK 提供电工、缝纫、打字等职业重建培训,帮助因意外无法重返原岗位的员工转业,意外险保单一般没有这类服务。
受养人子女教育贷款
员工因意外身故或永久伤残,符合资格的子女可申请 SKBBK 的教育贷款,这也是多数意外险不会提供的长期后续福利。
供款低且不核保
SKBBK 只要是 Act 4 下的受雇员工就自动符合资格,不因职业类别或既往病史被拒保或加费。
意外险的保费和是否承保,则会因职业类别(Occupation Class 1、2、3)而不同,例如案例保单若加购 Weekly Benefit,Class 1 与 Class 2 职业每周约 RM 75,风险较高的 Class 3 职业只有 RM 50,且部分保额级别 Class 3 直接列为不可投保。
对高风险职业或有既往病史的人来说,SKBBK 这种不核保就能加入的模式反而是优势。
能不能把钱拿回来?Lindung 24 Jam 和意外险的现金价值误解
Lindung 24 Jam 没有现金价值,也不能像储蓄型保单一样解约拿回钱,这是它跟商业保险最大的观念差异。
SKBBK 是社会保险,不是储蓄型保单,供款进入 PERKESO 的共同基金,用来支付所有参与者的理赔,不是替个人存钱。退出后,已缴的供款不会退还,但已缴期间的保障依然有效。
意外险的部分,一般消费型(Term-based)意外险同样没有现金价值,不能解约拿回本金,这跟具有储蓄成分的寿险或投资型保单不一样,很多人会把这两者搞混。
如果保单设计上有储蓄或投资连结的成分,才会有解约金或现金价值,单纯的意外保障型保单通常没有。
至于继承人能拿到什么,SKBBK 若因意外身故会发放受养人津贴和丧葬津贴(RM 3,000)给合资格的家属;意外险若有身故保障,则是把保额作为一次性理赔金交给保单上指定的受益人(Nominee),案例保单的受益人栏位就填了保单持有人的母亲。这笔钱跟现金价值是两回事,是纯粹的身故赔偿,不是解约拿回的本金。
SKBBK 可以代替意外保险,意外保险可以取代 Lindung 24 Jam 吗?
SKBBK和PA的给付逻辑不一样。SKBBK偏向收入替代和持续性保障,暂时伤残津贴按请假天数算,永久伤残可以选终身月付。
PA通常是固定保额乘以伤残比例表,一次过赔一笔钱。
一个人可能PA保额很高,却没有暂时伤残收入津贴;也可能SKBBK保障齐全,但给付金额被薪水封顶卡住,两边不是互相替代的关系。
Lindung 24 Jam 适合谁?意外险适合谁?
SKBBK 更适合预算有限、想要用最低成本换取 24 小时意外保障的人,尤其是本来完全没有私人保险的员工,或者能接受政府医院及合作诊所就医体验的人。
意外险更适合重视私人诊所自由、想要更高保额、或需要海外保障、Weekly Benefit 等附加保障的人,尤其是从事高风险职业、或已经有能力负担较高保费的人。
「本来完全没有私人保险的员工」不是少数。根据国家银行 2024 年的数据,全国只有 45.5% 的国民拥有寿险,B40 群体的投保率更低,仅约 4%,代表相当大比例的劳动力目前完全没有任何一层保障。
PERKESO 自己的参与数据也呼应这一点:截至 2026 年 9 月,全国 970 万名社险会员中,850 万人(87.6%)选择继续留在 Lindung 24 Jam,退出的 120 万人(12.4%)里,又有 52%(约 62 万 4,000 人)是月薪低于 RM 3,500 的员工,恰好是最缺乏私人保险、也最经不起意外冲击的一群。这个数字也是 PERKESO 后续公开呼吁这批人重新考虑加入的原因。
两者其实不冲突。PERKESO 官方说明,持有私人保险或医疗卡,不影响 SKBBK 的资格,两者可以同时保留。对已经有意外险的人来说,SKBBK 供款低,可以补上意外险保单里没有的部分,例如暂时性伤残津贴和终身康复治疗。
| 月薪区间 | SKBBK 月供 | 是否已有意外险的 Weekly Benefit 或康复治疗保障 | 参考方向 |
| RM 1,700 至 RM 2,000 | 约 RM 12.75 至 RM 15 | 没有 | 供款负担轻, 保障缺口大, 适合考虑保留 |
| RM 1,700 至 RM 2,000 | 约 RM 12.75 至 RM 15 | 已有覆盖 | 可评估是否需要重复保障 |
| RM 3,000 至 RM 4,000 | 约 RM 22.50 至 RM 30 | 没有 | 供款仍属轻负担, 适合考虑保留 |
| RM 3,000 至 RM 4,000 | 约 RM 22.50 至 RM 30 | 已有覆盖 | 视保单额度决定是否需要 |
| RM 6,000 以上 | RM 44.65 (封顶) | 已有充足覆盖 | 供款占比较高, 且赔付同样封顶不再增加, 适合评估退出后是否有缺口 |
月薪只是快速定位,实际判断还要看下面两份清单列出的其他因素,供你对照自己的状况。
倾向保留SKBBK的情况:
- 目前完全没有任何私人意外险
- 薪水在缴费交叉点(约RM 2,200到RM 2,300)以下,SKBBK本来就比同类意外险保单便宜
- 平时经常骑摩托车、做户外运动或体力活动比较多
- 因为年龄、健康状况或预算,很难买到条件合适的私人意外险
- 紧急储备不够撑几个月的生活费
可以进一步评估退出的情况:
- 已经有保额充足、保障范围跟自己生活风险相符的意外险,医药费、门诊额度也确认过
- 有足够的紧急储备和带薪病假
- 薪水已经明显超过缴费交叉点,SKBBK的封顶给付跟实际收入缺口差距变大
- 经常出国,需要SKBBK不提供的海外保障
- 不确定自己是否愿意一路负担到 2031 年起的 1.25% 供款率,而且一旦参与就不能中途退出
如果对比完了,你还是想要退出 Lindung 24 Jam 可以参考:
常见问题
Lindung 24 Jam 和意外险可以同时拥有吗?
可以。PERKESO 官方 FAQ 明确说明,持有私人保险或医疗卡不影响 SKBBK 资格,两者可以同时保留,互相补充保障缺口。
退出 Lindung 24 Jam 之后还能重新加入吗?
可以重新申请参与,但 PERKESO 不建议频繁进出,因为一旦加入就要持续供款,无法再退出。
Lindung 24 Jam 的供款会不会像储蓄险一样有现金价值?
不会。SKBBK 是社会保险,供款进入共同基金用于理赔,退出后已缴供款不退还,也没有解约金。
外籍员工可以退出 Lindung 24 Jam 吗?
不可以。退出选项只开放给本地员工,外籍员工维持强制参与,供款方式不变。
没有主动申请退出,会怎么样?
2026年8月31日前没有提出退出申请,会被自动归类为参与 SKBBK,之后依「一次符合资格,永久符合资格」原则持续供款。
如果离职了,SKBBK的保障会中断吗?
实际上SKBBK的保障绑定的是「有没有缴费」,不是单纯「有没有在职」。请无薪假当月如果没有缴费,除了短期无薪假、清年假、退休前假期这几种例外情况,意外发生时可能不受保;有两份工作的人,只有选定的那个雇主扣缴才算数,另一份工作不会有对应保障。
PA只要保费持续缴纳,不会因为请假、换工作而中断。
结论
Lindung 24 Jam 和意外险该怎么选,关键在供款和保障范围的取舍。SKBBK 供款低、保障全民覆盖,但只能在政府医院或合作诊所就医;意外险保费较高,换来私人诊所自由、更高保额和一次性现金理赔。两者也不是二选一,PERKESO 已经明确表态可以同时保留。距离 2026年8月31日的退出截止日不远,如果你还没决定,建议先看清楚自己现有的保障缺口,再决定要不要在期限内申请退出。
延伸阅读:
- 如何退出 Lindung 24 Jam?SKBBK Opt-Out 步骤,可重新加入吗?
- SOCSO 是什么?怎样申请?怎样 Check SOCSO 号码?扣多少?
- 什么情况下可以 Claim SOCSO?赔偿算法?Lindung Faedah索赔步骤
- EIS是什么?PERKESO失业津贴!告诉你EIS怎样Claim、怎么算、申请条件
- 自雇人士如何申请SOCSO?搞懂SKSPS保险!附马来西亚工伤赔偿和算法
- SKSSR 家庭主妇做家务受伤也可以claim SOCSO! 怎样申请?
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。