




马来西亚政府债券(MGS)收益率已连续6周上扬。截至2026年8月24日,10年期政府债券收益率(也称债券殖利率)来到3.80%;20年期更升至4.158%。值得注意的是,国家银行在这段时间并没有调整隔夜政策利率(OPR)。
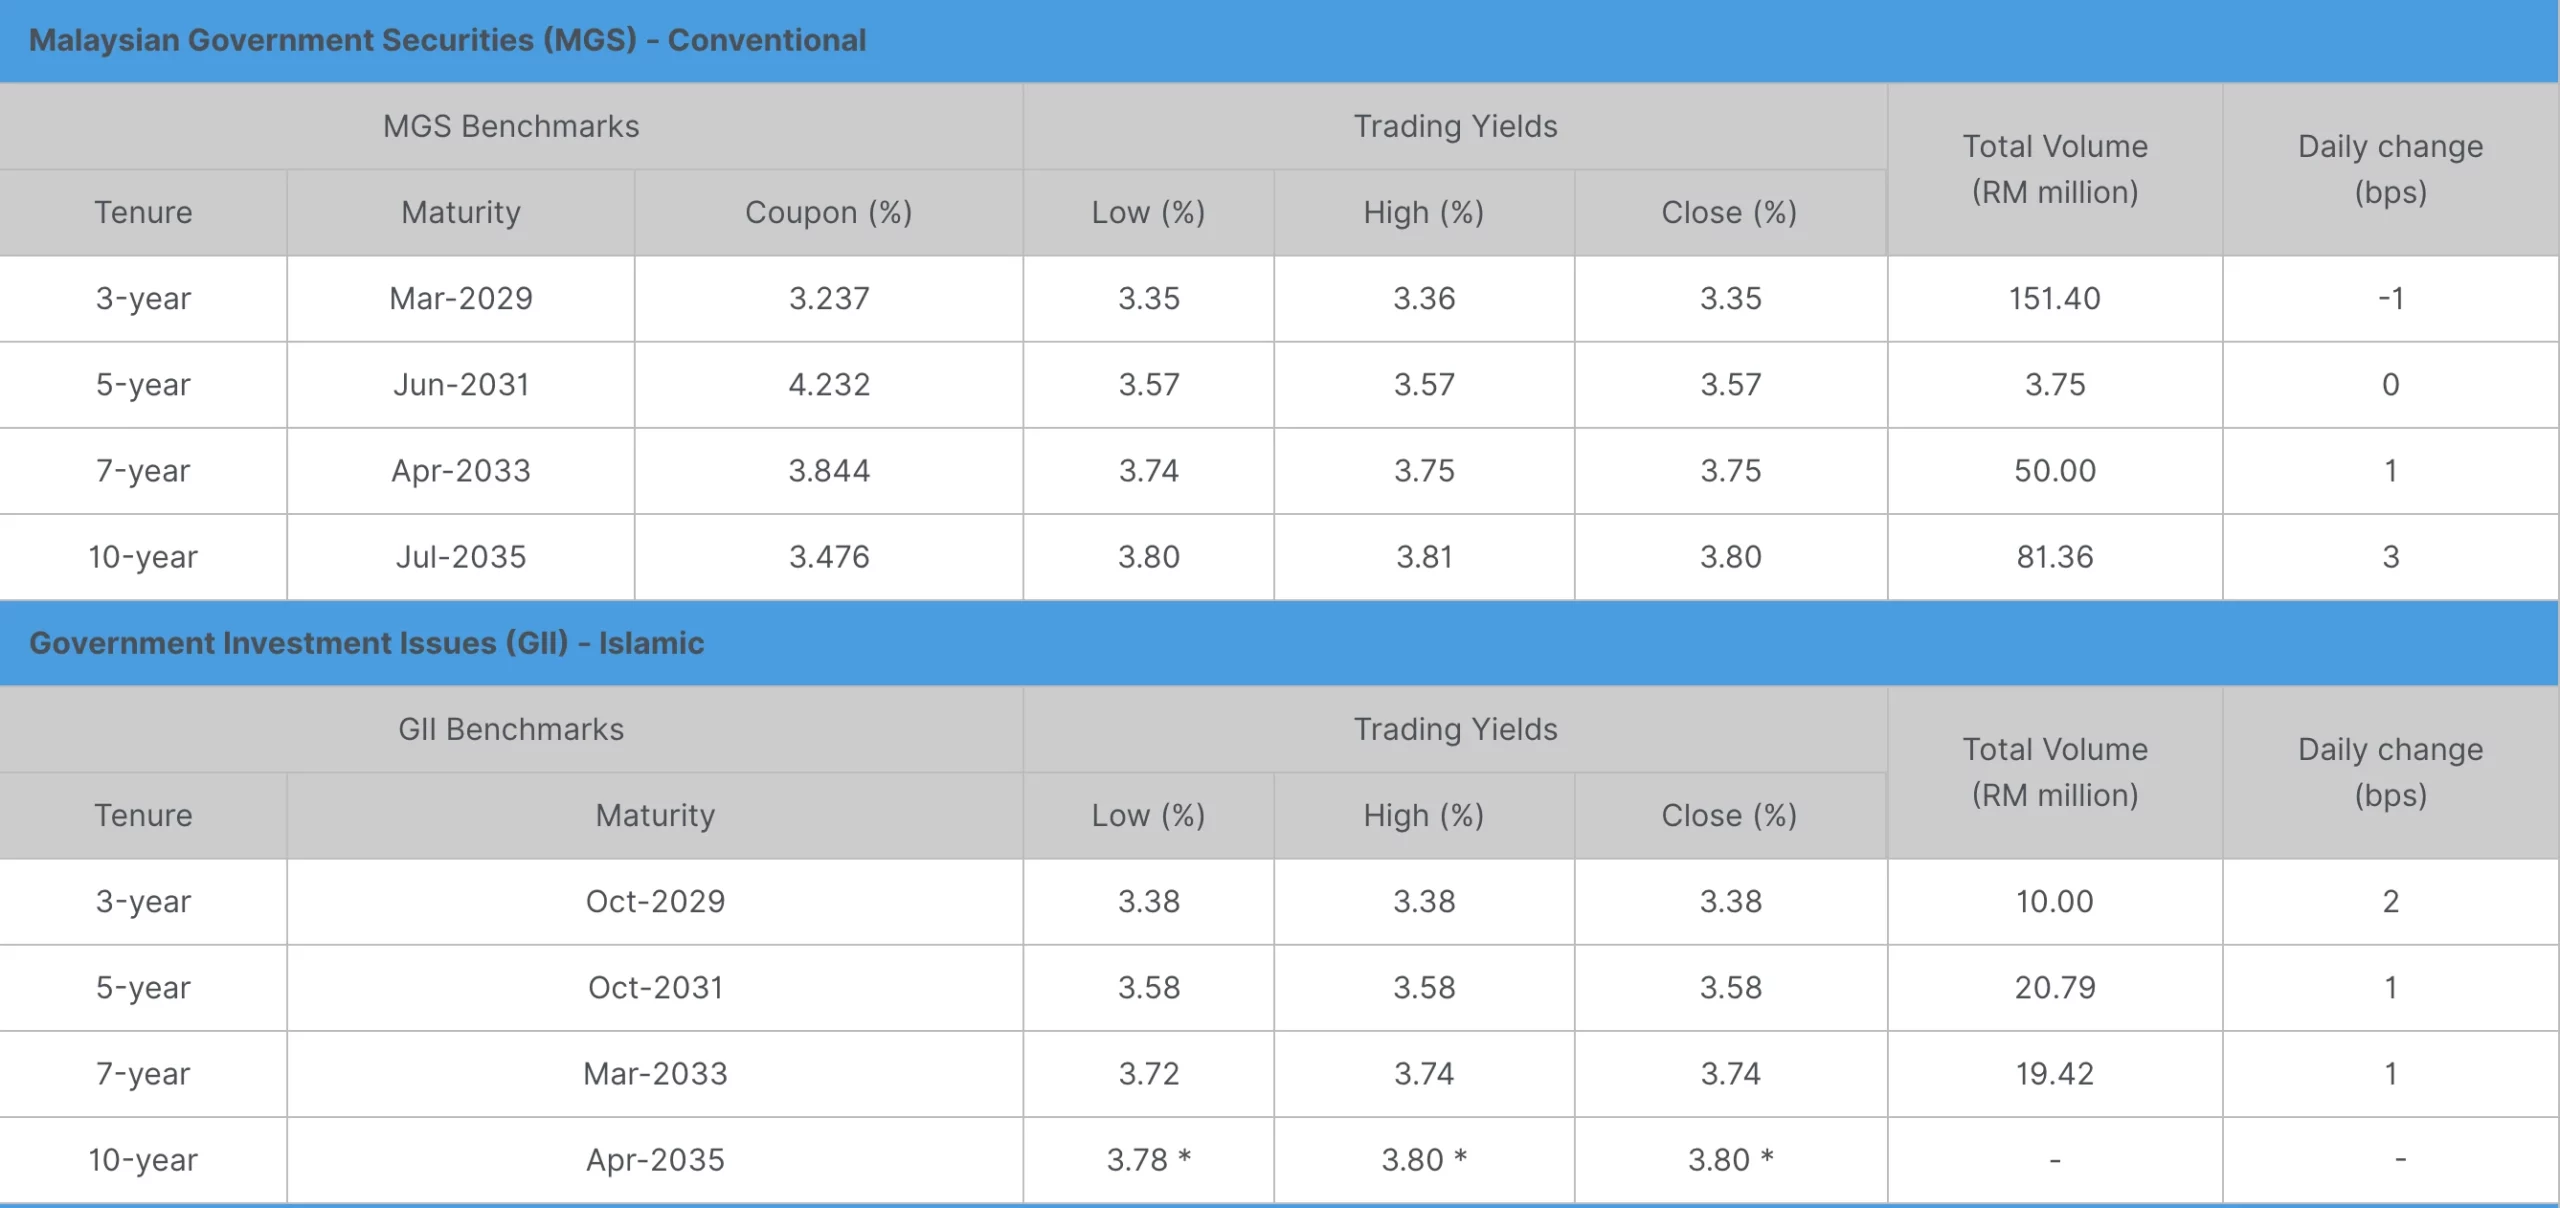
收益率的上涨,来自市场供需的自行定价,而不是央行指令。这说明了债券市场并不是只看央行动向。当政府和企业同时大量发债,投资者就会要求更高回报,市场利率一样会往上走。了解债券怎么运作,是读懂这些市场信号的第一步。
债券仍是机构投资者的核心配置。根据EPF于2026年8月17日发布的报告,2026年上半年总投资收入达575亿令吉,较去年同期增长48%;其中债券类资产在Q2 2026贡献约69.1亿令吉,占季度总收入的23%,持续提供稳定回报。
在市场动荡时债券也是守住 EPF 回报的关键。比如2025年6月3日发布的季度报告显示,公积金第一季投资收入为183亿1000万令吉,比2024年同期的209亿9000万令吉减少了13%。其中,股票类投资因为全球市场波动,大跌23%,拖累整体表现。相反,债券资产,包括政府证券和企业债券,贡献了近60亿令吉,占总投资收入的三分之一,稳住了回酬,也帮助数百万会员守住了储蓄回酬。
这也提醒我们,债券不但稳健、利息不错,也是值得深入了解的重要资产类别。
马来西亚债券有哪些类型?马来西亚政府债券和企业债券哪个好?有什么投资优势和风险?如何通过债券赚钱?在马来西亚要怎么买债券?这篇文章将用简单易懂的方式,帮助你认识马来西亚债券投资。
债券是什么?
债券(Bonds)就好像是一份正式的借条,你把钱借给政府或公司,对方承诺定期付你利息,并在到期时把本金还给你。因为有明确的利率、付息时间和到期日,债券比起股票来说更稳定,也更适合追求固定收入的投资者。
但这取决于债券的风险等级,等级越高,安全性越高。
一般债券的利息是半年派一次,也有每季或每年派息的,所有细节都会在发行时说明清楚。债券到期时,你就能拿回原本投入的本金。利息是按照面值计算的,不是按照你买入价格计算的。
- 面值(Face / Par Value):就是债券名义上的金额,通常是 RM100 或 RM1,000
- 价格(Price):买债券时的价格可能高过或低过面值。例如,一张面值 RM1,000 的债券,如果报价是 99%,你只需要 RM990 就可以买到
- 票息(Coupon):债券定期派的利息,比如年利率 6%,每半年派一次,那你每次会收到 3%
- 到期日(Maturity):债券到期的那一天,发行人会把本金和最后一笔利息还给你
- 到期收益率(Yield to Maturity, YTM):这是你买入债券,并持有到期时的实际年化回报率。一般来说,买得越便宜,回报率就越高。如果你用比面值更低的价格买到同样的债券,你收到的利息总额一样,但投入成本更少,所以实际回报率就高了。假设你债券的面值是 RM1,000,票息 6%,每年利息 RM60,但你用 RM950 买到了,年回报率 = RM60 / RM950 ≈ 6.32%(还没算到期时多赚的 RM50 面值差价)。所以价格越低,YTM 越高;反之价格越高,YTM 会下降。需要注意的是,这个数字会随市场利率、通胀预期、信用风险等波动而变动。
马来西亚伊斯兰债券 Sukuk 是什么?
除了传统债券,马来西亚还有一种政府和私人企业都能发行的特别债券,就是伊斯兰债券(Sukuk)。
Sukuk 是一种遵循伊斯兰教义的固定收益工具,和普通债券类似,但不会投资在酒类、猪肉、赌博等被禁止的行业。Sukuk 的结构设计也会确保伊斯兰教义的要求。
截至目前,马来西亚的 Sukuk 市场依然非常活跃,大约有一半的新政府债券是采用伊斯兰结构发行的。截止2025年5月,政府未偿还的 Sukuk 规模大约是6000亿令吉,占政府债券总额的48%。
Sukuk 和债券最大的不同是,它不收取利息(riba),因为伊斯兰教禁止收取利息。
因此,投资 Sukuk 时,你不是把钱“借”给发行人,而是拥有一部分真实资产或项目的权益,例如建筑物、租赁合约或基础设施项目。
Sukuk 的回报来自租金收入、利润分成或服务费,具体收益会根据不同的合约设计而定。
虽然 Sukuk 主要是为穆斯林设计的投资工具,但因为透明度高、有资产支持、回报稳定,也受到非穆斯林和国际投资者的欢迎。
在 Sukuk 的架构里,通常会成立一个 Special Purpose Vehicle(SPV),专门负责发行Sukuk,并帮助投资人持有或管理资产项目。
SPV 的好处就是,就算发行 Sukuk 的公司本身出现财务问题,SPV 里的资产和钱还是属于投资者的,并且所有资金和资产的进出都会有清楚记录。
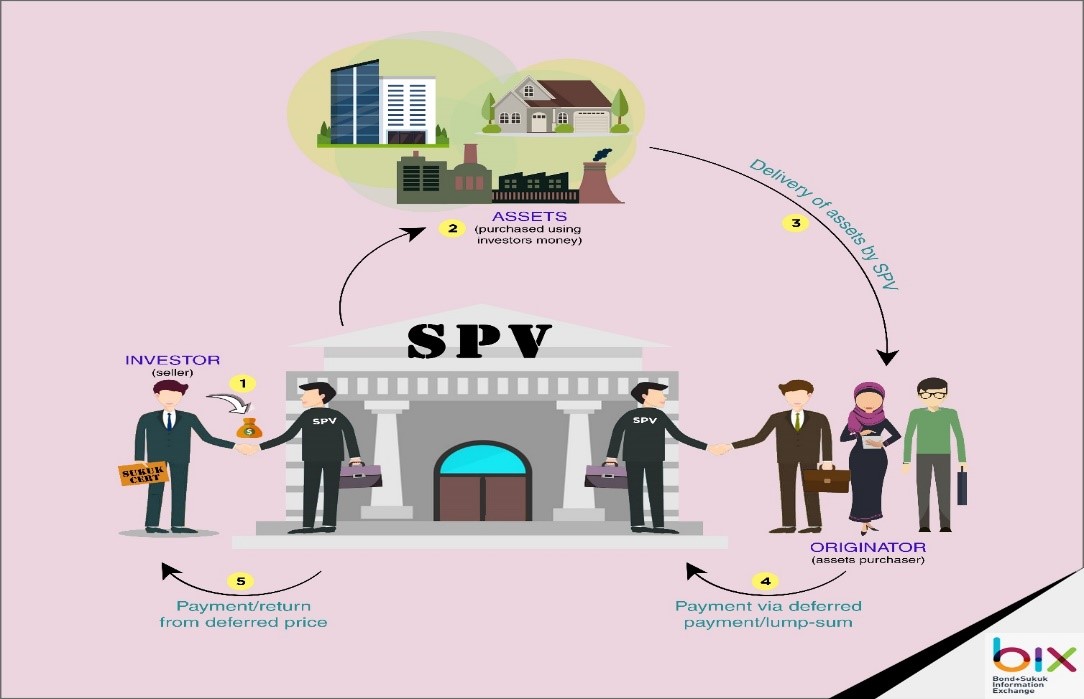
举个例子,以其中一个 Sukuk 类型 Sukuk Murabahah 的模式来说:
- 投资者先把钱交给 SPV,认购 Sukuk
- SPV 会用这笔钱去购买真实的资产或商品
- SPV 把资产或商品卖给借款方(Originator)
- SPV 允许借款方分期或延后付款,借款方之后会分期或一次性把钱还给 SPV
- 最后,SPV 就会把这笔资金,包括利润,分给投资者,作为投资回报
常见的马来西亚 Sukuk 类型包括:
| 常见的 Sukuk 类型 | 解说 |
| Sukuk Mudharabah (利润分成型) | 合作分红项目 投资者出钱成为静态合伙人,不参与管理,由发行方负责经营管理 赚到的利润会按事先约定的比例分给投资者 如果发生不是因为管理疏忽而导致亏损,投资者也需要一起承担 |
| Sukuk Musyarakah (利润和损失分担型) | 合作模式,但双方都是出资人和合伙人,共同承担风险和收益 利润比例可以先谈好,但亏损必须按照出资比例分担 常用于大型融资项目,比如建厂或基础设施扩建 |
| Sukuk Murabahah (成本加成销售型) | SPV 先用投资者的钱买下资产,再以“成本+利润”的价格分期卖给借款方 投资者的回报来自这部分的加成 结构简单、现金流固定,但因为是债务合同,因此不能在二级市场自由交易 |
| Sukuk Al-Wakalah (代理型) | 发行方会作为代理人,负责替投资者管理和投资多个资产或项目,并承诺在期限内达到约定回报 超出的收益回报可以作为代理人的奖励。代理人不承担投资损失,是单纯的管理角色 |
| Sukuk Ijarah (租赁型) | SPV会用投资者的钱购买资产,然后租给使用方 投资者通过 Sukuk 拥有资产的权益,并从租金收入中获得投资回报 资产登记在 SPV 名下,投资者借助 Sukuk 来分享租金收益,是最常见一种 Sukuk 类型 |
| Salam (延期交付购买型) | 投资者先付款,买方答应在未来会提供商品或资产 通常用于短期融资,比如农业或商品贸易 由于条件比较严格,这种 Sukuk 在市场上比较少见 |
| Sukuk Istisna’ (项目融资型) | 适合用在分阶段进行的大型基建项目融资,例如建桥、铺路、造厂房 投资者出钱,承包商在约定时间内完成工程 SPV 可以透过出租或卖掉这些项目来收回资金,再把赚到的钱分给投资者 |
债券和股票的区别?
| 项目 | 债券 (Bonds / Sukuk) | 股票 (Shares) |
| 证券性质 | 债务 | 权益 |
| 投资者身份 | 债权人 持有债券资产但不拥有公司股份 | 股东 拥有公司部分所有权 |
| 收益类型 | 固定票息(Coupon) Sukuk 根据伊斯兰合约支付回报 | 股息(Dividend) 视公司盈利和分红政策而定 |
| 波动性 | 一般较低 | 较高 受市场情绪和经济环境影响 |
| 期限 | 有固定到期日 | 无固定到期日 (除非公司退市) |
| 最小交易单位 | 最少 RM1,000 (10 个单位) 不包括交易费用用 | 100 股 |
谁可以投资马来西亚债券?
过去,债券投资大部分只开放给高净值人士,最低投资额高达25万令吉,一般散户难以参与。
随着 Bursa Malaysia 推出交易所交易债券与伊斯兰债券(ETBS),散户也能以 RM1,000 的资金参与马来西亚债券投资。
如何知道一档债券安不安全?
想知道债券安不安全,会不会违约,那就要参考本地评级机构对债券评估的信用风险。
目前,主要的评级机构有RAM Ratings(成立于1990年)和 MARC(成立于1995年),评级资料会公开发布,投资者都能查阅。根据规定,企业债券和 Sukuk 的发行或销售必须经过证券委员会认可的评级机构评估,除非获得特别豁免。
一般来说,评级越高风险越低,利率也通常较低,评级越低风险越高,利率则更吸引。AAA 至 A 属于较高信用等级,BBB 为中等风险,而 BB 以下被视为高风险,不太适合保守型投资者。
下面是 RAM 和 MARC 债券评级的对照表:
| RAM 评级 | MARC 评级 | 定义 | ||
| 长期 | 短期 | 长期 | 短期 | |
| AAA | P1 | AAA | MARC-1 | 违约风险极低, 被视为最稳健的信用等级 |
| AA1 | AA+ | 信用质量高, 违约可能性很低 | ||
| AA2 | AA | |||
| AA3 | AA- | |||
| A1 | P2 | A+ | MARC-2 | 整体稳健, 不过在经济下行时风险可能上升 |
| A2 | A | |||
| A3 | A- | |||
| BBB1 | P3 | BBB+ | MARC-3 | 可以偿债, 但更容易受到不利经济因素影响, 风险比 A 级和 AA 级高 |
| BBB2 | BBB | |||
| BBB3 | BBB- | |||
不过,信用评级只是独立意见,不是保证。它主要衡量发行人的偿债能力,不会涵盖市场、利率或流动性等其他风险,也不会给出买卖建议。评级体系是以本地市场为参考,并不等同国际标准,也不代表实际违约概率。
因此,在做投资决定前,最好还是了解发行人情况和市场环境,才会更安心。
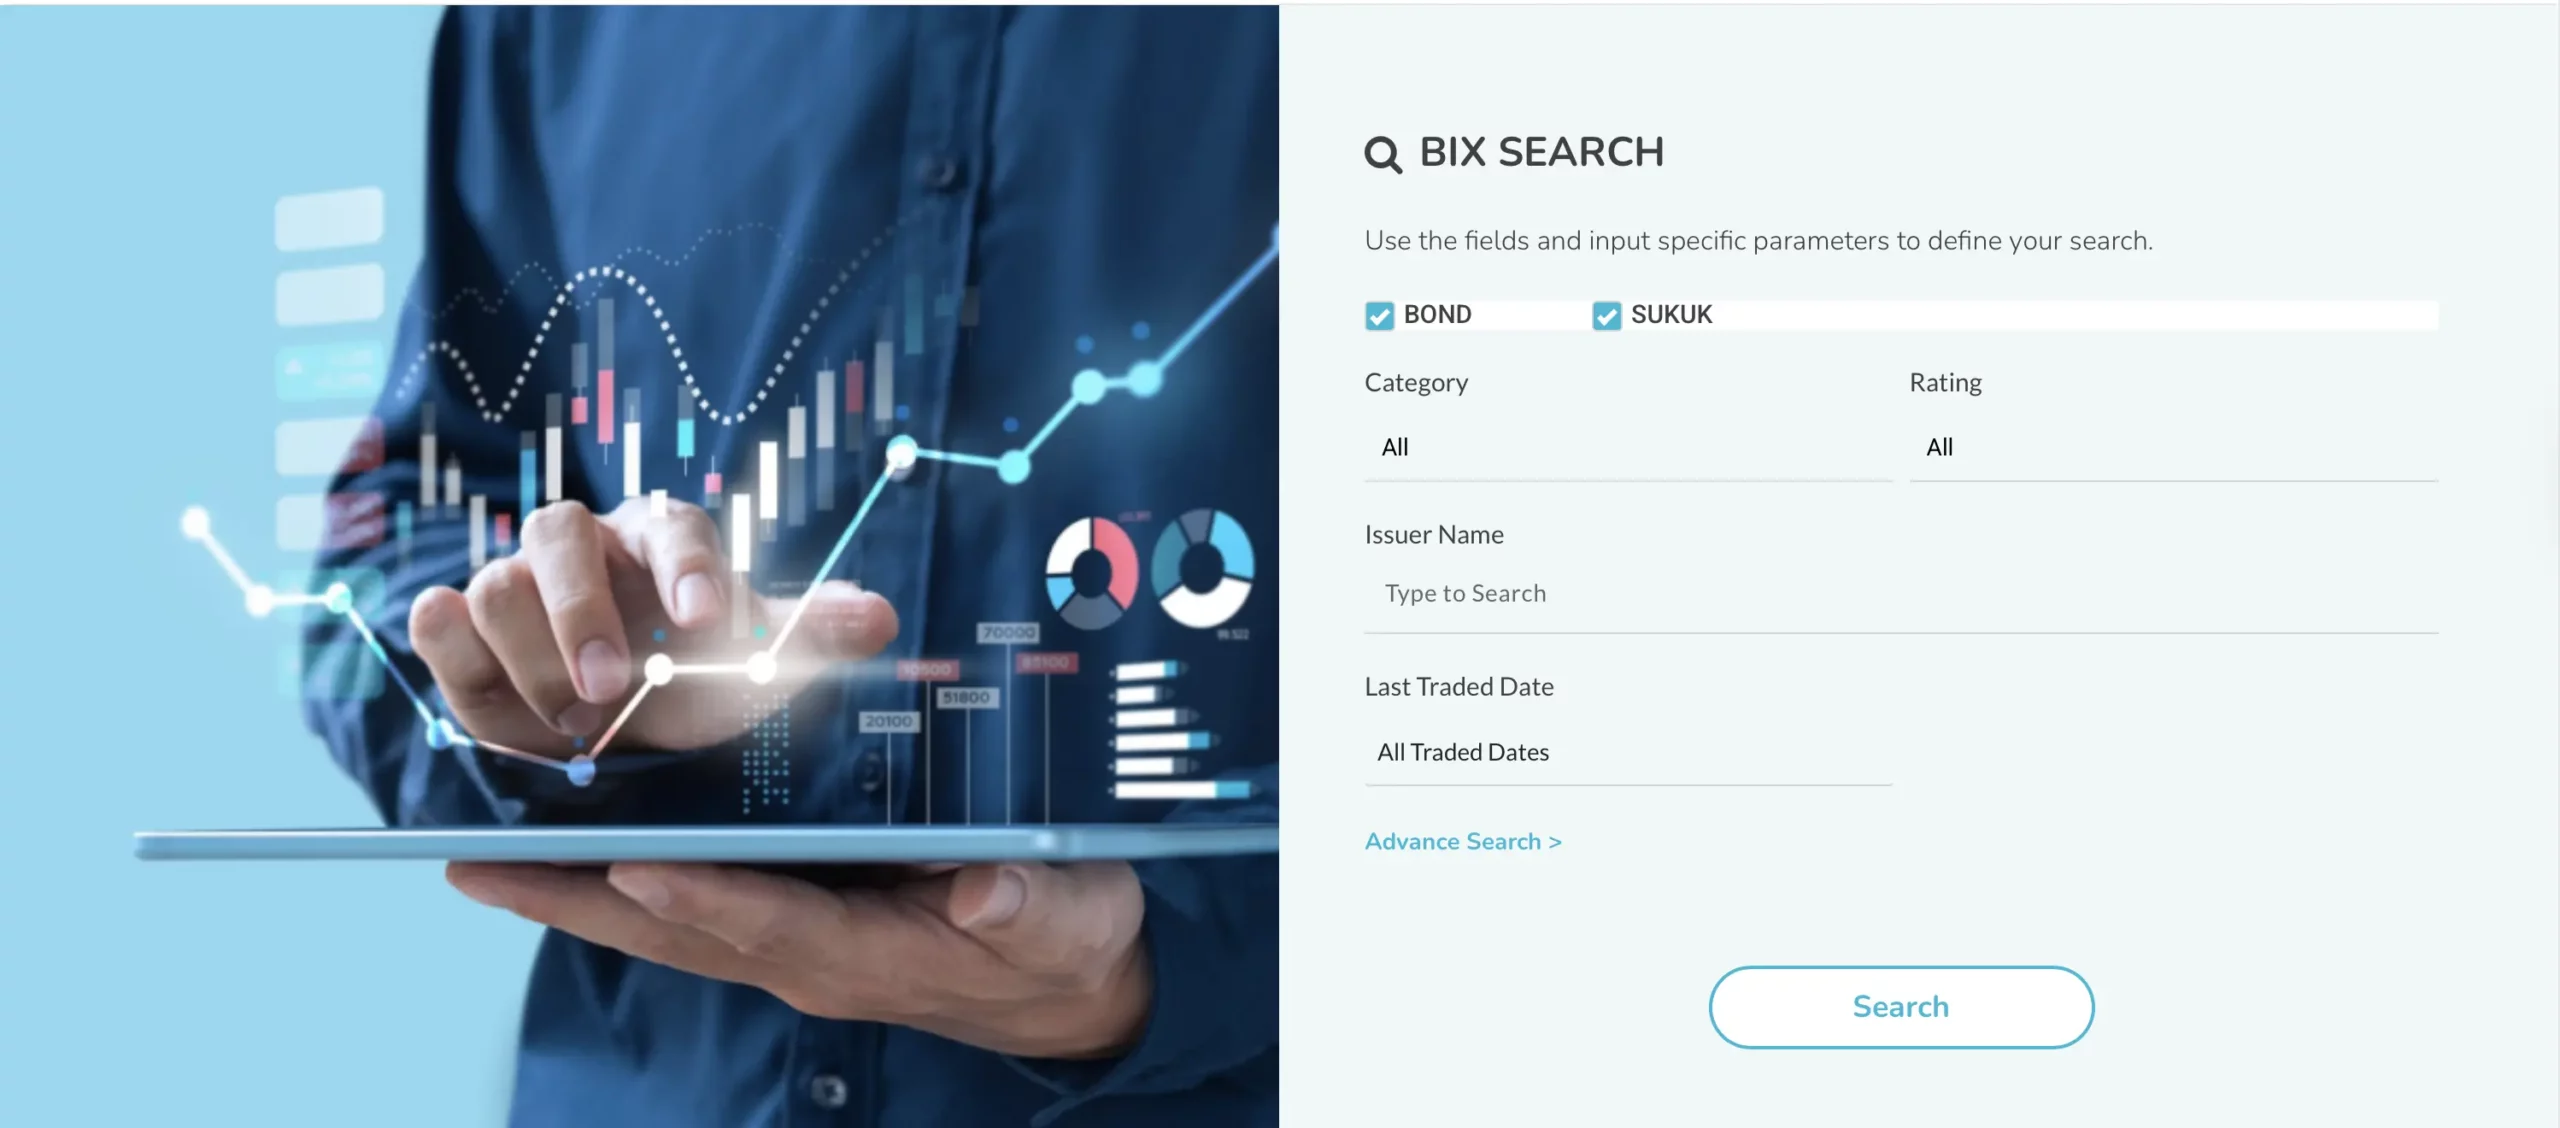
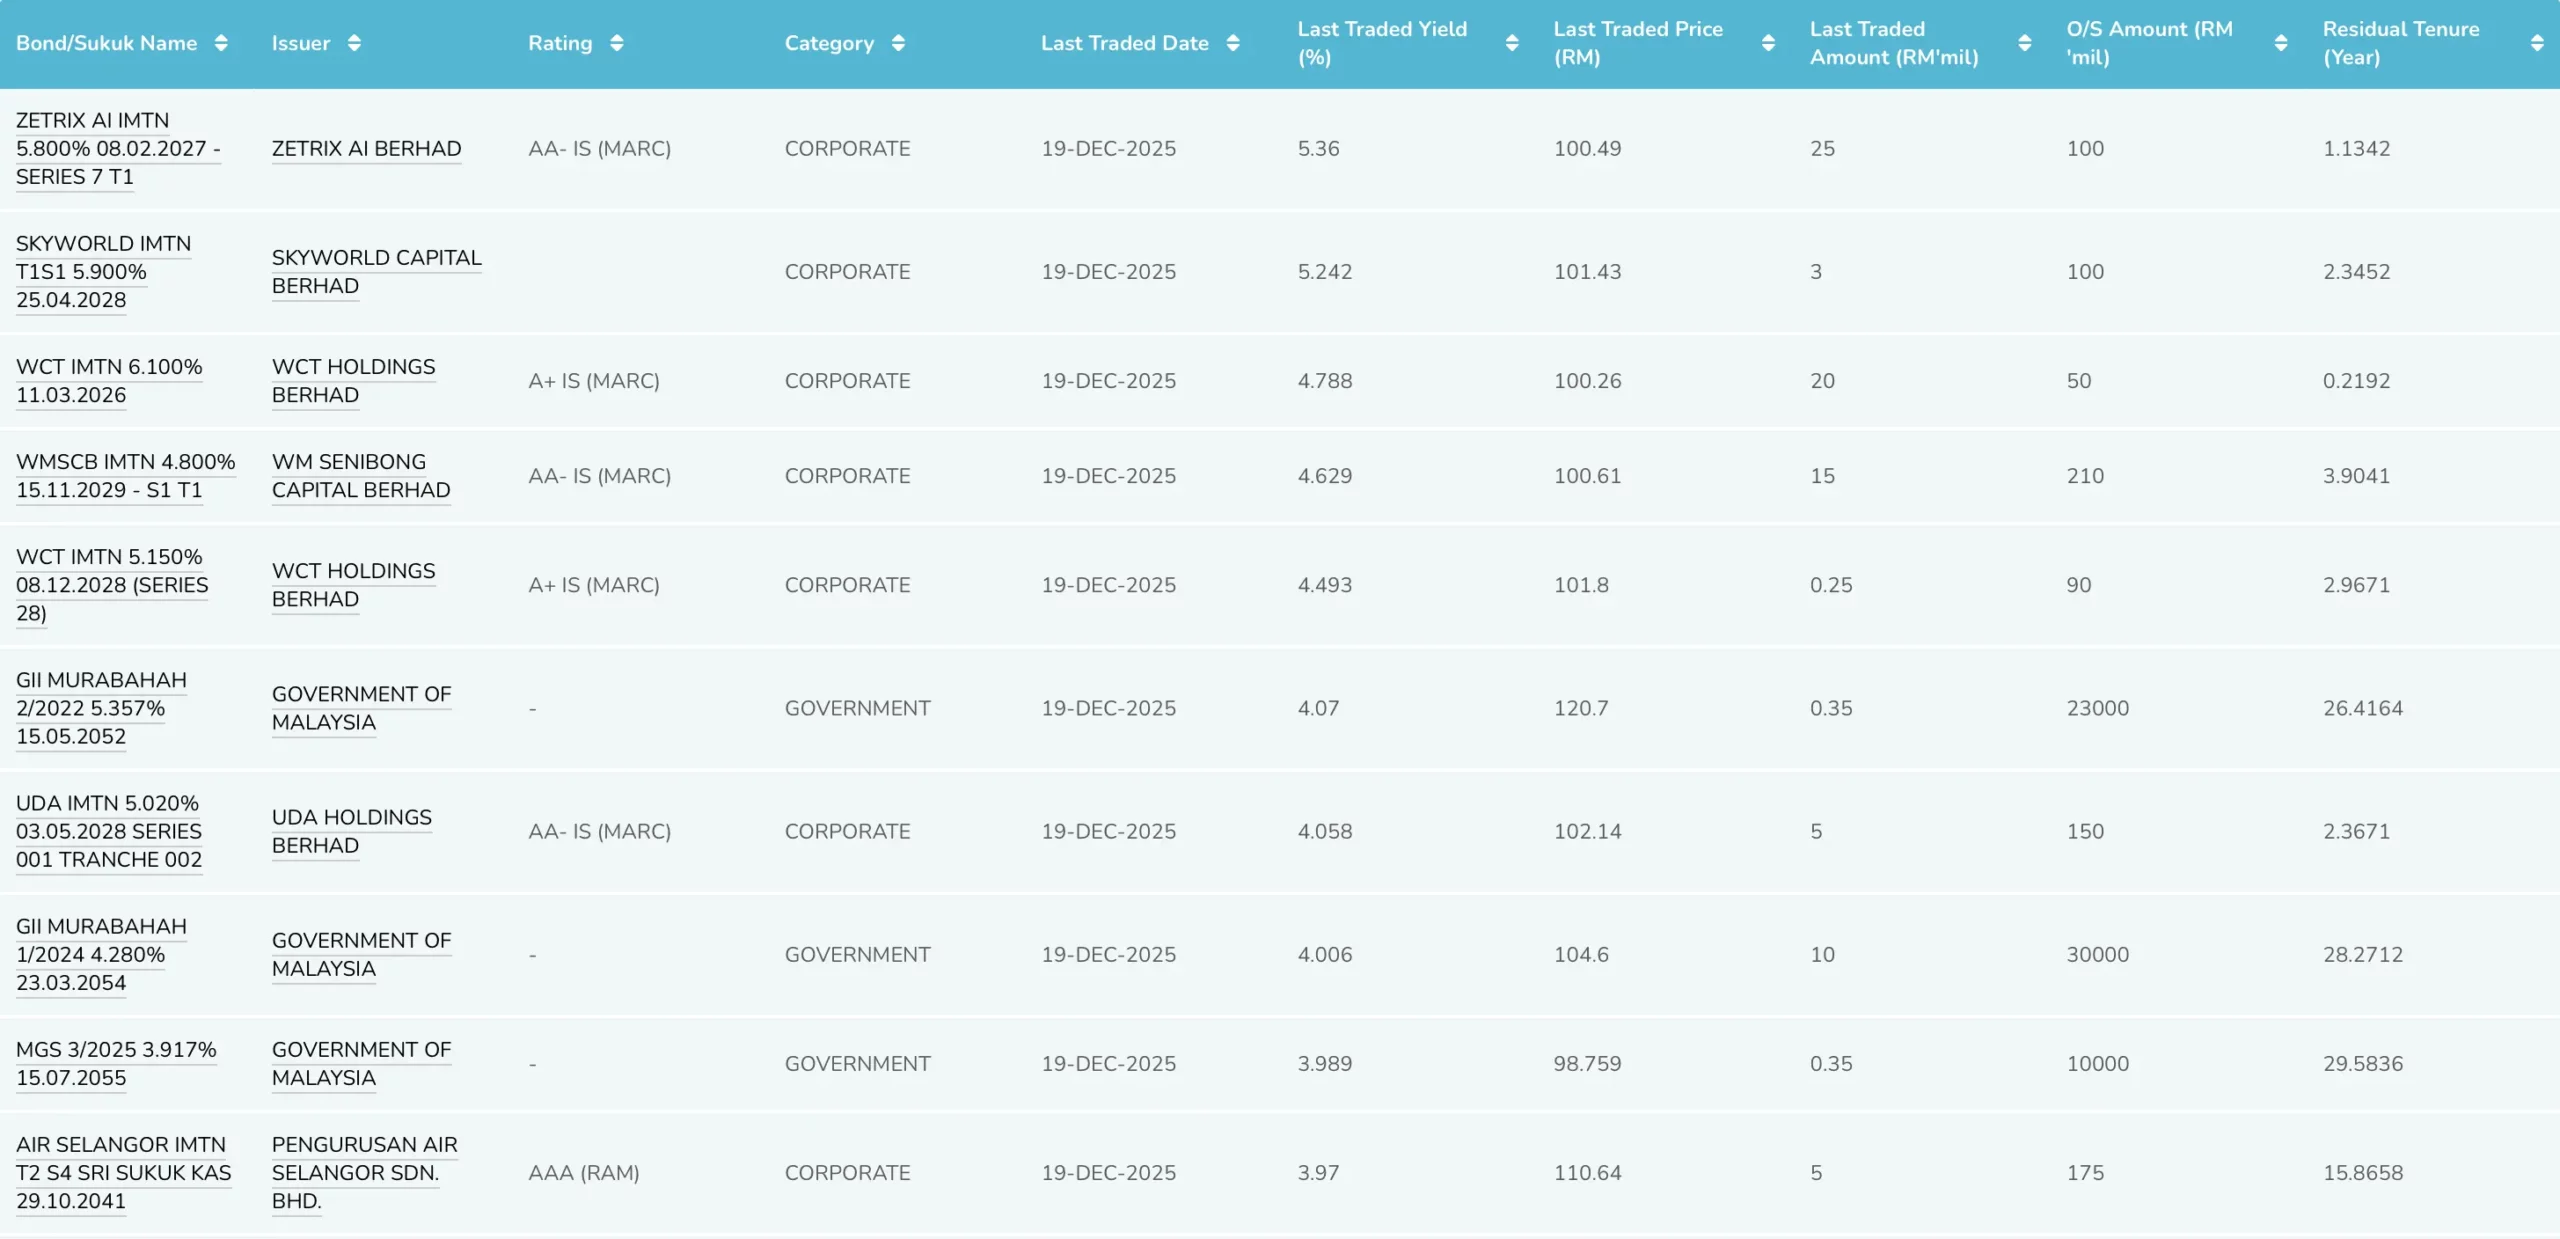
除了 RAM Ratings 和 MARC 官网,投资者可以通过 BIX Search 一键式查询马来西亚债券的评级。
如何通过债券赚钱?
债券有几种常见赚钱方式。
第一种是利息收入。债券会定期派息,只要持有就能按既定利率收取现金流。例如年利率5%的债券,每年都会把利息付给你,对想要稳定回酬的人来说非常合适。
第二种是价差利润。债券价格会随着利率和市场情绪波动。如果你在价格较低时买入,并在到期前卖出,价格上升后就能赚取差价。这种收益只有卖出时才算到手,如果一直持有到期,期间的价格起伏并不会影响最终收益。
价差往往出现在利率变化时。假设你持有一张年利率 5% 的债券,而市场利率降到 3%,新发行的债券只能提供 3% 利息,你手上的债券回报更高,价格自然会上升。相反,如果利率上升,债券价格可能下跌,在到期前卖出就有亏损的可能。
如果你是以低于面值的价格买入债券,即使一直持有到期,到期拿回面值,这部分差额也早已计入整体回报。例如用 RM950 买入一张面值 RM1000 的债券,到期拿回 RM1000,这 RM50 并不是额外收入,而是和利息一起体现在到期收益率中。
马来西亚债券的种类
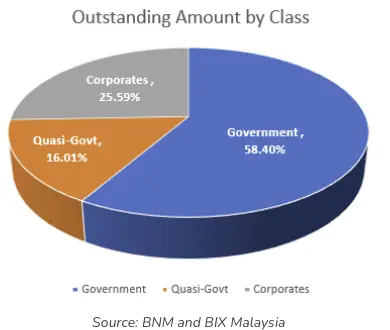
在马来西亚,债券主要分成政府债券(国债)、准政府债券、企业债券三大类。
马来西亚政府债券(国债)
马来西亚政府债券是由联邦政府发行的债务工具,用来为国家发展、基础设施建设和财政需求筹集资金,就像美国政府也会发行美国国债一样。
由于有政府信用背书,因此政府债券被认为是风险非常低、利率稳定的投资选择,是本地债券市场的主力。
政府发行 Malaysian Government Securities (MGS) 的目的是:
- 为了满足雇员公积金局(EPF)、本地银行和保险公司的投资需求
- 用来筹集资金,支付公共部门的发展开销
- 弥补预算赤字和提前偿还外债
- 满足市场对这种安全资产的需求
除了 MGS,马来西亚政府还发行了符合伊斯兰教义的政府投资债券(Government Investment Issues,简称GII)和伊斯兰国库券(Malaysian Islamic Treasury Bills,简称 MITB)。
延伸阅读:
马来西亚准政府债券(Quasi-Government Bonds)
准政府债券是由政府关联公司(GLCs)或法定机构发行的,例如国库控股(Khazanah Nasional)、DanaInfra 和 Danamodal。虽然没有联邦政府的直接担保,但多数被认为有隐性担保,风险比较低,因此常受到机构投资者青睐。
这类债券多用于大型基建或战略项目融资,例如 DanaInfra 为地铁工程筹资,Khazanah 为投资组合融资等。有些准政府债券也符合回教教义(Shariah-compliant),但一般不向散户发售。
Cagamas 准政府债券
Cagamas Berhad 是马来西亚国家按揭机构,成立于1986年,是国内最具代表性的准政府债券发行人之一。它长期保持本地 AAA 评级,也获得穆迪 A3 国际评级,被市场普遍视为信用非常可靠的机构。
它的主要角色是支持住房融资体系和二级按揭市场发展。Cagamas 会发行公司债券和伊斯兰债券来筹集资金,再向银行和政府机构购买住房贷款或应收账款,让金融机构能够回笼资金,用更低成本继续发放房贷。这种模式让房屋融资更顺畅,也提升住房可负担性。
除了按揭相关业务,Cagamas 也发行中期票据、浮动利率债和短期商业票据等不同类型债务工具,主要由机构投资者认购。
成立至今,Cagamas 已累计筹集约4450亿令吉,是马来西亚规模最大的准政府债发行机构之一。同时,它也在推动伊斯兰金融、证券化工具、风险管理和金融体系稳定方面发挥重要作用,是本地债券和回教金融市场里非常关键的一环。
Khazanah 债券
Khazanah 是马来西亚的政府关联公司,也是国家的主权财富基金管理逾1,400亿令吉资产。
在融资方面,Khazanah 是本地与国际资本市场的活跃发行人,经常发行债券和伊斯兰债券(sukuk)来多元化资金来源及优化资本结构。旗下特殊目的公司(SPV)发行的所有中期票据(MTN),都由 Khazanah 提供不可撤销、无条件担保:
| 融资类别 | 发行主体 | 融资方案名称 | 规模 |
| 马币融资方案 | Danga Capital Berhad | 伊斯兰证券融资 | 100亿令吉 |
| Danum Capital Berhad | 伊斯兰 MTN Sukuk Danum | 200亿令吉 | |
| Rantau Abang Capital Berhad | 伊斯兰 MTN Sukuk Musyarakah | 70亿令吉 | |
| Ihsan Sukuk Berhad | 伊斯兰 MTN Sukuk Ihsan | 10亿令吉 | |
| 外币融资方案 | Khazanah Capital Ltd | 欧洲中期票据 (Euro MTN) | 100亿美金 |
| Khazanah Global Sukuk Berhad | 多币种伊斯兰债券 (Multicurrency Sukuk Issuance) | 50亿美金 |
DanaInfra 准政府债券
DanaInfra Nasional Berhad 是一家政府关联公司(GLC),专门为国家大型基础设施项目筹资资金,包括捷运(MRT)、婆罗洲泛岛大道(Pan Borneo Highway Sarawak) 和轻快铁3号线(Lrt 3)工程。
它发行的 DanaInfra Retail Sukuk 零售债券,属于准政府债券,并且获得马来西亚政府的利息与本金全额担保,风险水平接近政府债券。
主要特点包括:
- 投资多元化:让投资者,尤其是零售投资者,有机会参与债券或伊斯兰债券市场
- 固定回报:每半年派发固定回酬,并在到期时偿还本金
- 交易便利:作为交易所交易的伊斯兰债券(ETBS),在马交所上市
- 符合回教教义:已获批准为 Shariah-compliant 投资产品
Danamodal 债券
Danamodal Nasional Berhad 是由马来西亚中央银行(BNM)在1998年成立的特殊目的载体(SPV),负责为本地银行体系注资和重组资本。
资金来自30亿令吉央行种子资本和77亿令吉五年期零息债券。注资银行须提交重组计划,并将临时资金逐步转为永久资本。
Danamodal 也会派代表进入董事会推动合并与改革。最终向10家银行注入约76亿令吉,并在 2007年前全数收回,录得2亿令吉税前利润,不再是活跃在市场的债券了。
马来西亚企业债券(Corporate Bonds)
除了政府债券,本地很多企业也会发行债券来融资,用于业务扩张、收购,或是偿还债务。
和政府债比起来,企业债券的利率通常会高一些,但风险也更大,因为没有政府担保,能不能准时把本金和利息付给投资者主要看发行公司的财务状况和信用评级。只有部分符合条件的企业债券,才会开放给散户直接投资。
常见的企业债券类型包括:
- 中期票据(Medium-Term Notes,MTN)和商业票据(Commercial Papers,CP):企业为了营运资金或中期融资而发行,通常会由信用评级机构,如 RAM 或 MARC 进行评级。有些符合回教教义(Shariah-compliant),获批后散户也能投资
- 永续债券(Perpetual Bonds):没有固定到期日,发行公司会一直支付利息,直到选择赎回。部分永续债券也是符合回教教义的,但一般不会对散户发售
延伸阅读:
政府债券、准政府债券、企业债券比较
| 政府债券 | 准政府债券 | 企业债券 | |
| 发行主体 | 马来西亚政府 | 政府关联公司(GLCs) 法定机构,如 Khazanah、DanaInfra、Danamodal | 私人公司 上市公司 |
| 类型 | MGS(传统) GII(伊斯兰) MITB(短期伊斯兰国库券) | 传统债券 或伊斯兰债券(Sukuk) | MTN(中期票据) CP(商业票据) 永续债券 |
| 安全性 | 非常高, 有政府信用背书 | 高, 多数有政府担保 | 中等到非常高, 取决于发行人的财务状况 和信用评级 |
| 主要买家 | 机构投资者 (EPF、银行、保险公司)、 外资基金 | 机构投资者为主 (本地基金、保险公司、银行), 部分开放零售 | 机构投资者 (基金、保险公司、银行), 部分高评级产品可零售 |
| 是否可零售投资 | 不能 | 部分 | 部分 |
投资债券有什么好处?
风险比较低
和股票相比,债券的价格波动通常较小。只要发行人没有违约,债券能拿到的回报在买入时就已经写清楚,相对确定。投资债券后,你会按照合约定期收到利息或利润分配,通常是每半年一次,这笔现金流在买入时就大致可以预期。
如果你选择把债券持有到到期,发行人也必须按面值偿还本金。也就是说,利息怎么付、本金什么时候还,都是白纸黑字写在合约里的,只要不发生违约,发行人就有法律义务履行。
债券和定期存款同样属于偏低风险的工具,但债券的回报通常高于定期存款(FD)。作为交换,债券价格会随市场波动,也存在信用风险,不过只要选择信用状况稳健的发行人,并持有到期,整体风险还是在可控范围内。
相比之下,股票的回报就没有那么确定。股价受市场情绪影响较大,可能大起大落,最极端的情况下,投资人甚至可能损失大部分本金。至于股息,公司是否派发、派多少,也完全取决于经营情况和董事会决定,本身并不保证。
延伸阅读:
- 哪个银行定期存款利率高?马来西亚最新定期存款优惠 FD Promotion和定期存款利息
- 马来西亚值得投资的公司2025:12家高股息马股,帮你提早退休!
- 小心賺了股息卻賠了本金!你該知道的3個常見高股息陷阱
提供稳定回报
债券的一个好处是能带来固定现金流。大多数债券都会定期派息,有的是半年一次,也有按季度或每年支付。
对投资者来说,这就像多了一份固定收入来源,不管市场行情怎样,都能在预定的时间拿到现金回酬。
可以在市场交易,灵活变现
很多债券在发行后都能在市场上交易,不一定要等到到期才卖出。投资者在需要资金时可以提前变现。债券价格会随市场变化而波动,但整体更适合作为中长期配置,并不适合频繁交易或短线操作。
类型多元,可按需求选择
债券种类很多,包括政府债、准政府债、企业债和伊斯兰债券。
不同债券有不同风险与回酬特点,投资者可以依照目标、风险承受度和资金期限自由搭配,例如用短期债券保持资金灵活,或选择长期债券争取更高利息。
投资债券有什么风险?
利率上涨,债券价格就会下跌
债券价格和利率是反方向的。简单来说,当市场利率上升,债券的价格通常会下跌。
举个例子,假设你之前买了一张年票息(也可以称为年利率)4% 的马来西亚债券,当时市场利率也是4%。后来,市场利率升到5%,也就是说,新发行的债券可以给更高的利息。
这时候,你手上的旧债券就不那么吸引了,价格自然会往下掉。如果你想卖掉,可能就需要打折才能找到买家。
反过来,如果利率跌到3%,那你的4%债券就变得很抢手,价格自然也会上涨。
延伸阅读:
票息是固定的,但实际收益会变动
债券的票息是固定的。假设你买了一张面值 RM1,000而年票息5%的债券,那么你每年会收到 RM50的利息。
不过,如果你不是在发行时买的,而是之后从别人手中买的,那么买入价格就影响你的实际收益率。
比如,你用 RM950 买入面值 RM1,000、票息 RM50 的债券,你每年还是会收到 RM50 的利息。但你只花 RM950 买到,等于你一年的实际年收益率就是 50 ÷ 950,大约是 5.26%,比原本5%更高。
因此,债券买得越便宜,收益率就越高。但如果价格越高,收益率就越低。
这也是一种风险。如果你在利率高的时候买进债券,通常债券的价格会比较便宜,但票息也会比较高,你买到的收益率会比较划算。
之后如果市场利率下跌,新债券的票息就变低,你手上的旧债券因为利息高,反而变得更抢手、价格会上涨,你还可能赚到价差。
但相反,如果你在利率很低的时候用高价买进债券,后来利率上升,市场上有更高利息的新债券出现,你手上的债券就变得不吸引人,价格会跌,要卖掉就可能亏钱。
债券期限越长,波动风险越大
债券期限越长,对利率变化的反应就越大,这是因为你需要更久才能拿回本金,中途要卖出就比较容易亏。
举个例子,当市场利率上升1%时,一张2年期债券的价格大约会跌2%,但是一张10年期的债券可能会跌更多,甚至超过10%。反过来,如果利率下降,长期债券的价格也有可能上涨得更明显,实际涨跌还是要看市场状况。
因此,在市场不确定、利率波动比较大的时候,很多投资者会选择5年以下的短期债券。这是因为短期债券对利率变动的反应比较小,风险比较容易控制,投资周期也比较灵活。
利率高≠赚更多,小心连本都不保
信用风险就是发行债券的公司或政府没能力还钱,也就是违约。
市场上会有像 RAM 或 MARC 这样的评级机构,帮助投资者判断风险有多高。通常评级越高,代表违约风险越低,但利息也可能比较低。反过来,评级比较低的债券虽然利息看起来很吸引,但风险也确实比较大。
2016年,国家投资基金 1MDB 没有按时支付一笔5000万美元的债券利息,导致总值74亿令吉的债务出现连锁违约,震惊市场。虽然这笔债券原本有国际担保,也和政府有关系,但最终还是发生违约。
这个事件也提醒我们,就算是“看起来很稳”的债券,只要发行方财务出问题,投资者也可能面对亏损的风险。
债券怎么买?
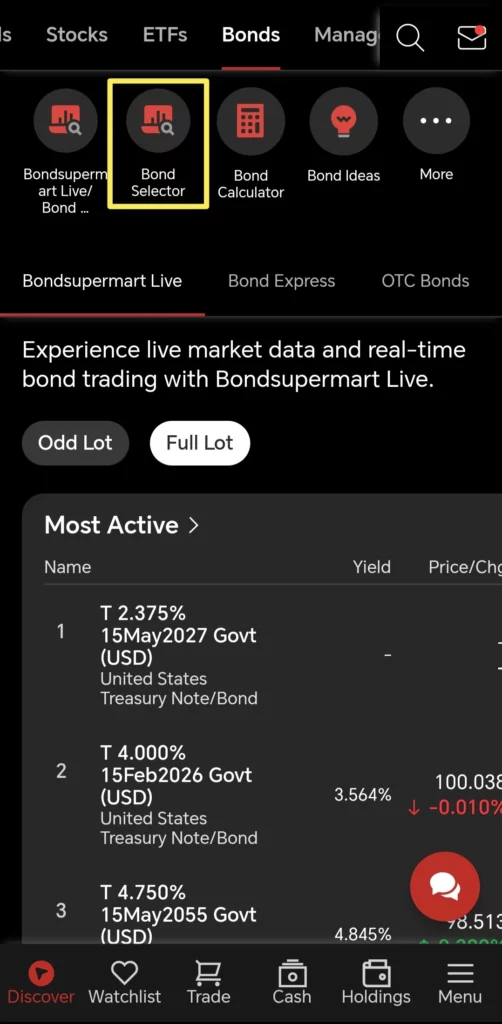
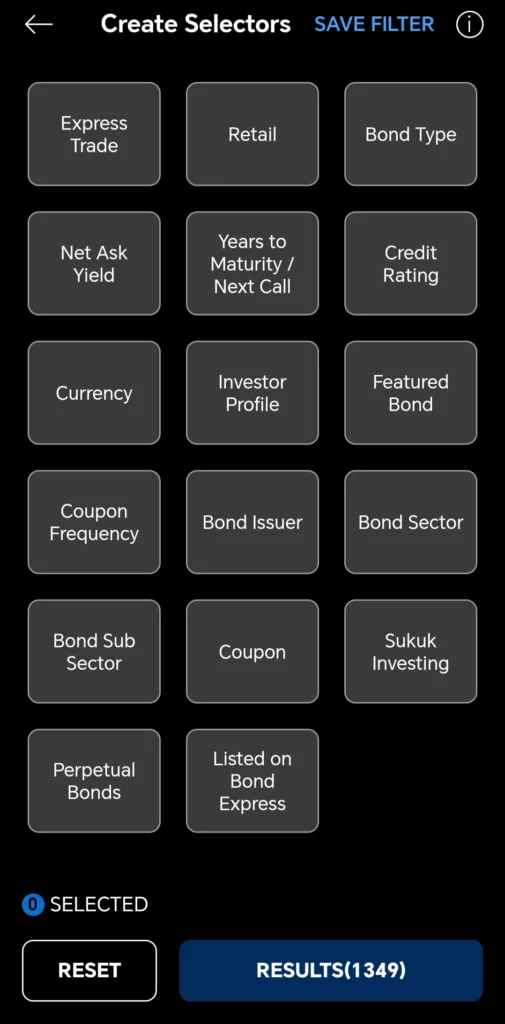
如果想买马来西亚债券,可以先登录 FSMOne 账户,在顶部选择 Bonds,再进入 Bond Selector。
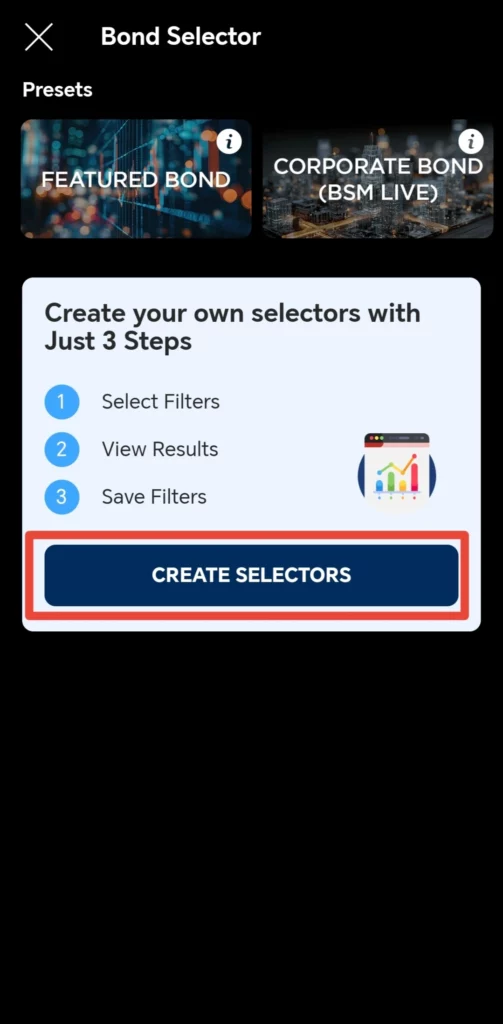
进去后点击 Create Selectors,先选择 Retail,并设为 Retail Yes 后保存。这一步很重要,如果没有勾选 Retail,有些债券会要求通过 Sophisticated Investor 资格确认。
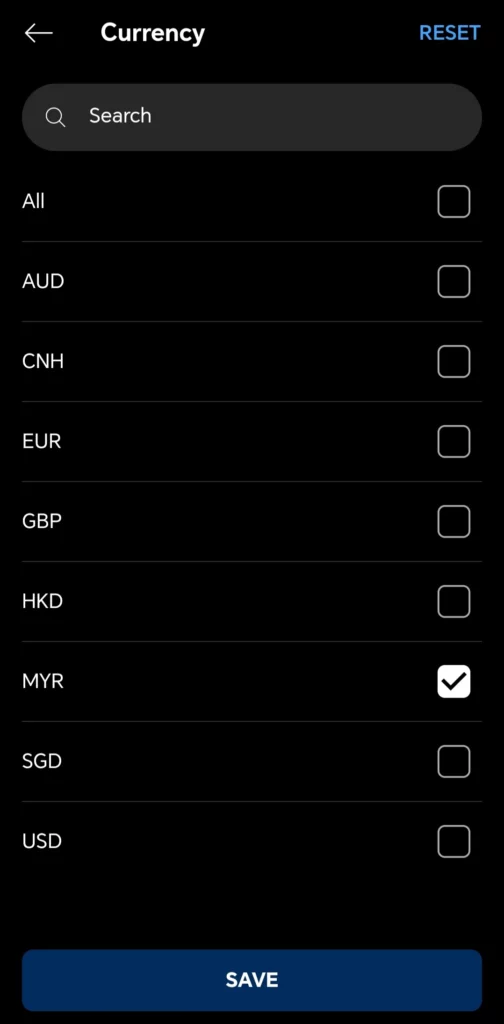
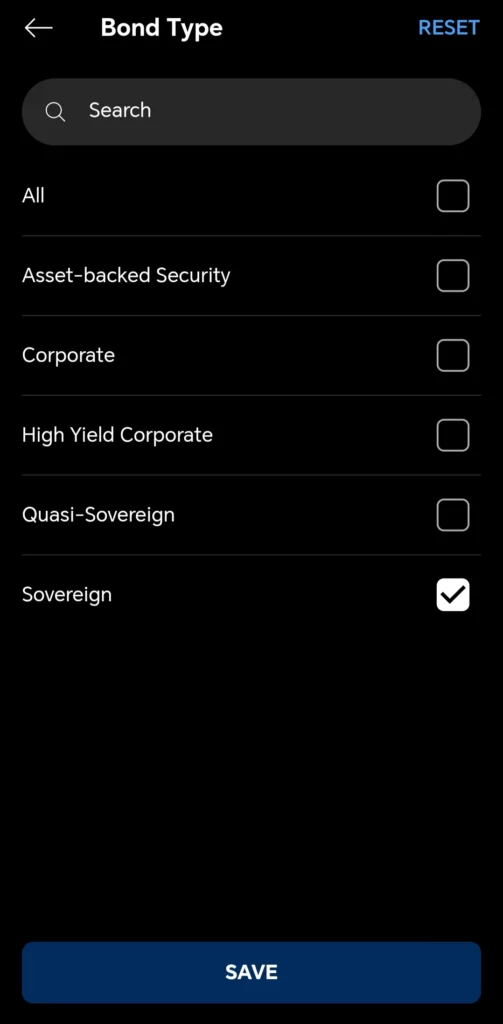
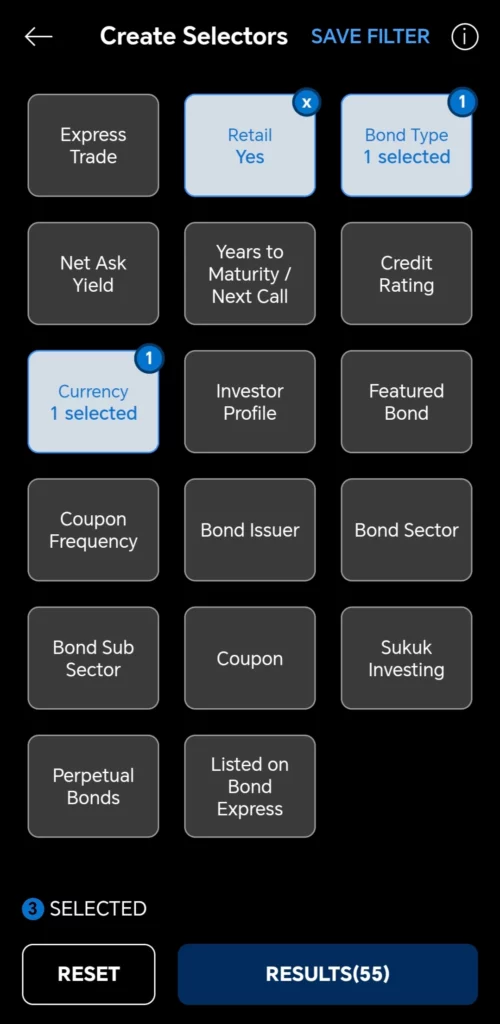
接着回到筛选页面,进入 Currency 选择 MYR,再到 Bond Type 选择 Sovereign,全部设好后点 Results,就能看到符合条件的债券列表。
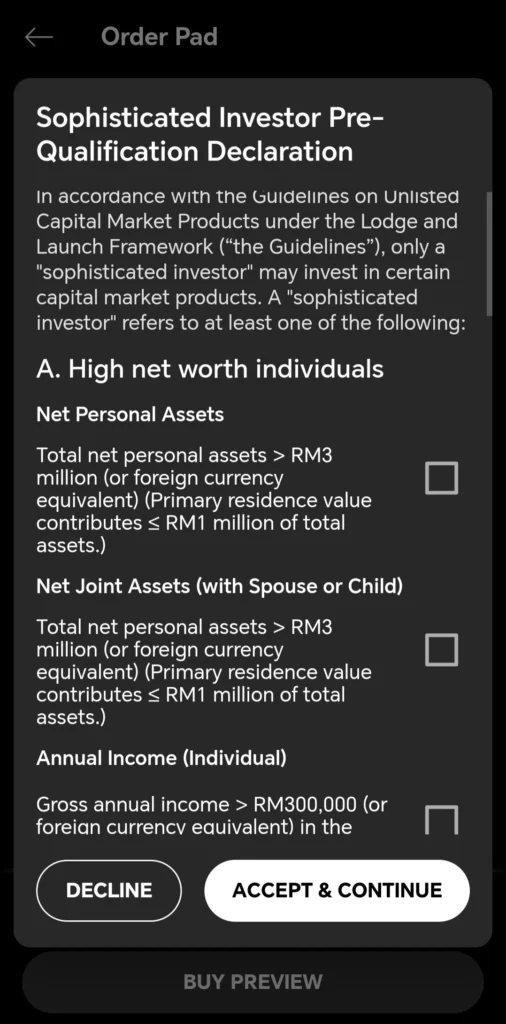
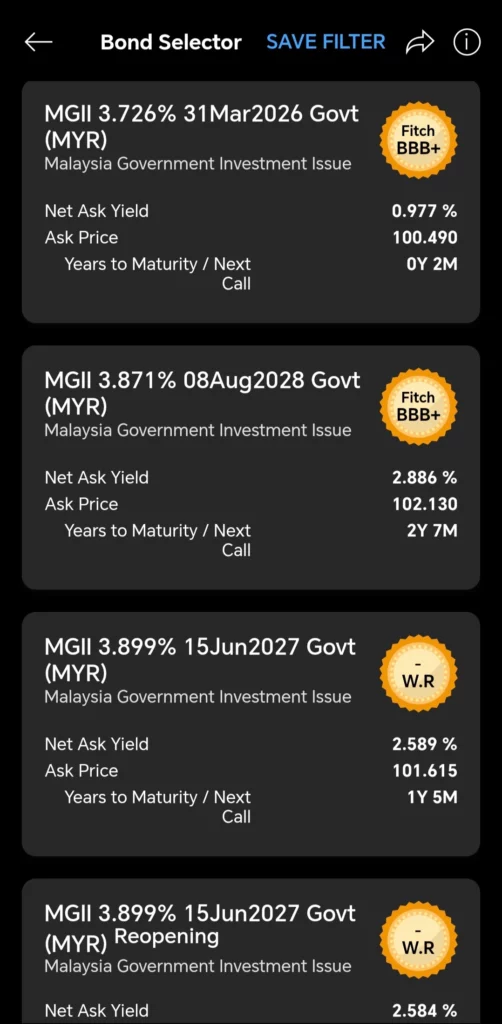
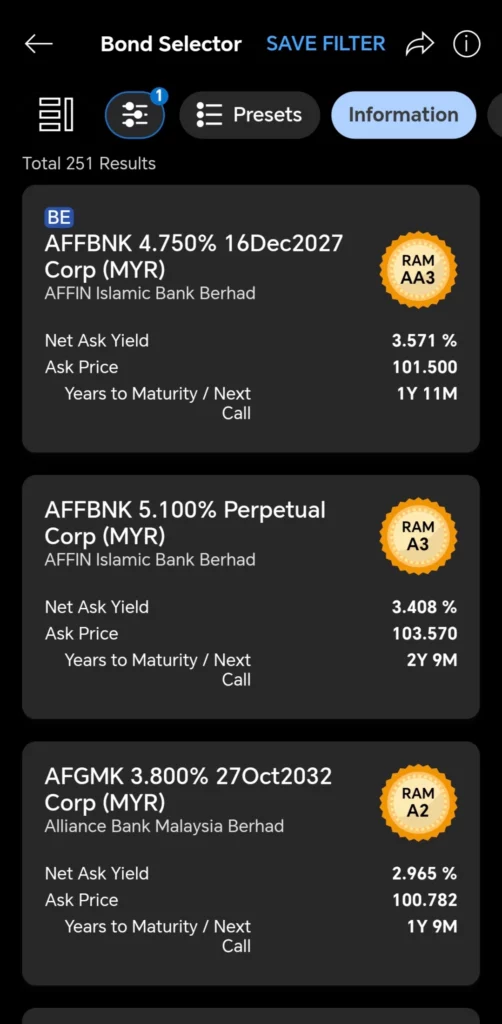
如果某只债券只开放给特定投资者,点进去时系统会先跳出 Sophisticated Investor 的声明页面,你可以选择继续或返回列表。
若是零售投资者可购买的债券,则会直接显示债券资料,包括发行人、到期日、收益率、价格,以及剩余到期时间。
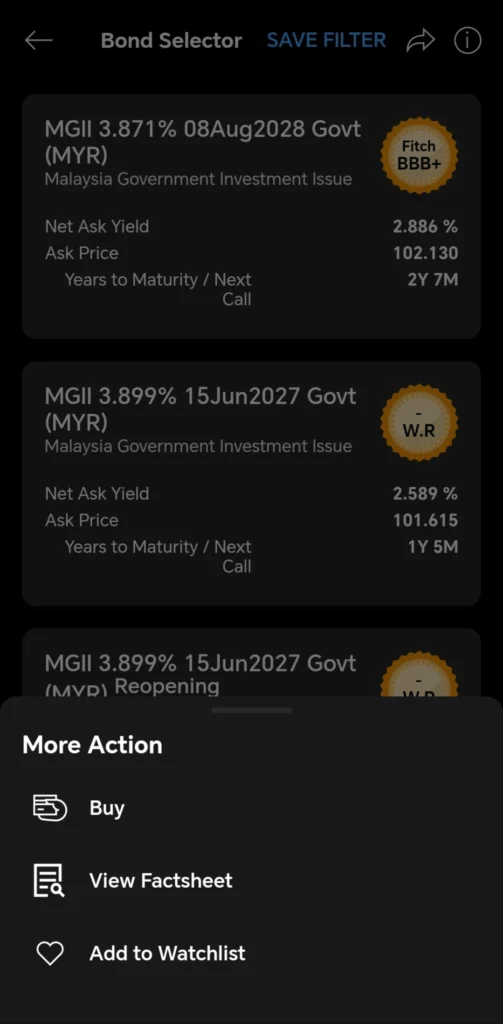
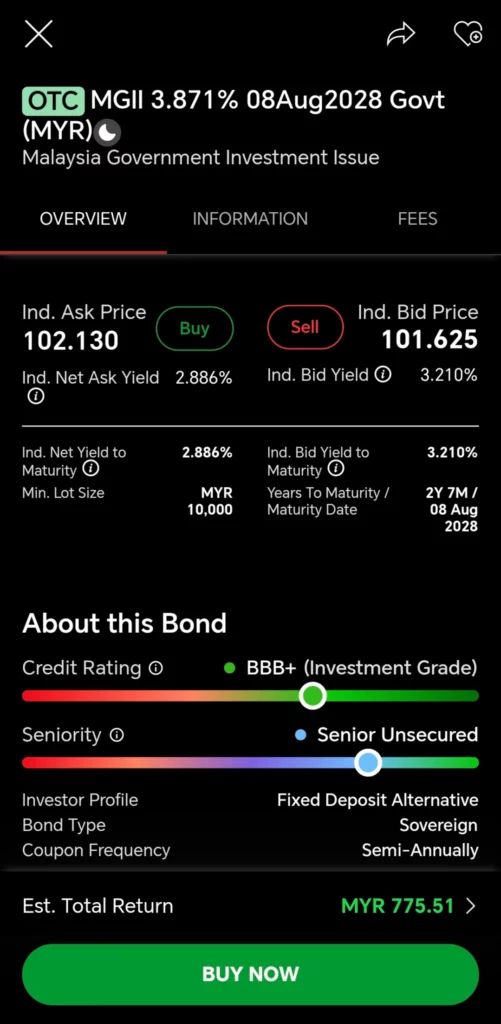
点进其中一只债券后,底部会跳出选项,你可以选择 Buy、View Factsheet,或先加入 Watchlist。想先了解资料,可以点 View Factsheet。
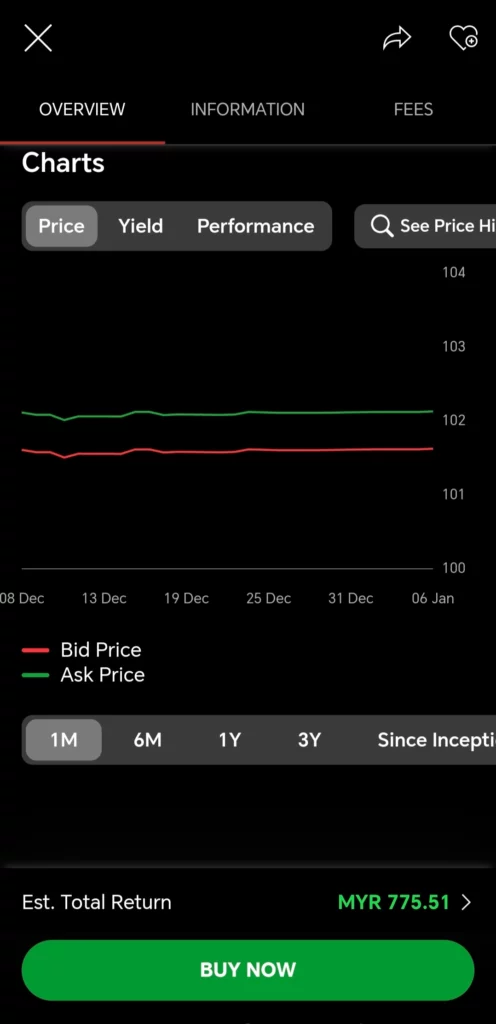
在 Overview 页面,会看到买入价、卖出价、到期收益率、最小交易金额和到期日,往下还能看到信用评级、债券类型和派息频率,也可以切到 Charts 看价格和收益率走势。
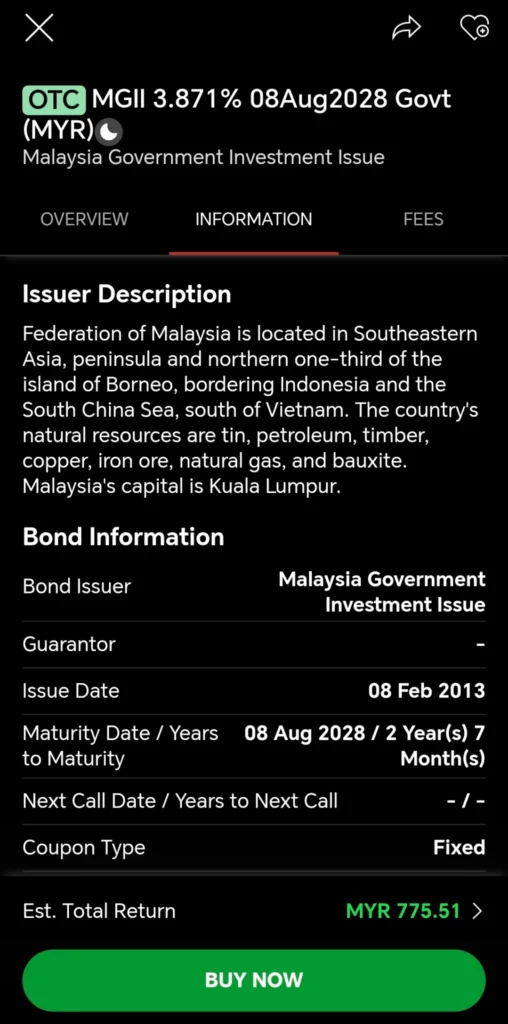
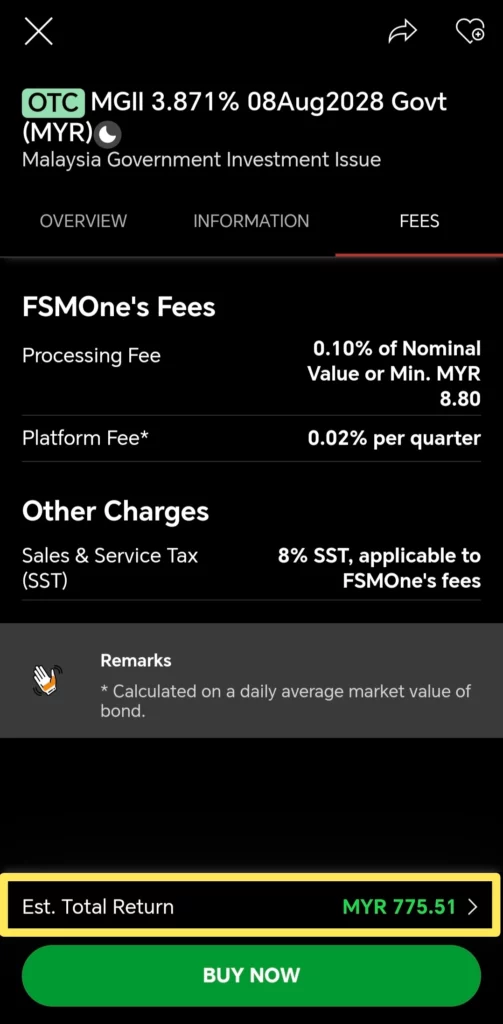
想看更完整资料,可以切到 Information,这里会显示发行人背景、发行日期和到期时间。Fees 页面则列出平台费、处理费和 SST。
在页面底部可以看到 Est. Total Return,点进去后,系统会把你需要支付的金额和未来的现金流列出来。
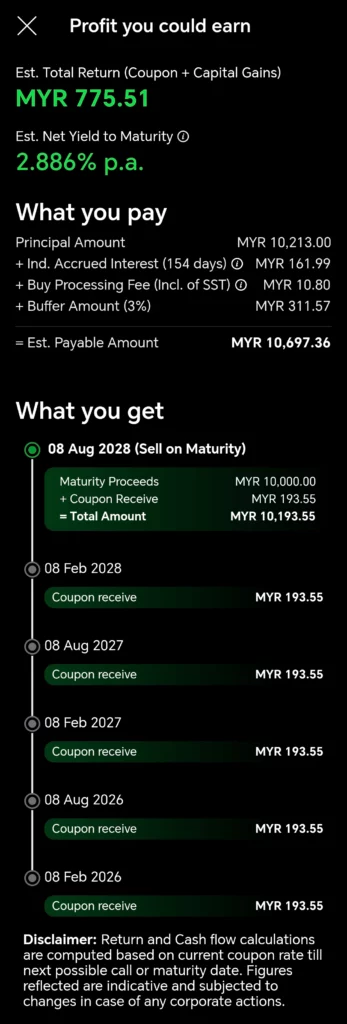
What you pay 会显示本金、已累积但未派发的利息、处理费和缓冲金额,加起来就是预计需支付的总额。
What you get 则用时间轴列出每次派息金额,以及到期时拿回的本金和最后一次利息,让你清楚看到整个现金流安排。
这些数字都是根据当前条件计算的估算值,用来帮助理解现金流结构,并不代表保证回报。确认资料后,回到页面底部,点击 Buy Now 即可继续完成交易。
延伸阅读:
- FSMOne 马来西亚线上开户完整流程(2025最新图解)
- FSMOne 马来西亚下单交易股票完整教学(多图)
- 美債怎麼買?讀懂美債殖利率,才知道現在值不值得進場
- 美債殖利率是什麼?10年、20年、30年殖利率意義、計算與上升下跌影響
- 債券價格計算公式:債券價格殖利率關係、面額、YTM、溢折價解析
总结
马来西亚债券市场涵盖了政府债券、准政府债券、企业债以及符合回教教义的 Sukuk,规模大、流动性好,能带来稳定的回报,也能分散投资风险。
不过,债券并不是完全没有风险。利率变化、发行方的信用状况,以及到期期限等,都会影响债券价格和收益。投资者可以根据自己的资金安排、风险承受能力和市场环境,选择合适的债券类型与期限,平衡收益和风险。
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以联系 Spark Spark Finance团队或咨询你的理财规划师,以取得专业的建议。







