SJKP 政府房贷担保计划,你听过吗?
在马来西亚买房,对收入不固定的人来说一直是一大难题。
像自雇人士、自由职业者或散工一族,往往因为没有稳定的收入纪录(固定薪水)、没缴 EPF,而被银行拒绝贷款。
好消息是,有了 SJKP,政府会帮你担保贷款,有机会获批高达 RM 500,000 的房贷!就算是 Grab 司机、自由职业者、网卖店主,也能借到钱,零首付买房!
本文将分享马来西亚政府推出的 SJKP 房贷担保计划是什么?这项计划提供最高多少钱的贷款担保?申请 SJKP 需要符合什么条件?应该如何申请这项贷款计划?仅限首购族可以申请吗?SJKP 提供多少种贷款计划?可贷款金额与银行名单等常见问题解答。
SJKP 是什么?房贷担保计划 HCGS
SJKP (房屋借贷担保计划 /Skim Jaminan Kredit Perumahan / Housing Credit Guarantee Scheme, HCGS),是由马来西亚房屋与地方政府部门(Kementerian Pembangunan Kerajaan Tempatan,KPKT)推出的一项计划,目的是为大马的首购族提供高达100%至120%的房屋贷款担保,让银行更容易批准贷款。
SJKP 并不是政府直接提供贷款,而是由政府替你担保房贷,也就是说,你仍然需要亲自到银行提出贷款申请。
这项计划的主要受惠对象包括:
- B40 和 M40 的首购群体(首次买房的人)
- 零工工作者(Gig worker)、自由工作者(Freelancer)、自雇人士(Self-employed)以及微型企业家(Micro Entrepreneur)
- 低收入群体或收入不固定者
- 没有抵押品的人士
- 政府合约制公务员
SJKP 的出现,让更多原本因收入不固定或缺乏抵押品而难以申请房贷的人,也能圆梦拥有自己的家。
在2007年9月,大马政府向下议院递交2008年供应法案(Supply Bill 2008)时,就已经注意到一些没有固定收入的人群,例如自由职业者、农民、小贩和 Grab 司机等,在申请房屋贷款时会比较困难。
为了帮助这个群体,政府在2007年12月6日成立了一家由财政部全资拥有的公司,名为 Syarikat Jaminan Kredit Perumahan Berhad。该公司专门为参与此计划的银行等金融机构提供担保,让更多人能够顺利申请买房贷款。
在2026年10月9日提呈的2027年财政预算案中,政府宣布 SJKP 继续提供最高 RM 200 亿的购屋融资担保,预计可惠及最多 8万名首购族,重点照顾没有固定收入的自雇人士。
这和2026年财政预算案的担保额度相同。2026年预算案把 SJKP 的担保金额提高到 RM 200 亿,这个额度在2027年继续维持。
2026年预算案的这笔金额,包括了 RM 10 亿的拨款,用于帮助政府合约制员工(Contract of Service)申请首套房屋的贷款,适用于 SJKP 的两项计划。
此外,政府还为年龄介于21至35岁的年轻人推出了递增式房贷(Step-Up Financing),让 SJKP 两项计划的买房者可以申请在贷款的前5年享有较低的还款额,过后再逐步增加。
除了 SJKP,2027年财政预算案也拨出近 RM 10 亿,推动人民亲善房屋计划(RMR)和人民住宅计划(PRR)等项目。其中4个新住房项目位于柔佛古来、森美兰汝来、马六甲巴也隆布和登嘉楼林峇柏当(Lembah Pertang)。政府也会把武吉加里尔昌明城市(Bandar Madani Bukit Jalil)开发成开放给公众的住宅区,配套设施包括垂直学校。第一阶段登记从2026年10月12日开始。
除了两个主要计划,2027年财政预算案还为 SJKP 推出几项专属安排:
- 沙巴和砂拉越专属担保:RM 50亿
- 农业社群:最低月收入 RM 1,000 就可以申请
- Agrobank 可负担房屋基金(Dana Kediaman Mampu Milik-i):RM 5,000万
- SJKP MADANI 零工族房贷计划:RM 1亿
- 先租后买(Rent-to-Own)担保:RM 10亿
另外,BSN 和 Agrobank 提供 RM 2.7亿,资助零工族做生意和买第一间房。
延伸阅读:
SJKP / HCGS 提供哪些贷款计划?
SJKP 的房屋贷款计划分为两类,分别是普通的 SJKP 和 SJKP-MADANI。
普通的 Skim Jaminan Kredit Perumahan(SJKP)
普通的 SJKP 是更开放和更灵活的包容性房屋贷款(Pembiayaan Rumah Inklusif),涵盖了除了可负担房屋以外的其他房屋类型,让更多首购族能从这项计划中获益。
在2027年财政预算案中,这项计划的官方名称是「SJKP – 包容性房贷(Pembiayaan Rumah Inklusif)」,担保额为 RM 100亿。适用对象是收入不固定的首购族、青年和政府合约员工,可以买可负担房屋以外的第一间房,条件如下:
- 担保比例:最高 110%
- 贷款上限:RM 500,000
- 担保费分级收费:贷款 RM 300,000 以下收 0.25%;RM 300,001 至 RM 500,000 收 0.50%
| 贷款上限 | 最高可达 RM 500,000 (包括本金、购房保险如 MRTT/MRTA/LTHO、律师费和估价费) |
| 贷款类型 | 定期贷款/定期伊斯兰贷款 (Term Loan/Term Financing-i) |
| 贷款期限 | 最长可达35年, 或至贷款贷款期限届满, 以较早者为准, 允许两代贷款 (Two Generations Financing) |
| 担保覆盖范围 | 参与的金融机构可享有超过100%的贷款担保覆盖 (包括本金、MRTA/MRTT/LTHO、律师费及估价费) |
| 利率/回酬率 | 由参与金融机构决定 |
值得注意的是,MRTT(Mortgage Reducing Term Takaful)/ MRTA(Mortgage Reducing Term Assurance)/ LTHO(Long Term House owner’s Takaful) 的条件是贷款金额不能超过 RM 500,000。
此外,根据2026年财政预算案,普通的 SJKP 房贷担保已提升至最高 110%,虽然贷款金额上限保持不变,但申请人需要支付一笔保证金(Fi Jaminan)。
这笔保证金会根据贷款金额分级计算:
- 若贷款金额在 RM 300,000 以内,需支付 0.25% 的保证金
- 若贷款金额介于 RM 300,000 至 RM 500,000 之间,则需支付 0.50%
这项保证金是依据贷款风险而设立的。政府希望通过这样的机制,让各项津贴计划能更稳健、更长久地运作。同时,也帮助银行、政府和借款人三方更清楚各自应承担的责任,让此计划能继续帮助有需要的民众。
SJKP – MADANI
SJKP-MADANI 主要是为 B40 和 M40 群体提供可负担房屋(Rumah Mampu Milik)的贷款担保。
2027年财政预算案为 SJKP MADANI 提供 RM 100亿 担保。条件维持不变:适用于 B40 和 M40 首购族,包括零工族、自由职业者、自雇人士和微型企业家,购买 RM 300,000 以下的可负担房屋;担保比例最高 120%,贷款上限 RM 360,000,担保费 0.25%。
| 贷款上限 | 最高可达 RM 360,000 (包括100%的房屋购买价、 MRTA/MRTT/LTHOT 保费、 律师费、估价费、 装修费用 以及购置家具与设备的费用) |
| 贷款类型 | 定期贷款而已 (Fixed Term Loan/Term Financing only) |
| 贷款期限 | 最长可达35年, 或至贷款贷款期限届满, 以较早者为准, 允许两代贷款 |
| 担保覆盖范围 | 最高可达房屋购买价的120%,包括: – 高达100%的房屋购买价;以及 – 高达20%的房屋购买价, 用于 MRTA/MRTT/LTHOT 保费、律师费、 估价费、装修费用和购置家具与设备的费用 |
| 利率/回酬率 | 由参与金融机构决定 |
根据2026年财政预算案,SJKP-MADANI 的贷款担保上限还是 RM 360,000,最高依旧可获得120%的贷款。不过,申请人需要支付 0.25% 的保证金。
尽管这两项计划在贷款上限和担保范围方面略有不同,但整体来说,两者都有不少共同点。
以贷款期限为例,两项计划都提供最长35年或至贷款期限届满(以较早者为准),同时也都允许“两代贷款”(Two Generations Financing)。
那什么是 “两代贷款” 呢?简单来说,就是让父母和子女一起承担房贷,用两代人的时间来分担还款压力。
举个例子,如果贷款人申请的房贷期限超过40年,这通常会超过贷款人的退休年龄。 到了退休时,贷款人可以选择用自己的公积金(EPF)一次性付清剩余贷款。如果贷款人无法继续工作,但贷款仍未还完,那就由子女(也就是第二代)接手继续偿还,直到贷款结清。
通过这种方式,贷款人可以延长整个还款期,减轻每月的还款压力。值得注意的是,子女在申请当日必须已年满18岁。至于更具体的条件,则需要看各家金融机构的规定而定。
SJKP 申请条件
想要申请 SJKP 计划的房贷,你需要符合以下条件:
- 马来西亚公民
- 年满18岁
- 允许联名贷款或两代贷款
- 收入不稳定或自雇人士
- 收入稳定的人士
- 仅限首购族(购买第一间自住房屋)
- 申请人所借的贷款总额不能超过月收入的65%
- 最近12个月内的 CCRIS 信用报告,不能有超过2个月的逾期不还款记录
- 最近24个月内没有其他不良的信用记录
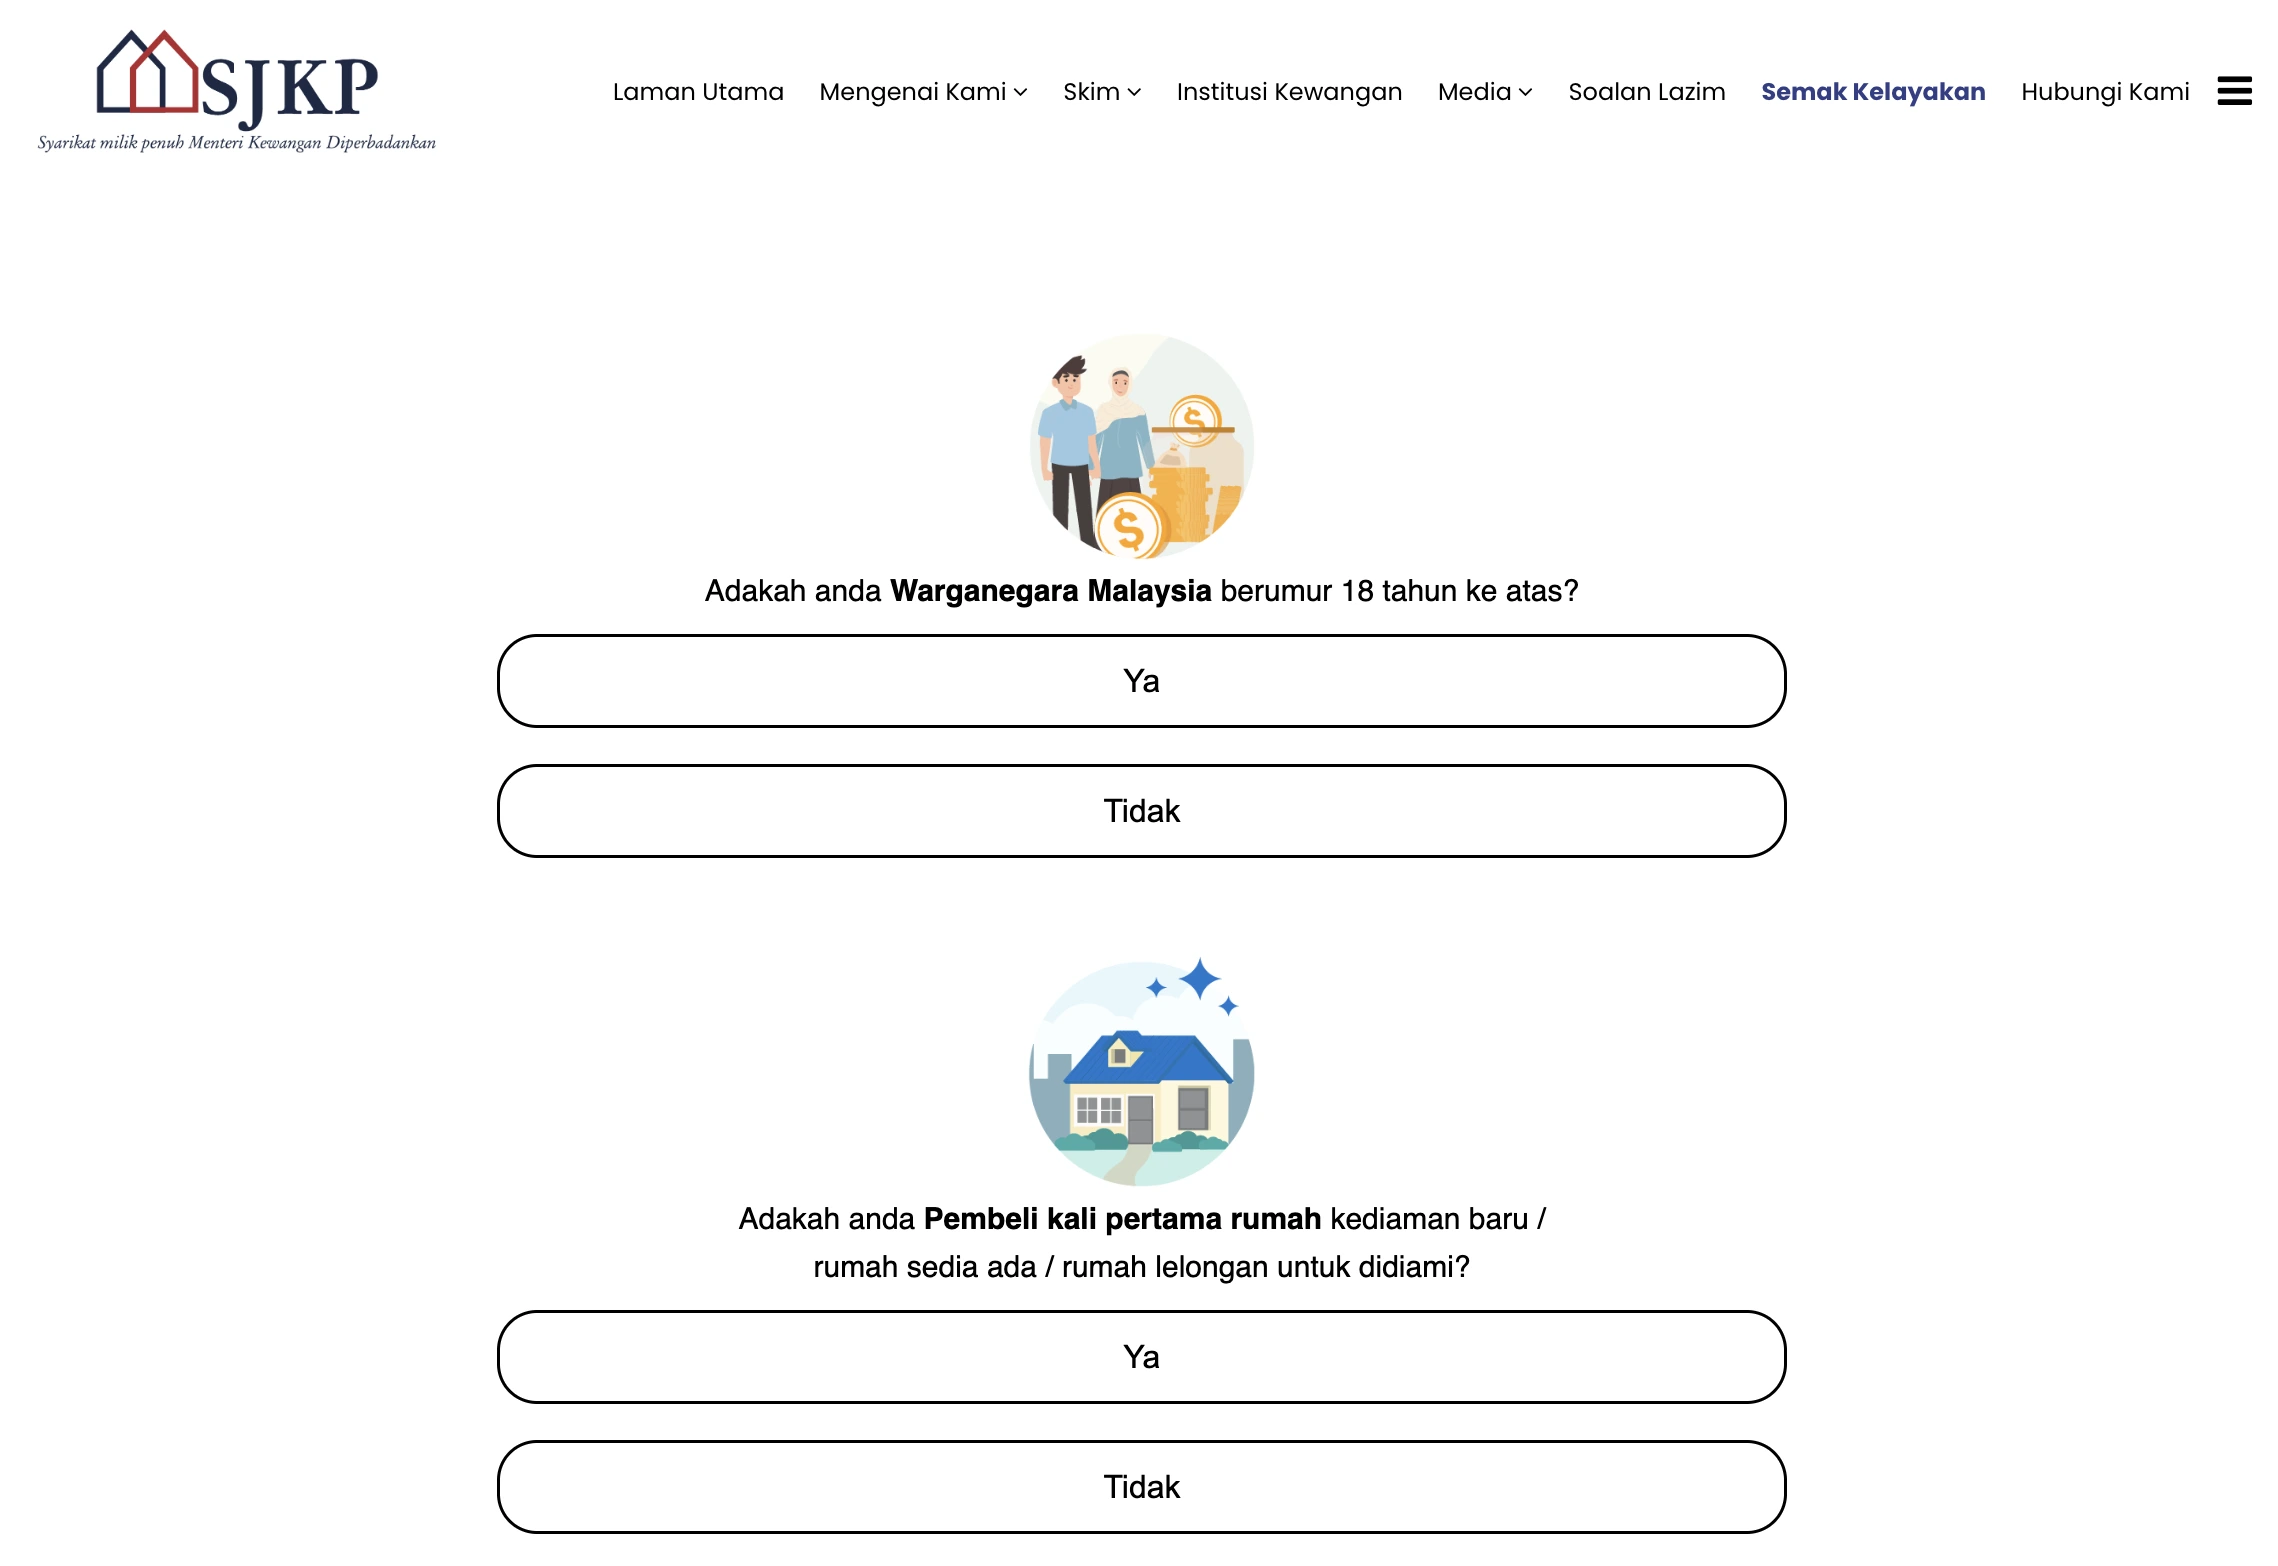
若你符合以上所有条件,那就已经踏出了拥有自己第一间房屋的关键一步。此外,你也可以点击此链接,进行自我资格评估,看看自己是否符合申请 SJKP 计划的条件。
延伸阅读:
什么样的房屋类型可以申请 SJKP?
你可能会好奇,是不是所有类型的房屋都能申请 SJKP 呢?
答案是不可以。
符合 SJKP 要求的房屋类型如下:
- 政府或私人开发商建造的房屋
- 政府的廉价房屋(Low Cost House)和中价房屋(Medium Cost House)
- 银行拍卖的房屋(Auctioned House)
- 刚完工的新房屋
- 正在施工修建的房屋
- 二手房/转售房(Subsale House)
如果你名下已有土地,并计划自行建屋,那这种情况不符合该计划的申请条件。
值得注意的是,这项计划仅限自住用途,不能用于投资、出租或商业用途。若你打算出售通过此计划购买的房屋,必须事先获得银行的同意。
SJKP 主要合作银行
下文将展示该房贷担保计划的主要合作银行:
- Affin Bank Berhad
- Agro Bank
- Alliance Bank Malaysia Berhad
- Alliance Islamic Bank Malaysia Berhad
- AmBank Islamic Berhad
- Bank Islam
- Bank Muamalat
- Bank Rakyat
- BSN
- Hong Leong Bank Berhad
- Hong Leong Islamic Bank Berhad
- Malayan Banking Berhad
- Maybank Islamic Berhad
- MBSB Bank
- RHB Bank
值得注意的是,不同的银行会根据与 SJKP 的合作,推出各自独特的房屋贷款方案,在概念、收费比例、手续费和还款方式上也各不相同。
举例来说,Maybank 推出的 SJKP 和 SJKP-MADANI 贷款计划、Ambank 的 SJKP Home Financing-i 和 Alliance Bank 的 SJKP 贷款计划选择相当多样,你可以根据自己的需求选择更适合你的方案。
申请 SJKP 所需的文件
打算申请 SJKP 的你,需要准备好以下文件:
住宅物业:
- 买卖合同正本(Original Sale & Purchase Agreement)
- 订单(Booking Sheet)
- 头期款收据(Downpayment Receipt)
收入证明(任何一样):
- 最近6个月的银行或储蓄账户账单(若有)
- 最近3个月的工资单和3个月的银行账单
- 最新所得税申报表 / 雇员公积金(EPF)报表
- 收入证明信函(若有)
其他:
- 申请人身份证复印本
- 就业证明信函(若有)
- 商业执照、渔民注册卡或出租车许可证(以适用为准)
- 由 Jabatankuasa Kemajuan dan Keselamatan Kampung(JKKK)、A 类政府公务员、村长或银行分行经理认证的自雇或收入来源声明书
申请 SJKP 的步骤
步骤1:确认房屋类型并备齐相关文件
首先,你需要先确定自己要购买的房屋类型,并预备物业相关的文件,如:买卖协议或订金收据等。
若你是受薪一族,需要预备工资单和 EPF 报表。
若你是收入不固定的群体,则需要预备已认证的自雇或收入来源声明书。
该声明书中必须包含以下资料:
- 姓名
- 身份证号码
- 收入来源
- 每月平均收入
- 营业地点
- 从事生意的时间长度
此外,如果夫妻双方有各自的收入,则需要各自准备一份收入证明信。
同时,你需要提供与收入来源相关的文件,其中包括储蓄账户明细、营业执照、渔民注册证、房屋或土地地契(用于农业活动)或其他买卖相关的文件。
接着,你需要将预备好的文件递交至参与 SJKP 计划的合作银行。需要注意的是,SJKP 申请只能亲自前往合作银行分行办理,目前无法通过线上申请。
步骤2:银行进行评估与审核
与 SJKP 合作的银行将评估与审核借款人的贷款申请,如果有需要,会将申请递交至 SJKP 以申请担保。
步骤3:SJKP 审核
若申请符合条款与条件,SJKP 将提供贷款担保。
步骤4:银行发出贷款批准信
金融机构在获得 SJKP 担保后,会向借款人发出贷款批准信(Letter Offer,简称 LO)。
步骤5:借款人接受贷款
最后,借款人接受贷款批准信后,银行将对其发放贷款资金,借款人即可拥有自己的梦想家园。
申请 SJKP 的好处
贷款容易获批
一般的房屋贷款会要求申请人有稳定且可核实的收入。银行通常需要申请人提供薪水单、EPF 账户记录、所得税申报表和银行账单等,以进行信用与风险评估,确保你的资产和负债状况符合银行放贷的标准。如果你无法提供相关文件或债务状况不佳,贷款很大可能不获批准。
SJKP 则不一样,由于政府愿意为你提供贷款担保,即使你的收入不稳定、缺乏抵押物、薪资较低或无法提供收入相关的文件,银行也会因此更有信心、更愿意批准你的房贷申请。
贷款范围更全面
普通的银行房贷额度将视银行和申请人的条件而定,而且通常最高为房价的90%。
而SJKP 则提供超过 100% 的房贷担保或 RM 500,000,以较低者为准。
若是 SJKP Madani,则可提供高达120% 的贷款担保或 RM 360,000,也是以较低者为准。
SJKP 的贷款还涵盖头期款、保险(MRTA/MRTT/LTHOT)、律师费及估价费等,由此可见,SJKP 的贷款范围更全面及更有弹性。
无需自备头期款
一般的房屋贷款都会要求申请人先付10%的头期款,但 SJKP 的一大好处是,你不需要准备头期款。
举例来说,小明想买一间 RM 300,000 的屋子,一般来说要先准备 RM 30,000 的头期款,这可不是一笔小数目,许多人都得花上一段时间慢慢存。
但有了 SJKP,就不用为头期款烦恼,让你能够更早踏出买房的第一步,实现拥有自己房屋的梦想。
贷款期限长
该计划的贷款期限最长可达35年,或直至贷款人年满70岁,以较早者为准。此外,该计划还允许采用 “两代贷款” 的方式,这样的申请方式更灵活,同时让贷款人的每月还款压力得以减轻。
适合不同收入的群体
SJKP 专为收入不稳定或非正式收入的群体而设,其中包括农民、渔夫、自雇人士、小型企业雇主以及零工经济群体。
即使没有固定工资单,只要能通过银行账单、所得税申报表或村长或政府官员的认证书等方式证明收入来源即可,便有资格申请。
此外,这项计划也涵盖了收入稳定的申请者,让不同收入的群体都有机会顺利申请房屋贷款。
申请 SJKP 的限制/缺点
房屋类型有限
通过 SJKP 计划申请的房屋贷款最高可达 RM 500,000,而 SJKP MADANI 的最高贷款额则为 RM 360,000。超过这个金额的房贷,将不在担保范围内。
另外,这项计划仅适用于中低价房屋,不包括高端或豪华住宅。换句话说,如果是购买高价房产,或打算买地自行兴建房屋的情况,都不属于 SJKP 的适用范围。
仅限首购族
此计划的其中一个限制是只开放给首次购屋者,不适用于投资或第二间房产的购买。如果你和你的配偶名下已经拥有房产,即使想以个人名义再申请一间房屋的贷款,也无法通过 SJKP 计划进行。
申请人月收入上限
该计划还有一个条件,就是主要申请人的月收入不能超过 RM 11,000。由于该计划的主要目的是协助收入不稳定或较低、且难以向银行贷款的民众购买自住房屋,因此并不适用于高收入人士购房的情况。
递增式房贷的隐忧
尽管 SJKP 允许购屋者申请递增式房贷(Step-Up Financing),在贷款初期(3-5年内)只需偿还较低的月供,看起来相当吸引人,但这项计划仍存在一定的隐忧。
因为在优惠期结束后,申请人必须准备更高的还款金额。若未来收入未如预期增长,就可能面临还款压力,甚至出现无法负担贷款的风险。
贷款利率比较高
SJKP 的另一个缺点是,通过该计划申请的房屋贷款利息一般比较高。
以 Alliance Bank 为例,其 SJKP 房贷利率为6.42%,而普通房贷如 Conventional Morgage Housing Loan 的利率仅为4.34%。
别看只是大约2%的利息差,但房贷是长达几十年的长期贷款。以借贷 RM 300,000、期限35年来计算,这2%的利息差累积下来大约就是 RM 210,000,可以说是不太划算。
常见问题(FAQ)
1. 我是一名自雇人士,平均月收入为 RM 1,400,而且没有薪水单。我是否有资格申请房屋信贷担保计划(SJKP)下的房屋贷款?
可以。SJKP 计划是专为没有固定收入的群体设立的,无论什么职业类型的群体都可以通过该计划向合作银行申请房贷。
2. 我是一名自雇人士,而且没有固定收入。但是,我的配偶在一家律所上班,她有固定工资。那么,我们是否符合 SJKP 的申请资格呢?
是的。SJKP 也允许联名贷款。
3. 我今年已满55岁,因此我的贷款偿还期限只剩下10年。请问我可以与我的儿子/女儿共同申请贷款,以延长还款期限吗?
你可以通过两代贷款(Two Generations Financing)的方式,以延长还款期限。还款期限将根据子女的年龄来决定,但子女在申请时必须年满18岁。不过,具体是否可行仍取决于各家金融机构所规定的条款与条件。
4. 我已拥有一间廉价屋,并打算申请房屋再融资贷款(Home Refinancing Facility)。那么,我是否可以通过 SJKP 计划申请这类房屋再融资贷款?
不可以。SJKP 计划并不为再融资用途提供贷款担保。
5. 我是自雇人士,并打算买一间店屋来进行生意,那我是否可以申请 SJKP 呢?
不可以。SJKP 仅提供给住宅房屋的购买。
6. 我是自雇人士,并打算买一间公寓,我是否可以申请 SJKP?
SJKP 计划涵盖购买第一间自住房屋的情况,可以是新修建、二手房或拍卖房,条件是贷款总额不能超过 RM 500,000。
7. 我拥有一片土地,并打算在这片土地上盖一间屋子,我是否可以申请 SJKP?
目前,SJKP 计划尚未为自建房屋的贷款提供担保。
8. 如果我想出售通过 SJKP 计划购买的房屋,是否会受到特定条款与条件的限制?
SJKP 不会对申请人或借款人施加任何条款或限制。不过,申请人或借款人必须遵守由相关金融机构所设定的条款与条件。
9. 我想申请这项房屋贷款计划,需要亲自到 SJKP Berhad 的办公室递交申请吗?
不需要。申请可以直接在任何一家参与此计划的金融机构分行办理,无需到 SJKP 办公室。
10. 通过这项计划,借款人是否需要向 SJKP 支付任何费用?
不需要。SJKP 不会向借款人收取任何费用。
11. 我打算购买 PR1MA 的房屋,我是否可以申请 SJKP?
可以。SJKP 与 PR1MA 携手为年轻人圆买房梦,通过可负担房屋计划与房贷担保,让更多人能顺利拥有属于自己的家。
延伸阅读:
总结
通过担保的方式,SJKP 有效降低了银行在放贷时所面对的风险,也让更多金融机构更有信心向不同类型的借款人提供贷款,从而带动整个房屋市场的活力。
同时,SJKP 的主要目标就是帮助中低薪资与收入不稳定的群体,包括自雇人士、零工群体、农夫、渔夫、保险经纪、出租车司机等。借着政府担保,这个群体更容易获得房屋贷款,让“买得起房”不再只是梦想。
SJKP 在2027年继续提供最高 RM 200 亿的担保,预计最多 8万 名首购族受惠。如果你是收入不固定的自雇人士,想买第一间房,可以先确认自己是否符合申请条件,再到合作银行申请。
总的来说,SJKP 计划既让银行更放心放贷,也让更多家庭有机会拥有属于自己的家。这是一项兼顾社会关怀与实际效益的好计划,无论对借款人还是金融机构来说,都是双赢的选择,值得你和身边的朋友去了解和参与。
免责声明
此文章內容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。