




OPEC 是1960 年代石油儲量最高的幾個中東國家聯合起來成立的石油輸出國組織。這個組織所擁有的石油儲存量,佔了全球總量近 80%,基本掌握了全球經濟命脈。
近百年來石油掌握著全球的經濟走向,我們所開的車子、穿的衣服、清潔品、化妝品都需要依賴石油,生活中的大大小小事都有石油的影子,也可以這麼說,誰掌握了石油,誰就掌握了全球經濟。
或許很多人還不了解 OPEC 到底是什麼組織,也不曉得 OPEC 成立的目的、由來和發展史,也不知道它的組織框架、運作方式以及它能對全球市場帶來的價值和影響,甚至不知道近年來 OPEC 已發展成 OPEC+,而未來還會面臨很大的潛在威脅,本篇文章就是要來揭開 OPEC 的神秘面紗,讓讀者快速了解 OPEC 這個中東神秘組織是如何掌握全球經濟的。
OPEC 是什麼?石油輸出國組織為何對全球這麼有影響力?

OPEC(Organization of the Petroleum Exporting Countries)的中文叫「石油輸出國組織」又稱「歐佩克」。你可以把它想像成是一個由主要產油國組成的「石油聯盟」,他們一起開會、討論怎麼控制石油產量,目的就是希望油價不要大起大落,讓賣油的國家能穩定賺錢,買油的國家也不會因為油價暴漲暴跌而抓狂。
OPEC 成立於 1960 年,最早是由伊朗、伊拉克、科威特、沙烏地阿拉伯和委內瑞拉這五個「石油大哥」創立,現在已經有十多個成員國。
你可能會疑惑世界上產油國那麼多,尤其全球產油最多的是美國,為什麼 OPEC 卻這麼有影響力?
原因就是 OPEC 掌握了全球 79.08% 石油儲量,全球用油都要靠 OPEC,所以媒體也常稱 OPEC 是「壟斷聯盟(卡特爾 cartel)」。
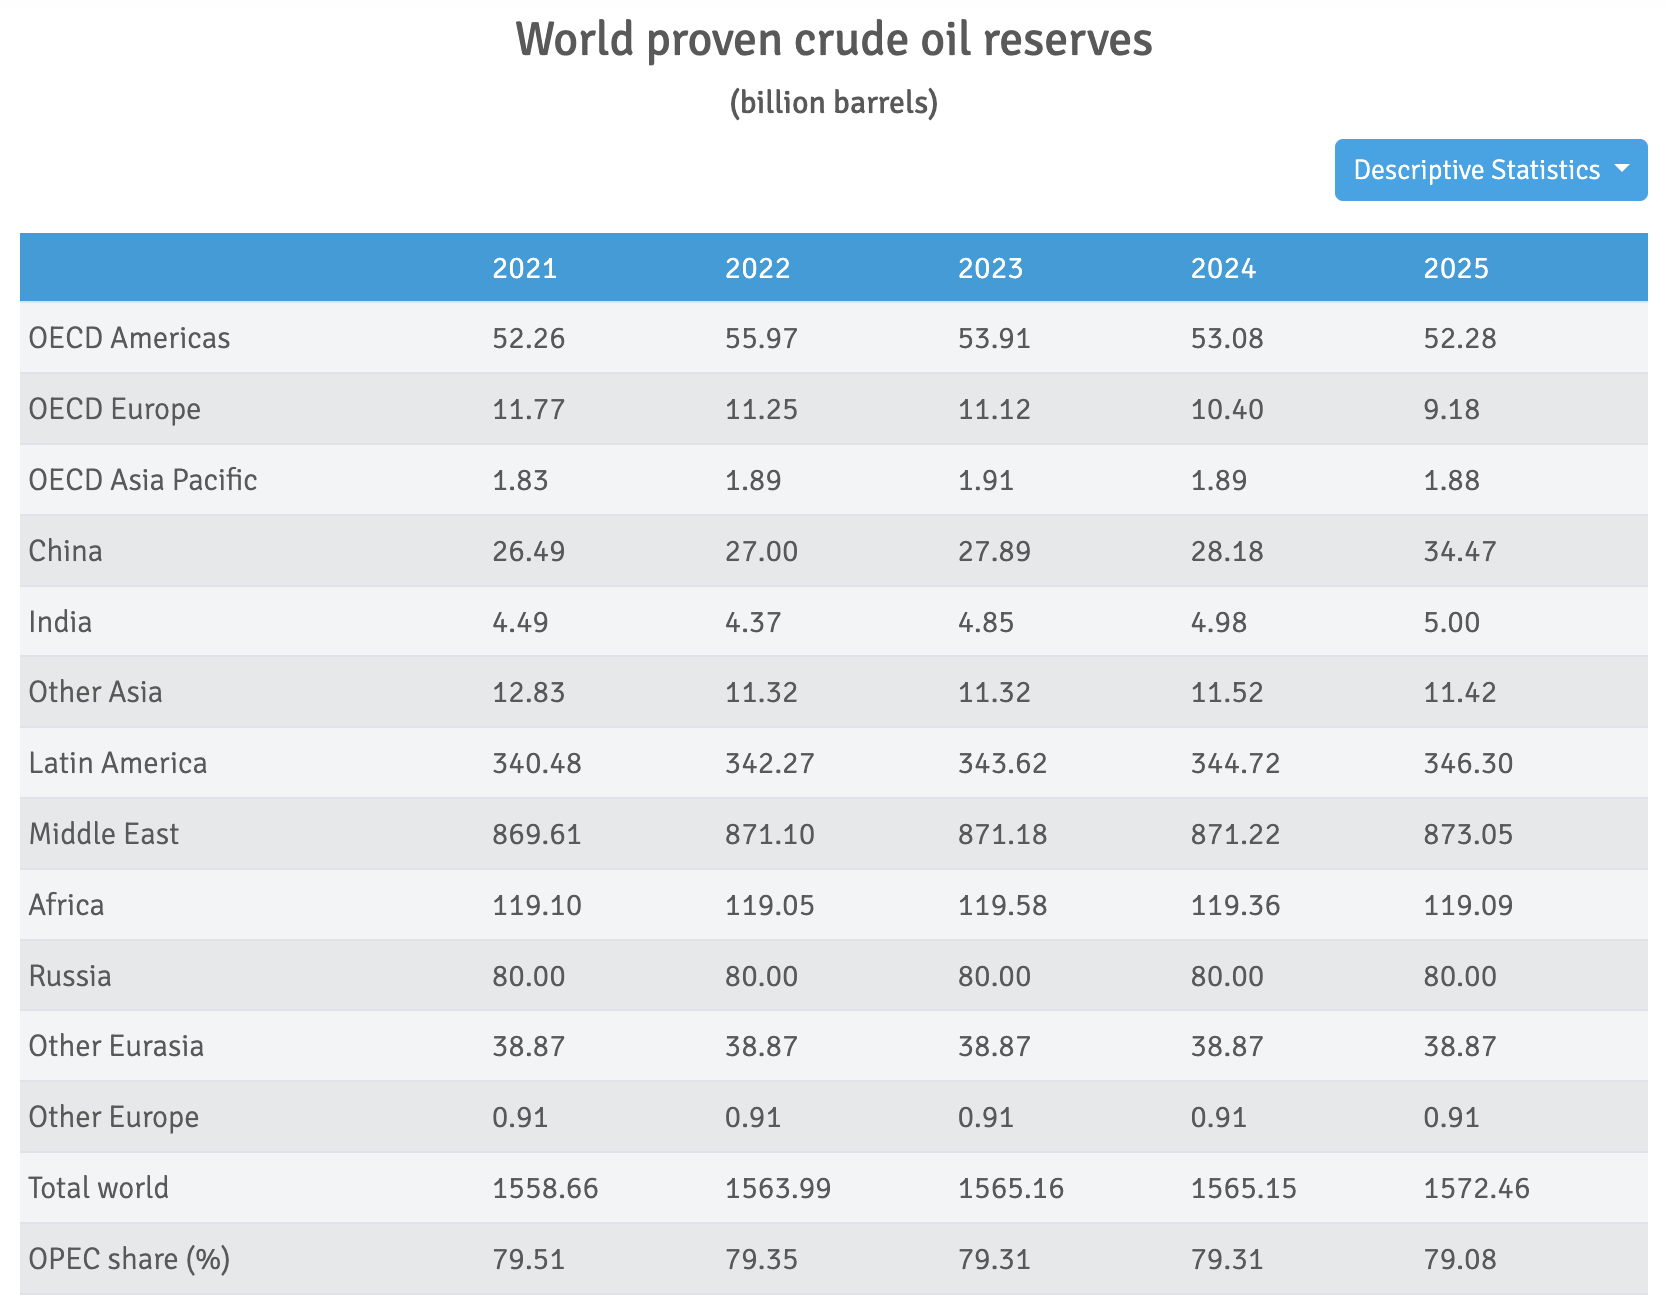
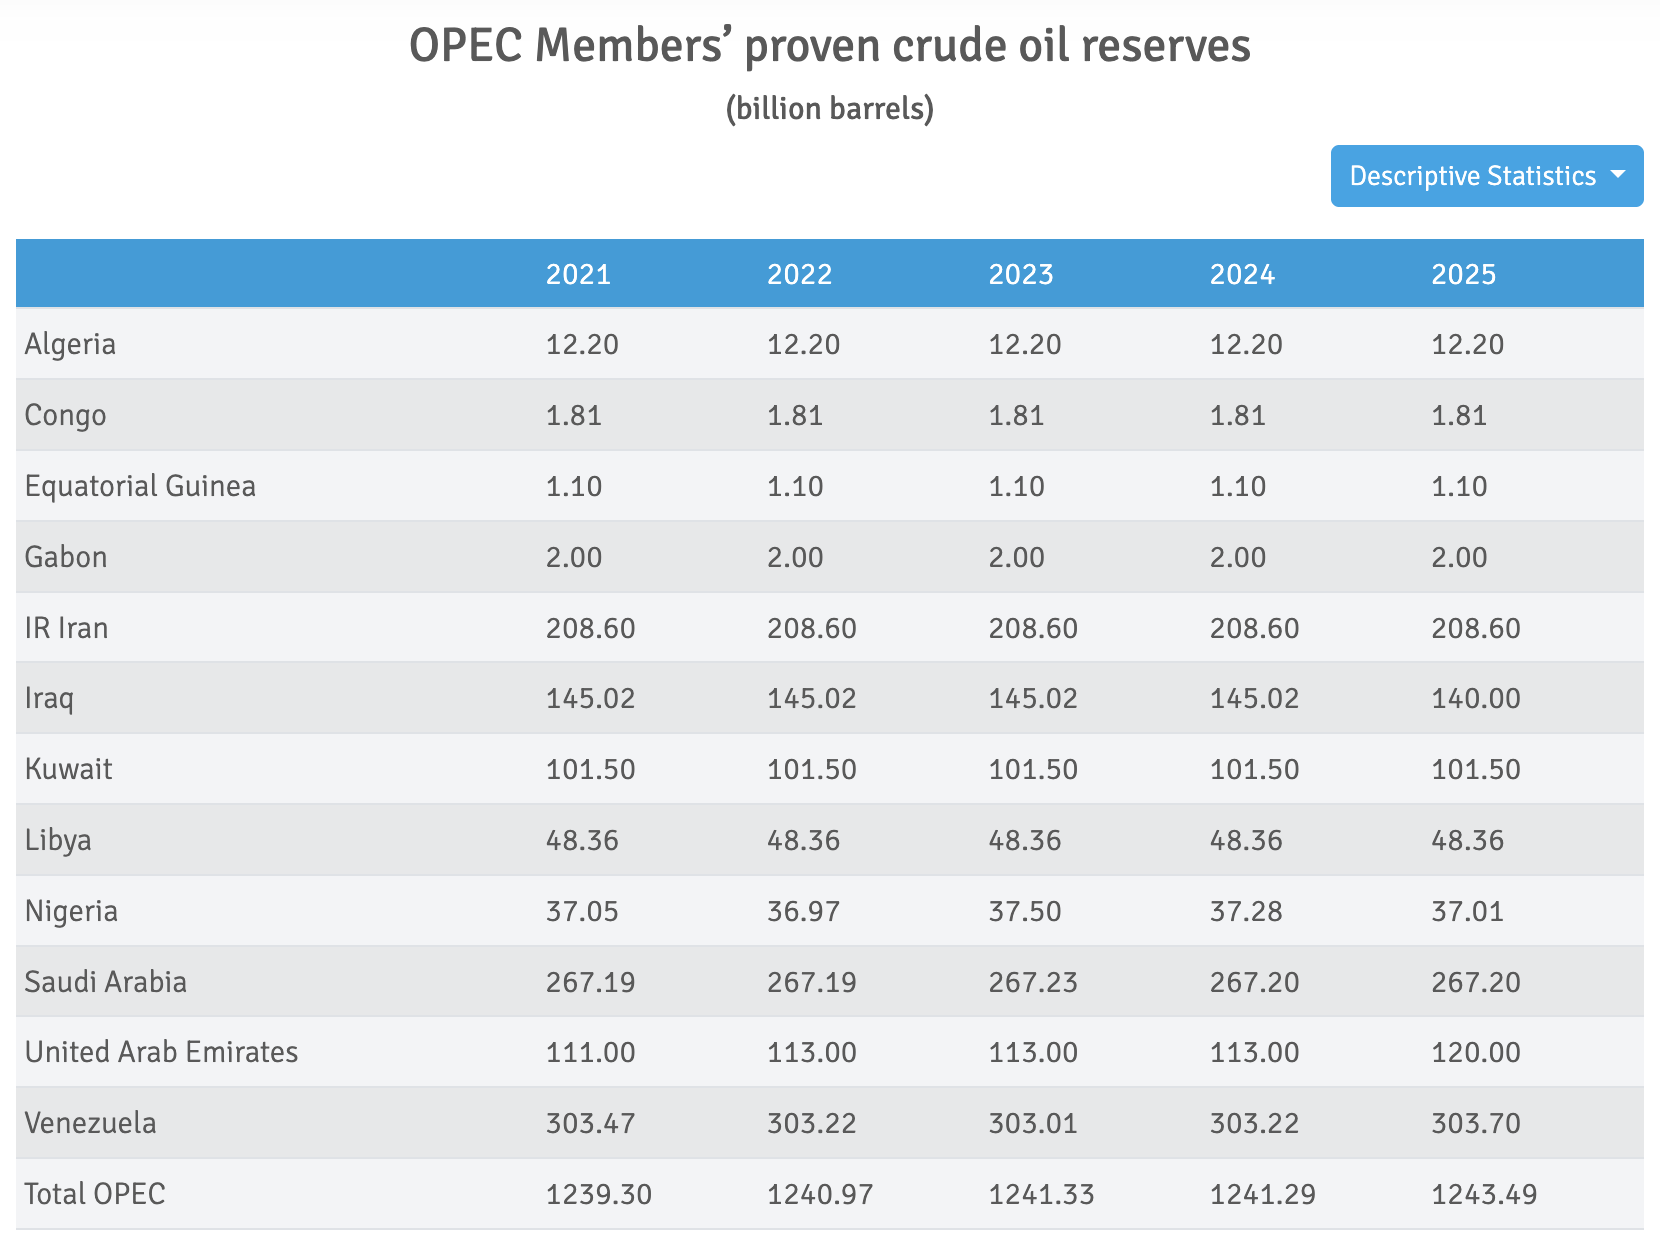
即使美國是全球最大產油國,但它多數時間是「高產量、高消費」,本身也仰賴進口補足供應。
而且 OPEC 國家的開採成本遠低於其他地區,沙烏地阿拉伯甚至低至每桶10美元以下,而美國頁岩油動輒超過 40 美元。這讓 OPEC 擁有「打價格戰」的主動權。例如 2020 年沙俄價格戰,一度讓油價暴跌至每桶 $30-$33,市場陷入恐慌。
既然如此,為什麼 OPEC 成員國除了沙烏地阿拉伯以外都不在全球5大產油國榜單內?如果儲備量這麼多,全球就聽 OPEC 的就好,為什麼 OPEC 還要討論怎麼控制石油產量呢?


真正能對世界產生座直接影響的不是「有多少油」,而是「每天實際產多少油」!
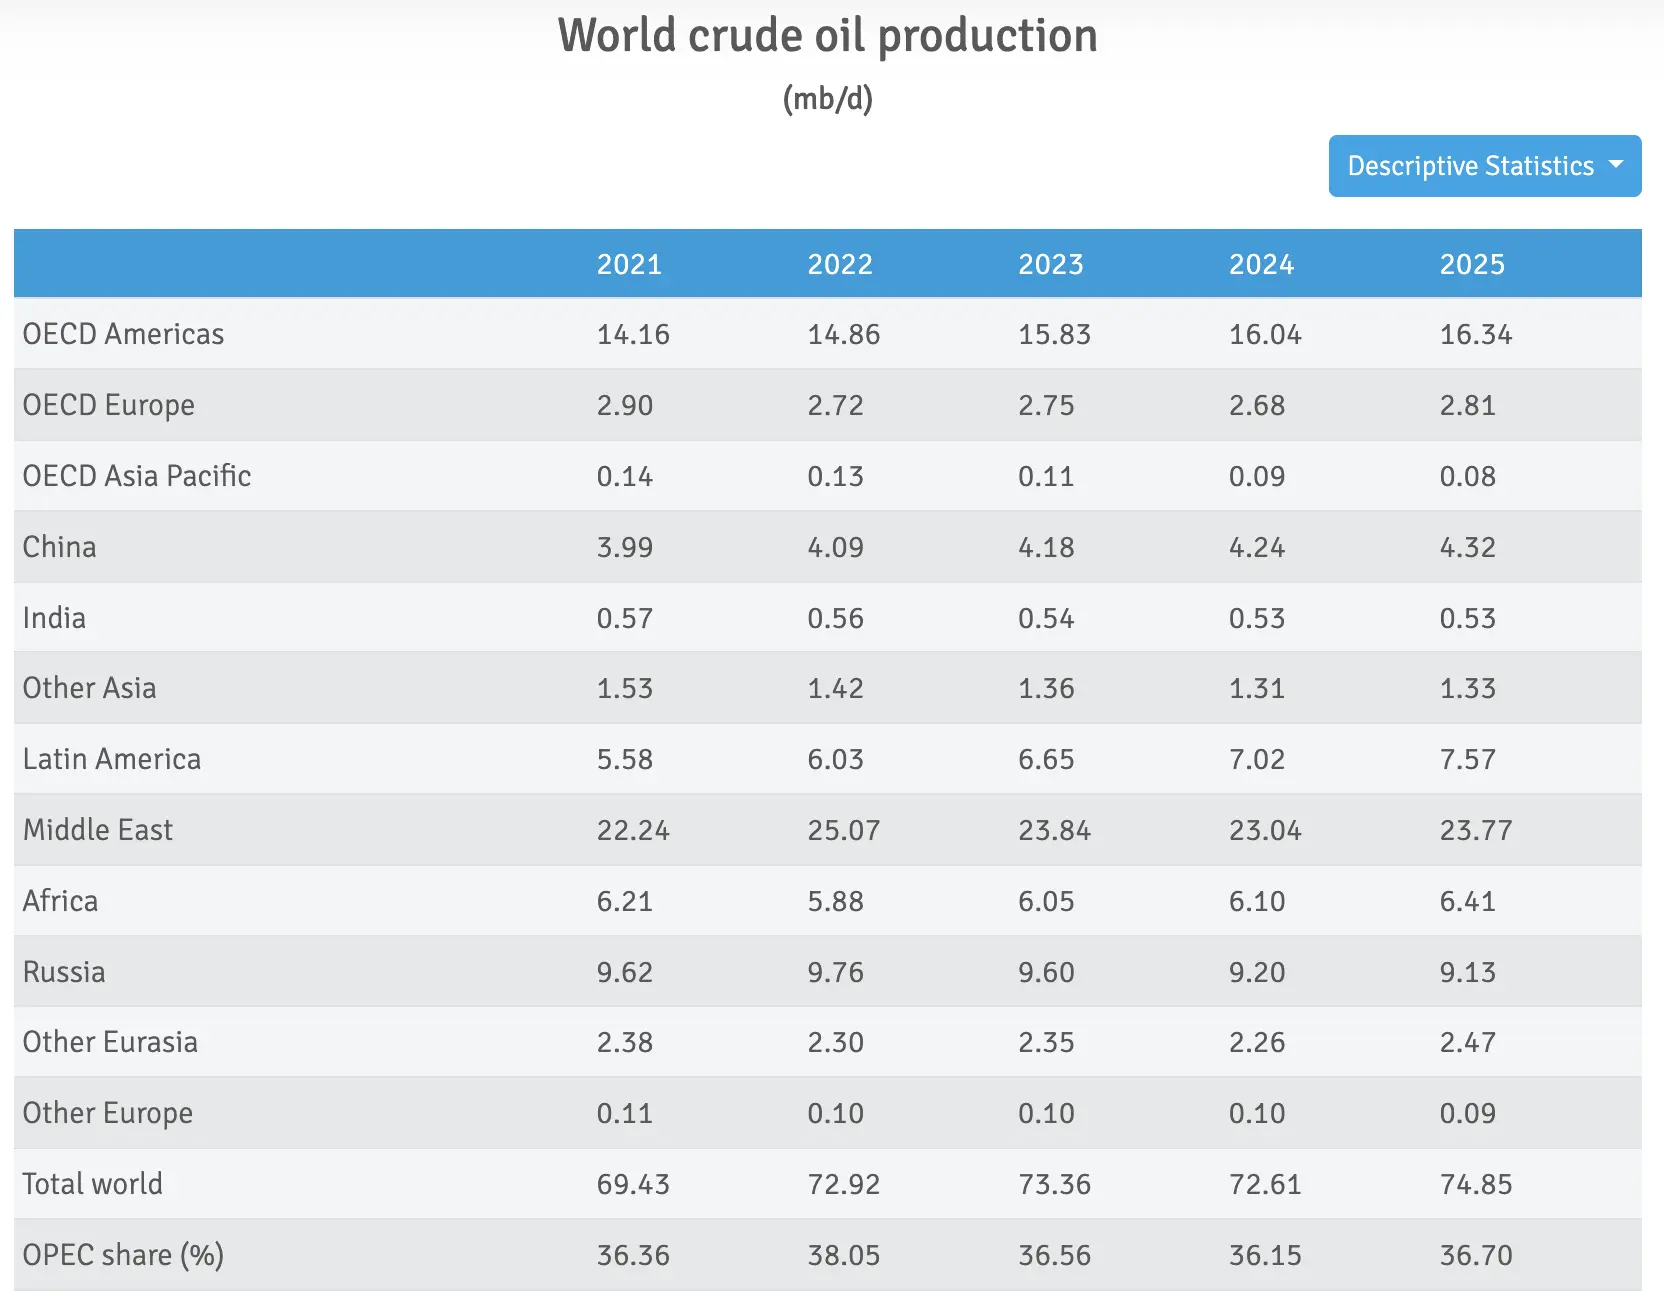
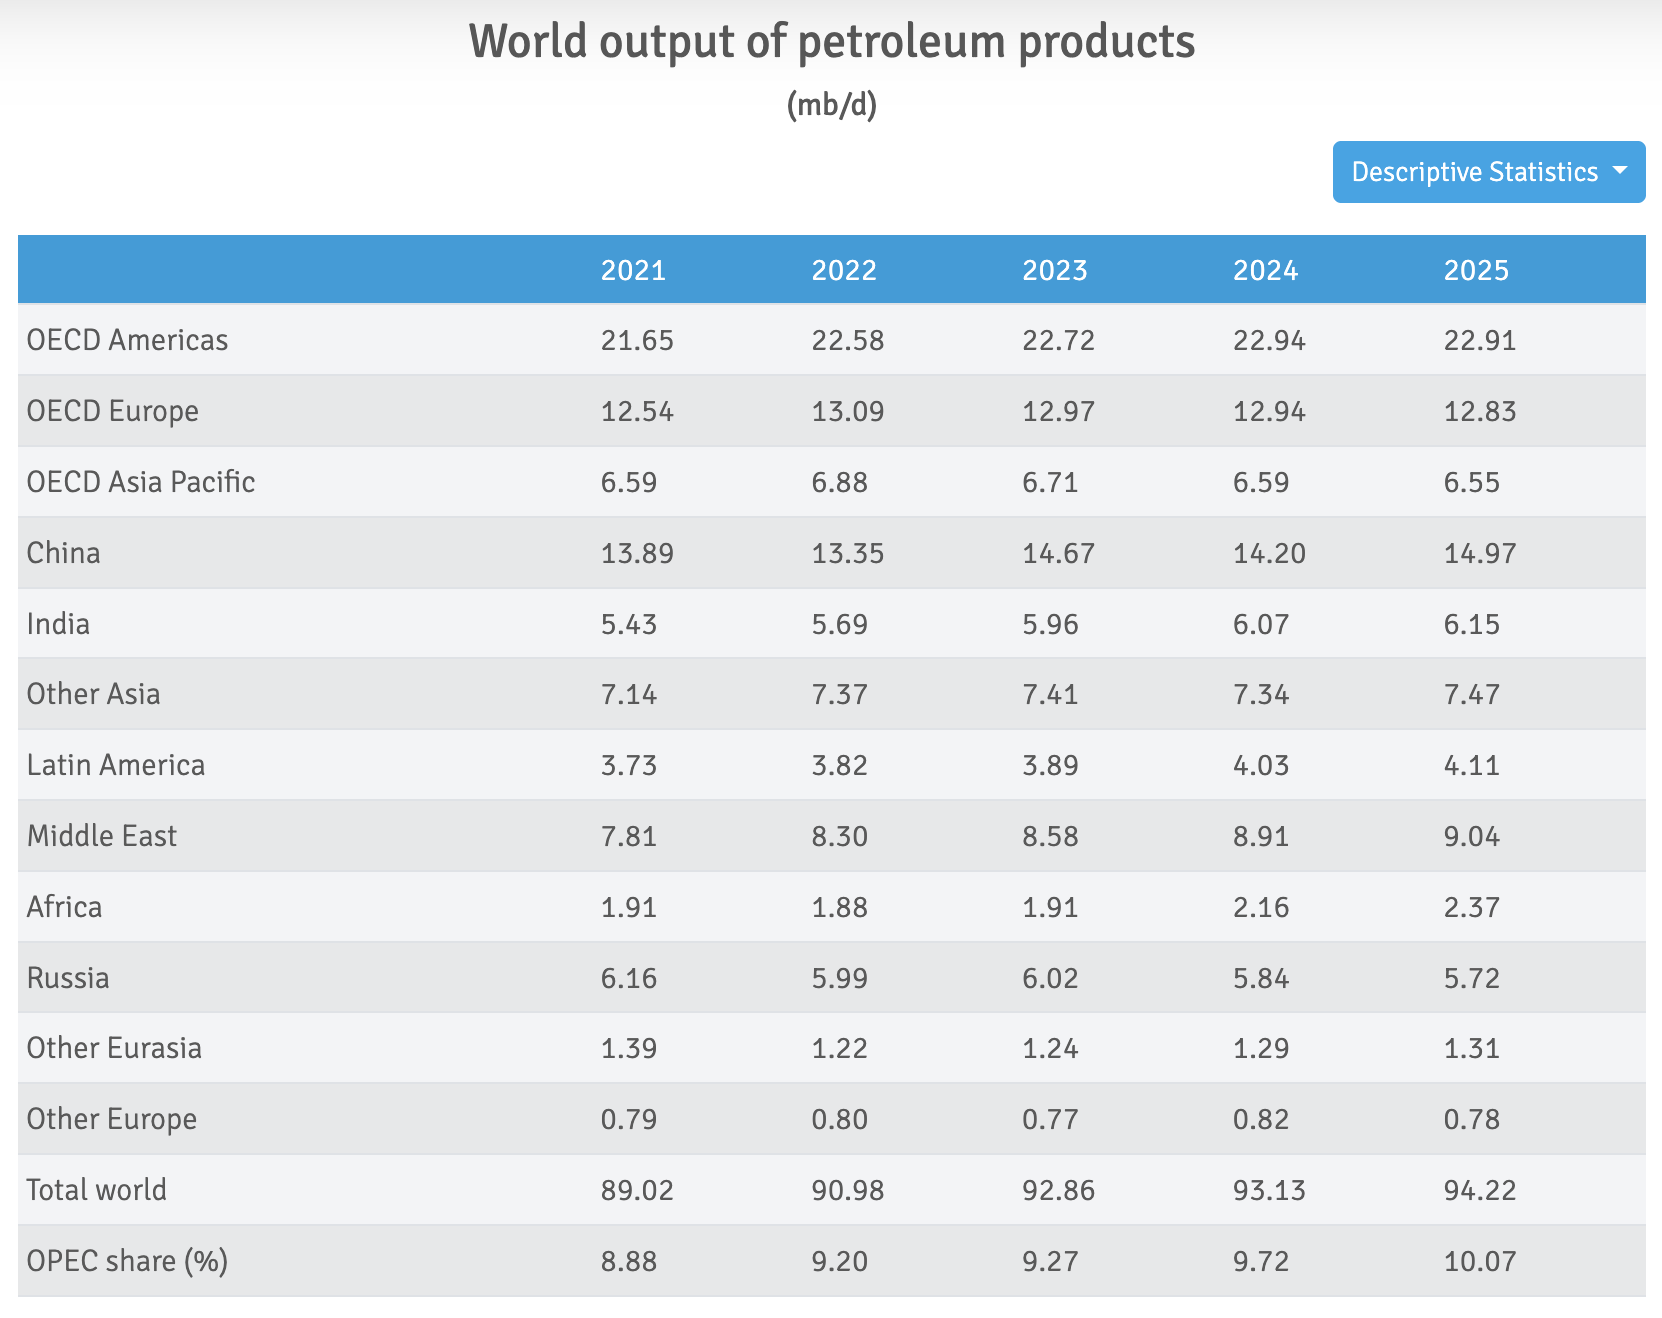
OPEC 的石油產量只佔全球 36.7%,這也是成員國控制產量的結果。如果仗著石油儲備高就肆無忌憚產油,按正常的供需邏輯,油價就會變的不值錢,對依賴石油經濟的 OPEC 國家來說會是毀滅性的打擊。
OPEC 成員國有哪些?
目前 OPEC 的成員國有 12 個,包括:
- 伊朗 Iran(創始國,1960 年)
- 伊拉克 Iraq(創始國,1960 年)
- 科威特 Kuwait(創始國,1960 年)
- 沙烏地阿拉伯 Saudi Arabia(創始國,1960 年)
- 委內瑞拉 Venezuela(創始國,1960 年)
- 阿爾及利亞 Algeria(1969 年)
- 剛果 Congo(2018 年)
- 赤道幾內亞 Equatorial Guinea(2017 年)
- 加彭 Gabon(1975 年)
- 利比亞 Libya(1962 年)
- 奈及利亞 Nigeria(1971 年)
- 阿拉伯聯合大公國 United Arab Emirates(1967 年加入,2026年5月1日退出)
2026 阿聯酋 UAE 退出 OPEC,有什麼考量?會造成什麼影響?
原本穩定的 OPEC 成員國名單在 2026 年迎來了成立 60 多年來最劇烈的震盪。2026 年 4 月 28 日,石油輸出國組織內部的第三大產油國——阿拉伯聯合大公國(UAE,簡稱阿聯酋)正式宣布,將於同年 5 月 1 日退出 OPEC 及 OPEC+ 聯盟。這項決定終結了阿聯酋自 1967 年以來長達半個多世紀的成員身分,標誌著全球原油供應格局的徹底重塑。
阿聯酋選擇在 2026 年能源危機的高峰期離場,核心邏輯在於解決累積多年的產能矛盾。作為 OPEC 內部產量僅次於沙烏地阿拉伯與伊拉克的巨頭,阿聯酋長期以來對該組織的「產量配額制度」感到不滿。為了實現 2027 年將產能提升至每日 500 萬桶的雄心,阿布扎比國家石油公司(ADNOC)投入了數百億美元進行基礎設施升級。然而,由沙烏地主導的限產政策限制了阿聯酋釋放產能的自由。阿聯酋能源部長馬茲魯伊(Suhail Al Mazrouei)在退出聲明中明確指出,退出是基於國家長期戰略願景,旨在提升應對市場動態的靈活性,以負責任且循序漸進的方式釋放本國的新增產能。
2026 年爆發的美以與伊朗衝突,直接導致了霍爾木茲海峽這一全球能源咽喉被封鎖,全球約五分之一的油氣運輸受阻。對阿聯酋而言,這不僅是經濟威脅,更是戰略轉折點。面對同為成員國的伊朗多次發動飛彈與無人機襲擊,阿聯酋與 OPEC 內部海灣國家的關係出現了難以彌補的裂痕。為了生存,阿聯酋採取了極具戰略意義的「繞道出口」計畫,透過其位於阿曼灣外的富查伊拉港(Fujairah)進行貨物轉運,成功突破了伊朗與美國的雙重封鎖。這種從「波斯灣內」轉向「阿曼灣外」的出口路徑改變,加速了阿聯酋脫離由沙烏地與伊朗共同主導的決策框架。
隨著阿聯酋的離去,OPEC 組織在結構上出現了顯著的弱化。目前,該組織內僅剩沙烏地阿拉伯擁有可觀的閒置產能(Spare Capacity),其平滑全球供應失衡的能力已降至歷史低點。尤其中東戰爭爆發,導致 OPEC 油市份額已經從2月的48%下滑至3月的44%。這意味著當未來發生供應中斷時,市場將缺乏足夠的緩衝墊,油價波動將變得更為劇烈且難以預測。
華爾街投行如摩根大通與瑞銀(UBS)一致認為,阿聯酋退出對油價的衝擊呈現「短穩長空」的格局。短期內,受制於戰爭導致的海運受阻,阿聯酋無法立即大規模增產,油價仍受地緣溢價支撐。然而,一旦中東局勢正常化且霍爾木茲海峽重新開放,失去配額約束的阿聯酋將啟動增產計畫,屆時全球原油供應將迎來洪水式的增長,可能推動布蘭特(Brent)原油進入長期低價區間。這對於美國總統川普提倡的擴大能源主導權與降低能源成本目標而言,無疑是一場巨大的勝利,但也讓 OPEC 剩餘 11 個成員國在未來的政策協調上,面臨前所未有的挑戰。
除了阿聯酋推出外,在 2016 年以前,OPEC 總共有 16 個成員國,後來離開的 4 個國家分別是安哥拉、厄瓜多、卡達和印度尼西亞:
- 安哥拉 Angola:於 2024 年 1 月 1 日離開 OPEC
- 厄瓜多 Ecuador:於 2020 年 1 月 1 日離開 OPEC
- 卡達 Qatar:於 2019 年 1 月 1 日終止其成員國的資格
- 印度尼西亞 Indonesia:於 2016 年 11 月 30 日暫停其成員國資格
雖然 OPEC 的成員國幾乎都是中東國家,但是 OPEC 的總部設在奧地利維也納,也是 OPEC 的秘書處兼執行機構,負責處理 OPEC 的日常事務。

OPEC+ 是什麼?和OPEC有什麼差別?
OPEC 在2016年還誕生了一個編外組織 OPEC+。OPEC+ 嚴格來說不屬於 OPEC 的正式成員,只是透過合作宣言(Declaration of Cooperation,DoC)建立的合作關係。
那 OPEC+ 是怎麼誕生的?
2016 年,OPEC 面對了一場石油市場的大危機。從 2014 年開始,國際油價暴跌,市場供過於求,整個石油產業陷入寒冬。不只 OPEC 成員國,連非 OPEC 的產油國也叫苦連天。油價跌到每桶 30 美元上下,幾乎快撐不住。
為了扭轉頹勢,OPEC 與11個非成員產油國展開歷史性的協商,包含俄羅斯這個產油大國(其中的赤道幾內亞共和國最終沒有加入 OPEC+)。最終在 2016 年12月簽署了一份名為 《合作宣言》(Declaration of Cooperation, DoC) 的協議。這是史上第一次,OPEC 和非 OPEC 國家聯手減產、穩定油市。這個全新的產油國聯盟,就是我們今天熟知的 OPEC+。
這份《合作宣言》是一個關鍵轉捩點,標誌著 OPEC 不再單打獨鬥,而是轉向更大範圍的國際合作。它不只是短期聯盟,而是一個持續運作的平台,讓各國能協調產量、穩定市場,也強化了 OPEC 作為全球能源領袖的地位。
2019 年,OPEC+ 又邁出一大步,簽署了 《合作憲章》(Charter of Cooperation, CoC),讓這個合作平台更制度化、更長久。《合作憲章》不僅限於產量協議,也延伸到能源轉型、氣候變遷、技術交流等議題,標誌著 OPEC+ 不只是「石油聯盟」,更是一個面對未來挑戰的「能源協商平台」。
因為只是合作關係,所以 OPEC 和 OPEC+ 的關係不是無堅不摧的。
2020 年疫情爆發,全球封鎖導致石油需求崩盤,沙特希望跟俄羅斯達成減產協議,來讓油價維持在一定水平,但俄羅斯非但沒有減產還大量增產,沙特為此與俄羅斯打了一場短暫的價格戰,油價一度跌到 20 美元一桶,俄羅斯見狀無法獲利,因此決定配合沙特,於是 OPEC+ 再次達成減產協議。
這是歷來最大規模的減產行動,一天減少 970 萬桶產量,避免了油市全面崩潰。這個決策至今仍被譽為全球能源市場危機中的「關鍵救援」。
有趣的是,自從 OPEC+ 成立後,它在國際上的影響力已經超越了 OPEC。最直觀的就是每當有會議新聞,市場會問的不是「OPEC怎麼說」,而是「OPEC+ 是否會減產或增產」、「俄羅斯配不配合」。
OPEC+ 之所以比 OPEC 更有影響力,主要是因為它把全球最重要的非 OPEC 產油國也納入決策圈,尤其是俄羅斯,是世界第三大產油國。整个 OPEC+ 產量占全球約 45-50%,這樣的集中度讓其他任何組織都無法匹敵,就算是 OPEC 的產油量也無法媲美 OPEC+ 。換句話說,OPEC+ 的決策對全球供應影響更直接,市場更無法忽視。
OPEC+ 成員國有哪些?
目前 OPEC+ 共有10個國家,都是非 OPEC 的產油國成立的新石油組織,以俄羅斯為主導,成員國包括:
- 亞塞拜然 Azerbaijan
- 巴林 Bahrain
- 汶萊 Brunei
- 哈薩克 Kazakhstan
- 俄羅斯 Russia
- 墨西哥 Mexico
- 馬來西亞 Malaysia
- 南蘇丹 South Sudan
- 蘇丹 Sudan
- 阿曼 Oman
OPEC 成立的目的是什麼?有何用途?
OPEC 成立的目的是協調成員國的石油政策,向成員國給予經濟和技術支援,並透過其龐大的石油資源,管理所有石油供應狀況,任務包括:
- 決定石油要產多少(減產或增產)從而保證向消費者提供高效、經濟和穩定的石油供應
- 穩定全世界石油的市場價格,避免像過山車一樣忽高忽低,避免石油輸出國和購買國之間出現經濟動盪
- 保護成員國的經濟利益,確保有穩定的出口收入
- 保障全球能源供應穩定,讓買油的國家能安心使用
OPEC 怎麼做到這些事呢?
這些產油國會定期舉行會議,討論全球石油需求的變化,然後協調彼此的產量。如果市場上石油太多、價格跌了,他們可能會「減產」來推高油價;如果油價太高、供應不足,他們可能會考慮「增產」,避免全球經濟受到衝擊。
OPEC 會議:會議結果、時間
OPEC 並不是臨時喊價,而是透過一套有組織的會議制度來協調油市政策。
1. 部長會議(OPEC and non-OPEC Ministerial Meeting ,ONOMM)
這是 OPEC 的最高決策會議,由12個 OPEC 成員國和10個 OPEC+ 成員國的能源和石油部长共同參與。會議通常每年召開兩次(上半年與下半年各一次)。會議的決策內容包括:設定各國產量配額、調整生產策略、應對油市波動。
最近的部長會議是2026年6月7日召開的第41屆部長會議(41st ONOMM),這也是阿聯酋退出後首次沒有阿聯酋參與的部長級會議。會議以視訊形式召開,OPEC與非OPEC參與國重申了合作宣言(DoC)框架下的長期承諾,確認現行原油總產量水平維持至2026年底不變,並強化聯合部長監測委員會(JMMC)監督市場與各國合規情況的角色。會議同時核可秘書處提出的合作章程(CoC)落實計畫,並確認完成最大可持續產能(Maximum Sustainable Production)評估的重要性,作為2027年產量基準的參考依據。
上次的部長會議是2025年11月30日,目前舉行到第40屆,同意繼續2025年5月28日(39屆)會議內容。
OPEC+ 參與國重申了自 2016 年以來簽署的合作宣言框架,確認至 2026 年底的原油總產量水平不變,並強調將繼續通過聯合部長監測委員會(JMMC)每兩個月監控全球油市、產量和合作合規情況。這個委員會也可以在必要時召開額外會議,甚至要求 OPEC+ 部長級會議,以應對市場新變化。各國強調,完全遵守合作規則和補償機制至關重要,同時批准了由秘書處提出的參與國最大可持續產能評估機制,這將作為 2027 年產量基準的參考。OPEC+ 也重申了 2019 年合作章程的框架,要求秘書處制定計劃並轉化為具體項目,以實現章程目標,並提交下一次部長級會議審議。
這次會議重申同意第38屆部長會議(2024年12月5日)的决策核心,即 OPEC 和 OPEC+ 產油國已同意將現行的減產協議延長至2026年底,並強調所有成員國必須「嚴格遵守減產規則與補償機制」。這項決策,顯示出 OPEC+ 對市場穩定的重視,也代表未來幾年內油市仍將受到人為控產的影響。
原本的計畫是自2025年1月開始增產,逐步解除自2022年以來每日220 萬桶的減產配額,並在一年內分批完成。然而,面對當前市場的多重壓力,這個時間表不得不再度推遲。
根據 OPEC+ 最新聲明,增產將延後至2025年4月啟動,並持續到2026年12月31日,整整比原訂時間表晚了一年。這一延後反映了全球油市面臨的真實挑戰:需求增長疲弱,加上美國、巴西和加拿大的石油供應增多,導致全球原油庫存偏高、價格承壓。儘管 OPEC+ 早在今年 6 月就宣布增產計劃,但目前已經連續兩次被迫推遲實施,顯示市場不如預期樂觀。
若遇到重大突發狀況,也可以舉行特別部長會議(Extraordinary Meeting)。
2.特別部長會議(Extraordinary Meeting)
除了每年固定兩次的例行部長級會議外,OPEC 也會視市場情況召開「非例行會議」(Extraordinary Meetings),目的就是因應突發事件,快速調整產量或政策方向。
這些會議的召開頻率不定,通常是面對油價劇烈波動或全球突發危機時,例如疫情、戰爭、供需失衡等情況才會啟動。它們的存在,也凸顯了 OPEC 作為原油市場「最後穩定器」的角色。
最近的兩次會議發生在:
- 第178次臨時會議(2020年3月) 就是在 COVID-19 疫情剛爆發、油價崩跌之際召開,會中討論如何應對需求急凍帶來的衝擊。
- 第183次臨時會議(2022年3月) 則聚焦在技術決策上,正式將 OPEC 的產量數據評估來源從 IEA(國際能源署)改為 Wood Mackenzie 與 Rystad Energy,更反映出 OPEC 對自身資訊主權的重視。
而和 OPEC+ 一起開的特別會議不多,畢竟 OPEC+ 的加入時間也晚,最近一次是在2024年4月12日召開的第10次特別部長會議(Extraordinary Ministerial Meeting)。
在 2020 年 COVID-19 疫情爆發、全球封城導致石油需求幾乎瞬間蒸發時,OPEC+ 為了防止油價全面崩潰,會中所有參與國一致同意啟動「史上最大規模的減產行動」——每日減產 970 萬桶,目的是穩住劇烈下跌的油價,避免產油國陷入全面崩潰。
這場會議的重要性,不只是因為規模空前,更因為它象徵了 OPEC 和非 OPEC 國家(尤其是俄羅斯)在面對全球危機時首次展現高度團結。這次會議做出的決策,後來在多次後續會議中被延續與擴大,成為OPEC+ 控制油市、回穩能源產業的起點。
這次會議成功扭轉市場情緒,也讓產油國重新掌握市場節奏,是後疫情時代油價反彈的基礎工程。
3. 部長級聯合監督委員會(JMMC, Joint Ministerial Monitoring Committee)
在 OPEC 的架構中,除了半年一次的部長級會議來決定大方向之外,還有一個非常重要的中間層級 —— 部長級聯合監督委員會(JMMC),通常發生在部長會議之前。這個委員會每兩個月開一次會議,目的是監督各國是否落實產量承諾、是否有超產或補償延遲,並提出後續建議或警告,還有審視油市供需變化、向部長級會議提供政策建議。
目前最新一次是2026年8月2日與七國協調會議同步召開的第67次JMMC會議。委員會除了審查2026年5月與6月的原油產量數據、確認OPEC與非OPEC參與國整體合規情況外,也特別強調維護國際海運航道安全對全球能源市場穩定的重要性,並對能源基礎設施遭受攻擊表示關切。委員會指出,受損能源資產修復成本高、耗時長,將直接影響整體供應能力;任何破壞能源供應安全的行為,無論是攻擊基礎設施或干擾國際海運航道,都會增加市場波動,削弱合作宣言下維持市場穩定的集體努力。
委員會同時重申將持續監督第38屆部長會議(2024年12月5日)與第52次JMMC(2024年2月1日)決議的產量調整安排,並保留隨時召開臨時會議或提議OPEC+部長級特別會議的權力。
下次JMMC會議(第68次)預定於2026年10月4日舉行。
4. OPEC+ 協調會議
協調會議是一個比較小型的會議非正式部長會議,但比 JMMC 更核心實務性。通常一個月召開一次,目的是針對特定問題快速協商、提前協調、避免正式會議時出現分歧。
2026年9月6日,沙烏地阿拉伯、俄羅斯、伊拉克、科威特、哈薩克、阿爾及利亞和阿曼等七個OPEC+核心成員國舉行虛擬會議,檢視全球石油市場現況與未來展望。會中七國決定10月維持9月的產量水平不變,這意味著2023年4月宣布的165萬桶/日額外自願減產,已隨8月會議決定的9月增產18.8萬桶/日正式完成逐步退出。
這是七國自3月以來首次維持產量不變,也讓市場焦點從逐月配額微調,轉向更具戰略意義的2027年成員國產量上限分配問題。目前中東地緣局勢仍持續影響伊朗等國的實物出貨能力,使名目配額與實際可出口量之間存在明顯落差;一旦霍爾木茲海峽情勢完全正常化,受阻原油重返市場所帶來的供應衝擊,恐怕會比配額本身的調整更牽動油價。此外,聯盟仍有2023年11月宣布的220萬桶/日自願減產尚未觸及,供應端仍有潛在鬆動空間。
市場真正關注的焦點,已轉向9月啟動的成員國產能審計,審計結果將作為2027年各國產量上限分配的依據。由於各成員國實際產能差異持續擴大,這場分配協商預期將更為複雜。除非中東原油實物流通出現實質改善,10月4日的下次七國會議預料不會帶來政策變化,真正的政策拐點要等到年底的部長級會議,屆時產能審查結果出爐,2027年產量框架談判才會正式浮上檯面。
七國同時重申將全力遵守合作宣言,並維持每月開會檢視市場的節奏,下一次會議訂於10月4日舉行。
參考過去會議對比變化
2026年7月5日,沙烏地阿拉伯、俄羅斯、伊拉克、科威特、哈薩克、阿爾及利亞和阿曼等七個OPEC+核心成員國舉行虛擬會議,檢視全球石油市場現況與未來展望。會中七國決定從2023年4月宣布的額外自願減產中,在8月調升每日產量18.8萬桶,是七國連續第五個月上調產量配額,4月至8月合計已增產近80萬桶/日。
這次會議的背景,是霍爾木茲海峽通行狀況正在明顯改善。美國總統特朗普與伊朗總統佩澤希齊揚已於6月17日簽署諒解備忘錄,海峽通行量隨之回升,沙烏地阿拉伯自6月17日以來的出港量已超過此前三個月的總和,伊朗自封鎖解除後也已將近5000萬桶原油送上市場。不過整體通行量仍遠低於戰前水準,7月2日海峽確認通行船隻僅38艘,遠低於戰前每日約130艘的水平。
國際油價也隨局勢降溫大幅回落,布蘭特原油會議當週已跌回每桶72美元附近,較先前一度衝破125美元的戰時高點大幅回落。市場解讀這次增產雖延續配額恢復路徑,但實質新增供應仍受限於海峽物流正常化的速度,短期內對市場的直接影響有限。
七國同時重申,將藉此機會加速彌補自2024年1月以來的超產部分,並承諾全力遵守合作宣言,執行情況由聯合部長級監測委員會(JMMC)持續監督。他們也維持每月開會檢視市場、履約與補償情況的節奏,下一次會議訂於8月2日舉行。
阿聯酋自2026年5月1日正式退出OPEC+後,配額已完全自增產方案中剔除;目前OPEC+名義上仍有21個成員國(含伊朗),但實際主導每月產量決策的核心力量集中在這七國身上。伊朗雖仍是成員,但同樣未參與這場會議,其出口規模仍受美國政策影響波動。
上一次的協調會議在2026年6月7日,同樣由這七個核心成員國召開,決定7月調升每日產量18.8萬桶,是連續第四個月上調配額,並將超產補償期限延長至2026年12月底。當時美伊尚未簽署諒解備忘錄,霍爾木茲海峽仍處於封鎖狀態,這次增產同樣被視為政策姿態,實質供應增量有限。
再上一次的協調會議是2026年5月3日,七國決定6月調升每日產量18.8萬桶,是連續第三個月上調產量配額。當時美伊戰爭導致霍爾木茲海峽全面封鎖,沙烏地、伊拉克、科威特等具備實質增產能力的國家出口通道嚴重受阻,18.8萬桶的增幅實質新增供應幾乎為零,市場解讀為替戰後供應反彈預留政策空間的訊號。阿聯酋當時剛於5月1日正式退出OPEC+,其配額已自增產方案中完全剔除。
協調會議在2026年3月1日。與會國家認為,全球經濟前景整體仍算穩定,加上目前原油庫存處於相對低位,市場基本面並不疲弱,因此決定恢復逐步退出 2023 年 4 月宣布的 165 萬桶/日自願減產計畫,開始把之前減掉的產量慢慢加回來。
具體來說,從2026年4月起,八國將合計增產每日 20.6 萬桶。這代表 OPEC+ 正在加快退出減產的節奏。相比前一次每月小幅調整,這次的增幅更大,顯示他們對當前市場承受能力更有信心。不過,這並不等於全面放開水龍頭。165 萬桶/日的減產規模仍然保留彈性,未來可以視市場情況分階段恢復,甚至暫停或逆轉。
更重要的是,他們強調「靈活性」依然是核心原則。如果油價出現劇烈波動,或需求不如預期,他們隨時可以放慢、暫停,甚至重新減產。這包括2023年11月額外宣布的220 萬桶/日自願減產,也在可調整範圍內。
這次決策還有一個內部意義,給部分此前「超產」的國家一個加速補償的機會。自2024年1月以來,有些成員國的實際產量高於承諾配額,這次逐步恢復產量,也為他們在帳面上修正偏差提供空間。OPEC+ 的部長級聯合監督委員會(JMMC)將持續監督各國是否履行承諾。
八國同時重申,會完全補償自2024年初以來的超產數量,並且每個月都會召開會議,檢視市場狀況、合規情況以及補償進度。下一次會議已排定在2026年4月5日。
和上一次2026年1月4日的會議對比,當時會議仍然遵照2025年11月30日的約定。沙烏地阿拉伯、俄羅斯、伊拉克、阿聯酋、科威特、哈薩克、阿爾及利亞與阿曼這八個曾在2023年4月與11月額外承諾自願減產的 OPEC+ 國家舉行了線上會議,決定在2026 年初的一季度(1月-3月)暫停增產 165 萬桶/日,以應對季節性波動,同時強調這部分產量可視市場情況逐步恢復。八國還重申,會持續謹慎行事,保留隨時暫停或回退額外自願增產的靈活性,包括此前在 2023 年 11 月實施的每日 220 萬桶增產。各國承諾全面遵守合作宣言,包括自願增產的部分,並將對自 2024 年 1 月以來的任何超產部分進行補償。
上次的協調會議在2025年10月5日,沙烏地阿拉伯、俄羅斯、伊拉克、阿聯酋、科威特、哈薩克、阿爾及利亞與阿曼這八個曾在2023年4月與11月額外承諾自願減產的 OPEC+ 國家舉行了線上會議,討論全球石油市場的供需情況與經濟前景。
在評估後,這八個國家認為目前全球經濟表現穩定,油市基本面依然健康,尤其庫存水平仍處於相對低位,因此一致決定自 2025 年 11 月起,進一步放寬自 2023 年 4 月以來執行的 165 萬桶/日自願減產措施,新增增產幅度為每日 13.7 萬桶。這意味著 OPEC+ 將繼續以漸進的方式退出第二輪減產計劃。
根據2024年12月5日部長會議的決策,OPEC+ 同意從 2025 年 4 月起開始逐步取消這些額外減產,也就是「逐步恢復每日 220 萬桶的產量」。
他們同時重申,已在 2023 年 11 月宣布的 220 萬桶/日自願減產,也可能根據市場狀況進一步調整。
此前,OPEC 已經同意從2025年10 月起合計增產 13.7 萬桶/日,這意味著,OPEC+ 在今年4 月已經恢復了約 250 萬桶/日產量之後,現在正式開始逐步退出第二輪減產計畫,恢復2023年4月削減的165 萬桶/日產量。原本這項減產計畫將持續至2026年底。各國再次承諾,會完全補償自 2024 年 1 月以來超產的部分,並將持續每月召開會議,檢視市場變化、合規情況與補償進展。下一次例會預定於 2025 年 11 月 2 日舉行。
2025年9月再進一步增產54.7萬桶/日,這等同於連續四個月的增產幅度。2025年8月起,較7月配額水平增加每日54.8萬桶的產量,相當於提前執行四個月的增產進度。此前,5月、6月和7月都已經同意增加每日41.1萬桶。
連續的增產易導致今年油價下跌12%。但得益於俄羅斯和伊朗的高需求,油價市場仍維持韌性,為 OPEC 增產帶來更多信心。
不過,這一計劃仍保留彈性,若市場狀況變化,也可能隨時暫停或逆轉,以維持市場穩定。
OPEC 內部正在糾結究竟要放棄油價,追求市場份額還是放棄市場份額,穩定油價,保收入。
此外,八國也強調,這次增產有助於儘早完成對過去超產部分的補償,並重申將嚴格遵守《合作宣言》(Declaration of Cooperation),未來每月都會召開會議,審視市場與配額執行情況。
這種小型會議雖非正式部長會議,但卻實際決定了短期內的石油供應走向,對油價影響極大。
你知道為什麼會突然出現這種協調會議嗎?主因就是哈薩克和伊拉克長期超出配額生產,惹惱了沙烏地阿拉伯。
但是,哈薩克仍然沒有要遵守 OPEC 的協議,能源部還透過電子郵件確認,沒有計劃在5月削減石油產量。作為中亞最大的石油生產國,哈薩克將在5月維持日均27.7萬公噸(約200萬桶/日)的原油和凝析油產量,與4月持平,高於3月的26萬公噸。
根據OPEC+協議,哈薩克本月原油產量應略低於140萬桶/日。然而,彭博社根據能源部數據計算顯示,包括不計入OPEC+限制的凝析油在內,該國5月計畫產量將達到約200萬桶/日。哈薩克通常每天生產約26萬桶凝析油(一種輕質油)。
5. 聯合技術委員會(JTC, Joint Technical Committee)
聯合技術委員會屬於 JMMC 的幕僚機構,每月召開一次。成員包括能源分析師、政府技術代表,負責提供專業數據、趨勢預測與執行報告。雖無決策權,但 JMMC 與部長會議都需仰賴 JTC 的數據支持。
除了各種會議,OPEC 也會定時發布《月度原油市場報告》、《年度統計公報》、《世界石油展望》。其中,第20版《世界石油展望》(World Oil Outlook 2026)已於2026年6月18日發布,預估全球能源需求到2050年將成長23%,石油需求達每日1.24億桶,2026至2050年間石油領域所需投資規模將達17.7兆美元。
根據 OPEC 最新的2026年7月月度報告,油價因地緣衝突劇烈波動、霍爾木茲海峽通行恢復帶動供應加速回補、石油需求成長預測則連續第三個月下修。
6月油價因霍爾木茲海峽情勢再度緊繃而大幅走高,OPEC一籃子原油均價升至每桶89.55美元,較5月大漲逾4成。不過隨著海峽在6月恢復通行,市場轉為評估供應回補力道,代表性的北海Dated原油6月大跌31美元至每桶68美元,創今年1月以來新低,7月初一度因新一輪衝突反彈至每桶77美元附近。IEA也指出,價差結構已從先前的逆價差(backwardation)轉為期貨溢價(contango),顯示市場對短期供應轉趨樂觀,但地緣風險仍是最大變數。
全球經濟展望大致持穩,OPEC 最新預估 2026 年全球經濟成長率為 3.1%,2027 年為 3.2%,與上月預測持平。不過石油需求成長預測連續第三個月被下修:2026年全球石油需求預估僅成長每日80萬桶,中國與印度的消費預測分別被下修11萬桶/日與6萬桶/日;2027年需求成長預測則上修至每日190萬桶,主力仍來自非OECD國家。
受霍爾木茲海峽通行恢復、供應加速回補影響,市場關注焦點已從『供應中斷』轉向『是否供過於求』,油價後市仍高度取決於地緣局勢是否穩定。
阿聯酋已於5月退出OPEC+,目前實際主導產量政策的核心8國(沙烏地、俄羅斯、伊拉克、科威特、哈薩克、阿爾及利亞、阿曼及奈及利亞)6月合計供應每日1,371萬桶,較名目配額目標每日2,028萬桶低了658萬桶,反映的已不是單純配額爭議,而是霍爾木茲海峽出口通道受阻的直接衝擊。
哈薩克則持續超產,6月供應每日189萬桶,較配額目標高出約29萬桶,沙烏地阿拉伯對此仍不滿意。OPEC+整體(不含已退出的阿聯酋)6月總供應較5月增加214萬桶/日,來到每日3,244萬桶。6月爆發的新一輪美伊衝突一度導致霍爾木茲海峽關閉,全球原油供應瞬間萎縮;隨著海峽在6月底恢復通行,波斯灣出口迅速回補,全球原油供應單月暴增410萬桶/日至每日9,880萬桶,但仍較戰前水準低940萬桶/日。
其他市場觀察重點包括:
- 煉油利潤在美國、歐洲和亞洲全面上升,主因是原油成本下跌 + 汽油需求回溫。當價格走低,許多生產成本較高的國家(如美國頁岩油業者)就會減少投資與鑽井活動。OPEC 預估,2025 年非 OPEC+ 國家的上游投資將年減約 5%,這是從 2024 年投資大增 30 億美元、達 2990 億美元後出現的逆轉。簡單來說,當油價不高、賺頭不多,非OPEC+產油國就沒那麼積極投入擴產,這對 OPEC+ 來說,其實是好消息。
- 油輪運費市場表現不一,大型VLCC變化不大,但地中海與歐洲航線的中小型船運價大跌2成以上。
- 美國原油進口增加、出口減少,歐洲則提高成品油進口,反映地緣與庫存結構調整。
- OECD石油庫存略增,但仍比過去5年均值低了188萬桶,庫存天數也下降,市場仍處於偏緊狀態。
OPEC 會議時間表 2026
| 日期 | 事件名稱 (繁體中文) | 事件類型 |
| 2026 年 1 月 4 日 | OPEC 與非 OPEC 部長級會議 (OPEC+) | 全體決策會議 |
| 2026 年 1 月 14 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 2 月 1 日 | OPEC 與非 OPEC 部長級會議 (OPEC+) | 全體決策會議 |
| 2026 年 2 月 11 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 3 月 1 日 | OPEC 與非 OPEC 部長級會議 (OPEC+) | 全體決策會議 |
| 2026 年 3 月 11 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 4 月 4 日 | OPEC 與非 OPEC 部長級會議 (OPEC+) | 全體決策會議 |
| 2026 年 4 月 13 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 5 月 13 日 | OPEC 月度石油市場報告 (MOMR) | 阿聯酋退出後首份報告 |
| 2026 年 6 月 11 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 7 月 13 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 8 月 12 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 9 月 10 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 10 月 13 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 11 月 11 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
| 2026 年 12 月 14 日 | OPEC 月度石油市場報告 (MOMR) | 市場數據發布 |
OPEC減產和增產石油,會如何影響油價漲跌?
OPEC 擁有全球大約 40% 的石油生產量,出口量約佔全球石油貿易的 60%,可見 OPEC 的影響力有多大。在 2022 年,OPEC 的石油儲存量佔了全世界總量的 79.5%。因此今天不論 OPEC 要減產還是增產石油,都會影響石油輸出國家組織原油價格,都會影響市場,以下將說明這兩種情況會如何影響市場:
OPEC減產
當 OPEC 要減產石油,主要原因就是希望通過降低需求量來抬升油價。那抬升油價是為了幹嘛?這要先提到一個觀念:財務收支平衡油價(Fiscal Breakeven Oil Price)。
財務收支平衡油價是指高度仰賴石油出口收入維生的國家,為了要達到國家收支平衡所需要的「油價」,當油價高於財務收支平衡,國家才會賺錢,國家經濟才會運作,基本的醫療保健、教育、基礎設施、國防才有機會建立起來;當油價低於財務收支平衡,國家就會陷入赤字,嚴重的話國家就會陷入經濟危機,因此石油生產國都會努力提高油價,來讓國家賺錢。
而 OPEC 減產石油的目的就是要避免發生經濟危機,確保石油價格上升能提高國家收入,是維持一個國家經濟很重要的行為。
過去的減產例子有:
2019年1月,OPEC 擔心經濟會放緩而造成石油供應過剩,因此決定在未來 6 個月內每天減產 120 萬桶,但在 2019 年 7 月(石油減產的第 7 個月)決定再延長 9 個月。
2020 年全球受到疫情影響,各國封鎖起來,因此石油需求下降,而生產商的供應過剩,再加上沙烏地阿拉伯和俄羅斯打起價格戰,導致油價下跌。OPEC 此時決定在 2020 年 5 月至 7 月每日減產 970 萬桶。但是油價持續波動,OPEC 於 2021 年將產量維持在每日 720 萬桶。日減200萬桶的自愿計劃延遲到2024年6月。
爲了應對全球經濟疲軟以及聯盟外石油供應增加的情況,2024年6月,OPEC 和 OPEC+成員國均做出減產決定,並延續至2025年,並在2024年9月底陸續取消自願的額外減產。
這麽做的目的是以在第二季捍衛每桶 80 美元以上價格下限的決心。這個決定有效地擡升油價,在2024年4月WTI原油價格觸及每桶85美元,布蘭特期油一度升穿91美元。
OPEC增產
其實增產石油的案例比較少見,因為只要增產石油,就代表會提升市場的供應,需求量就會下降,需求量下降的話價格就會下降,以 OPEC 來說,它們的目的當然是要提高油價來獲利,所以當 OPEC 要增加產量,大部分的原因都很單純:OPEC 評估石油產量已經供不應求了。
但是也有少數極端例子,沙烏地阿拉伯曾經看到西方國家自己提高石油產量而造成全球油價下跌,因此與其他 OPEC 成員國協商一起減產,但是各國並未聽勸,所以沙特為了要報復其他國家,而提高自家產量,造成油價再次劇烈下跌,讓其他國家利益受損而開始配合聽話。
如: 2016 年,OPEC 和 OPEC+ 中的俄羅斯,就在7月增產7萬桶/日,一直維持高產量致年內高位的3,264萬桶/日,從而維持低價格,使原油期貨跌6%-7%,試圖把一些生產成本高的生產商趕出石油市場,以重奪市場份額。
在2024年第三季度,OPEC基於下半年全球石油需求將會飆升至230萬桶/日,預計會恢復產量或增產,包括OPEC+在内的22個成員國將每天提供4360萬桶油,較之之前的產量高出270萬桶。
值得注意的是,先前,OPEC曾六次下調2024年的需求成長預期,降幅達47%。過去幾年,OPEC+一直在限制供應以支撐油價。
但是OPEC卻對2026年的石油需求保持樂觀,認為在印度和中國的推動下,全球石油消費量將「強勁」成長140萬桶/日。具體來看,OPEC預計,到2026年,中國石油消費量將增加27萬桶/日,成長1.6%;印度消費量也將增加27萬桶/日,增幅達4.7%。
這一預測對於OPEC 在一年內分批增加220萬桶/日的擴產計劃提供空間(此前已經兩次推遲至2025年4月至2026年9月)。不過隨著 OPEC+ 也將在2025年4月提高產能,油價將被抑制,但美國對伊朗的石油制裁將緩解石油供應過剩的擔憂。
2025年3月3日,OPEC+ 宣布會在2025年4月恢復增產。這是自 2022 年以來的首次增產。根據路透社的一股,增幅大約為13.8 萬桶/日。
但這個決定有點耐人尋味,因為美國總統川普最近才向 OPEC 施壓,要求降油價。坊間也傳聞,川普和OPEC+國家之間有個「利雅得協議」,即通過提高原油產量換取解除對俄制裁等政策支持,進而降低能源價格,緩解通脹壓力。這讓人懷疑,OPEC+ 的決策是不是某種程度上「配合」特朗普的立場?
OPEC+ 強調,這個增產計畫是「有彈性的」,如果市場條件變化,他們可能會暫停或反轉這項決定。畢竟,現在油價受多重因素影響,包括:
- 美國對俄羅斯、伊朗、委內瑞拉的制裁:這些國家的石油供應被限制,可能推升油價。
- 特朗普有意推動全球關稅計畫:可能影響全球經濟與石油需求。
- 俄烏戰爭的不確定性:川普近日和俄羅斯總統普京互動頻繁,可能促成某種和平協議,影響俄油供應。
目前油價在 70-82 美元區間震盪,這次小幅增產對市場影響可能有限,但 OPEC+ 的動作仍然值得關注。如果形勢變化,他們可能再次調整政策。這背後,不只是石油市場的計算,更是大國博弈的縮影。投資人這時投資石油股,有可能虧損(因公司盈利下降),記得謹慎決定。
果然,2025年4月3日,OPEC 宣布將5月增產計畫的規模增加三倍,導致油價在2天內暴跌13%,布侖特原油跌至 $65.56,WTI 原油跌至 $62,在4月5日更是一度跌破 $60,5月油價一直在 $58-$60 左右波動。
這次OPEC+意外宣布擴大增產,背後的關鍵推手正是沙烏地阿拉伯。沙國強力主張將原訂5月的增產規模擴大至三倍,其背後顯然有針對性,目的之一就是「懲戒」部分長期違反配額、未能如期減產的成員國,如哈薩克與伊拉克。沙國的態度很明顯:要守規矩,否則就得為市場震盪買單。
值得玩味的是,OPEC+宣布增產的時間點,正好落在美國總統特朗普公布關稅升級措施的幾小時後。這種巧合被市場普遍視為刻意安排,並非偶然。據外媒報導,美沙雙方官員在消息發布前數日曾私下討論。OPEC+內部與石油交易圈普遍猜測,沙烏地選在這個時機點出手,就是要把市場打得措手不及,讓油價的下行壓力最大化。
然而,這場石油博弈對OPEC+自己也不是沒有代價。該組織多數成員對油價極度敏感,因為石油幾乎是撐起整個國家預算的命脈。國際貨幣基金(IMF)估計,沙烏地與伊拉克要維持財政收支平衡,油價得站上每桶90美元;而哈薩克的平衡點甚至高達115美元。這也意味著,一旦油價長期低迷,不只是對手難受,自己人也會叫苦連天。
數據顯示,OPEC在全球石油市場的主導地位正逐步削弱。 OPEC產量份額從十年前的40%降至今年不到25%,而美國份額則從14%上升至20%。過去十年,美國將全球石油產量份額從15%提高到22%,而俄羅斯和沙烏地阿拉伯的份額卻在萎縮。
國際油價大跌,把沙烏地今年的石油收入與沙國國營能源巨頭阿美(Aramco)的股息一起往下拉,恐怕蒸發數百億美元現金流。
IMF與多數經濟學家估算,利雅德要在財政上「收支平衡」需要油價高於每桶90美元,但近期布蘭特原油一度跌破65美元,財政壓力驟增。
實際上,沙烏地的「2030願景」經濟轉型計畫已經受到衝擊,部分原訂的重大投資項目不得不暫緩或縮減規模。長期低油價可能會讓這些產油國陷入更深的財政壓力泥淖。主權基金PIF的彈藥也部分仰賴油價與阿美分紅。
因此,沙特的戰略轉向並不是突然起意。自2022年10 月起,OPEC+ 推行過第三輪共 200 萬桶/日 的減產,確實在一開始撐住了油價,讓布倫特原油在 2022 年均價達到 101 美元/桶,2023 年也有 82 美元/桶。但隨著時間推移,減產的效果逐漸消退。
更致命的是,減產的成本太高。沙特一國就承擔了高達200 萬桶/日 的減產份額,不但眼看著市場份額被競爭對手搶走,還要忍受其他成員偷偷超產。這讓利雅得越來越不滿,聯盟內部矛盾也因此加劇。
在這種情況下,沙特選擇推動恢復產量,不僅能挽回失去的市場份額,還能藉此測試各國的真實產能,為未來重新談判配額做準備。
不過,研究機構指出,沙國2024年已同時出現財政與經常帳「雙赤字」,若油價低迷持續,未來三年公共債務恐再多出約1000億美元;官方數據顯示2024年公共債務已增至逾3240億美元。
阿美今年股息預計下調約三成,代表政府與PIF分別少拿約320億與60億美元;在政府收入結構中,石油去年的占比仍高達62%,2025年總收入預估將再下降約3.7%。
儘管短期承壓,沙國仍受惠於較低的債務占GDP比與市場對其信用的信心。不過,PIF基金計畫把年度投資額自2025年至2030年提高至700億美元,因此持續加大債券與貸款融資;沙國政府與多家國營、準國營機構今年也已大舉發債。標普最近把主權評級由A上調至A+,但也警告若油價持續不利、且以債務支撐投資的力度過大,評級面臨下調風險。
對美國而言,油價下跌直接衝擊了其力推的「能源主導」戰略。WTI原油在上週五跌至每桶61美元左右,這比許多美國頁岩油公司在德州開鑿新井所需的盈虧平衡價大約65美元還低。也就是說,現在每鑽一口井,可能就是賠本生意。相較之下,沙烏地阿拉伯的生產成本僅3-5美元/桶,俄羅斯為10-20美元/桶。
再加上貿易戰帶來的成本上升更是雪上加霜。自美國對進口鋼鐵加徵25%關稅後,鑽井所需的鋼管價格暴漲約三成。低油價加高成本,讓美國油商開始「踩剎車」。
投資市場的反應也非常直接。美國主要油氣公司股價大幅重挫,標普能源指數兩天內暴跌16%,其中APA、Diamondback Energy與貝克休斯的股價都跌超過兩成。儘管如此,油價下跌仍可能帶來一絲「民生好消息」美國的汽油價格有望下滑,多少符合特朗普希望降低能源成本的初衷。
相對於美國頁岩油行業的低迷,歐洲反倒迎來短暫的舒緩。隨著油氣價格下滑,歐洲各國期待這波下跌能減輕高昂的能源開支,尤其是天然氣價格已降至半年來低點。對像德國這樣需要在夏天提前儲備大量天然氣以迎戰寒冬的國家來說,這是一個意外的「補血窗口」。歐洲企業也能藉此降低營運壓力,稍微喘口氣,特別是在俄烏衝突造成能源進口受限的背景下,這波跌勢反而被視為利多。
然而,中東產油國就沒那麼樂觀了。沙烏地固然主導戰略,但大多數OPEC+成員仍需面對現實:低油價雖能施壓對手,卻也可能反噬自己。
延伸閱讀:
OPEC的由來和發展史|它做過哪些事?
早在 1859 年美國發現石油開始,石油開採量就不斷增加,至今過了一百多年,石油仍然壟斷著全球經濟,產量從 1860 年只有一年 50 萬桶,十年後增加到 2,000 萬桶,到 1920 年到了 4.5 億桶,這期間更在中東國家發現大量的石油資源。
而在二戰以前,由歐美領導的石油開採公司幾乎壟斷整個石油市場,甚至有個秘密組織叫「七姐妹」,這個秘密壟斷聯盟的成員包括:
- 新澤西標準石油(美資),就是現在的埃克森美孚
- 殼牌公司(英荷合資)
- 英國波斯石油公司(英資),就是現在的英國石油公司
- 紐約標準石油(美資),後來與新澤西標準石油合併成現在的埃克森美孚
- 德士古(美資),後來被雪佛龍收購
- 加利福尼亞標準石油(美資),就是現在的雪佛龍
- 海灣石油(美資),後來成為雪佛龍的一部分
當時七姐妹把這些中東國家壟斷起來,雖然這些中東國家非常依賴石油出口的收入,但七姐妹為了把成本降低,也想方設法的降低這些國家的稅收支出,讓這些中東國家只賺一丁點錢。
為了反抗歐美國家的霸權地位,於是OPEC成立了
而在二戰以後,全球更加意識到石油的重要性,而這些中東國家也意識到不能再這樣被歐美國家牽著鼻子走,並發現能利用自身擁有大量石油資源的優勢,因此在 1959 年,沙烏地阿拉伯和委內瑞拉達成了一個協定,呼籲中東各國成立一個石油諮詢委員會,來審核這些歐美的石油公司的價格變化,要知道這兩個國家是除了美國和前蘇聯之外,石油產量最大的兩個國家,甚至沙烏地阿拉伯的石油產量約佔 OPEC 的三分之一,足以對世界產生實質影響。
1960 年沙烏地阿拉伯、委內瑞拉、伊朗、伊拉克、科威特 5 個國家在巴格達集合,創建了 OPEC,來討論未來如何擺脫歐美國家的控制,並能對油價產生實質影響。在往後的好幾年,OPEC 也陸續有更多成員國加入,組織的全球石油儲量也趨近於 80%,可見 OPEC 的實力日益擴大。

OPEC 的成立讓這些中東國家從劣勢慢慢轉為優勢,在市場上慢慢有話語權。在 1970 年代,世界經濟正在高速發展,這時歐美非常仰賴石油資源,就算美國和蘇聯增加了石油開採量,還是供不應求,而且當時美國因為越戰而欠下一大筆債,再加上央行的刺激,美國通貨膨脹率一下超過了 5%,英國甚至到了 9.4%。英美實力被削弱的同時,中東國家的石油資源又讓它們在國際上顯得更加重要,於是歐美國家和 OPEC 就形成了鮮明對比。
雖然OPEC是一個聯盟組織,但其實彼此並不和睦
成立 OPEC 的初衷雖然是要得到石油市場的掌控權,但只有在石油受到西方國家威脅時,OPEC 才會聯手起來,其實中東各國通盤還是會為了自身利益著想,就以第一次和第二次石油危機來說,主因都是因為各國要鞏固自身利益。
- 第一次石油危機:1973 年中東國家與以色列發生宗教衝突,美國當時提供武器支援以色列,OPEC 各國非常不滿意美國的行為,於是聯合起來禁運石油到西方。,還記得美國在 1970 年代非常依賴石油嗎?而且當時美國正處於通貨膨脹,所以 OPEC 的這一波禁運操作非常有效,油價從每桶 15 美元飆升到每桶 60 美元(價格經通貨膨脹調整),這就是全球第一次石油危機。
- 第二次石油危機:1979 年伊朗新上任的領袖:霍梅尼行事作風非常蠻橫,手裡又握有大量軍事武器,這些武器還是美國之前為了抗衡前蘇聯而提供給伊朗的。美國擔心會失去伊朗的控制權,於是提供武器給伊朗的鄰國——伊拉克。於是 1980-1988 年兩伊之間發生衝突,而沙烏地阿拉伯也擔心伊朗勢力過大,也支援伊拉克,當時全球石油開採最重要的三個國家陷入衝突,要知道戰爭非常依賴石油,而且還是石油國之間的戰爭,這樣的結果就導致石油產量從每天的 600 萬桶下降至 150 萬桶,供給下降導致油價在 1980 年衝突一爆發就飆升,從原本的 70 美元上升到 140 美元。
非OPEC國家開始研發新技術制衡OPEC
在前兩次石油危機中,沙烏地阿拉伯(簡稱沙特)其實都沒參與到核心戰爭,等於是可以坐收漁翁之利,在這期間沙特一直開採石油,趁著油價飆升還能大賺一筆,這期間的 GDP 成長遠遠超越其他中東國家,奠定了新石油霸主的地位。
當然其他依賴石油的非 OPEC 國家開始察覺到,不能再這麼被 OPEC 控制下去了,於是開始想辦法不去依賴中東的石油,譬如不要用石油發電、改用天然氣或核能,甚至用回煤炭,各國還投入數十億美金開發替代能源,當然有的國家也在努力開採新的油田。
這些方法顯然有奏效,在 1982 年開始每桶石油從高點的 140 元降至 80 美元,沙特見狀按耐不住了,呼籲中東各國一起減產石油來抬升油價,但其他國家並沒有聽沙特的話,於是沙特開始自減產量,想靠自己的力量來抬升油價,但是無效,油價在 1985 年還是從 80 美元降至 72 美元一桶。
此時沙特的地位受到威脅,為了鞏固自身利益和霸主地位,沙特這時選擇「增加產量」,向市場投入大量石油來降低油價,在 1986 年這個方法顯然奏效,油價腰斬至 30 美元一桶,此時其他國家的利益明顯受損,尤其是生產成本高的國家基本無法盈利。於是其他國家紛紛配合沙特,開始減產石油來提升油價,沙特也算是保住了 OPEC 大哥的地位。
往後四十年間,油價一直處在這個位置(除了海灣戰爭有讓油價短暫飆升),OPEC 的地位也逐漸受到新的能源技術和環保議題所牽制。
延伸閱讀:
以上就是 OPEC 大略的發展史,希望有讓你更加了解 OPEC 的歷史、動機和行為,可以參考下圖過往 70 年的油價的變化。

OPEC 如何制定油價?OPEC Reference Basket
OPEC 為了控制油價,設立了一個非常重要的基準原油價格,叫做「石油輸出國家組織原油價格(OPEC Basket Price)」,簡單來說它是 OPEC 所有成員國的代表性原油品種,如:如沙烏地阿拉伯的阿拉伯輕質原油、伊拉克的巴士拉原油等。然後,通過油價的加權平均值得到計算結果。每種原油的權重根據其產量大小而定。
這個價格對市場分析師來說非常重要,與市場另外 2 個常見原油價格指標「布蘭特原油(Brent Crude Oil)」和「西德克薩斯中質原油(West Texas Intermediate crude oil)」並駕齊驅。
延伸閲讀:
未來OPEC會面臨什麼挑戰?
綠色能源的發展威脅
隨著新技術被開發,再加上各國致力於研究綠色能源,比如:太陽能、風能等可再生能源來取代石油,OPEC 的地位越來越受到威脅。
在全球經歷那麼多次石油危機後,高油價已經「逼」到一些石油進口國和產業開始尋找能取代石油的能源,最明顯的例子就是「電動車產業」,電動車產業已經不再使用石油作為能源,而且國際大型車廠也已經在採用「混合動力」來降低石油的使用率,未來石油的需求只會持續下降,這對仰賴石油的 OPEC 來說肯定是很大的潛在威脅。
美國頁岩油產量增加:美國也有微型 OPEC!
美國早在 21 世紀開始用「水力壓裂技術」來鑽取石油,這個技術能大大提高提煉原油的效率和產量,大大減少了對OPEC進口石油的依賴。而且美國沒有把技術開放給國際,因此美國的產能開始超越 OPEC,在 2019 年美國已經成為主要的石油輸出國,而當時產量的提升造成石油價格下跌,這當然會威脅到 OPEC 的地位和獲利。其他國家也在加大非常規油氣資源的開採力度,這將進一步分散OPEC在石油供給市場的壟斷地位。
美國石油公司在經歷了一系列的大并購后,終於沉澱出了4大煉油巨頭,也被稱爲「微型 OPEC」。因爲這4大煉油巨頭壟斷了美國至少40%的煉製汽油和柴油,同時在美國内部也是協調增產、減產的領頭羊。這4大煉油巨頭為:
- Marathon Petroleum
- PBF Energy
- Phillips 66
- Valero Energy
這4大煉油巨頭有可能進一步分散 OPEC 在國際油需上的話語權及公信力。
內部利益分歧加劇
隨著油價波動和地緣政治因素的影響,OPEC成員國之間的矛盾和分歧可能加劇。各自追求本國利益最大化,難以達成長期穩定的減產協調,將削弱OPEC的定價能力。歷史上就發生過幾次分歧,上文以提及因此不再贅述。
地緣政治風險
中東地區長期動蕩不安,一旦戰爭沖突加劇,OPEC多個產油大國的石油設施和出口將受到嚴重衝擊,石油供給中斷將令整個國際能源市場陷入動蕩。2024年4月油價的推升部分原因也是因爲中東衝突(以巴戰爭)導致大量國際航運繞道。
如何查看OPEC最新消息?
OPEC 有自己的官方網站,裡面會釋放 OPEC 所有的消息,包括組織架構、願景、歷史資訊等等,當然也包括最新消息。
若想查詢最新消息,只要從首頁的菜單點「Media Centre」選「Press Release」,就可以看到 OPEC 有新到舊的資訊了。

OPEC對全球市場的價值和壞處有哪些?
OPEC對全球市場的好處
像 OPEC 這樣的組織在全球市場上有 2 個優勢。
首先,OPEC 能促進成員國之間的合作,幫助它們彼此降低政治敵意。
再來,成立 OPEC 的主要目的是為了穩定石油的產量和價格,所以 OPEC 能一定程度的對其他國家產生一些影響,譬如在與美國協商時更有話語權。
OPEC對全球市場的壞處
OPEC 這個組織成立的初衷雖然是好的,但是 OPEC 成員國的石油儲存量佔全球 80% 以上,足以掌握全球經濟命脈,這代表 OPEC 某種程度上擁有很大的權力。
另外,近年來 OPEC 有強烈的動機要把油價維持在高水平,同時要保障它在全球市場的份額,基於這個目的,OPEC 很有可能會透過各種手段來影響全球經濟。
總結
簡單總結一下,OPEC 是中東數個國家為了管理全球的石油市場而成立起來的組織,當中成員國來來去去,現在 OPEC 擁有 12 個成員國,其中以創始國家之一——沙烏地阿拉伯擁有最大的話語權。
OPEC 每兩個月會召開部長級聯合監督委員會議,每半年會召開一次部長會議,主要目的是討論石油市場的前景以及評估未來不確定性,以穩定油價。
而 OPEC 成員國的石油儲量加總起來,大約佔了全球的 80%,在市場上相當有話語權,它們增產或減產石油都會帶來深遠影響,簡單來說,當 OPEC 決定減產石油,油價會被抬升;當 OPEC 增產石油,油價會下降。
但是,OPEC 未來會面臨很多挑戰,譬如其他非 OPEC 國家正在挖掘新油田,還有開發替代能源,來降低對 OPEC 的依賴,這對 OPEC 來說無疑是很大的威脅。
話雖如此,OPEC 在全球還是有主導地位,只要未來還需要石油的日子裡,只要石油還未被其他能源取代,OPEC 還是有話語權,所以短期內 OPEC 的行為還是會受到市場關注,建議投資人還是要時刻關心石油市場的表現,來確保自己投資績效能穩定成長。
免責聲明
此文章內容僅作為教學、分享及參考的用途,而非專業的投資建議。由於個人的情況及需求不同,你可以咨詢你的理財規劃師,以取得專業的建議。







