人寿保险是什么?你不在了,家里还有一笔钱可以承担房贷、孩子的学费和日常开销。可是国家银行(BNM)副总裁中指出,以总人口计算,马来西亚只有 40% 至 50% 的人有人寿保障,大约每 5 个人只有 2 个。
到底人寿保险是什么?是必须要买的保单?保障什么?这笔钱怎么算、每个月要缴多少保费、出事之后多久拿得到?读完你就能看懂一份人寿保险保单在卖什么。
人寿保险是一份合约:你按期缴保费,保险公司在你身故或完全永久残疾时,把约定的保额赔给受益人。部分类型另带储蓄或投资成分。
本文重点
- 定期寿险只保一段时间,没有现金价值;终身、储蓄型和投资连结型才有现金价值,保费也高得多
- 以 FWD i-FlexCover 官方报价器为例,死亡或完全永久残疾保额 RM 100,000,每月保费显示为 RM 63.10(读取日期 2026年9月30日,年龄条件待核实)
- 一份保额 RM 39,000、每年缴 RM 12,224.50 的投资连结保单,身故基本赔偿是 RM 53,820 加账户价值,这类产品的主要功能是储蓄与投资,身故保障相对较低
人寿保险是什么?跟医药卡、重疾险、意外险有什么不同
人寿保险保的是你的生命价值,被保险人身故或完全永久残疾(Total and Permanent Disability,TPD)时,保险公司一次性赔付约定的保额。
LIAM(马来西亚人寿保险协会)说明人寿保险的机制是风险共担。很多人把保费放进同一个资金池,由保险公司管理,谁出事就从池里赔。所以你缴的保费不会存起来留给自己用,定期寿险到期没出事,保费就不会退还,这一点和储蓄不同。
不少读者会把人寿保险和医药卡搞混。两者差别在于,人寿保险赔一笔约定的钱,医药卡按实际医疗账单赔。
下面这张表整理四种常被混淆的保险:
| 保险类型 | 主要保什么 | 什么时候赔 | 赔给谁 |
|---|---|---|---|
| 人寿保险 | 身故、完全永久残疾 | 出事后一次性赔付约定保额 | 身故时赔给受益人, TPD 时赔给你本人 |
| 医疗保险 (医药卡) | 住院、手术等医疗费用 | 产生医疗费用后, 按账单和保单限额赔付 | 医院或你本人 |
| 重大疾病保险 | 确诊约定的重大疾病 | 确诊并符合条件后一次性赔付 | 你本人 |
| 个人意外保险 | 意外导致的身故、伤残、 住院收入 | 意外发生后 | 你或受益人 |
现实中,很多计划会把几种保障打包卖。例如 FWD i-FlexCover 官方页面显示,它的基本保障是死亡或完全永久残疾,同时附带意外身故或完全永久残疾(保额为基本保额的 2 倍)、公共交通工具或马来西亚境外意外身故(3 倍)以及每天 RM 250 的意外住院收入。买之前要看清楚保单里到底包了哪几项,不能只看名字里有没有「人寿」两个字。
延伸阅读:
- 医疗保险是什么?马来西亚医药卡新手完全指南,要注意什么?
- MediAsas 是什么?马来西亚政府医药卡保费、保障全解析(2026)
- MySalam 是什么?如何申请?条件、查询方式、怎样 Claim?B40医疗保险
- KWSP i-Lindung 是什么?值得吗?EPF保险低至RM4,教你如何买!
- PA意外保险是什么?马来西亚 2026 意外保险完整指南:保什么、多少钱、还需要买吗
人寿保险保什么?不保什么
标准的人寿保险保两项:被保险人身故,以及完全永久残疾(TPD)。其他保障,例如重疾、意外身故加倍赔付、住院收入,都要看保单有没有另外附加。
身故赔偿是核心。不论是意外还是疾病导致的自然死亡,只要保单有效、没有落入除外情况,保险公司就会赔付。自然死亡的细节放在后面的赔偿章节说明。
完全永久残疾(TPD)指被保险人因疾病或意外,永久丧失工作能力或自理能力,具体定义以保单条款为准。很多保单的 TPD 赔偿是从保额里预支,赔付之后身故保障就相应减少或终止,买之前要问清楚这一点。
附加保障是保单可以另外加购的项目,常见的有重疾、意外身故额外赔付、住院收入和保费豁免。附加保障通常另外收费,年期也可能比基本保障短。
至于不保什么,LIAM 的入门资料列出了几个关键条款:
- 自杀条款:保单生效后一段时间内自杀,通常不赔偿全额保额,LIAM 的说明是一般为 1 年
- 争议期:保单生效超过 2 年之后,保险公司一般不能再以投保时的问题为由质疑保单有效性
- 如实告知:投保时必须完整、如实地披露所有重要事实,否则保险公司可以取消保单或拒赔
以一份真实的投资连结保单为例,附加的意外身故额外赔偿有一份很长的除外清单。保单条款规定,以下情况导致的意外不算在内:
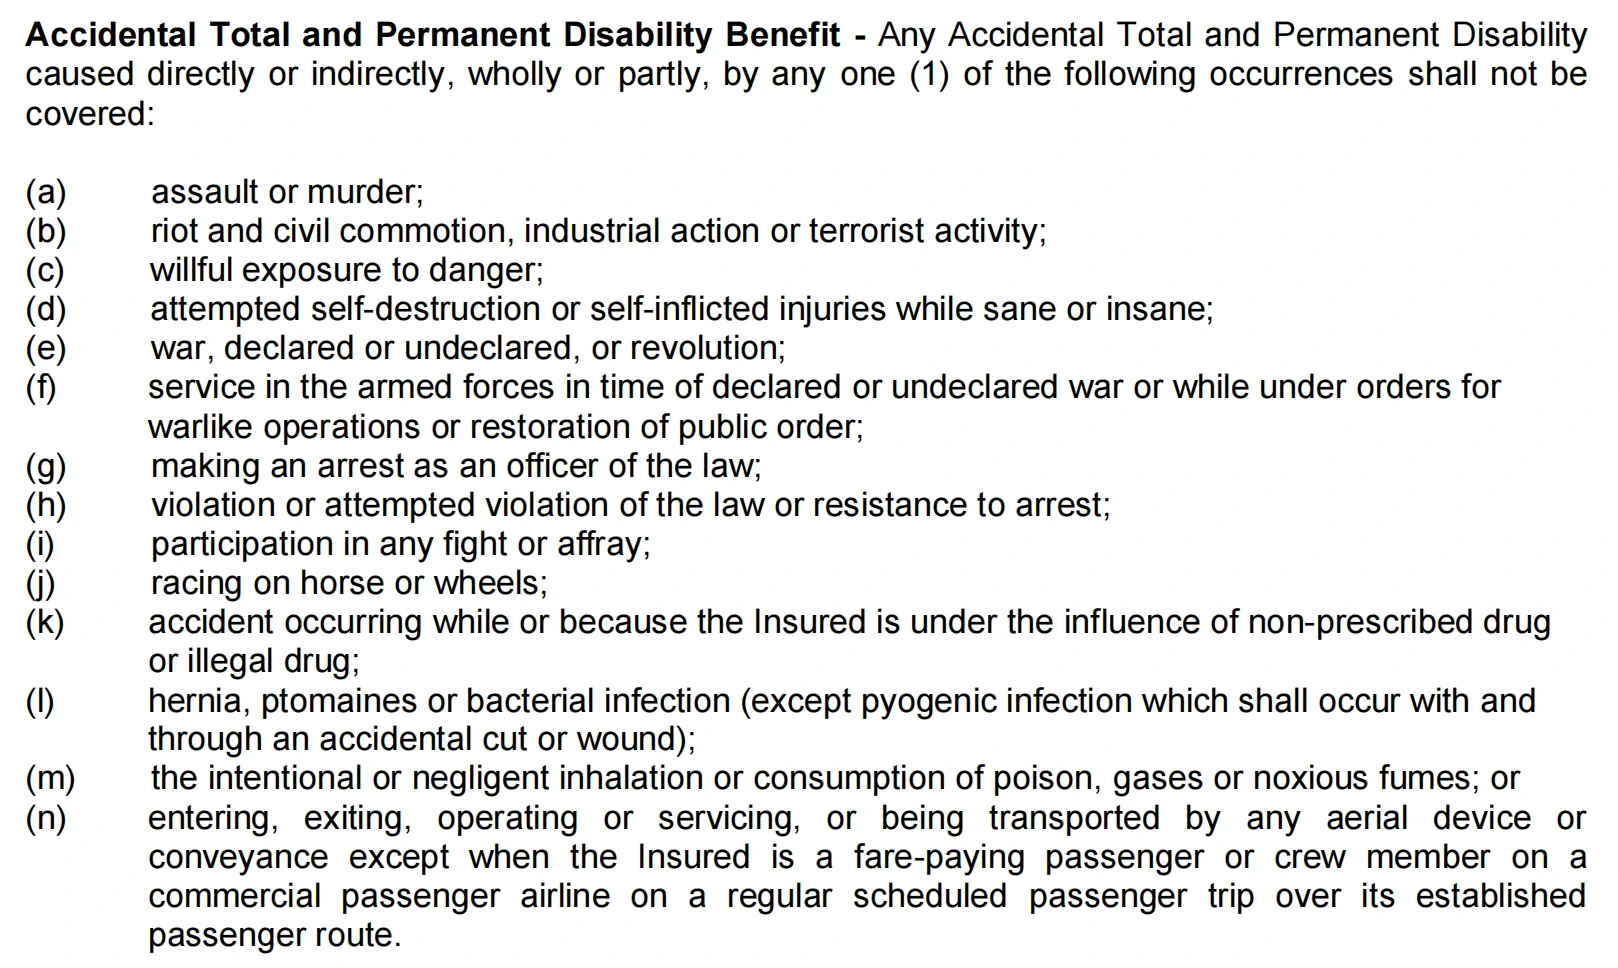
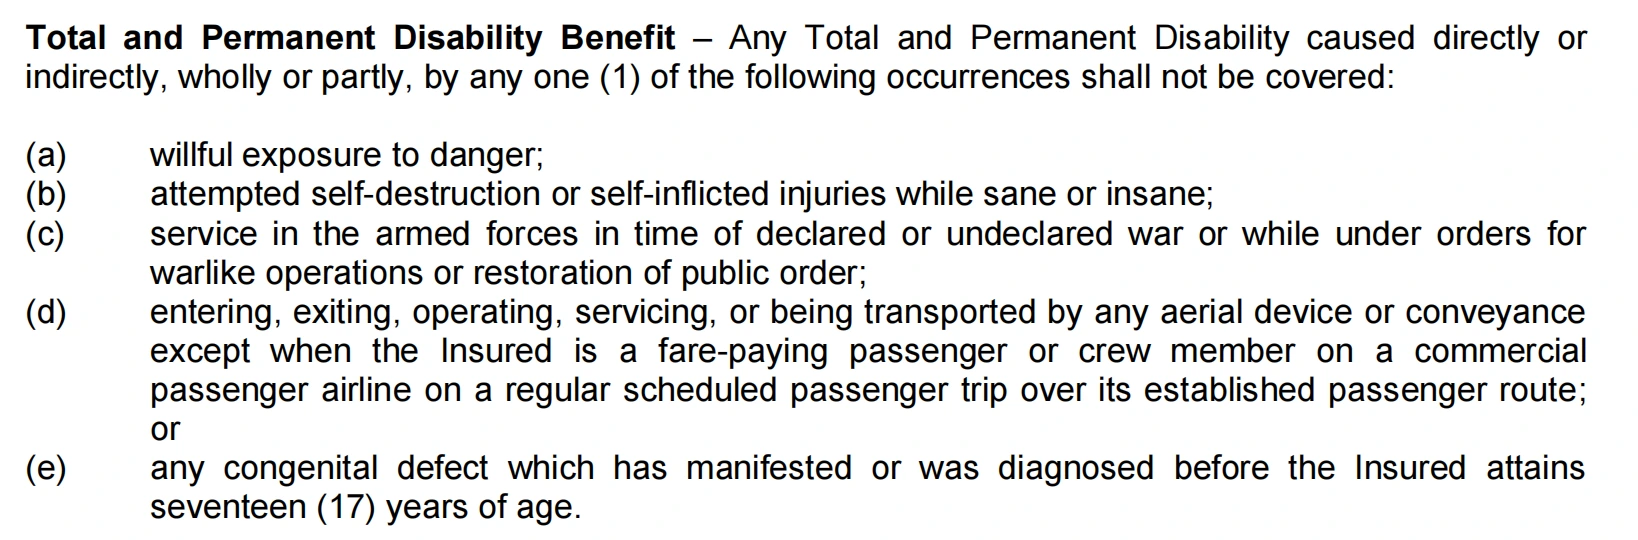
- 遭袭击或谋杀
- 暴动、内乱或恐怖活动
- 蓄意涉险
- 企图自杀或自伤
- 战争或服兵役期间参与战事
- 拒捕或违法行为
- 参与斗殴
- 赛马或赛车
- 酒精、非处方药物或毒品影响下发生的事故
- 搭乘航空器,但以付费乘客身份搭乘商业航班除外
这份清单只针对意外身故的额外赔偿,基本的身故赔偿不受这些除外项目限制,但基本身故赔偿仍有自杀条款和如实告知的限制。不同保险公司、不同计划的除外项目不完全一样,买之前一定要读保单条款和产品说明书(Product Disclosure Sheet)。
投保时的如实告知,在马来西亚受《2013年金融服务法令》附表 9 规管。保单条款写明,如果投保时的失实陈述是故意或轻率的,保险公司在保单生效头 2 年内可以取消保单并拒绝所有理赔;如果只是疏忽或无心之过,保险公司可以取消保单并退还已缴保费(附加的意外、住院或残疾保障不适用这项规定),或按法令采取其他补救措施。
马来西亚人寿保险价格:保费怎么算,大概多少钱
人寿保险的保费没有统一价,取决于险种、保额、保障期和投保人的年龄,落差可以很大:FWD 官方报价器上 RM 100,000 保额的定期寿险显示每月 RM 63.10,而一份投资连结保单的年缴保费是 RM 12,224.50。
先看定期寿险的实际报价。
SSF 在 2026年9月30日使用 FWD i-FlexCover 官方报价器,选择男性、依序切换保额,得到的每月保费如下:
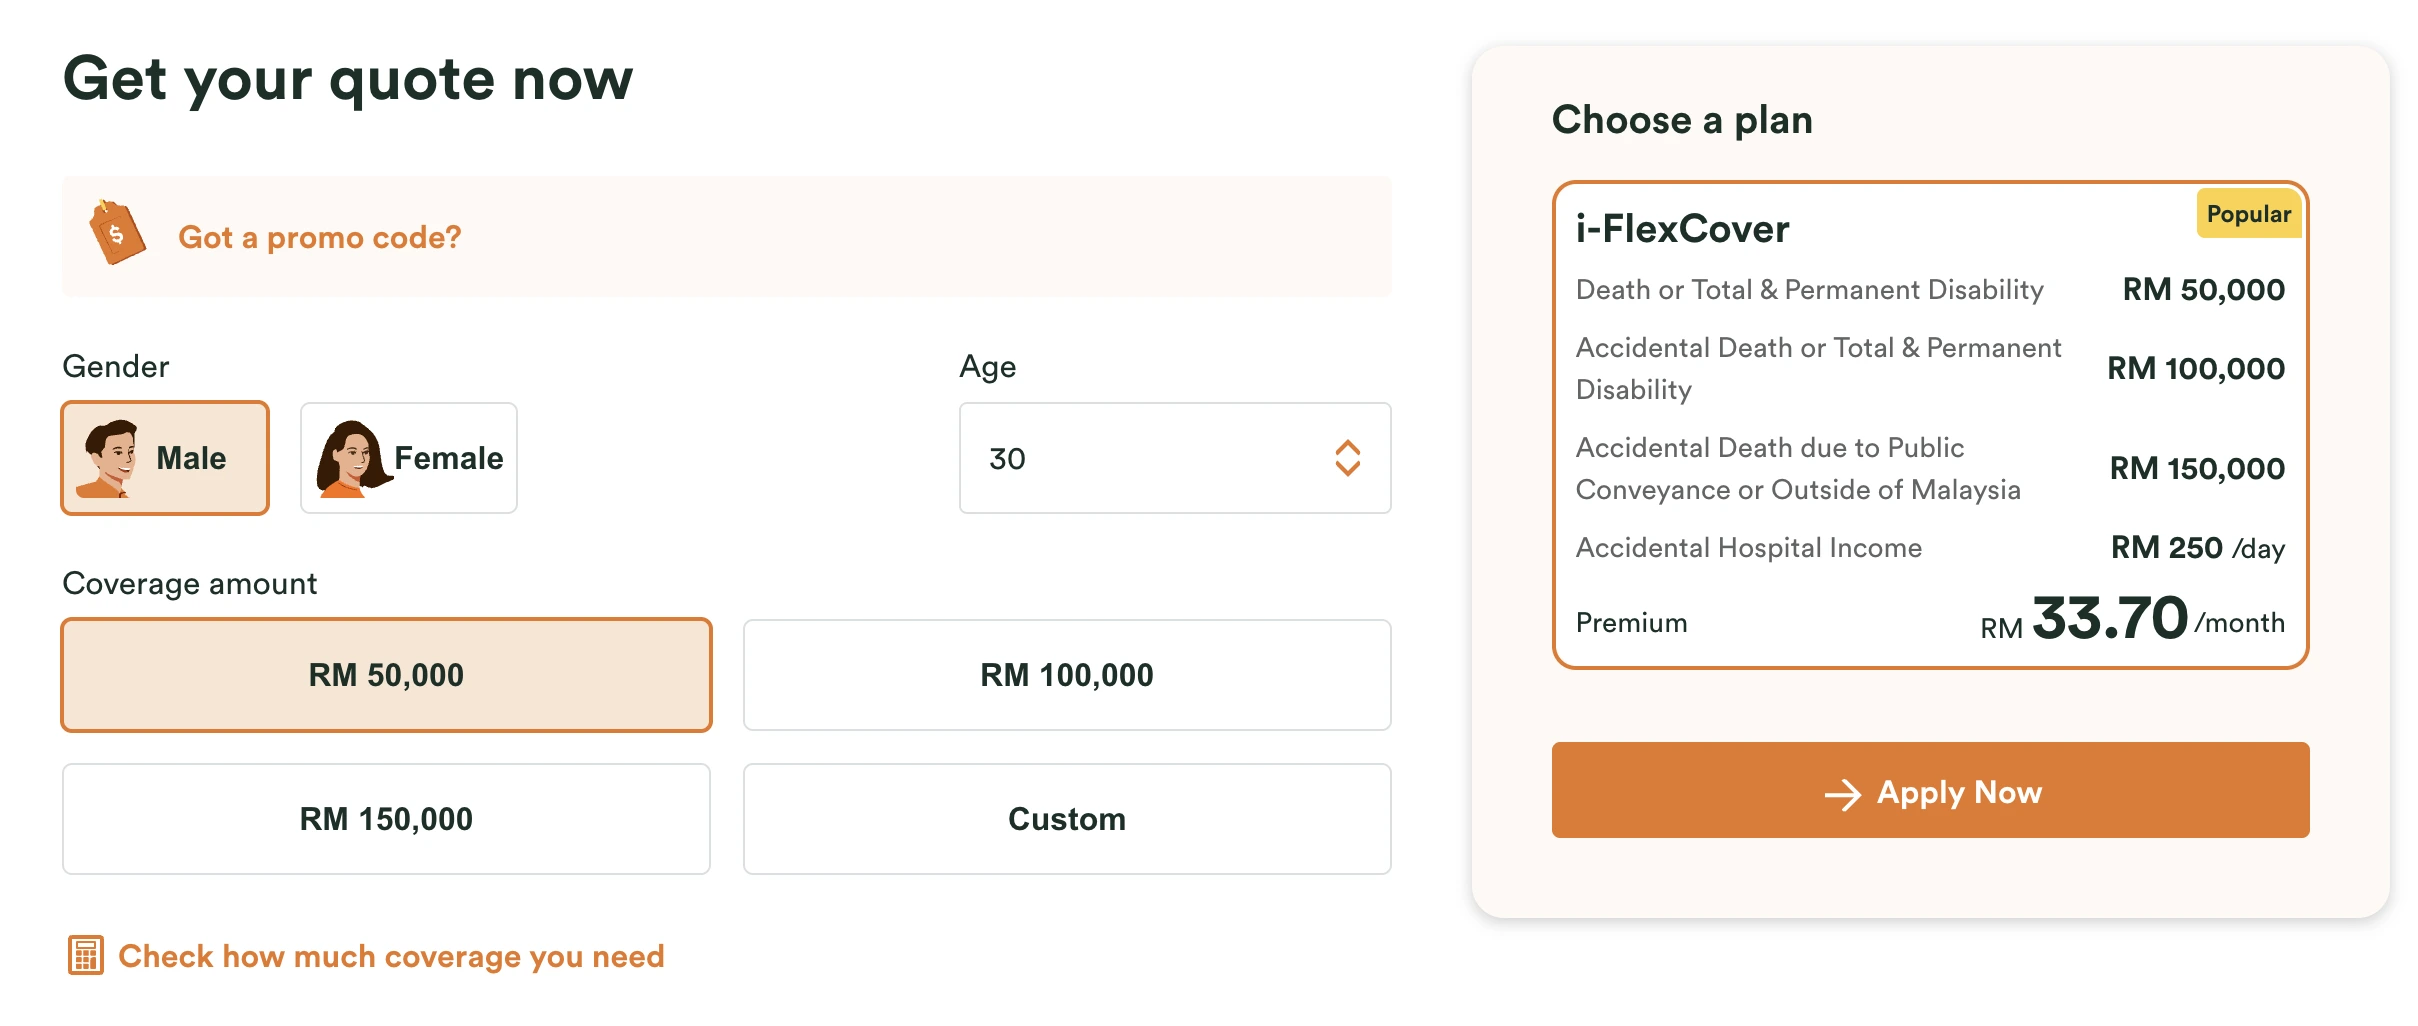
| 死亡或 完全永久残疾保额 | 意外身故或 完全永久残疾保额 | 每月保费 |
|---|---|---|
| RM 50,000 | RM 100,000 | RM 33.70 |
| RM 100,000 | RM 200,000 | RM 63.10 |
| RM 150,000 | RM 300,000 | RM 92.50 |
以上三档都附带每天 RM 250 的意外住院收入。i-FlexCover 是逐年续保的定期险,FWD 官方资料显示起价为每月 RM 3.90 起。
注意: 我们把年龄分别设为 30 岁和 40 岁再读取,报价器显示的保费没有变化,所以上表的数字不能当作特定年龄的价格。
另一个官方例子是丰隆保险(Hong Leong Assurance)的 Term Cover 10:10 年期,提供最高 RM 300,000 的人寿和全残保障,可在无需核保的情况下选择续保,每月保费为:
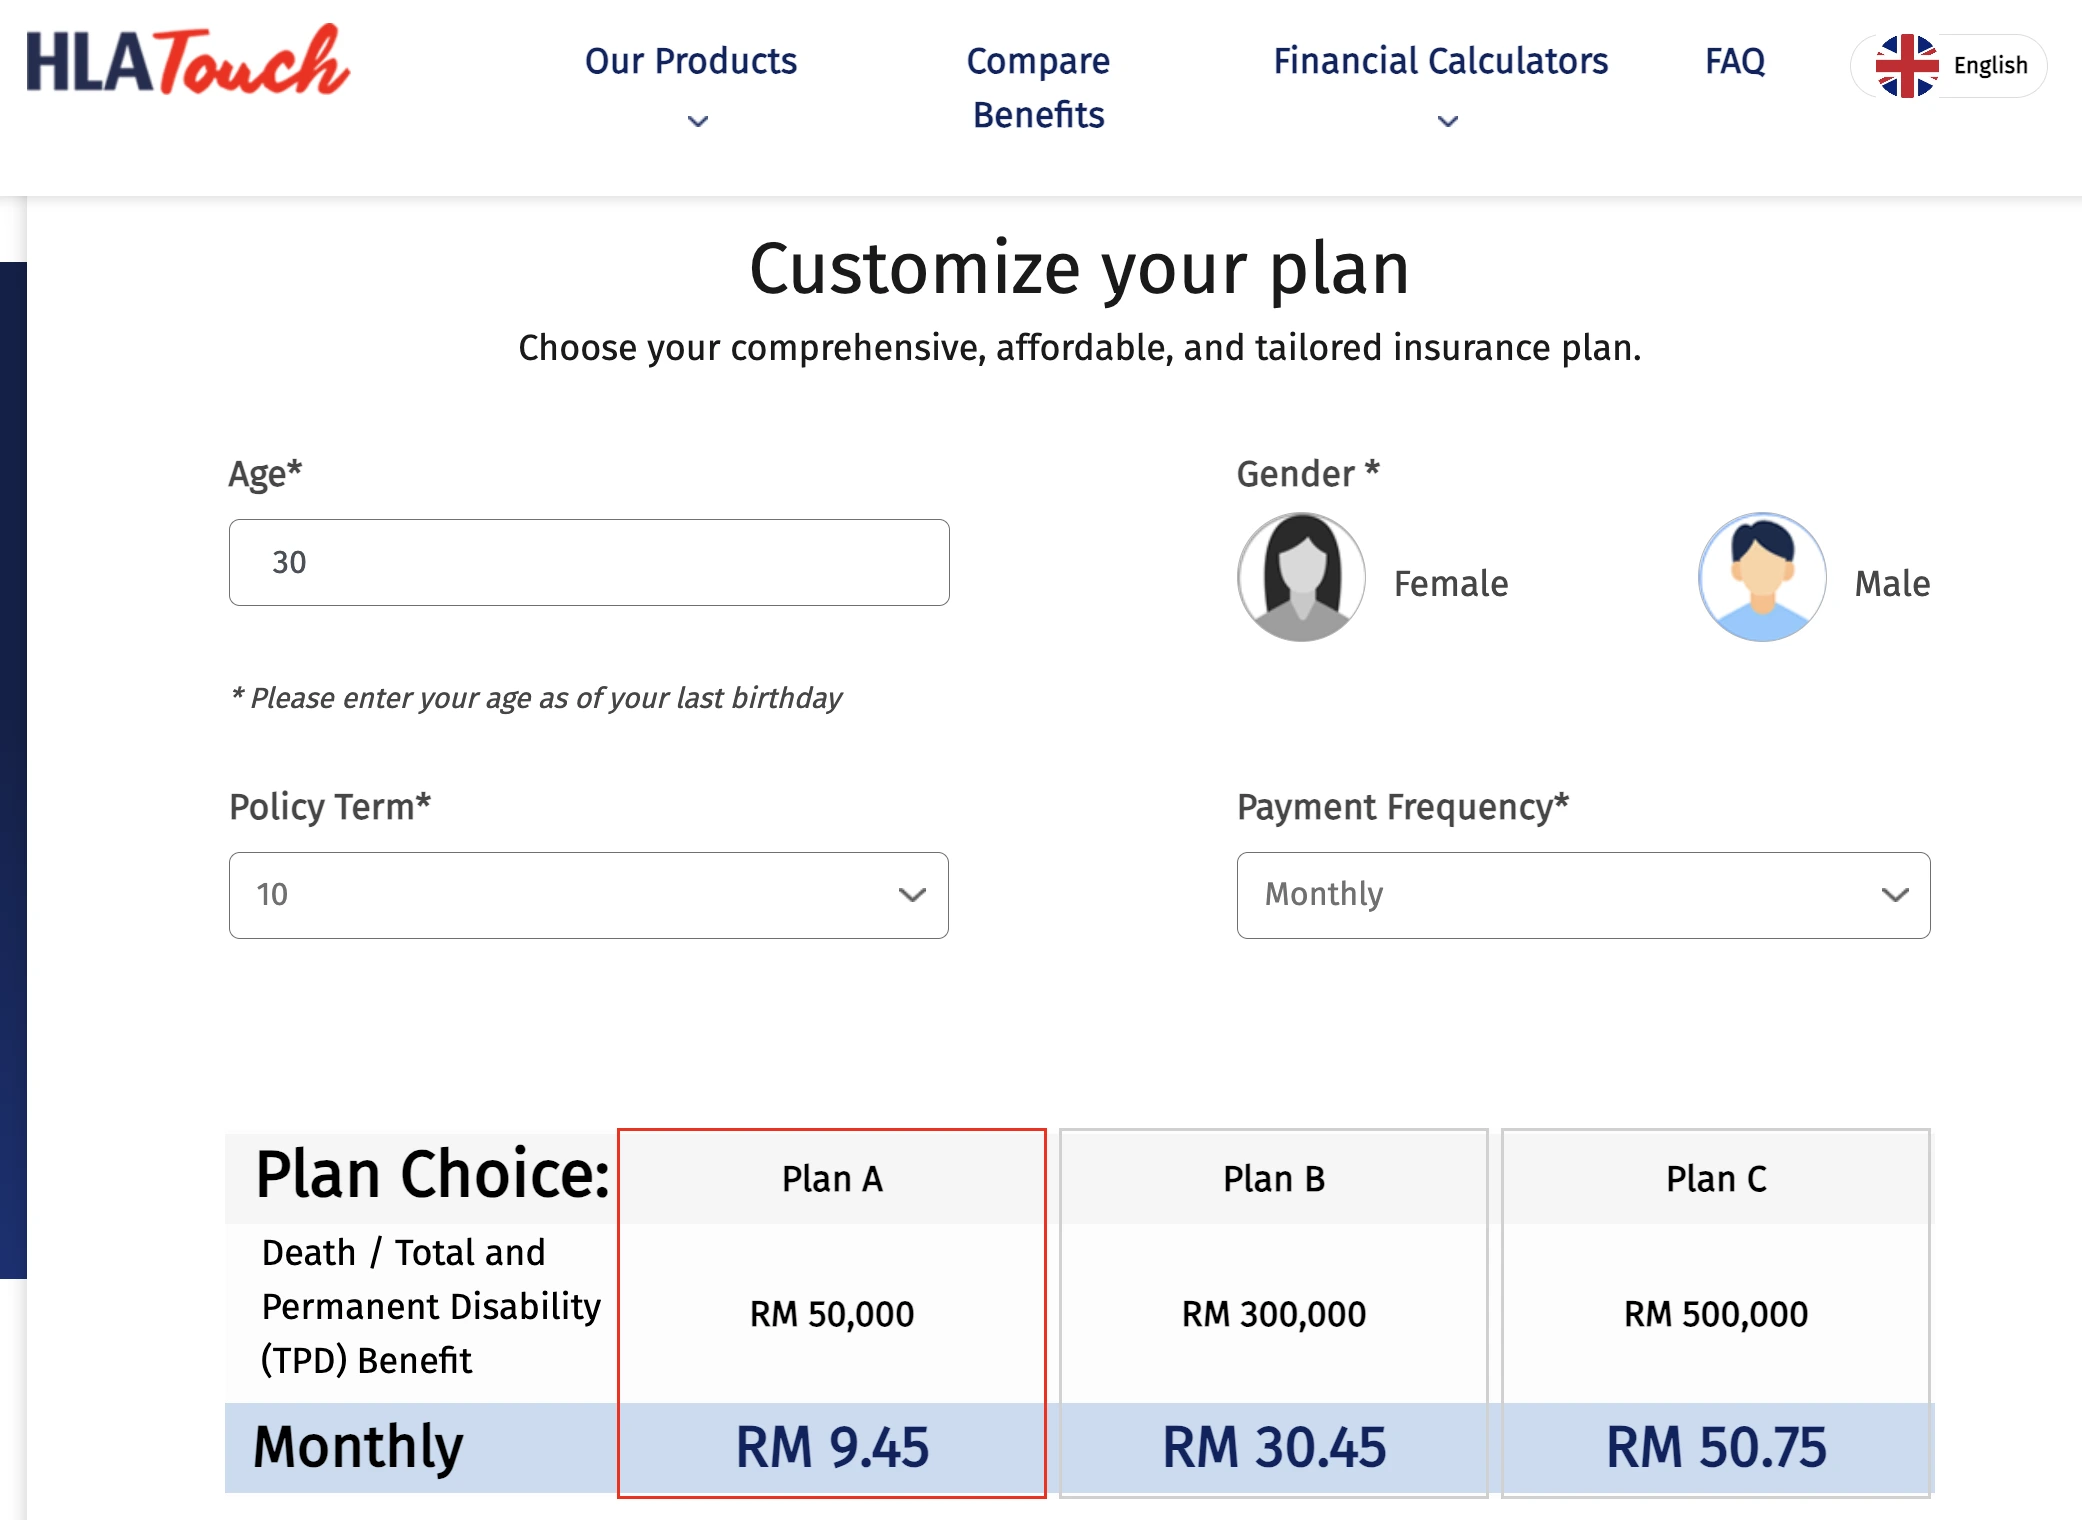
| 年龄 (男性,非吸烟者) | RM 50,000 | RM 300,000 | RM 500,000 |
|---|---|---|---|
| 30 岁 | RM 9.45 | RM 30.45 | RM 50.75 |
| 40 岁 | RM 18.29 | RM 83.48 | RM 139.13 |
| 50 岁 | RM 41.04 | RM 219.98 | RM 366.63 |
所以说,越年轻的时候投保,供款会越小,后期负担没那么重。
终身、储蓄型和投资连结保险的保费怎么看?
终身、储蓄型和投资连结保险的保费没有固定价格。这几类产品的保费要由保险代理人按你的年龄、保额、缴费年期和产品组合出具利益说明书(Benefit Illustration),才看得到实际数字。
一般来说,它们的保费明显高于定期寿险,因为保费里有一部分用来累积现金价值或买入基金单位。
以 Allianz UltimateLink 终身保险为例,男性、30岁、非吸烟、标准健康、保额 RM 100,000 的终身寿险,保到70岁和100岁,年保费是 RM 1,200;保到100岁是 RM 2,268。
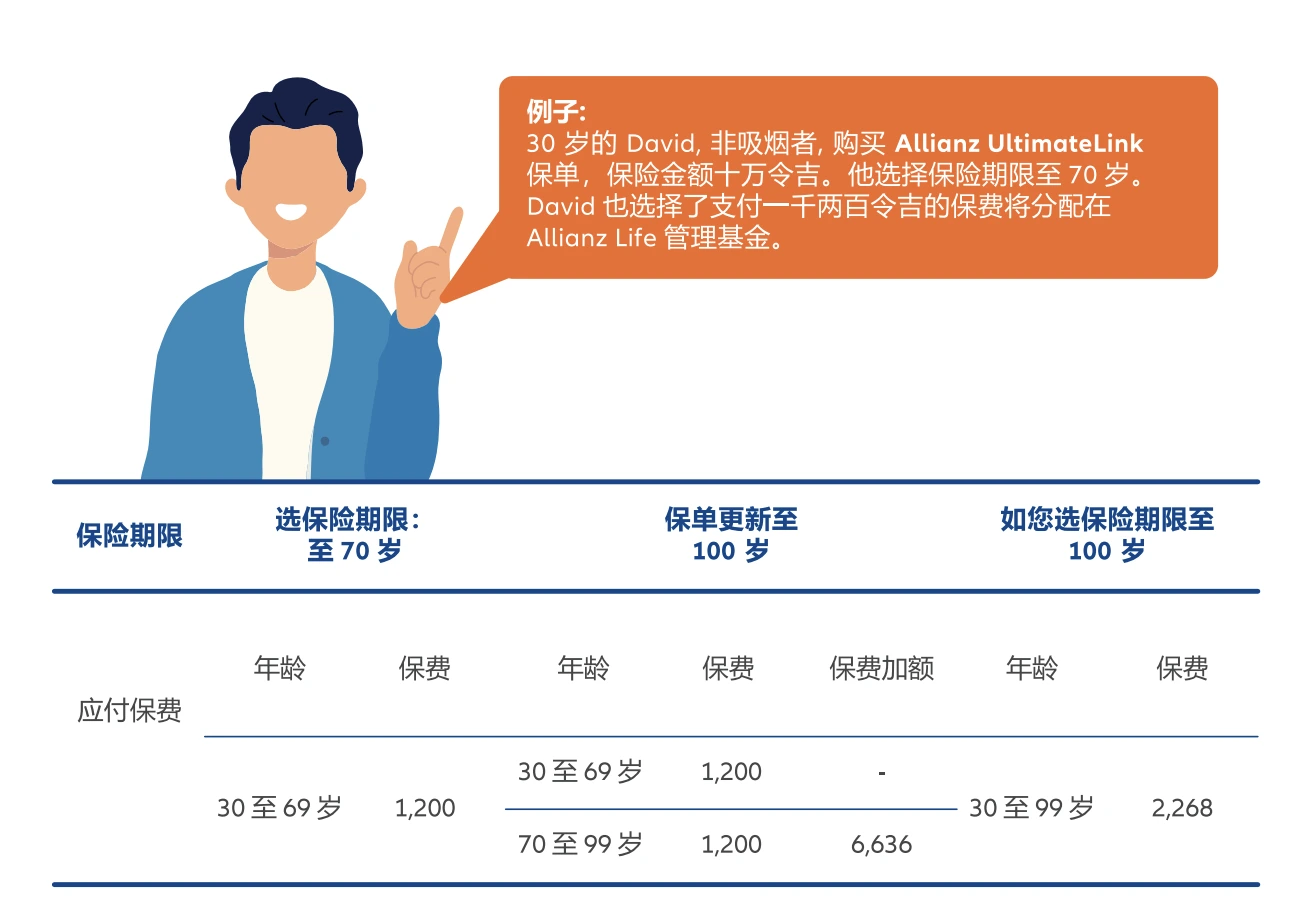
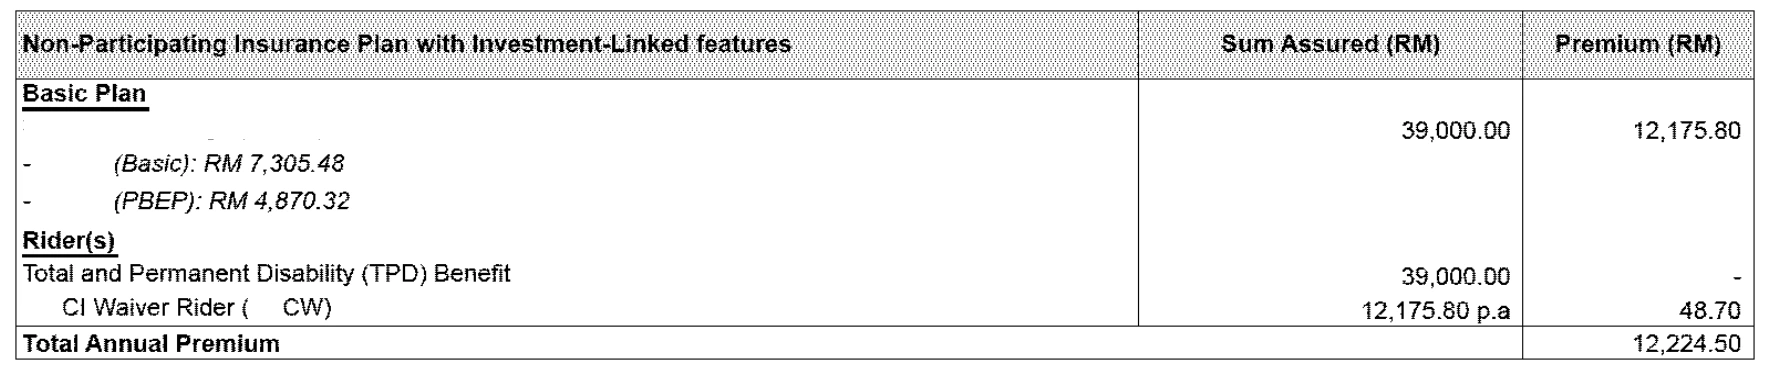
投资连结保险的保费差距更大。SSF 手上的一份示例投资连结保单为例:
| 项目 | 内容 |
| 保额(Face Amount) | RM 39,000 |
| 保障期与缴费期 | 保障 20 年,缴费 8 年 |
| 每年应缴总额 | RM 12,224.50 |
| 身故基本赔偿 | 保额的 138%(RM 53,820)加账户价值 |
把前后对照,每年保费约相当于基本身故赔偿的 23%,而前面 FWD 定期寿险 RM 100,000 的保障,每年保费约 RM 757(RM 63.10 × 12)。
投资连结保单的保费有一部分买基金单位,另一部分支付保障和费用,所以身故保障相对保费偏低,期满时则有账户价值可以领取,账户价值随基金涨跌,不保证。
因此,不能和纯保障的定期寿险直接比较,两者买的东西不同,不能只看保费高低。
哪些因素决定保费
同一份保额,保费会因为下面几个因素而不同:
- 年龄:投保时越年轻,保费通常越低。逐年续保的产品保费会随年龄逐年调整
- 性别与健康状况:核保时会看病史、家族史和体检结果,健康风险较高可能加费,甚至被拒保
- 吸烟状况:吸烟者的保费通常高于非吸烟者
- 保额:保额越高,保费越高
- 保障期:保障年期越长,累计保费越高。定期寿险有 5 年、10 年、20 年、30 年等选项
- 险种:定期寿险只买保障,保费最低;终身、储蓄和投资连结型里有储蓄或投资成分,保费高出许多
- 缴费方式:年缴、半年缴、季缴和月缴都有对应的保费费率,选择哪种缴费频率会影响每期金额
保费占收入的多少比较合理
没有官方规定的比例。一般上,保费应该占收入的 6% 左右,例如月收入 RM 5,000,每月保费不超过 RM 300 。其他机构和行业文章也提过 10% 至 15% 等不同数字,各家标准不一,最终要看你的现金流、已有的医疗和其他保障,以及保费能否长期稳定缴付。
投资连结型的保费不能和定期险直接比较。 SSF 团队成员的示例保单每年缴 RM 12,224.50,其中 RM 4,870.32 的 PB Enhancer 保费主要用来买基金单位,基本保费用来支付保障和保单成本。同样的 RM 100,000 级别保障,定期险每年约 RM 757(RM 63.10 × 12,年龄条件待核实),差距为什么这么大,后面的投资连结案例会拆开来看。
人寿保险有几种?定期、终身、储蓄型和投资连结怎么分
马来西亚常见的人寿保险有四种:定期寿险、终身寿险、储蓄型(Endowment)和投资连结保险(Investment-linked Policy,ILP),此外还有年金和房贷保险。
定期寿险(Term Life Insurance)
定期寿险只在约定的期限内提供保障。期限内被保险人身故或完全永久残疾,保险公司赔付保额;期限结束时人还在,合约终止,保费不退。因为只买保障,没有储蓄成分,所以定期寿险的保费在几种险种中最低。
期限的选择有几种:固定年期(例如 5 年、10 年、20 年、30 年),或者逐年续保。逐年续保的产品每年保费会随年龄调整,固定年期的产品保费在期限内通常保持不变。定期寿险一般没有现金价值。
定期寿险最常见的是三种:
- 逐年续保型,起始保费低,每年随年龄上调,自动续保
- 固定保费型,在 10、15 或 20 年内保费不变,续保时保费通常会大幅调高
- 递减型(常见于房贷保险 MRTA),保费不变,保额逐年下降,配合房贷余额递减。
- 另外有保费退还型,期满时退回已缴保费,保费比一般定期寿险高。
终身寿险(Whole Life Insurance)
终身寿险提供终身保障,只要保单有效,无论几岁身故,保险公司都会赔付。保费在缴费期内缴纳,有的需要缴到终身,有的限定缴费年期(例如缴 20 年)。因为保险公司一定会赔付,加上保单会累积现金价值,终身寿险的保费比定期寿险高出许多。
现金价值是保单累积出来的一笔金额,你退保时可以取回,也可以用来贷款。一般要缴付一段时间之后才会有现金价值,LIAM 的说明是通常在缴费满 3 年之后。
终身寿险有几种?
按有没有分红来分。分红型(Participating)的保费最高,除了保证现金价值,还有每年宣布的红利,投资风险由保险公司承担,红利不保证。
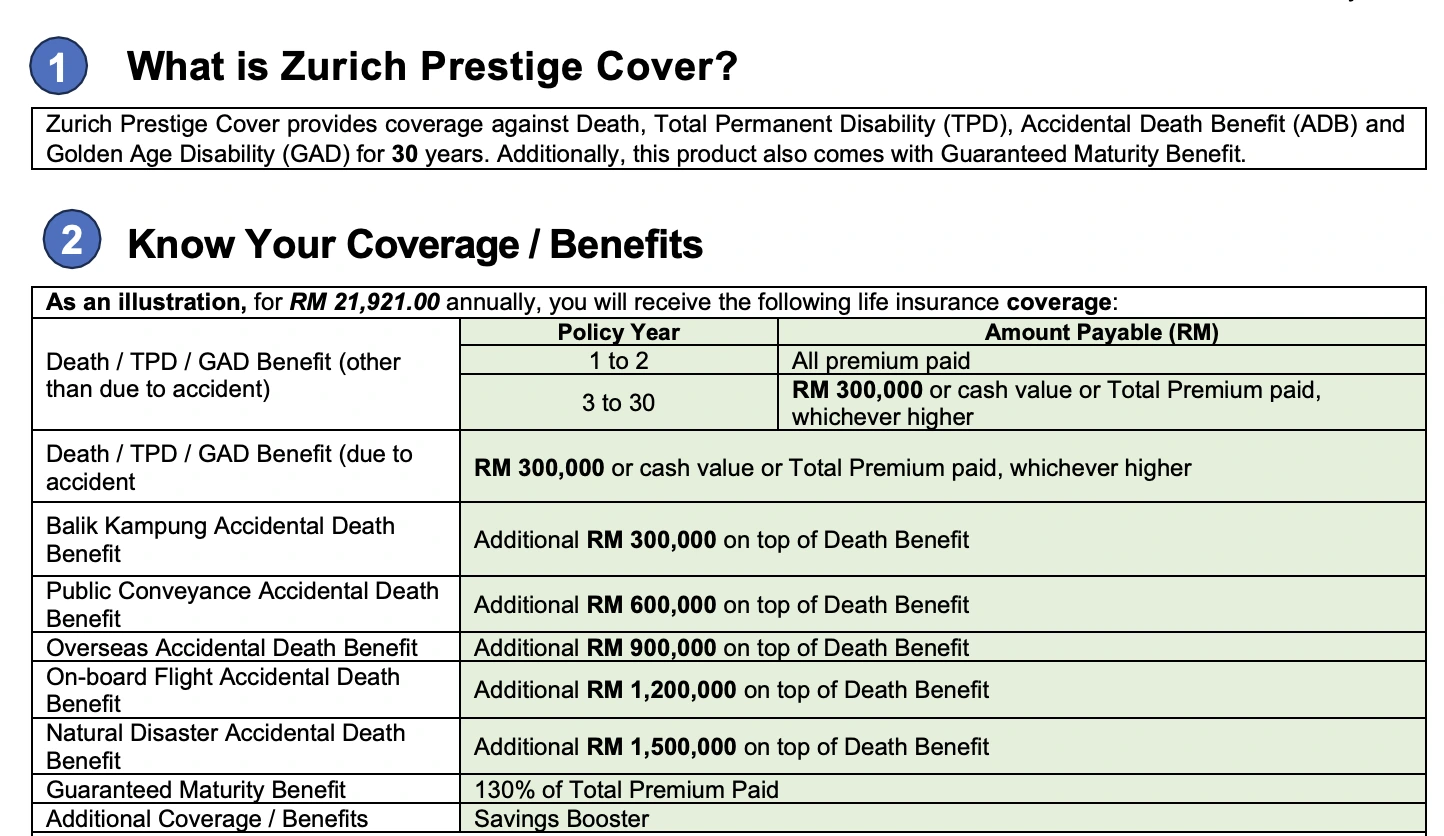
非分红型(Non-participating)没有红利,现金价值增长较慢,但常搭配期满金额,例如 Zurich Prestige Cover 的期满金额是已缴保费的 110% 至 130%,视缴费年期而定 。
回教保险(Takaful)的终身计划则按 Wakalah 模式运作,部分供款进入参与者投资账户。
储蓄型寿险(Endowment)
储蓄型寿险把保障和储蓄结合在一起:保单期满时,被保险人仍在世,保险公司支付约定的期满金额;期间身故,则支付身故赔偿。适合的人是看重期满能拿回一笔钱、能接受较高保费和较低身故保障的读者。期满金额包含保证部分和非保证部分,保证部分才是合约写明一定会给的。
延伸阅读:
投资连结保险(ILP)
投资连结保险把你的保费分成两部分:一部分用来买保障,另一部分买入基金单位。保单的价值随着基金单位价格上升或下跌,所以回酬不保证。LIAM 的说明是,投资连结保单的利益取决于基金的投资表现。
ILP 在保障之外还有基金管理费、保费扣费等成本。以 SSF 团队成员示例保单为例,可选基金的年度管理费从 0.500% 到 1.500% 不等,转换基金费用是 RM 0,保单费用是 RM 0。详细的收费结构和赔偿计算,见文末的投资连结保险案例。
其他:年金与房贷保险
- 年金(Annuity):一次性或分期缴费后,从约定的年龄开始定期领取一笔钱,直到身故,主要用于退休收入
- 房贷保险(Mortgage Reducing Term Assurance,MRTA):保额随房贷余额递减,被保险人出事时清偿房贷,LIAM 的说明是可涵盖死亡、残疾或重大疾病
四种寿险对比
| 项目 | 定期寿险 | 终身寿险 | 储蓄型寿险 | 投资连结保险 |
|---|---|---|---|---|
| 保障期 | 固定年期 或逐年续保 | 终身 | 固定年期 | 固定年期或终身, 视产品而定 |
| 有没有现金价值 | 一般没有 | 有 | 有 | 有 (账户价值) |
| 保费水平 | 最低 | 高 | 较高 | 视产品而定, 通常较高 |
| 保障结束或期满时 | 保障结束, 不退保费 | 保障到终身, 可退保领回 现金价值 | 期满领回 约定金额 | 期满领回账户价值, 随基金涨跌 |
| 身故保障与保费的关系 | 保费大部分 用来买保障 | 保费同时累积 现金价值 | 身故保障 相对保费偏低 | 身故保障相对 保费偏低, 视产品而定 |
| 回酬是否保证 | 没有回酬 | 含保证与 非保证部分 | 含保证与 非保证部分 | 不保证, 随基金涨跌 |
| 适合哪类人 | 想用较低保费 换取较高保障的人 | 想要终身保障, 并能接受较高保费的人 | 看重期满领回, 并接受较低身故保障的人 | 愿意承担投资风险, 并接受前期扣费的人 |
上表最后一行是产品层级的描述,不是针对任何人的建议。买哪一种取决于你的保障需求、预算和风险承受度,你可以咨询理财规划师。
人寿保险值得买吗?好处与坏处
人寿保险值不值得买,取决于有没有人的生活要靠你的收入维持,以及保费占你收入的比重你能不能长期负担。没有依赖者也没有大额负债的人,对身故保障的需求相对较低;有家庭、有房贷的人,需求通常较高。
人寿保险的好处
投保后健康变差,保障一般不受影响
核保通过、保单生效之后,即使你日后确诊疾病,已生效的保障一般不会因此被取消,这是早买的价值之一,等到健康出问题再买,可能面临加费、除外或拒保
收入替代
家庭经济支柱身故时,一笔一次性的赔偿可以维持家人生活一段时间,不用立刻动用积蓄或变卖资产。
清偿债务
房贷、车贷等债务不会因为借款人身故而消失。通常由遗产先偿还,不够时共同借款人或担保人仍要承担。保额可以用来还债,避免家人背负还不起的贷款。房贷保险(MRTA)只能用来还房贷,定期寿险的赔偿则没有用途限制。
子女教育与家庭开销
保额可以留作子女教育费用、日常开销和丧葬费用,,让孩子的学业计划不因为家庭变故而中断。
税务减免
缴付的人寿保险保费可以申请个人所得税减免,上限是 RM 3,000。
通过 EPF 的 Akaun Sejahtera 购买的 i-Lindung 保障计划,同样可以按人寿保险的名目申请减免,上限 RM 3,000。
有几点报税时要留意:
- 减免额以实际缴付的保费为限,不是保额
- 保单如果包含医疗等附加保障,保费里不是每一部分都符合人寿保险减免资格。一般上,保险公司会在年末时把拆分好的保费细则发给你。你按照细则上的明细报税就好了。
- 要保留缴费收据和保单文件,以备 LHDN 查核
赔偿一般免税
各类人寿保险的死亡保险金一般是免税的。
保障成本可以很低
以 FWD 报价器为例,RM 100,000 保额每月 RM 63.10,一年约 RM 757。换成每天的开销,约 RM 2.1,保费门槛比不少人想象的低(依年龄条件核算)。
人寿保险的坏处
保费是长期固定支出
以 RM 63.10 的月缴保费算,缴 20 年约 RM 15,144。这是简化算法,i-FlexCover 逐年续保,保费会随年龄调整,实际累计金额会更高。缴费期可以长达 20 年甚至终身,收入下降时也要缴,断缴会使保单失效。
定期寿险到期没有回报
如果期限内没有出事,缴的保费不会退还,这是定期寿险保费便宜的代价。类似火险,没出事不会退钱,但出事时有保障。想要期满领回,就要改买储蓄型或终身寿险,保费也会高出很多。
保额会被通货膨胀削弱
假设年通胀率 3%,仅作示意,20 年后 RM 100,000 的购买力大约只剩 RM 55,368。固定保额的保单,时间越长,能买到的东西越少,需要定期检视保额够不够。
早期退保通常亏损
终身、储蓄型和投资连结型保单在早期年份的现金价值往往低于已缴保费,中途退保要面对损失。
投资连结保单有前期扣费,回酬不保证
以 SSF 团队的示例保单为例,每年 RM 4,870.32 的保费有 5% 的保费扣费,约 RM 243.52,这笔钱不会进入基金。基金表现不好时,账户价值可能低于你缴的保费。
核保可能加费或拒保
有病史、职业风险较高或吸烟的读者,可能被加费,严重的甚至被拒保。
哪类人比较适合,哪类人比较不适合
| 较适合考虑 | 较不适合考虑 | |
|---|---|---|
| 定期寿险 | 有房贷或家人依赖收入, 想用较低保费取得较高保障 | 想在期满时拿回缴过的保费 |
| 终身寿险 | 想要终身保障, 并能长期负担较高保费 | 收入不稳定、 难以长期缴费 |
| 储蓄型寿险 | 看重期满领回, 并接受较低的身故保障 | 想要高额身故保障 |
| 投资连结保险 | 有长期投资打算, 能接受保费的一部分用于扣费, 也能承受回酬不保证 | 需要保证回酬, 或缴费期内可能中途退保 |
人寿保险应该买多少保额
计算人寿保险保额常见有两种思路:收入倍数法,和从债务、收入替代、房贷、教育费用逐项相加的 DIME 法。两种方法算出来的数字往往不同,业界没有统一标准。
收入倍数法
收入倍数法是拿年收入乘上一个倍数。保额约为年收入的 10 至 15 倍。或者用年收入的 5 至 8 倍再加上所有贷款余额来估算。
DIME 法
DIME 是四个英文字的缩写,把家人在你不在之后需要的钱逐项相加:
- D(Debt,债务):房贷以外的负债和丧葬费用
- I(Income,收入):家人需要靠你的收入维持生活的年数,乘上年收入
- M(Mortgage,房贷):房贷剩余本金
- E(Education,教育):子女未来的教育费用
下面用一个虚构的家庭做示范,数字不代表任何真实读者:年收入 RM 60,000,除房贷外的负债和丧葬费用共 RM 50,000,房贷余额 RM 300,000,子女教育费用预估 RM 100,000,家人需要 10 年的收入替代。
| 项目 | 金额 |
|---|---|
| D 债务与丧葬 | RM 50,000 |
| I 收入替代 (RM 60,000 × 10 年) | RM 600,000 |
| M 房贷余额 | RM 300,000 |
| E 教育费用 | RM 100,000 |
| 合计 | RM 1,050,000 |
RM 1,050,000 约是年收入的 17.5 倍。两种方法之间有 RM 150,000 至 RM 450,000 的差距,这就是为什么保额没有标准答案。
实际计算时,还要扣掉你已有的资产、EPF 储蓄和其他保单的保额,这些都可以用来抵销一部分需求。
比如:
| 项目 | 金额 |
| 合计需求(DIME) | RM 1,050,000 |
| 减:可动用的储蓄和投资 | RM 80,000 |
| 减:EPF 储蓄(假设家人可领取的部分) | RM 150,000 |
| 减:已有的人寿保险保额(个人保单) | RM 200,000 |
| 减:雇主团体保险的身故赔偿 | RM 120,000 |
| 保额缺口 | RM 500,000 |
EPF 储蓄同时是配偶未来的退休金,全数算进来会让家人的退休准备变薄,所以示例里只算一部分。团体保险跟着工作走,离职后通常不再有效,不能当作长期保障。
得出缺口之后,再去用官方报价器查这个保额的定期寿险要多少钱,并回头检查保费占收入的比例是否在你能长期负担的范围内。
示例里的数字只是让你看清计算逻辑,你的实际情况和保险公司的核保规定会影响最终结果,可以和理财规划师一起核对。
人寿保险赔偿:金额、自然死亡、要等多久、什么情况被拒
人寿保险的赔偿金额等于保单载明的保额,加上合约约定的其他利益,再扣除欠缴的保费和保单贷款。实际赔多少要看你的保单种类,示例保单里的算法可以帮你看清楚这些项目是怎么叠加的。
赔偿金额怎么算
以 SSF 的投资连结示例保单(保额 RM 39,000)为例,被保险人身故时,保险公司支付:
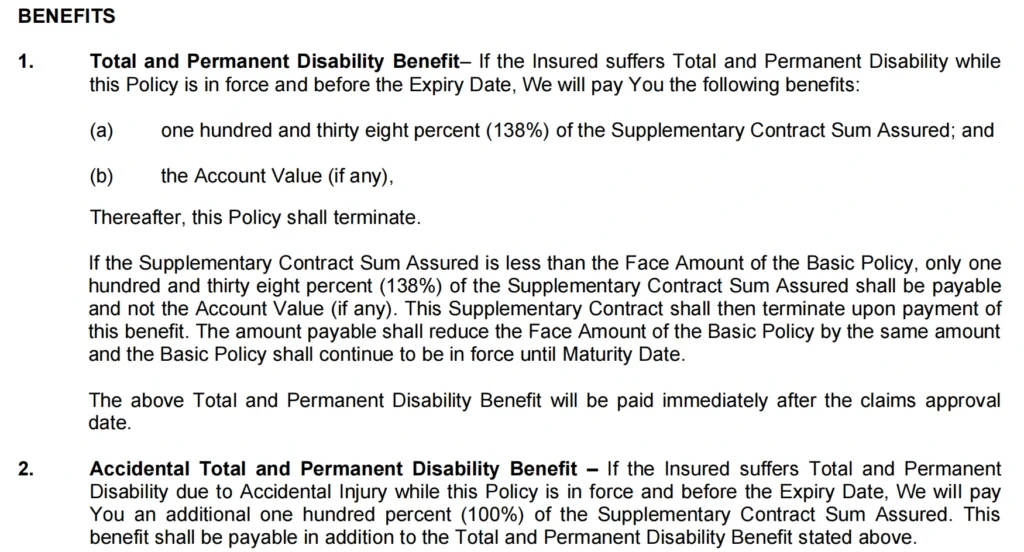
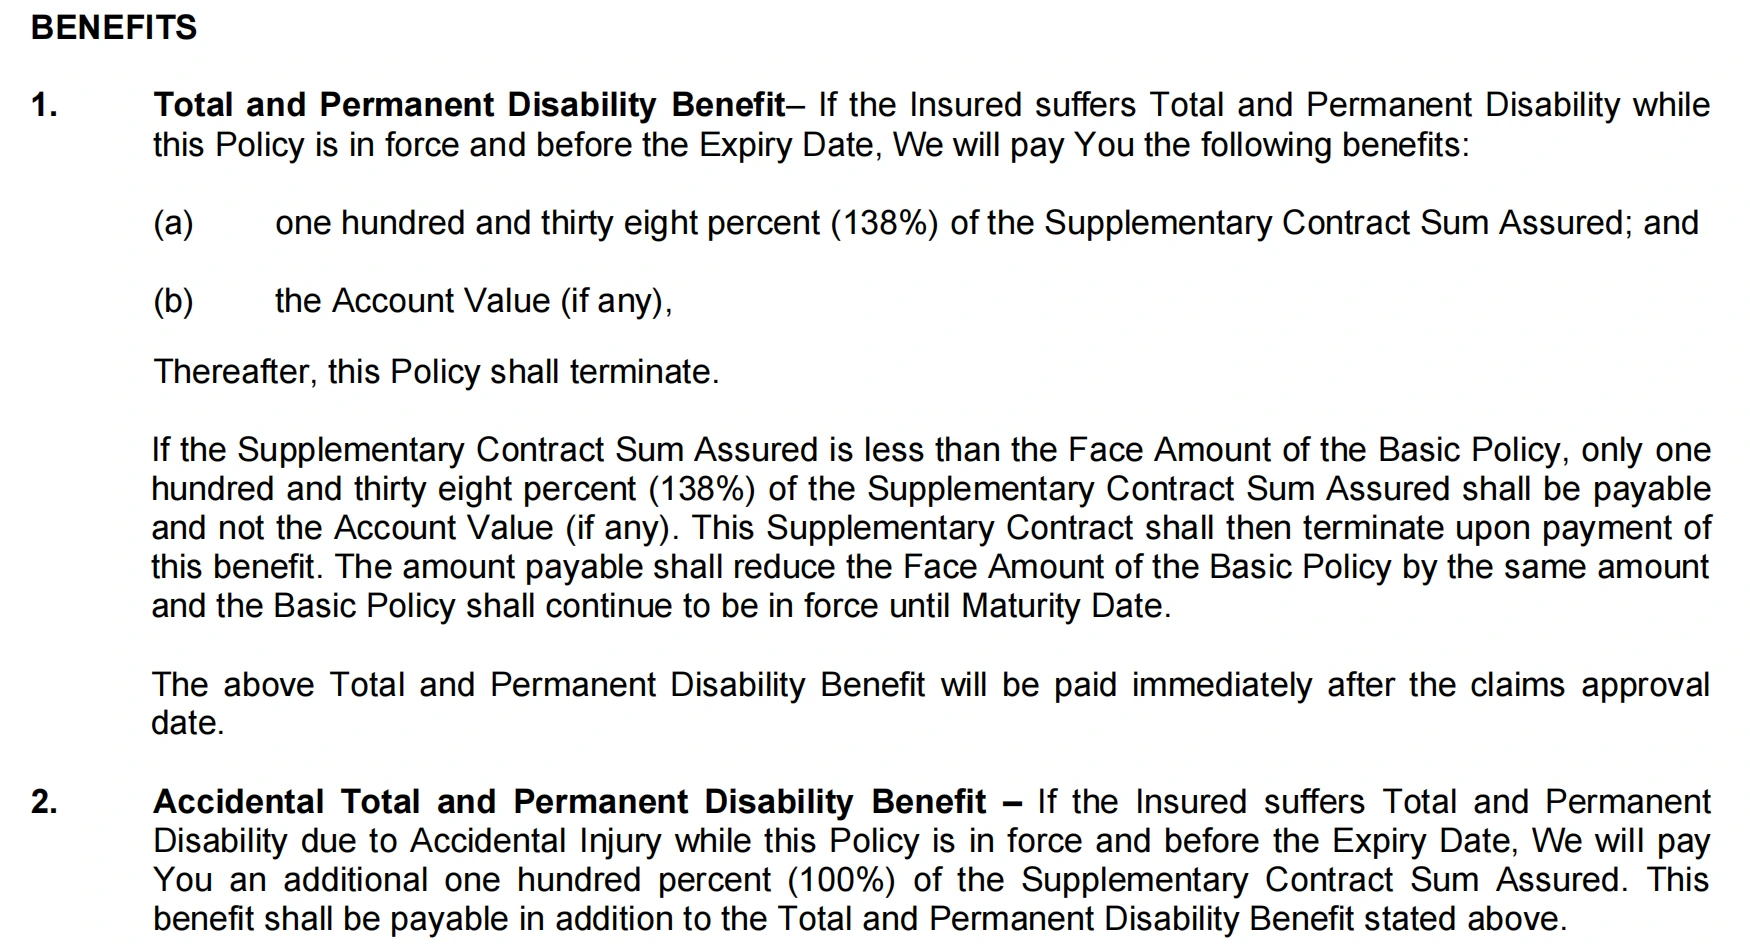
- 保额的 138%,也就是 RM 53,820
- 账户价值(如果有的话)
- 如果是意外身故,另外再加保额的 100%(RM 39,000),条件是在 70 岁生日之前发生
赔偿金额里会扣除保单上的欠款。另外,被保险人在缴费期内身故,当年保单年度里尚未缴付的保费余额也会从赔偿中扣除。定期寿险的赔偿方式通常简单得多:保额是多少,赔多少,另加附加保障的部分。
自然死亡赔不赔
赔。人寿保险的身故赔偿涵盖疾病等自然原因导致的死亡,不限于意外。只要保单在生效期间,没有落入自杀条款、如实告知、缴费失效等限制,保险公司都会赔付身故保额。附加的意外额外赔偿才是只针对意外,而且有除外清单。
理赔流程与文件
一般的理赔步骤是:受益人先通知保险公司,取得理赔表格,备齐文件,提交后由保险公司审核,通过后付款给受益人。
示例保单的条款有几个具体的时限:
- 被保险人身故后,须立即通知保险公司
- 保险公司收到通知后,会提供理赔表格;如果 15 天内没有提供,受益人可以直接提交书面证明
- 身故证明必须在死亡日期后 90 天内提交
文件方面,通常需要保单原件、理赔表格、死亡证明和受益人的身份证明等,不同公司要求不同。
赔偿要等多久
不同保险公司的处理时间不同,文件齐全与否也影响时间。
理赔被拒的常见原因
- 隐瞒或失实陈述:投保时没有如实告知病史、吸烟或职业,保险公司有权取消保单或拒赔
- 争议期内出险:保单生效头 2 年内,保险公司对投保时的告知内容可以重新审查
- 自杀条款:保单生效后 1 年内自杀,保险公司通常只退还保费,不赔保额
- 保单已失效:保费逾期未缴且超过宽限期,保单失效之后出事,保险公司不赔,除非已经办理复效
- 属于除外责任:例如前面提到的意外身故额外赔偿的除外清单
- 文件不全或逾期提交:超过保单规定的通知或提交期限,可能影响理赔
受益人写谁
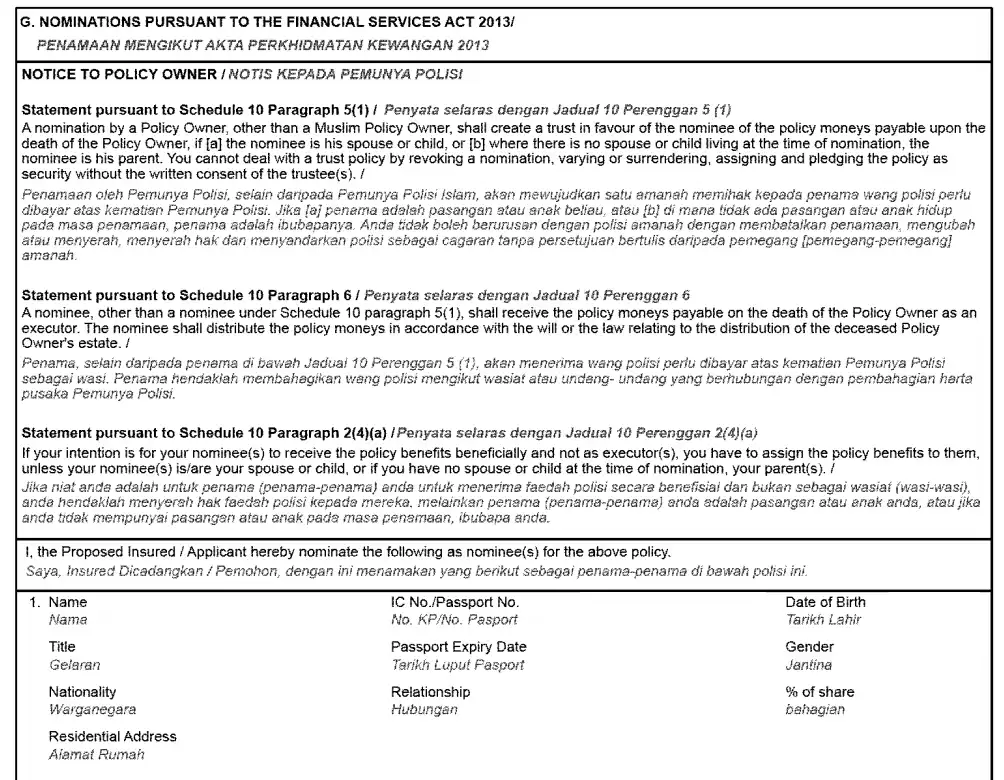
受益人(Nominee)是保单身故赔偿的收款人。示例保单的条款规定,保单持有人如果同时是被保险人,可以指定一名自然人作为受益人,也可以随时用保险公司规定的表格变更,若指定多位受益人,没有另外说明时按人数平均分配。如果身故时没有有效的受益人,或受益人已经不在世,赔偿可能付给保单持有人的法定遗产代理人,实际处理方式受当时的法律规管。
穆斯林投保人的受益人安排在马来西亚有不同的规定,受益人可能以遗产执行人或信托人的身份代为持。
如果你确定亲属有没有留下人寿保险,可以通过 Semak Kasih 去查询未认领的人寿保险。
延伸阅读:
- 马来西亚遗产分配怎么做?手续费用、申请流程、所需文件一文搞懂
- 马来西亚遗嘱是什么?立遗嘱需要什么文件?费用是多少?
- Cash Trust 是什么?UBB Amanah 是政府承认吗?现金信托安全吗?
- EPF受益人如何做?条件、需要什么资料?KWSP受益人提名教程
- Semak Kasih 怎么查已故家人的未认领保险?完整教学(2026)
缴费、断保、退保:终身寿险期满可以领回吗
保费缴晚了,保单不会立刻失效,因为有宽限期;宽限期结束还没缴,保单失效,但在一定期限内可以申请复效。
宽限期与复效
LIAM 的说明是,月缴保费的宽限期是 15 天,其他缴费频率是 30 天。示例保单的宽限期是 31 天,宽限期内保单仍然有效,超过之后保单失效。
保单失效之后,示例保单允许在失效日期起 2 年内申请复效,条件是提交书面申请、被保险人的年龄在允许范围内、提供令保险公司满意的可保证明、缴清逾期保费和利息,以及偿还任何保单贷款。复效之后,保障只涵盖复效日期之后发生的事件。
冷静期
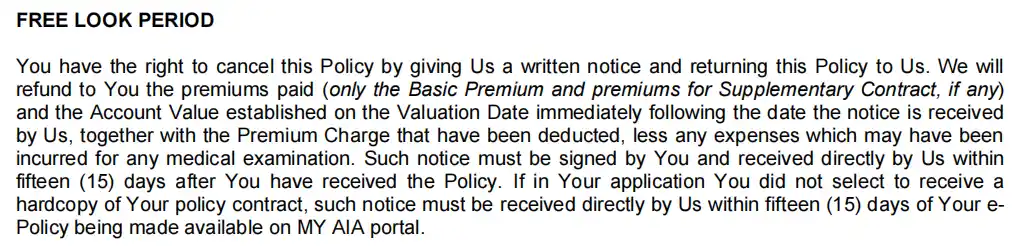
买了保单之后发现不适合,可以在收到保单的 15 天内以书面通知取消,保险公司会退还已缴保费(部分保单还会退账户价值和已扣的保费费用,同时扣除核保体检的开支)。
现金价值与退保
现金价值不是每种保单都有。定期寿险一般没有,终身、储蓄型和投资连结型才有。LIAM 的说明是,现金价值通常在缴满 3 年之后才有。
中途退保时拿到的是当时的现金价值或账户价值,早期年份往往低于已缴保费,因为前几年的保费有一部分用来支付成本。如果暂时缴不起,可以先问保险公司有没有其他选项,例如示例保单里写到的减额缴清(Reduced Paid-Up),保单继续存在,但缴费停止,保额相应降低。
定期寿险期满,或中途不缴了,会怎样?
期满时你可以选择续保,但保费按当时年龄重新计算,每续一年保费更高。不续保的话,保障就结束,没有退款,除非买的是保费退还型。中途停缴同样没有退款。
终身寿险则有现金价值,退保时可以领回,但早期年份的现金价值通常低于已缴保费。
终身寿险期满可以领回吗
终身寿险没有期满的说法,保障持续到被保险人身故。你想要取回钱有两个途径:退保取回现金价值,或者保单持有人身故时由受益人领取保额。储蓄型寿险才有期满领回,保险公司在期满日支付约定的期满金额。
PIDM 的保障
保险公司如果倒闭,保单持有人的权益受马来西亚存款保险公司(PIDM)的保险与回教保险利益保障系统(TIPS)保护,前提是该保险公司是 PIDM 的成员,保障额度高达 RM500,000。
延伸阅读:
常见问题 FAQ
人寿保险有几种?
常见有定期、终身、储蓄型和投资连结四种,另有年金和房贷保险(MRTA)。定期只保一段时间,其余三种通常带现金价值。
定期寿险和终身寿险有什么区别?
定期寿险只保固定年期,保费最低,期满没出事不退保费;终身寿险保到终身,保费较高,保单有现金价值,只要保单有效,不论何时身故都会赔偿。
| 项目 | 定期寿险 | 终身寿险 |
| 保障期 | 固定年期, 常见 10、20、30 年, 也有逐年续保的计划。 | 保到终身, 最高可到 100 岁 |
| 保费水平 | 最低 | 较高,因为保障时间长, 保费里有一部分累积现金价值 |
| 保费会不会变 | 固定保费型在保障期内不变, 逐年续保型每年上调 | 通常固定不变 |
| 现金价值 | 一般没有 | 有,不过保单会要求在满一定年限后, 一般是3-5年开始累积保证现金价值 |
| 期满或退保 | 期满保障结束,不退保费; 中途停缴也没有退款 | 期满或退保可领现金价值, 部分产品另有保证的期满金额 |
| 身故赔偿 | 只在保障期内身故才赔 | 保单有效期间内何时身故都赔 |
| 投保年龄 | 16 岁起 | 出身满30天或14周岁至 65 岁 |
| 能否转换 | 部分计划可转换成其他永久保单, 免重新核保, 含重疾保障的保单除外 | 不适用 |
| 保费能否减税 | 可以,归入人寿保险减免 | 可以,归入人寿保险减免 |
| 产品层级上较适合 | 保障需求有期限的人, 例如房贷还清前、子女独立前 | 想要终身保障、有遗产安排, 且能长期负担较高保费的人 |
人寿保险可以拿出来吗?
视险种而定。定期险通常没有现金价值;终身、储蓄型和投资连结型可退保取回现金价值,但早期退保金额往往低于已缴保费。
人寿保险包括什么?
基本保障是身故和完全永久残疾。重疾、意外和住院收入等要看保单是否附加,例如 FWD i-FlexCover 就附带意外保障。
人寿保险保什么?
保的是身故和完全永久残疾,出事后一次性赔付约定保额。自杀条款期内或隐瞒重要事实,赔偿可能被拒或受限。
人寿保险的保费怎么计算?
保费取决于保额、年龄、性别、吸烟状况、健康和保障期。保额越高、年龄越大,保费越高,实际数字以保险公司官方报价器显示为准。
人寿保险可以拿回钱吗?
定期寿险期满通常没有回报。储蓄型期满会领回约定金额,终身和投资连结型可退保取回价值,但金额中有一部分不保证。
人寿保险应该买多少?
没有统一标准。保诚提到约为年收入的 10 至 15 倍,也可以用债务、收入替代、房贷和教育费用相加的 DIME 法计算,结果往往不同。
人寿保险重要吗?
取决于有没有人依赖你的收入,或者有没有未还清的债务。没有依赖者和负债的人,对身故保障的需求相对较低。
人寿保险有病史(Pre-existing Condition)能买吗?
可以申请,但病史会影响核保结果,也决定日后理赔会不会出问题,关键在投保时有没有如实申报。人寿保险不会把已有病症一律排除在外,保险公司会根据你申报的病史,决定是否承保、以什么条件承保。
已有病症(Pre-existing Condition)指投保之前已经确诊或存在的疾病,例如糖尿病、癌症等。
保险公司根据你的病史和体检结果,通常会给出以下几种结果之一:
- 标准承保:按正常保费承保
- 加费(Premium Loading):健康风险较高,保费高于标准费率
- 特定病症除外:承保,但该病症相关的赔偿不在保障内
- 延后承保或拒保:病情尚不稳定,或风险过高
《2013年金融服务法令》规定,投保人回答核保问题时必须尽合理的谨慎。FMOS(金融服务申诉专员)公布过一个个案:一位投保人在投保前两天才被确诊肾结石,投保问卷却回答没有看过医生,之后申请住院理赔,保险公司以失实陈述为由拒赔并从保单开始日期起取消保单,FMOS 案件经理维持了保险公司的决定。这个个案是医疗保险,但适用的法律原则同样适用于人寿保险。
示例保单的条款也写得很清楚:保单生效头 2 年内,如果失实陈述是故意或轻率的,保险公司可以取消保单并拒绝所有理赔;如果是疏忽或无心之过,保险公司可以取消保单并退还已缴保费;保单生效超过 2 年之后,保险公司一般不能再质疑保单有效性,但如果能证明投保人是欺诈性地隐瞒重要事实,保险公司仍有权取消保单。
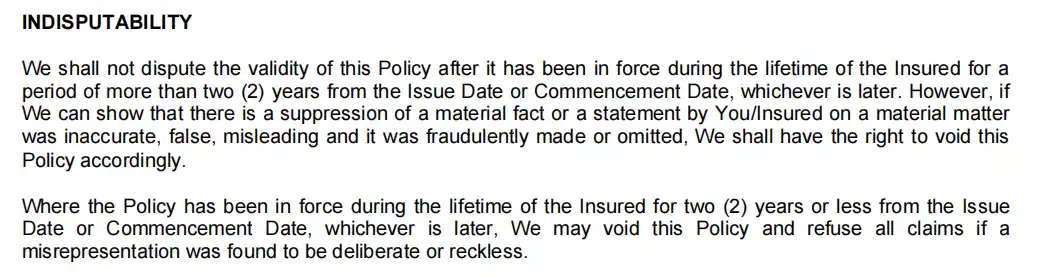
也就是说,2 年争议期并不是漏报病史的免责期,故意隐瞒的情况不受这条保护。
已有病症的读者,在选保险产品时可考虑:
- 有些个人意外险不做健康核保,例如上面提到的 Allianz,但它只保意外,不保疾病导致的身故
- 逐年续保的定期险,有的产品写明续保时无需重新核保,例如丰隆保险的 Term Cover 10,但首次投保仍要核保
- 不管选哪种产品,核保问卷里每一题都要按实际情况回答,问卷答案是保单合约的一部分(示例保单条款写明了这一点)
买了人寿保险,还需要买个人意外险吗?
不一定,要把你的人寿保险附带的意外保障,和个人意外险的保障逐项对照,才看得出有没有缺口。人寿保险赔的是身故和完全永久残疾,不论原因是疾病还是意外;个人意外险只赔意外导致的身故、伤残和相关费用。
两者的范围有重叠,也有不重叠的地方。下表以 FWD i-FlexCover 的意外附加保障,对照 AIG 和 Allianz 官方页面列出的个人意外险保障:
| 项目 | 基本人寿保险 | 人寿保险附带的意外保障 (以 FWD i-FlexCover 为例) | 个人意外险 |
| 疾病导致的身故 | 赔 | 不适用 | 不赔 |
| 意外导致的身故 | 赔基本保额 | 意外身故赔偿总额 为基本保额的 2 倍, 公共交通工具 或马来西亚境外意外身故为 3 倍 | 赔, 金额依所选计划而定 |
| 完全永久残疾(TPD) | 赔 (疾病或意外皆可, 视保单条款) | 意外导致的完全永久残疾 同样为基本保额的 2 倍 | 赔 |
| 部分残疾 | 一般没有 | 沒有 | 一般含永久残疾和部分残疾 |
| 意外医疗费用 | 没有 | 没有 | 有, 一般含意外导致的 治疗和手术费用 |
| 意外住院收入 | 没有 | 有 | 有 |
| 是否需要健康核保 | 需要 | 有 | 一般不用 |
人寿保险附带的意外保障,是在基本保额上加倍赔付,并不等于一份完整的个人意外险。 意外医疗费用和部分残疾这两项,是最容易出现缺口的地方,要看你的保单条款有没有列出。
用 i-FlexCover 做例子,假设小明因交通意外受伤住院 10 天,没有身故也没有残疾。这份保障只会按每天 RM 250 付住院收入,10 天共 RM 2,500,是现金补贴。实际的医疗账单不在这六项保障里,要靠医药卡,或带意外医疗费用的个人意外险来负担。附带意外保障的定期寿险,主要加大身故和完全永久残疾的赔偿倍数,个人意外险主要补的是部分残疾和意外医疗费用这两块。
对照时要问的四件事
- 意外身故会赔多少? 看的是总额,不只是基本保额的倍数
- 有没有部分残疾的赔付表和意外医疗费用? 这两项决定你受伤但没有身故时能拿到多少
- 除外责任有哪些? 前面提到的示例保单里,参加赛车、酒精影响下发生的意外、拒捕等都在除外清单里,个人意外险也会有自己的除外项目,两边要各自读清楚
- 核保要求和保费是多少?个人意外险适用于 3 至 70 岁的马来西亚公民或永久居民,需能自理三项以上日常活动,无需健康核保
对照之后,如果人寿保险附带的意外保障已经覆盖你在意的项目,就不存在缺口;如果没有覆盖,个人意外险是补这项缺口的一种产品,保费一般比人寿保险低。这是产品层级的说明,买不买取决于你的情况,可以咨询理财规划师。
同一次意外,人寿保险的意外附加保障和个人意外险是否可以各自赔付,要看各自的条款 。
延伸阅读:
买了储蓄保险或投资连结保险,还需要买纯人寿保险吗?
视保障需求而定。储蓄保险和投资连结保单的身故保障相对保费偏低,示例保单的身故基本赔偿是 RM 53,820 加账户价值,如果你按前面的收入倍数法或 DIME 法算出来的需要保额高于这个数字,市场上常见的做法是另外配置定期寿险来补足差额。两份保单是各自独立的合约,赔付时各自按条款计算。
这是产品层级的说明,不是针对个别读者的建议。
总结
回到开头的问题:人寿保险是什么?它是一份让家人在你不在之后,还能接上房贷、学费和日常开销的合约。定期寿险用较低保费买纯保障,终身、储蓄型和投资连结型把保障和储蓄或投资放在一起,保费高,身故保障相对保费也未必高。
买之前先做三件事:算出你的保障需求、用官方报价器查你的实际保费、读完保单条款里的赔偿、除外责任和收费。这三步做完,你比较不同保单时就有依据了。
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的保险购买或投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。