




你知道 Cash Trust 是什么吗?有人说它是理财新宠,有人说它是遗产规划的神器,还有人说它很危险,甚至把它跟“庞氏骗局”挂钩。几年前,国会还曾就现金信托的监管问题展开激烈争论,其中 UBB Amanah 就因为 UBB Cash Trust 被点名,瞬间成为舆论焦点。
那么把钱放在现金信托究竟安全吗?
设想一下,如果你在银行放 RM500,000 定存,一旦发生意外,这笔钱可能被冻结一年甚至更久,你的家人动不了分文。而如果资金放在现金信托,根据契约,它可以立即按你的指示分配,无需经过繁琐的遗嘱认证程序。
听起来很诱人,对吧?
但现实是马来西亚的现金信托市场鱼龙混杂,UBB Amanah 是政府承认 吗?UBB Amanah 安全吗?
这些问题并不是所有人都能回答清楚。尤其是当有些信托承诺年回报高达 36%,远高于银行利率时,你必须冷静思考:这到底是难得的机会,还是潜在的陷阱?
本文为你解答Cash Trust 是什么?现金信托在马来西亚合法吗?UBB Amanah 是政府承认吗?可靠吗?安全吗?UBB Cash Trust 是什么?Cash Trust 现金信托有什么特点、功能、优缺点一次看,告诉你谁比较适合用 Cash Trust,让你在做决定前,心中有数。
Cash Trust 是什么?
Cash Trust,中文叫现金信托。之所以叫“现金信托”,是因为它主要是以“现金”为资产来设立的信托,和传统信托动辄涉及房产、股票、公司股份相比,资产更简化、门槛更低,也更灵活。
简单来说,就是你把一笔钱交给一家信托公司保管,这个过程叫做“设立信托”(establish a trust)。
在这里,
- 你是委托人(settlor)
- 信托公司是受托人(trustee)
- 你的钱(assets)会写进一份契约(Cash Trust Deed),清楚交代:
- 什么时候可以用钱(条件、时机)
- 给谁用(Beneficiaries,受益人)
- 怎么用(一次性给、分阶段给、特定用途如教育/医疗/慈善)
信托公司会把钱放进专用账户,按契约管理、执行。同时,存放在里面的钱也会被用来投资赚取利息回报。
Cash Trust 现金信托到底在马来西亚合法吗?
在马来西亚,现金信托本身是合法的,它属于信托(Trust)的一种形式。信托的法律基础主要来自《1949 年受托人法》(Trustee Act 1949)以及在涉及遗产分配时,还会参考《1959 年遗嘱法》(Wills Act 1959)、《1959年遗嘱认证及遗产管理法令》(Probate and Administration Act 1959)。
这意味着,只要双方自愿签署,并且受托人(信托公司)依法行事,现金信托的安排在法律上是有效的。
那么,它受监管吗?
在马来西亚,信托公司主要分为两类:
第一类,是依据《1949 年信托公司法》(Trust Companies Act 1949)注册,并由马来西亚公司委员会(SSM)和财政部(MOF)监管的持牌信托公司。这类公司必须符合最低资本额要求、接受年度审计,并遵守信托相关法规。
第二类,是持有资本市场服务牌照(CMSL)的信托公司,这类公司受证券委员会(Securities Commission)监管,业务多涉及基金、投资信托等资本市场活动。
而 Securities Commision Malaysia 也强调现金信托并不受证券监督委员会或马来西亚国家银行监管。
第三类,也就是 Amanah Raya Berhad 国家信托公司受“1995年公共信托公司法令”(Public Trust Corporation Act,PTCA)监管,有进行遗产分配的权利,由政府100%持有,所以安全性最高。
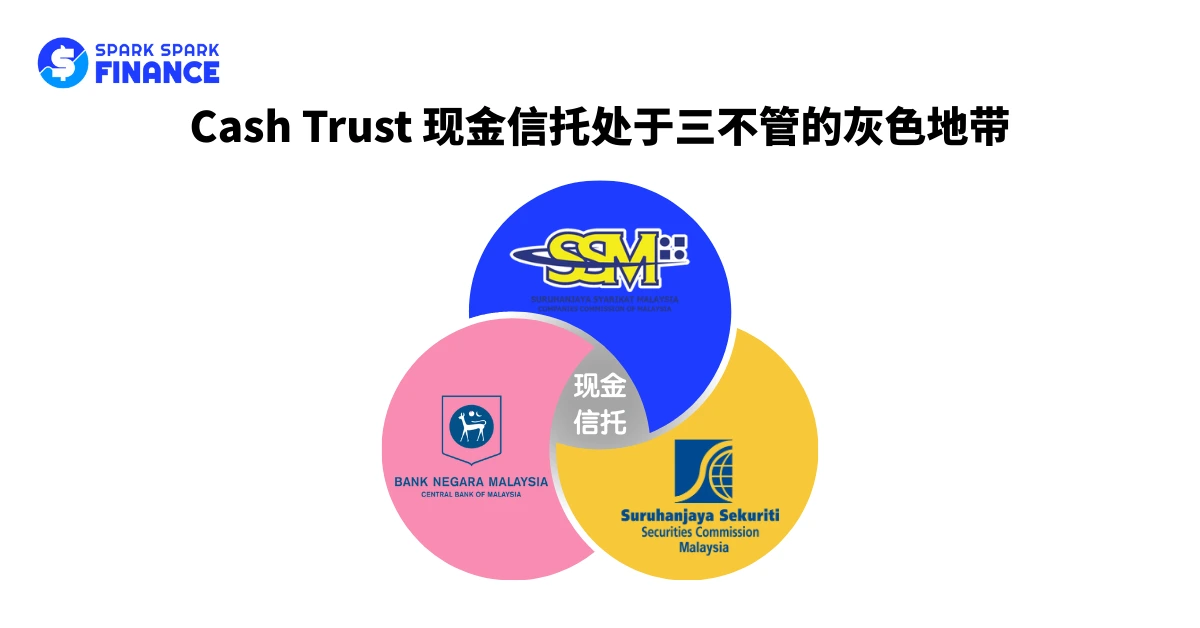
问题是,并不是所有声称有做 Cash Trust 的公司都在信托公司法下运作。有些公司只是注册了一个普通的私人有限公司(Sdn Bhd),然后包装一个所谓的“现金信托计划”卖给公众。这类公司一旦出事,投资人很难通过监管途径追讨,因为它们既不是持牌信托公司,也没有资本市场牌照,法律保障几乎等于零。
国会曾讨论过,现金信托本身在马来西亚缺乏专门监管条例,也就是说,即便信托公司有牌照,但它并不是银行存款,也不是投资基金,所以没有 PIDM(存款保险)保障,也没有资本市场的严格投资监管,这类产品的设计、收益承诺、资金运作模式并没有受到严格审查。
一些公司可能会引用《受托人法 1949》或财政部、SSM 的名义来背书,但这些监管更多是针对公司注册和反洗钱合规,而不是针对产品本身的透明度和安全性。所以它处在一个“灰色地带”。
UBB Amanah 是政府承认吗?可靠吗?安全吗?
在前一节我们提到,马来西亚的信托公司必须在特定法律框架下注册和运营,才能算是“合法”。那么,UBB Amanah 属于哪一类呢?
UBB Amanah 是马来西亚的老牌信托公司,1988年就开始运营。它的运作依据的是《1949 年信托公司法》(Trust Companies Act 1949)、《1949 年受托人法》(Trustee Act 1949)、《公司法 2016》、《遗嘱法 1959》、《遗产管理与遗嘱认证法 1959》、《个人数据保护法 2010》和《反洗钱与反恐融资法 2001》(AMLA)。
此外,UBB Amanah 的集团旗下还有一家公司 UBB Investment Bank Limited,在纳闽金融服务管理局(Labuan FSA)注册,并持有投资银行牌照。这让它在跨境信托、投资结构设计方面有更广的业务空间。
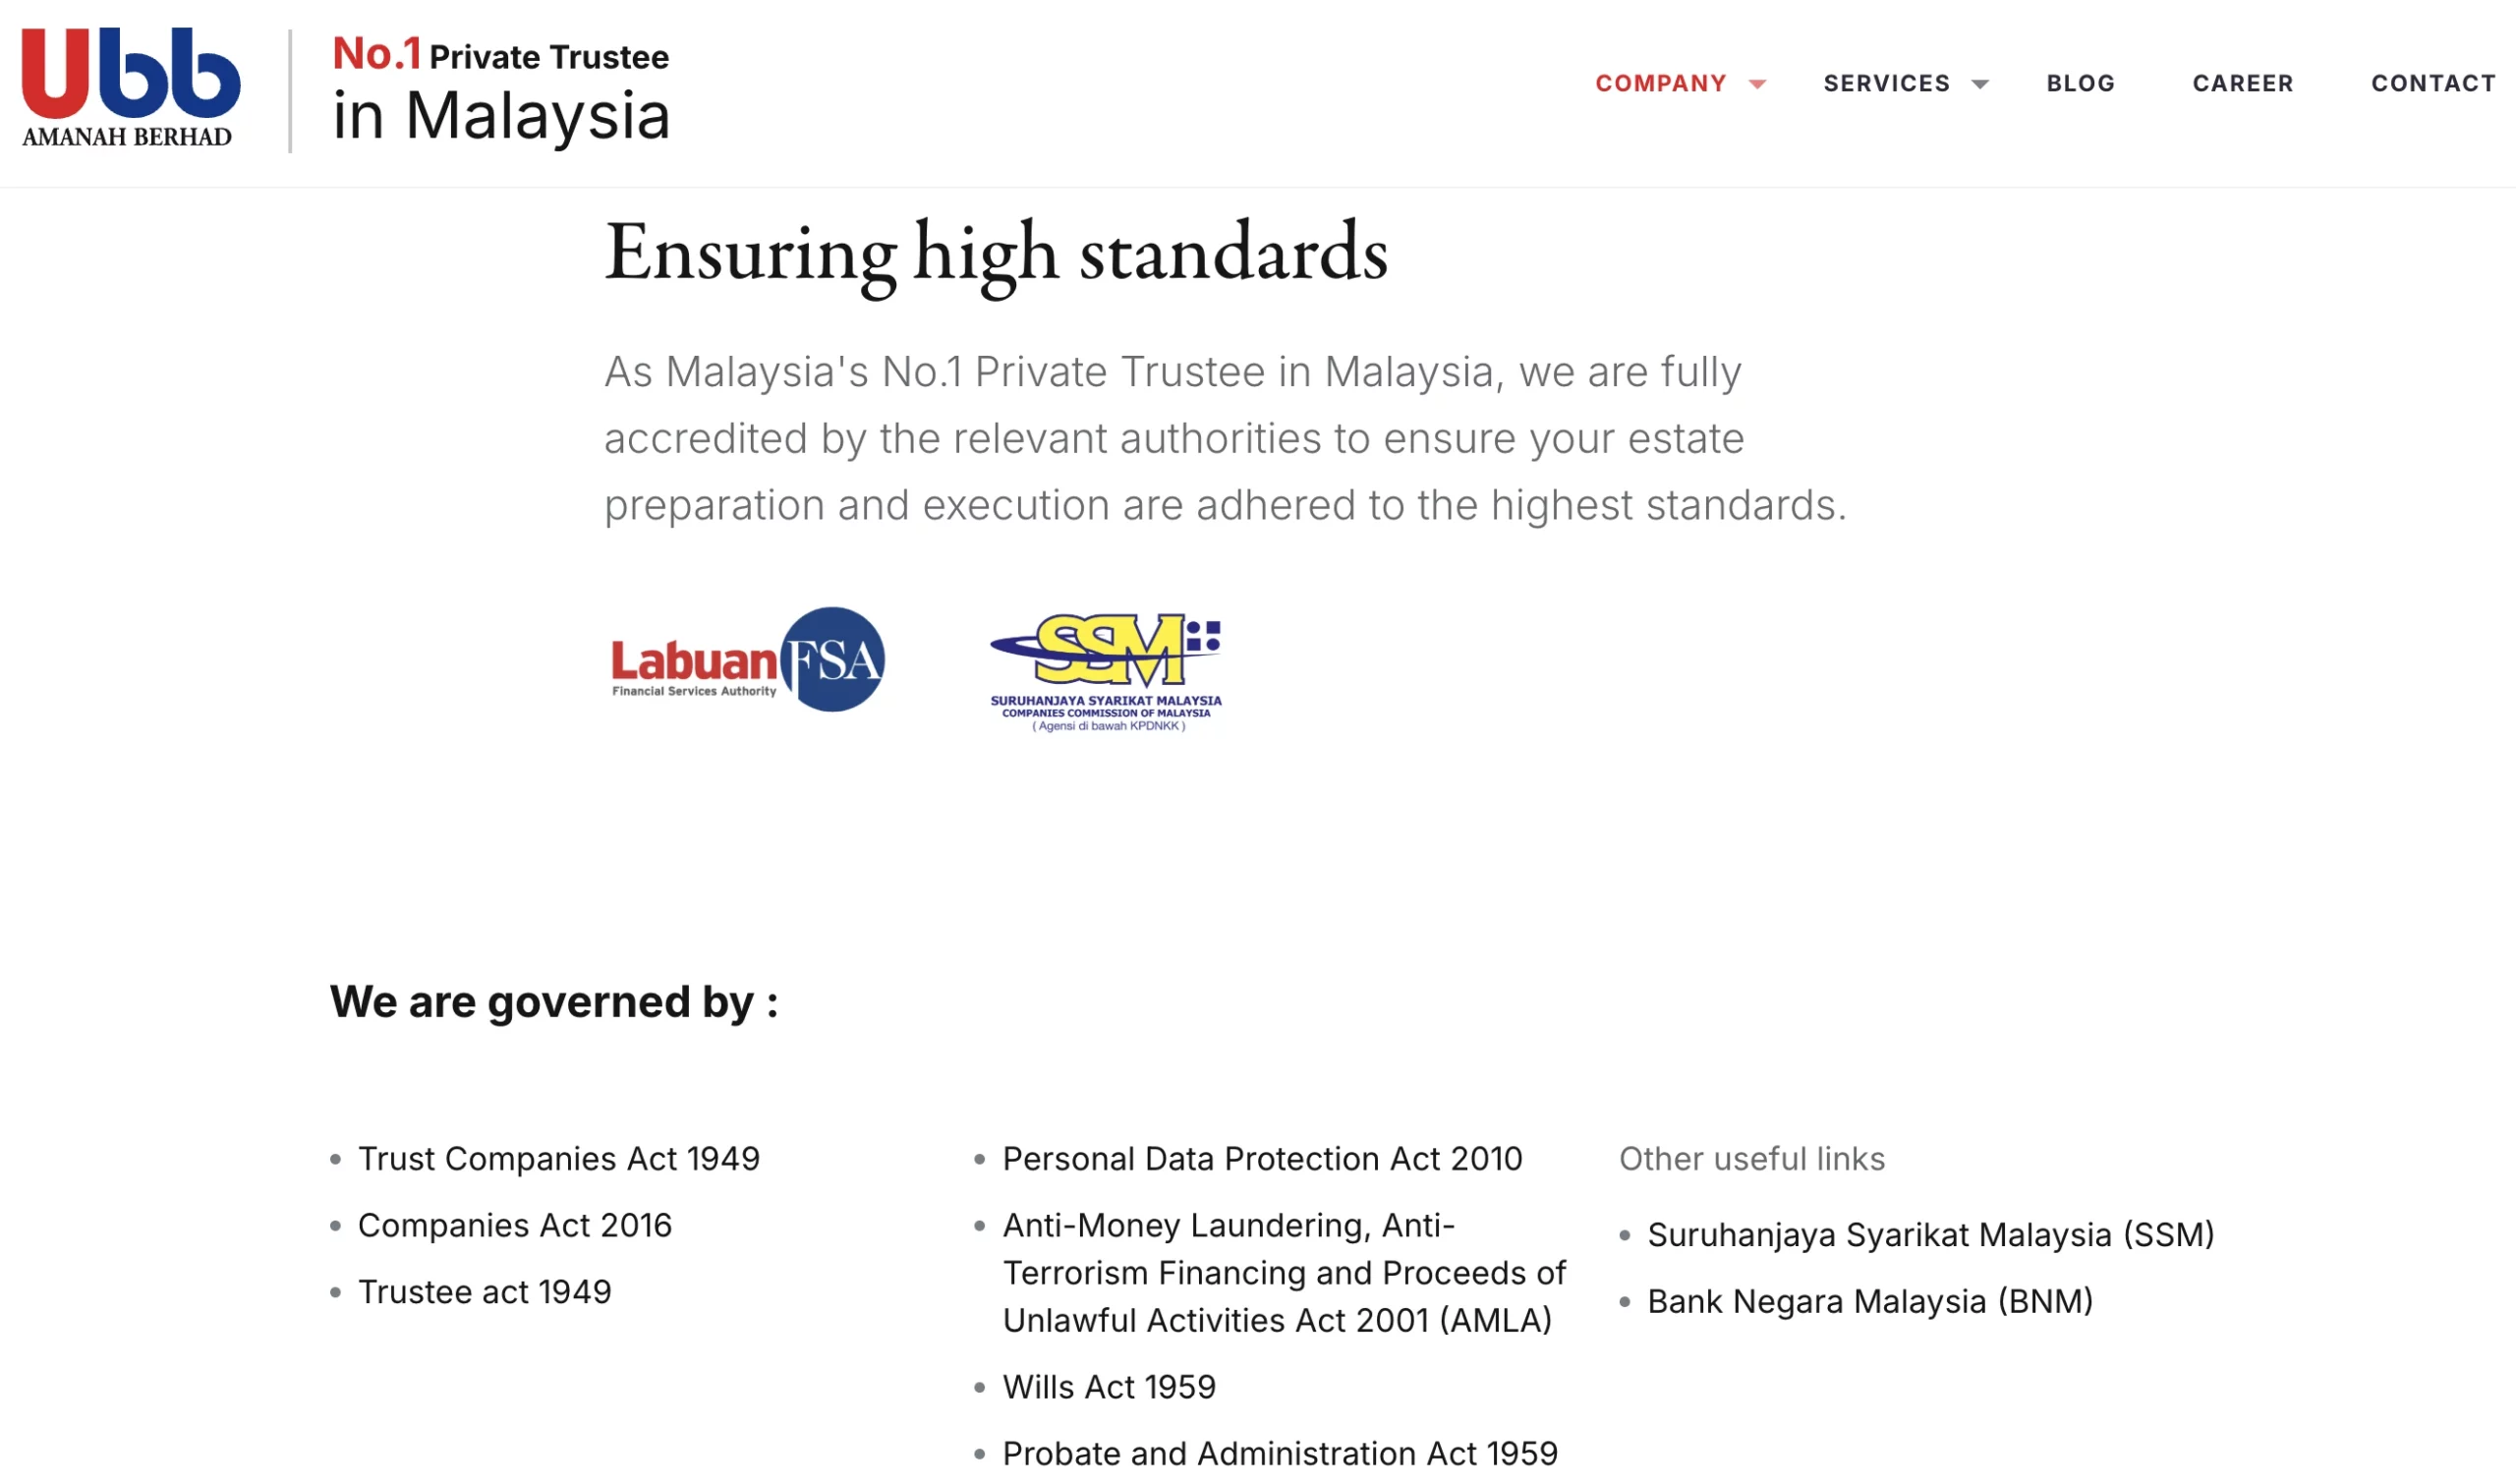
这些资质意味着,UBB Amanah 的“合法性”是有法律和牌照支撑的,确实可以称为“政府承认”的持牌信托公司。
但是,很多人一听到“政府承认”,就会联想到这是政府替某个产品担保,或者代表它百分百安全。
然而,在信托行业里,“承认”的意思其实只是公司拍照和运营资格层面的“合法性”,并不等于它的每一个现金信托产品都自动安全。产品的风险取决于资金是如何运作的、有没有独立托管、承诺的回报是否合理等因素。
但如果就口碑而言,如果你真的有要投资 Cash Trust,Amanah Raya 和 UBB Amanah 都是相对可靠的选择。
因为 Amanah Raya 背靠政府,违约机率低。
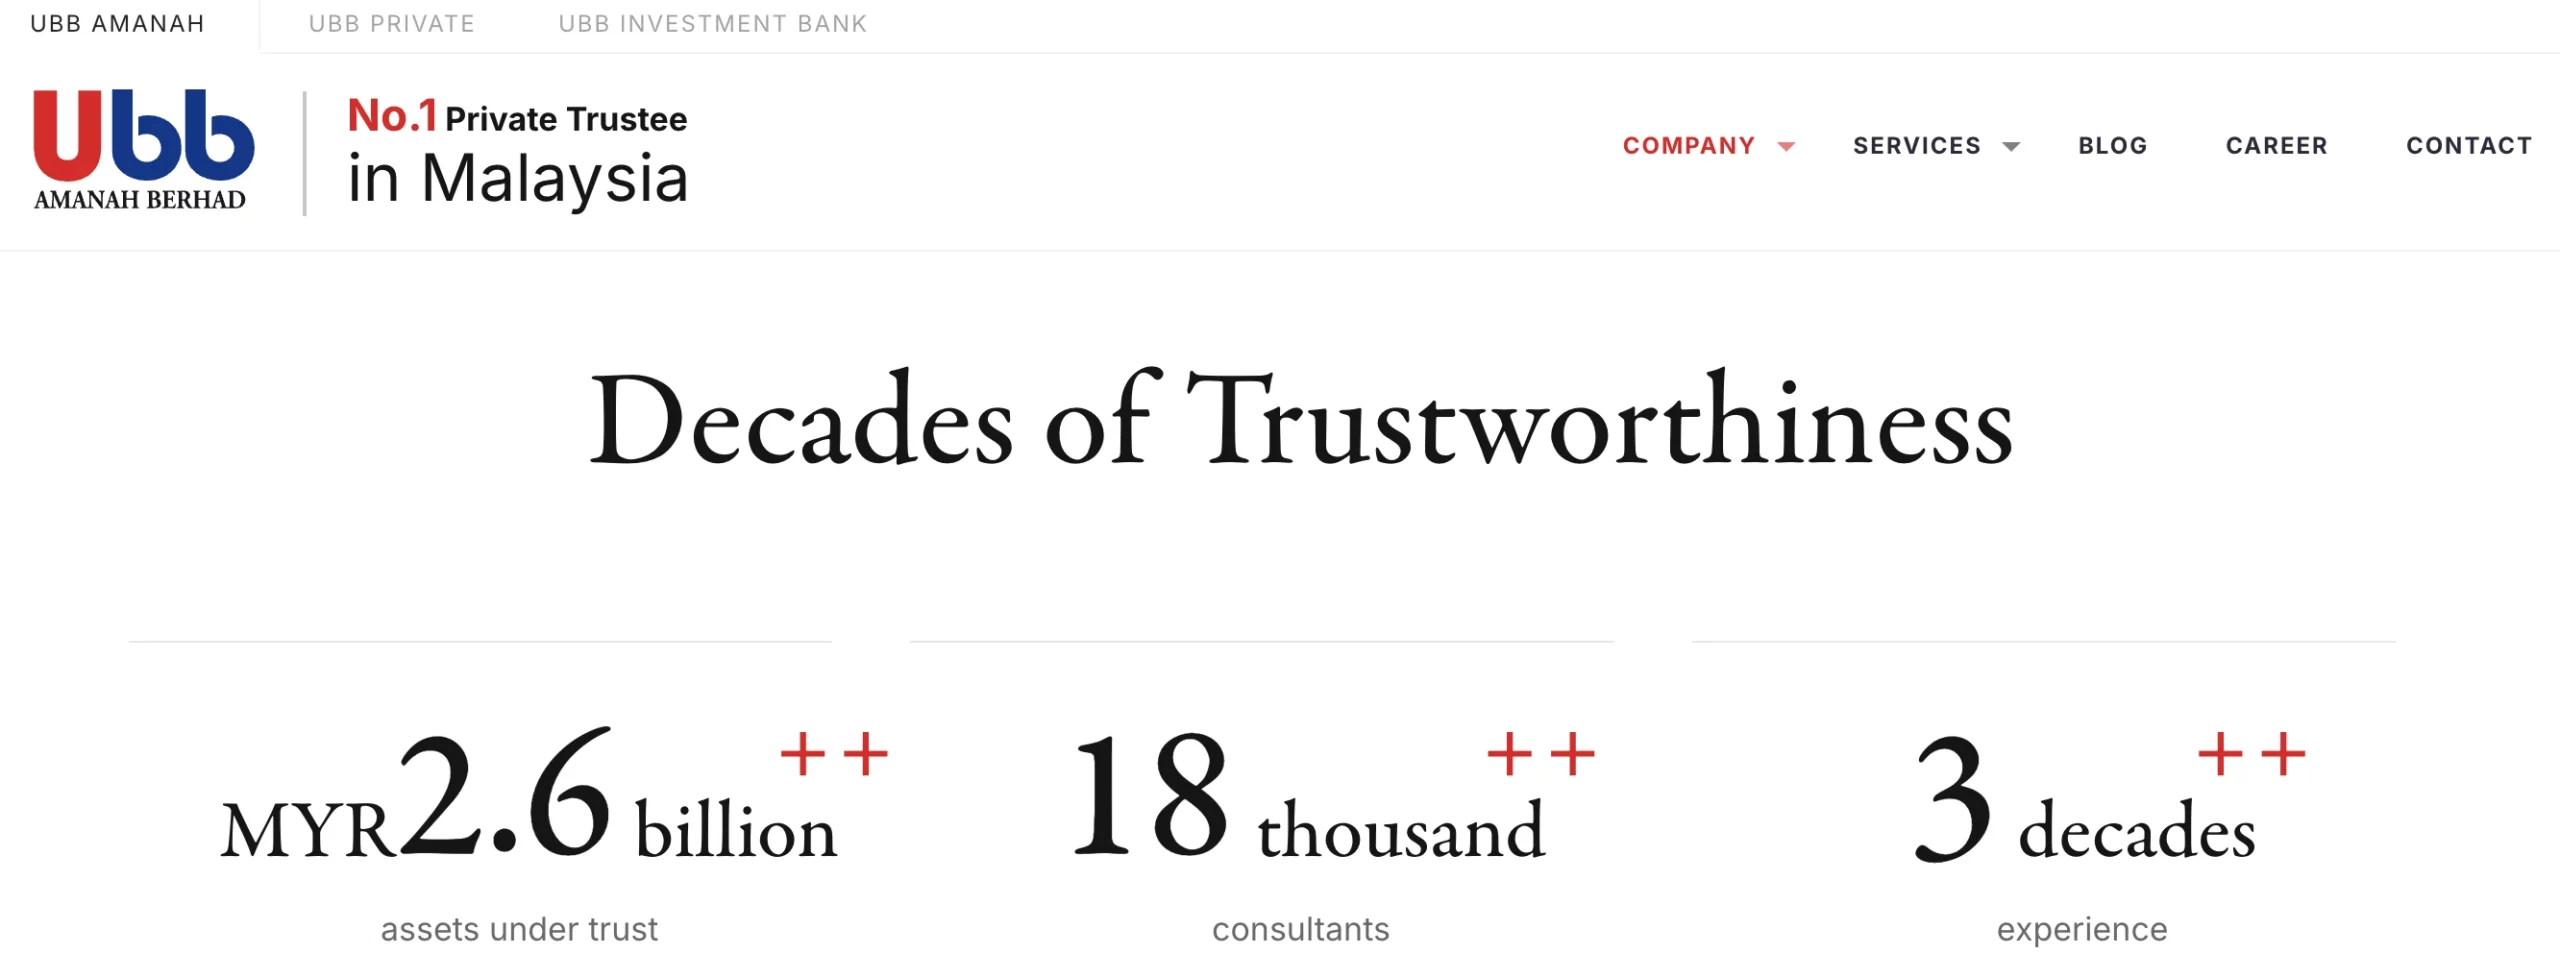
而在众多私人公司中 UBB Amanah 的历史也非常悠久,已经在大马立足了30多年,管理的资产规模达26亿。比起名不见经传的小公司来说,安全系数较高。但小编也没办法100%和你保证一定无风险。
UBB Cash Trust 是什么?
UBB Cash Trust 就是 UBB Amanah 的现金信托产品,从2013 年开始就已经在马来西亚市场推出,是少数有多年经验操作这类产品的本地信托公司之一。
UBB Cash Trust 的条件会根据不同身分有所不同,但信托期限都是36个月:

- 马来西亚公民:最低投资金额是 RM60,000
- 非马来西亚人:门槛较高,最低 RM300,000
- 公司、协会、合作社:最低 RM500,000
在这段期间内,UBB 会根据契约的条款进行投资或管理,并向委托人收取 4.5% 的一次性管理费。这笔钱通常会在一开始就从本金中扣除。
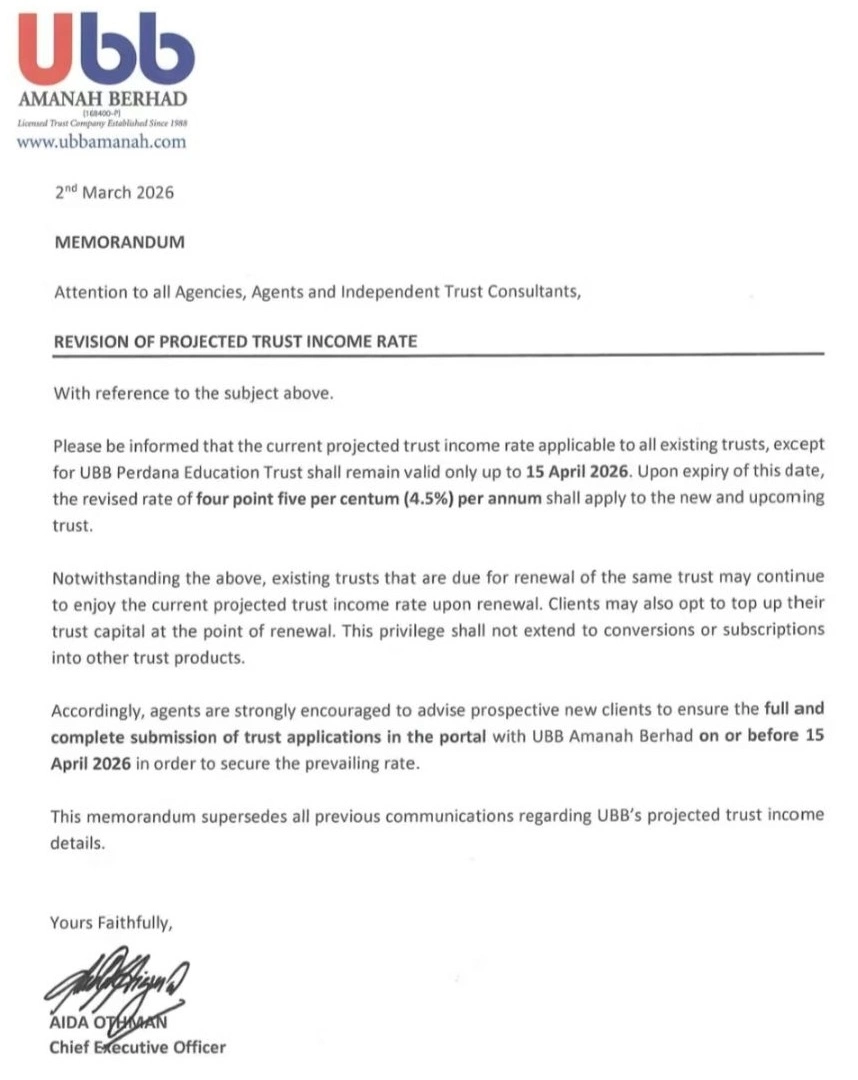
而根据官网截至2022年的资料,UBB Cash Trust 年均有 7% 回酬,资产超过 RM 20亿,账目也由外部审计。不过,根据2026年3月2日的备忘录显示未来回报率将下调至4.5%。
其实,Cash Trust 并不是新东西。最早是由 AmanahRaya(国家信托公司)在 20 年前推出的产品,至今仍在运作,说明它在马来西亚的法律框架下是合法存在的信托工具。
换句话说,UBB Amanah 和 Amanah Raya 一样,就像一艘挂着正规船旗的船,它能合法出海,但具体航行路线(资金运作模式)、航程承诺(收益率和期限)以及安全保障(资金托管与风控)仍需你自己判断和核实。投资前,务必看清契约细节、确认资金托管安排,并留意任何“高回报”承诺背后的逻辑。
Cash Trust 现金信托有什么特点?
1.生前信托
Cash Trust 本质上是一种“生前信托”。在法律上,现金信托里的钱是写进信托契约的,由受托人(信托公司)持有,不属于委托人的个人名下资产。
因此,当委托人过世时,这笔钱不会像银行存款那样被冻结、必须经过遗嘱认证(probate)才能动用,而是可以直接按照契约的约定,让受益人提取或使用。
它的作用和保险类似,都是生前就生效,不是等到你过世后才启动。
如果在信托期限内发生意外、失能,比如:中风、心脏病或死亡,受益人都能马上拿到钱,不像银行存款会被冻结,或者像遗嘱那样需要等法院认证。
延伸阅读:
2.法律工具
Cash Trust 跟银行存款或保险不同,它不是金融存款,也不是保障产品,而是法律工具。
保险是一种金融产品,背后有保险公司、精算模型和 Bank Negara(中央银行)监管,赔付是基于“风险保障”。比如你买人寿保险,保额 100 万,保费可能只是几千块,因为保险公司是用“风险共摊”来支付理赔。
银行存款也在 BNM 的监管下,和保险一样有 PIDM 保障。
现金信托则是一种法律工具,本质上就是“你自己的钱先交给信托公司保管”,性质就等于你把钱放进保险箱。
受益人能拿到多少,完全取决于你放进去多少。它不是风险共摊机制,也不存在“杠杆”,而是把钱锁在法律框架里,确保执行效率。
它的安全性取决于:
- 信托公司是否合法、受不受监管
- 资金是否有独立托管
- 回报承诺是否合理(年回报过高就要特别小心)
3.现金信托一般上不能客制化
很多人一开始接触 Cash Trust 的时候,会直觉以为它应该和“遗嘱”或“传统信托”一样,是一个可以永久存在的安排,直到委托人过世才发挥作用。那为什么像 UBB Cash Trust 这类产品会设定 36 个月(3 年)的信托期限呢?
传统的私人信托(Private Trust / Living Trust)通常是完全客制化的,它不仅仅是“保管钱”,也可以按照委托人的意愿去做投资。
举个例子:如果你成立一个私人信托,里面放 RM1,000,000,你可以在信托契约里写明:钱由信托公司或基金经理代为投资股票、房地产、债券,或者只是存在银行赚利息。
受托人(trustee)必须严格按照契约执行,不可以擅自决定投资方向。
投资赚到的钱,可以按你事先规定的方式分配,比如每年给孩子学费、照顾父母生活费,或者定期捐给慈善机构。
所以,传统信托的本质是一个“工具”,你要它保管、分配、投资都可以。
区别在于,传统私人信托通常是为个人量身定制的,费用比较高,法律文件复杂,客户群体一般是高净值人士。
而现金信托则是“打包好的信托产品”,只管“现金”,比较标准化、门槛较低,让更多人能负担得起。
设置信托期限,可以让公司比较容易管理资金池,也方便做续期或重新评估。
第二,现金信托往往不只是保管现金,大多数情况会按照契约进行投资。投资需要一个周期,太短会增加流动性压力,太长则可能影响委托人的弹性。
虽然信托本质上是法律安排,不是投资产品,但一旦涉及投资,就需要兼顾风险管理。设置信托期限,可以避免“永久承诺”带来的流动性或法律纠纷。万一市场情况改变,受托公司可以在期满后调整条款或重新设计产品,而不是被锁死。
4.现金信托是有期限的,但能续约
传统信托是长期甚至无限期的,而 Cash Trust 更像是一个中短期的财务规划工具。
虽然很多人用它来做遗产规划(例如:生前放 RM500,000 进去,万一自己出事,钱能即时分配),但它同时也兼具“投资收益 + 快速分配”的功能。
所以它和遗嘱的差别是:
- 遗嘱 → 死后生效,需要法院认证。
- Cash Trust → 生前就已经生效,期限内发生事故也能即时分配。
若信托期限到期,而委托人还健在,就可以选择续约,让 Cash Trust 继续延长,维持它的功能。
Cash Trust 的功能
现金信托的一个关键作用,是在紧急情况下可以快速动用资金。比如:
- 需要支付医疗费用
- 打官司的法律开销
- 等待保险理赔或遗产分配期间的生活开销
- 丧事费用
举个例子,小明把 RM500,000 放在银行,如果突然离世,银行会立刻冻结账户,家人必须等法院认证遗嘱(probate),可能要花上一年才能动用。而如果小明把 RM 500,000 放在现金信托里,在他过世当天或几天内,信托公司就能根据契约,把钱直接分给家人。
这就是为什么 Cash Trust 常被用来做遗产规划:速度快、争议少,还能在生前灵活运用,比如资助孩子教育、照顾父母、做慈善。
此外,Cash Trust 表面上听起来像是信托服务的一种,但其实它和传统的私人信托不完全一样。传统信托主要用于遗产和财富规划,比如孩子教育金、医疗费用或家族财产传承,资产可以是现金、投资或房产。而 Cash Trust,像是“高收益定存”的替代品,会以高回报吸引投资者。
Cash Trust 的优点
Cash Trust 最大的优势,就是它结合了灵活性和即时性,在财富传承和紧急备用上,比遗嘱或银行存款更有优势。
1. 资金分配快速
当委托人过世时,银行存款会被冻结,必须经过遗嘱认证程序(probate)才能解冻,往往需要几个月甚至一年。而现金信托里的资金不属于委托人个人,而是契约项下的信托财产,因此不会被冻结,可以在几天之内直接分配给受益人。
2. 可以应对紧急情况
现金信托不仅仅是“等委托人去世才生效”,而是生前就已经生效。契约可以规定资金在特定情境下被动用,例如医疗开支、法律诉讼费用、丧葬费用、等待保险理赔或遗产分配期间的生活支出。它提供了紧急情况下的现金流保障。
延伸阅读:
3. 就算破产也不能被扣押
另外,Cash Trust 还能起到一定的资产保护作用。如果委托人日后陷入财务困境或面临债务纠纷、破产,信托资产因为属于独立的法律主体,一般情况下不会被扣押。这对企业家或高风险职业群体尤其有帮助。
延伸阅读:
3. 减少争议和拖延
因为资金分配方式已经在信托契约里写明,信托公司只是按照契约执行,所以不需要法院裁定,也避免了家族成员之间可能出现的争产纠纷。
4. 遗产规划更灵活
委托人可以在契约里设定多种用途,比如资助孩子教育、照顾年迈父母、支持慈善事业,甚至可以分阶段或分条件地分配,而不是一次性给出。
5. 兼顾财富保全与传承
传统遗嘱主要解决“死后的分配问题”,但在生前如果发生失能或重大疾病,遗嘱无法发挥作用。而 Cash Trust 因为是生前就已设立的法律安排,能在委托人失能时,继续按照契约保障家人的生活需要。
6.节省遗产税和遗嘱认证的费用
Cash Trust 也能帮助委托人节省遗产税和遗嘱认证的费用,让财富更高效、更完整地传承给下一代。
7.资产隐私性
由于信托本身具备保密性,具体的资产分配安排也不会公开,能很好地保护家族的隐私。
Cash Trust 的缺点和风险
那么钱存在 Cash Trust,比存在银行好吗?信托公司会怎么处理这笔钱?虽然 Cash Trust 有很多优点,但它并不是“零风险”的万能工具。
1. 安全性取决于信托公司
Cash Trust 并不像银行存款那样受到金融监管的保障。它的法律效力来自《受托人法》和信托契约,而不是《金融服务法》。换句话说,钱放进去后,安全性主要取决于信托公司的诚信和管理能力。
2. 可能涉及投资风险
虽然说任何投资都有风险,但必须搞清楚,Cash Trust 本质上并不是一种投资产品,而是一种法律工具,核心用途在于资产传承与分配,而非追求高回报。
但是,市面上的现金信托大多数都会安排资金去做投资。有些交给持牌基金经理操作,有些则完全不透明,一般会承诺每年给你固定回报,或者打着“保本加分红”的口号。
听起来很吸引人,但最大的风险是万一遇上资金没有独立托管,或者公司本身缺乏监管,一旦出事,想要追回钱会非常困难。
所以,当回报高得离谱,就要小心了!
从法律角度看,现金信托的效力是来自契约和《受托人法》,而不是《金融服务法》或《资本市场服务法》。
很多 Cash Trust 合约中写明公司有权投资所谓的“授权投资”,却没有清楚说明具体标的。实际操作中,这些资金往往流向高风险、流动性差的资产,比如私人公司的优先股(RPS)、本票(Promissory Notes)等。要维持“高回报 + 管理费”的承诺,背后往往需要冒很大风险。
而有了“授权投资”,这意味着它的本质是法律工具,而不是金融投资产品。信托公司像是一个“执行人”(custodian role),按照你在契约里的指示来保管和分配资金。他们会收取管理费,但如果契约写明钱要拿去投资,那只是“照办”,盈亏完全由你或受益人自己承担,信托公司不会对投资结果负责。
而很多 Cash Trust 的投资方向都是不透明的,可能以“商业机密”或“投资策略保密”来回避。但这是不合理的。正规基金经理至少会告诉投资者资金的投资方向、风险类别和历史表现。Cash Trust 避而不谈,反而让投资人“蒙眼投资”,风险非常不可控。
这里要注意的是,一般比较正规、有规模、历史比较悠久、口碑好的现金信托公司,绝对不会告诉你是稳赚的。
如果有任何 Cash Trust 承诺稳定且高额的回报,那就要小心了。就连像公积金(EPF)或国民信托基金(ASNB)这样的大型机构,也只能长期保持稳定回报,却不会保证“固定高收益”。如果一个产品长期承诺远高于市场水平的回报,就需要警惕是否涉及过度冒险,甚至可能是“拆东墙补西墙”的资金模式。
从逻辑上来说,长期高回报只能来自真正盈利的业务,否则只能靠不断吸收新资金来维持旧投资者的回报,这种模式很可能演变成“庞氏骗局”。
而要怎么判断某个现金信托的投资是不是骗局呢?
那就要看信托公司到底扮演什么角色?
如果信托公司只是托管人(custodian),它的职责就是保管资金,并按照信托契约去分配。这意味着资金的运作(比如拿去投资或保存在银行)是由外部的操作方决定,比如按照客户的指令,把钱放在指定的账户,或者交由第三方基金经理(通常是有执照的)来管理。
信托公司本身并不做投资决策,它只是守门人,确保一切按契约执行。
但如果信托公司本身是经营方(operator),其实已经偏离了信托的本质,把现金信托打造成高收益投资产品。这时,信托公司就是直接的投资主体,负责把资金投向哪里、怎样运作。也正因为如此,有些现金信托会承诺36%的高回酬。这其实不是信托的功能,而是背后投资方案的设计。
当信托公司自己不是独立托管方,也没有说明资金到底投到哪里,一旦资金出问题,信托架构形同虚设,客户很难追讨。
3.费用比想象中高
设立 Cash Trust 一般会有 管理费,通常 4%-5%,另外还可能有续期或其他管理费用。和单纯把钱放银行定存相比,成本要高得多。
谁适合用现金信托 Cash Trust?
Cash Trust 本质上是一个 财富传承 + 资金调度工具,最适合以下几类人:
- 担心遗产被冻结的人:如果你过世,银行户口会立刻被冻结,家人要等上几个月甚至一年,等遗嘱认证(probate)才拿得到钱。Cash Trust 可以绕开这个程序,让家人马上用到钱。
- 想给家人留一笔“应急金”的人:万一生病、失能、意外离世,受益人能马上动用这笔钱,支付医疗费、丧葬费、日常生活开销,避免“手头等钱”的困境。
- 有特定财富安排需求的人:比如想固定每年给孩子教育基金,或者留一部分给父母养老,甚至生前就想做慈善。Cash Trust 能帮你把指令写清楚,确保被执行。
- 希望部分资金独立于自己名下的人:Cash Trust 的钱在法律上已经不属于你个人名下资产,遇到财务纠纷或债务风险时,受益人不会轻易受牵连。
谁不适合用现金信托 Cash Trust?
当然,Cash Trust 并不是万能的,以下情况就不太适合:
- 纯粹追求投资回报的人:Cash Trust 是法律工具,不是理财产品。它的重点在于资产保护和快速分配,而不是帮你“赚快钱”。如果你只想追求高收益,直接去做投资会更合适。
- 完全没有遗产规划需求的人:如果你资产不多、家里情况简单,钱放银行或做定存,等过世后用遗嘱处或直接以小额遗产或 Amanah Raya 根据遗产分配法令处理就够了。
- 短期内随时要用钱的人:很多 Cash Trust(例如 UBB)都有固定的信托期限(比如 36 个月)。如果你资金流动性要求很高,不想被锁住,这种安排可能不合适。
总结
Cash Trust 看起来只是“换一个地方放钱”,但它的法律效果完全不同。它能帮你在意外或离世时,绕过繁琐的遗嘱认证,让家人第一时间拿到资金;还能按照你设下的规则,分配资产或应急使用。
不过,它不是存款,也不是保险,更不是稳赚不赔的投资。它是一种法律工具,效果取决于你怎么设计契约,以及你选择的信托公司是否靠谱。
记住 Cash Trust 更像是“财富安全网”,而不是“赚钱机器”。
如果你希望财富传承更顺畅、减少纷争,Cash Trust 是一把非常锋利的“快刀”,用对了能帮家人省心省时。但如果你把它当成投资捷径,追求高回报,那可能就会反被割伤。
在决定之前,最重要的还是问清楚:你设立 Cash Trust 的目的是什么?保护家人?分配资产?还是单纯想要收益? 目的明确了,工具才会真正发挥它的价值。
在考虑 Cash Trust 前,不妨先做这三步自我检查:
- 确认信托公司身份:查看该公司是否是经 SSM 正式注册的信托公司,并要求对方出示相关证书。
- 仔细阅读契约:弄清楚资金的具体用途、回报机制以及提款条件,避免模糊不清的条款。
- 警惕高回报承诺:记住高回报往往意味着高风险,别被“稳赚”或“保证回酬”轻易说服。
最后要强调的是,“政府承认”≠“绝对安全”。信托是一种法律工具,不是免疫风险的保险箱。理性判断、清楚目的,才是用好 Cash Trust 的关键。
如果你只是想要存钱,回报有5%-6%,不用自己打理投资,并且确保家人能够在你发生意外时也能领到这笔钱,小编觉得 EPF 也有异曲同工之妙。你只需要自己缴纳 EPF(Self-Contribution),做好 EPF Nomination 提名正确的受益人就可以了:
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。







