车保险怎么选、怎么省?这是每一个马来西亚驾驶者每年都要面对的问题。但很多人每年续保,打开保单却看不懂:一号险和三号险差在哪?NCD 是什么?天灾险要不要加?还是续完车险就算了。
这篇文章从零开始讲清楚马来西亚汽车保险知识:汽车保险有哪几种、保费怎么算、NCD 如何累积,以及 2026 年新政 CERMAT MADANI 如何帮你再多省一笔。
快速重点
- 车保险分三种,有车贷或车龄 10 年内的,通常应该买一号(综合险)
- 保费 = 原始保费 − NCD + 附加险 + Service Tax 8% + Stamp Duty RM 10
- 2026年新政:通过 MyJPJ 续保,驾驶记录良好者最多可再省 10%(CERMAT MADANI)
车保险是什么?马来西亚为什么规定必须买?
车保险是一份保障合约:当你的车辆发生意外、被盗、或造成他人损失,由保险公司代你承担赔偿费用。
马来西亚《1987年道路交通法令》(Road Transport Act 1987)Part IV 明确规定,所有在路上行驶的车辆必须持有至少三号险(第三方险)的有效保单。没有保险就上路,属于违法行为。此外,没有有效车保险,就无法在 JPJ 系统更新路税。所以即使你不担心意外风险,路税这一关也绕不过去。
没有车保险会怎样?
- 无法续路税,路税过期同样违法
- 无保险驾车属于刑事罪行:一经定罪,罚款最高 RM 1,000 或监禁不超过 3 个月(或两者并罚),且驾照自动吊销 12 个月(Road Transport Act 1987, Section 90(2))[VERIFY]
- 发生意外时,人身伤亡和财物赔偿全部自负,金额可能高达数十万令吉
- 受害第三方可直接向法院起诉你个人追讨赔偿
延伸阅读:
马来西亚汽车保险分几种?一号、二号、三号险有什么分别?
马来西亚的汽车保险(车保险)分三大类,根据 PIAM(Persatuan Insurans Am Malaysia):
一号险(Comprehensive Cover / 综合保障)
保障范围最广。意外损毁、车辆被盗、火灾,以及你对第三方造成的人身伤亡和财物损失,全部在内。还可以加购天灾险、车镜险等附加保障。
适合:有车贷在身的车主(银行通常要求)、车龄 10 年内的私家车、日常依赖车辆通勤者。
二号险(Third Party, Fire & Theft Cover / 第三方、火灾及盗窃险)
只保火灾和被盗,以及你对第三方造成的损失。你自己的车辆在意外中受损,不在承保范围内。
适合:车龄较旧、市场价值已经很低、不愿意付综合险保费的车主。
三号险(Third Party Cover / 第三方险)
法律规定的最低保障。只保你对他人造成的人身伤亡和财物损失,你自己的车不赔。
适合:已经超过 15 年、市值极低的旧车,或极少驾驶的备用车辆。
哪一种适合你?
| 一号险 | 二号险 | 三号险 | |
| 第三方人身伤亡 | ✓ | ✓ | ✓ |
| 第三方财物损失 | ✓ | ✓ | ✓ |
| 车辆被盗 | ✓ | ✓ | ✗ |
| 车辆火灾损毁 | ✓ | ✓ | ✗ |
| 意外碰撞(自身车辆) | ✓ | ✗ | ✗ |
| 可加购附加险 | ✓ | 有限 | ✗ |
| 保费 | 最高 | 中 | 最低 |
汽车保险保额怎么设:Agreed Value vs Market Value
买车保险时,你需要决定保额(Sum Insured)。马来西亚主要有两种方式:
Agreed Value(协议价值)
在购买保单时,你和保险公司协定一个固定保额。出事全损时,按这个协定金额赔付,不受市场价格波动影响。适合新车或高价车,理赔结果更可预期。
Market Value(市场价值)
以理赔发生当时的车辆市场价格为准。由于马来西亚汽车折旧速度较快,市场价值会逐年递减,实际理赔金额可能低于你的预期。
一般建议:新车或贵价车选 Agreed Value,保障更确定;车龄较旧、保费预算有限则可考虑 Market Value 以降低保费。
无论选哪种,建议每年续保时重新核对保额。汽车每年折旧,保额若与实际价值差距太大,在全损理赔时会触发「平均条款」(Average Clause)。若你的保额低于实际市场价值,保险公司只会按比例赔付,而不是全额赔偿。
注意,保险的核心原则是「恢复原状」,不是「换新」。
维修时若需更换零件,保险公司只承担让车辆回到事发前状态的费用。如果旧零件换成新的而导致车辆「升级」,车主可能需要自付差价(Betterment)。
车险中常见附加保障值不值得买?
标准综合险之外,马来西亚汽车保险还允许你额外购买附加保障(riders)。以下是最常见的几种,根据 PIAM 官网:
天灾险(Special Perils)
保障洪水、风暴、地震、山泥倾泻等自然灾害造成的车辆损毁。马来西亚季风季节水灾频发,特别是低洼地区的车主,这项附加险强烈建议购买,保费通常不高但理赔价值大。
以本文真实保单为例,天灾险只需额外 RM 46,但保障额等同车辆保额 RM 23,000。
延伸阅读:
车镜险(Windscreen Cover)
专门赔付挡风玻璃和车窗破损,而且理赔不影响 NCD。每次换玻璃费用从数百到数千令吉不等,这项保障性价比相当高。
全司机保障(All Drivers Cover)
标准保单只保你本人和指定驾驶者。加购这项之后,任何人驾驶你的车发生意外都在保障范围内。有家人或朋友偶尔借车的,值得考虑。
个人意外险(Personal Accident)
标准车保险不赔付驾驶人本身的人身伤亡。这项附加险可以覆盖你因交通意外造成的死亡或永久残疾赔偿。
延伸阅读:
路边援助(Roadside Assistance / Towing)
车辆抛锚时提供拖车和现场援助服务。如果你常跑长途或驾驶较旧的车,实用价值高。
建议:天灾险和车镜险性价比最高,几乎所有综合险车主都值得加购。个人意外险若你已持有独立意外险保单,则可评估是否重叠。
车保险 NCD 是什么?NCD 怎么算?
NCD(No Claim Discount / 无索偿折扣)是当我们每年续保时,只要没有向保险公司索赔,保险公司就会给你一个折扣,作为奖励。
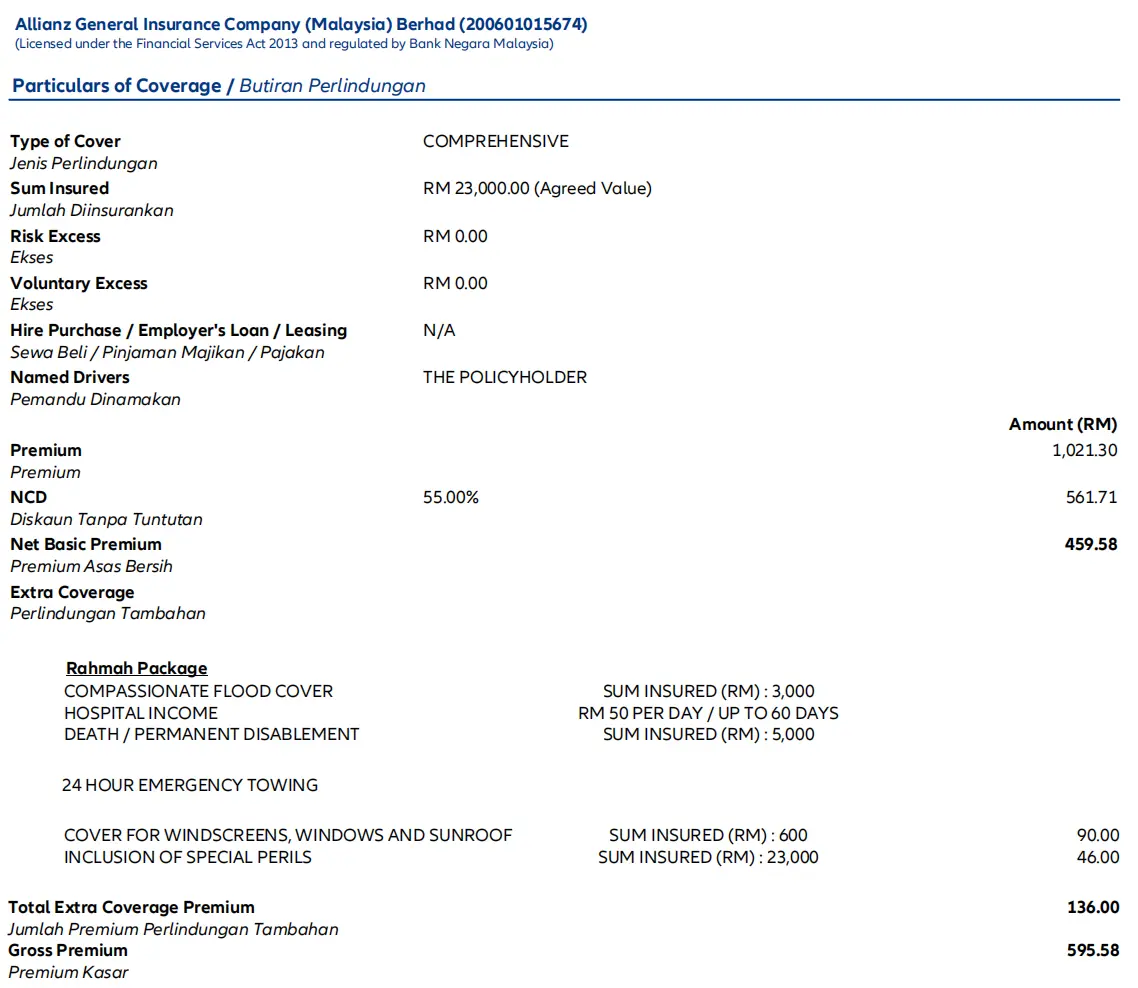
一辆 2019年款 Perodua Axia 998 CC 在 Allianz 续保,原始保费 RM 1,021.30,NCD 55% 之后节省了 RM 561.71,净基本保费只剩 RM 459.58。也就是说这名车主每年光靠 NCD 就省掉超过一半的基本保费。
有一点要记住:NCD 跟着你这个人,不跟着那辆车。换车的时候,你的 NCD 记录可以带过去用。但只要你向保险公司提出索赔,NCD 下一年就归零,重新累积。
NCD 计算阶梯表
| 连续无索赔续保次数 | NCD 折扣率 |
| 初次投保 | 0% |
| 第 1 次续保 (1 年无索赔) | 25% |
| 第 2 次续保 (2 年无索赔) | 30% |
| 第 3 次续保 (3 年无索赔) | 38.33% |
| 第 4 次续保 (4 年无索赔) | 45% |
| 第 5 次续保起 (5 年以上) | 55%(上限) |
连续 5 年不索赔就能达到 55% 上限,之后维持无索赔记录就能一直享有这个折扣。
汽车保险索赔后 NCD 会怎样?
一旦提出 Own Damage(自身车辆损毁)索赔,当年的 NCD 会在下一期续保归零重算。
以上面那份真实保单为例:NCD 55% 每年省 RM 561.71。如果因为一场小意外提出索赔,NCD 归零,下一年保费直接跳回原始保费水平,实际损失可能远超维修费本身。
很多车主遇到小额碰撞(RM 500 以内的损伤)会选择自费修理,正是这个原因。
会让你失去 NCD 的常见错误
- 出险后不加思考直接索赔:小额意外先估算修理费再决定,若修理费低于因归零损失的 NCD 价值,自费更划算
- 忘记续保导致保单中断:若保单中断达到 12 个月,NCD 会降一级(例如 55% 降至 45%,45% 降至 38.33%,以此类推),而不是直接归零。但若中断期间发生意外无法索赔,损失就更大了。建议在保单到期前至少 30 天设置提醒
- 以为 NCD 跟车走:NCD 是跟车主本人,不是车辆。换车时记得把 NCD 带过去,需向原保险公司取得 NCD 证明信
NCD 可以转移吗?
可以。NCD 跟着车主本人走,不是跟车辆。换车或换保险公司时,你的 NCD 记录可以带过去。跨保险公司转移时,需要向原保险公司索取 NCD 证明信(NCD Confirmation Letter)。
马来西亚汽车保险查询:NCD、到期日、承保公司怎么查?
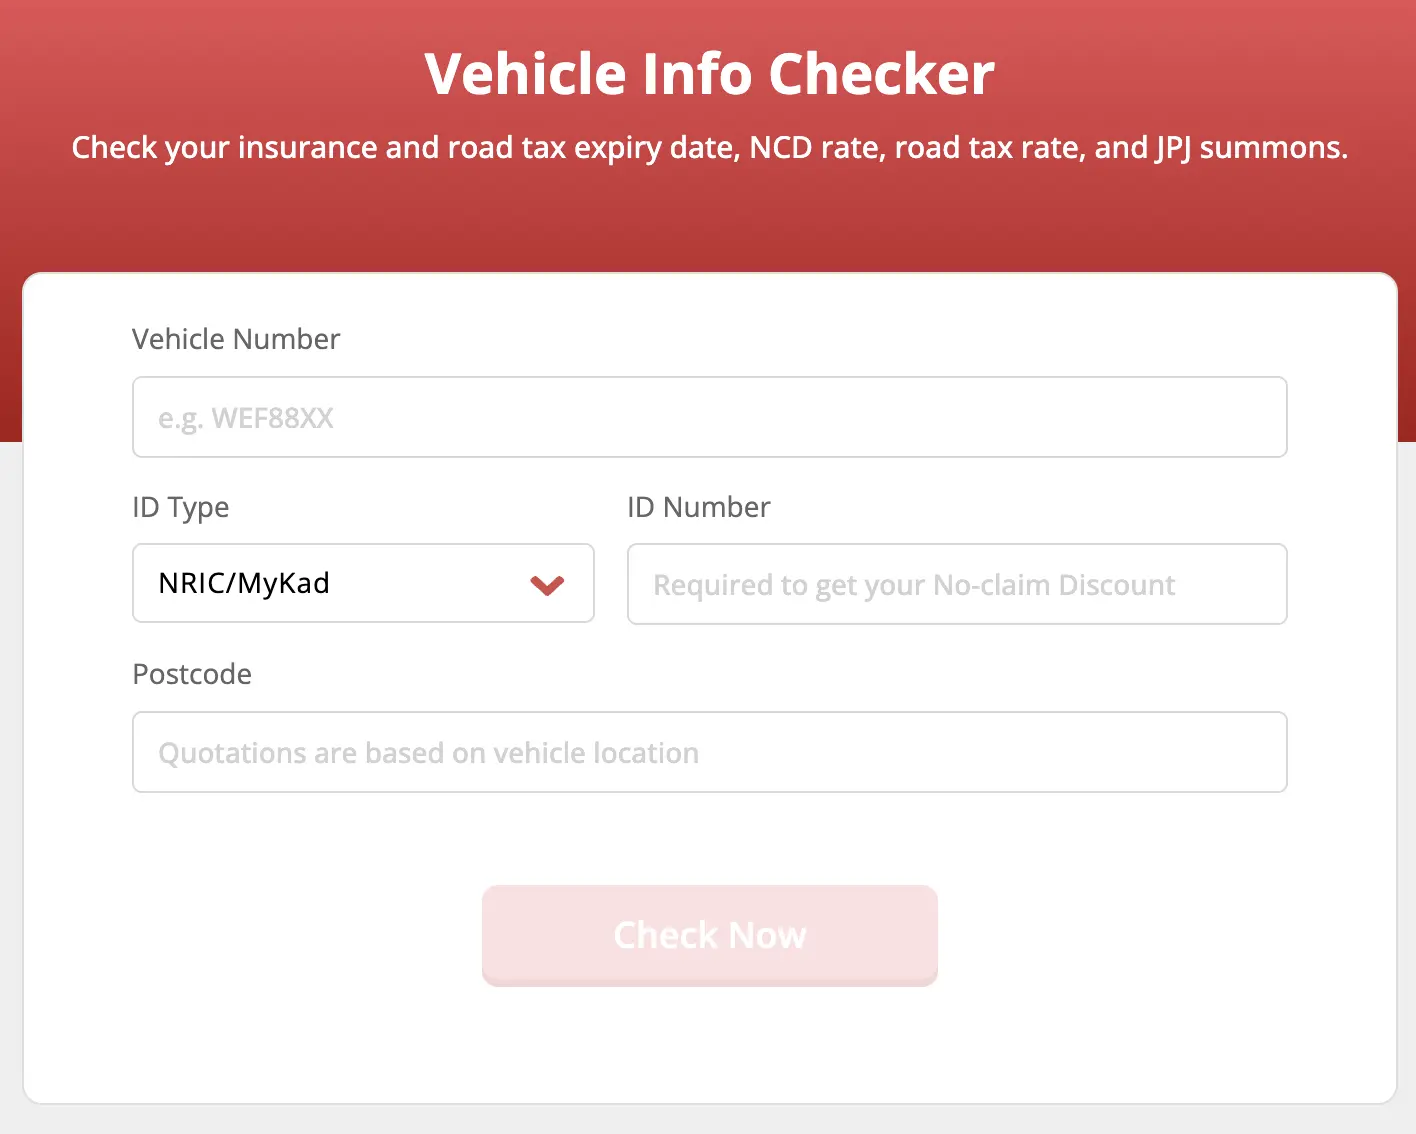
1. 免费的马来西亚汽车保险 NCD 查询渠道:
MyEG NCD & Roadtax Checker:输入车牌号码、身份证号码以及邮政编码查询。也可以直接联系你的保险公司客服查询。
2. 查保险到期日:
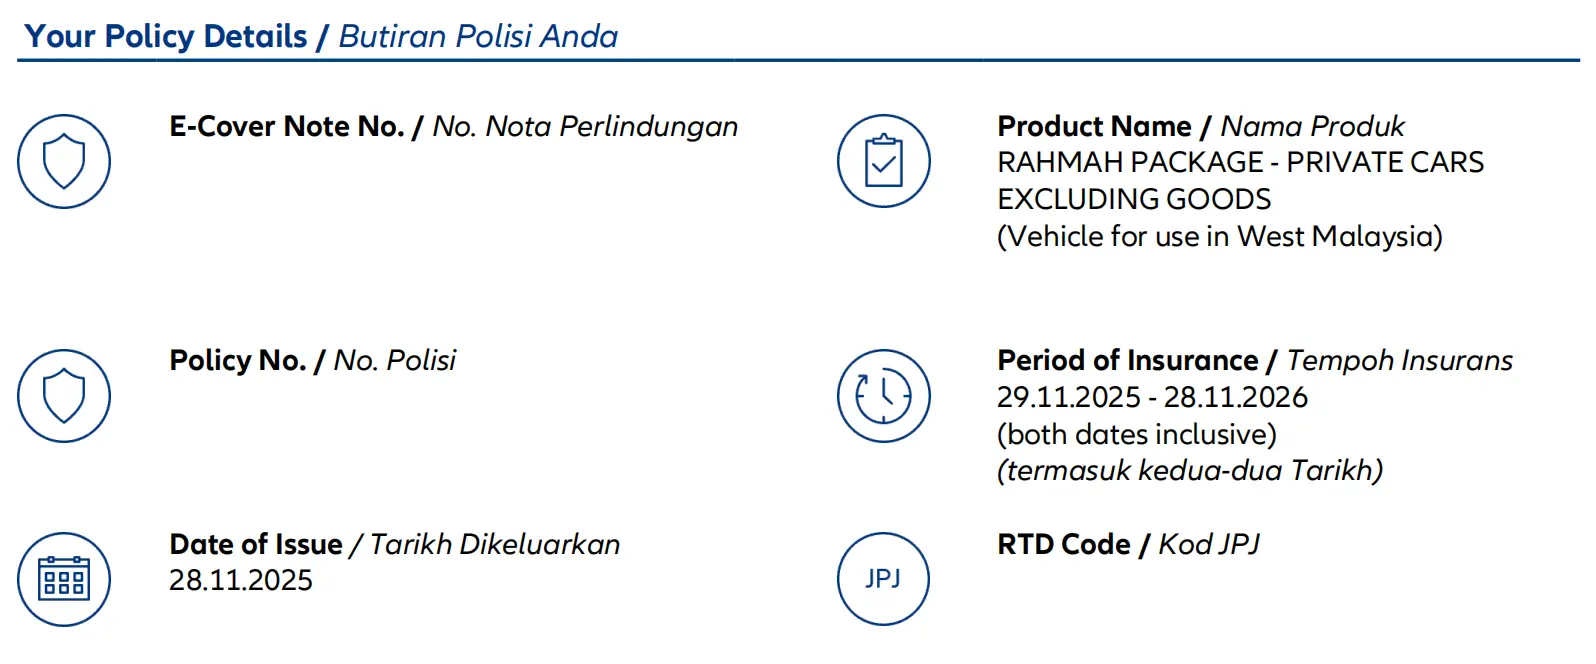
最直接的方法是翻出你的保单或 Cover Note,到期日印在上面。
找不到纸本的话,打开 MyJPJ App,在「我的车辆」页面可以看到保险到期日;或者直接联系你的保险公司客服,报上车牌号码查询。
3. 查是哪家公司承保(忘记了买哪家):
可以联系 PIAM 消费者热线(+603-2274 7399)协助追查,或到 JPJ 柜台查询车辆记录。
车保险怎么算?完整保费公式
2017年脱管制后,这些因素决定你的保费
2017年7月1日,马来西亚车险正式脱离统一费率管制,每家保险公司可以根据风险评估自行定价。影响你保费的主要因素包括:
- 引擎排量与车型:排量越大、车型越高端,基本保费越高
- 车龄与保额:车越旧市值越低,保费通常也较低;Agreed Value 和 Market Value 也会影响保费
- 驾驶者年龄:P 牌驾驶者或驾驶经验不足两年者,风险评级较高,保费通常更贵
- 职业:需要频繁驾车的职业(如司机、送餐员)风险评级高于坐办公室的工作
- 居住地区:高犯罪率或高事故率的地区,保费会相应提高
- 索赔记录:历史索赔次数越多,保险公司视为高风险,下期保费会更高
- 用车频率与用途:年里程越高、用于商业用途,风险越大
总结:风险越低,保费越低。这也是 CERMAT MADANI 计划的核心逻辑,奖励驾驶记录良好的驾驶者,给他们额外的保费折扣。
完整保费公式
原始基本保费 − NCD(最高 55%)=净基本保费 + 附加险(天灾险、车镜险等)=毛保费(Gross Premium)+ Service Tax 8%(以毛保费计算)+ Stamp Duty RM 10=总应付金额
真实保单算例
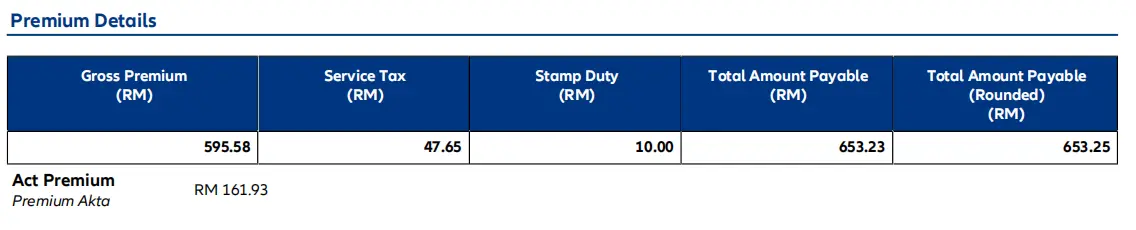
以下是一份真实的 Allianz 综合险保单作为参考(Perodua Axia G 998 CC,2019年款,Shah Alam,Agreed Value RM 23,000,NCD 55%,附加车镜险及天灾险):
| 项目 | 金额(RM) |
| 原始基本保费 | 1,021.30 |
| − NCD 55% | −561.71 |
| 净基本保费 | 459.58 |
| + 车镜险 (保额 RM 600) | 90.00 |
| + 天灾险 (Special Perils,保额 RM 23,000) | 46.00 |
| 毛保费 (Gross Premium) | 595.58 |
| + Service Tax 8% | 47.65 |
| + Stamp Duty | 10.00 |
| 总应付金额 | 653.25 |
马来西亚汽车保险大概多少钱?
这个问题没有标准答案,因为 2017年脱管制后每家公司定价不同。但以下是大致参考范围:
- 小型国产车(Perodua Axia / Proton Saga,NCD 55%):一年总额约 RM 600–900
- 中型国产车(Perodua Myvi / Proton X50,NCD 45%):约 RM 900–1,500
- 日系 B-segment 车(Honda City / Toyota Vios,NCD 45%):约 RM 1,200–2,000
- SUV / 较贵车型(Honda CR-V / Toyota Fortuner):约 RM 2,500–4,500+
以上为市场估算范围,具体报价应向各保险公司官网(如 Allianz、Etiqa)试算确认。
想要得到你的车的准确报价,可以直接到各大保险公司官网(Allianz、Etiqa、Zurich、AmGeneral 等)填写车牌号码和个人资料,大多数都有线上马来西亚汽车保险计算器,几分钟内就能得到报价。
这份保单里有几点值得注意:Allianz 的 Rahmah Package 附带了洪水关怀赔偿(最高 RM 3,000)、医院入院津贴(RM 50/天,最多 60 天)、身故及永久伤残保障(RM 5,000),以及 24 小时拖车服务(150 km 范围内)。这些都是捆绑在产品里的附加价值,并非每家保险公司都有。
不同保险公司的产品设计和定价不同,同款车在不同公司的报价可能有所出入。
马来西亚汽车保险怎么省钱?2026年完整攻略
1. 保住 NCD 是最稳的长期策略
参考上面的真实算例,NCD 55% 每年直接省 RM 561.71。把这个数字累积 10 年,节省金额相当可观。谨慎驾驶、小额损失自费处理,是让 NCD 持续累积的最简单方法。
2. 提早续保,别等到最后一天
马来西亚车保险可以在保单到期前 60 天(约 2 个月)续保。新保单的保障期从旧保单到期日起算,不会因为提早续保而损失任何保障天数。建议至少提前 30 天处理,留时间比价和处理行政事务。
3. 线上续保 vs 通过代理
| 线上续保 (MyJPJ / 保险公司官网) | 通过保险代理 | |
| 方便性 | 随时自助操作 | 代理主动提醒、 协助处理 |
| 代理佣金 (约 10%) | 视保险公司而定 | 内嵌在保费中 |
| 索赔协助 | 需自行联系保险公司 | 代理可协助跟进 |
| 适合谁 | 熟悉线上操作、 有时间比价者 | 偏好有人服务、 复杂需求者 |
代理佣金约为保费的 10%,这部分费用内嵌在你支付的保费里,不是额外收费。线上直接续保时,部分保险公司会将这笔节省回馈消费者,但具体是否有价差,建议同步比较线上和代理两种报价。
4. CERMAT MADANI:2026年最新省钱政策
马来西亚交通部(MOT)于 2026年6月9日推出 CERMAT MADANI(昌明安全驾驶奖励计划),通过 MyJPJ App 续保的驾驶者,驾驶记录良好者最多可额外享有 10% 保费折扣,计算基础是净基本保费(即已扣 NCD 后的金额)。
| 第一阶段 (2026年6月9日至9月9日) | 第二阶段 (2026年9月10日起) | |
| 资格 | 所有通过 MyJPJ 续保的车主 | 根据 mySIKAP 驾驶记录评分 |
| 折扣 | 最多 10% | 最多 10% |
| 参与保险公司 | 官方名单未公开 (Chubb、Generali 确认不参与) | 同左 |
以上面真实保单的数字为例,若可申请 CERMAT MADANI 10% 折扣:净基本保费 RM 459.58 − 10% = 额外再省 RM 45.96,总应付金额可降至约 RM 607。
延伸阅读:
5. 如何比较马来西亚汽车保险公司?
脱管制后,同一辆车找不同的马来西亚汽车保险公司查询,报价可能相差数百令吉。比较时建议看以下几个维度,而不是只看价格:
保费报价
同款车、同保额、同 NCD,向 Allianz、Etiqa、Zurich、AmGeneral、Berjaya Sompo 等各大公司分别在官网试算报价,5 分钟内就能得出对比数字。价差大时,便宜的未必差,但要同步确认以下几点。
Panel Workshop 维修厂网络
如果日后要索赔,你需要把车送进该保险公司认可的 Panel Workshop 才能享有直接理赔(Direct Claim)。选保险前,先查该公司的 Panel Workshop 名单是否覆盖你常去的地区,或你熟悉的维修厂是否在内。
产品附加价值
不同公司在同款险种里捆绑的附加保障不同。以 Allianz Rahmah Package 为例,保单里附带了洪水关怀赔偿、医院入院津贴和 24 小时拖车服务。这些是标准保费以外的价值,值得纳入比较。
理赔口碑
价格和产品以外,理赔处理速度与态度是长期使用下来感受最深的一环。可以参考各大保险公司在 Bank Negara Malaysia 投诉统计中的表现,或在马来西亚本地讨论区查看真实用户的理赔经。
车险常见问题
一号保险和三号保险有什么分别?
三号险是法律要求的最低保障,只赔你对他人造成的人身伤亡和财物损失,你自己的车辆损失完全不在范围内。一号险在三号险基础上,额外承保你自己车辆的意外损毁、火灾及被盗。有车贷的车主通常被银行要求买一号险。
什么情况 NCD 会归零?
当你向保险公司提出 Own Damage(OD)索赔、且你本身有过失时,NCD 下一期续保归零。
但如果是对方肇事,你可以改用 OD Knock-for-Knock(ODKFK)方式向自己的保险公司索赔,NCD 不会受影响。
条件是:持有综合险(一号险),以及提交警方报告证明你没有过失。
使用 ODKFK 的好处:维修快速批准、免现金垫付、使用认证维修厂、有维修保固、可申请误工赔偿(Loss of Use)。
如果改为直接向对方保险公司索赔,则需要自行垫付修车费和公证费,流程也更长。
换了新车,旧车的 NCD 能带过去吗?
可以。NCD 跟着车主本人走,不是跟车辆。换车时,你可以将现有 NCD 记录转移到新车保单上。如果同时保留两辆车,每辆车的 NCD 独立计算。
如何查询我的 NCD?
可以通过 MyEG NCD & Roadtax Checker 输入车牌号码免费查询,或直接联系你的保险公司客服索取 NCD 记录。
车卖了,NCD 可以保留多久?
车卖掉之后,NCD 仍然跟着你本人,不会随车消失。只要你在合理时间内购买新车并投保,NCD 就可以继续使用。但若超过一段时间没有持有任何车保险保单,NCD 可能会逐步递减(保单中断 12 个月降一级)。建议卖车后尽快向原保险公司取得 NCD 证明信,购买新车时出示即可转入新保单。
NCD 可以同时用在几辆车上?
NCD 是「一人一辆」的制度——你的 NCD 记录只能绑定在一辆车的保单上,不能同时分配给多辆车。如果你同时拥有两辆车,每辆车的 NCD 是独立计算的。例如 A 车 NCD 55%,B 车若是新买的,B 车 NCD 从 0% 重新开始累积,不能用 A 车的 NCD。
索赔时的垫底费(Excess)是什么?
垫底费是你在提出索赔时需要自己先支付的金额,保险公司负责剩余部分。
举例:维修费 RM 5,000,垫底费 RM 500,你先付 RM 500,保险公司赔 RM 4,500。垫底费金额因保单而异,写在你的保单条款里。
部分保险公司规定,如果你将车送到他们指定的 Panel Workshop 维修,垫底费可以豁免。续保前确认自己的垫底费金额,是避免出事时被吓到的好习惯。
发生意外后第一步应该做什么?
- 保持冷静,不要和对方争执
- 立即拨打保险公司 24 小时 Motor Assist 热线(号码在保单上),需要拖车的话直接申请
- 拍下现场照片,包括所有车辆受损部位
- 记录所有涉事车辆的车牌号码
- 事发后 24 小时内到最近警察局报案
- 通知你的保险公司
警方报告是后续索赔的核心文件。无论是走 ODKFK 还是普通 OD 索赔,都必须有报告。很多人拖延这一步,导致索赔困难。
马来西亚汽车保险哪个好?怎么选?
选汽车保险没有「最好的一家」,应该看三个维度:
(1)保费:同款车不同保险公司报价可能差数百令吉,建议货比三家
(2)附加产品是否符合需求:例如 Allianz Rahmah Package 捆绑了多项附加保障
(3)理赔口碑和网络:查看该公司的维修厂网络(Panel Workshop)是否覆盖你常去的地区。
续保前有什么不应该做的事?
三个常见错误:
(1)未货比三家就直接续保原来的公司,脱管制后各家保费有差异
(2)主动放弃或忘记申请 NCD,导致多付保费
(3)因价格便宜就删掉天灾险,然后洪水来临时才后悔。在马来西亚,天灾险是高 CP 值的附加险,尤其低洼地区的车主。
总结
车保险不是每年一样续就好的事。搞清楚险种、认真累积 NCD、每年主动比价,再配合 2026年 CERMAT MADANI 的新政策,综合下来可以在原本的保费基础上省下相当一笔。
从真实数字来看,一辆 Perodua Axia 配完整附加险,一年总额只需 RM 653.25。NCD 55% 帮这名车主每年省了超过 RM 560。这就是安全驾驶、保住 NCD 最直接的回报。
延伸阅读:
- 2026年如何更新车险?MyJPJ上网还车保险获CERMAT MADANI 扣10%!
- 马来西亚驾照更新攻略:MyJPJ/MYEG流程、费用?过期多久作废?
- 马来西亚 Road Tax 是什么?多少钱?教你在 MyJPJ 更新路税
- MyJPJ注册 Login 都要用 MyDigital ID!7步搞定!MyJPJ 功能有哪些?
- 9步搞懂马来西亚买车流程!买车要注意什么?新车VS二手车更划算?
- 马来西亚买车费用多达18种!7年养车成本竟高达 RM 80K!
免责声明
此文章内容仅作为教学、分享及参考的用途,而非专业的投资建议。由于个人的情况及需求不同,你可以咨询你的理财规划师,以取得专业的建议。